
Tetanus Toxoid Impfstoff Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.47 Milliarden US-Dollar |
| Marktgröße (2031) | 8.49 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.59 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
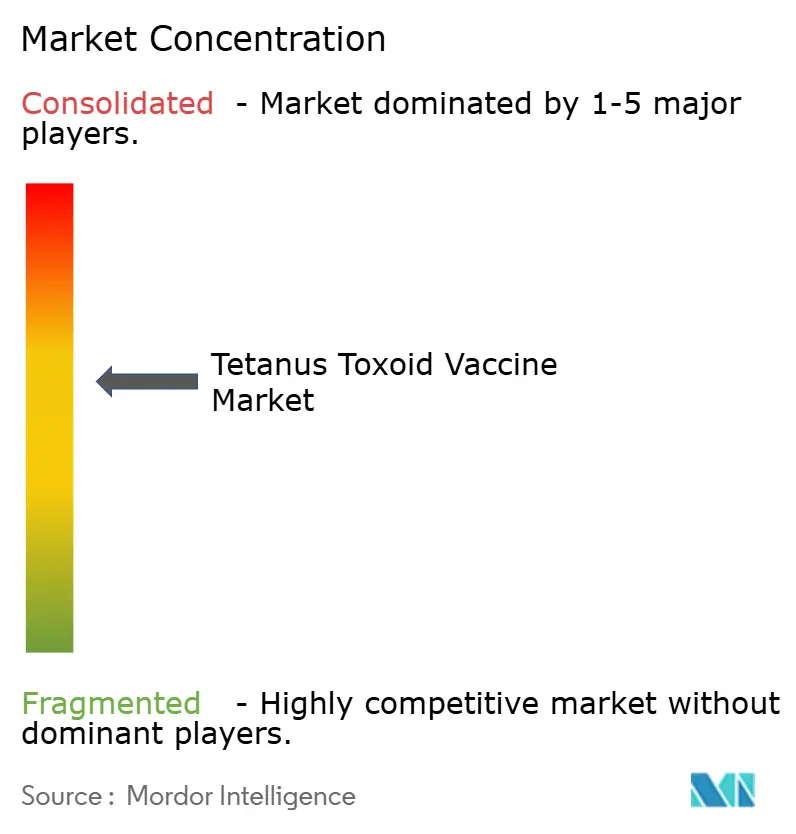
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Tetanus Toxoid Impfstoff Marktanalyse von Mordor Intelligence
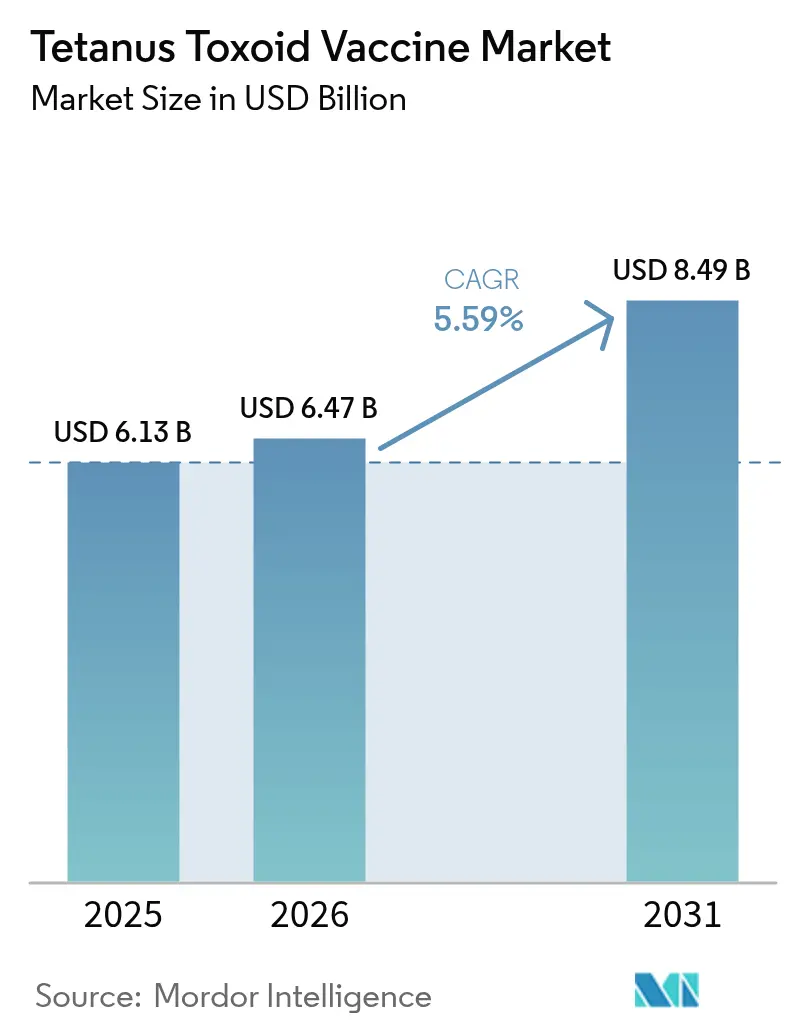
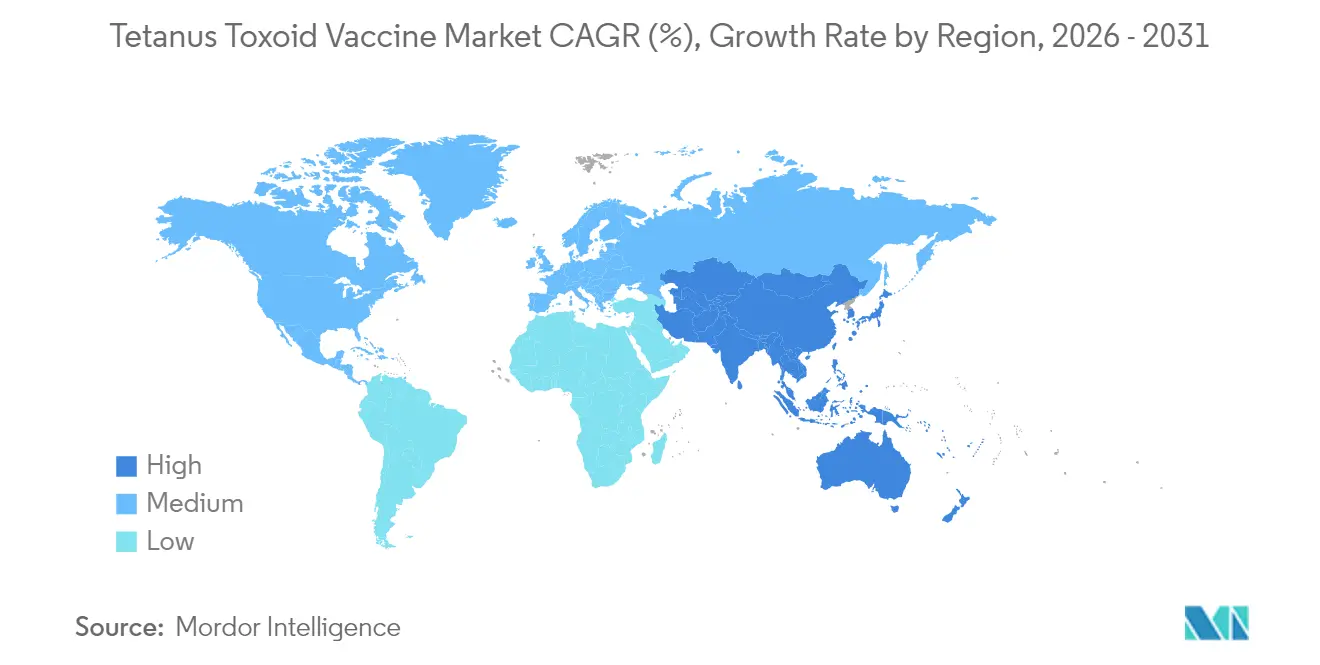
Die Größe des Tetanus Toxoid Impfstoff Marktes wird im Jahr 2026 auf 6,47 Milliarden USD geschätzt und wächst gegenüber dem Wert von 6,13 Milliarden USD im Jahr 2025, wobei die Projektionen für 2031 einen Wert von 8,49 Milliarden USD zeigen und der Markt im Zeitraum 2026–2031 mit einer CAGR von 5,59 % wächst. Das Nachfragemomentum ergibt sich aus nationalen Immunisierungsprogrammen, wachsender Präferenz für Kombinationsformulierungen, ausgeweiteten Auffrischungsimpfungsrichtlinien für Erwachsene und anhaltender multilateraler Beschaffungsfinanzierung. Kombinationsprodukte – insbesondere Tdap – verzeichnen das schnellste Wachstum mit einer CAGR von 7,9 %, begünstigt durch Immunisierungsinitiativen über die gesamte Lebensspanne. Nordamerika führt mit einem Umsatzanteil von 36 % auf der Grundlage ausgereifter Erstattungssysteme, während der asiatisch-pazifische Raum die hochdynamische Wachstumsregion ist, die mit einer CAGR von 7,2 % prognostiziert wird, da Regierungen die Produktionskapazitäten ausbauen, den Zugang verbessern und die Budgets für öffentliche Gesundheit erhöhen. Thermostabile Technologien sind im Begriff, Lieferketten umzugestalten; Phase-1-Studien eines kühlkettenfreien Td-Impfstoffs begannen im April 2025 mit dem Ziel, Kühlkettenverluste um mehr als die Hälfte zu reduzieren1. Die Versorgungsresilienz bleibt ein Anliegen, da der Rückzug von Herstellern – wie z. B. der Einstellung der Td-Produktion durch MassBiologics – konzentrierte Produktionsknoten freigelegt hat. Insgesamt lenken regulatorische Entwicklungen in Richtung Td anstelle von eigenständigem TT Ausschreibungsmengen um und beeinflussen Produktpipelines.
Wichtigste Erkenntnisse des Berichts
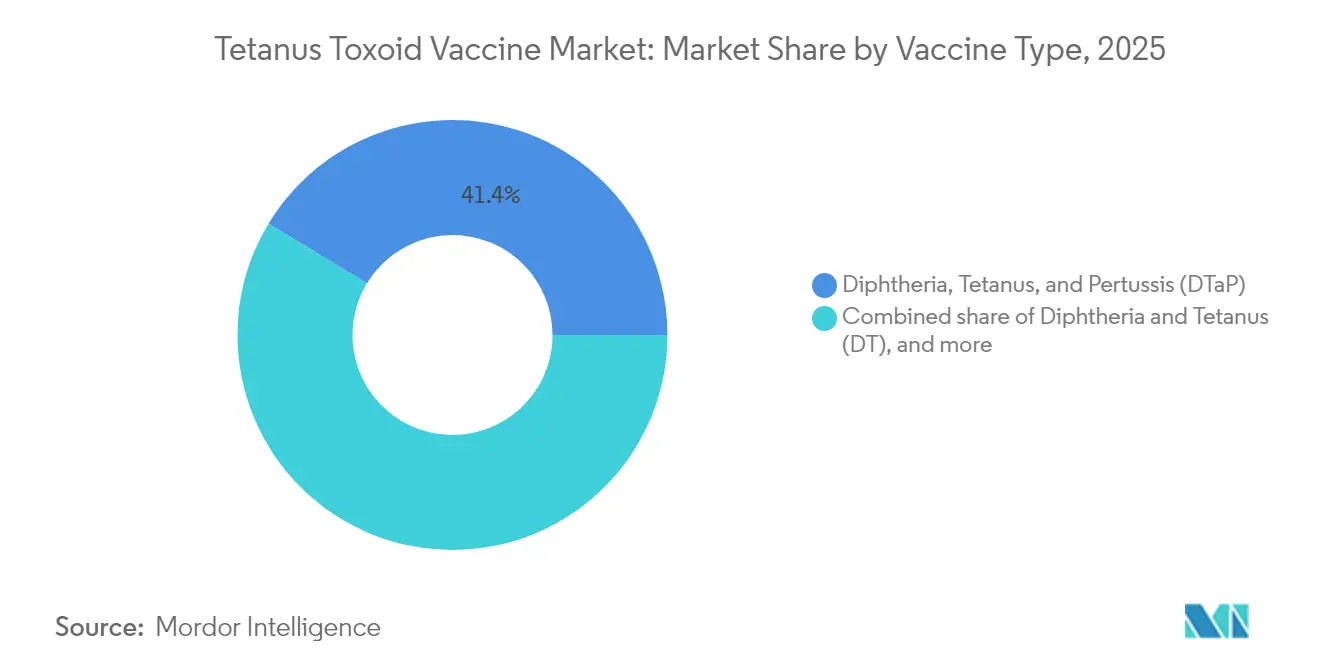
- Nach Impfstofftyp führte DTaP im Jahr 2025 mit einem Anteil von 41,35 % am Tetanus Toxoid Impfstoff Markt, während Tdap bis 2031 voraussichtlich mit einer CAGR von 7,75 % wachsen wird.
- Nach Altersgruppe entfiel im Jahr 2025 auf das pädiatrische Segment ein Anteil von 84,30 % an der Tetanus Toxoid Impfstoff Marktgröße; die Erwachsenenkohorte soll zwischen 2026 und 2031 mit einer CAGR von 6,33 % wachsen.
- Nach Endnutzer erzielten Krankenhäuser und Traumazentren im Jahr 2025 67,10 % des Umsatzes; öffentliche Impfkliniken weisen mit einer CAGR von 6,82 % bis 2031 die stärkste Wachstumsdynamik auf.
- Nach Vertriebskanal entfielen im Jahr 2025 62,20 % des Volumens auf staatliche Beschaffung, während der private/selbstzahlende Kanal bis 2031 voraussichtlich eine CAGR von 7,03 % verzeichnen wird.
- Nach Geografie kontrollierte Nordamerika im Jahr 2025 35,60 % des Umsatzes, während der asiatisch-pazifische Raum bis 2031 mit einer CAGR von 7,12 % expandieren soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Ausweitung nationaler Immunisierungsprogramme & Aktualisierungen der Auffrischungsimpfungsrichtlinien | +1.2% | Global (Schwerpunkt LMIC) | Mittelfristig (2–4 Jahre) |
| Einführung von höherwertigen pentavalenten & hexavalenten Impfstoffen | +1.8% | Nordamerika, Europa, Asien-Pazifik | Langfristig (≥4 Jahre) |
| Anhaltende Beschaffungsfinanzierung durch UNICEF, Gavi & PAHO | +1.0% | Afrika, Südasien, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Wachsendes Bewusstsein für Auffrischungsimpfungen bei Erwachsenen | +0.8% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Eintritt kosteneffizienter Hersteller über den WHO-Präqualifizierungspfad | +0.5% | Asien, Afrika | Kurzfristig (≤2 Jahre) |
| Fortschritte bei Niedrigdosis-Adjuvanzien & thermostabilen Formulierungstechnologien | +0.9% | Global | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung nationaler Immunisierungsprogramme & Aktualisierungen der Auffrischungsimpfungsrichtlinien
Globale Programme betonen nun eine Abdeckung von der Wiege bis ins Seniorenalter, unterstützt durch die Immunisierungsagenda 2030 der WHO, die eine DTP3-Abdeckung von 90 % anstrebt. Länder wie Südsudan bekräftigten diesen Ansatz während der Afrikanischen Impfwoche 2025 und verbanden neue Impfstoffeinführungen mit Tetanus-Auffrischungsimpfungsaktionen[2]UNICEF-Versorgungsabteilung, "Diphtherie-Tetanus-Pertussis-haltige Impfstoffe: Markt- und Versorgungsupdate," unicef.org. Die Kampagne „The Big Catch-Up” zielt darauf ab, pandemiebezogene Lücken bei Kindern unter fünf Jahren zu schließen, während viele Ministerien Auffrischungsimpfungen für Jugendliche und Erwachsene in ihre Impfpläne integrieren, was die ansprechbaren Segmente des Tetanus Toxoid Impfstoff Marktes vergrößert. Diese ausgeweiteten Richtlinien stützen die Prognosen für eine inkrementelle Nachfrage über mehrere Altersgruppen hinweg auf mittlere Sicht und bieten Rückenwind für Hersteller, die mit lebensspannenübergreifenden Formulierungen positioniert sind.
Zunehmende Akzeptanz von pentavalenten & hexavalenten Kombinationsimpfstoffen
Höherwertige Kombinationen verkürzen Klinikbesuche, steigern Abschlussraten und vereinfachen die Logistik. Belege zeigen, dass Kinder, die Kombinationsimpfstoffe erhalten, eine überlegene pünktliche Abdeckung erreichen. Der DTcP-Kandidat von CanSino hat in China den Status einer vorrangigen Überprüfung, während sein DTcP-Hib-MCV4-Produkt im Februar 2025 in klinische Studien eintrat. Die jährliche pentavalente Nachfrage wird für den Zeitraum 2023–2025 in Ländern mit mittlerem Einkommen im Übergang auf 135 Millionen Dosen geschätzt. Die Möglichkeit, Diphtherie-, Pertussis- und Tetanus-Antigene in einer einzigen Injektion zu kombinieren, stärkt den Kombinationsschwerpunkt des Tetanus Toxoid Impfstoff Marktes und wird voraussichtlich das langfristige Wachstum dominieren.
Anhaltende Beschaffungsfinanzierung durch UNICEF, Gavi & PAHO-Rotationsfonds
UNICEF kauft jährlich >2 Milliarden Dosen, ein erheblicher Anteil davon enthält Tetanus-Antigene, und sichert durch langfristige Vereinbarungen bis 2027 jährlich 130–140 Millionen Td-Dosen. Die Impfstoffinvestitionsstrategie 2024 von Gavi skizziert die weitere Unterstützung für tetanushaltige Portfolios im Finanzierungsfenster 2026–2030. Der Rotationsfonds der PAHO sichert Mengenpreise für lateinamerikanische Ministerien. Vorhersehbare Ausschreibungen leiten die Kapazitätspläne der Hersteller, stützen die Preisstabilität und senken das Risiko für Forschung & Entwicklung bei thermostabilen und auf Erwachsene ausgerichteten Formulierungslinien, was den Ausblick auf den Tetanus Toxoid Impfstoff Markt stärkt.
Wachsendes Bewusstsein für Auffrischungsimpfungen bei Erwachsenen in entwickelten & aufstrebenden Märkten
Erwachsenen-Immunisierungskampagnen adressieren nachlassende Immunität; Studien zeigen, dass nur 4 % der Patienten unter Biologika für Tdap auf dem neuesten Stand waren. Marktmodellierungen deuten darauf hin, dass die breitere Kategorie der Erwachsenenimpfstoffe im Jahr 2028 einen Wert von 27,65 Milliarden USD erreichen könnte, wobei Tetanus-Auffrischungsimpfungen eine wesentliche Komponente darstellen. Lebensspannenkonzepte gewinnen in Vietnam an Bedeutung, wo der private Umsatz 300 Millionen USD übersteigt. Behörden des öffentlichen Gesundheitswesens gestalten daher ihre Kommunikation um und nutzen Arbeitsplatz- und Apothekenkanäle – Maßnahmen, die den Tetanus Toxoid Impfstoff Markt direkt vergrößern.
Eintritt kosteneffizienter Hersteller über den WHO-Präqualifizierungspfad
Die Präqualifizierung ermöglicht es aufstrebenden Lieferanten, bei globalen Ausschreibungen zu bieten. Das Serum Institute of India steigerte seinen globalen Impfstoffanteil zwischen 2021 und 2023 von 19 % auf 24 %[3]Biotechnology Industry Research Assistance Council, "India BioEconomy Report 2024," birac.nic.in. Afrikas AVMA wird über 10 Jahre bis zu 1 Milliarde USD investieren, um die Produktion zu lokalisieren. Diese neuen Marktteilnehmer diversifizieren das Angebot, mindern Engpässe und üben Preisdruck aus, wodurch sich die Wettbewerbsdynamik innerhalb des Tetanus Toxoid Impfstoff Marktes verändert.
Fortschritte bei Niedrigdosis-Adjuvanzien & thermostabilen Formulierungstechnologien
Nano-entwickelte Adjuvanzien versprechen eine gezielte Verabreichung und verbesserte Sicherheit. Stablepharmas SPVX02, das sich derzeit in Phase 1 befindet, bleibt ohne Kühlung wirksam und ist potenziell auf 60 Impfstoffe anwendbar[4]BioIndustry Association, "Wie Stablepharma den weltweit ersten kühlkettenfreien Impfstoff pioneert," bioindustry.org. mRNA-basierte DTP-Konzepte haben in präklinischen Studien ebenfalls eine günstige Immunogenität gezeigt. Solche Innovationen werden wahrscheinlich Verluste reduzieren, Logistikkosten senken und bisher unzugängliche geografische Gebiete erschließen – strukturelle Vorteile für den Tetanus Toxoid Impfstoff Markt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Impfzögern & Fehlinformation | -0.9% | Global (variabel) | Mittelfristig (2–4 Jahre) |
| Konzentrierte Produktionsbasis | -0.7% | Importabhängige Regionen | Kurzfristig (≤2 Jahre) |
| Haushaltsbeschränkungen für den Td/Tdap-Übergang in Ländern mit niedrigem & mittlerem Einkommen | -0.6% | Afrika, Südasien, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Unerwünschte Ereignisse & Rechtsrisiken im Zusammenhang mit Kombinationsimpfstoffen | -0.5% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Impfzögern & Fehlinformation untergraben die Akzeptanz in allen Altersgruppen
Sinkendes Vertrauen in Institutionen und kursierende Mythen dämpfen die Akzeptanz. 14,5 Millionen Kinder verpassten im Jahr 2023 Routineimpfungen, viele davon in gefährdeten Umgebungen. Auffrischungsimpfungen für Erwachsene leiden unter niedriger Priorisierung; Umfragen zeigen Wissenslücken bezüglich dezennaler Td/Tdap-Impfpläne. Geringere Nachfrage führt zu abgelaufenen Vorräten, erschwert die Bestandsplanung und untergräbt eine effiziente Lieferung innerhalb des Tetanus Toxoid Impfstoff Marktes.
Konzentrierte Produktionsbasis schafft Anfälligkeit in der Lieferkette
Der Rückzug von MassBiologics aus der Td-Produktion im Jahr 2024 hinterließ einen einzigen US-amerikanischen Lieferanten und löste kurzfristige Mengenbeschränkungen aus. Ähnliche Engpässe sind in großen Programmen für Länder mit niedrigem und mittlerem Einkommen aufgrund von Prognosefehler und Bestandsverwaltungsproblemen aufgetreten. Regulatorische Heterogenität verlangsamt zusätzlich den Markteintritt alternativer Lieferanten. Solche Schwachstellen führen zu Volatilität im Tetanus Toxoid Impfstoff Markt, bis Diversifizierungsbemühungen Früchte tragen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Impfstofftyp:
Kombinationsimpfstoffe treiben die Marktentwicklung voranDTaP sicherte sich im Jahr 2025 41,35 % des Tetanus Toxoid Impfstoff Marktanteils auf der Grundlage von Fünf-Dosen-Kinderschutzimpfplänen. Die Tetanus Toxoid Impfstoff Marktgröße für dieses Segment wird voraussichtlich ein mittleres einstelliges Wachstum aufweisen, da die Leitlinien unverändert bleiben. Die CAGR von Tdap von 7,75 % übertrifft den Gesamtmarkt, da Auffrischungsimpfungen für Jugendliche, Mütter und Erwachsene ausgeweitet werden; die CDC empfiehlt Tdap bei jeder Schwangerschaft mit einem Pertussis-Schutz von >90 % für Säuglinge.
Eigenständige TT-Produkte gehen zurück, da Ausschreibungen auf Td umgestellt werden, und mRNA-DTP-Prototypen könnten bis zum Ende des Prognosezeitraums Preise und Herstellungsparadigmen verändern. Die Tetanus Toxoid Impfstoff-Branche konzentriert daher Forschung & Entwicklung auf höherwertige, thermostabile oder genetikplattformbasierte Formulierungen, um die Relevanz angesichts sich entwickelnder Impfpläne zu erhalten.


Nach Altersgruppe:
Erwachsenensegment gewinnt an Dynamik trotz pädiatrischer DominanzDie Pädiatrie hatte im Jahr 2025 einen Anteil von 84,30 % an der Tetanus Toxoid Impfstoff Marktgröße, getragen durch Schuleintrittspflichten und VFC-Ansprüche. Dennoch zeigen Erwachsene eine CAGR von 6,33 %, da Immunoseneszenz und verletzungsanfällige Lebensstile auf Auffrischungsimpfungslücken hinweisen. Belege für überproportional viele Tetanuserkrankungen bei Senioren mit abgelaufener Immunität unterstreichen einen ungedeckten Bedarf.
Politische Maßnahmen wie Medicare-Kostengrenzen beseitigen finanzielle Barrieren, während schnelle Speicheltests eine gezielte Ansprache innerhalb von Minuten ermöglichen. Diese Faktoren positionieren die Erwachsenenkohorte gemeinsam als Wachstumsmotor im Tetanus Toxoid Impfstoff Markt.
Nach Endnutzer:
Öffentliche Impfkliniken gewinnen in einer fragmentierten Landschaft an BedeutungKrankenhäuser und Traumazentren erwirtschafteten im Jahr 2025 67,10 % des Umsatzes aufgrund ihrer zentralen Rolle in Wundversorgungsprotokollen. Ihre integrierten elektronischen Aufzeichnungen gewährleisten sofortige Prophylaxeentscheidungen und verankern die Mengendichte. Dennoch werden Gemeinschaftskliniken, unterstützt durch mobile Teams und kulturell angepasste Kampagnen, eine CAGR von 6,82 % verzeichnen, was die durch eigenkapitalgetriebene Finanzierungsrunden wie Wisconsins RICE-Förderungen widerspiegelt.
Günstige Preisgestaltung – 21,23 USD für Td in San Antonio, 40,20 USD für Tdap – zieht preissensible Nutzer an. Die Ausweitung von Apotheken- und Arbeitsplatzkanälen steigert die Bequemlichkeit und lenkt inkrementelle Impfungen in den Tetanus Toxoid Impfstoff Markt.

Nach Vertriebskanal:
Staatliche Beschaffung dominiert, während der private Sektor expandiertNationale Ausschreibungen im Rahmen von EPI, NEPI oder ähnlichen Konstrukten verankern die Gesamtnachfrage und gestalten technische Spezifikationen. Vietnams öffentliches Programm stellt Td kostenlos zur Verfügung, mit zentral festgelegten Preisen. UNICEF allein deckte im Jahr 2022 40 % des globalen Td-Volumens ab, was die Bedeutung institutioneller Käufer verdeutlicht.
Der private/selbstzahlende Kanal wächst, weil Versicherer seit Oktober 2023 verpflichtet sind, vom Beratungsausschuss für Immunisierungspraxis (ACIP) gelistete Impfstoffe im Netz ohne Kostenbeteiligung zu decken. Verbesserte regionale Vertriebszentren versprechen Skaleneffekte, die Anlandekosten senken und Verluste begrenzen. Wettbewerbsausschreibungen und private Akzeptanz zusammen erweitern die Zugänglichkeit und vergrößern den Tetanus Toxoid Impfstoff Markt.
Geografische Analyse
Nordamerika Tetanus-Toxoid-Impfstoff-Markt
Nordamerika erzielte 35,60 % des Umsatzes im Jahr 2025, unterstützt durch ausgereifte Versorgungssysteme und die Null-Eigenanteil-Klausel für Erwachsenenimpfstoffe im Rahmen des Inflation Reduction Act. Dennoch offenbarte der Td-Engpass 2024 Schwachstellen und zwang Kliniken in bestimmten Situationen dazu, auf Tdap auszuweichen. Kalifornien hat die Tdap-Aufklärungsarbeit angesichts steigender Keuchhustenfälle intensiviert, insbesondere mit Fokus auf Schwangerschaften in der 27. bis 36. Woche. Anhaltende gesetzgeberische und finanzielle Unterstützung sichert die zentrale Rolle der Region im Tetanus-Toxoid-Impfstoff-Markt.
Asien-Pazifik Tetanus-Toxoid-Impfstoff-Markt
Asien-Pazifik sticht mit einer CAGR von 7,12 % bis 2031 hervor. Indien liefert 60 % der Impfstoffe für globale Immunisierungsprogramme, während China 90 % seines Inlandsbedarfs selbst deckt. Staatliche Anreize und WHO-Präqualifizierungswege stärken die Exporte. Vietnams privater Impfstoffumsatz von über 300 Millionen USD unterstreicht die wachsende Nachfrage der Mittelschicht. Die regionale Kapazität – 3 Milliarden Dosen des Serum Institute und 4 Milliarden von Bharat Biotech – unterstützt eine skalierbare Versorgung und unterstreicht den Einfluss der Region auf die nächste Entwicklungsstufe des Tetanus-Toxoid-Impfstoff-Markts.
EMEA und Südamerika Tetanus-Toxoid-Impfstoff-Markt
Europa, der Nahe Osten, Afrika und Südamerika weisen heterogene Wachstumstreiber auf. Europa hält eine hohe Impfabdeckung aufrecht, sieht sich jedoch mit Impfzögerlichkeit in einzelnen Bevölkerungsgruppen konfrontiert. Siebenundvierzig von 59 Hochrisikoländern haben den mütterlichen und neonatalen Tetanus inzwischen eliminiert, viele davon in Afrika, was auf erfolgreiche geberfinanzierte Kampagnen zurückzuführen ist. Die Initiative der AVMA in Höhe von 1 Milliarde USD zielt darauf ab, Afrikas Anteil an der weltweiten Produktion über den heutigen Wert von 0,2 % hinaus zu steigern. Die PAHO-Massenbeschaffungsmodelle stabilisieren die Preise in Südamerika. Insgesamt verbreitern diese Regionen die geografische Diversität und mindern Konzentrationsrisiken im Tetanus-Toxoid-Impfstoff-Markt.

Regulatorisches Umfeld
Die Regulierung von tetanustoxoidhaltigen Impfstoffen basiert auf weithin angewandten Qualitäts-, Sicherheits- und Wirksamkeitsanforderungen für die Toxoidherstellung und die Chargenfreigabe. Die WHO pflegt Normungsvorgaben für Tetanusimpfstoffe (einschließlich Leitlinien, die im Rahmen von TRS-Regelwerken referenziert werden) und betreibt das WHO-Präqualifizierungsprogramm (PQ), um DT/Td- und verwandte Produkte für die Beschaffung durch UNICEF, Gavi und andere internationale Stellen zu qualifizieren. Damit ist der PQ-Status ein praktisches Zugangskriterium für multilaterale Ausschreibungen. In den Vereinigten Staaten erfolgt die FDA-Aufsicht über zugelassene tetanushaltige Produkte und Änderungen nach der Zulassung im Rahmen der Biologika-Regulierung und der Kennzeichnungskontrollen, einschließlich produktspezifischer regulatorischer Dokumentation für Td-Impfstoffe wie TENIVAC.
In Europa wird die Impfstoffentwicklung und das Lebenszyklusmanagement durch die wissenschaftlichen EMA-Leitlinien für Impfstoffe und pädiatrische Entwicklungsanforderungen geprägt, einschließlich standardmäßiger Pädiatrischer Prüfkonzepte (PIPs) für gängige Kombinationsimpfstoffklassen. Getrennt davon hat die Kommission des Europäischen Arzneibuchs (Ph. Eur.) die Monografien für Tetanusimpfstoffe aktualisiert, um die Anforderungen an Toxizitätsprüfungen zu straffen und dabei die Sicherheitsvorkehrungen bei der Chargenfreigabe zu erhalten, was sich auf QC-Strategien und Vergleichbarkeitsdossiers für Hersteller auswirkt, die die Region versorgen. Über alle Märkte hinweg begünstigt die regulatorische Entwicklung weiterhin kombinierte Formulierungen (DT/Td/Tdap und höherwertige pädiatrische Kombinationen) gegenüber dem eigenständigen TT, wobei die Wirksamkeitsanforderungen für jede antigene Komponente in multivalenten Produkten bewertet werden.
Wettbewerbslandschaft
Das globale Angebot ist mäßig konzentriert unter Sanofi, GSK, Pfizer, Merck und dem Serum Institute of India. Letzteres steigerte seinen Anteil bis 2023 auf 24 %, begünstigt durch Kosteneffizienz und Präqualifizierungserfolge. Aufstrebende asiatische Unternehmen wie CanSino, Bharat Biotech und mehrere chinesische Biologika-Hersteller bauen ihre Kapazitäten aus, insbesondere bei Kombinations- und Erwachsenendosisformulierungen, was den Wettbewerb innerhalb des Tetanus Toxoid Impfstoff Marktes intensiviert.
Strategische Schwerpunkte umfassen thermostabile Forschung & Entwicklung – Stablepharmas SPVX02 könnte die Kühlkettenökonomie umgestalten – und monoklonale Antitoxin-Therapien wie Trinomabs Sintetol, das eine schnelle Antikörperverabreichung zur Postexpositionsbehandlung ermöglicht. Regulatorische Umgebungen divergieren; regulatorische Agilität wird daher zu einem Wettbewerbsdifferenziator. Preisdruck hält an, da gepoolte Ausschreibungen Lieferanten gegeneinander abwägen, doch Differenzierung durch Plattformwissenschaft und auf Erwachsene ausgerichtete Zulassungsdossiers verspricht Margenschutz. Handlungsspielraum besteht in der afrikabasierten Fertigung, wo lokale Akteure AVMA-Förderungen nutzen könnten, um regionale Ausschreibungen zu gewinnen und die Importabhängigkeit im Tetanus Toxoid Impfstoff Markt schrittweise zu verringern.
Nach 2027 könnten mRNA-Kombinationskandidaten Marktzugangsbarrieren neu definieren, indem sie Vorlaufzeiten komprimieren und flexible Antigenauswechslungen ermöglichen, was bestehende Toxoidhersteller dazu zwingt, in neue Plattformkapazitäten zu investieren. Ein Konsolidierungsrisiko besteht, wenn kleinere Lieferanten die Finanzierung von Upgrades der nächsten Generation nicht sicherstellen können, was die Konzentration in der Tetanus Toxoid Impfstoff-Branche langfristig möglicherweise erhöhen wird.
Marktführer des Tetanus Toxoid Impfstoff Marktes
Sanofi (Sanofi Pasteur, Inc)
Pfizer, Inc
GSK plc
Serum Institute of India Pvt. Ltd.
Merck & Co., Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Tetanus-Toxoid-Impfstoff-Markt
- Sanofi (Sanofi Pasteur)
- GlaxoSmithKline
- Pfizer
- Merck
- Serum Institute of India
- Bharat Biotech International Ltd.
- Biological E Ltd.
- Panacea Biotec Ltd.
- BB-NCIPD Ltd.
- PT Bio Farma (Persero)
- Emergent Bio Solutions
- LG Chem
- Sinopharm Group Co., Ltd.
- Sinovac Biotech
- KM Biologics (Mitsubishi Tanabe)
- Seqirus (CSL Ltd.)
- Aurobindo Pharma Ltd. (Vaccines Div.)
- Valneva
Lesen Sie die Analyse der Tetanus-Toxoid-Impfstoff-Unternehmen

Marktchancen und Zukunftsaussichten
Politiken zur Immunisierung über den Lebenslauf und Beschaffungsmechanismen schaffen spezifische Freiräume in der Td/Tdap-Versorgung für Erwachsene und Jugendliche, insbesondere dort, wo Impfpläne vom eigenständigen TT abweichen und Ausschreibungen ihre Spezifikationen hin zu DT/Td verschieben. Die multilaterale Beschaffung bleibt ein zentraler Chancenkanal, da die Vertragsdynamik von UNICEF und der Zugang zur WHO-Präqualifizierung darüber entscheiden, welche Anbieter in großem Maßstab teilnehmen können. Die WHO-Prioritätenliste für Impfstoffpräqualifizierung 2024-2026 schließt DT und Td für Erwachsene explizit ein, was den Fokus auf Entwicklung und Registrierung dieser SKUs verstärkt. Zudem unterstreichen die Größe der institutionellen Nachfrage und die Konzentration qualifizierter Lieferungen, dass WHO-präqualifizierte Hersteller zusammen über eine Td-Produktionskapazität von rund 500 Millionen Dosen pro Jahr verfügen, was Argumente für neue Marktteilnehmer stützt, eine PQ anzustreben und die Dossierbereitschaft für die Ausschreibungsfähigkeit zu stärken.
Technologie- und Produktformat-Upgrades bieten eine zweite Reihe von Chancen. Thermostabile und kühlkettenarme Ansätze sowie fortschrittliche Reinigungsverfahren, die eingesetzt werden, um moderne Sicherheits- und Wirksamkeitsanforderungen für multivalente Kombinationen zu erfüllen, zielen auf Verschwendung und Vertriebsengpässe ab, die die Abdeckung in entlegenen und ressourcenbeschränkten Regionen einschränken. Die Nachfrage wird zudem durch den breiteren Trend zu Kombinationsimpfstoffen gestärkt, die Tetanustoxoid als Komponente oder Trägerplattform in größeren Immunisierungsportfolios enthalten, einschließlich multivalenter Konstrukte wie MenACWY-TT und höherwertiger pädiatrischer Kombinationen, wodurch die Nachfrage nach Tetanusantigen an die Modernisierung von Impfplänen gebunden wird und nicht nur an monovalente Auffrischzyklen. Auf der Zugangsseite führt die im Mai 2026 geplante Vorgabe der WHO, ihr elektronisches Präqualifizierungssystem (ePQS) für Impfstoffanträge verpflichtend zu nutzen, eine spezifische operative Compliance-Anforderung für Hersteller ein, die in international beschafften Kanälen konkurrieren.
Recent Industry Developments in Tetanus-Toxoid-Impfstoff-Markt
- April 2026: Das Central Research Institute (CRI), Kasauli, verpflichtete sich, 55 Lakh Dosen seines neuen Tetanus- und Erwachsenendiphtherie-Impfstoffs (Td) an Indiens Universal Immunization Programme (UIP) zu liefern. Die Lieferzusage unterstützt Indiens Programmwechsel von TT zu Td, erweitert den adressierbaren inländischen öffentlichen Markt für Td-Formulierungen und stärkt die Versorgungssicherheit durch heimische Produktion.
- Mai 2025: Britische Gesundheitsbehörden bekräftigten die Kommunikation zur Routineimmunisierung über das UK Vaccine Update, einschließlich der Einhaltung von Impfplänen für tetanushaltige Impfstoffe und des Bewusstseins für Auffrischimpfungen. Die anhaltende offizielle Kommunikation stützt die nachhaltige Nachfrage über Kanäle der Primärversorgung und verstärkt die politikgetriebene Akzeptanz kombinierter Formulierungen, die in Routine- und Auffrischsituationen eingesetzt werden.
- Juni 2024: Das ACIP der CDC stimmte dafür, VAXELIS (der pädiatrische Sechsfachkombinationsimpfstoff von Sanofi und Merck, der Tetanustoxoid enthält) in die bevorzugten Empfehlungen aufzunehmen, um invasive Hib-Erkrankungen bei Säuglingen amerikanischer Ureinwohner und Alaska-Ureinwohner zu verhindern. Die bevorzugte Positionierung verstärkt die Rolle höherwertiger Kombinationsprodukte in pädiatrischen Impfplänen und unterstützt den anhaltenden Volumenabsatz für tetanushaltige Antigene innerhalb von Kombinationsimpfstoff-Portfolios.


Tetanus-Toxoid-Impfstoff-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt erfasst Umsätze aus tetanustoxoidhaltigen Humanimpfstoffen, die für Routineimmunisierung, Auffrischimpfungen, Programme für Schwangere und Post-Verletzungs-Prophylaxe eingesetzt werden, gemessen am Verkaufspunkt der Hersteller und länderübergreifend auf USD normiert.
Ausgeschlossener Anwendungsbereich: Veterinärtetanusimpfstoffe und hyperimmune Tetanus-Antitoxin-Seren sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Impfstofftyp
- Diphtherie, Tetanus und Pertussis (DTaP)
- Diphtherie und Tetanus (DT)
- Tetanus, Diphtherie und Pertussis (Tdap)
- Andere Impfstofftypen
- Nach Altersgruppe
- Pädiatrie (0–16 Jahre)
- Erwachsene (>16 Jahre)
- Nach Endnutzer
- Krankenhäuser & Traumazentren
- Öffentliche Impfkliniken & EPI-Standorte
- Andere Endnutzer
- Nach Vertriebskanal
- Staatliche Beschaffung
- Privat / Selbstzahler
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk-Research
Die Desk-Research beginnt mit der Kartierung eines Nachfragebilds nach Land und wendet dann die Umsatzberechnung an. Wir prüfen öffentliche Impfpläne, Auffrischempfehlungen und Leitlinien zur Impfung von Schwangeren aus Quellen wie der Weltgesundheitsorganisation, UNICEF-Programmmaterialien und nationalen Gesundheitsbehörden.
Anschließend fügen wir Preis- und Angebotssignale hinzu, damit das Modell nicht von einer einzigen Datenreihe abhängt. Eingaben wie staatliche Ausschreibungsportale, öffentlich verfügbare Bekanntmachungen zu Vergabezuschlägen, Zollhandelsstatistiken und peer-reviewte Artikel zur Impfstoffabdeckung werden verwendet, um Volumen, Produktmix und Preisbänder nach Region zu bestimmen. Unternehmensberichte und Investorenpräsentationen werden genutzt, um zu bestätigen, wie sich die Umsätze zwischen öffentlicher Kanalbeschaffung und privater Marktnachfrage verteilen, und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie eine Handelsdatenbank auf Sendungsebene werden selektiv eingesetzt, wenn öffentliche Angaben begrenzt sind. Die aufgeführten Desk-Research-Eingaben sind lediglich exemplarisch, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls zur Erhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um Annahmen zu überprüfen, die sich nicht direkt aus öffentlichen Dokumenten ablesen lassen, wie etwa Preisspannen bei Ausschreibungsgewinnen, realistische Verschwendungspuffer und wie Kombinationsimpfstoffe die Nachfrage von monovalenten Auffrischimpfungen verschieben. Wir sprechen mit Beschaffungsverantwortlichen, Beratern von Immunisierungsprogrammen, Distributoren und Kontakten aus Krankenhausapotheken in wichtigen Regionen, damit die endgültige Dimensionierung widerspiegelt, wie Impfstoffe tatsächlich eingekauft, gelagert und verabreicht werden.
Diese Gespräche helfen auch zu klären, was in der Praxis als tetanustoxoidhaltiger Umsatz gezählt wird, insbesondere dort, wo gebündelte pädiatrische Dosen und Auffrischprogramme für Schwangere dieselbe Lieferkette teilen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 32 % | CXOs: 12 % | APAC: 42 % |
| Mid-Tier: 50 % | Funktions-/Bereichsleiter: 36 % | EMEA: 36 % |
| Kleinere Akteure: 18 % | Manager: 52 % | Amerika: 22 % |
Marktdimensionierung & Prognose
Die Dimensionierung basiert auf einem Top-down-Nachfragepool, der Dosen aus Impfplänen, Zielpopulationen und gemessener Abdeckung rekonstruiert und diese Dosen dann anhand länderspezifischer Preisbänder in Umsätze umrechnet. Zu den wichtigsten Eingaben zählen die Größe der Geburtenkohorte, die Einhaltung des Auffrischzeitplans, die Akzeptanz der Impfung bei Schwangeren, die Programmabdeckungsraten und der Anteil von Kombinationsimpfstoffen in pädiatrischen Impfplänen, die zusammen erklären, warum sich Dosisvolumen und Produktmix je Land unterscheiden.
Nach der Bildung des Nachfragepools gleichen wir die Ergebnisse mit selektiven Bottom-up-Näherungen ab, etwa stichprobenartig erhobenen Ausschreibungsvolumina multipliziert mit beobachteten Zuschlagspreisen, sowie herstellerseitigen Umsatzaufteilungen, sofern Angaben verfügbar sind. Fehlen Länderdaten oder sind sie unregelmäßig, behandeln wir Lücken mithilfe vergleichbarer Länder auf Basis von Ähnlichkeit der Impfpläne, Einkommensniveau und Beschaffungskanalmix und passen die Ergebnisse anschließend nach Interview-Feedback an.
Für die Prognose führen wir Szenarioanalysen durch, da sich Politik und Beschaffung eher sprunghaft als kontinuierlich verändern können. Annahmen werden anhand erwarteter Änderungen bei Abdeckung, Durchsetzung der Auffrischpolitik, Akzeptanz von Kombinationsimpfstoffen und Ausschreibungspreisverhalten angepasst und anschließend mit Experten überprüft, um die Vorausschau realistisch zu halten.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Gegenprüfungen validiert, die modellierte Umsätze mit unabhängigen Signalen vergleichen, darunter veröffentlichte Abdeckungstrends, Muster der Ausschreibungsaktivität und die Richtung der Handelsströme für wichtige Erzeugerländer. Wirkt ein Länderergebnis ungewöhnlich hoch oder niedrig, überprüfen wir erneut den Dosisaufbau, die Preiseingaben und den Zeitpunkt der Währungsumrechnung, und wir stoßen Folgegespräche an, wenn sich die Abweichung nicht erklären lässt.
Vor der Freigabe durchlaufen Modell und Annahmen eine mehrstufige Analystenprüfung, damit Rechenoperationen, Einheitenumrechnungen und Wachstumstreiber mit den zugrunde liegenden Treibern übereinstimmen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, etwa Leitlinienänderungen, größere Beschaffungsänderungen oder Versorgungsstörungen. Unmittelbar vor der Auslieferung wird ein letzter Durchgang vorgenommen, um die jüngsten verfügbaren öffentlichen Veröffentlichungen und Interviewerkenntnisse zu berücksichtigen.
Vergleich der Marktgröße für Tetanustoxoid-Impfstoffe von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Tetanustoxoid-Impfstoffe stimmen nicht immer überein, da sich der Anwendungsbereich zwischen monovalenten und Kombinationsprodukten verschieben kann, die Preisgrundlage sich zwischen Listenpreisen und Ausschreibungszuschlägen unterscheiden kann und der Aktualisierungszeitpunkt je Herausgeber variieren kann.
Veterinärtetanusimpfstoffe liegen außerhalb des Anwendungsbereichs von Mordor Intelligence, und dies allein kann die Gesamtsummen verändern, wenn ein Herausgeber Umsätze aus Human- und Tierimmunisierung vermischt. Weitere Abweichungen ergeben sich in der Regel daraus, ob penta- und hexavalente Produkte vollständig als tetanustoxoidhaltiger Umsatz gezählt werden, wie Ab-Werk- gegenüber nachgelagerter Preisgestaltung behandelt wird, und ob bei der Währungsumrechnung ein Jahresdurchschnittskurs oder ein Stichtagskurs verwendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,47 Mrd. USD (2026) | |
| Branchenverlag A | 5,81 Mrd. USD (2024) | Ein unterschiedliches Basisjahr und Prognosefenster können den ausgewiesenen aktuellen Wert verändern, und die öffentliche Zusammenfassung gibt nicht klar an, ob Kombinationsimpfstoffe vollständig eingeschlossen sind oder wie die Ausschreibungspreise länderübergreifend normalisiert werden. |
| Globale Beratungsgesellschaft B | 5,41 Mrd. USD (2025) | Verwendet eine Ab-Werk-Betrachtung und wendet möglicherweise eine engere Preisgrundlage an als eine gemischte Preisbildung aus öffentlichen Ausschreibungen und privaten Vertriebskanälen, was die Gesamtsummen verringern kann, selbst wenn ähnliche Impfstofftypen als abgedeckt aufgeführt werden. |
Betrachtet man die Tabelle insgesamt, so erklärt sich die Spanne hauptsächlich durch die Wahl des Jahres und die Annahmen zu Preisgestaltung und Kanalmix in Ländern mit hohem Anteil öffentlicher Beschaffung. Indem der Dosispool an die Abdeckung, die impfplangetriebene Nachfrage und realistische Preisbänder gebunden bleibt, bleibt die Schätzung nachvollziehbar auf Eingaben zurückführbar, die überprüft und aktualisiert werden können, sobald neue Programm- und Ausschreibungssignale auftreten.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Tetanus Toxoid Impfstoff Markt?
Der Tetanus Toxoid Impfstoff Markt hat im Jahr 2026 einen Wert von 6,47 Milliarden USD und soll bis 2031 einen Wert von 8,49 Milliarden USD erreichen.
Welches Impfstoffsegment wächst am schnellsten?
Das Tdap-Segment verzeichnet mit einer CAGR von 7,75 % bis 2031 den stärksten Impuls, angetrieben durch Empfehlungen für Auffrischungsimpfungen für Jugendliche, Mütter und Erwachsene.
Warum gilt der asiatisch-pazifische Raum als HochWachstumsregion?
Der asiatisch-pazifische Raum kombiniert ausgeweitete Immunisierungsprogramme, groß angelegte Produktionskapazitäten in Indien und China sowie eine wachsende Nachfrage des Privatsektors, was zu einer prognostizierten CAGR von 7,12 % führt.
Wie wird thermostabile Technologie den Markt beeinflussen?
Thermostabile Formulierungen wie Stablepharmas SPVX02 zielen darauf ab, die Kühlkettenabhängigkeit zu eliminieren, was potenziell Verluste reduziert und die Reichweite in abgelegene Gebiete ausdehnt, wodurch neue Nachfragemöglichkeiten erschlossen werden.
Was sind die Hauptrisiken für die Versorgungskontinuität?
Die Produktionsbasis bleibt konzentriert; jüngste Rückzüge wie der von MassBiologics haben regionale Engpässe verursacht, und ähnliche Unterbrechungen können die globale Verfügbarkeit beeinträchtigen, bis mehr Lieferanten die WHO-Präqualifizierung erlangen.
Haben Kampagnen zur Auffrischungsimpfung bei Erwachsenen eine Wirkung?
Ja. Die Akzeptanz bei Erwachsenen hinkt immer noch der Pädiatrie hinterher, aber das Bewusstsein für Auffrischungsimpfungen, Medicare-Kostengrenzen und schnelle Immunitätstests treiben eine CAGR von 6,33 % im Erwachsenensegment voran, was auf eine wachsende lebensspannenübergreifende Marktchance hinweist.
Seite zuletzt aktualisiert am:



