
Marktgröße und Marktanteil für Untersee-Stromkabel
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 9.07 Milliarden US-Dollar |
| Marktgröße (2031) | 17.97 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 14.66 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Untersee-Stromkabel von Mordor Intelligence
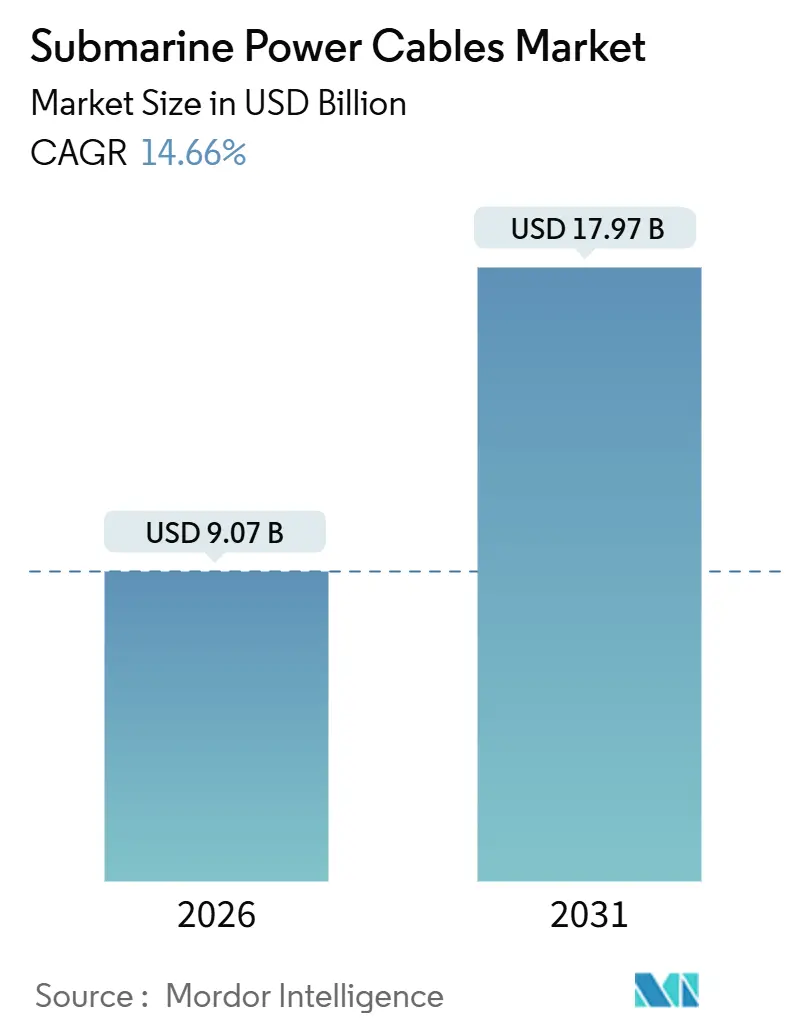
Die Marktgröße für Untersee-Stromkabel wird im Jahr 2026 auf 9,07 Milliarden USD geschätzt und soll bis 2031 einen Wert von 17,97 Milliarden USD erreichen, bei einer CAGR von 14,66 % während des Prognosezeitraums (2026–2031).
Der Anstieg spiegelt den unaufhaltsamen Ausbau von Offshore-Windkraftanlagen, die Verbreitung von 525-kV-XLPE-HVDC-Verbindungen und eine Welle staatlich geförderter Interkonnektorprojekte wider, die die erneuerbare Stromerzeugung über nationale Netze hinweg ausgleichen. Eine robuste Projektpipeline in Europa, aggressive Kapazitätsziele in den Vereinigten Staaten und eine stetige politische Unterstützung im Asien-Pazifik-Raum halten die Kapitalzusagen hoch, während Fertigungserweiterungen im Bereich der Hochspannungsextrusion den Lieferanten Spielraum zur Skalierung bieten. Turbinenleistungen über 15 Megawatt, Pilotprojekte mit schwimmenden Fundamenten und Innovationen bei dynamischen Kabeln verändern die technischen Spezifikationen und drängen Entwickler zu längeren Exportleitungen und größeren Leiterquerschnitten. Die Volatilität der Inputpreise, insbesondere bei Kupfer, und ein Mangel an Reparaturschiffen belasten weiterhin die Margen, doch Kosten-plus-Verträge und die Einführung von Aluminiumleitern mildern die Auswirkungen. Die Wettbewerbsintensität bleibt hoch, da etablierte Anbieter vertikal integrieren, Verlegungsschiffe der nächsten Generation einsetzen und darum wetteifern, Kupfer- und XLPE-Vorprodukte mit langen Vorlaufzeiten zu sichern.
Wichtigste Erkenntnisse des Berichts
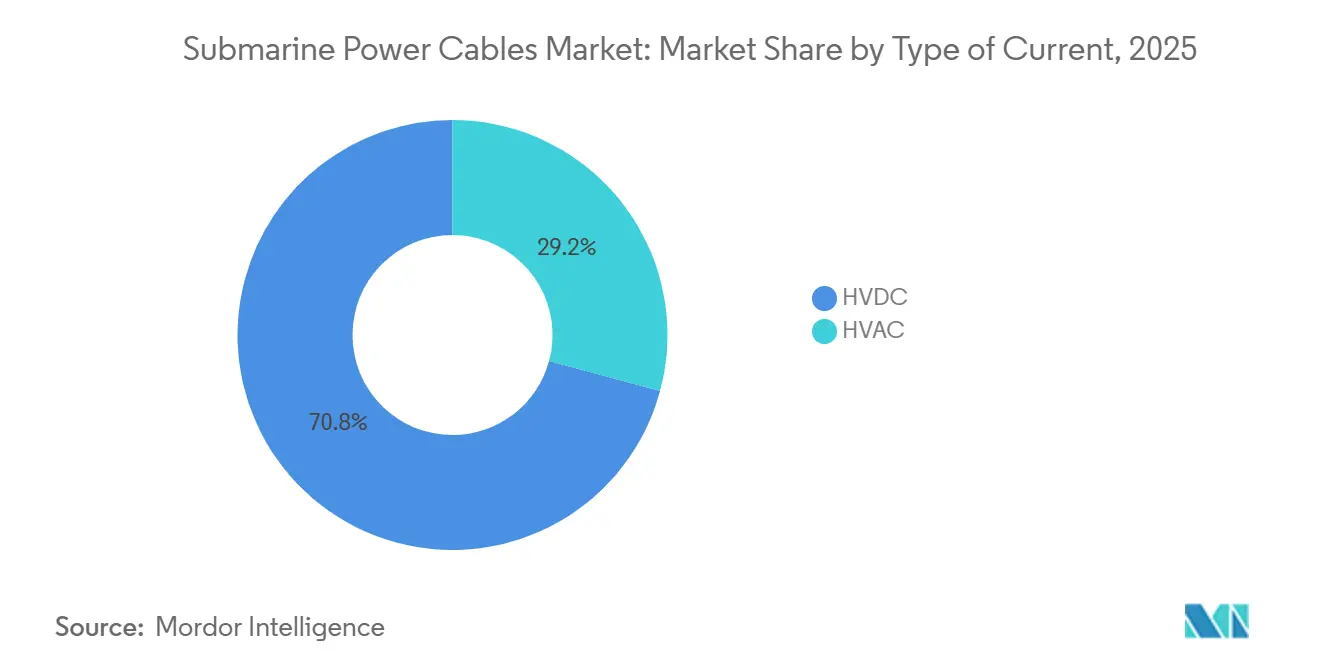
- Nach Stromtyp hielt HVDC im Jahr 2025 einen Umsatzanteil von 70,8 % und expandiert bis 2031 mit einer CAGR von 15,1 %, was seine Dominanz bei Langstrecken- und Hochkapazitätsverbindungen unterstreicht.
- Nach Spannungsklasse führte das Segment 66–220 kV im Jahr 2025 mit einem Umsatzanteil von 58,5 %, während die Klasse über 220 kV voraussichtlich die schnellste CAGR von 16,9 % bis 2031 verzeichnen wird.
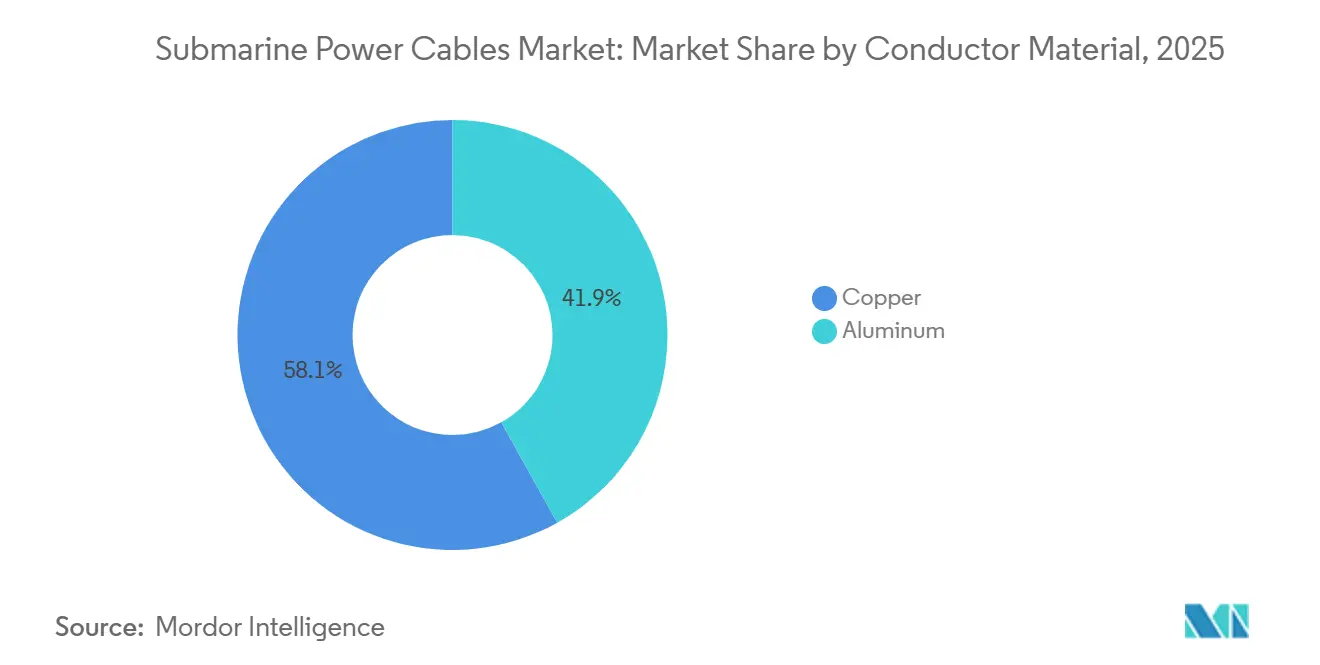
- Nach Leitermaterial dominierte Kupfer im Jahr 2025 mit 58,1 % des Umsatzes, während Aluminium aufgrund von Kosten- und Gewichtsvorteilen die höchste CAGR von 16,5 % erzielen dürfte.
- Nach Kerntyp entfielen auf Einleiter-Designs 64,7 % der Installationen im Jahr 2025; Mehrleiter-Varianten werden voraussichtlich mit einer CAGR von 16,2 % steigen, da Entwickler die Anzahl der Gräben reduzieren möchten.
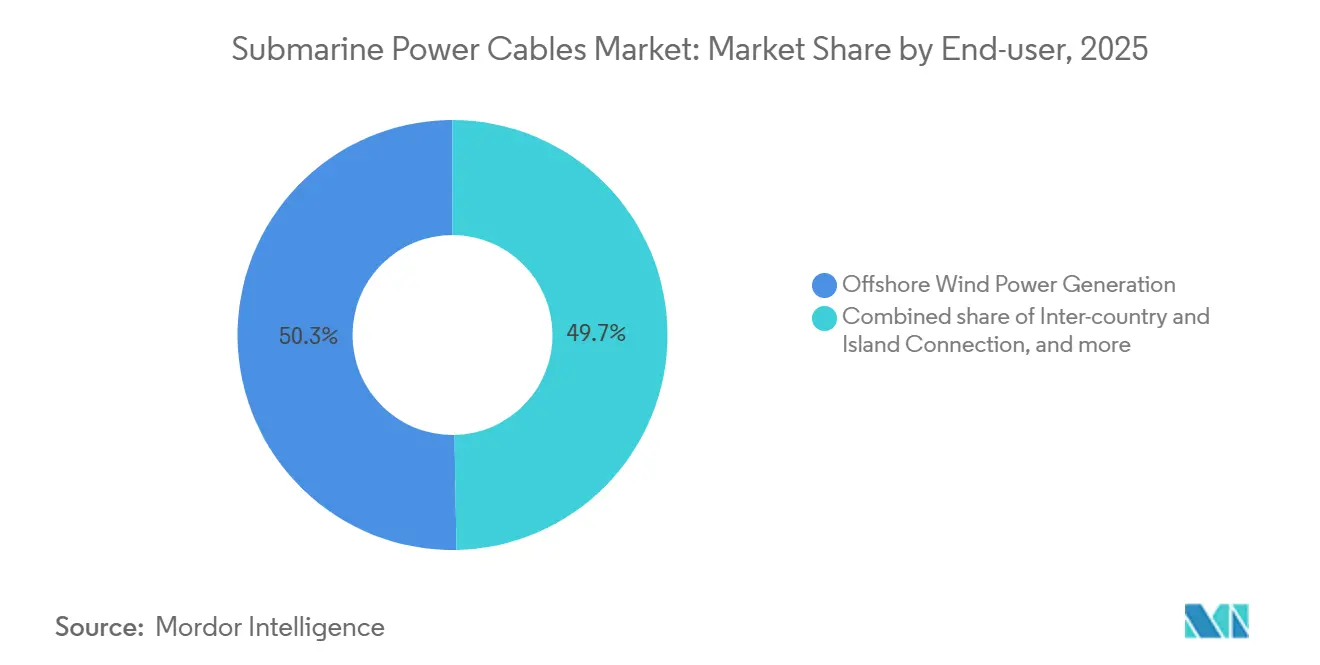
- Nach Endverbraucher entfielen auf die Offshore-Windstromerzeugung 50,3 % der Nachfrage im Jahr 2025; länder- und inselübergreifende Interkonnektoren führen das Wachstum mit einer CAGR von 15,7 % an, getrieben durch Energiesicherheitsmandate.
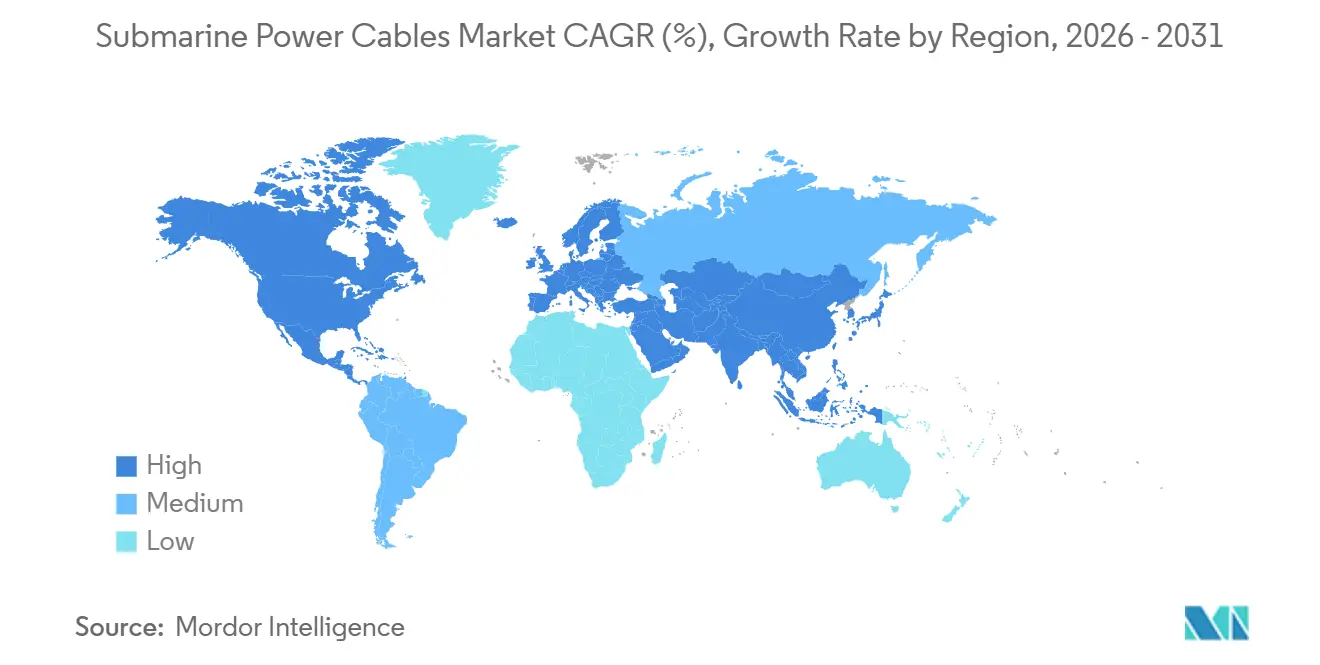
- Nach Geografie behielt Europa im Jahr 2025 einen Anteil von 55,6 % am globalen Umsatz, während Nordamerika voraussichtlich eine CAGR von 17,3 % verzeichnen wird, angetrieben durch US-amerikanische Pachtauktionen.
- Prysmian, Nexans und NKT hielten gemeinsam 60 % der globalen Kapazität im Jahr 2025, was eine erhebliche Konzentration des Marktanteils für Untersee-Stromkabel an der Spitze der Wertschöpfungskette widerspiegelt.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Offshore-Wind-Projektpipeline | 3.80% | Europa, Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Schnelle Einführung der 525-kV-XLPE-HVDC-Technologie | 2.90% | Global, früher Fokus in Europa und China | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitende „Grüne Interkonnektor”-Initiativen | 2.40% | Europa, ASEAN, Ostasien | Mittelfristig (2–4 Jahre) |
| Dekarbonisierung von Öl- und Gasplattformen durch Stromversorgung vom Festland | 1.70% | Nordsee, Naher Osten | Langfristig (≥ 4 Jahre) |
| Investitionskostensenkungen durch Kabelverlegeschiffe der nächsten Generation | 1.50% | Global | Kurzfristig (≤ 2 Jahre) |
| Meereserprobte intelligente Kabelzustandsüberwachungssysteme | 1.20% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Offshore-Wind-Projektpipeline
Die globalen Offshore-Wind-Zubaukapazitäten erreichten im Jahr 2025 10,8 GW und sind auf dem Weg, bis 2030 jährlich durchschnittlich 15 GW zu erreichen, was den Markt für Untersee-Stromkabel kontinuierlich mit neuen Ausschreibungen versorgt.[1]US-Energieministerium, „Offshore-Wind-Marktbericht”, energy.gov Jedes hinzugefügte Gigawatt entspricht mehr als 200 km Export- und Arraykabeln, was die Basisnachfrage selbst vor der Berücksichtigung von Onshore-Netzaufrüstungen festigt. Allein Chinas Provinzen Jiangsu und Guangdong haben im Jahr 2025 4,2 GW in Betrieb genommen und dabei stark auf inländische 220-kV-XLPE-Leitungen gesetzt, die sich in 40 m Tiefe bewährt haben. Die jüngsten Vergaben im Keltischen Meer des Vereinigten Königreichs versprechen eine verstärkte Nutzung dynamischer Kabel, da schwimmende Fundamente in 70 m tiefe Gewässer vordringen. Japans Ausweisung von fünf Fördergebieten im Jahr 2025 verbessert den regionalen Ausblick weiter und fordert mit Glasfaser ausgestattete dynamische Kabel, die die Dehnung in Echtzeit verfolgen.[2]Bloomberg, „Globaler Ausblick für Hochspannungskabel”, bloomberg.com Diese Trends halten den Markt für Untersee-Stromkabel auf einem Kurs, bei dem Kapazitätserweiterungen in Extrusionsanlagen Schwierigkeiten haben, mit dem Auftragseingang Schritt zu halten.
Schnelle Einführung der 525-kV-XLPE-HVDC-Technologie
Der Wechsel von 320 kV auf 525 kV reduziert die Leitungsverluste bei Strecken über 200 km um 35 %, ermöglicht 2 GW über einen einzigen Bipol und halbiert die Anzahl der Meeresbodenkorridore. Wegweisende Verträge – TenneTs 2-GW-Netzanbindung DolWin5 und NKTs Versorgung der Bornholm Energy Island – unterstreichen das Vertrauen der Käufer in extrudierte XLPE-Isolierung. IEC 62067-A2, veröffentlicht im Jahr 2024, standardisiert die Qualifizierung, verkürzt die Genehmigungsfristen und öffnet die Ausschreibungen für mehrere Regionen.[3]IEC, „IEC 62067 Änderung 2”, iec.ch Die Kostenkurven flachen ab, da mehr Lieferanten die 525-kV-Fähigkeit zertifizieren, obwohl die Lieferzeiten bei etwa 36 Monaten verharren, da weltweit nur fünf Fabriken den geforderten Durchmesser und die geforderte Reinheit produzieren können. Das Ergebnis ist ein Gleitpfad, bei dem der Markt für Untersee-Stromkabel Projekte zunehmend auf Kosten-plus-Basis verknüpft mit Kupferindizes bepreist und das Risiko auf die Abnehmer zurückverlagert.
Grenzüberschreitende „Grüne Interkonnektor”-Initiativen
Siebzehn Vorhaben von gemeinsamem Interesse, unterstützt durch 800 Millionen EUR aus der Fazilität „Connecting Europe”, belegen, dass Brüssel Kabel als kohlenstoffarme Arterien betrachtet.[4]Europäische Kommission, „Transeuropäische Netze für Energie”, ec.europa.eu Betriebliche Vorzeigeprojekte wie der 765 km lange, 400-kV-Viking-Link bestätigen sowohl die technische Machbarkeit als auch den wirtschaftlichen Nutzen, indem sie dänische Windenergie in Flauten in das britische Netz einspeisen. Über Europa hinaus zeigen ASEANs Sarawak-West-Kalimantan-Verbindung und eine wiederbelebte Machbarkeitsstudie zwischen Korea und Japan, dass andere Regionen die Vorlagen direkt aus dem europäischen Spielbuch übernehmen. Die Auftragsbücher der Lieferanten füllen sich entsprechend: Nexans gewann im Jahr 2025 1,9 Milliarden EUR für die HVDC-Leitung Kreta-Attika, und LS Cable sicherte sich im selben Jahr 150 km für malaysisch-indonesische Wasserkraftexporte. Da die Netzträgheit ein zunehmendes Problem darstellt, übernehmen HVDC-Interkonnektoren eine doppelte Rolle im Energiehandel und bei der Frequenzregelung.
Dekarbonisierung von Öl- und Gasplattformen durch Stromversorgung vom Festland
Emissionen aus Offshore-Anlagen veranlassten Norwegens Regulierungsbehörden, Elektrifizierungsbewertungen für alle neuen Felder vorzuschreiben – eine Maßnahme, die von der britischen North Sea Transition Authority gespiegelt wurde. Equinors Johan Sverdrup Phase 2 bezieht nun 100 MW über 200 km lange HVAC-Leitungen, was den jährlichen CO₂-Ausstoß um 1,2 Millionen Tonnen und die Betriebskosten um 40 Millionen USD senkt. Saudi Aramco, ADNOC und andere folgten und vergaben HVDC-Pakete im Wert von mehreren hundert Millionen Dollar, um solar erzeugte Elektronen auf Offshore-Anlagen zu bringen. Die Stromversorgung vom Festland verlagert den Markt für Untersee-Stromkabel daher in Ölprovinzen, die bisher Satelliten-Gasturbinen bevorzugten, und diversifiziert die Nachfrage über reine erneuerbare Energien hinaus.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe bei Unterwasser-Reparaturschiffen und steigende Tagessätze | -1.80% | Global, akut in der Nordsee und an der US-Ostküste | Kurzfristig (≤ 2 Jahre) |
| Kupferpreisvolatilität mit Auswirkungen auf Projektbudgets | -1.40% | Global | Kurzfristig (≤ 2 Jahre) |
| Genehmigungsverzögerungen für ultraweite HVDC-Korridore | -0.90% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Risiko durch Kampfmittel am Meeresboden in ehemaligen Kriegsgebieten | -0.70% | Nordsee, Ostsee, Ostchinesisches Meer | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei Unterwasser-Reparaturschiffen und steigende Tagessätze
Weltweit können nur 12 Schiffe 525-kV-Systeme handhaben, die Auslastung übersteigt 85 %, und die Tagessätze stiegen von 180.000 USD im Jahr 2023 auf 290.000 USD im Jahr 2025. Ørsteds Walney Extension erlebte eine sechswöchige Verzögerung, die 18 Millionen USD an entgangenen Einnahmen kostete, und verdeutlicht, wie die Knappheit an Schiffen zu höheren Versicherungsprämien führt. Ein Rückstau von 14 Projekten Anfang 2025 verlängerte die durchschnittlichen Wartezeiten in der Nordsee auf 35 Tage. Während Prysmians Plan, einen ausgemusterten Rohrlegeschiff umzurüsten, bis 2027 Kapazitäten hinzufügt, verzögern Zertifizierung und Besatzungsausbildung die Entlastung um mindestens 18 Monate. Bis zur Erweiterung der Flotte dämpft das Ausfallrisiko die ansonsten starke Wachstumsdynamik des Marktes für Untersee-Stromkabel.
Kupferpreisvolatilität mit Auswirkungen auf Projektbudgets
Kupfer schwankte im Jahr 2025 zwischen 8.200 USD und 10.400 USD pro Tonne, was Lieferanten dazu zwang, Eskalationsklauseln geltend zu machen, die bei Festpreisverträgen bis zu 12 % aufschlugen. Nexans absorbierte 120 Millionen EUR an nicht erstatteten Kosten aus Altverträgen und wechselte zu Kosten-plus-Angeboten mit monatlicher Indexierung. Entwickler spezifizieren zunehmend Aluminiumleiter und tauschen einen 15-prozentigen Größennachteil gegen 75 % Materialeinsparungen ein. Die International Copper Association prognostiziert einen Kabelbedarf von 450.000 Tonnen pro Jahr bis 2030, was den Wettbewerb mit Elektrofahrzeugbatterien verschärft. Preisschwankungen erzeugen daher Budgetunsicherheiten, die endgültige Investitionsentscheidungen verzögern können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Stromtyp:
HVDC baut seinen Vorsprung ausDie Marktgröße für Untersee-Stromkabel bei HVDC-Installationen erreichte im Jahr 2025 5,7 Milliarden USD und ist auf dem Weg zu einer CAGR von 15,1 %, was auf steigende durchschnittliche Exportlängen und asynchrone Netzanbindungen zurückzuführen ist. HVDCs Anteil von 70,8 % im Jahr 2025 resultiert aus Hin- und Rückverlusten von unter 3 % bei Verbindungen über 100 km und der Fähigkeit, Großmengen an Strom ohne Blindleistungskompensationshardware zu übertragen. HVAC bleibt innerhalb von Windparkarrays relevant, wo Leitungslängen selten 30 km überschreiten, doch die Kostenparität kippt zugunsten von HVDC, sobald die Kosten für Konverterplattformen unter 110 Millionen USD pro 500 MW fallen.
Mit Blick auf die Zukunft verleiht die Einführung von Spannungsquellenumrichtern HVDC eine Schwarzstartfähigkeit, die es Offshore-Clustern ermöglicht, Netzträgheitsmärkte zu unterstützen. Lieferanten berichten, dass 70 % der offenen Ausschreibungen nun eine 525-kV-Bewertung vorschreiben, was signalisiert, dass der Designrahmen von HVDC weiter ausgedehnt wird. Diese Dynamiken bestätigen HVDC als den bestimmenden Wachstumsmotor für den Markt für Untersee-Stromkabel.


Nach Spannungsklasse:
Ultrahochspannung nimmt Fahrt aufDas Band 66–220 kV führte die Volumina im Jahr 2025 mit 58,5 % an, doch Systeme über 220 kV wachsen am schnellsten mit einer CAGR von 16,9 %, da 2-GW-Exportblöcke 135 km oder mehr bis zur Küste zurücklegen. DolWin5 veranschaulicht die Wirtschaftlichkeit, indem es die Leitungsverluste auf 1,8 % senkt und Zwischenplattformen überflüssig macht. Bis zu 66 kV behält Nischen in Gezeitenarrays und Inselverbindungen, verfügt jedoch nicht über die erforderliche Stromtragfähigkeit für Exporte im Gigawatt-Maßstab, insbesondere da die Nennleistungen der Turbinen 15 MW überschreiten.
Fabrikerweiterungen unterstreichen den Wandel: Prysmians Arco Felice fügt bis 2027 eine zweite 525-kV-Extrusionslinie hinzu, und NKTs Vertikalturm in Karlskrona erreicht bei 525 kV eine hohlraumfreie Isolierung. Die harmonisierte Qualifizierung der IEC beschleunigt die Genehmigungen in mehreren Regionen und stellt sicher, dass Ultrahochspannung die schnellste Spur des Marktes für Untersee-Stromkabel bleibt.
Nach Leitermaterial:
Aluminium gewinnt kommerzielle AkzeptanzKupfers Anteil von 58,1 % hält sich aufgrund der Zuverlässigkeit in der Tiefsee, doch Aluminium verzeichnet eine CAGR von 16,5 % angesichts anhaltender Preisunterschiede. Nexans' AluPower erreicht 95 % der Leitfähigkeit von Kupfer bei halbem Gewicht und spart bei einer 100-km-Installation 8 Millionen USD an Schiffscharterkosten. LS Cables Shinan-Projekt verkürzte die Verlegezeit dank geringerer Zugkräfte um 20 % und demonstrierte damit die Akzeptanz im Feld. Kupferpreisanstiege veranlassen Entwickler, Aluminium als Doppelspezifikation vorzusehen und sich Vorteile zu sichern, falls sich die Märkte anspannen. Folglich weitet sich Aluminiums Rolle von einer Kostenabsicherung zu einer Mainstream-Alternative aus, insbesondere auf den kürzeren und flacheren Routen im Asien-Pazifik-Raum.
Nach Kerntyp:
Installationsstrategie bestimmt die WahlEinleiterkabel, die 64,7 % des Volumens im Jahr 2025 ausmachen, bleiben die bevorzugte HVDC-Architektur, da jeder Pol unabhängig betrieben wird, was parallele Verlegeoperationen ermöglicht, die den Zeitplan bei einer 2-GW-Verbindung um vier Monate verkürzen. Das Wachstum von Mehrleitern mit 16,2 % resultiert aus HVAC-Arrays, die drei Phasen bündeln, um die Anzahl der Meeresbodenüberfahrten zu reduzieren. Hornsea 3's 66-kV-Dreileiterschema reduzierte die Schiffsmobilisierungen um zwei Drittel und sparte 22 Millionen GBP. Einleiter behalten eine höhere Stromtragfähigkeit und überlegene Wärmeableitung, doch Mehrleiterinnovationen wie Spiralpanzerung und dynamische Ermüdungsdesigns erschließen Anwendungen für schwimmende Windkraftanlagen und unterstützen einen Nachfragemix, der beide Formate als integralen Bestandteil des Marktes für Untersee-Stromkabel erhält.
Nach Endverbraucher:
Interkonnektoren beschleunigen sich aufgrund von EnergiesicherheitszielenOffshore-Wind dominierte im Jahr 2025 weiterhin mit einem Anteil von 50,3 %, doch länder- und inselübergreifende Verbindungen führen das Wachstum mit einer CAGR von 15,7 % an. EU-Förderung für Vorhaben von gemeinsamem Interesse und Griechenlands Kreta-Attika-Verbindung zeigen die politische Unterstützung, die Kabel zu geopolitischen Vermögenswerten macht. Die Stromversorgung von Öl- und Gasplattformen vom Festland liegt bei 8 %, doch Elektrifizierungsmandate in Norwegen und im Nahen Osten erhöhen die Sichtbarkeit langfristiger Auftragsbestände. Aufkommende marine erneuerbare Energien wie Gezeitenkraft fügen Nischenvolumen hinzu und stellen sicher, dass die Diversifizierung der Endverbraucher ein Merkmal des Marktes für Untersee-Stromkabel bleibt.
Geografische Analyse
Europäischer Markt für Unterwasser-Stromkabel
Europas Anteil von 55,6 % im Jahr 2025 spiegelt die Nordsee-Pipeline und das EU-Mandat wider, die grenzüberschreitende Übertragungskapazität bis 2030 zu verdoppeln. Dogger Bank und Bornholm Energy Island sind typische Beispiele für massive Clusterentwicklungen, die mehrere Windparks in gemeinsame HVDC-Hubs bündeln, Skaleneffekte erzielen und die Marktführerschaft der Region im Bereich Unterwasser-Stromkabel stärken. Deutschlands TenneT beschleunigte Auftragsvergaben im Wert von 2,8 Milliarden EUR bis 2025 und veranlasste Lieferanten zur Erweiterung von Extrusionslinien trotz 36-monatiger Lieferwarteschlangen.
Nordamerikanischer Markt für Unterwasser-Stromkabel
Nordamerika ist auf dem Weg zu einem CAGR von 17,3 % bis 2031, da bundesstaatliche Pachtauktionen 30 GW an geplanten Ausbauten freisetzen. Vineyard Wind bewies die Finanzierbarkeit, und die 340-km-HVDC-Spezifikation von Empire Wind bestätigt den Trend zu Langstreckenverbindungen. Kanadas Ziel von 5 GW im Atlantik schafft zusätzliche Nachfrage, wobei Ambitionen beim Export von grünem Wasserstoff mit dem Kabelbedarf verknüpft sind. Anforderungen zur Lokalisierung der Lieferkette veranlassen europäische OEMs, US-amerikanische Produktionsstätten aufzubauen, was einen beidseitigen Fertigungsstandort schafft.
APAC-Markt für Unterwasser-Stromkabel
Asien-Pazifik erzielte 2025 einen Umsatzanteil von 28 %, wobei Chinas Zubau von 4,2 GW und Japans Schwimmwindkraftzonen dynamische, mit Glasfaser ausgestattete Leitungen erfordern. Taiwans Formosa 3 wird 525-kV-HVDC über 180 km in taifungefährdeten Gewässern verlegen und damit die Designrobustheit für extreme Wetterbedingungen unter Beweis stellen. Südkoreas Präferenz für Aluminiumleiter unterstreicht den regionalen Kostenfokus, während ein geplanter Korea-Japan-HVDC-Link den ersten Multi-Gigawatt-Interkonnektors der Region einleiten könnte.

Regulatorisches Umfeld
Die Regulierung von Unterseekabeln wird zunehmend durch den Ausbau der Offshore-Windkraft und die Sicherheit von Interkonnektoren geprägt, was technische Normen, Genehmigungen für den Meeresboden und grenzüberschreitende Genehmigungsverfahren umfasst. In den Vereinigten Staaten fallen die Trassenführung und Installation von Export- und Verbindungskabeln zwischen Anlagen auf dem Outer Continental Shelf üblicherweise unter den BOEM-Rahmen (30 CFR 585) im Rahmen der Prüfung des Construction and Operations Plan, zusammen mit einer Konsultation mehrerer Behörden und Anforderungen wie Kabelkreuzungsvereinbarungen und Umweltauflagen. Auch die Branchenrichtlinien für Konstruktions- und Installationspraktiken bei Offshore-Windprojekten werden strenger, darunter ANSI/ACP OCRP-5-2024, das Entwickler und Auftragnehmer als Referenzpunkt nutzen, um technische Auslegung, Prüfverfahren und Installationsansätze aufeinander abzustimmen.
Auch die sicherheitsorientierte Aufsicht wird ausgeweitet und beeinflusst die Projektdokumentation sowie die Erwartungen hinsichtlich der Offenlegung von Eigentumsverhältnissen bei kritischer Unterseeinfrastruktur. Im Juni 2026 verabschiedete die FCC ein überarbeitetes Lizenzierungssystem für Unterseekabel, das die Aufsicht auf Lücken bei Eigentum und Betrieb von Submarine Line Terminal Equipment (SLTE) ausdehnte, was auf eine strengere Prüfung von Unterseekabelsystemen hindeutet, die die US-Jurisdiktion berühren. In Europa haben sich die Diskussionen von einer fragmentierten nationalen Behandlung hin zu einem koordinierteren Schutz der Unterseeinfrastruktur verschoben, nachdem die Europäische Kommission 2024 eine Empfehlung und 2025 den EU-Aktionsplan vorgelegt hat, was weitere Anforderungen an Risikomanagement und Berichterstattung für grenzüberschreitende Verbindungen mit sich bringt.
Wettbewerbslandschaft
Der Wettbewerb im Markt für Untersee-Stromkabel konzentriert sich auf fünf qualifizierte 525-kV-XLPE-Lieferanten. Prysmians vollständige Kontrolle über das Schiff Leonardo da Vinci sichert eine End-to-End-Ausführung und verbindet Fertigungs- mit Logistikkapazitäten. Nexans kontert mit einer Erweiterung des Halden-Werks und patentierter verteilter akustischer Sensorik, was servicebasierte Einnahmen zusätzlich zum Kabelverkauf schafft. NKT nutzt Victorias DP-3-Fähigkeit für Tiefwasserinstallationen auf dem US-amerikanischen Outer Continental Shelf und bündelt EPC-Leistungsumfang, um Hornsea 4 zu gewinnen. Asiatische Herausforderer – Sumitomo Electric, LS Cable und Hengtong – setzen Preisnachlässe und lokale Schiffsneubauten ein, um in regionale Ausschreibungen einzudringen, insbesondere in China und Taiwan.
Die technologische Differenzierung liegt nun in der Integration digitaler Überwachung und Legierungsinnovationen statt in reinen Spannungsbewertungen – ein Zeichen für ausgereifte HVDC-Spezifikationen. Kleinere Anbieter wie JDR und TFKable nutzen Gezeitenarrays und Inselprojekte, bei denen Agilität Skalierung übertrifft, und schaffen verteidigungsfähige Nischen. Der Lieferkettenstress hält bei XLPE-Harz, Panzerungsdraht und Kupferstab an, wobei führende Unternehmen langfristige Abnahmeverträge abschließen, um Volatilität abzupuffern und Marktanteile zu schützen.
Marktführer der Branche für Untersee-Stromkabel
Prysmian Group
NKT A/S
Nexans SA
Sumitomo Electric Industries Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Unterwasser-Stromkabel
- Prysmian Group
- Nexans SA
- NKT A/S
- Sumitomo Electric Industries Ltd.
- LS Cable & System Ltd.
- ABB Ltd.
- Hitachi Energy
- Furukawa Electric Co. Ltd.
- Hengtong Group
- ZTT International Ltd.
- TFKable Group
- KEI Industries Ltd.
- General Cable Corporation
- JDR Cable Systems
- Alcatel Submarine Networks
- Orient Cable (Ningbo Orient Wires & Cables)
- TE SubCom
- Brugg Kabel AG
- Southwire Company LLC
- Fujikura Ltd.
Lesen Sie die Analyse der Unterwasser-Stromkabel-Unternehmen

Marktchancen und Zukunftsaussichten
Hochkapazitäre Interkonnektoren und Netzverstärkungen schaffen Chancen für Anbieter, die 525-kV-HGÜ-Systeme mit kürzeren Vorlaufzeiten und integriertem Installationsumfang liefern können. Britische Übertragungsprogramme veranschaulichen den Umfang: SSEN Transmission und National Grid trieben 2026 die Eastern-Green-Link-Projekte voran, und NKT gab einen Auftrag für das 525-kV-HGÜ-Kabelsystem für Eastern Green Link 3 bekannt, was die Nachfrage nach Höchstspannungs-Export- und Interkonnektorkorridoren verstärkt. Die aktive Umsetzung wichtiger grenzüberschreitender Verbindungen, darunter NeuConnect (Prysmian schloss die Unterseekabelverlegung in britischen Gewässern im März 2026 ab) und der Celtic Interconnector (erste Kabeleinführung auf französischer Seite im April 2026 gemeldet), deutet ebenfalls auf eine Käuferpräferenz für Anbieter hin, die Fertigungskapazitäten, Schifffahrtslogistik und Inbetriebnahmeunterstützung managen können.
Interkontinentale und multi-jurisdiktionale Verbindungen erweitern die Nachfrage über die traditionellen Nordsee- und Ostseerouten hinaus und lenken die Aufmerksamkeit auf genehmigungsintensive, sicherheitssensible Korridore, bei denen die Finanzierbarkeit von einer nachgewiesenen EPC-Lieferfähigkeit abhängt. Dass Prysmian im Juni 2026 den Zuschlag zur Fortsetzung des ELMED-Interkonnektors zwischen Italien und Tunesien erhielt, verdeutlicht, wie sich Unterseekabel in neue strategische Energiehandelskorridore ausdehnen und warum robuste HGÜ-Exportauslegungen gefragt sind. Pilotprojekte für schwimmende Offshore-Windkraft erhöhen zudem die Anforderungen an dynamische Kabelfähigkeiten (Ermüdungsverhalten, Biegesteifen und Überwachungsintegration) und begünstigen Anbieter, die Hochspannungsextrusion mit validierten dynamischen Kabelkonstruktionen und Vor-Ort-Zustandsüberwachungsdiensten kombinieren können.
Recent Industry Developments in Markt für Unterwasser-Stromkabel
- Juli 2026: Sumitomo Electric und das Van-Oord-Konsortium unterzeichneten eine Rahmenvereinbarung mit SSEN Transmission über HGÜ-Kabelprojekte, einschließlich der Verbindung Shetland 2. Die Vereinbarung stärkt die langfristige Planungssicherheit für einen wichtigen europäischen Übertragungsausbau und unterstützt die Kapazitätsplanung in Fertigung und Installation.
- Januar 2026: NKT unterzeichnete Verträge mit SSEN Transmission für die Unterseekabelprojekte Western Isles und Spittal to Peterhead. Die Aufträge erweitern das HGÜ-Verstärkungsprogramm von SSEN Transmission und positionieren NKT im Bereich des Einsatzes von Hochspannungsunterseekabeln im Vereinigten Königreich.
- Dezember 2025: Sumitomo Electric sicherte sich einen Auftrag von National Grid Electricity Transmission für das Sea-Link-HGÜ-Projekt, eine rund 140 km lange Verbindung zwischen Kent und Suffolk im Vereinigten Königreich. Der Zuschlag erweitert den Auftragsbestand des Anbieters im Zusammenhang mit der Netzverstärkung im Vereinigten Königreich und unterstreicht die Rolle langstreckiger HGÜ-Verbindungen bei der Entlastung von Übertragungsengpässen an Land.


Markt für Unterwasser-Stromkabel Berichtsumfang und Forschungsmethodik
Marktdefinition und Erfassungsbereich
Dieser Markt umfasst Umsätze aus Unterseekabeln, die Strom unter Wasser übertragen, einschließlich des Kabels und der damit verbundenen Projektlieferleistungen von der Planung über die Installation bis zur Wartung.
Ausgeschlossener Umfang: Glasfaserkommunikationskabel und rein onshore verlegte Stromkabel werden bei dieser Marktgrößenermittlung nicht berücksichtigt.
Übersicht der Segmentierung
- Nach Stromtyp
- HVDC
- HVAC
- Nach Spannungsklasse
- Bis zu 66 kV
- 66 bis 220 kV
- Über 220 kV
- Nach Leitermaterial
- Kupfer
- Aluminium
- Nach Kerntyp
- Einleiter
- Mehrleiter
- Nach Endverbraucher
- Offshore-Windstromerzeugung
- Länder- und Inselverbindungen
- Offshore-Öl- und Gasplattformen
- Sonstige (marine erneuerbare Energien einschließlich Wellen- und Gezeitenkraft)
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Schweden
- Norwegen
- Dänemark
- Niederlande
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Australien und Neuseeland
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenermittlung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit dem Abgleich grundlegender Nachfragesignale mit der Projektaktivität, sodass dies nicht als eine reine Kapazitätsbetrachtung behandelt wurde. Öffentliche Quellen wie die International Energy Agency, die International Renewable Energy Agency sowie staatliche Energie- und Netzbehörden wurden genutzt, um Offshore-Windausbaupläne, Prioritäten bei Interkonnektoren und Genehmigungszeitpläne zu verstehen.
Ebenso wurden Quellen wie nationale Statistikämter sowie Zoll- und Handelsportale für isolierte Drähte und Kabel herangezogen, ergänzt durch Normen und technische Publikationen (einschließlich IEC-Richtlinien), um Spannungsklassen und Definitionen konsistent zu halten. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Fachpresse wurden anschließend genutzt, um ein klares Bild aktiver Projekte, Liefertermine und Auftragsbestandskommentare zu erstellen. Wo erforderlich, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen, eine Patentdatenbank sowie eine Datenbank auf Sendungsebene für Import und Export genutzt, um Beteiligung und technologische Ausrichtung gegenzuprüfen. Diese Beispiele sind lediglich illustrativ, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls zur Erhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Primärgespräche wurden mit einer Mischung aus Kabellieferanten, Installations- und Dienstleistungsunternehmen, Versorgern und Netzbetreibern sowie Offshore-Projektentwicklern geführt, um zu überprüfen, was tatsächlich vergeben wurde im Vergleich zu dem, was nur angekündigt wurde. Die Ergebnisse wurden auch genutzt, um typische Projektlaufzeiten, den Spannungsmix, Vorlaufzeiten und die Preisentwicklung in Abhängigkeit von Kupfer- und Isolationskosten in APAC, EMEA und Amerika zu bestätigen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 34 % | CXOs: 19 % | APAC: 38 % |
| Mid-Tier: 47 % | Funktions-/Bereichsleiter: 31 % | EMEA: 37 % |
| Kleinere Anbieter: 19 % | Manager: 50 % | Amerika: 25 % |
Marktgrößenermittlung & Prognose
Die Größenermittlung erfolgte mittels eines Top-down-Ansatzes, bei dem angekündigte und vergebene Unterwasserübertragungs- und Exportkabelprojekte anhand realistischer Zeitpläne, Umfänge und Preisgestaltung in einen jährlichen Umsatzpool umgerechnet werden. Für jeden Projektcluster wird der Umsatz durch Variablen wie Trassenlänge (km), Spannungsband (bis 66 kV, 66 bis 220 kV und über 220 kV), Stromart (HGÜ gegenüber HDÜ), Leiterwahl (Kupfer gegenüber Aluminium) und durch witter- und schiffsverfügbarkeitsbedingte Installationsfenster bestimmt.
Diese Gesamtwerte wurden anschließend mittels selektiver Bottom-up-Näherungen überprüft, bei denen stichprobenartig erhobene Vertragswerte und Preisspannen pro km mit einem geschätzten Volumen an geliefertem Kabel und Installationsaktivität kombiniert und bei Abweichungen entsprechend angepasst wurden. Bei unvollständigen Projektdetails wurden Lücken durch Analogieprojekte in derselben Region und Spannungsklasse geschlossen, gefolgt von einer Primärvalidierung, damit die angenommene Länge und der Lieferzeitplan realistisch blieben.
Für die Prognose wurde eine Szenarioanalyse verwendet, da die Ergebnisse stärker von Auftragsverzögerungen, Genehmigungsverfahren und der Netzanschlussbereitschaft abhängen als von einem gleichmäßigen historischen Wachstum. Die Szenarien wurden an Frühindikatoren wie den Zubau von Offshore-Windkapazitäten, Ausschreibungspipelines für Interkonnektoren und größere Netzinvestitionspläne gekoppelt und anschließend mit Experteneinschätzungen zu Vorlaufzeiten und Preisentwicklung geschärft.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse wurden mit unabhängigen Signalen wie Inbetriebnahmeplänen für Offshore-Windprojekte, öffentlichen Ausschreibungsvergaben und Handelsmustern für isolierte Stromleiter abgeglichen und anschließend nach Region und Spannungsklasse auf Ausreißer überprüft. Zeigte eine Region einen plötzlichen Anstieg oder Rückgang, wurden die Annahmen überprüft und bei Bedarf Befragte erneut kontaktiert, um zu bestätigen, ob die Veränderung zeitlich, umfangbezogen oder preisbedingt war.
Vor der endgültigen Freigabe durchläuft die vollständige Datei mehrstufige interne Prüfungen, damit Berechnungslogik, Einheitenumrechnungen und Währungszeitpunkte konsistent sind. Der Bericht wird jährlich aktualisiert, und zwischenzeitliche Aktualisierungen werden bei wesentlichen Ereignissen ausgelöst, etwa bei großen Interkonnektor-Vergaben, wesentlichen Änderungen im Genehmigungsverfahren oder starken Bewegungen bei wichtigen Eingangskosten. Unmittelbar vor der Auslieferung wird ein letzter Durchgang abgeschlossen, damit die Kunden die aktuellste verfügbare Sichtweise erhalten.
Marktgröße für Unterseekabel von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Unterseekabel stimmen häufig nicht überein, da der Markt aus unterschiedlichen Blickwinkeln erfasst werden kann und jeder Blickwinkel die Gesamtsumme in eine andere Richtung zieht. Abweichungen ergeben sich meist daraus, welche Aktivitäten einbezogen werden, welches Jahr als Ausgangspunkt behandelt wird und wie die Projektzeitplanung in Jahresumsätze umgerechnet wird.
Die Hauptdifferenz ergibt sich daraus, ob Schätzungen nur Stromübertragungs-Unterseekabel und damit verbundene Lieferleistungen einbeziehen oder ob sie auch angrenzende Kabelkategorien und ein breiteres Spektrum an Offshore-Elektrotechnikausrüstung einbeziehen. Mordor Intelligence betrachtet den Markt als Umsatz im Zusammenhang mit der Lieferung von Unterseestromkabeln und den zugehörigen Projektdienstleistungen und knüpft die Jahresgröße an vergebene und aktive Projekttermine an, anstatt anzunehmen, dass die gesamte geplante Kapazität planmäßig in Umsatz umgewandelt wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,07 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 11,28 Mrd. USD (2024) | Die veröffentlichte Seite zeigt überlappende Marktgrößenangaben und ein abweichendes Basisjahr, was auf breitere Umfangsentscheidungen oder gemischte Einbeziehungen über verschiedene Spannungs- und Anwendungsbereiche hinweg hindeuten kann. Aufgrund der begrenzten Klarheit darüber, was ausgeschlossen ist, können angrenzende Unterseeelektrogeräte implizit mitgezählt werden, was die Gesamtsumme im Vergleich zu einer reinen Kabel- und Lieferbetrachtung erhöht. |
| Branchenforschungsstelle B | 17,80 Mrd. USD (2025) | Diese Schätzung betont Fertigungs- und Verkaufsumsätze und kann höher ausfallen, wenn Preisannahmen pro km einheitlich über alle Regionen angewendet werden oder wenn Projektauftragsbestände schneller in Umsatz umgerechnet werden, als es die tatsächlichen Installationsfenster zulassen. Unterschiede in der jährlichen zeitlichen Einordnung von HGÜ-Interkonnektoren und Offshore-Wind-Exportverbindungen verändern die ausgewiesene Größe ebenfalls erheblich. |
Über die drei Zahlen hinweg erklärt sich die Spanne hauptsächlich durch Entscheidungen zu Umfang und Zeitplanung, nicht durch eine Uneinigkeit darüber, ob Nachfrage besteht. Wenn das Modell an Projektvergabestatus, Installationsrhythmus und Spannungsmix verankert wird, lässt sich der resultierende Marktwert leichter auf klare Eingaben und wiederholbare Schritte zurückführen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Untersee-Stromkabel?
Der Markt wurde im Jahr 2026 auf 9,07 Milliarden USD geschätzt und ist auf dem Weg zu 17,97 Milliarden USD bis 2031, was einer CAGR von 14,66 % entspricht.
Welche Technologie treibt das Wachstum bei Unterseekabeln an?
HVDC-Systeme dominieren und erfassen 70,8 % des Umsatzes im Jahr 2025 und wachsen mit einer CAGR von 15,1 % dank ihrer Effizienz über lange Distanzen.
Warum sind 525-kV-XLPE-Kabel wichtig?
Sie reduzieren die Übertragungsverluste um 35 %, übertragen 2 GW pro Bipol und verringern die Anzahl der Meeresbodenkorridore, was die Investitionskosten des Projekts senkt.
Wie wirkt sich die Kupferpreisvolatilität auf Projekte aus?
Schwankende Kupferpreise erhöhten einige Verträge im Jahr 2025 um bis zu 12 % und beschleunigten den Wechsel zu Aluminiumleitern als Alternative.
Welche Region wächst am schnellsten bei neuen Unterseekabeln?
Nordamerika wird voraussichtlich bis 2031 eine CAGR von 17,3 % verzeichnen, angetrieben durch aggressive US-amerikanische Offshore-Wind-Pachtauktionen.
Welche Unternehmen kontrollieren den größten Teil der Kapazität?
Prysmian, Nexans und NKT halten zusammen etwa 60 % der Fertigungskapazität, was eine moderate Konzentration an der Spitze widerspiegelt.
Seite zuletzt aktualisiert am:



