
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 81.28 Millionen US-Dollar |
| Marktgröße (2026) | 84.39 Millionen US-Dollar |
| Marktgröße (2031) | 108.73 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.20 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Spanien Antiklumpmittel-Marktanalyse von Mordor Intelligence
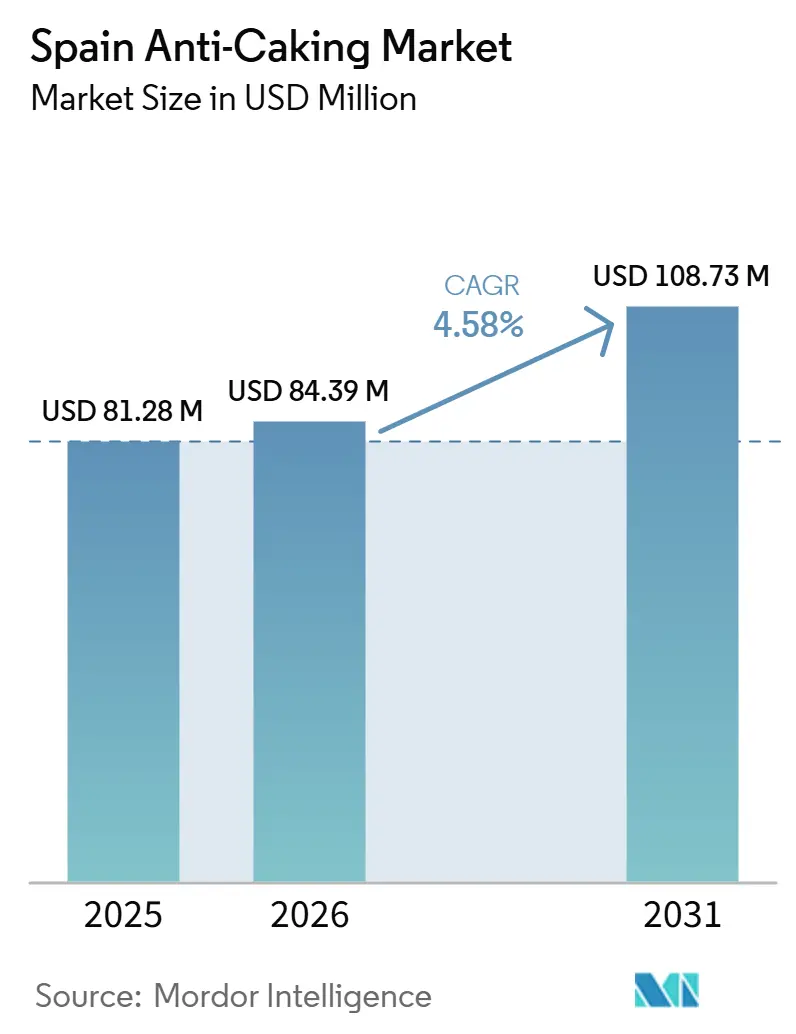
Die Größe des spanischen Marktes für Antibackmittel wird im Jahr 2026 auf 84,39 Millionen USD geschätzt und soll bis 2031 108,73 Millionen USD erreichen, mit einer CAGR von 5,20 % im Zeitraum 2026–2031. Der spanische Markt für Antibackmittel wird durch eine große inländische Lebensmittelproduktionsbasis gestützt, die im Jahr 2024 der größte Industriezweig Spaniens blieb. Lebensmittelhersteller benötigen einen stabilen Pulverfluss bei Würzmitteln, Backmischungen, Milchzutaten und Getränkeformulierungen. Die klimatischen Bedingungen unterstreichen zudem die Bedeutung des Feuchtigkeitsmanagements bei Lagerung und Transport, insbesondere entlang küstennaher Lieferwege. Lieferanten reagieren mit mineralischen Materialien, Formulierungsunterstützung und regulatorischer Dokumentation, die das Wechselrisiko für Käufer reduzieren. Wettbewerbspositionen hängen von einer zuverlässigen lokalen Versorgung, der Einhaltung lebensmittelrechtlicher Vorschriften und der Fähigkeit ab, sowohl etablierte Lebensmittelanwendungen als auch neuere Anwendungen in der Körperpflege zu bedienen.
Wichtigste Erkenntnisse des Berichts
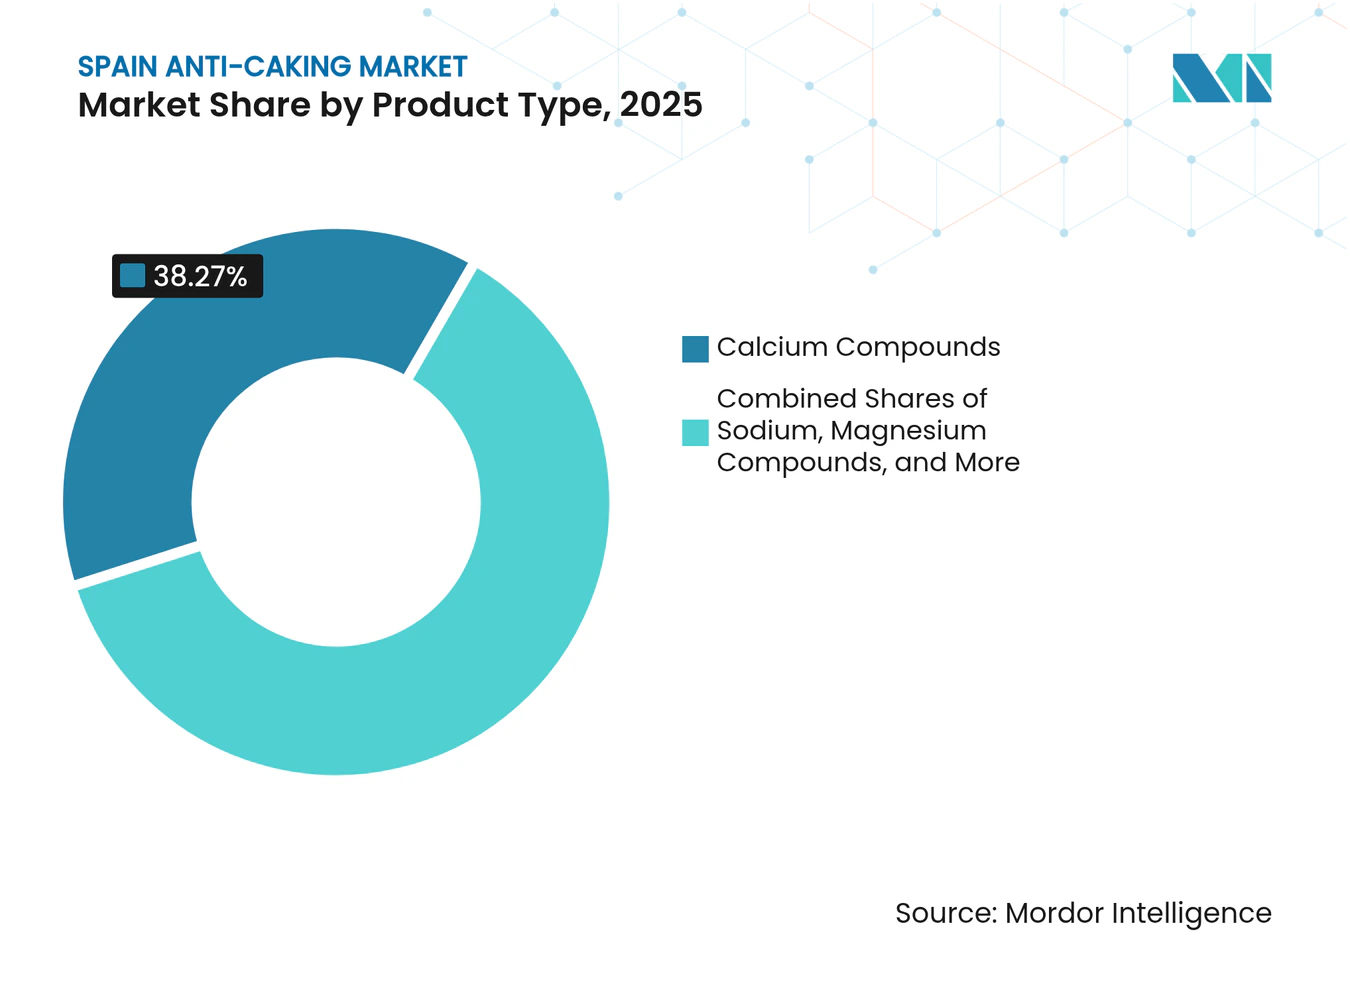
- Nach Typ hielten Calciumverbindungen im Jahr 2025 einen Anteil von 38,27 % am spanischen Markt für Antibackmittel, während Natriumverbindungen bis 2031 mit einer CAGR von 6,68 % wachsen sollen.
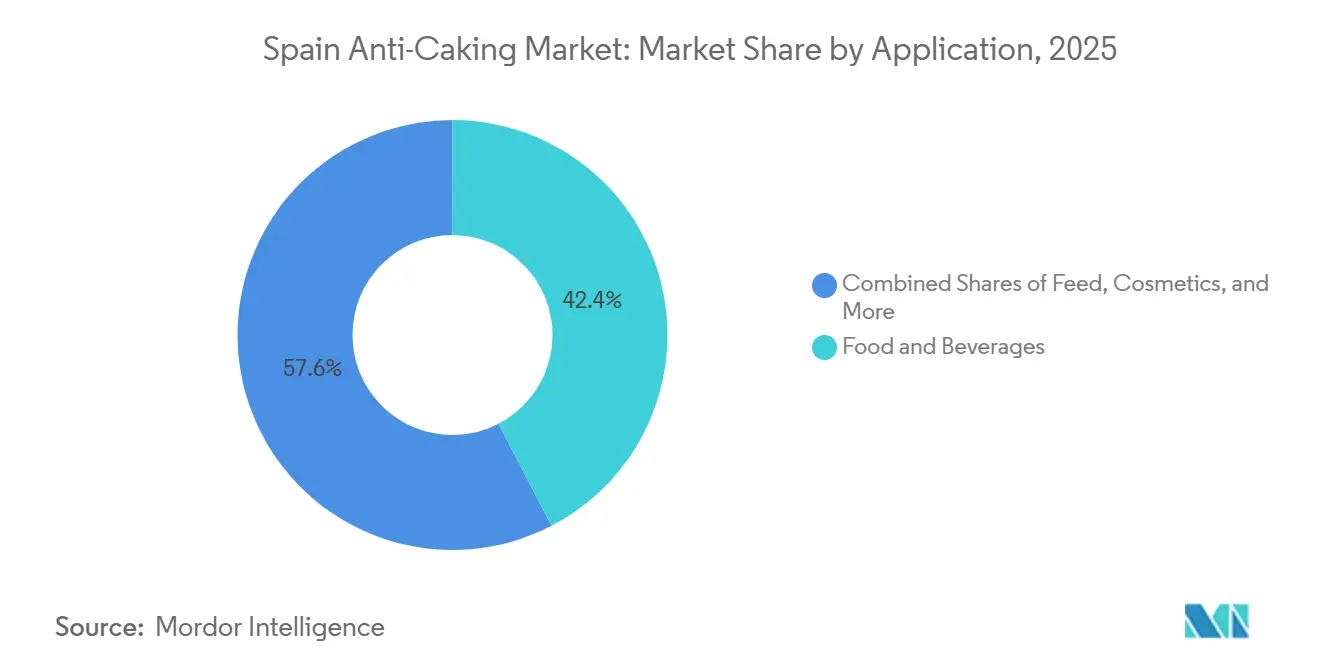
- Nach Anwendung hielt der Bereich Lebensmittel und Getränke im Jahr 2025 einen Anteil von 42,38 % am spanischen Markt für Antibackmittel, während der Bereich Kosmetik und Körperpflege bis 2031 mit einer CAGR von 7,02 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Spanien Antiklumpmittel-Markt Trends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der verarbeiteten Lebensmittelindustrie | +1.1% | National, mit Konzentration in den Lebensmittelverarbeitungszentren Katalonien, Andalusien und Kastilien-León | Mittelfristig (2–4 Jahre) |
| Starke Bäckerei- und Süßwarenproduktion | +0.8% | National, mit frühen Gewinnen in den Produktionsclustern Aguilar de Campoo, Barcelona und Valencia | Kurzfristig (≤ 2 Jahre) |
| Feuchtigkeitsresistente Formulierungen für mediterrane Lieferketten | +0.4% | Mittelmeerküste, Ausstrahlungseffekte auf Andalusien und Murcia | Kurz- bis mittelfristig (≤ 3 Jahre) |
| Steigende Nachfrage nach Clean-Label-Formulierungen | +0.6% | National, mit Konzentration auf Premiummarkt in den Einzelhandelskorridoren Madrid und Barcelona | Mittelfristig (2–4 Jahre) |
| Zunehmende Automatisierung in Lebensmittelverarbeitungsanlagen mit Bedarf an frei fließenden Zutaten | +0.5% | National, mit frühen Gewinnen in hochautomatisierten Anlagen in Katalonien und dem Baskenland | Langfristig (≥ 4 Jahre) |
| Steigende Anwendungen von Antiklumpmitteln in Kosmetik und Körperpflege | +0.7% | National, mit Kosmetikexportzentren in Barcelona und auf den Balearen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der verarbeiteten Lebensmittel-, Bäckerei- und Süßwarenproduktion
Spaniens Lebensmittel- und Getränkeherstellungssektor verzeichnete im Jahr 2025 ein reales Produktionswachstum von 1,7 %. Der Sektor erzielte einen realen Produktionswert von 137.188 Millionen EUR und profitierte von inländischem Konsum und Exportnachfrage. Er beschäftigte 559.700 Personen und repräsentierte 23,8 % der nationalen Fertigungsaktivität. Dieses Ausmaß schafft eine wiederkehrende Nachfrage nach Fließhilfsmitteln, die in pulverförmigen Würzmitteln, Milchzutaten, Getränkemischungen und Backmischungen eingesetzt werden. Das Landwirtschaftsministerium der Vereinigten Staaten erwartet, dass die spanische Nachfrage nach Lebensmittelzutaten im Jahr 2026 weiter steigen wird[1]. Der Spanien Antiklumpmittel-Markt profitiert daher, wenn größere Verarbeiter Zutatenspezifikationen standardisieren und eine konsistentere Qualitätsdokumentation verlangen. Der spanische Süßwarenumsatz erreichte im Jahr 2025 8.110 Millionen EUR, ein Anstieg von 4,5 %, während die Exporte 2.658 Millionen EUR erreichten. Der Umsatz mit industriellen Backwaren und Gebäck erreichte im selben Jahr 6.150 Millionen EUR. Diese Sektoren verwenden calciumbasierte Produkte in Backpulver, Puderzucker, Kuchenmischungen und Würzsystemen. Längere Exportrouten verlängern die Lager- und Transitzeiten für Pulverzutaten. Diese Anforderung begünstigt Mittel, die den Fluss während der Handhabung und des Transports aufrechterhalten. Der Spanien Antiklumpmittel-Markt profitiert von diesem Bedarf, da Bäckereiproduzenten leistungsschwächere Verbindungen nicht ohne weiteres ersetzen können, ohne die Verarbeitungskonsistenz zu beeinträchtigen.
Feuchtigkeitsresistente Formulierungen und Verarbeitungsautomatisierung
Mediterrane Luftfeuchtigkeit und Temperaturschwankungen im Landesinneren können das Verhalten von Pulverzutaten bei der Lagerung und dem Vertrieb beeinflussen. Lebensmittelhersteller benötigen daher Materialien, die Verklumpungen vor dem Dosieren, Mischen und Verpacken begrenzen. Calcium- und Magnesiumverbindungen sind dort wichtig, wo sowohl Feuchtigkeitsbeständigkeit als auch Nachweise mineralischen Ursprungs erforderlich sind. Die Mittelmeerküste, Murcia und Andalusien verbinden landwirtschaftliche Produktion mit Logistikaktivitäten, was die Exposition gegenüber Lagerbedingungen erhöht. Automatisierte Linien erfordern zudem Pulver mit besser vorhersehbarem Fluss als manuelle Chargenoperationen. Der Spanien Antiklumpmittel-Markt hat die Möglichkeit, diese Bedürfnisse durch Anwendungstests, Lagerungshinweise und auf lokale Betriebsbedingungen abgestimmte Materialien zu bedienen. Spanische Lebensmittelhersteller verstärken den Einsatz von Automatisierung und digitalen Systemen in Produktionsbetrieben. Automatisierte Dosiergeräte sind auf konsistente Schüttdichte, Partikelbewegung und Feuchtigkeitskontrolle angewiesen. Kleine Schwankungen im Pulververhalten können die Produktion unterbrechen oder die Chargengenauigkeit verringern. Dies macht die Fließeigenschaften zu einer funktionalen Anforderung und nicht zu einem optionalen Zusatznutzen. Lieferanten mit technischem Support können mit Verarbeitern bei Geräteaufrüstungen und Produktreformulierungen zusammenarbeiten. Der Spanien Antiklumpmittel-Markt kann daher von der Modernisierung von Lebensmittelwerken profitieren, selbst wenn die zugrunde liegenden Lebensmittelmengen nur allmählich wachsen.
Steigende Nachfrage nach Clean-Label-Formulierungen
Kürzere Zutatenlisten verändern die Art und Weise, wie Lebensmittelhersteller funktionelle Zusatzstoffe auswählen. Käufer suchen zunehmend nach Materialien mineralischen oder natürlichen Ursprungs, die zur Positionierung von Clean-Label-Produkten passen. Diese Präferenz unterstützt den Einsatz von Calciumcarbonat, Calciumsilikat und natürlichen Tonmineralien in geeigneten Formulierungen. Sie erhöht auch die Prüfung von Produktspezifikationen, Rückverfolgbarkeit und zulässigen Verwendungsbedingungen. Spaniens Netzwerk für Biozutaten hat in seiner Agenda 2025–2027 die Umwandlung agrar-industrieller Nebenprodukte in höherwertige funktionelle Zutaten priorisiert. Der Spanien Antiklumpmittel-Markt ist betroffen, weil Lieferanten Formulierungsteams sowohl Leistungs- als auch Zutatenherkünfte erläutern müssen. Die Clean-Label-Nachfrage beseitigt nicht den technischen Bedarf an Flusskontrolle bei Trockenprodukten. Stattdessen verlagert sie den Einkauf hin zu Verbindungen, die sowohl funktionale als auch Kennzeichnungsanforderungen erfüllen. Natürliche Minerallieferanten können profitieren, wenn sie klare regulatorische Unterlagen und Anwendungsnachweise bereitstellen. Synthetische Silika- und Aluminosilikatprodukte können in einigen neuen Produktbriefings einer stärkeren Prüfung unterliegen. Tolsas spanische Mineralgewinnungsbasis verschafft ihr eine relevante Position in diesem Übergang. Der Spanien Antiklumpmittel-Markt wird voraussichtlich Lieferanten belohnen, die Reformulierungen unterstützen können, ohne Haltbarkeit, Mischeigenschaften oder verbraucherorientierte Aussagen zu beeinträchtigen.
Steigende Anwendungen in Kosmetik und Körperpflege
Spaniens Körperpflegehersteller widmen Pulverformaten und Formulierungsleistung zunehmend Aufmerksamkeit. Trockenshampoos, Gesichtspuder, Körperpuder und dekorative Kosmetik benötigen einen zuverlässigen Fluss während der Produktion und Verwendung. Antiklumpmittel helfen, Agglomeration in diesen Produkten zu verhindern, insbesondere wenn die Lagerbedingungen Feuchtigkeit einschließen. Kosmetik und Körperpflege ist die am schnellsten wachsende Anwendung im Spanien Antiklumpmittel-Markt, da Pulverformate sowohl sensorische Qualität als auch Prozessstabilität erfordern. Mineralische Alternativen entsprechen auch dem Trend weg von einigen herkömmlichen Pulverzutaten. Lieferanten müssen die Kompatibilität mit kosmetischen Matrices nachweisen und Dokumentation bereitstellen, die für Körperpflegekunden geeignet ist. Körperpflegehersteller suchen auch nach Partnern, die die Produktentwicklung unterstützen können, anstatt nur ein Standardmineral zu liefern. Formulierungsteams bewerten Absorption, Farbe, Partikelverhalten und sensorische Eigenschaften gemeinsam. Dies schafft höhere Serviceanforderungen als viele etablierte Lebensmittelanwendungen. Lieferanten, die technische Co-Entwicklung anbieten, können schwieriger zu ersetzen werden. Die Kategorie erfordert von Lieferanten, zu erläutern, wie ihre Zutaten in spezialisierten Pulverformulierungen funktionieren. Der Spanien Antiklumpmittel-Markt bietet Raum für Lieferanten, die Mineralleistung mit den Produktaussagen verbinden, die lokale Kosmetikmarken anstreben.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge EU-Lebensmittelzusatzstoffvorschriften | -0.8% | National (EU-Mitgliedstaat; vollständige Einhaltung der Verordnung (EG) Nr. 1333/2008) | Mittelfristig (2–4 Jahre) |
| Verfügbarkeit alternativer Verarbeitungstechnologien | -0.5% | National, mit technologieintensiven Verarbeitern in Katalonien und dem Baskenland am stärksten betroffen | Langfristig (≥ 4 Jahre) |
| Volatilität der Rohstoffpreise | -0.6% | National, mit importabhängigen Produzenten in den Industriezonen Tarragona und Valencia am empfindlichsten | Kurz- bis mittelfristig (≤ 3 Jahre) |
| Komplexe Reformulierungsanforderungen | -0.4% | National, mit Premium-Lebensmittel- und Nutrazeutiksegmenten in Madrid und Barcelona am stärksten betroffen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-Lebensmittelzusatzstoffverordnung und Reformulierungsanforderungen
Spanien wendet die Verordnung (EG) Nr. 1333/2008 an, die zugelassene Lebensmittelzusatzstoffe und Verwendungsbedingungen in der gesamten Europäischen Union festlegt. Der Rahmen verpflichtet Verarbeiter, Importeure und Hersteller zur Pflege konformer Zutatendokumentation. Die Europäische Kommission berichtete, dass bis Februar 2026 244 Zusatzstoffe im Rahmen des Neubewertungsprogramms bewertet worden waren. Sie berichtete auch, dass 71 Substanzen noch ausstehend bewertet werden[2]. Diese laufende Überprüfung kann Kaufentscheidungen verzögern, wenn Käufer künftige Spezifikationsänderungen erwarten. Der Spanien Antiklumpmittel-Markt ist widerstandsfähiger, wenn Lieferanten bereits bewertete Mineralmaterialien anbieten, die durch vollständige technische Dossiers unterstützt werden. Die EFSA-Stellungnahme von 2024 zu Siliziumdioxid, E551, stellte unter den bewerteten Verwendungsbedingungen kein Sicherheitsproblem für Bevölkerungsgruppen fest. Die Stellungnahme empfahl niedrigere Höchstgrenzen für Blei, Quecksilber und Arsen. Hersteller müssen möglicherweise Spezifikationen, Lieferantenqualifizierungssysteme und Qualitätssicherungsunterlagen aktualisieren. Reformulierungen können Werksversuche erfordern, da ein Ersatzmittel die Feuchtigkeitsreaktion oder Pulverbewegung verändern kann.
Alternative Verarbeitungstechnologien und Rohstoffvolatilität
Einige Verarbeiter können das Verklumpungsrisiko durch Verpackung, Feuchtigkeitskontrolle, modifizierte Handhabung oder Geräteänderungen reduzieren. Diese Ansätze können den Zusatzstoffeinsatz in ausgewählten Anwendungen begrenzen, obwohl sie den Bedarf an Fließeigenschaften bei jedem Pulverprodukt nicht beseitigen. Rohstoffkosten hängen auch von Energie, Gewinnung, Transport und globalen chemischen Versorgungsbedingungen ab. Solvay investiert mehr als 200 Millionen EUR in Biomasse-Kraft-Wärme-Kopplung in seinem Soda-Asche- und Bikarbonatwerk in Torrelavega. Das Projekt soll bis 2027 70 % des Kohleeinsatzes ersetzen. Der Spanien Antiklumpmittel-Markt steht unter Kostendruck, wenn diese Inputs schneller schwanken, als Lieferanten Kundenverträge aktualisieren können. Spanien ist auf Versorgungsrouten angewiesen, die nordafrikanische Mineralien und mitteleuropäische Chemikalien umfassen. Störungen entlang dieser Routen können die Lieferkosten beeinflussen, selbst wenn die inländische Nachfrage stabil bleibt. Importabhängige Nutzer in Tarragona und Valencia reagieren besonders empfindlich auf Logistikänderungen. Produzenten können durch lokale Lagerbestände, breitere Beschaffung und langfristige Liefervereinbarungen reagieren. Alternative Verarbeitungstechnologien können in hochwertigen Anwendungen am relevantesten sein, wo Geräteinvestitionen wirtschaftlich gerechtfertigt sind. Der Spanien Antiklumpmittel-Markt bleibt in vielen Lebensmittel- und Futtermittelanwendungen von Zusatzstoffen abhängig, da die Materialien die routinemäßige Handhabung in großem Maßstab unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Calciumverbindungen führen, während Natriumverbindungen an Boden gewinnen
Calciumverbindungen hielten im Jahr 2025 einen Marktanteil von 38,27 % am spanischen Markt für Antibackmittel. Ihre Position spiegelt eine breite Akzeptanz in verschiedenen Lebensmittelkategorien und Kostenwettbewerbsfähigkeit gegenüber einigen synthetischen Silicaprodukten wider. Calciumsilikat und Calciumcarbonat werden in Tafelsalz, Backpulver, pulverförmigen Würzmitteln und Milchmischungen eingesetzt. Diese Materialien sind Lebensmittelherstellern vertraut und können in bestehende Fertigungsprozesse integriert werden. Ihre Leistung ist besonders relevant bei Produkten, die bei Lagerung und Transport Feuchtigkeit ausgesetzt sind. Die Größe des spanischen Marktes für Antibackmittel im Bereich Calciumverbindungen wird durch ein hohes Volumen an Back- und Süßwarenaktivitäten gestützt. Lieferanten profitieren zudem von einer klaren Übereinstimmung mit Diskussionen über Clean-Label- und mineralische Herkunftsprodukte. Die regulatorische Vertrautheit verringert den Aufwand für die Lieferantenqualifizierung bei vielen Anwendungen. Dies verschafft Calciumprodukten einen dauerhaften Platz im Typmix, auch wenn Spezialmaterialien wachsen. Es stützt auch die Nachfrage von Herstellern, die vorhersehbare Kosten und Verfügbarkeit priorisieren.
Natriumverbindungen sollen bis 2031 mit einer CAGR von 6,68 % wachsen. Ihr Wachstum ist mit der Flexibilität bei der Lebensmittelreformulierung und der Herstellung von Körperpflegepulvern verbunden. Natriumaluminosilikat kann ausgewählt werden, wenn Formulierer spezifische Fließ-, Absorptions- oder Textuреigenschaften benötigen. Die Kategorie profitiert vom anhaltenden Einsatz silicabasierter funktioneller Materialien in Trockenprodukten. Die EFSA bestätigte 2024 die Sicherheit von Siliciumdioxid, E551, unter den bewerteten Verwendungsbedingungen. Dieser Befund liefert einen nützlichen regulatorischen Kontext für Hersteller, die Freifluss-Systeme bewerten. Magnesiumverbindungen und andere Typen decken engere Bedürfnisse in der Tierernährung und Sporternährung ab. Das EXAL-Sortiment von Tolsa verwendet spanischen Sepiolith-Ton als Fließhilfsmittel und Träger in der Futterproduktion. Diese kleineren Kategorien können sich ausweiten, wenn Kunden Absorptionskapazität, inertes Verhalten oder natürliche Mineralstoffmerkmale benötigen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Lebensmittel und Getränke bleiben die Mengenbasis, während Kosmetik schneller wächst
Lebensmittel und Getränke machten im Jahr 2025 einen Marktanteil von 42,38 % am spanischen Markt für Antibackmittel aus. Die Anwendung umfasst Backwaren, Milchprodukte, Suppen und Saucen, Getränke und andere Trockenlebensmittel. Pulverförmige Backmischungen, Instantsuppen, Würzmittel und Milchzutaten sind auf eine stabile Bewegung während der Produktion angewiesen. Die industrielle Bäckerei ist ein wichtiger Kunde, da kleine Veränderungen im Pulververhalten große Produktionsläufe beeinflussen können. Spanien verfügt über eine etablierte industrielle Bäckerei- und Konditorenbasis, die mehrere pulverförmige Zutaten verwendet. Exportaktivitäten verlängern die Zeit, in der Zutatensysteme in Lagerung und Transport verbleiben. Die Größe des spanischen Marktes für Antibackmittel im Bereich Lebensmittel und Getränke ist auch mit einer konstanten Nachfrage nach Lebensmittelzutaten verbunden. Hersteller benötigen Materialien, die Produkte fließfähig halten und gleichzeitig Lebensmittelsicherheits- und Kennzeichnungsanforderungen erfüllen. Diese Anwendung wird die zentrale Volumenquelle bleiben, da sie viele alltägliche Lebensmittelkategorien umfasst.
Kosmetik und Körperpflege soll bis 2031 mit einer CAGR von 7,02 % wachsen. Die Kategorie verwendet Antibackmittel in Gesichtspudern, Trockenshampoos und talkfreien Körperprodukten. Formulierer berücksichtigen das Fließverhalten neben Textur, Absorption, Farbe und Produkterscheinung. Alternativen mineralischer Herkunft gewinnen an Aufmerksamkeit, da sich die Entwicklung von Clean-Beauty-Produkten ausweitet. Tierernährung bleibt eine bedeutende sekundäre Anwendung, da Spanien im Jahr 2025 30,8 Millionen Tonnen zusammengesetztes Tierfutter produzierte. Freifluss-Mittel unterstützen die Handhabung von Vormischungen und eine gleichmäßige Futterherstellung. FEFAC prognostizierte einen Rückgang von 3 % in der spanischen Rinderfutterproduktion, was das kurzfristige Wachstum in ausgewählten Futteranwendungen begrenzen könnte[3]. Andere Anwendungen bieten Lieferanten einen Weg zur Diversifizierung über Lebensmittel hinaus. Die Antibackmittelbranche in Spanien balanciert daher eine stabile Lebensmittelnachfrage mit schnellerem Wachstum in der Kosmetik und gezielten Futtermittelchancen aus.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Katalonien ist ein führendes Nachfragezentrum, da es über eine dichte Basis von Lebensmittelverarbeitern, Zutatenhändlern und Kosmetikherstellern verfügt. Barcelona beherbergt auch das Alimentaria FoodTech-Ökosystem, das Lebensmittelverarbeitungs- und Zutatenunternehmen zusammenbringt. Brenntag und IMCD unterstützen die Versorgung von Bäckerei-, Milch- und Getränkekunden in Barcelona und dem Ebro-Tal. Der Spanien Antiklumpmittel-Markt wird auch in Andalusien, Spaniens größter Agrarregion, gestützt. Olivenöl-, Milch-, Fleischverarbeitungs- und Würzmittelproduktion schaffen wiederkehrende Nachfrage nach der Handhabung trockener Zutaten. Spanien war im Jahr 2026 das drittgrößte Ziel für US-amerikanische Agrarexporte in der Europäischen Union. Diese Verbindung bringt andalusische Verarbeiter in internationale Zutatenlieferketten ein.
Nordspanien, insbesondere Kantabrien und das Baskenland, verfügt über wichtige chemische Produktionsanlagen. Solvays Standort in Torrelavega produziert Soda-Asche und Natriumbicarbonat, relevante vorgelagerte Materialien für die Natriumverbindungsproduktion. Das Biomasseprojekt des Unternehmens unterstützt die anhaltende Rolle der inländischen Produktion bis 2027. BASFs Produktionszentrum in Tarragona bleibt eine wichtige südeuropäische Anlage für das Unternehmen. BASF bestätigte Investitionen von 54 Millionen EUR in Spanien für 2026, wobei mehr als die Hälfte auf Tarragona entfällt. Kastilien-León ist ein wachsendes sekundäres Lebensmittelherstellungsgebiet. Galletas Gullón reichte einen Investitionsplan von 196,3 Millionen EUR für 2026–2030 ein, einschließlich einer neuen Fabrik und einer automatisierten Logistikplattform.
Der Mittelmeerkorridor umfasst Valencia, Murcia und Andalusien. Seine Gartenbauexporte und Lebensmittellogistiknetzwerke schaffen Nachfrage nach Flusskontrolle bei körnigen und pulverförmigen Produkten. Die Agrar-Lebensmittelhandelsbilanz der Region überstieg 19 Milliarden EUR. Der Spanien Antiklumpmittel-Markt profitiert dort, wo automatisierte Dosiersysteme engere Pulverflusstoleranzen erfordern. Küstenfeuchtigkeit macht die Formulierungsleistung auch zu einem operativen Thema für Lieferanten und Käufer. Diese regionalen Unterschiede bedeuten, dass ein nationaler Vertriebsansatz dennoch lokale Klima-, Anwendungs- und Versorgungsbedingungen berücksichtigen muss.
Wettbewerbslandschaft
Marktkonzentration
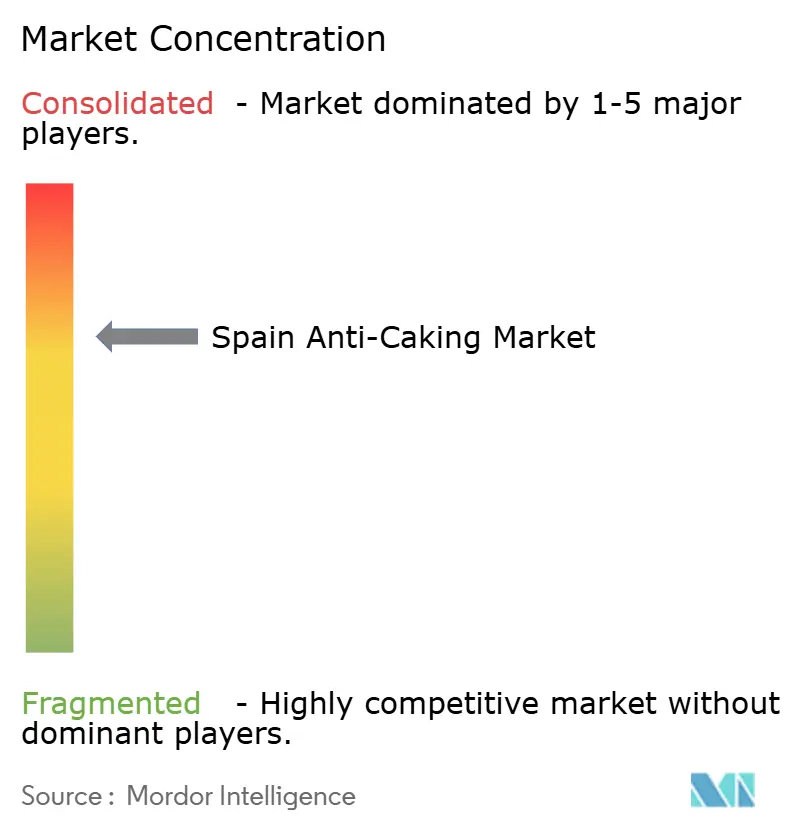
Der Spanien Antiklumpmittel-Markt ist mäßig konzentriert, wobei multinationale Chemielieferanten und spanische Mineralspezialisten unterschiedliche Kundenbedürfnisse bedienen. BASF, Evonik, Solvay und Cabot Corporation konkurrieren durch Produktbreite und technischen Support. Ihre Angebote sind in Anwendungen mit lebensmittelreinem Silika und gefälltem Silika relevant. Tolsa hat durch die spanische Sepiolith-Gewinnung und internationale Distribution eine differenzierte inländische Position. Distributionsunternehmen wie Brenntag, IMCD, Azelis und Univar konkurrieren durch Logistik, lokale Verfügbarkeit und Formulierungsunterstützung. Ihre Rolle ist wichtig für Hersteller, die keine direkte spanische Handelsorganisation unterhalten. Der Spanien Antiklumpmittel-Markt begünstigt Lieferanten, die zuverlässige Lieferung mit anwendungsspezifischer Dokumentation verbinden können. Diese Struktur gibt Kunden mehrere Einkaufsoptionen, beseitigt jedoch keine Qualifizierungsbarrieren. Lebensmittel- und Kosmetikkunden verlangen in der Regel Nachweise, dass ein Material in einer bestimmten Formulierung funktioniert.
PPG positioniert seine FLO-GARD-Reihe aus gefälltem Silika für Massen-Lebensmittel- und Futtermittelanwendungen. Im Jahr 2024 veröffentlichte PPG Forschungsergebnisse, die Tragekapazitäten von über 66 Gewichtsprozent für seine Silikaprodukte zeigten, verglichen mit 3,75 % für Maltodextrin. Dieses Beispiel zeigt, wie technische Leistungsdaten Kundengespräche beeinflussen können. Evonik hat die regulatorische Relevanz der EFSA-Stellungnahme zu E551 für Silikaprodukte kommuniziert. Tolsa erneuerte im Jahr 2025 die Zertifizierungen UNE 22470 und UNE 22480 für nachhaltigen Bergbau in Spanien und Senegal. Diese Maßnahmen stärken ihre Position bei Käufern, die Beschaffungs- und Umweltdokumentation bewerten. Lieferanten suchen auch nach Möglichkeiten in natürlicher Kosmetik und funktionellen Lebensmitteln. Dieser Bereich erfordert Clean-Label-Unterstützung, klimaresistente Leistung und Compliance-Unterlagen.
BASF setzt seine Investitionen in seinen spanischen Chemiestandort fort, wobei Tarragona einen großen Anteil seines Investitionsbudgets für 2026 erhält. Solvays Biomasseprojekt in Torrelavega soll die Emissionen senken und gleichzeitig die Natriumverbindungskapazität erhalten. Tolsa führte EXAL für die Tiernahrungsproduktion im Juli 2026 ein. Diese Schritte demonstrieren Wettbewerb durch Kapazitätsinvestitionen, Produktionseffizienz und maßgeschneiderte Mineralprodukte.
Spanien Antiklumpmittel-Branchenführer
-
BASF SE
-
Evonik Industries
-
Cargill Inc.
-
Brenntag AG
-
Solvay SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Juli 2026: Tolsa S.A. führte EXAL ein, einen auf Sepiolith basierenden Antiklumm- und Trägerzusatzstoff für die Tiernahrungsproduktion. Das Produkt wurde als Alternative zu synthetischen Fließhilfsmitteln positioniert und unterstützt Tolsas Angebot für Futtermittel-Premixe und -Ergänzungsmittel.
- März 2025: BASF gab Pläne bekannt, ein 25 Hektar großes hochmodernes Forschungs- und Entwicklungszentrum in El Ejido, Almería, Spanien zu errichten. Der Baubeginn ist für Anfang 2026 geplant, wobei die Anlage voraussichtlich Anfang 2028 vollständig in Betrieb genommen wird.
Berichtsumfang des Spanien Antiklumpmittel-Marktes
Der Spanien Antiklumpmittel-Markt ist nach Typ und Anwendung segmentiert. Nach Typ ist der Markt in Calciumverbindungen, Natriumverbindungen, Magnesiumverbindungen und sonstige segmentiert. Nach Anwendung ist der Markt in Lebensmittel und Getränke, Kosmetik und Körperpflege, Futtermittel und andere Anwendungen segmentiert.
Nach Typ
| Calciumverbindungen |
| Natriumverbindungen |
| Magnesiumverbindungen |
| Andere Typen |
Nach Anwendung
| Lebensmittel und Getränke | Backwaren |
| Milchprodukte | |
| Suppen und Soßen | |
| Getränke | |
| Sonstige | |
| Kosmetik und Körperpflege | |
| Futtermittel | |
| Andere Anwendungen |
| Nach Typ | Calciumverbindungen | |
| Natriumverbindungen | ||
| Magnesiumverbindungen | ||
| Andere Typen | ||
| Nach Anwendung | Lebensmittel und Getränke | Backwaren |
| Milchprodukte | ||
| Suppen und Soßen | ||
| Getränke | ||
| Sonstige | ||
| Kosmetik und Körperpflege | ||
| Futtermittel | ||
| Andere Anwendungen | ||
Im Bericht beantwortete Schlüsselfragen
Was ist der Wert des spanischen Antiklumpmittel-Sektors im Jahr 2026?
Der Spanien Antiklumpmittel-Markt wird im Jahr 2026 auf 84,39 Millionen USD geschätzt und soll bis 2031 108,73 Millionen USD erreichen.
Wie hoch ist die prognostizierte Wachstumsrate bis 2031?
Der Sektor soll zwischen 2026 und 2031 mit einer CAGR von 5,20 % wachsen.
Welcher Antiklumpmitteltyp hat die größte Position in Spanien?
Calciumverbindungen hielten im Jahr 2025 einen Anteil von 38,27 %, gestützt durch etablierte Lebensmittel- und Bäckereiverwendungen.
Welche Anwendung wächst in Spanien am schnellsten?
Kosmetik und Körperpflege soll bis 2031 mit einer CAGR von 7,02 % wachsen.