
Marktgröße und Marktanteile des weltraumgestützten C4ISR
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 3.63 Milliarden US-Dollar |
| Marktgröße (2031) | 4.61 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.90 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
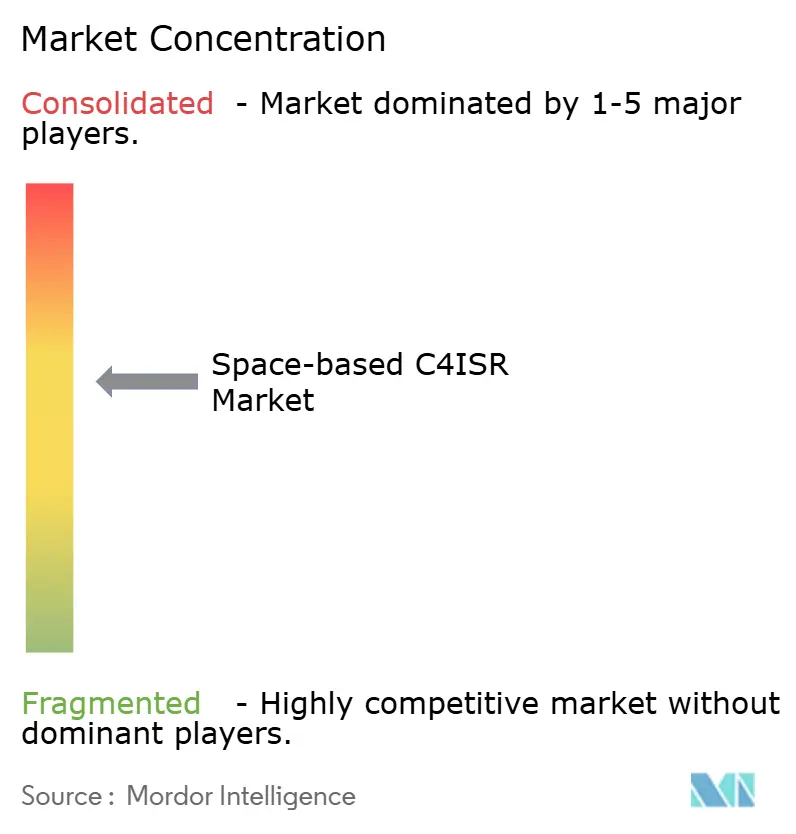
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für weltraumgestütztes C4ISR von Mordor Intelligence
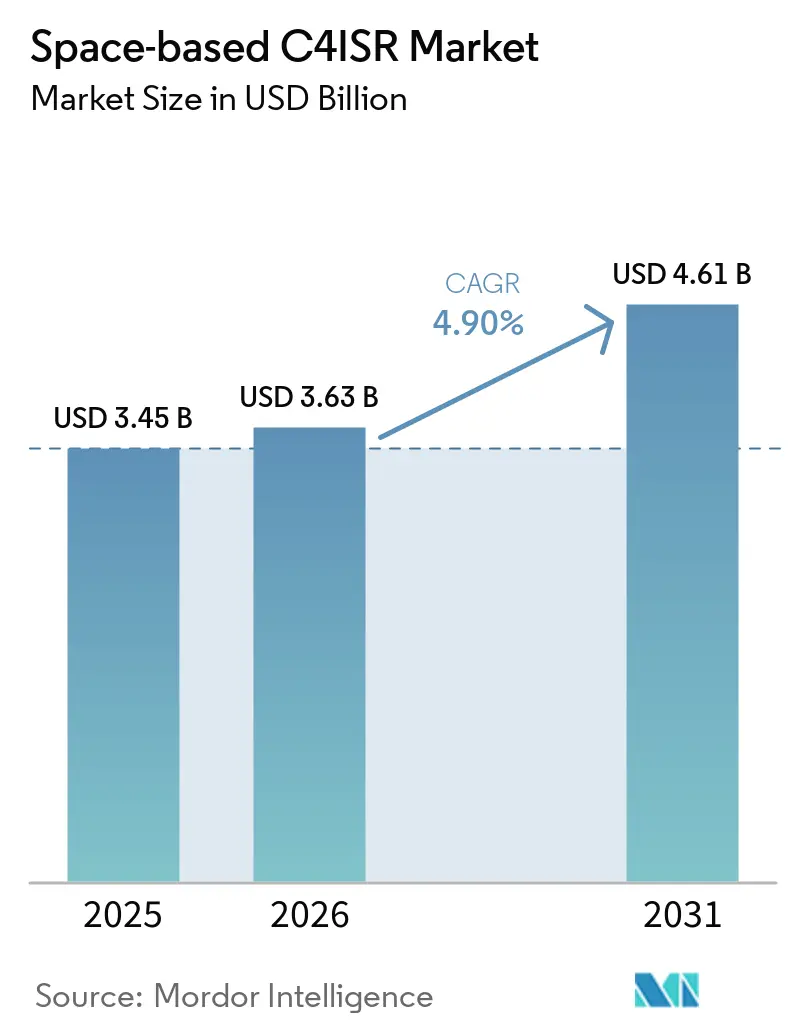
Die Marktgröße des weltraumgestützten C4ISR-Markts wurde im Jahr 2025 auf 3,45 Milliarden USD geschätzt und soll von 3,63 Milliarden USD im Jahr 2026 auf 4,61 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,90 % während des Prognosezeitraums (2026–2031). Das Wachstum ist an höhere Verteidigungsausgaben für Satelliten, Sensoren, sichere Kommunikation und Weltraumdomänenbewusstsein geknüpft. Die globalen militärischen Weltraumausgaben stiegen von 59,18 Milliarden USD im Jahr 2025 auf 63,38 Milliarden USD im Jahr 2026, was die Finanzierungsbedingungen für den weltraumgestützten C4ISR-Markt stärkt. Die Beschaffung verlagert sich hin zu Konstellationen kleinerer Satelliten, die in kürzeren Zyklen ersetzt oder aktualisiert werden können. Softwaredefinierte Nutzlasten ermöglichen es Betreibern zudem, Missionen zu ändern, ohne Hardware zu ersetzen, was neuere Anbieter neben etablierten Auftragnehmern unterstützt. Die Nachfrage wächst auch, da Länder einen souveränen Zugang zu Bildmaterial und Kommunikation anstreben, anstatt sich auf Aufgabenvereinbarungen mit Verbündeten zu verlassen.
Wichtigste Erkenntnisse des Berichts
- Nach Zweck hielt ISR im Jahr 2025 einen Marktanteil von 76,34 % am weltraumgestützten C4ISR-Markt, während C4 bis 2031 mit einer CAGR von 6,53 % wachsen soll.
- Nach Orbittyp entfiel im Jahr 2025 ein Anteil von 71,35 % der Marktgröße des weltraumgestützten C4ISR-Markts auf LEO, und es wird prognostiziert, dass dieser bis 2031 mit einer CAGR von 6,21 % wächst.
- Nach Plattformtyp erfassten kleine Satelliten mit einem Gewicht von weniger als 500 kg im Jahr 2025 einen Umsatzanteil von 48,37 % und sollen bis 2031 mit einer CAGR von 5,96 % wachsen.
- Nach Endnutzer entfielen im Jahr 2025 60,22 % des Umsatzes auf Streitkräfte, während zivile Behörden, Regierungsbehörden und Raumfahrtagenturen bis 2031 mit einer CAGR von 5,87 % wachsen sollen.
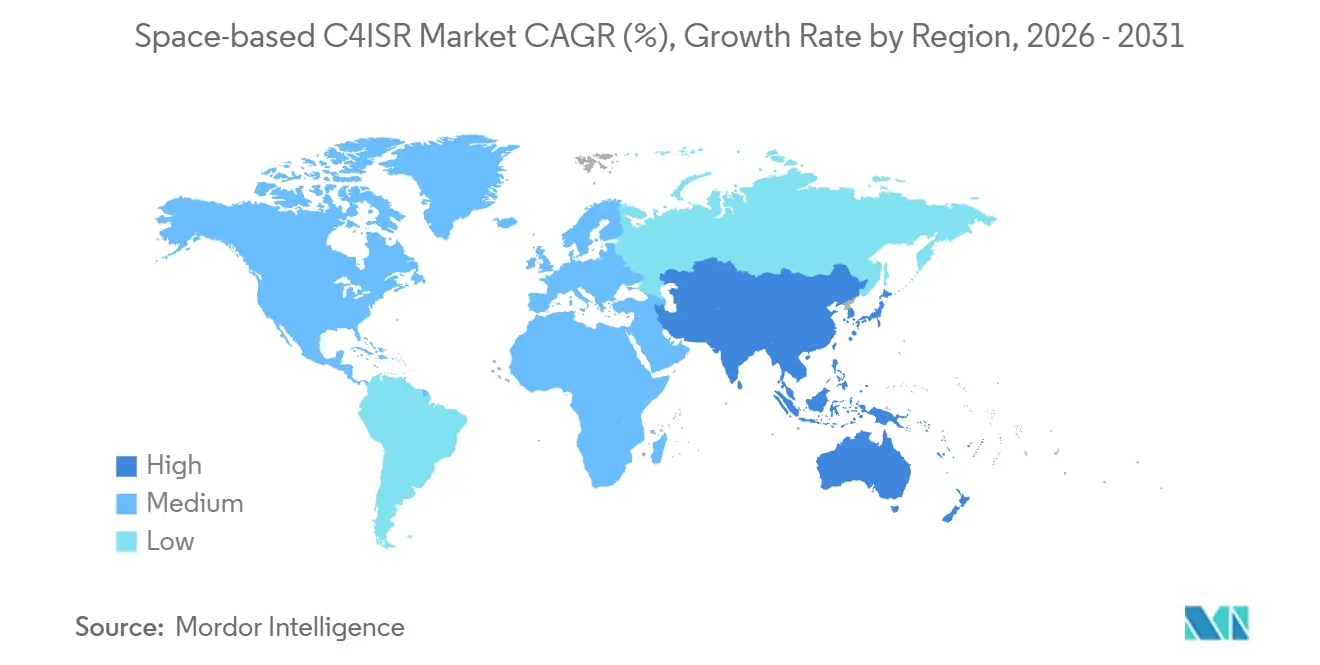
- Nach Geografie behielt Nordamerika im Jahr 2025 einen Umsatzanteil von 47,89 %; der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 6,05 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Echtzeit-Lageerfassung | +1.20% | Global | Kurzfristig (≤ 2 Jahre) |
| Verbreitung kostengünstiger Kleinsatellitenkonstellationen | +1.00% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Höhere Verteidigungsausgaben für die Weltraumdomänenüberwachung | +0.90% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Integration von C4ISR-Konstellationen mit autonomen UAV-Schwärmen | +0.60% | Nordamerika, Europa, mit wachsender Relevanz im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| COTS-softwaredefinierte Nutzlasten ermöglichen schnelle Neuausrichtung | +0.40% | Global | Kurzfristig (≤ 2 Jahre) |
| Multi-Orbit-Netzwerkarchitekturen zur Optimierung der taktischen Latenz | +0.30% | Nordamerika und asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Echtzeit-Lageerfassung
Militärische Nutzer benötigen eine häufigere Abdeckung mobiler Raketensysteme und anderer zeitkritischer Ziele. Die US Space Development Agency begann im September 2025 mit den Starts der Tranche-1-Transportschicht. Das Programm hatte bis Ende 2025 42 Satelliten in die Umlaufbahn gebracht und strebt eine anfängliche Kampffähigkeit für Anfang 2027 an. Die Architektur ist darauf ausgelegt, Sensordaten innerhalb von 10 Sekunden an Angriffsmittel zu übermitteln.[1]Space Development Agency, "PWSA Tranche 1 Factsheet Update," U.S. Space Force Space Development Agency, sda.mil Diese Anforderung verlagert die Beschaffungsaufmerksamkeit von der nominellen Fähigkeit des Satelliten auf die Verfügbarkeit und Geschwindigkeit des Gesamtdienstes. Japan entwickelt KI-fähige Satelliten, die Informationen im Orbit verarbeiten und so die mit der Übertragung von Daten über Bodenstationen verbundene Verzögerung reduzieren. Diese Betriebsanforderungen begünstigen Nutzlastanbieter, die eine zuverlässige bordeigene Verarbeitung für den weltraumgestützten C4ISR-Markt bereitstellen können.
Verbreitung kostengünstiger Kleinsatellitenkonstellationen
Modulare Satellitenbaugruppen und kommerzielle Produktionsmethoden ermöglichen es Organisationen, größere Satellitenflotten zu bestellen. Die Space Development Agency vergab im Dezember 2025 einen Auftrag über 3,5 Milliarden USD für 72 Tracking-Layer-Satelliten der Tranche 3. Die Aufträge umfassten 843 Millionen USD an L3Harris Technologies, 1,1 Milliarden USD an Lockheed Martin, 764 Millionen USD an Northrop Grumman und 805 Millionen USD an Rocket Lab. Der Umfang dieser Aufträge zeigt, dass die proliferierte Beschaffung zu einem Standardansatz in US-amerikanischen militärischen Weltraumprogrammen geworden ist. Dichte LEO-Konstellationen können auch persistente ISR und sichere Hochbandbreitenverbindungen zwischen Satelliten bereitstellen. Dieser Ansatz verringert die Abhängigkeit von einzelnen großen Satelliten und schafft eine kontinuierliche Fertigungsnachfrage im gesamten weltraumgestützten C4ISR-Markt.
Höhere Verteidigungsausgaben für die Weltraumdomänenüberwachung
Die militärischen Weltraumausgaben steigen, da Regierungen Orbitalsysteme als wesentliche Verteidigungsinfrastruktur betrachten. Die globalen militärischen Weltraumausgaben erreichten im Jahr 2026 79,9 Milliarden USD, verglichen mit 64,9 Milliarden USD im Jahr 2025. Die USA stellten im Haushaltsjahr 2026 63 Milliarden USD für die nationale Sicherheit im Weltraum bereit. Höhere Budgets unterstützen den Kauf von Überwachungsraumfahrzeugen, Bodensystemen, Datennetzwerken und geschützter Kommunikation. Die kommerzielle Weltraumstrategie der NATO von 2025 schafft zudem einen Rahmen für eine stärkere Nutzung kommerzieller Weltraumsysteme und -dienste. Diese politische Ausrichtung erweitert die kurzfristigen Möglichkeiten für Anbieter, die in der Lage sind, Sicherheits- und Interoperabilitätsanforderungen im weltraumgestützten C4ISR-Markt zu erfüllen.
Integration von C4ISR-Konstellationen mit autonomen UAV-Schwärmen
Satellitendaten werden zunehmend mit unbemannten Luftfahrzeugen und bodengestützten Waffensystemen verknüpft. Hanwha Systems stellte seine Space AI Analytics Solution auf der MSPO 2026 im September 2026 vor. Das Produkt kombiniert elektrooptische (EO) und synthetische Aperturradar (SAR)-Bildgebung mit KI-basierter Zielanalyse. Es verbindet die resultierenden Informationen mit den Feuerleitsystemschnittstellen der K9-Haubitze und des Chunmoo-Raketensystems. Akademische Forschung ergab zudem, dass satellitengestützte Schwarmkoordination die Ende-zu-Ende-Latenz reduzieren und die Aufgabenerfüllung verbessern kann. Die Verbindung zwischen Sensoren, Kommunikation und Wirkmitteln unterstreicht die Bedeutung integrierter Missionssysteme im weltraumgestützten C4ISR-Markt. Sie fördert auch Ersatzzyklen, bei denen Betreiber reaktionsfähigere Satelliten- und Bodenarchitekturen anstreben.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Orbitale Überfüllung und Kollisionsrisiko durch Weltraumschrott | -0.50% | Global, mit höchstem Risiko im LEO unterhalb von 600 km | Kurzfristig (≤ 2 Jahre) |
| Hohe Anfangsinvestitionen und lange Entwicklungszyklen | -0.40% | Global | Mittelfristig (2–4 Jahre) |
| Spektrumkonflikte mit aufkommenden terrestrischen 5G/6G-Diensten | -0.30% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Cyber-Schwachstellen in softwaredefinierten Satelliten | -0.30% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Orbitale Überfüllung und Kollisionsrisiko durch Weltraumschrott
Die zunehmende Dichte von Objekten im Orbit stellt ein direktes operatives Risiko für Satellitenflotten dar. Die ESA verfolgte im Jahr 2025 mehr als 1,2 Millionen Trümmelobjekte größer als 1 cm in der Erdumlaufbahn.[2]Europäische Weltraumorganisation, "ESA Space Environment Report 2025," ESA Space Safety Programme, esa.int Objekte dieser Größe können aktive Satelliten ernsthaft beschädigen. ISRO verzeichnete im Jahr 2025 160.000 Annäherungswarnungen für indische LEO-Satelliten und führte 14 Kollisionsvermeidungsmanöver durch. Eine Studie aus dem Jahr 2026 stellte die CRASH Clock vor und berichtete von einem Intervall von 2,8 Tagen für eine katastrophale Kollision ohne Ausweichmanöver. Betreiber müssen daher mehr für Verfolgung, Ausweichen, Versicherung und Compliance ausgeben. Diese Anforderungen könnten einige Konstellationspläne im weltraumgestützten C4ISR-Markt verlangsamen.
Hohe Anfangsinvestitionen und lange Entwicklungszyklen
Weltraummissionen erfordern frühzeitige Ausgaben für Raumfahrzeuge, Nutzlasten, Starts und Bodeninfrastruktur. Diese Kosten können die Beschaffung durch kleinere Verteidigungsorganisationen einschränken. Große Programme können auch mit Lieferkettenengpässen und umfangreichen Qualifizierungsarbeiten konfrontiert sein. Die USA planen, 6,6 Milliarden USD für 86 Raketenverfolgungs-Satelliten und 8,3 Milliarden USD für 336 Datentransport-Satelliten auszugeben. Klassifizierte ISR-Systeme können 5–7 Jahre benötigen, um von der Auftragsvergabe bis zur operativen Einsatzbereitschaft zu gelangen. NIST identifizierte im Jahr 2026 schwerwiegende Sicherheitslücken in NASAs CryptoLib, darunter CVE-2026-22697 und CVE-2026-21898. Behebungsarbeiten können für Programme, die ähnliche Software-Frameworks verwenden, zusätzliche Kosten und Zeit verursachen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zweck:
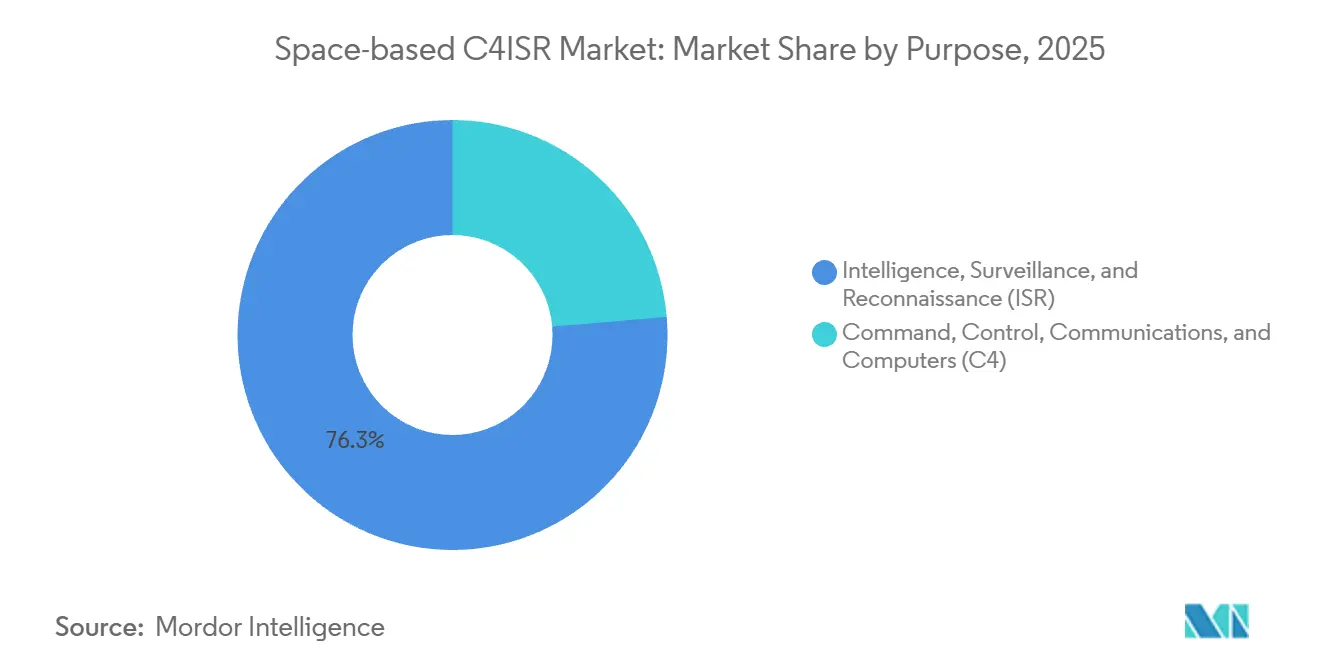
ISR-Dominanz finanziert C4-BeschleunigungISR hatte im Jahr 2025 einen Marktanteil von 76,34 % am weltraumgestützten C4ISR-Markt. Diese Position spiegelt den Bedarf an EO-, SAR- und Signalaufklärungsabdeckung (SIGINT) wider. ISR-Plattformen sind oft das erste Orbitalasset, das von Ländern erworben wird, die souveräne Verteidigungsfähigkeiten aufbauen. Belgien, Südkorea und Indien verfolgen oder erweitern nationale Überwachungskapazitäten. Diese Programme verringern die Abhängigkeit von Bildplänen, die von alliierten Anbietern festgelegt werden. Die daraus resultierende Nachfrage unterstützt Satelliten, Nutzlasten, Datenverarbeitungssysteme und sichere Verbreitungsnetzwerke. ISR bleibt daher die wichtigste Umsatzbasis für den weltraumgestützten C4ISR-Markt.
C4 soll zwischen 2026 und 2031 mit einer CAGR von 6,53 % wachsen. Militärische Nutzer verbinden taktische Einheiten und Kommandozentralen über Satelliten-Relaynetzwerke. Die US-Armee hat Multi-Orbit-SATCOM als Möglichkeit beschrieben, die Netzwerkresilienz bei groß angelegten Kampfoperationen zu verbessern. Das PWSA kombiniert die Transport- und Tracking-Schichten und zeigt, wie Kommunikations- und Sensorfunktionen zusammen betrieben werden können. Integrierte Nutzlasten können Informationen sammeln und gleichzeitig Daten weiterleiten. Das schnellere Wachstum von C4 beseitigt nicht die größere installierte Basis von ISR im Prognosezeitraum. Es unterstützt jedoch eine schrittweise Verlagerung hin zu kombinierten Gefechtsführungsarchitekturen.


Nach Orbittyp:
LEO-Proliferation definiert Resilienz neuLEO hatte im Jahr 2025 einen Anteil von 71,35 % an der Marktgröße des weltraumgestützten C4ISR-Markts und soll bis 2031 mit einer CAGR von 6,21 % wachsen. Konstellationen im LEO können im Vergleich zu herkömmlichen GEO-Systemen eine geringere Latenz und häufigere Überflugmöglichkeiten bieten. Dies macht sie nützlich für die Verfolgung mobiler Ziele und die Unterstützung von Raketenabwehrmissionen. Das PWSA setzte im September und Oktober 2025 42 Transport-Layer-Satelliten ein. Orbitale Tests und Inbetriebnahme waren im Jahr 2026 im Gange, mit einer anfänglichen Kampffähigkeit, die für Anfang 2027 angestrebt wird. Diese Umsetzung unterstützt den Fall für kürzere, wiederholbare Beschaffungszyklen. Investitionen in Satellitenproduktion, Startzugang und Bodennetzwerke können die LEO-Akzeptanz weiter stärken.
MEO bleibt wichtig für Positionierung, Navigation, Zeitgebung und einige Raketenfrühwarnmissionen. Das Missile Warning and Tracking Epoch 2-Programm der US Space Force schloss im Jahr 2026 seine vorläufige Designüberprüfung ab. Das Programm umfasst ein 10-Satelliten-MEO-Cluster und erreichte diese Überprüfung neun Monate nach seiner Vergabe im Mai 2025. GEO behält eine Rolle bei geschützter Kommunikation, die eine kontinuierliche regionale Abdeckung erfordert. Boeing gewann im Juni 2026 einen Vertrag im Wert von bis zu 2 Milliarden USD für 2 geschützte militärische Kommunikationssatelliten, die das MUOS-Programm ablösen sollen. Multi-Orbit-Designs kombinieren die Reaktionsfähigkeit von LEO, die Abdeckung von MEO und die Kommunikationskapazität von GEO. Der weltraumgestützte C4ISR-Markt umfasst daher weiterhin alle 3 Orbitkategorien trotz der führenden Position von LEO.
Nach Plattformtyp:
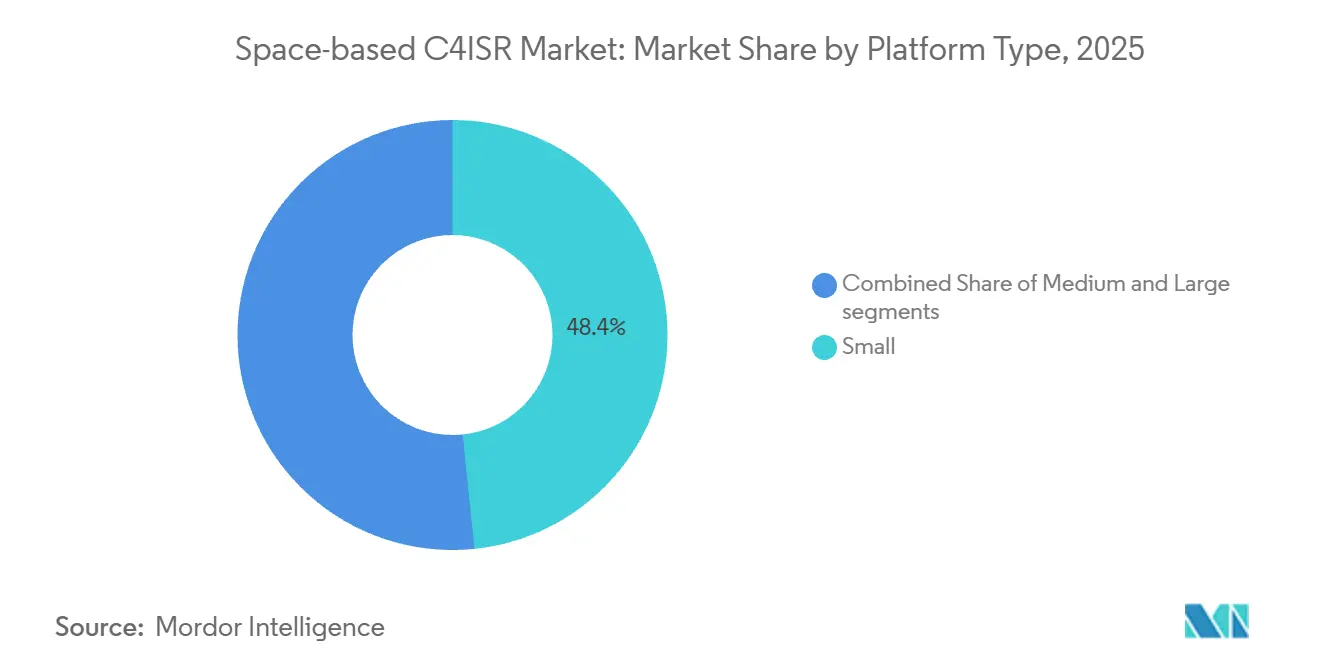
Kleinsatelliten ermöglichen schnelle ErneuerungKleine Satelliten hatten im Jahr 2025 einen Umsatzanteil von 48,37 % und sollen bis 2031 mit einer CAGR von 5,96 % wachsen. Ihre geringere Masse unterstützt größere Konstellationsbestellungen und eine flexiblere Startplanung. Betreiber können Missionen auf mehrere Satelliten verteilen, anstatt sich auf ein einzelnes hochwertiges Raumfahrzeug zu verlassen. Südkorea hat 19 kleine und Mikrosatellitenaufklärungsassets in 7 Startchargen bis 2027 geplant. Das Land plante auch eine Erweiterung der zweiten Phase mit 40 Satelliten. DARPA erklärt, dass dichte Mikrosatellitencluster eine persistente und überlebensfähige ISR unterstützen können. Diese Faktoren halten die Nachfrage nach kleinen Plattformen im weltraumgestützten C4ISR-Markt aufrecht.
Große Satelliten bleiben für ausgewählte Missionen notwendig, die hohe Leistung, große Aperturen oder mehrere Nutzlasten erfordern. Das Next Generation Overhead Persistent Infrared-Programm veranschaulicht die anhaltende Rolle großer strategischer Raumfahrzeuge. BAE Systems lieferte im Mai 2026 Sensorhardware für Flugeinheit 1.[3]BAE Systems, "BAE Systems liefert Flughardware der nächsten Generation für das Raketenfrühwarnprogramm der US Space Force," BAE Systems, baesystems.com Das Programm liegt weiterhin im Plan für einen Start im Jahr 2028. Mittlere Plattformen mit einem Gewicht von 500–1.500 kg können Ländern dienen, die ein besser handhabbares erstes Aufklärungsprogramm anstreben. Sie können Nutzlastanforderungen mit Startkostenobergrenzen in Einklang bringen. Die breitere Verfügbarkeit kommerzieller Komponenten kann einige traditionelle Leistungsunterschiede zwischen mittleren und kleinen Plattformen verringern.
Nach Endnutzer:
Zivile Behörden konvergieren mit der VerteidigungStreitkräfte hatten im Jahr 2025 einen Umsatzanteil von 60,22 %. Klassifizierte Programme und Budgets für die nationale Sicherheit schaffen eine stabile Nachfragebasis für militärische Nutzer. Die US-amerikanische Zuweisung für nationale Sicherheit im Weltraum erreichte im Haushaltsjahr 2026 63 Milliarden USD. Das NRO-Starshield-Programm umfasst Berichten zufolge eine Konstellation von bis zu 500 LEO-Satelliten. Dies zeigt, dass die klassifizierten Ausgaben neben den veröffentlichten Beschaffungsaktivitäten erheblich sind. Europäische Regierungen bewegen sich ebenfalls in Richtung des Betriebs eigener Konstellationen. Die weltraumgestützte C4ISR-Branche profitiert, da Verteidigungskunden eine stärkere Kontrolle über Aufgaben, Daten und Kommunikation anstreben.
Zivile Behörden, Regierungsbehörden und Raumfahrtagenturen sollen bis 2031 mit einer CAGR von 5,87 % wachsen. Ihr Wachstum spiegelt Programme mit zivilen Beobachtungszwecken und nachrichtendienstlichem Verteidigungswert wider. Die brasilianische Luftwaffe unterzeichnete im Februar 2025 eine mehrjährige Vereinbarung für kommerzielle Bildgebungsdienste mit geringer Latenz von Satellogic und Telespazio Brasil. Die Vereinbarung unterstützt die Grenzüberwachung und territoriale Beobachtung. Japan beauftragte auch JSAT mit optischen Satellitendaten und kündigte eine 36-Satelliten-SAR-Konstellation für die Verteidigungsüberwachung an. Diese Vereinbarungen zeigen, wie kommerzielle Satellitenbetreiber Dienste für staatliche und Verteidigungskunden erbringen können. Die Grenze zwischen ziviler Beobachtung und militärischer ISR wird zunehmend unschärfer.
Geografische Analyse
Weltraumgestützter C4ISR-Markt in Nordamerika
Nordamerika hatte im Jahr 2025 einen Umsatzanteil von 46,72 %, dank der produktiven Tranche-Architektur der US Space Development Agency (SDA) und der RADARSAT-Seeüberwachungsflotte Kanadas. Der USD-919-Millionen-Tranche-2-Auftrag von L3Harris und der USD-1,8-Milliarden-Polar-OPIR-Vertrag von Northrop Grumman signalisieren eine anhaltende Dominanz. Vertikal integrierte Anbieter kontrollieren Fertigung, Start und Bodeninfrastruktur und stärken so die regionale Führungsposition im weltraumgestützten C4ISR-Markt.
Weltraumgestützter C4ISR-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum soll mit der schnellsten Rate wachsen, mit einer CAGR von 5,89 %. China erweiterte seine Yaogan-Konstellation mit 12 Starts in den Jahren 2024–2025 zur Abdeckung des Südchinesischen Meeres. Indien plant, bis 2030 50 Verteidigungssatelliten mit indigenen PSLV-Trägerraketen zu starten. Das 425-Projekt Südkoreas und die Jeju-Erweiterung von Hanwha unterstreichen die wachsende inländische Produktionskapazität des Landes. Australien beherbergt Transport-Layer-Bodenstationen und schafft so ein indopazifisches Relais-Rückgrat für alliierte Streitkräfte.
Weltraumgestützter C4ISR-Markt in EMEA und Südamerika
Europa und der Nahe Osten investieren in souveräne Fähigkeiten, um die Abhängigkeit von US-amerikanischen Ressourcen zu verringern. Die EU verpflichtete sich zu 10,60 Milliarden EUR (12,36 Milliarden USD) für IRIS², mit dem Einsatz von 290 Satelliten in mehreren Orbits. Das NATO-Zentrum in Toulouse legt die Doktrin für die kollektive Orbitalverteidigung fest. Der USD-500-Millionen-ISR-Satellitenplan der VAE positioniert Abu Dhabi als regionalen Datenknotenpunkt. Saudi-Arabien kooperiert mit Thales bei Radarsatelliten für die Infrastruktursicherheit. Südamerika und Afrika befinden sich noch in einem frühen Stadium, wobei Brasilien Umweltpartnerschaften erkundet und Südafrika ausländische Bodenknoten beherbergt, was einen bescheidenen kurzfristigen Einfluss auf das globale Wachstum des weltraumgestützten C4ISR-Markts hat.

Regulatorisches Umfeld
Weltraumgestützte C4ISR-Programme unterliegen einem sich verschärfenden Satz nationaler Sicherheits- und Kommunikationsvorschriften, die zunehmend auch kommerzielle Anbieter einschließen. In den USA legt CNSSI 1200 (August 2025) verbindliche Cybersicherheitsrichtlinien und Mindestkriterien für weltraumgestützte nationale Sicherheitssysteme fest, die in C4ISR-Missionen eingesetzt werden. Dies erhöht die Compliance-Anforderungen für softwaredefinierte Satelliten, Bodensysteme und verwaltete Dienste, die Missionsdaten verarbeiten.
Die Regulierung von Spektrum und Weltraumoperationen verändert sich ebenfalls auf eine Weise, die proliferierte LEO-Architekturen betrifft. Im Mai 2026 verabschiedete die FCC einen leistungsbasierten Ansatz für die GSO/NGSO-Spektrumsteilung und ersetzte damit die bisherigen EPFD-Grenzwerte. Im April 2026 brachte sie einen Vorschlag zur Erweiterung der Frequenzzuweisungen für den Weltraumoperationsdienst vor, um Telemetrie, Verfolgung und Steuerung für neue Raumfahrzeuge zu unterstützen. Separat weist die Durchführungsverordnung 14369 (Dezember 2025) die Entwicklung nationaler Standards für PNT sowie für das Weltraumverkehrsmanagement und die Minderung von Weltraumschrott an und stärkt so die trümmerbewusste Missionsplanung und die Entsorgung am Lebensende über große Konstellationen hinweg.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des weltraumgestützten C4ISR umfasst Missionsdefinition und -finanzierung (Verteidigungsministerien, Raumfahrtagenturen), Satellitenbaugruppen und Nutzlasten (EO/IR, SAR, SIGINT und Kommunikation), Start und Rideshare, Bodensegment und Gateways sowie Datenauswertung und -verbreitung in Führungs- und Kontrollnetzwerke (C2). Die Proliferation von LEOs erhöht die Bedeutung von produktisierten Raumfahrzeugplattformen und industrialisierter Integration. Sie legt größeres Gewicht auf optische Hochdurchsatz-Querverbindungen und verschlüsselte Terminals, um die Sensor-zu-Schütze-Zeitlinien kurz zu halten und gleichzeitig die Abhängigkeit von anfälligen Bodenknoten zu verringern.
Auf der Angebotsseite gestalten vertikale Integration und die Zusammenarbeit zwischen Hauptauftragnehmern und kommerziellen Unternehmen die Art und Weise um, wie Wert von der Nutzlast bis zur Datenlieferung erfasst wird. Partnerschaften wie Apex und Anduril (angekündigt im Oktober 2024) weisen auf standardisierte Satellitenbaugruppen hin, die mit Missionssoftware für Missionssets wie Raketenverfolgung und Weltraumlageerfassung kombiniert werden. Auf der Nachfrage- und Vertriebsseite stärkt die Vergabe von Verträgen durch die US Space Force für staatlich betriebene, von Auftragnehmern betriebene Netzwerke eine Dienste- und Backbone-Schicht zwischen Konstellationen und taktischen Nutzern. Die MILNET-Vergabe begann im Juni 2025 und entwickelte sich zum Space Data Network (SDN), unterstützt durch dedizierte Finanzierung und wichtige Aufträge im Jahr 2026. Diese Verlagerung hebt Netzwerkorchestrierung, Terminals und domänenübergreifende Integration als Schlüsselknoten in der Wertschöpfungskette neben der Raumfahrzeugfertigung hervor.
Wettbewerbslandschaft
Der weltraumgestützte C4ISR-Markt umfasst etablierte Hauptauftragnehmer und neuere Anbieter von Satellitenplattformen, Nutzlasten, Software und Bodensystemen. Lockheed Martin, Northrop Grumman, L3Harris Technologies und Boeing bleiben bei US-amerikanischen Aufträgen für die nationale Sicherheit prominent. Ihre Positionen spiegeln Sicherheitsfreigaben, technische Erfahrung und spezialisierte Fertigungskapazitäten wider. Die Tracking-Layer-Aufträge der SDA vom Dezember 2025 gingen an L3Harris Technologies, Lockheed Martin, Northrop Grumman und Rocket Lab. Diese Aufträge zeigen, dass staatliche Programme sowohl traditionelle Hauptauftragnehmer als auch kommerzielle Raumfahrtunternehmen einschließen können. Etablierte Auftragnehmer behalten einen Vorteil, wo Missionen klassifizierten Zugang oder hochspezialisierte Nutzlasten erfordern. Neue Marktteilnehmer können dort konkurrieren, wo kommerzielle Komponenten und Software die Eintrittsbarrieren senken.
Hanwha Systems erweitert seine Rolle in Satellitensystemen, Datenanalyse und Waffenintegration. Das MoU vom Januar 2026 mit MDA Space befasste sich mit der südkoreanischen K-LEO-Konstellation. Im September 2026 hat die Space AI Analytics Solution ein Produkt hinzugefügt, das Orbitalbildgebung mit bodengestützten Feuerleitsystemschnittstellen verbindet. BAE Systems ist als Anbieter missionskritischer Sensorhardware für wichtige US-Programme positioniert. Das Unternehmen lieferte im Mai 2026 Hardware für das Next Generation Overhead Persistent Infrared-Programm. Saab AB und Kratos Defense & Security Solutions haben Positionen in Bodensystemen und Signalaufklärungsarchitekturen. Diese Fähigkeiten können wertvoller werden, da Multi-Orbit-Netzwerke eine breitere Interoperabilität erfordern.
Offene Möglichkeiten bestehen bei der bordeigenen Bildanalyse, kostengünstigen taktischen Bodenterminals und der Spektrumkoexistenz. Der ITU-R-Bericht S.2546-0 befasst sich mit Koexistenzmaßnahmen zwischen festen Satellitendiensten und terrestrischen IMT-Netzwerken. Anbieter, die diese technischen Anforderungen erfüllen können, finden möglicherweise Möglichkeiten im weltraumgestützten C4ISR-Markt. Eine breitere Anbieterbasis gibt fähigen mittelständischen Anbietern Wege in aufkommende Missionen. Der weltraumgestützte C4ISR-Markt belohnt auch Anbieter, die mehrere Orbitalschichten und sichere Bodennetzwerke unterstützen können. Diese Anforderungen können Unternehmen mit bewährten Integrationsfähigkeiten begünstigen. Sie lassen auch Raum für Spezialisten mit fokussierten Hardware- oder Softwareangeboten. Der weltraumgestützte C4ISR-Markt verlangt von Anbietern, anspruchsvolle Sicherheitsstandards zu erfüllen. Der weltraumgestützte C4ISR-Markt ist auf missionsbereite Satellitenproduktionskapazitäten angewiesen. Der weltraumgestützte C4ISR-Markt gibt Bodensystemanbietern eine wichtige unterstützende Rolle. Der weltraumgestützte C4ISR-Markt benötigt auch sichere Werkzeuge zur Verteilung operativer Daten. Der weltraumgestützte C4ISR-Markt kann Spezialanbieter unterstützen, wo ihre Systeme einen spezifischen Missionsbedarf lösen. Der weltraumgestützte C4ISR-Markt bleibt offen für Unternehmen, die eine zuverlässige Leistung nachweisen können.
Marktführer im Bereich weltraumgestütztes C4ISR
-
Northrop Grumman Corporation
-
Lockheed Martin Corporation
-
CACI International Inc.
-
L3Harris Technologies, Inc.
-
Elbit Systems Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Weltraumgestützter C4ISR-Markt
- Elbit Systems Ltd.
- General Dynamics Corporation
- Maxar Technologies Inc.
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- BAE Systems plc
- CACI International Inc.
- Kratos Defense & Security Solutions, Inc.
- The Boeing Company
- L3Harris Technologies, Inc.
- Defence Research and Development Organisation
- Hanwha Systems Co. Ltd. (Hanwha Group)
- Israel Aerospace Industries Ltd.
- Saab AB
- Sierra Nevada Company, LLC

Marktchancen und Zukunftsaussichten
Es entsteht ein bedeutender Weißraum rund um resiliente, latenzarme militärische Datentransport- und Sensoraufgaben im großen Maßstab, bei denen Regierungen zunehmend Fähigkeiten als integriertes Netzwerk statt als isolierte Satelliten erwerben. Die Konsolidierung der Transportbemühungen der US Space Force im Space Data Network (SDN) und die Aufträge vom Mai 2026 an SpaceX (2,29 Milliarden USD für das SDN-Backbone und 4,16 Milliarden USD für weltraumgestützte Luftbewegungszielanzeige) liefern Nachfragesignale für Multi-Orbit-Datenbewegung, Netzwerknutzlasten, Gateways und Nutzerterminals, die kontinuierliche Zielerfassung und zeitkritische Operationen unterstützen können.
Möglichkeiten erweitern sich auch in ermöglichenden Schichten, die das Konstellationsrisiko reduzieren und die Erneuerung beschleunigen, einschließlich interoperabler optischer Kommunikationsterminals, cyber-konformer Bodensoftware, die auf CNSSI 1200 ausgerichtet ist, und spektrumeffizienter Designs, die auf den leistungsbasierten Teilungsrahmen der FCC vom Mai 2026 ausgerichtet sind. Der Markt schafft Raum für Anbieter, die kommerzielle Bildgebung und Kommunikation mit der Missionssicherung im Verteidigungsbereich integrieren können, was die Betonung der DoD Commercial Space Integration Strategy (2024) widerspiegelt, kommerzielle Fähigkeiten an nationale Sicherheitsarchitekturen anzupassen, ohne sich für jeden Anbieter auf maßgeschneiderte Einzelfallregelungen zu verlassen.
Recent Industry Developments in Weltraumgestützter C4ISR-Markt
- Juni 2026: Lockheed Martin erhielt eine Vertragsänderung über 514 Millionen USD von der US Space Force zur Produktion von zwei weiteren GPS-IIIF-Satelliten. Der Auftrag stärkt die resiliente PNT-Kapazität und hält die Nachfrage nach sicherer Nutzlastintegration und modernisierten Weltraum-Boden-Schnittstellen aufrecht, die gemeinsame C4ISR-Netzwerke speisen.
- Dezember 2025: L3Harris gewann einen Vertrag der Space Development Agency über 843 Millionen USD für Tranche-3-Raketenverfolgungs-Satelliten. Das Programm erweitert die proliferierte LEO-Sensorik und verstärkt die Verlagerung hin zu Multi-Satelliten-Architekturen, die schnelle Überflüge mit Datentransport in taktische Führungs- und Kontrollsysteme kombinieren.
- Dezember 2024: Die Europäische Kommission vergab den IRIS2-Netzwerkvertrag an das SpaceRISE-Konsortium (SES, Eutelsat und Hispasat). Die Entscheidung formalisierte ein bedeutendes europäisches Multi-Orbit-Kommunikationsprogramm mit staatlichem und verteidigungsbezogenem Nutzen und erweiterte die Anbieterbasis für sichere Konnektivität, Bodeninfrastruktur und verwaltete Dienste.


Weltraumgestützter C4ISR-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als Einnahmen aus weltraumgestützten Führungs-, Kontroll-, Kommunikations-, Computer-, Nachrichten-, Überwachungs- und Aufklärungsfähigkeiten, bei denen Satelliten und ihre Missions-Bodenverbindungen notwendig sind, um das beabsichtigte operative Ergebnis zu liefern.
Ausschlüsse aus dem Umfang: Rein terrestrische C4ISR-Systeme und eigenständige Startdienste, die nicht in ein weltraumgestütztes C4ISR-Programm eingebunden sind, sind ausgeschlossen.
Segmentierungsübersicht
-
Nach Zweck
- Führung, Kontrolle, Kommunikation und Computer (C4)
- Aufklärung, Überwachung und Erkundung (ISR)
-
Nach Orbittyp
- Niedrige Erdumlaufbahn (LEO)
- Mittlere Erdumlaufbahn (MEO)
- Geostationäre Umlaufbahn (GEO)
-
Nach Plattformtyp
- Klein (weniger als 500 kg)
- Mittel (500 kg bis 1.500 kg)
- Groß (mehr als 1.500 kg)
-
Nach Endnutzer
- Streitkräfte
- Zivile, staatliche und Raumfahrtbehörden
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Russland
- Übriges Europa
-
Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Naher Osten und Afrika
-
Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
-
Afrika
- Südafrika
- Übriges Afrika
-
Naher Osten
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um eine verlässliche Faktenbasis zu Budgets, Missionsplänen und Beschaffungszeitplänen aufzubauen, bevor Größenannahmen finalisiert wurden. Wir bezogen uns auf öffentliche Quellen wie US-amerikanische Regierungshaushaltsdokumente und Vergabemitteilungen, NATO- und nationale Verteidigungspublikationen, soweit verfügbar, UN-Register zu gestarteten Objekten, ITU-Satellitenanmeldungen sowie OECD- oder Weltbank-Makroreihen zur Normalisierung mehrjähriger Ausgabenmuster.
Um zu verstehen, was finanziert wird und wann es voraussichtlich geliefert wird, haben wir auch Unternehmensgeschäftsberichte, Investorenpräsentationen und glaubwürdige Verteidigungs- und Weltraumpresseberichte über Programmaufträge und Nutzlast-Roadmaps ausgewertet. Zur zusätzlichen Bestätigung der finanziellen Ausrichtung von Unternehmen und Programmsignalen haben wir selektiv kostenpflichtige Abonnements genutzt, die Unternehmensfinanzen und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie globale Verträge und Ausschreibungen abdecken. Diese Desk-Quellen sind illustrativ, und wir haben auch andere öffentliche Referenzen für die Datenerhebung, Querprüfungen und Klärungen verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden mit Stakeholdern aus der Verteidigungs- und zivilen Weltraumbeschaffung, dem Missionsbetrieb, Nutzlast- und Bodenspezialisten sowie Integratoren durchgeführt, die sichere Kommunikations- und ISR-Missionen unterstützen. Da der Markt global ist, haben wir Eingaben aus den wichtigsten Regionen getestet, damit Beschaffungszyklen, Orbitpräferenzen und das Modernisierungstempo erfasst werden konnten, und dann den Datensatz angepasst, wenn mehrere Interviews dasselbe Beschaffungsmuster beschrieben.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 12 % | APAC: 41 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 40 % | EMEA: 34 % |
| Kleinere Akteure: 14 % | Manager: 48 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Das Größenmodell beginnt mit einem Top-down-Aufbau des adressierbaren Nachfragepools. Öffentliche Verteidigungs- und zivile Weltraumbudgets, Beschaffungspläne und Modernisierungspläne werden in jährliche Ausgaben umgewandelt, die an die Bereitstellung weltraumgebundener C4ISR-Fähigkeiten geknüpft sind. Diese Gesamtbeträge werden dann durch selektive Bottom-up-Annäherungen bestätigt, wie z. B. Stichprobenprogrammwerte, typische Preisspannen für Nutzlasten und Bodensysteme sowie begrenzte Anbieter-Rollups, die zur Validierung und Feinabstimmung der Gesamtzahl verwendet werden.
Zu den wichtigsten verwendeten Eingaben gehören die Richtung der Weltraum- und Verteidigungsbudgets, der Beschaffungsrhythmus für Satelliten und Nutzlasten, die Aufteilung der Missionen nach Orbit (LEO- versus GEO-Muster), Erneuerungszyklen für ISR-Nutzlasten und der Anteil der Ausgaben, der in Boden- und Missionsbetrieb im Vergleich zu Weltraumhardware entfällt. Wo die Sichtbarkeit begrenzt ist (z. B. wenn Aufträge gebündelt oder teilweise nicht offengelegt sind), werden Lücken durch konservative Zuteilungsregeln behandelt, die während Interviews überprüft und nur dann skaliert werden, wenn unabhängige Signale eine Änderung unterstützen.
Die Prognose wird mithilfe einer Szenarioanalyse durchgeführt, die durch Trendglättung der Haupttreiber unterstützt wird. Vertragsaufträge und Startzeitpläne können ungleichmäßige Jahresschritte erzeugen, daher werden Annahmen für Beschaffungstempo, Orbitmix und Preisentwicklung an das ausgerichtet, was primäre Befragte in der kurzfristigen Pipeline sehen, und dann unter langsameren und schnelleren Budgetbedingungen einem Stresstest unterzogen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden gegen unabhängige Signale wie wichtige Vertragsankündigungen, öffentlich genannte Satellitenbeschaffungsmengen und Budgetgesamtbeträge trianguliert, dann werden Varianzprüfungen über Regionen und Endnutzernachfragepools durchgeführt. Wenn ein Ausreißer auftritt, überprüfen wir die zugrunde liegenden Treiber, verifizieren das Währungstiming und nehmen erneut Kontakt zu Quellen auf, wenn ein Programm neu phasiert, neu ausgerichtet oder verzögert erscheint.
Vor der Freigabe durchläuft das Modell mehrere Analystenüberprüfungen, damit Einheitenlogik, Annahmen und Wachstumsschritte über die gesamte Zeitreihe konsistent bleiben. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen für wesentliche Ereignisse, und eine abschließende Prüfung wird kurz vor der Lieferung abgeschlossen, damit Kunden die aktuellste Ansicht erhalten.
Marktgröße des weltraumgestützten C4ISR-Markts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für weltraumgestütztes C4ISR unterscheiden sich oft, weil verschiedene Herausgeber unterschiedlich definieren, was als weltraumgestützter Umsatz gezählt wird, und sie auch mehrjährige Verteidigungsaufträge auf unterschiedliche Weise in jährliche Marktwerte einrechnen. Unterschiede in der Währungsumrechnungszeitpunkt, der Behandlung von Modernisierung versus Neubeschaffung und der Geschwindigkeit, mit der Annahmen nach wichtigen Aufträgen aktualisiert werden, können die gemeldeten Gesamtbeträge ebenfalls verschieben.
Die Vergleichstabelle zeigt, dass die Streuung größtenteils davon abhängt, was als weltraumgestütztes C4ISR im Vergleich zu angrenzenden Satellitendiensten gezählt wird. Im Mordor Intelligence-Ansatz ist der Wert an die Entwicklung, Beschaffung und Modernisierung von weltraumplattformbasierten C4ISR-Systemen geknüpft, wobei eigenständige Satellitenbetriebe und nicht verwandte Analysen ausgeschlossen werden, wenn sie nicht Teil eines C4ISR-Programms sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,63 Milliarden USD (2026) | |
| Branchenherausgeber A | 3,30 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und kann ein breiteres Lösungsset bündeln, was angrenzende satellitenbezogene Einnahmen einbeziehen kann und den Jahresvergleich weniger vergleichbar macht. |
| Globaler Herausgeber B | 3,40 Milliarden USD (2026) | Wendet in einigen Fällen eine breitere Umsatzerfassung rund um Weltraumprogramme an, was den Wert zwischen dem Kernausgaben für C4ISR-Programme und den umgebenden Unterstützungsaktivitäten und -ausrüstungen verschieben kann. |
Insgesamt legt der Vergleich nahe, dass Umfangsentscheidungen und der Zeitpunkt der Vertragserfassung den größten Teil der Lücke erklären, mehr als eine einzelne Wachstumsannahme. Indem das Modell an beobachtbare Budgets, Beschaffungsrhythmus, Orbitmix und Modernisierungszeitpunkt gebunden bleibt, bleibt die endgültige Zahl transparent und leichter zu aktualisieren, wenn neue Aufträge oder Missionsänderungen auftreten.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für weltraumgestütztes C4ISR bis 2031?
Der weltraumgestützte C4ISR-Markt soll von 2026 bis 2031 mit einer CAGR von 4,90 % wachsen und bis 2031 einen Wert von 4,61 Milliarden USD erreichen.
Welche Anwendung führt die Nachfrage nach weltraumgestützten C4ISR-Systemen an?
ISR führte im Jahr 2025 mit einem Umsatzanteil von 76,34 %, unterstützt durch die Nachfrage nach Bildgebung, Radar und SIGINT.
Warum sind LEO-Satelliten für militärische C4ISR-Missionen wichtig?
LEO führte im Jahr 2025 mit einem Umsatzanteil von 71,35 %, da es eine geringere Latenz und häufige Überflugabdeckung für zeitkritische Missionen unterstützt.
Welche Endnutzer expandieren am schnellsten im weltraumgestützten C4ISR-Bereich?
Zivile Behörden, Regierungsbehörden und Raumfahrtagenturen sollen bis 2031 mit einer CAGR von 5,87 % wachsen, da Dual-Use-Programme expandieren.
Was sind die Hauptrisiken für satellitengestützte Verteidigungssysteme?
Weltraumschrott, hohe Anfangskosten, Spektrumkonflikte und Software-Schwachstellen können Einsätze verzögern oder deren Kosten erhöhen.
Welche Region wächst am schnellsten bei militärischen Satellitenprogrammen?
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 6,05 % wachsen, unterstützt durch Programme in Japan, Südkorea und Indien.
Seite zuletzt aktualisiert am:



