
Taille et part du marché de la C4ISR spatiale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.63 Milliards de dollars |
| Taille du Marché (2031) | 4.61 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.90 % |
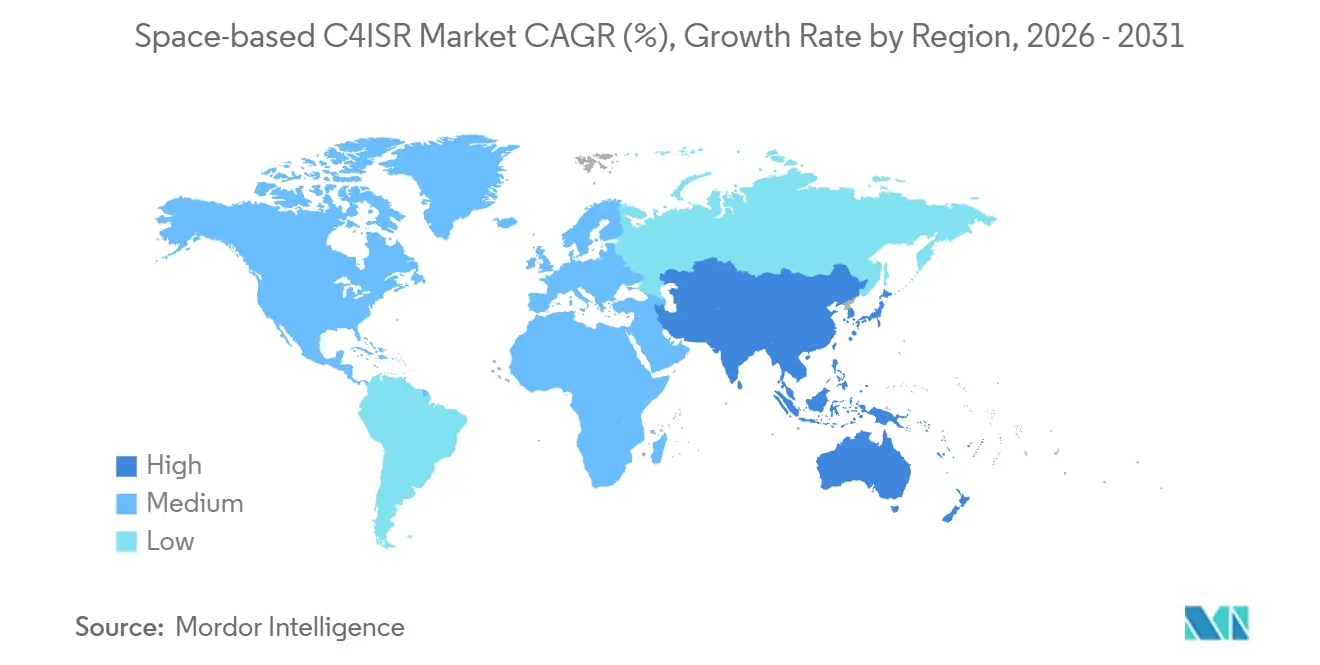
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
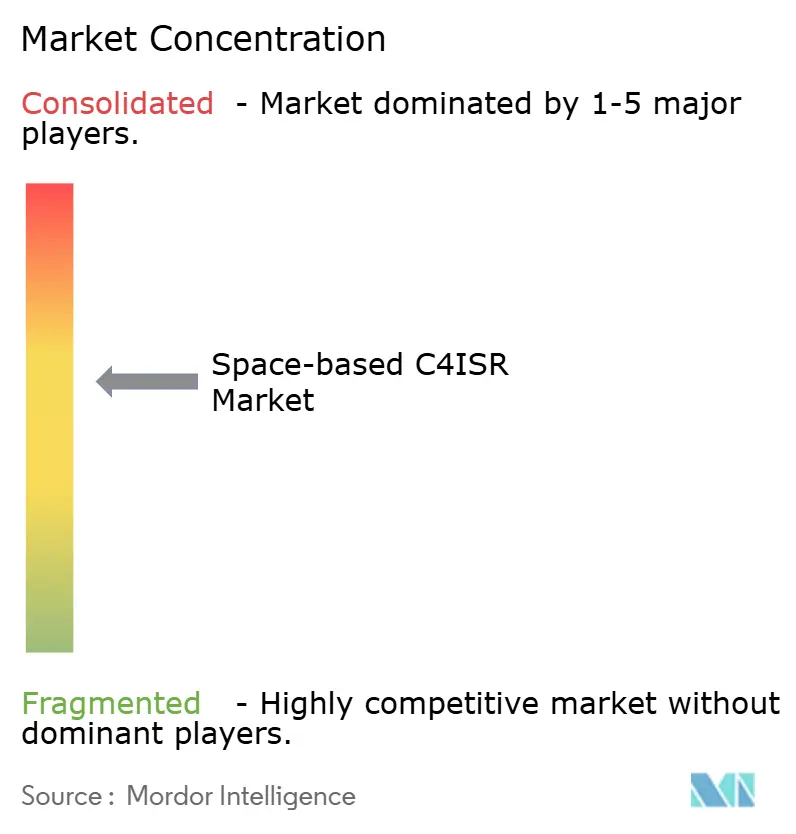
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la C4ISR spatiale par Mordor Intelligence
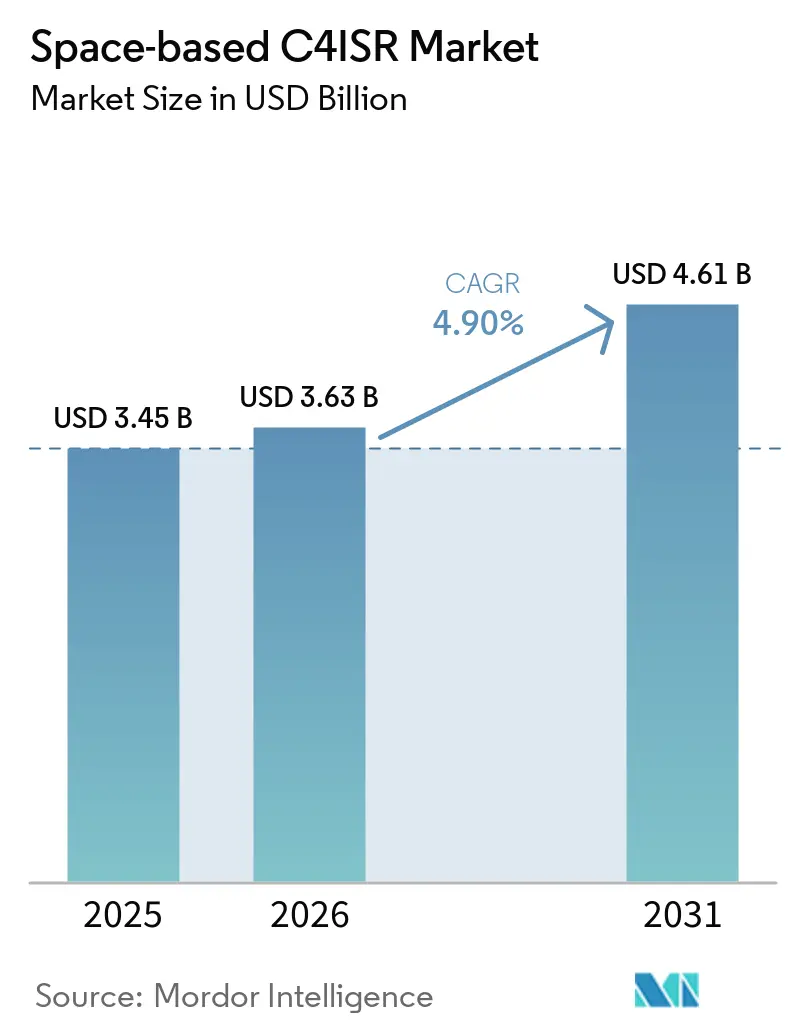
La taille du marché du C4ISR spatial était évaluée à 3,45 milliards USD en 2025 et devrait croître de 3,63 milliards USD en 2026 pour atteindre 4,61 milliards USD d'ici 2031, à un CAGR de 4,90 % durant la période de prévision (2026-2031). La croissance est liée à l'augmentation des dépenses de défense consacrées aux satellites, aux capteurs, aux communications sécurisées et à la connaissance du domaine spatial. Les dépenses militaires mondiales dans le domaine spatial sont passées de 59,18 milliards USD en 2025 à 63,38 milliards USD en 2026, ce qui renforce les conditions de financement du marché du C4ISR spatial. Les acquisitions s'orientent vers des constellations de satellites plus petits, pouvant être remplacés ou mis à jour sur des cycles plus courts. Les charges utiles définies par logiciel permettent également aux opérateurs de changer de mission sans remplacer le matériel, ce qui favorise les nouveaux fournisseurs aux côtés des contractants établis. La demande s'élargit également à mesure que les pays cherchent un accès souverain aux images et aux communications plutôt que de dépendre des arrangements de ciblage alliés.
Principaux enseignements du rapport
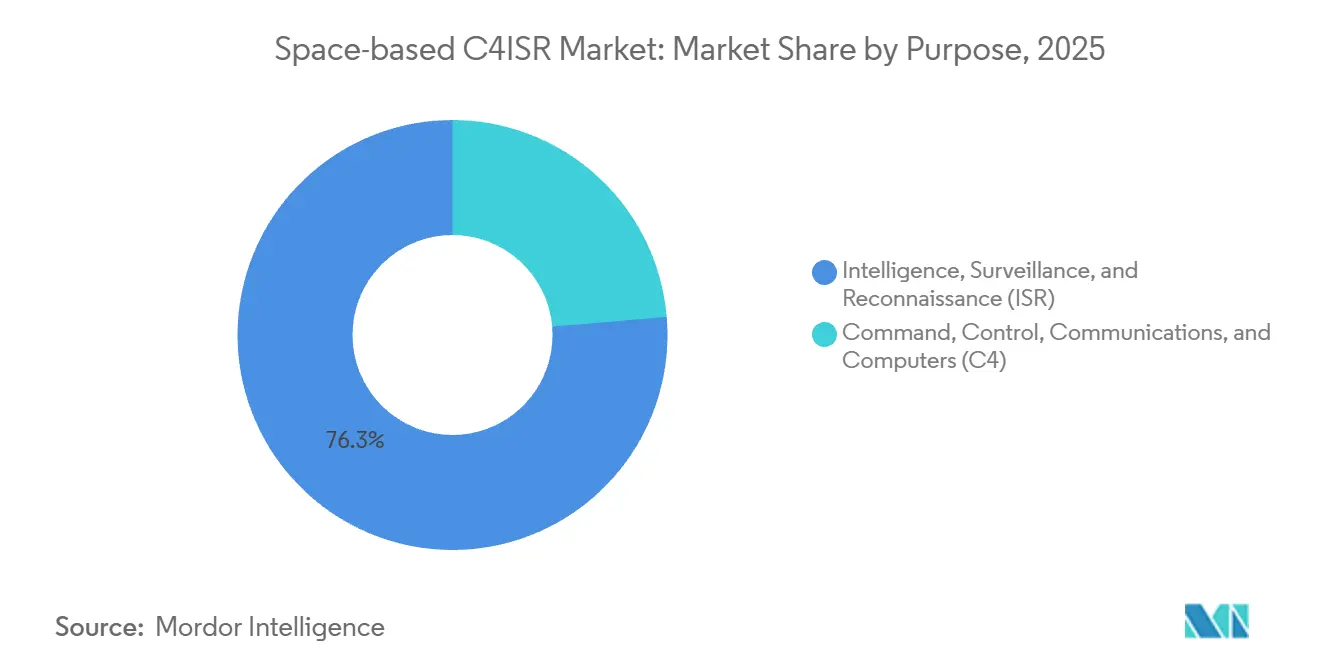
- Par finalité, l'ISR représentait 76,34 % de la part du marché du C4ISR spatial en 2025, tandis que le C4 devrait croître à un CAGR de 6,53 % jusqu'en 2031.
- Par type d'orbite, l'orbite basse terrestre (LEO) représentait 71,35 % de la taille du marché du C4ISR spatial en 2025 et devrait se développer à un CAGR de 6,21 % jusqu'en 2031.
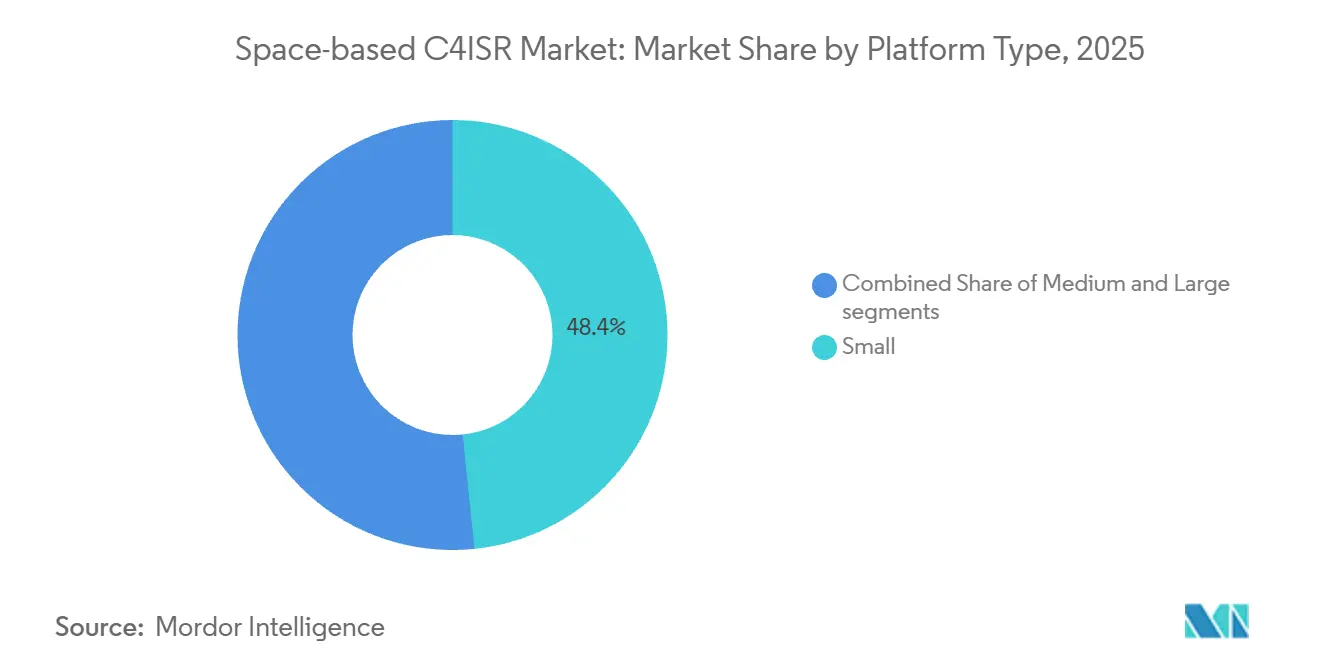
- Par type de plateforme, les petits satellites pesant moins de 500 kg ont capté 48,37 % des revenus en 2025 et devraient croître à un CAGR de 5,96 % jusqu'en 2031.
- Par utilisateur final, les forces de défense représentaient 60,22 % des revenus en 2025, tandis que les agences civiles, gouvernementales et spatiales devraient croître à un CAGR de 5,87 % jusqu'en 2031.
- Par zone géographique, l'Amérique du Nord a conservé 47,89 % de la part des revenus en 2025 ; la région Asie-Pacifique devrait croître à un CAGR de 6,05 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de conscience situationnelle en temps réel | +1.20% | Mondial | Court terme (≤ 2 ans) |
| Prolifération des constellations de petits satellites à faible coût | +1.00% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Augmentation des dépenses de défense consacrées à la conscience du domaine spatial | +0.90% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Intégration des constellations C4ISR avec des essaims de drones autonomes | +0.60% | Amérique du Nord, Europe, avec une pertinence croissante en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Charges utiles à définition logicielle COTS permettant une réorientation rapide | +0.40% | Mondial | Court terme (≤ 2 ans) |
| Architectures de réseaux multi-orbites optimisant la latence tactique | +0.30% | Amérique du Nord et Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de conscience situationnelle en temps réel
Les utilisateurs militaires ont besoin d'une couverture plus fréquente des systèmes de missiles mobiles et d'autres cibles sensibles au facteur temps. L'Agence de développement spatial américaine a lancé les premières mises en orbite de la couche de transport Tranche 1 en septembre 2025. Le programme avait placé 42 satellites en orbite à la fin de 2025 et vise une capacité opérationnelle de combat initiale au début de 2027. Son architecture est conçue pour transmettre les données des capteurs aux actifs de frappe en moins de 10 secondes.[1] Cette exigence déplace l'attention des acquisitions de la capacité nominale du satellite vers la disponibilité et la rapidité du service complet. Le Japon développe des satellites dotés d'intelligence artificielle qui traitent les informations en orbite, réduisant ainsi le délai associé à l'envoi de données via les stations au sol. Ces exigences opérationnelles favorisent les fournisseurs de charges utiles capables d'assurer un traitement embarqué fiable pour le marché du C4ISR spatial.
Prolifération des constellations de petits satellites à faible coût
Les bus satellites modulaires et les méthodes de production commerciales permettent aux organisations de commander des flottes de satellites plus importantes. L'Agence de développement spatial a attribué 3,5 milliards USD pour 72 satellites de la couche de suivi Tranche 3 en décembre 2025. Les attributions comprenaient 843 millions USD à L3Harris Technologies, 1,1 milliard USD à Lockheed Martin, 764 millions USD à Northrop Grumman et 805 millions USD à Rocket Lab. L'ampleur de ces commandes montre que l'acquisition proliférée est devenue une approche standard dans les programmes spatiaux militaires américains. Les constellations LEO denses peuvent également fournir un ISR persistant et des liaisons sécurisées à haute bande passante entre les satellites. Cette approche réduit la dépendance à l'égard de grands satellites individuels et crée une demande de fabrication continue sur l'ensemble du marché du C4ISR spatial.
Augmentation des dépenses de défense consacrées à la conscience du domaine spatial
Les dépenses militaires dans le domaine spatial augmentent à mesure que les gouvernements considèrent les systèmes orbitaux comme une infrastructure de défense essentielle. Les dépenses militaires mondiales dans le domaine spatial ont atteint 79,9 milliards USD en 2026, contre 64,9 milliards USD en 2025. Les États-Unis ont alloué 63 milliards USD à la sécurité nationale spatiale pour l'exercice fiscal 2026. Des budgets plus élevés soutiennent les achats d'engins spatiaux de surveillance, de systèmes au sol, de réseaux de données et de communications protégées. La Stratégie spatiale commerciale de l'OTAN de 2025 établit également un cadre pour une utilisation accrue des systèmes et services spatiaux commerciaux. Cette orientation politique élargit les opportunités à court terme pour les fournisseurs capables de répondre aux exigences de sécurité et d'interopérabilité sur le marché du C4ISR spatial.
Intégration des constellations C4ISR avec des essaims de drones autonomes
Les données satellitaires sont de plus en plus liées aux systèmes aériens sans pilote et aux armements terrestres. Hanwha Systems a dévoilé sa Solution d'analyse spatiale par intelligence artificielle lors du MSPO 2026 en septembre 2026. Le produit combine des images électro-optiques (EO) et radar à synthèse d'ouverture (SAR) avec une analyse de cibles basée sur l'intelligence artificielle. Il connecte les informations résultantes aux interfaces de contrôle de tir de l'obusier K9 et du système de roquettes Chunmoo. Des recherches académiques ont également montré que la coordination d'essaims assistée par satellite peut réduire la latence de bout en bout et améliorer l'accomplissement des tâches. Le lien entre les capteurs, les communications et les effecteurs souligne l'importance des systèmes de mission intégrés sur le marché du C4ISR spatial. Il encourage également des cycles de remplacement où les opérateurs recherchent des architectures satellitaires et terrestres plus réactives.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Congestion orbitale et risque de collision avec des débris spatiaux | -0.50% | Mondial, avec le risque le plus élevé en LEO en dessous de 600 km | Court terme (≤ 2 ans) |
| Capex initial élevé et longs cycles de développement | -0.40% | Mondial | Moyen terme (2 à 4 ans) |
| Conflits de spectre avec les services terrestres 5G/6G émergents | -0.30% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Cyber-vulnérabilités dans les satellites à définition logicielle | -0.30% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Congestion orbitale et risque de collision avec des débris spatiaux
La densité croissante des objets en orbite représente un risque opérationnel direct pour les flottes de satellites. L'Agence spatiale européenne a suivi plus de 1,2 million de débris de plus d'1 cm en orbite terrestre en 2025.[2] Des objets de cette taille peuvent causer de graves dommages aux satellites actifs. L'ISRO a enregistré 160 000 alertes d'approche rapprochée pour les satellites indiens en LEO durant 2025 et a effectué 14 manœuvres d'évitement de collision. Une étude de 2026 a introduit l'Horloge CRASH et a signalé un intervalle de 2,8 jours pour une collision catastrophique sans manœuvres d'évitement. Les opérateurs doivent donc dépenser davantage pour le suivi, l'évitement, l'assurance et la conformité. Ces exigences pourraient ralentir certains projets de constellation sur le marché du C4ISR spatial.
Capex initial élevé et longs cycles de développement
Les missions spatiales nécessitent des dépenses précoces en engins spatiaux, charges utiles, lancements et infrastructures au sol. Ces coûts peuvent limiter les acquisitions des organisations de défense de plus petite taille. Les grands programmes peuvent également faire face à des retards dans la chaîne d'approvisionnement et à des travaux de qualification prolongés. Les États-Unis prévoient de dépenser 6,6 milliards USD pour 86 satellites de suivi de missiles et 8,3 milliards USD pour 336 satellites de transport de données. Les systèmes ISR classifiés peuvent prendre 5 à 7 ans pour passer de l'attribution du contrat au déploiement opérationnel. Le NIST a identifié des vulnérabilités de haute gravité dans la bibliothèque CryptoLib de la NASA en 2026, notamment CVE-2026-22697 et CVE-2026-21898. Les travaux de remédiation peuvent ajouter des coûts et des délais pour les programmes utilisant des cadres logiciels similaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par finalité :
la domination de l'ISR finance l'accélération du C4L'ISR représentait 76,34 % de la part du marché du C4ISR spatial en 2025. Cette position reflète le besoin de couverture électro-optique (EO), radar à synthèse d'ouverture (SAR) et de renseignement sur les signaux (SIGINT). Les plateformes ISR sont souvent le premier actif orbital acquis par les pays qui développent des capacités de défense souveraines. La Belgique, la Corée du Sud et l'Inde poursuivent ou développent leur capacité nationale de surveillance. Ces programmes réduisent la dépendance aux calendriers d'imagerie fixés par les fournisseurs alliés. La demande qui en résulte soutient les satellites, les charges utiles, les systèmes de traitement des données et les réseaux de diffusion sécurisés. L'ISR demeure donc la principale base de revenus du marché du C4ISR spatial.
Le C4 devrait croître à un CAGR de 6,53 % entre 2026 et 2031. Les utilisateurs militaires connectent les unités tactiques et les centres de commandement via des réseaux de relais satellitaires. L'armée américaine a décrit le SATCOM multi-orbite comme un moyen d'améliorer la résilience du réseau lors d'opérations de combat à grande échelle. Le PWSA combine les couches de transport et de suivi, démontrant comment les fonctions de communication et de capteurs peuvent fonctionner ensemble. Les charges utiles intégrées peuvent collecter des informations tout en acheminant des données. L'expansion plus rapide du C4 n'élimine pas la base installée plus importante de l'ISR durant la période de prévision. Elle soutient cependant un glissement progressif vers des architectures combinées de gestion de la bataille.


Par type d'orbite :
la prolifération de la LEO redéfinit la résilienceL'orbite basse terrestre (LEO) représentait 71,35 % de la taille du marché du C4ISR spatial en 2025 et devrait croître à un CAGR de 6,21 % jusqu'en 2031. Les constellations en LEO peuvent offrir une latence plus faible et des opportunités de revisite plus fréquentes que les systèmes géostationnaires (GEO) traditionnels. Cela les rend utiles pour le suivi de cibles mobiles et le soutien aux missions de défense antimissile. Le PWSA a déployé 42 satellites de la couche de transport en septembre et octobre 2025. Les tests et vérifications en orbite étaient en cours en 2026, avec une capacité opérationnelle de combat initiale visée pour début 2027. Cette mise en œuvre soutient l'argument en faveur de cycles d'acquisition plus courts et reproductibles. Les investissements dans la production de satellites, l'accès aux lancements et les réseaux au sol peuvent renforcer davantage l'adoption de la LEO.
L'orbite moyenne terrestre (MEO) reste importante pour le positionnement, la navigation, la synchronisation temporelle et certaines missions d'alerte aux missiles. Le programme Missile Warning and Tracking Epoch 2 de l'US Space Force a achevé sa revue de conception préliminaire en 2026. Le programme couvre un groupe de 10 satellites en MEO et a atteint cette revue neuf mois après son attribution en mai 2025. L'orbite géostationnaire (GEO) conserve un rôle dans les communications protégées nécessitant une couverture régionale continue. Boeing a remporté un contrat d'une valeur pouvant atteindre 2 milliards USD en juin 2026 pour 2 satellites de communications militaires protégées destinés à succéder au programme MUOS. Les conceptions multi-orbites combinent la réactivité de la LEO, la couverture de la MEO et la capacité de communication de la GEO. Le marché du C4ISR spatial continue donc d'inclure les 3 catégories d'orbites malgré la position dominante de la LEO.
Par type de plateforme :
les petits satellites permettent un renouvellement rapideLes petits satellites représentaient 48,37 % des revenus en 2025 et devraient croître à un CAGR de 5,96 % jusqu'en 2031. Leur masse plus faible favorise des commandes de constellations plus importantes et une planification de lancement plus flexible. Les opérateurs peuvent répartir les missions sur plusieurs satellites plutôt que de dépendre d'un seul engin spatial de grande valeur. La Corée du Sud a planifié 19 actifs de reconnaissance de petits satellites et microsatellites en 7 lots de lancement jusqu'en 2027. Le pays a également planifié une expansion de deuxième phase à 40 satellites. La DARPA affirme que les grappes denses de microsatellites peuvent soutenir un ISR persistant et survivable. Ces facteurs soutiennent la demande de petites plateformes sur le marché du C4ISR spatial.
Les grands satellites restent nécessaires pour certaines missions nécessitant une puissance élevée, de grandes ouvertures ou plusieurs charges utiles. Le programme Next Generation Overhead Persistent Infrared illustre le rôle continu des grands engins spatiaux stratégiques. BAE Systems a livré le matériel de capteurs pour l'unité de vol 1 en mai 2026.[3] Le programme reste sur la bonne voie pour un lancement en 2028. Les plateformes de taille moyenne pesant entre 500 et 1 500 kg peuvent servir aux pays cherchant un programme de reconnaissance initial plus gérable. Elles peuvent équilibrer les exigences en matière de charge utile avec les limites de coût de lancement. La disponibilité plus large de composants commerciaux peut réduire certaines différences de performance traditionnelles entre les plateformes de taille moyenne et les petites plateformes.
Par utilisateur final :
les agences civiles convergent avec la défenseLes forces de défense représentaient 60,22 % des revenus en 2025. Les programmes classifiés et les budgets de sécurité nationale créent une base stable de demande pour les utilisateurs militaires. L'allocation américaine pour la sécurité nationale spatiale a atteint 63 milliards USD pour l'exercice fiscal 2026. Le programme NRO Starshield impliquerait une constellation pouvant atteindre 500 satellites en LEO. Cela indique que les dépenses classifiées sont significatives parallèlement aux activités d'acquisition publiées. Les gouvernements européens s'orientent également vers l'exploitation de leurs propres constellations. Le secteur du C4ISR spatial en bénéficie à mesure que les clients de défense cherchent un contrôle plus fort sur le ciblage, les données et les communications.
Les agences civiles, gouvernementales et spatiales devraient croître à un CAGR de 5,87 % jusqu'en 2031. Leur croissance reflète des programmes à des fins d'observation civile et à valeur de renseignement défensif. La Force aérienne brésilienne a signé un accord pluriannuel en février 2025 pour des services d'imagerie commerciale à faible latence auprès de Satellogic et Telespazio Brasil. L'accord soutient la surveillance des frontières et le suivi territorial. Le Japon a également contracté JSAT pour des données satellitaires optiques et a annoncé une constellation SAR de 36 satellites pour la surveillance défensive. Ces arrangements montrent comment les opérateurs de satellites commerciaux peuvent fournir des services aux clients gouvernementaux et de défense. La frontière entre l'observation civile et l'ISR militaire devient de moins en moins distincte.
Analyse géographique
Marché du C4ISR spatial en Amérique du Nord
L'Amérique du Nord représentait 46,72 % des revenus de 2025 grâce à l'architecture Tranche prolifique de l'Agence de développement spatial américaine (SDA) et à la flotte de surveillance maritime RADARSAT du Canada. Le contrat Tranche 2 de 919 millions USD attribué à L3Harris et le contrat OPIR polaire de 1,8 milliard USD attribué à Northrop Grumman signalent une domination continue. Les fournisseurs intégrés verticalement contrôlent la fabrication, le lancement et l'infrastructure au sol, renforçant le leadership régional au sein du marché du C4ISR spatial.
Marché du C4ISR spatial en Asie-Pacifique
La région Asie-Pacifique devrait croître au rythme le plus rapide, avec un CAGR de 5,89 %. La Chine a étendu sa constellation Yaogan avec 12 lancements entre 2024 et 2025 pour la couverture de la mer de Chine méridionale. L'Inde prévoit de lancer 50 satellites de défense d'ici 2030 en utilisant des véhicules PSLV indigènes. Le Projet 425 de la Corée du Sud et l'expansion de Hanwha à Jeju mettent en évidence la capacité de production nationale croissante du pays. L'Australie accueille des stations au sol de la couche de transport, créant une dorsale de relais indo-pacifique pour les forces alliées.
Marché du C4ISR spatial en EMEA et en Amérique du Sud
L'Europe et le Moyen-Orient investissent dans des capacités souveraines pour réduire leur dépendance aux actifs américains. L'UE a engagé 10,60 milliards EUR (12,36 milliards USD) pour IRIS², déployant 290 satellites sur plusieurs orbites. Le centre de l'OTAN à Toulouse établit la doctrine pour la défense orbitale collective. Le plan ISR satellitaire des Émirats arabes unis d'une valeur de 500 millions USD positionne Abou Dhabi comme un hub régional de données. L'Arabie saoudite s'associe à Thales pour des satellites radar destinés à la sécurité des infrastructures. L'Amérique du Sud et l'Afrique restent naissantes, le Brésil explorant des partenariats environnementaux et l'Afrique du Sud accueillant des nœuds au sol étrangers, ce qui se traduit par un impact modeste à court terme sur la croissance mondiale du marché du C4ISR spatial.

Paysage réglementaire
Les programmes de C4ISR spatial sont soumis à un ensemble croissant de règles de sécurité nationale et de communications qui s'étendent de plus en plus aux fournisseurs commerciaux. Aux États-Unis, la CNSSI 1200 (août 2025) établit une politique de cybersécurité obligatoire et des critères minimaux pour les systèmes de sécurité nationale à base spatiale utilisés dans les missions C4ISR. Cela relève le niveau de conformité pour les satellites à définition logicielle, les systèmes au sol et les services gérés qui traitent les données de mission.
La réglementation du spectre et des opérations spatiales évolue également d'une manière qui affecte les architectures LEO proliférées. En mai 2026, la FCC a adopté une approche basée sur la performance pour le partage de spectre GSO/NGSO, remplaçant les limites EPFD héritées. En avril 2026, elle a avancé une proposition visant à élargir les allocations du Service d'exploitation spatiale pour soutenir la télémétrie, le suivi et le commandement des engins spatiaux émergents. Par ailleurs, le Décret exécutif 14369 (décembre 2025) ordonne le développement de normes nationales pour la PNT et pour la gestion du trafic spatial et l'atténuation des débris orbitaux, renforçant la planification de mission tenant compte des débris et l'élimination en fin de vie à travers les grandes constellations.
Analyse de la chaîne de valeur
La chaîne de valeur du C4ISR spatial couvre la définition de mission et le financement (ministères de la défense, agences spatiales), les bus satellites et les charges utiles (EO/IR, SAR, SIGINT et communications), le lancement et le covoiturage orbital, le segment sol et les passerelles, ainsi que l'exploitation des données et leur diffusion dans les réseaux de commandement et contrôle (C2). La prolifération des LEO accroît l'importance des plateformes d'engins spatiaux standardisées et de l'intégration industrialisée. Elle accorde une plus grande importance aux liaisons optiques croisées à haut débit et aux terminaux chiffrés pour maintenir des délais courts entre capteur et tireur tout en réduisant la dépendance aux nœuds au sol vulnérables.
Du côté de l'offre, l'intégration verticale et les partenariats entre donneurs d'ordre et acteurs commerciaux remodèlent la façon dont la valeur est captée de la charge utile à la livraison des données. Des partenariats tels que celui d'Apex et Anduril (annoncé en octobre 2024) pointent vers des bus satellites standardisés associés à des logiciels de mission pour des ensembles de missions incluant le suivi de missiles et la connaissance de la situation spatiale. Du côté de la demande et de la distribution, la contractualisation par l'US Space Force de réseaux appartenant au gouvernement et exploités par des contractants renforce une couche de services et d'infrastructure entre les constellations et les utilisateurs tactiques. La contractualisation MILNET a débuté en juin 2025 et a évolué vers le Réseau de données spatial (SDN), soutenu par un financement dédié et des attributions majeures en 2026. Ce changement élève l'orchestration de réseau, les terminaux et l'intégration inter-domaines comme nœuds clés de la chaîne de valeur aux côtés de la fabrication d'engins spatiaux.
Paysage concurrentiel
Le marché du C4ISR spatial comprend des contractants principaux établis et de nouveaux fournisseurs de plateformes satellitaires, de charges utiles, de logiciels et de systèmes au sol. Lockheed Martin, Northrop Grumman, L3Harris Technologies et Boeing restent proéminents dans les attributions de sécurité nationale américaine. Leurs positions reflètent les habilitations de sécurité, l'expérience technique et la capacité de fabrication spécialisée. Les attributions de la couche de suivi Tranche 3 de la SDA en décembre 2025 sont allées à L3Harris Technologies, Lockheed Martin, Northrop Grumman et Rocket Lab. Ces attributions montrent que les programmes gouvernementaux peuvent inclure à la fois des donneurs d'ordre traditionnels et des entreprises spatiales commerciales. Les contractants établis conservent un avantage là où les missions nécessitent un accès classifié ou des charges utiles hautement spécialisées. Les nouveaux entrants peuvent concourir là où les composants commerciaux et les logiciels réduisent les barrières à l'entrée.
Hanwha Systems élargit son rôle dans les systèmes satellitaires, l'analyse de données et l'intégration d'armements. Le protocole d'accord de janvier 2026 avec MDA Space portait sur la constellation coréenne K-LEO. En septembre 2026, sa Solution d'analyse spatiale par intelligence artificielle a ajouté un produit qui relie les images orbitales aux interfaces de contrôle de tir terrestres. BAE Systems est positionné comme fournisseur de matériel de capteurs critiques pour les grands programmes américains. Il a livré du matériel pour le programme Next Generation Overhead Persistent Infrared en mai 2026. Saab AB et Kratos Defense & Security Solutions ont des positions dans les systèmes au sol et les architectures de renseignement sur les signaux. Ces capacités peuvent devenir plus précieuses à mesure que les réseaux multi-orbites nécessitent une interopérabilité plus large.
Des opportunités restent ouvertes dans l'analyse d'images embarquée, les terminaux au sol tactiques à faible coût et la coexistence spectrale. Le Rapport ITU-R S.2546-0 traite des mesures de coexistence entre les services fixes par satellite et les réseaux IMT terrestres. Les fournisseurs capables de répondre à ces exigences techniques peuvent trouver des opportunités sur le marché du C4ISR spatial. Une base de fournisseurs plus large offre aux prestataires de niveau intermédiaire capables des voies d'accès aux missions émergentes. Le marché du C4ISR spatial récompense également les fournisseurs capables de soutenir plusieurs couches orbitales et des réseaux au sol sécurisés. Ces exigences peuvent favoriser les entreprises dotées de compétences d'intégration éprouvées. Elles laissent également de la place aux spécialistes proposant des offres matérielles ou logicielles ciblées. Le marché du C4ISR spatial exige des fournisseurs qu'ils respectent des normes de sécurité exigeantes. Le marché du C4ISR spatial dépend d'une capacité de production de satellites prête pour la mission. Le marché du C4ISR spatial confère aux fournisseurs de systèmes au sol un rôle de soutien important. Le marché du C4ISR spatial a également besoin d'outils sécurisés pour la diffusion des données opérationnelles. Le marché du C4ISR spatial peut soutenir des fournisseurs spécialisés lorsque leurs systèmes répondent à un besoin de mission spécifique. Le marché du C4ISR spatial reste ouvert aux entreprises capables de démontrer des performances fiables.
Leaders du secteur de la C4ISR spatiale
-
Northrop Grumman Corporation
-
Lockheed Martin Corporation
-
CACI International Inc.
-
L3Harris Technologies, Inc.
-
Elbit Systems Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du C4ISR spatial
- Elbit Systems Ltd.
- General Dynamics Corporation
- Maxar Technologies Inc.
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- BAE Systems plc
- CACI International Inc.
- Kratos Defense & Security Solutions, Inc.
- The Boeing Company
- L3Harris Technologies, Inc.
- Defence Research and Development Organisation
- Hanwha Systems Co. Ltd. (Hanwha Group)
- Israel Aerospace Industries Ltd.
- Saab AB
- Sierra Nevada Company, LLC

Opportunités de marché et perspectives d'avenir
Un espace blanc majeur se forme autour du transport de données militaires résilient à faible latence et du ciblage de capteurs à grande échelle, où les gouvernements achètent de plus en plus la capacité sous forme de réseau intégré plutôt que de satellites isolés. La consolidation par l'US Space Force des efforts de transport dans le Réseau de données spatial (SDN) et les attributions de mai 2026 à SpaceX (2,29 milliards USD pour la dorsale SDN et 4,16 milliards USD pour l'indicateur de cibles mobiles aériennes à base spatiale) fournissent des signaux de demande pour le mouvement de données multi-orbites, les charges utiles de mise en réseau, les passerelles et les terminaux utilisateurs pouvant soutenir des opérations de ciblage continu et sensibles au facteur temps.
Les opportunités s'élargissent également dans les couches habilitantes qui réduisent le risque de constellation et accélèrent le renouvellement, notamment les terminaux de communications optiques interopérables, les logiciels au sol conformes à la cybersécurité alignés sur la CNSSI 1200, et les conceptions efficaces en termes de spectre alignées sur le cadre de partage basé sur la performance de la FCC de mai 2026. Le marché crée de l'espace pour les fournisseurs capables d'intégrer les images et communications commerciales avec l'assurance de mission défensive, reflétant l'accent mis par la Stratégie d'intégration spatiale commerciale du DoD (2024) sur l'alignement des capacités commerciales aux architectures de sécurité nationale sans recourir à une réglementation sur mesure et ponctuelle pour chaque fournisseur.
Recent Industry Developments in Marché du C4ISR spatial
- Juin 2026 : Lockheed Martin a reçu une modification de contrat de 514 millions USD de l'US Space Force pour produire deux satellites GPS IIIF supplémentaires. L'attribution renforce la capacité PNT résiliente et soutient la demande d'intégration de charges utiles sécurisées et d'interfaces espace-sol modernisées qui alimentent les réseaux C4ISR interarmées.
- Décembre 2025 : L3Harris a remporté un contrat de 843 millions USD de l'Agence de développement spatial pour des satellites de suivi de missiles Tranche 3. Le programme étend la détection LEO proliférée et renforce le passage vers des architectures multi-satellites combinant une revisite rapide avec le transport de données vers le commandement et contrôle (C2) tactique.
- Décembre 2024 : La Commission européenne a attribué le contrat du réseau IRIS2 au consortium SpaceRISE (SES, Eutelsat et Hispasat). La décision a formalisé un important programme européen de communications multi-orbites à utilité gouvernementale et défensive, élargissant la base de fournisseurs pour la connectivité sécurisée, l'infrastructure au sol et les services gérés.


Marché du C4ISR spatial Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est défini comme les revenus générés par les capacités de commandement, contrôle, communications, informatique, renseignement, surveillance et reconnaissance (C4ISR) à base spatiale, où les satellites et leurs liaisons de mission au sol sont nécessaires pour atteindre le résultat opérationnel visé.
Exclusions du périmètre : Les systèmes C4ISR purement terrestres et les services de lancement autonomes non intégrés dans un programme de C4ISR spatial sont exclus.
Aperçu de la segmentation
- Par finalité
- Commandement, contrôle, communications et informatique (C4)
- Renseignement, surveillance et reconnaissance (ISR)
- Par type d'orbite
- Orbite basse terrestre (LEO)
- Orbite terrestre moyenne (MEO)
- Orbite géostationnaire (GEO)
- Par type de plateforme
- Petite (moins de 500 kg)
- Moyenne (500 kg à 1 500 kg)
- Grande (supérieure à 1 500 kg)
- Par utilisateur final
- Forces de défense
- Agences civiles, gouvernementales et spatiales
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- France
- Allemagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire une base factuelle fiable autour des budgets, des plans de mission et du calendrier des acquisitions, avant que les hypothèses de dimensionnement ne soient finalisées. Nous avons consulté des sources publiques telles que les documents budgétaires du gouvernement américain et les communiqués de contractualisation, les publications de l'OTAN et des défenses nationales lorsqu'elles étaient disponibles, les registres de l'ONU sur les objets lancés, les dépôts de satellites de l'UIT, ainsi que les séries macroéconomiques de l'OCDE ou de la Banque mondiale pour normaliser les tendances de dépenses pluriannuelles.
Pour comprendre ce qui est financé et quand cela est susceptible d'être livré, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et la couverture crédible de la presse spécialisée en défense et espace concernant les attributions de programmes et les feuilles de route des charges utiles. Pour une confirmation supplémentaire sur l'orientation financière des entreprises et les signaux de programme, nous avons utilisé de manière sélective des abonnements payants couvrant les données financières et le renseignement sur les entreprises, les actualités et données financières, les bases de données de brevets, ainsi que les contrats et appels d'offres mondiaux. Ces sources documentaires sont illustratives, et nous avons également utilisé d'autres références publiques pour la collecte de données, les vérifications croisées et les clarifications.
Entretiens primaires et enquêtes
Des entretiens primaires et des enquêtes ont été réalisés avec des parties prenantes dans les domaines de l'acquisition spatiale défensive et civile, des opérations de mission, des spécialistes des charges utiles et des systèmes au sol, ainsi que des intégrateurs qui soutiennent les missions de communications sécurisées et d'ISR. Le marché étant mondial, nous avons testé les données dans les principales régions afin de pouvoir saisir les cycles d'acquisition, les préférences d'orbite et le rythme de modernisation, puis nous avons ajusté l'ensemble de données lorsque plusieurs entretiens décrivaient le même schéma d'acquisition.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 12 % | Asie-Pacifique : 41 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 34 % |
| Petits acteurs : 14 % | Responsables : 48 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le modèle de dimensionnement commence par une construction descendante du bassin de demande adressable. Les budgets publics de défense et d'espace civil, les calendriers d'acquisition et les plans de modernisation sont traduits en dépenses annuelles liées à la livraison de capacités C4ISR à base spatiale. Ces totaux sont ensuite corroborés par des approximations ascendantes sélectives, telles que des valeurs de programmes échantillonnées, des fourchettes de prix typiques pour les charges utiles et les systèmes au sol, et des agrégations limitées de fournisseurs, qui sont utilisées pour valider et affiner le chiffre global.
Les principaux intrants utilisés comprennent l'orientation des budgets spatiaux et de défense, la cadence d'acquisition des satellites et des charges utiles, la répartition des missions par orbite (schémas LEO versus GEO), les cycles de renouvellement des charges utiles ISR, et la part des dépenses consacrées aux opérations au sol et de mission par rapport au matériel spatial. Lorsque la visibilité est limitée (par exemple, lorsque les attributions sont groupées ou partiellement non divulguées), les lacunes sont traitées à l'aide de règles d'allocation conservatrices qui sont revérifiées lors des entretiens et ne sont augmentées que lorsque des signaux indépendants soutiennent un changement.
Les prévisions sont réalisées à l'aide d'une analyse de scénarios soutenue par un lissage des tendances sur les principaux facteurs. Les attributions de contrats et les calendriers de lancement peuvent créer des variations irrégulières d'une année à l'autre, de sorte que les hypothèses concernant le rythme d'acquisition, la combinaison d'orbites et la progression des prix sont alignées sur ce que les répondants primaires observent dans le pipeline à court terme, puis soumises à des tests de résistance dans des conditions budgétaires plus lentes et plus rapides.
Validation des données et cycle de mise à jour
Les résultats sont triangulés par rapport à des signaux indépendants tels que les annonces de contrats majeurs, les quantités d'acquisition de satellites déclarées publiquement et les totaux budgétaires, puis des vérifications des écarts sont effectuées dans les régions et les bassins de demande par utilisation finale. Lorsqu'une valeur aberrante apparaît, nous revérifions les facteurs sous-jacents, vérifions le calendrier des devises et recontactons les sources si un programme semble rephasé, redéfini ou retardé.
Avant la validation finale, le modèle passe par plusieurs révisions d'analystes afin que la logique des unités, les hypothèses et les étapes de croissance restent cohérentes sur l'ensemble de la série temporelle. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements importants, et une vérification finale est effectuée juste avant la livraison afin que les clients reçoivent la vue la plus récente.
Taille du marché du C4ISR spatial selon Mordor Intelligence par rapport aux autres estimations publiées
Les valeurs de marché publiées pour le C4ISR spatial diffèrent souvent parce que différents éditeurs définissent ce qui est comptabilisé comme revenu à base spatiale, et ils intègrent également les attributions de défense pluriannuelles dans les valeurs de marché annuelles de différentes manières. Les différences dans le calendrier de conversion des devises, le traitement de la modernisation par rapport aux nouvelles acquisitions, et la rapidité avec laquelle les hypothèses sont actualisées après les grandes attributions peuvent également faire varier les totaux rapportés.
Le tableau de référence montre que l'écart provient principalement de ce qui est comptabilisé comme C4ISR spatial par rapport aux services satellitaires adjacents. Dans l'approche de Mordor Intelligence, la valeur est liée au développement, à l'acquisition et à la modernisation des systèmes C4ISR sur plateforme spatiale, les opérations satellitaires autonomes et les analyses non liées étant exclues lorsqu'elles ne font pas partie d'un programme C4ISR.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,63 milliards USD (2026) | |
| Éditeur sectoriel A | 3,30 milliards USD (2025) | Utilise une année de base différente et peut regrouper un ensemble de solutions plus large, ce qui peut inclure des revenus adjacents liés aux satellites et rend la comparaison d'une année à l'autre moins homogène. |
| Éditeur mondial B | 3,40 milliards USD (2026) | Applique une capture de revenus plus large autour des programmes spatiaux dans certains cas, ce qui peut déplacer la valeur entre les dépenses du programme C4ISR principal et les activités de soutien et équipements environnants. |
Dans l'ensemble, la comparaison suggère que les choix de périmètre et le calendrier de reconnaissance des contrats expliquent la majeure partie de l'écart, davantage qu'une seule hypothèse de croissance. En maintenant le modèle lié aux budgets observables, à la cadence d'acquisition, à la combinaison d'orbites et au calendrier de modernisation, le chiffre final reste transparent et plus facile à mettre à jour lorsque de nouvelles attributions ou des changements de mission surviennent.


Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour le C4ISR spatial jusqu'en 2031 ?
Le marché du C4ISR spatial devrait croître à un CAGR de 4,90 % de 2026 à 2031, pour atteindre 4,61 milliards USD d'ici 2031.
Quelle application mène la demande pour les systèmes de C4ISR spatial ?
L'ISR était en tête avec 76,34 % des revenus en 2025, soutenu par la demande d'imagerie, de radar et de SIGINT.
Pourquoi les satellites en LEO sont-ils importants pour les missions militaires de C4ISR ?
La LEO était en tête avec 71,35 % des revenus en 2025 car elle soutient une latence plus faible et une couverture de revisite fréquente pour les missions sensibles au facteur temps.
Quels utilisateurs finaux se développent le plus rapidement dans le C4ISR spatial ?
Les agences civiles, gouvernementales et spatiales devraient croître à un CAGR de 5,87 % jusqu'en 2031 à mesure que les programmes à double usage se développent.
Quels sont les principaux risques auxquels font face les systèmes de défense à base satellitaire ?
Les débris orbitaux, les coûts initiaux élevés, les conflits de spectre et les vulnérabilités logicielles peuvent retarder ou augmenter le coût des déploiements.
Quelle région connaît la croissance la plus rapide pour les programmes de satellites militaires ?
La région Asie-Pacifique devrait croître à un CAGR de 6,05 % jusqu'en 2031, soutenue par des programmes au Japon, en Corée du Sud et en Inde.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

