
宇宙ベースC4ISR市場規模・シェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 3.63 十億米ドル |
| 市場規模 (2031) | 4.61 十億米ドル |
| 成長率 (2026 - 2031) | 4.90 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
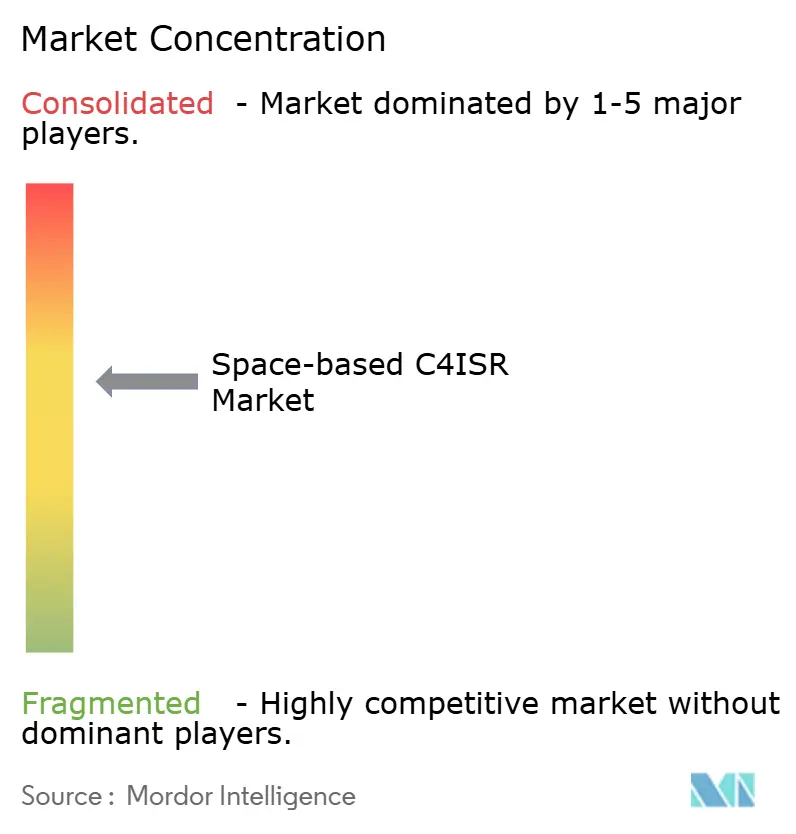
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる宇宙ベースC4ISR市場分析
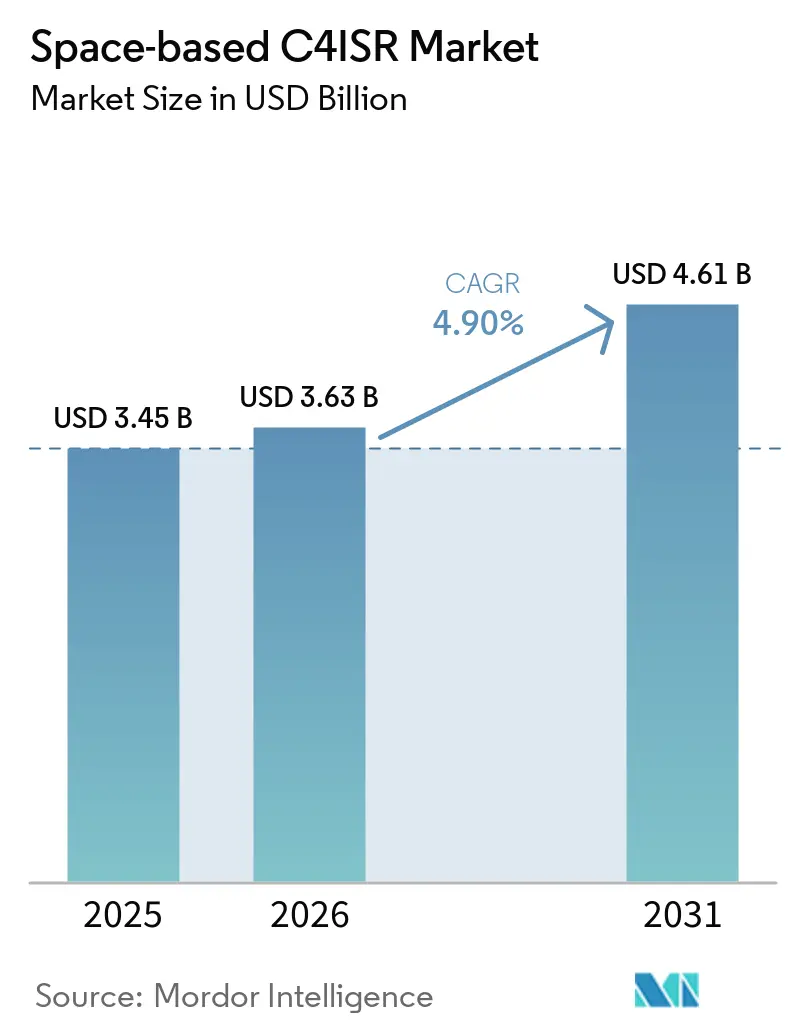
宇宙ベースC4ISR市場規模は2025年に3.45 ビリオン 米ドルと評価され、2026年の3.63 ビリオン 米ドルから2031年には4.61 ビリオン 米ドルに達すると推定されており、予測期間(2026〜2031年)のCAGRは4.90%です。成長は、衛星、センサー、セキュアな通信、および宇宙領域認識に対する防衛支出の増加と結びついています。世界の軍事宇宙支出は2025年の590.18 ビリオン 米ドルから2026年には630.38 ビリオン 米ドルに増加し、宇宙ベースC4ISR市場の資金調達環境を強化しています。調達は、より短いサイクルで交換または更新できる小型衛星のコンステレーションへと移行しています。ソフトウェア定義ペイロードにより、オペレーターはハードウェアを交換せずにミッションを変更できるため、既存の請負業者と並んで新規サプライヤーも参入しやすくなっています。また、各国が同盟国のタスキング体制に依存するのではなく、画像および通信への主権的アクセスを求めるようになっているため、需要も拡大しています。
主要レポートの要点
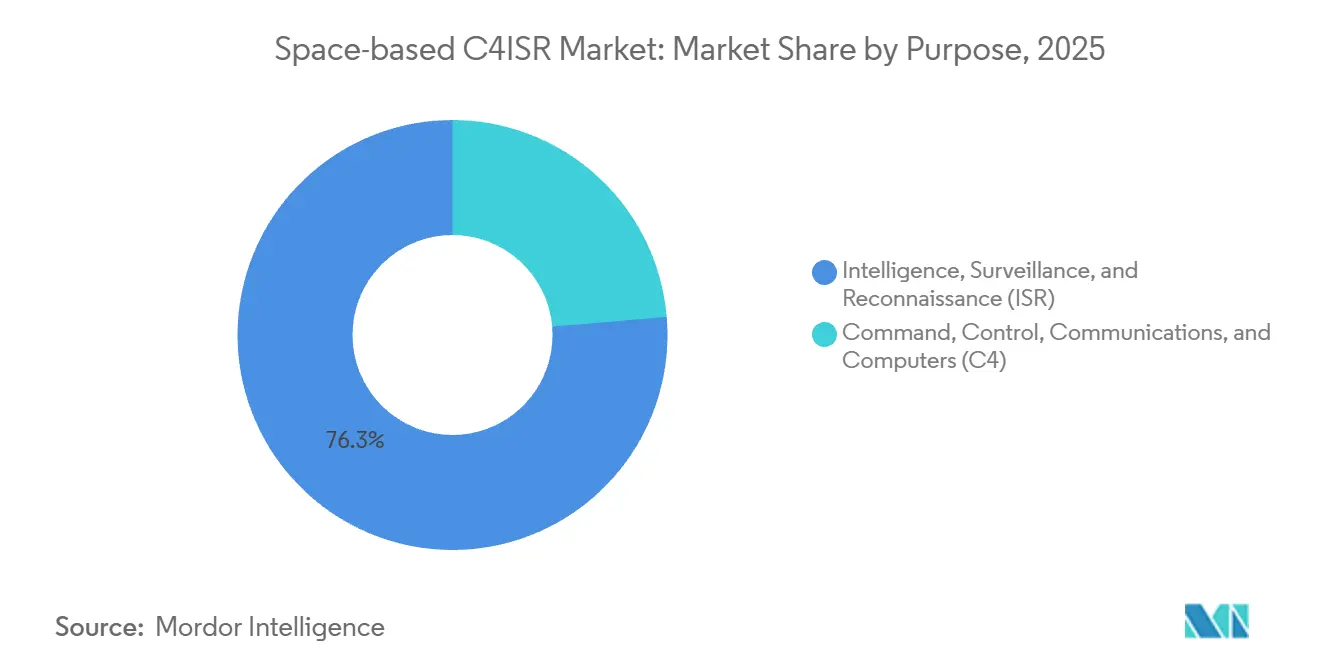
- 目的別では、ISRが2025年の宇宙ベースC4ISR市場シェアの76.34%を占め、C4は2031年までに6.53%のCAGRで成長すると予測されています。
- 軌道タイプ別では、LEOが2025年の宇宙ベースC4ISR市場規模の71.35%を占め、2031年までに6.21%のCAGRで拡大すると予測されています。
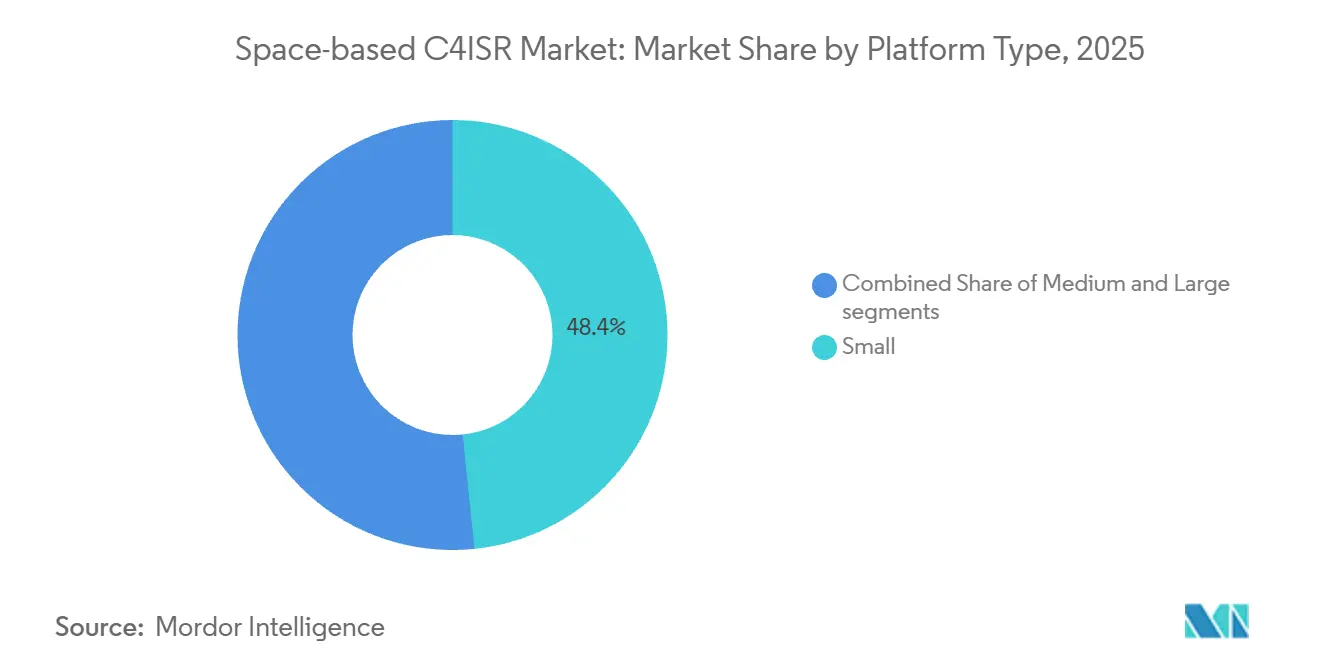
- プラットフォームタイプ別では、500kg未満の小型衛星が2025年の収益の48.37%を占め、2031年までに5.96%のCAGRで成長すると予測されています。
- エンドユーザー別では、防衛軍が2025年の収益の60.22%を占め、民間・政府・宇宙機関は2031年までに5.87%のCAGRで成長すると予測されています。
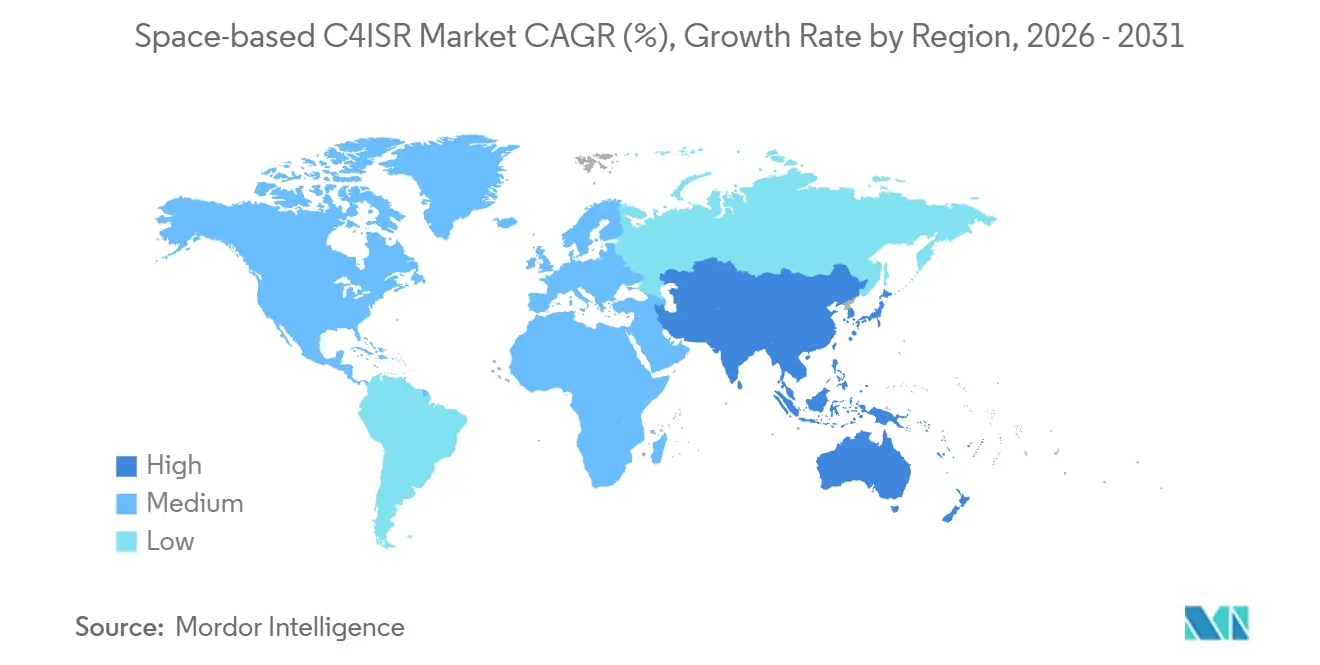
- 地域別では、北米が2025年に47.89%の収益シェアを維持し、アジア太平洋地域は2031年までに6.05%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| リアルタイム状況認識に対する需要の高まり | +1.20% | グローバル | 短期(2年以内) |
| 低コスト小型衛星コンステレーションの普及 | +1.00% | グローバル、北米およびアジア太平洋地域に集中 | 短期(2年以内) |
| 宇宙領域認識に充てられる防衛費の増加 | +0.90% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| C4ISRコンステレーションと自律型UAVスウォームの統合 | +0.60% | 北米、欧州、アジア太平洋地域での重要性が高まっている | 中期(2~4年) |
| 迅速な再タスクを可能にするCOTSソフトウェア定義ペイロード | +0.40% | グローバル | 短期(2年以内) |
| 戦術遅延を最適化するマルチ軌道ネットワークアーキテクチャ | +0.30% | 北米およびアジア太平洋、中東・アフリカへの波及あり | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
リアルタイム状況認識に対する需要の高まり
軍事ユーザーは、移動式ミサイルシステムおよびその他の時間的制約のある目標に対して、より頻繁なカバレッジを必要としています。米国宇宙開発局(SDA)は2025年9月にトランシェ1トランスポートレイヤーの打ち上げを開始しました。同プログラムは2025年末までに42基の衛星を軌道に投入し、2027年初頭の初期戦闘能力の達成を目標としています。そのアーキテクチャは、センサーデータを10秒以内に打撃アセットに転送するよう設計されています。[1]宇宙開発局、「PWSA トランシェ1ファクトシート更新」、米国宇宙軍宇宙開発局、sda.mil この要件により、調達の注目は衛星の名目上の能力から、サービス全体の可用性と速度へとシフトしています。日本は軌道上で情報を処理するAI対応衛星を開発しており、地上局を経由したデータ送信に伴う遅延を低減しています。これらの運用要件は、宇宙ベースC4ISR市場向けに信頼性の高い機上処理を提供できるペイロードサプライヤーに有利に働きます。
低コスト小型衛星コンステレーションの普及
モジュール式衛星バスと商業生産手法により、組織はより大規模な衛星フリートを発注できるようになっています。宇宙開発局は2025年12月に72基のトランシェ3トラッキングレイヤー衛星に対して35.00 ビリオン 米ドルを発注しました。発注にはL3Harris Technologiesへの8.43 ビリオン 米ドル、Lockheed Martinへの11.00 ビリオン 米ドル、Northrop Grummanへの7.64 ビリオン 米ドル、Rocket Labへの8.05 ビリオン 米ドルが含まれています。これらの発注規模は、増殖型調達が米国軍事宇宙プログラムにおける標準的なアプローチとなったことを示しています。密集したLEOコンステレーションは、持続的なISRと衛星間のセキュアな高帯域幅リンクも提供できます。このアプローチは個々の大型衛星への依存を低減し、宇宙ベースC4ISR市場全体にわたって継続的な製造需要を生み出します。
宇宙領域認識に充てられる防衛費の増加
政府が軌道システムを不可欠な防衛インフラとして位置づけるにつれ、軍事宇宙支出は増加しています。世界の軍事宇宙支出は2025年の649.00 ビリオン 米ドルに対し、2026年には799.00 ビリオン 米ドルに達しました。米国は2026会計年度の国家安全保障宇宙に630.00 ビリオン 米ドルを配分しました。予算の増加は、監視宇宙機、地上システム、データネットワーク、および保護された通信の購入を支援します。NATOの2025年商業宇宙戦略も、商業宇宙システムおよびサービスの活用拡大に向けた枠組みを確立しています。この政策の方向性は、宇宙ベースC4ISR市場においてセキュリティおよび相互運用性要件を満たすことができるサプライヤーの近期的な機会を拡大します。
C4ISRコンステレーションと自律型UAVスウォームの統合
衛星データは無人航空システムおよび地上兵器とますます連携するようになっています。Hanwha Systemsは2026年9月のMSPO 2026において宇宙AIアナリティクスソリューションを発表しました。同製品は電気光学(EO)および合成開口レーダー(SAR)画像とAIベースの目標分析を組み合わせています。また、得られた情報をK9自走榴弾砲およびチョンムーロケットシステムの射撃管制インターフェース接続します。学術研究でも、衛星支援型スウォーム協調がエンドツーエンドのレイテンシを低減し、タスク完了率を向上させることが確認されています。センサー、通信、および効果器の連携は、宇宙ベースC4ISR市場における統合ミッションシステムの重要性を強調しています。また、オペレーターがより応答性の高い衛星および地上アーキテクチャを求める交換サイクルを促進します。
制約要因影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 軌道混雑と宇宙デブリ衝突リスク | -0.50% | グローバル、600km以下のLEOで最もリスクが高い | 短期(2年以内) |
| 高い初期設備投資と長い開発サイクル | -0.40% | グローバル | 中期(2~4年) |
| 新興5G/6G地上サービスとの周波数スペクトル競合 | -0.30% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| ソフトウェア定義衛星のサイバー脆弱性 | -0.30% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
軌道混雑と宇宙デブリ衝突リスク
軌道上の物体の密度増加は、衛星フリートに対する直接的な運用リスクをもたらします。欧州宇宙機関(ESA)は2025年に地球軌道上で1cm以上のデブリ物体を120万個以上追跡しました。[2]欧州宇宙機関、「ESA宇宙環境レポート2025」、ESA宇宙安全プログラム、esa.int そのサイズの物体は、運用中の衛星に深刻な損傷を与える可能性があります。インド宇宙研究機関(ISRO)は2025年にインドのLEO衛星に対して160,000件の接近警報を記録し、14回の衝突回避機動を実施しました。2026年の研究ではCRASHクロックが導入され、回避機動なしでは壊滅的な衝突が2.8日間隔で発生すると報告されました。したがって、オペレーターは追跡、回避、保険、およびコンプライアンスにより多くの費用を費やす必要があります。これらの要件は、宇宙ベースC4ISR市場における一部のコンステレーション計画を遅らせる可能性があります。
高い初期設備投資と長い開発サイクル
宇宙ミッションは、宇宙機、ペイロード、打ち上げ、および地上インフラへの早期支出を必要とします。これらのコストは、小規模な防衛組織による調達を制限する可能性があります。大規模プログラムはサプライチェーンの遅延や長期にわたる認定作業に直面することもあります。米国は86基のミサイル追跡衛星に66.00 ビリオン 米ドル、336基のデータ転送衛星に83.00 ビリオン 米ドルを支出する計画です。機密ISRシステムは、契約締結から運用展開まで5〜7年を要することがあります。NISTは2026年にNASAのCryptoLibにおいてCVE-2026-22697およびCVE-2026-21898を含む高深刻度の脆弱性を特定しました。修正作業は、類似のソフトウェアフレームワークを使用するプログラムにコストと時間を追加する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
目的別:
ISRの優位性がC4の加速を支えるISRは2025年の宇宙ベースC4ISR市場シェアの76.34%を占めました。この地位は、EO、SAR、および信号情報(SIGINT)カバレッジの必要性を反映しています。ISRプラットフォームは、主権的防衛能力を構築する国々が最初に取得する軌道アセットであることが多いです。ベルギー、韓国、インドは国家監視能力の追求または拡大を進めています。これらのプログラムは、同盟国プロバイダーが設定する画像スケジュールへの依存を低減します。その結果生じる需要は、衛星、ペイロード、データ処理システム、およびセキュアな配信ネットワークを支援します。したがって、ISRは宇宙ベースC4ISR市場の主要な収益基盤であり続けます。
C4は2026年から2031年にかけて6.53%のCAGRで成長すると予測されています。軍事ユーザーは衛星中継ネットワークを通じて戦術部隊と指揮センターを接続しています。米国陸軍は、大規模戦闘作戦中のネットワーク耐性を向上させる手段として、マルオービットSATCOMを説明しています。PWSAはトランスポートレイヤーとトラッキングレイヤーを組み合わせており、通信機能とセンサー機能が連携して動作できることを示しています。統合ペイロードは情報を収集しながらデータをルーティングすることもできます。C4の急速な拡大は、予測期間においてISRのより大きな既存基盤を排除するものではありません。しかし、統合された戦闘管理アーキテクチャへの段階的なシフトを支援します。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能


軌道タイプ別:
LEOの普及が耐障害性を再定義LEOは2025年の宇宙ベースC4ISR市場規模の71.35%を占め、2031年までに6.21%のCAGRで成長すると予測されています。LEOのコンステレーションは、従来のGEOシステムよりも低いレイテンシと高い再訪頻度を実現できます。これにより、移動目標の追跡やミサイル防衛ミッションの支援に有用です。PWSAは2025年9月および10月に42基のトランスポートレイヤー衛星を展開しました。軌道上テストおよびチェックアウトは2026年に進行中であり、初期戦闘能力は2027年初頭を目標としています。この実装は、より短く反復可能な調達サイクルの事例を支持します。衛星生産、打ち上げアクセス、および地上ネットワークへの投資は、LEO採用をさらに強化できます。
MEOは測位、航法、タイミング、および一部のミサイル警戒ミッションにおいて引き続き重要です。米国宇宙軍のミサイル警戒・追跡エポック2プログラムは2026年に予備設計審査を完了しました。同プログラムは10基のMEOクラスターをカバーし、2025年5月の発注から9ヶ月後にその審査に到達しました。GEOは継続的な地域カバレッジを必要とする保護された通信において役割を維持しています。Boeingは2026年6月にMUOSプログラムの後継として意図された2基の保護された軍事通信衛星に対して最大20.00 ビリオン 米ドルの契約を獲得しました。マルチオービット設計はLEOの応答性、MEOのカバレッジ、GEOの通信能力を組み合わせています。したがって、宇宙ベースC4ISR市場は、LEOの先導的地位にもかかわらず、3つの軌道カテゴリーすべてを引き続き含んでいます。
プラットフォームタイプ別:
小型衛星が迅速な更新を実現小型衛星は2025年の収益の48.37%を占め、2031年までに5.96%のCAGRで成長すると予測されています。その低質量は、より大規模なコンステレーション発注とより柔軟な打ち上げ計画を支援します。オペレーターは単一の高価値宇宙機に依存するのではなく、複数の衛星にミッションを分散させることができます。韓国は2027年までに7回の打ち上げバッチで19基の小型・超小型偵察アセットを計画しています。同国はまた、40基の衛星による第2フェーズの拡張も計画していました。DARPAは、密集した超小型衛星クラスターが持続的かつ生存性の高いISRを支援できると述べています。これらの要因は、宇宙ベースC4ISR市場における小型プラットフォームへの需要を持続させます。
大型衛星は、高出力、大口径、または複数ペイロードを必要とする特定のミッションに引き続き必要です。次世代オーバーヘッド持続赤外線プログラムは、大型戦略宇宙機の継続的な役割を示しています。BAE Systemsは2026年5月にフライトユニット1のセンサーハードウェアを納入しました。[3]BAE Systems、「BAE Systemsが米国宇宙軍ミサイル警戒プログラム向け次世代フライトハードウェアを納入」、BAE Systems、baesystems.com 同プログラムは2028年の打ち上げに向けて順調に進んでいます。500〜1,500kgの中型プラットフォームは、より管理しやすい初期偵察プログラムを求める国々に対応できます。ペイロード要件と打ち上げコストの制限のバランスを取ることができます。商業コンポーネントの普及により、中型と小型プラットフォーム間の従来の性能差の一部が縮小する可能性があります。
エンドユーザー別:
民間機関が防衛と融合防衛軍は2025年の収益の60.22%を占めました。機密プログラムと国家安全保障予算は、軍事ユーザーに対して安定した需要基盤を生み出します。米国の国家安全保障宇宙配分は2026会計年度に630.00 ビリオン 米ドルに達しました。NROスターシールドプログラムは最大500基のLEO衛星のコンステレーションを含むと報告されています。これは、機密支出が公表された調達活動と並んで重要であることを示しています。欧州政府も独自のコンステレーションの運用に向けて動いています。防衛顧客がタスキング、データ、および通信に対するより強力な管理を求めるにつれ、宇宙ベースC4ISR産業は恩恵を受けます。
民間・政府・宇宙機関は2031年までに5.87%のCAGRで成長すると予測されています。その成長は、民間観測目的と防衛情報価値を持つプログラムを反映しています。ブラジル空軍は2025年2月にSatellogicおよびTelespazio Brasilからの低レイテンシ商業画像サービスに関する複数年契約に署名しました。この契約は国境監視および領土モニタリングを支援します。日本もJSATと光学衛星データの契約を締結し、防衛モニタリング向けの36基のSARコンステレーションを発表しました。これらの取り決めは、商業衛星オペレーターが政府および防衛顧客にサービスを提供できることを示しています。民間観測と軍事ISRの境界はますます不明確になっています。
地域分析
北米宇宙ベースC4ISR市場
北米は、米国宇宙開発局(SDA)の多産なトランシェアーキテクチャとカナダのRADARSAT海洋監視フリートにより、2025年収益の46.72%を占めました。L3Harrisの9.19 ビリオン 米ドルのトランシェ2発注とNorthrop Grummanの18.00 ビリオン 米ドルの極軌道OPIR契約は、継続的な優位性を示しています。垂直統合サプライヤーが製造、打ち上げ、および地上インフラを管理し、宇宙ベースC4ISR市場における地域的リーダーシップを強化しています。
アジア太平洋宇宙ベースC4ISR市場
アジア太平洋地域は最も速い成長率を示すと予測されており、CAGRは5.89%です。中国は南シナ海のカバレッジのために2024〜2025年にかけて12回の打ち上げでヤオガンコンステレーションを拡大しました。インドは国産PSLVロケットを使用して2030年までに50基の防衛衛星を打ち上げる計画です。韓国の425プロジェクトとHanwhaの済州拡張は、同国の成長する国内生産能力を示しています。オーストラリアはトランスポートレイヤー地上局をホストしており、同盟国軍のインド太平洋中継バックボーンを形成しています
EMEAおよび南米宇宙ベースC4ISR市場
欧州と中東は、米国資産への依存を抑制するために主権能力に投資しています。EUはIRIS²に対して1,060.00 ビリオン ユーロ(1,236.00 ビリオン 米ドル)を拠出し、複数の軌道に290基の衛星を展開します。NATOのトゥールーズセンターは集団的軌道防衛の教義を設定しています。UAEの5.00 ビリオン 米ドルのISR衛星計画はアブダビをデータの地域ハブとして位置づけています。サウジアラビアはインフラセキュリティのためのレーダー衛星についてThalesと提携しています。南米とアフリカは依然として初期段階にあり、ブラジルは環境パートナーシップを模索し、南アフリカは外国の地上ノードをホストしており、世界の宇宙ベースC4ISR市場成長への近期的な影響は限定的です。

規制環境
宇宙ベースC4ISRプログラムは、商業サプライヤーにもますます適用される国家安全保障および通信規制の厳格化の下で運営されています。米国では、CNSSI 1200(2025年8月)がC4ISRミッションで使用される宇宙ベース国家安全保障システムに対する必須のサイバーセキュリティポリシーおよび最低基準を確立しています。これにより、ミッションデータを扱うソフトウェア定義衛星、地上システム、およびマネージドサービスのコンプライアンス基準が引き上げられます。
スペクトラムおよび宇宙運用規制も、増殖型LEOアーキテクチャに影響を与える形で変化しています。2026年5月、FCCはGSO/NGSOスペクトラム共有に対してパフォーマンスベースのアプローチを採用し、従来のEPFD制限を置き換えました。2026年4月には、新興宇宙機のテレメトリ、追跡、およびコマンドをサポートするための宇宙運用サービス割り当ての拡大提案を推進しました。別途、大統領令14369(2025年12月)はPNTの国家標準、宇宙交通管理、および軌道デブリ軽減の開発を指示し、大規模コンステレーション全体でデブリを考慮したミッション計画と運用終了時の廃棄を強化しています。
バリューチェーン分析
宇宙ベースC4ISRのバリューチェーンは、ミッション定義と資金調達(防衛省、宇宙機関)、衛星バスとペイロード(EO/IR、SAR、SIGINT、および通信)、打ち上げとライドシェア、地上セグメントとゲートウェイ、ならびに指揮統制(C2)ネットワークへのデータ活用と配信をカバーしています。LEOの増殖により、製品化された宇宙機プラットフォームと工業化された統合の重要性が高まっています。センサーから射手までのタイムラインを短縮しながら脆弱な地上ノードへの依存を低減するために、高スループット光クロスリンクと暗号化端末の重要性が増しています。
供給側では、垂直統合とプライム・商業チーミングがペイロードからデータ配信までの価値獲得方法を再形成しています。ApexとAnduril(2024年10月発表)のようなパートナーシップは、ミサイル追跡や宇宙状況認識を含むミッションセット向けのミッションソフトウェアと組み合わせた標準化された衛星バスを示しています。需要と配信側では、米国宇宙軍が政府所有・請負業者運営ネットワークの契約を行い、コンステレーションと戦術ユーザーの間にサービスとバックボーンのレイヤーを強化しています。MILNETの契約は2025年6月に開始され、宇宙データネットワーク(SDN)へと発展し、専用資金と2026年の主要発注によって支援されています。このシフトにより、宇宙機製造と並んでネットワークオーケストレーション、端末、およびクロスドメイン統合がバリューチェーンの主要ノードとして位置づけられています。
競争環境
宇宙ベースC4ISR市場には、確立されたプライム請負業者と衛星プラットフォーム、ペイロード、ソフトウェア、および地上システムの新規サプライヤーが含まれています。Lockheed Martin、Northrop Grumman、L3Harris Technologies、およびBoeingは米国の国家安全保障発注において引き続き重要な地位を占めています。その地位はセキュリティクリアランス、技術的経験、および専門的な製造能力を反映しています。SDAの2025年12月のトラッキングレイヤー発注はL3Harris Technologies、Lockheed Martin、Northrop Grumman、およびRocket Labに対して行われました。これらの発注は、政府プログラムが従来のプライムと商業宇宙企業の両方を含むことができることを示しています。確立された請負業者は、ミッションが機密アクセスまたは高度に専門化されたペイロードを必要とする場合に優位性を維持します。新規参入者は、商業コンポーネントとソフトウェアが参入障壁を低下させる場合に競争できます。
Hanwha Systemsは衛星システム、データ分析、および兵器統合にわたる役割を拡大しています。2026年1月のMDA Spaceとの覚書(MoU)は韓国のK-LEOコンステレーションに対応しました。2026年9月の宇宙AIアナリティクスソリューションは、軌道画像を地上射撃管制インターフェースと連携させる製品を追加しました。BAE Systemsは主要な米国プログラム向けのミッションクリティカルなセンサーハードウェアのサプライヤーとして位置づけられています。2026年5月に次世代オーバーヘッド持続赤外線プログラム向けのハードウェアを納入しました。Saab ABおよびKratos Defense & Security Solutionsは地上システムおよび信号情報アーキテクチャにおける地位を持っています。マルチオービットネットワークがより広い相互運用性を必要とするにつれ、これらの能力はより価値を持つようになる可能性があります。
機上画像分析、低コスト戦術地上端末、およびスペクトラム共存においてオープンな機会が残っています。ITU-R報告書S.2546-0は固定衛星サービスと地上IMTネットワーク間の共存措置に対応しています。これらの技術要件を満たすことができるサプライヤーは、宇宙ベースC4ISR市場において機会を見出す可能性があります。より広いサプライヤーベースは、有能な中堅プロバイダーに新興ミッションへの参入経路を提供します。宇宙ベースC4ISR市場はまた、複数の軌道レイヤーとセキュアな地上ネットワークをサポートできるサプライヤーを評価します。これらの要件は、実証された統合スキルを持つ企業に有利に働く可能性があります。また、特定のハードウェアまたはソフトウェアの提供に特化した専門家にも余地を残します。宇宙ベースC4ISR市場はサプライヤーに厳格なセキュリティ基準を満たすことを求めます。宇宙ベースC4ISR市場はミッション対応の衛星生産能力に依存しています。宇宙ベースC4ISR市場は地上システムプロバイダーに重要な支援役割を与えます。宇宙ベースC4ISR市場はまた、運用データを配信するためのセキュアなツールを必要とします。宇宙ベースC4ISR市場は、そのシステムが特定のミッションニーズを解決する場合に専門サプライヤーを支援できます。宇宙ベースC4ISR市場は信頼性の高いパフォーマンスを実証できる企業に開かれています。
宇宙ベースC4ISR産業リーダー
Northrop Grumman Corporation
Lockheed Martin Corporation
CACI International Inc.
L3Harris Technologies, Inc.
Elbit Systems Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
宇宙ベースC4ISR市場
- Elbit Systems Ltd.
- General Dynamics Corporation
- Maxar Technologies Inc.
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- BAE Systems plc
- CACI International Inc.
- Kratos Defense & Security Solutions, Inc.
- The Boeing Company
- L3Harris Technologies, Inc.
- Defence Research and Development Organisation
- Hanwha Systems Co. Ltd. (Hanwha Group)
- Israel Aerospace Industries Ltd.
- Saab AB
- Sierra Nevada Company, LLC

市場機会と将来展望
大きなホワイトスペースが、大規模な耐性の高い低レイテンシ軍事データ転送とセンサータスキングの周辺に形成されており、政府はますます孤立した衛星としてではなく統合ネットワークとして能力を購入しています。米国宇宙軍による輸送努力の宇宙データネットワーク(SDN)への統合と、2026年5月のSpaceXへの発注(SDNバックボーンに22.90 ビリオン 米ドル、宇宙ベース航空移動目標指示に41.60 ビリオン 米ドル)は、継続的な目標指定と時間的制約のある作戦を支援できるマルチオービットデータ移動、ネットワーキングペイロード、ゲートウェイ、およびユーザー端末に対する需要シグナルを提供しています。
機会はまた、コンステレーションリスクを低減し更新を加速する実現レイヤーにも拡大しており、CNSSI 1200に準拠したサイバーコンプライアントな地上ソフトウェア、FCCの2026年5月のパフォーマンスベース共有フレームワークに準拠したスペクトラム効率の高い設計、および相互運用可能な光通信端末が含まれます。市場は、防衛ミッションアシュアランスと商業画像および通信を統合できるサプライヤーに余地を生み出しており、これはすべてのプロバイダーに対して個別の規制に依存することなく商業能力を国家安全保障アーキテクチャに整合させることを強調した国防総省商業宇宙統合戦略(2024年)を反映しています。
Recent Industry Developments in 宇宙ベースC4ISR市場
- 2026年6月:Lockheed Martinは米国宇宙軍からGPS IIIFの追加2基を製造するための5.14 ビリオン 米ドルの契約変更を受領しました。この発注は耐性の高いPNT能力を強化し、統合C4ISRネットワークに供給するセキュアなペイロード統合と近代化された宇宙対地上インターフェースへの需要を持続させます。
- 2025年12月:L3Harrisは宇宙開発局トランシェ3ミサイル追跡衛星契約として8.43 ビリオン 米ドルを獲得しました。同プログラムは増殖型LEOセンシングを拡張し、迅速な再訪とデータ転送を戦術C2に組み合わせるマルチ衛星アーキテクチャへのシフトを強化します。
- 2024年12月:欧州委員会はIRIS2ネットワーク契約をSpaceRISEコンソーシアム(SES、Eutelsat、およびHispasat)に発注しました。この決定は政府および防衛用途を持つ主要な欧州マルチオービット通信プログラムを正式化し、セキュアな接続、地上インフラ、およびマネージドサービスのサプライヤーベースを拡大しました。


宇宙ベースC4ISR市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、衛星とそのミッション地上リンクが意図された運用成果を提供するために必要な、宇宙対応の指揮、統制、通信、コンピュータ、情報、監視、および偵察能力から得られる収益として定義されます。
対象範囲の除外:純粋に地上ベースのC4ISRシステム、および宇宙ベースC4ISRプログラムにバンドルされていない単独の打ち上げサービスは除外されます。
セグメンテーション概要
- 目的別
- 指揮・統制・通信・コンピュータ(C4)
- 情報収集・監視・偵察(ISR)
- 軌道タイプ別
- 低軌道(LEO)
- 中軌道(MEO)
- 静止軌道(GEO)
- プラットフォームタイプ別
- 小型(500 kg未満)
- 中型(500 kgから1,500 kg)
- 大型(1,500 kg超)
- エンドユーザー別
- 防衛軍
- 民間・政府・宇宙機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、規模算定の前提が確定される前に、予算、ミッション計画、および調達タイミングに関する信頼性の高いファクトベースを構築するために使用されました。米国政府の予算文書および契約リリース、入手可能なNATOおよび各国防衛出版物、打ち上げ物体に関する国連登録簿、ITU衛星申請、および複数年の支出パターンを正規化するためのOECDまたは世界銀行のマクロシリーズなどの公開ソースを参照しました。
何が資金提供されており、いつ提供される可能性があるかを理解するために、企業の年次報告書、投資家向けプレゼンテーション、およびプログラム発注とペイロードロードマップに関する信頼性の高い防衛・宇宙報道も確認しました。企業の財務方向性とプログラムシグナルの追加確認のために、企業財務・情報、ニュース・財務、特許データベース、およびグローバル契約・入札をカバーする有料サブスクリプションを選択的に使用しました。これらのデスクソースは例示的なものであり、データ収集、クロスチェック、および明確化のために他の公開参照も使用しました。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、防衛および民間宇宙調達、ミッション運用、ペイロードおよび地上専門家、ならびにセキュアな通信およびISRミッションを支援するインテグレーターにわたるステークホルダーと実施されました。市場はグローバルであるため、調達サイクル、軌道の好み、および近代化のペースを把握できるよう主要地域全体でインプットをテストし、複数のインタビューが同じ調達パターンを説明した場合にデータセットを調整しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部(CXO):12% | アジア太平洋:41% |
| 中位層:56% | 部門・ユニットリーダー:40% | 欧州・中東・アフリカ:34% |
| 小規模プレイヤー:14% | マネージャー:48% | 南北アメリカ:25% |
市場規模算定と予測
規模算定モデルは、対応可能な需要プールのトップダウン構築から始まります。公開防衛および民間宇宙予算、調達スケジュール、および近代化計画が、宇宙連携C4ISR能力提供に結びついた年間支出に変換されます。これらの合計は、サンプリングされたプログラム価値、典型的なペイロードおよび地上システムの価格帯、および限定的なサプライヤーロールアップなどの選択的なボトムアップ近似によって裏付けられ、全体的な数値の検証と微調整に使用されます。
使用される主要インプットには、宇宙および防衛予算の方向性、衛星およびペイロード調達のケイデンス、軌道別ミッションの分割(LEO対GEOパターン)、ISRペイロードの更新サイクル、および宇宙ハードウェアに対する地上およびミッション運用の支出シェアが含まれます。可視性が限られている場合(例えば、発注がバンドルされているか部分的に非開示の場合)、ギャップはインタビュー中に再確認され、独立したシグナルが変更を支持する場合にのみスケールアップされる保守的な配分ルールを使用して処理されます。
予測は、主要ドライバーのトレンドスムージングによって支援されるシナリオ分析を使用して実行されます。契約発注と打ち上げスケジュールは年ごとに不均一なステップを生み出す可能性があるため、調達ペース、軌道ミックス、および価格進行の前提は、一次回答者が近期パイプラインで見るものに整合され、その後、より遅い予算条件とより速い予算条件の下でストレステストされます。
データ検証と更新サイクル
アウトプットは、主要な契約発表、公表された衛星調達数量、および予算合計などの独立したシグナルと照合され、地域およびエンドユース需要プール全体でバリアンスチェックが実行されます。外れ値が現れた場合、基礎となるドライバーを再確認し、通貨タイミングを検証し、プログラムが再フェーズ、再スコープ、または遅延しているように見える場合はソースに再連絡します。
承認前に、モデルは複数のアナリストレビューを経て、ユニットロジック、前提、および成長ステップが完全な時系列全体で一貫性を保つようにします。レポートは年次で更新され、重要なイベントに対しては中間更新が行われ、クライアントが最新の見解を受け取れるよう納品直前に最終チェックが完了します。
Mordor Intelligenceの宇宙ベースC4ISR市場規模と他の公表推計との比較
宇宙ベースC4ISRの公表市場価値は、異なる出版社が宇宙ベース収益としてカウントされるものを定義する方法が異なり、複数年の防衛発注を年間市場価値に時間配分する方法も異なるため、しばしば差異が生じます。通貨換算タイミング、近代化対新規調達の扱い、および主要発注後に前提がどれだけ迅速に更新されるかの違いも、報告された合計を変動させる可能性があります。
ベンチマーク表は、スプレドが主に宇宙ベースC4ISRとして計上されるものと隣接する衛星サービスとの違いから生じることを示しています。Mordor Intelligenceのアプローチでは、価値は宇宙プラットフォームC4ISRシステムの開発、調達、および近代化に結びついており、C4ISRプログラムの一部でない場合は単独の衛星運用および無関係な分析は除外されます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3.63 ビリオン 米ドル(2026年) | |
| 業界出版社A | 3.30 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、より広いソリューションセットをバンドルする可能性があり、隣接する衛星関連収益を取り込む可能性があるため、年ごとの比較が同一条件での比較になりにくい。 |
| グローバル出版社B | 3.40 ビリオン 米ドル(2026年) | 場合によっては宇宙プログラム周辺でより広い収益捕捉を適用しており、コアC4ISRプログラム支出と周辺のサポート活動および機器の間で価値がシフトする可能性がある。 |
全体として、比較はスコープの選択と契約認識のタイミングがギャップの大部分を説明しており、単一の成長前提よりも大きいことを示唆しています。観察可能な予算、調達ケイデンス、軌道ミックス、および近代化タイミングにモデルを結びつけることで、最終的な数値は透明性を保ち、新しい発注やミッション変更が発生した際に更新しやすくなります。


レポートで回答される主要な質問
宇宙ベースC4ISRの2031年までの予測成長率は?
宇宙ベースC4ISR市場は2026年から2031年にかけて4.90%のCAGRで成長し、2031年までに4.61 ビリオン 米ドルに達すると予測されています。
宇宙ベースC4ISRシステムの需要をリードするアプリケーションは何ですか?
ISRは2025年に収益の76.34%をリードし、画像、レーダー、およびSIGINTへの需要に支えられています。
LEO衛星が軍事C4ISRミッションにとって重要な理由は何ですか?
LEOは時間的制約のあるミッションに対して低レイテンシと高頻度の再訪カバレッジを支援するため、2025年に収益の71.35%をリードしました。
宇宙ベースC4ISRで最も急速に拡大しているエンドユーザーはどこですか?
民間・政府・宇宙機関は、デュアルユースプログラムの拡大に伴い、2031年までに5.87%のCAGRで成長すると予測されています。
衛星ベース防衛システムが直面する主なリスクは何ですか?
軌道デブリ、高い初期コスト、スペクトラム競合、およびソフトウェアの脆弱性が展開を遅らせたりコストを増加させたりする可能性があります。
軍事衛星プログラムで最も急速に成長している地域はどこですか?
アジア太平洋地域は日本、韓国、インドのプログラムに支えられ、2031年までに6.05%のCAGRで成長すると予測されています。
最終更新日:



