
Marktgröße und Marktanteil des IT-Dienstleistungsmarktes in Südkorea
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
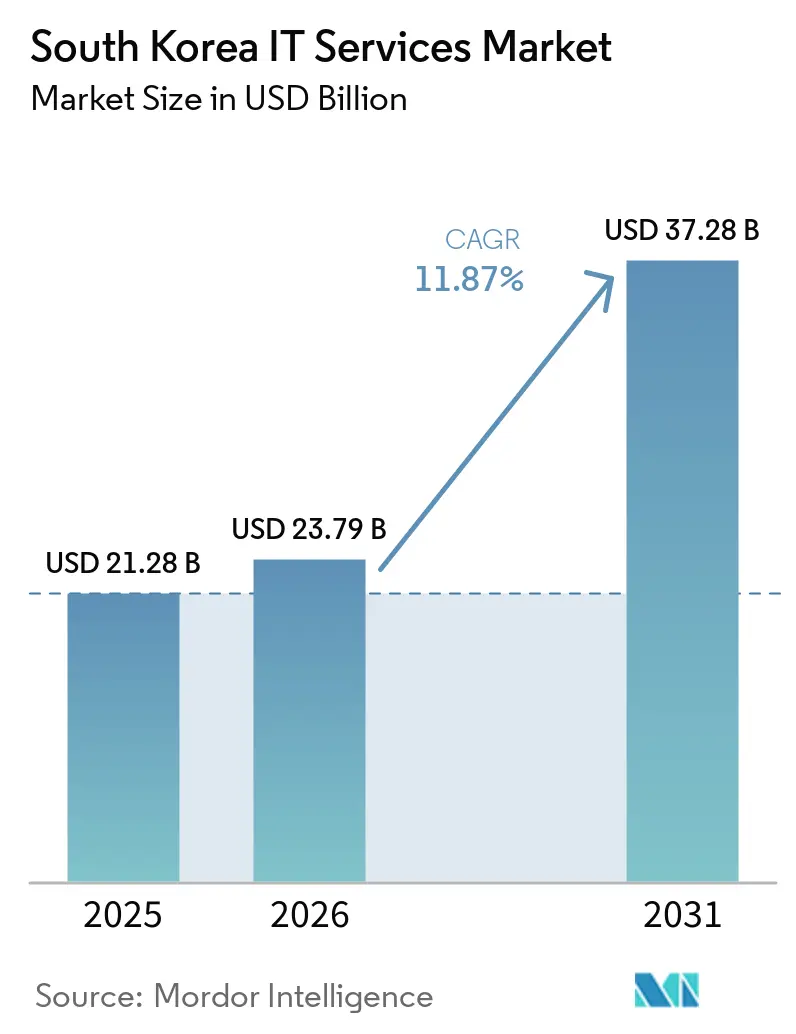
| Marktgröße im Basisjahr (2025) | 21.28 Milliarden US-Dollar |
| Marktgröße (2026) | 23.79 Milliarden US-Dollar |
| Marktgröße (2031) | 37.28 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.40 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des IT-Dienstleistungsmarktes in Südkorea von Mordor Intelligence
Die Größe des Südkorea IT-Dienstleistungsmarkts wird voraussichtlich von 21,28 Milliarden USD im Jahr 2025 und 23,79 Milliarden USD im Jahr 2026 auf 37,28 Milliarden USD bis 2031 anwachsen, was einer CAGR von 9,40 % zwischen 2026 und 2031 entspricht.
Eine robuste staatliche Digitalplattformstrategie, anhaltende Investitionen in 5G und KI sowie der Markteintritt von Hyperscalern bilden die Grundlage für diese starke Entwicklung. Die politisch gesteuerte Cloud-Migration validiert Sicherheitsstandards und beschleunigt die Akzeptanz im privaten Sektor. Die rasche Ausweitung von Edge- und privaten 5G-Anwendungsfällen stimuliert die Nachfrage nach Plattformen mit niedriger Latenz, während Datensouveränitätsvorschriften die Einnahmen aus verwalteten Sicherheitsdiensten steigern. Wachsende Offshore-Lieferkapazitäten gleichen lokale Talentengpässe aus und unterstützen die Kostenwettbewerbsfähigkeit im Südkorea IT-Dienstleistungsmarkt. Der Wettbewerbsdruck steigt, da AWS, Microsoft und Google inländische Zertifizierungen erhalten und regulierte Arbeitslasten anvisieren, was die Tochtergesellschaften der Chaebol dazu veranlasst, ihre KI- und branchenspezifische Expertise zu vertiefen.[1]
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart führten Cloud- und Plattformdienste im Jahr 2024 mit einem Umsatzanteil von 29 %; verwaltete Sicherheitsdienste verzeichnen bis 2030 eine CAGR von 16,9 %.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2024 einen Anteil von 61 % am IT-Dienstleistungsmarkt Südkoreas, während KMU bis 2030 voraussichtlich mit einer CAGR von 15,2 % wachsen werden.
- Nach Endnutzerbranche entfiel im Jahr 2024 ein Anteil von 18,5 % der Marktgröße des IT-Dienstleistungsmarktes Südkoreas auf den Regierungs- und öffentlichen Sektor; Gesundheitswesen und Biowissenschaften werden voraussichtlich bis 2030 mit einer CAGR von 15,74 % wachsen.
- Nach Bereitstellungsmodell entfiel im Jahr 2024 ein Anteil von 54 % der Marktgröße des IT-Dienstleistungsmarktes Südkoreas auf die Onshore-Lieferung, während die Offshore-Lieferung zwischen 2025 und 2030 voraussichtlich mit einer CAGR von 15,94 % wachsen wird.
Trends und Erkenntnisse des IT-Dienstleistungsmarktes in Südkorea
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cloud-First-Politik der öffentlichen Hand im Rahmen der „Digitalen Plattformregierung” | +3.20% | National, konzentriert im Großraum Seoul | Mittelfristig (2–4 Jahre) |
| 5G/KI-Konvergenzprojekte aus dem Anstieg des Forschungs- und Entwicklungsbudgets des MSIT | +2.80% | National, mit frühem Einsatz in den Smart Cities Busan und Incheon | Langfristig (≥ 4 Jahre) |
| Digitale Innovationssubventionen und Steuergutschriften für KMU | +2.10% | National, stärkste Akzeptanz in den Fertigungszentren Gyeonggi und Daegu | Kurzfristig (≤ 2 Jahre) |
| Wettlauf um die Lokalisierung generativer KI unter Hyperscalern und Chaebol | +1.90% | Korridor Seoul-Incheon, Ausweitung auf die Verwaltungsstadt Sejong | Mittelfristig (2–4 Jahre) |
| Rückverlagerung der Halbleiterlieferkette mit Bedarf an lokaler IT-Expertise | +1.60% | Provinz Gyeonggi, Industriezonen in Chungcheongnam-do | Langfristig (≥ 4 Jahre) |
| Datensouveränitäts-Compliance steigert Einnahmen aus verwalteten Sicherheitsdiensten | +1.40% | National, mit regulatorischer Aufsicht aus Seoul | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud-First-Politik der öffentlichen Hand im Rahmen der Digitalen Plattformregierung
Die vorgeschriebene Migration von 10.000 öffentlichen Informationssystemen auf eine Cloud-native Architektur bis 2030 sichert eine mehrjährige Nachfrage nach Systemintegration und verwalteten Diensten.[2] Allein für 2025 sind 430 Milliarden KRW vorgesehen, was die Beschaffungszyklen beschleunigt. Samsung SDS gewann hochkarätige Aufträge für die Big-Data-Plattform der Nationalversammlung und das gemeinsame System der Kommunalverwaltung, wodurch der Cloud-Umsatz im Jahr 2024 auf 2,32 Billionen KRW stieg. Sicherheitsrahmen des öffentlichen Sektors werden schnell zu De-facto-Standards für private Unternehmen, was Bewertungszeiträume verkürzt und eine breitere Akzeptanz im IT-Dienstleistungsmarkt Südkoreas stimuliert. FedRAMP-ähnliche Zertifizierungswege ermöglichen eine schnellere Anbieteraufnahme, während die Sichtbarkeit von Cloud-Migrations-KPIs die IT-Ausgabenpläne der Provinzen beeinflusst.
5G-KI-Konvergenz aus dem Anstieg der Forschungs- und Entwicklungsausgaben des MSIT
Das KRW 625,3 Milliarden umfassende K-Network-2030-Programm des MSIT finanziert die Forschung der nächsten Generation zu 6G sowie unmittelbare 5G-KI-Pilotprojekte.[3] Die Allianz von KT mit Microsoft integriert private 5G-Slices und Azure-KI für die Smart-Factory-Steuerung und demonstriert Orchestrierung mit geringer Latenz. Nokia und Megazone Cloud demonstrieren AWS-basierte industrielle Edge-Lösungen, die die Zykluszeit für maschinelle Bildanalyse auf unter 25 Millisekunden reduzieren. Naver Cloud erweitert die Rechenzentrumskapazität, um wachsende Inferenz-Arbeitslasten zu bewältigen, während Optimierungen auf Chip-Ebene den Stromverbrauch um 18 % senken. Diese konvergierten Projekte schaffen spezialisierte Nachfrage nach Edge-Beratung, Standorterhebungsdiensten und Sicherheit auf Carrier-Niveau im IT-Dienstleistungsmarkt Südkoreas.
Digitale Innovationssubventionen für KMU
Das Ministerium für KMU und Startups stellt 15,2 Billionen KRW bereit, um die Einführung von Cloud und KI zu fördern, einschließlich Zuschüssen von bis zu 50 Millionen KRW pro Unternehmen. Die Subventionsrichtlinien priorisieren KMU in den Bereichen Fertigung, Logistik und Gesundheitswesen und senken die anfänglichen Migrationskosten. LG Electronics positioniert sein Smart-Factory-Lösungsportfolio, um bis 2030 einen Umsatz von 1 Billion KRW zu erzielen. Naver Cloud berichtet, dass 68 % der CSAP-zertifizierten KMU auf seiner Plattform betrieben werden, was auf eine durchschnittliche Infrastrukturkostenunterstützung von 5 Millionen KRW pro Einsatz zurückzuführen ist. Beschleunigte Beschaffungszyklen bei KMU verbreitern den IT-Dienstleistungsmarkt Südkoreas und mindern die historische Überabhängigkeit von Unternehmensverträgen.
Wettlauf um die Lokalisierung generativer KI
Navers HyperCLOVA X erreicht die Gewinnschwelle und sichert sich den Auftrag der Bank of Korea für eine finanzspezifische KI-Plattform. Als Reaktion darauf stellt AWS 7,9 Billionen KRW für den Ausbau von Rechenzentren bereit, während Microsoft und Google koreanischsprachige Basismodelle einführen. Inländische Telekommunikationsunternehmen bilden Allianzen für souveräne Clouds, um Compliance-Bedenken zu begegnen. Diese Schritte erweitern die Infrastruktur-Fußabdrücke, reduzieren die Modelllatenz und diversifizieren die KI-Anbieteroptionen. Lokalisierte generative KI-Kerne ermöglichen Anwendungsfälle von der Risikozeichnung bis zur klinischen Entscheidungsunterstützung, stärken das inländische geistige Eigentum und verankern neue Umsatzpools im IT-Dienstleistungsmarkt Südkoreas.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Akuter Mangel an erfahrenen Cloud- und Cybersicherheitsfachkräften | -2.30% | National, am stärksten im Technologiekorridor Seoul | Langfristig (≥ 4 Jahre) |
| Margendruck durch Preiskämpfe der Hyperscaler | -1.80% | National, alle Dienstleister betreffend | Mittelfristig (2–4 Jahre) |
| Regulatorische Unklarheit beim bevorstehenden KI-Rahmengesetz | -1.20% | National, mit regulatorischer Aufsicht aus Seoul | Kurzfristig (≤ 2 Jahre) |
| Haftungsrisiken bei ergebnisbasierten Managed-Service-Verträgen | -0.90% | National, konzentriert in Großunternehmenssegmenten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Akuter Mangel an erfahrenen Cloud- und Cybersicherheitsfachkräften
Das Korea Development Institute prognostiziert innerhalb von fünf Jahren ein Defizit von mehr als 50.000 fortgeschrittenen IT-Fachkräften, wobei nur 618 promovierte Ingenieure auf KI-Gebiete spezialisiert sind. Die koreanische Niederlassung von FPT Software steigerte ihren inländischen Umsatz zwischen 2022 und 2023 um 65 %, indem sie Nearshore-Talente zu Preisen anbot, die 70 % unter dem lokalen Durchschnitt lagen. Naver erhöht die Vergütungspakete für Entwickler, während Mobile C&C kambodschanische Lieferzentren einrichtet, um kostengünstige Mitarbeiter zu gewinnen. Anhaltende Knappheit treibt die Lohnkosten in die Höhe und schmälert die Projektmargen im IT-Dienstleistungsmarkt Südkoreas.
Margendruck durch Preiskämpfe der Hyperscaler
Die CSAP-Zertifizierung ermöglicht es AWS, Microsoft und Google, für öffentliche Arbeitslasten zu bieten, was inländische Anbieter zwingt, Infrastrukturdienste um bis zu 40 % zu rabattieren. Kakao und SK Telecom reagieren mit aggressiven Aktionen, was die Rentabilität des Commodity-Hostings untergräbt. Unabhängige MSPs schwenken auf wertschöpfende DevOps- und FinOps-Beratung um, doch steigende Cloud-Guthaben und Rabattstrukturen halten die Bruttomargen niedrig. Anhaltender Preisdruck riskiert, Kapitalinvestitionen aufzuschieben und das kurzfristige Umsatzwachstum zu dämpfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Cloud-Plattformen treiben die digitale Transformation voran
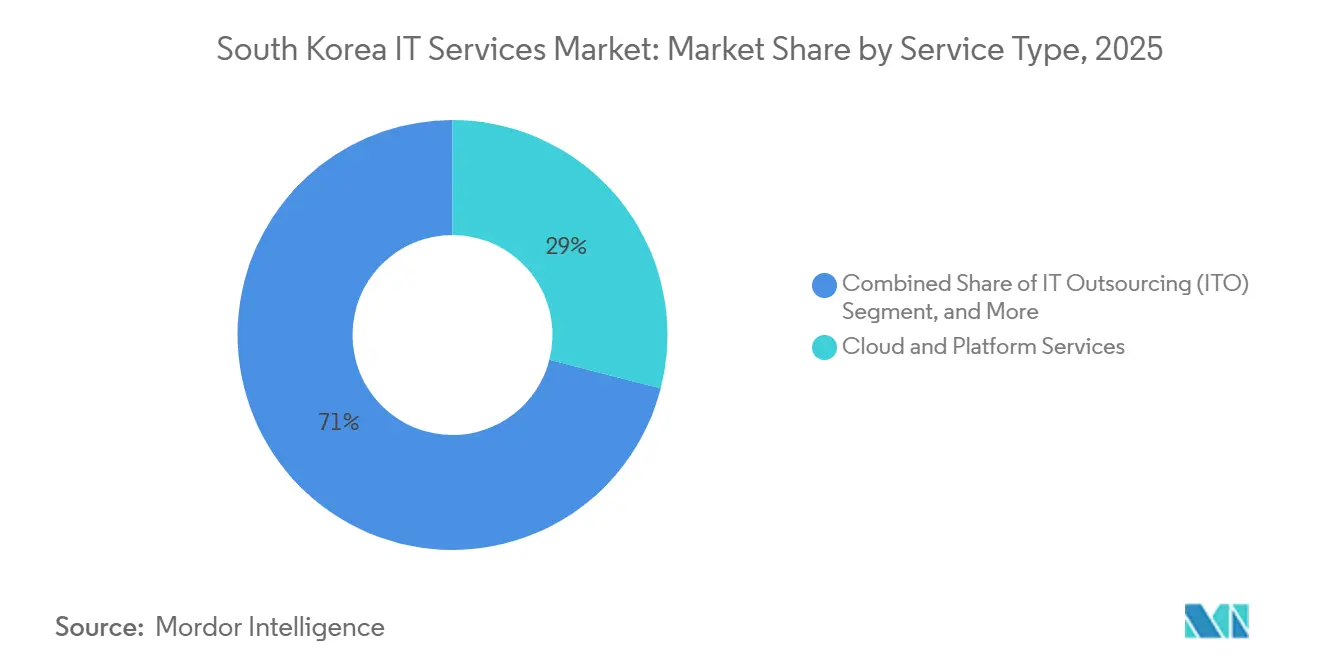
Cloud- und Plattformdienste generierten 29 % des Umsatzes im Jahr 2025 und unterstreichen damit den strukturellen Wandel hin zu skalierbarer Infrastruktur innerhalb der Größe des Südkorea IT-Dienstleistungsmarkts. Verwaltete Sicherheitsdienste verzeichneten trotz ihres geringeren Volumens eine CAGR von 16,9 % und profitieren von einer wellenartigen Nachfrage im Zusammenhang mit Zero-Trust-Frameworks. Samsung SDS meldete Cloud-Umsätze von 2,32 Billionen KRW, ein Plus von 23,5 %, während LG CNS 3,35 Billionen KRW aus Cloud- und KI-Lösungen verbuchte, was 56 % des Umsatzes entspricht. Regulatorische CSAP-Erneuerungen verlängern die Vertragslaufzeiten und sichern mehrjährige Serviceverträge. Mittelgroße Anbieter erschließen Nischenmöglichkeiten durch Kubernetes-Migration, Data-Mesh-Design und Observability-Werkzeuge und bereichern so den Dienstleistungsmix im gesamten Südkorea IT-Dienstleistungsmarkt.
Das Wachstum bei verwalteten Sicherheitsdiensten steht im Einklang mit der sich entwickelnden Bedrohungslandschaft und den Datenlokalisierungsgesetzen. MSSPs integrieren KI-gestützte Bedrohungserkennung und OT-Sicherheitsmodule und erschließen so Cross-Selling-Möglichkeiten in der Fertigungs- und Energiebranche. Die Compliance-Beratung weitet sich aus, da KISA die Multi-Cloud-Prüfkriterien aktualisiert. Insgesamt beschleunigen die Dynamiken nach Dienstleistungstyp die Cloud-First-Modernisierung und stärken die Einführung digitaler Plattformen im gesamten Land.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße: Digitalisierung von KMU beschleunigt sich
Großunternehmen trugen 61 % der Ausgaben im Jahr 2025 bei, doch KMU erzielen bis 2030 eine überlegene CAGR von 15,2 % und erweitern damit den adressierbaren Markt für den Südkorea IT-Dienstleistungsmarkt. Staatliche Fördermittel gleichen Migrationskosten aus und verkürzen die Amortisationszeiten, wodurch latente Nachfrage bei Fabriken und Großhändlern erschlossen wird. Das KMU-Portfolio von Naver Cloud beherbergt nun 68 % der CSAP-zertifizierten Kunden, was die subventionsgetriebene Akzeptanz widerspiegelt.
Großunternehmen verfolgen komplexe Integrationen, wie etwa den maritimen digitalen Zwilling von HD Hyundai, der auf HyperCLOVA X aufgebaut ist und über 200 Millionen Datenpunkte verarbeitet. KMU tendieren zu SaaS- und verwalteten Cloud-Paketen, wobei die Samsung Smart-Factory Academy für Teilnehmer einen Durchsatzgewinn von 25 % meldet. Die steigende KMU-Akzeptanz verteilt die regionale Nachfrage und diversifiziert die Einnahmequellen in der gesamten Südkorea IT-Dienstleistungsbranche.
Nach Endnutzerbranche: Gesundheitsinnovation führt das Wachstum an
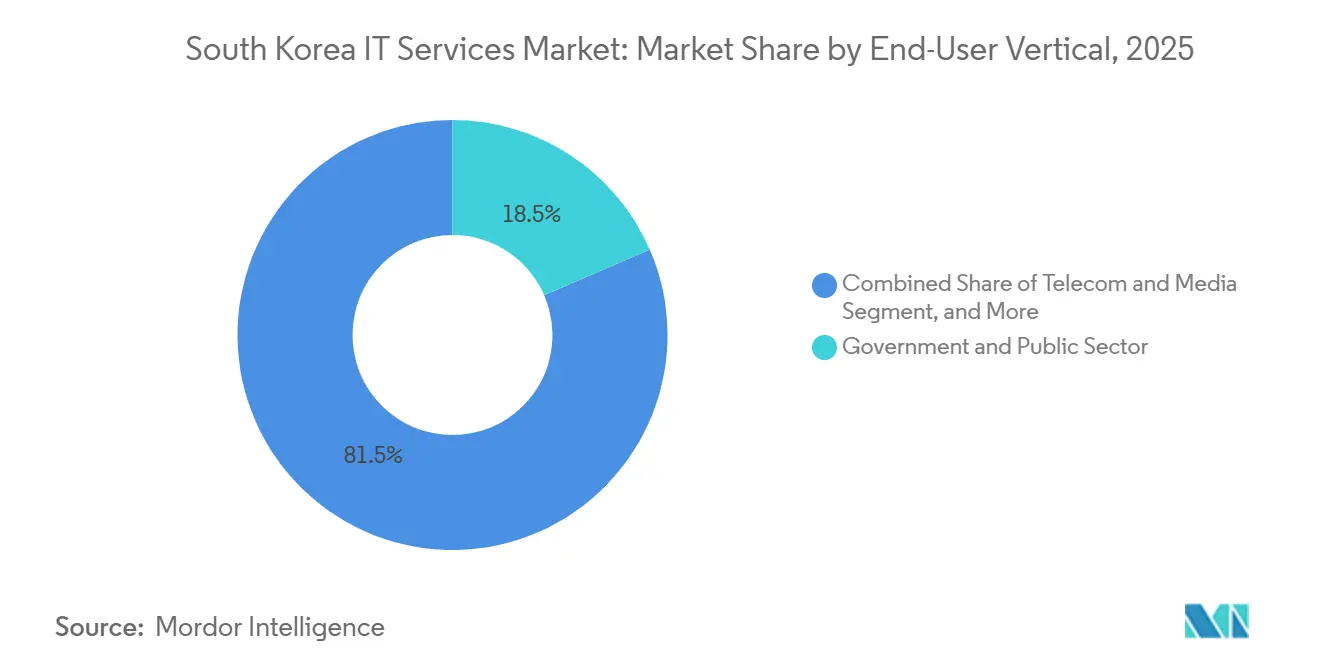
Der Regierungs- und öffentliche Sektor hielt 2025 einen Anteil von 18,5 % am Umsatz und profitierte vom Rollout der Digitalplattform, während das Gesundheitswesen und die Biowissenschaften mit einer CAGR von 15,74 % das am schnellsten wachsende Segment im Südkorea IT-Dienstleistungsmarkt darstellen. Das Samsung Medical Center erreichte HIMSS Stufe 7 und implementierte RPA, das die Dokumentenausstellungszeit auf fünf Minuten ohne Fehler reduzierte. Das Dr. Answer 2.0-Konsortium mobilisiert 30 Krankenhäuser und 19 IKT-Unternehmen, um unter MSIT-Förderung KI-Medizinprodukte zu entwickeln.
Die Fertigung bleibt durch Smart-Factory-Reformen von zentraler Bedeutung, wobei LG Electronics einen Lösungsumsatz von 1 Billion KRW anstrebt und POSCO DX KI in die Stahlproduktion integriert. Das BFSI-Segment führt private große Sprachmodelle ein, da K-Bank KT- und Upstage-Modelle für die Risikoanalyse einführt. Die vertikale Diversifizierung stärkt die Resilienz und hält den Südkorea IT-Dienstleistungsmarkt im Einklang mit den nationalen Industrieprioritäten.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell: Offshore-Wachstum angesichts von Talentengpässen
Die Inlandslieferung behielt 2025 einen Anteil von 54 % aufgrund von Datensouveränitäts- und Compliance-Anforderungen, doch die Offshore-Lieferung soll bis 2031 mit einer CAGR von 15,94 % wachsen. Der koreanische Umsatz von FPT Software stieg 2023 auf 32,9 Milliarden KRW und verdeutlicht damit den Kostensenkungsimpuls. Vietnamesische und kambodschanische Zentren liefern wettbewerbsfähige Codequalität, ergänzt durch koreanischsprachige Projektmanager zur Sicherstellung der kulturellen Ausrichtung. Nearshore-Allianzen, wie die Zusammenarbeit von Naver Cloud mit dem in Singapur ansässigen StarHub, unterstützen regionale Multi-Cloud-Rollouts.
Hybridmodelle kombinieren lokale Aufsicht mit der Ausführung im Ausland, erfüllen die KISA-Sicherheitsanforderungen und beheben gleichzeitig Personalengpässe. Anbieter investieren in sichere VPN-Gateways, verschlüsselte Code-Repositories und gemeinsame Schulungsprogramme, um die Qualitätssicherung zu stärken und die Offshore-Skalierbarkeit in der Südkorea IT-Dienstleistungsbranche aufrechtzuerhalten.
Geografische Analyse
Der Korridor Seoul-Incheon konzentriert 54 % der inländischen Nachfrage, angetrieben durch Hyperscale-Rechenzentren, Ministerien und Hauptsitze von Konglomeraten. Kontinuierliche Metro-Edge-Upgrades senken die Latenz für KI-Arbeitslasten und katalysieren weitere Ausgaben im IT-Dienstleistungsmarkt Südkoreas. Die Provinz Gyeonggi verankert die Digitalisierung der Fertigung und beherbergt LG-Smart-Factory-Rollouts sowie POSCO-DX-KI-Installationen zur Optimierung des Stahldurchsatzes. Busan und Incheon fungieren als Live-5G-KI-Testfelder, die im Rahmen von K-Network 2030 finanziert werden und Smart-Port- sowie Logistikpiloten ermöglichen.
Die Verwaltungsstadt Sejong beherbergt die Kernoperationen der Digitalen Plattformregierung und schafft einen aufstrebenden öffentlichen Cloud-Cluster. Die Halbleiterparks in Chungcheongnam-do übernehmen fortschrittliche Prozessleitsysteme und stimulieren Nischen-MES- und industrielle IoT-Dienste. Die Maschinenzentren in Daegu und die Automobilwerke in Ulsan implementieren softwaredefinierte Robotik und nutzen Fördermittel, um Qualifikationslücken zu schließen. International weitet Naver Cloud seinen Einfluss über Intel- und StarHub-Partnerschaften nach Südostasien aus und exportiert koreanische Compliance-Vorlagen in benachbarte Märkte. Die geografiespezifische Nachfrage unterstreicht ein ausgewogenes regionales Wachstum im IT-Dienstleistungsmarkt Südkoreas.
Wettbewerbslandschaft
Marktkonzentration
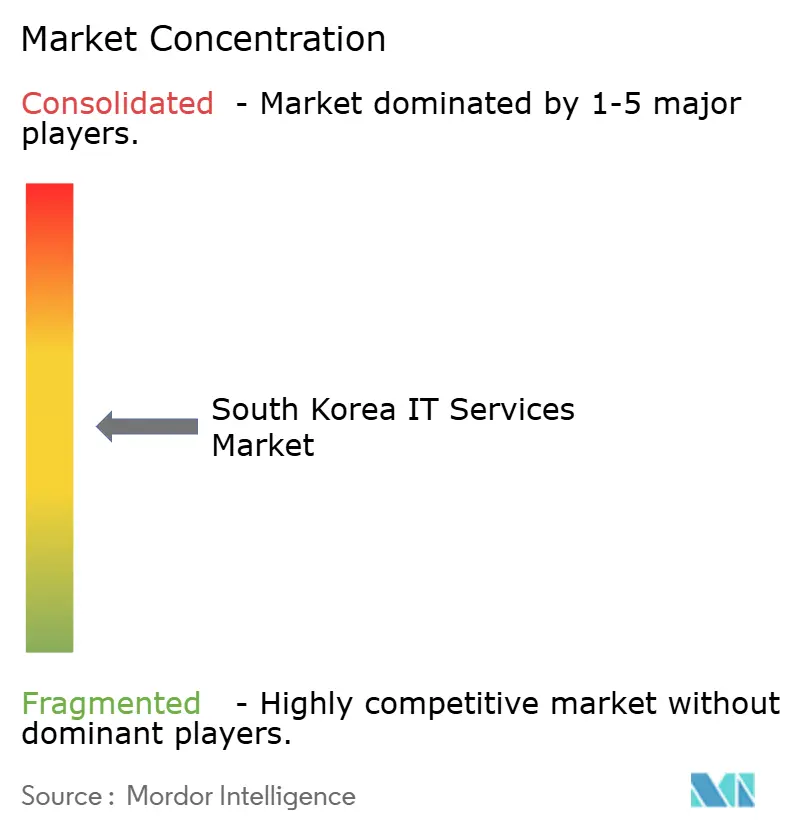
Der IT-Dienstleistungsmarkt Südkoreas weist eine moderate Konzentration auf, da globale Hyperscaler inländische Marktführer herausfordern. Samsung SDS führt bei verwalteten Cloud-Diensten und belegt den zweiten Platz bei öffentlichen Cloud-Diensten und meldete für 2024 einen Umsatz von 13,83 Billionen KRW, wobei Cloud 2,32 Billionen KRW beisteuerte, ein Plus von 23,5 %. LG CNS erzielte 5,98 Billionen KRW und nahm bei seinem Börsengang 2025 827 Millionen USD ein, um die KI-Expansion zu finanzieren. Naver Cloud, profitabel mit HyperCLOVA X, sicherte sich den Auftrag der Bank of Korea für generative KI und stärkte damit die Glaubwürdigkeit als souveräne Cloud.[4]
SK Shieldus dominiert den Bereich verwalteter Sicherheitsdienste mit Tier-3-SOC-Abdeckung, während KT Microsoft-Azure-Stacks integriert, um die private 5G-Nachfrage zu nutzen. CJ OliveNetworks erlangte die AWS-DevOps-Kompetenz und kooperiert mit Naver Cloud, um den MSP-Umsatz zu verdoppeln. Ausländische Anbieter erhalten CSAP-Zertifizierungen – Microsoft als Erster, gefolgt von Google und AWS – was historische Markteintrittsbarrieren abbaut und Preisdruck auslöst. Die Wettbewerbsdynamik dreht sich nun um vertikale KI-Beschleuniger, Compliance-Werkzeuge und souveräne Datenoptionen, was die Servicedifferenzierung im IT-Dienstleistungsmarkt Südkoreas schärft.
Führende Unternehmen der IT-Dienstleistungsbranche Südkoreas
-
Samsung SDS Co., Ltd.
-
LG CNS Co., Ltd.
-
SK Inc. C&C
-
KT Corporation (KT Cloud & Security)
-
Naver Cloud Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Februar 2025: LG CNS schloss erfolgreich seinen Börsengang am KOSPI ab und nahm 827 Millionen USD bei einer Bewertung von 4,1 Milliarden USD ein, was die globale KI- und Cloud-Expansion ermöglicht.
- Januar 2025: Samsung SDS gab einen Umsatz von 13,83 Billionen KRW für 2024 bekannt, wobei Cloud-Dienste um 23,5 % auf 2,32 Billionen KRW stiegen.
- Dezember 2024: Die koreanische Nationalversammlung verabschiedete das KI-Rahmengesetz, das ab Januar 2026 in Kraft tritt und Governance-Anforderungen für die Einführung von Unternehmens-KI festlegt.
- September 2024: KT und Microsoft stellten eine milliardenschwere KI-Partnerschaft vor, die 5G-Netzwerke und Azure-Dienste integriert.
Berichtsumfang des IT-Dienstleistungsmarktes Südkorea
| IT-Beratung und -Implementierung |
| IT-Outsourcing |
| Business Process Outsourcing |
| Verwaltete Sicherheitsdienste |
| Cloud- und Plattformdienste |
| Kleine und mittlere Unternehmen (KMU) |
| Großunternehmen |
| BFSI |
| Fertigung |
| Regierungs- und öffentlicher Sektor |
| Gesundheitswesen und Biowissenschaften |
| Einzel- und Konsumgüter |
| Telekommunikation und Medien |
| Logistik und Transport |
| Energie und Versorgung |
| Sonstige Endnutzerbranchen |
| Onshore-Lieferung |
| Nearshore-Lieferung |
| Offshore-Lieferung |
| Nach Dienstleistungsart | IT-Beratung und -Implementierung |
| IT-Outsourcing | |
| Business Process Outsourcing | |
| Verwaltete Sicherheitsdienste | |
| Cloud- und Plattformdienste | |
| Nach Unternehmensgröße der Endnutzer | Kleine und mittlere Unternehmen (KMU) |
| Großunternehmen | |
| Nach Endnutzerbranche | BFSI |
| Fertigung | |
| Regierungs- und öffentlicher Sektor | |
| Gesundheitswesen und Biowissenschaften | |
| Einzel- und Konsumgüter | |
| Telekommunikation und Medien | |
| Logistik und Transport | |
| Energie und Versorgung | |
| Sonstige Endnutzerbranchen | |
| Nach Bereitstellungsmodell | Onshore-Lieferung |
| Nearshore-Lieferung | |
| Offshore-Lieferung |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Südkorea IT-Dienstleistungsmarkts im Jahr 2031?
Der Markt soll bis 2031 einen Wert von 37,28 Milliarden USD erreichen und wächst mit einer CAGR von 9,40 %.
Welche Dienstleistungskategorie führt die Ausgaben bei südkoreanischen IT-Dienstleistungen an?
Cloud- und Plattformdienste führen den Markt an und machen 29 % des Umsatzes im Jahr 2025 aus.
Warum wachsen verwaltete Sicherheitsdienste schneller als andere Segmente?
Datensouveränitätsvorschriften und Zero-Trust-Mandate treiben eine CAGR von 16,9 % für verwaltete Sicherheitsdienste an.
Wie beeinflussen staatliche Maßnahmen die Marktnachfrage?
Das Cloud-First-Mandat der Digitalen Plattformregierung stellt 430 Milliarden KRW für Migrationen im Jahr 2025 bereit und befeuert direkt Integrations- und Managed-Service-Verträge.
Was ist die größte Herausforderung, die das Marktwachstum begrenzt?
Ein Mangel an erfahrenen Cloud- und Cybersicherheitsfachkräften, der bis 2030 auf 50.000 geschätzt wird, schränkt die Lieferkapazität ein und erhöht die Arbeitskosten.
Welche Branche zeigt das höchste Wachstumspotenzial?
Gesundheitswesen und Biowissenschaften sind bereit, mit einer CAGR von 15,74 % zu wachsen, da Smart-Hospital- und KI-Diagnostikprojekte landesweit skalieren.