
Südkorea Kosmetikprodukte Marktanalyse von Mordor Intelligence
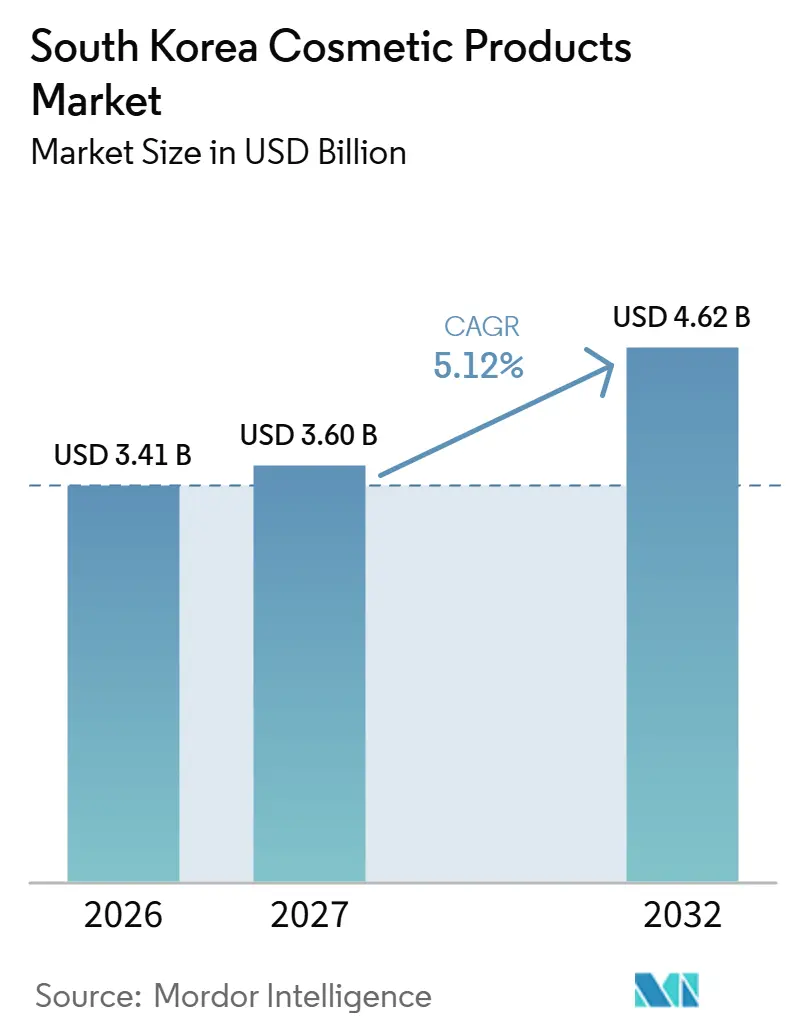
Die Marktgröße des Südkorea Kosmetikprodukte Marktes wurde im Jahr 2026 auf 3,41 Milliarden USD geschätzt und soll von 3,6 Milliarden USD im Jahr 2027 auf 4,62 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,12 % während des Prognosezeitraums (2027–2032).
Südkoreas Make-up-Chance verbindet individualisierte Produkte mit einem einfacheren Zugang zu Produkttests und -käufen. Marken können Farbabstimmungsservices und kleine Lippenformate mit etablierten Fertigungs- und Einzelhandelsrouten kombinieren, um dieses Interesse in Umsatz umzuwandeln. Authentizitätsrisiken und herkunftsspezifische Einfuhrzölle können diese Konversion unterbrechen, weshalb das Produktangebot sowohl Vertrauen als auch tragfähige Wirtschaftlichkeit unterstützen muss. Dies begünstigt Marken, die Individualisierung im Einzelhandel nutzbar machen können, während eine breite Farbpalette kommerziell unvollständig bleibt, wenn Zugang oder Produktvertrauen wegfallen.
Wichtigste Erkenntnisse des Berichts
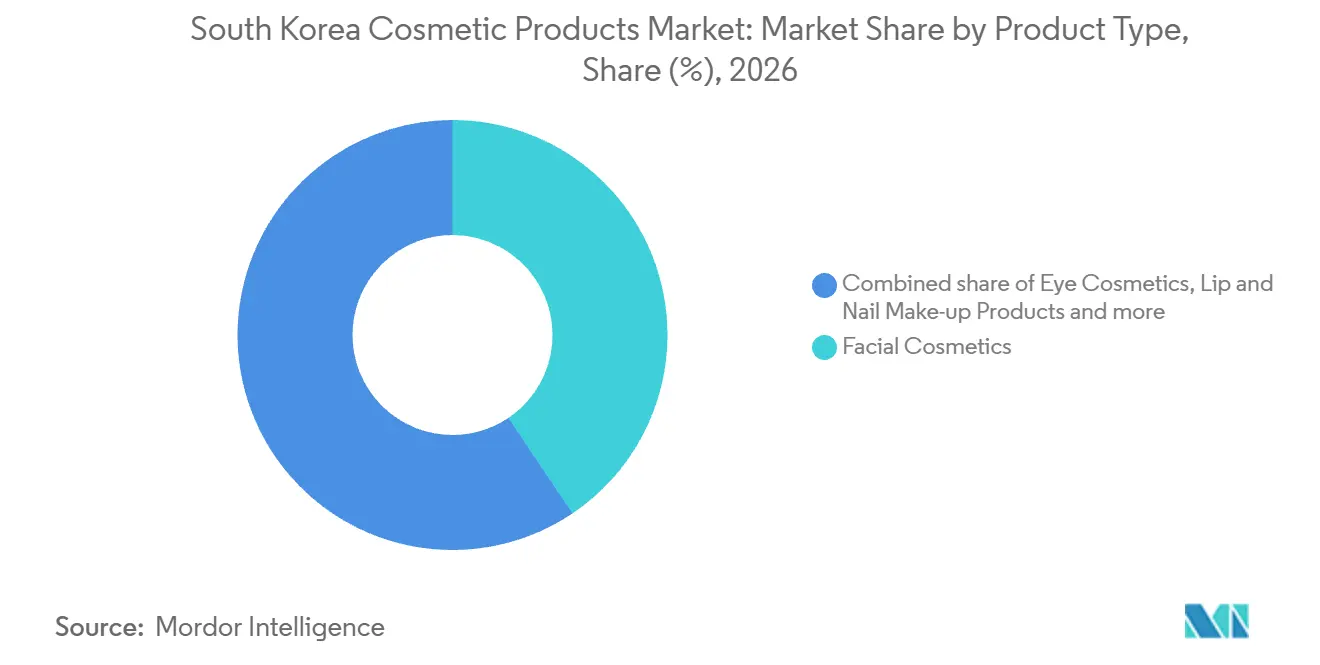
- Innerhalb der Produkttypen hielt Gesichtskosmetik im Jahr 2026 einen Marktanteil von 40,58 % am Südkorea Kosmetikprodukte Markt, während Lippen- und Nagel-Make-up-Produkte mit einer CAGR von 6,55 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment darstellen.
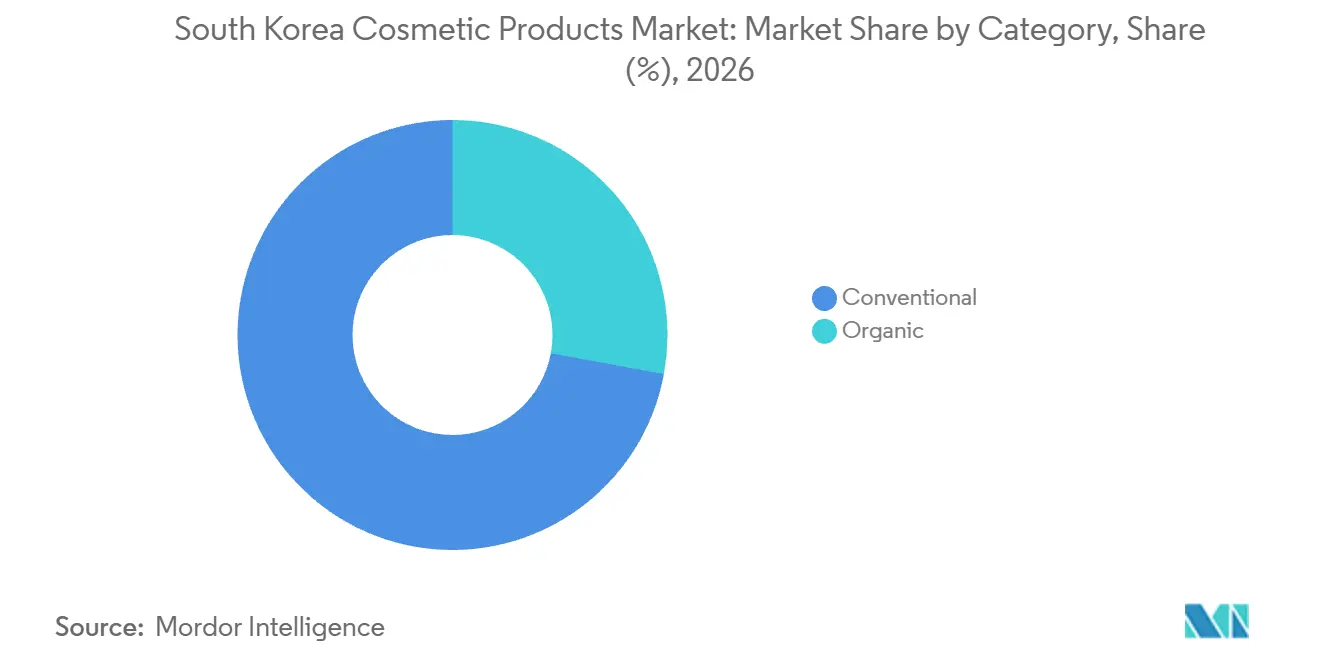
- Nach Kategorien führten konventionelle Produkte mit einem Anteil von 72,09 % an der Marktgröße des Südkorea Kosmetikprodukte Marktes im Jahr 2026, während organische Produkte mit einer CAGR von 7,45 % im Zeitraum 2027–2032 das schnellste Wachstum verzeichnen sollen.
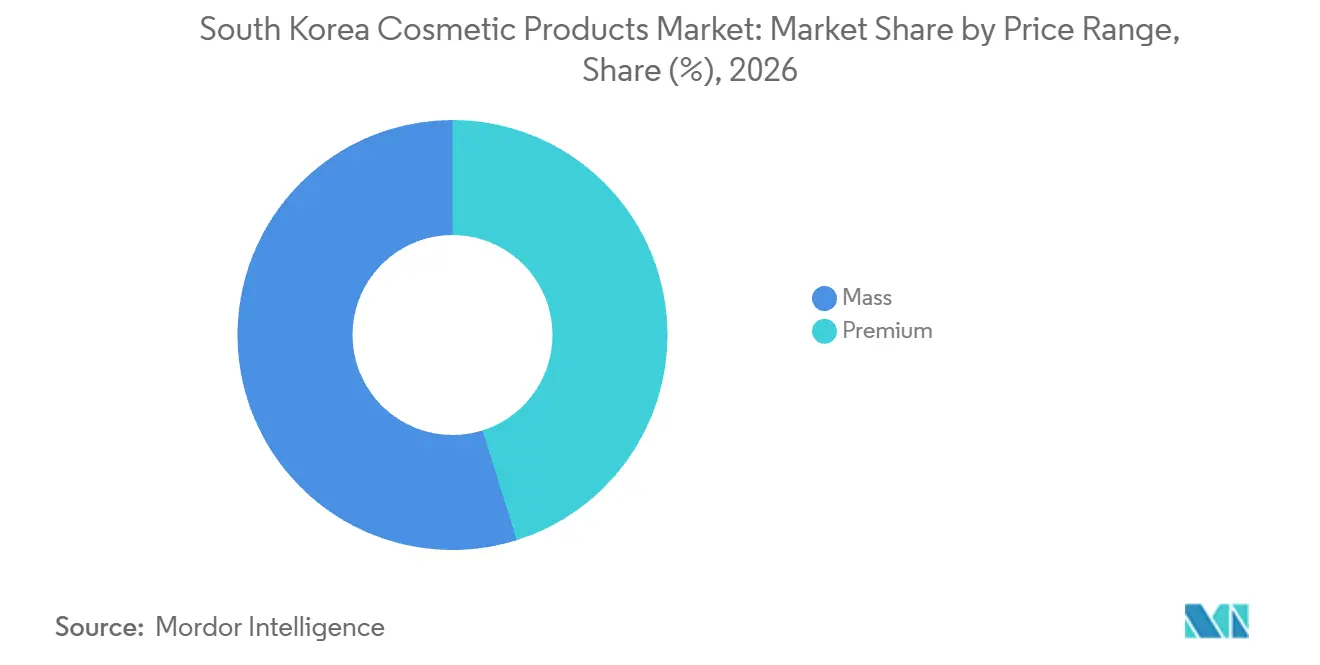
- Nach Preissegment hielten Massenmarktprodukte im Jahr 2026 einen Marktanteil von 54,84 %, während Premiumprodukte mit einer CAGR von 5,8 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment darstellen.
- Bei den Vertriebskanälen führten Gesundheits- und Schönheitsgeschäfte mit 53,99 % der Umsätze im Jahr 2026, und Online-Einzelhandelsgeschäfte sollen mit einer CAGR von 6,7 % im Zeitraum 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Inklusive Produktsortimente für unterschiedliche Verbraucher | +1.6% | Amore Seongsu, Seoul | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Präferenz für natürliche und saubere Formulierungen | +1.3% | Landesweit | Langfristig (≥ 4 Jahre) |
| Gesteigerte Markensichtbarkeit durch Promotionen und Produktproben | +1.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Einfluss sozialer Medien und Online-Persönlichkeiten | +1.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Gesteigertes Bewusstsein für zeitgenössische Schönheitstrends | +0.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Wachstum des E-Commerce und digitaler Verkaufsplattformen | +0.7% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inklusive Produktsortimente für vielfältige Verbraucher
Eine breite Farbpalette schafft ein stärkeres kommerzielles Angebot, wenn Käufer den Abstimmungsservice während eines gewöhnlichen Ladenbesuchs nutzen können. HERA führte am 20. Mai 2025 seinen Black Cushion Custom Match Service mit 130 Farbtönen bei Amore Seongsu in Seoul ein.[1] Im September 2025 fügte Amore Seongsu eine Walk-in-Zone für den HERA Sensual Lip Custom Match hinzu, in der Kunden rund 300 Farbtöne testen und eine sofortige Produktion anfordern konnten. Die Änderung adressierte die Schwierigkeit beim Zugang zum reservierungsbasierten Lippenservice und verband die Eigenauswahl mit maßgefertigten Produkten. Der Walk-in-Zugang könnte daher die Nutzung des maßgefertigten Lippenservices bei einem ungeplanten Ladenbesuch erleichtern.
Zunehmende Präferenz für natürliche und saubere Formulierungen
Für einen Lippenstiftkäufer, der natürliche oder saubere Formulierungen priorisiert, kann die Farbe allein die Kaufentscheidung nicht abschließen. Ein Lieferant, der diesen Käufer bedient, muss die angegebene Zutatenpräferenz erfüllen und dabei den Farbton, das Finish und die Anwendung erhalten, die den Lippenstift nützlich machen. Eine zutatenbezogene Alternative kann daher einen Grund schaffen, zwischen Produkten mit ansonsten ähnlichen Farbeffekten zu wählen. Für den Lippenstiftformulator macht dies den zulässigen Zutatenrahmen zu einer Ausgangsbeschränkung bei der Produktentwicklung. Das gibt einer Lippenstiftmarke eine Möglichkeit, die Käufer, die sie bedienen kann, zu erweitern, ohne ihr Farbsortiment zu vervielfachen.
Gesteigerte Markensichtbarkeit durch Promotionen und Sampling
Beauty-Tester verbinden die Produktexposition mit der Möglichkeit, einen Artikel vor dem Kauf auszuprobieren. 7-Eleven berichtete, dass der durchschnittliche Umsatz von 3 Beauty-Tester-Produkten in mehr als 50 südkoreanischen Filialen während des Zeitraums 17.–30. Juni 2025 etwa das 4-fache des Niveaus vom 3.–16. Juni erreichte. Für Lieferanten verleiht der Anstieg der Testerplatzierung eine kommerzielle Rolle neben anderen In-Store-Promotionen. 7-Eleven berichtete außerdem, dass der Gesamtumsatz der Beauty-Kategorie in Filialen mit Testern nach deren Einführung im Juni 2025 um etwa 20 % gestiegen ist. Das breitere Kategorieergebnis erweitert das kommerzielle Interesse des Einzelhändlers über die einzelnen zum Testen ausgewählten Artikel hinaus.
Einfluss sozialer Medien und Online-Persönlichkeiten
Die in Seoul ansässige TWO SLASH FOUR Co., Ltd. identifiziert Risabae als ihre Repräsentantin und beschreibt die Marke als auf ihrer Kreativität aufgebaut. Die Make-up-Marke berichtete, dass der markenweite Umsatz im Jahr 2025 mehr als das 2,4-fache des Niveaus von 2024 betrug. News Epoch führte dieses Wachstum hauptsächlich auf die Erweiterung der Vertriebskanäle zurück, einschließlich des Eintritts in Olive Youngs Online-Mall und 440 Offline-Filialen. Für Anuas südkoreanische Cushion-Promotion vom 20.–22. Oktober 2025 betrieb UniHau den Shutter-Account und das Content-Setup von Creator Ala Beauty. Die getaggten Inhalte von Ala Beauty, die vom 20.–26. Oktober 2025 angezeigt wurden, generierten Affiliate-Umsätze, die einen bedeutenden Anteil der Promotionsumsätze ausmachten. Produkt-Tags geben der Creator-geführten Promotion eine direkte Verkaufsroute innerhalb der Plattform des Einzelhändlers.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunahme von Fälschungen und gefälschten Produkten | -0.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Erhöhte Einfuhrzölle auf internationale Kosmetikmarken | -0.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Strenge Sicherheits- und regulatorische Compliance-Anforderungen | -0.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Allergische Reaktionen auf synthetische Kosmetikinhaltsstoffe | -0.3% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunahme von Fälschungen und gefälschten Produkten
Gefälschter Lippenstift schafft ein Sicherheits- und Vertrauensproblem, bei dem ein Käufer erwartet, ein erkennbares Markenprodukt zu erhalten. Tests der Korea Consumer Agency ergaben, dass einer von 5 von der Chungnam-Polizei beschlagnahmten gefälschten Lippenstiften den Bleisicherheitsgrenzwert überschritt. Der Sicherheitsverstoß verleiht der Authentizität eine direkte Produktkonsequenz und erweitert das Problem über die unbefugte Nutzung einer Markenidentität hinaus. Käufer, die den Verkaufsweg eines Artikels nicht nachvollziehen können, sehen sich bei der Auswahl mit zusätzlicher Reibung konfrontiert, selbst wenn das Branding vertraut wirkt. Echte Lippenstiftverkäufer müssen diese Unsicherheit neben dem Produktvergleich überwinden, da vertrautes Branding allein keine Sicherheit gegen das dokumentierte Bleirisiko bietet.
Erhöhte Einfuhrzölle auf internationale Kosmetikmarken
Einfuhrzölle schaffen eine herkunftsspezifische Kostenhürde für Make-up-Verkäufer, deren Waren einem positiven Präferenzzoll unterliegen. Im Jahr 2026 erhob Südkorea einen Einfuhrzoll von 4,3 % auf Lippenstifte chinesischen Ursprungs, die für eine Vorzugsbehandlung im Rahmen seines RCEP-Handelsabkommens qualifizieren.[2] Der Importeur trägt diese Gebühr bei der Einfuhr, was produktspezifische Kosten vor der inländischen Einzelhandelsverteilung hinzufügt. Der RCEP-Zeitplan senkt diese Lippenstiftlinie schrittweise von einem Basissatz von 6,5 % auf den Satz des 5. Jahres. Der Präferenzzugang bringt daher einen niedrigeren geplanten Zoll, ohne die Gebühr im Jahr 2026 zu eliminieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Cushion-Franchises verankern die Nachfrage, während Lippenformate expandierenGesichtskosmetik machte im Jahr 2026 einen Anteil von 40,58 % an der Marktgröße des Südkorea Kosmetikprodukte Marktes aus. Innerhalb dieses größten Segments berichtet HERA, dass es vom 2. Januar 2018 bis zum 31. Dezember 2025 nach Kaufwert unter den Cushion-Marken in Südkorea auf Platz 1 rangierte, unter Berufung auf Kantar Worldpanel. Die anhaltende Kaufwertposition veranschaulicht die Fähigkeit einer Cushion-Franchise, ein gebrandetes Gesichts-Make-up-Angebot über mehrere Jahre hinweg zu unterstützen. Für einen neuen Cushion-Lieferanten ist der Maßstab eine Franchise mit 8 Jahren Ranking dahinter, was die Hürde über Formelspezifikationen hinaus anhebt.
Lippen- und Nagel-Make-up-Produkte sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 6,55 % im Zeitraum 2027–2032. Im Juni 2026 teilte BBIA mit, dass Verbraucher eine Vollgröße-Version eines Lucky Shine Tint-Farbtons angefordert hatten, der zunächst als Mini-Geschenk erschienen war. Dieses Beispiel gibt einem kleinen Lippenformat eine Rolle über seinen ursprünglichen Verwendungszweck hinaus, da Verbraucher den Farbton in eine Anfrage nach einer anderen Produktgröße überführten. Die daraus resultierende Entwicklungsentscheidung betrifft eine benannte Farbe, die Käufer bereits erlebt haben, was den Inhalt der angeforderten Vollgröße-Erweiterung eingrenzt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kategorie:
Konventionelle Skalierung trifft auf organische QualifizierungswegeKonventionelle Produkte repräsentierten im Jahr 2026 einen Marktanteil von 72,09 % am Südkorea Kosmetikprodukte Markt. Für einen Käufer, der eine alltägliche konventionelle Foundation zu einem Massenmarktpreis ersetzt, bietet eine etablierte Farb- und Deckkraftübereinstimmung einen spezifischen Grund, beim Produkt zu bleiben. Ein Lieferant, der diesen Käufer bedient, muss den Teinteffekt innerhalb des gewählten Preissegments erhalten, was Finish und Anwendung eine definierte Rolle bei der Ersatzentscheidung gibt. Eine Formeländerung, die diese Übereinstimmung stört, kann den Ersatzkauf gefährden, selbst wenn das Produkt dieselbe Kategorie und denselben Preis beibehält.
Organische Produkte sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 7,45 % im Zeitraum 2027–2032. Die COSMOS-Bio-Zertifizierung des Korea Testing & Research Institute umfasst Foundation und Lippenstift, vorbehaltlich einer Konformitätsprüfung nach inländischen und ausländischen Kosmetikgesetzen. Ein definierter Qualifizierungsweg kann helfen, ein zertifizierbares organisches Make-up-Angebot zu gestalten, indem die Formulierungsentscheidungen des Lieferanten mit einem förderfähigen Produktumfang verbunden werden. Da die Konformitätsprüfung auf inländische und ausländische Kosmetikgesetze zurückgreift, bestimmt die Zielverkaufsgerichtsbarkeit, was ein Anbieter von organischem Make-up nachweisen muss.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Preissegment:
Niedrige Einstiegspreise und Premium-Markenreichweite prägen den WettbewerbMassenmarktprodukte waren das größte Segment und repräsentierten im Jahr 2026 54,84 % der Marktumsätze. Am 21. Mai 2026 wählten Käufer Lippenprodukte in Daisos Myeong-dong-Filiale in Seoul aus. Das Beauty-Sortiment des Einzelhändlers verwendete 6 feste Preispunkte bis zu 5.000 KRW (3,36 USD). Daisos breitere Beauty-Umsätze, einschließlich Make-up, Hautpflege und Sonnenschutzprodukte, stiegen von Januar bis April 2026 im Vergleich zum gleichen Zeitraum 2025 um etwa 30 %. Da jeder Beauty-Artikel zu einem von 6 festen Preispunkten verkauft wird, muss ein Make-up-Produkt seinen Platz durch Attraktivität innerhalb dieser Preisarchitektur gewinnen.
Premiumprodukte sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 5,8 % im Zeitraum 2027–2032. Im ersten Quartal 2026 verzeichnete HERA, Amorepacifics Luxus-Make-up-Marke, ein zweistelliges Umsatzwachstum im Jahresvergleich über südkoreanische Multi-Marken-Shops und Online-Kanäle. Amorepacific nannte seine Cushion- und Lippenkategorien als Grundlage für diese Leistung. Für einen Premium-Lieferanten macht das Beispiel kategoriespezifische Produktstärke kommerziell relevant sowohl für Multi-Marken-Shops als auch für Online-Kanäle.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Fachhändlernetzwerke und digitale Routen prägen den ZugangGesundheits- und Schönheitsgeschäfte waren das größte Segment und machten im Jahr 2026 53,99 % der Marktumsätze aus. Im Februar 2026 betrieb CJ Olive Young, eine Tochtergesellschaft der CJ Group, landesweit etwa 1.360 Schönheits- und Gesundheitsgeschäfte. Die Präsenz gibt einer Marke, die in die Kette eintritt, eine potenziell breite physische Route zu Kunden und konzentriert die kommerzielle Bedeutung des Zugangs zu einem etablierten Einzelhändler. Für einen Make-up-Lieferanten kann der Zugang zur Kette daher eine einzelne Einzelhandelsbeziehung für die nationale physische Reichweite bedeutsam machen.
Online-Einzelhandelsgeschäfte sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 6,7 % im Zeitraum 2027–2032. Dalba Global berichtete, dass seine Make-up-Umsätze auf Coupang in Südkorea von Januar bis September 2025 im Vergleich zum gleichen Zeitraum 2024 um 43 % im Jahresvergleich wuchsen. Ein Online-Einzelhändler kann einer Make-up-Marke eine zusätzliche Route zu Käufern bieten, ohne für jeden Standort ein eigenes markengeführtes Geschäft zu benötigen. Eine Marke, die diese Route nutzt, verlässt sich auf die Produktpräsentation der Plattform, um breiteren Zugang in einen Make-up-Verkauf umzuwandeln.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden durch Südkoreas nationales Kosmetikregime und dessen Durchsetzung in Seoul aus der Perspektive eines verantwortlichen Make-up-Distributors verglichen. Hersteller müssen vorgeschriebene Produktionskontrollen einhalten, während verantwortliche Distributoren vorgeschriebene Qualitäts- und Nachverkaufssicherheitspflichten gemäß Südkoreas Kosmetikgesetz haben.[3] Diese unterschiedlichen Verpflichtungen machen regulatorische Rollen kommerziell bedeutsam, während der verabschiedete Sicherheitsbewertungsplan zukünftige Vorbereitungsanforderungen für betroffene Distributoren hinzufügt.
Regulatorische Tabelle
| Entscheidungsfaktor | Südkorea | Seoul |
|---|---|---|
| Primäre Behörde | Ministerium für Lebensmittel- und Arzneimittelsicherheit | Sicherheitsermittlungseinheit der Stadtregierung Seoul |
| Wesentliche Instrumente oder Ausrichtung | Herstellungs- und Distributorenpflichten gemäß Kosmetikgesetz; verabschiedete Sicherheitsbewertungs-Einführungsphasen | Ermittlungen gemäß Kosmetikgesetz im Rahmen des nationalen Regelwerks |
| Kommerzielle Auswirkung | Produktionskontrollen sowie Qualitäts-, Test-, Berichterstattungs- und Nachverkaufssicherheitsverantwortlichkeiten für Distributoren | Lokale Ermittlung nicht registrierter Betriebe, unsicherer Produkte und irreführender Angaben |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfend | Verschärfend |
| Quelle: Mordor Intelligence | ||
Südkoreas Bewertung „Mittel” spiegelt einen definierten Betriebsrahmen mit laufenden Qualitäts- und Nachverkaufsverantwortlichkeiten wider. Seouls Bewertung „Mittel” spiegelt lokale Ermittlungen zu Registrierungs-, Sicherheits- und Werbeverstößen im Rahmen dieses nationalen Regelwerks wider. Die erste spezifizierte Phase für funktionale Kosmetika beginnt am 1. Januar 2028, mit späteren Phasen in 2030 und 2031, die durch Unternehmensgröße, Registrierungszeitpunkt und Produkttyp bestimmt werden. Distributoren, die ähnliches Make-up verkaufen, können daher zu unterschiedlichen Zeitpunkten in Sicherheitsbewertungspflichten eintreten, was unterschiedliche Vorbereitungsfenster innerhalb desselben nationalen Regimes schafft.
Stufen der Wertschöpfungskette
Die Wertschöpfungskette vergleicht, wo Materialien, Auftragsproduktion, Markenkommerzialisierung und Einzelhandelszugang Lieferantenerlöse generieren. Samyang KCI liefert Körperpflegematerialien mit Anwendungen für Farbprodukte, während Kolmar Koreas Werk in Bucheon Make-up entwickelt und produziert. Lieferanten verdienen durch Materialien und Produktion, während Marken einen separaten Grund schaffen müssen, damit Käufer das fertige Make-up-Produkt wählen.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Materialversorgung | Rohstoffproduzenten für Körperpflege wie Samyang KCI | Materialverkäufe | Formelspezifische Eignung | Qualifizierung alternativer Inputs gegenüber der beabsichtigten Formel |
| Make-up-Entwicklung und -Produktion | Make-up-Entwickler und Auftragshersteller wie Kolmar Korea Co., Ltd. | Entwicklungs- und Fertigungserlöse | Reproduzierbarkeit über beabsichtigte Produktformate hinweg | Formel und Produktionsmethode gemeinsam validieren |
| Markenkommerzialisierung | Make-up-Markeninhaber wie Amorepacific Corporation | Gebrandete Make-up-Umsätze | Produktunterscheidung in Kanalnachfrage umwandeln | Markenpositionierung mit einem definierten Einzelhandelsangebot verbinden |
| Einzelhandelsvertrieb | Schönheitseinzelhändler wie CJ Olive Young | Einzelhandelsproduktverkäufe | Physischen Produkttest mit Online-Produktauswahl verbinden | Produktpräsentation über Filialen und digitale Kanäle hinweg abstimmen |
| Quelle: Mordor Intelligence | ||||
Kolmar Koreas Werk in Bucheon erzielt Entwicklungs- und Fertigungserlöse aus der Auftragsproduktion von Make-up, während Amorepacifics Marken durch fertige Make-up-Verkäufe verdienen. CJ Olive Young verbindet seine Online-Plattform mit Offline-Filialen und schafft damit eine nachgelagerte Route, die physische Produkterfahrung mit digitaler Reichweite kombiniert. Die Auslagerung der Produktion kann die Fähigkeiten reduzieren, die eine neue Marke besitzen muss, während die Aufgabe, Kundenaufmerksamkeit zu gewinnen, bei der Marke und ihren Einzelhandelspartnern verbleibt.
Wettbewerbslandschaft
Marktkonzentration
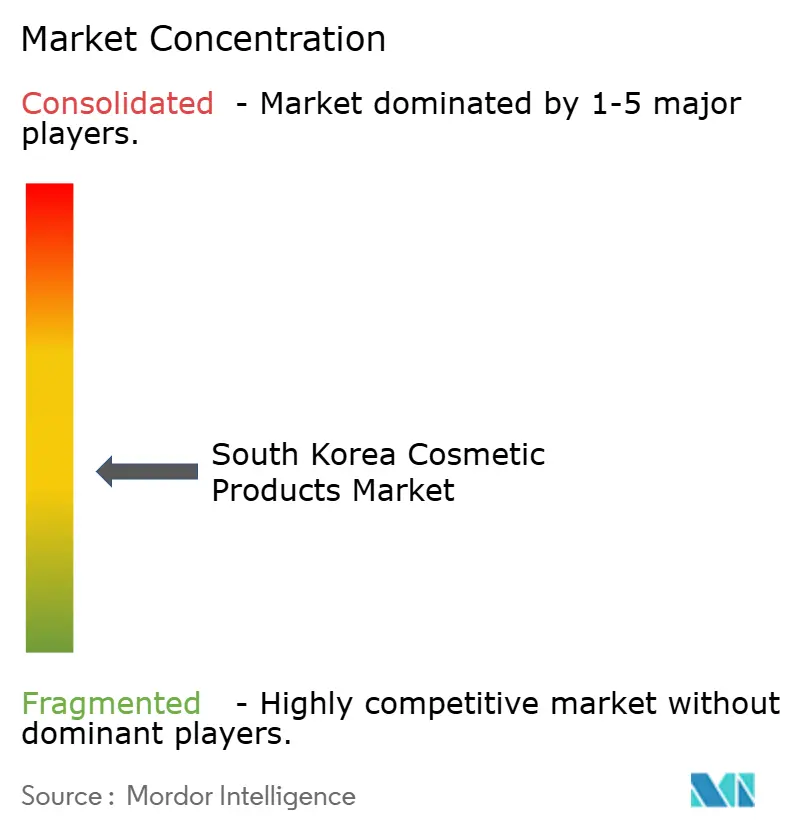
Der Wettbewerb kombiniert Markenportfolios, Auftragsproduktion und Einzelhandelszugang und verteilt kommerziellen Einfluss auf unterschiedliche Betriebsmodelle. Amorepacific Corporation ist eine Tochtergesellschaft der Amorepacific Group, die in ihren globalen Ergebnissen 2025 eine starke Make-up-Kategorieleistung von HERA, ETUDE und espoir berichtete. LG Household & Health Care Co., Ltd. besitzt die Make-up-Marke VDL, während Kolmar Korea Co., Ltd. Make-up im Auftrag entwickelt und produziert. Cosmax Co., Ltd. bietet Entwicklungs- und Fertigungsdienstleistungen für Schönheitsprodukte an, und CJ Olive Young betreibt eine südkoreanische Schönheits- und Gesundheits-Einzelhandelsplattform. Make-up-Herausforderer sehen sich einer Mischung aus Wettbewerbern und potenziellen Partnern gegenüber, da Markeninhaber, Auftragsproduzenten und die Einzelhandelsplattform unterschiedliche kommerzielle Positionen einnehmen.
Für seine breitere Beauty-Sparte beschrieben die Ergebnisse von LG Household & Health Care Co., Ltd. für 2025 Duty-Free-Volumenanpassungen, die auf eine Verbesserung der Markengesundheit im Rahmen einer breiteren Kanalreorganisation abzielten. Für einen Markeninhaber kann die Reduzierung der Exposition über einen Kanal die Vertriebsqualität kommerziell bedeutsamer machen als die Breite des Produktsortiments allein. Bei den Olive Young Awards 2025 in Südkorea wurde seine VDL Cover Stain Perfecting Foundation als MD's Pick in der Basiskategorie und Cover Stain High Cover Cushion als Rising Star in der Trendkategorie ausgewählt. Diese produktspezifischen Auszeichnungen geben VDL ein Einzelhandelsanerkennungssignal, das sich von der breiteren Kanalrestrukturierung der Beauty-Sparte unterscheidet.
Südkoreanische Herausforderer konkurrieren sowohl durch das Angebot, das sie Einzelhändlern unterbreiten, als auch durch die dahinterstehenden Fertigungsressourcen. Im Jahr 2025 berichtete die Korea-Tochtergesellschaft von Cosmax über ein Umsatzwachstum von 12,4 % und ein Betriebsgewinnwachstum von 11,5 % im Jahresvergleich, angetrieben durch die globale Nachfrage nach K-Hautpflege. Für südkoreanische Marken, die eine ausgelagerte Produktion in Betracht ziehen, deutet dies auf einen wachsenden Schönheitsproduktlieferanten hinter den Entwicklungs- und Fertigungsdienstleistungen hin, die sie beauftragen können. Für funktionale Kosmetika, einschließlich aufhellender oder UV-Schutzprodukte, müssen verantwortliche Verkäufer, die diese herstellen oder importieren, eine MFDS-Bewertung einholen oder produktspezifische Sicherheits- und Wirksamkeitsberichte einreichen, soweit zutreffend. Die Auslagerung der Produktion bietet daher einen Markteintrittsweg, ohne die Verantwortung des verantwortlichen Verkäufers für sein funktionales Produkt zu übertragen.
Marktführer der Südkorea Kosmetikprodukte Branche
-
Amorepacific Corporation
-
LG Household & Health Care Co., Ltd.
-
Kolmar Korea Co., Ltd.
-
Cosmax Co., Ltd.
-
CJ Olive Young
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südkorea Kosmetikprodukte Markt Unternehmen in diesem Bericht
- L’Oréal S.A.
- The Estée Lauder Companies, Inc.
- Shiseido Company, Limited
- The Avon Company
- Oriflame Cosmetics Global SA
- Natura
- Belcorp
- Christian Dior SE
- Revlon Group Holdings LLC
- Coty, Inc.
- Amorepacific Corporation
- LG Household & Health Care Co., Ltd.
- Kolmar Korea Co., Ltd.
- Cosmax Co., Ltd.
- Aekyung Industrial Co., Ltd.
- Able C&C Co., Ltd.
- CJ Olive Young
- TONYMOLY Co., Ltd.
- Nature Republic Co., Ltd.
- Clio Cosmetics Co., Ltd.
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen einen geringeren Verpflichtungstest über Primer-Nutzung, Lippenfarbauswahl und spezialisiertes Einzelhandels-Merchandising. Im November 2025 kaufte ein Kunde in einer zentralen Olive Young-Filiale in Seoul einen Mini-Primer und einen Mini-Lippenstift und beschrieb diese als kostengünstige Möglichkeit, eine neue Farbe oder eine Marke auszuprobieren. Im dritten Quartal 2025 berichtete Ably über einen Anstieg des Transaktionsvolumens für ein Hince 2-Milliliter-Mini-Tint-Produkt um 1.692 % im Quartalsvergleich. Der Käuferbericht und das produktspezifische Transaktionsergebnis geben dem Testen kleiner Formate eine datierte kommerzielle Grundlage, während Einzelhändler dessen Regalfläche gegen Vollgrößenangebote abwägen müssen.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Maßnahme | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Mini-Primer-Tests | Beobachtete kostengünstigere Make-up-Experimente | Käufer, die einen unbekannten Primer erkunden | Einen Mini-Primer mit klarer Anwendungsanleitung anbieten | Ausreichend Produkt für einen nützlichen Anwendungstest bereitstellen | Primer-Lieferanten; CJ Olive Young |
| Erkundung kleiner Lippenfarbformate | Experimente mit unbekannten Make-up-Farben | Käufer, die einen neuen Lippenstiftfarbton in Betracht ziehen | Ein fokussiertes Mini-Lippenstift-Farbsortiment aufbauen | Den Farbton in einem kleinen Format klar kommunizieren | Lippenmake-up-Lieferanten; CJ Olive Young |
| Markenübergreifendes Test-Merchandising | Zugang zu unbekannten Marken in kleinen Formaten | Spezialisierte Schönheitseinzelhändler | Mini-Make-up nach dem Testzweck des Käufers gruppieren | Regalfläche zwischen Test- und Vollgrößenangeboten zuweisen | CJ Olive Young; teilnehmende Make-up-Marken |
| Quelle: Mordor Intelligence | |||||
Die zentrale Chance ist ein bezahlter Test, der eine spezifische Make-up-Frage mit einem kleineren anfänglichen Engagement beantwortet. Ein Mini-Primer benötigt genug Produkt für einen Anwendungstest, während ein Lippenangebot einen klar kommunizierten Farbton benötigt, um den Test nützlich zu machen. Regalfläche ist der bindende Merchandising-Kompromiss, daher gibt die Gruppierung von Minis nach Testzweck jeder Fläche eine definierte Rolle neben dem Vollgrößensortiment.
Neueste Industrielle Entwicklungen in Südkorea Kosmetikprodukte Markt
- Aug 2026: CJ Olive Young verlegte und erweiterte seine Nampo Town-Filiale und eröffnete seine Millac the Market-Filiale in Busan. Nampo Town wurde auf 4 Etagen mit insgesamt etwa 3.000 Quadratmetern erweitert.
- Aug 2026: Amorepacifics HERA-Marke brachte Sensual Shine Tint auf den Markt, eine Lippenmake-up-Linie in 8 Farbtönen in Südkorea.
Südkorea Kosmetikprodukte Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Südkorea Kosmetikprodukte Markt misst die jährlichen Ausgaben für in Südkorea verkaufte Make-up-Produkte. Er erfasst den vom Käufer gezahlten Einzelhandelswert über Offline- und Online-Kanäle.
Ausschlüsse aus dem Umfang: Hautpflege, Haarpflege, Düfte und andere Nicht-Make-up-Kosmetika, allgemeine Körperpflegeprodukte wie Seifen, Shampoos und Deodorants, sofern sie nicht ausdrücklich als Kosmetikprodukte vermarktet und verkauft werden, Schönheitsgeräte und ästhetische Klinikverfahren, separat verkaufte Make-up-Inhaltsstoffe, Verpackungen und andere Produktionsinputs sowie Make-up-Verkäufe an Käufer außerhalb Südkoreas sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Gesichtskosmetika
- Augenkosmetika
- Lippen- und Nagel-Make-up-Produkte
- Nach Kategorie
- Konventionell
- Bio
- Nach Preissegment
- Massenmarkt
- Premium
- Nach Vertriebskanal
- Supermärkte/Verbrauchermärkte
- Gesundheits- und Schönheitsgeschäfte
- Online-Einzelhandelsgeschäfte
- Sonstige Vertriebskanäle
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Sekundärforschung würde südkoreanische regulatorische, handels-, verbraucher- und unternehmensbezogene Belege kombinieren, um Produktgrenzen, Marktkontext und unabhängige Nachfragesignale zu etablieren. Quellen wie die vom Korea Cosmetic Association gesammelten Produktions- und Handelsveröffentlichungen des Ministeriums für Lebensmittel- und Arzneimittelsicherheit, Untersuchungen der Korea Consumer Agency zu gefälschten Produkten, von Yonhap gemeldete MFDS-Exportdaten sowie Unternehmensankündigungen wie Amorepacifics Produkt- und Einzelhandelsaktualisierungen können Kategoriedefinitionen, Importe, Kanalbewegungen, Sicherheitsanforderungen und Produkteinführungen informieren.
Unternehmenseinreichungen und Investorenmaterialien würden die inländische Umsatzexposition, Markenportfolios, Kanalstrategien und berichtete Preis- oder Volumentrends klären, während seriöse Fach- und Wirtschaftspresseberichterstattung über Unternehmensergebnisse und Einzelhandelskanalkentwicklungen unabhängige Querprüfungen liefern würde. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Strukturierte Interviews und fokussierte Umfragen würden auf südkoreanische Make-up-Marken-, Auftragsfertigungs-, Einzelhandels-, Vertriebs- und Kategoriespezialisten zurückgreifen, einschließlich Führungskräften, Funktionsleitern und Managern, die mit Produktumsätzen und Kanalökonomie vertraut sind. Die Befragten würden gebeten, Sekundärbefunde zu käuferseitig gezahlter Einzelhandelsabdeckung, Produkt- und Preisgruppierungen, Kanalverschiebungen, Importexposition und der Richtung von Nachfrageindikatoren zu überprüfen. Wo Quellen Lücken hinterlassen, würden Analysten unabhängige Beobachtungen der Befragten mit Unternehmensoffenlegungen und offiziellen Handels- oder Einzelhandelsindikatoren vergleichen, die Grundlage für jede Anpassung dokumentieren und wesentliche Widersprüche erneut prüfen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | Vorstandsvorsitzende und Geschäftsführer: 20 % | |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 24 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die Schätzung würde mit einer Top-down-Messung der jährlichen käuferseitig gezahlten südkoreanischen Einzelhandelsumsätze für fertiges Make-up beginnen, wobei inländische Einzelhandelsumsätze von Exporten getrennt und eine Doppelzählung von Groß- und Einzelhandelstransaktionen vermieden würde. Das Modell würde sich auf mehrere Indikatoren stützen, von denen jeder eine direkte Rolle spielt. Berichtete Einzelhandelswerte etablieren die Umsatzbasis, Online- und Offline-Kanaltrends leiten Kanalanteile, Import- und Exportstatistiken unterscheiden inländische Verfügbarkeit von Auslandslieferungen, Unternehmensoffenlegungen informieren über Preis- und Volumenbewegungen auf Markenebene, und Produkteinführungen, Nachfrage nach sauberen Formulierungen sowie Fälschungs- oder Sicherheitsentwicklungen helfen bei der Interpretation des Kategoriewachstums. Produkt-, Kategorie-, Preis- und Kanalanteile würden aus veröffentlichten Umsatzaufteilungen aufgebaut, wo verfügbar, und gegen die definierte Produkt- und Transaktionsgrenze geprüft, während selektive Bottom-up-Prüfungen den Einzelhandelspreis mal Stückvolumen oder Lieferanten- und Einzelhändler-Rollups mit dem Top-down-Gesamtwert vergleichen würden. Prognosen würden multivariate Regression verwenden, wo historische Umsätze und erklärende Indikatoren übereinstimmen, mit Szenarioanalyse für wesentliche Verschiebungen im Kanalmix, Importkosten oder Produktnachfrage. Lücken in einem Indikator würden durch Verwendung des am nächsten unterstützten Proxys behandelt, wobei der Quellzeitraum erhalten und der implizierte Effekt gegen den Gesamtwert geprüft würde. Südkoreanische Kategorieexperten würden die Relevanz und Richtung jeder variablenspezifischen Prognose überprüfen, und widersprüchliche Belege würden eine dokumentierte Bandbreite oder einen überarbeiteten Input auslösen, anstatt einer nicht unterstützten Punktanpassung.
Datenvalidierung und Aktualisierungszyklus
Analysten würden die Einzelhandelswertschätzung und Segmentanteile gegen unabhängige Unternehmensoffenlegungen, offizielle Handels- und Einzelhandelssignale sowie die selektiven Preis-mal-Volumen- oder Lieferantenprüfungen triangulieren. Sie würden Anomalien untersuchen, Quellzeiträume und Einheiten abgleichen und ungeklärte Abweichungen durch Quellenüberprüfungen, Berechnungsüberprüfungen und eine separate Analysten-Freigabe prüfen. Eine erneute Kontaktaufnahme würde ausgelöst, wenn ein wesentlicher Input inkonsistent bleibt oder eine Definition einer Klärung bedarf. Das Modell würde jährlich aktualisiert, zwischen den Zyklen nach wesentlichen regulatorischen, handels- oder kanalspezifischen Ereignissen überprüft und vor der Lieferung einer frischen Überprüfung der Quelldaten, Formeln, Grenzen und Prognosenannahmen unterzogen.
Vergleich der Marktgröße des Südkorea Kosmetikprodukte Marktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Kosmetikschätzungen unterscheiden sich, wenn fertiges Make-up mit Hautpflege, Haarpflege, Exporten oder vorgelagerten Umsätzen kombiniert wird. Die Studie misst die käuferseitig gezahlten Make-up-Einzelhandelsausgaben in Südkorea über Online- und Offline-Kanäle, wobei die genannten Nicht-Make-up-Produkte und separat verkauften Inputs außerhalb ihrer Grenze liegen.
Wesentliche Treiber von Lücken umfassen die Produktdefinition und den Zeitpunkt, zu dem ein Verkauf gezählt wird. Einzelhandelswerte und Kanaltrends etablieren die inländische Nachfrage, Handelsstatistiken unterscheiden lokale Verfügbarkeit von Auslandslieferungen, und Unternehmensoffenlegungen helfen dabei, Produktpreise und Volumenbewegungen zu überprüfen, ohne Groß- und Einzelhandelsumsätze doppelt zu zählen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,6 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 2,22 Milliarden USD (2024) | Auf Basis seines Basisjahres 2024 liegt diese Schätzung 38,3 % unter dem Wert dieses Berichts für 2027 von 3,6 Milliarden USD, 3 Jahre später. Sein früheres Basisjahr und der prognostizierte Aufwärtspfad des Marktes platzieren die Schätzung unter dem späteren Berichtsjahr, während die aufgeführten Haar- und sonstigen Anwendungen möglicherweise Produkte außerhalb der Make-up-Grenze hinzufügen. |
| Regionales Beratungsunternehmen B | 2,7 Milliarden USD (2024) | Auf Basis seines Basisjahres 2024 liegt diese Schätzung 25,0 % unter dem Wert dieses Berichts für 2027 von 3,6 Milliarden USD, 3 Jahre später. Sein früheres Basisjahr und der prognostizierte Aufwärtspfad des Marktes platzieren die Schätzung unter dem späteren Berichtsjahr, während die aufgeführten Haar- und sonstigen Anwendungen möglicherweise Produkte außerhalb der Make-up-Grenze hinzufügen. |
Mordor Intelligence hält die Ausgangsbasis an inländischen Make-up-Käufen und einer expliziten Einzelhandelsbewertungsgrundlage fest. Diese Entscheidungen helfen Käufern, eine gleichartige Abdeckung zu vergleichen und die Inputs hinter der Schätzung zu verstehen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Südkorea Kosmetikprodukte Markt und wie ist die Wachstumsprognose?
Die Größe wird für 2027 auf 3,6 Milliarden USD geschätzt und soll bis 2032 4,62 Milliarden USD erreichen, mit einer CAGR von 5,12 % im Zeitraum 2027–2032.
Was stützt die Nachfrage nach Make-up-Produkten in Südkorea?
Personalisierte Farboptionen stützen den Ausblick, veranschaulicht durch HERAs 130-Farbtöne-Black-Cushion-Custom-Match-Service, der im Mai 2025 in Seoul eingeführt wurde.
Welcher Make-up-Produkttyp führt die Umsätze in Südkorea an?
Gesichtskosmetik führte im Jahr 2026 mit einem Marktanteil von 40,58 %. Lippen- und Nagel-Make-up-Produkte sollen mit einer CAGR von 6,55 % im Zeitraum 2027–2032 wachsen.
Welche Unternehmen sind wesentliche Teilnehmer in Südkoreas Make-up-Branche?
Wesentliche Teilnehmer sind Amorepacific Corporation, LG Household & Health Care Co., Ltd., Kolmar Korea Co., Ltd., Cosmax Co., Ltd. und CJ Olive Young.
Welche Kosten und Risiken schränken Make-up-Lieferanten in Südkorea ein?
Im Jahr 2026 erhebt Südkorea einen Zoll von 4,3 % auf Lippenstifte chinesischen Ursprungs, die im Rahmen von RCEP qualifizieren, während gefälschte Produkte Sicherheits- und Vertrauensbarrieren schaffen können.