
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 372.27 Millionen US-Dollar |
| Marktgröße (2026) | 382.06 Millionen US-Dollar |
| Marktgröße (2031) | 435.01 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.63 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Südkorea Automotive-Kamera-Markt Analyse von Mordor Intelligence
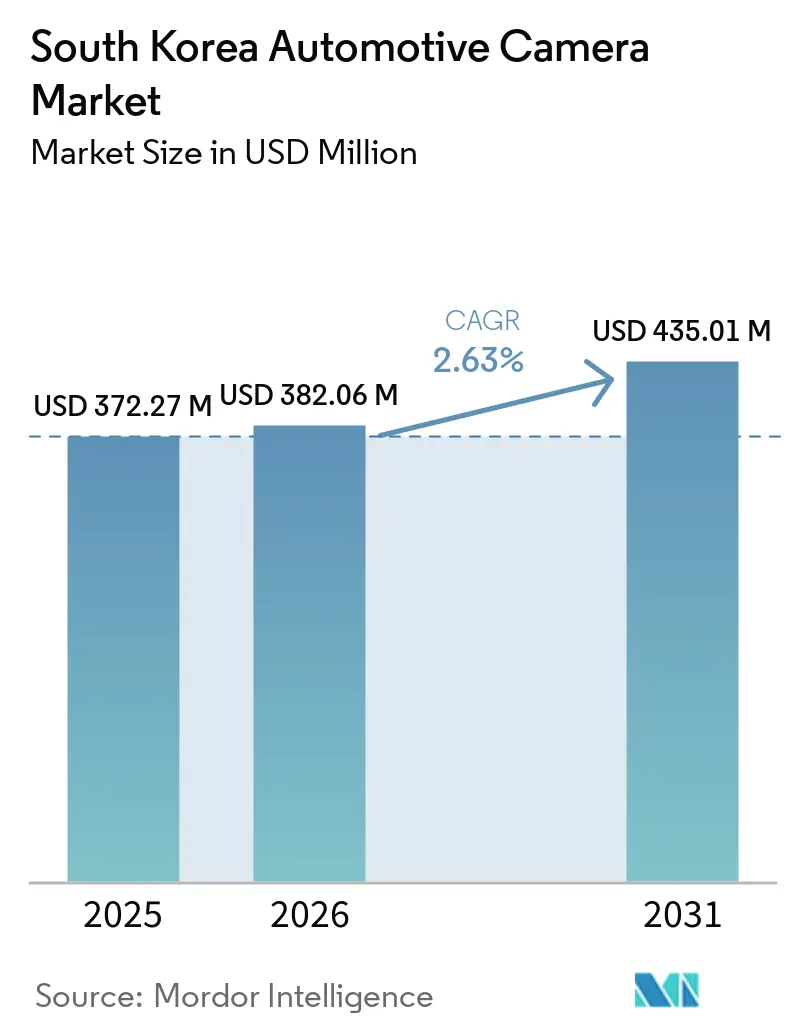
Die Größe des Südkorea Automotive-Kamera-Marktes wurde im Jahr 2025 auf 372,27 Millionen USD geschätzt, wird im Jahr 2026 auf 382,06 Millionen USD beziffert und soll bis 2031 auf 435,01 Millionen USD anwachsen, mit einer CAGR von 2,63 % von 2026 bis 2031. Das verhaltene Gesamtwachstum verdeckt eine Branchenverschiebung hin zu hochauflösenden Sensormodulen, Edge-KI-Verarbeitung und Innenraumüberwachungsvorgaben, die inländische Tier-1-Zulieferer begünstigen. Die Entscheidung der Hyundai Motor Group, ihre Kamera-Lieferkette vertikal zu integrieren, verändert die Wettbewerbslandschaft und zwingt globale Anbieter, sich durch eingebettete KI statt durch den Stückpreis zu differenzieren. Seouls Vorschrift zur Insassenüberwachung ab 2027 und kommunale Nachrüstungsanreize für ältere Lkw erschließen erhebliche Aftermarket-Potenziale, auch wenn die Einbauquoten bei Personenkraftwagen stagnieren. Exportverträge für Smart-City-Busse signalisieren unterdessen, dass koreanische Modulhersteller ihre heimische Marktgröße im Ausland nutzen können. Die kurzfristige Wachstumsgrenze bleibt die Chip-Verfügbarkeit: TSMCs knappe 7-nm- und 6-nm-Kapazitäten verlängern die Lieferzeiten für automotive-taugliche Bildsignalprozessoren, verzögern neue Modelleinführungen und zwingen Hyundai zur Co-Investition in Samsungs 5-nm-Linie.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugtyp führten Personenkraftwagen den südkoreanischen Automotive-Kamera-Markt mit einem Marktanteil von 73,73 % im Jahr 2025 an, während Nutzfahrzeuge bis 2031 voraussichtlich eine CAGR von 4,37 % erzielen werden.
- Nach Kameratyp entfielen 62,27 % des Umsatzes im Jahr 2025 auf Sichtkameras; Sensorkameras werden bis 2031 voraussichtlich mit einer CAGR von 4,52 % wachsen.
- Nach Anwendung entfiel auf ADAS im Jahr 2025 ein Anteil von 46,42 % am südkoreanischen Automotive-Kamera-Markt, und die Fahrerüberwachung wird bis 2031 voraussichtlich mit einer CAGR von 5,02 % wachsen.
- Nach Auflösung dominierten 2–5-MP-Geräte im Jahr 2025 mit einem Anteil von 52,53 %, während Kameras mit über 5 MP bis 2031 voraussichtlich mit einer CAGR von 4,28 % wachsen werden.
- Nach Vertriebskanal hielten OEM-Erstausrüstungssysteme im Jahr 2025 einen Anteil von 85,18 %; der Aftermarket wird bis 2031 voraussichtlich mit einer CAGR von 4,74 % wachsen.
- Nach Montageort dominierten Frontkameras im Jahr 2025 mit einem Anteil von 34,39 %, während Innenraumeinheiten mit einer CAGR von 4,84 % am schnellsten wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Südkorea Automotive-Kamera-Markt Trends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hyundai/Kia L2+ ADAS-Wachstum | +1.1% | National, mit Ausstrahlungseffekten auf ASEAN-Exportmärkte | Kurzfristig (≤ 2 Jahre) |
| Strengere NCAP/KNCAP-Sicherheitsvorschriften | +0.8% | National, mit frühen Gewinnen in den Metropolregionen Seoul, Busan, Incheon | Mittelfristig (2–4 Jahre) |
| Edge-KI-Insassenüberwachung ab 2027 | +0.6% | National, schrittweise Einführung beginnend mit Nutzfahrzeugen | Mittelfristig (2–4 Jahre) |
| Seouler Flottenumrüstungssubventionen | +0.4% | Metropolregion Seoul, Gyeonggi, Incheon | Mittelfristig (2–4 Jahre) |
| Sinkende 3-MP-HDR-CMOS-Preise | +0.3% | Globale Lieferkette, direkte Auswirkungen auf koreanische OEMs | Kurzfristig (≤ 2 Jahre) |
| Exportpotenzial für Smart-City-Busse | +0.2% | Nationale Produktion, Exporte in den Nahen Osten und nach Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von Level-2+-ADAS in Hyundai/Kia-Fahrzeuglinien
Die Hyundai Motor Group hat weltweit eine erhebliche Anzahl von Level-2+-Fahrzeugen ausgeliefert und jedes davon mit mehreren Kameras ausgestattet [1]. Diese Entwicklung hat das Kamera-zu-Fahrzeug-Verhältnis deutlich erhöht. Kias EV9 GT-Line, ausgestattet mit einer Weitwinkel-Frontkamera, reduziert im Vergleich zu reinen Radarsystemen Phantombremsungen wirksam, indem es Spurwechsel vorausberechnet. Da Lidar-Technologie nach wie vor kostenintensiv ist, haben sich Kameramodule als primärer Sensor etabliert. Hyundai Mobis' fortschrittliches Kameradesign ermöglicht die Langstreckenerkennung von Objekten zu einem Bruchteil der Lidar-Kosten. Darüber hinaus hat Samsung Electro-Mechanics ein Vier-Kamera-System eingeführt, das Echtzeit-Rundumsicht-Parkfeeds für die Genesis-GV-Baureihe liefert.
Verschärfung der NCAP- und KNCAP-Sicherheitsvorschriften
Das Ministerium für Land, Infrastruktur und Verkehr hat den KNCAP auf einen höheren Leistungsstandard angehoben und verlangt für eine Spitzenbewertung Vorwärtskollisionswarnungen, Spurverlassenswarnung und automatische Notbremsung (AEB). Erstausrüster (OEMs) haben begonnen, diese Sensoren zu standardisieren, wobei Hyundai und Kia Kollisionsassistenz bei den meisten ihrer Personenwagenmodelle als Serienausstattung integrieren. Ausfälle an Tunnelausfahrten waren bei KNCAP-Tests ein erhebliches Problem. Um dies zu beheben, setzen Zulieferer nun HDR-Kameras mit höheren Bildwiederholraten ein, um Blendungsübersättigung zu reduzieren. Zukünftige Protokolle werden die Fußgängererkennung als Pflichtfunktion einschließen, was den Übergang von niedrig- zu hochauflösenden Frontkameras vorantreibt, die Silhouetten aus größerer Entfernung erkennen können. Darüber hinaus sind Zertifizierungen wie die Funktionssicherheitsnorm ISO 26262 und die Cybersicherheitsnorm ISO/SAE 21434 zu kritischen Anforderungen geworden, die erhebliche Markteintrittsbarrieren für Verbraucherprodukte aus dem Ausland schaffen.
Edge-KI-gestützte Insassenüberwachungspflicht (2027)
Staatliche Vorschriften werden in Kürze verlangen, dass Lkw ab einem bestimmten Gewicht Fahreraufmerksamkeitskameras einbauen, wobei die Anforderung kurz darauf auf Personenkraftwagen ausgeweitet wird. Da Datenschutzgesetze das Hochladen von Innenraumaufnahmen in die Cloud verbieten, setzen Zulieferer auf geräteinterne Lösungen mit eingebetteten neuronalen Netzen. So verfolgt beispielsweise LG Innoteks Direktheizungsmodul den Blick mit hohen Bildwiederholraten bei minimalem Stromverbrauch. Unterdessen kann die von Qualcomm Snapdragon Ride angetriebene Kamera von HL Klemove Mikroschlaf schnell erkennen. Als Beleg für die wachsende Nachfrage bieten Versicherer bereits Flotten, die diese konformen Systeme einsetzen, Rabatte an [2].
Sinkende Durchschnittsverkaufspreise für 3-MP-HDR-CMOS-Sensoren
Jüngste Preissenkungen für 3-MP-HDR-Sensoren, die durch Kapazitätserweiterungen bei Sony und OmniVisions Fertigungsstätten bedingt sind, ermöglichten es LG Innotek, die Materialkosten zu senken und gleichzeitig starke Bruttomargen beizubehalten[3]. Hyundai Mobis nutzte die Kostenkurve, um ein wettbewerbsfähig bepreistes Dual-Kamera-Dashcam-Kit einzuführen, das chinesische Importe deutlich unterbietet. Hochdynamikbereich-Bildgebung bleibt für Autobahnen mit Tunneln, die erhebliche Leuchtdichteschwankungen aufweisen, unverzichtbar. Die Bedeutung der HDR-Technologie ist offensichtlich, da Nicht-HDR-Sensoren mit mehreren Rückrufvorfällen in Verbindung gebracht wurden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| TSMC-N7/N6-Chip-Engpässe | -0.5% | Globale Lieferkette, akute Auswirkungen auf koreanische Tier-1-Zulieferer | Kurzfristig (≤ 2 Jahre) |
| Preisdruck durch chinesische Tier-2-Kamerahersteller | -0.4% | Aftermarket- und Exportkanäle | Kurzfristig (≤ 2 Jahre) |
| Langsame Einführung von KNCAP-ähnlicher AEB im Nutzfahrzeugsegment | -0.3% | National, konzentriert auf Betreiber mittelschwerer und schwerer Nutzfahrzeuge | Mittelfristig (2–4 Jahre) |
| Datenschutzhürden bei der Innenraumanalyse | -0.2% | National, mit strengerer Durchsetzung in Seoul | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei der Versorgung mit automotive-tauglichen Chips
TSMC wies einen kleinen Teil seiner Wafer mit fortschrittlicher Technologie Automotive-Kunden zu, was die Lieferzeiten für Bildsignalprozessoren erheblich verlängerte. Infolgedessen verschob Hyundai die Einführung der Rundumsichtfunktion seines Genesis GV90 um mehrere Monate. Um eine lokale Versorgung zu sichern, arbeitete Hyundai mit Samsung Foundry zusammen, um den Bau einer neuen Produktionslinie zu finanzieren. Unterdessen verzeichnete LG Innotek bei der Diversifizierung auf STMicros Silizium einen Rückgang des Durchsatzes. Diese Einschränkung zwang sie, die Auflösung einiger Ausstattungsvarianten von hoch auf Standard zu reduzieren.
Wettbewerbsbedingter Preisdruck durch chinesische Tier-2-Hersteller
Sunny Optical, Ofilm und Luxvisions sicherten sich einen erheblichen Anteil am Aftermarket-Volumen, indem sie Produkte zu deutlich niedrigeren Preisen als ihre koreanischen Wettbewerber anboten. Obwohl koreanische Marken die Einzelhandelspreise für Dashcams senkten, verzeichneten sie weiterhin Margenerosion. Die OEM-Versorgung wird durch Hyundais strenge Haltbarkeitstests und den IATF-16949-Standard gestützt. Die Durchsetzung dieser Standards bei Nachrüstungen ist jedoch inkonsistent. Antidumpingzölle wurden eingeführt, aber Zollprüfungen haben sich noch nicht an den Importvolumina ausgerichtet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: Nachrüstungen bei Nutzfahrzeugflotten übertreffen die gesättigte Nachfrage bei Personenkraftwagen
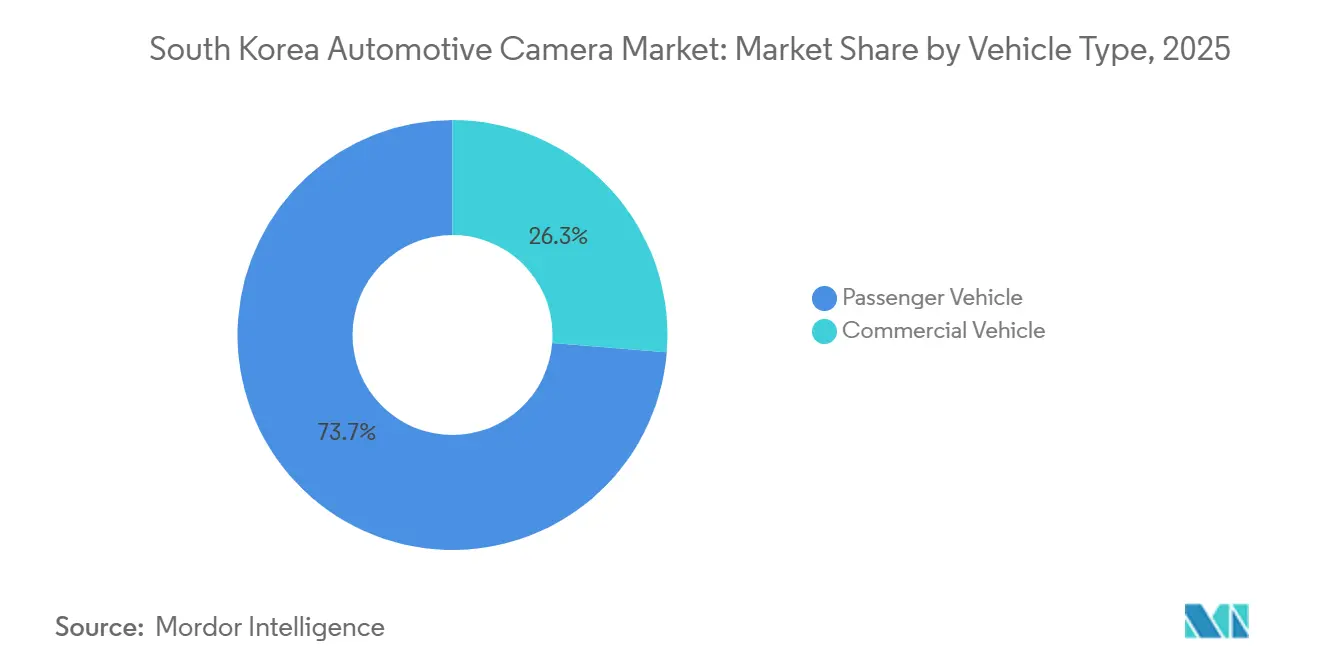
Personenkraftwagen hielten im Jahr 2025 73,73 % des Umsatzes im südkoreanischen Automotive-Kamera-Markt, während Nutzfahrzeuge bis 2031 voraussichtlich eine CAGR von 4,37 % erzielen werden – nahezu doppelt so schnell wie Personenkraftwagen. Seouls Initiative im Rahmen des Plans zur Reduzierung von Verkehrstoten auf null sah die Nachrüstung von Lieferwagen mit Totwinkel- und Rückfahrkameras vor, was den südkoreanischen Automotive-Kamera-Markt ankurbelte.
Mit fortschreitender Elektrifizierung von Flotten wird die Nachfrage nach Automotive-Kameras voraussichtlich weiter steigen. Leichte Lkw wie der Hyundai Porter EV verfügen nun serienmäßig über Rückfahr- und Rundumsichtkameras. Darüber hinaus sind wasserstoffbetriebene Zugmaschinen mit fortschrittlichen Kamerasystemen ausgestattet. Kleine Einzelunternehmer-Flotten zögern jedoch aufgrund der hohen Nachrüstungskosten für fortschrittliche Kamerasysteme, was ihre Einführung bei mittelschweren bis schweren Lkw einschränkt. Positiv zu vermerken ist, dass kommunale Subventionen und Versicherungsrabatte dazu beitragen, diese Systeme erschwinglicher zu machen. Während Personenlimousinen im Allgemeinen weniger Kameras aufweisen, sind SUVs mit mehr ausgestattet, was Unterschiede in den Ausstattungsniveaus widerspiegelt. Diese Verlagerung vom Fokus auf Volumen hin zur Betonung von Wert deutet darauf hin, dass Nutzfahrzeugflotten in den kommenden Jahren eine entscheidende Rolle beim Umsatzwachstum spielen werden.


Nach Kameratyp: Sensorkameras holen auf
Sichtkameras generierten im Jahr 2025 62,27 % des Umsatzes und dienen Park- und Rückfahrfunktionen. Sensorkameras, die ISPs einbetten und Objekterkennungsalgorithmen ausführen, werden voraussichtlich mit einer CAGR von 4,52 % wachsen, angetrieben durch KNCAP-Strafen für Fahrzeuge ohne Vorwärtskollisions- und Spurhalteunterstützung. Da HDR-Sensoren zur Massenware wurden, verringerte sich die Kostenlücke zwischen den Formaten, was es mittleren Ausstattungsvarianten ermöglichte, fortschrittliche Sensorik zu übernehmen.
Im südkoreanischen Automotive-Kamera-Markt sind Langstrecken-Frontkameras in ausgewählten Premium- und Elektrofahrzeugmodellen zu finden. Innenraum-Sensorkameras wurden in Premium-Van-Segmente integriert, was die wachsende Mainstream-Einführung von Fahrerüberwachungssystemen widerspiegelt. Aftermarket-Dashcams verlassen sich weiterhin auf Sichtkameras, wobei die Preispunkte unter einem bestimmten Schwellenwert gehalten werden. ISO-Zertifizierung ist für Sensoreinheiten erforderlich, bleibt jedoch für einfache Sichtkameras optional, was auf eine zweistufige Lieferkettenstruktur hinweist.
Nach Anwendung: Fahrerüberwachung übernimmt die Wachstumsführerschaft
ADAS blieb im Jahr 2025 mit 46,42 % das größte Segment, aber Fahrerüberwachungskameras wachsen bis 2031 am schnellsten mit einer CAGR von 5,02 %. Parksysteme, die nun in den meisten neuen Personenkraftwagen zu finden sind, haben begrenztes Expansionspotenzial. Nach einem Pilotprogramm, das Busunfälle in Seoul erheblich reduzierte, bieten Versicherer Rabatte an, was einen Nachfrageschub für Innenraumkameras auslöst.
Remote Smart Parking Assist integriert mehrere Kamerafeeds in eine umfassende 3D-Ansicht für ausgewählte Hyundai- und Kia-Modelle. Unterdessen sagt Kias maschinenlernbasierter Tempomat, ausgestattet mit einer Weitwinkelkamera, plötzliche Spurwechsel voraus, was zu einer deutlichen Verringerung von Phantombremsungen führt. Der südkoreanische Automotive-Kamera-Markt, insbesondere im Bereich Fahrerüberwachung, wird voraussichtlich erheblich wachsen, angetrieben durch die zunehmende Einführung in Nutzfahrzeugflotten. Das Wachstum wird jedoch voraussichtlich nachlassen, wenn der Markt reift.
Nach Auflösung: Über-5-MP-Kameras werden zum Mainstream
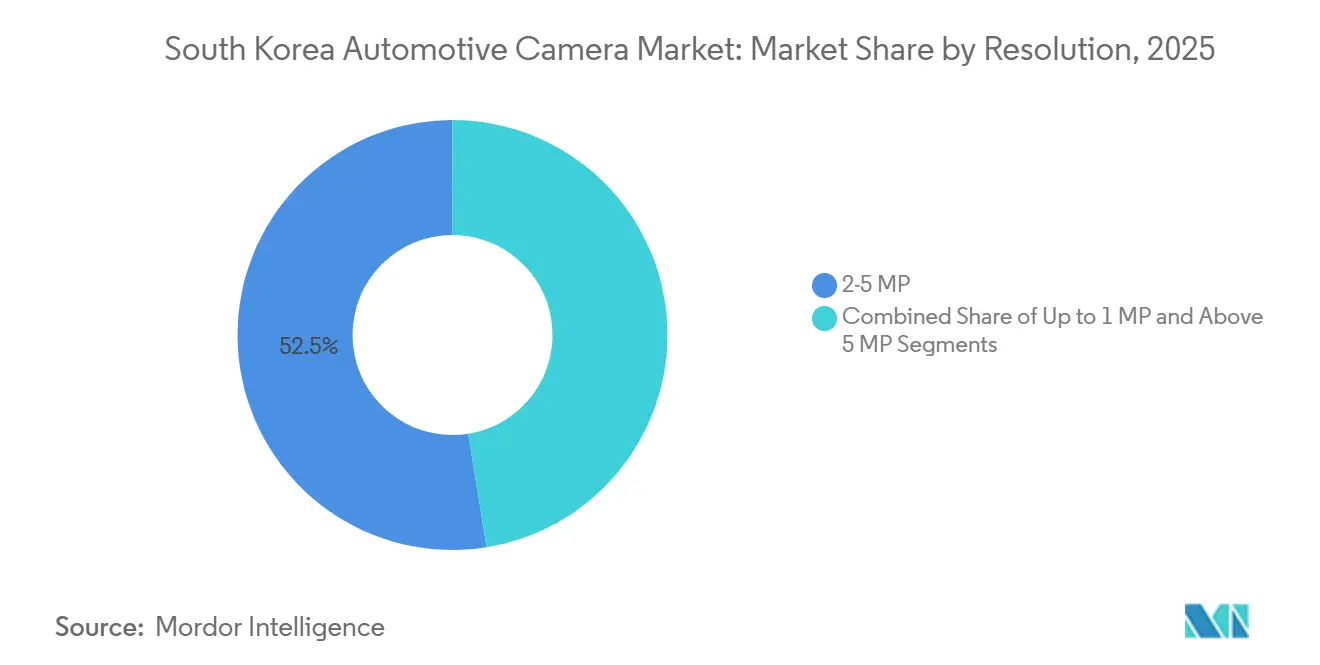
2–5-MP-Kameras generierten im Jahr 2025 52,53 % des Umsatzes und balancieren Bildschärfe gegen Datenlast. Über-5-MP-Geräte, die für 360-Grad-Rundumsicht und Autobahn-ADAS entscheidend sind, wachsen mit einer CAGR von 4,28 %, angetrieben durch Hyundai Mobis' 8-MP-Modul, das Hindernisse auf einer Entfernung von 150 m erkennt. Kameras unterhalb des Auflösungsschwellenwerts sind noch in Budgetmodellen zu finden, werden aber voraussichtlich auslaufen, sobald die Anforderungen für Fußgängertests in Kraft treten.
Höhere Auflösungen erhöhen den ISP-Durchsatzbedarf erheblich, und da die Zertifizierungskosten steigen, absorbieren Premium-Ausstattungsvarianten die höheren Materialkosten. Gleichzeitig komprimieren sinkende Sensorpreise die Margen für niedrigauflösende Sensoren, was Zulieferer dazu veranlasst, den Fokus auf den gehobenen Markt zu verlagern. Verbindliche Auflösungsteststandards verlängern die Validierungszyklen und stärken gleichzeitig den Qualitätsvorteil inländischer Tier-1-Zulieferer.


Nach Vertriebskanal: Subventionen treiben den Aftermarket an
OEM-Einbauten machten im Jahr 2025 aufgrund von Hyundais vertikal integrierter Beschaffung 85,18 % des Volumens aus. Der Aftermarket wird voraussichtlich jährlich um 4,74 % wachsen, da Seoul bis zu 1,5 Millionen KRW pro Lkw in Totwinkel- und Rundumsicht-Upgrades investiert. Hyundai Mobis' MCS-400-Vier-Kamera-Kit verzeichnete starke Verkäufe und erzielte erhebliche Installationszahlen sowie eine dominante Position im Aftermarket.
Chinesische Tier-2-Hersteller gewannen einen bemerkenswerten Anteil am Nachrüstungsvolumen, indem sie niedrigere Preise als lokale Marken anboten. Importzölle und Zertifizierungsanforderungen begrenzen jedoch ihren Fortschritt im OEM-Segment. Im Anschluss an Seouls Initiative planen Gyeonggi und Incheon, ihre Nachrüstungsprogramme auszuweiten, mit dem Ziel, in den kommenden Jahren eine erhebliche Fahrzeugabdeckung zu erreichen. Während die OEM-Erstausrüstung der Sättigung entgegengeht, ist der Aftermarket zum primären Kanal für zusätzliche Verkäufe geworden, trotz niedrigerer durchschnittlicher Verkaufspreise (ASPs) pro Einheit.
Nach Montageort: Innenraumkameras eilen voraus
Frontkameramodule machten im Jahr 2025 34,39 % des Marktes aus und bilden die Grundlage für Kollisionsvermeidung und Spurhalten. Innenraumkameras werden voraussichtlich jährlich um 4,84 % wachsen – das schnellste Tempo im südkoreanischen Automotive-Kamera-Markt –, da Edge-KI-Chips von Qualcomm und NXP Echtzeit-Aufmerksamkeitsverfolgung ohne Cloud-Latenz ermöglichen. Rück- und Seiteneinheiten bleiben Standard, aber Datenschutzgesetze verlangen von Zulieferern, gespeicherte biometrische Daten innerhalb eines bestimmten Zeitrahmens zu anonymisieren, was die Entwicklungskosten erhöht und gleichzeitig die Nutzerakzeptanz unterstützt.
Stereo-Frontkameras sollen auf einem Luxus-SUV debütieren, um die Tiefenwahrnehmung beim Verlassen von Tunneln zu verbessern, während Seitenspiegelkameras für bessere Genauigkeit bei schlechten Lichtverhältnissen aufgerüstet werden. Rückfahrgeräte sind mit Preiserosion konfrontiert, da ein niedrigauflösender Sensor eines großen Zulieferers Einstiegseinheiten effektiv zur Massenware macht.
Geografische Analyse
Der Korridor Seoul–Gyeonggi–Incheon dominierte die Nachfrage, unterstützt durch große Automobilfertigungswerke in der Region. Kommunale Nachrüstungsförderungen haben zu einem vorübergehenden Aktivitätsanstieg in der Region geführt, aber dieser Schwung wird voraussichtlich nachlassen, wenn ältere Flotten ihre Upgrades abgeschlossen haben. Busan und Daegu haben ADAS langsamer übernommen; die Einführung wird jedoch voraussichtlich mit der Einführung selbstfahrender Lkw auf Autobahnen im ganzen Land beschleunigt.
Exporte verändern die Umsatzstruktur erheblich, da inländische Hersteller erhebliche Busaufträge auf internationalen Märkten sichern und jedes Fahrzeug mit mehreren im Inland beschafften Kameras ausstatten. Branchenverbände erwarten ein erhebliches Wachstum bei Automotive-Kamera-Exporten, unterstützt durch starke Chancen für koreanische Zulieferer bei Ausschreibungen für den öffentlichen Nahverkehr in Schwellenmärkten. Da das Metropolgebiet Seoul seinen Fokus von Volumen auf Wert verlagert, tragen fortschrittliche Sensoren und Insassenüberwachungssysteme erheblich zum Umsatz bei, obwohl sie einen kleineren Anteil der verkauften Einheiten ausmachen. Darüber hinaus bereiten sich Logistikzentren in Gyeonggi, die einen großen Teil der nationalen Lkw-Flotte beherbergen, auf die Auswirkungen der Fahreraufmerksamkeitspflicht vor.
Wettbewerbslandschaft
Marktkonzentration
Einige etablierte Akteure wie Hyundai Mobis, LG Innotek, Samsung Electro-Mechanics, HL Mando Corp und Continental AG dominieren die OEM-Versorgung und verleihen dem südkoreanischen Automotive-Kamera-Markt ein mäßig konzentriertes Profil. Ihr globaler Automotive-Umsatz ist nur moderat gewachsen, hauptsächlich aufgrund des Preisdrucks durch chinesische Tier-2-Anbieter, der die Aftermarket-Margen verengt hat. Als Reaktion darauf betten etablierte Akteure KI direkt in Silizium ein.
Große Elektronikhersteller, die auf ihre Expertise in der Smartphone-Optik zurückgreifen, sicherten sich das Rundumsichtkamera-Paket eines führenden Automobilherstellers. Diese Entwicklung unterstreicht die wachsende Bedrohung durch Quereinsteiger aus dem Elektronikbereich. Strenge Lieferantenqualitätsanforderungen – die hohe Haltbarkeit und die Einhaltung etablierter Cybersicherheits- und Funktionssicherheitsstandards vorschreiben – schränken jedoch wirksam den preisgetriebenen Import in OEM-Kanäle ein. Der Markt für Nachrüstkits bleibt hochgradig wettbewerbsintensiv.
Marktführer der Südkorea Automotive-Kamera-Branche
-
Continental AG
-
Hyundai Mobis
-
LG Innotek
-
HL Mando Corp
-
Autoliv
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- August 2026: Der südkoreanische Elektronikhersteller LG Innotek gab bekannt, dass er Automotive-Kameramodule an Zoox, Amazons autonome Fahrsparte, für die Massenproduktion seiner zweckgebauten Robotaxi-Flotte liefern wird. Die Unternehmen arbeiten seit den frühen Entwicklungsphasen des Robotaxis zusammen. In den nächsten Jahren wird Zoox seine Fahrzeuge mit LG Innoteks Kameramodulen ausstatten, die bereits in den Robotaxis installiert werden.
- Februar 2026: MCNEX und Valens Semiconductor gaben die gemeinsame Entwicklung einer neuen Familie hochauflösender Front- und Heck-Automotive-Kameras bekannt. Die Kameras liefern QHD-Video (2560×1440) über ungeschirmte verdrillte Leitungspaare (UTP) oder kostengünstige Koaxialkanäle, angetrieben durch Valens' VA7000-A-PHY-Chipsätze. Die Kameras ermöglichen es OEMs, die Kosten und Komplexität ihres Kabelbaums zu reduzieren und gleichzeitig eine hohe Bildqualität für ADAS- und autonome Anwendungen beizubehalten.
Berichtsumfang des Südkorea Automotive-Kamera-Marktes
Der Bericht über den südkoreanischen Automotive-Kamera-Markt ist segmentiert nach Fahrzeugtyp (Personenkraftwagen und Nutzfahrzeug), Kameratyp (Sicht und Sensorik), Anwendung (ADAS und weitere), Auflösung (bis zu 1 MP, 2–5 MP und über 5 MP), Vertriebskanal (OEM-Erstausrüstung und Aftermarket), Montageort (vorne, hinten, seitlich und Innenraum/Fahrgastzelle). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Nach Fahrzeugtyp
| Personenkraftwagen | Schrägheck |
| Limousine | |
| Sport Utility Vehicle (SUV) | |
| Mehrzweckfahrzeug (MPV) | |
| Nutzfahrzeug | Leichtes Nutzfahrzeug (LCV) |
| Mittelschweres und schweres Nutzfahrzeug (M&HCV) |
Nach Kameratyp
| Sichtkamera |
| Sensorkamera |
Nach Anwendung
| ADAS |
| Parken und Rundumsicht |
| Fahrerüberwachung |
Nach Auflösung
| Bis zu 1 MP |
| 2–5 MP |
| Über 5 MP |
Nach Vertriebskanal
| OEM-Erstausrüstung |
| Aftermarket |
Nach Montageort
| Vorne |
| Hinten |
| Seitlich |
| Innenraum / Fahrgastzelle |
| Nach Fahrzeugtyp | Personenkraftwagen | Schrägheck |
| Limousine | ||
| Sport Utility Vehicle (SUV) | ||
| Mehrzweckfahrzeug (MPV) | ||
| Nutzfahrzeug | Leichtes Nutzfahrzeug (LCV) | |
| Mittelschweres und schweres Nutzfahrzeug (M&HCV) | ||
| Nach Kameratyp | Sichtkamera | |
| Sensorkamera | ||
| Nach Anwendung | ADAS | |
| Parken und Rundumsicht | ||
| Fahrerüberwachung | ||
| Nach Auflösung | Bis zu 1 MP | |
| 2–5 MP | ||
| Über 5 MP | ||
| Nach Vertriebskanal | OEM-Erstausrüstung | |
| Aftermarket | ||
| Nach Montageort | Vorne | |
| Hinten | ||
| Seitlich | ||
| Innenraum / Fahrgastzelle | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des südkoreanischen Automotive-Kamera-Marktes im Jahr 2031?
Der Markt wird bis 2031 voraussichtlich 435,01 Millionen USD erreichen und mit einer CAGR von 2,63 % wachsen.
Welches Segment wächst am schnellsten?
Fahrerüberwachungskameras sind mit einer CAGR von 5,02 % bis 2031 für das höchste Wachstum vorgesehen, da Vorschriften zur Insassenaufmerksamkeit in Kraft treten.
Wie werden Chip-Engpässe die Versorgung beeinflussen?
Begrenzte Waferkapazitäten bei großen Halbleiterfertiger verlängern die ISP-Lieferzeiten, und laufende Co-Investitionsvereinbarungen in fortschrittlichen Prozessknoten werden diesen Druck in den kommenden Jahren voraussichtlich mindern.
Verlangsamen Datenschutzvorschriften die Einführung von Innenraumkameras?
Neue Vorschriften verlangen geräteinterne Verarbeitung und eine 72-stündige Videolöschung, was zwar Kosten verursacht, aber auch die inländische KI-Innovation fördert, die das weitere Wachstum bei Fahrerüberwachungskameras unterstützt.