
Tamanho e Participação do Mercado de Câmeras Automotivas da Coreia do Sul
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
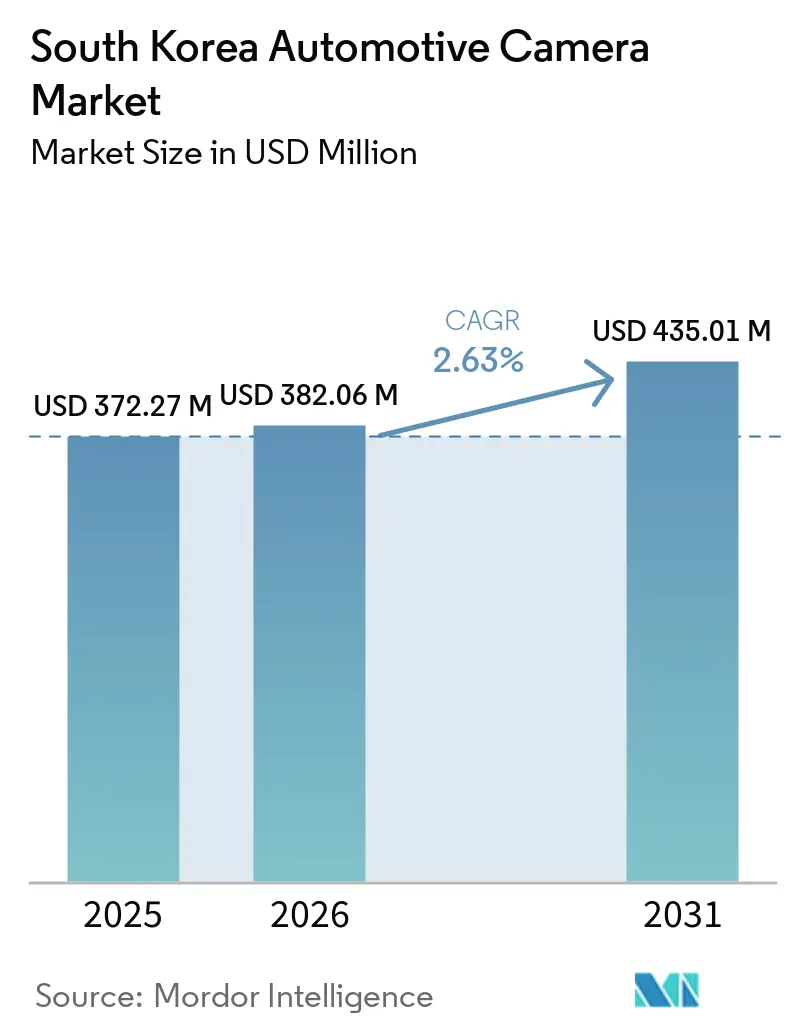
| Tamanho do mercado no ano base (2025) | 372.27 Milhões de dólares |
| Tamanho do Mercado (2026) | 382.06 Milhões de dólares |
| Tamanho do Mercado (2031) | 435.01 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.63 % |
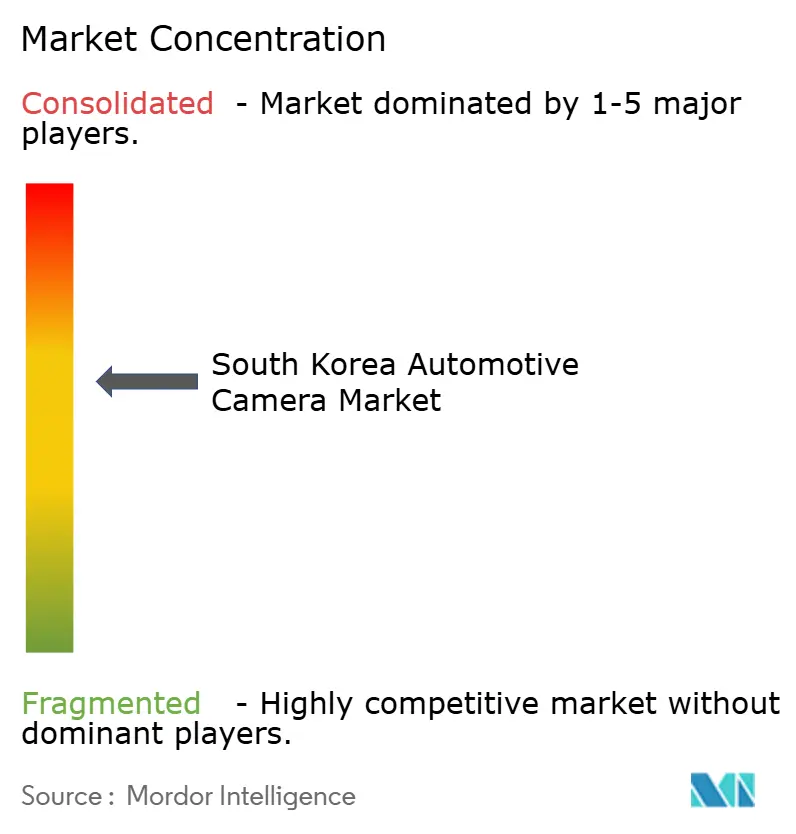
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Câmeras Automotivas da Coreia do Sul por Mordor Intelligence
O tamanho do mercado de câmeras automotivas da Coreia do Sul foi avaliado em 372,27 milhões de USD em 2025, estimado em 382,06 milhões de USD em 2026, e projetado para atingir 435,01 milhões de USD até 2031, crescendo a um CAGR de 2,63% de 2026 a 2031. O crescimento moderado dos indicadores gerais oculta uma transformação do setor em direção a módulos de detecção de alta resolução, processamento de IA de borda e mandatos de monitoramento interior que favorecem os fornecedores domésticos de Nível 1. A decisão do Hyundai Motor Group de integrar verticalmente sua cadeia de fornecimento de câmeras remodela o cenário competitivo, pressionando os fornecedores globais a se diferenciarem por meio de IA embarcada, em vez de preço unitário. A regulamentação de monitoramento de ocupantes de Seul para 2027 e os incentivos municipais de retrofit para caminhões mais antigos estão abrindo expressivos segmentos de pós-venda, mesmo com as taxas de instalação em veículos de passeio se estabilizando. Enquanto isso, contratos de exportação para ônibus de cidades inteligentes sinalizam que os fabricantes coreanos de módulos podem aproveitar sua escala no mercado doméstico no exterior. O teto de crescimento de curto prazo permanece condicionado à disponibilidade de chips: a capacidade limitada da TSMC nos nós de 7 nm e 6 nm está prolongando os prazos de entrega para processadores de sinal de imagem de grau automotivo, atrasando o lançamento de novos modelos e forçando a Hyundai a coinvestir na linha de 5 nm da Samsung.
Principais Conclusões do Relatório
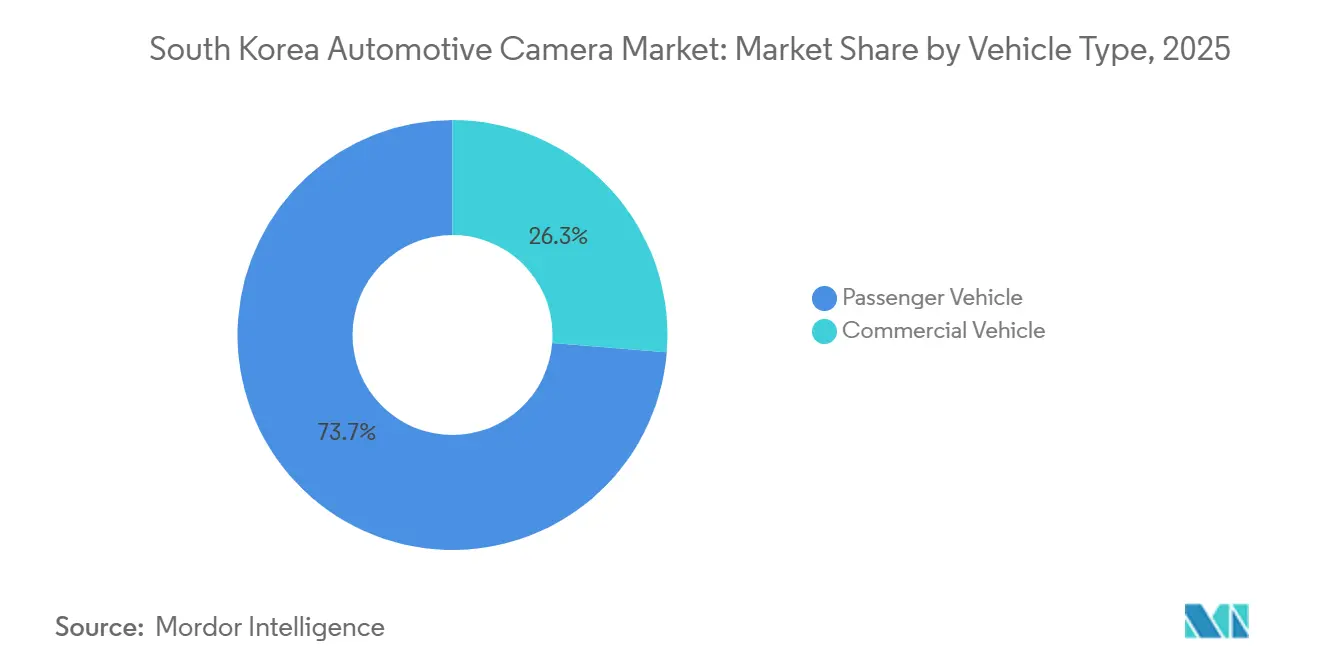
- Por tipo de veículo, os veículos de passeio lideraram o mercado de câmeras automotivas da Coreia do Sul com 73,73% de participação de mercado em 2025, enquanto os veículos comerciais devem avançar a um CAGR de 4,37% até 2031.
- Por tipo de câmera, as unidades de visualização capturaram 62,27% da receita em 2025; as câmeras de detecção têm previsão de expansão a um CAGR de 4,52% até 2031.
- Por aplicação, o ADAS representou 46,42% de participação no mercado de câmeras automotivas da Coreia do Sul em 2025, e o monitoramento de motoristas está projetado para crescer a um CAGR de 5,02% até 2031.
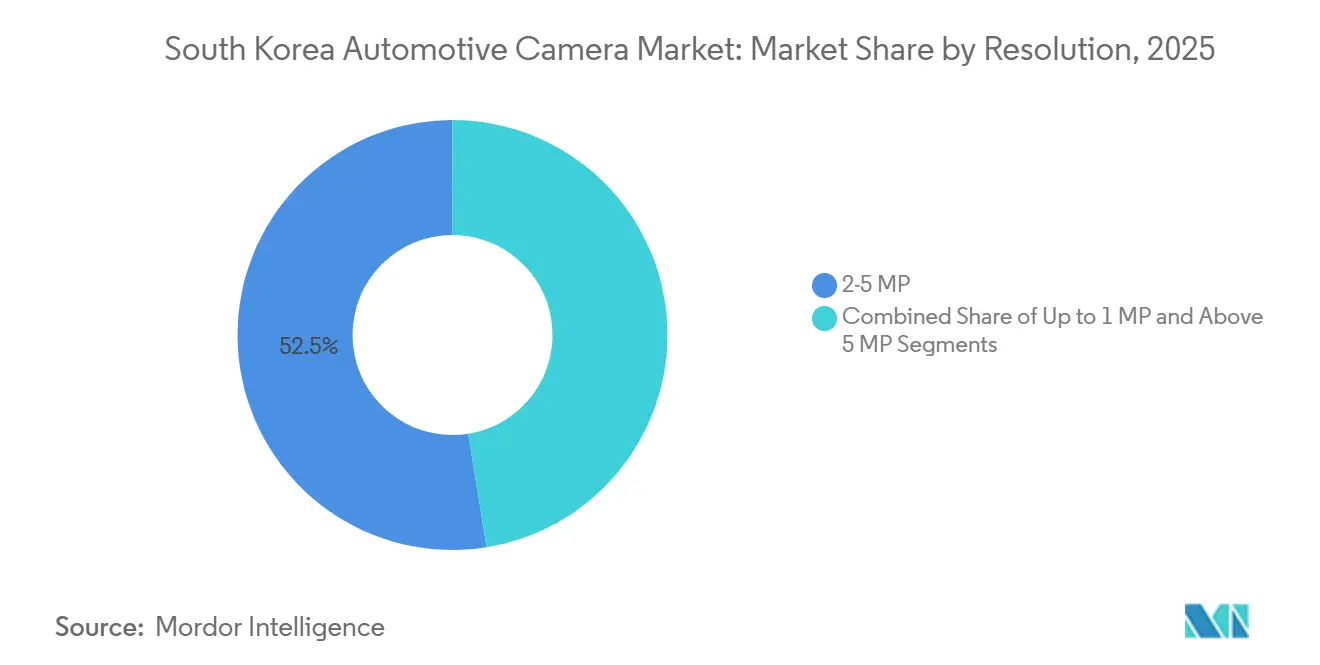
- Por resolução, os dispositivos de 2 a 5 MP comandaram 52,53% de participação em 2025, enquanto as câmeras acima de 5 MP estão projetadas para crescer a um CAGR de 4,28% até 2031.
- Por canal de vendas, os sistemas de montagem OEM detinham 85,18% de participação em 2025; o mercado de pós-venda está projetado para crescer a um CAGR de 4,74% até 2031.
- Por localização de montagem, as câmeras frontais dominaram com 34,39% de participação em 2025, mas as unidades interiores são as de crescimento mais rápido, a um CAGR de 4,84%.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Câmeras Automotivas da Coreia do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do ADAS Nível 2+ da Hyundai/Kia | +1.1% | Nacional, com transbordamento para os mercados de exportação da ASEAN | Curto prazo (≤2 anos) |
| Normas de Segurança NCAP/KNCAP Mais Rígidas | +0.8% | Nacional, com ganhos iniciais nas áreas metropolitanas de Seul, Busan e Incheon | Médio prazo (2-4 anos) |
| Monitoramento de Ocupantes com IA de Borda em 2027 | +0.6% | Nacional, implementação gradual começando pelos veículos comerciais | Médio prazo (2-4 anos) |
| Subsídios de Retrofit da Frota de Seul | +0.4% | Região metropolitana de Seul, Gyeonggi e Incheon | Médio prazo (2-4 anos) |
| Queda nos Preços de CMOS HDR de 3 MP | +0.3% | Cadeia de fornecimento global, impacto direto nas montadoras coreanas | Curto prazo (≤2 anos) |
| Potencial de Exportação de Ônibus para Cidades Inteligentes | +0.2% | Produção nacional, exportações para o Oriente Médio e Sudeste Asiático | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação do ADAS Nível 2+ nas Linhas de Veículos Hyundai/Kia
O Hyundai Motor Group enviou um número significativo de veículos Nível 2+ globalmente, equipando cada um com múltiplas câmeras [1]. Esse desenvolvimento aumentou notavelmente a proporção de câmeras por veículo. O EV9 GT-Line da Kia, equipado com uma câmera frontal de grande angular, reduz efetivamente os incidentes de frenagem fantasma em comparação com sistemas apenas de radar, ao prever cortes de faixa. Como a tecnologia Lidar permanece economicamente inviável, os módulos de câmera emergiram como o sensor primário. O design avançado de câmeras da Hyundai Mobis permite a detecção de objetos a longa distância a uma fração do custo do Lidar. Além disso, a Samsung Electro-Mechanics introduziu um sistema de quatro câmeras que fornece feeds de visão surround em tempo real com imagem costurada para estacionamento na linha Genesis GV.
Endurecimento dos Mandatos de Segurança NCAP e KNCAP
O Ministério de Terras, Infraestrutura e Transportes elevou o KNCAP a um padrão de desempenho mais elevado, exigindo alertas de colisão frontal, alertas de saída de faixa e frenagem de emergência automática (AEB) para uma classificação de segurança máxima. Os Fabricantes de Equipamentos Originais (OEMs) começaram a padronizar esses sensores, com a Hyundai e a Kia incorporando assistência a colisões como recurso padrão na maioria de seus modelos de passeio. Falhas nas saídas de túneis têm sido um problema significativo durante os testes do KNCAP. Para resolver isso, os fornecedores estão agora utilizando câmeras HDR com taxas de quadros mais altas para reduzir a saturação por brilho. Os protocolos futuros incluirão a detecção de pedestres como recurso obrigatório, impulsionando a transição de câmeras frontais de menor resolução para câmeras de maior resolução capazes de detectar silhuetas a maiores distâncias. Além disso, certificações como a segurança funcional ISO 26262 e a cibersegurança ISO/SAE 21434 tornaram-se requisitos críticos, criando barreiras substanciais para importações de grau de consumo.
Mandato de Monitoramento de Ocupantes com IA de Borda (2027)
Os mandatos governamentais em breve exigirão que caminhões acima de determinado peso instalem câmeras de atenção do condutor, com o requisito se estendendo aos veículos de passeio logo em seguida. Devido às leis de privacidade que proíbem o envio de imagens interiores para a nuvem, os fornecedores estão recorrendo a soluções no dispositivo com redes neurais embarcadas. Por exemplo, o módulo de aquecimento direto da LG Innotek rastreia eficientemente o olhar a altas taxas de quadros com consumo mínimo de energia. Enquanto isso, a câmera da HL Klemove, alimentada pelo Qualcomm Snapdragon Ride, pode detectar rapidamente microsonos. Como prova da crescente demanda, as seguradoras já estão oferecendo descontos para frotas que implementam esses sistemas em conformidade [2].
Queda nos Preços Médios de Venda de Sensores CMOS HDR de 3 MP
Reduções recentes de preços para sensores HDR de 3 MP, impulsionadas pela expansão das fábricas da Sony e da OmniVision, permitiram que a LG Innotek reduzisse os custos de materiais mantendo margens brutas sólidas[3]. A Hyundai Mobis aproveitou a curva de custos para lançar um kit de câmera dupla para painel com preço competitivo, superando significativamente as importações chinesas. A imagem de alta faixa dinâmica permanece crítica para rodovias com túneis que apresentam variações significativas de luminância. A importância da tecnologia HDR é evidente, pois sensores sem HDR têm sido associados a múltiplos incidentes de recall.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gargalos de Chips TSMC N7/N6 | -0.5% | Cadeia de fornecimento global, impacto agudo nos fornecedores coreanos de Nível 1 | Curto prazo (≤2 anos) |
| Pressão de Preços de Câmeras de Fabricantes Chineses de Nível 2 | -0.4% | Canais de pós-venda e exportação | Curto prazo (≤2 anos) |
| Adoção Lenta do AEB no Estilo KNCAP para o Segmento de Veículos Comerciais | -0.3% | Nacional, concentrado nos operadores de veículos comerciais médios e pesados | Médio prazo (2-4 anos) |
| Barreiras de Privacidade em Análises de Interior | -0.2% | Nacional, com fiscalização mais rigorosa em Seul | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos no Fornecimento de Chips de Grau Automotivo
A TSMC alocou uma pequena parcela de suas pastilhas usando tecnologia avançada para clientes automotivos, o que estendeu significativamente os prazos de entrega para processadores de sinal de imagem. Como resultado, a Hyundai adiou o lançamento do recurso de visão surround do Genesis GV90 por vários meses. Para garantir um fornecimento local, a Hyundai colaborou com a Samsung Foundry para financiar a construção de uma nova linha de produção. Enquanto isso, a LG Innotek, ao diversificar para o silício da STMicro, experimentou uma redução na capacidade de produção. Essa limitação a obrigou a reduzir a resolução de alguns acabamentos de alto para padrão.
Pressão Competitiva de Preços de Fabricantes Chineses de Nível 2
A Sunny Optical, a Ofilm e a Luxvisions capturaram uma parcela significativa do volume do mercado de pós-venda ao oferecer produtos a preços notavelmente inferiores aos de seus concorrentes coreanos. Embora as marcas coreanas tenham reduzido os preços de câmeras para painel no varejo, continuaram a sofrer erosão de margens. O fornecimento para OEMs permanece sustentado pelo rigoroso teste de durabilidade da Hyundai e pelo padrão IATF 16949. No entanto, a aplicação desses padrões em retrofits é inconsistente. Direitos antidumping foram introduzidos, mas as auditorias alfandegárias ainda não se alinharam com os volumes de importação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo: Atualizações de Frotas Comerciais Superam a Demanda Saturada de Veículos de Passeio
Os veículos de passeio retiveram 73,73% da receita do mercado de câmeras automotivas da Coreia do Sul em 2025, enquanto os veículos comerciais estão projetados para registrar um CAGR de 4,37% até 2031, quase o dobro do ritmo dos veículos de passeio. A iniciativa de Seul no âmbito do plano Zero Fatalidades no Trânsito viu furgões de entrega equipados com câmeras de ponto cego e traseiras, impulsionando o mercado de câmeras automotivas da Coreia do Sul.
À medida que a eletrificação das frotas avança, espera-se que a demanda por câmeras automotivas continue crescendo. Caminhões leves, como o Hyundai Porter EV, agora incluem câmeras traseiras e de visão surround como recursos padrão. Além disso, tratores movidos a hidrogênio são equipados com sistemas avançados de câmeras. No entanto, as pequenas frotas de proprietários-operadores permanecem hesitantes devido ao alto custo de retrofit de sistemas avançados de câmeras, o que limita sua adoção em caminhões de médio a pesado porte. Em nota positiva, subsídios municipais e descontos de seguradoras estão ajudando a tornar esses sistemas mais acessíveis. Enquanto os sedãs de passeio geralmente apresentam menos câmeras, os SUVs são equipados com mais, refletindo diferenças nos níveis de acabamento. Essa mudança do foco em volume para a ênfase em valor sugere que as frotas comerciais desempenharão um papel fundamental no crescimento da receita nos próximos anos.
Por Tipo de Câmera: Unidades de Detecção Reduzem a Diferença
As câmeras de visualização geraram 62,27% da receita em 2025, atendendo às funções de estacionamento e visão traseira. As câmeras de detecção, que incorporam ISPs e executam algoritmos de detecção de objetos, têm previsão de crescimento a um CAGR de 4,52%, impulsionadas pelas penalidades do KNCAP para veículos sem suporte de colisão frontal e manutenção de faixa. À medida que os sensores HDR se tornaram commodities, a diferença de custo entre os formatos diminuiu, permitindo que os acabamentos de nível médio adotassem detecção avançada.
No mercado de câmeras automotivas da Coreia do Sul, câmeras frontais de longo alcance são apresentadas em modelos premium e de veículos elétricos selecionados. Câmeras de detecção na cabine foram integradas em segmentos de vans premium, refletindo a crescente adoção convencional de sistemas de monitoramento de motoristas. As câmeras de painel do mercado de pós-venda continuam a depender de câmeras de visualização, com preços mantidos abaixo de determinado limite. A certificação ISO é exigida para unidades de detecção, mas permanece opcional para câmeras de visualização básicas, indicando uma estrutura de cadeia de fornecimento em dois níveis.
Por Aplicação: Monitoramento de Motoristas Assume a Liderança de Crescimento
O ADAS permaneceu como a maior fatia com 46,42% em 2025, mas as câmeras de monitoramento de motoristas são as de crescimento mais rápido, a um CAGR de 5,02% até 2031. Os sistemas de estacionamento, agora presentes na maioria dos novos veículos de passeio, enfrentam potencial de expansão limitado. Após um programa piloto que reduziu significativamente os acidentes com ônibus em Seul, as seguradoras estão oferecendo descontos, impulsionando um aumento na demanda por câmeras interiores.
O Assistente de Estacionamento Inteligente Remoto integra múltiplos feeds de câmeras em uma visão 3D abrangente para modelos selecionados da Hyundai e da Kia. Enquanto isso, o controle de cruzeiro com aprendizado de máquina da Kia, equipado com uma câmera de grande angular, prevê mudanças repentinas de faixa, levando a uma diminuição notável na frenagem fantasma. O mercado de câmeras automotivas da Coreia do Sul, particularmente no monitoramento de motoristas, deve crescer substancialmente, impulsionado pela crescente adoção em frotas comerciais. No entanto, espera-se que o crescimento desacelere à medida que o mercado amadurece.
Por Resolução: Acima de 5 MP Ganha o Mercado Convencional
As câmeras de 2 a 5 MP geraram 52,53% da receita em 2025, equilibrando a clareza de imagem com a carga de dados. Os dispositivos acima de 5 MP, cruciais para visão surround de 360 graus e ADAS em rodovias, estão crescendo a um CAGR de 4,28%, impulsionados pelo módulo de 8 MP da Hyundai Mobis que detecta obstáculos a uma distância de 150 m. Câmeras abaixo do limite de resolução ainda são encontradas em modelos de entrada, mas espera-se que sejam eliminadas gradualmente quando os requisitos de testes de pedestres entrarem em vigor.
Resoluções mais altas aumentam significativamente as demandas de processamento do ISP e, à medida que os custos de certificação aumentam, os acabamentos premium estão absorvendo o maior custo de materiais. Ao mesmo tempo, a queda nos preços dos sensores está comprimindo as margens para sensores de menor resolução, levando os fornecedores a direcionar o foco para o mercado de alto padrão. Os padrões obrigatórios de testes de resolução estão estendendo os ciclos de validação, ao mesmo tempo que reforçam a vantagem de qualidade dos fornecedores domésticos de Nível 1.

Por Canal de Vendas: Subsídios Impulsionam o Mercado de Pós-venda
As instalações OEM representaram 85,18% do volume em 2025 devido ao fornecimento verticalmente integrado da Hyundai. Espera-se que o mercado de pós-venda cresça 4,74% ao ano, à medida que Seul investe até KRW 1,5 milhão por caminhão em atualizações de ponto cego e visão surround. O kit de quatro câmeras MCS-400 da Hyundai Mobis registrou vendas expressivas, alcançando instalações significativas e uma posição dominante no mercado de pós-venda.
Os fabricantes chineses de Nível 2 ganharam uma parcela notável do volume de retrofit ao oferecer preços inferiores aos das marcas locais. No entanto, direitos de importação e requisitos de certificação limitam seu avanço no segmento OEM. Após a iniciativa de Seul, Gyeonggi e Incheon planejam expandir seus programas de retrofit, com o objetivo de alcançar cobertura substancial de veículos nos próximos anos. Embora o encaixe OEM esteja se aproximando da saturação, o mercado de pós-venda tornou-se o principal canal para vendas adicionais, apesar dos preços médios de venda unitários mais baixos.
Por Localização de Montagem: Câmeras Interiores Avançam Rapidamente
Os módulos voltados para a frente representaram 34,39% do mercado em 2025, sustentando a prevenção de colisões e a manutenção de faixa. As câmeras interiores têm previsão de crescimento de 4,84% ao ano, o ritmo mais rápido do mercado de câmeras automotivas da Coreia do Sul, à medida que chips de IA de borda da Qualcomm e da NXP permitem o rastreamento de atenção em tempo real sem latência de nuvem. As unidades traseiras e laterais permanecem padrão, mas as leis de privacidade exigem que os fornecedores anonimizem os dados biométricos armazenados dentro de um prazo especificado, aumentando os custos de desenvolvimento enquanto apoiam a aceitação pelos usuários.
Câmeras frontais estéreo estão prestes a estrear em um SUV de luxo para melhorar a percepção de profundidade ao sair de túneis, enquanto as câmeras de espelho lateral estão sendo atualizadas para melhor precisão em condições de baixa luminosidade. Os dispositivos de visão traseira enfrentam erosão de preços, pois um sensor de baixa resolução de um grande fornecedor efetivamente torna as unidades de entrada em commodities.
Análise Geográfica
O corredor Seul–Gyeonggi–Incheon dominou a demanda, apoiado pelas principais plantas de fabricação automotiva da região. As subvenções municipais de retrofit impulsionaram um aumento temporário de atividade na área, mas espera-se que esse impulso diminua à medida que as frotas mais antigas concluam suas atualizações. Busan e Daegu têm sido mais lentas na adoção do ADAS; no entanto, espera-se que a adoção se acelere com a introdução de caminhões autônomos nas rodovias em todo o país.
As exportações estão alterando significativamente a estrutura de receita, com os fabricantes domésticos garantindo pedidos substanciais de ônibus em mercados internacionais e equipando cada veículo com múltiplas câmeras de origem doméstica. Os órgãos do setor antecipam crescimento substancial nas exportações de câmeras automotivas, apoiado por fortes oportunidades para fornecedores coreanos em licitações de transporte público em mercados emergentes. À medida que a metrópole de Seul muda seu foco de volume para valor, sensores avançados e sistemas de monitoramento de ocupantes estão contribuindo significativamente para a receita, apesar de representarem uma parcela menor das unidades vendidas. Além disso, os centros logísticos em Gyeonggi, que abrigam grande parte da frota nacional de caminhões, estão se preparando para o impacto do mandato de atenção do condutor.
Cenário Competitivo
Alguns participantes estabelecidos, como Hyundai Mobis, LG Innotek, Samsung Electro-Mechanics, HL Mando Corp e Continental AG, dominam o fornecimento OEM, conferindo ao mercado de câmeras automotivas da Coreia do Sul um perfil moderadamente concentrado. Sua receita automotiva global cresceu apenas modestamente, principalmente devido à pressão de preços dos fornecedores chineses de Nível 2, que comprimiu as margens do mercado de pós-venda. Em resposta, os participantes estabelecidos estão incorporando IA diretamente no silício.
Grandes fabricantes de eletrônicos, aproveitando sua expertise em óptica para smartphones, garantiram o pacote de câmeras de visão surround de uma montadora líder. Esse desenvolvimento destaca a crescente ameaça da concorrência cruzada do domínio eletrônico. No entanto, requisitos rigorosos de qualidade de fornecedores — exigindo alta durabilidade e conformidade com padrões estabelecidos de cibersegurança e segurança funcional — restringem efetivamente a entrada de importações orientadas por preço nos canais OEM. O mercado de kits de retrofit permanece altamente competitivo.
Líderes do Setor de Câmeras Automotivas da Coreia do Sul
-
Continental AG
-
Hyundai Mobis
-
LG Innotek
-
HL Mando Corp
-
Autoliv
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Agosto de 2026: A fabricante coreana de componentes eletrônicos LG Innotek anunciou que fornecerá módulos de câmeras automotivas para a Zoox, subsidiária de direção autônoma da Amazon, para a produção em massa de sua frota de robotáxis de propósito específico. As empresas colaboram desde as fases iniciais do desenvolvimento do robotáxi. Nos próximos anos, a Zoox equipará seus veículos com os módulos de câmera da LG Innotek, que já estão sendo instalados nos robotáxis.
- Fevereiro de 2026: A MCNEX e a Valens Semiconductor anunciaram o desenvolvimento conjunto de uma nova família de câmeras automotivas frontais e traseiras de alta resolução. As câmeras fornecem vídeo QHD (2560×1440) por meio de par trançado não blindado (UTP) ou canais coaxiais de baixo custo, alimentados pelos chipsets VA7000 A-PHY da Valens. As câmeras permitem que os OEMs reduzam o custo e a complexidade do chicote elétrico, mantendo alta qualidade de imagem para aplicações de ADAS e autônomas.
Escopo do Relatório do Mercado de Câmeras Automotivas da Coreia do Sul
O relatório do mercado de câmeras automotivas da Coreia do Sul é segmentado por tipo de veículo (veículo de passeio e veículo comercial), tipo de câmera (visualização e detecção), aplicação (ADAS e mais), resolução (até 1 MP, 2-5 MP e acima de 5 MP), canal de vendas (montagem OEM e pós-venda), localização de montagem (frontal, traseira, lateral e interior/cabine). As previsões de mercado são fornecidas em termos de valor (USD).
| Veículo de Passeio | Hatchback |
| Sedã | |
| Veículo Utilitário Esportivo (SUV) | |
| Veículo Multiuso (MPV) | |
| Veículo Comercial | Veículo Comercial Leve (VCL) |
| Veículo Comercial Médio e Pesado (VCMP) |
| Câmera de Visualização |
| Câmera de Detecção |
| ADAS |
| Estacionamento e Visão Surround |
| Monitoramento de Motoristas |
| Até 1 MP |
| 2-5 MP |
| Acima de 5 MP |
| Montagem OEM |
| Pós-venda |
| Frontal |
| Traseira |
| Lateral |
| Interior / Cabine |
| Por Tipo de Veículo | Veículo de Passeio | Hatchback |
| Sedã | ||
| Veículo Utilitário Esportivo (SUV) | ||
| Veículo Multiuso (MPV) | ||
| Veículo Comercial | Veículo Comercial Leve (VCL) | |
| Veículo Comercial Médio e Pesado (VCMP) | ||
| Por Tipo de Câmera | Câmera de Visualização | |
| Câmera de Detecção | ||
| Por Aplicação | ADAS | |
| Estacionamento e Visão Surround | ||
| Monitoramento de Motoristas | ||
| Por Resolução | Até 1 MP | |
| 2-5 MP | ||
| Acima de 5 MP | ||
| Por Canal de Vendas | Montagem OEM | |
| Pós-venda | ||
| Por Localização de Montagem | Frontal | |
| Traseira | ||
| Lateral | ||
| Interior / Cabine | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do mercado de câmeras automotivas da Coreia do Sul em 2031?
Espera-se que o mercado atinja 435,01 milhões de USD até 2031, crescendo a um CAGR de 2,63%.
Qual segmento está se expandindo mais rapidamente?
As câmeras de monitoramento de motoristas estão previstas para o maior crescimento, a um CAGR de 5,02% até 2031, à medida que as regras de atenção de ocupantes entram em vigor.
Como a escassez de chips afetará o fornecimento?
A capacidade limitada de pastilhas nas principais fundições está estendendo os prazos de entrega dos ISPs, e os acordos contínuos de coinvestimento em nós de processo avançados devem aliviar essa pressão nos próximos anos.
As regulamentações de privacidade estão desacelerando a adoção de câmeras interiores?
As novas regras exigem processamento no dispositivo e exclusão de vídeo em 72 horas, adicionando custos, mas também fomentando a inovação doméstica em IA que apoia o crescimento contínuo nas câmeras de monitoramento de motoristas.