
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
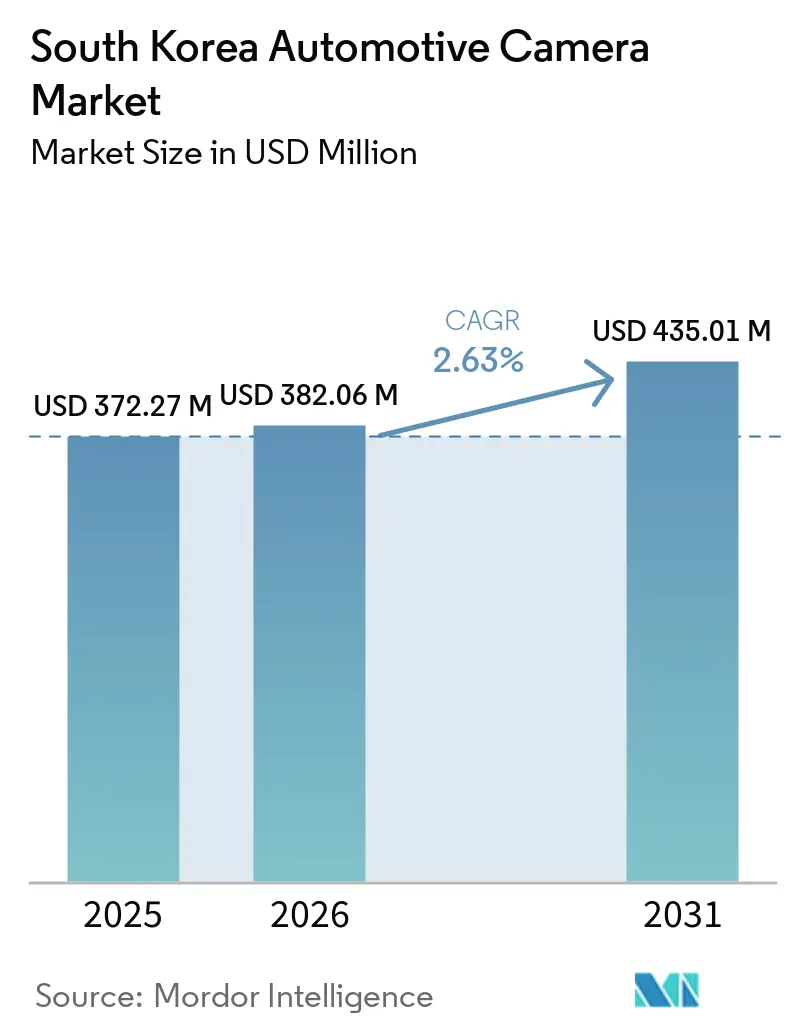
| Taille du marché de l'année de base (2025) | 372.27 Millions de dollars américains |
| Taille du Marché (2026) | 382.06 Millions de dollars américains |
| Taille du Marché (2031) | 435.01 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 2.63 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des caméras automobiles en Corée du Sud par Mordor Intelligence
La taille du marché des caméras automobiles en Corée du Sud était évaluée à 372,27 millions USD en 2025, est estimée à 382,06 millions USD en 2026, et devrait atteindre 435,01 millions USD d'ici 2031, avec un CAGR de 2,63 % de 2026 à 2031. La modestie de la croissance globale masque une transformation sectorielle vers des modules de détection haute résolution, le traitement par IA embarquée et des obligations de surveillance de l'habitacle qui favorisent les fournisseurs de rang 1 nationaux. La décision du groupe Hyundai Motor d'intégrer verticalement sa chaîne d'approvisionnement en caméras remodèle le paysage concurrentiel, poussant les fournisseurs mondiaux à se différencier par l'IA embarquée plutôt que par le prix unitaire. La réglementation de Séoul sur la surveillance des occupants en 2027 et les incitations municipales à la modernisation des camions anciens ouvrent d'importants débouchés sur le marché secondaire, même si les taux d'installation dans les voitures particulières plafonnent. Par ailleurs, des contrats d'exportation pour des bus de ville intelligents indiquent que les fabricants coréens de modules peuvent tirer parti de leur échelle sur le marché intérieur à l'international. Le plafond de croissance à court terme reste la disponibilité des puces : la capacité limitée de TSMC en nœuds 7 nm et 6 nm prolonge les délais d'approvisionnement pour les processeurs de signal d'image de qualité automobile, retardant les lancements de nouveaux modèles et contraignant Hyundai à co-investir dans la ligne 5 nm de Samsung.
Points clés du rapport
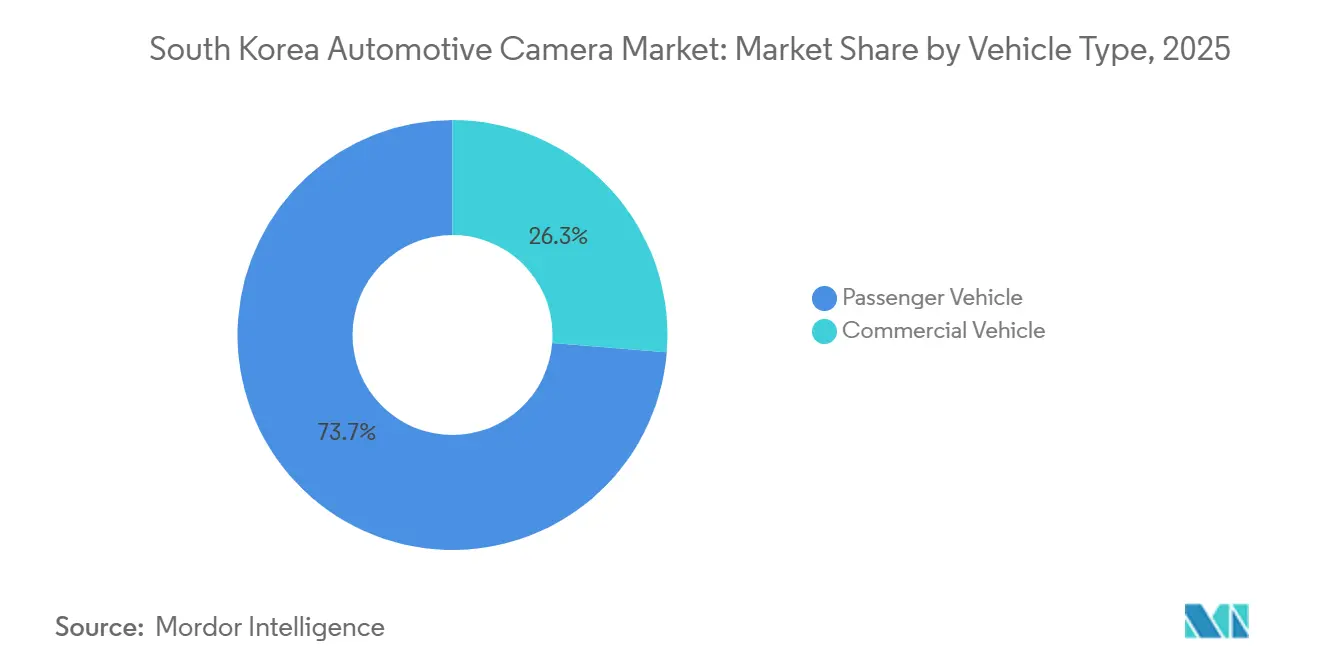
- Par type de véhicule, les voitures particulières ont dominé le marché des caméras automobiles en Corée du Sud avec 73,73 % de part de marché en 2025, tandis que les véhicules commerciaux devraient progresser à un CAGR de 4,37 % jusqu'en 2031.
- Par type de caméra, les unités de vision ont capté 62,27 % du chiffre d'affaires en 2025 ; les caméras de détection devraient se développer à un CAGR de 4,52 % jusqu'en 2031.
- Par application, l'ADAS représentait 46,42 % de part du marché des caméras automobiles en Corée du Sud en 2025, et la surveillance du conducteur devrait croître à un CAGR de 5,02 % jusqu'en 2031.
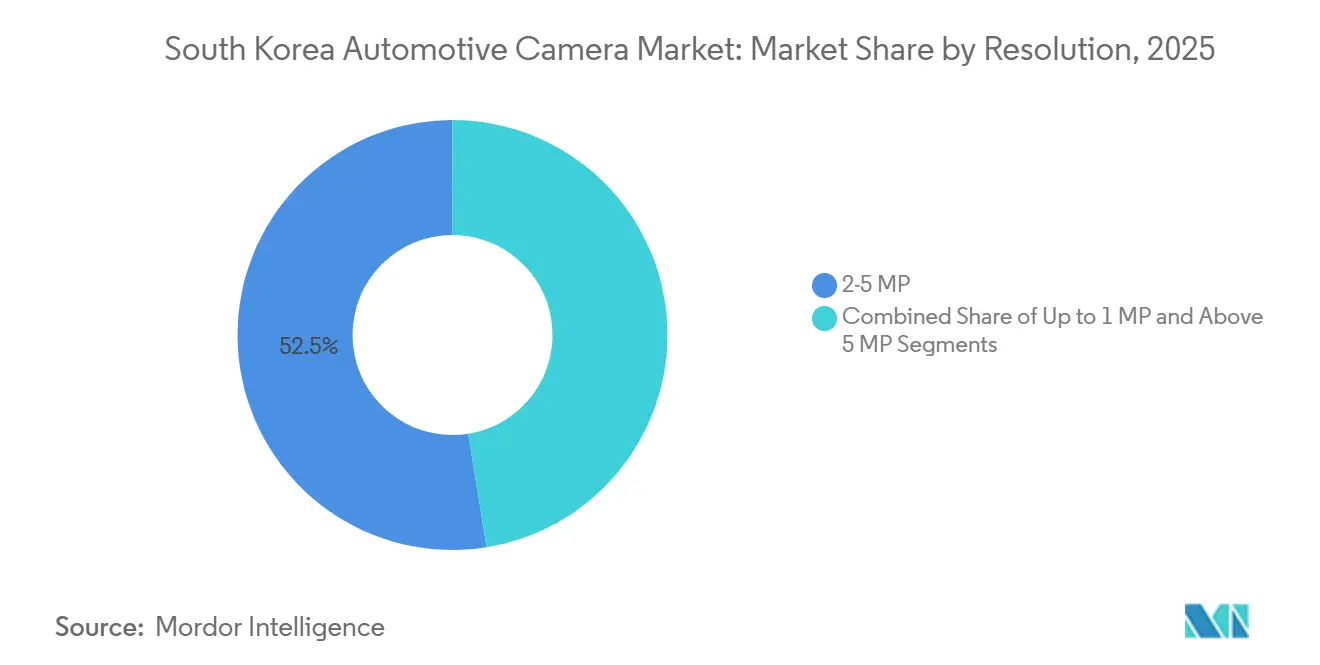
- Par résolution, les appareils 2-5 MP détenaient 52,53 % de part en 2025, tandis que les caméras au-dessus de 5 MP devraient progresser à un CAGR de 4,28 % jusqu'en 2031.
- Par canal de vente, les systèmes montés en première monte OEM détenaient 85,18 % de part en 2025 ; le marché secondaire devrait croître à un CAGR de 4,74 % jusqu'en 2031.
- Par emplacement de montage, les caméras avant dominaient avec 34,39 % de part en 2025, mais les unités intérieures affichent la croissance la plus rapide à un CAGR de 4,84 %.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des caméras automobiles en Corée du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de l'ADAS de niveau 2+ chez Hyundai/Kia | +1.1% | National, avec des retombées sur les marchés d'exportation de l'ASEAN | Court terme (≤ 2 ans) |
| Renforcement des règles de sécurité NCAP/KNCAP | +0.8% | National, avec des gains précoces dans les zones métropolitaines de Séoul, Busan et Incheon | Moyen terme (2-4 ans) |
| Obligation de surveillance des occupants par IA embarquée en 2027 | +0.6% | National, déploiement progressif commençant par les véhicules commerciaux | Moyen terme (2-4 ans) |
| Subventions de modernisation de la flotte de Séoul | +0.4% | Région métropolitaine de Séoul, Gyeonggi et Incheon | Moyen terme (2-4 ans) |
| Baisse des prix des capteurs CMOS HDR 3 MP | +0.3% | Chaîne d'approvisionnement mondiale, impact direct sur les équipementiers coréens | Court terme (≤ 2 ans) |
| Potentiel d'exportation des bus de ville intelligents | +0.2% | Production nationale, exportations vers le Moyen-Orient et l'Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prolifération de l'ADAS de niveau 2+ dans les gammes Hyundai/Kia
Le groupe Hyundai Motor a livré un nombre significatif de véhicules de niveau 2+ à l'échelle mondiale, équipant chacun de plusieurs caméras [1]. Cette évolution a notablement augmenté le ratio caméras par véhicule. L'EV9 GT-Line de Kia, équipée d'une caméra frontale grand angle, réduit efficacement les incidents de freinage fantôme par rapport aux systèmes radar seuls en anticipant les insertions de voie. La technologie Lidar restant trop coûteuse, les modules de caméra sont devenus le capteur principal. La conception avancée des caméras de Hyundai Mobis permet la détection d'objets à longue portée à une fraction du coût du Lidar. Par ailleurs, Samsung Electro-Mechanics a introduit un système à quatre caméras offrant des flux de vue panoramique en temps réel pour la gamme Genesis GV.
Renforcement des obligations de sécurité NCAP et KNCAP
Le ministère des Terres, des Infrastructures et des Transports a relevé le KNCAP à un niveau de performance supérieur, exigeant des avertissements de collision frontale, des avertissements de sortie de voie et le freinage d'urgence automatique (AEB) pour obtenir la meilleure note de sécurité. Les équipementiers (OEM) ont commencé à standardiser ces capteurs, Hyundai et Kia intégrant l'assistance aux collisions comme équipement de série sur la plupart de leurs modèles de voitures particulières. Les défaillances aux sorties de tunnels ont constitué un problème majeur lors des tests KNCAP. Pour y remédier, les fournisseurs utilisent désormais des caméras HDR à fréquences d'images plus élevées afin de réduire la saturation par éblouissement. Les futurs protocoles incluront la détection des piétons comme fonctionnalité obligatoire, accélérant la transition des caméras frontales basse résolution vers des caméras haute résolution capables de détecter des silhouettes à plus grande distance. Par ailleurs, les certifications telles que la sécurité fonctionnelle ISO 26262 et la cybersécurité ISO/SAE 21434 sont devenues des exigences essentielles, créant des barrières substantielles pour les importations grand public.
Obligation de surveillance des occupants par IA embarquée (2027)
Les réglementations gouvernementales exigeront prochainement que les camions dépassant un certain poids installent des caméras de surveillance de l'attention du conducteur, cette obligation s'étendant ensuite aux voitures particulières. En raison des lois sur la vie privée interdisant le téléchargement dans le nuage des images intérieures, les fournisseurs se tournent vers des solutions embarquées avec des réseaux neuronaux intégrés. Par exemple, le module à chauffage direct de LG Innotek suit efficacement le regard à des fréquences d'images élevées tout en consommant un minimum d'énergie. Pendant ce temps, la caméra de HL Klemove, alimentée par le Qualcomm Snapdragon Ride, peut détecter rapidement la microsomnolence. Témoignant de la demande croissante, les assureurs offrent déjà des réductions aux flottes qui mettent en œuvre ces systèmes conformes [2].
Baisse des prix de vente moyens des capteurs CMOS HDR 3 MP
Les récentes baisses de prix des capteurs HDR 3 MP, portées par les extensions de capacité des usines de Sony et OmniVision, ont permis à LG Innotek de réduire ses coûts matériaux tout en maintenant de solides marges brutes[3]. Hyundai Mobis a tiré parti de la courbe des coûts pour lancer un kit de caméra de tableau de bord double à prix compétitif, sous-cotant significativement les importations chinoises. L'imagerie à haute plage dynamique reste essentielle pour les autoroutes comportant des tunnels soumis à d'importantes variations de luminance. L'importance de la technologie HDR est évidente, les capteurs non-HDR ayant été associés à plusieurs incidents de rappel.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Goulots d'étranglement des puces TSMC N7/N6 | -0.5% | Chaîne d'approvisionnement mondiale, impact aigu sur les fournisseurs coréens de rang 1 | Court terme (≤ 2 ans) |
| Pression tarifaire des fabricants de caméras chinois de rang 2 | -0.4% | Canaux du marché secondaire et d'exportation | Court terme (≤ 2 ans) |
| Adoption lente de l'AEB de type KNCAP pour le segment des véhicules commerciaux | -0.3% | National, concentré chez les opérateurs de véhicules commerciaux moyens et lourds | Moyen terme (2-4 ans) |
| Obstacles liés à la vie privée dans l'analyse intérieure | -0.2% | National, avec une application plus stricte à Séoul | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Goulots d'étranglement dans l'approvisionnement en puces de qualité automobile
TSMC a alloué une faible proportion de ses tranches utilisant des technologies avancées aux clients automobiles, ce qui a considérablement allongé les délais d'approvisionnement pour les processeurs de signal d'image. En conséquence, Hyundai a reporté de plusieurs mois le lancement de la fonctionnalité de vue panoramique de sa Genesis GV90. Pour sécuriser un approvisionnement local, Hyundai a collaboré avec Samsung Foundry pour financer la construction d'une nouvelle ligne de production. Pendant ce temps, LG Innotek, tout en se diversifiant vers le silicium de STMicro, a connu une réduction de son débit. Cette limitation les a contraints à abaisser la résolution de certaines finitions de haute à standard.
Pression concurrentielle sur les prix de la part des fabricants chinois de rang 2
Sunny Optical, Ofilm et Luxvisions ont capté une part significative du volume du marché secondaire en proposant des produits à des prix nettement inférieurs à ceux de leurs homologues coréens. Bien que les marques coréennes aient réduit leurs prix de vente au détail des caméras de tableau de bord, elles ont continué à subir une érosion de leurs marges. Les approvisionnements OEM restent soutenus par les tests de durabilité rigoureux de Hyundai et la norme IATF 16949. Cependant, l'application de ces normes dans les modernisations est incohérente. Des droits antidumping ont été introduits, mais les audits douaniers ne sont pas encore alignés sur les volumes d'importation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule : les modernisations des flottes commerciales dépassent la demande saturée des particuliers
Les voitures particulières ont conservé 73,73 % du chiffre d'affaires du marché des caméras automobiles en Corée du Sud en 2025, tandis que les véhicules commerciaux devraient afficher un CAGR de 4,37 % jusqu'en 2031, soit près du double du rythme des particuliers. L'initiative de Séoul dans le cadre du plan Zéro accident de la route a vu des camionnettes de livraison équipées de caméras d'angle mort et de caméras arrière, stimulant le marché des caméras automobiles en Corée du Sud.
À mesure que l'électrification des flottes progresse, la demande de caméras automobiles devrait continuer à augmenter. Les camions légers, tels que le Hyundai Porter EV, incluent désormais des caméras arrière et panoramiques en équipement de série. De plus, les tracteurs à hydrogène sont équipés de systèmes de caméras avancés. Cependant, les petites flottes de propriétaires-conducteurs restent hésitantes en raison du coût élevé de la modernisation des systèmes de caméras avancés, ce qui limite leur adoption dans les camions de tonnage moyen à lourd. Sur une note positive, les subventions municipales et les réductions des assureurs contribuent à rendre ces systèmes plus abordables. Alors que les berlines particulières comportent généralement moins de caméras, les SUV en sont équipés de davantage, reflétant les différences de niveaux de finition. Ce glissement de l'accent mis sur le volume vers la valeur suggère que les flottes commerciales joueront un rôle central dans la croissance du chiffre d'affaires dans les années à venir.


Par type de caméra : les unités de détection comblent l'écart
Les caméras de vision ont généré 62,27 % du chiffre d'affaires en 2025, assurant les fonctions de stationnement et de vue arrière. Les caméras de détection, qui intègrent des processeurs de signal d'image (ISP) et exécutent des algorithmes de détection d'objets, devraient croître à un CAGR de 4,52 %, portées par les pénalités KNCAP pour les véhicules dépourvus de support de collision frontale et de maintien de voie. La commoditisation des capteurs HDR ayant réduit l'écart de coût entre les formats, les finitions de milieu de gamme peuvent désormais adopter la détection avancée.
Sur le marché des caméras automobiles en Corée du Sud, les caméras frontales longue portée sont présentes dans certains modèles premium et électriques. Les caméras de détection en habitacle ont été intégrées dans les segments de fourgonnettes premium, reflétant l'adoption croissante des systèmes de surveillance du conducteur dans le grand public. Les caméras de tableau de bord du marché secondaire continuent de s'appuyer sur des caméras de vision, avec des prix maintenus en dessous d'un certain seuil. La certification ISO est requise pour les unités de détection mais reste facultative pour les caméras de vision de base, indiquant une structure de chaîne d'approvisionnement à deux niveaux.
Par application : la surveillance du conducteur prend la tête de la croissance
L'ADAS est resté le segment le plus important avec 46,42 % en 2025, mais les caméras de surveillance du conducteur affichent la croissance la plus rapide à un CAGR de 5,02 % jusqu'en 2031. Les systèmes de stationnement, désormais présents dans la plupart des nouvelles voitures particulières, ont un potentiel d'expansion limité. À la suite d'un programme pilote ayant significativement réduit les accidents de bus à Séoul, les assureurs offrent des réductions, stimulant une forte demande de caméras intérieures.
L'aide au stationnement intelligent à distance intègre plusieurs flux de caméras dans une vue 3D complète pour certains modèles Hyundai et Kia. Pendant ce temps, le régulateur de vitesse à apprentissage automatique de Kia, équipé d'une caméra grand angle, anticipe les changements de voie soudains, entraînant une diminution notable du freinage fantôme. Le marché des caméras automobiles en Corée du Sud, notamment dans la surveillance du conducteur, devrait connaître une croissance substantielle, portée par une adoption croissante dans les flottes commerciales. Cependant, la croissance devrait ralentir à mesure que le marché arrive à maturité.
Par résolution : les caméras au-dessus de 5 MP s'imposent dans le grand public
Les caméras 2-5 MP ont généré 52,53 % du chiffre d'affaires en 2025, équilibrant la clarté d'image et la charge de données. Les appareils au-dessus de 5 MP, essentiels pour la vue panoramique à 360 degrés et l'ADAS autoroutier, progressent à un CAGR de 4,28 %, portés par le module 8 MP de Hyundai Mobis qui détecte les obstacles à une distance de 150 m. Les caméras en dessous du seuil de résolution se trouvent encore dans les modèles d'entrée de gamme, mais devraient être progressivement abandonnées une fois les exigences de test piétons entrées en vigueur.
Des résolutions plus élevées augmentent considérablement les exigences de débit des processeurs de signal d'image (ISP), et à mesure que les coûts de certification augmentent, les finitions premium absorbent la hausse du coût des matériaux. Dans le même temps, la baisse des prix des capteurs comprime les marges sur les capteurs basse résolution, incitant les fournisseurs à se concentrer sur le marché haut de gamme. Les normes obligatoires de test de résolution allongent les cycles de validation tout en renforçant l'avantage qualité des fournisseurs nationaux de rang 1.


Par canal de vente : les subventions propulsent le marché secondaire
Les installations OEM représentaient 85,18 % du volume en 2025 en raison de l'approvisionnement intégré verticalement de Hyundai. Le marché secondaire devrait croître de 4,74 % par an, Séoul investissant jusqu'à 1,5 million KRW par camion dans des modernisations de caméras d'angle mort et panoramiques. Le kit à quatre caméras MCS-400 de Hyundai Mobis a enregistré de solides ventes, réalisant des installations significatives et une position dominante sur le marché secondaire.
Les fabricants chinois de rang 2 ont gagné une part notable du volume de modernisation en proposant des prix inférieurs à ceux des marques locales. Cependant, les droits d'importation et les exigences de certification limitent leur progression dans le segment OEM. À la suite de l'initiative de Séoul, Gyeonggi et Incheon prévoient d'étendre leurs programmes de modernisation, visant à atteindre une couverture substantielle des véhicules dans les années à venir. Alors que le montage OEM approche de la saturation, le marché secondaire est devenu le principal canal pour les ventes supplémentaires, malgré des prix de vente moyens unitaires (ASP) plus faibles.
Par emplacement de montage : les caméras intérieures prennent de l'avance
Les modules orientés vers l'avant représentaient 34,39 % du marché en 2025, soutenant l'évitement des collisions et le maintien de voie. Les caméras intérieures devraient progresser de 4,84 % par an, le rythme le plus rapide du marché des caméras automobiles en Corée du Sud, les puces IA embarquées de Qualcomm et NXP permettant un suivi de l'attention en temps réel sans latence nuagique. Les unités arrière et latérales restent standard, mais les lois sur la vie privée exigent des fournisseurs qu'ils anonymisent les données biométriques stockées dans un délai spécifié, augmentant les coûts de développement tout en favorisant l'acceptation par les utilisateurs.
Les caméras frontales stéréo sont sur le point de faire leurs débuts sur un SUV de luxe pour améliorer la perception de la profondeur lors des sorties de tunnels, tandis que les caméras de rétroviseurs latéraux sont améliorées pour une meilleure précision en faible luminosité. Les dispositifs de vue arrière subissent une érosion des prix, un capteur basse résolution d'un grand fournisseur commoditisant efficacement les unités d'entrée de gamme.
Analyse géographique
Le corridor Séoul-Gyeonggi-Incheon a dominé la demande, soutenu par les principales usines de fabrication automobile de la région. Les subventions municipales de modernisation ont entraîné une augmentation temporaire de l'activité dans la zone, mais cet élan devrait décliner à mesure que les flottes plus anciennes achèvent leurs modernisations. Busan et Daegu ont été plus lentes à adopter l'ADAS ; cependant, l'adoption devrait s'accélérer avec l'introduction de camions autonomes sur les autoroutes à l'échelle nationale.
Les exportations modifient considérablement la structure des revenus, les fabricants nationaux sécurisant d'importantes commandes de bus sur les marchés internationaux et équipant chaque véhicule de plusieurs caméras d'origine nationale. Les organismes professionnels anticipent une croissance substantielle des exportations de caméras automobiles, soutenue par de solides opportunités pour les fournisseurs coréens dans les appels d'offres de transport public sur les marchés émergents. Alors que Séoul métropolitaine déplace son attention du volume vers la valeur, les capteurs avancés et les systèmes de surveillance des occupants contribuent significativement au chiffre d'affaires malgré une part plus faible des unités vendues. Par ailleurs, les hubs logistiques de Gyeonggi, qui accueillent une grande partie de la flotte nationale de camions, se préparent à l'impact de l'obligation de surveillance de l'attention du conducteur.
Paysage concurrentiel
Concentration du Marché
Quelques acteurs établis, tels que Hyundai Mobis, LG Innotek, Samsung Electro-Mechanics, HL Mando Corp et Continental AG, dominent l'approvisionnement OEM, conférant au marché des caméras automobiles en Corée du Sud un profil modérément concentré. Leur chiffre d'affaires automobile mondial n'a progressé que modestement, principalement en raison de la pression tarifaire des fournisseurs chinois de rang 2, qui a resserré les marges du marché secondaire. En réponse, les acteurs établis intègrent l'IA directement sur silicium.
De grands fabricants d'électronique, s'appuyant sur leur expertise en optique pour smartphones, ont décroché le pack de caméras panoramiques d'un grand constructeur automobile. Cette évolution met en évidence la menace croissante de la concurrence croisée du domaine électronique. Cependant, des exigences strictes en matière de qualité fournisseur — imposant une haute durabilité et la conformité aux normes établies de cybersécurité et de sécurité fonctionnelle — limitent efficacement l'entrée des importations à bas prix dans les canaux OEM. Le marché des kits de modernisation reste très concurrentiel.
Leaders du secteur des caméras automobiles en Corée du Sud
-
Continental AG
-
Hyundai Mobis
-
LG Innotek
-
HL Mando Corp
-
Autoliv
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Août 2026 : le fabricant coréen de composants électroniques LG Innotek a annoncé qu'il fournira des modules de caméras automobiles à Zoox, la filiale de conduite autonome d'Amazon, pour la production en série de sa flotte de robotaxis dédiés. Les deux entreprises collaborent depuis les premières étapes du développement du robotaxi. Au cours des prochaines années, Zoox équipera ses véhicules des modules de caméras de LG Innotek, qui sont déjà installés sur les robotaxis.
- Février 2026 : MCNEX et Valens Semiconductor ont annoncé le développement conjoint d'une nouvelle famille de caméras automobiles frontales et arrière haute résolution. Les caméras transmettent une vidéo QHD (2560×1440) sur des paires torsadées non blindées (UTP) ou des canaux coaxiaux à faible coût, alimentées par les chipsets VA7000 A-PHY de Valens. Les caméras permettent aux équipementiers de réduire le coût et la complexité de leur faisceau de câblage tout en maintenant une haute qualité d'image pour les applications ADAS et autonomes.
Périmètre du rapport sur le marché des caméras automobiles en Corée du Sud
Le rapport sur le marché des caméras automobiles en Corée du Sud est segmenté par type de véhicule (véhicule particulier et véhicule commercial), type de caméra (vision et détection), application (ADAS et autres), résolution (jusqu'à 1 MP, 2-5 MP et au-dessus de 5 MP), canal de vente (montage d'origine OEM et marché secondaire), emplacement de montage (avant, arrière, latéral et intérieur/habitacle). Les prévisions de marché sont fournies en termes de valeur (USD).
Par type de véhicule
| Véhicule particulier | Citadine |
| Berline | |
| Véhicule utilitaire sport (SUV) | |
| Véhicule multifonction (MPV) | |
| Véhicule commercial | Véhicule commercial léger (VCL) |
| Véhicule commercial moyen et lourd (M&HCV) |
Par type de caméra
| Caméra de vision |
| Caméra de détection |
Par application
| ADAS |
| Stationnement et vue panoramique |
| Surveillance du conducteur |
Par résolution
| Jusqu'à 1 MP |
| 2-5 MP |
| Au-dessus de 5 MP |
Par canal de vente
| Montage d'origine OEM |
| Marché secondaire |
Par emplacement de montage
| Avant |
| Arrière |
| Latéral |
| Intérieur / Habitacle |
| Par type de véhicule | Véhicule particulier | Citadine |
| Berline | ||
| Véhicule utilitaire sport (SUV) | ||
| Véhicule multifonction (MPV) | ||
| Véhicule commercial | Véhicule commercial léger (VCL) | |
| Véhicule commercial moyen et lourd (M&HCV) | ||
| Par type de caméra | Caméra de vision | |
| Caméra de détection | ||
| Par application | ADAS | |
| Stationnement et vue panoramique | ||
| Surveillance du conducteur | ||
| Par résolution | Jusqu'à 1 MP | |
| 2-5 MP | ||
| Au-dessus de 5 MP | ||
| Par canal de vente | Montage d'origine OEM | |
| Marché secondaire | ||
| Par emplacement de montage | Avant | |
| Arrière | ||
| Latéral | ||
| Intérieur / Habitacle | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle du marché des caméras automobiles en Corée du Sud en 2031 ?
Le marché devrait atteindre 435,01 millions USD d'ici 2031, progressant à un CAGR de 2,63 %.
Quel segment connaît la croissance la plus rapide ?
Les caméras de surveillance du conducteur sont prévues pour la croissance la plus élevée à un CAGR de 5,02 % jusqu'en 2031, à mesure que les règles de surveillance de l'attention des occupants entrent en vigueur.
Comment les pénuries de puces affecteront-elles l'approvisionnement ?
La capacité limitée en tranches dans les grandes fonderies allonge les délais d'approvisionnement des processeurs de signal d'image (ISP), et les accords de co-investissement en cours dans des nœuds de procédés avancés devraient atténuer cette pression dans les années à venir.
Les réglementations sur la vie privée ralentissent-elles l'adoption des caméras intérieures ?
Les nouvelles règles exigent un traitement embarqué et la suppression des vidéos sous 72 heures, ce qui augmente les coûts mais favorise également l'innovation nationale en IA, soutenant la croissance continue des caméras de surveillance du conducteur.