
Marktgröße und Marktanteil für Nahrungsergänzungsmittel in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
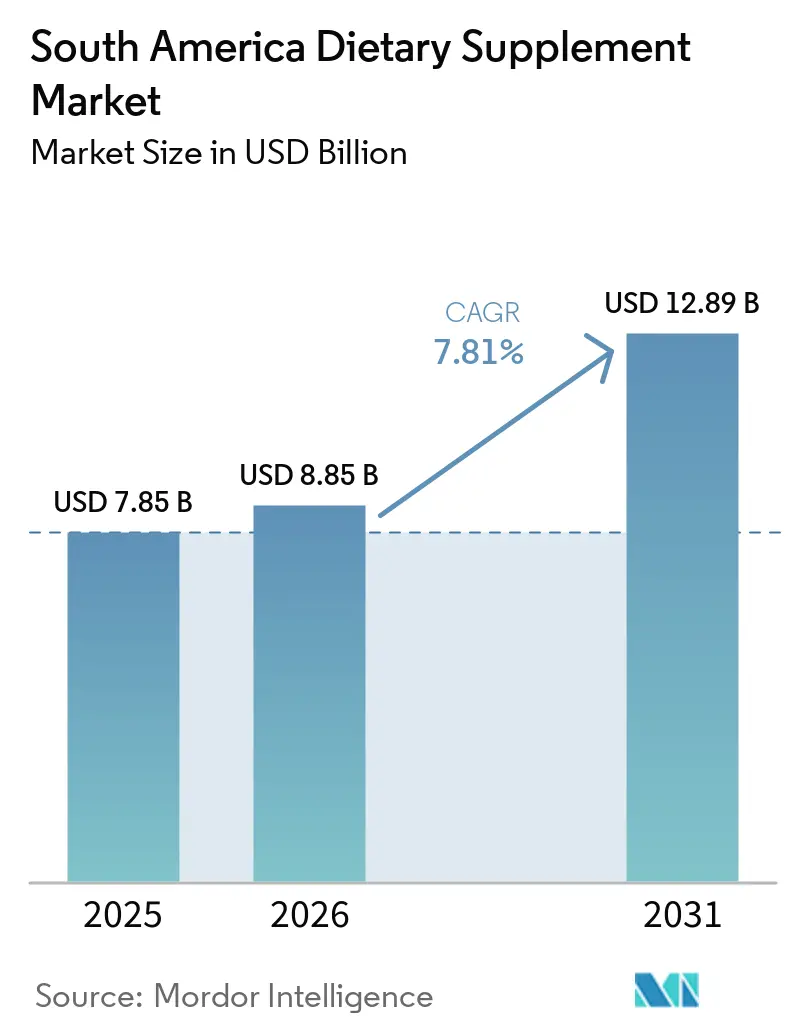
| Marktgröße im Basisjahr (2025) | 7.85 Milliarden US-Dollar |
| Marktgröße (2026) | 8.85 Milliarden US-Dollar |
| Marktgröße (2031) | 12.89 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.81 % |
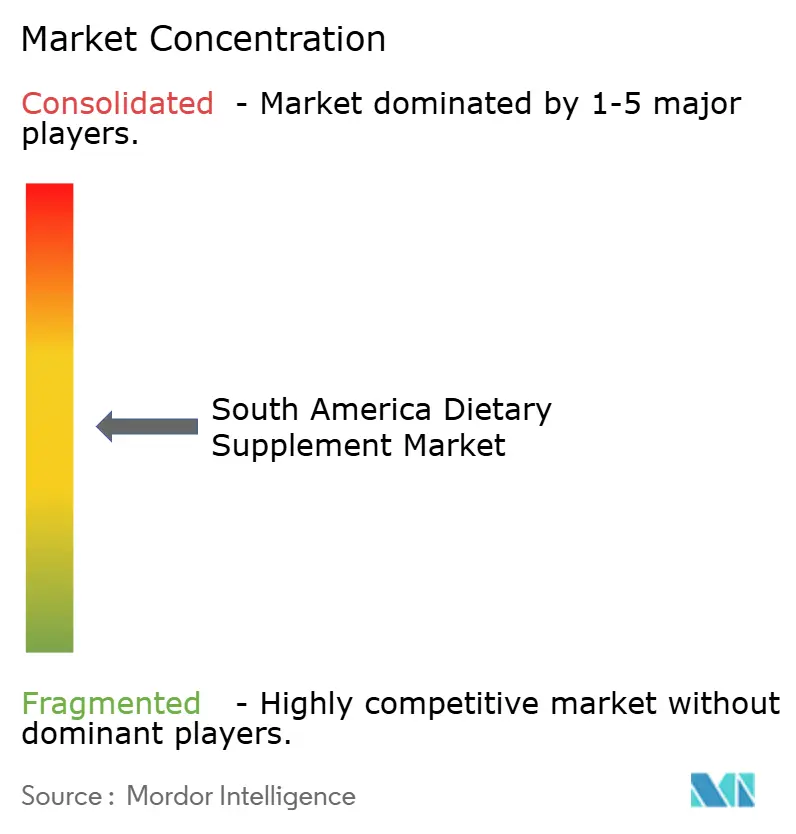
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Nahrungsergänzungsmittel in Südamerika von Mordor Intelligence
Die Marktgröße des Südamerika-Marktes für Nahrungsergänzungsmittel wird voraussichtlich von 8,85 Milliarden USD im Jahr 2026 auf 12,89 Milliarden USD bis 2031 ansteigen, mit einer CAGR von 7,81 % über den Zeitraum 2026–2031. Verbraucher in Brasilien, Argentinien, Kolumbien, Chile und Peru wechseln von reaktiver Krankenversorgung zu proaktiver Nährstoffoptimierung, teilweise weil nicht übertragbare Krankheiten 77 % der regionalen Todesfälle verursachen, während Haushalte noch immer 32,4 % der gesamten Gesundheitskosten selbst tragen. Pandemiebedingte Rückgänge der Lebenserwartung um 2,9 Jahre haben das Interesse an Immunresilienz verstärkt. Regulatorische Verschärfungen durch ANVISA, INVIMA und ANMAT verbessern die Produktqualität, während E-Commerce-Plattformen die Reichweite auch bei sinkenden Realeinkommen ausweiten. Multinationale Forschungs- und Entwicklungsverpflichtungen sowie Clean-Label-Innovationen unterstützen die Premiumisierung, doch lokale Preiskriege drücken die Margen und schaffen ein zweistufiges Wettbewerbsfeld innerhalb des südamerikanischen Marktes für Nahrungsergänzungsmittel.
Wichtigste Erkenntnisse des Berichts
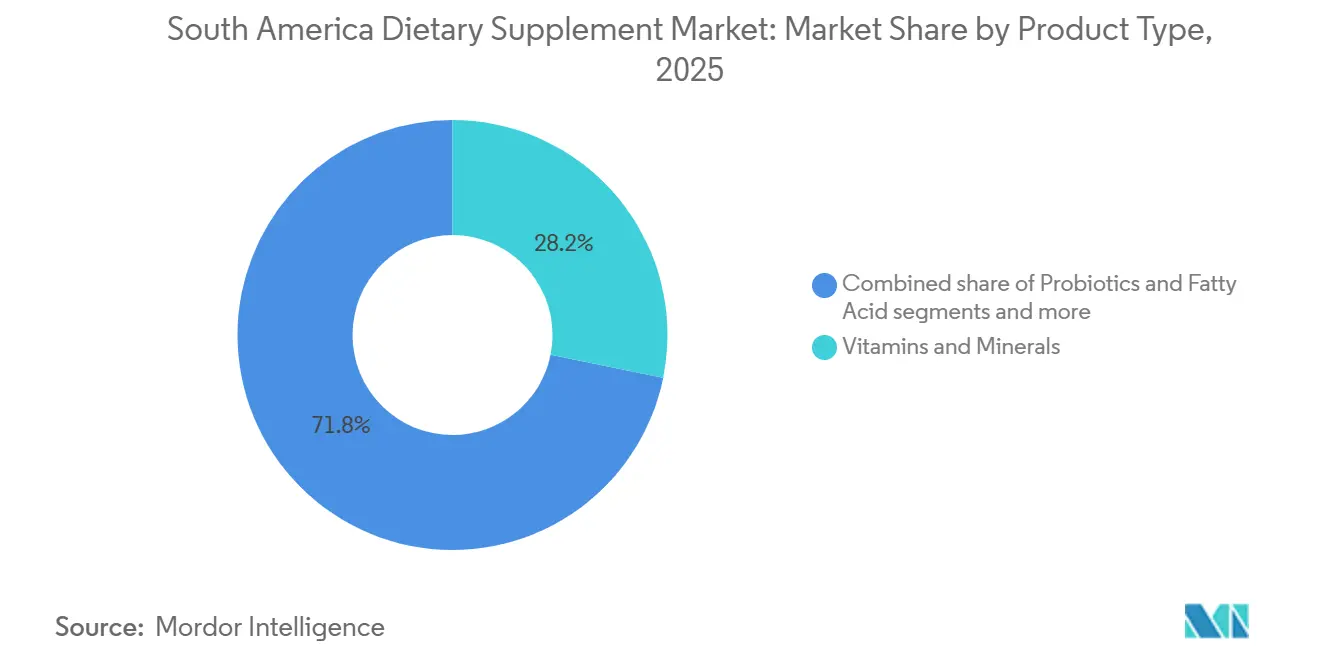
- Nach Produkttyp führten Vitamine und Mineralstoffe mit einem Umsatzanteil von 28,18 % am Südamerika-Markt für Nahrungsergänzungsmittel im Jahr 2025, während Probiotika bis 2031 voraussichtlich mit einer CAGR von 8,62 % wachsen werden.
- Nach Form entfielen 39,28 % des Marktanteils am südamerikanischen Markt für Nahrungsergänzungsmittel im Jahr 2025 auf Kapseln und Weichkapseln, während Gummibärchen-Präparate bis 2031 die schnellste CAGR von 9,02 % verzeichnen sollen.
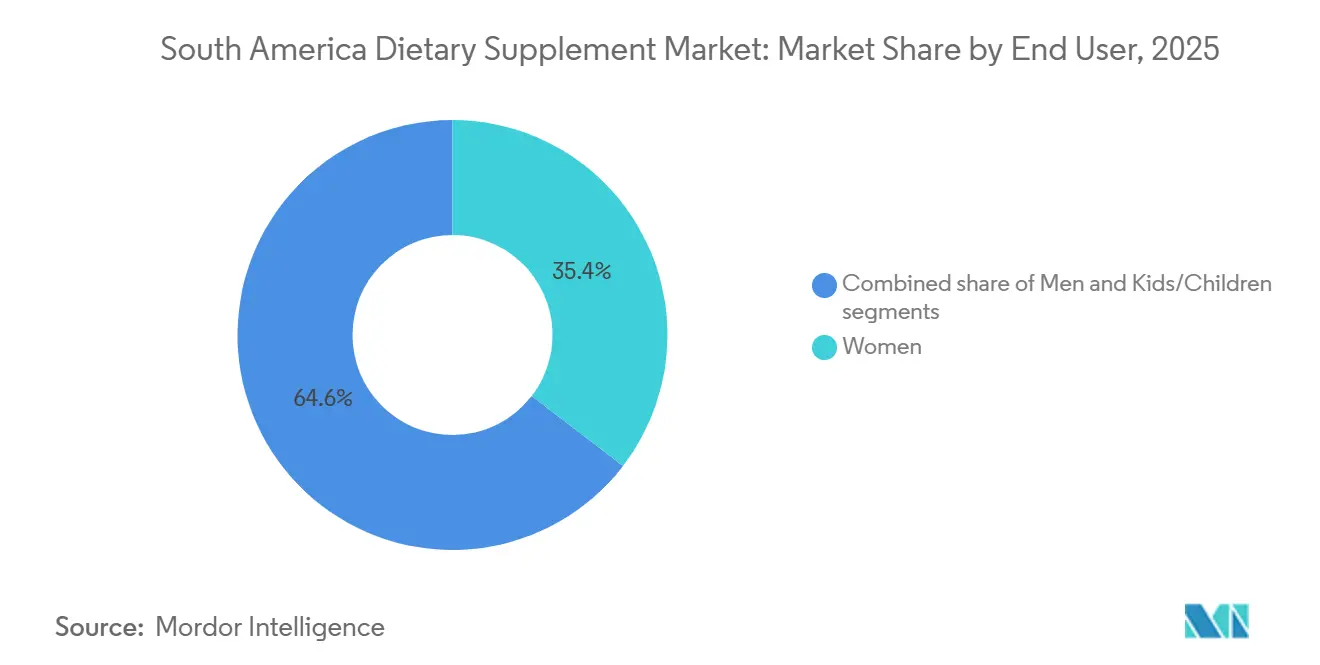
- Nach Endnutzer entfielen 35,42 % des Umsatzes im Jahr 2025 auf Frauen, während das Segment Kinder und Kleinkinder zwischen 2026 und 2031 eine CAGR von 9,81 % erzielen soll.
- Nach Vertriebskanal führten Gesundheits- und Wellnessgeschäfte mit einem Marktanteil von 28,62 % im Jahr 2025, während Online-Einzelhandelskanäle bis 2031 voraussichtlich mit einer CAGR von 9,96 % wachsen werden.
- Nach Geografie dominierte Brasilien mit 60,28 % des Umsatzes im Jahr 2025, während Kolumbien bis 2031 die höchste CAGR von 9,55 % erzielen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verstärkter Fokus auf präventive Gesundheitsversorgung | +1.2% | Global, mit höchster Intensität in Brasilien, Chile, Argentinien | Mittelfristig (2–4 Jahre) |
| Nahrungsergänzungsmittel für Verbraucherinnen als Wachstumstreiber | +0.9% | Brasilien, Kolumbien, Argentinien, städtische Zentren in der gesamten Region | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz für Clean-Label-, pflanzenbasierte und vegane Formeln | +0.8% | Brasilien, Chile, Argentinien, Ballungsräume | Langfristig (≥ 4 Jahre) |
| Fokus auf gesundes Altern beschleunigt die Aufnahme von Multivitaminpräparaten bei Verbrauchern | +1.0% | Brasilien, Argentinien, Chile, mit Ausstrahlungseffekten auf Kolumbien und Peru | Langfristig (≥ 4 Jahre) |
| E-Commerce-Wachstum verbessert die Zugänglichkeit von Nahrungsergänzungsmitteln und die Marktreichweite | +0.7% | Brasilien, Argentinien, Kolumbien, Chile | Kurzfristig (≤ 2 Jahre) |
| Forschungs- und Entwicklungsinvestitionen fördern innovative Produktentwicklung und zielgerichtete Lösungen | +0.6% | Global, angeführt von multinationalen Forschungs- und Entwicklungszentren, die Südamerika bedienen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verstärkter Fokus auf präventive Gesundheitsversorgung
In Südamerika machten die Eigenausgaben für Gesundheit 32,4 % der gesamten Gesundheitsausgaben aus und gehörten damit zu den höchsten weltweit, wie die Weltgesundheitsorganisation[1] berichtet. Diese erhebliche finanzielle Belastung zwingt Haushalte dazu, Wellnessmaßnahmen eigenständig zu finanzieren, häufig als präventive Maßnahme zur Vermeidung der hohen Kosten fortgeschrittener medizinischer Versorgung, wie von der Weltgesundheitsorganisation berichtet. Nicht übertragbare Krankheiten wie Diabetes, Bluthochdruck und Herz-Kreislauf-Erkrankungen trugen zu 77 % der Todesfälle in der Region bei und verdeutlichen einen dringenden demografischen Bedarf an nährstoffbasierten Strategien zur Minderung von Gesundheitsrisiken. Darüber hinaus hat der Mangel an angemessener Primärversorgung in ländlichen und stadtnahen Gebieten die Nachfrage nach Selbstversorgungslösungen weiter angekurbelt. Verbraucher verlassen sich zunehmend auf rezeptfreie Nahrungsergänzungsmittel als Ersatz für Arztbesuche, getrieben durch Zugangsprobleme und Kostenüberlegungen. Dieser Wandel hat die Rolle von Nahrungsergänzungsmitteln verändert und sie als wesentliche Instrumente für ein proaktives Gesundheitsmanagement positioniert, anstatt als optionale Wellnessprodukte. Infolgedessen hat diese Veränderung sowohl die Kaufhäufigkeit als auch die Zusammensetzung der Warenkörbe der Verbraucher erheblich beeinflusst.
Nahrungsergänzungsmittel für Verbraucherinnen als Wachstumstreiber
Im Jahr 2025 machten Frauen 35,42 % der Endverbrauchernachfrage aus, angetrieben durch die wachsende Verfügbarkeit von lebensabschnittsspezifischen Formulierungen, die auf wichtige Gesundheitsanliegen wie pränatale Ernährung, Menopausenmanagement und Knochengesundheit zugeschnitten sind. Eisenmangel bleibt ein erhebliches Problem bei Frauen im gebärfähigen Alter in ganz Südamerika, während die Supplementierung mit Kalzium und Vitamin D für die Vorbeugung von Osteoporose bei postmenopausalen Frauen entscheidend bleibt. Brasiliens Rede-Cegonha-Initiative für Müttergesundheit, unterstützt vom Brasilianischen Gesundheitsministerium, spielte eine entscheidende Rolle bei der Sensibilisierung für die Bedeutung der Folsäure- und DHA-Supplementierung während der Schwangerschaft[2]. Diese Initiative legte ein solides klinisches Fundament für das Wachstum kommerzieller Pränatalmarken. In den Jahren 2024 und 2025 erweiterten führende Unternehmen wie Nestlé, Bayer und Abbott ihre Produktportfolios für Pränatalprodukte. Diese Unternehmen nutzten Empfehlungen von Gynäkologen und führten apothekenbasierte Aufklärungskampagnen durch, um ihre Marktpräsenz zu stärken. Das Segment profitiert von einer höheren Zahlungsbereitschaft bei weiblichen Verbrauchern, die Produkte mit transparenten Inhaltsstofflisten und klinischer Validierung bevorzugen. Diese Verbraucherpräferenz ermöglicht es Marken, im Vergleich zu Massenmarkt-Multivitaminpräparaten Premiumpreise zu erzielen.
Wachsende Präferenz für Clean-Label-, pflanzenbasierte und vegane Formeln
Aktuelle Umfragen zeigen eine wachsende Akzeptanz pflanzenbasierter Alternativen bei Verbrauchern, wobei jüngere Bevölkerungsgruppen diesen Wandel aufgrund ihres Fokus auf Nachhaltigkeit und Tierschutz anführen. Millennials und die Generation Z achten besonders auf Produkttransparenz, prüfen Nahrungsergänzungsmittel-Etiketten häufig im Detail und nutzen mobile Apps zur Überprüfung von Inhaltsstoffen. Diese Gruppen werden besonders von Clean-Label-Formulierungen angezogen, die synthetische Farbstoffe, künstliche Konservierungsstoffe und gentechnisch veränderte Inhaltsstoffe ausschließen. Ein bedeutender Trend bei veganen Verbrauchern ist die Präferenz für Pektin-basierte Gummivitamine, die traditionelle Gelatine-basierte Optionen ersetzt haben. Darüber hinaus gewinnen botanische Extrakte wie Kurkuma, Ingwer und Echinacea als natürliche Substitute für synthetische Wirkstoffe an Popularität. Trotz dieses wachsenden Interesses bleibt die Erschwinglichkeit eine zentrale Herausforderung. Pflanzenbasierte Nahrungsergänzungsmittel sind in der Regel 15 % bis 25 % teurer als konventionelle Alternativen, was ihre Zugänglichkeit hauptsächlich auf Haushalte der oberen Mittelschicht und darüber beschränkt.
Fokus auf gesundes Altern beschleunigt die Aufnahme von Multivitaminpräparaten bei Verbrauchern
Im Jahr 2024 bestanden 15,1 % der brasilianischen Bevölkerung aus Personen im Alter von 60 Jahren und älter, wobei dieser Anteil bis 2050 voraussichtlich fast auf 29,4 % ansteigen wird. Ebenso machte Kolumbiens ältere Bevölkerung im Jahr 2024 13,9 % aus und soll bis 2050 deutlich auf 28,6 % ansteigen. In Argentinien entfielen im Jahr 2024 16,2 % der Bevölkerung auf diese Altersgruppe, mit Prognosen, die einen Anstieg auf 24,5 % bis 2050 anzeigen. Dieser demografische Wandel treibt eine wachsende Nachfrage nach spezialisierten Gesundheitsformulierungen an, die auf die Bedürfnisse alternder Bevölkerungen zugeschnitten sind. Produkte für die Knochengesundheit, die Kalzium, Vitamin D und Magnesium kombinieren, werden zunehmend beliebter. Gelenkunterstützende Nahrungsergänzungsmittel mit Glucosamin und Chondroitin verzeichnen ebenfalls eine steigende Nachfrage, ebenso wie Produkte für die kognitive Gesundheit, die mit Omega-3-Fettsäuren und B-Vitaminen formuliert sind. Darüber hinaus adressieren speziell für Senioren konzipierte Multivitaminpräparate Herausforderungen im Zusammenhang mit altersbedingter Nährstoffmalabsorption durch höhere Konzentrationen von Vitamin B12, Folat und Antioxidantien. Ärztliche Empfehlungen bei routinemäßigen geriatrischen Konsultationen spielen eine entscheidende Rolle bei der Förderung dieser Produkte. Solche Empfehlungen fördern nicht nur erste Versuche, sondern begünstigen auch Wiederholungskäufe, selbst bei älteren Erwachsenen, die zuvor zögerlich gegenüber der Einnahme von Nahrungsergänzungsmitteln waren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vorhandensein von Fälschungen hemmt das Wachstum | -0.4% | Brasilien, Argentinien, Peru, informelle Einzelhandelskanäle | Kurzfristig (≤ 2 Jahre) |
| Wachsende Verbraucherskepsis gegenüber synthetischen Zusatzstoffen und Sicherheitsbedenken bei Hochdosispräparaten | -0.3% | Brasilien, Chile, Argentinien, städtische gebildete Verbraucher | Mittelfristig (2–4 Jahre) |
| Strengere Vorschriften für Nahrungsergänzungsmittel und Grenzprodukte | -0.5% | Brasilien, Kolumbien, Argentinien, formelle Einzelhandelskanäle | Mittelfristig (2–4 Jahre) |
| Preiskriege lokaler Hersteller reduzieren Gewinnmargen | -0.6% | Brasilien, Argentinien, Kolumbien, Massenmarktsegmente | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorhandensein von Fälschungen hemmt das Wachstum
Im Januar 2026 verbot ANVISA vier Nahrungsergänzungsmittelmarken wegen Nichteinhaltung von Sicherheits- und Qualitätsstandards[3]. Im Oktober 2025 gab INVIMA die Warnung 131-2025 heraus und warnte Verbraucher vor illegalen Nahrungsergänzungsmitteln in Kolumbien. Gefälschte Produkte untergraben nicht nur das Vertrauen der Verbraucher in legitime Marken, sondern verstärken auch den Schaden, wenn negative Medienberichte über Nebenwirkungen im Zusammenhang mit diesen minderwertigen Formulierungen berichten. In Brasilien, Argentinien und Peru bleiben informelle Einzelhandelskanäle anfällig für nicht registrierte Produkte, denen ordnungsgemäße Kennzeichnung, Rückverfolgbarkeit oder Überprüfung der Wirkstoffe fehlt. Trotz verschärfter Vorschriften bestehen Durchsetzungslücken fort. Ressourcenbeschränkte Behörden haben Schwierigkeiten, grenzüberschreitende E-Commerce-Sendungen zu inspizieren und Kleinhändler zu überwachen. Wenn gefälschte Versionen ihrer Produkte Schaden anrichten, riskieren legitime Hersteller Reputationsschäden. Dies hat sie dazu veranlasst, in Fälschungsschutztechnologien zu investieren, darunter holografische Etiketten, QR-Code-Authentifizierung und Blockchain-basiertes Lieferkettentracking.
Wachsende Verbraucherskepsis gegenüber synthetischen Zusatzstoffen und Sicherheitsbedenken bei Hochdosispräparaten
Millennials und die Generation Z bevorzugen zunehmend Clean-Label-Produkte und zeigen Skepsis gegenüber synthetischen Farbstoffen, künstlichen Konservierungsstoffen und hochdosierten Formulierungen, die als über den physiologischen Bedarf hinausgehend wahrgenommen werden. Als Ausdruck regulatorischer Vorsicht hat ANVISA die Melatonin-Supplementierung für Erwachsene auf 0,21 Milligramm pro Tag beschränkt, was im Gegensatz zu den in nordamerikanischen Märkten verbreiteten Hochdosistrends steht. Gesundheitsbehörden fördern durch Verbraucheraufklärungskampagnen ausgewogene Ernährung gegenüber Supplementierung und schaffen damit Herausforderungen für Marken, die Produkte als Mahlzeitenersatz statt als Nahrungsergänzung vermarkten. Sicherheitsbedenken sind aufgrund von Nebenwirkungen durch übermäßige Einnahme von Vitamin A, Vitamin D und Eisen gewachsen, was Verbraucher dazu veranlasst, vor Beginn einer Supplementierung ärztlichen Rat einzuholen. Dieser Trend begünstigt Marken, die klinische Validierung, transparente Inhaltsstoffbeschaffung und Dosierungsformulierungen betonen, die mit den empfohlenen Tagesdosen übereinstimmen, während er Massenmarktprodukte benachteiligt, die auf Hochdosisversprechen zur Differenzierung setzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Probiotika überholen traditionelle KategorienIm Jahr 2025 entfielen 28,18 % des Marktes auf Vitamine und Mineralstoffe, was das starke Verbrauchervertrauen in Multivitamine, Vitamin C und Kalziumpräparate widerspiegelt. Probiotika hingegen sollen bis 2031 mit einer CAGR von 8,62 % wachsen, da die Darmgesundheitswissenschaft von der Forschung in den Mainstream-Wellnessbereich übergeht. Die Einführung von Iberoflora-Probiotika durch Bayer im September 2025 in Lateinamerika, mit Stämmen wie Lactobacillus rhamnosus GG und Bifidobacterium lactis BB-12, unterstreicht den Fokus auf stammspezifische Formulierungen, die durch klinische Studien gestützt werden. In Brasilien und Argentinien, wo die traditionelle Medizin nach wie vor bedeutend ist, gewinnen pflanzliche Nahrungsergänzungsmittel mit Botanicals wie Kamille, Ingwer und Kurkuma als natürliche Alternativen zu synthetischen Produkten an Bedeutung. Omega-3-Fettsäuren, gewonnen aus Fischöl und Algen, unterstützen die kardiovaskuläre und kognitive Gesundheit, doch der Konsum in Südamerika bleibt aufgrund der begrenzten Verfügbarkeit von Kaltwasserfischen und hoher Kosten unter den WHO-Empfehlungen.
Verdauungsenzyme wie Laktase, Amylase und Protease behandeln gastrointestinale Empfindlichkeiten, während Kollagenpeptide, Aminosäuren und spezialisierte Formulierungen auf sportliche Leistung und Beauty-from-within-Bedürfnisse abzielen. Die regulatorische Klarheit durch die Normative Instruction 28/2018 von ANVISA, die 2024 mehrfach aktualisiert wurde, hat Innovationen gefördert, indem zulässige Inhaltsstoffe, Dosierungen und gesundheitsbezogene Angaben definiert wurden, während die Verbrauchersicherheit gewährleistet bleibt. Das schnelle Wachstum von Probiotika wird durch klinische Validierung, ärztliche Empfehlungen und ein wachsendes Bewusstsein für die Darm-Hirn-Verbindung angetrieben, was sie zu einem strategischen Schwerpunkt für Hersteller macht, die sich über Standard-Multivitamine hinaus differenzieren möchten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form:
Gummibärchen-Präparate stören traditionelle DarreichungsformenIm Jahr 2025 entfielen 39,28 % des Marktanteils auf Kapseln und Weichkapseln, angetrieben durch etablierte Fertigung, präzise Dosierung und breite Verbraucherakzeptanz. Gummibärchen-Präparate hingegen sollen bis 2031 mit einer CAGR von 9,02 % wachsen, beflügelt durch Geschmacksmaskierungstechnologie und nicht-pillenförmige Formate, die Millennials und pädiatrische Verbraucher ansprechen. Die Gummibärchen-Produktion erfordert spezialisierte Ausrüstung und Fachkenntnisse, um die Inhaltsstoffstabilität in feuchten Klimazonen wie Brasilien und Kolumbien zu gewährleisten, was Markteintrittsbarrieren schafft, von denen etablierte Akteure wie Church & Dwight, Bayer und Nature's Bounty profitieren. Pektinbasierte Gummibärchen haben Gelatine bei veganen Verbrauchern ersetzt, während zuckerfreie Optionen Bedenken hinsichtlich zugesetztem Zucker begegnen. Ihr Premiumpreis, der 15 % bis 25 % höher ist als bei Tabletten, begrenzt die Akzeptanz jedoch auf Haushalte der oberen Mittelschicht. Tabletten bleiben die günstigste Option und ziehen preissensible Verbraucher an, während sie Hochdosisformulierungen für größere Mengen unterstützen.
Pulver decken den Bedarf an Sporternährung und Mahlzeitenersatz mit Dosierungsflexibilität und Geschmacksanpassung, während Flüssigkeiten pädiatrische und geriatrische Bevölkerungsgruppen mit Schluckbeschwerden ansprechen. Nischenformate wie Brausetabletten, sublinguale Streifen und transdermale Pflaster bieten Komfort- oder Bioverfügbarkeitsvorteile und rechtfertigen höhere Preise. Gemäß RDC 843/2024 setzt ANVISA einheitliche Notifizierungsanforderungen für alle Formate durch und stellt sicher, dass Gummibärchen-Hersteller dieselben Standards erfüllen wie Kapselhersteller. Das schnelle Wachstum von Gummibärchen-Präparaten spiegelt eine Verbraucherverschiebung hin zu Wellnessprodukten wider, die Wirksamkeit mit sensorischem Erlebnis verbinden. Dieser Trend setzt etablierte Marken unter Druck, ihre Portfolios neu zu formulieren, oder sie riskieren, Marktanteile an digital-native Marken zu verlieren, die das Nutzererlebnis gegenüber traditionellen Darreichungssystemen priorisieren.
Nach Endverbraucher:
Segment Kinder und Heranwachsende beschleunigt sichIm Jahr 2025 entfielen 35,42 % der Endnutzernachfrage auf Frauen, angetrieben durch pränatale, postnatale, Wechseljahres- und Knochengesundheitsformulierungen. Gleichzeitig soll das Segment Kinder und Kleinkinder bis 2031 mit einer CAGR von 9,81 % wachsen, da Eltern zunehmend auf pädiatrische Immunität, kognitive Entwicklung und Wachstumsunterstützung nach der Pandemie setzen. Trotz staatlicher Anreicherungsbemühungen bestehen Mängel an Vitamin A, D, Eisen und Zink bei südamerikanischen Kindern fort, wobei Wachstumsverzögerungen in einkommensschwächeren Gebieten weiterhin ein Problem darstellen. Wählerisches Essen und begrenzte Ernährungsvielfalt veranlassen Eltern zu Multivitamin-Gummibärchen und Kautabletten, die die Compliance verbessern, indem sie den Nährstoffgeschmack maskieren. Regulatorische Herausforderungen, einschließlich altersspezifischer Dosierung und Sicherheitsstandards, sind erheblich, wobei ANVISA und INVIMA strenge Kennzeichnungs- und Marketingregeln durchsetzen, um übermäßigen Konsum zu verhindern.
Männer stellen das andere Endnutzersegment dar und konzentrieren sich auf Sporternährung, Testosteronunterstützung und kardiovaskuläre Gesundheit. Das Wachstum in diesem Segment hinkt jedoch hinter Frauen und Kindern zurück, aufgrund niedrigerer Nahrungsergänzungsmittel-Adoptionsraten und kultureller Normen, die präventive Gesundheitsverhalten entmutigen. Die steigende Erwerbsbeteiligung von Frauen, verbunden mit höherem verfügbarem Einkommen und Gesundheitsbewusstsein, unterstützt dieses Segment, während intergenerationelle Vermögensübertragungen die Nachfrage nach pädiatrischen Nahrungsergänzungsmitteln antreiben, wobei Großeltern häufig Käufe finanzieren. Marken, die auf Frauen und Kinder abzielen, differenzieren sich durch klinische Empfehlungen, Kinderarztempfehlungen und Apotheken-Aufklärungskampagnen, was Premiumpreise und höhere Margen im Vergleich zu Massen-Multivitaminen ermöglicht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Online-Einzelhandel gewinnt an DynamikIm Jahr 2025 entfielen 28,62 % des Marktanteils auf Gesundheits- und Wellnessgeschäfte, die von spezialisierten Produkten, geschultem Personal und Verbrauchervertrauen profitierten. Online-Einzelhandelskanäle hingegen sollen bis 2031 mit einer CAGR von 9,96 % wachsen, angetrieben durch Komfort, wettbewerbsfähige Preise und Direktlieferung an Verbraucher. Der brasilianische Gesundheits- und Wellness-E-Commerce erreichte im Jahr 2025 5,2 Milliarden USD und wuchs im Jahresvergleich um 18 %, angeführt von Mercado Livre, Amazon, Drogasil und Raia. Supermärkte und Verbrauchermärkte bieten Massenmarktzugang und fördern Impulskäufe. Gleichzeitig umfassen andere Kanäle Apotheken, Direktvertriebsnetzwerke wie das Multi-Level-Marketing von Grupo Omnilife sowie institutionelle Kanäle für Krankenhäuser und Kliniken. Bis 2024 übertrafen moderne Einzelhandelskanäle 50 % des Gesamtumsatzes, wobei der E-Commerce im ersten Halbjahr trotz makroökonomischer Herausforderungen um 44 % wuchs.
Online-Plattformen nutzen Abonnementmodelle, um den Customer Lifetime Value zu steigern und die Bestandsvorhersagbarkeit zu verbessern. Funktionen wie detaillierte Produktinformationen, Kundenbewertungen und Zutaten-Transparenz entsprechen den Präferenzen von Millennials und der Generation Z. Die Einhaltung regulatorischer Vorschriften bleibt eine Herausforderung, da die Notifizierungspflicht von ANVISA gemäß RDC 843/2024 sowohl für Online- als auch für Offline-Kanäle gilt und robuste Qualitätssicherungs- und Rückverfolgbarkeitssysteme erfordert. Gesundheitsgeschäfte sehen sich aufgrund der Sättigung städtischer Märkte und des Wettbewerbs durch Apothekenketten, die ihr Nahrungsergänzungsmittelangebot ausweiten, um margenstärkere Kategorien zu erschließen, mit einem langsameren Wachstum konfrontiert. Gleichzeitig verdeutlicht das schnelle Wachstum des Online-Einzelhandels einen strukturellen Wandel hin zum digitalen Handel, der bis 2031 die Vertriebsökonomie und den Wettbewerb neu gestalten wird.
Geografische Analyse
Brasilien Nahrungsergänzungsmittel Markt
Im Jahr 2025 entfielen 60,28 % des Marktanteils auf Brasilien, was seine Position als größte Volkswirtschaft und bevölkerungsreichste Nation Südamerikas bekräftigt. Die Bevölkerung ab 60 Jahren, die 2024 bei 15,1 % lag, soll bis 2050 auf 29,4 % ansteigen, was die Nachfrage nach Produkten für Knochengesundheit, Gelenkunterstützung und kognitive Gesundheit antreibt. Die obligatorische Notifizierung durch ANVISA gemäß RDC 843/2024, die am 1. September 2024 in Kraft trat, erhöhte die Compliance-Kosten, verbesserte jedoch die Produktqualität und das Verbrauchervertrauen durch die Eliminierung unregelmäßiger Nahrungsergänzungsmittel. Der Markt für Nahrungsergänzungsmittel in Kolumbien soll bis 2031 die höchste CAGR von 9,55 % verzeichnen, angetrieben durch ein wachsendes Verbraucherbewusstsein für präventive Gesundheitsversorgung, eine steigende Nachfrage nach Vitaminen, Mineralstoffen und Probiotika sowie ein wachsendes Interesse an Immunität, Verdauungsgesundheit und allgemeinem Wohlbefinden. Der erweiterte Zugang zu Nahrungsergänzungsmitteln über Apotheken, Gesundheits- und Wellnessgeschäfte, Supermärkte und E-Commerce-Plattformen soll die Produktverfügbarkeit und die Verbraucherreichweite verbessern.
Amerika Nahrungsergänzungsmittel Markt
E-Commerce-Plattformen wie Mercado Livre, Amazon, Drogasil und Raia trieben den Umsatz im Bereich Gesundheit und Wellness im Jahr 2025 auf 5,2 Milliarden USD, ein Anstieg von 18 % gegenüber dem Vorjahr, unterstützt durch erweiterte Nahrungsergänzungsmittelsortimente und abonnementbasierte Lieferungen. Vitamedics Fabrik im Wert von 17 Millionen USD in Anápolis, die im Dezember 2025 eingeweiht wurde, plant eine Verdreifachung der Kapazität bis 2027, was das Wachstum der inländischen Produktion zur Deckung der steigenden Nachfrage widerspiegelt. Kolumbien ist die am schnellsten wachsende Region mit einer CAGR von 7,36 % bis 2031, angetrieben durch INVIMAs automatisches Registrierungsrahmenwerk und eine wachsende Mittelschicht. Der Bevölkerungsanteil der über 60-Jährigen, der 2024 bei 13,9 % lag, wird bis 2050 voraussichtlich 28,6 % erreichen, was die Nachfrage nach Produkten für gesundes Altern steigert. INVIMAs Warnung 131-2025, herausgegeben im Oktober 2025, warnte vor illegalen Nahrungsergänzungsmitteln und stärkte die Durchsetzungsmaßnahmen zum Schutz legitimer Hersteller. Bayers Markteinführung von Iberoflora-Probiotika in Kolumbien im September 2025, nach Einführungen in Mexiko, Guatemala, Costa Rica und Ecuador, unterstreicht das Vertrauen in das Potenzial des Marktes. Argentinien, Chile und Peru halten kleinere Marktanteile, weisen jedoch einzigartige Trends auf.
Südliches Südamerika Nahrungsergänzungsmittel Markt
Argentiniens Bevölkerungsanteil der über 60-Jährigen, der 2024 bei 16,2 % lag, wird bis 2050 voraussichtlich 24,5 % erreichen, was die Nachfrage nach Nahrungsergänzungsmitteln für Knochengesundheit und Herz-Kreislauf-Gesundheit ankurbelt. ANMATs Verfügung 11362/2024 befreite Nahrungsergänzungsmittel von Warnhinweisen auf der Vorderseite der Verpackung und erleichterte damit die regulatorischen Anforderungen im Vergleich zu verarbeiteten Lebensmitteln und Getränken. Kleinere Märkte wie Paraguay, Uruguay und Bolivien profitieren von grenzüberschreitender Distribution und Freihandelsabkommen, stehen jedoch aufgrund begrenzter Kaufkraft und der Abhängigkeit von informellen Einzelhandelskanälen vor Wachstumsherausforderungen.
Regulatorisches Umfeld
Nahrungsergänzungsmittel in ganz Südamerika unterliegen länderspezifischen Lebensmittel- und Gesundheitsüberwachungsregimen, sodass Markteintritt und Portfoliostandardisierung von lokalen Zulassungswegen abhängen. In Brasilien reguliert ANVISA Nahrungsergänzungsmittel gemäß RDC 243/2018, wobei die Region auch eine strengere Durchsetzung durch den verpflichtenden Meldemechanismus gemäß RDC 843/2024 (in Kraft seit 1. September 2024) erlebt, der die Anforderungen an Inhaltsstoffkonformität, Kennzeichnung und zulässige Aussagen über alle Formate hinweg erhöht.
Kolumbien verlangt eine Gesundheitsregistrierung für Herstellung, Import und Vertrieb bei INVIMA, verankert im Dekret 3249 von 2006, während Argentinien suplementos dietarios im Rahmen des Argentinischen Lebensmittelkodex (CAA) gemäß Artikel 1381 sowie unter Aufsicht von ANMAT und CONAL regelt. Ecuador führt über ARCSA ein Verfahren zur Gesundheitsmeldung für Nahrungsergänzungsmittel durch, was die Notwendigkeit einer länderübergreifenden regulatorischen Kartierung, lokaler Vertretung und disziplinierter Aussagenbelegung unterstreicht, um Grenzfälle zwischen Lebensmittel- und Arzneimittelklassifizierung sowie Durchsetzungsmaßnahmen zu vermeiden.
Wettbewerbslandschaft
In Südamerika etablieren Hersteller von Nahrungsergänzungsmitteln Nischen durch gezieltes Marketing und spezialisierte Angebote, was zu einem moderat konsolidierten Markt führt. EMS' Übernahme von Vitamine-se verschaffte dem Unternehmen Zugang zu einem umfangreichen Vertriebsnetz und ermöglichte Werbung an 86.000 Verkaufspunkten. Diese Strategie positionierte personalisierte Vitamin- und Mineralstoffpräparate als Premiumprodukte. Kooperationen mit Influencern und Prominenten, wie die Einführung der Marke Next10 durch Fußballer Neymar Jr., steigern die Markensichtbarkeit und sprechen technikaffine Verbraucher an. Unternehmen konzentrieren sich auf Nischensegmente, darunter Frauengesundheit und Kinderpräparate, indem sie maßgeschneiderte Formulierungen und Verpackungen entwickeln, die Wirksamkeit, Qualität und Lifestyle-Ausrichtung hervorheben.
Führende Akteure nutzen Technologie, um einen Wettbewerbsvorteil zu erlangen und die Produktattraktivität zu steigern. Funtrition, das seine proprietären Gummibärchen-Technologien GummyGels und Layer-G nutzt, skaliert die Produktion für den Inlands- und Exportmarkt. Darüber hinaus ermöglichen E-Commerce-Konsolidierungen, wie die von Merama, mehreren Marken den Betrieb auf einheitlichen Plattformen und verbessern das Verbraucher-Targeting durch digitale Analysen. Tools wie KI-gesteuerte Fragebögen und maßgeschneiderte Formulierungen steigern nicht nur Engagement und Loyalität, sondern differenzieren auch Marken in einem wettbewerbsintensiven Markt.
Im Nahrungsergänzungsmittelmarkt Südamerikas werden die Wettbewerbsdynamiken durch strategische Partnerschaften, Übernahmen und die Einhaltung von Vorschriften geprägt. Wichtige Entwicklungen, wie EMS' Übernahme von Vitamine-se und Meramas Übernahme von Growth Supplements, verdeutlichen einen Trend zur Konsolidierung, erweiterten Distribution und optimierten Vermarktung. Kooperationen mit lokalen Herstellern helfen internationalen Akteuren, ANVISA-Standards einzuhalten. Diese Strategien begünstigen etablierte Unternehmen mit starken Qualitäts- und Regulierungsrahmen, schaffen Barrieren für kleinere Wettbewerber und stärken die moderate Konzentration des Marktes, während sie nachhaltiges Wachstum fördern.
Marktführer der Nahrungsergänzungsmittelbranche in Südamerika
-
Abbott Laboratories
-
Bayer AG
-
Herbalife Nutrition Ltd.
-
Amway Corp.
-
Glanbia PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerika-Markt für Nahrungsergänzungsmittel Unternehmen in diesem Bericht
- Tecnoquimicas S.A.
- Grupo Omnilife
- Eurofarma Laboratorios S.A.
- Sabinsa Corporation
- Bayer AG
- Abbott Laboratories
- Amway Corporation
- Herbalife Nutrition Ltd
- Nestle S.A.
- Pfizer Inc.
- Glanbia PLC
- Sanofi S.A.
- Procter & Gamble Co.
- GNC Holdings, LLC.
- NOW Foods
- Nature's Bounty, Inc.
- Blackmores Limited
- Kemin Industries, Inc.
- Shaklee Corporation
- Higher Ground Supplements
Lesen Sie die Analyse der südamerika-markt für nahrungsergänzungsmittel-Unternehmen
Marktchancen und Zukunftsaussichten
Der Ausbau der lokalen Fertigungskapazitäten in Brasilien eröffnet Freiräume für kürzere Lieferzeiten, Private-Label-Produktion und lokalisierte Formulierungen, die den länderspezifischen Melde- und Kennzeichnungsanforderungen entsprechen. Konkrete Kapazitätssignale sind die Ankündigung von Pronutrition, eine Investition von 11 Millionen R$ in den Bau einer neuen 8.500 Quadratmeter großen Industrieanlage in Valinhos, Brasilien, zu tätigen, mit dem Ziel, die Produktionskapazität auf bis zu 18,6 Millionen Einheiten pro Monat zu steigern. Der Ausbau stärkt die regionale B2B- und White-Label-Fertigungskapazität und verbessert die Versorgungssicherheit für Marken, die über Apotheken und Online-Plattformen verkaufen.
Es bildet sich auch eine Chance rund um klinisch positionierte sowie stamm- oder inhaltsstoffspezifische Produkte, die einer strengeren Prüfung von Aussagen standhalten und sich zugleich über Commodity-Multivitamine hinaus differenzieren. Probiotika und gezielte Wirkstoffe gewinnen an Vertriebsstärke durch Partnerschaften und regulierte Markteinführungen, veranschaulicht durch NVP Healthcare, das einen Exklusivlieferungsvertrag mit Brasiliens Marjan Farma für einen probiotischen Inhaltsstoff unterzeichnet hat, sowie durch Kyowa Hakkos Setria-Glutathion, das über ein von Nutrapharm eingeführtes Fertigprodukt nach SEREMI-bezogenen Genehmigungsschritten in Chile eingeführt wurde. Da E-Commerce in Brasilien bereits ein wichtiger Vertriebsweg ist und die Durchsetzung sich auf nicht konforme Produkte konzentriert, können Marken, die konforme Dossiers mit Rückverfolgbarkeitstools (zum Beispiel QR-Authentifizierung) und Apothekenschulung kombinieren, effektiver gegen fälschungsintensive informelle Kanäle konkurrieren.
Neueste Industrielle Entwicklungen in Südamerika-Markt für Nahrungsergänzungsmittel
- Juli 2026: NVP Healthcare erweiterte seine Probiotika-Zusammenarbeit mit Marjan Farma, indem der Anwendungsbereich auf weitere lateinamerikanische Märkte ausgedehnt wurde, was den breiteren Zugang zur NVP-1702-Linie in der Region ermöglicht und den Vertrieb neben der laufenden regulatorischen Abstimmung stärkt.
- Juni 2026: Pronutrition kündigte eine Investition von 11 Millionen R$ für den Bau einer neuen 8.500 Quadratmeter großen Industrieanlage in Valinhos, Brasilien, an, mit dem Ziel, die Produktionskapazität auf bis zu 18,6 Millionen Einheiten pro Monat zu steigern. Der Ausbau verbessert die regionale B2B- und White-Label-Fertigungskapazität und erhöht die Versorgungssicherheit für Apotheken- und Online-Kanäle.
- Juli 2024: NXT USA führte Digexin unter seiner Marke Motility in Brasilien ein, das Okraschoten- und Winterkirschwurzel-Extrakte für eine verdauungs- und stressbezogene Positionierung kombiniert. Die Markteinführung erweiterte die botanische und funktionelle Verdauungs-Pipeline und unterstrich die wachsende Nachfrage nach nicht-traditionellen Wirkstoffen im Mainstream-Einzelhandel für Nahrungsergänzungsmittel.
Südamerika-Markt für Nahrungsergänzungsmittel Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Umsatzwert von Nahrungsergänzungsmitteln, die in Südamerika konsumiert werden, erfasst zum Zeitpunkt des Verkaufs über Einzel- und Fachhandelskanäle. Er umfasst Produkte, die zur Ergänzung von Nährstoffen oder zur Unterstützung von Wellnesszielen eingenommen werden, in Formaten wie Tabletten, Kapseln, Pulver, Flüssigkeiten und Gummibärchen.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung umfasst keine verschreibungspflichtigen Arzneimitteltherapien, konventionelle verpackte Lebensmittel und Getränke oder Körperpflegeprodukte, auch wenn diese Wellnessansprüche tragen.
Segmentierungsübersicht
- Nach Typ
- Vitamine und Mineralstoffe
- Kräuterpräparate
- Fettsäuren
- Probiotika
- Enzyme
- Andere Produkttypen
- Nach Form
- Tabletten
- Kapseln und Weichkapseln
- Pulver
- Gummibärchen-Präparate
- Flüssigkeiten
- Sonstige
- Nach Endverbraucher
- Männer
- Frauen
- Kinder/Heranwachsende
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Gesundheits- und Wellnessgeschäfte
- Online-Einzelhandelskanäle
- Andere Vertriebskanäle
- Nach Land
- Brasilien
- Argentinien
- Chile
- Kolumbien
- Peru
- Rest Südamerikas
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Kartierung des Nachfragepools und der Angebotslandschaft, damit Annahmen nicht ohne messbare Ankerpunkte abweichen. Wir überprüfen in der Regel öffentliche Gesundheits- und Ernährungsindikatoren, den Kontext der Verbraucherausgaben und Handelsbewegungen für Nahrungsergänzungsprodukte, bevor wir das Modell aufbauen. Für Südamerika umfassen die Quellen nationale Gesundheitsüberwachungs- und Statistikbehörden, Zoll- und Außenhandelsportale, Inflations- und Wechselkursreihen der Zentralbanken sowie regionale Stellen, die Ernährungs- und Wellnessindikatoren veröffentlichen.
Wir überprüfen auch Unternehmensberichte, Investorenpräsentationen, Einzelhändleroffenlegungen und seriöse Pressemitteilungen, um zu verstehen, wie Produkte bepreist und über Einzel- und Apothekenkanäle vertrieben werden, und um abrupte Bewegungen gegenzuprüfen. Patentdatenbanken werden verwendet, um Inhaltsstoff- und Formulierungsaktivitäten zu kennzeichnen, und eine Import-/Export-Datenbank auf Sendungsebene wird selektiv eingesetzt, um grenzüberschreitende Ströme zu plausibilisieren, wo lokale Offenlegungen weniger konsistent sind. Die hier aufgeführten Sekundärquellen sind nur illustrativ, und für die Erhebung, Validierung und Klärung wurden zusätzliche öffentliche Referenzen verwendet.
Primärinterviews und Umfragen
Wir führen Experteninterviews und Umfragen mit Herstellern, Importeuren, Distributoren, Einzelhändlern, Ernährungsfachleuten und Regulierungsspezialisten in Südamerika durch. Ihre Beiträge helfen dabei, Sekundärdaten zu validieren, informelle und Online-Verkäufe zu klären, Preis- und Kanalannahmen zu testen und Lücken zu schließen, wo Länderdaten unvollständig sind. Die Antworten werden vor der Akzeptanz der endgültigen Schätzungen gegen das Modell geprüft.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 30 % | Führungskräfte der obersten Ebene (CXOs): 15 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 35 % |
| Kleinere Akteure: 20 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde einmalig mit einem Top-down-Ansatz erstellt, bei dem die Nachfrage nach Nahrungsergänzungsmitteln in Südamerika aus Kategoriekonsumationssignalen, kanalspezifischen Verkaufsmustern und Makroindikatoren rekonstruiert und dann durch Preis- und Mix-Annahmen gefiltert wird. Um die Ergebnisse zu verankern, haben wir die Gesamtwerte mithilfe selektiver Bottom-up-Kontrollpunkte bestätigt, wie z. B. dem Stichproben-Durchschnittsverkaufspreis nach Format, den Warenkorbwerten aus wichtigen Kanälen sowie Plausibilitätsprüfungen von Lieferanten und Distributoren zu Jahresvolumina.
Zu den im Modell verwendeten Schlüsselinputs gehören die Bevölkerung nach Altersgruppen, die Prävalenz lebensstilbedingter Erkrankungen, die die Supplementierungsabsicht antreiben, die Richtung der Haushaltsausgaben und des Verbrauchervertrauens, Inflations- und Wechselkursbewegungen für die USD-Normalisierung sowie Verschiebungen im Kanalmix hin zu E-Commerce und modernem Handel. Da sich die Preisgestaltung in dieser Kategorie schneller bewegen kann als das Volumen, wurde die Entwicklung des durchschnittlichen Verkaufspreises mithilfe inflationsbereinigter Preisschritte verfolgt und durch Interview-Feedback zu Aktionen und Packungsgrößenänderungen validiert. Prognosen wurden mithilfe einer Szenarioanalyse entwickelt, die durch Kurzlisten von Nachfragetreibern unterstützt wurde, die von lokalen Experten vereinbart wurden, gefolgt von einer ARIMA-ähnlichen Zeitreihenprüfung des historischen Trends, um eine Überreaktion auf Einzeljahre zu vermeiden. Wo Bottom-up-Kontrollpunkte für kleinere Länder unvollständig waren, wurden Lücken mit Pro-Kopf-Nachfrage-Proxys behandelt und dann gegen Handels- und Einzelhandelssignale überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden gegen unabhängige Signale wie Importtrends, gemeldetes Kategoriewachstum in öffentlichen Aktualisierungen und makroökonomische Einschränkungen, die typischerweise die diskretionären Ausgaben begrenzen, gegengeprüft. Ausreißer wurden gekennzeichnet, und Annahmen wurden überarbeitet, wenn implizierte Pro-Kopf-Ausgaben oder Preisniveaus mit bekannten Kanalrealitäten inkonsistent erschienen.
Es wurde eine mehrstufige interne Überprüfung durchgeführt, bei der Modelllogik, Jahres-über-Jahres-Bewegungen und Länder-Rollups vor der Freigabe geprüft wurden. Wenn Interviews auf eine wesentliche Änderung hinwiesen, wie z. B. eine regulatorische Verschiebung, eine neue Steuer oder eine plötzliche Kanalunterbrechung, nahm das Team erneut Kontakt zu den Quellen auf, um Richtung und Zeitpunkt zu bestätigen. Der Bericht wird jährlich aktualisiert, und wesentliche Ereignisse lösen Zwischenaktualisierungen aus, mit einer abschließenden Prüfung vor der Lieferung, damit die Zahlen mit den neuesten verfügbaren Signalen übereinstimmen.
Vergleich der Marktgröße des Südamerika-Marktes für Nahrungsergänzungsmittel von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Nahrungsergänzungsmittel in Südamerika können stark variieren, selbst wenn die Titel ähnlich klingen. Die Unterschiede entstehen in der Regel dadurch, was als Nahrungsergänzungsmittel gezählt wird, wie die Abdeckung mehrerer Länder gehandhabt wird und wie Preisinflation und Währungsumrechnung von Jahr zu Jahr angewendet werden.
Einige veröffentlichte Zahlen vermischen Mittelamerika mit Südamerika, und einige behandeln auch breite Nutraceutical-Lebensmittel als Teil von Nahrungsergänzungsmitteln, was den Wertpool erweitert. Bei Mordor Intelligence ist die Zählung auf Nahrungsergänzungsmittelprodukte beschränkt, die in Südamerika verkauft werden, und die USD-Reihe wird konsistent gehalten, indem das Wechselkurs-Timing kontrolliert und der Kanalmix überprüft wird, damit preisbedingte Spitzen nicht mit reinem Nachfragewachstum verwechselt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,85 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 8,12 Milliarden USD (2024) | Verwendet einen Umfang für Mittel- und Südamerika sowie ein anderes Basisjahr, was die Gesamtwerte durch das Hinzufügen von Ländern und durch die Anwendung einer separaten Preis- und Kanalstruktur für 2024 erhöhen kann. |
| Branchenpublikation B | 11,33 Milliarden USD (2021) | Verwendet ein älteres Basisjahr und berichtet für diesen Zeitraum in nominalen Werten; das gemeldete Niveau kann überhöht sein, wenn angrenzende Gesundheitsprodukte in Nahrungsergänzungsmittel eingruppiert werden oder wenn das Timing der Währungsumrechnung nicht länderübergreifend abgestimmt ist. |
Insgesamt wird die Streuung hauptsächlich durch die geografische Abdeckung, die Wahl des Basisjahres und die Definition des Nahrungsergänzungsmittelkorbs erklärt. Indem wir den Produktumfang eng halten, die Handhabung von Wechselkursen und Inflation abstimmen und die Kanalpreislogik mit primären Inputs gegenchecken, bleibt unsere Schätzung auf klare Nachfrage- und Preisvariablen zurückführbar, die bei jeder Aktualisierung wiederholt werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Umsatz mit Nahrungsergänzungsmitteln in Südamerika bis 2031 sein?
Der Umsatz soll bis 2031 auf 12,89 Milliarden USD steigen und sich mit einer CAGR von 7,81 % ausweiten.
Welches Land soll bis 2031 am schnellsten wachsen?
Kolumbien soll die höchste CAGR von 9,55 % verzeichnen, angetrieben durch regulatorische Vereinfachungen und eine wachsende Mittelschicht.
Warum gewinnen Probiotika Marktanteile?
Klinisch validierte Stämme und ein wachsendes Bewusstsein für Darmgesundheitsvorteile treiben Probiotika auf eine CAGR von 8,62 % und übertreffen damit traditionelle Vitamine.
Welches Format wächst am schnellsten?
Gummibärchen-Präparate führen mit einer CAGR von 9,02 %, da Geschmacksmaskierung und vegane Formulierungen Millennials und Kinder ansprechen.