
Marktgröße und Marktanteil im Bereich Cybersicherheit in Südamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 18.37 Milliarden US-Dollar |
| Marktgröße (2026) | 20.33 Milliarden US-Dollar |
| Marktgröße (2031) | 33.74 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.66 % |
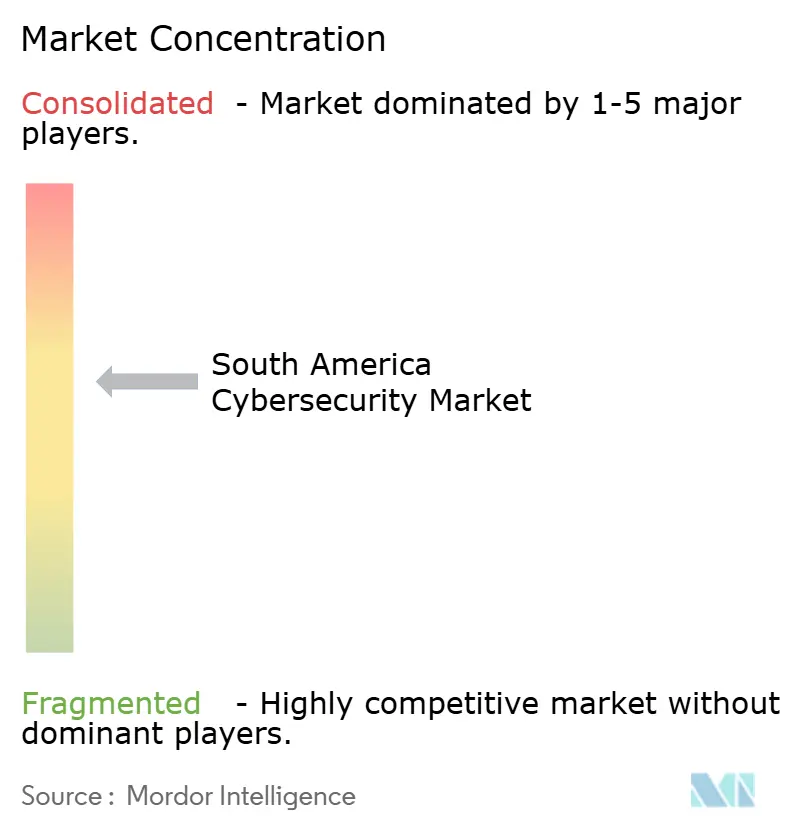
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
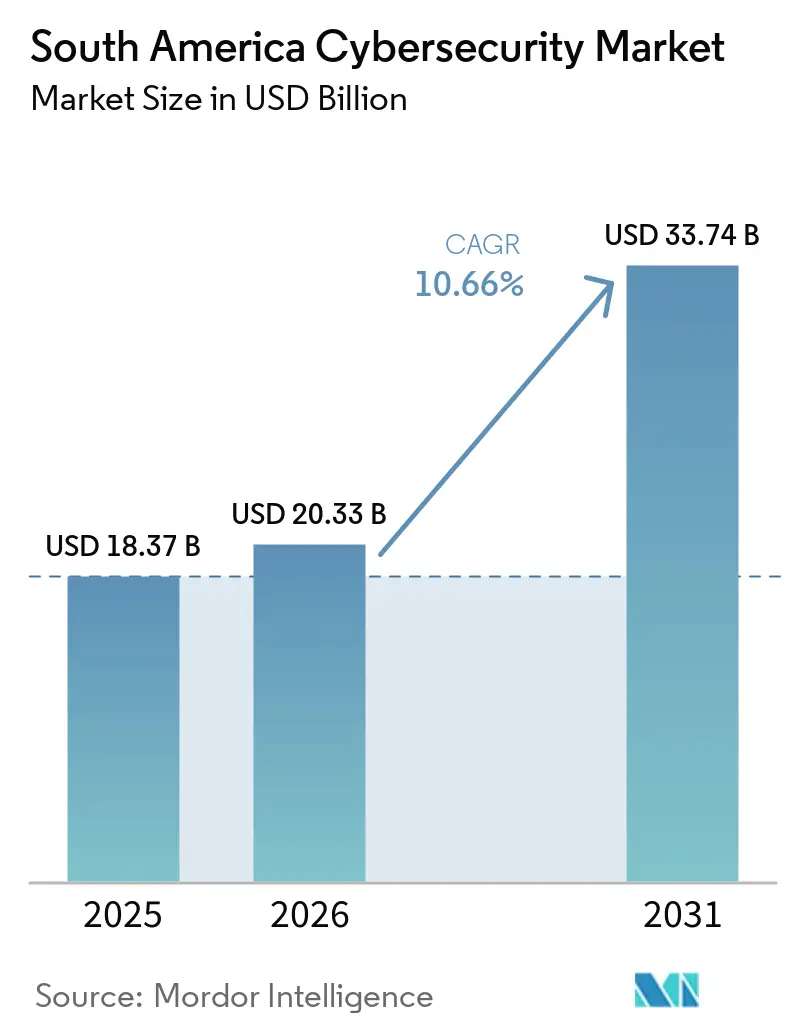
Analyse des Cybersicherheitsmarkts in Südamerika von Mordor Intelligence
Die Größe des Südamerika Cybersicherheitsmarkts wird auf 18,37 Milliarden USD im Jahr 2025, 20,33 Milliarden USD im Jahr 2026 geschätzt und soll bis 2031 34,74 Milliarden USD erreichen, mit einem CAGR von 10,66 % von 2026 bis 2031.
Ein Anstieg von Ransomware-as-a-Service-Kits, eine breitere Zero-Trust-Einführung in regulierten Branchen und die Cloud-Migration durch kleine und mittlere Unternehmen (KMU) treiben die Ausgaben über einfache Firewalls hinaus hin zu integrierten Erkennungs- und Reaktionsplattformen. Brasiliens Resolution 538 hat die kontinuierliche Überwachung von einer bewährten Praxis zu einer Lizenzbedingung für Banken gemacht, was zu einem Run auf die Kapazitäten verwalteter Sicherheitsoperationszentren (SOC) geführt hat. Währungsvolatilität, insbesondere in Argentinien, lenkt Käufer zu Abonnementpreisen in USD, während Hyperscaler-Investitionen in São Paulo und Santiago Latenzbedenken für regulierte Arbeitslasten reduzieren. Da Industrieunternehmen Betriebstechnologie (OT)-Netzwerke für die Fernwartung freigeben, steigt die Nachfrage nach protokollbewussten Bedrohungsanalysen, die herkömmliche IT-Tools nicht liefern können.
Wichtigste Erkenntnisse des Berichts
- Lösungen führten 2025 mit einem Anteil von 61,76 % am südamerikanischen Cybersicherheitsmarkt; Dienstleistungen werden voraussichtlich bis 2031 mit einer CAGR von 11,18 % wachsen.
- On-Premises-Bereitstellungen machten 2025 53,43 % des Marktvolumens für Cybersicherheit in Südamerika aus, während die Cloud-Bereitstellung zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 11,24 % zunehmen wird.
- Das Segment Banken, Finanzdienstleistungen und Versicherungen erzielte 2025 einen Umsatzanteil von 27,88 %, während das Gesundheitswesen bis 2031 die höchste CAGR von 12,23 % verzeichnen dürfte.
- Großunternehmen hielten 2025 einen Anteil von 58,61 % an den Ausgaben, während KMU im Zeitraum 2026–2031 eine CAGR von 10,93 % verfolgen, da Cloud-Abonnements die Einstiegshürden senken.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Ökosystem von Ransomware als Dienstleistung | +2.1% | Brasilien, Argentinien, Chile; Ausstrahlungseffekte auf Kolumbien und Peru | Kurzfristig (≤ 2 Jahre) |
| Verbreitung der Zero-Trust-Einführung durch regulierte Branchen | +1.8% | Brasilien (BFSI, Gesundheitswesen), Chile (Bergbau, Versorgungsunternehmen) | Mittelfristig (2–4 Jahre) |
| Beschleunigte Cloud-Migration unter südamerikanischen KMU | +1.6% | Regional, mit Schwerpunkt in Brasilien, Chile, Kolumbien | Mittelfristig (2–4 Jahre) |
| Staatliche Programme zum Aufbau von Cybersicherheitskapazitäten in Brasilien und Chile | +1.3% | Nationale Programme in Brasilien und Chile; regionale Koordination durch OAS/CICTE | Langfristig (≥ 4 Jahre) |
| Von Telekommunikationsunternehmen geführte Sicherheits-APIs zur Stärkung des mobilen Identitätsschutzes | +1.1% | Brasilien, Argentinien, Chile; Mobile-First-Märkte | Mittelfristig (2–4 Jahre) |
| Nachfrage nach industrieller OT-Sicherheit durch konvergierende IT-OT-Netzwerke | +1.4% | Brasilien (Fertigung, Energie), Chile (Bergbau), Argentinien (Landwirtschaft) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Ökosystem von Ransomware als Dienstleistung
Partnerprogramme, die fertige Verschlüsselungs-Payloads verkaufen, haben die Qualifikationsschwelle für Angreifer gesenkt und die Ausgaben des Cybersicherheitsmarkts in Südamerika in Richtung Endpunkterkennung, unveränderliche Sicherung und Verträge für die Reaktion auf Vorfälle verschoben. Dragos verzeichnete in den ersten drei Quartalen 2025 147 Ransomware-Vorfälle gegen regionale industrielle Steuerungssysteme, ein Anstieg von 34 % im Jahresvergleich, wobei Brasilien 62 % der Fälle ausmachte. Gesundheitseinrichtungen, die Windows Server 2012 betreiben, waren am stärksten betroffen und zwangen Provinzregierungen, Kryptowährungszahlungen trotz Budgetbeschränkungen zu genehmigen. Doppelte Erpressungstaktiken, bei denen Daten vor der Verschlüsselung gestohlen werden, veranlassten Unternehmen, die Verhinderung von Datenverlust und die Forensik zu priorisieren. Vorstände fordern nun Tischübungen, die einen Perimeterkompromiss voraussetzen, was die Nutzung von verwalteten Erkennungs- und Reaktionsdiensten mit Eindämmungs-Service-Level-Vereinbarungen von einer Stunde fördert. Da Auszahlungen steigen, verschärfen Versicherer die Zeichnungsbedingungen, erhöhen Prämien und verstärken die Renditeargumente für proaktive Sicherheitswerkzeuge.
Verbreitung der Zero-Trust-Einführung durch regulierte Branchen
Zero-Trust-Rahmenwerke entwickelten sich von einem Konzept zu einer Compliance-Verpflichtung, nachdem Brasiliens Resolution 538 im Dezember 2025 kontinuierliche Authentifizierung und Mikrosegmentierung für Banken vorschrieb.[1] Chiles Kupferproduzenten übernahmen diesen Ansatz, nachdem Ransomware Überwachungssteuerungs- und Datenerfassungssysteme zum Stillstand gebracht hatte, was Millionen an entgangenem Output kostete. Identitätsplattformen, die Gerätestatus und Geolokalisierung vor der Zugriffsgewährung bewerten, ersetzen statische Anmeldedatenprüfungen. Die Implementierung beginnt mit der Asset-Inventarisierung und endet mit der Überwachung des Ost-West-Datenverkehrs – ein Weg, den die meisten Unternehmen aufgrund fehlender interner Architekten an verwaltete Sicherheitsanbieter auslagern. Anbieter, die Richtlinienvorlagen anbieten, die auf Brasiliens LGPD und Chiles Rahmengesetz abgestimmt sind, verkürzen Audits und fördern den Querverkauf in den Bereich des Schutzes von Cloud-Arbeitslasten.
Beschleunigte Cloud-Migration unter südamerikanischen KMU
Dreiundachtzig Prozent der Organisationen betreiben jetzt hybride oder Multi-Cloud-Umgebungen, doch fast die Hälfte verfügt noch immer nicht über einheitliche Sicherheitsgrundlagen, was falsch konfigurierte Speicher-Buckets für Credential-Stuffing-Bots offen lässt. Verbrauchspreise in USD ermöglichen es Unternehmen in hyperinflationären Märkten wie Argentinien, die Ausgaben zu glätten, wenn lokale Währungen fallen. Cloud-Zugriffssicherheits-Broker, Workload-Schutz und Tools zur Statusverwaltung integrieren sich nativ mit Hyperscaler-APIs und automatisieren ISO-27001- und LGPD-Prüfungen. Telekommunikationsunternehmen bündeln Secure Access Service Edge (SASE) mit Konnektivität und entlasten KMU von der Wartung von VPN-Appliances. Da Fernarbeit zur Normalität wird, ersetzen Single-Sign-On und Zero-Trust-Netzwerkzugang Perimeter-Firewalls und verlagern die adressierbaren Ausgaben von Investitionsausgaben zu Betriebsausgaben.
Staatliche Programme zum Aufbau von Cybersicherheitskapazitäten in Brasilien und Chile
Brasiliens Gesetzentwurf 4752/2025 würde eine Nationale Cybersicherheitsbehörde einrichten, die befugt wäre, Basiskontrollmaßnahmen für kritische Infrastrukturen festzulegen und Schulungen zu akkreditieren, um eine geschätzte Qualifikationslücke von 750.000 Fachkräften zu schließen.[2] Chiles Rahmengesetz, das im März 2024 in Kraft trat, schreibt bereits eine 24-stündige Meldepflicht für Vorfälle bei Versorgungsunternehmen und Telekommunikationsbetreibern vor. Regionale Tischübungen der Organisation Amerikanischer Staaten im Jahr 2025 deckten Lücken beim grenzüberschreitenden Austausch von Beweismitteln auf und veranlassten die Erstellung von Musterrechtsvorlagen. Japan finanzierte OT-Sicherheitsstipendien für 500 chilenische Beamte und übertrug protokollspezifisches Fachwissen. Solche Initiativen fördern die Nachfrage nach Governance-, Risiko- und Compliance-Plattformen (GRC), die Kontrollen mit mehreren Gesetzen in Einklang bringen, sowie nach mehrsprachigen Sicherheitsbewusstseinsinhalten für Mitarbeiter an der Front.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Datenschutzvorschriften in verschiedenen Ländern | -0.9% | Regional, mit Auswirkungen auf multinationale Operationen in Brasilien, Argentinien, Chile, Kolumbien, Peru | Mittelfristig (2–4 Jahre) |
| Akuter Mangel an Cybersicherheitsfachkräften in spanisch- und portugiesischsprachigen Talentpools | -1.2% | Regional, am stärksten in Brasilien, Argentinien, Chile | Langfristig (≥ 4 Jahre) |
| Wirtschaftliche Volatilität begrenzt Investitionsbudgets für KMU | -1.1% | Argentinien, Brasilien; sekundäre Auswirkungen in Chile, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten für fortschrittliche Bedrohungserkennungsplattformen | -0.8% | Regional, insbesondere KMU und Einrichtungen des öffentlichen Sektors betreffend | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Datenschutzvorschriften in verschiedenen Ländern
Brasiliens LGPD verpflichtet zur 72-stündigen Meldung von Datenschutzverletzungen und zur Bestellung von Datenschutzbeauftragten, Chiles neues Gesetz spiegelt europäische Meldefristen wider, doch Peru erlaubt noch immer 10 Werktage. Multinationale Unternehmen jonglieren mit abweichenden Einwilligungsregeln und grenzüberschreitenden Übertragungsverboten und sind gezwungen, Datenspeicherungslösungen zu entwickeln, die Budgets aufzehren, die für die Bedrohungssuche vorgesehen sind. Ohne ein südamerikanisches Äquivalent des EU-Angemessenheitsregimes setzen Unternehmen länderspezifische Verschlüsselungs-Gateways ein, was die Werkzeug- und Prüfungskosten vervielfacht. Das Flickwerk erschwert auch die regionale SOC-Zentralisierung, da Warnmeldungen mit personenbezogenen Daten nicht immer grenzüberschreitend zur Korrelation weitergeleitet werden können. Diese Ineffizienz benachteiligt lokale Anbieter, die die Compliance-Entwicklungskosten nicht über breitere Märkte amortisieren können.
Akuter Mangel an Cybersicherheitsfachkräften in spanisch- und portugiesischsprachigen Talentpools
ISG bezifferte den regionalen Fehlbedarf im Jahr 2024 auf 750.000 Fachkräfte – eine Lücke, die durch nordamerikanische Unternehmen vergrößert wird, die aus der Ferne zu dollardenominierten Gehältern rekrutieren. Universitäten bieten begrenzte praktische Labore an, und Lehrpläne für industrielle Steuerungssysteme fehlen fast vollständig. Organisationen füllen die Lücken mit verwalteten Sicherheitsdiensten, doch Sprachbarrieren beeinträchtigen die Genauigkeit der Bedrohungstriage, wenn Offshore-Analysten kulturell nuancierte Phishing-Köder falsch klassifizieren. Regierungen schreiben Schulungen vor – Chile zertifiziert jetzt Fachkräfte für kritische Infrastrukturen –, doch die Ausbildungspipelines werden Jahre brauchen, um zu reifen. Inzwischen gewinnen Anbieter, die Automatisierung und Low-Code-Playbooks einbetten, an Beliebtheit, weil sie dünne Analysten-Teams entlasten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
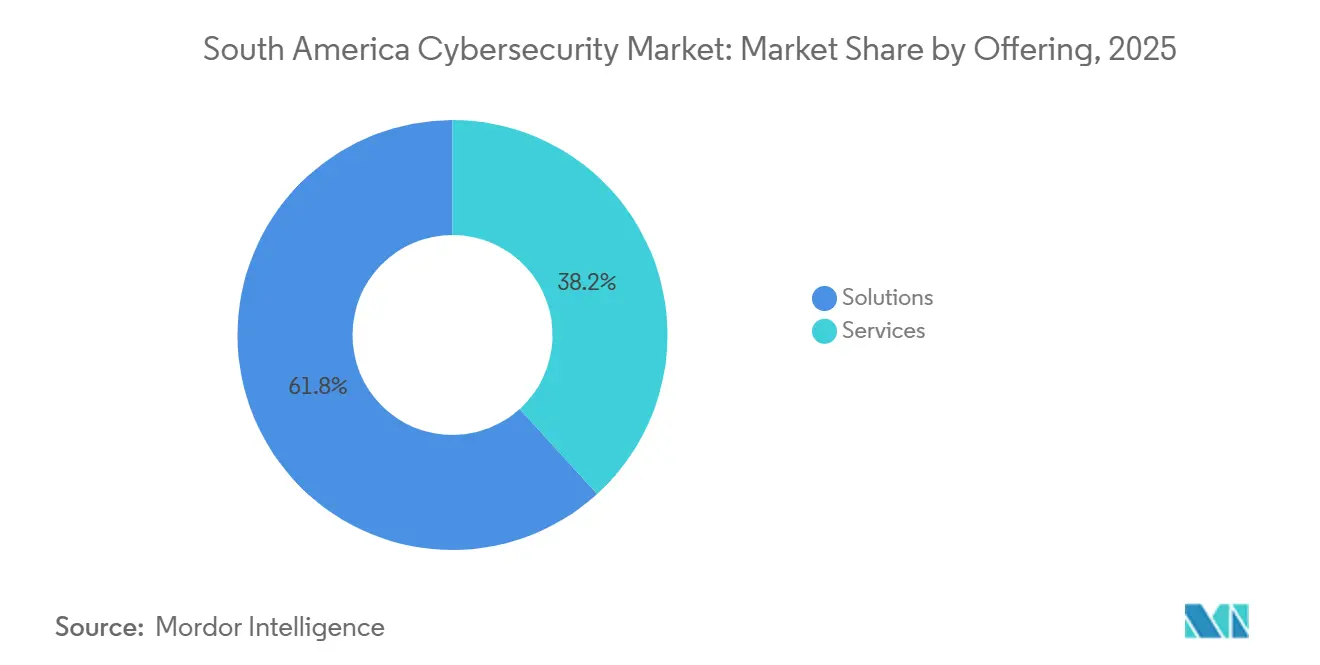
Dienstleistungen gewinnen an WachstumsdynamikDienstleistungen wuchsen zwischen 2026 und 2031 mit einer CAGR von 11,18 % und übertrafen damit die breitere Wachstumsrate des Cybersicherheitsmarkts in Südamerika, da Banken, Krankenhäuser und Bergbauunternehmen die 24/7-Überwachung auslagerten, um Personalengpässe auszugleichen. Obwohl Lösungen im Jahr 2025 einen Anteil von 61,76 % am Cybersicherheitsmarkt in Südamerika kontrollierten, erkannten Käufer, dass Appliances ohne Fachwissen zur Abstimmung von Warnmeldungen und zur Durchführung von Bedrohungssuchen wirkungslos sind. Regulatorische Auslöser wie Resolution 538 zwangen mittelgroße Banken, eine Echtzeit-Reaktion auf Vorfälle nachzuweisen, was verwaltete Erkennungs- und Reaktionsverträge zu einem schnelleren Weg zur Compliance machte als der Aufbau interner SOCs. Cloud-Sicherheits- und Identitäts-Suiten führten die Lösungsausgaben dank hybrider Architekturen an, während herkömmliche Netzwerk-Firewalls gegenüber Multifunktionsplattformen an Boden verloren.
Professionelle Dienstleistungen – Bewertung, Integration, Migration – bleiben unverzichtbar, wenn Unternehmen auf Zero Trust umsteigen. Die Nachfrage nach Beratern steigt, die LGPD, Chiles Rahmengesetz und branchenspezifische Vorschriften in einheitliche Kontrollmatrizen überführen. Verwaltete Dienste bündeln jetzt GRC-Dashboards, Bedrohungsinformations-Feeds und automatisierte Eindämmung und liefern unternehmensgerechte Ergebnisse für KMU auf Benutzerbasis. Integratoren mit portugiesisch- und spanischsprachigen SOC-Analysten, wie Tempest Security Intelligence, differenzieren sich gegenüber globalen Akteuren, die hauptsächlich englischsprachige Zentren betreiben.


Nach Bereitstellungsmodus:
Cloud verringert den AbstandCloud-Bereitstellungen verzeichnen bis 2031 eine CAGR von 11,24 % und verringern stetig die Mehrheit der Vor-Ort-Bereitstellungen, die 2025 bei 53,43 % lag. Der Wendepunkt kam, als Hyperscaler Zonen in São Paulo und Santiago eröffneten, die Datenspeicherungsklauseln erfüllten und die Latenz für Echtzeitzahlungen reduzierten. Verbrauchspreise in USD kommen in inflationären Volkswirtschaften gut an, da monatliche Rechnungen den Cashflow erhalten und Währungsschwankungen absichern. Die Marktgröße des Cybersicherheitsmarkts in Südamerika für Cloud-Tools wächst, da KMU webbasierte Firewalls, Workload-Schutz und Secure-Access-Edge-Komponenten ohne Investitionsausgaben beschaffen.
Vor-Ort-Umgebungen bleiben im Kernbankwesen, bei Gesundheitsakten und in Verteidigungsumgebungen bestehen, wo Souveränität und die Abhängigkeit von Legacy-Systemen physische Kontrolle erfordern. Doch selbst hier setzen einheitliche Konsolen wie Microsoft Defender for Cloud gemeinsame Richtlinien für physische und virtuelle Maschinen durch. Telekommunikationsunternehmen positionieren jetzt SASE-Gateways in ihren Stadtnetzen und bieten elastische Bandbreite in Verbindung mit inline-Bedrohungsprüfung. Da Schatten-IT zurückgeht, verlagert sich der Schwerpunkt der Richtliniendurchsetzung von Zweigstellen-Routern zu identitätszentrierten Overlays.
Nach Endnutzerbranche:
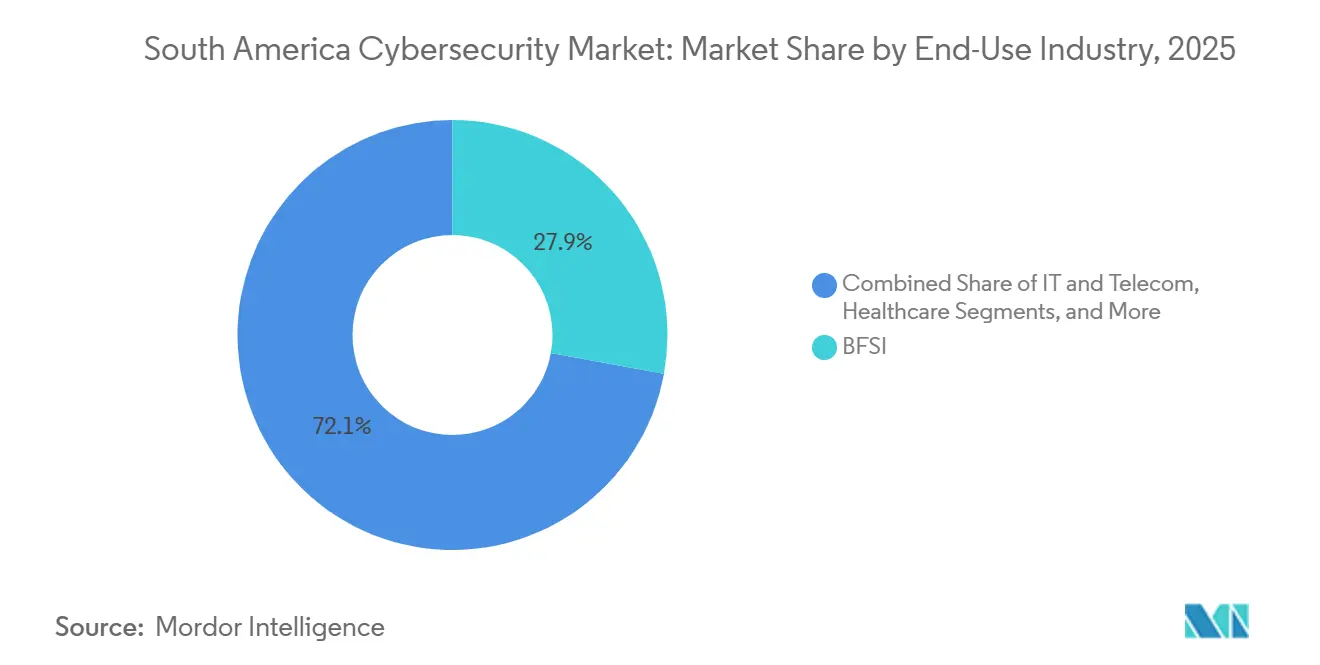
Gesundheitswesen gibt das Tempo vorDer Bankensektor behielt mit 27,88 % im Jahr 2025 den größten Anteil an der Größe des Südamerika Cybersicherheitsmarkts, aber das Gesundheitswesen übertrifft jede andere Branche mit einem CAGR von 12,23 %. Ransomware, die Patientenaufnahmen in São Paulo und Buenos Aires lahmlegte, bestätigte Ministerialgutachten, die Wiederherstellungskosten von über 1 Million USD pro Vorfall prognostizierten. Krankenhäuser suchen dringend nach unveränderlichen Backups, Identitätsverwaltung nach dem Prinzip der minimalen Rechtevergabe und Netzwerk-Mikrosegmentierung, da viele noch immer nicht unterstützte Betriebssysteme betreiben. Finanzinstitute, die verpflichtet sind, Pix-Sofortzahlungen zu sichern, die 2024 42 Milliarden Transaktionen erreichten, investieren in Verhaltensanalysen und Echtzeit-Betrugsbewertung.[3]
Bergbau-, Energie- und Versorgungsunternehmen investieren frisches Kapital in OT-Sicherheit, da konvergierte IT-OT-Netzwerke speicherprogrammierbare Steuerungen der Internet-Erkundung aussetzen. Einzelhändler kombinieren die Einhaltung von Zahlungskartenstandards mit Bot-Abwehr, um Credential-Stuffing einzudämmen. Telekommunikationsanbieter sichern Kernnetzwerke gegen Signalisierungsangriffe, die auf Abonnentendaten übergreifen können. Segmentübergreifend konzentriert sich die Nachfrage auf integrierte Plattformen, die Endpunkt-, Identitäts- und Cloud-Transparenz in einem einzigen Analyse-Framework zusammenführen.

Nach Unternehmensgröße der Endnutzer:
KMU-Einführung steigtGroßunternehmen machten 2025 noch immer 58,61 % der Ausgaben aus, was komplexe Umgebungen und obligatorische Audits widerspiegelt, doch KMU verzeichnen den schnellsten Anstieg mit einer CAGR von 10,93 %. Die Verschiebung spiegelt die Dynamik des Cybersicherheitsmarkts in Südamerika wider, wo Cloud-Abonnements Kapitalknappheit umgehen. Argentinische Einzelhändler, die 2024 durch eine Inflation von 200 % unter Druck standen, griffen zu monatlichen USD-denominierten Plänen für E-Mail- und Endpunktschutz. Schlüsselfertige SASE-Pakete von Telekommunikationsunternehmen ermöglichen es Unternehmen mit zehn Mitarbeitern, Zero-Trust-Netzwerkzugang ohne eigene Hardware zu erhalten.
Unternehmen mit Sicherheitspersonal kaufen Best-of-Breed-Lösungen und integrieren sie über Sicherheitsorchestrierungs-, Automatisierungs- und Reaktionsschichten (SOAR). KMU bevorzugen konvergierte Agenten, die Endpunkt, DNS und Datei-Sandboxing abdecken. Regionale Managed-Service-Provider zielen auf diese Gruppe mit gestaffelten Paketen ab, die die Einhaltung der Meldepflicht bei Datenschutzverletzungen garantieren und Berichte auf CISO-Niveau für Vorstandssitzungen liefern. Da Compliance-Fristen enger werden, werden KMU zum inkrementellen Wachstumstreiber für zweistelliges Wachstum.
Geografische Analyse
Brasilien Cybersicherheitsmarkt
Brasilien dominiert die Cybersicherheitsausgaben in Südamerika durch das Gewicht seiner Wirtschaft, eine proaktive Zentralbank und Kapitalzuflüsse von Hyperscalern. Resolution 538 verpflichtet Banken zur Protokollierung und Benachrichtigung innerhalb von 24 Stunden, was den Kauf von Security-Information-and-Event-Management (SIEM)-Suiten und verwalteten SOC-Verträgen ankurbelt. Die massenhafte Einführung von Pix intensiviert Investitionen in Echtzeit-Betrugsanalysen, da Credential-Stuffing-Syndikate Kontowiederherstellungsabläufe sondieren. Die geplante Nationale Cybersicherheitsbehörde würde Basiskontrollen weiter standardisieren und den Weg für föderale Beschaffungsrahmen ebnen, die Plattformkonsolidierer bevorzugen. Microsofts Bauprojekte in São Paulo und Rio im Wert von 1,3 Milliarden USD sichern die Cloud-Workload-Residenz für Finanz- und Gesundheitskunden.
Chile Cybersicherheitsmarkt
Chile verzeichnet die höchste Wachstumsdynamik, da seine bergbauabhängige Wirtschaft entfernte OT-Standorte absichert und die Regierung ihr Rahmengesetz 2024 umsetzt, das eine Meldepflicht für Sicherheitsvorfälle innerhalb von 24 Stunden vorschreibt. Der Beitritt zur Counter Ransomware Initiative verschafft Chile privilegierte Bedrohungsdaten und schärft die SOC-Analysen. Japanische technische Unterstützung bildet eine neue Generation von OT-Sicherheitsingenieuren aus, die Kupferhütten und Entsalzungsanlagen prüfen können. Telekommunikationsunternehmen nutzen Glasfaser-Upgrades, um SASE als Zusatzleistung anzubieten, und Cloud-Regionen in der Nähe von Santiago helfen SaaS-Anbietern, Reibungsverluste bei grenzüberschreitenden Datenübertragungen zu umgehen.
Südamerika Cybersicherheitsmarkt
Argentinien, Kolumbien und Peru liegen in absoluten Zahlen zurück, weisen jedoch ein erhebliches Aufholpotenzial auf. Argentiniens Inflationsspirale zwingt CFOs dazu, von Vorauszahlungslizenzen auf nutzungsbasierte Cloud-Sicherheit umzuschwenken – eine Dynamik, von der Anbieter profitieren, die eine in USD abgesicherte Peso-Abrechnung anbieten. Kolumbiens strenge Genehmigungspflicht für grenzüberschreitende Daten verlangsamt die Hyperscaler-Einführung, doch inländische SIEM-Anbieter gewinnen Regierungsausschreibungen, indem sie Protokolle im Inland hosten. Peru treibt das Wachstum durch die Expansion des E-Commerce voran, verfügt jedoch über keine Pflicht zur Meldung von Datenschutzverletzungen, was proaktive Investitionen verzögert. Tabletop-Übungen der Organisation Amerikanischer Staaten haben legislative Engpässe bei Auslieferung und digitalem Beweisaustausch aufgedeckt und fördern die Konvergenz, ohne jedoch die Risikobereitschaft bereits grundlegend zu verändern.[4]
Wettbewerbslandschaft
Der Cybersicherheitsmarkt in Südamerika weist eine moderate Konzentration auf. Microsoft, Palo Alto Networks, Fortinet und IBM verankern das obere Segment und nutzen Distributor-Ökosysteme sowie portugiesisch-spanische Support-Desks. Microsoft bündelt Azure Sentinel, Defender und Entra ID in Unternehmensverträge, was eigenständige Ersetzungen kostspielig macht, sobald Datenpipelines verankert sind. Palo Alto Networks' Prisma Cloud und Cortex XDR kommen bei hybriden Umgebungen gut an, während Fortinet seine Kanalreichweite und das Preis-Leistungs-Verhältnis von Appliances nutzt, um KMU zu gewinnen.
Regionale Spezialisten füllen Lücken: Tempest Security Intelligence und Modulo Security Solutions kombinieren LGPD-Kenntnisse mit verwalteten SOCs, die von lokal zertifizierten Analysten besetzt sind. Stefanini IT Solutions nutzt sein BPO-Erbe, um Verträge für die Reaktion auf Vorfälle auf Portugiesisch und Spanisch anzubieten und dabei Sprachbarrieren zu umgehen, mit denen Offshore-Zentren konfrontiert sind. Die Telekommunikationsunternehmen Telefónica und Claro monetarisieren die Netzwerktransparenz, indem sie DNS-Filterung und Zero-Trust-Netzwerkzugang in Konnektivitätsverträge einbetten. CrowdStrike und Zscaler, die cloud-native Einhörner umwerben, eröffneten Hubs in São Paulo, um Verkaufszyklen zu verkürzen und Residenzanforderungen zu erfüllen, was zeigt, wie Nischenspiele schnell skalieren können.
Die Sicherheit industrieller Steuerungssysteme ist weniger umkämpft. Dragos und Claroty dominieren Pilotprojekte in petrochemischen und Bergbaustandorten, da Legacy-IT-Anbieter kein tiefes Protokoll-Fachwissen besitzen. Da OT-Ransomware-Schlagzeilen zunehmen, haben hardwareagnostische Anomalieerkennungs-Engines Unterstützung auf Vorstandsebene gewonnen. Governance-, Risiko- und Compliance-Plattformen wie Archer und ServiceNow kämpfen um Marktanteile, da Datenschutzregeln in mehreren Jurisdiktionen die Nachfrage nach Audit-Automatisierung antreiben. Da die fünf größten Anbieter gemeinsam etwa 55 % der regionalen Abrechnungen kontrollieren, bleibt der Wettbewerb für Herausforderer offen, die schnell lokalisieren und aggressiv Partnerschaften eingehen.
Marktführer im Bereich Cybersicherheit in Südamerika
-
IBM Corporation
-
Microsoft Corporation
-
Palo Alto Networks Inc.
-
Fortinet Inc.
-
Check Point Software Technologies Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerika Cybersicherheitsmarkt
- Cisco Systems, Inc.
- International Business Machines Corporation
- Palo Alto Networks, Inc.
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- Trend Micro Incorporated
- Microsoft Corporation
- Broadcom Inc. (Symantec Enterprise Division)
- CrowdStrike Holdings, Inc.
- Zscaler, Inc.
- Sophos Group plc
- Kaspersky Lab JSC
- McAfee Corp.
- Proofpoint, Inc.
- Dell Technologies Inc.
- Huawei Technologies Co., Ltd.
- BAE Systems plc
- Prosegur Compania de Seguridad, S.A. (Cipher)
- Tempest Security Intelligence S.A.
- VaultOne, Inc.
- Modulo Security LLC

Recent Industry Developments in Südamerika Cybersicherheitsmarkt
- Juli 2025: Resecurity, ein in den USA ansässiger globaler Marktführer im Bereich Cybersicherheit und Bedrohungsintelligenz, weitet seine Aktivitäten in Brasilien aus, da brasilianische Unternehmen, Regierungsinstitutionen und Infrastrukturanbieter bestrebt sind, die Anforderungen des Lei Geral de Proteção de Dados (LGPD) zu erfüllen.
- April 2025: Stellar Cyber, ein führendes Unternehmen im Bereich Cybersicherheitslösungen, hat Silvio Eberardo als ersten Country Manager für Brasilien ernannt. Dieser Schritt unterstreicht die schnelle Expansion des Unternehmens und sein Engagement für den brasilianischen Markt.
- November 2024: Kasperskys Security Bulletin prognostizierte für 2025 widerstandsfähigere Ransomware-Varianten und einen Anstieg von Datenbank-Vergiftungsangriffen, wobei mobile Bedrohungen in Kolumbien um 72 % im Jahresvergleich stiegen.
- September 2024: Brasilien verabschiedete Lei 14.967, das strengere Cybersicherheitsverpflichtungen für private Sicherheitsunternehmen auferlegt und neue Compliance-Anforderungen schafft.


Berichtsumfang des Cybersicherheitsmarkts Südamerika
Der Cybersicherheitsmarkt umfasst die weltweiten Ausgaben für Lösungen, Software und Dienstleistungen zum Schutz digitaler Infrastrukturen, Daten und Betriebsabläufe in allen Branchen, einschließlich Cloud-, Netzwerk-, Endpunkt- und Anwendungssicherheit; er umfasst Unternehmens-, Regierungs- und KMU-Segmente, schließt jedoch physische Sicherheit und reine Beratungsdienstleistungen aus, wobei sich der Markt rasch in Richtung KI-gesteuerter Automatisierung, Plattformkonsolidierung und regulatorisch getriebener Transformation entwickelt.
Der Bericht über den Cybersicherheitsmarkt in Südamerika ist segmentiert nach Angebot (Lösungen [Anwendungssicherheit, Cloud-Sicherheit, Datensicherheit, Identitäts- und Zugriffsmanagement, Infrastrukturschutz, Integriertes Risikomanagement, Netzwerksicherheit, Endpunktsicherheit], Dienstleistungen [Professionelle Dienstleistungen, Verwaltete Dienste]), Bereitstellungsmodus (Vor Ort, Cloud), Endnutzerbranche (IT und Telekommunikation, BFSI, Gesundheitswesen, Industrielle Fertigung, Einzel- und E-Commerce, Energie und Versorgung, Luft- und Raumfahrt, Militär und Verteidigung, Sonstige Endnutzerbranchen) und Unternehmensgröße der Endnutzer (Großunternehmen, Kleine und mittlere Unternehmen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Lösungen | Anwendungssicherheit |
| Cloud-Sicherheit | |
| Datensicherheit | |
| Identitäts- und Zugriffsmanagement | |
| Infrastrukturschutz | |
| Integriertes Risikomanagement | |
| Netzwerksicherheitsgeräte | |
| Endpunktsicherheit | |
| Dienstleistungen | Professionelle Dienstleistungen |
| Verwaltete Dienste |
| Vor Ort |
| Cloud |
| BFSI |
| Gesundheitswesen |
| IT und Telekommunikation |
| Industrie und Verteidigung |
| Fertigung |
| Einzel- und E-Commerce |
| Energie und Versorgung |
| Sonstige Endnutzerbranchen |
| Kleine und mittlere Unternehmen (KMU) |
| Großunternehmen |
| Brasilien |
| Argentinien |
| Peru |
| Chile |
| Kolumbien |
| Ecuador |
| Venezuela |
| Übriges Südamerika |
| Nach Angebot | Lösungen | Anwendungssicherheit |
| Cloud-Sicherheit | ||
| Datensicherheit | ||
| Identitäts- und Zugriffsmanagement | ||
| Infrastrukturschutz | ||
| Integriertes Risikomanagement | ||
| Netzwerksicherheitsgeräte | ||
| Endpunktsicherheit | ||
| Dienstleistungen | Professionelle Dienstleistungen | |
| Verwaltete Dienste | ||
| Nach Bereitstellungsmodus | Vor Ort | |
| Cloud | ||
| Nach Endnutzerbranche | BFSI | |
| Gesundheitswesen | ||
| IT und Telekommunikation | ||
| Industrie und Verteidigung | ||
| Fertigung | ||
| Einzel- und E-Commerce | ||
| Energie und Versorgung | ||
| Sonstige Endnutzerbranchen | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen (KMU) | |
| Großunternehmen | ||
| Nach Land | Brasilien | |
| Argentinien | ||
| Peru | ||
| Chile | ||
| Kolumbien | ||
| Ecuador | ||
| Venezuela | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Cybersicherheitsmarkt in Südamerika heute?
Die Größe des Südamerika Cybersicherheitsmarkts wird auf 18,37 Milliarden USD im Jahr 2025, 20,33 Milliarden USD im Jahr 2026 geschätzt und soll bis 2031 33,74 Milliarden USD erreichen, mit einem CAGR von 10,66 % von 2026 bis 2031.
Welches Kundensegment wächst am schnellsten?
KMU verzeichnen eine CAGR von 10,93 %, da Cloud-Abonnements Vorabinvestitionen überflüssig machen.
Warum übertrifft das Gesundheitswesen andere Branchen?
Die Digitalisierung elektronischer Gesundheitsakten und häufige Ransomware-Angriffe zwingen Krankenhäuser zur Verbesserung ihrer Abwehrmaßnahmen und treiben eine CAGR von 12,23 % an.
Was ist der primäre regulatorische Katalysator in Brasilien?
Resolution 538 der Zentralbank, die im Dezember 2025 in Kraft trat, verpflichtet Banken zur kontinuierlichen Überwachung und schnellen Meldung von Vorfällen.
Wie beeinflussen Währungsschwankungen Kaufentscheidungen?
Inflation und Abwertung, insbesondere in Argentinien, veranlassen Unternehmen, USD-denominierte nutzungsbasierte Cloud-Sicherheit gegenüber mehrjährigen Hardware-Lizenzen zu bevorzugen.
Welche Technologien werden bis 2031 die meisten Ausgaben auf sich ziehen?
Cloud-Workload-Schutz, Identitäts- und Zugriffsmanagement sowie verwaltete Erkennungs- und Reaktionsdienste sind für zweistelliges Wachstum positioniert, da hybride Umgebungen expandieren.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
