
Software-Defined-Wide-Area-Network-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 11.61 Milliarden US-Dollar |
| Marktgröße (2031) | 28.32 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 19.53 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Software-Defined-Wide-Area-Network-Marktanalyse von Mordor Intelligence
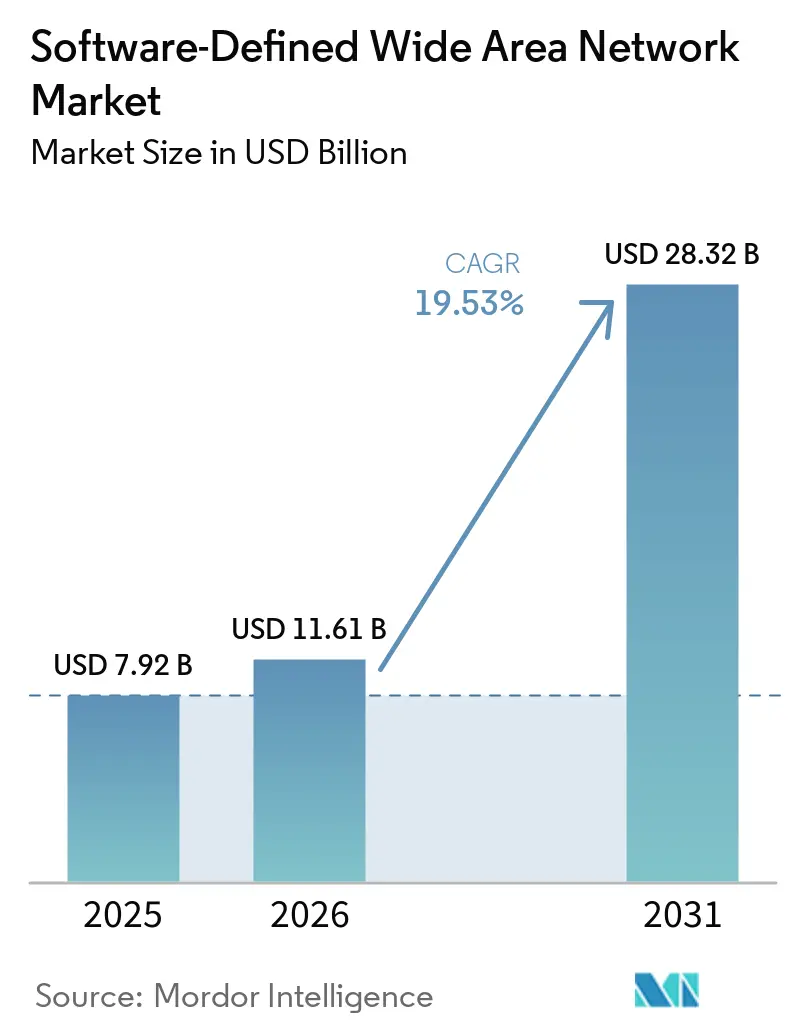
Die Größe des Software-Defined-Wide-Area-Network-Marktes wird voraussichtlich von 7,92 Milliarden USD im Jahr 2025 auf 11,61 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 19,53 % über 2026–2031 28,32 Milliarden USD erreichen.
Die Beschleunigung spiegelt wider, dass Unternehmen MPLS-Leitungen zugunsten softwaredefinierter Overlays außer Betrieb nehmen, die den Datenverkehr flexibel über Breitband-, 5G- und direkte Internetzugangspfade steuern. Die Bandbreite kann nun in Stunden statt in Monaten skaliert werden, was cloudorientierte Anwendungsarchitekturen, Echtzeit-Kollaborationssuiten und hybride Arbeitsmuster unterstützt, die Niedriglatenzverbindungen zu jedem Edge-Standort erfordern. Die frühe SASE-Einführung in Nordamerika, staatlich geförderte digitale Infrastruktur im asiatisch-pazifischen Raum und DSGVO-bedingte Datensouveränitätsanforderungen in Europa prägen die regionalen Wachstumspfade. Der Wettbewerb bleibt moderat, wobei etablierte Anbieter ihre Produktlinien durch Akquisitionen erweitern, während cloudnative Spezialisten sich durch KI-gestützte Routenoptimierung und Zero-Touch-Bereitstellung differenzieren.
Wichtigste Erkenntnisse des Berichts
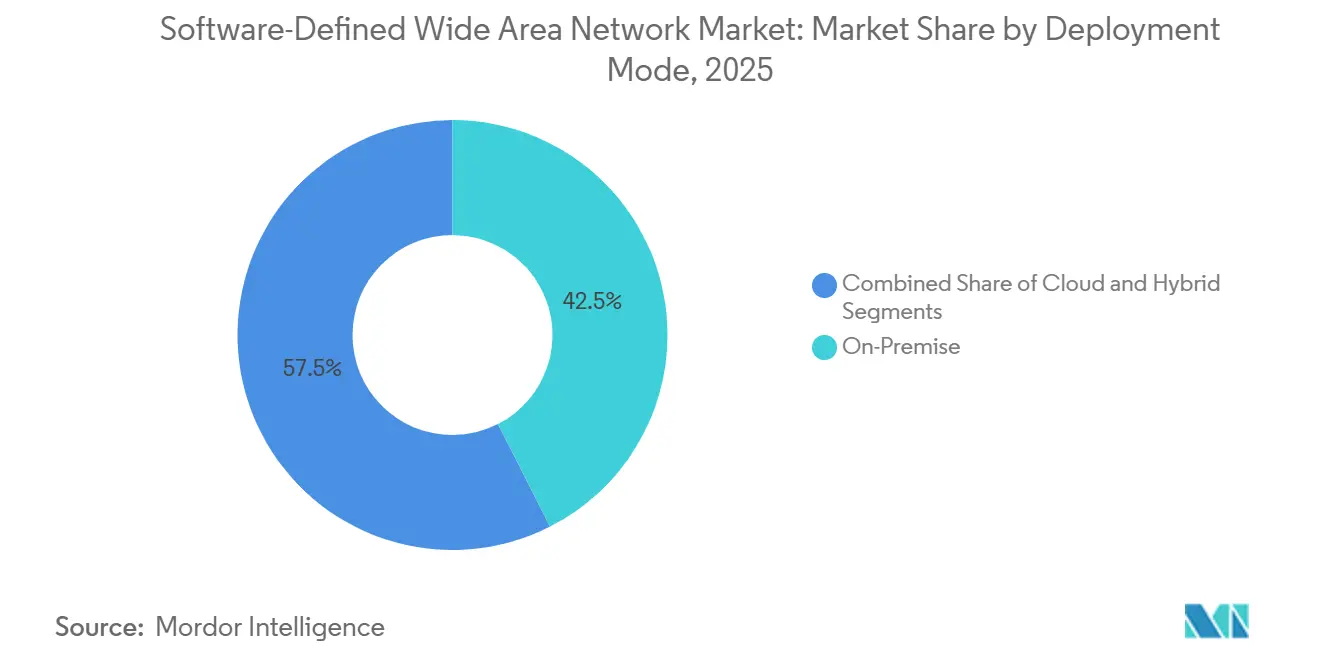
- Nach Bereitstellungsmodus führten On-Premises-Konfigurationen mit einem Umsatzanteil von 42,50 % im Jahr 2025 im Software-Defined-Wide-Area-Network-Markt, während Cloud-Bereitstellungen von 2026 bis 2031 voraussichtlich mit einer CAGR von 25,50 % wachsen werden.
- Nach Komponente entfielen 54,60 % des Gesamtumsatzes 2025 auf Lösungen, während Dienste bis 2031 voraussichtlich eine CAGR von 21,16 % verzeichnen werden.
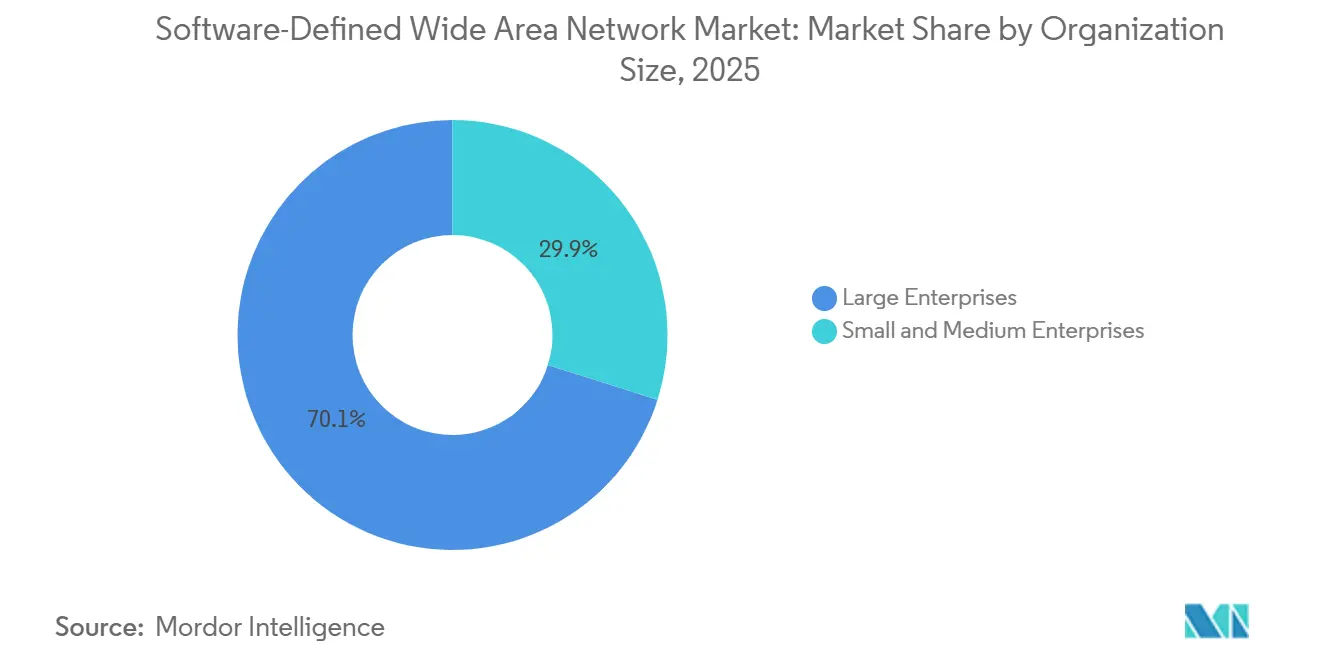
- Nach Unternehmensgröße entfielen 70,14 % der Ausgaben 2025 auf Großunternehmen, doch kleine und mittlere Unternehmen werden zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 20,15 % wachsen.
- Nach Endnutzerbranche entfielen 25,99 % des Umsatzanteils im Jahr 2025 auf IT und Telekommunikation, während Einzel- und Verbraucherdienstleistungen bis 2031 mit einer CAGR von 28,40 % expandieren dürften.
- Nach Geografie entfiel auf Nordamerika ein Anteil von 41,20 % am SD-WAN-Markt im Jahr 2025, während der asiatisch-pazifische Raum voraussichtlich mit der höchsten CAGR von 29,90 % bis 2031 wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Explosion cloudorientierter Anwendungen | +5.2% | Global, am stärksten in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Durch Hybrid-/Fernarbeit bedingte WAN-Agilität | +4.8% | Global, insbesondere Nordamerika und Europa | Kurzfristig (≤2 Jahre) |
| MPLS-Kostensenkung und Bandbreitenoptimierung | +3.9% | Global, Schwerpunkt im asiatisch-pazifischen Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| 5G-Netzwerk-Slicing und SD-WAN-Konvergenz | +3.1% | Kern asiatisch-pazifischer Raum, Ausstrahlungseffekte auf den Nahen Osten und Nordamerika | Langfristig (≥4 Jahre) |
| KI-gestützte selbstheilende Routenoptimierung | +1.8% | Nordamerika und Europa als frühe Anwender, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| ESG-verknüpfte CO₂-bewusste Routing-Nachfrage | +0.7% | Europa und Nordamerika | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosion cloudorientierter Anwendungen
Bis 2025 waren fast 65 % der Unternehmens-Workloads auf öffentliche oder hybride Cloud-Plattformen verlagert worden, was die Latenzprobleme von Hub-and-Spoke-WAN-Topologien offenbarte. SD-WAN-Overlays ermöglichen den direkten Internet-Breakout an Filialstandorten und verkürzen die Antwortzeiten von Anwendungen wie Microsoft 365, Dynamics 365 und anderen SaaS-Suiten erheblich. Azure ExpressRoute-Ports, die mit SD-WAN-Gateways integriert sind, wuchsen im Jahresvergleich um 43 % und verdeutlichen die Nachfrage nach deterministischen Cloud-Pfaden. Multi-Cloud-Strategien, die Amazon Web Services, Google Cloud und Oracle Cloud umfassen, verstärken den Bedarf an dynamischer Pfadsteuerung. Unternehmen berichten von bis zu 40 % schnelleren Seitenladezeiten nach der Bereitstellung, wodurch die Netzwerkleistung zu einem Wettbewerbsvorteil wird.
Durch Hybrid-/Fernarbeit bedingte WAN-Agilität
Remote-Mitarbeiter, die an drei oder mehr Tagen außerhalb des Büros arbeiten, stabilisierten sich 2025 bei 38 % und festigten hybrides Arbeiten als dauerhaftes Betriebsmodell. SD-WAN-Plattformen mit integrierten Firewalls, Intrusion-Prevention-Systemen und sicheren Web-Gateways setzen eine einheitliche Sicherheitslage von der Unternehmenszentrale bis zum Heimarbeitsplatz durch. Cisco verzeichnete 2025 ein Wachstum von 31 % bei Meraki-SD-WAN-Abonnements, da Kunden Einzellösungen in einheitliche Richtlinien konsolidierten[1]. Zero-Trust-Frameworks, die kontinuierlich Benutzeridentität, Gerätestatus und Anwendungskontext überprüfen, verstärken die Einführung zusätzlich, insbesondere im Finanzdienstleistungssektor mit strengen Latenz- und Compliance-Anforderungen.
MPLS-Kostensenkung und Bandbreitenoptimierung
Die globalen MPLS-Preise lagen 2025 für internationale Verbindungen im Durchschnitt bei 450 USD pro Mbps pro Monat, was stark mit 12 USD pro Mbps für Breitband-Internet kontrastiert. Hybride Transportdesigns nutzen SD-WAN, um MPLS für geschäftskritischen Datenverkehr zu reservieren, während Massendatenübertragungen auf kostengünstigere Leitungen verlagert werden, wodurch die gesamten WAN-Ausgaben um 30–50 % gesenkt werden. Verizons verwaltete SD-WAN-Buchungen stiegen um 27 %, obwohl der Umsatz mit herkömmlichen Privatverbindungen um 12 % zurückging. Das Kostengefälle ist in Schwellenmärkten am überzeugendsten, wo MPLS-Aufschläge 200 % übersteigen, was Einzelhandelsketten dazu veranlasst, Filialen mit Breitbandpaaren zu verbinden, die bei Ausfällen automatisch umschalten.
5G-Netzwerk-Slicing und SD-WAN-Konvergenz
Bis Ende 2025 hatten 47 Länder eigenständige 5G-Kerne mit Netzwerk-Slicing-Fähigkeit eingeführt. SD-WAN-Controller nutzen zunehmend Slice-APIs, um Latenz für industrielle Automatisierung, Teleoperationen und autonome Fahrzeuge zu garantieren. Die Network-Edge-Plattform von AT&T kombinierte 5G-Slicing mit SD-WAN an 150 Unternehmensstandorten und ermöglichte so Augmented-Reality-Schulungen und Echtzeit-Bestandsansichten. China Mobile verzeichnete 8.200 private 5G-Netzwerke, von denen viele durch SD-WAN-Gateways mit Cloud-Analysen vernetzt sind. Die Verbindung deterministischer drahtloser Slices und anwendungsbewusster Overlays schließt Lücken im Best-Effort-Internettransport.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sicherheit der Datenebene und Angriffe auf die Steuerungsebene | -2.3% | Global, verstärkt in Nordamerika und Europa | Kurzfristig (≤2 Jahre) |
| Mangel an SD-WAN- Architekturexperten | -1.7% | Global, akut im asiatisch-pazifischen Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| Risiken durch proprietäre Overlay-Abhängigkeit | -1.1% | Globale Multi-Vendor- Umgebungen | Mittelfristig (2–4 Jahre) |
| Engpässe in der CPE-Lieferkette | -0.8% | Global, gebunden an Halbleiterverfügbarkeit | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Sicherheit der Datenebene und Angriffsfläche der Steuerungsebene
Cloud-gehostete SD-WAN-Controller zentralisieren die Orchestrierung und schaffen damit hochwertige Angriffsziele. Eine Empfehlung der US-amerikanischen Behörde für Cybersicherheit und Infrastruktursicherheit vom März 2025 warnte davor, dass kompromittierte Controller den Datenverkehr umleiten, die Verschlüsselung deaktivieren oder bösartige Ankündigungen einschleusen könnten. Proof-of-Concept-Exploits, die auf der Black Hat vorgestellt wurden, legten falsch konfigurierte APIs offen, die Angreifern Topologiekarten und Schlüssel gewährten. Regulierte Sektoren wie Gesundheitswesen und Verteidigung verlangsamten Einführungen bis zum Abschluss von FedRAMP- und HIPAA-Prüfungen, während Anwender den Steuerungsebenen-Datenverkehr segmentieren und eine Multi-Faktor-Authentifizierung vorschreiben, was die Bereitstellungszeiträume verlängert.
Mangel an SD-WAN-Architekturexperten
Die Branche verzeichnete im Jahr 2025 weltweit rund 85.000 unbesetzte Stellen im Bereich SD-WAN-Engineering. Traditionelle Routing-Lehrpläne hinken dem softwaredefinierten Wandel hinterher, sodass Unternehmen auf professionelle Dienstleistungen der Anbieter angewiesen sind. Fortinet zertifizierte 12.000 Ingenieure auf seiner Plattform, dennoch überstieg die Nachfrage weiterhin das Angebot. Die Qualifikationslücken erstrecken sich auch auf die für die laufende Optimierung erforderliche Telemetrie-Analyse, was kleine und mittlere Unternehmen zunehmend zu Managed Services drängt, die Flexibilität gegen Einfachheit eintauschen. Infolgedessen konvergiert der WAN-Optimierungsmarkt hin zu plattformbasierten Verbrauchsmodellen, die Beschleunigung in ganzheitliche Service-Edge-Frameworks integrieren. Es wird erwartet, dass der Fachkräftemangel bis 2027 anhält und die Akzeptanz bei mittelständischen Unternehmen bremst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungsmodus:
Hybridmodelle überbrücken Compliance und AgilitätOn-Premises-Bereitstellungen hielten 2025 die größte Position und erfassten 42,50 % des SD-WAN-Marktes. Stark regulierte Einrichtungen schätzten appliance-basierte Steuerungsebenen in eigenen Rechenzentren, die mit den Souveränitätsregeln der DSGVO und HIPAA übereinstimmen. Umgekehrt werden Cloud-Bereitstellungen voraussichtlich mit einer CAGR von 25,50 % steigen, angetrieben von mittelgroßen Unternehmen, die Kapitalausgaben vermeiden. Die Größe des SD-WAN-Marktes für Cloud-Implementierungen wird voraussichtlich von 4,94 Milliarden USD im Jahr 2026 auf 15,4 Milliarden USD bis 2031 expandieren, was den Schwenk hin zu verbrauchsorientierten Wirtschaftsmodellen unterstreicht.
Hybridarchitektur verbindet On-Premises-Souveränität mit Cloud-Skalierbarkeit. VMware berichtete, dass 58 % der Anwender 2025 Hybriddesigns wählten und dabei leistungskritische Workloads vor Ort belassen, während entfernte Filialen SaaS-basierte Orchestrierung nutzen[2]. Da die SASE-Konvergenz sich beschleunigt, integrieren cloudnative Controller Sicherheitsdienste und drängen selbst konservative Sektoren zur Hybrideinführung. Der SD-WAN-Markt verdeutlicht immer wieder, dass Bereitstellungsflexibilität statt Hardware-Eigentümerschaft nun Architekturentscheidungen bestimmt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponente:
Dienste steigen mit zunehmender KomplexitätLösungen behielten 2025 einen Umsatzanteil von 54,60 % und umfassen virtuelle Appliances, unbefristete Lizenzen und Orchestrierungskonsolen. Steigende Integrationsanforderungen verlagern Budgets jedoch zunehmend in Richtung Dienste, die voraussichtlich eine CAGR von 21,16 % verzeichnen werden. Deloitte-Umfragen zeigten, dass 47 % der Unternehmen zumindest einen Teil des SD-WAN-Betriebs auslagern, angetrieben durch knappe interne Expertise.
Professionelle Dienste umfassen Bewertungen, Design und Proof-of-Concept-Projekte, während verwaltete Dienste Transport, Sicherheit und Überwachung in vorhersehbare Betriebsausgaben bündeln. Systemintegratoren wie Accenture und Tata Consultancy Services betreiben nun Multi-Vendor-SD-WAN-Kompetenzzentren, die Bedenken hinsichtlich Overlay-Abhängigkeit reduzieren. Mit der Reifung KI-basierter Analysen differenzieren sich Dienstleister durch die Automatisierung von Richtlinienempfehlungen und verstärken die schrittweise Verlagerung des SD-WAN-Marktes hin zu Lifecycle-Partnerschaften.
Nach Unternehmensgröße:
Vereinfachte Konsolen erschließen die Nachfrage kleiner und mittlerer UnternehmenGroßunternehmen generierten 2025 70,14 % der Ausgaben, was Tausende von Filialstandorten und komplexe Compliance-Anforderungen widerspiegelt. Dennoch stellen kleine und mittlere Unternehmen das am schnellsten wachsende Segment dar und wachsen bis 2031 mit einer CAGR von 20,15 %. Funktionsreiche Cloud-Konsolen verbergen die zugrunde liegende Routing-Komplexität und ermöglichen es Einzelhändlern, Kliniken und Franchise-Unternehmen, SD-WAN in wenigen Tagen bereitzustellen. Cisco Meraki gewann 2025 22.000 neue Kunden aus dem Segment der kleinen und mittleren Unternehmen, wobei typische Rollouts acht Standorte umfassten.
Die Größe des SD-WAN-Marktes für kleine und mittlere Unternehmen wird voraussichtlich von 3,25 Milliarden USD im Jahr 2026 auf 8,15 Milliarden USD bis 2031 steigen. Gebündelte Angebote, die SD-WAN, Firewall und einheitliches Bedrohungsmanagement kombinieren, senken die Beschaffungshürden. Großunternehmen dominieren weiterhin den absoluten Umsatz dank Anforderungen an Multi-Vendor-Interoperabilität, Mainframe-Integration und granulare Analysen, die Premiumpreise rechtfertigen.
Nach Endnutzerbranche:
Digitalisierung des Einzelhandels treibt überproportionales WachstumIT- und Telekommunikationsunternehmen beanspruchten 2025 25,99 % der Ausgaben und nutzten SD-WAN zur Rückführung des Mobilfunkverkehrs, zur Vernetzung von Rechenzentren und zur Bereitstellung verwalteter Konnektivitätsprodukte. Einzel- und Verbraucherdienstleistungen sind zwar heute noch kleiner, werden jedoch mit einer CAGR von 28,40 % wachsen, da Geschäfte die Customer Journey digitalisieren. Walmart setzte SD-WAN in 4.700 US-amerikanischen Filialen ein und senkte die Netzwerkbetriebskosten um 35 %, während die Anwendungsleistung verbessert wurde.
Gesundheitswesen, BFSI, Fertigung und Transport weisen jeweils branchenspezifische Treiber auf, wie regulatorische Anforderungen, latenzempfindliche Handelssysteme oder industrielle IoT-Telemetrie. Insgesamt verdeutlichen diese Sektoren, wie sich der SD-WAN-Markt an unterschiedliche Leistungs- und Compliance-Anforderungen anpasst und eine horizontale Technologie für vertikale Ergebnisse stärkt.
Geografische Analyse
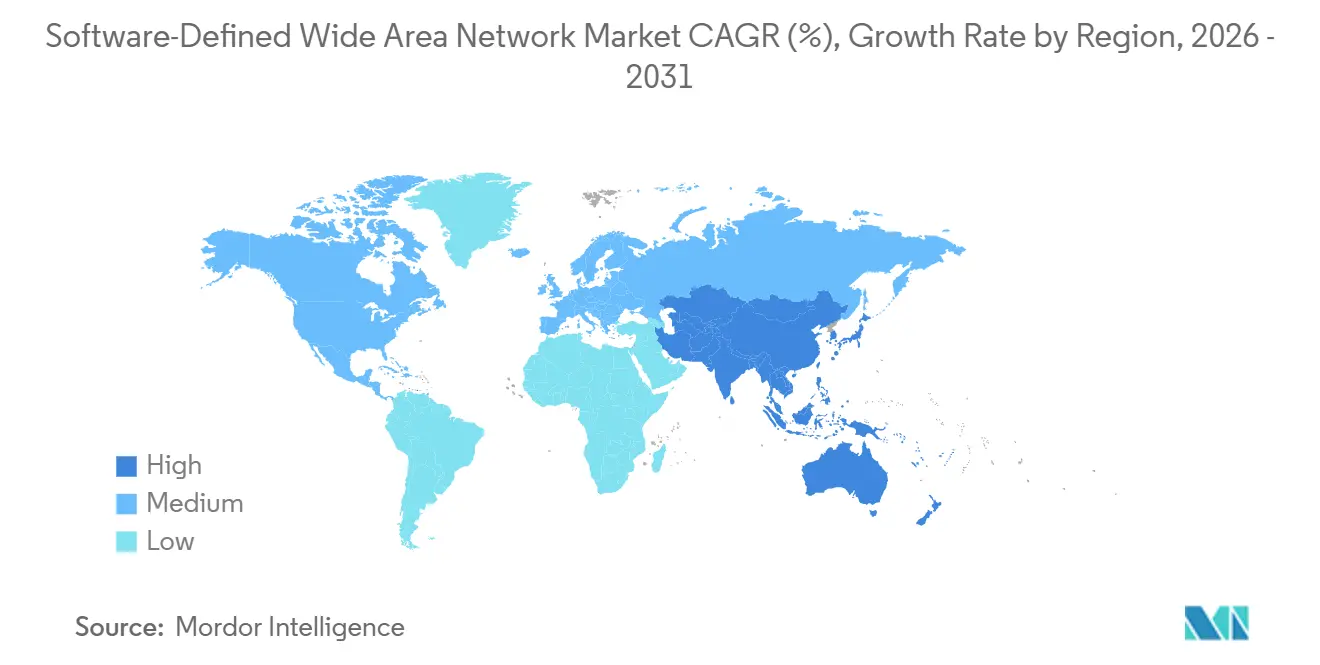
Nordamerika Software-Defined Wide Area Network-Markt
Nordamerika kontrollierte 41,20 % des Umsatzes im Jahr 2025, bedingt durch die frühe Cloud-Einführung, eine leistungsfähige Breitbandinfrastruktur und eine intensive SASE-Erprobung. Die U.S. Federal Communications Commission meldete, dass 92 % der Geschäftsadressen im Jahr 2025 Gigabit-Internet nutzten, wodurch Overlay-Netzwerke kostengünstige Leitungen zu MPLS-ähnlicher Zuverlässigkeit bündeln konnten[3]. Finanzdienstleistungszentren in New York und Charlotte, Gesundheitssysteme in Boston und Houston sowie Technologiecluster im Silicon Valley trieben gemeinsam die Nachfrage nach konsolidierten Netzwerk-Sicherheits-Stacks an. Kanadische Unternehmen sehen sich mit großer geografischer Streuung konfrontiert, während mexikanische Hersteller entlang der US-Grenze auf SD-WAN setzen, um Industrie-4.0-Initiativen zu unterstützen.
Asien-Pazifik Software-Defined Wide Area Network-Markt
Der asiatisch-pazifische Raum verzeichnet voraussichtlich die stärkste Expansion mit einem CAGR von 29,90 % bis 2031, angetrieben durch Indiens Digital-India-Programm im Wert von 1,2 Milliarden USD, Chinas Vorstoß in der intelligenten Fertigung und den E-Commerce-Boom in der ASEAN-Region. Eigenständige 5G-Kernnetzwerke, die in Japan, Südkorea und Australien eingeführt werden, beflügeln Netzwerk-Slicing-Pilotprojekte, die mit der SD-WAN-Orchestrierung zusammenpassen. Schwellenländer von Indonesien bis Vietnam nutzen SD-WAN, um kostspielige MPLS-Infrastrukturen zu umgehen und den grenzüberschreitenden digitalen Handel zu fördern.
EMEA und Südamerika Software-Defined Wide Area Network-Markt
Die Entwicklung in Europa wird durch DSGVO-Anforderungen zur Datenspeicherung geprägt, die hybride Architekturen begünstigen, bei denen sensible Daten vor Ort verbleiben. Deutschlands Automobilkonzerne vernetzen Fabriken mit Entwicklungszentren, während britische Banken SD-WAN und Zero-Trust integrieren, um hochwertige Handelsströme zu schützen. Französische und deutsche Betreiber haben 2025 gebündelte Managed Services eingeführt, die sich an mittelständische Unternehmen ohne eigenes Netzwerkpersonal richten. Nahöstliche Regierungen, insbesondere Saudi-Arabien und die Vereinigten Arabischen Emirate, verankern SD-WAN in nationalen Digitalstrategien, während Südafrika und Nigeria die afrikanische Einführung anführen. In Südamerika modernisieren Brasilien und Argentinien veraltete Frame-Relay-Infrastrukturen mithilfe von SD-WAN-Overlays, um E-Commerce und hybrides Arbeiten zu unterstützen.
Wettbewerbslandschaft
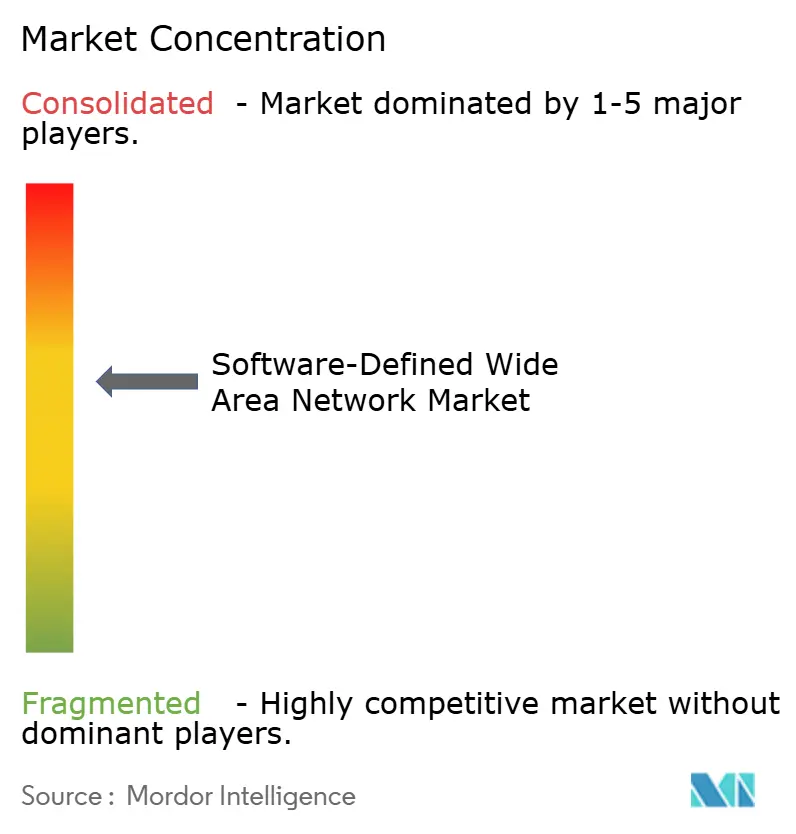
Die fünf größten Anbieter erfassten 2025 rund 58 % des Umsatzes, was auf eine moderate Konzentration hindeutet. Etablierte Infrastrukturanbieter erweitern Router-Portfolios mit akquiriertem SD-WAN-Code, während reine Cloud-Anbieter mit vereinfachter Bereitstellung und KI-gestützter Fehlerbehebung werben. Strategische Schritte umfassen die vertikale Integration von Sicherheits-Stacks zur Bildung von SASE-Plattformen sowie Partnerschaftsbündel zwischen Anbietern und Telekommunikationsbetreibern, die verwaltete Konnektivität anbieten.
Standardisierung gestaltet den SD-WAN-Markt neu. IETF RFC 9182, veröffentlicht im Mai 2025, kodifizierte Steuerungsebenenprotokolle, die Multi-Vendor-Interoperabilität fördern. Anbieter konkurrieren nun bei Analysen, Automatisierung und Drittanbieter-Integrationen statt bei proprietären Tunneln. AT&T, Verizon und globale Carrier bündeln Overlays mit 5G-Transport unter SLA-gesicherten Abonnements und fordern lizenzorientierte Geschäftsmodelle heraus. KI-gestützte Selbstheilung, Zero-Touch-Bereitstellung und Fehlerbehebung in natürlicher Sprache differenzieren aufstrebende Akteure weiter.
Die Konsolidierung setzt sich fort: Cisco erwarb Isovalent im Januar 2026, um eBPF-Observability in sein SD-WAN-Fabric zu integrieren, während Palo Alto Networks im Dezember 2025 Prisma SD-WAN 3.0 mit KI-basiertem Experience-Management einführte. Diese Schritte unterstreichen ein Rennen hin zu ganzheitlichen Edge-to-Cloud-Plattformen, die Netzwerk, Sicherheit und Observability unter verbrauchsbasierter Preisgestaltung konvergieren.
Marktführer im Bereich Software-Defined Wide Area Network
-
Cisco Systems
-
Fortinet
-
VMware (Broadcom)
-
HPE Aruba
-
Versa Networks
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Software-Defined Wide Area Network-Markt Unternehmen in diesem Bericht
- Cisco Systems, Inc.
- Fortinet, Inc.
- VMware, Inc.
- Aryaka Networks, Inc.
- Versa Networks, Inc.
- Hewlett Packard Enterprise Company
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- Tata Communications Limited
- Telefonaktiebolaget LM Ericsson
- Cato Networks Ltd.
- Palo Alto Networks, Inc.
- Silver Peak Systems, LLC
- Masergy Communications, Inc.
- Juniper Networks, Inc.
- Citrix Systems, Inc.
- Zscaler, Inc.
- Riverbed Technology, LLC
- Check Point Software Technologies Ltd.
- Barracuda Networks, Inc.
- AT&T Inc. (AT&T Business division)
- Telstra Corporation Limited
Lesen Sie die Analyse der Software-Defined Wide Area Network-Unternehmen
Neueste Industrielle Entwicklungen in Software-Defined Wide Area Network-Markt
- Januar 2026: Cisco Systems erwarb Isovalent für 650 Millionen USD, um eBPF-Observability und Mikrosegmentierung in seine SD-WAN-Suite zu integrieren.
- Dezember 2025: Palo Alto Networks veröffentlichte Prisma SD-WAN 3.0 mit KI-basiertem digitalem Experience-Management.
- November 2025: Fortinet meldete ein SD-WAN-Abrechnungswachstum von 38 % im Jahresvergleich und gewann 9.200 neue Kunden.
- Oktober 2025: VMware und Amazon Web Services integrierten VMware SD-WAN mit AWS Verified Access für VPN-freies Zero-Trust.
Software-Defined Wide Area Network-Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckungsbereiche
Unsere Studie definiert den Markt für Software-Defined Wide Area Networks (SD-WAN) als alle Umsätze, die mit zweckgebundener Hardware, virtuellen Appliances und Abonnementlizenzen erzielt werden, die softwaredefinierten Netzwerkprinzipien anwenden, um den WAN-Datenverkehr von Unternehmen über mehrere Konnektivitätstypen hinweg zu verwalten und zu optimieren. Der Umfang umfasst Traffic-Orchestrierung, Richtlinienkontrolle, Analysen und integrierte Sicherheitsfunktionen, die mit SD-WAN-Angeboten von Anbietern oder Dienstleistern geliefert werden.
Ausschluss aus dem Umfang: Eigenständige Secure Access Service Edge (SASE)-Pakete, die ohne einen SD-WAN-Kern verkauft werden, werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Bereitstellungsmodus
- On-Premises
- Cloud
- Hybrid
- Nach Komponente
- Lösungen
- Dienste
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen
- Nach Endnutzerbranche
- Gesundheitswesen
- BFSI
- Einzel- und Verbraucherdienstleistungen
- Fertigung
- Transport und Logistik
- IT und Telekommunikation
- Sonstige Endnutzerbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Forscher befragten SD-WAN-Produktmanager, Managed-Service-Anbieter und Netzwerkarchitekten in Nordamerika, Europa und dem wachstumsstarken asiatisch-pazifischen Raum. Die Gespräche beleuchteten durchschnittliche Standortanzahlen, Lizenzpreisbänder, Migrationszeitpläne und erwartete Erneuerungszyklen, was es uns ermöglichte, sekundäre Erkenntnisse einem Stresstest zu unterziehen und Kostensenkungsannahmen zu verfeinern.
Desk Research
Die Analysten begannen mit öffentlichen Datensätzen, wie den Breitbandpreistabellen der US-amerikanischen FCC, den Eurostat-IKT-Unternehmenserhebungen und den ASEAN-Telekommunikationsstatistiken, die Trends bei der Zweigstellenkonnektivität aufzeigen. Branchenverbände, darunter MEF, ONUG und das Broadband Forum, liefern Akzeptanz-Benchmarks und Zertifizierungszahlen. Geschäftsberichte (10-K) und Investorenpräsentationen der Unternehmen verdeutlichen die Umsatzaufteilung der Anbieter, während Patentdatenbanken wie Questel Hinweise auf das Innovationstempo geben. Nachrichtenarchive von Dow Jones Factiva verfolgen Vertragsabschlüsse, die den geografischen Rollout besttigen. Die aufgeführten Quellen veranschaulichen unsere Desk-Research-Arbeit und sind nicht erschöpfend; zahlreiche weitere Materialien flossen in die Datenerhebung und Lückenchecks ein.
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell beginnt mit dem globalen Pool an Unternehmensstandorten nach Branche, wendet Konnektivitätsmix-Anteile und SD-WAN-Durchdringungsraten an und multipliziert diese anschließend mit verifizierten durchschnittlichen Verkaufspreisen. Ausgewählte Bottom-up-Prüfungen – Umsatz-Rollups der Anbieter und Kanal-ASP×Volumen-Stichproben – kalibrieren die Gesamtwerte. Zu den wichtigsten Modelleingaben gehören: MPLS-zu-Internet-Substitutionsquoten, Cloud-Anwendungsausgaben, durchschnittliche Zweigstellenbandbreite, Hybrid-Work-Akzeptanz und Sicherheits-Overlay-Attach-Raten. Prognosen verwenden eine multivariate Regression, die BIP-Wachstum, SaaS-Datenverkehrsexpansion und Preiserosion gewichtet, wobei Szenarien in Expertengesprächen validiert werden. Wo Anbieterdaten fehlten, wurden Lücken durch regionale Kanalprüfungen geschlossen, bevor die Zahlen finalisiert wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden Varianzprüfungen anhand historischer Anbietereinreichungen und Tarifdaten unterzogen. Ein Analyst überprüft Anomalien, gefolgt von der Genehmigung durch das Management. Der Datensatz wird jährlich aktualisiert; wesentliche Ereignisse – bedeutende Fusionen und Übernahmen oder regulatorische Änderungen – lösen Zwischenaktualisierungen und Kundenbenachrichtigungen aus.
Warum Mordors SD-WAN-Basislinie Vertrauen in die Netzwerkplanung schafft
Veröffentlichte Zahlen weichen häufig voneinander ab, weil Unternehmen unterschiedliche Umsatzkategorien, Preisrückgangskurven und Aktualisierungsrhythmen wählen.
Zu den wesentlichen Treibern dieser Abweichungen zählen, ob Dienstleistungserlöse einbezogen werden, das als Basis gewählte Jahr und wie aggressiv künftige Zweigstellenzahlen als sinkend angenommen werden, wenn sich Cloud-Edges ausbreiten. Mordors Umfang erfasst ausschließlich die SD-WAN-Umsätze von Anbietern und Dienstleistern, verwendet verifizierte Preiskorridore für 2025 und wird jährlich aktualisiert, während andere möglicherweise verwaltete SASE-Gebühren einbeziehen oder auf älteren Daten-Snapshots basieren.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Abweichungstreiber |
|---|---|---|
| 9,33 Mrd. USD (2025) | Mordor Intelligence | - |
| 6,46 Mrd. USD (2024) | Globales Beratungsunternehmen A | Schließt Dienstleistungserlöse aus; älteres Basisjahr |
| 3,50 Mrd. USD (2022) | Fachzeitschrift B | Verwendet Zweigstellenzahlen aus der Zeit vor der Pandemie; begrenzte geografische Abdeckung |
| 8,86 Mrd. USD (2024) | Regionales Beratungsunternehmen C | Fügt verwaltetes SASE hinzu, was die Gesamtwerte aufbläht |
Zusammenfassend lässt sich sagen, dass die disziplinierte Variablenauswahl, die duale Validierungsmethodik und der zeitnahe Aktualisierungszyklus Mordors Basislinie eine ausgewogene Mitte bieten, die Entscheidungsträger auf klare Annahmen zurückführen und mit Zuversicht replizieren können.
Im Bericht beantwortete Schlüsselfragen
Welchen aktuellen Wert repräsentiert der SD-WAN-Markt?
Die Größe des SD-WAN-Marktes erreichte 2026 11,61 Milliarden USD und wird voraussichtlich bis 2031 auf 28,32 Milliarden USD steigen.
Welche Region expandiert am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 29,90 % wachsen, angetrieben durch staatliche Digitalprogramme, Cloud-Einführung und 5G-Ausbau.
Wie reduzieren Unternehmen WAN-Kosten?
Unternehmen hybridisieren den Transport, reservieren MPLS für kritischen Datenverkehr und verlagern Massendaten auf kostengünstiges Breitband, wodurch WAN-Ausgaben um 30–50 % gesenkt werden.
Warum führt der Einzelhandel SD-WAN schnell ein?
Einzelhändler benötigen ausfallsichere, skalierbare Konnektivität für cloudbasierte Point-of-Sale-Systeme, Echtzeit-Bestandsverwaltung und In-Store-Analysen, was bis 2031 eine CAGR von 28,40 % antreibt.
Welches Bereitstellungsmodell gewinnt an Dynamik?
Cloud- und Hybrid-SD-WAN-Bereitstellungen nehmen stark zu, wobei Cloud-Modi voraussichtlich mit einer CAGR von 25,50 % expandieren werden, da Kunden verbrauchsbasierte Dienste bevorzugen.
Welche Rolle spielt 5G bei der Weiterentwicklung von SD-WAN?
5G-Netzwerk-Slicing integriert sich mit SD-WAN-Controllern, um Latenz und Bandbreite für industrielle Automatisierung, AR/VR-Schulungen und andere Echtzeit-Anwendungen zu garantieren.