
Marktgröße und Marktanteil für intelligente Wasserzähler
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.32 Milliarden US-Dollar |
| Marktgröße (2031) | 8.77 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.55 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für intelligente Wasserzähler von Mordor Intelligence
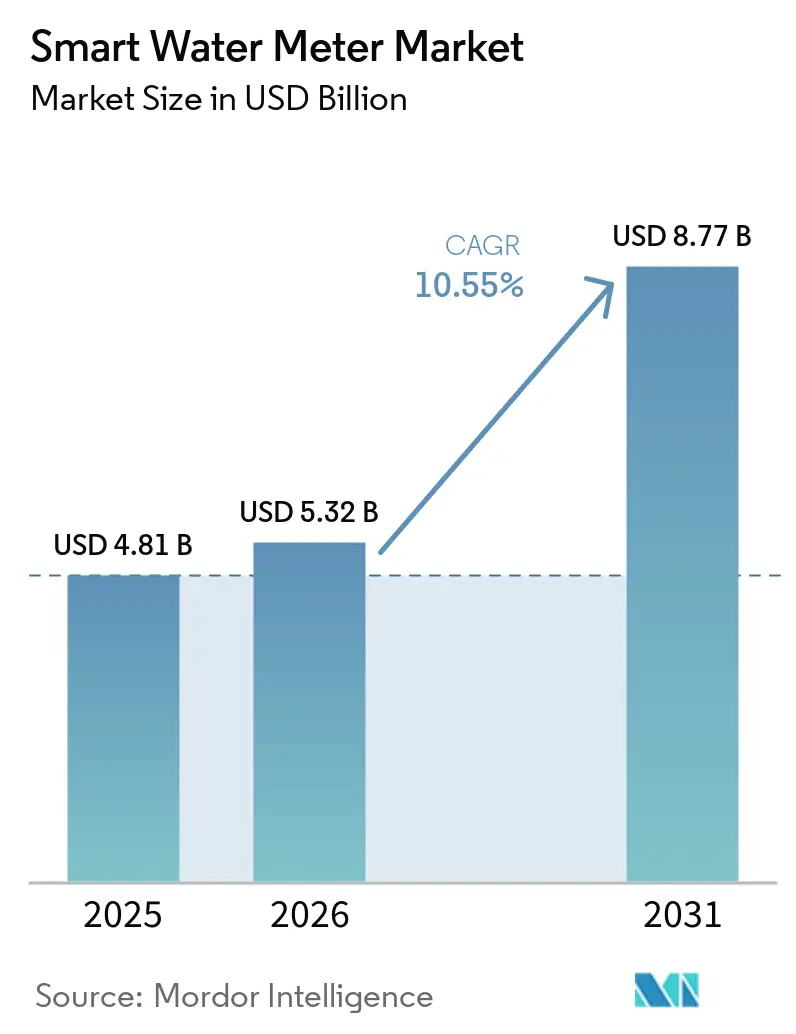
Die Marktgröße für intelligente Wasserzähler wurde im Jahr 2025 auf USD 4,81 Milliarden geschätzt und soll von USD 5,32 Milliarden im Jahr 2026 auf USD 8,77 Milliarden bis 2031 wachsen, bei einer CAGR von 10,55 % während des Prognosezeitraums (2026–2031). Versorgungsunternehmen migrieren weiterhin von mechanischen Zählern zu vernetzten Geräten, die Echtzeit-Überwachung, automatisierte Abrechnung und datengestützte Leckage-Erkennung ermöglichen. Gesetzliche Vorschriften zur Ressourcenschonung, wachsender Druck zur Erneuerung alternder Verteilungsanlagen und die Ausweitung von Internet-der-Dinge-Plattformen beschleunigen gemeinsam die Einführung bei verschiedenen Versorgungsklassen. Der Wettbewerb zwischen Anbietern konzentriert sich auf die Integration von Analytik und Zwei-Wege-Kommunikation bei gleichzeitiger Aufrechterhaltung günstiger Gesamtbetriebskosten. Erweiterte Finanzierungsoptionen wie Pay-as-you-save-Modelle und leistungsbasierte Regulierung, die nachgewiesene Wasserverlustreduzierung belohnt, stärken die Nachfragepipelines in entwickelten und aufstrebenden Volkswirtschaften zusätzlich.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie erfasste die Automatische Zählerablesung im Jahr 2025 einen Marktanteil von 57,10 % am Markt für intelligente Wasserzähler, während die Fortgeschrittene Messinfrastruktur bis 2031 voraussichtlich mit einer CAGR von 11,55 % wachsen wird.
- Nach Anwendung hielten Wohnbereichsinstallationen im Jahr 2025 einen Anteil von 58,00 % an der Marktgröße für intelligente Wasserzähler; gewerbliche Installationen wachsen bis 2031 mit einer CAGR von 11,85 %.
- Nach Zählertyp entfielen im Jahr 2025 53,20 % des Marktanteils für intelligente Wasserzähler auf mechanische und Turbinenzähler, während Ultraschallzähler im gleichen Zeitraum mit einer CAGR von 11,95 % wachsen.
- Nach Kommunikationstechnologie führten proprietäre HF-Systeme mit einem Umsatzanteil von 48,50 % am Markt für intelligente Wasserzähler im Jahr 2025, während Mobilfunkprotokolle mit 12,15 % bis 2031 die höchste prognostizierte CAGR verzeichnen.
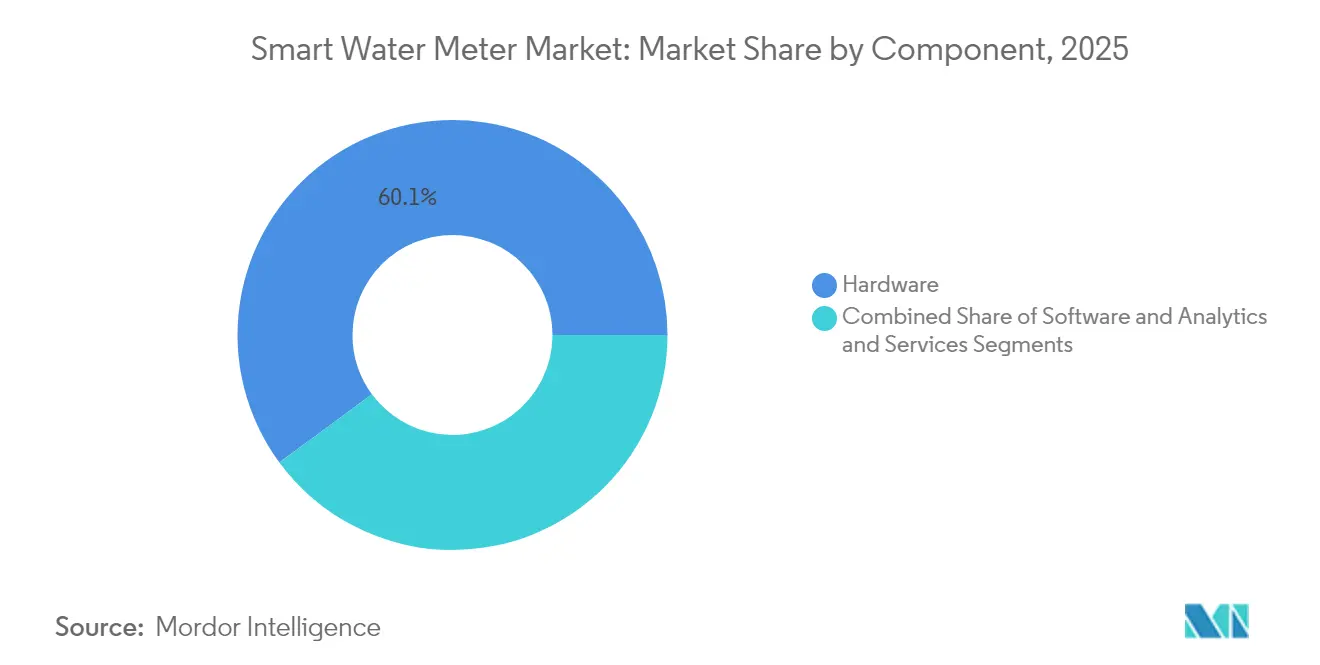
- Nach Komponente repräsentierte Hardware im Jahr 2025 60,10 % der Marktgröße für intelligente Wasserzähler, während das Software- und Analysesegment eine CAGR von 11,60 % bis 2031 verzeichnet.
- Nach Einsatz hielten Nachrüstungsprogramme im Jahr 2025 einen Anteil von 63,40 % am Markt für intelligente Wasserzähler; Neuinstallationen sollen bis 2031 mit einer CAGR von 11,35 % zunehmen.
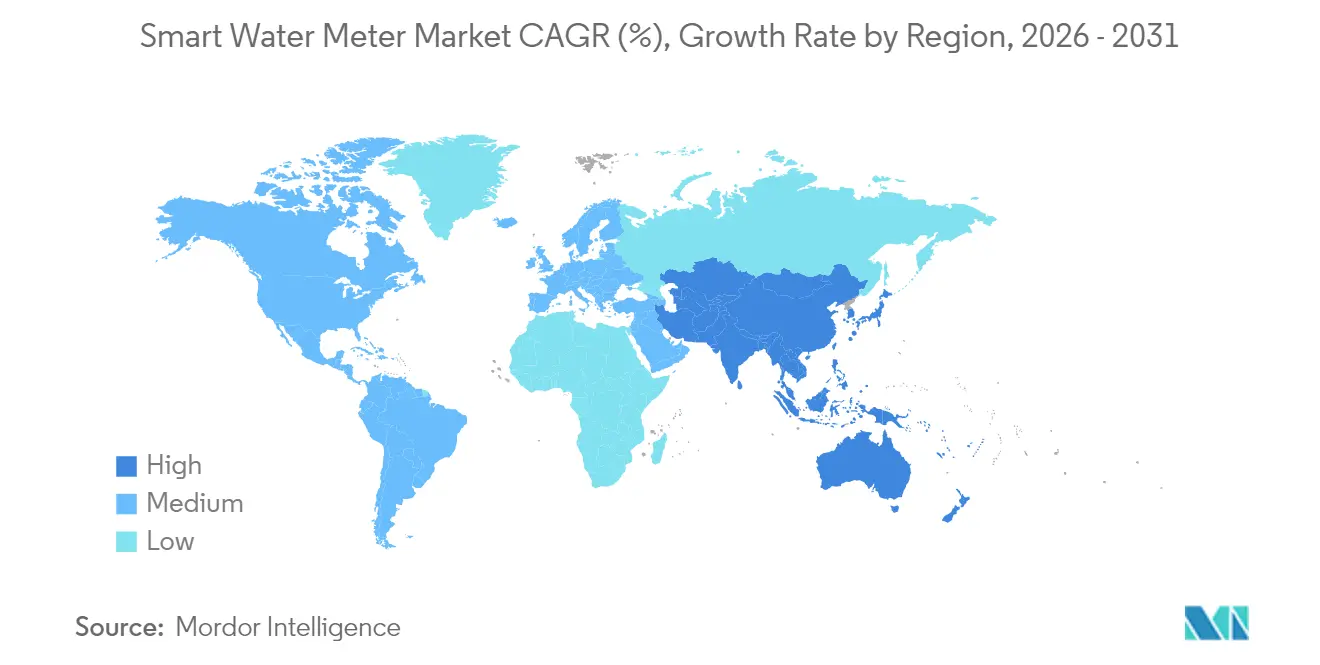
- Nach Geographie beherrschte Europa im Jahr 2025 mit einem Umsatzanteil von 36,10 % den Markt für intelligente Wasserzähler; der asiatisch-pazifische Raum ist mit einer CAGR von 12,05 % bis 2031 die am schnellsten wachsende Region.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Unterstützende staatliche Regulierungen | +2.8% | Global, mit stärkstem Einfluss in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Notwendigkeit zur Verbesserung der Wassernutzungseffizienz | +2.4% | Global, mit akuten Auswirkungen in wasserknappen Regionen wie dem Nahen Osten und Nordafrika sowie Australien | Langfristig (≥ 4 Jahre) |
| Reduzierung von Nicht-Erlöswasser-Verlusten (NRW) | +2.1% | Global, mit höchsten Auswirkungen in Entwicklungsmärkten im asiatisch-pazifischen Raum und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Smart-City- und IoT-Plattformintegration | +1.9% | Kernmärkte im asiatisch-pazifischen Raum, Ausstrahlungseffekte auf Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Pay-as-you-save-Finanzierungsmodelle | +1.2% | Nordamerika und Europa, Ausweitung auf Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Dürrebedingte Einsparmandaten | +1.6% | Regionaler Fokus auf Kalifornien, Australien, Südafrika und das mediterrane Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Unterstützende staatliche Regulierungen
Verbindliche Einführungsfristen und Wassereffizienzstandards drängen Versorgungsunternehmen zu fortgeschrittenen Messlösungen, die Compliance- und Berichtspflichten erfüllen. Die EU-Trinkwasserrichtlinie erfordert eine durchgängige Überwachung und veranlasst Deutschland und Frankreich, intelligente Wasserzähler bei allen Neubauten und größeren Renovierungen vorzuschreiben. [1] Kaliforniens dauerhafte Wassernutzungsregeln verlangen granulare Daten zur Durchsetzung, was AMI-Rollouts zur Voraussetzung für Förderungsberechtigung macht. [2] Versorgungsunternehmen erhalten Kostendekungsmechanismen, wenn sie Wasserverlustreduzierungen und Verbesserungen der Kundenbindung dokumentieren, was das Investitionsrisiko senkt und flächendeckende Einsätze unterstützt. Anbieter profitieren von Mengenaufträgen, die die Stückkosten reduzieren, während Entscheidungsträger transparente Leistungskennzahlen zur Verfolgung des Einsparverlaufs erhalten. Auf kommunaler, regionaler und nationaler Ebene sichert die Regulierung die langfristige Gewissheit, die für eine weitverbreitete Einführung im Markt für intelligente Wasserzähler erforderlich ist.
Notwendigkeit zur Verbesserung der Wassernutzungseffizienz
Versorgungsunternehmen in wasserknappen Regionen setzen vernetzte Zähler ein, um Hochverbrauchsmuster zu identifizieren und Kunden mit stündlichen Daten auszustatten, die Verhaltensänderungen unterstützen. Industrieanlagen, die kontinuierliche Telemetrie nutzen, berichten von Verbrauchseinsparungen von 20–30 % nach der Ortung von Lecks und der Prozessoptimierung. [3] Landwirtschaftliche Pilotprojekte, die Bodenfeuchtigkeitssensoren mit wetterbasierter Planung kombinieren, verzeichnen Einsparungen von bis zu 28 %, was den sektorübergreifenden Nutzen demonstriert. Effizienzgewinne führen auch zu Energieeinsparungen, da Wassergewinnung und -pumpen einen großen Teil der Betriebskosten ausmachen. Analyseanwendungen prognostizieren den Bedarf und ermöglichen es Versorgungsunternehmen, Spitzen abzuflachen und Kapazitätserweiterungen aufzuschieben. Da Versorgungsunternehmen die Ressourcenschonung mit der Umsatzentkopplung verknüpfen, führen Effizienzgewinne zu stabiler finanzieller Performance und treiben den Markt für intelligente Wasserzähler voran.
Reduzierung von Nicht-Erlöswasser-Verlusten
Intelligente Wasserzähler speisen Verteilungsnetzmodelle, die Zuflüsse und abgerechnete Mengen abgleichen und dabei versteckte Lecks, Diebstahl und Zählermanipulationen aufdecken. Yorkshire Waters LoRaWAN-Einsatz mit 1,3 Millionen Endpunkten verzeichnete messbare Rückgänge bei den tatsächlichen Verlustmengen und verbesserte die Kundenerfahrung. Prädiktive Algorithmen erkennen Anomalien und ermöglichen es Versorgungsunternehmen, Nicht-Erlöswasser durch schnelle Leckreaktionen um 10–15 % zu reduzieren. Kostensenkungen erstrecken sich auf geringere Behandlungsmengen und Energieverbrauch und verbessern damit die wirtschaftliche Grundlage für groß angelegte Rollouts. Die Datenintegration mit GIS- und mobiler Workforce-Software hilft dabei, Reparaturen nach finanzieller Auswirkung zu priorisieren, Teameinsätze zu optimieren und Ausfallzeiten zu verkürzen. Leistungsverbesserungen fließen in regulatorische Scorecards ein und stärken die geschäftliche Rechtfertigung für den Markt für intelligente Wasserzähler.
Smart-City- und IoT-Plattformintegration
Urbane Digitalisierungsprogramme in China, Singapur und Westeuropa integrieren die Wasserstandsmessung in umfassendere IoT-Architekturen, die auch Energie, Verkehr und Umwelt überwachen. Stromsparende Weitverkehrsprotokolle wie NB-IoT und LoRaWAN unterstützen batteriebetriebene Zähler und liefern nahezu in Echtzeit Daten ohne kostspielige Standortstromversorgung. Edge-Computing am Endpunkt ermöglicht lokale Entscheidungsfindung, einschließlich automatischer Absperrung bei katastrophalen Lecks. Kundenportale verbinden Wasser- und Energie-Dashboards und verbessern Transparenz und Abrechnungsgenauigkeit. Offene Standardarchitekturen begrenzen die Anbieterbindung und fördern skalierbare, interoperable Netzwerke. Mit dem Wachstum der Smart-City-Finanzierungspools erhalten Wasserversorgungsunternehmen Zugang zu neuen Kapitalquellen und erweitern so den Markt für intelligente Wasserzähler.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Hohe Vorabkosten und Cybersicherheitsrisiken | -1.8% | Global, mit akuten Auswirkungen in Entwicklungsmärkten und kleinen Versorgungsunternehmen | Kurzfristig (≤ 2 Jahre) |
| Systemintegrierungskomplexität | -1.4% | Nordamerika und Europa, wo veraltete Infrastruktur vorherrscht | Mittelfristig (2–4 Jahre) |
| Mangel an Datenanalyse-Fachkräften bei Versorgungsunternehmen | -0.9% | Global, mit besonderen Herausforderungen in ländlichen und Entwicklungsregionen | Langfristig (≥ 4 Jahre) |
| Begrenzte Batterielaufzeit bei Ultraschallgeräten | -0.7% | Regionale Auswirkungen in extremen Klimazonen und abgelegenen Einsatzgebieten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Vorabkosten und Cybersicherheitsrisiken
Vollständige AMI-Rollouts kosten USD 200–400 pro Endpunkt und stellen Versorgungsunternehmen mit engen Kapitalbudgets vor Herausforderungen. Die Genehmigung von Tarifanträgen kann sich über mehrere Jahre hinziehen und Projektstartermine verzögern. Cybersicherheitsmaßnahmen, Verschlüsselung, Eindringlingserkennungssysteme und 24-Stunden-Überwachung erhöhen die Gesamtprojektkosten um zusätzliche 15–25 %. [4] Kleinere Systeme, insbesondere in Entwicklungsländern, schieben Investitionen häufig ohne Konzessionskredite auf. Aufsehenerregende Cybervorfälle verstärken die behördliche Kontrolle und erhöhen die Compliance-Kosten weiter. Diese Faktoren belasten gemeinsam das Wachstum des Marktes für intelligente Wasserzähler, bis Finanzierungsmechanismen ausgereift und Sicherheitsrahmen standardisiert sind.
Systemintegrierungskomplexität
Veraltete Abrechnungs- und Kundeninformationsplattformen verfügen häufig nicht über die Schnittstellen, die für die Aufnahme von 15-Minuten-Intervalldaten erforderlich sind. Versorgungsunternehmen berichten von Budgetüberschreitungen von 20–40 %, wenn Middleware-Upgrades und Mitarbeiterschulungen unterschätzt werden. Inkonsistente Kommunikationsstandards verursachen Interoperabilitätsprobleme und zwingen Versorgungsunternehmen, sich an Einzelanbietersysteme zu binden oder kostspielige individuelle Entwicklungen zu finanzieren. Die Belastungen durch das Änderungsmanagement verlangsamen die Einführungsgeschwindigkeit und lenken das Betriebspersonal vorübergehend von der Kernleistungserbringung ab, was den Schwung des Marktes für intelligente Wasserzähler in reifen Regionen hemmt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
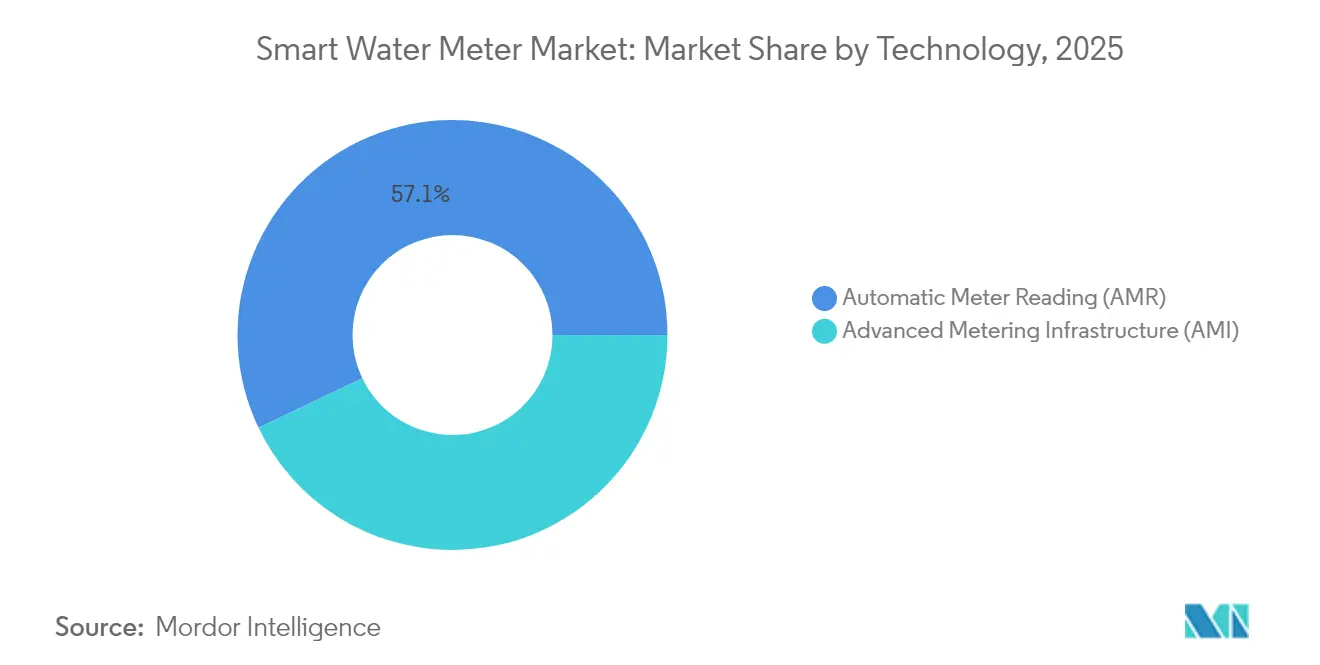
Fortgeschrittene Messinfrastruktur gewinnt Boden trotz Dominanz der Automatischen ZählerablesungSysteme zur Automatischen Zählerablesung machten im Jahr 2025 einen Marktanteil von 57,10 % am Markt für intelligente Wasserzähler aus, was ihre etablierte Basis und die kosteneffiziente Einweg-Datenübertragung widerspiegelt. Viele Versorgungsunternehmen führen AMR in frühen Modernisierungsphasen ein, weil die Vorbeifahrt-Erfassung den manuellen Arbeitsaufwand erheblich reduziert, ohne einen umfangreichen Netzaufbau zu erfordern. Die mit AMR verbundene Marktgröße für intelligente Wasserzähler bleibt groß, doch sein Wachstum moderiert sich, da Rollouts der zweiten Generation Zwei-Wege-Architekturen bevorzugen.
Die Fortgeschrittene Messinfrastruktur verzeichnet eine CAGR von 11,55 % bis 2031, da Versorgungsunternehmen Echtzeit-Leckwarnungen, Fernabschaltung und zeitvariable Preismodelle anstreben. Mobilfunk-, NB-IoT- und LoRaWAN-Module werden kostengünstiger und beseitigen damit eine wesentliche Hürde für die Einführung von AMI. Dienstleister schnüren Zähler, Analytik und Software-Abonnements zu Paketen und verteilen die Kapitalkosten auf Betriebsbudgets. Datenreiche AMI-Plattformen lassen sich problemlos in Einsparprogramme integrieren, beschleunigen die regionale Durchdringung und erweitern den Markt für intelligente Wasserzähler.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Gewerbesektor treibt Innovationen voranWohngebäude machten 58,00 % der Smart Water Meter-Marktgröße im Jahr 2025 aus, nachdem mehrere europäische und nordamerikanische Vorschriften intelligente Zähler für Neubauten vorgeschrieben hatten. Verbraucher profitieren von Nutzungsportalen, die Einsparziele mit konkreten Einsparungen verknüpfen und so stabile Austauschzyklen aufrechterhalten.
Gewerbegebäude verzeichnen mit einer CAGR von 11,85 % die stärkste Nachfrage, angetrieben durch Facility-Management-Software, die Wasser-, Energie- und HLK-Daten miteinander verknüpft. Öffentliche Nutzer, darunter kommunale Versorgungsunternehmen und Behördeneinrichtungen, hielten 41,83 % der Smart Water Management-Marktgröße im Jahr 2025 aufgrund von Kapitalzugang und politischen Vorgaben. Eigentümer von Hochhäusern rechtfertigen Investitionen durch niedrigere Betriebskosten und Zertifizierungen für nachhaltiges Bauen. Einzelhandelsketten und Hotelgruppen nutzen Analysen, um Standorte zu vergleichen, verborgene Lecks aufzudecken und die Bewässerung zu optimieren. Da die Rahmenbedingungen für Nachhaltigkeitsberichterstattung strenger werden, weiten Unternehmensnutzer ihre Installationen aus und stärken so das Gesamtwachstum des Smart Water Meter-Markts.
Nach Zählertyp:
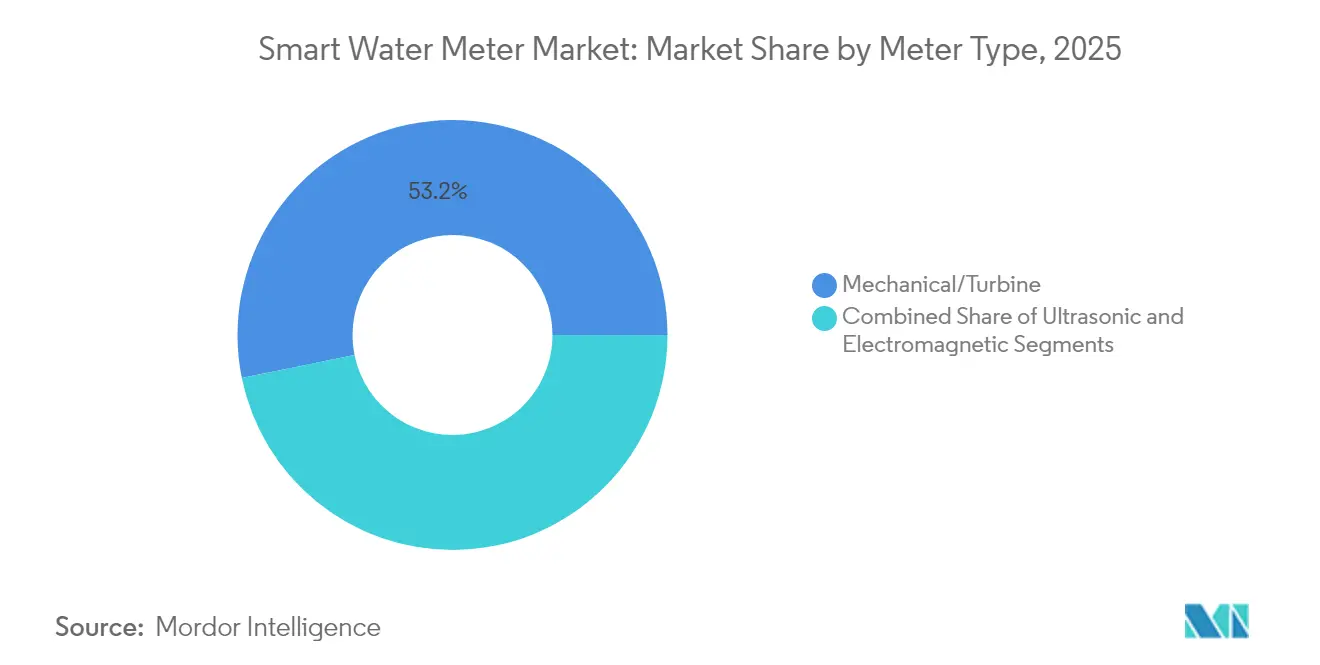
Ultraschalltechnologie gewinnt an DynamikMechanische und Turbinenzähler hielten im Jahr 2025 einen Marktanteil von 53,20 % im Markt für intelligente Wasserzähler, dank ausgereifter Lieferketten und niedrigerer Anschaffungspreise. Versorgungsunternehmen schätzen ihre Vertrautheit und bewährte Langlebigkeit in einem breiten Einsatzspektrum.
Ultraschallzähler sollen jährlich um 11,95 % wachsen, da die Genauigkeit bei niedrigen Durchflussraten die Abrechnungstreue und das Kundenvertrauen verbessert. Da sie keine beweglichen Teile haben, reduzieren Ultraschallmodelle Wartungsfahrten und verlängern die Betriebsdauer – wichtige Faktoren in abgelegenen Netzwerken. Verbesserte Batteriechemie mildert frühere Bedenken hinsichtlich der Lebensdauer und macht die Technologie für den Masseneinsatz praktikabler. Diese Vorteile erweitern das adressierbare Potenzial und tragen zur Weiterentwicklung des Marktes für intelligente Wasserzähler bei.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Kommunikationstechnologie:
Mobilfunkprotokolle führen das Wachstum anProprietäre Funknetzwerke behielten im Jahr 2025 einen Umsatzanteil von 48,50 %, da viele AMR-Systeme fest installierte oder mobile HF-Lösungen nutzen. Versorgungsunternehmen schätzen vorhersehbare Leistung und weitreichende Fähigkeiten in ländlichen Gebieten.
Mobilfunklösungen mit NB-IoT und LTE-M verzeichnen eine CAGR von 12,15 % aufgrund globaler Abdeckung, verwalteter Sicherheitsebenen und standardbasierter Hardware. Netzbetreiber bieten versorgungsorientierte Datentarife an, die die lebenslangen Konnektivitätskosten senken. Firmware-Updates über das Netz und robuste Verschlüsselung vereinfachen den Betrieb und stärken die Sicherheitslage, was Versorgungsunternehmen dazu veranlasst, bei neuen Ausschreibungen Mobilfunk zu bevorzugen. LoRaWAN gewinnt weiterhin in dünn besiedelten Regionen ohne zuverlässige Mobilfunkabdeckung an Bedeutung und sichert mehrere Wachstumspfade für den Markt für intelligente Wasserzähler.
Nach Komponente:
Softwareanalytik schafft MehrwertHardware repräsentiert nach wie vor 60,10 % der Marktgröße für intelligente Wasserzähler und umfasst Zähler, Antennen und Installationszubehör. Enge Lieferketten und laufende Austauschprogramme sorgen für stabile Versandmengen.
Software und Analytik steigen bis 2031 mit einer CAGR von 11,60 %, da Versorgungsunternehmen Daten durch Leckalarme, personalisierte Benachrichtigungen und prädiktive Wartung monetarisieren. Abonnementbasierte Dashboards generieren wiederkehrende Einnahmen, die anfängliche Kapitalaufwendungen ausgleichen. Algorithmen der Künstlichen Intelligenz, die innerhalb von Cloud-Plattformen auftauchen, kennzeichnen jetzt anomalen Verbrauch und empfehlen proaktive Anlageneingriffe, womit sich Analytik als entscheidender Differenziator in Anbieterportfolios positioniert und den Schwung des Marktes für intelligente Wasserzähler antreibt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Einsatz:
Neuinstallationen beschleunigen sichNachrüstungsprojekte machten im Jahr 2025 63,40 % des Marktes für intelligente Wasserzähler aus, getrieben durch vorgeschriebene Ersetzungen veralteter mechanischer Infrastruktur in OECD-Ländern. Modernisierungsprogramme bündeln Zähler häufig mit ergänzenden Druck- und Qualitätssensoren für ganzheitliche Anlageneinblicke.
Neuinstallationen wachsen jährlich um 11,35 %, da Neubauprojekte in der asiatisch-pazifischen Region und im Nahen Osten intelligente Infrastruktur von Beginn an vorschreiben. Projektentwickler nutzen gebündelte Energie-Wasser-Pakete, um Nachhaltigkeitsnormen zu erfüllen und Immobilienwerte zu steigern. In Lateinamerika finanzieren Konzessionsmodelle vollständige Netzwerkrollouts und umgehen dabei veraltete Systeme vollständig. Diese Dynamiken erweitern den Umfang des Marktes für intelligente Wasserzähler über reine Austauschzyklen hinaus.
Geografische Analyse
Europa Smart Water Meter Markt
Europa dominierte den Smart Water Meter Markt mit einem Umsatzanteil von 36,10 % im Jahr 2025, gestützt durch EU-Richtlinien, die eine Verfolgung von Wasserverlusten und transparente Abrechnung vorschreiben. Nationale Umsetzungsfahrpläne gewährleisten stetige Ausschreibungspipelines, und langfristige Lieferantenrahmenverträge vereinfachen die Beschaffung. Versorgungsunternehmen nutzen zudem Wiederaufbaufonds, die auf Klimaresilienz ausgerichtet sind, und beschleunigen so flächendeckende AMI-Bereitstellungen, die eine stabile regionale Nachfrage unterstützen.
APAC Smart Water Meter Markt
Asien-Pazifik verzeichnet die stärkste Expansion mit einer CAGR von 12,05 % bis 2031. Chinas umfangreiche Smart-City-Pilotprojekte integrieren die Zählererfassung in digitale Zwillinge von Stadtvierteln, während Indiens Jal Jeevan Mission ländliche Anschlüsse finanziert, die intelligente Endpunkte umfassen. Südostasiatische Volkswirtschaften wie Indonesien und Vietnam modernisieren veraltete Anlagen gleichzeitig mit der raschen Urbanisierung und vermeiden so versunkene Kosten älterer Technologien. Staatliche Zuschüsse, multilaterale Darlehen und öffentlich-private Partnerschaften wirken zusammen, um Installationen zu skalieren und den Smart Water Meter Markt zu vergrößern.
Nordamerika, LATAM und MEA Smart Water Meter Markt
Nordamerika profitiert vom Ersatz alternder Infrastruktur und bundesstaatlichen Wassersparmandaten. Kalifornische Versorgungsunternehmen setzen AMI ein, um Pro-Kopf-Verbrauchsgrenzen durchzusetzen und die Resilienz gegenüber Waldbränden durch Fernabsperrfunktionen zu unterstützen. Kanada treibt provinzweite Modernisierungsprogramme voran, die sich auf die Rückgewinnung von nicht-einnahmewirksamen Wassermengen konzentrieren, und trägt so zu inkrementellem Wachstum bei. Konzessionsausschreibungen in Brasilien signalisieren erhebliche bevorstehende Chancen für Lateinamerika, während Versorgungsunternehmen im Nahen Osten und in Afrika intelligente Zähler einsetzen, um Knappheit zu begegnen und Diebstahl zu reduzieren, obwohl der Bereitstellungsfortschritt je nach Verfügbarkeit von Finanzmitteln und Bereitschaft der Kommunikationsnetze variiert.
Regulatorisches Umfeld
Die Regulierung für intelligente Wasserzähler erweitert sich zunehmend von der klassischen gesetzlichen Messtechnik (Genauigkeit und Prüfung) hin zu Cybersicherheit, Verbrauchertransparenz und Geräteinteroperabilität. In Europa wird die Messgeräterichtlinie (MID 2014/32/EU) durch die EU-Richtlinie 2026/706 aktualisiert, während der WELMEC-Leitfaden 13.1 (Version 2025) harmonisierte Anleitungen zur MID-Anwendung bietet und die Praxis der Versorgungszähler an OIML R 49:2024 und ISO 4064:2024 anpasst, wodurch die Konformitätsanforderungen für intelligente Zähler, die zur Abrechnung verwendet werden, verschärft werden.
Außerhalb Europas fügen bundesstaatliche und nationale Maßnahmen zusätzliche, für intelligente Zähler spezifische Anforderungen hinzu, die die Beschaffungsspezifikationen prägen. In den Vereinigten Staaten legt das Vermont Senate Bill S.0213 (2026) Cybersicherheitsanforderungen für öffentliche Wasserversorgungssysteme fest, die intelligente Zähler nutzen, mit einer Compliance-Frist zum 1. Juli 2027, und das Maryland House Bill 220 (2026 unterzeichnet) reguliert Unterzähler einzelner Einheiten, einschließlich Leckageüberwachung sowie staatlich definierter Genauigkeits- und Prüfvorschriften. Auf Normebene spiegeln die Veröffentlichung des DLMS UA Water Smart Meter Global Companion Profile (WSM GCP) (Februar 2026) und die chinesische Norm T/SMA 0082-2025 (in Kraft seit 15. Januar 2026) präskriptivere technische und betriebliche Anforderungen für die Auswahl, den Betrieb und die Wartung intelligenter Wasserzähler über größere Zählergrößenbereiche hinweg wider.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für intelligente Wasserzähler umfasst Lieferanten von Zähler- und Sensorkomponenten (Messelemente, Batterien, Gehäuse, Funkmodule), Wasserzähler-OEMs, Konnektivitäts- und Netzwerkanbieter (proprietäres RF, LoRaWAN/LPWAN und zellulares NB-IoT/LTE-M), Anbieter von Headend- und Zählerdatenmanagement-Software, Analytik und Anwendungen (Leckerkennung, Kundenportale, NRW-Management) sowie Systemintegratoren und Installationsunternehmen, die die Bereitstellungen ausführen und die Telemetrie mit den CIS-, GIS- und SCADA-Umgebungen der Versorgungsunternehmen verbinden. Die Beschaffung organisiert sich zunehmend um Mehrparteien-Ökosysteme, in denen OEMs, Netzwerkbetreiber und Softwareplattformen einen durchgängigen AMI-Stack liefern, wodurch sich die Differenzierung hin zu Interoperabilität, Cybersicherheitskontrollen, Remote-Firmware-Management und Analytikleistung verschiebt.
Die Liefermodelle verschieben sich auch von Produktverkäufen hin zu dienstleistungsgeführten Vertragsmodellen, einschließlich Network-as-a-Service- und Metering-as-a-Service-Konstrukten, die CAPEX-intensive Einführungen in OPEX-Programme für Versorgungsunternehmen umwandeln. Dies zeigt sich bei großen AMI-Netzwerkauswahlen, wie etwa der Auswahl der Netmore Group durch Yorkshire Water zum Austausch von 1,3 Millionen Zählern im Rahmen einer LoRaWAN-basierten Bereitstellung (September 2024) und der Auswahl von Netmore durch Severn Trent zur Bereitstellung und Verwaltung von AMI-Netzwerkdiensten für 1 Million intelligente Zähler unter Verwendung von dualem LoRaWAN und NB-IoT (September 2025). Konnektivitätspartnerschaften expandieren parallel zu diesen Einführungen, darunter der Abschluss einer globalen Partnerschaft zwischen SUEZ und Vodafone zur Beschleunigung des NB-IoT-Fernablesens von intelligenten Wasserzählern der neuen Generation mit einem angegebenen Ziel von 2 Millionen Zählern bis 2030 (April 2024), was die Rolle von Telekommunikationsbetreibern und verwalteter Konnektivität bei der Risikominderung groß angelegter Bereitstellungen unterstreicht.
Wettbewerbslandschaft
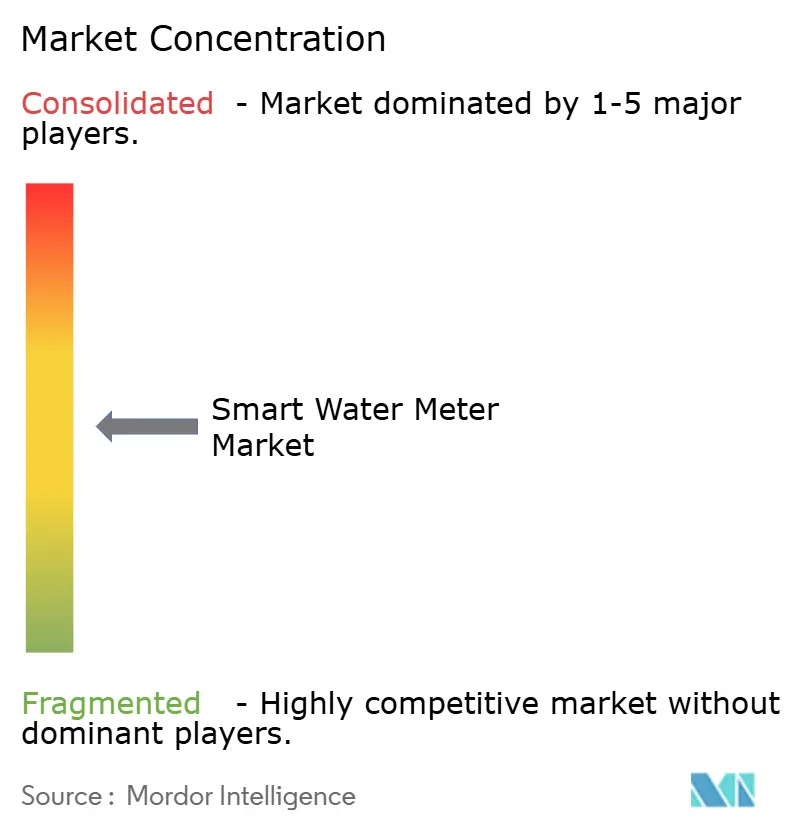
Der Markt für intelligente Wasserzähler ist nach wie vor moderat fragmentiert, wobei führende Unternehmen wie Itron, Badger Meter und Xylem-Sensus neben regionalen Herstellern und IoT-Spezialisten konkurrieren. Führende Anbieter liefern vollständige Systemstapel aus Hardware, Kommunikation und Cloud-Analytik, die das Integrationsrisiko für Versorgungsunternehmen reduzieren. Jüngste Konsolidierungen illustrieren eine Schwerpunktverlagerung hin zu datenzentrischen Angeboten: Badger Meters USD 185 Millionen schwere SmartCover-Akquisition integrierte fortschrittliche Leckerkennungssoftware in sein Portfolio, während Xylem die Analytikplattform von Idrica in Sensus einbettete, um prädiktive Einblicke zu vertiefen.
Der Wettbewerbsschwerpunkt liegt nun auf Algorithmen der Künstlichen Intelligenz, die Zählertelemetrie in umsetzbare Wartungs- und Kundenbindungsoutputs umwandeln. Unternehmen betonen Zeit-bis-Wert-Kennzahlen und zeigen Pilotprojekte auf, bei denen Versorgungsunternehmen zweistellige Nicht-Erlöswasser-Prozentsätze zurückgewonnen oder den Behandlungsenergieverbrauch in Spitzenstunden reduziert haben. Komponentenminiaturisierung und Batterieinnovationen dienen als weitere Differenzierungsmerkmale, insbesondere bei abgelegenen Einsätzen ohne einfachen Servicezugang.
Regionale Anbieter erschließen Nischen, indem sie kostengünstige Ultraschallzähler oder lokalisierte Cloud-Dashboards an spezifische Tarifstrukturen anpassen. Interoperabilitätszertifizierungen gewinnen an Bedeutung, da Versorgungsunternehmen auf offene Standards bestehen, um eine Anbieterbindung zu vermeiden. Die Marktpositionierung hängt auch von Finanzierungsunterstützung ab; Anbieter, die Pay-as-you-save- oder ergebnisbasierte Verträge anbieten, dringen in kleine und mittelgroße Versorgungsunternehmen vor, denen bisher das Kapital für vollständige AMI-Rollouts fehlte. Diese Wettbewerbsdynamiken erweitern weiterhin den gesamten Markt für intelligente Wasserzähler.
Marktführer im Bereich intelligente Wasserzähler
-
Arad Ltd.
-
Badger Meter Inc.
-
Itron Inc.
-
Sensus USA Inc. (Xylem Inc.)
-
Kamstrup A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Smart Water Meter-Markt Unternehmen in diesem Bericht
- Arad Ltd.
- Badger Meter Inc.
- Itron Inc.
- Sensus USA Inc. (Xylem Inc.)
- Kamstrup A/S
- Diehl Stiftung and Co. KG
- Zenner International GmbH and Co. KG
- Landis+Gyr Group AG
- Honeywell International Inc.
- Neptune Technology Group Inc. (Roper)
- Aclara Technologies LLC (Hubbell)
- Apator SA
- Axioma Metering
- B Meters Srl
- Datamatic Inc.
- Maddalena S.p.A.
- Suntront Tech Co., Ltd.
- Mueller Systems LLC
- Waviot
- Watertech S.p.A. (Arad)
- Jiangxi Sanchuan Water Meter Co. Ltd.
- Ningbo Water Meter Co. Ltd.
- BETAR Company
- Integra Metering AG
- IESLab Electronic Co. Ltd.
Marktchancen und Zukunftsaussichten
Chancen entstehen, da Versorgungsunternehmen und öffentliche Käufer Zähler, Kommunikationsnetzwerke und Headend-Plattformen in mehrjährige Rahmenverträge bündeln, was die Einführung beschleunigt und die Anforderungen an Lieferfähigkeit und Interoperabilität erhöht. Im Vereinigten Königreich vergab Scottish Water einen Rahmenvertrag über 50 Mio. GBP (Mai 2026) an Elster Water Metering (Honeywell), der intelligente Wasserzähler, Headend-Systeme und Kommunikationsnetzwerke für eine Einführung bei 135.000 Nicht-Haushaltskunden umfasst, was Freiräume für Anbieter aufzeigt, die Hardware, Konnektivität und Datenplattformen in ein einziges beschaffungsfertiges Angebot bündeln können. In Frankreich starteten die Pays de Montbéliard Agglomération und SEPM (Veolia) eine dreijährige AMI-Einführung, die 48.740 intelligente Zähler in 62 Gemeinden umfasst (Juli 2026), was auf eine Nachfrage im kommunalen Maßstab nach Standardisierung über mehrere Gemeinden hinweg und zentralisiertem Betrieb hindeutet.
Ein zweiter Chancenbereich ist die compliancegetriebene Modernisierung, die die Erwartungen an ein „Secure-by-Design“-Konzept erhöht und die Nachfrage nach zertifizierten, normgerechten Geräten und Plattformen verstärkt. Australien führte AS4747:2025 als geltende Anforderung für Zähler in der nicht-städtischen Wasserversorgung im Jahr 2026 ein, was die Nachfrage nach validierten Installationspraktiken und belastbaren Zählerdaten in Telemetriekontexten prägt, während US-bundesstaatliche Maßnahmen wie Vermont S.0213 (2026) Cybersicherheitskontrollen in den Einführungspfad für intelligente Zähler in öffentlichen Wasserversorgungssystemen einbetten. Über die Regulierung hinaus wird die Umsetzungsdynamik in reifen und neuen Märkten durch Vertragsstrukturen und Programmumsetzungskapazitäten unterstützt, darunter die Ausführung von AMI-Verträgen durch Ameresco für Baytown und Shenandoah, Texas (Juni 2026) für den Austausch und die Nachrüstung von Festkörper-AMI-Systemen, was Raum für Integratoren und Dienstleister zeigt, die schlüsselfertige Bereitstellungen und laufende betriebliche Unterstützung liefern können.
Neueste Industrielle Entwicklungen in Smart Water Meter-Markt
- Juni 2026: Itron kooperierte mit Watercare Services in Neuseeland, um mechanische Zähler mit 100.000 digitalen Wasserzählern des Typs Itron Intelis wSource zu ersetzen. Das Programm verankert einen groß angelegten Wandel hin zu Festkörper- und digital vernetzter Zählertechnik und liefert eine Referenzbereitstellung für Versorgungsunternehmen, die einen beschleunigten Ersatz von Altanlagen durch moderne Endpunkte und unterstützende Systeme prüfen.
- Mai 2026: Xylem gab den Abschluss des Verkaufs von Sensus International, seines Wasser- und Wärmemessgeschäfts außerhalb Nordamerikas, an AURELIUS bekannt. Die Veräußerung verändert die Wettbewerbsabdeckung und Kanalstrategie für Zählertechnik der Marke Sensus in mehreren Regionen, während Xylem seinen Zähler-Fußabdruck und die Ressourcenallokation stärker auf Nordamerika und angrenzende digitale Wasserangebote konzentriert.
- November 2024: Itron rüstete 25.000 Zähler in Tennessee auf digitale Ultraschallgeräte um. Das Projekt stärkte den betrieblichen Nutzen intelligenter Zählertechnik durch verbesserte Abrechnungsgenauigkeit und Sicherung der Einnahmen der Versorgungsunternehmen und erweiterte die installierte Basis, die den fortlaufenden Absatz von Software, Analytik und Dienstleistungen unterstützt.
Smart Water Meter-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Smart Water Meter-Markt die Erlöse aus vernetzten Wasserzählern sowie den zugehörigen Systemen, die zur Erfassung, Übertragung und Verwaltung von Verbrauchsdaten für Abrechnung, Überwachung und Leckageerkennung bei Endnutzern erforderlich sind.
Ausschlüsse aus dem Umfang: Die Marktgröße schließt umfassendere Smart-City-Software aus, die nicht mit der Zählung zusammenhängt, sowie allgemeine Rohrleitungsnetze, Pumpen und Wasseraufbereitungsanlagen.
Segmentierungsübersicht
- Nach Technologie
- Automatische Zählerablesung (AMR)
- Fortgeschrittene Messinfrastruktur (AMI)
- Nach Anwendung
- Wohnbereich
- Gewerbe
- Industrie
- Landwirtschaft
- Nach Zählertyp
- Mechanisch / Turbine
- Ultraschall
- Elektromagnetisch
- Nach Kommunikationstechnologie
- Hochfrequenz (Proprietäres HF)
- LoRaWAN / Anderes LPWAN
- Mobilfunk (NB-IoT/LTE-M)
- Leitungsgebunden (M-Bus/Ethernet)
- Nach Komponente
- Hardware
- Software und Analytik
- Dienstleistungen
- Nach Einsatz
- Neuinstallationen
- Nachrüstung / Austausch
- Nach Geographie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Singapur
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit öffentlichen Informationen darüber, wie viel Wasser bereitgestellt wird, wo Verluste auftreten und welche Upgrades Versorgungsunternehmen durchführen. Wir haben Quellen wie die US-amerikanische Umweltschutzbehörde (EPA), USGS-Wassernutzungsdatensätze, Wasserindikatoren der Weltbank, UN Water- und WHO/UNICEF-JMP-Materialien sowie ISO- oder IEC-Referenzen herangezogen, die Grundlagen der Zählung und Kommunikation klären.
Um diese Kontextsignale in ein praktikables Marktmodell zu übersetzen, haben wir außerdem Jahresberichte von Unternehmen, Investorenpräsentationen, Ausschreibungsportale, Projektmitteilungen von Versorgungsunternehmen und seriöse Presseberichte über Zählereinführungen ausgewertet. In einigen Fällen wurden kostenpflichtige Abonnements ausschließlich zur Standardisierung von Unternehmensfinanzdaten, zur Überprüfung von Patentaktivitäten rund um Zählerkommunikation sowie zur Gegenprüfung von Liefer- und Handelsmustern genutzt, wo öffentliche Zollzusammenfassungen nicht detailliert genug waren. Diese Desk-Quellen sind illustrativ, und während der Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden mit Beschaffungs- und Zählerteams von Versorgungsunternehmen, Systemintegratoren sowie Produktverantwortlichen von Zähler- und Kommunikationslieferanten geführt, da jede Gruppe Preisgestaltung und Akzeptanz aus einer anderen Perspektive betrachtet. Wir nutzten diese Erkenntnisse, um Einführungszeitpläne, typische Zähleraustauschzyklen, AMI- gegenüber AMR-Präferenzen sowie die Bündelung von Software und Dienstleistungen zu bestätigen, und überprüften die Annahmen anschließend in den wichtigsten Regionen, um den Einfluss einzelner Geographien zu begrenzen.
Die Tabellenüberschrift zeigt die Verteilung der Befragten der primären Feldforschung.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 26 % | Führungskräfte der obersten Ebene (CXOs): 19 % | APAC: 49 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 35 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 46 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung basiert auf einer Top-down- und Bottom-up-Logik. Die Top-down-Seite ist in der adressierbaren Zählerbasis der Versorgungsunternehmen und dem Tempo der intelligenten Upgrade-Aktivitäten nach Region verankert. In der Praxis werden Adoptionsraten auf die installierte Zählerpopulation und geplante Ersetzungen angewendet, und der Wert wird anschließend anhand typischer Zähler-Durchschnittsverkaufspreise zuzüglich Attach-Raten für Kommunikationsmodule, Software und Dienstleistungen rekonstruiert.
Um das Modell dem realen Markt anzupassen, werden die Eingaben mithilfe von Feldrückmeldungen zum AMI-gegenüber-AMR-Mix, dem Anteil von Nachrüstungs- gegenüber Neuinstallationsprojekten, den Investitionszyklen der Versorgungsunternehmen sowie der Preisentwicklung nach Zählertyp und Kommunikationswahl (z. B. Mobilfunk gegenüber HF-Mesh) angepasst. Wenn für ein Land kein sauberer Volumeneingabewert verfügbar ist, verwenden wir Proxy-Indikatoren wie den Fokus auf nicht-umsatzwirksames Wasser, die Ausschreibungshäufigkeit und die Abdeckung städtischer Versorgungsunternehmen und grenzen den Bereich dann mithilfe von Lieferantenkanal-Checks ein. Für die Prognose wird eine Szenarioanalyse rund um Austauschrhythmus und Finanzierungsintensität eingesetzt, und die Trendlinien werden anhand aktueller Liefer- und Projektzeitplanmuster geglättet, die durch Interviews validiert wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden validiert, indem die modellierten Gesamtwerte mit unabhängigen Signalen wie Ankündigungen zu Installationen durch Versorgungsunternehmen, Auftragswerten aus Ausschreibungen und dem Umsatzanteil der Lieferanten im Bereich Zählung und verwandte Dienstleistungen verglichen werden. Wenn eine Region einen ungewöhnlichen Sprung aufweist, werden die Annahmen erneut überprüft, die Berechnungen kontrolliert und Folgegespräche eingeleitet, um zu bestätigen, ob ein einmaliges Projekt oder eine Preisänderung die Abweichung verursacht.
Vor der Freigabe wird die Arbeit schrittweise überprüft, damit Definitionen, Stückökonomie und Adoptionsraten kapitelübergreifend konsistent bleiben. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wesentliche politische Änderungen, große Versorgungsprogramme oder Angebotsengpässe die Nachfrage erheblich beeinflussen. Unmittelbar vor der Lieferung führen wir einen abschließenden Scan durch, damit die Zahlen die neuesten verfügbaren öffentlichen Veröffentlichungen und validierten Experteneingaben widerspiegeln.
Mordor Intelligence – Smart Water Meter-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für intelligente Wasserzähler variieren häufig, da die Abgrenzung dessen, was gezählt wird, variieren kann, was den Gesamtwert schnell verändert. Unterschiede entstehen in der Regel dadurch, ob Software und Dienstleistungen einbezogen werden, wie Nachrüstprogramme behandelt werden und welche Jahre und Wechselkurse verwendet werden.
Durch die Verfolgung von Zählerliefersignalen, der Aktualisierungszeitpläne von Rollout-Pipelines der Versorgungsunternehmen und der Attach-Raten für Dienstleistungen hält Mordor Intelligence den Wert für 2026 an den tatsächlichen Installationsrhythmus gebunden, während einige Schätzungen stärker auf breiteren IoT-Infrastrukturausgaben oder längerfristigen Prognoseannahmen basieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,32 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 9,94 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und neigt dazu, einen breiteren Umsatzrahmen einzubeziehen, der umfassendere intelligente Versorgungsplattformen und angrenzende digitale Infrastruktur einschließen kann, was den Ausgangswert gegenüber einem zählergeführten Nachfragepool anhebt. |
| Branchenpublikation B | 5,38 Milliarden USD (2025) | Zeigt ein ähnliches Ausgangsniveau, wendet jedoch ein anderes Timing bei der Erfassung von Projekten an und geht möglicherweise von einer schnelleren Entwicklung der Durchschnittsverkaufspreise über Installationen hinweg aus, ohne zwischen nachrüstungsintensiven Ausschreibungen und Neubauprogrammen zu unterscheiden. |
Die Streuung in der Tabelle erklärt sich größtenteils durch Umfangs- und Zeitplanentscheidungen und nicht durch Rechenfehler. Wenn die erfassten Erlöse auf zählergeführte Hardware, Software und Dienstleistungen beschränkt werden, die tatsächlich installiert sind, und wenn der Upgrade-Rhythmus anhand der Pläne der Versorgungsunternehmen überprüft wird, wird die endgültige Zahl von Jahr zu Jahr leichter nachvollziehbar und reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für intelligente Wasserzähler im Jahr 2026?
Die Marktgröße für intelligente Wasserzähler beläuft sich im Jahr 2026 auf USD 5,32 Milliarden mit einer Wachstumstrajektorie von 10,55 % bis 2031.
Welche Region wächst im Bereich intelligenter Wasserzähler am schnellsten?
Der asiatisch-pazifische Raum führt das Wachstum mit einer CAGR von 12,05 % an, dank Smart-City-Investitionen in China und ländlicher Ausbauprogramme in Indien.
Welches Technologiesegment expandiert am schnellsten?
Die Fortgeschrittene Messinfrastruktur verzeichnet das höchste Wachstum mit 11,55 % pro Jahr, da Versorgungsunternehmen Zwei-Wege-Kommunikation anstreben.
Warum setzen Versorgungsunternehmen auf Ultraschallzähler?
Ultraschallzähler bieten eine höhere Genauigkeit bei niedrigen Durchflussraten und geringeren Wartungsaufwand, sodass Versorgungsunternehmen die Abrechnungsgenauigkeit verbessern und Servicekosten senken können.
Was ist ein wesentliches Hindernis für eine breitere Einführung?
Vorabkapital und zusätzliche Cybersicherheitskosten stellen die größten Herausforderungen dar, insbesondere für kleine oder ressourcenbeschränkte Versorgungsunternehmen.