
Silikonbeschichtungsmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 7.43 Milliarden US-Dollar |
| Marktgröße (2031) | 9.27 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.52 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Silikonbeschichtungsmarkt Analyse von Mordor Intelligence
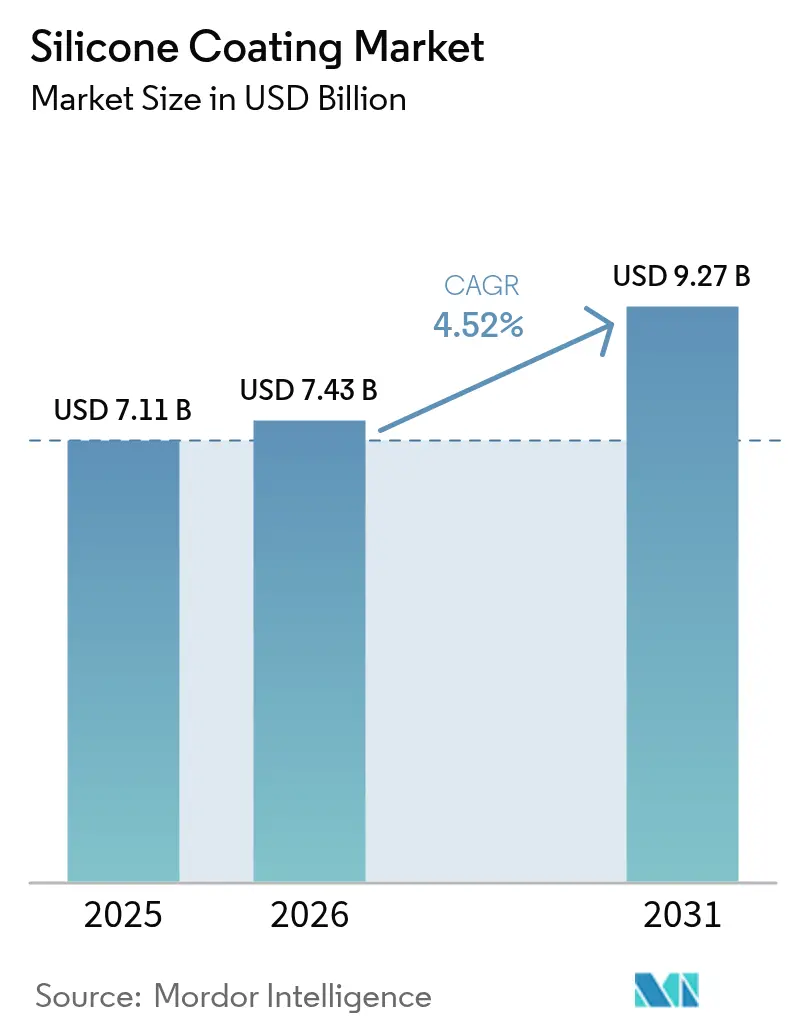
Die Größe des Silikonbeschichtungsmarktes wurde im Jahr 2025 auf 7,11 Milliarden USD geschätzt und soll von 7,43 Milliarden USD im Jahr 2026 auf 9,27 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,52% während des Prognosezeitraums (2026-2031). Laufende Vorschriften zur Energieeffizienz im gewerblichen Dachbereich, die zunehmende Miniaturisierung der Elektronik sowie die nachgewiesene thermische Stabilität von Silikonpolymeren verhelfen dem Silikonbeschichtungsmarkt dazu, seinen Nischenstatus zu überwinden und sich zu einem breit akzeptierten Schutzwerkstoffsegment zu entwickeln. Strukturelle Langlebigkeit, UV-Beständigkeit und Feuchtigkeitsundurchlässigkeit positionieren Silikonbeschichtungen als bevorzugte Lösung in Klimazonen, die hohe thermische Schocks und starke Sonneneinstrahlung aufweisen. Der Bauboom im asiatisch-pazifischen Raum und die dortige Dominanz in der Elektronikherststellung bilden das Fundament der weltweiten Nachfrage, während politische Maßnahmen zur Abschaffung PFAS-basierter Chemikalien die Kundenentscheidung zusätzlich zugunsten von Silikonsystemen beeinflussen. Auf der Angebotsseite erzielen Hersteller mit vertikal integrierten Siloxanketten und starker anwendungstechnischer Unterstützung höhere Margen, auch wenn die Rohstoffpreise schwanken.
Wesentliche Berichtsergebnisse
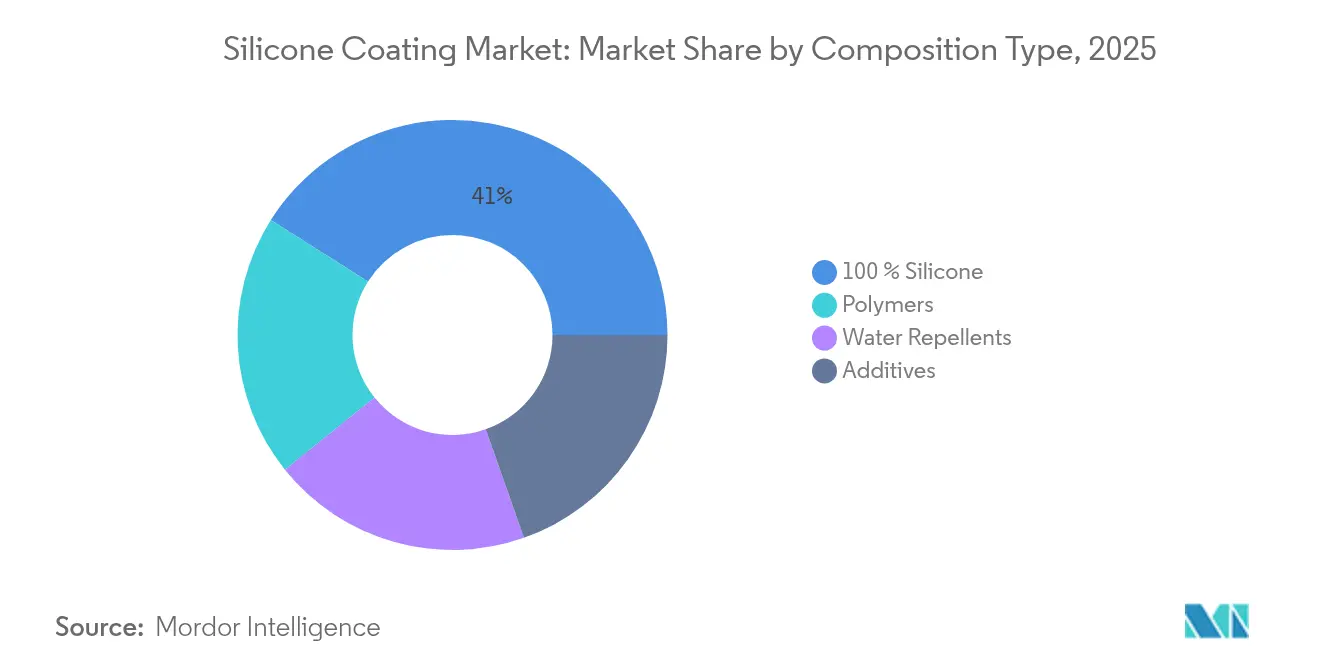
- Nach Zusammensetzungstyp hielten 100%ige elastomere Silikonbeschichtungen im Jahr 2025 einen Marktanteil von 41,02% am Silikonbeschichtungsmarkt; für wasserabweisende Systeme wird bis 2031 eine CAGR von 5,28% prognostiziert.
- Nach Technologie führten lösungsmittelfreie Plattformen im Jahr 2025 mit einem Umsatzanteil von 37,85%, während UV-gehärtete Chemikalien für die schnellste CAGR von 5,33% zwischen 2026 und 2031 positioniert sind.
- Nach Substrat dominierten Metalloberflächen im Jahr 2025 mit 54,62% des Gesamtumsatzes; Anwendungen auf Beton und Mauerwerk werden bis 2031 voraussichtlich eine CAGR von 5,25% verzeichnen.
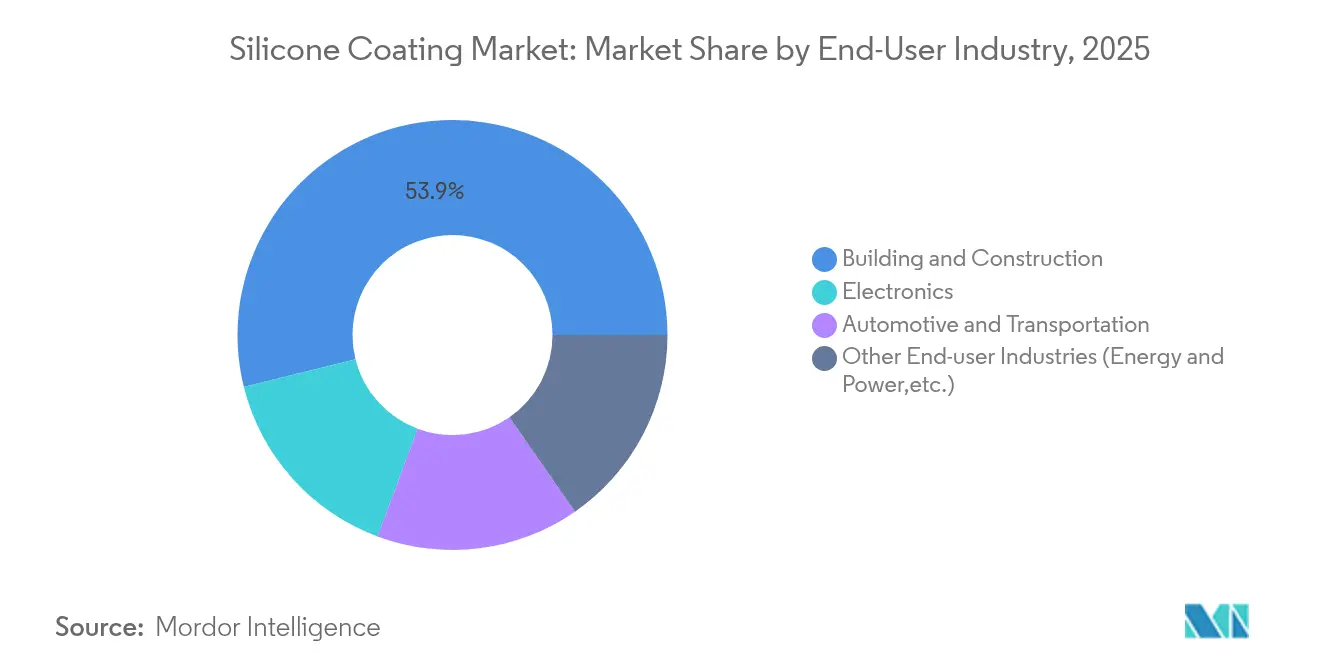
- Nach Endverbraucherbranche dominierte Bauwesen und Konstruktion im Jahr 2025 mit einem Umsatzanteil von 53,88%, während der Elektroniksektor voraussichtlich die höchste CAGR von 5,55% bis 2031 erzielen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse des Silikonbeschichtungsmarktes
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Anstieg der Kühlend-Dach-Sanierungen für energieeffiziente Gebäude | +1.2% | Global, mit Schwerpunkt in Nordamerika & EU | Mittelfristig (2-4 Jahre) |
| Wachsende Nachfrage aus der Bau- und Konstruktionsbranche | +1.0% | Asien-Pazifik als Kernmarkt, Ausweitung auf Naher Osten & Afrika | Langfristig (≥ 4 Jahre) |
| Schnelle Übernahme von Konformalbeschichtungen in der Konsum- und Industrieelektronik | +0.8% | Global, angeführt von Asien-Pazifik-Elektronikhubs | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Silikonbeschichtungen aus der Automobilindustrie | +0.7% | Global, mit Elektrofahrzeug-Schwerpunkt in China, EU, Nordamerika | Mittelfristig (2-4 Jahre) |
| Programme zur Minderung der städtischen Wärmeinselwirkung fördern reflektierende Silikondächer | +0.5% | Städtische Zentren weltweit, Priorität in asiatisch-pazifischen Megastädten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Kühlend-Dach-Sanierungen für energieeffiziente Gebäude
Californiens Norm Title 24 schreibt für flach geneigte gewerbliche Dächer eine Mindestsolarreflexion (nach Alterung) von 0,63 sowie eine Wärmeemissivität von 0,75 vor und wandelt so regulatorische Vorgaben in eine unmittelbare Nachfrage nach hochreflektierenden Silikonmembranen um[1]Technisches Komitee, „Dachbewertungsspezifikationen”, Cool Roof Rating Council, coolroofs.org. Gebäudeeigentümer wählen häufig die Silikonrestaurierung anstelle einer vollständigen Dacherneuerung und senken damit die Investitionskosten um bis zu 40%, während die Nutzungsdauer verlängert wird. Feldstudien der Kalifornischen Energiekommission zeigen, dass Kühlend-Dächer den jährlichen Energieverbrauch in heißen Klimazonen um bis zu 15% reduzieren[2]Forschungsabteilung, „Leitfaden zur Einhaltung von Tile 24”, Kalifornische Energiekommission, energy.ca.gov. Ähnliche leistungsbasierte Normen treten nun in ganz Europa und in schnell wachsenden asiatischen Megastädten in Kraft und verankern Silikonlösungen fest in langfristigen Sanierungsbudgets. Da die Stromtarife weiter steigen, verkürzt sich die Amortisationszeit für Silikonkühlend-Dachsysteme, was diesen nachhaltigen Nachfragetreiber im Silikonbeschichtungsmarkt weiter stärkt.
Wachsende Nachfrage aus der Bau- und Konstruktionsbranche
Der Bausektor verlagert sich von reaktiven Reparaturen hin zu einem proaktiven Gebäudehüllenschutz, und die Silikonchemie steht an diesem strategischen Wendepunkt. Feuchtigkeitseintritt bleibt der vorherrschende Schädigungsmechanismus bei Beton, doch dampfdurchlässige Silikonbarrieren verlängern die Lebensdauer des Bauwerks um zwei bis drei Jahrzehnte und ermöglichen gleichzeitig das Atmen der Substrate. An Weitspannbrücken getestete Nanotitan-modifizierte Silanbeschichtungen haben potenzielle Lebensdauern von mehr als 70 Jahren nachgewiesen. Garantierahmen in der öffentlichen Infrastrukturbeschaffung schreiben zunehmend Mindestserviceintervalle vor, die nur die Silikontechnologie zuverlässig erfüllt, und festigen damit den langfristigen Einfluss dieses Treibers. Neue staatliche Anreize für die „Gesamtlebenszyklus-Kohlenstoff”-Bilanzierung steigern die Spezifikationsrate für hochbeständige Silikonmembranen zusätzlich und verstärken die Wachstumsdynamik im Silikonbeschichtungsmarkt.
Schnelle Übernahme von Konformalbeschichtungen in der Konsum- und Industrieelektronik
Die Miniaturisierung von Bauteilen erhöht die Leistungsdichte und Feuchtigkeitsempfindlichkeit, was Elektronikzulieferer dazu veranlasst, auf PFAS-freie Silikonkonformalbeschichtungen mit überlegenen dielektrischen Eigenschaften umzusteigen. Momentives wärmeleitende Vergussmassen arbeiten zuverlässig von −50 °C bis +200 °C und erfüllen damit die Anforderungen für 5G-Basisstationsmodule. Forschungen zur Atomlagenabscheidung beweisen nun eine gleichmäßige Silikonabdeckung in Durchkontaktierungen mit einem Aspektverhältnis von 60:1, ohne die Signalintegrität zu beeinträchtigen. Globale Einführungen von IoT-Sensoren fügen Milliarden von Platinen hinzu, die korrosionsbeständige, niedrigmodulare Beschichtungen benötigen. Folglich betrachten Elektronikhersteller Silikonbeschichtungen weniger als optionale Versicherung und mehr als ermöglichendes Designelement, was einen robusten kurzfristigen Nachfragesog im Silikonbeschichtungsmarkt erzeugt.
Steigende Nachfrage aus der Automobilindustrie
Der Wandel von Verbrennungsmotoren zu batterieelektrischen Plattformen vervielfacht die Herausforderungen beim Wärmemanagement und erhebt Silikongrenzflächenmaterialien von Hilfsmitteln zu kritischen Komponenten. Dows DOWSIL TC-3080-Gel sorgt für eine gleichmäßige Wärmeverteilung auf Batteriepackebene und ermöglicht gleichzeitig automatisierte Dosiergeschwindigkeiten, die für den Gigafabrik-Maßstab erforderlich sind. Parkers CoolTherm-Systeme kombinieren Feuchtigkeitsabdichtung mit einer Wärmeleitfähigkeit von 2 W/m·K und schützen Steuerplatinen vor Staub und Vibration. Erstausrüster integrieren Beschichtungsspezifikationen zunehmend in die erweiterte Produktqualitätsplanung und drängen Silikonlieferanten zur IATF-16949-Zertifizierung für Prozessstrenge. Fortschrittliche Fahrerassistenz- und Hochvoltumrichter erweitern den Anwendungsbereich von Silikon zusätzlich und übersetzen die Trends zur Automobilelektrifizierung in mittelfristiges Wachstum für den Silikonbeschichtungsmarkt.
Hemmnis-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Volatile Rohstoffpreise (Siloxane, pyrogene Kieselsäure) | -0.9% | Global, mit Schwerpunkt in Silikonherstellungsregionen | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenkonzentration bei Silanmonomer-Rohstoffen | -0.6% | Global, mit Anfälligkeit in asiatisch-pazifischen Lieferketten | Mittelfristig (2-4 Jahre) |
| Strengere Brandschutzvorschriften für Innenraumluft, die die Verwendung von Silikon im Innenbereich einschränken | -0.4% | Nordamerika & EU Regulierungsbehörden | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Rohstoffpreise für Siloxane und pyrogene Kieselsäure
Preisschwankungen bei Siliziummetall setzen sich bis zu Siloxan- und pyrogenen Kieselsäure-Zwischenprodukten fort und untergraben die Kostenplanbarkeit für Beschichtungsformulierung. Die konzentrierte Schmelzkapazität in energieintensiven Provinzen bedeutet, dass lokale Strombeschränkungen oder umweltbedingte Stilllegungen in China die globalen Rohstoffindizes innerhalb weniger Wochen in die Höhe treiben können. Beschichtungsproduzenten reagieren durch Absicherung von Lieferverträgen und einen höheren Recyclinganteil, wobei aufkommende Depolymerisationstechnologien post-verbraucher Silikon zurück in monomere Rohstoffe umwandeln. Die kapitalintensive Rückwärtsintegration schützt die Margen, begünstigt jedoch nur eine Handvoll multinationaler Akteure. Kurzfristige Volatilität schlägt sich daher in vorsichtigen Bestandsstrategien bei nachgelagerten Anwendern nieder und dämpft die Expansion im Silikonbeschichtungsmarkt leicht.
Lieferkettenkonzentration bei Silanmonomer-Rohstoffen
Hochreine Silanfabriken sind an weniger als zehn globalen Standorten in Betrieb und setzen die Wertschöpfungskette einzelnen Ausfallpunkten aus. Spezialsilane steuern Adhäsion und Wasserabweisung, und die Qualifizierungszyklen für Ersatzprodukte können ein Jahr überschreiten, was einen schnellen Lieferantenwechsel erschwert. Die in den Vereinigten Staaten und im Nahen Osten laufenden Kapazitätserweiterungen werden vor 2026 nicht in Betrieb gehen, was die angespannten Lieferbedingungen verlängert. Baufirmen mit Vertragsstrafen bei Verzug entstehen Kostenüberschreitungen, wenn wichtige Silane verspätet geliefert werden, was das Vertrauen in die Just-in-time-Beschaffung untergräbt. Die daraus resultierende Risikoprämie dämpft das ansonsten robuste Wachstum im Silikonbeschichtungsmarkt während des mittelfristigen Zeitraums.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zusammensetzungstyp: Elastomere Dominanz trifft auf wasserabweisende Innovation
Im Jahr 2025 erwirtschafteten 100%ige Silikonqualitäten 41,02% des Gesamtumsatzes und spiegeln ihre unübertroffene Langlebigkeit unter extremen UV- und Temperaturwechselbelastungen wider. Diese Produkte bilden das Fundament industrieller Wartungsbudgets in der Petrochemie, der Schifffahrt und im Dachbereich, wo Stillstandskosten die Materialaufschläge übersteigen. Wasserabweisende Chemikalien, obwohl kleiner im Volumen, weisen die höchste CAGR von 5,28% bis 2031 auf, da Architekten zunehmend atmungsaktive, aber feuchtigkeitsblockierende Fassaden für Null-Energie-Gebäude vorschreiben. Fortschritte bei superhydrophoben Silikonharzen haben statische Kontaktwinkel über 160° erzielt und damit Fassadenplatten, Denkmäler und sogar Solarmodule für neue Schutzparadigmen geöffnet.
Forschungspipelines mischen nun biobasierte Alkylpolysiloxane, die hohe Kontaktwinkel beibehalten, während sie die Kohlenstoffintensität reduzieren, und erfüllen so Nachhaltigkeitsanforderungen in der öffentlichen Infrastruktur. Gleichzeitig ermöglichen Additivpakete mit Silsesquioxanen und Nano-Zirkoniumoxid Abriebfestigkeit ohne Erhöhung der VOC-Werte – ein Vorteil in emissionsgeregelten Spritzkabinen. Der Wettbewerbsvorteil verlagert sich daher von der einfachen Polymerkonversion zur proprietären Oberflächenenergiekontrolle, was die Kundenbindung stärkt und die Preissetzungsmacht im gesamten Silikonbeschichtungsmarkt unterstützt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar


Nach Technologie: Lösungsmittelfreie Führung durch UV-gehärtete Innovation herausgefordert
Lösungsmittelfreie Systeme erzielten 2025 einen Umsatzanteil von 37,85%, angetrieben durch Umweltvorschriften, die den VOC-Gehalt in Architektur- und Erstausrüsteranlagen begrenzen. Das Fehlen brennbarer Trägerlösungsmittel vereinfacht auch die Anlagenprüfungen zur Arbeitssicherheit und senkt die Versicherungsprämien für Applikatoren. Dennoch schließen UV-gehärtete Plattformen, die mit einer CAGR von 5,33% wachsen sollen, die Lücke rasch, da Produktionslinien nach klebfreien Zeiten unter einer Minute und einem geringeren Energieverbrauch streben. Durchbrüche bei Nah-Infrarot-Photoinitiatoren ermöglichen Aushärtetiefen von mehr als 25 mm und erschließen so Strukturklebstoffe und Dickschichtverguss, die bisher thermische Aushärtungsöfen erforderten.
Wasserbasierte Hybride dringen in Schulen und Krankenhäuser vor, wo Innenraumluftvorschriften die Lösungsmittelexposition einschränken, während strahlungsgehärtete Epoxide Mini-LED-Hintergrundbeleuchtungen gegen die Flussmittel-Löt-Verarbeitung schützen. Insgesamt erweitern diese Technologieoptionen den adressierbaren Markt des Silikonbeschichtungsmarktes und bieten Planern ein zunehmend differenziertes Instrumentarium, das sowohl Durchsatz- als auch Nachhaltigkeitskennzahlen entspricht.
Nach Substrat: Metallanwendungen treiben das Volumen an, während Beton an Dynamik gewinnt
Metallsubstrate dominierten 2025 den Umsatz mit 54,62%, gestützt durch Prozessanlagenrohre, Offshore-Strukturen und Lokomotivabgassysteme, die Toleranz gegenüber thermischen Schocks und Korrosionshemmung erfordern. Elektroversorger beschichten auch Aluminiumsammelschienen, um Koronaentladungen in feuchten Klimazonen zu dämpfen. Beschichtungen für Beton und Mauerwerk werden jedoch eine CAGR von 5,25% aufweisen, da Megacity-Verkehrstunnel, Brücken und Parkhäuser atmungsaktive Abdichtung suchen. Bifunktionale Siloxanprimer koppeln sich nun chemisch an Calciumsilikathydrat und verbessern die Frost-Tau-Beständigkeit und reduzieren die Algenbesiedlung um über 70%.
Kunststoffe und Verbundwerkstoffe stellen Nischen-, aber strategische Einsatzbereiche in Luftfahrtverkleidungen und Windturbinenblättern dar, wo niedrige Oberflächenenergie der Eisanlagerung entgegenwirkt. Für Glasfassaden liefern einkomponentige klare Silikonbeschichtungen selbstreinigende Leistung und reduzieren die Partikeladhäsion – Eigenschaften, die in dicht besiedelten Stadtkorridoren geschätzt werden. Die vielfältige Substratlandschaft zeigt, dass Formulierungswissenschaft, nicht rohes Volumen, die Wertschöpfung im Silikonbeschichtungsmarkt trägt.
Nach Endverbraucherbranche: Stabilität im Bauwesen trifft auf Beschleunigung in der Elektronik
Bauwesen und Konstruktion behielt im Jahr 2025 einen soliden Umsatzanteil von 53,88%, gesichert durch Dachsanierung, Fassadenhydrophobierung und Fugendichtung. Staatliche Sanierungssubventionen lenken Ausgaben in reflektierende Beschichtungen, die sowohl den Spitzenlastenergiebedarf senken als auch Wartungszyklen auf über 20 Jahre ausdehnen. Die Elektronik profitiert von einer CAGR von 5,55% bis 2031 und nutzt die Doppelrolle von Silikon als dielektrische Barriere und Wärmeverteiler. Konformalbeschichtungen mit niedrigmoduligen organosilizianischen Netzwerken schützen hochdichte Platinen vor kapillarer Kondensation, ohne Lötverbindungsspannungen zu erzeugen.
Im Automobilbereich integrieren leichte Batteriegehäuse nun Silikonverguss, um Vibrationen auszugleichen und die Ausbreitung thermischen Durchgehens zu verhindern. Stromnetzsanlagen verwenden unterdessen Silikongehäuse mit hoher Kriechstromfestigkeit, die Verschmutzungsüberschläge abweisen, was die ökosystemweite Querbefruchtung illustriert. Zusammengenommen unterstreichen diese Trends, wie Endverbraucherinnovationen die Opportunitätskonturen innerhalb des Silikonbeschichtungsmarktes weiterhin neu gestalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Geografische Analyse
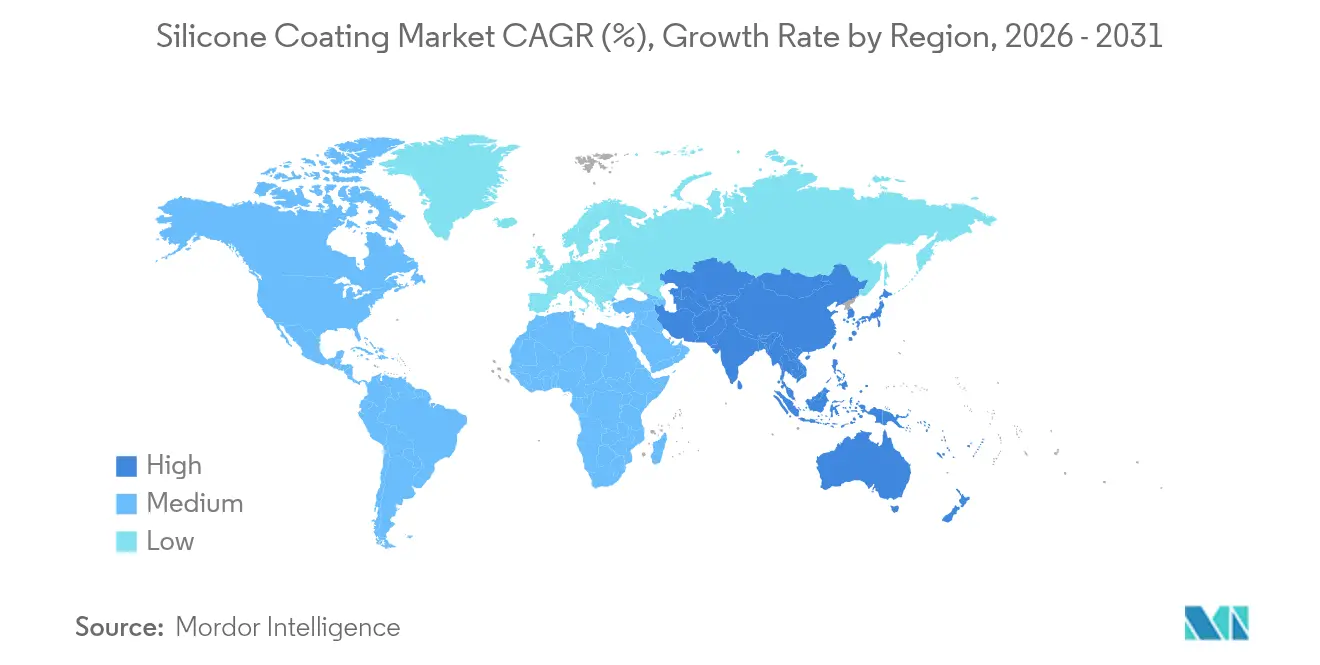
Asien-Pazifik machte 2025 45,70% des globalen Umsatzes aus und soll bis 2031 eine CAGR von 4,92% verzeichnen, was auf gezielte Infrastrukturinvestitionen in China, Indien und Vietnam sowie die Sättigung der Elektronikfertigung in Südkorea und Taiwan zurückzuführen ist. Lokale Unternehmen lenken ihre Forschung und Entwicklung zunehmend in das Elektrofahrzeug-Wärmemanagement und die Halbleiterverkapselung und erweitern so die regionale Wertschöpfung über das bloße Grundvolumen hinaus. Multinationale Produzenten vertiefen Joint Ventures, um die Nähe zu Endanwendern zu sichern und logistische Risiken abzupuffern, und festigen damit ihre Führungsposition im Silikonbeschichtungsmarkt.
Nordamerika bleibt eine technologisch ausgereifte Arena, in der Energienormen wie Californiens Title 24 die Kühlend-Dach-Nachfrage institutionalisieren. Dachdecker nutzen Silikonrestaurierungssysteme, um Deponieentsorgungsgebühren zu umgehen und steigern so die Akzeptanz in den Sonnengürtelstaaten. In Kanada heben föderale Grünes-Bauen-Standards die dampfdurchlässigen Fassadenbeschichtungen auf ein höheres Niveau, während Mexikos Automobil-Cluster eine stetige Nachfrage nach Silikonwärmeübergangswerkstoffen erzeugen. Diese Dynamiken verankern ein stetiges Wertwachstum, auch wenn die Gesamtstückvolumina stagnieren.
Europas Markt verfolgt Kreislaufwirtschaftsziele, die langlebige, wartungsarme Chemikalien belohnen und Silikon als Standard für Brückensanierungen und Offshore-Windkraftanlagenmonopfähle positionieren. Deutschland und die nordischen Länder sind Vorreiter beim prozessinternen Recycling von Silikonlinerstaub und stärken die lokale Lieferresilienz. Anderswo leitet Südeuropas Sanierungswelle Konjunkturmittel in dachreflektierende Beschichtungen zur Minderung städtischer Wärmeinseleffekte. Schwellenländer in Südamerika sowie dem Nahen Osten & Afrika fügen inkrementelle Nachfrage durch Hafenerweiterungen und Energieprojekte hinzu, obwohl Währungsvolatilität und begrenzte Applikatorexpertise die Aufnahme in diesen Regionen mäßigen.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Silikonbeschichtungen beginnt vorgelagert mit der Produktion von Siliziummetall und dessen Umwandlung in Chlorsilane und Monomere. Diese Vorprodukte werden anschließend zu Siloxanen polymerisiert und zu Flüssigkeiten, Harzen, Elastomeren und Additivpaketen formuliert, einschließlich Füllstoffen wie pyrogener Kieselsäure, Pigmenten, Photoinitiatoren für UV-Härtung und anderen leistungsverbessernden Zusätzen. Integrierte Hersteller wie Dow, Wacker, Momentive und Elkem sind über mehrere Stufen hinweg tätig, was die Kontinuität der Rohstoffversorgung und die technische Konsistenz für hochspezialisierte Endanwendungen wie konforme Elektronikbeschichtungen, Cool-Roof-Membranen und Korrosionsschutz auf Metallanlagen unterstützt.
Im Midstream-Bereich passen Formulierer und Compoundierer die Systeme je nach Technologie an, einschließlich lösungsmittelfreier, wasserbasierter Hybrid- und UV-gehärteter Plattformen, und zertifizieren sie anschließend gemäß den Anforderungen des Endeinsatzes. Der Vertrieb erfolgt in der Regel über direkte technische Kanäle an OEMs sowie über Vertriebsnetze, die Auftragnehmer und die Instandhaltung im Bereich Dachdeckung und Infrastruktursanierung bedienen. Zentrale Engpässe betreffen hochreine Silane und die Einhaltung der Vorschriften für cyclische Siloxane, wobei Qualifizierungszyklen mehr als ein Jahr dauern können und die regulatorische Verschärfung den Prüf- und Dokumentationsaufwand für Exporteure erhöht. Beispiele sind die südkoreanische MFDS-Bekanntmachung Nr. 2026-11, die den kombinierten D4/D5-Grenzwert in Silikondichtstoffen ab dem 1. Oktober 2026 auf 350 ppm senkt, sowie China mit der Einführung von GB 4806.10-2025 (Beschichtungen mit Lebensmittelkontakt) und GB 4806.16-2025 (Silikonkautschuk mit Lebensmittelkontakt), die ab dem 2. September 2026 in Kraft treten sollen. Diese Anforderungen können Neuformulierungen und erneute Zulassungsverfahren für Beschichtungen erforderlich machen, die für den Lebensmittelkontakt bestimmt sind.
Wettbewerbslandschaft
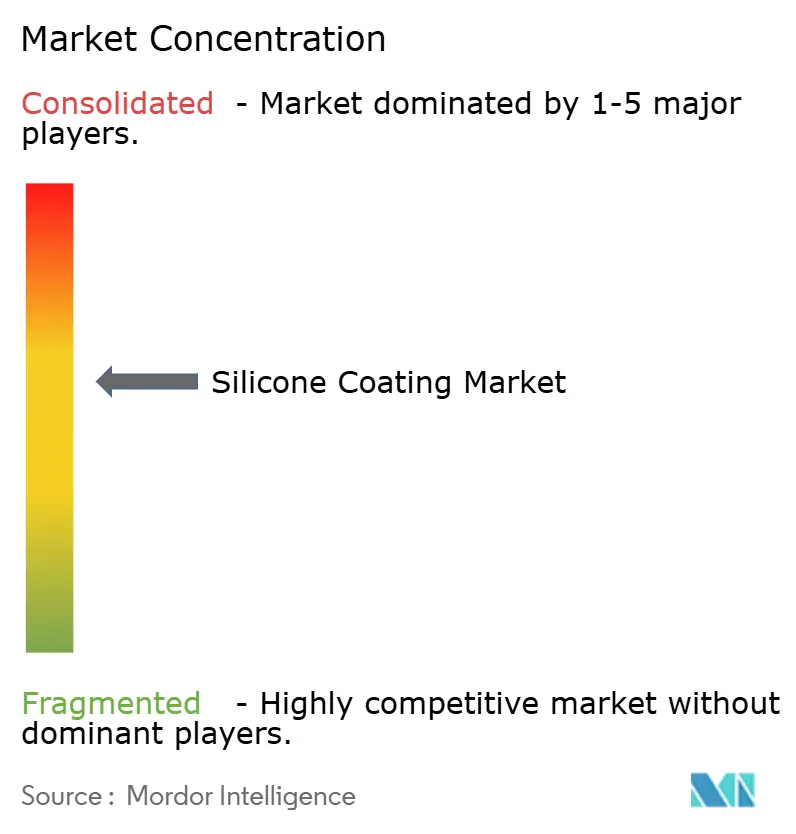
Der Silikonbeschichtungsmarkt weist eine moderate Konsolidierung auf. Dow, WACKER und Momentive führen die Erstliga-Riege an, wobei jedes Unternehmen integrierte Siloxanketten, globale technische Servicenetzwerke und Anwendungslabore betreibt, die Kundenübernahmeschritte verkürzen. Die Übernahme von Momentive durch KCC Corporation im Jahr 2024 konsolidiert Forschungs- und Entwicklungsressourcen und verschafft dem koreanischen Konglomerat einen breiteren Zugang zu Premium-Automobil- und Halbleiterkonten.
Evonik's Neuorganisation seiner Silica- und Silanes-Geschäfte unter dem Banner „Smart Effects” im Jahr 2025 verdeutlicht die Portfolioverschlankung, die darauf abzielt, Kapital auf schnell wachsende Elektrofahrzeug- und Medizingeräte-Beschichtungen zu konzentrieren. Unterdessen steckt Siltech seine Führungsrolle in der Nachhaltigkeit durch bio-alkyl Polysiloxanadditive ab, die den Einsatz fossilen Kohlenstoffs reduzieren und dennoch hydrophobe Leistung aufrechterhalten, was europäische Öko-Label-Programme anspricht. Kleinere regionale Formulierer gedeihen in regulierten Nischen – wie etwa brandschutztechnisch geprüfte Beschichtungen für japanische Bahnbetreiber –, indem sie Chemikalien an lokale Normen anpassen und schnellen Außendienstservice anbieten.
Marktführer im Silikonbeschichtungssektor
Shin-Etsu Chemical Co., Ltd
Momentive
Wacker Chemie AG
Dow
Elkem ASA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Freiräume entstehen dort, wo Compliance, Reinheit und lokalisierte Versorgung zusammentreffen, insbesondere in der Elektronik, in medizinnahen Anwendungen und in Lebensmittelkontaktumgebungen, die zunehmend auf Stofflisten und eigenständige Silikonanforderungen angewiesen sind. Mit der Formalisierung der regulatorischen Rahmenbedingungen in Schlüsselmärkten erhalten Anbieter einen klareren Weg zu konformen Silikonchemien. Die MERCOSUR-Länder waren verpflichtet, die Resolution GMC Nr. 34/2025 bis zum 16. Juni 2026 in nationales Recht umzusetzen, während China den 2. September 2026 als Inkrafttretungsdatum für GB 4806.10-2025 und GB 4806.16-2025 festlegte, was die Differenzierung durch dokumentationsbereite, VOC-arme und siloxanarme Portfolios fördert.
Investitionen und Kapazitätserweiterungen schaffen zudem Raum für höherwertige Spezialqualitäten und schnellere Qualifizierungsunterstützung in der Nähe der Nachfragezentren. Im Juni 2026 kündigte Dow ein Investitionsprogramm über 100 Millionen USD bis 2027 an, um die Herstellung und Innovation von Spezialsilikonen in den Vereinigten Staaten, China und Japan auszubauen, einschließlich Kapazitätsarbeiten für technische Werkstoffe in Songjiang und Fukui (2026) sowie zusätzlicher Kapazitäten für Flüssigsilikonkautschuk in Carrollton und Zhangjiagang (2027). Im selben Monat eröffnete Wacker eine neue Produktionsstätte für Spezialsilikone in Karlsbad (Karlovy Vary), Tschechische Republik, was die europäische Versorgung mit Spezialsilikonen für industrielle Anwendungen stärkt und eine schnellere Zusammenarbeit mit regionalen OEMs und Formulierern ermöglicht, da lösungsmittelfreie und UV-härtbare Silikonbeschichtungstechnologien angesichts strengerer VOC- und Kennzeichnungsvorschriften an Marktanteilen gewinnen.
Aktuelle Branchenentwicklungen
- Juni 2026: Wacker Chemie AG eröffnete eine neue Produktionsstätte für Spezialsilikone in Karlsbad (Karlovy Vary), Tschechische Republik. Die Anlage erweitert die regionale Verfügbarkeit von Spezialsilikonmaterialien, die in leistungsorientierten Anwendungen eingesetzt werden, und unterstützt kürzere Lieferzeiten sowie schnellere technische Iterationen für europäische Kunden.
- November 2025: Shin-Etsu Chemical Co., Ltd. kündigte die Entwicklung eines recycelbaren thermoplastischen Silikons für Oberflächenbeschichtungsanwendungen an. Diese Materialrichtung berücksichtigt die wachsenden Kundenanforderungen hinsichtlich Lebensende und Kreislauffähigkeit, ohne auf Silikonleistungsmerkmale zu verzichten, die mit herkömmlichen Beschichtungen schwer zu erreichen sind.
- März 2024: Shin-Etsu Chemical Co., Ltd. kündigte die KRW-6000-Serie an, ein emulgatorfreies, wasserbasiertes, schnell härtendes Silikonharz für witterungsbeständige Lacke und Additivanwendungen. Diese Entwicklung unterstützt den Wandel hin zu VOC-ärmeren und wasserbasierten Systemen, wobei die für den Außenschutz erforderliche Härtungsgeschwindigkeit und Haltbarkeit erhalten bleiben.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für Silikonbeschichtungen die Umsätze, die mit silikonbasierten Beschichtungsmaterialien erzielt werden, die zum Schutz oder zur Verbesserung der Oberflächenleistung von Substraten in industriellen und gewerblichen Anwendungen eingesetzt werden.
Ausschlüsse des Anwendungsbereichs: Diese Marktgrößenbestimmung schließt die vorgelagerte Herstellung von Silikonbasispolymeren sowie Nicht-Beschichtungs-Silikonprodukte aus, die hauptsächlich als Dichtstoffe, Klebstoffe oder Elastomere verkauft werden.
Übersicht der Segmentierung
- Nach Zusammensetzungstyp
- Polymere
- 100% Silikon
- Wasserabweisungsmittel
- Additive
- Nach Technologie
- Lösungsmittelfrei
- Lösungsmittelbasiert
- Wasserbasiert
- Strahlungs-/UV-gehärtet
- Nach Substrat
- Metall
- Beton und Mauerwerk
- Kunststoffe und Verbundwerkstoffe
- Glas und Keramik
- Nach Endverbraucherbranche
- Bauwesen und Konstruktion
- Elektronik
- Automobil und Transport
- Andere Endverbraucherbranchen (Energie und Strom usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann mit der Kartierung, wo Silikonbeschichtungen verbraucht werden und wie sie typischerweise verkauft werden, und verknüpfte dies anschließend mit öffentlich überprüfbaren Nachfragesignalen. Wir stützten uns auf frei zugängliche Quellen wie die Handelsdaten der US International Trade Commission, UN Comtrade, das US Bureau of Labor Statistics für relevante Erzeugerpreisindizes sowie Fertigungs- und Baubranchenindikatoren des US Census, zusammen mit begutachteten Fachpublikationen zur Leistung und den Anwendungsfällen von Silikonbeschichtungen.
Anschließend nutzten wir Geschäftsberichte von Unternehmen, Investorenpräsentationen und technische Datenblätter, um die Anwendungsstreuung, die Preisentwicklung und das Tempo der Substitution zwischen lösungsmittelbasierten, lösungsmittelfreien und wasserbasierten Systemen zu verstehen. Patentdatenbanken wurden ebenfalls herangezogen, um zu ermitteln, wo sich Innovationen bei Trennmittel-, hitzebeständigen und wasserabweisenden Beschichtungen konzentrieren, was half zu validieren, welche Endanwendungen wachsen. Für einige Länder verwendeten wir kostenpflichtige Abonnementquellen für Unternehmensfinanzen und sendungsbezogene Import- und Exportdatenbanken, um die Anbieterpräsenz und die Richtung der Handelsströme abzugleichen. Die hier genannten Quellen sind nur beispielhaft, und es wurden zur Erhebung, Klärung und Validierung auch viele weitere öffentliche Dokumente und Datensätze herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und Kurzumfragen mit Herstellern, Formulierern, Distributoren und großen Endanwendern, die Silikonbeschichtungen für Bauwesen, Industrieausrüstung und elektronikbezogenen Schutz spezifizieren. Wir nutzten diese Gespräche, um Einkaufskriterien (Filmdicke, Haltbarkeitsanforderungen und Compliance-Vorgaben) zu bestätigen, die Entwicklung der durchschnittlichen Verkaufspreise zu überprüfen und regionale Nachfragemuster in APAC, EMEA und Amerika zu validieren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 37 % | CXOs: 12 % | APAC: 46 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 42 % | EMEA: 30 % |
| Kleinere Akteure: 14 % | Manager: 46 % | Amerika: 24 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgte mittels eines Top-down-Ansatzes, bei dem die Nachfragepools für Beschichtungen aus Aktivitätsindikatoren des Endeinsatzes rekonstruiert und dann unter Verwendung von Annahmen zu Durchdringung und Preisgestaltung in den Wert von Silikonbeschichtungen umgerechnet wurden. Beispielsweise wurden die Intensität von Bausanierungen, industrielle Instandhaltungszyklen, die Produktion von Elektronik und Haushaltsgeräten sowie der Bedarf an Verpackungs- und Etiketten-Trennmitteln als Nachfrageanker verwendet, die dann durch Anwendung typischer Auftragsraten und regionaler Preisspannen in Beschichtungsverbrauch und -wert umgewandelt wurden.
Selektive Bottom-up-Prüfungen wurden anschließend genutzt, um die Gesamtsummen realistisch zu halten, einschließlich Plausibilitätsprüfungen anhand der Umsatzexposition der Anbieter gegenüber Silikonbeschichtungen, Rückmeldungen aus dem Vertriebskanal und stichprobenartig erhobenen durchschnittlichen Verkaufspreisen multipliziert mit geschätzten Volumina für die wichtigsten Anwendungscluster. Zentrale Modelleingaben umfassten regionale Bauausgaben und Baubeginne, Produktionstrends für Industriegüter, die Einführung lösungsmittelfreier Systeme und den damit verbundenen regulatorischen Druck, Verschiebungen im Substratmix (Metall, Kunststoffe, Papier und Folie) sowie die beobachtete Spanne zwischen spezialisierten Trennbeschichtungen und stärker kommodifizierten wasserabweisenden Anwendungen. Die Prognosen wurden mittels Szenarioanalyse erstellt, bei der wir Hoch- und Niedrigfälle für Baukonjunktur, Industrieproduktion und Preisweitergabe stresstesteten und anschließend auf ein zentrales Szenario konvergierten, das durch die von den Befragten beschriebene wahrscheinlichste Planungsansicht gestützt wurde.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden validiert, indem geprüft wurde, ob die implizierten regionalen Aufteilungen mit unabhängigen Signalen wie der Richtung der Handelsströme, der Fertigungsintensität und der Bauaktivität übereinstimmen, gefolgt von einer Überprüfung der Preisannahmen anhand öffentlicher Indexbewegungen und Interview-Feedback. Wenn eine regionale oder anwendungsbezogene Gesamtsumme ungewöhnlich hoch oder niedrig erschien, wurden die Annahmen erneut überprüft, und es wurden gezielte Nachfassaktionen mit den Befragten durchgeführt, um zu bestätigen, ob tatsächlich eine Verschiebung stattfand oder ob versehentlich ein Element außerhalb des Anwendungsbereichs eingeflossen war.
Vor der Freigabe werden das Modell und die Annahmen in mehreren Schritten überprüft, einschließlich einer internen Peer-Review, die sich auf die Übereinstimmung des Anwendungsbereichs, die Einheitenkonsistenz und die Jahr-über-Jahr-Logik konzentriert. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie plötzliche Rohstoffpreisschwankungen oder größere Veränderungen der Bau- und Fertigungsaussichten. Vor der Auslieferung wird eine erneute Analystenprüfung durchgeführt, damit Kunden eine aktualisierte Sicht erhalten, die mit den neuesten verfügbaren Indikatoren verknüpft ist.
Marktgröße von Silikonbeschichtungen laut Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Silikonbeschichtungen können sich unterscheiden, da Unternehmen den Marktumfang unterschiedlich abgrenzen und außerdem unterschiedliche Basisjahre, Preisverläufe und Nachfrageindikatoren wählen. In unseren Überprüfungen ergibt sich die Abweichung meist daraus, wie breit Beschichtungen definiert werden und wie viel des Nachfragepools für Bau- und Industrieinstandhaltung silikonbasierten Systemen zugeschrieben wird.
Die Richtung der Handelsströme, Trends der Bauaktivität und Adoptionssignale für lösungsmittelfreie Systeme sind die Belege, die die Schätzung von Mordor Intelligence für 2026 an den Beschichtungsverbrauch binden und nicht an benachbarte Silikonmaterialien, die für ähnliche Endanwendungen verkauft werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,43 Mrd. USD (2026) | |
| Globaler Forschungsverlag A | 9,07 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und eine breitere Definition von Silikonbeschichtungen, die zusätzliche beschichtungsähnliche Silikonmaterialien einbeziehen kann, und wendet möglicherweise auch ein anderes Währungstiming an, das den ausgewiesenen Wert erhöht. |
| Branchenverlag B | 7,00 Mrd. USD (2025) | Verankert den Markt im Jahr 2025 und kann den Wert komprimieren, wenn spezialisierte Trennmittel- und Hochleistungsqualitäten ohne ausreichende Anpassung für den Anwendungsmix zu einem einzigen Durchschnittspreis zusammengefasst werden. |
Betrachtet man die Tabelle, so erklärt sich die Abweichung hauptsächlich durch die Wahl des Basisjahres und dadurch, was als Silikonbeschichtung im Vergleich zu einem verwandten Silikonmaterial für Oberflächenleistung gezählt wird. Ein Modell, das an beobachtbaren Nachfrageindikatoren verankert ist und anschließend mit Preis- und Durchdringungsfeedback überprüft wird, tendiert dazu, Über- und Unterzählungen zu verringern, wenn sich der Anwendungsmix von Jahr zu Jahr verändert.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Silikonbeschichtungsmarkt?
Die Größe des Silikonbeschichtungsmarktes beträgt 7,43 Milliarden USD im Jahr 2026 und soll bis 2031 einen Wert von 9,27 Milliarden USD erreichen.
Welcher Endverbrauchersegment hat den größten Umsatzanteil?
Anwendungen im Bereich Bauwesen und Konstruktion machen 53,88% des Umsatzes im Jahr 2025 aus und sind damit das dominierende Segment.
Welches Segment wächst nach Technologie am schnellsten?
UV-gehärtete Silikonbeschichtungen führen das Wachstum mit einer prognostizierten CAGR von 5,33% zwischen 2026 und 2031 an.
Warum werden Silikonbeschichtungen zunehmend in der Elektronik eingesetzt?
Miniaturisierung, der Ausstieg aus PFAS und hohe Anforderungen an das Wärmemanagement machen Silikonwerkstoffe zur bevorzugten Wahl für Konformalbeschichtungen.
Seite zuletzt aktualisiert am:



