
Marktgröße und Marktanteil für Siliziumkarbidfasern
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
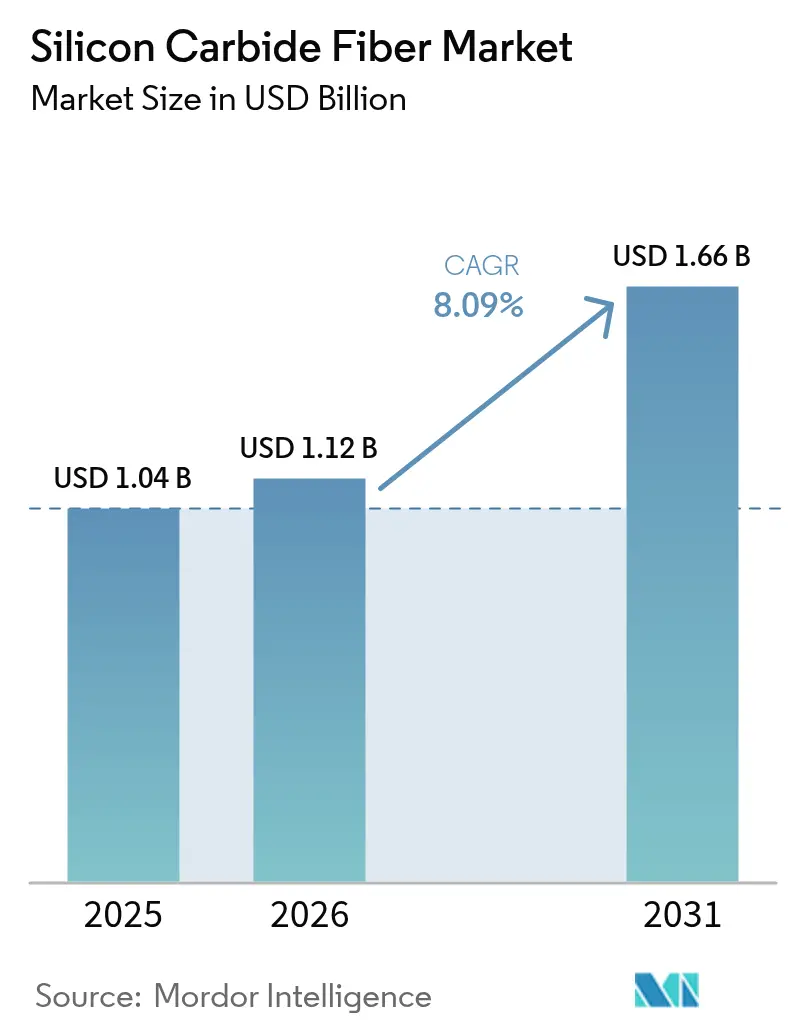
| Marktgröße (2026) | 1.12 Milliarden US-Dollar |
| Marktgröße (2031) | 1.66 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.09 % |
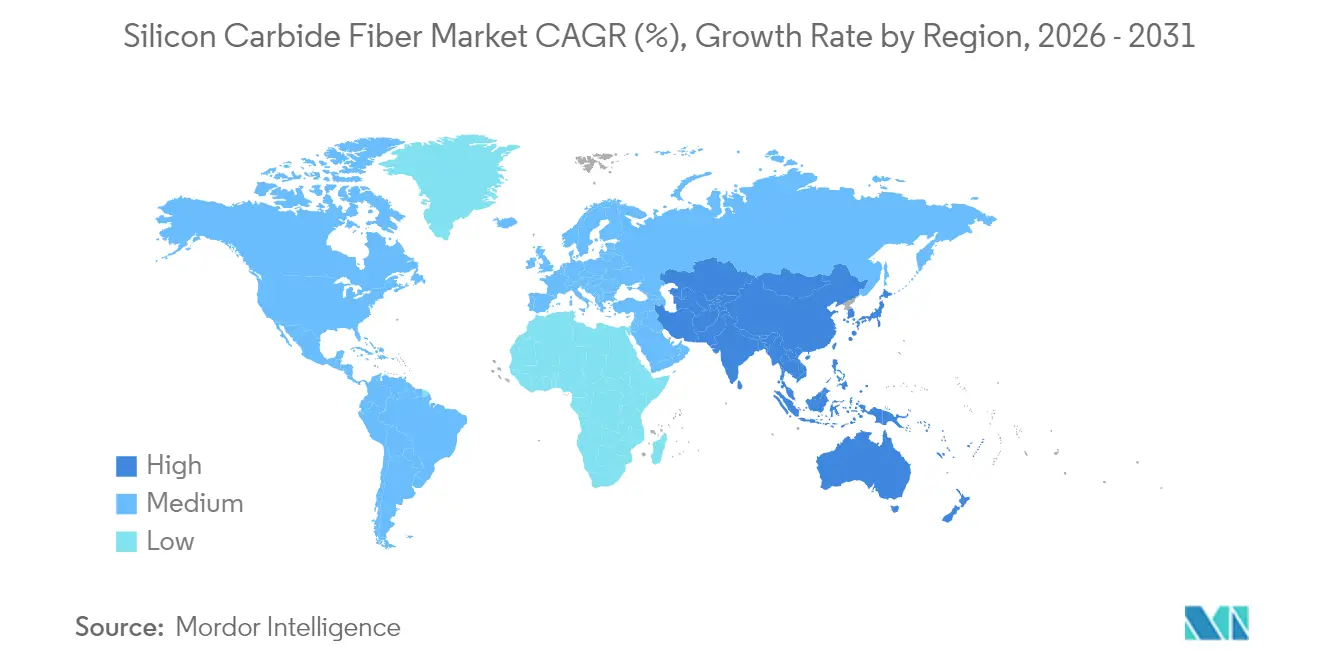
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
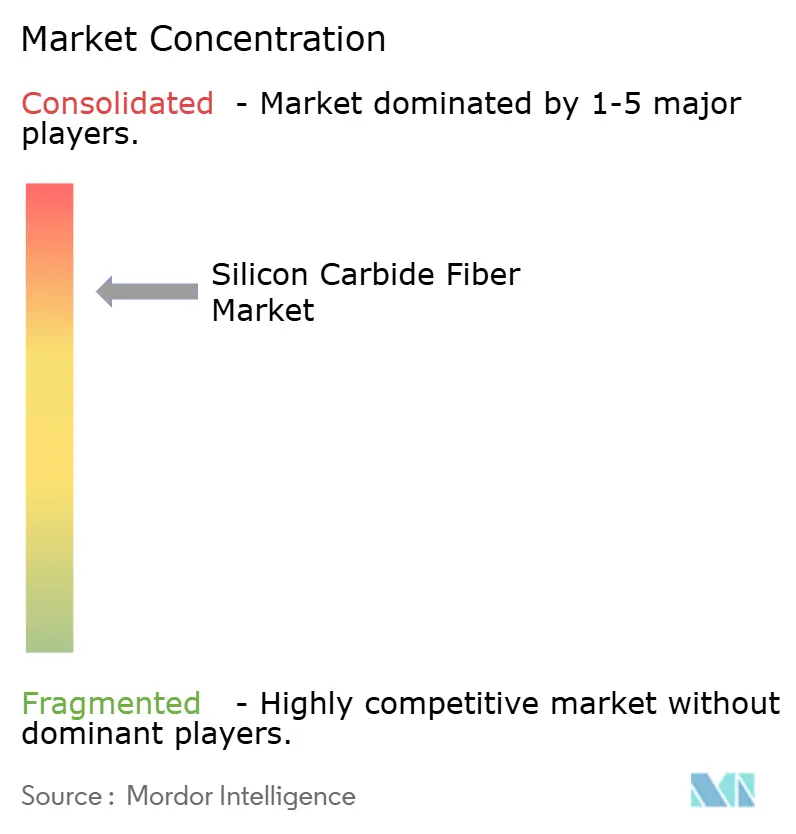
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Siliziumkarbidfasern durch Mordor Intelligence
Die Marktgröße für Siliziumkarbidfasern wurde im Jahr 2025 auf 1,04 Milliarden USD geschätzt und wird voraussichtlich von 1,12 Milliarden USD im Jahr 2026 auf 1,66 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,09 % während des Prognosezeitraums (2026–2031). Die rapide zunehmende Nutzung von Keramikmatrixverbundwerkstoffen (CMCs) in Gasturbinentriebwerken der nächsten Generation, die steigende Nachfrage nach hochtemperaturbeständiger unfalltoleranter Kernbrennstoffhülle sowie rasche Fortschritte bei thermischen Schutzsystemen für die Elektromobilität stützen gemeinsam das Wachstum. Endlosfasern dominieren strukturelle Anwendungen, da sie eine Zugfestigkeit von über 2,8 GPa bei 1.600 °C bewahren und es ermöglichen, dass Triebwerkskomponenten für die Luft- und Raumfahrt 250 °C heißer betrieben werden als herkömmliche Superlegierungen, ohne Gewichtsnachteile in Kauf nehmen zu müssen. Gewebte Tuchvorformlinge beschleunigen die Marktdurchdringung weiter, indem sie die Ablage dreidimensionaler Verstärkungsarchitekturen vereinfachen. Regional gesehen profitiert Nordamerika von den ersten kommerziellen Faserproduktionsanlagen in industriellem Maßstab in Huntsville, während Asien-Pazifik das stärkste Wachstum verzeichnet, da japanische, südkoreanische und chinesische Programme Polycarbosilanbasierte Technologien hochskalieren. Der Wettbewerbsdruck konzentriert sich auf proprietäres Prozess-Know-how statt auf Kapazitätsvolumen, wodurch die Preispunkte trotz schrittweiser Kostensenkungsinitiativen über kostenempfindlichen Schwellenwerten verbleiben.
Wichtigste Erkenntnisse des Berichts
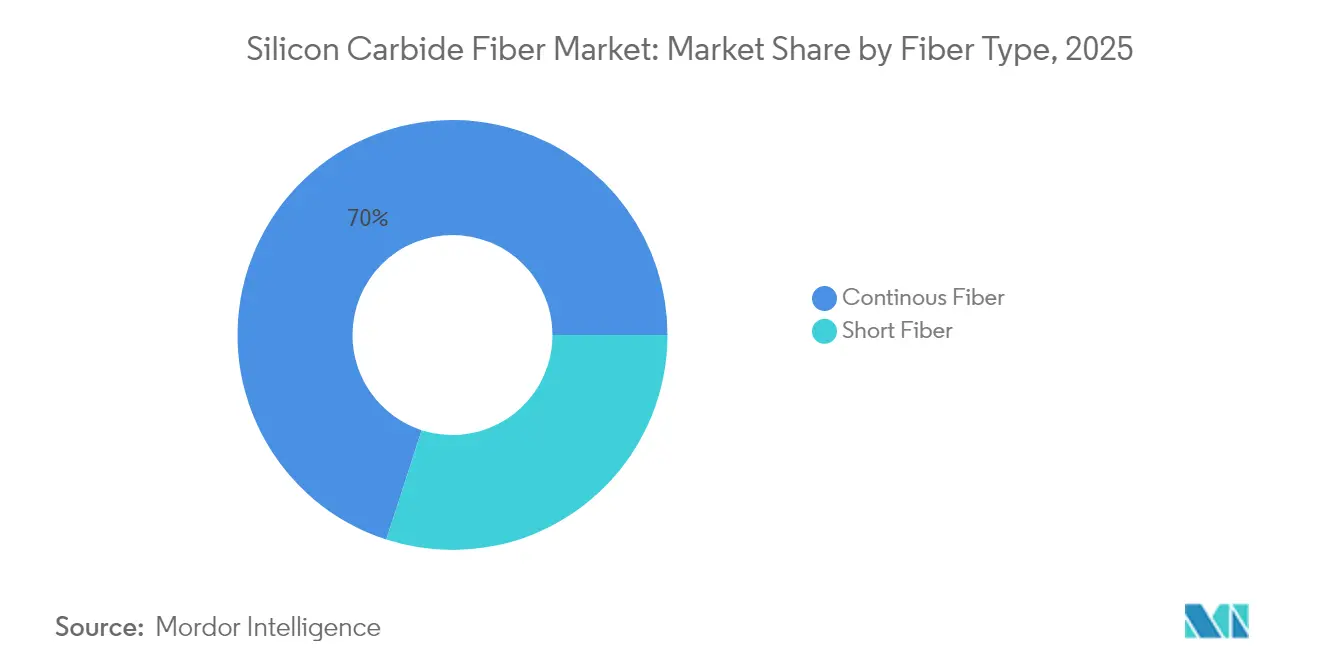
- Nach Fasertyp hielt Endlosfaser im Jahr 2025 einen Marktanteil von 70,02 % am Siliziumkarbidfasermarkt und wird voraussichtlich bis 2031 eine CAGR von 8,63 % erzielen.
- Nach Form entfielen auf gewebte Tuchvorformlinge im Jahr 2025 56,10 % der Marktgröße für Siliziumkarbidfasern, während das Segment bis 2031 voraussichtlich mit einer CAGR von 8,44 % wachsen wird.
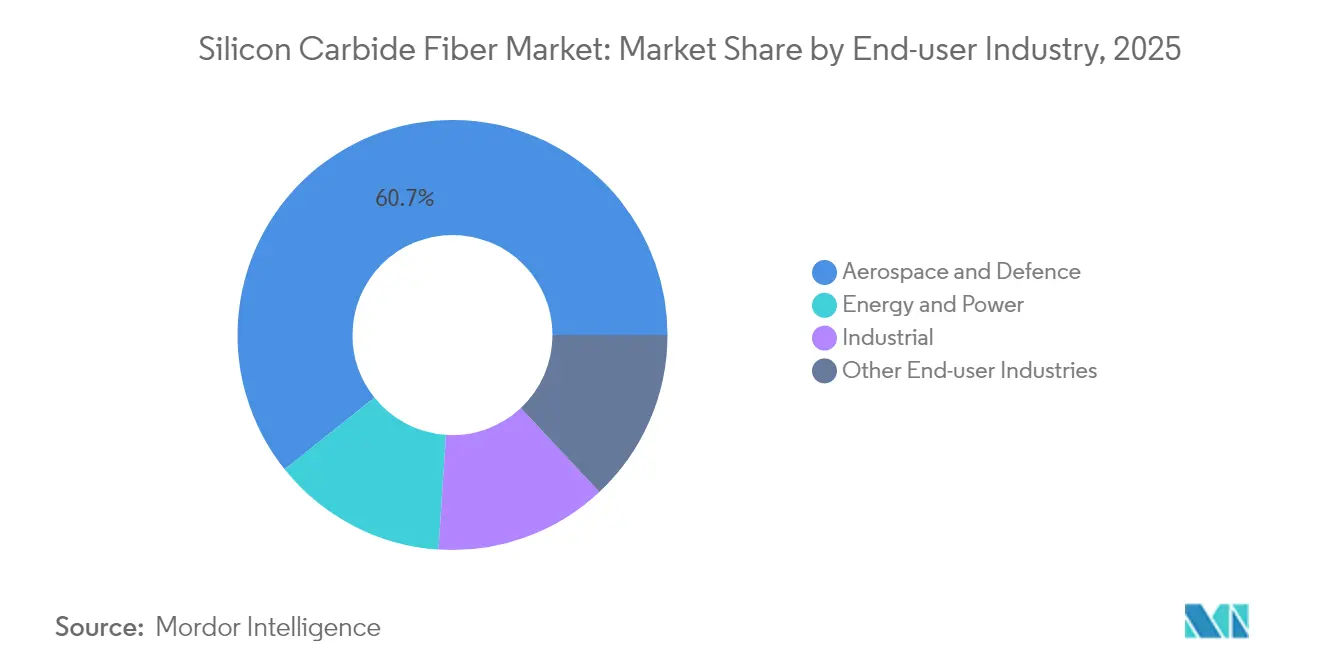
- Nach Endverbraucherbranche repräsentierte Luft- und Raumfahrt sowie Verteidigung im Jahr 2025 60,74 % der Marktgröße für Siliziumkarbidfasern und wächst bis 2031 mit einer CAGR von 8,78 %.
- Nach Geografie repräsentierte Nordamerika im Jahr 2025 37,21 % der Marktgröße für Siliziumkarbidfasern, während Asien-Pazifik bis 2031 mit einer CAGR von 8,70 % wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Siliziumkarbidfaser-Markts*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasanter Anstieg der kommerziellen und militärischen Produktion von Gasturbinentriebwerken | +2.1% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach SiC-verstärkten Keramikmatrixverbundwerkstoffen in Gasturbinen der nächsten Generation | +1.8% | Global, mit Wachstum der Fertigung in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Hersteller nuklearer kleiner modularer Reaktoren, die SiC-Fasern für unfalltolerable Brennstoffhülle einsetzen | +1.3% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Leichtbaudruck bei thermischen Schutzsystemen für die Elektromobilität | +0.9% | Global, angeführt von China und Europa | Mittelfristig (2–4 Jahre) |
| Hyperschallflug-Thermoschutzprogramme, die SiC-Fasern einsetzen | +0.7% | Verteidigungsprogramme in Nordamerika und China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasanter Anstieg der kommerziellen und militärischen Produktion von Gasturbinentriebwerken
LEAP-Serien-CMC-Ummantelungen haben über 10 Millionen Flugstunden überschritten und validieren damit Siliziumkarbidfaserverbundwerkstoffe im kommerziellen Betrieb. Parallel dazu ist die militärische Übernahme bemerkenswert: Das T901-Triebwerk für den UH-60M Black Hawk liefert 1.000 zusätzliche Wellenleistungs-PS, während die baulichen Abmessungen beibehalten werden, da SiC-CMCs die Komponentenmasse um 50 % reduzieren. Pratt & Whitney hat ein 60.000 ft² großes CMC-Zentrum in Carlsbad eröffnet, um die Qualifizierung von SiC-verstärkten Leitschaufeln und Brennkammern zu beschleunigen. Triebwerk-OEMs erwarten bis 2028 mehr als 1.200 jährliche LEAP-Werkstattbesuche, was Safran dazu veranlasst, über 1 Milliarde EUR in globale Wartungsnetzwerke zu investieren. Mit zunehmender Reife der Flotten sichert die Nachfrage im Aftermarket langfristige Fasermengen und rechtfertigt die fortlaufende Kapazitätserweiterung.
Steigende Nachfrage nach SiC-verstärkten Keramikmatrixverbundwerkstoffen in Gasturbinen der nächsten Generation
Gasturbinenhersteller streben Verbrennungstemperaturen von über 1.300 °C an, um den Wirkungsgrad im kombinierten Kreislauf zu steigern, und SiC-Fasern sind dabei entscheidend, da sie die Zugfestigkeit dort bewahren, wo Nickellegierungen kriechen[1]MDPI-Redaktion, „Siliziumkarbidfaserverbundwerkstoffe für Hochtemperatur-Gasturbinen”, mdpi.com. Dampfoxidation begrenzte einst die Lebensdauer von CMCs, doch für SiC-Fasern entwickelte Umgebungsbarrierebeschichtungen verlängern die Betriebsdauer nun auf über 25.000 Stunden. Wasserstoffbefeuerte Turbinen verleihen zusätzlichen Impuls, da SiC bei hoher Temperatur in Wasserstoff eine überlegene Beständigkeit gegenüber Stahl aufweist. Die marine Antriebstechnik ist ein weiterer Einsatzbereich: 5-MW-Kompaktturbinen mit SiC-Auskleidungen ermöglichen es Fährenbetreibern, die IMO-Tier-III-Emissionsvorschriften ohne kostspielige SCR-Systeme zu erfüllen. Insgesamt diversifizieren Energie- und Marinenutzer die Nachfrage über die Luft- und Raumfahrt hinaus und glätten die Wachstumskurve des Siliziumkarbidfasermarktes.
Hersteller nuklearer kleiner modularer Reaktoren setzen SiC-Fasern für unfalltolerable Brennstoffhülle ein
Die SiGA-Hülle von General Atomics hielt 1.900 °C während einer 120-tägigen Bestrahlung am Idaho National Laboratory stand – ein Meilenstein für die Sicherheitsnachweise von Gen-IV- und SMR-Anlagen. Die U.S. Nuclear Regulatory Commission prüft gleichzeitig SiC-Hüllen von Framatome und Westinghouse, was auf regulatorische Dynamik in Richtung Einsatz Mitte der 2030er Jahre hindeutet. Digitale-Zwilling-Modellierung senkt Qualifizierungskosten und -zeit und verschafft Energieversorgungsunternehmen klarere Wirtschaftlichkeit bei Brennstoffwechseln. Japan und Südkorea haben Machbarkeitsstudien für SiC-basierte unfalltolerable Brennstoffe in fortgeschrittenen Siedewasserreaktoren begonnen, was das potenzielle Abnahmevolumen ausweitet. Mit zunehmender Finalisierung der SMR-Designs werden feste Faserverträge erwartet, die Grundlastmengen sichern und den Siliziumkarbidfasermarkt vor zyklischen Schwankungen in der Luft- und Raumfahrt schützen.
Leichtbaudruck bei thermischen Schutzsystemen für die Elektromobilität
Batteriepakete, die 800 V überschreiten, erhöhen das thermische Durchgeherisiko, und Automobilhersteller schreiben nun SiC-Fasertuchbarrieren vor, die einer Ablationsbeständigkeit von 1.300 °C standhalten. Frühe Felddaten zeigen eine Gewichtsreduzierung von 40 % gegenüber herkömmlichen Glimmerschutzschilden, ohne die Flammhemmfähigkeit zu beeinträchtigen. Kohlenstoffbasierte Wärmeverteiler, dotiert mit SiC-Fasern, verbessern die Leitfähigkeit in Dickenrichtung und senken die maximalen Zelltemperaturen beim Schnellladen um 15 °C. Chinas GB-38031-2020-Vorschriften und die Batteriebrand-Protokolle des Euro NCAP für 2026 verstärken den Fokus auf robuste Thermoschutzbarrieren und treiben OEM-Anfragen nach automobilgerechten SiC-Geweben an. Während die Mengen je Fahrzeug bescheiden sind, bleibt der Stückwert hoch und eröffnet eine weitere profitable Nische für Lieferanten.
Hemmnisauswirkungsanalyse des Siliziumkarbidfaser-Markts*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Extrem hohe Produktionskosten und Kapitalintensität | -1.9% | Global, besonders in aufstrebenden Märkten | Kurzfristig (≤ 2 Jahre) |
| Hochskalierungsengpässe bei der Versorgung mit Polycarbosilanvorläufer | -1.4% | Global, konzentriert in der Produktion in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Substitutionsbedrohung durch kostenkonkurrenzfähige Kohlenstoff- und Aluminiumoxidfasern | -0.8% | Preissensitive Anwendungen weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Extrem hohe Produktionskosten und Kapitalintensität
Vierkomponentige Polycarbosilansynthese und Sintern bei 1.800 °C erzeugen Produktionskosten, die weit über den Referenzwerten für Kohlenstofffasern liegen. Die beiden Huntsville-Werke von GE Aerospace kosteten zusammen 200 Millionen USD und unterstreichen die hohen Markteintrittsbarrieren. Allein die Energieausgaben können 20 % des Fertigfaserpreises übersteigen, da die Öfen sauerstoffkontrollierte Atmosphären aufrechterhalten müssen. Forschungen zu lichtempfindlichen Polycarbosilanen versprechen eine Aushärtung bei Umgebungsdruck, befinden sich jedoch noch im Pilotmaßstab. Bis ein Durchbruch bei der Verarbeitung oder ein höheres Volumen die Fixkosten senkt, wird der Siliziumkarbidfasermarkt auf kapitalstarke Marktführer konzentriert bleiben und die Preiselastizität in kostenempfindlichen Sektoren begrenzen.
Hochskalierungsengpässe bei der Versorgung mit Polycarbosilanvorläufer
Weniger als ein Dutzend Anlagen weltweit synthetisieren Vorläufer in der erforderlichen Reinheit, wobei japanische Lieferanten die Technologie dominieren. Chemische Dampfhärtungsrouten könnten den Durchsatz verdoppeln, stehen jedoch immer noch vor Herausforderungen bei der Lösungsmittelrückgewinnung und der Abgasreinigung im großen Maßstab. Forschungen zu Polyaluminocarbosilanen eröffnen Diversifizierungsmöglichkeiten, doch Stabilitätsprobleme bei der Formulierung haben die Kommerzialisierung verzögert. Alternierende Luft-Vakuum-Oxidationszyklen senken die Energieintensität um 15 %, erfordern jedoch spezialisierte Öfen, über die nur wenige Hersteller verfügen. Diese Einschränkungen setzen den Siliziumkarbidfasermarkt regionalen Versorgungsschocks aus und verlangsamen das Tempo, mit dem neue Marktteilnehmer Material qualifizieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Siliziumkarbidfaser-Markts
Nach Fasertyp:
Dominanz der Endlosfaser treibt die Leistung anEndlosfasern erzielten im Jahr 2025 einen Marktanteil von 70,02 % am Siliziumkarbidfasermarkt und werden voraussichtlich bis 2031 mit einer CAGR von 8,63 % wachsen. Güten der dritten Generation wie Hi-Nicalon S liefern eine Zugfestigkeit von 2,8 GPa bei 1.600 °C und erfüllen damit die Anforderungen an Lastpfade in der Luft- und Raumfahrt, bei denen Kriechfestigkeit entscheidend ist. Fertigungsverfeinerungen, die abnormales Kornwachstum unterdrücken, haben die Raumtemperaturfestigkeit auf fast 4 GPa gesteigert und so den konstruktiven Spielraum erweitert. Endlosfilamente ermöglichen auch das Wickeln von nuklearen Brennstoffhüllrohren, bei denen die Ausrichtung der Umfangsspannung die Berststoleranz bei Kühlmittelverlustszenarien verbessert. Kurzfasern bleiben für Polymer-Infiltrations- und Pyrolyserouten (PIP) relevant, die komplexe Geometrien formen, insbesondere industrielle Brennerdüsen, doch ihre mechanische Obergrenze schränkt eine breitere strukturelle Anwendung ein.
Fortschritte bei der defektkontrollierten Spinnerei in Verbindung mit dem Oberflächensauerstoffmanagement erzeugen glattere Filamente, die sich gleichmäßig innerhalb von SiC-Matrizen verbinden. Diese mikrostrukturelle Harmonie steigert die Grenzflächenscherfestigkeit um 25 % und verbessert die zyklische Ermüdungslebensdauer in heißen Triebwerksabschnitten. Aufgerüstete automatische Wickler halten nun eine ±1%ige Rovingspannung aufrecht und gewährleisten eine wiederholbare Verbundwerkstoffdicke in Flugtriebwerksflanschen. Mit zunehmender Abflachung der Lernkurven sind die Produktionsausschussraten unter 5 % gesunken, was die effektiven Kosten pro Kilogramm senkt. Endlosfasern stützen folglich die meisten hochwertigen Aufträge in der Luft- und Raumfahrt, sichern dem Siliziumkarbidfasermarkt einen stabilen Umsatzkern und ermöglichen es Herstellern gleichzeitig, mit Produkten niedrigerer Güte für aufkommende Sektoren zu experimentieren.


Nach Form:
Gewebte Architekturen ermöglichen komplexe AnwendungenGewebte Tuchvorformlinge repräsentierten im Jahr 2025 56,10 % der Marktgröße für Siliziumkarbidfasern und verfolgen bis 2031 eine CAGR von 8,44 %. Flache, Satin- und Köperbindungen ermöglichen dreidimensionale Ablagen, die sich der Turbinenummantelungskrümmung anpassen und dadurch Bearbeitungsabfälle begrenzen. Endkonturnahes Weben reduziert das Kauf-zu-Flug-Verhältnis bei einigen Düsenleitschaufelprogrammen auf 1,2:1, was sich bei Materialpreisen von 1.000 USD pro kg direkt in Kosteneinsparungen niederschlägt. Luft- und Raumfahrtunternehmen bevorzugen gewebte Tücher, da der Faserknick vorhersehbar ist und eine gleichmäßige Porosität für die Schlickerinfiltration liefert. Kontinuierliche unidirektionale Bänder glänzen weiterhin dort, wo Belastungen quasi-axial sind, etwa bei Druckbehältern und Hyperschall-Vorderkanten, doch die Übernahme wird durch Linveninvestitionen von über 15 Millionen USD pro Kopf gedämpft.
Dreidimensionale Geflechte erreichen nun nach wiederholten Infiltrationszyklen eine Biegefestigkeit von 660 MPa und ermöglichen so ausgesteifte Platten, die metallische Wabenstrukturen ersetzen. Roboterwebstühle unterstützen Fasern mit variablem Winkel und geben Konstrukteuren die Freiheit, Steifigkeitsgradienten über komplexe Kanalführungen hinweg anzupassen. Hybridvorformlinge, die SiC mit Kohlenstoffrovings mischen, bewältigen kostenempfindliche Abgaskanalsprojekte, indem sie SiC nur in heißen Stellen konzentrieren. Insgesamt erhalten gewebte Formate das Wachstumsmomentum des Siliziumkarbidfasermarktes aufrecht, da sie Montageschritte reduzieren, Autoklavierzyklen verkürzen und die Zertifizierungsdokumentation durch homogenere Mikrostrukturen vereinfachen.
Nach Endverbraucherbranche:
Führerschaft der Luft- und Raumfahrt treibt Innovation anLuft- und Raumfahrt sowie Verteidigung beherrschten im Jahr 2025 60,74 % des Marktanteils für Siliziumkarbidfasern und werden voraussichtlich bis 2031 mit einer CAGR von 8,78 % wachsen. Das Segment zahlt Preisaufschläge für SiC-CMCs, die das Triebwerksgewicht je LEAP-1A-Satz um 45 kg reduzieren und so das Schub-Gewichts-Verhältnis und den Kraftstoffverbrauch verbessern. Militärprogramme verstärken die Nachfrage, da Temperaturmargen direkt in Reichweitenverlängerungen für Tarnkappeplattformen übersetzt werden, deren Einlässe den Kühlluftstrom einschränken. Energie und Strom entwickelt sich zum am schnellsten wachsenden Sekundärsektor, da industrielle Gasturbinen-OEMs höhere Verbrennungstemperaturen benötigen, um Wirkungsgradsziele von 65 % im kombinierten Kreislauf zu erreichen. Marine-Anwendungen folgen, da Marinen Schiffe mit CMC-ausgekleideten Turbinen nachrüsten, um Schwefelemissionsgrenzwerte einzuhalten.
Industrielle Heizgeräte, chemische Reaktionsrohre und Schmelzsalzpumpen setzen SiC-Fasern für korrosionsbeständige Auskleidungen ein, die 1.400 °C standhalten und gleichzeitig Fluorangriff widerstehen. Die Siliziumkarbidfaserindustrie dringt auch in Batteriepackgehäuse für Kraftfahrzeuge und Filterkerzen für heiße Gasströme über 900 °C vor. Dennoch bleibt die Luft- und Raumfahrt das Kernsegment für den Siliziumkarbidfasermarkt und finanziert Kapitalinvestitionen in Spinnlinien und Vorläuferanlagen, die Kostensenkungen bewirken, von denen sekundäre Segmente profitieren.
Geografische Analyse
Siliziumkarbidfaser-Markt in Nordamerika
Nordamerika hielt 2025 einen Umsatzanteil von 37,21 %, bedingt durch seine fest verankerte Luft- und Raumfahrt-Lieferkette sowie staatliche Fördermittel für Hochtemperaturwerkstoffe. Das US-Energieministerium stellte 150 Millionen USD für SiC-Faserprogramme in rauen Umgebungsbedingungen bereit und beschleunigte damit die Qualifizierung für Strom- und SMR-Reaktoren. Huntsville beherbergt die erste westliche kommerzielle Faserlinie und positioniert die Region als autarkes Zentrum, während Kanadas MDA und Mexikos Queretaro-Luftfahrtcluster Verbundwerkstoffe in Gondel-Strukturen integrieren. Die geografische Konzentration unterstützt Preisgestaltung für frühe Anwender und enge Kundenfeedbackschleifen, die Materialiterationen vorantreiben.
Siliziumkarbidfaser-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wächst mit einer CAGR von 8,70 % und profitiert von der japanischen Führungsrolle in der Polycarbosilanchemie sowie von expandierenden koreanischen Netzwerken zur Überholung von Triebwerken. UBE Corporation plant, die Vorläuferproduktion in diesem Jahrzehnt zu verzehnfachen, um die Inlands- und Exportnachfrage zu decken. China skaliert den SiC-CMC-Prüfstand seines Triebwerkinstituts für Hyperschall-Gleitflugkörper, was auf einen künftig hohen Verbrauch hindeutet, sobald Hürden beim Technologietransfer überwunden sind. Die Halbleiterfertigung in Südkorea treibt die Entwicklung von SiC-Wärmespreizern voran und verankert die Nachfrage außerhalb der Luft- und Raumfahrt. Indien und die ASEAN-Staaten befinden sich noch in einem frühen Stadium, zeigen jedoch Potenzial, da lokale Verbundwerkstoffcluster reifen.
Siliziumkarbidfaser-Markt in Europa
Europa nutzt eine robuste Gas-Turbinen- und Automobilindustrie, um eine stetige Nachfrage aufrechtzuerhalten. STMicroelectronics' Roadmap für Siliziumkarbid-Leistungsbauelemente erfordert fortschrittliche Wärmespreizer und steigert indirekt die Nachfrage nach Fasern. Deutschlands Triebwerkprogramme streben 40 % effiziente Mikroturbinen für die Fernwärme an, was SiC-Auskleidungen erfordert. Das Vereinigte Königreich fördert CMC-Demonstratoren im Rahmen seines Aerospace Technology Institute und erweitert damit die Qualifizierungsdatensätze. Nordische Versorgungsunternehmen, die die Mitverbrennung von Wasserstoff in Gas-und-Dampf-Kraftwerken erkunden, spezifizieren ebenfalls SiC-Auskleidungen. Obwohl aktuelle makroökonomische Gegenwind die Kapitalausgaben beeinflussen, sichert Europas regulatorischer Fokus auf Emissionsreduzierung die langfristige Fasernachfrage.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Siliziumcarbidfasern (SiC) ist konzentriert und kapitalintensiv und reicht von speziellen chemischen Einsatzstoffen (Polycarbosilan und andere hochreine organosiliziumhaltige Precursoren, Prozessgase und Verbrauchsmaterialien für Öfen mit kontrollierter Atmosphäre) über das Faserspinnen, die Vernetzung und die Pyrolyse bzw. thermische Umwandlung. Nachgelagert wird das Material in Textilformate (von Garnen bis zu Geweben und 3-D-Preforms) für die Herstellung von CMC-Bauteilen (CVI-/PIP-/MI-Verfahren) umgewandelt, gefolgt von Endbearbeitung und Beschichtung, einschließlich Umweltschutzbeschichtungssystemen in vielen Heißteilanwendungen. Die Lieferung wird dann durch Qualifizierungszyklen für Turbinentriebwerke, thermische Verteidigungsstrukturen und Konzepte für Kernbrennstoffe oder Hüllrohre geprägt. Der Markt bleibt für nukleartaugliche, hochkristalline Fasern angebotsbeschränkt, wobei die japanische Führungsposition bei Precursor- und Fasertechnologie (insbesondere UBE Corporation und NGS Advanced Fibers) die weltweite Verfügbarkeit prägt, während nordamerikanische Bemühungen zur Versorgungssicherheit weiterhin lokale Kapazitäten für Luft- und Raumfahrt- sowie Nuklearprogramme aufbauen.
Zentrale Engpässe liegen bei der Faser- und Verbundstoffverarbeitung, wo lange Vorlaufzeiten bei der Faserproduktion (üblicherweise 8 bis 12 Monate angegeben), begrenzte globale Kapazitäten für hochreine Precursoren und die Abhängigkeit von Spezialausrüstung wie sauerstoffkontrollierten Hochtemperaturöfen, Autoklaven und luftfahrtqualifizierten CVI-Reaktoren den Durchsatz verlangsamen können. Eine bemerkenswerte Prozesswende ist die Abkehr von der kostenintensiven Elektronenstrahlvernetzung hin zu Alternativen, einschließlich Luftoxidations-Vernetzungsverfahren, die durch neuere Ankündigungen von Fasern der dritten Generation hervorgehoben werden (beispielsweise Produkte von Hunan Zerui New Materials, vorgestellt im Juni 2025), sowie Pilotarbeiten an kontinuierlichen thermischen Umwandlungssystemen (demonstriert von GA-EMS zusammen mit The Nonwovens Institute und Harper International im Januar 2026). Exportkontrollen und Sicherheitsbeschränkungen (beispielsweise ITAR in den Vereinigten Staaten und ähnliche Regelungen in Europa und Japan) prägen die Beschaffung zusätzlich, indem sie die Regionalisierung der Versorgung fördern, insbesondere für Verteidigungs- und Nuklearanwendungen.
Wettbewerbslandschaft
Der Siliziumkarbidfasermarkt bleibt technologisch konsolidiert; das Know-how bei der Vorläufersynthese und kontrollierten Atmosphären überwiegt gegenüber schlichter Skalierung als Wettbewerbsvorteil. Die japanischen Unternehmen NGS Advanced Fibers und UBE Corporation dominieren das Polycarbosilanpatentportfolio und pflegen dabei ihren Ruf für Fehlerquoten unter 1 %, was ihnen langfristige Lieferverträge mit Luft- und Raumfahrtprimärherstellern sichert. GE Aerospaces vertikal integrierter Campus im Wert von 200 Millionen USD verknüpft das Faserspinnen mit der Prepreg-Ablage und ermöglicht eine geschlossene Qualitätskontrolle, die die Triebwerkszertifizierung beschleunigt. General Atomics konzentriert sich auf nukleare Anwendungen; seine SiGA-Hülle erzielt Premiumpreise auf Basis einer Überlebensfähigkeit bei 1.900 °C.
Prozessinnovation prägt den Wettbewerb. MATECHs feldunterstütztes Sintern verdichtet CMC-Platten in Minuten und liefert eine 20-fache Ablationsbeständigkeit gegenüber Silikat-Phenol-Basislinien. Safran integriert Flechtroboter, um den Ablageaufwand um 30 % zu senken, während Specialty Materials sauerstoffgradierte Fasern einführt, die Mikrorisse in der Matrix dämpfen. Chancen in unerschlossenen Bereichen konzentrieren sich auf Nasenspitzen von Hyperschallfahrzeugen und Brandschutzplatten für die Elektromobilität – Nischen, die agile F&E-Pipelines belohnen. Patentanmeldungen zeigen, dass die fünf größten Hersteller mehr als 70 % der Ansprüche auf hochtemperaturbeschichtete Fasern kontrollieren und so einer Kommoditisierung entgegenwirken.
Kooperationsprogramme überbrücken regionale Lücken. Die US-amerikanisch-japanische Forschung im Rahmen der Monozukuri-Partnerschaft erforscht schnellere Vorläuferhärtung, und die EU-Initiative Clean Aviation finanziert Ausdauertests von SiC-Leitschaufeleinsätzen. Dennoch stehen neue Marktteilnehmer weiterhin vor hohen Kapitaleinsätzen und jahrzehntelangen Qualifizierungszeiträumen, was hohe Markteintrittsbarrieren aufrechterhält. Folglich behalten Lieferanten mit vertikal integrierten Fähigkeiten und einer Diversifizierung der Endmärkte Preissetzungsmacht, auch wenn die Mengen steigen, und festigen damit ihre Positionen bis 2030.
Marktführer in der Siliziumkarbidfaserindustrie
GE Aerospace
NGS Advanced Fibers Co., Ltd
Specialty Materials Inc.
COI Ceramics
Safran Ceramics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Siliziumkarbidfaser-Marktbericht erfasste Unternehmen
- BJS Ceramics GmbH
- COI Ceramics
- GE Aerospace
- General Atomics Electromagnetic Systems
- Haydale Graphene Industries plc
- MATECH
- NGS Advanced Fibers Co., Ltd.
- Nippon Carbon Co Ltd.
- Safran Ceramics
- SGL Carbon
- Specialty Materials Inc.
- Suzhou Saifei Group Ltd.
- TISICS Ltd.
- TOSHIBA ELECTRONIC DEVICES and STORAGE CORPORATION
- UBE Corporation

Marktchancen und Zukunftsaussichten
CMC-Plattformen für Heißteile in der Luft- und Raumfahrt bleiben der Ankerpunkt für Wertschöpfung, doch finanzierte Programme und Qualifizierungsaktivitäten schärfen mehrere Chancenbereiche. In den Vereinigten Staaten verstärkt die Vergabe eines SiC/SiC-CMC-Entwicklungsvertrags über 78 Millionen USD an COI Ceramics durch das U.S. Air Force Research Laboratory (Januar 2026) die kurzfristige Nachfrage nach höher temperaturbeständiger Faser- und Preform-Lieferung im Zusammenhang mit Düsen- und Brennkammerauskleidungsarbeiten, bei denen Faserleistung und Beschichtungskompatibilität die Auswahl bestimmen. Dieser Programmtakt begünstigt Lieferanten, die eine streng kontrollierte Faserchemie, konsistente Webung und Preform-Umwandlung sowie Dokumentationspakete bieten können, die auf die Zertifizierungsanforderungen für Triebwerke abgestimmt sind.
Energieanwendungen erweitern den adressierbaren Bereich, in dem Premiumpreise durch Sicherheitsnachweise und Hochtemperaturbeständigkeit gestützt werden, mit besonderer Relevanz für unfalltolerante Kernbrennstoffe bzw. Hüllrohre und Fusionsmaterialien. GA-EMS hat SiGA-fokussierte Faservarianten im Hinblick auf inländische Versorgungsengpässe positioniert und treibt weiterhin Fertigungsansätze voran, die Kosten und Energieintensität senken, einschließlich einer kontinuierlichen thermischen Umwandlung, die im Pilotmaßstab durch mit dem US-DOE verbundene technische Arbeiten validiert wurde. Dies bietet Freiraum für Hersteller, die nukleartaugliche, hochreine Fasern über den begrenzten Pool etablierter hochkristalliner Anbieter hinaus liefern können. Auf der Angebotsseite kann der Wechsel von Chargen- zu kontinuierlicher Verarbeitung sowie die Einführung von Vernetzungsverfahren ohne Elektronenstrahl zusätzliche qualifizierte Kapazitäten und kürzere Zykluszeiten unterstützen, während sich nachgelagerte Chancen weiterhin auf Webung und 3-D-Preforms sowie auf die Verarbeitung von CMC-Bauteilen konzentrieren, wo Ausrüstungsbeschränkungen (CVI-Reaktoren und qualifizierte Öfen) den Durchsatz begrenzen können, selbst wenn sich das Faserangebot verbessert.
Jüngste Branchenentwicklungen im Siliziumkarbidfaser-Markt
- Januar 2026: General Atomics Electromagnetic Systems (GA-EMS), The Nonwovens Institute und Harper International demonstrierten ein kontinuierliches thermisches Umwandlungssystem im Pilotmaßstab für die Produktion von Siliziumcarbidfasern. Der Meilenstein adressiert einen zentralen Engpass der Branche, nämlich lange Vorlaufzeiten und hohe Energieintensität bei der Faserumwandlung, und unterstützt Kostensenkungspfade, die qualifiziertes Angebot für Luft- und Raumfahrt- sowie Nuklearprogramme erweitern können. Die Zusammenarbeit signalisiert zudem einen anhaltenden Fokus der USA auf inländische Verarbeitungskapazitäten statt auf die Abhängigkeit von einer kleinen Gruppe ausländischer Precursor- und Faserlieferanten.
- September 2025: Eine Patentanmeldung (US20250296886A1) beschrieb kontinuierliche Verfahren zur Herstellung stöchiometrischer kristalliner Siliziumcarbidfasern und verwies zum Vergleich auf die kommerziell erhältlichen Sylramic-Fasern von COI Ceramics. Die Offenlegung hebt Prozess- und Mikrostrukturdifferenzierung als aktive Wettbewerbshebel hervor, mit Fokus auf kristalline, hochreine Fasern, die für extreme Turbinen- und Nuklearumgebungen geeignet sind. Sie unterstreicht zudem das Branchenteresse an skalierbaren kontinuierlichen Produktionsverfahren als Mittel zur Verbesserung von Durchsatz und Konsistenz.
- Januar 2024: General Atomics Electromagnetic Systems erhielt einen Vertrag des U.S. Department of Energy zur Entwicklung von Siliziumcarbidmaterialien für Fusionskraftwerke. Die Vergabe hob die Fusion als benannten Nachfragevektor für SiC-basierte Materialien hervor und verstärkte den Bedarf an hochtemperatur- und strahlungstoleranten Faser- und Verbundstoffarchitekturen. Die Programmfinanzierung unterstützt in dieser Phase die frühe Positionierung von Lieferanten für künftige Qualifizierungsarbeiten sowohl in Fusions- als auch in fortschrittlichen Fissions-Lieferketten.


Siliziumkarbidfaser-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Siliziumcarbidfasern die Umsätze aus dem Verkauf von SiC-Fasern, die als Verstärkung in hochtemperatur- und hochfesten Verbundwerkstoffteilen in industriellen und verteidigungsbezogenen Anwendungen eingesetzt werden, erfasst auf Basis der Herstellerverkaufspreise in USD.
Ausschlüsse des Umfangs: Wir schließen nachgelagerte, gefertigte Verbundwerkstoffbauteile und Preise für Fertigteile aus, ebenso wie nicht verwandte keramische Fasern, die kein SiC sind.
Übersicht der Segmentierung
- Nach Fasertyp
- Endlosfaser
- Kurzfaser
- Nach Form
- Endlos
- Gewebt
- Nach Endverbraucherbranche
- Luft- und Raumfahrt sowie Verteidigung
- Energie und Strom
- Industrie
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Grenzen dessen festzulegen, was als SiC-Faserumsatz gilt, und um anschließend die erste Nachfragekarte nach Anwendung und Region zu erstellen. Wir stützten uns auf öffentliche Quellen wie die Materialübersichten des U.S. Geological Survey, Handels- und Exportdaten des U.S. Department of Commerce, Handelsstatistiken von Eurostat, makroökonomische Indikatoren der Weltbank und Ausblicke zu Energieausrüstung der Internationalen Energieagentur, um das äußere Umfeld und die Endverbrauchsdynamik zu verankern.
Um die Annahmen praxisnah zu halten, überprüften wir zudem Geschäftsberichte von Unternehmen, Investorenpräsentationen, Patentdatenbanken, fachlich begutachtete Materialwissenschaftsjournale und Veröffentlichungen relevanter Luft- und Raumfahrt- sowie Verbundwerkstoffverbände, soweit verfügbar. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen half, Herstellerpräsenzen, Kapazitätsankündigungen und Konsolidierungsereignisse zu bestätigen, und anschließend wurde eine Prüfung von Nachrichten und Finanzdaten genutzt, um diese Bewegungen zeitlich zu verifizieren. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden für Datenerfassung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, welche Endanwendungen heute tatsächlich SiC-Fasern verbrauchen, welche Einkaufseinheiten verwendet werden (Fasergarne, Gewebeformen und Preform-Einsatzstoffe) und wie sich die Preisgestaltung je nach Güteklasse, Bestellgröße und Qualifizierungsstatus ändert. Wir sprachen mit einer Mischung aus Herstellern, Verbundstoffverarbeitern, Distributoren und Fachexperten in der Region Asien-Pazifik, EMEA und Amerika, damit Lücken aus der Sekundärforschung geschlossen und wichtige Annahmen vor der Fertigstellung des Modells überprüft werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 25% | Geschäftsführung (CXOs): 15% | Asien-Pazifik: 45% |
| Mid-Tier: 60% | Funktions-/Bereichsleiter: 31% | EMEA: 29% |
| Kleinere Akteure: 15% | Manager: 54% | Amerika: 26% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, bei dem Nachfragepools für Endanwendungen aus Produktionssignalen der Luft- und Raumfahrt- sowie Verteidigungsindustrie und Indikatoren für die industrielle Nutzung bei hohen Temperaturen rekonstruiert und anschließend in den implizierten SiC-Faserverbrauch und -wert übersetzt wurden. Um die Gesamtsummen realistisch zu halten, haben wir das Ergebnis mit gezielten Bottom-up-Prüfungen abgeglichen, einschließlich stichprobenhafter Zusammenfassungen von Lieferantenumsätzen, Gesprächen im Vertriebskanal über typische Lieferlose und Plausibilitätsprüfungen von ASP mal Volumen für wichtige Formen.
Mehrere Eingabegrößen wurden verfolgt, da sie den Markt sichtbar beeinflussen, wie etwa die Durchdringung von Verbundwerkstoffen bei Heißteilen und Strukturbauteilen, der Zeitplan der Qualifizierungszyklen für neue Programme, die relative Nachfrage aus Luft- und Raumfahrt sowie Verteidigung im Vergleich zu Energie- und Industrieanwendungen, Veränderungen der Kapazitätsauslastung in Faserwerken und die typische ASP-Spanne zwischen kontinuierlicher Faser und gewebten bzw. preform-bezogenen Produkten. Wo Bottom-up-Daten für kleinere Lieferanten oder aufkommende Endanwendungen fehlten, wurden Lücken durch eine konservative Anteilszuordnung basierend auf der Fertigungspräsenz und bestätigter Anwendungsaktivität behandelt.
Für die Prognose wurde eine Szenarioanalyse verwendet, wobei Wachstumspfade an Programmaufbauraten, Meilensteine der Qualifizierung neuer Materialien und die erwartete Preisentwicklung nach Güteklasse gekoppelt wurden. Die Annahmen wurden anschließend anhand eines Expertenkonsens angepasst, sodass die endgültige Kurve widerspiegelt, was tatsächlich produziert und absorbiert werden kann, und nicht nur, was theoretisch möglich ist.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch den Vergleich der Modellergebnisse mit unabhängigen Signalen, wie Indikatoren für den Aufbau von Endanwendungen, Kapazitätserweiterungen und beobachteter Preisrichtung, und die anschließende Prüfung auf Abweichungen außerhalb eines angemessenen Bereichs. Wenn eine Zahl unstimmig erschien, wurde die Eingabekette erneut geprüft, und es wurde eine Nachfrage ausgelöst, um zu bestätigen, ob das Problem beim Volumen, beim Umfang oder bei der Preisgestaltung lag.
Es folgt eine mehrstufige interne Überprüfung, damit die Annahmen, Berechnungen und Jahresveränderungen vor der Freigabe konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere Kapazitätsänderungen, starke Währungsbewegungen oder Stufenänderungen bei Bestellungen in Luft- und Raumfahrt sowie Verteidigung. Vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktgröße für Siliziumcarbidfasern von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Siliziumcarbidfasern stimmen nicht immer überein, selbst wenn sie scheinbar dieselbe Produktgruppe abdecken. Unterschiede ergeben sich in der Regel daraus, wie Umsätze über verschiedene Faserformen hinweg erfasst werden, wie schnell ASPs nach oben oder unten angepasst werden, und ob die neuesten Kapazitäts- und Programmaktualisierungen im Basisjahr enthalten sind.
Wenn das Modell nahe am Berichtsjahr aktualisiert wird, spielen Wahl des Währungszeitpunkts und Preisnormalisierung eine größere Rolle, als man erwarten würde, insbesondere bei kleineren, hochwertigen Materialien, die durch wenige Verträge stark schwanken können. In dieser Studie wird die ASP-Kurve mit aktuellen Interviewdaten erneut überprüft und vor der endgültigen Umrechnung in USD mit Kapazitäts- und Endanwendungsaktivitäten abgeglichen, was einen Teil der Abweichung gegenüber anderen Zahlen erklärt. Dieser taktgetriebene Ansatz wird von Mordor Intelligence angewandt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,04 Mrd. USD (2025) | |
| Globale Unternehmensberatung A | 1,08 Mrd. USD (2025) | Verwendet eine breitere Umsatzerfassung, die in manchen Fällen den Faserwert mit angrenzenden verarbeiteten Formen vermischen kann, und wendet schnellere kurzfristige ASP-Eskalationsannahmen an, was die Gesamtsumme für 2025 leicht erhöht. |
| Branchenforschungsinstitut B | 1,31 Mrd. USD (2025) | Scheint eine aggressivere Übernahme und Preisentwicklung über mehrere Endanwendungen im selben Basisjahr anzunehmen, und der Abgleich mit Kapazität und Qualifizierungszeitplan wird nicht klar dargelegt, was den Ausgangswert erhöhen kann. |
Betrachtet man die drei Werte zusammen, liegt der Großteil der Abweichung nicht daran, ob Nachfrage besteht, sondern daran, wie Preisgestaltung und Umfangsgrenzen im Basisjahr behandelt werden. Indem wir den Umsatzpunkt konsistent halten und wiederholbare Prüfungen anwenden, die an Kapazität, Qualifizierungsstatus und Endanwendungsdynamik gekoppelt sind, halten wir die Schätzung nachvollziehbar auf klare Eingabegrößen zurückführbar, die bei der nächsten Aktualisierung überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Siliziumkarbidfasern?
Die Marktgröße für Siliziumkarbidfasern erreichte im Jahr 2026 einen Wert von 1,12 Milliarden USD.
Welches Segment hält den größten Anteil am Markt für Siliziumkarbidfasern?
Endlosfaser führt mit einem Anteil von 70,02 % im Jahr 2025.
Welche CAGR wird für den Markt für Siliziumkarbidfasern von 2026 bis 2031 prognostiziert?
Es wird erwartet, dass der Markt im genannten Zeitraum mit einer CAGR von 8,09 % wächst.
Warum sind Siliziumkarbidfasern für Gasturbinentriebwerke wichtig?
Sie ermöglichen es Gasturbinenbauteilen, 250 °C heißer zu betrieben zu werden und gleichzeitig das Gewicht um bis zu 50 % zu reduzieren, was die Kraftstoffeffizienz und die Schubmargen verbessert.
Welche Region wächst im Markt für Siliziumkarbidfasern am schnellsten?
Asien-Pazifik wächst mit einer CAGR von 8,70 %, angetrieben durch Kapazitätserweiterungen bei japanischen Vorläuferherstellern und den Ausbau der Luftfahrtproduktion in Südkorea und China.
Seite zuletzt aktualisiert am:



