
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 611.20 Millionen US-Dollar |
| Marktgröße (2027) | 644.07 Millionen US-Dollar |
| Marktgröße (2032) | 836.89 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.38 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für ophthalmologische Geräte in Saudi-Arabien von Mordor Intelligence
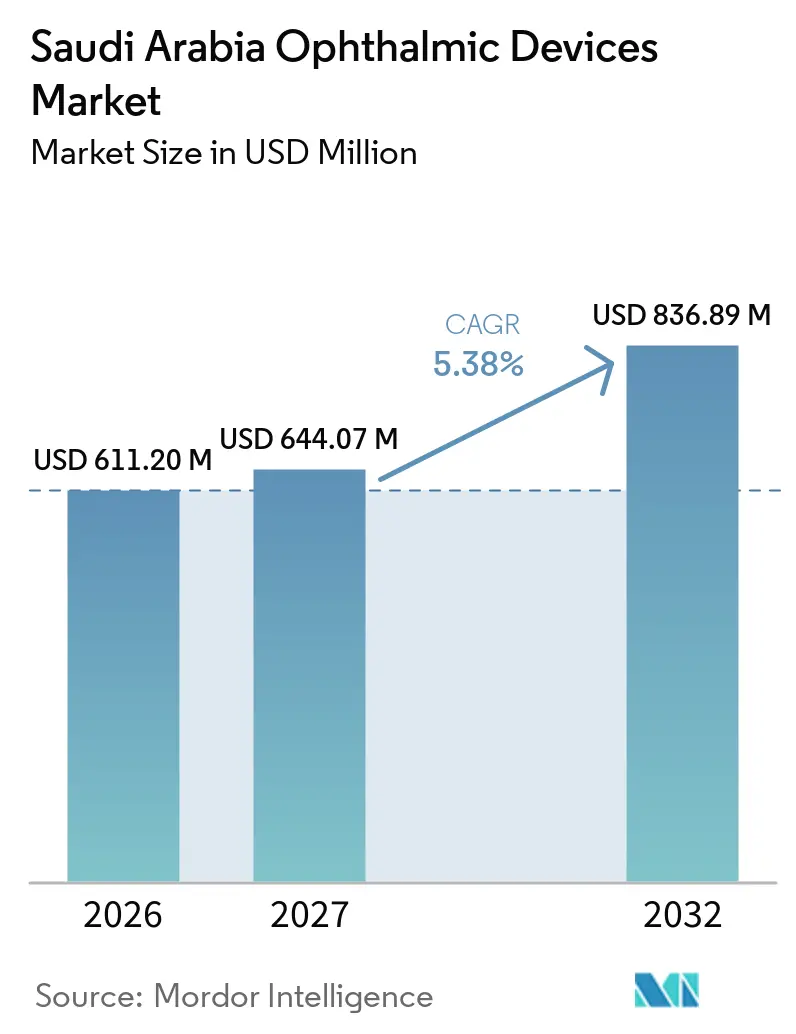
Die Marktgröße des saudi-arabischen Markts für ophthalmische Geräte wird voraussichtlich von 611,20 Millionen USD im Jahr 2026 auf 644,07 Millionen USD im Jahr 2027 wachsen und bis 2032 836,89 Millionen USD erreichen, bei einem CAGR von 5,38 % über den Zeitraum 2027–2032. Dieser Fortschritt ist im Gesundheitsmodernisierungsplan von Vision 2030 mit einem Volumen von 65 Milliarden USD verankert. Eine anhaltende Nachfrage ergibt sich aus der Diabeteslast, die im Jahr 2021 auf 7 Millionen Fälle angestiegen ist und bis 2030 voraussichtlich 8,4 Millionen erreichen wird, was den Bedarf an Screening- und Überwachungstechnologien erhöht. Die rasche Einführung von Diagnostik auf Basis künstlicher Intelligenz (KI), wachsende private Investitionen in ambulante Augenpflegezentren sowie die Entwicklung von Riad und Dschidda zu Medizintourismus-Drehscheiben beleben den saudi-arabischen Markt für ophthalmische Geräte zusätzlich. Gegenläufige Kräfte bestehen jedoch in Form einer Importabhängigkeit, die die Gerätepreise erhöht, sowie einem Mangel an zertifizierten Technikern, der den Durchsatz trotz vorhandener Geräte begrenzt. Die politischen Entscheidungsträger verfeinern daher die Verfahren der Saudi Food and Drug Authority (SFDA) und finanzieren Ausbildungsprogramme, um diese Einschränkungen zu mildern.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp hielten Sehpflegegeräte im Jahr 2026 einen Marktanteil von 59,83 % am saudi-arabischen Markt für ophthalmische Geräte; Diagnose- und Überwachungsgeräte werden bis 2032 voraussichtlich mit einem CAGR von 7,42 % wachsen.
- Nach Krankheitsindikation entfiel auf den Grauen Star im Jahr 2026 ein Anteil von 35,12 % an der Marktgröße des saudi-arabischen Markts für ophthalmische Geräte, während die diabetische Retinopathie bis 2032 mit einem CAGR von 6,74 % wachsen soll.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Umsatzanteil von 45,05 %; Ambulante Operationszentren werden im Zeitraum 2027–2032 voraussichtlich einen CAGR von 6,55 % verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse des Marktes für ophthalmologische Geräte in Saudi-Arabien
Analyse der Treiberwirkung*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Staatlich finanzierter Ausbau der ophthalmologischen Infrastruktur im Rahmen von Vision 2030 | +1.8% | Riad, Dschidda, Ostprovinz | Mittelfristig (2–4 Jahre) |
| Hohe Diabetesprävalenz treibt die Einführung KI-gestützter Screening-Verfahren für diabetische Retinopathie voran | +1.2% | Landesweit; am stärksten in der Westregion | Langfristig (≥ 4 Jahre) |
| Obligatorische Augengesundheits-Screening-Programme vor der Ehe und in Schulen | +0.8% | Zunächst städtisch, dann landesweit | Mittelfristig (2–4 Jahre) |
| Zunahme von Premium-Wahloperationen wie LASIK und Kataraktoperationen über Medizintourismus-Drehscheiben (Riad, Dschidda) | +0.9% | Riad und Dschidda | Kurzfristig (≤ 2 Jahre) |
| Entstehung öffentlich-privater ophthalmologischer Exzellenzzentren im Rahmen des NHC-PPP-Modells | +0.6% | Große Ballungsräume | Mittelfristig (2–4 Jahre) |
| Rasche Einführung von cloud-vernetzten OCT-Geräten und Funduskameras in Primärversorgungspolikliniken | +0.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich finanzierter Ausbau der ophthalmologischen Infrastruktur im Rahmen von Vision 2030
Vision 2030 strebt an, die Beteiligung des Privatsektors im Gesundheitswesen bis 2030 auf 68 % zu erhöhen und rund 84.000 Betten hinzuzufügen, um OECD-Standards zu erreichen[1]. Expansionspläne großer Krankenhausgruppen – wie Dr. Sulaiman Al Habib Medical Services, das die Kapazität bis 2028 von 1.913 auf 3.609 Betten ausbauen will – führen direkt zu einem höheren Bedarf an chirurgischen Mikroskopen, Optische-Kohärenztomografie-Scannern (OCT-Scannern) und Teleophthalmologie-Plattformen. Das SEHA Virtual Hospital verbindet nun mehr als 150 Krankenhäuser, ermöglicht Fernuntersuchungen der Netzhaut und erweitert die Reichweite von Spezialisten.
Hohe Diabetesprävalenz treibt die Einführung KI-gestützter Screening-Verfahren für diabetische Retinopathie voran
Diabetes betrifft 31,0 % der Erwachsenen im Königreich, und diabetische Retinopathie (DR) betrifft 46 % der Diabetiker in der Westregion. Ein KI-gestütztes nationales Tele-Retinopathie-Programm, das 2024 gestartet wurde, beschleunigt den Screening-Durchsatz und die Genauigkeit. Erste Ergebnisse zeigen eine Reduzierung unnötiger Überweisungen um 30,0 %, was die Nachfrage nach KI-fähigen Funduskameras und cloud-integrierten Bildmanagementsystemen ankurbelt. Anhaltende Wissenslücken – 29 % der Patienten geben an, noch nie eine Augenuntersuchung gehabt zu haben – werden durch von Kostenträgern finanzierte Aufklärungskampagnen angegangen, die die Gerätenutzung steigern sollen.
Obligatorische Augengesundheits-Screening-Programme vor der Ehe und in Schulen
Das seit 2004 geltende obligatorische genetische Screening vor der Ehe umfasst trotz hoher Prävalenz erblicher Augenerkrankungen noch keine umfassenden Augenuntersuchungen. Blutsverwandtschaft ist für 87,2 % der pädiatrischen Strabismus-Fälle verantwortlich, was den Bedarf an tragbaren Autorefraktometern in Primärversorgungskliniken verdeutlicht. Das Schulscreening ist nach wie vor uneinheitlich; eine Studie in Qassim ergab eine Durchfallquote von 26,6 % beim Sehtest bei Vorschulkindern, was auf eine starke latente Nachfrage nach handgehaltenen Diagnosekits hindeutet[2]. Eltern zeigen ein hohes Bewusstsein, aber eine geringe Konsequenz bei regelmäßigen Augenuntersuchungen, was auf Wachstumspotenzial hindeutet, sobald nationale Leitlinien verabschiedet werden.
Zunahme von Premium-Wahloperationen wie LASIK und Kataraktoperationen über Medizintourismus-Drehscheiben
Riad und Dschidda positionieren sich als regionale Zentren für hochwertige Augenoperationen. Magrabi Health allein führt jährlich mehr als 200.000 Eingriffe an 40 Standorten durch und hat LASIK in der Region eingeführt. Wettbewerbsfähige Pauschalpreise ziehen Patienten aus dem Golfraum an und stützen die stetige Nachfrage nach Femtosekundenlasersystemen, Premium-Intraokularlinsen und fortschrittlichen Diagnosegeräten. Alcon stärkte dieses Premium-Ökosystem durch die Eröffnung des ersten Alcon Experience Centers im Nahen Osten in Dschidda im März 2025.
Analyse der Hemmnisse*
| Analyse der Hemmnisse | Ca. (%) Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Importabhängigkeit treibt Gerätepreise nach der Zollharmonisierung (SFDA) in die Höhe | −1.2% | Landesweit; Premium-Segmente | Kurzfristig (≤ 2 Jahre) |
| Mangel an zertifizierten ophthalmologischen Technikern begrenzt den Diagnosedurchsatz | −0.9% | Ländliche Regionen am stärksten betroffen | Mittelfristig (2–4 Jahre) |
| Lange SFDA-Gerätezulassungsfristen verzögern Markteinführungen | −0.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Preissensitiver E-Commerce für Kontaktlinsen dämpft die Nachfrage nach Premium-Sehhilfen | −0.4% | Landesweit; am stärksten in städtischen E-Commerce-Kanälen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Importabhängigkeit treibt Gerätepreise in die Höhe
Die SFDA schreibt eine ISO-13485-Zertifizierung und lokale autorisierte Vertreter vor, was die Importtransaktionskosten erhöht. Ab Januar 2025 benötigen alle Medizinprodukte zudem Konformitätszertifikate der SABER-Plattform, die zusätzliche Compliance-Gebühren verursachen, die die Verkäufer an die Käufer weitergeben. Diese Kosten erhöhen die Einstandspreise – insbesondere für hochwertige Bildgebungsgeräte – um schätzungsweise 15 % und dämpfen die Nachfrage in kleineren Kliniken.
Mangel an zertifizierten ophthalmologischen Technikern begrenzt den Diagnosedurchsatz
Saudi-Arabien verfügt über 2.608 Ophthalmologen (81,06 pro Million Einwohner) und übertrifft damit die WHO-Richtlinien; jedoch sind nur 38 % Staatsangehörige, und die Verteilung ist ungleichmäßig: Riad hat 75,6 pro Million gegenüber 42,8 pro Million in Jazan[3]. Auf Technikerebene bieten nur 0,47 % der Primärversorgungszentren optometrische Dienstleistungen an, sodass hochwertige Geräte wie OCT-Scanner häufig unzureichend genutzt werden. Staatliche Stipendien und beschleunigte Zulassungsverfahren sollen die Qualifikationslücke schließen, werden jedoch Jahre benötigen, um eine ausgewogene Belegschaft zu schaffen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Diagnosegeräte beschleunigen Innovationen
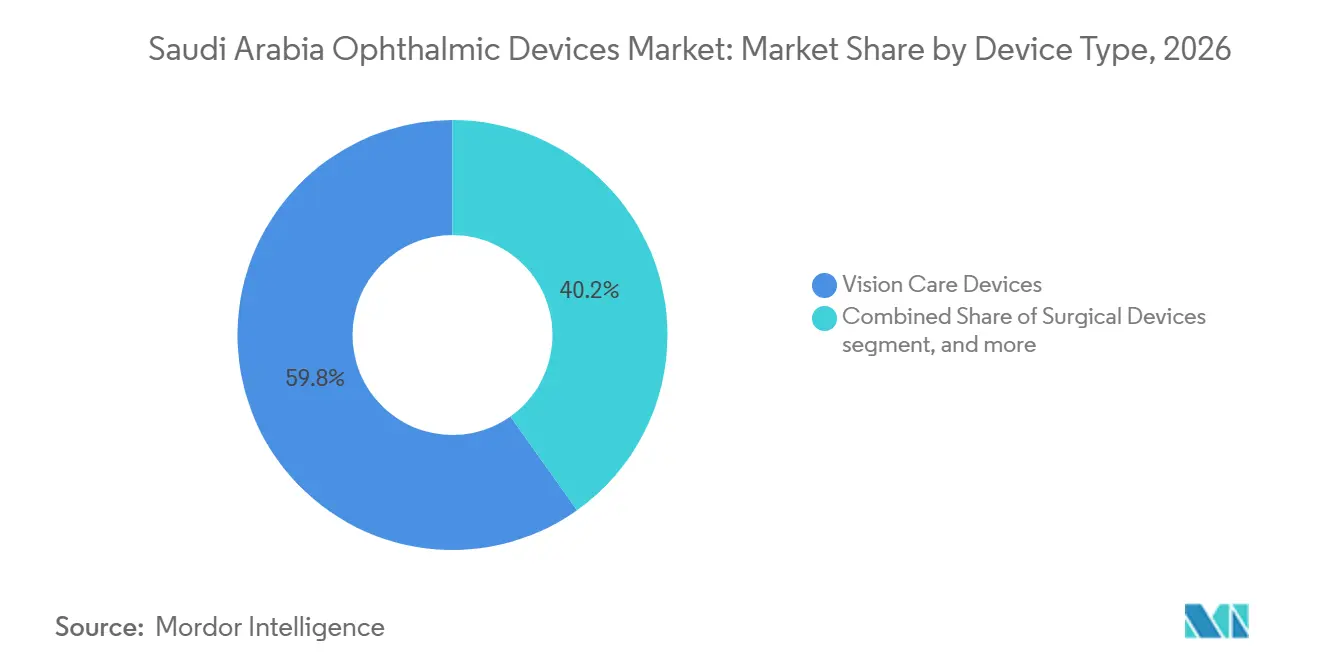
Sehpflegegeräte behielten im Jahr 2026 einen Anteil von 59,83 % am saudi-arabischen Markt für ophthalmische Geräte, gestützt durch eine stetige Nachfrage nach Brillen, Kontaktlinsen und Abgabesystemen. Diagnose- und Überwachungsgeräte hingegen werden bis 2032 mit einem CAGR von 7,42 % wachsen, was den Wandel der Krankenhäuser hin zur Früherkennung von Krankheiten widerspiegelt. Innerhalb dieser Gruppe dürften Optische-Kohärenztomographie-Scanner im Jahr 2025 einen Anteil von 24,18 % am Diagnoseumsatz erzielen, da sie von einer überlegenen Visualisierung der Netzhautschichten profitieren, die das Screening auf Makuladegeneration und diabetische Retinopathie unterstützt. Ultraweitwinkel-Funduskameras verzeichnen ebenfalls starke Bestellungen, da Kliniker umfassende Bilder der peripheren Netzhaut benötigen, um Läsionen zu erkennen, die von 45-Grad-Systemen übersehen werden.
Der Diagnoseaufschwung wird durch nationale Telemedizin-Mandate verstärkt, die cloudbasiertes Bildmanagement und KI-gestützte Befundung integrieren. Infolgedessen steigt die dem Diagnosehardware zugewiesene Marktgröße des saudi-arabischen Markts für ophthalmische Geräte parallel zu digital vernetzten Screening-Programmen. Die Nachfrage nach chirurgischen Geräten wächst moderat, gestützt durch die Einführung von Premium-Intraokularlinsen bei elektiven Katarakt- und refraktiven Eingriffen, die in Riad und Dschidda beliebt sind. Importzölle bleiben eine Belastung für kleinere Käufer, aber multinationale Anbieter gleichen Zölle durch Leasingoptionen und gebündelte Serviceverträge aus.



Nach Krankheitsindikation: Diabetische Retinopathie treibt die digitale Transformation voran
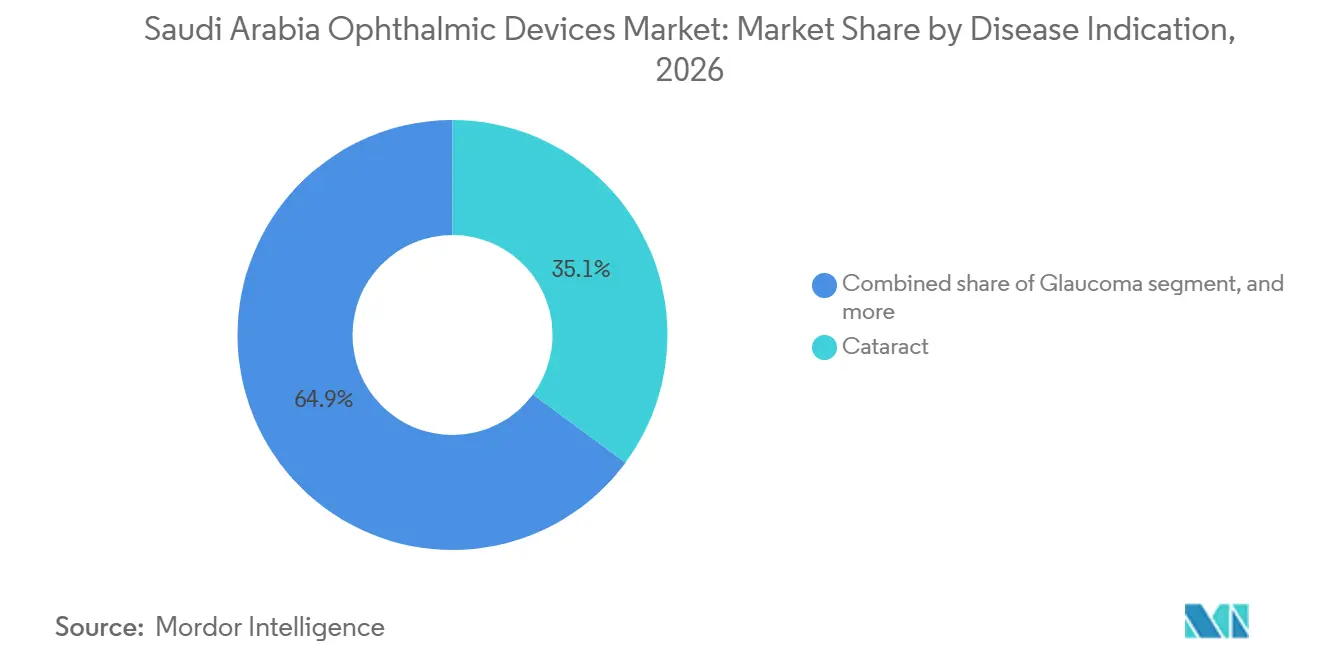
Der Graue Star behielt im Jahr 2026 einen Umsatzanteil von 35,12 %, was eine alternde Bevölkerung und hohe Operationsvolumina in öffentlichen Krankenhäusern widerspiegelt. Die diabetische Retinopathie verzeichnet nun die schnellste Wachstumsdynamik mit einem prognostizierten CAGR von 6,74 % für 2027–2032, angetrieben durch eine Diabetesprävalenz, die im Jahr 2021 7 Millionen Patienten erreichte. Die Marktgröße des saudi-arabischen Markts für ophthalmische Geräte, die mit der Versorgung diabetischer Retinopathie verbunden ist, steigt daher rasch, da Kostenträger KI-gestützte Funduskamera-Netzwerke und OCT-Angiographie-Einheiten zur mikrovaskulären Kartierung subventionieren.
Das Glaukom folgt mit Innovationen bei minimalinvasiven Implantaten, die den Augeninnendruck senken und gleichzeitig die Erholungszeit verkürzen. Kataraktlösungen profitieren weiterhin von der Nachfrage nach Premium-Multifokal- und Torischen Linsen bei Selbstzahlern und Medizintourismus-Fällen. Anbieter führen Einweg-Vitrektomie-Sets und Dual-Plattform-Phako-Systeme ein, um den Operationssaaldurchsatz in Hochvolumenzentren zu optimieren und den allgemeinen Umsatzschwung trotz Preisdruck aufrechtzuerhalten.

Nach Endnutzer: Ambulante Operationszentren profitieren vom Wandel zur ambulanten Versorgung
Krankenhäuser erfassten im Jahr 2026 45,05 % der Gesamtausgaben und nutzten dabei integrierte Versorgungspfade und Investitionsbudgetzyklen. Ambulante Operationszentren (ASCs) sind jedoch für einen CAGR von 6,55 % vorgesehen, was einen globalen Wandel hin zur tagesklinischen Augenheilkunde widerspiegelt, insbesondere bei Katarakt- und LASIK-Eingriffen. Staatliche Anreize, die die Beteiligung des Privatsektors bis 2030 auf 68 % anheben, ermutigen Investoren, ASC-Netzwerke aufzubauen, die mit Femtosekundenlasern, Phako-Plattformen und Point-of-Care-Diagnostik ausgestattet sind – alles aus dem saudi-arabischen Markt für ophthalmische Geräte bezogen.
Spezialisierte ophthalmologische Kliniken skalieren ebenfalls schnell, da regionale Ketten ihre Präsenz über Städte der ersten Kategorie hinaus ausbauen. Diese Kliniken konzentrieren sich auf refraktive und Netzhautversorgungsnischen und kaufen kompakte Bildgebungstürme und tragbare Laser, um in kleinere chirurgische Räume zu passen. Krankenhäuser dominieren weiterhin komplexe okuläre Onkologie-, pädiatrische und Traumafälle und sichern so die Grundnachfrage nach Hochleistungsmikroskopen und Vitrektomie-Konsolen.
Regulatorisches Umfeld
Ophthalmologische Geräte in Saudi-Arabien werden von der Saudi Food and Drug Authority (SFDA) im Rahmen ihres Regelwerks für Medizinprodukte reguliert, wobei der Markteintritt auf dem Erhalt einer Medical Device Marketing Authorization (MDMA) basiert. Hersteller, Importeure, Vertriebshändler und Bevollmächtigte Vertreter müssen im Rahmen einer SFDA-Betriebslizenz agieren, und die Einreichungen erfolgen elektronisch über das SFDA GHAD-Portal, zusammen mit einer Anforderung zur Bewertung der technischen Dokumentation, die auf das Risikoprofil des Geräts und die Klassifizierungsrichtlinien abgestimmt ist.
Die Compliance-Anforderungen haben sich in einer Weise erweitert, die sich auf die Kommerzialisierung und das Lebenszyklusmanagement von ophthalmologischen Geräten auswirkt. Ab Januar 2025 benötigen Medizinprodukte zusätzlich SABER-Plattform-Konformitätszertifikate, was eine parallele Konformitätsebene hinzufügt und den Verwaltungsaufwand für importintensive Segmente erhöht. Für Kombinationsprodukte aus Geräten und Arzneimitteln, die für die Ophthalmologie relevant sind, hat die SFDA die Guidance for Combination Products Classification and Registration (Version 2.0) mit Wirkung zum 5. März 2026 herausgegeben, die einen Primary Mode of Action (PMOA)-Ansatz sowie einen gestaffelten Plan für ergänzende Dossieranforderungen bis 2030 einführt, was die Dossierplanung und -abfolge für Kombinationsportfolios verändert.
Wettbewerbslandschaft
Marktkonzentration
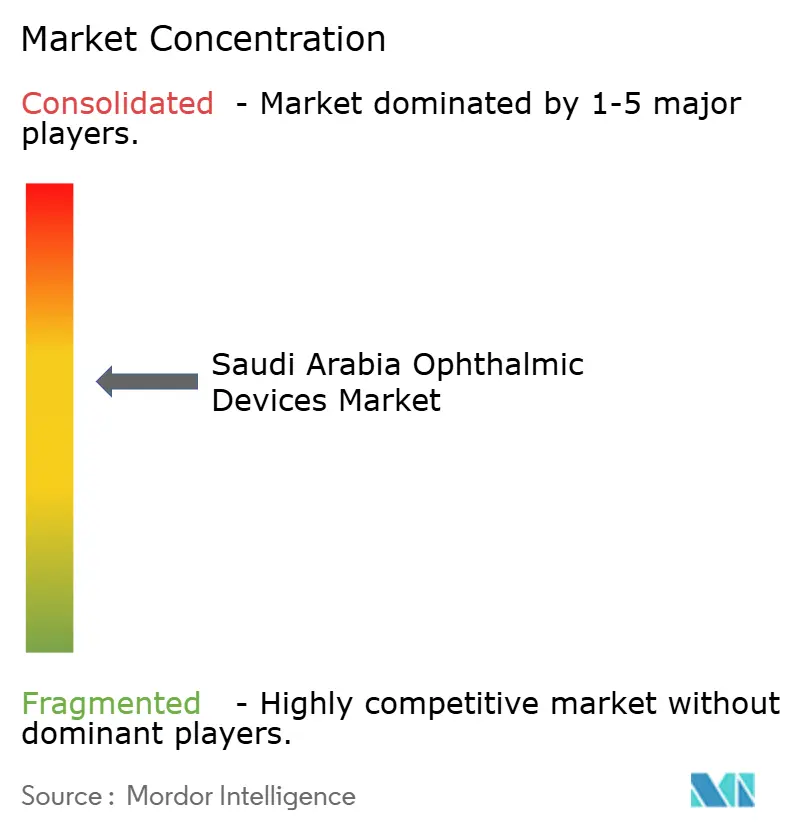
Der Markt für ophthalmologische Geräte in Saudi-Arabien weist eine moderate Konzentration auf. Globale Originalgerätehersteller wie Alcon, Carl Zeiss Meditec, Johnson & Johnson Vision und Bausch + Lomb dominieren Hochtechnologiesegmente und nutzen dabei breite Portfolios und Servicenetzwerke. Alcons Experience Center in Dschidda bietet Chirurgentraining und Vor-Ort-Demonstrationen und festigt so seinen Einfluss auf die Beschaffung von Premium-Geräten. Multinationale Unternehmen haben eine starke Stellung in der diagnostischen Bildgebung und bei chirurgischen Einwegprodukten, Sektoren, die Kapitalintensität und regulatorische Erfahrung erfordern.
Lokale und regionale Ketten, darunter Magrabi Health und Saudi German Hospital Group, konkurrieren durch Servicebreite und geografische Abdeckung und gehen häufig Partnerschaften mit globalen Lieferanten für Technologietransfers und gemeinsame Schulungsinitiativen ein. Der Aufstieg KI-gestützter Tele-Retinopathie-Plattformen schafft Raum für softwaregetriebene Marktteilnehmer, die sich durch Algorithmusgenauigkeit statt durch Hardware-Herkunft differenzieren. Importzölle und SFDA-Fristen begünstigen jedoch etablierte Distributoren, die Compliance navigieren und Bestände finanzieren können.
Chancen bestehen bei mobilen Screening-Einheiten, kostengünstigen tragbaren Funduskameras und Technikerschulungsdiensten. Internationale Start-ups, die handgehaltene OCT-Geräte und smartphone-basierte Vordersegment-Bildgebung anbieten, könnten an Bedeutung gewinnen, wenn sie autorisierte Vertreterpartnerschaften und lokalen technischen Support sichern. Preissensible öffentliche Ausschreibungen berücksichtigen weiterhin den Wert gegenüber Premium-Funktionen und positionieren mittelständische Anbieter für Marktanteilsgewinne, sobald sich die SABER-Verfahren stabilisieren.
Marktführer für ophthalmologische Geräte in Saudi-Arabien
-
Alcon Inc
-
Bausch Health Companies Inc
-
Carl Zeiss Meditec AG
-
Johnson & Johnson Vision Care
-
EssilorLuxottica SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Kurzfristige Marktlücken konzentrieren sich auf den Ausbau von Diagnose- und Überwachungskapazitäten, die außerhalb von Tertiärkrankenhäusern betrieben werden können. Das 2024 gestartete nationale Tele-Retinopathie-Programm und das SEHA Virtual Hospital-Netzwerk, das mehr als 150 Krankenhäuser verbindet, haben ein Betriebsmodell für die verteilte Netzhautbeurteilung geschaffen, das die Nachfrage nach KI-fähigen Funduskameras, cloudverbundenem OCT und Bildverwaltungsplattformen unterstützt, die in die Arbeitsabläufe der Primärversorgung und Polikliniken passen. Da 29 % der Patienten berichten, noch nie eine Augenuntersuchung erhalten zu haben, haben Anbieter und Kostenträger Spielraum, um standardisierte Screening-Pfade mit portablen Autorefraktoren, tragbarer Bildgebung und serviceorientiertem Einsatz (Leasing, Managed Equipment und Schulungen vor Ort) auszubauen, wo ein Mangel an Fachkräften dazu führt, dass installierte Geräte ungenutzt bleiben.
Beschaffungs- und Lokalisierungshebel bieten eine weitere Chance, insbesondere für Lieferanten, die sich an öffentlichen Ausschreibungen und lokalen Inhaltsanforderungen orientieren. Vision-2030-Programme und Beschaffungsstrukturen, einschließlich der NUPCO-Rahmenwerke, belohnen Lieferanten, die lokale Servicebereitstellung, schnellere Durchlaufzeiten und lokalisierte Fertigungsschritte wie Montage, Verpackung oder Etikettierung gemäß den SFDA-Richtlinien anbieten können (zum Beispiel Pfade, auf die in MDS-G11 verwiesen wird). Unternehmensschritte, die die lokale Kompetenz vertiefen, wie die Eröffnung des Experience Centers von Alcon in Jeddah im März 2025 für die Chirurgenschulung und Technologievermittlung, weisen ebenfalls auf Bildungs-plus-Service-Modelle als Differenzierungsmerkmal neben dem Hardwareverkauf hin, insbesondere in den Zentren für Premium-Katarakt- und refraktive Chirurgie in Riad und Jeddah.
Aktuelle Branchenentwicklungen
- März 2026: Johnson & Johnson gab die Zulassung der US-FDA für die intraokulare Linse TECNIS PureSee für die Kataraktchirurgie bekannt. Die Zulassung erweitert das chirurgische Sehportfolio des Unternehmens, das auch international kommerzialisiert wird, und stärkt die Wettbewerbsposition in den Premium-IOL-Kategorien, die für die auf Elektiv- und Hochvolumen-Kataraktzentren Saudi-Arabiens relevant sind.
- März 2025: Alcon eröffnete das erste Alcon Experience Center im Nahen Osten und in Afrika in Jeddah und unterzeichnete Schulungsvereinbarungen mit führenden Krankenhäusern. Die Einrichtung unterstützt die lokalisierte Chirurgenschulung und Produktvorführung, was die Einführungszyklen für fortschrittliche Katarakt- und refraktive Plattformen verkürzen kann und den Kundendienst als Beschaffungskriterium stärkt.
- Mai 2024: Formosa Pharmaceuticals ging eine exklusive Lizenzvereinbarung mit Tabuk Pharmaceuticals ein, um eine ophthalmologische Clobetasolpropionat-Suspension (0,05 %) im Nahen Osten und Nordafrika zu kommerzialisieren. Die Vereinbarung unterstreicht die Rolle saudischer Partner bei der regulatorischen Navigation und Kommerzialisierung und stärkt regionale Kanäle, die gebündelte Beschaffung und Formularzugang neben der Nutzung von Geräten für ophthalmologische Eingriffe beeinflussen können.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Erlöse aus ophthalmologischen Geräten, die in Saudi-Arabien für die Augendiagnose, Sehkorrektur und Unterstützung bei Augenoperationen verkauft und eingesetzt werden, in Krankenhäusern, Kliniken und im Einzelhandel, erfasst zum Zeitpunkt des Verkaufs an den lokalen Kunden.
Ausschlüsse aus dem Umfang: Wir schließen ophthalmologische Arzneimittel, Sehpflegedienstleistungen und allgemeine Krankenhausgeräte aus, die nicht primär für die Augenpflege vorgesehen sind.
Segmentierungsübersicht
- Nach Gerätetyp
- Diagnose- und Überwachungsgeräte
- OCT-Scanner
- Fundus- und Netzhautkameras
- Autorefraktometer und Keratometer
- Hornhauttopografiesysteme
- Ultraschall-Bildgebungssysteme
- Perimeter und Tonometer
- Sonstige Diagnose- und Überwachungsgeräte
- Chirurgische Geräte
- Chirurgische Geräte für Katarakt
- Chirurgische Geräte für Vitreoretinaleingriffe
- Chirurgische Geräte für refraktive Eingriffe
- Chirurgische Geräte für Glaukom
- Sonstige chirurgische Geräte
- Sehhilfen
- Brillenfassungen und -gläser
- Kontaktlinsen
- Diagnose- und Überwachungsgeräte
- Nach Krankheitsindikation
- Katarakt
- Glaukom
- Diabetische Retinopathie
- Sonstige Krankheitsindikationen
- Nach Endnutzer
- Krankenhäuser
- Spezialisierte ophthalmologische Kliniken
- Ambulante Operationszentren (ASCs)
- Sonstige Endnutzer
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit begann mit der Festlegung des Nachfragepools und der Aufteilung nach Versorgungseinrichtungen, damit spätere Annahmen nicht abwichen. Wir haben öffentliche Quellen herangezogen, wie die statistischen Veröffentlichungen des saudi-arabischen Gesundheitsministeriums, die Allgemeine Behörde für Statistik sowie die Ländergesundheitsprofile der Weltgesundheitsorganisation, um Bevölkerungsdaten, Diabetesbelastung und Zugangssignale zu verstehen, die das Volumen von Augenuntersuchungen und -operationen in Saudi-Arabien beeinflussen.
Um Geräte- und Verfahrenskontext hinzuzufügen, haben wir auch Materialien wie begutachtete ophthalmologische Fachzeitschriften, internationale Diabetes- und Blindheitspräventionsorganisationen sowie offizielle Ausschreibungsportale genutzt, in denen die Beschaffungssprache anzeigt, was gekauft wird und wie häufig. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden verwendet, um Kategorieschwerpunkte und Preisentwicklungen zu überprüfen, während kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie selektives Ausschreibungs-Tracking dazu beitrugen, Zeitpläne und Technologieaktualisierungszyklen zu validieren. Diese Desk-Quellen sind illustrativ und nicht erschöpfend; wir haben zusätzlich weitere öffentliche und kostenpflichtige Quellen für die Erhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um zu bestätigen, was Desk-Quellen nicht klar zeigen können, insbesondere aktuelle Beschaffungsmuster, den Kanalmix und die praktische Aufteilung zwischen Diagnosegeräten und Verbrauchsmaterialien, die in saudi-arabischen Klinikabläufen verwendet werden. Wir haben mit einer Vielzahl von Befragten gesprochen, darunter Distributoren, Importeure, Beschaffungsteams von Krankenhäusern, Ophthalmologen und Klinikleiter in den wichtigsten Nachfragezentren des Landes, und deren Rückmeldungen genutzt, um Lücken zu schließen und unsere Preis- und Volumenannahmen zu plausibilisieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 26 % | Führungskräfte (CXOs): 12 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 34 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 54 % |
Marktgrößenbestimmung und Prognose
Die Grßenbestimmung wurde nach einer Top-down- und Bottom-up-Logik aufgebaut, wobei der Ausgangspunkt der behandelte Nachfragepool in Saudi-Arabien und dessen Übersetzung in die Gerätenutzung in Augenversorgungseinrichtungen war. Für die Top-down-Betrachtung wurden Verfahrens- und Screening-Pfade genutzt, um die Nachfrage zu rekonstruieren, und anschließend wurden Konversionsquoten für Gerätekategorien angewendet, die eng mit der Versorgungsaktivität verknüpft sind.
Zu den wichtigsten Eingabegrößen zählten die diagnostizierte Diabetespopulation als Näherungswert für den Bedarf an Netzhautscreenings, der Durchsatz von Katarakt- und refraktiven Operationen in großen Krankenhäusern und privaten Zentren, die Ersatzzyklen für den installierten Bestand an Diagnosegeräten, die durchschnittlichen Verkaufspreisbänder für wichtige Gerätegruppen sowie Signale zur Importabhängigkeit, die Verfügbarkeit und Timing beeinflussen. Wo erforderlich, wurden selektive Bottom-up-Überprüfungen mithilfe von Distributorkanal-Checks und stichprobenartigen Berechnungen von Durchschnittsverkaufspreis-Zeit-Volumen durchgeführt, und die Gesamtwerte wurden angepasst, wenn ein lokales Kaufmuster auf einen anderen Mix hindeutete. Lücken wurden durch die Verwendung konservativer Adoptionsbandbreiten behandelt, die mit Interview-Rückmeldungen erneut getestet wurden, anstatt eine detaillierte Hochrechnung zu erzwingen, die nicht konsistent beobachtet werden kann.
Für die Prognose wurde eine Szenarioanalyse verwendet, da politisch bedingte Kapazitätserweiterungen und Ausschreibungszeitpunkte die jährliche Nachfrage stärker verschieben können als eine gleichmäßige Trendlinie. Annahmen zu Verfahrenswachstum, Ersatzkadenz und Preisgestaltung wurden mithilfe des Expertenkonsenses aus Interviews und einer Überprüfung aktueller Investitionssignale im Krankenhaus- und Privatsektor fortgeschrieben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte in Schichten, damit die endgültigen Gesamtwerte mit der realen Marktaktivität übereinstimmten und nicht nur einer einzelnen Referenzzahl entsprachen. Wir verglichen Modelloutputs mit unabhängigen Signalen wie Verfahrensentwicklung, Beschaffungstransparenz und Preisgestaltung auf Kategorieebene und überarbeiteten dann jede große Abweichung, die nicht durch einen klaren Markttreiber erklärt werden konnte.
Vor der Freigabe überprüft ein weiterer Analyst die gesamte Annahmenkette, Neuberechnungen werden für Ausreißer durchgeführt, und Folgegespräche werden ausgelöst, wenn eine Gerätekategorie einen ungewöhnlichen Anstieg oder Rückgang zeigt. Berichte werden jährlich aktualisiert, und Zwischenanpassungen werden vorgenommen, wenn ein wesentliches politisches, Erstattungs- oder Beschaffungsereignis die Nachfrage verändert. Unmittelbar vor der Lieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden die aktuellste aktualisierte Ansicht erhalten.
Marktgröße für ophthalmologische Geräte in Saudi-Arabien gemäß Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für diesen Markt können weit auseinanderliegen, da die Grenzen dessen, was als ophthalmologisches Gerät gilt, nicht immer einheitlich sind und das als Ausgangspunkt verwendete Jahr die gesamte Kurve verschieben kann. Unterschiede entstehen auch dadurch, wie die Preisgestaltung behandelt wird (Listenpreis gegenüber realisiertem Preis) und ob der Importzeitpunkt in das Nutzungsjahr oder das Kaufjahr eingerechnet wird.
Durch die Überprüfung verfahrensgebundener Nachfragetreiber und die Aktualisierung von Preis- und Ersatzannahmen durch lokale Interviews hält Mordor Intelligence den saudi-arabischen Gesamtwert an die Gerätenutzung in Augenkliniken und ophthalmologischen Krankenhausabteilungen gebunden, anstatt angrenzende Werte des optischen Einzelhandels wie Brillengläser einzubeziehen, die häufig unterschiedlich erfasst werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 611,20 Millionen USD (2026) | |
| Globales Beratungsunternehmen A | 515,30 Millionen USD (2025) | Verwendet ein anderes Basisjahr und wendet eine schnellere Wachstumskurve in den Ausblick an, was die Gesamtwerte verschieben kann, wenn Ersatzzyklen und realisierte Preisgestaltung nicht für lokale Beschaffungsmuster neu validiert werden. |
| Regionales Beratungsunternehmen B | 425,63 Millionen USD (2024) | Verankert auf einem früheren Basisjahr und einem Untersuchungszeitraum, der kurzfristige Sprünge unterschätzen kann, wenn Krankenhauskapazitätserweiterungen und ausschreibungsgetriebene Käufe ungleichmäßig über die Jahre verteilt anfallen. |
Die Tabelle zeigt, dass Timing-Entscheidungen und die Art und Weise, wie Preisgestaltung und Ersatz fortgeschrieben werden, einen Großteil der Streuung erklären können. Unser Ansatz bleibt reproduzierbar, da er auf sichtbaren Nachfragesignalen aufgebaut ist und dann mit Kanal- und Käufer-Rückmeldungen gegengeprüft wird, bevor die jährlichen Gesamtwerte finalisiert werden.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für ophthalmologische Geräte in Saudi-Arabien?
Der Markt wird im Jahr 2026 auf 611,20 Millionen USD geschätzt und soll bis 2032 auf 836,89 Millionen USD ansteigen.
Welche Gerätekategorie wächst am schnellsten?
Diagnose- und Überwachungsgeräte werden zwischen 2027 und 2032 voraussichtlich mit einem CAGR von 7,42 % wachsen, angetrieben durch die Einführung KI-gestützter Bildgebung.
Wie bedeutsam ist diabetische Retinopathie als Nachfragetreiber?
Diabetische Retinopathie betrifft 31 % der Diabetiker und treibt die rasche Einführung KI-gestützter Screening-Verfahren voran, was sie mit einem CAGR von 6,74 % zum am schnellsten wachsenden Krankheitssegment macht.
Warum gewinnen ambulante Operationszentren an Bedeutung?
Ambulante Operationszentren profitieren von Kosteneffizienz und dem Privatisierungsschub von Vision 2030, was zu einem erwarteten CAGR von 6,55 % bis 2032 für ophthalmologische Eingriffe führt.
Welche Vorschriften beeinflussen die Importpreise?
SFDA-Zulassung, ISO-13485-Konformität und die SABER-Plattform erhöhen die Importkosten und steigern die Preise für hochwertige Geräte um rund 15 %.
Wo sind Premium-Wahloperationen konzentriert?
Riad und Dschidda beherbergen die meisten Premium-LASIK- und Katarakteingriffe, unterstützt durch Zentren wie Magrabi Health und neue Einrichtungen wie Alcons Experience Center.