
Marktgröße und Marktanteil für Haushaltsgeräte in Saudi-Arabien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
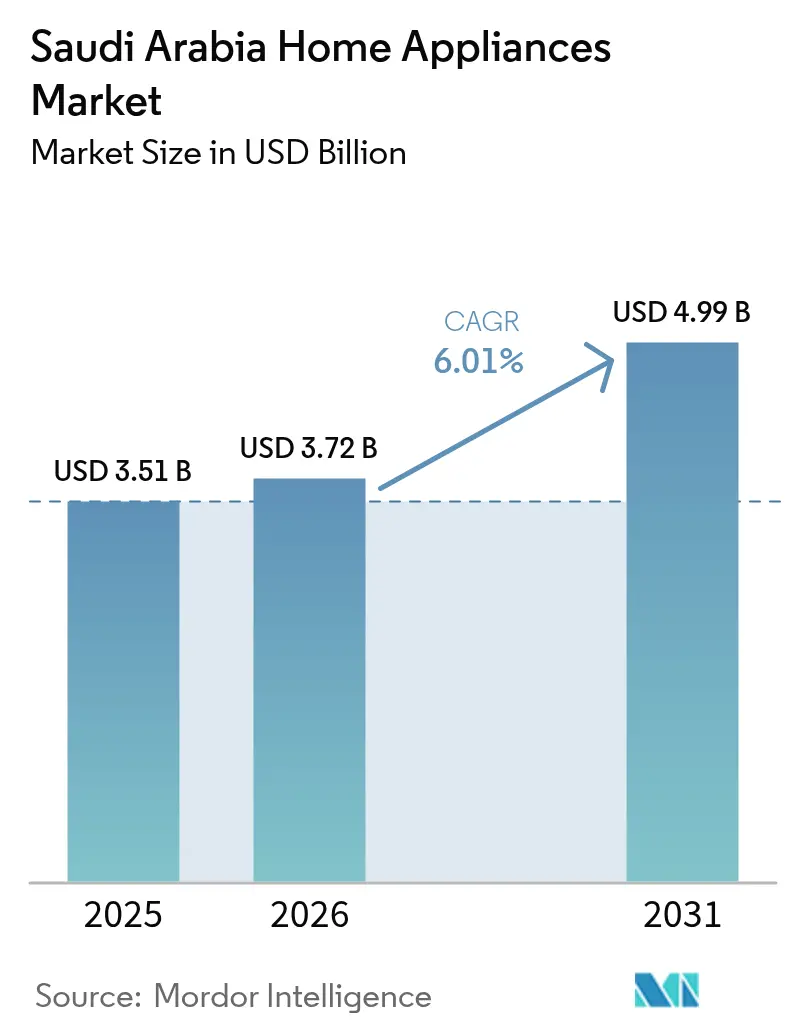
| Marktgröße im Basisjahr (2025) | 3.51 Milliarden US-Dollar |
| Marktgröße (2026) | 3.72 Milliarden US-Dollar |
| Marktgröße (2031) | 4.99 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.01 % |
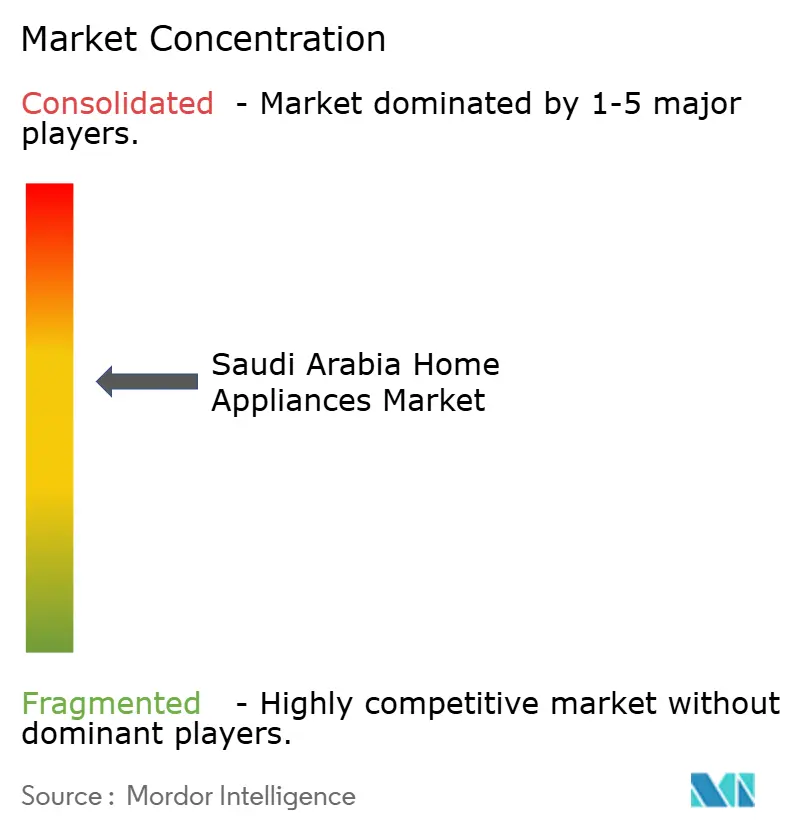
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Haushaltsgeräte in Saudi-Arabien von Mordor Intelligence
Die Marktgröße für Haushaltsgeräte in Saudi-Arabien wird voraussichtlich von 3,51 Milliarden USD im Jahr 2025 auf 3,72 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 6,01 % über den Zeitraum 2026–2031 einen Wert von 4,99 Milliarden USD erreichen. Diese Dynamik spiegelt die wirtschaftliche Diversifizierungsagenda der Vision 2030 wider, die den Wohnungsbau, den Ausbau intelligenter Städte und Infrastrukturverbesserungen im gesamten Königreich vorantreibt. Der Anstieg durch Gigaprojekte wie NEOM, Diriyah und ROSHN-Entwicklungen schafft eine anhaltende Nachfrage nach Premium-Vernetzungsgeräten, während strengere Effizienzvorschriften der Saudischen Organisation für Normen, Metrologie und Qualität (SASO) die Ersatzzyklen beschleunigen und den Absatz von Klimageräten in Wechselrichterqualität und A-bewerteten Kühlschränken steigern. Zuwächse beim verfügbaren Einkommen, die sich in einem auf 65,4 % im Jahr 2024 gestiegenen nationalen Wohneigentumsanteil widerspiegeln, fördern die Premiumisierung bei integrierten Küchenzeilen und intelligenten Waschmaschinen. Der Omnichannel-Einzelhandel verändert das Wettbewerbsfeld, da der E-Commerce auf Basis eines jährlichen Wachstums von 32 % bei den saudischen Online-Ausgaben inkrementelle Marktanteile gewinnt. Die lokalisierte Produktion – unterstützt durch Alat, MODON und Gemeinschaftsunternehmen des Privatsektors – verringert die Importabhängigkeit und fördert den Technologietransfer, setzt die Hersteller jedoch kurzfristig der Volatilität bei den Inputkosten und logistischen Hürden aus.
Wichtigste Erkenntnisse des Berichts
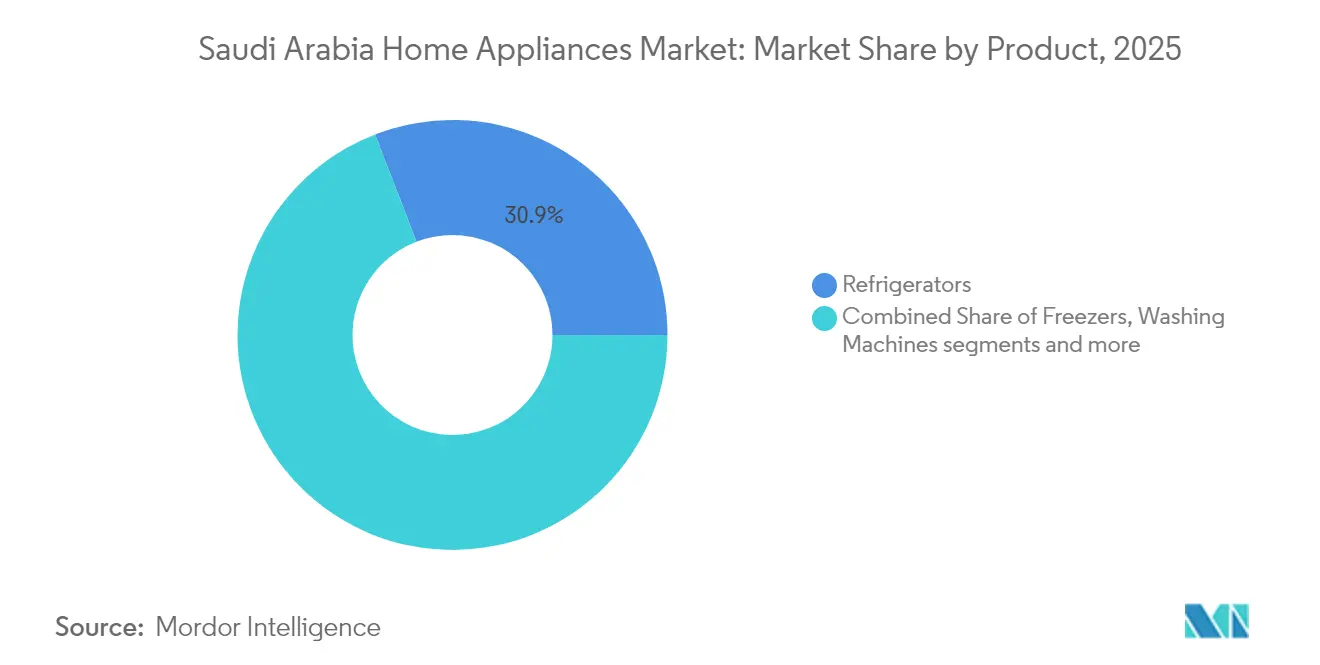
- Nach Produkttyp führten Kühlschränke im Jahr 2025 mit einem Marktanteil von 30,86 % auf dem Markt für Haushaltsgeräte in Saudi-Arabien; Heißluftfritteusen verzeichnen bis 2031 einen CAGR von 6,80 %.
- Nach Vertriebskanal hielten Mehrmarken-Fachgeschäfte im Jahr 2025 einen Anteil von 44,78 % an der Marktgröße für Haushaltsgeräte in Saudi-Arabien, während der Online-Einzelhandel bis 2031 mit einem CAGR von 7,05 % wächst.
- Nach Geografie dominierte die Provinz Riad im Jahr 2025 mit einem Marktanteil von 31,10 % auf dem Markt für Haushaltsgeräte in Saudi-Arabien; für die Provinzen Mekka und Dschidda wird während des Prognosezeitraums ein CAGR von 6,45 % erwartet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Erkenntnisse für Haushaltsgeräte in Saudi-Arabien
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Gigaprojekte der Vision 2030 beschleunigen die Einführung von Smart-Home-Technologien | +2.1% | National, frühe Gewinne in NEOM, Riad, Diriyah | Langfristig (≥ 4 Jahre) |
| Steigendes verfügbares Einkommen und Premiumisierung | +1.8% | National, am stärksten in Riad und der Östlichen Provinz | Mittelfristig (2–4 Jahre) |
| Energieeffizienzvorschriften treiben Ersatzkäufe an | +1.4% | National, strenger in den Großstädten | Kurzfristig (≤ 2 Jahre) |
| E-Commerce- und Omnichannel-Einzelhandelswachstum | +0.9% | National, am höchsten in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Urbanisierung und Wohnraumexpansion | +1.2% | National, Zonen der Vision 2030 | Mittelfristig (2–4 Jahre) |
| Rollout von Wohnsolarsystemen treibt Wechselrichter-Nachfrage an | +0.8% | National, Schwerpunkt auf NEOM und Grünen Städten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gigaprojekte der Vision 2030 beschleunigen die Einführung von Smart-Home-Technologien
Gigaprojekte verankern Blaupausen für intelligente Infrastruktur, die vernetzte Kühlschränke, Geschirrspüler und HLK-Systeme erfordern, die mit Energiemanagementsystemen verbunden werden können. Das von ENOWA betriebene Stromnetz von NEOM erprobt bereits auf Geräteebene eine Laststeuerung, die Spitzenlasten durch Ferneinstellung reduziert[1]„Vision 2025: NEOM's Hochspannungs-Smart-Grid-Konzept,” saudienergyconsulting.com. Das 5-Milliarden-USD-KI-Rechenzentrum-Vorhaben zwischen NEOM und DataVolt, das für 2028 geplant ist, bildet die Grundlage für ultralatenzarme Dienste zur Sprachsteuerung und vorausschauenden Wartung von Haushaltsgeräten. Sechs saudische Städte sind mittlerweile im IMD-Smart-City-Index vertreten und stärken das landesweite Rückgrat für den Einsatz von IoT-Haushaltsgeräten. Die staatlich unterstützte Alat-Initiative fügt eine dedizierte Geschäftseinheit „Intelligente Haushaltsgeräte” hinzu, die bis 2030 39.000 direkte Arbeitsplätze prognostiziert und die lokale Entwicklung von Matter-fähigen Geräten katalysiert. Hersteller, die ihre Geräte für diese Plattformen zertifizieren, sichern sich einen bevorzugten Lieferantenstatus in Wohnbezirken und Hospitality-Zonen der Gigaprojekte.
Energieeffizienzvorschriften treiben Ersatzkäufe an
SASO erweitert die Mindestleistungsschwellen und Standby-Leistungsgrenzen für Fernseher, Wäschetrockner und Mikrowellen unter Bezugnahme auf die EU-ÖkodesignRichtlinien EN 50564 und EN 50643[2]Nemko, „Saudi-Arabien führt Energieanforderungen für Aus-/Standby-Modus ein,” nemko.com. Der Entwurf SASO 2874 für Klimaanlagen großer Kapazität führt Toleranzfenster von 10 % zwischen der Nenn- und der getesteten Leistung ein, um Konformitätswege zu erleichtern und gleichzeitig den realen Energieverbrauch zu senken. Ein nationales Tauschprogramm für Fensterklimageräte, das im April 2025 gestartet wurde, zielt auf die Entfernung veralteter R-22-Geräte ab und lenkt die Nachfrage auf wechselrichtergesteuerte R-410A-Systeme um, die höhere Preispunkte erzielen. Der Durchsetzungserfolg – eine Compliance-Quote von 91 % im Jahr 2024 – hat Energieetiketten zu einem zentralen Kaufkriterium gemacht und Haushalte zu Premium-Modellen mit intelligenten Energie-Dashboards gelenkt.
Steigendes verfügbares Einkommen und Premiumisierung
Der Immobilientransaktionswert in Saudi-Arabien stieg im Jahr 2024 von 170 Milliarden SAR auf 850 Milliarden SAR, was Lohnzuwächse widerspiegelt, die höhere Ausgaben pro Haushalt für Haushaltsgeräte ermöglichen. ROSHN hat alle Villen der Phase 1 in SEDRA ausverkauft und nähert sich 7.000 kumulierten Verkäufen in Flaggschiff-Wohngemeinschaften, die jeweils mit integrierten Kochzeilen und Side-by-Side-Kühlschränken ausgestattet sind. Die Auslandsinvestitionen in den Bausektor übersteigen nun 16 % des eingehenden Kapitals, was die Nachfrage nach importierten Premiummarken erhöht. Knight Frank schätzt, dass in diesem Jahrzehnt 305.000 neue Wohnungen in Riad benötigt werden, was einen langanhaltenden Rückfluss von Ersatz- und Neuinstallationsvolumina sicherstellt. Die Premiumisierung nimmt Fahrt auf bei intelligenten Kühlschränken mit Innenverkleidungen aus Stahllegierungen, Turbokühlung und WLAN-Rezeptanwendungen, die sich an sich verändernde Ernährungstrends anpassen.
E-Commerce- und Omnichannel-Einzelhandelswachstum
Online-Kanäle nutzen Fulfillment-Netzwerke und flexible Zahlungsmodelle, um jährlich mittlere einstellige Marktanteilsgewinne zu erzielen. Das Waschmaschinen-Segment allein dürfte bis 2029 Online-Umsätze von 282,8 Millionen USD verbuchen, da die Durchdringungsrate auf 72,1 % steigt. Der Einzelhändler Extra integriert App-basiertes Bestelltracking, Installationsplanung und Schariah-konforme Ratenzahlungspläne und verringert so das wahrgenommene Risiko bei Online-Großeinkäufen. Mehrmarken-Ketten fördern Click-and-Collect-Dienste, während Marken wie Samsung ihre saudischen Webshops mit KI-Chatbots zur Modellauswahl ergänzen. Datenanalysen aus dem Omnichannel-Verkehr speisen die Bestandsoptimierung und prädiktive Werbekalender, verkürzen Lagerumschlagszyklen und senken Haltungskosten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Volatilität der Lieferkettenpreise | -1.2% | National, höher bei importabhängigen Segmenten | Kurzfristig (≤ 2 Jahre) |
| Wasserknappheitsvorschriften schränken wasserintensive Waschmaschinen ein | -0.7% | National, strenger in wasserarmen Regionen | Mittelfristig (2–4 Jahre) |
| Marktsättigung in Tier-1-Städten | -0.5% | Ballungsräume Riad, Dschidda, Dammam | Mittelfristig (2–4 Jahre) |
| Haushaltshelferkultur dämpft bestimmte kleine Haushaltsgeräte | -0.3% | National, höher in wohlhabenden Gebieten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Lieferkettenpreise
Schwankungen im Seefrachtverkehr und Rohstoffschocks belasten die Margen, da das Königreich den Großteil der Fertigwaren und Baugruppen importiert. Zusätzliche Compliance-Anforderungen – wie z. B. obligatorische USB-C-Ladeanschlüsse ab Januar 2025 – erhöhen die Zertifizierungskosten und erschweren die Produktionsplanung. Überkapazitäten bei chinesischen OEM-Herstellern führen zu unvorhersehbarer Exportpreisgestaltung, wie der Rückgang der Lithiumcarbonat-Preise belegt, der die Angebotspreise für Speichermodule unter 0,5 CNY/Wh gedrückt und die Lieferanten von Haushaltsgerätebatterien verunsichert hat. Obwohl MODONs Lokalisierungsvereinbarungen im Wert von 14,9 Milliarden USD darauf abzielen, die Lieferwege zu verkürzen, werden Greenfield-Fabriken erst später in diesem Jahrzehnt nennenswerte Mengen beisteuern. Marken sichern sich durch Multi-Origin-Sourcing und Währungsabsicherungsprogramme gegen Risiken ab; die kurzfristige Einzelhandelspreisgestaltung bleibt jedoch empfindlich gegenüber globalen Kostenschwankungen, was das Mengenwachstum dämpft.
Wasserknappheitsvorschriften schränken wasserintensive Waschmaschinen ein
Ein Pro-Kopf-Wasserverbrauch von nahezu 360 Litern täglich veranlasst die Regulierungsbehörden, die Wassereffizienzwerte für Wäschereihaushaltsgeräte zu verschärfen[3]US-Handelsministerium, „Saudi-Arabien – Wasser,” trade.gov. Etiketten begrenzen bereits die Durchflussraten für Sanitärarmaturen, was darauf hindeutet, dass Waschmaschinen mit Trommelkapazitäten über 12 kg bald strengeren Richtwerten unterliegen könnten. Der 80-Milliarden-USD-Infrastrukturplan des Ministeriums für Umwelt, Wasser und Landwirtschaft unterstreicht die Dringlichkeit, während akademische Studien belegen, dass allein für Strom und Kühlung jährlich 135 Millionen m³ Wasser in Wohngebäuden verbraucht werden. Hersteller entwickeln Rezirkulationspumpen und sensorbasierte Lastsensierung, um kulturellen Präferenzen für das Waschen von Abayas in großem Volumen gerecht zu werden, ohne die bevorstehenden Grenzwerte zu überschreiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Dominanz der Kühlschränke bei gleichzeitig rascher Verbreitung von Heißluftfritteusen
Kühlschränke hielten im Jahr 2025 einen Marktanteil von 30,86 % auf dem Markt für Haushaltsgeräte in Saudi-Arabien, dank ihrer Unverzichtbarkeit und steigender Wohnflächenstandards in Neubauten. Energiebewertungsverbesserungen und die Nachfrage nach größeren French-Door-Formaten tragen zum Wertwachstum bei. Heißluftfritteusen verzeichnen mit einem prognostizierten CAGR von 6,80 % einen gesundheitsbewussten Kochtrend und profitieren von Aktionspreisen – Midea-Geräte werden nach Rabatten zwischen 279 und 439 SAR angeboten. Die Marktgröße für Haushaltsgeräte in Saudi-Arabien in den Kategorien kleiner Haushaltsgeräte wächst am schnellsten, da Verbraucher veraltete Kochmethoden ersetzen. Waschmaschinen halten einen stabilen Marktanteil, angetrieben durch kulturelle Präferenzen für hochkapazitive Frontlader mit Abaya-Waschprogrammen. Regulatorische Impulse hin zu Kompatibilität mit Ökodetergens und niedrigerem Standby-Verbrauch treiben Premium-Markteinführungen an, wie etwa TCLs P680-Waschtrockner mit WLAN-Diagnose. Geschirrspüler, einst eine Nische, gewinnen in neu gebauten Wohnungen an Beliebtheit, wo platzsparende Einbaugeräte moderne Küchenmöbel ergänzen.
Hersteller differenzieren sich durch Kältemittelumstellungen, Frischehaltezonen und KI-gestützte Frischhalgorithmen. Samsungs R-410A-Linie erreicht höhere SEER-Werte als ältere R-22-Systeme und entspricht damit SASO-Vorgaben, was eine Premiumpreispositionierung ermöglicht. Gleichzeitig erfasst schnelle Zyklinnovation bei Wasserkochern, Mixern und Küchenmaschinen Gelegenheitsköche und Expatriats, die zeitsparende Geräte suchen.


Nach Vertriebskanal: Online-Gewinne verändern die Handelshierarchien
Mehrmarken-Fachgeschäfte trugen im Jahr 2025 mit 44,78 % zur Marktgröße für Haushaltsgeräte in Saudi-Arabien bei, indem sie ihre landesweite Präsenz, Live-Vorführungen und gebündelte Kundendienstleistungen nutzten. Diese Geschäfte setzen auf aggressive Festtagsaktionen, Garantieverlängerungen und Installationsunterstützung, um den Kundenverkehr aufrechtzuerhalten, selbst wenn digitale Alternativen zunehmen. Ihre physische Präsenz verankert auch Click-and-Collect-Funktionen für die mobilen Apps der Einzelhändler und bietet Käufern die Abholung am selben Tag sowie Echtzeit-Bestandstransparenz. Extra beispielsweise integriert Treueprogrammprämien über seine 47 Filialen und seinen Online-Shop, um die Kundenbindung zu stärken, während Außendiensttechniker die Einrichtung und Wartung vor Ort übernehmen. Exklusive Markenboutiquen bleiben in einkommensstarken Stadtteilen wichtig, sehen sich jedoch durch das breitere Sortiment und die häufigen Rabattaktionen bei Mehrmarkenkonkurrenten unter Margendruck.
Online-Kanäle, die voraussichtlich mit einem CAGR von 7,05 % wachsen werden, stören die Preisfindung und erweitern die Reichweite in Tier-2- und Tier-3-Städte, wo die stationäre Abdeckung dünn ist. Die E-Commerce-Durchdringung bei Waschmaschinen soll bis 2029 von 55,4 % auf 72,1 % steigen, was das Vertrauen der Verbraucher in den Online-Kauf von Produkten mit hohem Ticketpreis signalisiert. Plattformen wie Tamkeen Stores bieten 30-tägige Rückgaberechte, zinsfreie Ratenzahlungen und landesweite Lieferung an und verringern so Servicequalitätslücken gegenüber stationären Geschäften. Jarirs Wandel von Büchern zu Elektronik zeigt, wie vertrauenswürdige Marken Kundenloyalität in Haushaltsgerätekategorien transferieren können, während markeneigene saudische Webshops gebündelte Zubehörteile und erweiterte Garantien anbieten. Verbesserte Logistik-Hubs in Riad und Dschidda verkürzen die Lieferfenster auf unter 48 Stunden, und Last-Mile-Partner bieten optionale Installation an, was den historischen Servicevorteil traditioneller Geschäfte aushöhlt. Infolgedessen hängen künftige Marktanteilsverschiebungen von der Fähigkeit jedes Einzelhändlers ab, Bestands-, Preis- und Werbestrategien über physische und digitale Kanäle hinweg zu synchronisieren.

Geografische Analyse
Die Provinz Riad, die im Jahr 2025 einen Marktanteil von 31,10 % auf dem Markt für Haushaltsgeräte in Saudi-Arabien hält, profitiert von den Budgets der Vision 2030, Mandaten zur Unternehmensansiedlung und höheren verfügbaren Einkommen. Diriyah allein ergänzt 20.000 Luxuseinheiten, und die Wadi-Safar-Finanzierung injiziert 1,6 Milliarden USD in Premium-Villen, die Einbaukochanlagen und intelligente Kühlschränke bevorzugen. Das Einzelhandelsaudit von JLL für das 3. Quartal 2024 zeigt, dass Riad Dschidda bei Belegungs- und Mietkennzahlen übertrifft und die Bilanzen der Einzelhändler stärkt. Oracles 1,5-Milliarden-USD-Cloud-Campus schafft eine digitale Infrastruktur, die IoT-Haushaltsgerätedatenströme unterstützt.
Die Provinz Mekka und Dschidda verzeichnet mit einem CAGR von 6,45 % das stärkste Wachstum, angetrieben durch Religionsreise-Hospitalität und Küstenresorts am Roten Meer. Die Wohnimmobilienverkäufe stiegen im Jahr 2024 um 53 % auf 28.072 Transaktionen, wobei die Wohnungspreise stabil bei 4.215 SAR/m² lagen – was die Erschwinglichkeit für Erstkäufer von Wohnungen aufrechterhält. ROSHNs ALAROUS-Megaprojekt erstreckt sich über 4 Millionen m² und kanalisiert eine konzentrierte Haushaltsgerätenachfrage. Das KAEC-Werk von Johnson Controls Arabia deckt 80 % der inländischen HLK-Nachfrage ab und veranschaulicht, wie die lokale Fertigung sowohl den Wohnungs- als auch den Gewerbemarkt bedient.
Die Östliche Provinz nutzt den petrochemischen Reichtum und industrielle Cluster in Dammam und Jubail. Die 70.000 m² große HLK-Smart-Fabrik von Basic Electronics beschäftigt 2.000 Mitarbeiter und verstärkt die Nachfrage nach industriellen Kühlschränken und Haushaltsgeräten für Personalunterkünfte. Exportkorridore über den König-Fahd-Damm ermöglichen die Wiederausfuhr von Fertigwaren nach Bahrain und Kuwait, was die Fabrikauslastung erhöht.
Die Provinz Medina und das übrige Saudi-Arabien stellen aufstrebende Chancen dar, da staatliche Initiativen sekundäre Städte und ländliche Gebiete entwickeln, obwohl das Wachstum von Infrastrukturinvestitionen und Einkommensentwicklung abhängt, die hinter den großen städtischen Zentren zurückbleiben können.
Regulatorisches Umfeld
Saudi-Arabien reguliert Haushaltsgeräte hauptsächlich über die Saudi Standards, Metrology and Quality Organization (SASO), die technische Vorschriften festlegt und die Konformitätsbewertung für regulierte Elektroprodukte durchführt. Der Marktzugang für erfasste Geräte erfolgt über das obligatorische Saudi Product Safety Program (SALEEM) auf der SABER-Plattform, wobei Lieferanten das entsprechende Konformitätszertifikat einholen müssen, bevor Produkte auf den Markt gebracht werden, wobei die Anforderungen an die Vorschriften für Niederspannungselektrogeräte der Golfstaaten und die technischen SASO-Vorschriften gekoppelt sind.
Energiekennzeichnung und Mindestanforderungen an die Energieeffizienz sind ein zentraler Compliance-Treiber für Großgeräte, insbesondere Klimaanlagen, Kühl-/Gefrierschränke, Waschmaschinen und Geschirrspüler, und die Sichtbarkeit der Kennzeichnung im Einzelhandel prägt zunehmend die Kaufentscheidungen. Gerätehersteller und Importeure verwalten außerdem laufende Aktualisierungen wie die technischen Anforderungen an den Stromverbrauch im Standby- und Ruhemodus, die seit dem 1. Juli 2024 gelten und die Dokumentations- und Lieferantenerklärungspflichten verschärft haben, was einen Ersatzwandel zu effizienteren, vernetzten Modellen unterstützte, die nachweisbare Einsparungen und konforme Kennzeichnung belegen können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Komponenten und Materialien (Kompressoren, Motoren, Steuerplatinen und Kühlmittel), die nach wie vor größtenteils sowohl für Fertiggeräte als auch für lokal montierte Einheiten importiert werden, was die Landeskosten anfällig für Frachtschwankungen und Rohstoffpreisänderungen macht. Die lokale Fertigung und Montage im Bereich HVAC expandiert durch Joint-Venture-Standorte (zum Beispiel die LG-Shaker-Anlage), während komplexere Teile weiterhin stark von Importen abhängig sind, was die Preisgestaltung und die Modellmix-Entscheidungen für Klimaanlagen und andere Großgeräte prägt.
Im Midstream-Bereich liegen regulatorische und Prüfschritte (technische SASO-Vorschriften, Energieeffizienzkennzeichnungen und SABER-Zertifizierung) zwischen Fertigung/Import und Kommerzialisierung, was sich auf die Markteinführungszeit und die SKU-Rationalisierung auswirkt. Der nachgelagerte Vertrieb konzentriert sich auf Riad und Jeddah, wobei Multi-Marken-Geschäfte und Omnichannel-Anbieter Lieferung, Installation und Kundendienst bündeln, ergänzt durch direkte Beschaffung von Bauträgern für große Wohnsiedlungen, was einen parallelen B2B-Absatzweg schafft. Strategische Maßnahmen wie die Shaker-Strategie 2027, die auf ein höheres Lokalisierungsniveau in der HVAC-Fertigung abzielt, sollen ebenfalls die Lieferwege verkürzen, die Servicereaktionsfähigkeit verbessern und die Abhängigkeit von Importlogistik-Beschränkungen verringern.
Wettbewerbslandschaft
Der Wettbewerb bleibt moderat – mit den fünf größten Marken, die etwa die Hälfte des Einzelhandelsumsatzes kontrollieren – verstärkt sich jedoch, da Lokalisierungsmandate neue Marktteilnehmer anspornen. LG, Samsung, Whirlpool und Haier verteidigen ihren Marktanteil durch Forschung und Entwicklung bei KI-gestützter Fehlerdiagnose und adaptiver Kühlung. LG und die Shaker Group feierten 30 Jahre Zusammenarbeit und markierten die lokale Produktion von MULTI V 5-HLK-Systemen, die in integrierte Heimkomfort-Pakete einfließen. Chinesische Herausforderer – Hisense, TCL, Midea – setzen auf aggressive Preisgestaltung und schnelle Modellrotationen; Hisense beansprucht über 70 % Marktanteil bei inländischen solarkompatiblen Klimaanlagen. Lokale Unternehmen wie Basic Electronics und Al Essa Industries skalieren Montagelinien durch Gemeinschaftsunternehmen mit Gree und Panasonic und nutzen MODON-Anreize zur Sicherung von Grundstücken und Versorgungsleistungen.
Gerätekonnektivität setzt die nächste Wettbewerbsgrenze. BSH stellte den Matter-fähigen Bosch 100 Series French-Door-Kühlschrank vor, der eine markenübergreifende Heimnetzwerkintegration und nahtlose Sprachsteuerung über Alexa ermöglicht. TCLs FreshIN 3.0-Klimageräte bieten selbstreinigende Wärmetauscher und VOC-Sensor-Algorithmen zur Differenzierung der Raumluftqualität. Die Einhaltung der SASO-Energiestufen bietet Marketingvorteile; Marken, die den Mindest-SEER um 15 % übertreffen, heben lebenslange Betriebskosteneinsparungen hervor, um Premiumpreise zu rechtfertigen. Preiskriege drohen im Einstiegssegment, da Lieferkettenfluktuationen durchschlagen, doch Lokalisierung puffert das Fremdwährungsexposure ab und stärkt die Kundendienst-Netzwerke.
Servicequalität und Finanzierungsflexibilität werden zu entscheidenden Faktoren, die die Markenwahrnehmung beeinflussen, und treiben strategische Partnerschaften mit führenden Einzelhändlern und Fintech-Plattformen voran. Die Zusammenarbeit von Panasonic mit Al Essa Industries im Jahr 2025 soll das landesweite Servicenetz stärken und gleichzeitig zinsfreie Ratenzahlungspläne einführen, um Verbraucher mit mittlerem Einkommen anzuziehen. Diese Initiative entspricht der wachsenden Nachfrage nach erschwinglichen Finanzierungsoptionen auf dem Markt. Ähnlich hat Johnson Controls Arabia eine Partnerschaft mit ROSHN geschlossen, um VRF-Kühlsysteme in geplante Wohngemeinschaften zu integrieren. Es wird erwartet, dass diese Zusammenarbeit langfristige Ersatzzyklen sichert und konsistente Aftermarket-Teileeinnahmen generiert. Solche strategischen Schritte verdeutlichen den zunehmenden Fokus auf Mehrwertdienstleistungen und kundenzentrierte Lösungen zur Stärkung der Marktpositionierung.
Marktführer der Haushaltsgerätebranche in Saudi-Arabien
Haier
LG Electronics
Samsung Electronics
Whirlpool Corporation
Panasonic Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die klarste Chance liegt an der Schnittstelle zwischen der Wohnungslieferung im Rahmen von Vision 2030 und höherwertigen Küchen und Waschräumen in geplanten Großsiedlungen, wo Bauträger und Einzelhändler zunehmend gebündelte Installation, erweiterte Garantien und vernetzungsbereite Geräte wünschen. Die aktuelle Marktdynamik umfasst ROSHN-Siedlungsverkäufe und umfangreiche Wohnprojekte in Riad und den westlichen Provinzen, die die Nachfrage nach eingebauten Herd-Sets, größeren Kühlschränken und platzsparenden Geschirrspülern unterstützen und Lieferanten begünstigen, die koordinierte Pakete (Produkt plus Installation plus Service) in großem Umfang liefern können.
Eine zweite Chance ist die compliance-getriebene Premiumisierung in Kategorien mit hoher Last, insbesondere im Kühlungsbereich, wo eine strengere Durchsetzung der SASO-Energieeffizienz- und Kennzeichnungsvorschriften den Austausch beschleunigt und Inverter-Systeme mit höherem SEER-Wert fördert, die für den Betrieb in heißem Klima und intelligentes Energiemanagement ausgelegt sind. Der regulatorische Druck bei Standby-Stromverbrauch, der seit dem 1. Juli 2024 gilt, sowie der Fokus des Saudi Energy Efficiency Program auf MEPS für Großgeräte erhöhen zudem den Wert lokaler Compliance-Fähigkeiten und schnellerer Zertifizierungsabläufe, was Herstellern und Importeuren Spielraum bietet, konforme SKUs über Omnichannel-Vertriebswege verfügbar zu halten und B2B-Anforderungen in Gigaprojekten und Siedlungsentwicklungen mit lokalisierter Versorgung und Servicedeckung zu unterstützen.
Aktuelle Branchenentwicklungen
- Juni 2026: LG Electronics erweiterte die lokale HVAC-Fertigungskapazität in Riad in der LG-Shaker-Anlage durch die Einführung einer neuen Produktionslinie für sein MULTI V S (VRF)-System. Diese Erweiterung unterstützt die lokale Verfügbarkeit effizienterer Kühlgeräte im Einklang mit den SASO-getriebenen Aufrüstungszyklen und der Baunachfrage im Rahmen von Vision 2030, während zugleich Lieferzeiten und Kundendienst gegenüber importabhängigen Lieferketten verbessert werden.
- September 2025: LG Electronics unterzeichnete eine Absichtserklärung mit DataVolt zur Lieferung von Thermomanagement- und Kühllösungen für ein geplantes KI-Rechenzentrum im Industriezentrum Oxagon des NEOM-Projekts. Dies verknüpft die HVAC-Nachfrage mit dem Ausbau von Rechenzentren und stärkt LGs B2B-Beschaffungsposition in der Gigaprojekt-Infrastruktur, wo hohe Anforderungen an Energieeffizienz und Zuverlässigkeit bestehen.
- Februar 2024: Al Hassan Ghazi Ibrahim Shaker Co. (Shaker), LG Electronics und das saudi-arabische Investitionsministerium unterzeichneten eine nicht bindende Absichtserklärung zur Prüfung der Lokalisierung der Klimakompressor-Fertigung im Königreich. Die Vereinbarung deutet auf eine tiefere Lokalisierung von Komponenten über die Endmontage hinaus hin, ein Hebel für Kostenstabilität und die Einhaltung lokaler Inhaltsanforderungen bei Großgerätekategorien.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt ist definiert als Umsätze, die durch den Verkauf von Haushaltsgeräten in saudischen Haushalten erzielt werden, einschließlich Großgeräte und Kleingeräte, die über offline und online Kanäle verkauft werden, gemessen in USD auf Landesebene.
Ausschlüsse des Geltungsbereichs: Wir schließen Unterhaltungselektronik aus, die nicht primär als Haushaltsgerät gilt, sowie reine Installationsdienstleistungen, erweiterte Garantien und die meisten separat verkauften Ersatzteile.
Übersicht der Segmentierung
- Nach Produkt
- Große Haushaltsgeräte
- Kühlschränke
- Gefriergeräte
- Waschmaschinen
- Geschirrspüler
- Backöfen (inkl. Kombinations- und Mikrowellengeräte)
- Klimageräte
- Sonstige große Haushaltsgeräte
- Kleine Haushaltsgeräte
- Kaffeemaschinen
- Küchenmaschinen
- Grills und Bratgeräte
- Elektrische Wasserkocher
- Entsafter und Mixer
- Heißluftfritteusen
- Staubsauger
- Elektrische Reiskocher
- Toaster
- Tisch-Backöfen
- Sonstige kleine Haushaltsgeräte
- Große Haushaltsgeräte
- Nach Vertriebskanal
- Mehrmarken-Fachgeschäfte
- Exklusive Markenshops
- Online
- Sonstige Vertriebskanäle
- Nach Geografie
- Provinz Riad
- Provinz Mekka und Dschidda
- Östliche Provinz
- Provinz Medina
- Übriges Saudi-Arabien
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um die faktische Grundlage für das Modell zu schaffen und sicherzustellen, dass unsere Definitionen dem entsprechen, was tatsächlich auf dem saudischen Markt verkauft wird. Wir bezogen uns auf öffentliche und offizielle Quellen wie die General Authority for Statistics (Saudi-Arabien), saudische Zollhandelsstatistiken, SAMA-Makroindikatoren, UN Comtrade und Zeitreihen der Weltbank, um Importströme, Haushaltsbildung und Preisdruck zu verstehen.
Wir verwendeten außerdem Geschäftsberichte, Investorenpräsentationen und Presseberichte von Unternehmen, um den Kategoriefokus und den Vertriebsmix abzubilden, insbesondere für Großgeräte wie Kühlschränke, Waschmaschinen, Öfen und Klimaanlagen. Für bestimmte Kreuzprüfungen stützten wir uns auf kostenpflichtige Abonnements, die bei Unternehmensfinanzdaten und -informationen, Import- und Exportdaten auf Sendungsebene sowie Nachrichten und Finanzdaten helfen. Die hier aufgeführten Quellen sind beispielhaft und nicht erschöpfend, und viele weitere öffentliche Referenzen wurden zur Datenerhebung, Klärung und Validierung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, wie sich Mengen und Preise nach Gerätetyp und Kanal verändern, und dann die Annahmen zu testen, die dem endgültigen Modell zugrunde liegen. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Einzelhändlern, Teilnehmern des Service-Ökosystems und informierten Käufern in ganz Saudi-Arabien und nutzten deren Angaben, um Kategorieaufteilungen, Promotionintensität, den Mix aus importierten und lokal montierten Produkten sowie eine realistische ASP-Entwicklung nach Jahr zu bestätigen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 27 % | CXOs: 18 % |
| Mid-Tier: 54 % | Funktions-/Bereichsleiter: 27 % |
| Kleinere Akteure: 19 % | Manager: 55 % |
Marktdimensionierung & Prognose
Das Dimensionierungsmodell beginnt mit einem Top-down-Aufbau des Nachfragevolumens, das aus saudischen Signalen des Geräteverbrauchs rekonstruiert wird, und wird anschließend mit angebotsseitigen Prüfungen abgestimmt, damit die Gesamtwerte realistisch bleiben. Dazu verknüpfen wir die Nachfrage auf Kategorieebene mit einigen praktischen Indikatoren wie dem Wachstum der Haushaltszahlen, Wohnungsfertigstellungen und -übergaben, Ersatzzyklen für Kerngeräte, der Klimaanlagen-Durchdringung nach Klimazone sowie Import-Wert- und -Mengenmustern nach wichtigen HS-Codes.
Sobald die Top-down-Gesamtwerte gebildet sind, werden sie durch selektive Bottom-up-Näherungen bestätigt, wie stichprobenartige Preispunkte über Kanäle hinweg, Mixverschiebungen zwischen Einstiegs- und Premiumprodukten sowie Rückmeldungen von Distributoren zu Verkaufsspannen. Prognosen werden mittels Szenarioanalyse erstellt, bei der Variablen wie Realeinkommenserwartungen, Promotiontiefe, Wohnungsbau-Pipeline und Zeitpunkt der Währungsumrechnung mit Expertenrückmeldungen einem Stresstest unterzogen werden, wobei der konsistenteste Pfad als Basisszenario verwendet wird. Wo direkte Mengensignale für kleinere Kategorien fehlen, werden Lücken durch proportionale Aufteilungen behandelt, die sich an interviewbasierten Mixdaten orientieren und anschließend gegen Handels- und Einzelhandelssignale geprüft werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schritten, damit das Modell nicht von einer einzigen Datenquelle abhängt. Wir prüfen auf Ausreißer, indem wir implizite Stückvolumina, implizite ASPs und Kategorieanteile mit unabhängigen Signalen wie Importstatistiken, Wohnungsbauaktivität und kanalspezifischem Preisverhalten vergleichen, und überprüfen dann größere Abweichungen vor der Freigabe.
Eine zweite Analystenprüfung wird eingesetzt, um Annahmen zu hinterfragen, und Befragte werden erneut kontaktiert, wenn Preisbewegungen, Kanalverschiebungen oder Handelstrends nicht mit den Entwurfsergebnissen übereinstimmen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse auftreten, die die Nachfrage oder Preisgestaltung verändern können. Vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße des Marktes für Haushaltsgeräte in Saudi-Arabien von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Haushaltsgeräte in Saudi-Arabien unterscheiden sich oft, selbst wenn sie scheinbar dasselbe beschreiben. Nach unserer Erfahrung liegen die Hauptgründe meist darin, was als Gerät gezählt wird, wie Preise im Basisjahr in USD umgerechnet werden, und ob Aktualisierungen die jüngsten Preis- und Promotionzyklen widerspiegeln.
Bei kürzeren Aktualisierungsintervallen können jährliche Durchschnittswechselkurse und ASP-Verläufe auf Kategorieebene gegen aktuelle Einzelhandelspreise und Handelssignale erneut überprüft werden, und genau dort verengt sich die Spanne in der Regel, was ein praktischer Ansatz ist, der von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,51 Mrd. USD (2025) | |
| Globale Unternehmensberatung A | 4,32 Mrd. USD (2024) | Verwendet einen Geltungsbereich für Haushaltsgeräte, der Kategoriegrenzen erweitern kann und möglicherweise eine andere USD-Umrechnung und Preisbasis anwendet, was den ausgewiesenen Wert im Vergleich zu einer engeren Zuordnung von Haushaltsgeräten erhöhen kann. |
| Regionale Unternehmensberatung B | 3,45 Mrd. USD (2025) | Stützt sich auf einen Kategoriensatz, der offenbar angrenzende Gerätegruppierungen umfasst, sowie einen anderen Aufbau von Kanal- und Preismix, was die ASP-Annahmen verschieben und den Gesamtwert für dasselbe Jahr leicht verändern kann. |
Zusammengenommen erklärt sich die Abweichung hauptsächlich durch die Randbereiche des Geltungsbereichs und durch die Handhabung von Preisgestaltung und Wechselkurszeitpunkt im Basisjahr. Indem die Variablen nachvollziehbar an Handels-, Wohnungsbau- und Preissignale gekoppelt bleiben und die Annahmen bei Überprüfungen erneut geprüft werden, bleibt die endgültige Zahl ausgewogen und für die Planung wiederholbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Haushaltsgeräte in Saudi-Arabien im Jahr 2026?
Der Markt wird im Jahr 2026 auf 3,72 Milliarden USD geschätzt und soll bis 2031 bei einem CAGR von 6,01 % einen Wert von 4,99 Milliarden USD erreichen.
Welche Produktkategorie führt die Verkäufe an?
Kühlschränke belegen den Spitzenplatz mit einem Anteil von 30,86 % am Umsatz 2025, gestützt durch die Wohnraumexpansion und Upgrades bei Premium-Funktionen.
Was ist das am schnellsten wachsende Produkt?
Heißluftfritteusen verzeichnen das höchste Wachstum mit einem CAGR von 6,80 % bis 2031, da gesundheitsbewusstes Kochen an Popularität gewinnt.
Welche Region wird am schnellsten wachsen?
Für die Provinz Mekka und Dschidda wird ein Wachstum von 6,45 % CAGR prognostiziert, begünstigt durch Tourismusinfrastruktur und die Entwicklungen des Roten-Meer-Projekts.
Wie wirken sich Energievorschriften auf die Nachfrage aus?
Verschärfte SASO-Standards beschleunigen den Ersatz älterer Geräte durch wechselrichterfähige, A-bewertete Modelle und steigern den Absatz von Premium-Haushaltsgeräten.
Welche Rolle spielt der E-Commerce?
Online-Kanäle sollen mit einem CAGR von 7,05 % wachsen, die Online-Durchdringung bei Waschmaschinen bis 2029 auf 72,1 % steigern und die Einzelhandelsstrategien neu gestalten.
Seite zuletzt aktualisiert am:


