
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.85 Milliarden US-Dollar |
| Marktgröße (2026) | 3.23 Milliarden US-Dollar |
| Marktgröße (2031) | 6.08 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.45 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Saudi-Arabien fintech-Marktanalyse von Mordor Intelligence
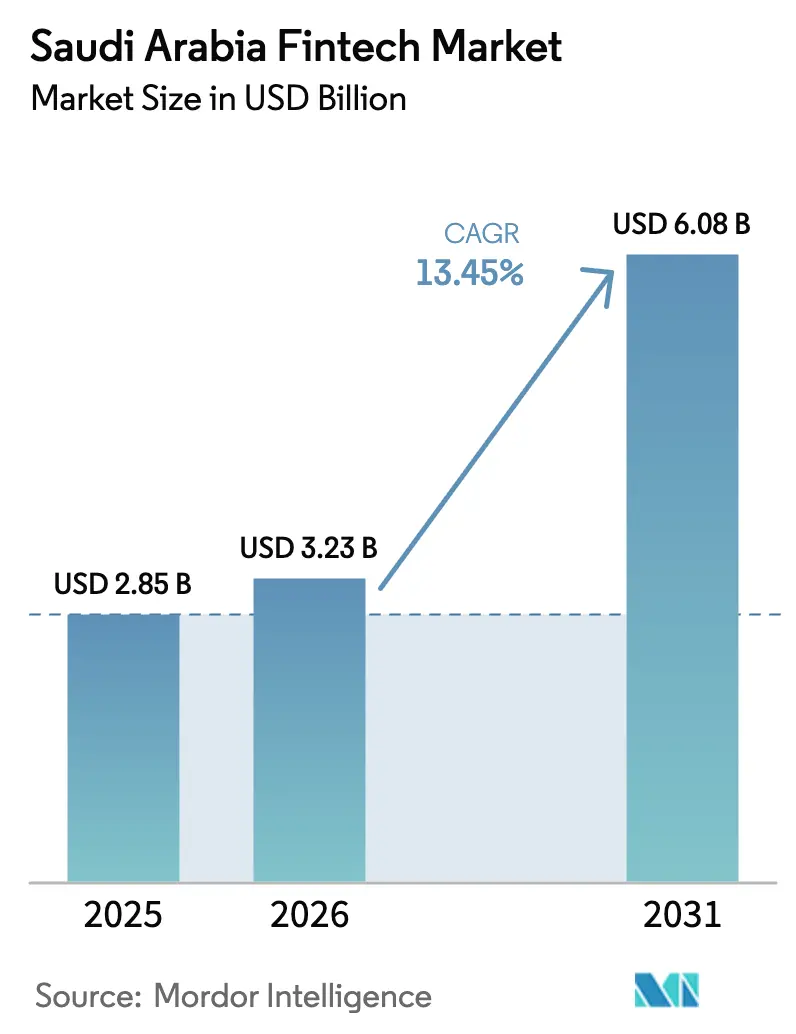
Der Saudi-Arabien fintech-Markt hatte 2025 einen Wert von 2,85 Milliarden USD und wird voraussichtlich von 3,23 Milliarden USD im Jahr 2026 auf 6,08 Milliarden USD bis 2031 wachsen, bei einer CAGR von 13,45 % während des Prognosezeitraums (2026–2031).
Das Wachstumsmuster spiegelt eine politisch gesteuerte Modernisierung wider, die Finanzen in Handel, öffentliche Dienstleistungen und alltägliche Transaktionen einbettet. Open-Banking-APIs und eingebettete Finanzmodelle verlagern den Finanzzugang von traditionellen Kanälen in den Einzelhandel und digitale Ökosysteme, was das Produktdesign und die Customer Journeys verändert. Regulatorische Klarheit und gezielte Lizenzierung haben die Anzahl lizenzierter Unternehmen erhöht und Investitionen in skalierbare Anwendungsfälle konzentriert, die mit den Vision-2030-Programmen verbunden sind. Das Betriebsumfeld profitiert auch von einer agilen Infrastruktur, mit nationalen Zahlungsschienen und einwilligungsbasiertem Datenzugang, die eine breitere fintech-Akzeptanz ermöglichen.
Wichtige Betriebskennzahlen unterstützen den beobachteten Schwung im saudi-arabischen fintech-Markt. Bis Mitte 2025 überschritt das Ökosystem 261 lizenzierte Unternehmen, schuf 11.046 direkte Arbeitsplätze und zog kumulierte Finanzierungen in Höhe von 7,9 Milliarden SAR (2,1 Milliarden USD) an, was frühere Ziele bei weitem übertraf. Elektronische Zahlungen machten 2024 79 % aller Einzelhandelstransaktionen aus, während die Akzeptanz von Nahfeldkommunikationszahlungen 94 % erreichte, was das Königreich an die Spitze der globalen Rankings in dieser Kennzahl positionierte.
Wichtigste Erkenntnisse des Berichts
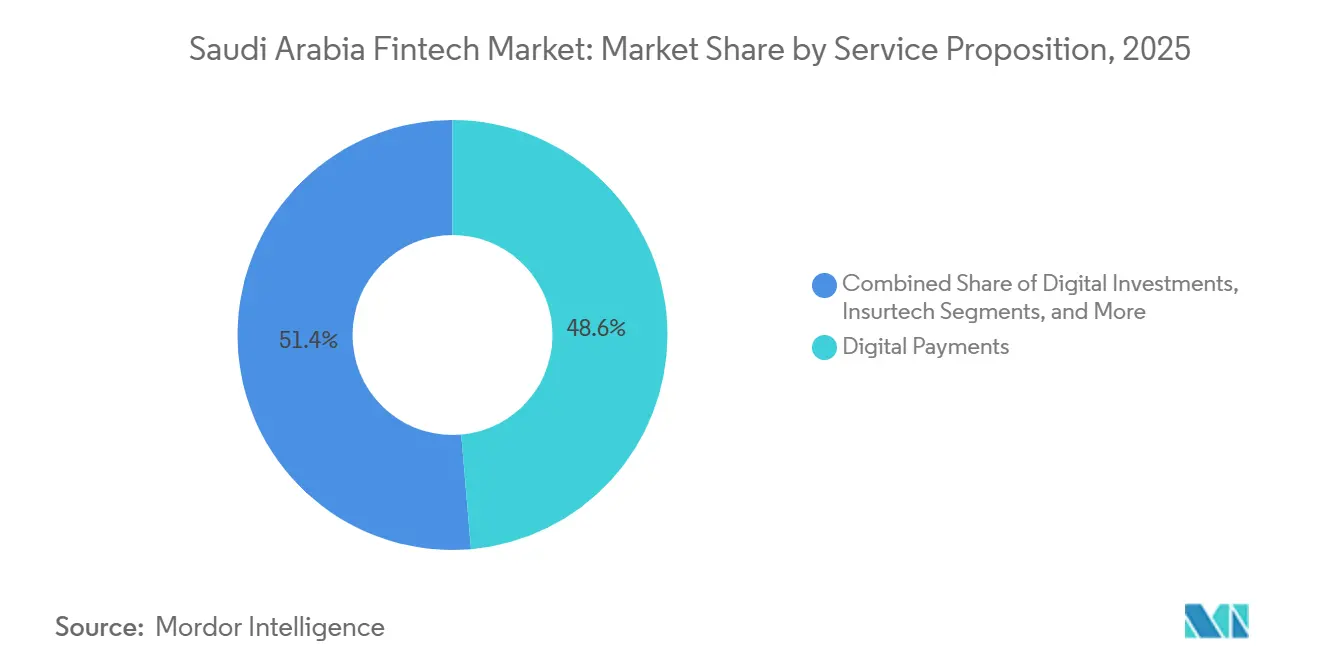
- Nach Leistungsangebot führten digitale Zahlungen mit einem Marktanteil von 48,62 % im Jahr 2025; Neobanking wird voraussichtlich bis 2031 mit einer CAGR von 16,31 % wachsen.
- Nach Endnutzer hielt das Einzelhandelssegment 2025 einen Anteil von 64,17 %; Unternehmensdienstleistungen verzeichneten die höchste prognostizierte CAGR von 14,02 % bis 2031.
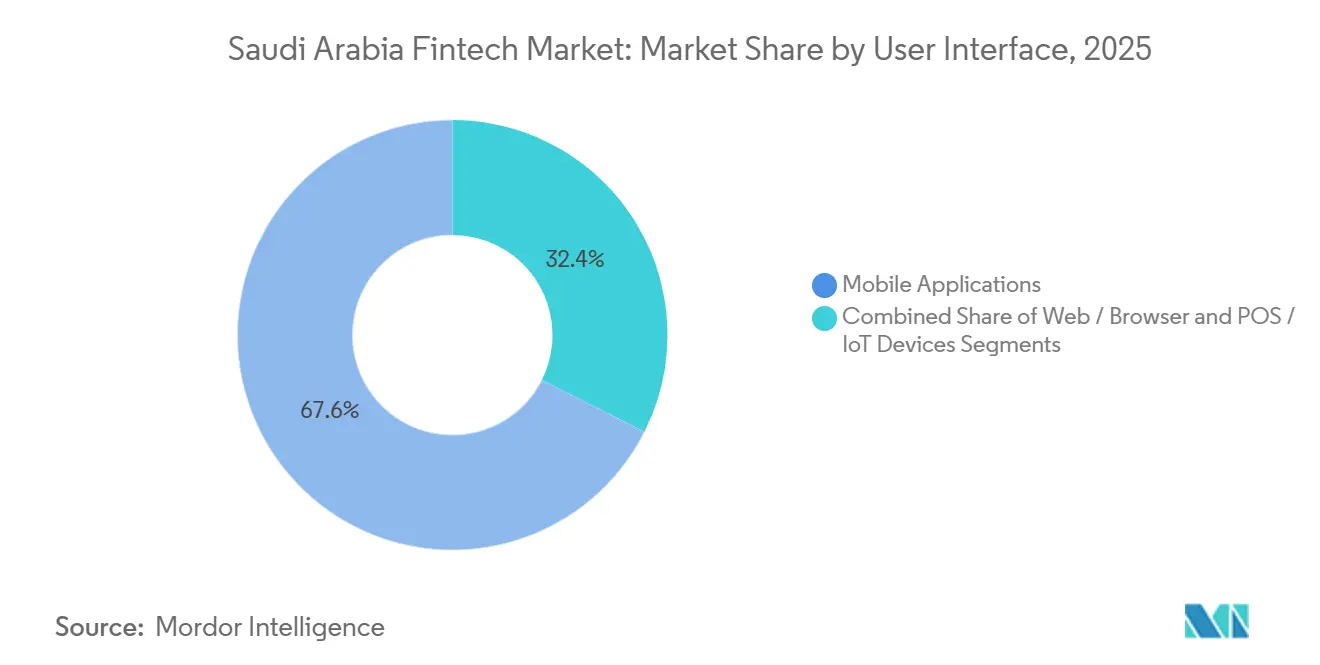
- Nach Benutzeroberfläche entfielen auf mobile Anwendungen 2025 ein Anteil von 67,59 %; das mobile Segment wächst mit einer CAGR von 15,27 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nationales Mandat zur digitalen Transformation der Vision 2030 | +3.2% | National, am stärksten in den Technologiezentren Riad, Dschidda und der Ostprovinz | Mittelfristig (2–4 Jahre) |
| Hohe Smartphone-Durchdringung und jugendgetriebene mobile Nutzung | +2.8% | National, ausgeprägt in städtischen Zentren mit 99 % Internetkonnektivität | Kurzfristig (≤ 2 Jahre) |
| Einführung des SAMA-Open-Banking-Rahmens | +2.5% | National, frühe Konzentration bei großen Banken und lizenzierten fintechs in der Zentralregion | Mittelfristig (2–4 Jahre) |
| Saisonale digitale Zahlungsspitzen durch Hadsch und Umra | +1.4% | Regionen Mekka und Medina, mit landesweiten Auswirkungen auf Gastgewerbe und Transport | Kurzfristig (≤ 2 Jahre) |
| KMU-Kreditlücke treibt alternative Kreditvergabe voran | +2.1% | National, höchste Intensität in Fertigung und Einzelhandel in den Provinzen | Langfristig (≥ 4 Jahre) |
| Wachsende Präferenz für Scharia-konforme Produkte | +1.5% | National, stärker in konservativen Regionen und staatlich verbundenen Unternehmen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nationales Mandat zur digitalen Transformation der Vision 2030 fördert die fintech-Akzeptanz
Der Vorstoß des Programms zur Entwicklung des Finanzsektors zur Skalierung lizenzierter fintechs, der regulatorische Genehmigungen mit Beschäftigungs- und BIP-verknüpften Ergebnissen in Einklang bringt, hat den Lizenzdurchsatz beschleunigt. Regulatorische Sandboxen für Open-Banking- und Peer-to-Peer-Modelle gewähren einen geschützten Experimentierzeitraum, der frühe Führungsvorteile begründet. Das Mandat wird durch souveräne Koordination verstärkt, bei der die Kapitalallokation mit den KPIs der Vision 2030 übereinstimmt, wie z. B. KMU-Finanzierungsdurchdringung, Anteil bargeldloser Transaktionen und Schaffung qualifizierter Arbeitsplätze im fintech-Bereich. Der Zugang zu nationalen Schienen wie dem Mada-Netzwerk und dem Echtzeit-Sarie-System ist ein weiterer Differenzierungsfaktor, während das seit September 2024 geltende Gesetz zum Schutz personenbezogener Daten die Compliance-Schwellen für grenzüberschreitende Marktteilnehmer durch Datenspeicherungsregeln und definierte Strafen erhöht hat[1].
Hohe Smartphone-Durchdringung ermöglicht die Nutzung mobiler Zahlungen bei der saudi-arabischen Jugend
Die Smartphone-Durchdringung überschneidet sich mit einer demografischen Schieflage, die die Nachfrage nach mobil-orientierten Finanzprodukten konzentriert. Die Verlagerung zu mobilen Kanälen ist in den Nutzungsmustern des Bankwesens sichtbar, mit einer klaren Präferenz für den app-basierten Kontozugang und das Transaktionsmanagement, das die Vertriebskosten für Anbieter senkt. Diese Präferenz fördert das Wachstum in Kategorien, in denen die mobile Bereitstellung die Vertriebskosten senkt. Digitale Geldbörsen wuchsen 2024 auf 14,4 Millionen aktive Kunden, ein Anstieg von 52 % im Jahresvergleich, während mobile Point-of-Sale-Terminals um 18 % auf 2 Millionen Einheiten stiegen. Die generationelle Spaltung bei der Nutzung digitaler Geldbörsen für grenzüberschreitende Zahlungen beträgt 63 % bei der Generation Z gegenüber 28 % bei den Babyboomern, was darauf hindeutet, dass allein der Kohortenwechsel die Akzeptanzkurven im nächsten Jahrzehnt nach oben treiben wird. Die Wettbewerbsreihenfolge spiegelt diese Gewohnheiten wider, da die Geldbörse von STC Pay neben globalen Plattformen zu den am häufigsten genutzten gehört, wobei Sicherheitsrahmen und nationale Cybersicherheitsstandards das Nutzervertrauen stärken[2].
Einführung des SAMA-Open-Banking-Rahmens beschleunigt API-gesteuerte Innovation
Die schrittweise Open-Banking-Implementierung von SAMA, beginnend mit Kontoinformationsdiensten im November 2022 und der Ausweitung auf Zahlungsauslösedienste im September 2024, betont Stabilität und Sicherheit bei zunehmender Akzeptanz. Die obligatorische Teilnahme für lizenzierte Banken und die optionale Teilnahme für fintechs haben den Umfang API-bereiter Institute erweitert, als die Zahlungsauslösung verfügbar wurde, was dazu beitrug, die Akzeptanz digitaler Dienste zu steigern. Der Anstieg der Open-Banking-Transaktionen bei Alinma und Bank Albilad um 680 % ist auf deren frühe Einführung von Banking-as-a-Service-APIs zurückzuführen, die es fintechs ermöglichen, Bankprodukte unter eigenem Label anzubieten und Einnahmen aufzuteilen, anstatt um direkte Kundenbeziehungen zu konkurrieren. Transaktionsvolumina bei Banken, die Banking-as-a-Service-APIs aktiviert hatten, stiegen schnell, da White-Label-Vereinbarungen es fintechs ermöglichten, Bankprodukte zu bündeln, ohne um primäre Beziehungen zu konkurrieren.
Hadsch- und Umra-Pilgervolumen treibt saisonale digitale Zahlungsspitzen an
Religiöser Tourismus schafft ein konzentriertes Testfeld für digitale Zahlungen, bei dem Millionen von Pilgern in komprimierten Zeiträumen und in vielen Sprachen und unter verschiedenen Gerätebedingungen Transaktionen durchführen. Geldbörsen, die für Pilgeranwendungsfälle entwickelt wurden, verarbeiteten 2024 hohe Anteile von Vor-Ort-Transaktionen digital, was die Systemkapazität und Offline-Modus-Designs unter Spitzenlast validierte. Diese Volumina treiben praktische Verbesserungen voran, wie schnellere biometrische Überprüfungen, KI-gestützte ID-Verifizierung und optimierte Onboarding-Abläufe für vorübergehende Besucher, die dennoch KYC-konforme Lösungen benötigen. Regulatorische Erwartungen an Geldwäschebekämpfungskontrollen gelten auch für Kurzaufenthalter, was Innovationen bei der mobilen Identitätserfassung und Risikobewertung vorangetrieben hat. Anbieter erweitern die Pilgerbeziehung über die Reise hinaus, indem sie Versicherungen, Halal-Investitionen und Zakat-Rechner in Geldbörsen bündeln, was die saisonale Nutzung in eine ganzjährige Bindung im saudi-arabischen fintech-Markt umwandelt[3].
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dominanz von Bargeld im Kleinhandel außerhalb der Großstädte | -1.8% | Südregion, ländliches Asir, Dschazan, Nadschran, mit einer fintech-Durchdringung von 50 % gegenüber 82 % in der Zentralregion | Langfristig (≥ 4 Jahre) |
| Begrenzte Verfügbarkeit lokaler Technikfachkräfte | -1.4% | National, mit akutem Mangel in Riad und der Ostprovinz für KI/ML und Cybersicherheit | Mittelfristig (2–4 Jahre) |
| Strenge Cybersicherheits- und Datenspeicherungsregeln | -0.9% | National, mit stärkeren Auswirkungen auf internationale und grenzüberschreitende Anbieter | Kurzfristig (≤ 2 Jahre) |
| Verbrauchervertrauensbedenken gegenüber digitalen Nicht-Bank-Kreditgebern | -0.6% | National, höher bei älteren Bevölkerungsgruppen und in ländlichen Gebieten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dominanz von Bargeld bei kleinen Einzelhandelstransaktionen außerhalb der Großstädte
Während sich die großen städtischen Zentren der bargeldlosen Parität nähern, bevorzugen viele ländliche Märkte nach wie vor Bargeld für Transaktionen mit kleinen Beträgen. Informelle Lieferketten und undokumentierte Kreditvereinbarungen erhalten die Bargeldnutzung bei kleinen Einzelhändlern in den südlichen Provinzen aufrecht, wo die Digitalisierung stillschweigende Vereinbarungen stören kann. Gemeldete Bargeldanteile in Mikrosegmenten wie Tagesarbeit, Straßenessen und Haushaltsdienstleistungen bleiben hartnäckig, auch wenn sich Terminals ausbreiten. Die Überbrückung der Lücke erfordert eingebettete Kreditvergabe-Lösungen, die Lieferantenkredite ersetzen können, Steuerrahmen, die auf unregelmäßige Einkommen abgestimmt sind, und gezielte Maßnahmen zur Förderung der Finanzkompetenz. Staatlich geförderte Kreditgarantien, die eine schnellere Risikobewertung nutzen, zeigen, wie öffentliche Programme die Reibung für informelle Teilnehmer reduzieren können, wenn digitale Schienen ausgebaut werden.
Begrenzte Verfügbarkeit lokaler Technikfachkräfte schränkt die Produktentwicklung ein
Eine sichtbare Lücke zwischen offenen Stellen und qualifizierten lokalen Einstellungen ist entstanden, da fintech-Unternehmen Produkte und Betrieb in Riad und anderen Zentren skalieren. Vorschriften wie der Cybersicherheitsrahmen von SAMA und Integrationsanforderungen mit Mada und Sarie erfordern spezialisierte Ingenieure und Sicherheitsfachleute. Staatliche Programme zur Weiterqualifizierung von Jugendlichen und zur Erweiterung digitaler Fähigkeiten schreiten voran, aber die aktuelle Nachfrage übersteigt das Angebot für Rollen, die API-Sicherheit, Cloud-Infrastruktur und KI-gesteuerte Dienste unterstützen. Lokalisierungsrichtlinien erhöhen den Druck, Staatsangehörige in Führungsrollen einzustellen und zu fördern, was die Markteinführungszeit verlängert, da interne Schulungszyklen die Produktpläne verlängern. Die Gehaltsinflation für leitende Ingenieure hat auch historische Kostenvorteile gegenüber anderen regionalen Zentren verringert, was Ausführungsvorteile zugunsten großer Banken mit tieferen Schulungsbudgets und längeren Amortisationshorizonten verschieben kann[4].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Leistungsangebot:
Neobanking führt das Wachstum trotz der Marktdominanz digitaler Zahlungen anDer Anteil digitaler Zahlungen von 48,62 % am saudi-arabischen fintech-Markt im Jahr 2025 spiegelt gefestigte Vorteile bei inländischen Schienen, Händlerakzeptanz und Vertrautheit der Verbraucher wider. Das nächste Wachstumsbein wird vom Neobanking erwartet, das eine prognostizierte CAGR von 16,31 % aufweist, unterstützt durch drei lizenzierte Digitalbanken und digitale Einheiten von Incumbents, die Kunden ansprechen, die offen für rein app-basierte Kontobeziehungen sind. Die Knappheit an Lizenzen bis 2024 erhöhte die Nachfrage und Kundenakquisition, da neue Digitalbanken große Geldbörsen-Nutzerbasen konvertierten und Kunden nach der Genehmigung schnell onboardeten, was frühe Wachstumsmuster für den saudi-arabischen fintech-Markt prägte.
Produktgenehmigungen prägen die Entwicklung der Versicherungs- und Investitionskategorien im saudi-arabischen fintech-Markt. Der Insurtech-Schwung folgte einer erfolgreichen Börsennotierung für einen führenden Aggregator im Jahr 2024, während neue Produktgenehmigungen, wie die Seeversicherung Ende 2024 und der Schritt hin zu einer breiteren Lebensversicherungslizenzierung, die adressierbare Basis erweitert haben. Ein allgemeines KMU-Versicherungspaket durchläuft die regulatorische Prüfung, mit erwarteten Zeitplänen, die das Wachstum bei der Akzeptanz von Kleinunternehmensversicherungen beeinflussen. Eine Pipeline von Vermögens- und Spar-Apps ist aktiv, und selektive Mittelbeschaffung hat neue Angebote unterstützt, während Compliance- und Partnerbankintegrationen voranschreiten.



Nach Endnutzer:
Unternehmensdienstleistungen beschleunigen sich, da eingebettete Finanzen KMU-Workflows erschließenEinzelhandelsnutzer hielten 2025 einen Anteil von 64,17 %, aber Unternehmensdienstleistungen werden voraussichtlich schneller mit einer CAGR von 14,02 % wachsen, da eingebettete Finanzen in tägliche KMU-Workflows integriert werden. Eingebettete Zahlungen, sofortige Abrechnung und Kredit am Point of Sale beseitigen Reibung für kleine Händler, denen zuvor formelle Kreditoptionen fehlten, was mit der Verlagerung hin zu Plattformen übereinstimmt, die Transaktionen verarbeiten und Betriebskapital in derselben Oberfläche bereitstellen. Akteure, die Händler bedienen, berichten von großen Kundenstämmen und jährlichen Verarbeitungsvolumina in Milliardenhöhe, was die Größe der Workflows signalisiert, die fintech-Anbieter in Kredit- und Treasury-Produkte für den saudi-arabischen fintech-Markt umwandeln können. Bank-fintech-Partnerschaften bringen Underwriting über Open-Banking-Vereinbarungen zu Terminals und Inventarsystemen, was KMUs Echtzeitzugang zu Finanzierungen ermöglicht, die an verifizierten Cashflows statt an Sicherheiten gebunden sind.
Das Wachstum im Einzelhandel ist nach wie vor solide, obwohl Gewinne in städtischen Gebieten nun differenziertere Angebote für ältere Nutzer und ländliche Gemeinschaften erfordern, in denen Bargeld nach wie vor verankert ist. Unternehmensdienstleistungen profitieren vom regulatorischen Timing, das Lieferkettenfinanzierung und rechnungsbasierte Produkte erlaubt, was sich ausweitet, wenn große Unternehmen durch strukturierte Betriebskapitalprogramme teilnehmen. Alternative Kreditgeber und Crowdfunding-Plattformen haben Produktsets entwickelt, die Genehmigungen in Stunden statt Wochen verlagern, was KMUs anzieht, die Geschwindigkeit und Vorhersehbarkeit benötigen. Da sich diese Modelle zusammensetzen, wird erwartet, dass die Wertschöpfung sich zu B2B-Anwendungsfällen verlagert, die Transaktionsdaten in Kreditsignale umwandeln und Betriebskapitalzyklen im gesamten saudi-arabischen fintech-Markt vereinfachen.
Nach Benutzeroberfläche:
Mobile Anwendungen behaupten die Führung, während Super-App-Strategien konvergierenMobile Oberflächen hielten 2025 einen Anteil von 67,59 % und verzeichnen das schnellste Wachstum mit einer CAGR von 15,27 %, unterstützt durch die Allgegenwart von Smartphones und die Präferenzen der Kohorten für app-orientiertes Engagement. Web-Oberflächen behalten ihre Relevanz für Funktionen auf Unternehmensebene, einschließlich Treasury, Abstimmung und Berichterstattung, wo Desktop-Displays und Workflows wettbewerbsfähig bleiben. POS- und IoT-Endpunkte expandieren von einer kleineren Basis mit Fokus auf SoftPOS, um Hardware-Barrieren für Kleinsthändler zu reduzieren, die kontaktlose Akzeptanz wünschen. Regionale Anbieter haben SoftPOS-Einsätze bei Tausenden von Händlern demonstriert, was das Modell validiert und die händlerseitige Digitalisierung für den saudi-arabischen fintech-Markt beschleunigt.
Oberflächenstrategien konvergieren hin zu Super-Apps, die Zahlungen, Kreditvergabe, Ersparnisse, Versicherungen und Lifestyle-Dienste in einer einzigen App-Erfahrung kombinieren. BNPL-Marktführer haben begonnen, Ausgabenkonten, Karten und Budgetierungstools hinzuzufügen, während neue Digitalbanken telekommunikationsverknüpfte Konten und Geldbörsen in einer Oberfläche vereinen. Offene APIs ermöglichen diese Bündel, indem sie Dritten erlauben, Finanzfunktionen in nicht-finanzielle Apps einzubetten, was die Reichweite und den Anteil an der Kundenzeit weiter erhöht. Der saudi-arabische fintech-Markt verlagert sich weiterhin hin zu mobiler Einwilligung und granularen Berechtigungskontrollen, was mobilen Apps einen Benutzerfreundlichkeitsvorteil für PDPL-konformes Datenteilen verschafft.

Geografische Analyse
Im Jahr 2025 hielt die Zentralregion, verankert durch Riad, einen bedeutenden Anteil am fintech-Marktwert Saudi-Arabiens. Die Westregion, zu der Dschidda und Mekka gehören, machte einen bemerkenswerten Anteil aus. Die Ostprovinz hatte einen kleineren Anteil, wobei der verbleibende Wert auf die anderen Regionen verteilt war. Die Bedeutung Riads wird durch die Präsenz von SAMA und der Kapitalmarktbehörde unterstützt, die Vorteile bei der Lizenzierung und dem regulatorischen Engagement bieten. Diese Zentralisierung erleichtert Akzeptanzzyklen und beschleunigt Produktgenehmigungen. Die Dichte der Risikokapitalfinanzierung und eine Pipeline von Unternehmen in der Spätphase verstärken die Führungsposition weiter, da hochkarätige Mittelbeschaffungen und Sekundärtransaktionen das Anlegervertrauen in skalierende Unternehmen signalisieren. Die Westregion profitiert von touristischen Saisonvolumina, die Stressszenarien für Zahlungssysteme validieren, die dann eine breitere Einführung im saudi-arabischen fintech-Markt informieren. Die Saisonalität bleibt eine Planungsüberlegung in Mekka und Medina, obwohl Produktteams die Spitzen nutzen, um mehrsprachige und Offline-Abläufe für zukünftiges Wachstum zu verfeinern.
Die Ostprovinz weist ein eigenständiges Profil auf, bei dem veraltete Unternehmens-Workflows in energiebezogenen Sektoren das Tempo der verbraucherseitigen Akzeptanz verlangsamen. Geschäftsmodelle, die auf eingebetteten Finanzen basieren, haben ihre Präsenz in Restaurants, Einzelhandel und Dienstleistungen ausgebaut, was die Region positioniert, aufzuholen, wenn die Produkt-Markt-Passung sich verbessert. Da der saudi-arabische fintech-Markt in den Provinzen reift, weicht der frühe Fokus auf Großstädte einer gezielten Expansion in Industrie- und Handelscluster. Lokale Bankpartnerschaften und cloud-fähige Infrastruktur helfen, den Einrichtungsaufwand für neue Einsätze außerhalb Riads zu reduzieren, was eine schnellere regionale Skalierung unterstützt.
Die südlichen und nördlichen Provinzen zusammen repräsentieren 7 % der Aktivität und stehen vor höheren Hürden, wie der Bargeldpräferenz in der informellen Wirtschaft und kleineren Pools an fintech-Talenten. Nationale Regeln zum Datenschutz und zur Cybersicherheit gelten einheitlich, was den Nutzerschutz gewährleistet, aber die Fixkosten für Anbieter erhöhen kann, die in kleinere Märkte expandieren. Die Datenspeicherungsanforderungen des Gesetzes zum Schutz personenbezogener Daten begünstigen das Hosting im Königreich und die mobile Einwilligungserfassung, während einheitliche Zahlungsschienen die Variabilität bei Akzeptanz und Abwicklungszeiten reduzieren. Anbieter im saudi-arabischen fintech-Markt verfolgen einen schrittweisen Expansionsansatz in diese Provinzen, mit Fokus auf eingebettete Kreditvergabe, vereinfachte Compliance und agentengestütztes Onboarding, um lokale Einschränkungen zu adressieren. Über den Prognosezeitraum hinweg werden stetige Infrastrukturgewinne und gezielte Alphabetisierungsinitiativen erwartet, um eine breitere Akzeptanz über die Kernstädte hinaus aufrechtzuerhalten.
Regulatorisches Umfeld
Die saudi-arabische fintech-Regulierung wird von der Saudi-Zentralbank (SAMA) für Bank-, Zahlungs-, Finanz- und Versicherungsaktivitäten sowie von der Kapitalmarktbehörde (CMA) für wertpapier- und kapitalmarktbezogene fintechs verankert. Das SAMA-Regelwerk legt Wege durch seine Regulatorische Sandbox (mit einer stets offenen Bewerbungshaltung) und Lizenzierungsrouten unter dem Gesetz über Zahlungen und Zahlungsdienste und zugehörigen Durchführungsvorschriften fest, während die CMA ein FinTech-Labor betreibt und einen ExPermit-Rahmen für Kapitalmarktexperimentierung und -genehmigung betreibt.
Jüngste Maßnahmen deuten auch auf eine strengere Governance neben der Ermöglichung hin. Im Juni 2026 startete SAMA einen verbesserten Regulatorischen Sandbox-Dienst mit Fokus auf die Verbesserung der Antragstellererfahrung, während das Open-Banking-Programm von der schrittweisen Implementierung (zuerst AIS, dann PIS) hin zur breiteren Kommerzialisierung überging. Diese Verschiebung hat die Compliance-Prämie rund um Cybersicherheit, Datenverarbeitung und Einwilligung erhöht. Die Richtung stimmt mit der Vision 2030 und dem Programm zur Entwicklung des Finanzsektors überein, einschließlich eines nationalen fintech-Skalierungsziels von 525 fintech-Unternehmen bis 2030, mit Lizenzierung, Sandboxing und beaufsichtigten Pilotprojekten als Kernwegen zum Markteintritt.
Wertschöpfungskettenanalyse
Die saudi-arabische fintech-Wertschöpfungskette beginnt mit Regulatoren und Ökosystem-Ermöglichern, hauptsächlich SAMA und der CMA, unterstützt durch FinTech Saudi und Vision-2030-Programme, die Politik, Talente und Ökosystementwicklung koordinieren. Die Infrastrukturschicht umfasst inländische Zahlungsschienen und Akzeptanznetzwerke, Bankkonnektivität für Konto- und Zahlungsauslösung im Rahmen des Open-Banking-Rahmens sowie Identitäts- und KYC/AML-Tools, neben Cloud- und Cybersicherheitskontrollen, die durch lokale Compliance-Anforderungen geprägt sind. Produktanbieter bauen dann Verbraucher- und KMU-Angebote in den Bereichen Zahlungen, BNPL, digitale Kreditvergabe, Insurtech und Vermögen auf und vertreiben diese über mobile Apps, Händler-POS/SoftPOS, E-Commerce-Plattformen und Bank-fintech-Partnerschaften.
Auf der Nachfrage- und Vertriebsseite fungieren Banken und große Händler als wichtige Aggregatoren von Flows, während Unternehmens- und staatlich verbundene Ökosysteme hochvolumige Anwendungsfälle generieren. Lieferketten- und KMU-Finanzierung zeigen die partnerschaftsintensive Kette: Große Unternehmen und Finanzinstitute arbeiten mit fintech-Plattformen zusammen, um Handels-Workflows und Betriebskapital zu digitalisieren, einschließlich Lösungen mit Aramco, SIDF und Taulia sowie Bank-Plattform-Kooperationen wie Al Rajhi Bank mit RATL Technology (Muhide). Engpässe konzentrieren sich auf Spezialtalente für Integration und Sicherheit sowie auf Zeit und Kosten, die erforderlich sind, um die SAMA/CMA-Aufsicht zu erfüllen und Open-Banking-fähiges Underwriting und Zahlungsauslösung in großem Maßstab zu produktisieren.
Wettbewerbslandschaft
Marktkonzentration
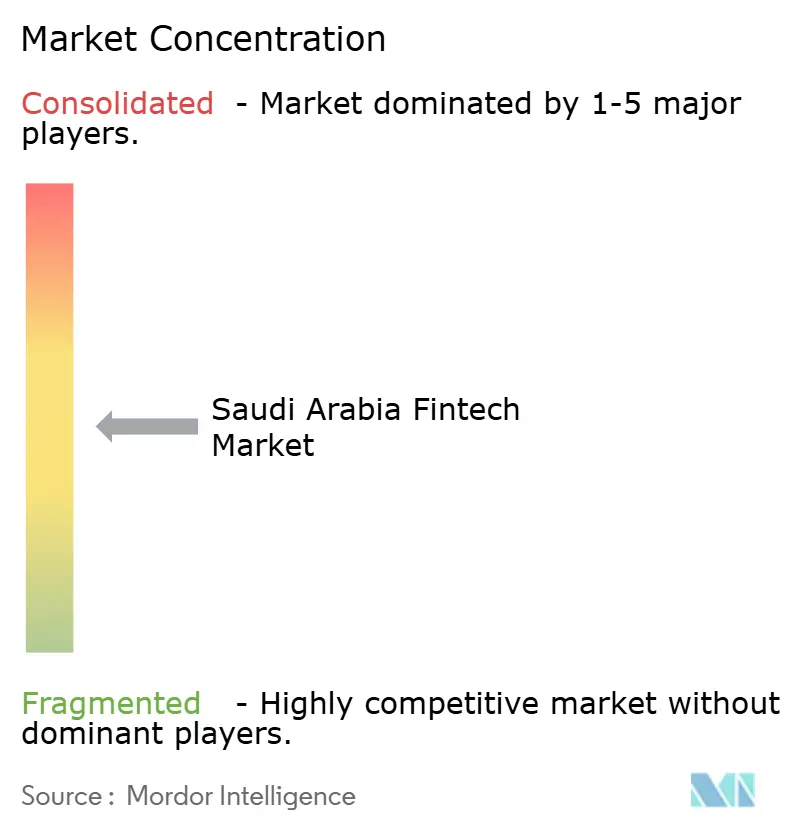
Der saudi-arabische fintech-Markt bleibt mäßig fragmentiert mit lizenzierten Unternehmen in den Bereichen Zahlungen, Kreditvergabe, Insurtech, Vermögen und Digitalbanking, während eine kleinere Gruppe von Skalierungsakteuren überproportionale Finanzierungen und Aufmerksamkeit auf sich zieht. Die Zahlungsakzeptanz zeigt eine erhöhte Konzentration, wobei ein Anbieter einen Anteil von 75 % in seiner Kernkategorie und anhaltende Verarbeitungskapazitätsgewinne nach der Modernisierung des Kernsystems meldet. Die alternative Kreditvergabe bleibt auf mehrere SAMA-lizenzierte Plattformen verteilt, die Experimente in Rechnungsfinanzierung, umsatzbasierter Kreditvergabe und Lieferkettenfinanzierung unterstützt haben. Kategorieunterschiede in der regulatorischen Reibung prägen den Wettbewerb im saudi-arabischen fintech-Markt, wobei Neobanking durch Lizenzknappheit eingeschränkt ist und eingebettete Finanzen von breiteren Partnerintegrationen profitieren.
Strategische Schritte spiegeln drei wiederkehrende Strategien im saudi-arabischen fintech-Markt wider. Erstens erweitert die horizontale Integration durch Akquisitionen und Produktbündelung den Wallet-Anteil und senkt die Wechselbereitschaft in Verbraucher- und KMU-Segmenten. Ein BNPL-Marktführer übernahm eine SAMA-lizenzierte Geldbörse, um in Ausgabenkonten und Geldmanagement zu expandieren, während ein regionaler Ausgabenverwaltungsanbieter einen lokalen Unternehmenskartenanbieter übernahm, um seinen Markteintritt im Königreich zu beschleunigen. Zweitens nutzen Spezialisten für eingebettete Finanzen den Vertrieb, indem sie Kredit- und Ausgabentools direkt in Händler- und Unternehmens-Workflows am Point of Sale und über Partnernetzwerke einbringen. Drittens monetarisieren Infrastrukturanbieter die digitale Infrastruktur von Zahlungsorchestrierung, Tokenisierung und Open-Banking-Konnektivität für Banken und fintechs, die kaufen statt bauen bevorzugen.
Der Technologieeinsatz ist ein Differenzierungsmerkmal bei der Kreditentscheidung, dem Echtzeit-Zahlungsrouting und der Ledger-Modernisierung, da Anbieter den saudi-arabischen fintech-Markt skalieren. Kreditgeber haben größere Lager- und Kreditfazilitäten aufgebaut, um die Kreditvergabe zu beschleunigen, während Orchestrierungsplattformen große Transaktionsvolumina auf saudi-arabisch aufgebauten Systemen meldeten, um lokale Kunden sicher zu bedienen. Experimente zur grenzüberschreitenden Abwicklung mit Multi-CBDC-Modellen sind auf Zentralbankebene aktiv, was zukünftige ausländische Zahlungsströme beeinflussen könnte. Regulatorische Klarheit rund um BNPL, PDPL und Open Banking sowie CMA-Genehmigungen für Investitions- und Crowdfunding-Kategorien ist zu einer Kerndimension der Wettbewerbspositionierung geworden. Gut kapitalisierte Akteure, die höhere Compliance-Schwellen erfüllen und mit Banken zusammenarbeiten können, haben strukturelle Vorteile, da der Markt in eine Konsolidierungsphase eintritt.
Führende Unternehmen der saudi-arabischen fintech-Branche
-
STC Pay
-
HyperPay
-
Geidea
-
Tamara
-
Hala
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Saudi-Arabien fintech-Markt Unternehmen in diesem Bericht
- STC Pay
- HyperPay
- Geidea
- Tamara
- Hala
- Lendo
- Paytabs
- Raqamyah
- Manafa Capital
- Rasan (Tameeni)
- Foodics Pay
- Noon Pay
- BayanPay
- Tweeq
- Forus
- Tabby
- Sanad Cash
- Zid Pay
- OneCard
- Dawul
Marktchancen und Zukunftsausblick
Die Kommerzialisierung und Lizenzierung von Open Banking schafft einen klaren Freiraum für API-gesteuerte Produkte, die über die Kontoaggregation hinaus in Zahlungsauslösung, eingebettete Kreditvergabe und workflow-basiertes Treasury für KMUs reichen. Da SAMA strukturierte Marktzugangswege (Sandbox plus Lizenzierung) ausbaut und das Gesetz über Zahlungen und Zahlungsdienste den Rahmen für Zahlungsdienstleister definiert, erhalten fintechs und Banken klarere Bausteine für Banking-as-a-Service, händlerverknüpfte Kredite und datenkonsensbasiertes Underwriting, das Transaktionshistorien in Kreditsignale umwandelt.
KMU- und eingebettete Finanzchancen werden auch durch sichtbare Kapitalbildung und Markteintrittsmaßnahmen im Jahr 2026 unterstützt. SILQ schloss eine Scharia-konforme strukturierte Finanzierungsfazilität in Höhe von 20 Millionen USD von Gemcorp ab, um eingebettete Finanzen durch sein Fina-Angebot zu unterstützen, und Arib sammelte 23,5 Millionen USD (angeführt von Merak Capital), um Infrastruktur- und Finanzierungsprodukte auszubauen. Zusammen stärken diese Deals die Investitionen in skalierte Kreditschienen und Produkttiefe. Konsolidierung und Fähigkeitsakquisition in regulierter alternativer Finanzierung setzte sich fort, als Beehive eine Mehrheitsbeteiligung an der SAMA-regulierten Schulden-Crowdfunding-Plattform Themar Al Aamal abschloss, während Zahlungsökosysteme Partnerschaften erweiterten, einschließlich Sav, das Visa als exklusives Kartennetzwerk für die Vereinigten Arabischen Emirate und Saudi-Arabien benennt, was kartenbasierte Vertriebsoptionen für fintech-geführte Angebote erweitert.
Neueste Industrielle Entwicklungen in Saudi-Arabien fintech-Markt
- Juli 2026: TotalPay erhielt die Genehmigung der Saudi-Zentralbank (SAMA), als technischer Dienstleister für E-Commerce-Zahlungen in Saudi-Arabien zu operieren. Die Genehmigung formalisiert einen neuen Marktteilnehmer in der Zahlungsabwicklung für Online-Händler und Plattformen. Sie verstärkt auch die Marktverschiebung hin zu regulierten technischen und Orchestrierungsfähigkeiten, die den digitalen Handel mit höherem Volumen unterstützen.
- Juni 2026: Tabby erhielt von SAMA Lizenzen für Verbraucherfinanzierung und KMU-Finanzierung und erweiterte damit seine regulatorischen Genehmigungen über BNPL hinaus in längerfristige Verbraucherfinanzierung und Unternehmens-Betriebskapital. Die Genehmigung erweitert das adressierbare Produktset in Einzelhandels- und Händlerökosystemen. Sie erhöht auch die Wettbewerbslatte, indem sie Finanzangebote in ein beaufsichtigtes, lizenzgeführtes Betriebsmodell einbettet.
- März 2026: HyperPay erhielt von SAMA die Zertifizierung als Nationales Zahlungsgateway (NPG) und validierte damit die Übereinstimmung mit nationalen technischen und Compliance-Standards für Zahlungen. Die Zertifizierung stärkt die Positionierung bei Banken, Händlern und großen Unternehmen, die zertifizierte Gateways für kritische Zahlungsströme benötigen. Der Schritt unterstützt die Skalierung von Verarbeitungsvolumina und das Onboarding auf Unternehmensebene in einem Markt, in dem Compliance-Nachweise die Anbieterauswahl beeinflussen.
Saudi-Arabien fintech-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der saudi-arabische fintech-Markt definiert als Einnahmen, die innerhalb des Königreichs aus technologiegestützten Finanzprodukten und -dienstleistungen erzielt werden, bei denen Geld über digitale Kanäle (wie Apps, Web und POS-verbundene Flows) gehalten, bewegt oder vermittelt wird.
Ausschlüsse aus dem Umfang: Wir zählen kein Kryptowährungs-Mining, reines Technologie-Outsourcing oder interne IT-Ausgaben von Banken, die nicht als fintech-Dienst verkauft werden.
Segmentierungsübersicht
- Nach Leistungsangebot
- Digitale Zahlungen
- Digitale Kreditvergabe und Finanzierung
- Digitale Investitionen
- Insurtech
- Neobanking
- Nach Endnutzer
- Einzelhandel
- Unternehmen
- Nach Benutzeroberfläche
- Mobile Anwendungen
- Web / Browser
- POS / IoT-Geräte
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Recherche
Die Desk-Arbeit beginnt mit den offiziellen Signalen, die erklären, wie schnell digitale Finanzen in Saudi-Arabien eingeführt werden und was sich bei Regeln und Kundennutzung ändert. Wir stützten uns auf öffentliche Quellen wie SAMA-Veröffentlichungen und regulatorische Updates, Sandbox- und Lizenzkommunikationen der Saudi-Zentralbank, Updates zu Vision 2030 und verwandten Regierungsprogrammen sowie Veröffentlichungen der Allgemeinen Behörde für Statistik Saudi-Arabiens für Bevölkerungs- und Makrokontext.
Um das Modell in realer Aktivität zu verankern, haben wir auch Sektorindikatoren und Offenlegungen überprüft, wie Jahresberichte und Präsentationen börsennotierter Finanzinstitute, fintech-Ökosystem-Updates aus renommierten Fachpublikationen sowie Zahlungs- und Handelsdatenpunkte, die von vertrauenswürdigen Presseorganen berichtet wurden. Parallel dazu nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz sowie eine Patentdatenbank, um Produktrichtung und -timing zu überprüfen. Die hier aufgeführten Desk-Quellen sind illustrativ, und viele andere öffentliche und kostenpflichtige Referenzen wurden für die Datenerhebung, Querprüfungen und Klärungen verwendet.
Primärinterviews und Umfragen
Die primäre Validierung erfolgte durch Experteninterviews und strukturierte Umfragen bei fintech-Betreibern, Banken und Zahlungsökosystem-Teilnehmern, Händlern und unterstützenden Dienstleistern, die die regulierte Bereitstellung unterstützen. Wir nutzten diese Gespräche, um die Umsatzlogik (wie Gebühren und Take-Rates auf Volumina angewendet werden), Preisbewegungen, Produktmixverschiebungen und das Tempo der Akzeptanz in wichtigen Kundenkohorten in Saudi-Arabien zu bestätigen. Wenn Desk-Signale dünn oder inkonsistent waren, haben wir diese Bereiche mit Folgefragen erneut aufgegriffen, um die Annahmen zu präzisieren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 29 % | CXOs: 14 % |
| Mittlere Ebene: 49 % | Funktions-/Einheitsleiter: 35 % |
| Kleinere Akteure: 22 % | Manager: 51 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mit einem Top-down-Ansatz erstellt, bei dem die regulierte digitale Finanzaktivität im Königreich in Dienstleistungseinnahmen rekonstruiert und dann mit dem abgeglichen wird, was Anbieter realistischerweise über den Zeitraum verdienen können. Wir haben den Markt auf Einnahmepools abgebildet, die mit Zahlungen, digitaler Kreditvergabe und Finanzierung, digitalen Investitionen, Insurtech und Neobanking verbunden sind, und dann die Gesamtsummen mit selektiven Bottom-up-Annäherungen überprüft, wie z. B. Stichproben von Anbieter-Umsatzbereichen, Kanalprüfungen bei Händlern und typischen Take-Rate- oder Gebührenplänen, die auf beobachtete Volumina angewendet wurden.
Einige praktische Inputs haben das Modell geprägt, darunter das Wachstum bei bargeldlosen und E-Commerce-Nutzungen, aktive digitale Konto- und Geldbörsen-Akzeptanz, Expansion der Händlerakzeptanz, Kreditnachfrage für Verbraucher und KMUs, Preis- und Gebührenkompressions- oder -expansionen nach Produkttyp sowie der Zeitpunkt regulatorischer Lizenzierungen und Sandbox-Abschlüsse. Wo Anbieteroffenlegungen begrenzt waren, haben wir Lücken mit in Interviews vereinbarten Peer-Group-Bereichen gefüllt und diese Ergebnisse nur skaliert, wenn sie mit externen Aktivitätssignalen übereinstimmten. Prognosen wurden mit Szenarioanalysen entwickelt, die durch Expertenmeinungen zu politischem Timing, Produkteinführungen und Verhaltenswandeln der Verbraucher unterstützt wurden, und dann mit einfachen Zeitreihenprüfungen einem Stresstest unterzogen, wenn das historische Muster stabil genug war, um es zu verwenden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit Einzelquellenfehler nicht in die Endgesamtsummen einfließen. Wir vergleichen Modelloutputs mit unabhängigen Signalen wie wichtigen regulatorischen Meilensteinen, öffentlich sichtbaren Akzeptanztrends und Umsatzplausibilität gegenüber der adressierbaren Kundenbasis, und dann werden Anomalien mit gezielten Nachprüfungen überprüft und korrigiert.
Vor der Freigabe wird die Arbeit schrittweise von einem anderen Analysten überprüft, der die Mathematik, die Annahmen und die Jahres-zu-Jahres-Bewegungen hinterfragt. Berichte werden jährlich aktualisiert, und wir führen auch Zwischenaktualisierungen durch, wenn wesentliche Ereignisse eintreten, wie z. B. wichtige Regeländerungen oder starke Verschiebungen bei Zahlungs- oder Kreditbedingungen. Kurz vor der Lieferung führen wir einen abschließenden Durchgang durch, damit Kunden die neueste verfügbare aktualisierte Ansicht zu diesem Zeitpunkt erhalten.
Vergleich der Marktgröße des saudi-arabischen fintech-Markts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für saudi-arabisches fintech unterscheiden sich oft, weil jeder Herausgeber die Grenze von fintech unterschiedlich zieht und auch unterschiedliche Methoden zur Umrechnung von Aktivität in Einnahmen verwendet. Das als Basis gewählte Jahr, die Handhabung des Währungstimings und ob angrenzende Bereiche einbezogen werden, können alle eine merkliche Streuung erzeugen.
Durch die Verfolgung regulierter Anbieter-Einnahmepools und des Aktualisierungstimings hält Mordor Intelligence die Gesamtsumme an die fintech-Dienstleistungseinnahmen im Königreich (Zahlungen, Kreditvergabe und Finanzierung, Investitionen, Insurtech und Neobanking) gebunden, anstatt Kryptowährungs-Mining, reines IT-Outsourcing oder interne Banktechnologieausgaben einzumischen. Einige Schätzungen verankern sich auch an einem anderen Basisjahr und wenden dann einen einzigen Wachstumspfad auf alle Dienste an, was schnell wachsende Bereiche unterschätzen oder langsamere überschätzen kann, wenn Preise und Akzeptanz sich je nach Produkt unterschiedlich entwickeln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,85 Milliarden USD (2025) | |
| Regionale Beratung A | 1,90 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und eine engere Umsatzerfassung, die neuere Monetarisierungsströme übersehen kann, und wendet möglicherweise breite Wachstumsannahmen an, ohne produktspezifische Gebühren- und Take-Rate-Änderungen erneut zu überprüfen. |
| Fachverlag B | 2,10 Milliarden USD (2025) | Stützt sich auf übergeordnete Ökosystemindikatoren und gemischte Definitionen von fintech, die die Grenze zwischen Finanzdienstleistungseinnahmen und unterstützenden Technologieausgaben verschieben können, mit begrenzter Sichtbarkeit auf die Umsatzzuordnung regulierter Anbieter. |
Der Vergleich zeigt, dass die meisten Unterschiede darauf zurückzuführen sind, was als fintech-Einnahmen gezählt wird, welches Jahr das Modell verankert und wie Aktivität mithilfe von Gebühren und Take-Rates in Einnahmen umgewandelt wird. Unser Ansatz bleibt wiederholbar, weil der Markt aus klaren Nachfrage- und Politiksignalen aufgebaut und dann mit interviewbasierten Realitätsprüfungen quergeprüft wird, bevor die endgültige Zahl festgelegt wird.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der saudi-arabische fintech-Markt derzeit und welches Wachstum wird erwartet?
Der saudi-arabische fintech-Markt hat 2026 eine Größe von 3,23 Milliarden USD und wird voraussichtlich bis 2031 bei einer CAGR von 13,45 % 6,08 Milliarden USD erreichen.
Welches Segment wächst am schnellsten im saudi-arabischen fintech-Markt?
Neobanking ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 16,31 % bis 2031, während digitale Zahlungen derzeit mit einem Anteil von 48,62 % führen.
Wie beeinflussen demografische Faktoren die Akzeptanz im saudi-arabischen fintech-Markt?
Hohe Smartphone-Durchdringung und eine junge Bevölkerung treiben die mobile Nutzung voran, was die Akzeptanz von Geldbörsen, SoftPOS und Super-App-Strategien unterstützt.
Welche Faktoren prägen das B2B-Wachstum im saudi-arabischen fintech-Markt?
Eingebettete Finanzen in KMU-Workflows, POS-verknüpfte Kreditvergabe und Lieferkettenfinanzierung beschleunigen Unternehmensdienstleistungen mit einer CAGR von 14,02 %.
Welche Regionen führen den saudi-arabischen fintech-Markt an und wo ist das Wachstum am stärksten?
Riad führt nach Wert mit der Zentralregion bei 45 % im Jahr 2025, während die Ostprovinz bis 2031 voraussichtlich mit 16,9 % wachsen wird.
Welche Compliance-Themen sind im saudi-arabischen fintech-Markt am wichtigsten?
Open Banking, PDPL-gesteuertes Dateneinverständnis und Cybersicherheitsstandards sind die wichtigsten Compliance-Anker, die Bank-fintech-Partnerschaften und das Produktdesign leiten.