
Sanitärkeramikmarkt Analyse von Mordor Intelligence
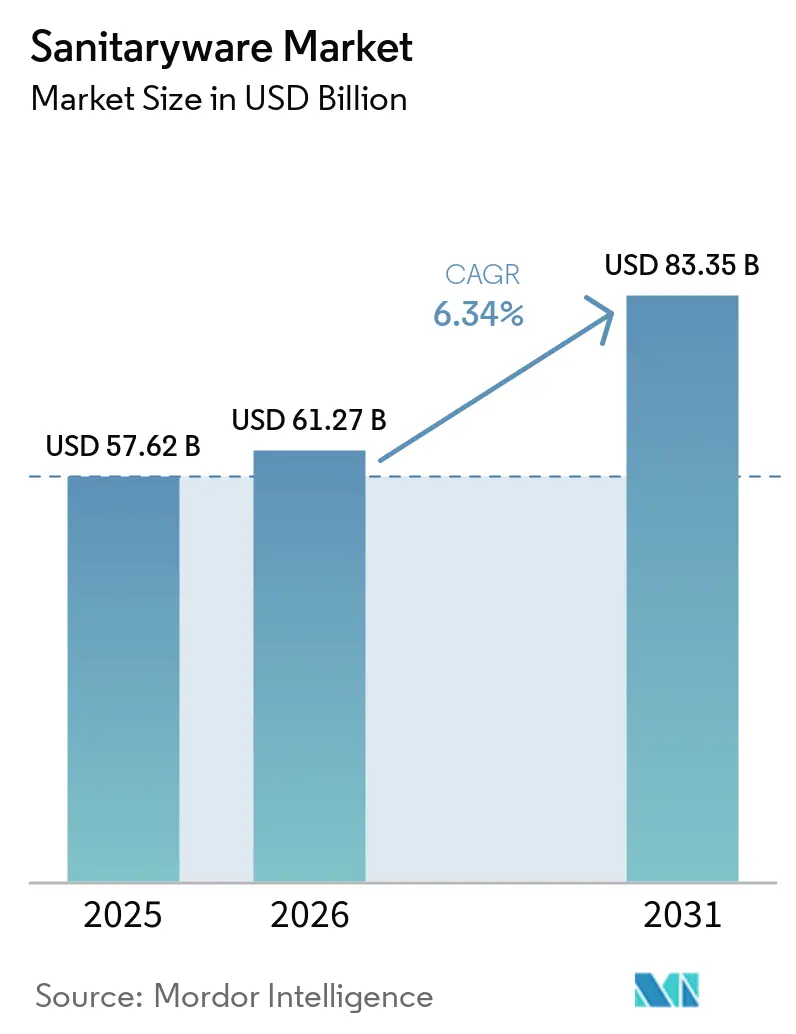
Die Sanitärkeramik-Marktgröße wurde im Jahr 2026 auf 60,22 Milliarden USD geschätzt und soll von 62,95 Milliarden USD im Jahr 2027 auf 77,59 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,27 % während des Prognosezeitraums (2027–2032).
Die Badsanierung in den Vereinigten Staaten und die Verbreitung integrierter, wassersparender Toiletten schaffen Möglichkeiten, leistungsstärkere Ersatzprodukte zu verkaufen. Die Erweiterung des Premiumportfolios und ein gezielter Vertrieb können Lieferanten dabei helfen, diese Bedürfnisse in differenzierte Haushalts- und gewerbliche Badezimmerangebote umzuwandeln. Projektspezifikationen bieten einen weiteren Zugang zur Nachfrage auf Einrichtungsebene und erweitern die kommerzielle Reichweite eines konformen Produkts über einzelne Ersatzbeschaffungen hinaus. Energievolatilität und Umweltauflagen erhöhen die Produktionsbelastung und machen die Fabrikökonomie für den kommerziellen Wert einer Expansion bedeutsam. Ersatz- und Projektnachfrage tragen das Wachstum, doch Premiumtoilettenhersteller profitieren kommerziell nur dann, wenn ihre leistungsstärkeren Angebote die Brennofenenergie- und Compliance-Kosten wieder einbringen.
Wichtigste Erkenntnisse des Berichts
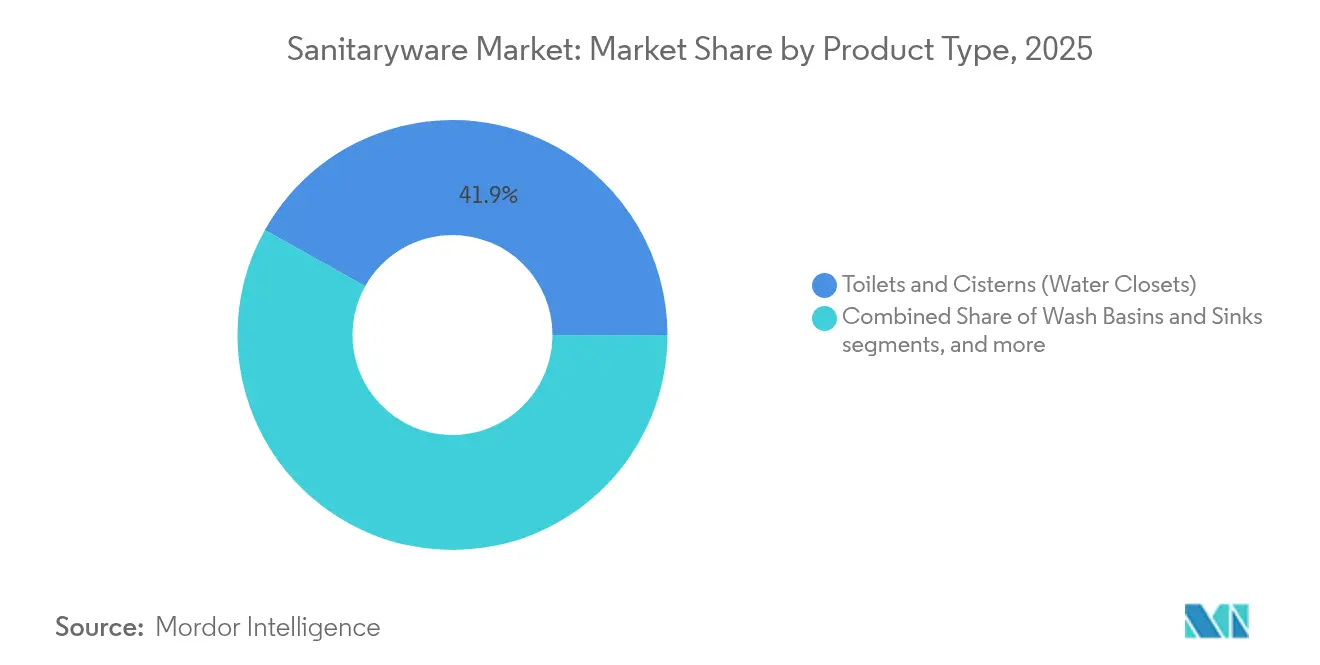
- Nach Produkttyp führten Toiletten und Spülkästen (Wasserklosetts) mit einem Sanitärkeramik-Marktanteil von 41,66 % im Jahr 2026, während Waschbecken und Spülen, einschließlich Standsäulen-Waschbecken, mit einer CAGR von 6,3 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
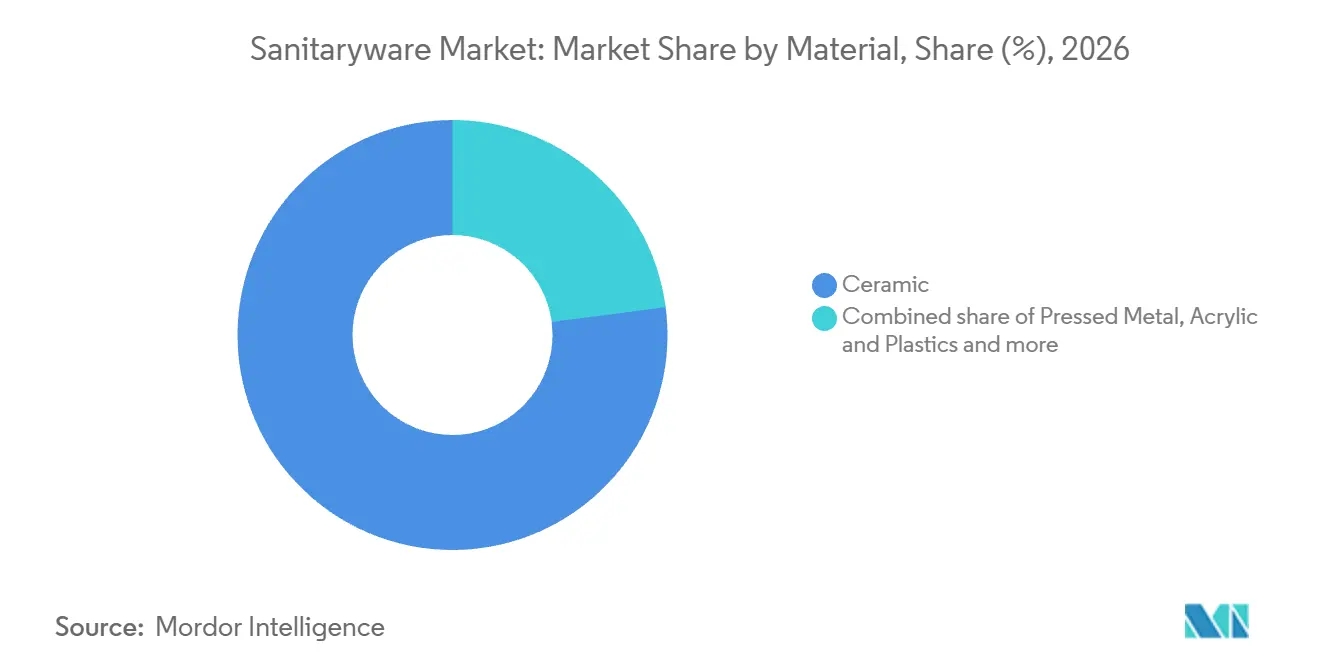
- Bei den Materialien hielt Keramik im Jahr 2026 einen Anteil von 77,07 % an der Sanitärkeramik-Marktgröße, wobei Massivoberflächen und Verbundwerkstoffe mit einer CAGR von 6,2 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
- Wohnimmobilien-Neubau und -Renovierung führten beim Endnutzerumsatz mit 70,4 % im Jahr 2026, während institutionelle Nutzungen in Gesundheitswesen, Bildung und öffentlichem Bereich mit einer CAGR von 6,55 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
- Nach Vertriebskanal hielt B2C/Einzelhandel im Jahr 2026 einen Umsatzanteil von 74,67 %, und B2B/Projektverkäufe sollen mit einer CAGR von 6,5 % im Zeitraum 2027–2032 am schnellsten wachsen.
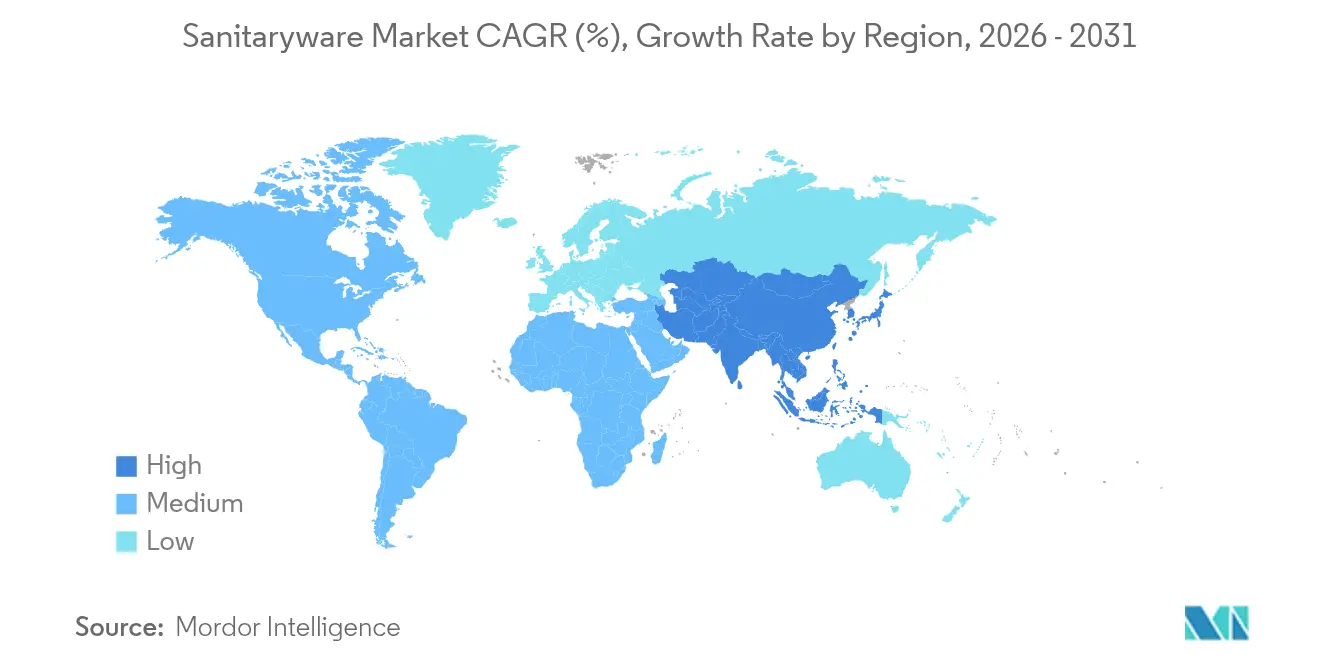
- Geografisch führte Asien-Pazifik mit 40,01 % des Umsatzes im Jahr 2026, während der Nahe Osten und Afrika mit einer CAGR von 6,7 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Premiumprodukten und wassersparenden Produkten | +2% | Japan und Überseemärkte | Mittelfristig (2–4 Jahre) |
| Modulare, platzsparende & vorgefertigte Badezimmerpods | +1.4% | Newcastle upon Tyne und Belfast | Mittelfristig (2–4 Jahre) |
| Expansion des D2C-Sanitärkeramik-Vertriebs über E-Commerce | +1.2% | Königreich Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Renovierungsbedingter Anstieg von Badezimmersanierungen in reifen Volkswirtschaften | +1.1% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Rasche Urbanisierung & Bauboom im Wohnbereich | +0.9% | Indien und Bangladesch | Langfristig (≥ 4 Jahre) |
| Intelligente, antimikrobielle Keramikbeschichtungsinnovationen | +0.6% | Sozialistische Republik Vietnam | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Premiumprodukten und wassersparenden Produkten
Die Nachfrage nach Premiumtoiletten kann sich rund um integrierte Funktionalität und geringeren Wasserverbrauch entwickeln und Käufern einen leistungsbasierten Grund für eine Modernisierung bieten. Bis März 2025 hatte TOTO weltweit kumulativ mehr als 4 Millionen NEOREST WASHLET-integrierte Toiletten ausgeliefert und bezeichnete die Linie als sein erstklassiges Toilettenprodukt.[1] TOTO berichtete, dass das Spülvolumen der NEOREST von 8 Litern bei der Markteinführung 1993 auf 3,8 Liter bis April 2025 gesunken war. Die kumulativen Auslieferungen stiegen von 3 Millionen Einheiten im Oktober 2020 auf mehr als 4 Millionen Einheiten bis März 2025.
Modulare, platzsparende & vorgefertigte Badezimmerpods
Unterkunftsprojekte bündeln die Nachfrage nach vorgefertigten Badezimmerpods in projektgroßen Aufträgen. Walker Modular erhielt im August 2026 einen Auftrag zur Lieferung von 2.000 maßgefertigten Pods für die Neugestaltung des Castle Leazes in Newcastle upon Tyne, die mit 2.000 Studentenbetten verbunden ist. Darüber hinaus lieferte das Unternehmen im August 2026 742 stahlgerahmte Badezimmerpods für das Build-to-Rent-Projekt Loft Lines in Belfast, das mit 778 Wohneinheiten verbunden ist. EcoReadyBath meldete eine abgeschlossene Lieferung von 74 Badezimmerpods im Jahr 2025 für ein Kölner Hotelprojekt, wobei Sanitärkeramik werkseitig in den Einheiten installiert wurde. Die werkseitige Installation bringt Sanitärkeramik in den Lieferumfang der Pods ein und schafft Ausstattungsnachfrage in der Fertigungsphase.
Expansion des D2C-Sanitärkeramik-Vertriebs über E-Commerce
Herstellereigene Online-Kanäle schaffen einen zusätzlichen Weg für Sanitärkeramikmarken, Verbraucher neben dem etablierten stationären Vertrieb zu erreichen. Saudi Ceramic Company berichtete, dass ihr E-Commerce-Kanalumsatz im Jahr 2025 im Vergleich zu 2024 um 19,99 % gestiegen ist.[2] Innerhalb dieses Kanals belegte Sanitärkeramik im Jahr 2025 nach elektrischen Warmwasserbereitern und Wiederverkaufsprodukten den dritten Platz nach Verkaufsvolumen. Für diesen saudischen Hersteller kann eine Online-Kategorie hinter Heizgeräten und Wiederverkaufswaren den Zugang zu Armaturen erweitern, ohne Sanitärkeramik zum Hauptvolumengeschäft des Kanals zu machen.
Renovierungsbedingter Anstieg von Badezimmersanierungen in reifen Volkswirtschaften
Badsanierungen verschaffen Armaturenlieferanten Zugang zu Nachfrage aus bewohnten Wohngebäuden, anstatt sich vollständig auf neue Wohnbauprojekte zu verlassen. In den Vereinigten Staaten stuften 73 % der Renovierungsunternehmen des National Association of Home Builders Badsanierungen im Jahr 2025 als häufig bis sehr häufig ein, entsprechend Bewertungen von 4 oder 5.[3] Darüber hinaus stieg der mittlere Jahresumsatz unter den Verbandsmitgliedern, die hauptsächlich im Wohnbereichsumbau tätig sind, um 24 %, von 1,7 Millionen USD im Jahr 2024 auf 2,1 Millionen USD im Jahr 2025. Häufige Badezimmerarbeiten und stärkere Umsätze im Renovierungsgeschäft stützen gemeinsam einen kommerziell bedeutsamen Ersatzkanal für Sanitärkeramikhersteller. Die Ansprache von Handwerkern, die diese Projekte wiederholt durchführen, kann Lieferanten mit der Ersatznachfrage verbinden, auch wenn ihr Neubauengagement einem anderen Zyklus folgt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Energie- & Rohstoffpreise (Ton, Zirkon) | -1.2% | Republik Indien | Kurzfristig (≤ 2 Jahre) |
| Strenge Brennofenemissions- & Abwasservorschriften | -0.9% | Volksrepublik China | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel im Sanitärbereich verzögert Installationen | -0.5% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Trend zur Renovierung/Wiederverwendung unter dem Druck der Kreislaufwirtschaft | -0.3% | Sains-en-Gohelle in Hauts-de-France | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Energie- & Rohstoffpreise (Ton, Zirkon)
Energievolatilität schränkt das Sanitärkeramikangebot durch Produktionsunterbrechungen sowie höhere Brennstoffkosten im Werk ein. CERA Sanitaryware Ltd. berichtete von höheren gewichteten durchschnittlichen Gaskosten im ersten Quartal des Geschäftsjahres 2026–27 und erklärte, dass vorübergehende Gasliefer-Unsicherheiten die Produktion und die Fixkostenabsorption reduzierten. Gas machte in diesem Quartal etwa 3,3 % des Umsatzes aus, während der Produktionseffekt sich auch auf die Fabrikgemeinkosten auswirkte. Diese Kombination kann unterbrochene Brennofenbetriebe kommerziell schädlicher machen als die direkte Brennstoffrechnung, was den Spielraum zur Absorption von Kostendruck ohne Neupreisgestaltung verringert. CERA erklärte, dass kalibierte Preisanpassungen bei Sanitärkeramik und Armaturen in den vorangegangenen 2 Quartalen einen Teil des Inputkostenanstiegs ausglichen. Eine reine Preiswiedererholung kann den Hersteller nicht vor der zusätzlichen Gemeinkosten-Belastung durch unterbrochene Produktion schützen.
Strenge Brennofenemissions- & Abwasservorschriften
Umweltanforderungen schränken die Sanitärkeramikproduktion ein, indem sie Luftemissionen und Abwasserleistung zu einem Teil der Betriebsentscheidung machen. Chinas verbindlicher Standard GB 25464-2010, der am 1. Oktober 2010 in Kraft trat, regelt Luftemissionen und Wasserverschmutzungen von Sanitärkeramikherstellern. Die Änderung von 2014 legte Grenzwerte für Brennofen- und Sprühtrockner-Rauchgase von 30 mg/m³ Partikel, 50 mg/m³ Schwefeldioxid und 180 mg/m³ Stickoxide auf Basis von 18 % Referenzsauerstoff fest. Wasserverschmutzungskontrollen umfassen direkte oder indirekte Einleitungen über die Anlagengrenze hinaus und erweitern die Produktionsbeschränkung auf das Abwassermanagement. Neue Brennofeninvestitionen müssen beide Anforderungen berücksichtigen und fügen den für die Armaturenproduktion benötigten Anlagen Umweltschutzanforderungen hinzu.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Toilettenspezialisierung und Beckenkapazität prägen das AngebotToiletten und Spülkästen machten im Jahr 2026 einen Anteil von 41,66 % an der Sanitärkeramik-Marktgröße aus und waren damit das größte Segment. Im Jahr 2025 eröffnete TOTO USA, eine Tochtergesellschaft von TOTO Ltd., eine Anlage in Morrow, Georgia, die eine jährliche Kapazität für etwa 300.000 einteilige Luxustoiletten hinzufügt. Vor der Eröffnung des Werks bezog TOTO diese Toiletten hauptsächlich aus Konzernwerken in Asien, wo sie häufig mit langen Lieferzeiten konfrontiert waren. Die Lokalisierung dieses Formats verschafft Käufern in Amerika einen kürzeren Versorgungsweg für einteilige Premiumtoiletten.
Waschbecken und Spülen, einschließlich Standsäulen-Waschbecken, sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,3 % im Zeitraum 2027–2032. Bis Dezember 2025 hatte RSL Deluxe Bathware eine von SACMI gelieferte Gießbank in seinem dritten Werk, dem neuen Nilwala-Werk in Akuressa, Sri Lanka, in Betrieb genommen. Die Bank ist für Teile aus 2-teiligen Formen vorgesehen, sodass Waschbecken sie mit Standsäulen, Hockklosetts und Deckeln teilen.


Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar
Nach Material:
Keramiknetzwerke und Massivoberflächen-Integration prägen das AngebotKeramik repräsentierte im Jahr 2026 einen Sanitärkeramik-Marktanteil von 77,07 % und war damit das größte Segment. Im Mai 2025 meldete TOTO eine kombinierte Jahreskapazität von etwa 2,65 Millionen Sanitärkeramikteilen an seinen Standorten in Liaoning und Fujian, die das chinesische Festland bedienen. Die Produktion in Liaoning begann am 21. Mai 2025, als TOTO diese 2-Standort-Fertigungsanordnung für den chinesischen Festlandmarkt entwickelte. Die geplante Jahreskapazität von Liaoning von etwa 700.000 Teilen entspricht etwa einem Viertel des 2-Standort-Gesamtvolumens, sodass Fujian den größeren Kapazitätsanteil für das chinesische Festland behält.
Massivoberflächen und Verbundwerkstoffe bilden das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,2 % im Zeitraum 2027–2032. Im März 2025 formte Roman Massivoberflächen-Duschwannen und -Becken intern in seiner Fertigungsanlage in County Durham im Vereinigten Königreich. Das Unternehmen fertigte auch maßgefertigte Massivoberflächen-Badezimmerstrukturen, einschließlich Waschtischplatten. Zu diesem Zeitpunkt betrieb Roman eine 400.000 Quadratfuß große Anlage in County Durham, die auch Duschabtrennungen, Nassraumpaneele und Badewannenabtrennungen produzierte.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Endnutzer:
Wohnbautätigkeit und Krankenhausspezifikationen schaffen unterschiedliche NachfrageDer Wohnbereich, der Neubau und Renovierung umfasst, war das größte Segment und machte im Jahr 2026 70,4 % des Branchenumsatzes aus. Im August 2026 lag die vorläufige nominale, saisonbereinigte annualisierte Rate der privaten Wohnbauausgaben in den USA bei 882,3 Milliarden USD, einschließlich privater Wohnraumverbesserungen. Diese Rate lag 4,8 % unter dem August 2025. Wohnimmobilienlieferanten bedienen daher sowohl Bau- als auch Verbesserungsaktivitäten innerhalb einer erheblichen Ausgabenbasis, während der jährliche Rückgang die Auftragsgewinnung anspruchsvoller macht, als ein steigendes Aktivitätsmaß vermuten ließe.
Institutionelle Nutzungen in Gesundheitswesen, Bildung und öffentlichem Bereich bilden das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,55 % im Zeitraum 2027–2032. Im Februar 2026 schrieb die Nakuru County Government vorgeschlagene Arbeiten am Maai-Mahiu Level IV Hospital in Kenia aus und spezifizierte 32 Waschtisch-Handwaschbecken. Das Leistungsverzeichnis spezifizierte Mengenarmaturen zu den Becken und erlaubte ein genehmigtes Äquivalent zum genannten Referenzprodukt. Die Anforderung bindet die Beschaffung an ein definiertes Beckenpaket, während die Äquivalenzproduktklausel konkurrierenden Herstellern einen Weg bietet, diese zu erfüllen.
Nach Vertriebskanal:
Einzelhandelsreichweite und Hotelprojekte erhalten separate WegeB2C/Einzelhandel war das größte Segment und machte im Jahr 2026 74,67 % des Branchenumsatzes aus. Zum 30. Juni 2026 meldete Huida Sanitary Ware 1.576 inländische Fachgeschäfte in China mit einer Fläche von 262.404,2 Quadratmetern. Die meisten dieser Geschäfte, 1.264, befanden sich in Städten der dritten bis fünften Kategorie, die anderen 312 in Städten der ersten und zweiten Kategorie. Im ersten Halbjahr 2026 eröffnete Huida 31 Fachgeschäfte und 22 Händler, 2 der ersten Kategorie und 20 der zweiten Kategorie, und erklärte, die Durchdringung von Kreis- und Gemeindenmärkten zu vertiefen.
Der B2B/Projektvertrieb ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,5 % im Zeitraum 2027–2032. Geberit gewann im Jahr 2025 weitere Hotelprojekte für seine internationale AquaClean-Dusch-WC-Initiative und berichtete in seinem Jahresbericht für dieses Jahr von mehr als 900 europäischen Hotels, die mit AquaClean ausgestattet sind. Die Kombination aus zusätzlichen Projektgewinnen und einer etablierten Hotel-Referenzbasis gibt einem Lieferanten eine Plattform, um sein Angebot anderen Unterkunftsbetreibern zu demonstrieren. Hersteller, die Entwickler, Architekten, Designer und Auftragnehmer bedienen, können diese installierte Hotelanwendung als Referenz für wiederholbare Spezifikationen nutzen und so die Projektakzeptanz durch Betreiberentscheidungen, die mehrere Badezimmer umfassen, ausweiten.
Geografische Analyse
Asien-Pazifik Sanitärkeramik-Markt
Asien-Pazifik machte im Jahr 2026 einen Sanitärkeramik-Marktanteil von 40,01 % aus und war damit der größte regionale Markt. China produzierte im Jahr 2025 laut Verbandsdaten, die im Jahresbericht von Dongpeng Holdings wiedergegeben werden, 172 Millionen Sanitärkeramikteile, ein Rückgang von 4,87 % gegenüber 2024. Dieses Produktionsvolumen bildet eine angebotsseitige Grundlage für die Position der Region, trotz des Rückgangs der chinesischen Produktion im Jahr 2025. In Bangladesch, einem Teil des übrigen Asien-Pazifik, verkaufte ROSA Sanitaryware im Mai 2025 140.000 Stück, das bis dahin gemeldete höchste monatliche Volumen.
Naher Osten und Afrika Sanitärkeramik-Markt
Der Nahe Osten und Afrika ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 6,7 % im Zeitraum 2027–2032. Saudi Ceramic Company installierte und nahm im Jahr 2025 in Saudi-Arabien Niederdruckgießmaschinen für ihr Sanitärkeramiksegment in Betrieb. Im übrigen Nahen Osten und Afrika verkaufte Lecico Egypt im zweiten Quartal 2026 226.000 Sanitärkeramikteile in Ägypten, gegenüber 165.000 im Vorjahreszeitraum. Die Hotel-Pipelines von Lodging Econometrics im zweiten Quartal 2026 erreichten 724 Projekte im Nahen Osten, ein Anstieg von 11 % im Jahresvergleich, und 343 afrikanische Projekte, ein Anstieg von 15 %, in verschiedenen Entwicklungsstadien, was zukünftige Möglichkeiten zur Armaturenspezifikation bietet.
In Nordamerika hatten 42 % der im Jahr 2025 im US-Nordosten zum Verkauf fertiggestellten neuen Einfamilienhäuser 3 oder mehr Badezimmer. In Südamerika startete Brasiliens Programm Minha Casa, Minha Vida im Jahr 2025 224.842 Wohneinheiten, ein Anstieg von 13,5 % gegenüber 2024, und verkaufte 196.876 Einheiten, ein Anstieg von 15,9 %. Im übrigen Südamerika eröffnete Kolumbiens Wohnungsbauministerium im Dezember 2025 einen Aufruf zur städtischen und ländlichen Wohnraumverbesserungsförderung für 16 Departements einschließlich Vichada, wobei Sanitärarmaturenaufrüstungen zu den förderfähigen Maßnahmen gehören. Im übrigen Europa stiegen Polens Wohnungsfertigstellungen im Jahr 2025, obwohl Baugenehmigungen und Baubeginne zurückgingen. EU-Meilensteine zur Nichtwohngebäude-Energierenovierung für 2030 und 2033, vorbehaltlich nationaler Schwellenwerte und zulässiger Ausnahmen für historische Gebäude oder negative Kosten-Nutzen-Verhältnisse, können Anlässe schaffen, optionale Armaturenarbeiten mit umfassenderen Gebäudesanierungen zu koordinieren.
Regionale Ausgaben
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von Herstellern, die neu produzierte Wasserklosetts liefern. Anforderungen beeinflussen den Marktzugang durch nationale Produktvorschriften, Installationsspezifikationen oder definierte Beschaffungsbedingungen für den öffentlichen Wohnungsbau. Der Vergleich für das Vereinigte Königreich betrifft Installationen in England und Wales, während die Projektanforderungen Brasiliens subventionierte neue städtische Wohnungen des Programms Minha Casa, Minha Vida betreffen, die über FAR oder FDS finanziert werden.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Vereinigtes Königreich | China | Saudi-Arabien |
|---|---|---|---|---|---|
| Zuständige Behörde | Energieministerium | Ministerium für Städte | Wasserversorgungsunternehmen in England und Wales | Staatliche Verwaltung für Marktregulierung und Normungsverwaltung | SASO und von SASO zugelassene benannte Stellen |
| Wesentliche Instrumente oder Ausrichtung | Bundesweiter Wasserverbrauchsstandard für Tank- und Druckspültoiletten | Portaria MCID Nr. 725/2023 Projektspezifikationen | Wasserversorgungsvorschriften (Wasseranschlüsse) 1999; WC-Garnitur-Spezifikation gültig ab 6. Mai 2027 | GB 25502-2024 Wassereffizienzstandard; empfohlene Sanitärkeramik-Revision in Genehmigung | Technische Bauproduktvorschrift; Konformitätsbewertung Typ 3 |
| Kommerzielle Auswirkung | Maximal 1,6 Gallonen pro Spülung für abgedeckte Toiletten, ausgenommen Gefängnisarmaturen | Abgedeckte Projekte erfordern Aufsatz-Spülkästen mit Zwei-Mengen-Spülung gemäß ABNT NBR 15.097, ausgenommen Frontöffnungen und externe Kunststoffspülkästen | Installationskonformität in England und Wales; geplante Leistungs- und Rückflusstests | Mindest-Wassereffizienzkennwerte und -klassen für Wasserklosetts | Zertifikat, technische Akte und Produktkennzeichnung vor der Marktplatzierung in abgedeckten Märkten |
| Aktuelle politische Attraktivität | Hoch | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Verschärfung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die Vereinigten Staaten erhalten die Bewertung Hoch für ihre stabile Bundesobergrenze, während Brasilien Mittel für seine eingeschränkte Projektspezifikation erhält, was jeweils Keine Änderung für diese Anforderungen stützt. China erhält Mittel und Keine Änderung, da der verbindliche Standard GB 25502-2024, der am 1. Mai 2025 in Kraft trat, und die Toilettenkennzeichnung, die am 1. Mai 2026 in Kraft trat, bereits neue Produkte regeln. Die zulässige einjährige Kennzeichnungsverzögerung gilt nur für Toiletten, die vor dem 1. Mai 2026 hergestellt oder importiert wurden, während die empfohlene Sanitärkeramik-Revision in Genehmigung ist und die Umsetzung 6 Monate nach der Veröffentlichung geplant ist. Das Vereinigte Königreich erhält Mittel und Verschärfung für Tests in England und Wales ab dem 6. Mai 2027, während Saudi-Arabiens Mittel und Keine Änderung die etablierten Typ-3-Zertifizierungs-, technischen Akten- und Kennzeichnungspflichten widerspiegeln.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Materialversorgung, Fertigung, Vertrieb und Installation durch die verschiedenen Aktivitäten, die Lieferantenerlöse generieren. Goerg & Schneider liefert Sanitärkeramik-Rohstoffe, während Geberit Sanitärprodukte herstellt, die Fachplaner und professionelle Installateure in Gebäuden einbauen. Diese Rollen machen die Armaturenproduktion zu einem Teil eines breiteren kommerziellen Systems, in dem Materialeignung, nachgelagerte Koordination und Installationsdienstleistungen jeweils einen separaten Punkt der Wertschöpfung schaffen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Rohstoffaufbereitung und -versorgung | Keramikmateriallieferanten wie Goerg & Schneider | Verkauf von Tonmischungen, Schamotte und Keramikrohstoffen | Abstimmung der Materialeigenschaften auf Gießverfahren | Mischungen gegen den beabsichtigten Produktionsprozess qualifizieren |
| Produktdesign und Fertigung | Badezimmerprodukt-Hersteller wie Geberit und Roca Group | Verkauf von Fertigprodukten | Koordinierung von Produktspezifikationen mit Installationsanforderungen | Armaturenanforderungen mit Planern und professionellen Installateuren überprüfen |
| Handelsvertrieb | Sanitär- und Badezimmerhändler wie Wolseley Group | Händlerwiederverkaufserlöse | Abhängigkeit der Lieferökonomie von Frachtkosten-Änderungen | Routenkosten vor Festlegung der Lieferbedingungen überprüfen |
| Badezimmerinstallation | Renovierungsunternehmen wie Bigness Group | Renovierungs- und Installationsgebühren | Sequenzierung von Sanitärkeramikarbeiten innerhalb einer umfassenderen Renovierung | Armatureninstallation mit dem Renovierungsplan des Auftragnehmers koordinieren |
| Quelle: Mordor Intelligence | ||||
Geberit berichtete im Jahr 2025 von Frachtkosten-Schwankungen auf einigen asiatischen Routen im Zusammenhang mit US-Zollbedingungen, während die Materialverfügbarkeit gut war und die Lieferzeiten normal blieben. Diese Kombination verortet Geberits Resilienzproblem in der Transportökonomie, anstatt jede Kostenbewegung als Versorgungsunterbrechung zu behandeln. Für Hersteller, die diese Routen nutzen, adressieren frachtempfindliche Lieferbedingungen die dokumentierte Kostenexposition, ohne eine Reaktion zu erfordern, die für nicht verfügbare Materialien konzipiert ist.
Wettbewerbslandschaft
Marktkonzentration
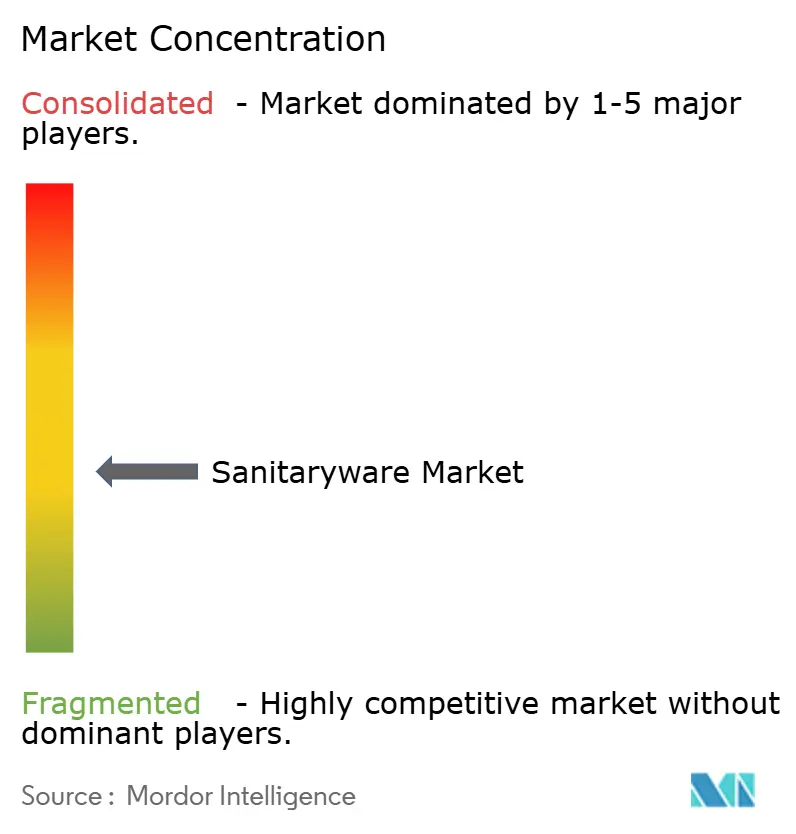
Der Wettbewerb ist mäßig fragmentiert und kombiniert große Markenbadezimmerproduktgruppen mit spezialisierten Unternehmen, die durch ihren Produktfokus konkurrieren. Die wichtigsten Akteure sind TOTO Ltd., LIXIL Corporation (einschließlich American Standard und GROHE), Kohler Co., Roca Sanitario S.A. und Geberit AG. Die Sanitärkeramikkategorie von LIXIL Water Technology, einschließlich Armaturenverkäufen, verzeichnete im ersten Quartal des Geschäftsjahres 2027, das April bis Juni 2026 umfasst, ein Umsatzwachstum von 3,6 % im Jahresvergleich. Die währungsbereinigten Nettoumsätze von Geberits Bathroom Systems stiegen im Jahr 2025 um 6,1 %. Die armatureninklusive Kategorie von LIXIL und die separate Berichterstattung von Geberit über Installations- und Spülsysteme sowie Rohrleitungssysteme zeigen, dass diese großen Gruppen über mehrere Badezimmerproduktlinien hinweg konkurrieren.
Kohler erwarb im Mai 2025 das britische Unternehmen Kast Concrete Basins und fügte seinem Luxury Brands-Portfolio einen Designer und Hersteller von Premium-Betonbadezimmerbecken und -spülen hinzu. Im Jahr 2025 erwarb Roca Group den Großteil des Aktienkapitals des italienischen Unternehmens Antonio Lupi Design, einem Hersteller hochwertiger Badezimmermöbel, und erwarb Australiens Phoenix Industries, das Premium-Armaturen und Zubehör liefert. Die Transaktionen bringen spezialisiertes Design und angrenzende Badezimmerfähigkeiten in größere Portfolios ein und geben den übernehmenden Gruppen zusätzliche Möglichkeiten, ein differenziertes Badezimmerangebot zusammenzustellen. Kohler ordnete Kast seinem Luxury Brands-Portfolio zu, während Roca Antonio Lupi Design und Phoenix Industries als Luxus- und Premiumakquisitionen klassifizierte und damit beide Gruppen mit ihren Deals im Jahr 2025 auf Premiumkäufer ausrichtete.
Kohlers japanische Vertriebsstruktur trennte ab dem 1. Juli 2026 Einzelhandels- und Raumgestaltungsangebote von Projekten zwischen JPK und Nippon Steel Bussan Matex. Diese Vereinbarung kann einem Lieferanten separate Wege zu Einzelhandelskunden und Projektkäufern verschaffen und dabei eine gemeinsame Marke beibehalten. Der Umsatz des Japan-Geschäfts von LIXIL Water Technology sank im Jahresvergleich um 1,6 % im Zeitraum April bis Juni 2026, dem Quartal vor Inkrafttreten dieser Aufteilung. Kohler wies Einzelhandels- und Projektbetreuung unmittelbar nach diesem Quartal separaten Händlern zu und etablierte damit klare Verantwortlichkeiten für die 2 Käufergruppen in Japan.
Branchenführer im Sanitärkeramikmarkt
-
TOTO Ltd.
-
LIXIL Corporation (incl. American Standard, GROHE)
-
Kohler Co.
-
Roca Sanitario S.A.
-
Geberit AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Sanitärkeramik-Markt Unternehmen in diesem Bericht
- TOTO Ltd.
- Kohler Co.
- LIXIL Corporation (incl. American Standard, GROHE)
- Roca Sanitario S.A.
- Geberit AG
- Hansgrohe SE
- Villeroy & Boch AG
- Duravit AG
- Jaquar Group
- Ideal Standard International
- RAK Ceramics PJSC
- Huida Sanitary Ware Co.
- Foshan Faen Sanitary Ware Co., Ltd.
- CERA Sanitaryware Ltd.
- Hindware Home Innovation Ltd.
- VitrA (Eczacıbaşı)
- Lecico Egypt
- H & R Johnson (Prism Johnson)
- Oras Group
- Colavene S.p.A.
- Globe Union Industrial Corp.
- Jabra Sanitary
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen käuferspezifische Wege, Wassereffizienzanforderungen und politische Vorschläge in nützliche Toilettenangebote umzuwandeln. Chinas Kennzeichnungsregel für Toiletten-Wassereffizienz trat am 1. Mai 2026 in Kraft, mit einer zulässigen einjährigen Kennzeichnungsverzögerung für Produkte, die vor diesem Datum hergestellt oder importiert wurden. Englands Konsultation von 2025 schlug strengere gesamtgebäudebezogene Wasserverbrauchsgrenzen für Neubauten vor und endete am 16. Dezember 2025. Die kommerziellen Ansätze unterscheiden sich je nach Käuferaufgabe, wobei die englische Neubau-Chance von der Annahme der vorgeschlagenen Anforderungen abhängt.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlener Ansatz | Haupthemmnis | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Kennzeichnungsgesteuerte Wasserklosett-Auswahl in China | Implementierte Kennzeichnung schafft eine Grundlage für den Vergleich der deklarierten Effizienz | Wohnbereich-Einzelhandelskäufer | Konforme Toiletten mit klaren modellspezifischen Effizienzinformationen präsentieren | Abstimmung der physischen Produktleistung mit dem deklarierten Effizienzanspruch | Wassersparende Toilettenhersteller und Einzelhandelspartner |
| Wassereffizienz-Dokumentation für chinesische Projekte | Der Kennzeichnungsrahmen kann die Modellidentifikation in Projektspezifikationen unterstützen | Gewerbliche und institutionelle Projektteams | Toilettenmodelle und ihre Effizienzinformationen mit dem Armaturenplan verknüpfen | Konsistenz von Produkt- und Kennzeichnungsinformationen über ausgewählte Modelle hinweg sicherstellen | Projektorientierte Toilettenlieferanten und Spezifikationsteams |
| Effizienzorientierte Neubau-Spezifikationen in England | Der Vorschlag von 2025 verknüpft Wassereinsparung mit dem gesamtgebäudebezogenen Design | Wohnimmobilienentwickler und Badezimmerspezifizierer | Armaturenkombinationen für die vorgeschlagenen gesamtgebäudebezogenen Grenzen entwickeln, vorbehaltlich der Annahme | Abhängigkeit von der politischen Annahme und Koordination des gesamtgebäudebezogenen Wasserverbrauchs | Niedrigspül-Armaturenhersteller und Badezimmerdesignteams |
| Quelle: Mordor Intelligence | |||||
Die zentrale kommerzielle Aufgabe besteht darin, eine konforme Armatur in ein Produkt umzuwandeln, das mit einem konsistenten Effizienzanspruch verglichen, spezifiziert und geliefert werden kann. Ein effektives Angebot verbindet die physische Toilette mit den für die Auswahl benötigten Informationen und gibt Herstellern und Kanalpartnern komplementäre Rollen. Chinas in Kraft getretene Kennzeichnungspflicht gibt Toilettenherstellern eine unmittelbare compliance-basierte Einstiegsmöglichkeit, während der englische Neubau-Ansatz von der Annahme der vorgeschlagenen Grenzen abhängig bleibt.
Neueste Industrielle Entwicklungen in Sanitärkeramik-Markt
- Juli 2026: Kohlers japanische Vertriebsvereinbarung wies Einzelhandels- und Raumgestaltungsangebote ab dem 1. Juli dem Händler JPK und Projekte dem Händler Nippon Steel Bussan Matex zu.
- Mai 2026: Chinas Wassereffizienz-Kennzeichnungsregel für Toiletten trat am 1. Mai in Kraft, und Produkte, die vor diesem Datum hergestellt oder importiert wurden, können bis zu einem Jahr später gekennzeichnet werden.
Sanitärkeramik-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Sanitärkeramik-Markt misst die jährlichen nominalen USD-Ausgaben für Badezimmer- und Sanitärarmaturen, die auf dem globalen Markt für Wohn-, Gewerbe- und institutionelle Gebäude verkauft werden. Produktverkäufe werden nach Armaturentyp, Material, Endnutzer, Vertriebskanal und Region klassifiziert.
Ausschlüsse des Geltungsbereichs: Badezimmermöbel, lose Badezimmeraccessoires außerhalb der aufgeführten Sanitärkeramikprodukte und separat verkaufte reine Installationsarbeit sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Toiletten & Spülkästen (Wasserklosetts)
- Waschbecken & Spülen (inkl. Standsäulenwaschbecken)
- Badewannen & Whirlpool-Wannen
- Urinale
- Bidets
- Sonstige Produkte (wie keramische Seifenschalen, Seifenspender usw.)
- Nach Material
- Keramik
- Gepresstes Metall
- Acryl & Kunststoffe
- Massivoberflächen & Verbundwerkstoffe
- Nach Endnutzer
- Wohnbereich (Neubau und Renovierung)
- Gewerbe (Gastgewerbe, Büros, Einzelhandel)
- Institutionell (Gesundheitswesen, Bildung, Öffentlichkeit)
- Nach Vertriebskanal
- B2C/Einzelhandel
- Mehrmarchenstores
- Exklusive Markenstores
- Lokale Baumärkte
- Online
- B2B/Projekt (Projektentwickler, Architekten, Innenarchitekten, Auftragnehmer usw.)
- B2C/Einzelhandel
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Peru
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX
- NORDICS
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Südostasien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die globale Nachfrage kann mit illustrativen öffentlichen Quellen bewertet werden, wie den World Urbanization Prospects der Abteilung für wirtschaftliche und soziale Angelegenheiten der Vereinten Nationen, dem Produktionsindex von Eurostat für Bautätigkeit, dem Value of Construction Put in Place des US Census Bureau und den Produkt- und Partnerhandelsstatistiken von UN Comtrade. Diese Quellen helfen dabei, städtische Bevölkerung, Bautätigkeit und den Handel mit Sanitärarmaturen als Nachfrage- und Angebotsindikatoren zu verfolgen, während Bau- und Zolldaten Näherungswerte für Herstellerverkäufe bleiben.
Unternehmens-Jahresberichte, Regulierungseinreichungen, Investorenmaterialien, Produktankündigungen und seriöse Fachpresse liefern Belege zu Verkaufsmix, Preisen, Kapazität, Vertrieb und Projektnachfrage. Diese Quellen sind nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Fragebögen würden Sanitärkeramikhersteller unterschiedlicher Größe, Händler, Projektspezifizierer und -käufer, Installateure sowie Bau- oder Renovierungsbeteiligte aus dem Asien-Pazifik-Raum, EMEA und Amerika umfassen. Die Befragten würden Sekundärschätzungen für Produkt- und Materialabdeckung, Herstellerverkaufspreisbasis, Kanaleffekte und Nachfragetiming nach Endnutzung überprüfen, wobei Unstimmigkeiten nach Rolle und Region geprüft würden. Analysten würden ungelöste Eingaben gegen öffentliche Einreichungen, Handelsunterlagen und unabhängige Bauindikatoren triangulieren.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | Führungskräfte (CXO): 20 % | Asien-Pazifik: 43 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 34 % | EMEA: 31 % |
| Kleinere Akteure: 20 % | Manager: 46 % | Amerika: 26 % |
Marktgrößenbestimmung & Prognose
Das Modell beginnt mit den globalen jährlichen Herstellerverkäufen fertiger Sanitärkeramikarmaturen, bewertet zum Nettoverkaufspreis des Herstellers und einmal gezählt. Regionale und Segmentschätzungen werden durch sechs Indikatoren informiert: neue Wohnungsfertigstellungen, Wohn- und Gewerbebauproduktion, Renovierungsaktivität, Veränderung der städtischen Bevölkerung, Armaturenverkaufspreise sowie Produkt- und Kanalmix der Hersteller. UN Comtrade-Handelswerte und -mengen bieten eine unabhängige Überprüfung von Produktbewegungen und länderspezifischen Versorgungsmustern, während Bau- und Bevölkerungsmaßnahmen helfen, das Nachfragetiming zu bestimmen. Multivariate Regression kann historische Marktwerte mit Bauproduktion, Renovierungsaktivität, städtischem Wachstum sowie Preis- und Mixveränderungen in Beziehung setzen, wobei Szenarioanalysen eingesetzt werden, wenn Projektpipelines oder Regulierungen die erwartete Nachfrage verändern. Produkt-, Material-, Endnutzer-, Kanal- und Regionalanteile werden aus Herstelleroffenlegungen, Produktportfolios, Vertriebsnachweisen, Projektspezifikationen und den relativen Nachfrageindikatoren aufgebaut und dann mit dem globalen Gesamtwert abgestimmt. Analysten können wichtige regionale Gesamtwerte selektiv mit Lieferanten-Rollups und stichprobenartig ermittelten durchschnittlichen Verkaufspreisen multipliziert mit Stückverkäufen gegenchecken. Primärbefragte würden die Richtung und Relevanz der zugrunde liegenden Variablen überprüfen, und fehlende Eingaben würden dokumentiert und trianguliert, anstatt durch Addition von Händlerwiederverkäufen zu Herstellerverkäufen aufgefüllt zu werden.
Datenvalidierung & Aktualisierungszyklus
Analysten triangulieren gemeldete Herstellerverkäufe, Bau- und Stadtindikatoren, Zolldaten und Befragtennachweise und prüfen, ob jede Quelle eine kompatible Produktgrenze, Periode und Transaktionsbasis verwendet. Sie kennzeichnen unerklärliche Veränderungen bei Wachstum, regionalen oder Segmentanteilen, Preisen und Herstellergesamtwerten, überprüfen jede Anomalie gegen unabhängige Signale vor der Freigabe und nehmen erneut Kontakt zu relevanten Befragten auf, wenn Definitionen oder wesentliche Nachweise in Konflikt stehen. Das Modell wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn wesentliche Marktereignisse die Nachfrage oder Produktion verändern, und vor der Lieferung einer neuen Quellen- und Varianzprüfung unterzogen.
Mordor Intelligence's Sanitärkeramik-Marktschätzung im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Sanitärkeramik-Markt misst die jährlichen nominalen USD-Ausgaben für Badezimmer- und Sanitärarmaturen, die auf dem globalen Markt für Wohn-, Gewerbe- und institutionelle Gebäude verkauft werden.
Wesentliche Unterschiedstreiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Produkt-, Material-, Endnutzer-, Kanal- und Regionalanteile werden aus Herstelleroffenlegungen, Produktportfolios, Vertriebsnachweisen, Projektspezifikationen und den relativen Nachfrageindikatoren aufgebaut und dann mit dem globalen Gesamtwert abgestimmt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 62,95 Mrd. USD (2027) | |
| Globales Marktforschungsunternehmen A | 43,9 Mrd. USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 30,3 % unter dem Wert dieses Berichts für 2027 von 62,95 Mrd. USD, 2 Jahre später. Seine auf Keramik beschränkte Produktgrenze lässt gepresstes Metall, Acryl und Kunststoffe sowie Massivoberflächen- und Verbundwerkstoffarmaturen außer Acht, die in diesem Bericht berücksichtigt werden. |
| Globales Marktforschungsunternehmen B | 36,1 Mrd. USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 42,7 % unter dem Wert dieses Berichts für 2027 von 62,95 Mrd. USD, 2 Jahre später. Obwohl seine veröffentlichte Taxonomie Keramik-Duschwannen über die aufgeführten Produkte des Berichts hinaus einschließt, schließt seine auf Keramik beschränkte Materialgrenze die nicht-keramischen Armaturen des Berichts aus, was zu einem niedrigeren Gesamtwert beitragen kann. |
Mordor Intelligence's Analysten triangulieren gemeldete Herstellerverkäufe, Bau- und Stadtindikatoren, Zolldaten und Befragtennachweise und prüfen, ob jede Quelle eine kompatible Produktgrenze, Periode und Transaktionsbasis verwendet.
Wichtige im Bericht beantwortete Fragen
Wie groß ist der Sanitärkeramik-Markt und wie ist die Wachstumsprognose?
Die Größe betrug im Jahr 2026 60,22 Milliarden USD und wird für 2027 auf 62,95 Milliarden USD geschätzt. Es wird prognostiziert, dass er bis 2032 77,59 Milliarden USD erreicht, bei einer CAGR von 4,27 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach Sanitärkeramikprodukten an?
Badsanierungen stützen die Nachfrage. TOTOs Premium-NEOREST WASHLET-integrierte Toilettenlinie überschritt bis März 2025 kumulativ 4 Millionen weltweite Auslieferungen.
Welcher Produkttyp führt beim Sanitärkeramikabsatz?
Toiletten und Spülkästen (Wasserklosetts) hielten im Jahr 2026 einen Umsatzanteil von 41,66 %. Waschbecken und Spülen, einschließlich Standsäulen-Waschbecken, sollen mit einer CAGR von 6,3 % im Zeitraum 2027–2032 am schnellsten wachsen.
Wer sind die wichtigsten Sanitärkeramiklieferanten?
Zu den wichtigsten Akteuren zählen TOTO Ltd., LIXIL Corporation, Kohler Co., Roca Sanitario S.A. und Geberit AG.
Was ist eine wesentliche Einschränkung für das Sanitärkeramikangebot?
Energievolatilität kann sowohl Brennstoffkosten als auch die Produktion beeinflussen. CERA Sanitaryware Ltd. berichtete von vorübergehender Gasliefer-Unsicherheit, die im ersten Quartal des Geschäftsjahres 2026–27 die Produktion und die Fixkostenabsorption reduzierte.
Welche Regionen führen bei der Sanitärkeramiknachfrage und beim Wachstum?
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 40,01 %. Der Nahe Osten und Afrika sollen mit einer CAGR von 6,7 % im Zeitraum 2027–2032 am schnellsten wachsen.