
Keramische Sanitärkeramik-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 43.26 Milliarden US-Dollar |
| Marktgröße (2031) | 61.03 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.13 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
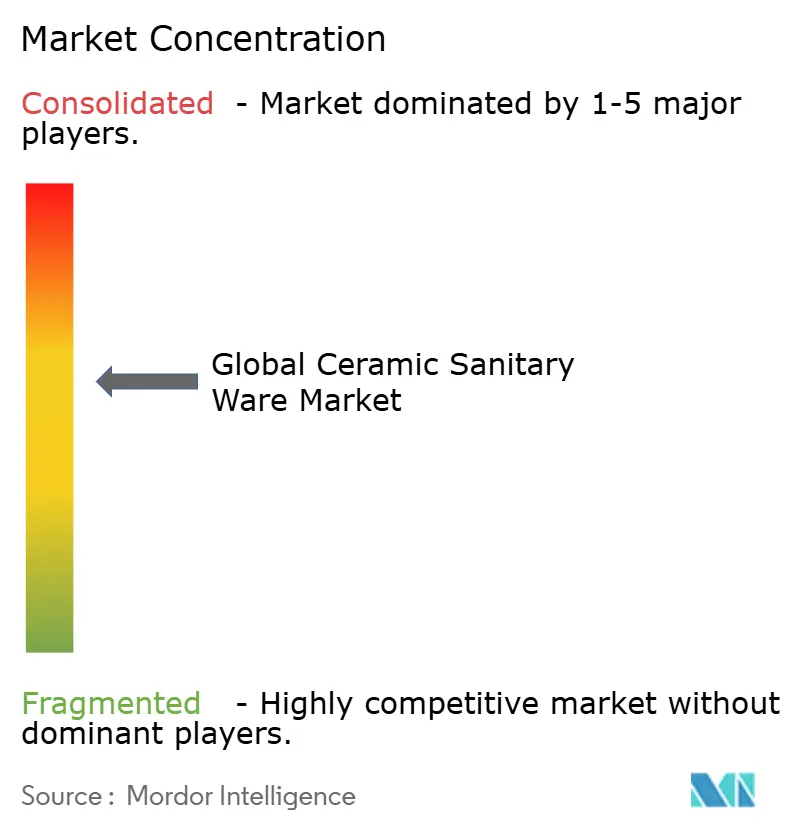
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Keramische Sanitärkeramik-Markt Analyse von Mordor Intelligence
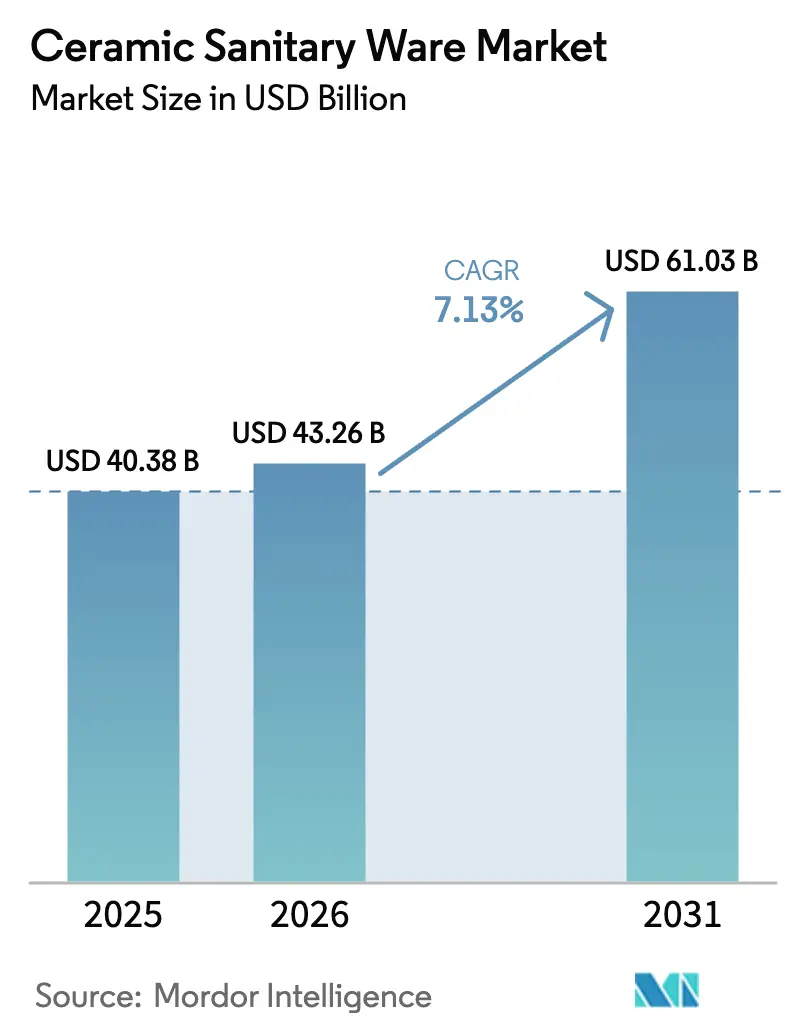
Die Größe des Keramische Sanitärkeramik-Marktes wird auf 40,38 Milliarden USD im Jahr 2025, 43,26 Milliarden USD im Jahr 2026 geschätzt und soll bis 2031 61,03 Milliarden USD erreichen, mit einer CAGR von 7,13 % von 2026 bis 2031.
Der Schwung bei der Dekarbonisierung von Brennöfen und Prozesswärme hält an, prägt die Prioritäten bei den Investitionsausgaben und beeinflusst die Beschaffungs- und Standortauswahl im Markt für keramische Sanitärkeramik. Hersteller, die energieeffizientes Brennen mit digitalem Design und schnellem Prototyping verbinden, erarbeiten sich Vorlaufzeit- und Nachhaltigkeitsvorteile, die bei institutionellen Käufern im Gesundheits- und Gastgewerbebereich innerhalb des Marktes für keramische Sanitärkeramik Anklang finden. Die regionale Leistung bleibt uneinheitlich, wobei Asien-Pazifik das Skalenwachstum antreibt, während Nordamerika das Wachstum anführt, was wiederum flexible Produktportfolios und segmentierte Markteinführungsstrategien im gesamten Markt für keramische Sanitärkeramik fördert.
Wichtigste Erkenntnisse des Berichts
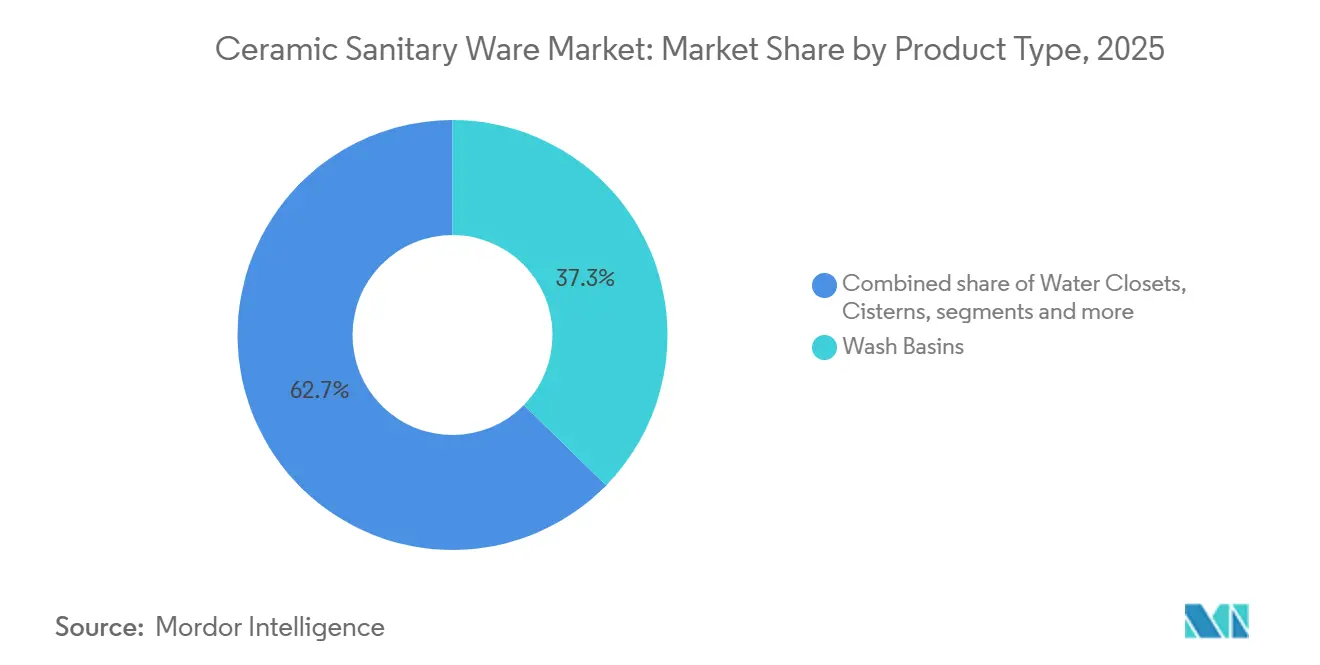
- Nach Produkttyp führten Waschbecken mit einem Marktanteil von 37,33 % am Keramische Sanitärkeramik-Markt im Jahr 2025, während Wasserklosetts voraussichtlich bis 2031 mit einer CAGR von 7,67 % wachsen werden.
- Nach Endnutzer entfiel auf den Wohnbereich im Jahr 2025 ein Anteil von 62,74 % am Keramische Sanitärkeramik-Markt, während der gewerbliche Bereich bis 2031 voraussichtlich mit einer CAGR von 5,87 % wachsen wird.
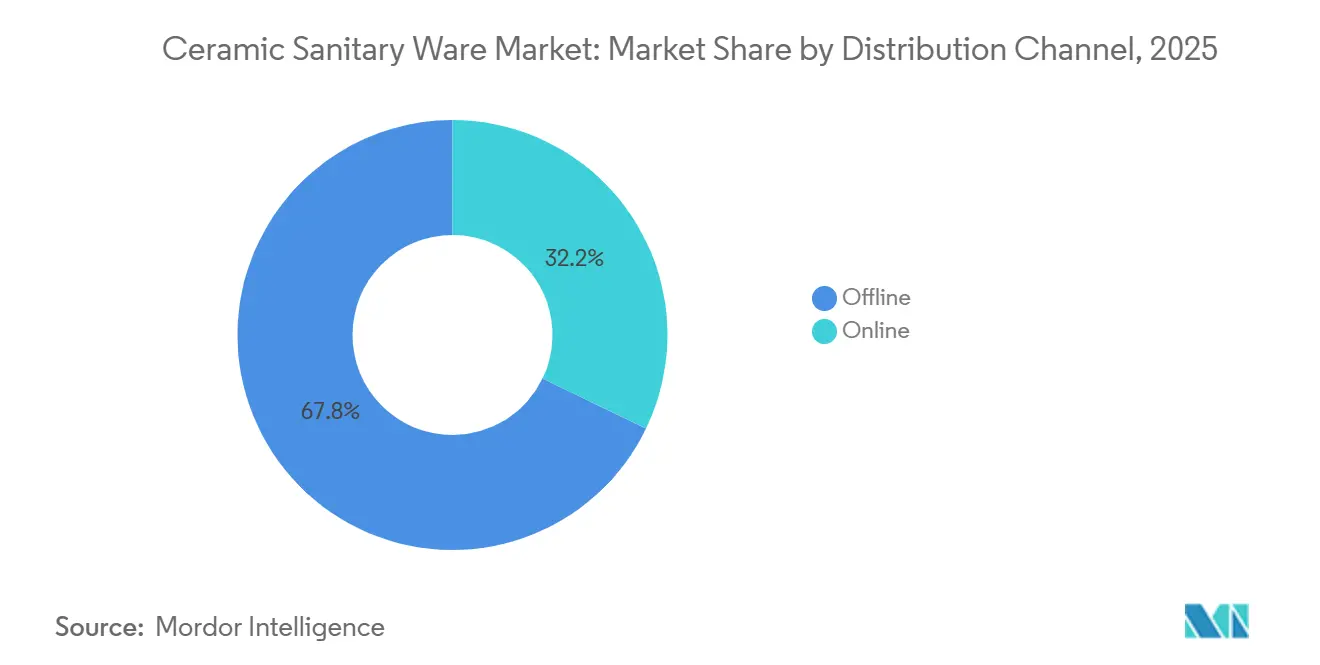
- Nach Vertriebskanal hielt der Offline-Kanal im Jahr 2025 einen Anteil von 67,84 % am Keramische Sanitärkeramik-Markt, während der Online-Kanal bis 2031 voraussichtlich mit einer CAGR von 8,98 % wachsen wird.
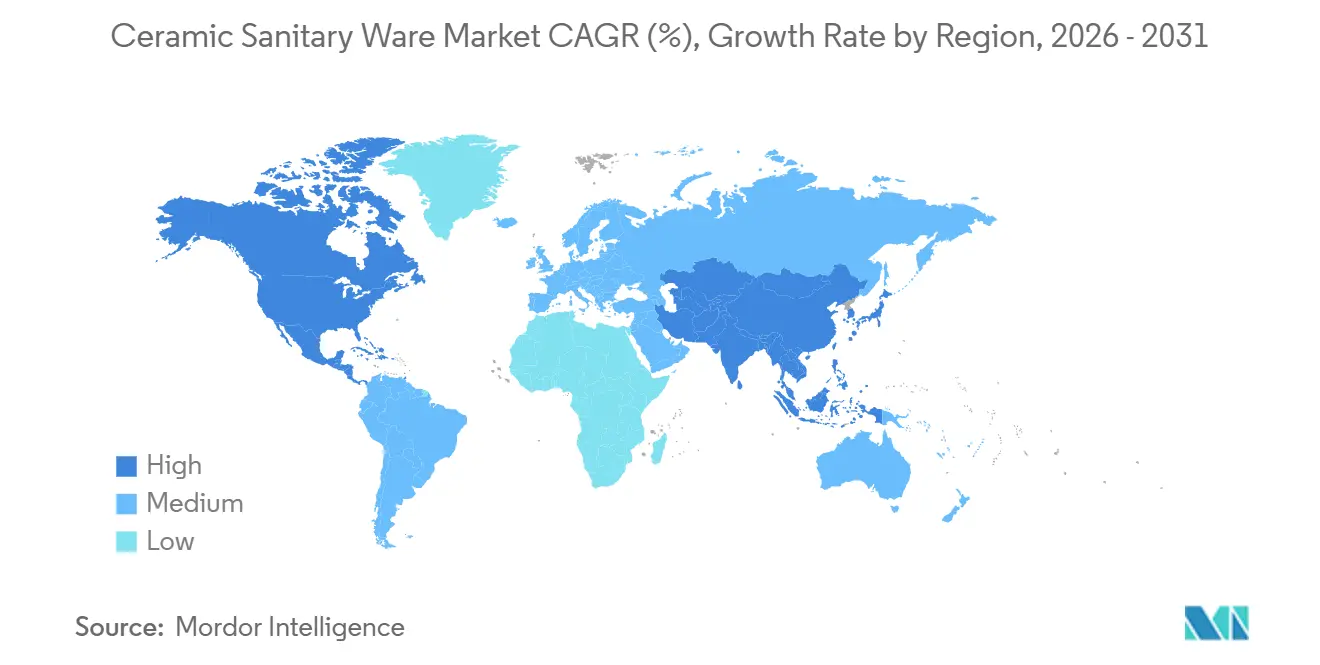
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 43,39 % am Keramische Sanitärkeramik-Markt, während Nordamerika bis 2031 die höchste regionale CAGR von 7,67 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Boom im städtischen Wohnungsbau und bei Renovierungen | +1.8% | Asien-Pazifik als Kernregion, sekundäre Gewinne in Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Sanitärsubventionen in Schwellenmärkten | +1.3% | Indien, Bangladesch, Subsahara-Afrika, Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Trend zu wassereffizienter intelligenter Sanitärkeramik | +2.1% | Nordamerika und EU führend, rasante Verbreitung im städtischen China und Indien | Mittelfristig (2–4 Jahre) |
| Wachstum des organisierten Heimwerkereinzelhandels und des E-Commerce | +0.9% | Global, am stärksten in Nordamerika, Europa und dem städtischen Asien | Kurzfristig (≤ 2 Jahre) |
| Verbreitung vorgefertigter Badezimmerpods im gewerblichen Bauwesen | +0.6% | Europa, Nordamerika, Naher Osten im Gastgewerbe und Gesundheitswesen | Langfristig (≥ 4 Jahre) |
| Nachfrage nach antimikrobiell glasierten Keramiken nach der Pandemie | +0.5% | Global, konzentriert in Europa, Nordamerika und hochwertigen Projekten in Asien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom im städtischen Wohnungsbau und bei Renovierungen
Die Urbanisierung weitet kommunale Sanitärausbauten aus und mobilisiert Haushaltsrenovierungszyklen, die den Markt für keramische Sanitärkeramik in Wohn- und Mischnutzungsprojekten stützen. In Japan entfielen im Geschäftsjahr 2024 51 % des Umsatzes im Bereich Wassertechnologie bei LIXIL auf Renovierungen, und dieser Wandel unterstreicht, wie reife Märkte die Schwäche im Neubaubereich mit Modernisierungen im Markt für keramische Sanitärkeramik ausgleichen.[1]Quelle: LIXIL Corporation, „LIXIL-Umsatz und -Gewinn sinken im Geschäftsjahr 2024 aufgrund schwacher Nachfrage in internationalen Märkten”, LIXIL Newsroom, newsroom.lixil.com Die entwicklergetriebene Aktivität in den Vereinigten Arabischen Emiraten setzte sich bis 2025 fort, wobei RAK Ceramics im zweiten Quartal 2025 einen Anstieg des inländischen Umsatzes um 26,4 % im Jahresvergleich meldete, was die Kapazitätsauslastung und Sortimentsverbesserungen im Bereich Sanitärkeramik unterstützte.[2]Quelle: RAK Ceramics, „Jahresbericht 2024”, RAK Ceramics, corporate.rakceramics.com In Europa spiegelte der Geschäftsmix von Geberit eine stetige Renovierungsnachfrage wider, die den Tiefpunkt bei neuen Wohnbaustarts abfederte, was die Produktentwicklung auf nachrüstfreundliche Systeme im Markt für keramische Sanitärkeramik ausrichtet. Gleichzeitig signalisierte ein Rückgang der globalen Projektfinanzierung für Wasser und Sanitärversorgung in Entwicklungsregionen im Jahr 2024 kurzfristige Einschränkungen bei öffentlichen Modernisierungen, die das Mengenwachstum bis zur Normalisierung der Finanzierung dämpfen können.
Sanitärsubventionen in Schwellenmärkten
Politische Unterstützung in großen Schwellenländern sichert die Basisnachfrage nach langlebigen Armaturen, und Beschaffungsregeln belohnen zunehmend zertifizierte Wassereffizienz im Markt für keramische Sanitärkeramik. TOTO strebt bis zum Geschäftsjahr 2026 einen Versand von 3,50 Millionen WASHLET-Einheiten im Ausland an, gegenüber 3,06 Millionen im Geschäftsjahr 2024, und richtet damit Produktdurchdringungsziele an staatlich geförderten Sanitärprogrammen und Hygienekampagnen aus. In Bangladesch signalisieren neue Ausstellungsräume und Kapazitätsmaßnahmen multinationaler und regionaler Akteure eine latente städtische Nachfrage, die freigesetzt werden könnte, sobald sich die Energieversorgung stabilisiert, was den Markt für keramische Sanitärkeramik in lokalen Ausbauprojekten engagiert hält. In der Europäischen Union hat das Europäische Wasserlabel-Register seine Abdeckung über Marken und Artikelnummern hinweg ausgeweitet und wird zunehmend zur Produktprüfung bei öffentlichen Ausschreibungen genutzt, was Subventionen und Spezifikationen mit Einsparzielen im Markt für keramische Sanitärkeramik in Einklang bringt.
Wachstum des organisierten Heimwerkereinzelhandels und des E-Commerce
Der Omnichannel-Vertrieb verkürzt die Zeitspanne von der Entdeckung bis zum Kauf bei Badezimmermodernisierungen und veranlasst Marken dazu, die Kuration in Ausstellungsräumen mit direkten digitalen Tools im Markt für keramische Sanitärkeramik zu verbinden. Das Netzwerk von Kohler umfasste Ende 2025 53 Filialen in den USA nach 10 Neueröffnungen im Vorjahr, und diese Präsenz hilft dabei, Designer und Hausbesitzer mit Premium-Sanitärkeramiklinien im Markt für keramische Sanitärkeramik anzusprechen. Prognosen bis 2031 zeigen, dass Online-Kanäle das Wachstum des stationären Einzelhandels von einer kleineren Basis aus übertreffen werden, was Erwartungen an reichhaltigere Produktvisualisierungen, Installationsanleitungen und konfigurierbare Pakete im Markt für keramische Sanitärkeramik weckt. RAK Ceramics investierte 2024 in neue Ausstellungsräume in Bangladesch, die digitale Auftragserfassung integrieren, was veranschaulicht, wie Ausstellungsflächen die Nachfrage nach margenstarken Sortimenten im Markt für keramische Sanitärkeramik lenken können. Da Logistik- und Zustellpartner ihre Fähigkeiten zur Lieferung schwerer Güter und zur Retourenabwicklung verbessern, werden mehr Kategorien keramischer Sanitärkeramik für den E-Commerce geeignet, sofern Verpackung und Schadensansprüche im Markt für keramische Sanitärkeramik eng gesteuert werden.
Verbreitung vorgefertigter Badezimmerpods im gewerblichen Bauwesen
Gewerbliche Projektentwickler setzen vorgefertigte Badezimmerpods ein, um Installationszyklen zu verkürzen und die Komplexität vor Ort zu reduzieren, was die B2B-Beschaffungswege im Markt für keramische Sanitärkeramik neu gestaltet. Der Wandel verleiht Pod-Herstellern und Systemintegratoren mehr Einfluss, die standardisierte Armaturenmaße und Just-in-time-Lieferungen für planbare Ausbautermine im Markt für keramische Sanitärkeramik bevorzugen. Das geplante Logistikzentrum von Geberit in Nordrhein-Westfalen, das für die Inbetriebnahme in den Jahren 2029–2030 vorgesehen ist, ist für den Hochvolumenversand von Unterputzsystemen und Komponenten ausgelegt, die vorgefertigte Lösungen speisen, was diesen strukturellen Kanalwandel im Markt für keramische Sanitärkeramik widerspiegelt. Der Ansatz findet Anklang bei Gesundheits- und Gastgewerbeprojekten, die gleichbleibende Qualität und schnellere Zimmerumschläge erfordern, was den adressierbaren Pool für projektbasierte Sanitärkeramikpakete im Markt für keramische Sanitärkeramik erweitert. Mit zunehmender Verbreitung von Pods werden Hersteller von modularen Designbibliotheken und gemeinsamen Entwicklungsprogrammen mit Pod-Spezialisten profitieren, um mehrjährige Volumina im Markt für keramische Sanitärkeramik zu sichern.
Analyse der Hemmnisauswirkungen*
| Hemmnis | Prozentualer Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Preise für Feldspat, Ton, Silizium und Erdgas/LNG-Energie | -1.4% | Bangladesch, Pakistan, energieimportabhängiges Südasien; gasabhängige Keramikcluster in der EU | Kurzfristig (≤ 2 Jahre) |
| Steigende CO2-Kosten und strenge Emissionsobergrenzen für keramische Brennlinien (EU-ETS, UK-CBAM 2027, China-Pilot-ETS) | -0.8% | EU-ETS-Jurisdiktionen, Vereinigtes Königreich, Pilotprovinzen Guangdong–Fujian–Hubei in China | Mittelfristig (2–4 Jahre) |
| Anhaltender Mangel an ausgebildeten Brennofenbedienern und Wartungstechnikern, der die Modernisierung verlangsamt | -0.4% | Bangladesch, Subsahara-Afrika, Teile Südostasiens | Langfristig (≥ 4 Jahre) |
| Marktanteilsgewinne durch leichte Polymer-Verbundwerkstoffe und gebürstete Edelstahl-Sanitärarmaturen in Premiumsegmenten | -0.7% | Nordamerika, Norddeuropäisches Designer-Badezimmersegment, ausgewählte Luxusprojekte in Asien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Preise für Feldspat, Ton, Silizium und Erdgas/LNG-Energie
Hersteller sind der Energiepreisvolatilität ausgesetzt, da Brennzyklen auf ununterbrochene Hochtemperaturprozesse angewiesen sind, was Energieeffizienz ganz oben auf die Agenda für Anlagenmodernisierungen im Markt für keramische Sanitärkeramik setzt. In Europa sind Keramiken weitgehend gasabhängig und unterliegen gleichzeitig CO2-Preissignalen, die die Betriebskosten erhöhen können, was starke Anreize zur Elektrifizierung von Brennöfen und zur Implementierung von Wärmerückgewinnungslösungen schafft. Auf der Materialseite lösen Feldspat-Logistik und Bergbauengpässe in wichtigen Exportländern Preisspitzen und Terminverzögerungen aus, und diese Schocks können sich auf die Lieferzeiten für Sanitärkeramiklinien im Markt für keramische Sanitärkeramik auswirken. Hersteller mit diversifizierter Beschaffung, größeren Sicherheitsbeständen und engerer Zusammenarbeit mit Bergwerken und Verarbeitern sind besser positioniert, um das Serviceniveau im Markt für keramische Sanitärkeramik aufrechtzuerhalten. Da immer mehr Lieferanten auf wasserstofffähige oder vollständig elektrische Tunnelöfen umsteigen, sollte die Empfindlichkeit gegenüber Gasversorgungsvolatilität nachlassen, aber die Übergangskosten werden kurzfristig ein Margenhemmnis im Markt für keramische Sanitärkeramik bleiben.
Steigende CO2-Kosten und strenge Emissionsobergrenzen für keramische Brennlinien (EU-ETS, UK-CBAM 2027, China-Pilot-ETS)
Regulatorische Instrumente, die CO2 bepreisen oder Emissionen auf Anlagenebene begrenzen, verändern Kostenkurven und Investitionszeitpläne im gesamten Markt für keramische Sanitärkeramik. Das Emissionshandelssystem der Europäischen Union deckt Keramiken seit seinen frühen Phasen ab und verzeichnete 2023 einen durchschnittlichen Zertifikatspreis von rund 92,1 USD (83,47 EUR) pro tCO2e, was die Kosten für CO2-intensives Brennen erhöhte und die Renditen von Elektrifizierungsprojekten im Markt für keramische Sanitärkeramik angleichte[3]Quelle: Internationale Partnerschaft für Emissionshandel, „Emissionshandel weltweit: Statusbericht 2024”, ICAP, icapcarbonaction.com. Der CO2-Grenzausgleichsmechanismus des Vereinigten Königreichs soll ab 2027 Keramiken einschließen, was Importe Grenzabgaben aussetzt, wenn Exporteure in Regionen ohne gleichwertige Bepreisung tätig sind, und das wird die Dekarbonisierungspläne internationaler Lieferanten, die den britischen Markt für keramische Sanitärkeramik bedienen, beschleunigen. Die provinziellen ETS-Pilotprojekte Chinas begannen, keramische Bau- und Hygieneprodukte zu erfassen, wobei intensitätsbasierte Zuteilungen und Kreditkäufe verwendet werden, was eine Compliance-Ebene für Hersteller in Guangdong, Fujian und Hubei hinzufügt, die in inländische und Exportkanäle im Markt für keramische Sanitärkeramik verkaufen. In der Literatur berichtete Emissionsfaktoren für die Keramikproduktion heben CO2 und säuernde Gase hervor, die durch Brennofenelektrifizierung, Bezug von Ökostrom und Glasurreformulierung gemindert werden können, was weiterhin Produkte und Prozessinnovationen im Markt für keramische Sanitärkeramik prägen wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
WC-Becken führen das Wachstum durch intelligente Integration anWaschbecken erfassten 37,33 % der Marktgröße nach Produkttyp im Jahr 2025, während WC-Becken voraussichtlich den schnellsten Anstieg mit einer CAGR von 7,67 % bis 2031 verzeichnen werden, was den Ton für Premium-Leistung und Hygienefunktionen im Markt für keramische Sanitärkeramik setzt. Erweiterte Funktionsumfänge, wie elektrolysierte Wasserdesinfektion und integrierte Bidet-Funktionen, unterstützen die Preisrealisierung, da Marken den wahrgenommenen Wert von WC-Becken im Markt für keramische Sanitärkeramik steigern. Die designorientierten vernetzten Badsysteme von Kohler, einschließlich Anthem+, zeigen, wie Steuerungen und Erlebnisse in angrenzenden Kategorien die Erwartungen an koordinierte Badezimmersuiten im Markt für keramische Sanitärkeramik beeinflussen. Demonstrationen der additiven Fertigung, wie Kohlers 3D-gedruckte Konzepte aus glasiertem Porzellan, zeigen einen Weg zu schneller Iteration und potenziellem Ausschussabbau auf, was die Vorlaufzeiten für ausgewählte Beckenformate im Markt für keramische Sanitärkeramik verkürzen könnte. Aufkommende industrielle Forschung legt nahe, dass der keramische 3D-Druck unter bestimmten Geometrien Abfall reduzieren und den Energiefußabdruck verbessern kann, was den Fall für einen gezielten Einsatz bei komplexen Sanitärkeramikteilen über den Planungshorizont hinaus stärkt.
Urinale und Spülkästen entwickeln sich gleichmäßiger, wo öffentliche und gewerbliche Projekte im Einklang mit breiteren Bauzyklen voranschreiten, was den Schwerpunkt auf Zuverlässigkeit und Wartungsfreundlichkeit im Markt für keramische Sanitärkeramik lenkt. Badewannen und Duschwannen sehen sich Designverschiebungen hin zu bodenebenen Konfigurationen bei altersgerechten Renovierungen gegenüber, was eine Teilmenge von Artikelnummern begünstigt, die auf einfachen Einstieg und Reinigung ausgerichtet sind. In Europa verankert die Renovierung weiterhin die Nachfrage, und diese Ausrichtung unterstützt nachrüstfreundliche Produktfamilien und Unterputzsysteme, die sich nahtlos in bestehende Grundrisse im Markt für keramische Sanitärkeramik integrieren. Da Marken Oberflächen und Zubehör über Kollektionen hinweg koordinieren, hilft die ästhetische Kohärenz von Waschbecken, WC-Becken und Armaturen dabei, Premium-Kombinationen durchzusetzen, was die durchschnittlichen Verkaufspreise im Markt für keramische Sanitärkeramik erhöhen kann. Über den Prognosezeitraum hinaus sollte die Mischung aus intelligenzfähigen und antimikrobiellen Oberflächen in meistverkauften Kategorien die Differenzierung vertiefen, ohne die Produktionseffizienz in den Kernlinien des Marktes für keramische Sanitärkeramik zu beeinträchtigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endnutzer:
Gewerbliche Gastgewerberenovierungen beschleunigen die Einführung antimikrobieller ProdukteWohnanwendungen machten 62,74 % der Nachfrage im Jahr 2025 aus, und dieser Anteil spiegelt stabile Haushaltsbildungs- und Renovierungszyklen wider, die die Marktgröße für keramische Sanitärkeramik in wichtigen Regionen weiterhin verankern. Große städtische Projekte und private Haushaltsumbauten bestimmen den Takt für bevorzugte Artikelnummern und treiben die Skalierung bei Waschbecken und WC-Becken voran, die Leistung, Reinigbarkeit und Stil im Markt für keramische Sanitärkeramik ausbalancieren. Projektentwickler in den Vereinigten Arabischen Emiraten unterstützten einen soliden Auftragseingang im Jahr 2025, wobei der inländische Umsatz von RAK Ceramics im zweiten Quartal 2025 um 26,4 % stieg, was den Schwung bei Mehrfamilienwohn- und Mischnutzungskomplexen im Markt für keramische Sanitärkeramik verstärkte. Auf der gewerblichen Seite rüsten Gastgewerbe- und Gesundheitsbetreiber auf höherwertige Armaturen und Spülsysteme um, die Hygienefunktionen mit langlebigen Glasuren kombinieren – eine Kombination, die mit Markenstandards und Beschaffungsprioritäten im Markt für keramische Sanitärkeramik übereinstimmt. Da sich diese Modernisierungen ausbreiten, werden Lieferanten mit robusten Projektserviceteams und modularen Spezifikationsleitfäden mehr Folgeaufträge von institutionellen Eigentümern im Markt für keramische Sanitärkeramik gewinnen.
Gewerbliche Anwendungen werden bis 2031 voraussichtlich mit einer CAGR von 5,87 % wachsen, unterstützt durch Nachrüstprogramme, podbasierte Ausbauten und expandierende Ketten im Gastgewerbe und in der Pflegeversorgung, die standardisierte Badezimmer über Immobilien hinweg im Markt für keramische Sanitärkeramik erfordern. Die Produktentwicklung konvergiert rund um berührungslose Betätigung, verbesserte antimikrobielle Eigenschaften und verbrauchsarme Spüllösungen, die Compliance- und Nutzererlebnisziele in gewerblichen Projekten verbinden. Europäische Badezimmersystemführer investieren weiterhin in Unterputzspülkästen und Betätigungsplatten mit schlanken Profilen, die die Installation erleichtern und ästhetischen Reiz bei Renovierungen im Markt für keramische Sanitärkeramik hinzufügen. In Schwellenmärkten hängt die langfristige gewerbliche Chance auch von zuverlässiger Energie- und Wasserinfrastruktur ab, was den Kontext für lokale Partnerschaften und Servicemodelle setzt, die die Betriebszeit in Einrichtungen im Markt für keramische Sanitärkeramik unterstützen. Über Wohn- und Gewerbeanwendungen hinweg bauen Marken, die Spezifikationen, Installationsunterstützung und Kundendienst aufeinander abstimmen, engere Beziehungen zu Kanalpartnern im Markt für keramische Sanitärkeramik auf.
Nach Vertriebskanal:
E-Commerce-Boom fordert stationäre Marktführer herausOffline-Kanäle hielten 67,84 % des Vertriebs im Jahr 2025, während Online bis 2031 voraussichtlich mit einer CAGR von 8,98 % wachsen wird, was die Kundengewinnungsdynamik im Markt für keramische Sanitärkeramik verändern und die Erwartungen an digitale Inhalte und Lieferzuverlässigkeit erhöhen wird. Ausstellungsräume bleiben für die haptische Bewertung und Designberatungen entscheidend, weshalb führende Marken weiterhin kuratierte Räume ausbauen, die vollständige Badezimmerlösungen im Markt für keramische Sanitärkeramik präsentieren. Kohler eröffnete im Jahr bis Ende 2025 10 neue US-Filialen, und diese Präsenz hilft dabei, Premium-Linien und integrierte Suiten in lokalen Märkten im Markt für keramische Sanitärkeramik zu etablieren. Die Ausstellungsrauminvestitionen von RAK Ceramics in Bangladesch umfassen digitale Auftragserfassung, die Käufer zu breiteren Sortimenten leitet, was zeigt, wie physische Präsenzen das Omnichannel-Wachstum im Markt für keramische Sanitärkeramik katalysieren können. Über den Prognosezeitraum hinaus wird der Marktplatzverkauf weiterhin Einstiegspunkte für mittelständische Marken öffnen, während Direktvertriebskanäle in Visualisierungs- und Installationsunterstützungstools investieren, um Retouren im Markt für keramische Sanitärkeramik zu reduzieren.
Der Fachhandelsvertrieb bleibt für Großprojekte und Projektarbeiten zentral, was die Bedeutung von zuverlässiger Auftragsabwicklung und baustellengerechter Verpackung im Markt für keramische Sanitärkeramik unterstreicht. Logistikinvestitionen, die hochvolumige Komponenten näher an Nachfragezentren lagern, werden häufiger, da Lieferanten Vorfertigung und enge Bauzeitpläne im Markt für keramische Sanitärkeramik unterstützen. Der Aufstieg von Pods und standardisierten Raumkits fördert Liefervereinbarungen, die Armaturen, Spülkästen und Spülsteuerungen mit Installationsanleitungen bündeln, was für Auftragnehmer im Markt für keramische Sanitärkeramik ein integriertes Angebot schafft. Da Marken Nachhaltigkeitskennzahlen wie verkörperten Kohlenstoff und Recyclinganteil in digitale Produktpässe integrieren, werden sowohl Online- als auch Offline-Kanäle eine Rolle bei der Compliance-Dokumentation und den Beschaffungsabläufen im Markt für keramische Sanitärkeramik spielen. Das Zusammenspiel zwischen Ausstellungsräumen, Marktplätzen und Direktkanälen wird weiterhin Artikelnummern mit starken Inhalten, klaren Spezifikationen und zuverlässigen Zustellerlebnissen im Markt für keramische Sanitärkeramik belohnen.
Geografische Analyse
Markt für keramische Sanitärkeramik in APAC und Nordamerika
Asien-Pazifik hielt 2025 einen Marktanteil von 43,39 %, während Nordamerika bis 2031 mit einem CAGR von 7,67 % den höchsten regionalen Zuwachs verzeichnen wird – dies skizziert die Wachstumskarte für den Marktanteil und die Lieferantenpositionierung im Markt für keramische Sanitärkeramik. Chinas provinzielle Emissionshandelspilotprojekte haben die Abdeckung auf die Keramikindustrie ausgeweitet, wobei intensitätsbasierte Zuteilungen und provinzielle Kreditkäufe nun in Guangdong, Fujian und Hubei gelten, und diese Regelungen beeinflussen die Entscheidungen zur Ofenmodernisierung im Markt für keramische Sanitärkeramik. In Japan betonte der Umsatzmix von LIXIL im Geschäftsjahr 2024 die Bedeutung von Renovierungen, und dieses Muster unterstützt eine stetige Nachfrage nach verdeckten Systemen und nachrüstfreundlichen Artikeln im städtischen Wohnungsbestand im Markt für keramische Sanitärkeramik. Die südostasiatischen Märkte weiten die Sanitärkeramikdurchdringung durch private Entwicklung und verbesserte Einzelhandelskanäle weiter aus, wobei Showroom-Investitionen multinationaler Unternehmen mit dem E-Commerce kombiniert werden, um die Sortimentsbreite im Markt für keramische Sanitärkeramik zu erhöhen. Mit verbesserter Zuverlässigkeit der Energieversorgung und normalisierten Kreditbedingungen wird sich die adressierbare Basis für Produkte im mittleren Preissegment in wichtigen Metropolkorridoren im Markt für keramische Sanitärkeramik verbreitern.
Europäischer Markt für keramische Sanitärkeramik
Europa bleibt durch Renovierungsaktivitäten und compliance-getriebene Modernisierungen geprägt, die die Nachfrage nach wassereffizienten Spülsystemen, geräuscharmen verdeckten Spülkästen und langlebigen Glasuren im Markt für keramische Sanitärkeramik stärken. Die Kohlenstoffkosten im Rahmen des EU-ETS unterstützen weiterhin die Renditen von elektrischen Tunnelöfen und Wärmerückgewinnungsanlagen, was die Investitionsprioritäten in europäischen Produktionszentren im Markt für keramische Sanitärkeramik neu gestaltet. Das Europäische Wasserlabel-Register ist eine wachsende Beschaffungsreferenz, die öffentlichen Stellen und großen Immobilieneigentümern hilft, Produkte nach Leistung und Wassereinsparung zu bewerten, und damit Markenportfolios mit Förderkriterien im Markt für keramische Sanitärkeramik in Einklang bringt. Logistische Engpässe in den Versorgungsrouten für Feldspat beeinflussen periodisch die Kostenbasis, und die Diversifizierung der Quellen sowie der Einsatz von Recyclingmaterialien werden zunehmend Teil von Resilienzstrategien im Markt für keramische Sanitärkeramik. Da Hersteller die Elektrifizierung von Anlagen und wasserstofffähige Umrüstungen abwägen, werden Finanzierungskonditionen und der Zugang zu grünem Strom entscheidend für die europäische Wettbewerbsfähigkeit im Markt für keramische Sanitärkeramik sein.
Markt für keramische Sanitärkeramik in Nordamerika und dem Nahen Osten und Afrika
Für Nordamerika wird bis 2031 ein CAGR von 7,67 % prognostiziert, wobei das Wachstum durch Smart-Ready-Modernisierungen, altersgerechte Renovierungen und starke Markeninvestitionen in Netzwerk- und Produktionstechnologie im Markt für keramische Sanitärkeramik gestützt wird. Kohlers US-Expansion im Einzelhandel und der Fokus des Werks in Casa Grande, Arizona, auf Energie- und Wassereffizienz veranschaulichen, wie Marken Nachhaltigkeit und operative Leistung in ihre Strategien für den Markt für keramische Sanitärkeramik integrieren. Kanadas Vorstoß in Richtung emissionsarmer Fertigung, einschließlich elektrischer Öfen mit kohlenstoffarmem Strom, positioniert ausgewählte Anlagen zur Belieferung der renovierungsintensiven Kanäle der Region mit hochwertigen dekarbonisierten Produktlinien im Markt für keramische Sanitärkeramik. Im Nahen Osten stützten starke Wohn- und Mischnutzungsprojekte in den Vereinigten Arabischen Emiraten im Jahr 2025 die Umsatzgewinne lokaler Hersteller, und Zollanpassungen in Saudi-Arabien Ende 2024 begünstigten grenzüberschreitende Warenströme in den Markt für keramische Sanitärkeramik. Die Märkte in Subsahara-Afrika sind mit Qualifikations- und Energieengpässen konfrontiert, die die Modernisierung verlangsamen, was die Importabhängigkeit aufrechterhält und die Sortimente im mittleren Preissegment im Markt für keramische Sanitärkeramik prägt.

Wettbewerbslandschaft
Der Wettbewerb bleibt unter multinationalen Marktführern und regional starken Marken aktiv, und die Differenzierung beruht zunehmend auf Dekarbonisierungsfortschritten, Produktsystemintegration und Omnichannel-Reichweite im Markt für keramische Sanitärkeramik. Roca präsentierte eine emissionsfreie Produktionskapazität für Sanitärkeramik, die von elektrischen Tunnelöfen angetrieben wird, und signalisierte damit einen entscheidenden Schritt zur Eliminierung fossiler Verbrennung beim Brennen in seinen präsentierten Linien und setzte einen Nachhaltigkeitsmaßstab im Markt für keramische Sanitärkeramik. RAK Ceramics nahm einen 162 Meter langen Brennofen in Betrieb, der für eine zukünftige Wasserstoffumrüstung ausgelegt ist, und dokumentierte einen Kraftstoffverbrauch von 715 kcal/kg, was deutlich unter dem Niveau älterer Tunnelöfen liegt und Kosten- und Emissionsziele im Markt für keramische Sanitärkeramik unterstützt. Die CO2-Preisbelastung in der EU und Grenzausgleichssignale im Vereinigten Königreich drängen mehr Lieferanten dazu, Elektrifizierung und Abwärmerückgewinnung im großen Maßstab im Markt für keramische Sanitärkeramik voranzutreiben.
Strategische Schritte konzentrieren sich auch auf Logistik- und Kanalfähigkeiten, die vollständige Badezimmersysteme näher an die Nachfrage im Markt für keramische Sanitärkeramik bringen. Das geplante Logistikzentrum von Geberit in Nordrhein-Westfalen zielt auf hochvolumige Ströme von Unterputzsystemen und Komponenten ab, um vorgefertigte und Renovierungsprojekte mit kürzeren Vorlaufzeiten im Markt für keramische Sanitärkeramik zu bedienen. Kohler baute weiterhin kuratierte Markenausstellungsräume aus, um mit Designprofis und anspruchsvollen Hausbesitzern in Kontakt zu treten, und kombinierte diese Präsenz mit Produktplattformen, die digitale Steuerungen und Wassereffizienz über Kategorien hinweg im Markt für keramische Sanitärkeramik integrieren. RAK Ceramics erweiterte Einzelhandelspunkte in Südasien mit digitalem Bestellsupport, was zeigt, wie das Erlebnis im Geschäft Premium-Upselling und Spezifikationsgewinne für Projektkäufer im Markt für keramische Sanitärkeramik fördern kann.
Produkt- und Prozessinnovationen verfolgen weiterhin schnelle Designiteration und nachhaltige Fertigung im Markt für keramische Sanitärkeramik. Kohler hob Anthem+ auf der KBIS 2025 als Teil eines vernetzten Ökosystems hervor, und diese Aktivität stimmt mit dem Wandel zu erlebnisorientierten Badezimmern überein, die berührungslosen Betrieb und personalisierte Einstellungen im Markt für keramische Sanitärkeramik integrieren. Forschungs- und Pilotprogramme zur keramischen additiven Fertigung weisen auf Abfall- und Zykluszeit-Vorteile für geeignete Designs hin, die zunächst bei Waschbecken und Spezialstücken im Markt für keramische Sanitärkeramik genutzt werden könnten. Branchenverbände und Unternehmensveröffentlichungen weisen auf anhaltende Investitionen in elektrische Brennöfen und wasserstofffähige Tunnelöfen hin, und diese Welle wird Kostenstrukturen und Produktpositionierung im Laufe des Jahrzehnts im Markt für keramische Sanitärkeramik beeinflussen.
Führende Unternehmen im Keramische Sanitärkeramik-Markt
Roca Sanitario S.A.
Kohler Co.
Toto Ltd.
LIXIL Corporation (INAX, American Standard)
Geberit AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für keramische Sanitärkeramik
- Roca Sanitario S.A.
- Kohler Co.
- Toto Ltd.
- LIXIL Corporation (INAX, American Standard)
- Geberit AG
- Villeroy & Boch AG
- Duravit AG
- Ideal Standard International
- RAK Ceramics PJSC
- Jaquar Group
- Grohe AG (LIXIL)
- VitrA (Eczacıbaşı)
- Lecico Egypt
- Porcelanosa Grupo
- Kerovit (Kajaria Ceramics)
- Hindware (Brilloca Limited)
- Saudi Ceramic Company
- CERA Sanitaryware Limited
- Delta Faucet Company
- Oras Group
Lesen Sie die Analyse der keramische Sanitärkeramik-Unternehmen

Recent Industry Developments in Markt für keramische Sanitärkeramik
- März 2025: Roca Sanitario S.A. eröffnete auf der ISH Frankfurt 2025 die weltweit erste emissionsfreie Produktionsanlage für Sanitärkeramik unter Verwendung elektrischer Tunnelöfen und positionierte die Marke damit, Verbrennungsemissionen zu vermeiden und sich an CO2-Preisregimen auszurichten.
- Februar 2025: Kohler Co. stellte auf der KBIS 2025 das digitale Duschventil Anthem+ vor, das die Orchestrierung von Wasser, Licht, Ton und Dampf über die Konnect-App ermöglicht und auf die Premium-Renovierungsnachfrage abzielt.
- Mai 2024: RAK Ceramics eröffnete ein 8.500 Quadratfuß großes Erlebniszentrum in Bengaluru, um Sanitärkeramik, Fliesen, Armaturen und Spülen zu präsentieren, einschließlich hochwertiger Signaturinstallationen.


Markt für keramische Sanitärkeramik Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Markt für keramische Sanitärkeramik als alle fertigen Badezimmerarmaturen aus Sanitärporzellan oder Schamotteton, die dauerhaft in Wohn- oder Gewerbeimmobilien eingebaut sind, einschließlich Waschbecken, Toiletten, Spülkästen, Bidets, Urinale, Badewannen und zugehöriges Zubehör. Wir schließen lose OEM-Teile, aufgearbeitete Einheiten sowie Artikel aus Acryl, Edelstahl oder Verbundstein aus, sodass die Ausgangsbasis strikt auf Keramik beschränkt bleibt.
Ausschlüsse aus dem Geltungsbereich: Dekorative Aufsatzbecken, die ohne Sanitärarmaturen verkauft werden, sowie tragbare Chemietoiletten bleiben außerhalb des Geltungsbereichs.
Segmentierungsübersicht
- Nach Produkttyp
- Waschbecken
- WC-Becken
- Spülkästen
- Bidets
- Urinale
- Badewannen und Duschwannen
- Zubehör (Seifenhalter, Regale usw.)
- Nach Endnutzer
- Wohnbereich
- Gewerbe
- Gastgewerbe
- Gesundheitswesen
- Institutioneller und Bildungsbereich
- Büros
- Einzelhandel und sonstiger gewerblicher Bereich
- Nach Vertriebskanal
- Offline
- Sanitärkeramik-Ausstellungsräume und Fachgeschäfte
- Heimwerker- und Baumärkte
- Bau- und Auftragnehmerverkauf
- Online
- Firmeneigene Online-Shops
- Drittanbieter-Marktplätze
- Offline
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Übriges Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam, Philippinen)
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten sprachen mit Sanitärkeramik-Distributoren, Bauunternehmern, Heimwerkermärkten und kommunalen Beschaffungsbeauftragten in der Region Asien-Pazifik, Nordamerika, Europa, dem Nahen Osten und Afrika. Diese Gespräche klärten durchschnittliche Verkaufspreise, die Akzeptanz von randlosen Toilettenbecken oder Sensor-Urinalen sowie Liefervorlaufzeiten und ermöglichten es uns, Schätzungen aus der Sekundärforschung abzugleichen und Informationslücken zu schließen.
Sekundärforschung
Wir haben Ausgangsdaten aus öffentlichen Datensätzen wie UN Comtrade HS 6910-Handelsströmen, Eurostat-Baugenehmigungen, US Census-Wohnungsbaubeginnen und den Dashboards der indischen Swachh Bharat-Mission gesammelt. Erkenntnisse des European Bathroom Forum, des Plumbing Manufacturers International und des World Plumbing Council bereicherten regulatorische und Effizienz-Benchmarks. Unternehmens-10Ks, IPO-Einreichungen und D&B Hoovers-Profile lieferten Umsatzaufteilungen, während Versandtrends durch Volza Customs Intelligence und Dow Jones Factiva-Archive gegengeprüft wurden. Die aufgeführten Quellen sind illustrativ, und viele weitere offene Datenquellen wurden für die Datenerhebung und -validierung genutzt.
Marktgrößenbestimmung & Prognose
Wir beginnen mit einer Top-down-Rekonstruktion der Nachfrage aus nationaler Produktion zuzüglich Nettoeinfuhren und passen dann für Lagerbestandsschwankungen und den typischen 12–15-jährigen Ersatzzyklus an. Anschließend gleichen wir mit selektiven Bottom-up-Stichproben wie Fabrikproduktionsrollen und Einzelhandels-Abverkaufsquoten ab, um die Gesamtwerte zu verfeinern. Wohnungsfertigstellungszahlen, Hinzufügungen gewerblicher Nutzflächen, Stückpreiserhöhungen, Begünstigte von Sanitärsubventionen und städtisches Bevölkerungswachstum bilden die zentralen Modellvariablen. Prognosen werden mittels multivariater Regression erstellt, die mit Szenarioanalysen kombiniert wird, wenn Wassersparvorgaben oder Bauzyklen vom Trend abweichen, und etwaige Datenlücken werden durch Preisstellvertreter überbrückt, die während Expertengesprächen geprüft wurden.
Datenvalidierung & Aktualisierungszyklus
Wir führen jede Iteration durch Varianz-Dashboards, die Anomalien jenseits von zwei Standardabweichungen kennzeichnen, gefolgt von einer Peer-Review. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen politischen Veränderungen oder großen Projektabsagen, und vor der Veröffentlichung führt ein Analyst die wichtigsten Indikatoren erneut aus, damit Kunden die aktuellste Sichtweise erhalten.
Warum Mordors Ausgangsbasis für keramische Sanitärkeramik Vertrauen weckt
Wir stellen fest, dass veröffentlichte Schätzungen häufig divergieren, bedingt durch ungleiche Produktmixe, Preisstaffelungen und Aktualisierungsrhythmen.
Wir identifizieren als wesentliche Ursachen für Abweichungen, dass einige Anbieter Verbund- oder Kunststoffarmaturen bündeln, Listenpreise anstelle gewichteter Transaktionen verwenden oder selten aktualisierte Modelle einsetzen, die schnell subventionsgetriebene Installationen in Asien nicht erfassen.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Primäre Ursache der Abweichung |
|---|---|---|
| USD 40,38 Mrd. (2025) | Mordor Intelligence | |
| USD 47,27 Mrd. (2024) | Global Consultancy A | berücksichtigt Acrylarmarturen und wendet konstante Preisbasis von 2020 an |
| USD 34,36 Mrd. (2024) | Industry Analyst B | schließt Badewannen und Duschwannen aus und modelliert ausschließlich die Wohnungsnachfrage |
| USD 38,99 Mrd. (2025) | Trade Journal C | projiziert lineares Wachstum ab 2023 ohne neue Primärvalidierung |
Wir sind der Überzeugung, dass Mordors disziplinierte Bereichsauswahl, Live-Preiserhebungen und der jährliche Aktualisierungszyklus Entscheidungsträgern eine ausgewogene und transparente Ausgangsbasis bieten, die auf explizite Variablen und wiederholbare Schritte zurückgeführt werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Markt für keramische Sanitärkeramik derzeit und wie sind die Wachstumsaussichten?
Im Jahr 2026 beträgt die Marktgröße für keramische Sanitärkeramik 43,26 Mrd. USD, und es wird prognostiziert, dass sie bis 2031 bei einer CAGR von 7,13 % 61,03 Mrd. USD erreichen wird.
Welche Region führt die Nachfrage an, und welche wird bis 2031 im Bereich keramische Sanitärkeramik am schnellsten wachsen?
Asien-Pazifik hielt 43,39 % der Umsätze im Jahr 2025, während Nordamerika bis 2031 mit einer CAGR von 7,67 % voraussichtlich am schnellsten wachsen wird.
Welche Produktkategorien bestimmen das Tempo bei Modernisierungen im Bereich keramische Sanitärkeramik?
WC-Becken sind die am schnellsten wachsende Kategorie mit einer CAGR von 7,67 %, während Waschbecken aufgrund ihrer universellen Installationspräsenz nach Umsatzanteil die größte Kategorie bleiben.
Wie beeinflussen Vorschriften Investitionen in die Herstellung keramischer Sanitärkeramik?
CO2-Bepreisung im Rahmen des EU-ETS und Signale des britischen CO2-Grenzausgleichsmechanismus beschleunigen die Einführung elektrischer Brennöfen und wasserstofffähige Umrüstungen und beeinflussen Kostenstrukturen und Anlagenstandorte.
Welche Vertriebsveränderungen sind bis 2031 für keramische Sanitärkeramik am bedeutsamsten?
Stationäre Ausstellungsräume dominieren weiterhin mit einem Anteil von 67,84 %, aber Online wird voraussichtlich mit einer CAGR von 8,98 % wachsen, da reichhaltigere Visualisierungs- und Lieferlösungen die adressierbare Menge erweitern.
Welche strategischen Themen prägen den Wettbewerb im Bereich keramische Sanitärkeramik heute?
Dekarbonisierung von Brennöfen, logistische Nähe für Vorfertigungskanäle und integrierte digitale Erlebnisse sind die wichtigsten Themen, die Wettbewerbsvorteile prägen.
Seite zuletzt aktualisiert am:


