
Größe und Marktanteil des Marktes für gewerbliche Badezimmerprodukte in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 5.42 Milliarden US-Dollar |
| Marktgröße (2026) | 5.64 Milliarden US-Dollar |
| Marktgröße (2031) | 6.80 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.81 % |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Marktes für gewerbliche Badezimmerprodukte in den Vereinigten Staaten von Mordor Intelligence
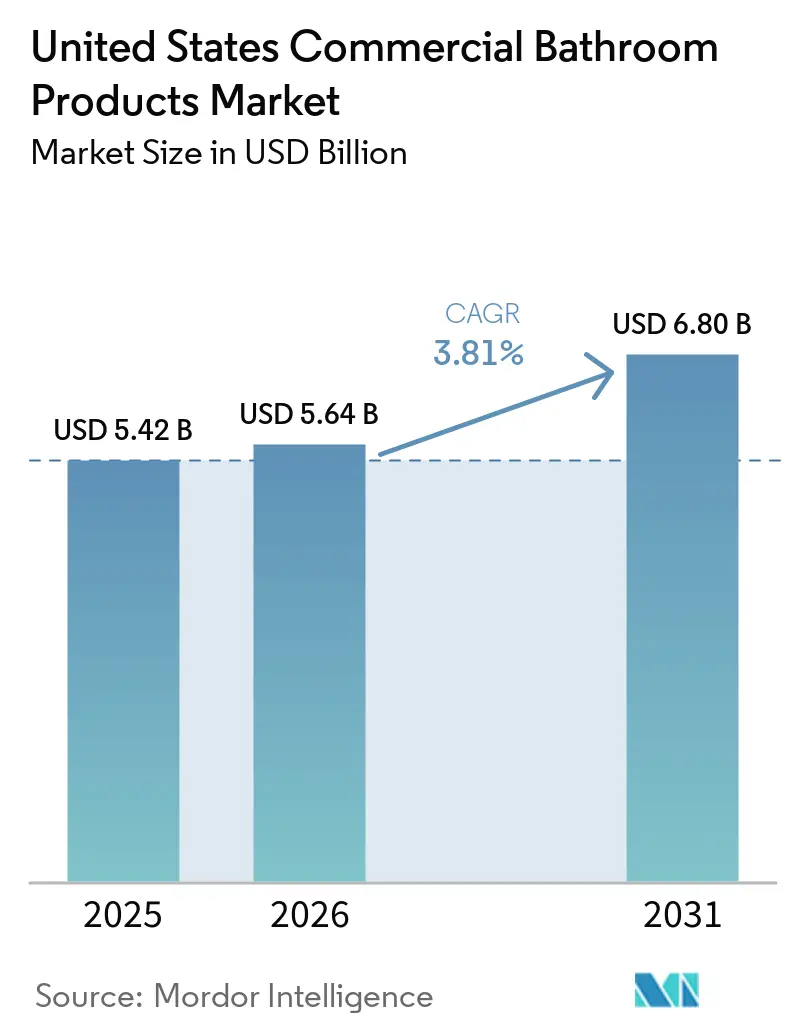
Die Marktgröße für gewerbliche Badezimmerprodukte in den Vereinigten Staaten wurde im Jahr 2025 auf 5,42 Milliarden USD geschätzt und soll von 5,64 Milliarden USD im Jahr 2026 auf 6,80 Milliarden USD bis 2031 wachsen, bei einer CAGR von 3,82 % während des Prognosezeitraums (2026–2031). Der Nichtwohnungsbau expandiert auf der Grundlage von Megaprojekten für Rechenzentren und Gesundheitseinrichtungen, was die Beschaffungstransparenz für hochwertige Armaturen in großen Gebäudekomplexen verbessert. Die Hygieneanforderungen nach der Pandemie, zusammen mit EPA WaterSense Version 2.0 und LEED v5, erheben Niedrigfluss- und berührungslose Produkte von optionalen Upgrades zu Standardspezifikationen in vielen gewerblichen Projekten [1]U.S. Environmental Protection Agency, "WaterSense-Spezifikationen und Produktzertifizierung," U.S. Environmental Protection Agency, epa.gov. Beschaffungszyklen werden zudem durch IoT-fähige Überwachung neu gestaltet, die Wartungsreaktionszeiten in Flughäfen, Krankenhäusern und Schulen verkürzt und gleichzeitig vorausschauende Wartungspläne ermöglicht. Gleichzeitig haben 50-%-Zölle auf bestimmte importierte Metalle, die 2025 eingeführt wurden, die Inputpreise volatil gehalten, was die Angebotsmargen einengt und eine sorgfältige Weitergabe der Preise im Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten erfordert. Anhaltende Arbeitskräftemangel verursachen Installationsengpässe, die der Vorfertigung, standardisierten Baugruppen und Sensorplattformen, die den Arbeitsaufwand vor Ort reduzieren, einen Vorteil verschaffen.
Wichtigste Erkenntnisse des Berichts
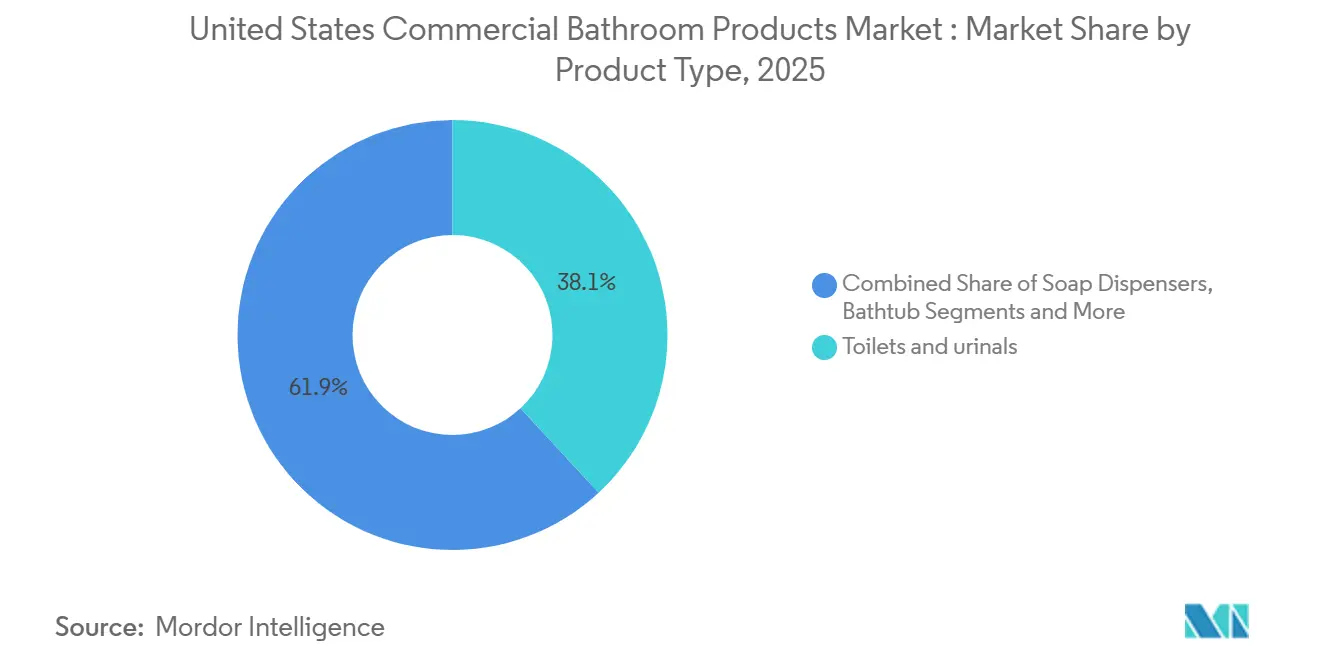
- Nach Produkttyp führten Toiletten und Urinale im Jahr 2025 mit einem Umsatzanteil von 38,16 % im Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten, während Seifenspender bis 2031 das schnellste Wachstum mit einer CAGR von 5,0 % verzeichnen sollen.
- Nach Preis entfiel auf das Standard- oder Economy-Segment im Jahr 2025 ein Anteil von 35,25 % im Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten, während Premium-Armaturen bis 2031 mit einer CAGR von 5,0 % wachsen sollen.
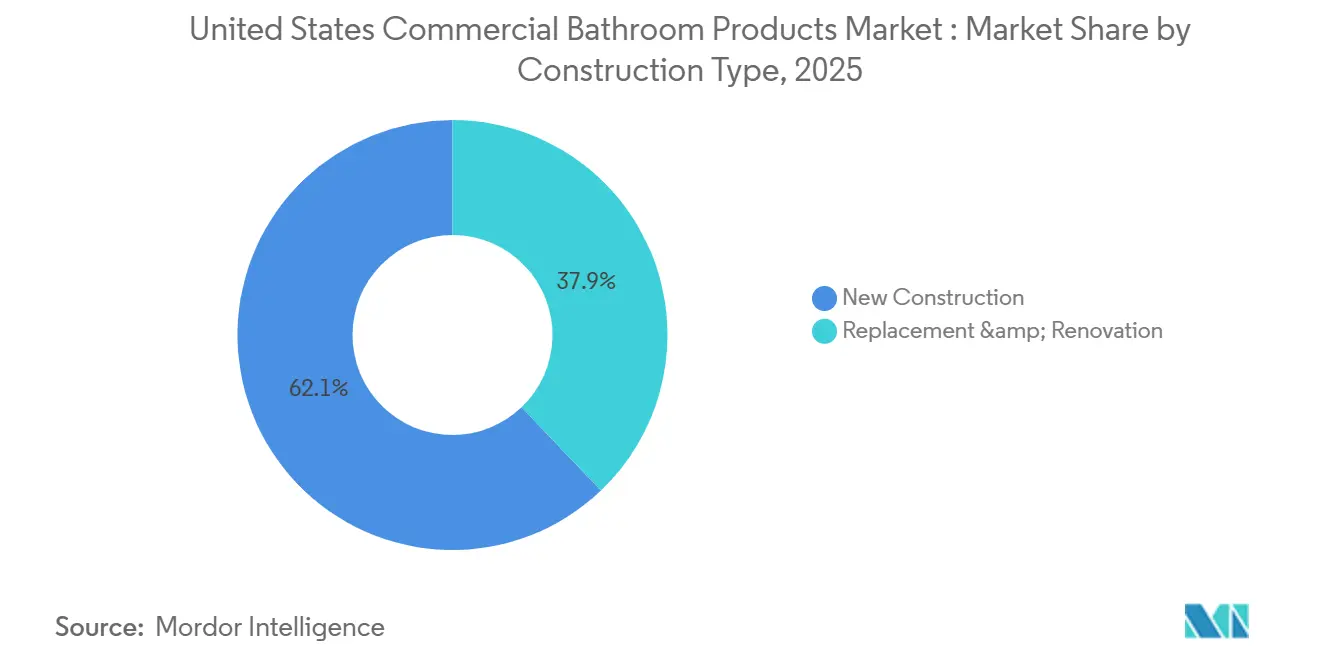
- Nach Bautyp entfielen im Jahr 2025 62,13 % der Nachfrage im Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten auf den Neubau, während Ersatz & Renovierung bis 2031 voraussichtlich mit einer CAGR von 4,8 % expandieren wird.
- Nach Endnutzer entfiel im Jahr 2025 ein Anteil von 24,91 % der Nachfrage im Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten auf das Gastgewerbe, während der Einzelhandel bis 2031 voraussichtlich mit einer CAGR von 5,3 % expandieren wird.
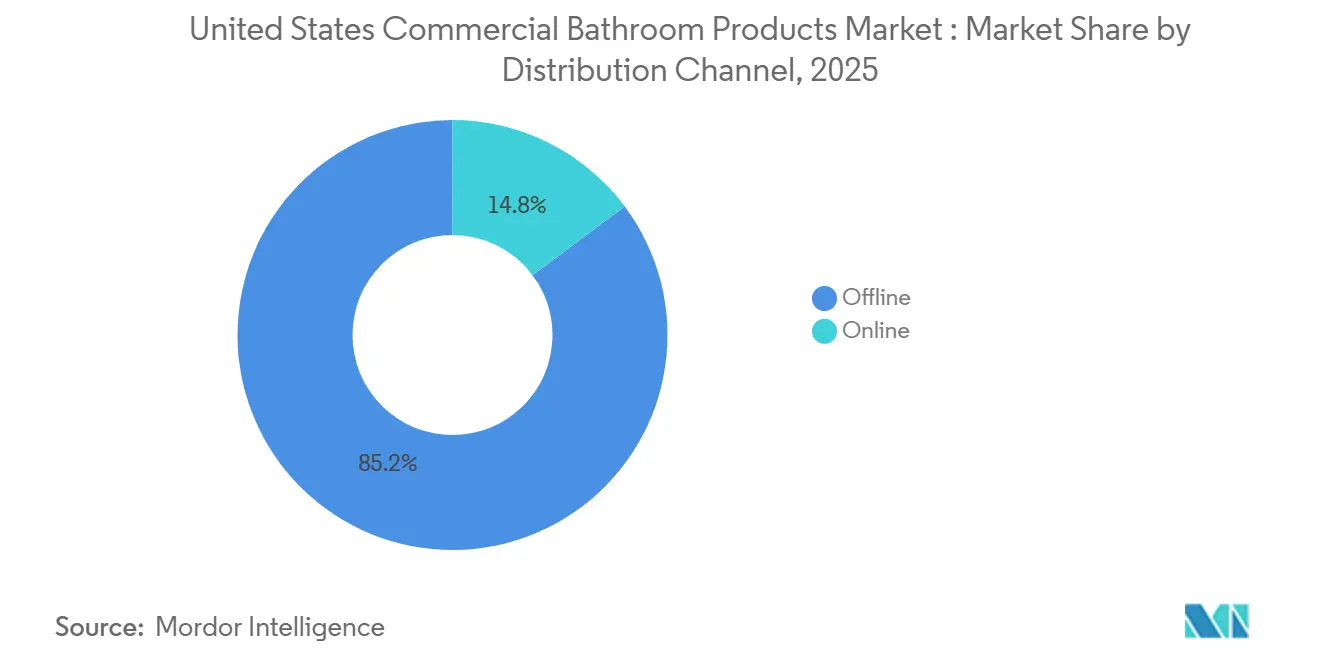
- Nach Vertriebskanal hielt der Offline-Verkauf im Jahr 2025 einen Anteil von 85,21 % im Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten, während Online-Kanäle bis 2031 eine CAGR von 10,2 % verzeichnen sollen.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 32,25 % im Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten auf den Nordosten, und der Südwesten wird voraussichtlich die am schnellsten wachsende Region mit einer CAGR von 4,8 % von 2026 bis 2031 sein.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Bauausgaben in nichtwohnwirtschaftlichen Endmärkten stützen die Nachfrage nach Armaturen | +1.2% | National, mit frühen Gewinnen im Gesundheitswesen im Südosten, Rechenzentren im Südwesten und adaptiver Wiederverwendung im Nordosten | Mittelfristig (2–4 Jahre) |
| Vorschriften, WaterSense und LEED fördern Niedrigdurchfluss- und effiziente Armaturen in gewerblichen Projekten | +0.9% | National unter der EPA, beschleunigt in Kalifornien, New York, Oregon und Washington | Langfristig (≥ 4 Jahre) |
| Hygieneanforderungen der Endnutzer treiben Nachrüstungen berührungsloser Wasserhähne, Spülventile und Spender voran | +0.8% | National, mit hoher Intensität in Flughäfen, Gesundheitseinrichtungen und Grundschulen | Mittelfristig (2–4 Jahre) |
| ESG-Ziele von Einrichtungen und Versorgungsanreize beschleunigen hocheffiziente Ersetzungen | +0.6% | National, angeführt von Portfolios, die LEED/WELL in städtischen Märkten anstreben | Langfristig (≥ 4 Jahre) |
| IoT-verbundene intelligente Sanitärräume ermöglichen vorausschauende Wartung und niedrigere Lebenszykluskosten | +0.4% | National, früheste Einführung in Großformateinrichtungen | Mittelfristig (2–4 Jahre) |
| Legionellen- und ASHRAE-188-Konformität erhöht den Stellenwert von thermostatischen Mischventilen, automatischer Spülung und Wassersicherheit | +0.5% | National im Gesundheitswesen, streng in New York, New Jersey, Kalifornien, Michigan, Illinois und Virginia | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Bauausgaben in nichtwohnwirtschaftlichen Endmärkten
Die Baubeginne im Nichtwohnungsbau erreichten im Januar 2026 80,3 Milliarden USD, den höchsten Januar-Wert aller Zeiten und einen Anstieg von 53,3 % im Jahresvergleich, unterstützt durch 26,3 Milliarden USD an Megaprojekten von 1 Milliarde USD oder mehr. Der Anstieg wurde von Büros einschließlich Rechenzentren angeführt, die einen monatlichen Höchststand bei den Baubeginnen erreichten, sowie von Krankenhäusern und Kliniken, die parallel zur demografischen Nachfrage nach Versorgungsleistungen voranschritten. Prognosen deuten darauf hin, dass die Investitionen in Rechenzentren weiter wachsen werden, während die traditionelle Bürotätigkeit aufgrund erhöhter Leerstandsquoten und hybrider Arbeitsdynamiken bis 2027 eingeschränkt bleibt [2]Amerikanisches Institut für Architekten, „AIA-Konsens-Bauprognose”, Amerikanisches Institut für Architekten, aia.org. Der Gesundheitsbau wird voraussichtlich widerstandsfähig bleiben, und die Belegungsrate von medizinischen ambulanten Gebäuden erreichte 92,7 %, da Vermieter Preissetzungsmacht gewannen, was die Angebotspipelines für Armaturen und Wassersicherheitssysteme im Gesundheitsbereich stützt. Diese Muster prägen die Beschaffung im Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten, da Rechenzentren standardisierte, wiederholbare Badezimmermodule bevorzugen, um Zeitpläne zu verkürzen, während Gesundheits- und Bildungseinrichtungen ADA-Barrierefreiheit und Legionellen-Risikominderung durch thermostatische Mischventile und automatische Spülung priorisieren [3]Zentren für Medicare und Medicaid-Dienste, „Erwartungen an das Wassermanagementprogramm unter Bezugnahme auf ASHRAE 188”, Zentren für Medicare und Medicaid-Dienste, cms.gov.
Vorschriften, WaterSense und LEED fördern effiziente Armaturen
Die EPA schloss die Entwurfsversion 2.0 der WaterSense-Spezifikation für private Waschtischarmaturen im Dezember 2024 ab und verschärfte den maximalen Durchfluss auf 1,2 gpm, mit einem Wirksamkeitsdatum etwa 12 Monate nach der Veröffentlichung. Bundesstaaten wie Kalifornien, Colorado, New York, Oregon, Washington, Hawaii und Maine setzen bereits 1,2 gpm durch und decken zusammen 24,2 % der Bevölkerung der Vereinigten Staaten ab, was eine Nachrüstungsmöglichkeit in Regionen kodifiziert, die noch Produkte mit höherem Durchfluss verwenden. Für öffentliche Waschtischarmaturen schlug die EPA in ihrer Bekanntmachung vom Juni 2024 eine Obergrenze von 0,4 gpm bis 0,35 gpm vor, aufbauend auf Produktdaten, die zeigen, dass eine große installierte Basis bereits bei niedrigen Durchflüssen betrieben wird. LEED v5 wandelt Wasserreduzierungen von optionalen Gutschriften in Basisanforderungen um, wobei Unterzählung und Leistungsverfolgung voraussichtlich Eigentümer zu 1,28-gpf-Toiletten und 0,35–0,4-gpm-Öffentlichkeitsarmaturen mit Sensoren drängen werden, um Konformitätsschwellen zu erfüllen. Das frühere LEED-v4.1-Rahmenwerk verzeichnete eine 11-%-Wasserverbrauchsreduzierung in zertifizierten Gebäuden, und der strengere v5-Standard erhöht die Anforderungen für den Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten.
Hygieneanforderungen der Endnutzer beschleunigen berührungslose Nachrüstungen
Der berührungslose Betrieb hat sich in stark frequentierten Umgebungen wie Flughäfen, Krankenhäusern und Schulen von einer Präferenz zu einer Erwartung entwickelt, was Nachrüstungen beschleunigt, die manuelle Wasserhähne und Spülventile durch Sensoren ersetzen, die Kontaktpunkte und Wasserlaufzeiten reduzieren. Einrichtungsmanager integrieren zunehmend Seifen- und Handtuchspender mit Sanitärraumüberwachungsplattformen, um Engpässe bei der Nutzung zu reduzieren und konsistente Serviceniveaus während des Spitzenverkehrs aufrechtzuerhalten. IoT-Sensoren, die mit einem CMMS verbunden sind, ermöglichen zustandsbasierte Reinigung, die Arbeitskräfte dort einsetzt, wo Nutzungsschwellen überschritten werden, was Notfalleinsätze reduziert und die Verfügbarkeit von Sanitärräumen in arbeitskräftebeschränkten Betrieben verbessert. Leitlinien nach der Pandemie von Gesundheitsbehörden begünstigen die Minimierung von Kontaktpunkten in öffentlichen Versammlungsräumen, und wasserkontaktkompatible Materialien gemäß NSF/ANSI 61 bleiben Standard in neuen gewerblichen Installationen. Zusammen treiben diese Veränderungen sensorausgestattete Wasserhähne, Spülventile und Spender tiefer in die Spezifikationslisten, die den Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten antreiben.
IoT-verbundene intelligente Sanitärräume senken Lebenszykluskosten
IoT-Sanitärraumsysteme überwachen Verbrauchsmaterialien, Belegung, Temperatur, Luftfeuchtigkeit und Lecks und verbinden sich über LoRaWAN-, BLE- oder WLAN-Gateways mit Cloud-Plattformen, die automatisierte Arbeitsaufträge auslösen. Einrichtungen, die Sensoren mit einem CMMS verknüpfen, können eine Versorgungsverfügbarkeit von mehr als 99 % aufrechterhalten und Reinigungsarbeiten auf Sanitärräume ausrichten, die Nutzungs- oder Schwellenwertbenachrichtigungen überschreiten, was Abfall reduziert und die Servicekonsistenz verbessert. Die automatisierte Erstellung von Arbeitsaufträgen beseitigt manuelle Schritte, was die Reaktionszeiten beschleunigt und die Anzahl der von Serviceproblemen betroffenen Besucher während Spitzenzeiten reduziert. TOTOs ECOPOWER-Wasserhähne und -Ventile erzeugen bei jeder Nutzung mikro-hydroelektrische Energie und verbinden sich mit dem KOLO Smart Monitoring System, das Managern Live-Einblicke in Nutzungs-Heatmaps und Wartungshistorie gibt. Zurns AquaSense-System meldet Wasserverbrauch, Zyklusanzahlen, Batteriestatus und Spül-zu-Wasch-Verhältnisse, um die Leistung des Hygieneprogramms über Standorte hinweg zu benchmarken, was einen Wandel zu datengesteuertem Sanitärraummanagement im Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten unterstreicht. Einrichtungen, die diese Plattformen einsetzen, berichten von schnellen Amortisationszeiten, die durch geringeren Versorgungsabfall, weniger Notfallinterventionen und längere Armaturenverfügbarkeit gestärkt werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Fachkräftemangel und Kapazitätsengpässe bei Auftragnehmern verzögern Installationen | -1.1% | National, akut in wachstumsstarken Ballungsräumen und großen Rechenzentrum-Programmen | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei Rohstoffen für Kupfer, Messing und Stahl belastet Margen | -0.9% | National, verstärkt durch Importzölle von 2025 | Kurzfristig (≤ 2 Jahre) |
| Probleme mit dem Abwassertransport bei extrem niedrigem Durchfluss erhöhen Rückrufe und Designkomplexität | -0.3% | Regionen mit vielen Nachrüstungen und älterem Gebäudebestand | Mittelfristig (2–4 Jahre) |
| Vorschriftenfragmentierung zwischen IPC, UPC und lokalen Änderungen erhöht Kosten | -0.2% | National, mit Schwachstellen für Auftragnehmer und Händler in mehreren Bundesstaaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel und Kapazitätsengpässe bei Auftragnehmern verzögern Installationen
Der Bausektor benötigt schätzungsweise 349.000 neue Nettobeschäftigte im Jahr 2026, um die Nachfrage zu decken, und dieser Bedarf wächst 2027 weiter, was die Kapazität für Sanitär- und Mechanikinstallationen einschränkt [4]Verband der Bauunternehmer und Auftragnehmer, „Bauarbeitskräfteprognose 2026”, Verband der Bauunternehmer und Auftragnehmer, abc.org. Auftragnehmer berichten von anhaltenden Personalherausforderungen und Terminverzögerungen, und viele Unternehmen nennen Arbeitskräftemangel sowohl bei ihren eigenen Mitarbeitern als auch bei ihren Subunternehmern. Im Ausland geborene Arbeitnehmer machen einen bedeutenden Anteil der Bauarbeitskräfte aus, und Durchsetzungsmaßnahmen können die lokale Verfügbarkeit einschränken, was projektbezogene Risiken einführt, wenn Zeitpläne von spezialisierten Gewerken abhängen. Verlängerte Zeitpläne sind häufig geworden, da die Arbeitskräfteverfügbarkeit sich verschärft, und Bauherren berichten von längeren Bauzyklen, da sich Genehmigungs-, Beschaffungs- und Installationsfenster verlängern. Diese Bedingungen begünstigen Vorfertigung, standardisierte Badezimmerpods und digitale Koordination, die die Anzahl der Feldstunden pro installierter Armatur im Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten reduzieren.
Preisvolatilität bei Rohstoffen belastet Margen und Angebotsdisziplin
Der Erzeugerpreisindex für Materialien und Dienstleistungen im Nichtwohnungsbau stieg von Dezember 2024 bis Dezember 2025 um 3,3 %, da Aluminiumwalzprodukte um 30,5 %, Stahlwalzprodukte um 17 % und Kupfer- und Messingwalzprodukte um 11,8 % infolge der Importzölle von 2025 stiegen. Die Preise für Kupferdraht und -kabel stiegen im Dezember 2025 um 22,3 % im Jahresvergleich, was auf breiten Inflationsdruck auf kupferintensive Sanitärkomponenten hinweist. Der kumulative Anstieg der Inputpreise im Nichtwohnungsbau seit 2020 hat das Wachstum der Angebotspreise übertroffen, was die Margen der Auftragnehmer einengt und das Risiko von Budgetüberschreitungen erhöht, wenn Verträge keine Eskalationsklauseln enthalten. Erhöhte Zölle und Preisunsicherheit erschweren Vorausangebote und veranlassen Eigentümer, Alternativen und Lebenszykluskosten-Kompromisse zu bewerten, wenn sie hochwertige wassersparende Armaturen spezifizieren. Diese Drücke haben den Fall für standardisierte SKUs und Value Engineering gestärkt, die die Leistung erhalten und gleichzeitig die Exposition gegenüber hochvolatilen Legierungen im Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Armaturenvolumen stützt die Ersatznachfrage
Toiletten und Urinale hielten im Jahr 2025 einen Marktanteil von 38,2 % im Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten und waren damit die größte Produktkategorie. Ihre Position spiegelt den umfangreichen installierten Bestand an Spülventil-Armaturen in gewerblichen Gebäuden wider. Die Umweltschutzbehörde stellte fest, dass in gewerblichen Gebäuden in den USA fast 27 Millionen Spülventil-Toiletten installiert waren, darunter 7 Millionen Einheiten, die 3,0 bis 7,0 Gallonen pro Spülung verbrauchen. Der Austausch dieser älteren Einheiten durch Produkte, die dem bundesweiten Standard von 1,6 Gallonen pro Spülung entsprechen, könnte jährlich 39 Milliarden Gallonen Wasser einsparen.
Dieser Ersatzbedarf verschafft dem Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten eine wiederkehrende Nachfragequelle, die weniger vom Neubau abhängig ist. Armaturen und Waschbecken blieben die zweitgrößte Produktgruppe und werden häufig zusammen mit Toilettenpaketen spezifiziert. Gleichzeitig waren Duscharmaturen, Trennwände, Haltegriffe und Spiegel mit Ausstattungen im Gastgewerbe und im Gesundheitswesen verbunden. Seifenspender sollen von 2026 bis 2031 mit der schnellsten CAGR von 5,0 % wachsen, da Käufer auf sensoraktivierte und vernetzte Modelle umsteigen. Nachfüllbare Großformate koordinierten Armatur- und Spenderspezifikationen, und umfassendere Waschraum-Upgrades können die Nachfrage unterstützen und gleichzeitig Einrichtungen dabei helfen, Nachhaltigkeits- und Wassereffizienz-Ziele zu erreichen.


Nach Preissegment: Standardprodukte führen, während die Premium-Nachfrage steigt
Das Standard- und Economy-Segment hielt im Jahr 2025 einen Anteil von 35,3 % im Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten. Käufer aus dem Gesundheitswesen, dem Bildungsbereich und dem öffentlichen Sektor bevorzugen wertoptimierte Armaturen mit zuverlässiger Verfügbarkeit, Normkonformität und vorhersehbaren Lebenszykluskosten. Standard- und Mittelklasseprodukte liefern einen Großteil des Stückvolumens des Marktes in Rechenzentrumsgeländen, Lagerhäusern und Büroumbauten mit mehreren Mietern. Markenberührungslose Armaturen und Dual-Flush-Toiletten mit WaterSense-Zertifizierung liegen zwischen Budgetanforderungen und Effizienzanforderungen.
Premium-Produkte sollen bis 2031 im Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten mit der schnellsten CAGR von 5,0 % wachsen. Renovierungen im Gastgewerbe und koordinierte Armaturensuiten in gehobenen Innenräumen stützen die Nachfrage in diesem Segment. Architekten spezifizieren zunehmend berührungslose Armaturen, Seifenspender und Händetrockner mit passenden Oberflächen für Einzelhandelslobbys und Unternehmensempfangsbereiche. Immobilienrenovierungen im Zusammenhang mit Refinanzierungen, Eigentümerwechseln und Markenaktualisierungen können Lieferanten begünstigen, die vollständige Produktsortimente anbieten.
Nach Bautyp: Neubau führt, während Renovierungen an Tempo gewinnen
Der Neubau entfiel im Jahr 2025 auf 62,1 % des Marktanteils für gewerbliche Badezimmerprodukte in den Vereinigten Staaten. Projekte im Gesundheitswesen, im Gastgewerbe und in Rechenzentren erforderten vollständige Sanitärpakete. Das American Institute of Architects prognostizierte ein Wachstum der gewerblichen Bauausgaben von 4,8 % im Jahr 2026, angeführt von Rechenzentren und ausgewählten Hotelprojekten. Der Hotelbau sollte 2026 um 4,6 % und 2027 um 5,2 % zunehmen, während der Bau von Gesundheitseinrichtungen voraussichtlich um 2,6 % bzw. 4,4 % wachsen wird.
Ersatz und Renovierung sollen bis 2031 im Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten mit der schnellsten CAGR von 4,8 % wachsen. Höhere Zinssätze, wirtschaftliche Unsicherheit und Engpässe bei Fachkräften veranlassen Eigentümer dazu, bestehende Immobilien zu verbessern, während adaptive Umnutzungsprojekte umfangreichere Sanitärveränderungen erfordern. Rechenzentren erhöhen das Beschaffungsvolumen, verwenden jedoch weniger Badezimmerprodukte pro Quadratmeter als Gastgewerbe- und Mischnutzungsentwicklungen. Schnellinstallationssysteme, einschließlich oberirdischer Mazerationsprodukten und vorgefertigter modularer Wascheinheiten, können Lieferanten dabei helfen, Renovierungsanforderungen mit weniger Unterbrechungen zu erfüllen.
Nach Endnutzer: Gastgewerbe führt, während der Einzelhandel Sanitärstandards aufwertet
Das Gastgewerbe hielt im Jahr 2025 einen Marktanteil von 24,9 % im Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten und war damit die größte Endnutzerkategorie. Hotelmarkenumwandlungen und Renovierungsaktivitäten unterstützten die Beschaffung von Armaturen, die Markenstandards erfüllen und gastorientierte Bereiche auffrischen. Das Gesundheitswesen und der Bildungsbereich bildeten die nächstgrößte Käufergruppe und benötigten Sensorarmaturen, berührungslose Spender und konforme Haltegriffe. Büros, Lagerhäuser, Gastronomiestandorte und Rechenzentrumsgeländen repräsentierten die verbleibende Nachfrage, wobei die wartungsarme Sanitärbeschaffung in Northern Virginia, Phoenix und dem Dallas-Fort-Worth-Korridor konzentriert war.
Der Einzelhandel soll von 2026 bis 2031 im Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten mit der schnellsten CAGR von 5,3 % wachsen. Das Wachstum resultiert aus erlebnisorientierten Einzelhandels-Upgrades und nicht aus einem breiten Neubau. Fitnessstudios, Lebensmittelhallen, Unterhaltungsveranstaltungsorte und Einzelhändler im Gesundheits- und Wellnessbereich benötigen häufig berührungslose Armaturen, Premium-Oberflächen und mehr Armaturen pro Quadratmeter. Die Einzelhandelsentwicklung in Dallas, Houston, Austin, Phoenix und Las Vegas steht im Einklang mit der Position des Südwestens als am schnellsten wachsende Regionalregion im Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten.
Nach Vertriebskanal: Offline-Kanäle behalten die Nachfrage bei Großprojekten
Offline-Kanäle hielten im Jahr 2025 einen Marktanteil von 85,2 % im Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten. Gewerbliche Projekte sind auf Sanitärinstallationsbetriebe, Sanitärgroßhändler und Architekturbüros angewiesen, um Spezifikationen, Ausstellungsräume, Kundenbeziehungen und Logistik zu verwalten. Projektplanung, Baustellenlieferung, Spezifikationsunterstützung und Rückgabemanagement reduzieren das Beschaffungsrisiko, wenn Produktfehler zu kostspieligen Nacharbeiten führen können. Diese Dienstleistungen halten Offline-Händler für institutionelle und Gastgewerbeprojekte zentral.
Online-Kanäle sollen bis 2031 im Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten die schnellste CAGR von 10,2 % verzeichnen. Kleine Anlagenbetreiber, Boutique-Gastgewerbebetreiber und unabhängige Auftragnehmer nutzen digitale Kanäle für schnellere Bestellungen, Preistransparenz, kürzere Lieferzeiten und detaillierte Produktinformationen. Der digitale Einkauf ist am relevantesten für kleinere Bestellungen, einschließlich solcher von unabhängigen Restaurants, Boutique-Hotels und kommunalen Außenstellen. Vernetzte Armaturensysteme könnten ein gemischtes Modell schaffen, bei dem Hardware über den Vertrieb läuft, während Überwachungsabonnements direkt verkauft werden, was die Händlerökonomie später im Prognosezeitraum beeinflusst.
Geografische Analyse
Der Nordosten hielt im Jahr 2025 einen Anteil von 32,25 %, unterstützt durch dichte städtische Infrastruktur, älteren Gebäudebestand und Wassersicherheitsanforderungen, die häufige Tests und dokumentierte Wassermanagementpläne durchsetzen. New York City wird die Legionellen-Probenahme im Mai 2026 von vierteljährlich auf monatlich erhöhen, was systematische Upgrades in Kühltürmen und Warmwassersteuerungen in angrenzenden Sanitärräumen fördert. Gesundheits- und Bildungspipelines bleiben in großen Ballungsräumen stabil, und höhere Konformitätsstandards begünstigen berührungslose Armaturen und thermostatische Mischventile, die Kontrolle und Dokumentation verbessern. Harte Winter und Legacy-Abwasserleitungsbeschränkungen können Nachrüstungen mit extrem niedrigem Durchfluss erschweren, was viele Eigentümer dazu veranlasst, hocheffiziente Toiletten mit Druckunterstützung und Rohrleitungsverbesserungen während Renovierungen zu kombinieren.
Der Südosten hat einen bedeutenden Anteil, verankert durch Bevölkerungswachstum, Tourismusinfrastruktur und Gesundheitsexpansionen in Märkten wie Florida und Georgia. Flughäfen, Hotels und Freizeitparks verfolgen berührungslose Nachrüstungen und intelligente Sanitärraumüberwachung, um die Verfügbarkeit während der Hochsaison zu verbessern, was Premium-Kategorien unterstützt. Betreiber mit mehreren Standorten profitieren von einer einheitlicheren Nutzung von Modellvorschriften in vielen südöstlichen Bundesstaaten, was hilft, Spezifikationen zu standardisieren und SKUs für den Vertrieb zu konsolidieren. Industriewachstum und militärbezogene institutionelle Arbeit fügen einen stetigen B2B-Zug für Kernarmaturen, Ventile und Zubehör in stark frequentierten Sanitärräumen hinzu.
Der Südwesten wird voraussichtlich die am schnellsten wachsende Region mit einem CAGR von 4,8 % von 2026 bis 2031 sein, da Rechenzentren und durch Zuwanderung getriebene Entwicklung die installierte Basis für vernetzte Niedrigdurchflussarmaturen erweitern. Die Vorschriftenannahme in führenden Ballungsräumen unterstützt aktuelle Technologien, und Bemühungen zur Sanitärleitungsoptimierung helfen, die Niedrigdurchflussleistung mit modernen Gebäudenutzungsmustern in Einklang zu bringen. An der Westküste treiben Kaliforniens 1,2-gpm-Standard für private Armaturen und starke Wassereffizienzvorschriften weiterhin Premium-Spezifikationen voran, und Portfolios, die LEED und ähnliche Rahmenwerke verfolgen, erhalten den Schwung für Niedrigdurchfluss- und vernetzte Produkte. In diesen Regionen prägen Migrationsmuster und hochkonformitätsorientierte Märkte ein Zwei-Geschwindigkeits-Profil im Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten, in dem Wassereffizienz, Hygiene und Überwachung das Wachstum anführen.
Wettbewerbslandschaft
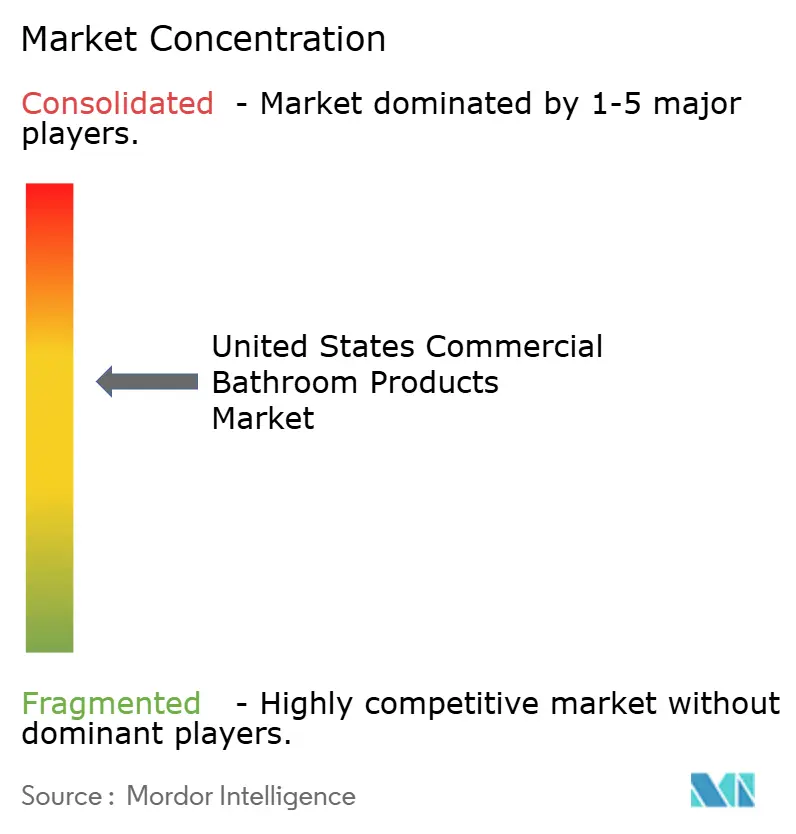
Der Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten ist mäßig konzentriert, wobei die fünf größten Hersteller einen kombinierten Anteil von 60–65 % halten, angeführt von Kohler, American Standard, TOTO USA, Sloan Valve und Zurn Elkay. Diversifizierte Portfolios helfen großen Marken, Einzel-Spezifikationen über Wasserhähne, Toiletten, Urinale, Waschbecken und koordinierte Systeme zu gewinnen. Kategoriespezialisten nutzen fokussierte Innovation bei Spülventilen, Sensorkalibrierung und Handhygienesystemen, um Nischenführerschaft zu verteidigen. Spezifikationsgewinne entstehen vorgelagert während der Designentwicklung, wenn Vertreter BIM-Inhalte, Einreichungsdaten und AIA-akkreditierte Schulungen bereitstellen, die Produktentscheidungen mit Vorschriften- und Zertifizierungsergebnissen verknüpfen. In einem arbeitskräftebeschränkten Markt schaffen Hersteller, die Vorfertigung, standardisierte Baugruppen und schnellen Einreichungssupport unterstützen, Wechselkosten, die Marktführer begünstigen.
Zwei Technologievektoren stechen hervor. Erstens verschieben vernetzte Armaturen, die mit Sanitärraumüberwachungsplattformen integriert sind, die Sanitärtechnik von rein mechanischen zu softwaresichtbaren Systemen, die Betrieb und Berichterstattung verbessern. Zweitens richten Wassersicherheitslösungen, die thermostatische Mischung, automatische Spülung und Temperaturüberwachung bündeln, auf ASHRAE-188-informierte Programme in Gesundheitseinrichtungen und Hochrisikobelegungen aus. Inputpreisvolatilität und Zölle komprimieren Margen, was Lieferkettenflexibilität und sorgfältige Legierungsauswahl zu einem Wettbewerbsvorteil für Armaturenhersteller und Händler macht. Akteure, die Eigentümern helfen, Rabattprogramme zu navigieren und die Leistung unter WaterSense und LEED zu dokumentieren, behalten einen beratenden Vorteil über den gesamten Spezifikationszyklus.
Jüngste Schritte verstärken diese Themen. Sloan führte eine druckunterstützte Toilette mit 0,75 gpf ein, die für hohe Effizienz mit starker Abwasserleitungsleistung ausgelegt ist und die Optionen für neue leichtgewerbliche Installationen erweitert. TOTO verband ECOPOWER-Wasserhähne und -Spülventile mit dem KOLO Smart Monitoring System, um Nutzungs- und Wartungsanalysen ohne externe Stromversorgung bereitzustellen, was den Batterieservice an stark genutzten Standorten reduziert. Zurns AquaSense-Suite macht Telemetrie zu Wasserverbrauch und Hygieneindikatoren sichtbar und macht die Leistung für Krankenhäuser und Schulen mit Berichtsbedarf transparent. American Standard erweiterte ein Klempner-Rabattprogramm, das WaterSense-gekennzeichnete Installationen unterstützt und Handelsbeziehungen stärkt, was Anreize über den Kanal hinweg ausrichtet. Diese strategischen Schritte vertiefen die Verbindungen zu Vorschriftenkonformität, ESG-Berichterstattung und betrieblichen Einsparungen, die den Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten prägen.
Marktführer der Branche für gewerbliche Badezimmerprodukte in den Vereinigten Staaten
-
Kohler Co.
-
American Standard (LIXIL)
-
Sloan Valve Company
-
Zurn Elkay Water Solutions
-
TOTO USA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2026: Topeka, Kansas, übernahm die Ausgaben 2024 des Uniform Plumbing Code und des Uniform Mechanical Code, was den Bedarf an lokalen Änderungen reduziert und die städtische Praxis mit aktuellen Modellstandards in Einklang bringt.
- November 2025: LIXILs Marke American Standard kündigte ein erweitertes Klempner-Rabattprogramm an, um WaterSense-gekennzeichnete Produktinstallationen in gewerblichen und Wohnumgebungen zu unterstützen.
- Dezember 2024: Die EPA schloss WaterSense Version 2.0 für private Waschtischarmaturen ab und senkte den maximal zulässigen Durchfluss auf 1,2 gpm mit einem Wirksamkeitsdatum etwa 12 Monate nach der Veröffentlichung.
- August 2024: Sloan Valve Company führte eine druckunterstützte Toilette mit 0,75 gpf unter Verwendung des Flushmate-503UH-Systems ein und erzielte eine lange Abwasserleitungsleistung für leichtgewerbliche Anwendungen.


Berichtsumfang des Marktes für gewerbliche Badezimmerprodukte in den Vereinigten Staaten
Badezimmerprodukte sind keramische Sanitärarmaturen wie Waschbecken, Waschtische oder Toilettenschüsseln. Sie sind ein wesentliches Element zur Verschönerung des Badezimmers. Badezimmerprodukte sind in verschiedenen Größen und Stilen erhältlich und bieten verschiedene Funktionen.
Der Bericht über den Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten ist segmentiert nach Produkttyp (Toiletten & Urinale, Seifenspender, Armaturen & Duscharmaturen, Waschbecken/Waschtische, Badewannen, Sonstiges), Preissegment (Standard/Economy, Mittelklasse und Premium), Bautyp (Neubau und Ersatz & Renovierung), Endnutzer (Krankenhäuser, Büros, Gastgewerbe, Einzelhandel, Bildungseinrichtungen und Sonstiges (Flughäfen, öffentliche Plätze, Sportstätten usw.)), Vertriebskanal (Online und Offline) sowie Geografie (Nordosten, Südosten, Mittlerer Westen, Südwesten, Westen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Toiletten und Urinale |
| Seifenspender |
| Wasserhähne und Duschsysteme |
| Waschbecken/Waschtische |
| Badewanne |
| Sonstige |
| Standard/Economy |
| Premium |
| Luxus/High-End |
| Wohnbereich |
| Gewerbe |
| B2C/Einzelhandel-Vertriebskanal | Mehrmarkengeschäfte |
| Exklusive Markengeschäfte | |
| Online | |
| Lokale Baumärkte | |
| B2B/Projekt |
| Nordosten |
| Südosten |
| Mittlerer Westen |
| Südwesten |
| Westen |
| Nach Produkttyp | Toiletten und Urinale | |
| Seifenspender | ||
| Wasserhähne und Duschsysteme | ||
| Waschbecken/Waschtische | ||
| Badewanne | ||
| Sonstige | ||
| Nach Preis-/Qualitätsstufe | Standard/Economy | |
| Premium | ||
| Luxus/High-End | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | ||
| Nach Vertriebskanal | B2C/Einzelhandel-Vertriebskanal | Mehrmarkengeschäfte |
| Exklusive Markengeschäfte | ||
| Online | ||
| Lokale Baumärkte | ||
| B2B/Projekt | ||
| Nach Geografie | Nordosten | |
| Südosten | ||
| Mittlerer Westen | ||
| Südwesten | ||
| Westen | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten und wie sind die Wachstumsaussichten?
Der Markt hatte im Jahr 2025 einen Wert von 5,42 Milliarden USD und soll von 5,64 Milliarden USD im Jahr 2026 auf 6,8 Milliarden USD bis 2031 bei einer CAGR von 3,81 % steigen.
Welche Produktkategorien führen und welche wachsen am schnellsten im Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten?
Toiletten und Urinale führten mit 38,16 % des Umsatzes im Jahr 2025, während Seifenspender voraussichtlich am schnellsten mit einem CAGR von 5,0 % bis 2031 wachsen werden.
Wie wirken sich Vorschriften wie WaterSense und LEED v5 auf Spezifikationen aus?
EPA WaterSense Version 2.0 verschärft Armaturendurchflüsse auf 1,2 gpm, und LEED v5 erhebt Wasserreduzierungen zu Basisanforderungen, was Spezifikationen in Richtung Toiletten unter 1,28 gpf und öffentliche Wasserhähne mit 0,35–0,4 gpm verschiebt.
Welche Endnutzer treiben die Nachfrage im Markt für gewerbliche Badezimmerprodukte in den Vereinigten Staaten an?
Das Gastgewerbe entfiel im Jahr 2025 auf 24,91 % der Nachfrage, angetrieben durch Hotelmarkenumwandlungsaktivitäten, Zyklen von Immobilienverbesserungsplänen und die Premium-Spezifikationsstandards des Sektors für gastorientierte Sanitäranlagen.
Welche Regionen bieten die stärksten Chancen in der Zukunft?
Der Südwesten wird als die am schnellsten wachsende Region mit einem CAGR von 4,8 % bis 2031 prognostiziert, während der Nordosten im Jahr 2025 den größten Anteil mit 32,25 % hielt.
Wie verändern IoT und intelligente Sanitärräume den Betrieb?
Vernetzte Wasserhähne, Ventile und Spender mit Sanitärraumüberwachungsplattformen ermöglichen schnellere Reaktionszeiten, bessere Lagerverfügbarkeit und niedrigere Wartungskosten mit schnellen Amortisationszeiten.
Seite zuletzt aktualisiert am:



