
Dimensão e Participação do Mercado de Louças Sanitárias
Análise do Mercado de Louças Sanitárias por Mordor Intelligence
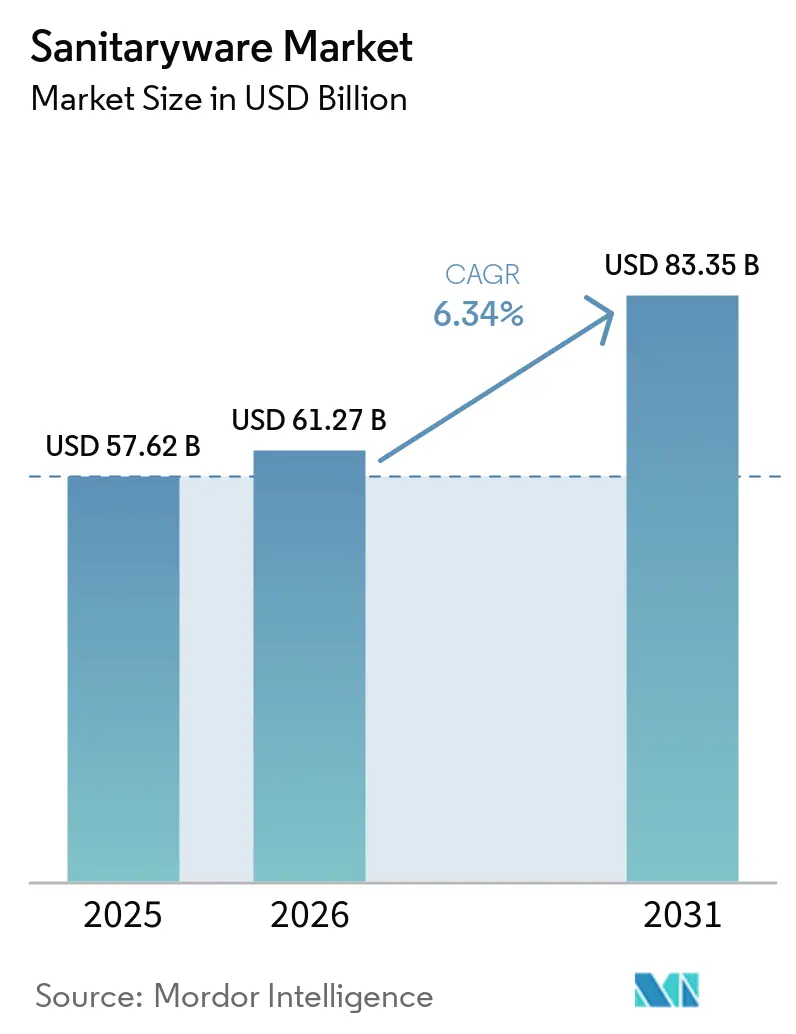
O tamanho do mercado de sanitários foi avaliado em 60,22 bilhões de USD em 2026 e estima-se que cresça de 62,95 bilhões de USD em 2027 para atingir 77,59 bilhões de USD até 2032, a um CAGR de 4,27% durante o período de previsão (2027-2032).
A renovação de casas de banho nos Estados Unidos e a adoção de vasos sanitários integrados e eficientes no consumo de água criam oportunidades para vender produtos de substituição de maior desempenho. A expansão do portfólio premium e a distribuição direcionada podem ajudar os fornecedores a traduzir essas necessidades em ofertas diferenciadas para casas de banho residenciais e comerciais. As especificações de projetos fornecem outra via para a procura ao nível das instalações, alargando o alcance comercial de um produto em conformidade para além das substituições individuais. A volatilidade energética e a conformidade ambiental acrescentam encargos de produção, tornando a economia fabril importante para o valor comercial da expansão. A procura de substituição e de projetos sustenta o crescimento, mas os fabricantes de vasos sanitários premium só ganham comercialmente quando as suas ofertas de maior desempenho recuperam os custos de energia de forno e de conformidade.
Principais Conclusões do Relatório
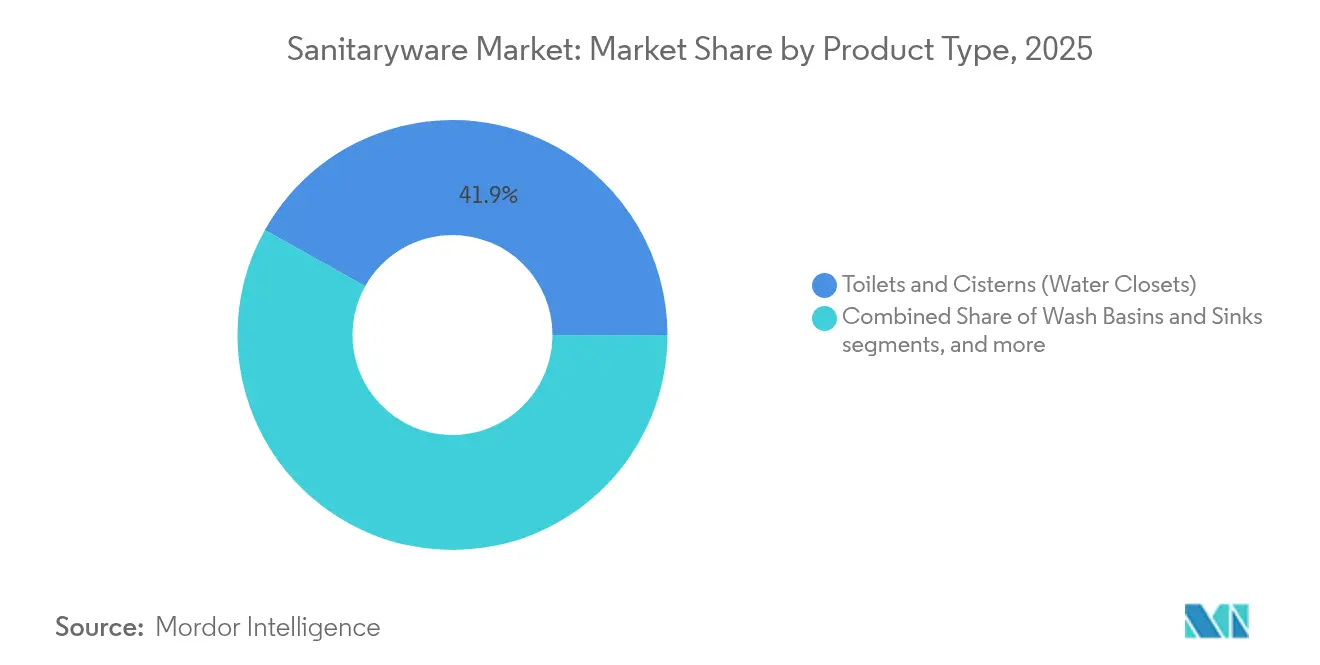
- Por tipo de produto, vasos sanitários e caixas de descarga (bacias sanitárias) lideraram com uma participação de 41,66% no mercado de sanitários em 2026, enquanto lavatórios e pias, incluindo colunas de lavatório, têm previsão de crescimento mais rápido a um CAGR de 6,3% durante 2027-2032.
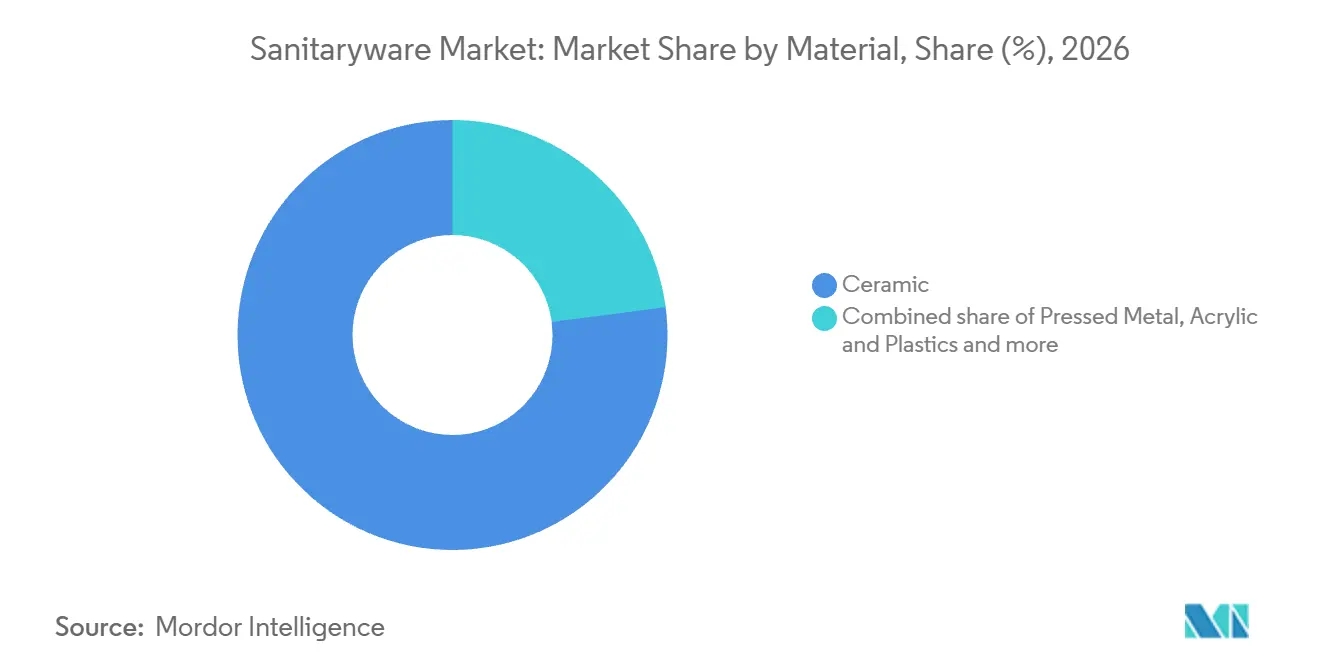
- Entre os materiais, a cerâmica deteve uma participação de 77,07% no tamanho do mercado de sanitários em 2026, com superfície sólida e compósito com previsão de crescimento mais rápido a um CAGR de 6,2% durante 2027-2032.
- O uso residencial em novas construções e renovações liderou a receita por utilizador final com 70,4% em 2026, enquanto os usos institucionais de saúde, educação e público têm previsão de crescimento mais rápido a um CAGR de 6,55% durante 2027-2032.
- Por canal de distribuição, o B2C/varejo deteve 74,67% da receita em 2026, e as vendas B2B/projetos têm previsão de crescimento mais rápido a um CAGR de 6,5% durante 2027-2032.
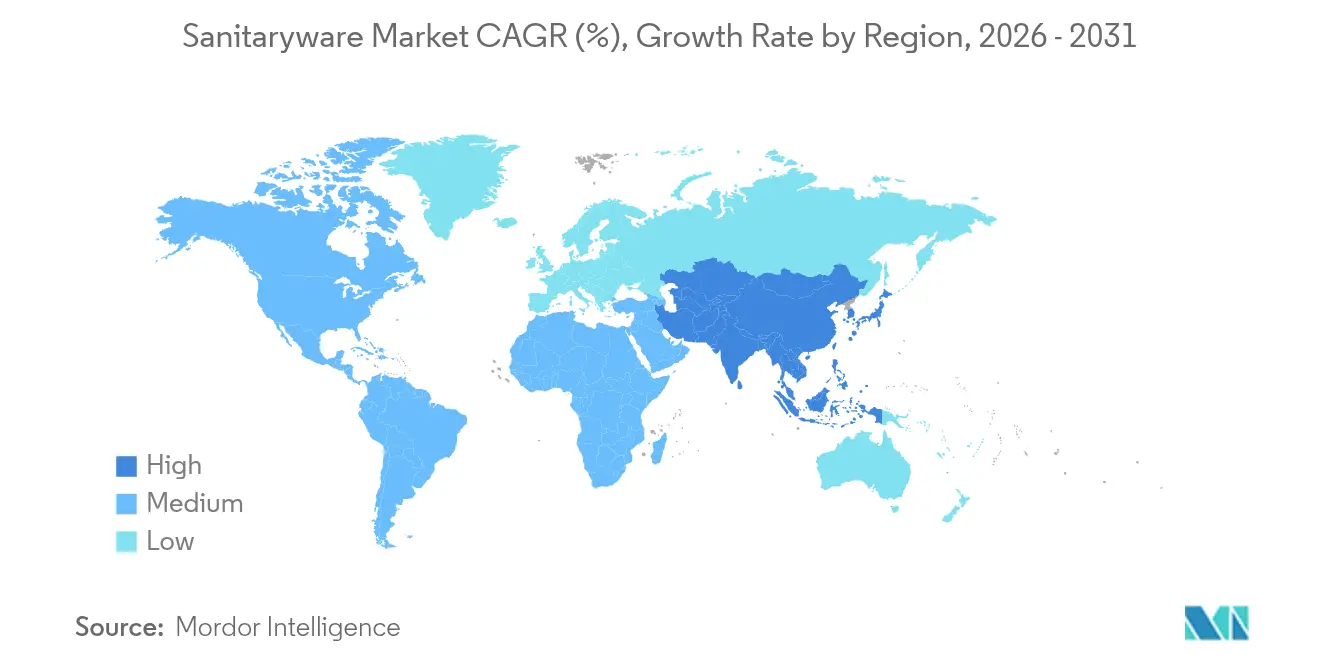
- Geograficamente, a Ásia-Pacífico liderou com 40,01% da receita em 2026, enquanto o Médio Oriente e África tem previsão de crescimento mais rápido a um CAGR de 6,7% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de produtos do segmento premium e eficientes no consumo de água | +2% | Japão e mercados externos | Médio prazo (2-4 anos) |
| Módulos de casa de banho modulares, compactos e pré-fabricados | +1.4% | Newcastle upon Tyne e Belfast | Médio prazo (2-4 anos) |
| Expansão das vendas de sanitários D2C lideradas pelo comércio eletrónico | +1.2% | Reino da Arábia Saudita | Curto prazo (≤ 2 anos) |
| Aumento das reformas de casas de banho impulsionado por renovações em economias maduras | +1.1% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Rápida urbanização e boom da construção residencial | +0.9% | Índia e Bangladesh | Longo prazo (≥ 4 anos) |
| Inovações inteligentes em revestimentos cerâmicos antimicrobianos | +0.6% | República Socialista do Vietname | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de produtos do segmento premium e eficientes no consumo de água
A procura de vasos sanitários premium pode desenvolver-se em torno de funcionalidades integradas e menor consumo de água, dando aos compradores uma razão baseada no desempenho para considerar uma atualização. Em março de 2025, a TOTO tinha expedido cumulativamente mais de 4 milhões de vasos sanitários NEOREST com WASHLET integrado em todo o mundo, descrevendo a linha como o seu produto de vaso sanitário de topo.[1] A TOTO informou que o volume de descarga do NEOREST havia caído de 8 litros no seu lançamento em 1993 para 3,8 litros em abril de 2025. As expedições cumulativas aumentaram de 3 milhões de unidades em outubro de 2020 para mais de 4 milhões de unidades em março de 2025.
Módulos de casa de banho modulares, compactos e pré-fabricados
Os empreendimentos de alojamento concentram a procura de módulos de casa de banho pré-fabricados em encomendas à escala de projeto. A Walker Modular ganhou em agosto de 2026 um contrato para fornecer 2.000 módulos personalizados para a requalificação Castle Leazes em Newcastle upon Tyne, identificada com 2.000 camas de estudante. Separadamente, entregou 742 módulos de casa de banho com estrutura de aço para o empreendimento de arrendamento Loft Lines em Belfast em agosto de 2026, identificado com 778 habitações. A EcoReadyBath reportou uma entrega concluída em 2025 de 74 módulos de casa de banho para um projeto de hotel em Colónia, com sanitários instalados em fábrica nas unidades. A instalação em fábrica integra os sanitários no âmbito de entrega do módulo, criando procura de equipamentos na fase de fabrico.
Expansão das vendas de sanitários D2C lideradas pelo comércio eletrónico
Os canais online de propriedade dos produtores criam uma via adicional para as marcas de sanitários alcançarem os consumidores, a par da distribuição física estabelecida. A Saudi Ceramic Company reportou que a receita do seu canal de comércio eletrónico aumentou 19,99% em 2025 em comparação com 2024.[2] Nesse canal, os sanitários ficaram em terceiro lugar por volume de vendas em 2025, após aquecedores de água elétricos e produtos de revenda. Para este produtor saudita, uma categoria online atrás de aquecedores e produtos de revenda pode ampliar o acesso a equipamentos sem tornar os sanitários o principal negócio de volume do canal.
Aumento das reformas de casas de banho impulsionado por renovações em economias maduras
A renovação de casas de banho dá aos fornecedores de equipamentos acesso à procura gerada no interior de habitações ocupadas, em vez de depender inteiramente de novos projetos residenciais. Nos Estados Unidos, 73% dos remodeladores da Associação Nacional de Construtores de Habitação classificaram a remodelação de casas de banho como comum a muito comum em 2025, correspondendo a classificações de 4 ou 5.[3] Separadamente, a receita anual mediana entre os membros construtores da associação principalmente envolvidos em remodelação residencial aumentou 24%, de 1,7 milhões de USD em 2024 para 2,1 milhões de USD em 2025. A frequência dos trabalhos em casas de banho e a maior receita do negócio de remodelação suportam em conjunto um canal de substituição comercialmente significativo para os fabricantes de sanitários. Alcançar os empreiteiros que realizam repetidamente estes projetos pode ligar os fornecedores à procura de substituição mesmo quando a sua exposição a novas construções segue um ciclo diferente.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade de energia e preços de matérias-primas (argila, zircão) | -1.2% | República da Índia | Curto prazo (≤ 2 anos) |
| Regulamentações rigorosas de emissões de fornos e efluentes | -0.9% | República Popular da China | Médio prazo (2-4 anos) |
| Escassez de mão de obra em canalizações a atrasar instalações | -0.5% | Estados Unidos da América | Médio prazo (2-4 anos) |
| Tendência de remodelação/reutilização sob pressão da economia circular | -0.3% | Sains-en-Gohelle em Hauts-de-France | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade de energia e preços de matérias-primas (argila, zircão)
A volatilidade energética condiciona o fornecimento de sanitários através de interrupções de produção, bem como de maiores despesas de combustível na fábrica. A CERA Sanitaryware Ltd. reportou custos médios ponderados de gás mais elevados no primeiro trimestre do exercício 2026-27 e afirmou que a incerteza temporária no fornecimento de gás reduziu a produção e a absorção de custos fixos. O gás representou aproximadamente 3,3% da sua receita durante esse trimestre, enquanto o efeito na produção também se distribuiu pelos custos gerais da fábrica. Esta combinação pode tornar as operações de forno interrompidas comercialmente prejudiciais para além da fatura direta de combustível, reduzindo a margem para absorver pressão de custos sem repricing. A CERA afirmou que revisões de preços calibradas em sanitários e torneiras ao longo dos 2 trimestres anteriores compensaram parte do aumento dos custos de inputs. A recuperação de preços por si só não pode proteger o produtor do encargo adicional de custos gerais decorrente da produção interrompida.
Regulamentações rigorosas de emissões de fornos e efluentes
Os requisitos ambientais condicionam a produção de cerâmica sanitária ao tornar as emissões atmosféricas e o desempenho dos efluentes parte da decisão operacional. A norma obrigatória chinesa GB 25464-2010, em vigor desde 1 de outubro de 2010, abrange as emissões atmosféricas e os poluentes hídricos dos fabricantes de cerâmica sanitária. A sua alteração de 2014 estabeleceu limites de gases de combustão de fornos e secadores por atomização de 30 mg/m³ de partículas, 50 mg/m³ de dióxido de enxofre e 180 mg/m³ de óxidos de azoto, com base de referência de 18% de oxigénio. Os controlos de poluentes hídricos abrangem a descarga direta ou indireta para além do limite das instalações, alargando a restrição de produção à gestão de efluentes. O novo investimento em fornos deve acomodar ambos os conjuntos de obrigações, acrescentando requisitos de controlo ambiental ao equipamento necessário para produzir equipamentos sanitários.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Especialização em Vasos Sanitários e a Capacidade de Lavatórios Moldam o FornecimentoOs vasos sanitários e caixas de descarga representaram uma participação de 41,66% no tamanho do mercado de sanitários em 2026, tornando-os o maior segmento. Em 2025, a TOTO USA, subsidiária da TOTO Ltd., inaugurou uma instalação em Morrow, Geórgia, acrescentando capacidade anual para cerca de 300.000 vasos sanitários monobloco de luxo. Antes da abertura da fábrica, a TOTO obtinha estes vasos sanitários principalmente de fábricas do grupo na Ásia, onde frequentemente enfrentavam prazos de entrega prolongados. A localização deste formato dá aos compradores das Américas uma rota de fornecimento mais curta para vasos sanitários monobloco premium.
Os lavatórios e pias, incluindo colunas de lavatório, são o segmento de crescimento mais rápido, com um CAGR previsto de 6,3% durante 2027-2032. Em dezembro de 2025, a RSL Deluxe Bathware tinha iniciado uma bancada de moldagem fornecida pela SACMI na sua terceira fábrica, a nova fábrica Nilwala em Akuressa, no Sri Lanka. A bancada é dedicada a peças fabricadas com moldes de 2 partes, pelo que os lavatórios a partilham com colunas, sanitários de chão e tampas.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Material:
As Redes de Cerâmica e a Integração de Superfície Sólida Definem o FornecimentoA cerâmica representou uma participação de 77,07% no mercado de sanitários em 2026, tornando-a o maior segmento. Em maio de 2025, a TOTO reportou uma capacidade anual combinada de cerca de 2,65 milhões de peças de cerâmica sanitária nas suas instalações de Liaoning e Fujian ao serviço do mercado continental chinês. A produção em Liaoning começou a 21 de maio de 2025, à medida que a TOTO desenvolveu este arranjo de fabrico em 2 locais para o mercado continental chinês. A capacidade anual projetada de Liaoning de cerca de 700.000 peças representa aproximadamente um quarto do total das 2 instalações, deixando Fujian com a maior participação de capacidade ao serviço da China continental.
Os materiais de superfície sólida e compósito formam o segmento de crescimento mais rápido, com um CAGR previsto de 6,2% durante 2027-2032. Em março de 2025, a Roman moldava tabuleiros e lavatórios de superfície sólida internamente na sua unidade de fabrico no Condado de Durham, no Reino Unido. Também fabricava estruturas de casa de banho personalizadas em superfície sólida, incluindo tampos de bancada. Nessa altura, a Roman operava uma instalação de 400.000 pés quadrados no Condado de Durham que também produzia cabines de duche, painéis de casa de banho húmida e biombos de banheira.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Utilizador Final:
A Atividade Residencial e as Especificações Hospitalares Criam Procuras DistintasO uso residencial, abrangendo novas construções e renovações, foi o maior segmento, representando 70,4% da receita do setor em 2026. Em agosto de 2026, as despesas preliminares de construção residencial privada nos EUA situavam-se a uma taxa anualizada nominal e ajustada sazonalmente de 882,3 bilhões de USD, incluindo melhorias residenciais privadas. Essa taxa estava 4,8% abaixo de agosto de 2025. Os fornecedores residenciais abordam, portanto, tanto a atividade de construção como a de melhoria dentro de uma base de despesas substancial, enquanto o declínio anual torna a captação de trabalho mais exigente do que uma medida de atividade crescente sugeriria.
Os usos institucionais de saúde, educação e público formam o segmento de crescimento mais rápido, com um CAGR previsto de 6,55% durante 2027-2032. Em fevereiro de 2026, o Governo do Condado de Nakuru lançou a concurso obras propostas no Hospital de Nível IV de Maai-Mahiu no Quénia, especificando 32 lavatórios de bancada. O mapa de quantidades especificava torneiras temporizadas com os lavatórios e permitia um equivalente aprovado ao produto de referência indicado. O requisito vincula a aquisição a um pacote de lavatório definido, enquanto a cláusula de produto equivalente dá aos fabricantes concorrentes uma via para o cumprir.
Por Canal de Distribuição:
O Alcance do Varejo e os Projetos Hoteleiros Sustentam Rotas SeparadasO B2C/varejo foi o maior segmento, representando 74,67% da receita do setor em 2026. Em 30 de junho de 2026, a Huida Sanitary Ware reportou 1.576 lojas especializadas domésticas na China cobrindo 262.404,2 metros quadrados. A maioria dessas lojas, 1.264, situava-se em cidades de terceiro a quinto nível, com as outras 312 em cidades de primeiro e segundo nível. No primeiro semestre de 2026, a Huida acrescentou 31 lojas especializadas e 22 distribuidores, 2 de primeiro nível e 20 de segundo nível, e afirmou estar a aprofundar a penetração nos mercados de condados e municípios.
A distribuição B2B/projetos é o segmento de crescimento mais rápido, com um CAGR previsto de 6,5% durante 2027-2032. A Geberit ganhou mais projetos hoteleiros para a sua iniciativa internacional de duche-sanita AquaClean em 2025 e reportou mais de 900 hotéis europeus equipados com AquaClean no seu relatório anual desse ano. A combinação de ganhos adicionais em projetos e uma base de referência hoteleira estabelecida dá a um fornecedor uma plataforma para demonstrar a sua oferta a outros operadores de alojamento. Os fabricantes que servem promotores, arquitetos, designers e empreiteiros podem usar esta aplicação hoteleira instalada como referência para especificações repetíveis, permitindo que a adoção em projetos se estenda através de decisões de operadores que abrangem múltiplas casas de banho.
Análise Geográfica
Mercado de Sanitários da Ásia-Pacífico
A Ásia-Pacífico representou uma participação de 40,01% no mercado de sanitários em 2026, tornando-a o maior mercado regional. A China produziu 172 milhões de peças de cerâmica sanitária em 2025, uma queda de 4,87% em relação a 2024, de acordo com dados de associação reproduzidos no relatório anual da Dongpeng Holdings. Essa escala de produção fornece uma base pelo lado da oferta para a posição da região, apesar do declínio na produção chinesa em 2025. No Bangladesh, parte do resto da Ásia-Pacífico, a ROSA Sanitaryware vendeu 140.000 peças em maio de 2025, o seu volume mensal mais elevado reportado até esse momento.
Mercado de Sanitários do Médio Oriente e África
O Médio Oriente e África é a região de crescimento mais rápido, com um CAGR previsto de 6,7% durante 2027-2032. A Saudi Ceramic Company instalou e comissionou máquinas de moldagem por baixa pressão para o seu segmento de sanitários na Arábia Saudita em 2025. No resto do Médio Oriente e África, a Lecico Egypt vendeu 226.000 peças de sanitários no Egito no segundo trimestre de 2026, acima das 165.000 do ano anterior. Os pipelines hoteleiros da Lodging Econometrics no segundo trimestre de 2026 atingiram 724 projetos no Médio Oriente, um aumento de 11% em termos homólogos, e 343 projetos em África, um aumento de 15%, em várias fases de desenvolvimento, oferecendo futuras oportunidades de especificação de equipamentos.
Na América do Norte, 42% das novas habitações unifamiliares concluídas para venda no Nordeste dos EUA em 2025 tinham 3 ou mais casas de banho. Na América do Sul, o programa Minha Casa, Minha Vida do Brasil lançou 224.842 unidades habitacionais em 2025, um aumento de 13,5% em relação a 2024, e vendeu 196.876 unidades, um aumento de 15,9%. No resto da América do Sul, o ministério da habitação da Colômbia abriu em dezembro de 2025 um concurso de subsídio para melhoria de habitação urbana e rural abrangendo 16 departamentos incluindo Vichada, com melhorias de equipamentos sanitários entre as intervenções elegíveis. No resto da Europa, as conclusões de habitações na Polónia aumentaram em 2025, mesmo com a queda de licenças e inícios de construção. Os marcos de renovação energética de edifícios não residenciais da UE para 2030 e 2033, sujeitos a limiares nacionais e isenções permitidas para edifícios históricos ou de custo-benefício negativo, podem criar ocasiões para coordenar trabalhos opcionais de equipamentos com renovações mais amplas de edifícios.
Enquadramento Regulatório e Perspetivas
A comparação abrange jurisdições selecionadas na perspetiva dos fabricantes que fornecem bacias sanitárias de produção recente. Os requisitos afetam o acesso ao mercado através de regras nacionais de produto, especificações de instalação ou condições definidas de aquisição para habitação pública. A comparação do Reino Unido diz respeito a instalações em Inglaterra e no País de Gales, enquanto os requisitos de projeto do Brasil dizem respeito a habitação urbana nova subsidiada do Minha Casa, Minha Vida financiada através do FAR ou FDS.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Reino Unido | China | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Departamento de Energia | Ministério das Cidades | Empresas de abastecimento de água em Inglaterra e no País de Gales | Administração Estatal para a Regulação do Mercado e Administração de Normalização | SASO e organismos notificados aprovados pela SASO |
| Instrumentos ou orientação principais | Norma federal de consumo de água para vasos sanitários de reservatório e de fluxômetro | Especificações de projeto da Portaria MCID n.º 725/2023 | Regulamento de Abastecimento de Água (Instalações de Água) de 1999; especificação de conjunto de bacia sanitária em vigor a partir de 6 de maio de 2027 | Norma de eficiência hídrica GB 25502-2024; revisão de sanitários recomendados em aprovação | Regulamentação técnica de materiais de construção; avaliação de conformidade Tipo 3 |
| Efeito comercial | Máximo de 1,6 galões por descarga para vasos sanitários abrangidos, excluindo equipamentos prisionais | Os projetos abrangidos requerem vasos sanitários de dupla descarga com reservatório acoplado ao abrigo da ABNT NBR 15.097, excluindo aberturas frontais e reservatórios externos de plástico | Conformidade de instalação em Inglaterra e no País de Gales; testes de desempenho e de contraflujo programados | Valores e classificações mínimas de eficiência hídrica para bacias sanitárias | Certificado, dossiê técnico e rotulagem do produto antes da colocação no mercado abrangido |
| Atratividade atual da política | Alto | Médio | Médio | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | A endurecer | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
Os Estados Unidos recebem Alto pela sua limitação federal estável, enquanto o Brasil recebe Médio pela sua especificação de projeto restrita, suportando Sem alteração para estes respetivos requisitos. A China recebe Médio e Sem alteração porque a norma obrigatória GB 25502-2024, em vigor desde 1 de maio de 2025, e a rotulagem de vasos sanitários, em vigor desde 1 de maio de 2026, já regem a nova produção. O atraso de um ano permitido para a rotulagem aplica-se apenas a vasos sanitários fabricados ou importados antes de 1 de maio de 2026, enquanto a revisão de sanitários recomendados está em aprovação com implementação prevista 6 meses após a publicação. O Reino Unido recebe Médio e A endurecer pelos testes em Inglaterra e no País de Gales a partir de 6 de maio de 2027, enquanto o Médio e Sem alteração da Arábia Saudita refletem as obrigações estabelecidas de certificação Tipo 3, dossiê técnico e rotulagem.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de materiais, o fabrico, a distribuição e a instalação através das diferentes atividades que geram receitas para os fornecedores. A Goerg & Schneider fornece matérias-primas para sanitários, enquanto a Geberit fabrica produtos sanitários que planeadores especializados e instaladores profissionais colocam nos edifícios. Estas funções tornam a produção de equipamentos uma parte de um sistema comercial mais amplo em que a adequação dos materiais, a coordenação a jusante e os serviços de instalação criam cada um um ponto separado de captura de valor.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Estrangulamento | Resposta de resiliência |
|---|---|---|---|---|
| Preparação e fornecimento de matérias-primas | Fornecedores de materiais cerâmicos como a Goerg & Schneider | Vendas de misturas de argila, chamote e corpos cerâmicos | Adequar as características dos materiais aos métodos de moldagem | Qualificar as misturas em relação ao processo de produção pretendido |
| Design e fabrico de produtos | Fabricantes de produtos de casa de banho como a Geberit e o Roca Group | Vendas de produtos fabricados | Coordenar as especificações dos produtos com as necessidades de instalação | Rever os requisitos dos equipamentos com planeadores e instaladores profissionais |
| Distribuição comercial | Comerciantes de canalizações e casa de banho como o Wolseley Group | Receitas de revenda de comerciantes | Exposição da economia de entrega a variações de custos de frete | Rever os custos de rota antes de fixar os termos de entrega |
| Instalação de casa de banho | Empreiteiros de renovação como o Bigness Group | Honorários de renovação e instalação | Sequenciar os trabalhos de sanitários no âmbito de uma renovação mais ampla | Coordenar a instalação de equipamentos com o calendário de renovação do empreiteiro |
| Fonte: Mordor Intelligence | ||||
A Geberit reportou flutuações nos custos de frete em algumas rotas asiáticas ligadas às condições tarifárias dos EUA em 2025, enquanto a disponibilidade de materiais era boa e os prazos de entrega se mantinham normais. Essa combinação situa o problema de resiliência da Geberit na economia do transporte, em vez de tratar cada variação de custo como uma interrupção de fornecimento. Para os fabricantes que utilizam essas rotas, os termos de entrega sensíveis ao frete abordam a exposição de custos documentada sem exigir uma resposta concebida para materiais indisponíveis.
Panorama Competitivo
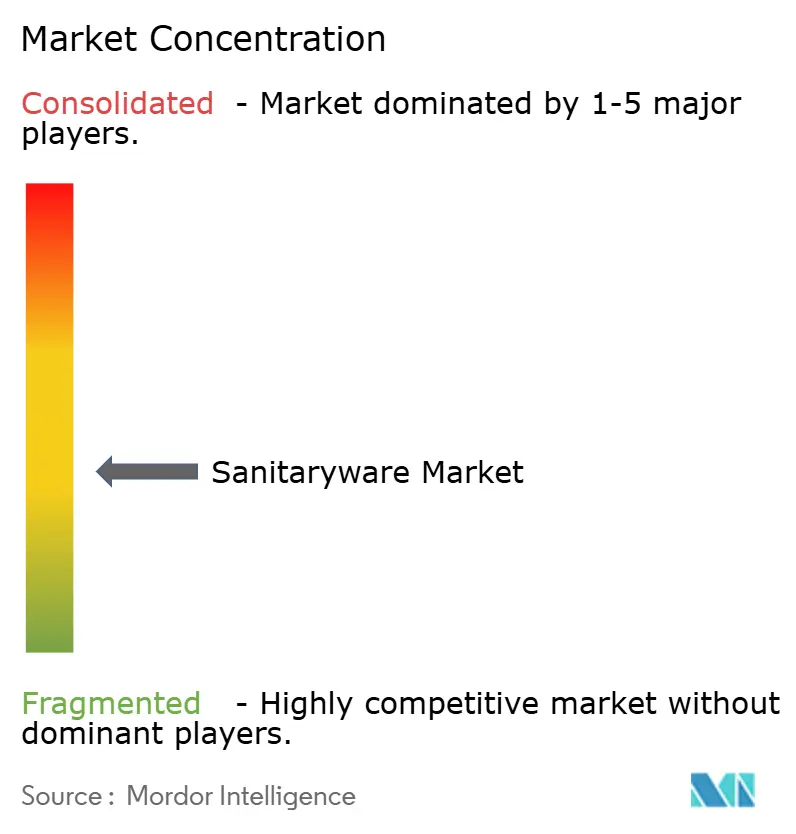
A concorrência é moderadamente fragmentada, combinando grandes grupos de produtos de casa de banho de marca com empresas especializadas que competem através do seu foco de produto. Os principais intervenientes são a TOTO Ltd., a LIXIL Corporation (incluindo American Standard e GROHE), a Kohler Co., a Roca Sanitario S.A. e a Geberit AG. A categoria de sanitários da LIXIL Water Technology, incluindo vendas de torneiras, registou um crescimento de receita de 3,6% em termos homólogos no primeiro trimestre do exercício 2027, abrangendo abril a junho de 2026. As vendas líquidas ajustadas à moeda dos Sistemas de Casa de Banho da Geberit aumentaram 6,1% em 2025. A categoria inclusiva de torneiras da LIXIL e os relatórios separados de Sistemas de Instalação e Descarga e Sistemas de Canalização da Geberit mostram que estes grandes grupos competem em várias linhas de produtos de casa de banho.
A Kohler adquiriu a Kast Concrete Basins, sediada no Reino Unido, em maio de 2025, acrescentando um designer e fabricante de lavatórios e pias de betão premium ao seu portfólio de Marcas de Luxo. Em 2025, o Roca Group adquiriu a maior parte do capital social da italiana Antonio Lupi Design, uma empresa de mobiliário de casa de banho de alta gama, e adquiriu a australiana Phoenix Industries, que fornece torneiras e acessórios premium. As transações trazem design especializado e capacidades adjacentes de casa de banho para portfólios maiores, dando aos grupos adquirentes formas adicionais de montar uma oferta diferenciada de casa de banho. A Kohler integrou a Kast no seu portfólio de Marcas de Luxo, enquanto a Roca classificou a Antonio Lupi Design e a Phoenix Industries como aquisições de luxo e premium, direcionando os negócios de 2025 de ambos os grupos para compradores premium.
A estrutura de distribuição japonesa da Kohler dividiu as propostas de varejo e espaciais dos projetos entre a JPK e a Nippon Steel Bussan Matex a partir de 1 de julho de 2026. Este arranjo pode dar a um fornecedor rotas separadas para clientes de varejo e compradores de projetos, mantendo uma marca comum. A receita do negócio japonês da LIXIL Water Technology diminuiu 1,6% em termos homólogos de abril a junho de 2026, o trimestre anterior à entrada em vigor dessa divisão. A Kohler atribuiu a cobertura de varejo e de projetos a distribuidores separados imediatamente após esse trimestre, estabelecendo responsabilidades distintas para os 2 grupos de compradores no Japão.
Líderes do Setor de Louças Sanitárias
-
TOTO Ltd.
-
LIXIL Corporation (incl. American Standard, GROHE)
-
Kohler Co.
-
Roca Sanitario S.A.
-
Geberit AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Louças Sanitárias Empresas cobertas neste relatório
- TOTO Ltd.
- Kohler Co.
- LIXIL Corporation (incl. American Standard, GROHE)
- Roca Sanitario S.A.
- Geberit AG
- Hansgrohe SE
- Villeroy & Boch AG
- Duravit AG
- Jaquar Group
- Ideal Standard International
- RAK Ceramics PJSC
- Huida Sanitary Ware Co.
- Foshan Faen Sanitary Ware Co., Ltd.
- CERA Sanitaryware Ltd.
- Hindware Home Innovation Ltd.
- VitrA (Eczacıbaşı)
- Lecico Egypt
- H & R Johnson (Prism Johnson)
- Oras Group
- Colavene S.p.A.
- Globe Union Industrial Corp.
- Jabra Sanitary
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam formas específicas por comprador de transformar os requisitos de eficiência hídrica e as propostas de política em ofertas de vasos sanitários úteis. A regra de rotulagem de eficiência hídrica de vasos sanitários da China entrou em vigor a 1 de maio de 2026, com um atraso de rotulagem de um ano permitido para produtos fabricados ou importados antes dessa data. A consulta de 2025 de Inglaterra propôs limites mais rigorosos de consumo de água para toda a habitação nova e encerrou a 16 de dezembro de 2025. As estratégias comerciais diferem por tarefa do comprador, sendo a oportunidade de nova habitação inglesa contingente à adoção dos requisitos propostos.
Tabela de Oportunidades de Mercado
| Oportunidade | Porquê agora | Comprador / segmento principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Seleção de bacias sanitárias orientada por rotulagem na China | A rotulagem implementada cria uma base para comparar a eficiência declarada | Compradores de varejo residencial | Apresentar vasos sanitários em conformidade com informação clara de eficiência ao nível do modelo | Alinhar o desempenho físico do produto com a declaração de eficiência declarada | Produtores de vasos sanitários eficientes no consumo de água e parceiros de varejo |
| Documentação de eficiência hídrica para projetos chineses | O quadro de rotulagem pode suportar a identificação de modelos em especificações de projeto | Equipas de projeto comerciais e institucionais | Associar os modelos de vasos sanitários e as suas informações de eficiência ao calendário de equipamentos | Manter a informação de produto e de rotulagem consistente entre os modelos selecionados | Fornecedores de vasos sanitários orientados para projetos e equipas de especificação |
| Especificações de nova habitação focadas na eficiência em Inglaterra | A proposta de 2025 associa a conservação de água ao design de toda a habitação | Promotores residenciais e especificadores de casa de banho | Desenvolver combinações de equipamentos para os limites propostos para toda a habitação, contingentes à adoção | Dependência da adoção de políticas e coordenação do consumo de água de toda a habitação | Produtores de equipamentos de baixo consumo e equipas de design de casa de banho |
| Fonte: Mordor Intelligence | |||||
A tarefa comercial central é transformar um equipamento em conformidade num produto que possa ser comparado, especificado e fornecido com uma declaração de eficiência consistente. Uma oferta eficaz une o vaso sanitário físico à informação necessária para a seleção, dando aos fabricantes e parceiros de canal funções complementares. A obrigação de rotulagem em vigor na China dá aos fabricantes de vasos sanitários uma abertura imediata baseada na conformidade, enquanto a estratégia de nova habitação inglesa permanece condicional à adoção dos limites propostos.
Desenvolvimentos industriais recentes em Mercado de Louças Sanitárias
- Jul 2026: O arranjo de vendas japonês da Kohler atribuiu propostas de varejo e espaciais ao distribuidor JPK e projetos ao distribuidor Nippon Steel Bussan Matex a partir de 1 de julho.
- Mai 2026: A regra de rotulagem de eficiência hídrica para vasos sanitários da China entrou em vigor a 1 de maio, e os produtos fabricados ou importados antes dessa data podem receber rótulos até um ano depois.
Mercado de Louças Sanitárias Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de sanitários mede as despesas nominais anuais em USD em equipamentos de casa de banho e instalações sanitárias vendidos no mercado global para edifícios residenciais, comerciais e institucionais. As vendas de produtos são classificadas por tipo de equipamento, material, utilizador final, canal de distribuição e região.
Exclusões de âmbito: Mobiliário de casa de banho, acessórios soltos de casa de banho fora dos produtos de sanitários listados, e mão de obra exclusiva de instalação vendida separadamente estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Vasos Sanitários e Caixas de Descarga
- Lavatórios e Pias (incl. Lavatórios com Coluna)
- Banheiras e Ofurôs com Hidromassagem
- Mictórios
- Bidês
- Outros Produtos (como porta-sabonetes cerâmicos, dispensadores de sabonete, etc.)
- Por Material
- Cerâmica
- Metal Prensado
- Acrílico e Plásticos
- Superfície Sólida e Compósito
- Por Usuário Final
- Residencial (Nova Construção e Renovação)
- Comercial (Hotelaria, Escritórios, Varejo)
- Institucional (Saúde, Educação, Público)
- Por Canal de Distribuição
- B2C/Varejo
- Lojas Multimarca
- Lojas Exclusivas de Marca
- Lojas Locais de Materiais de Construção
- Online
- B2B/Projetos (promotores, arquitetos, designers de interiores, empreiteiros, etc.)
- B2C/Varejo
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Peru
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX
- PAÍSES NÓRDICOS
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Médio Oriente e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Médio Oriente e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A procura global pode ser avaliada com fontes públicas ilustrativas como as Perspetivas de Urbanização Mundial do Departamento de Assuntos Económicos e Sociais das Nações Unidas, o índice de produção da Eurostat para a atividade de construção, o Valor da Construção Realizada do Gabinete do Censo dos EUA e as estatísticas de comércio de produtos e parceiros do UN Comtrade. Estas fontes ajudam a acompanhar a população urbana, a atividade de construção e o comércio de equipamentos sanitários como indicadores de procura e oferta, enquanto os dados de construção e alfandegários permanecem como indicadores aproximados das vendas dos fabricantes.
Os relatórios anuais de empresas, registos regulatórios, materiais para investidores, anúncios de produtos e imprensa especializada de reputação acrescentam evidências sobre a composição de vendas, preços, capacidade, distribuição e procura de projetos. Estas fontes não são exaustivas, e outras fontes informam a recolha, validação e clarificação.
Entrevistas Primárias e Inquéritos
As entrevistas e questionários estruturados incluiriam fabricantes de sanitários de diferentes escalas, distribuidores, especificadores e compradores de projetos, instaladores e partes interessadas de construção ou renovação na APAC, EMEA e nas Américas. Os respondentes reveriam as estimativas secundárias para a cobertura de produtos e materiais, a base de preço de venda do fabricante, os efeitos de canal e o calendário de procura por utilização final, com discordâncias verificadas por função e região. Os analistas triangulariam os inputs não resolvidos com registos públicos, registos comerciais e indicadores independentes de construção.
Distribuição dos respondentes do trabalho de campo de investigação primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 33% | Diretores executivos: 20% | APAC: 43% |
| Nível médio: 47% | Líderes funcionais/de unidade: 34% | EMEA: 31% |
| Intervenientes menores: 20% | Gestores: 46% | Américas: 26% |
Dimensionamento do Mercado e Previsão
O modelo começa com as vendas anuais globais de fabricantes de equipamentos sanitários acabados, avaliadas ao preço de venda líquido do fabricante e contadas uma vez. As estimativas regionais e de segmento são informadas por seis indicadores: conclusões de novas habitações, produção de construção residencial e comercial, atividade de renovação, variação da população urbana, preços de venda de equipamentos e composição de produtos do produtor ou canal. Os valores e quantidades de comércio do UN Comtrade fornecem uma verificação independente do movimento de produtos e dos padrões de fornecimento por país, enquanto as medidas de construção e população ajudam a estabelecer o calendário da procura. A regressão multivariada pode relacionar o valor histórico do mercado com a produção de construção, a atividade de renovação, o crescimento urbano e as variações de preço e composição, com análise de cenários utilizada quando os pipelines de projetos ou a regulamentação alteram a procura esperada. As participações de produto, material, utilizador final, canal e regional são construídas a partir de divulgações de produtores, portfólios de produtos, evidências de distribuição, especificações de projetos e os indicadores de procura relativos, depois reconciliadas com o total global. Os analistas podem verificar seletivamente os principais totais regionais com agregações de fornecedores e preço médio de venda amostrado multiplicado pelas vendas unitárias. Os respondentes primários verificariam a direção e a relevância das variáveis subjacentes, e os inputs em falta seriam documentados e triangulados em vez de preenchidos adicionando a revenda de distribuidores às vendas de produtores.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as vendas reportadas pelos fabricantes, os indicadores de construção e urbanos, os dados alfandegários e as evidências dos respondentes, verificando que cada fonte utiliza um limite de produto, período e base de transação compatíveis. Sinalizam alterações inexplicadas no crescimento, participações regionais ou de segmento, preços e totais de produtores, reveem cada anomalia em relação a sinais independentes antes da aprovação, e recontactam os respondentes relevantes quando as definições ou evidências materiais entram em conflito. O modelo é atualizado anualmente, revisto entre ciclos quando eventos materiais de mercado alteram a procura ou a produção, e sujeito a uma nova revisão de fontes e variâncias antes da entrega.
Estimativa do Mercado de Sanitários da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contam e nos inputs utilizados para modelar a procura. O mercado de sanitários mede as despesas nominais anuais em USD em equipamentos de casa de banho e instalações sanitárias vendidos no mercado global para edifícios residenciais, comerciais e institucionais.
Os principais fatores de diferença incluem a cobertura definida do estudo e as escolhas de modelação específicas do mercado. As participações de produto, material, utilizador final, canal e regional são construídas a partir de divulgações de produtores, portfólios de produtos, evidências de distribuição, especificações de projetos e os indicadores de procura relativos, depois reconciliadas com o total global.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Investigação |
|---|---|---|
| Mordor Intelligence | 62,95 mil milhões de USD (2027) | |
| Empresa Global de Investigação de Mercado A | 43,9 mil milhões de USD (2025) | Na sua base de 2025, esta estimativa está 30,3% abaixo do valor de 2027 deste relatório de 62,95 mil milhões de USD, 2 anos depois. O seu limite de produto exclusivamente em cerâmica exclui os equipamentos de metal prensado, acrílico e plásticos, e de superfície sólida e compósito contabilizados neste relatório. |
| Empresa Global de Investigação de Mercado B | 36,1 mil milhões de USD (2025) | Na sua base de 2025, esta estimativa está 42,7% abaixo do valor de 2027 deste relatório de 62,95 mil milhões de USD, 2 anos depois. Embora a sua taxonomia publicada inclua tabuleiros de duche em cerâmica para além dos produtos listados no relatório, o seu limite de material exclusivamente em cerâmica exclui os equipamentos não cerâmicos do relatório, o que pode contribuir para um total mais baixo. |
Os analistas da Mordor Intelligence triangulam as vendas reportadas pelos fabricantes, os indicadores de construção e urbanos, os dados alfandegários e as evidências dos respondentes, verificando que cada fonte utiliza um limite de produto, período e base de transação compatíveis.
Principais Questões Respondidas no Relatório
Qual é o tamanho e as perspetivas de crescimento do mercado de sanitários?
O tamanho foi de 60,22 bilhões de USD em 2026 e estima-se em 62,95 bilhões de USD em 2027. Prevê-se que atinja 77,59 bilhões de USD até 2032, a um CAGR de 4,27% durante 2027-2032.
O que impulsiona a procura de produtos sanitários?
A renovação de casas de banho suporta a procura. A linha de vasos sanitários premium NEOREST com WASHLET integrado da TOTO ultrapassou 4 milhões de expedições cumulativas em todo o mundo até março de 2025.
Qual tipo de produto lidera as vendas de sanitários?
Os vasos sanitários e caixas de descarga (bacias sanitárias) detinham 41,66% da receita em 2026. Os lavatórios e pias, incluindo colunas de lavatório, têm previsão de crescimento mais rápido a um CAGR de 6,3% durante 2027-2032.
Quem são os principais fornecedores de sanitários?
Os principais intervenientes incluem a TOTO Ltd., a LIXIL Corporation, a Kohler Co., a Roca Sanitario S.A. e a Geberit AG.
Qual é uma restrição fundamental ao fornecimento de sanitários?
A volatilidade energética pode afetar tanto os custos de combustível como a produção. A CERA Sanitaryware Ltd. reportou incerteza temporária no fornecimento de gás que reduziu a produção e a absorção de custos fixos no primeiro trimestre do exercício 2026-27.
Quais regiões lideram a procura e o crescimento de sanitários?
A Ásia-Pacífico detinha 40,01% da receita em 2026. O Médio Oriente e África tem previsão de crescimento mais rápido a um CAGR de 6,7% durante 2027-2032.