
Russland Rechenzentrum Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.58 Milliarden US-Dollar |
| Marktgröße (2026) | 2.95 Milliarden US-Dollar |
| Marktgröße (2031) | 5.79 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.41 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Russland Rechenzentrum Marktanalyse von Mordor Intelligence
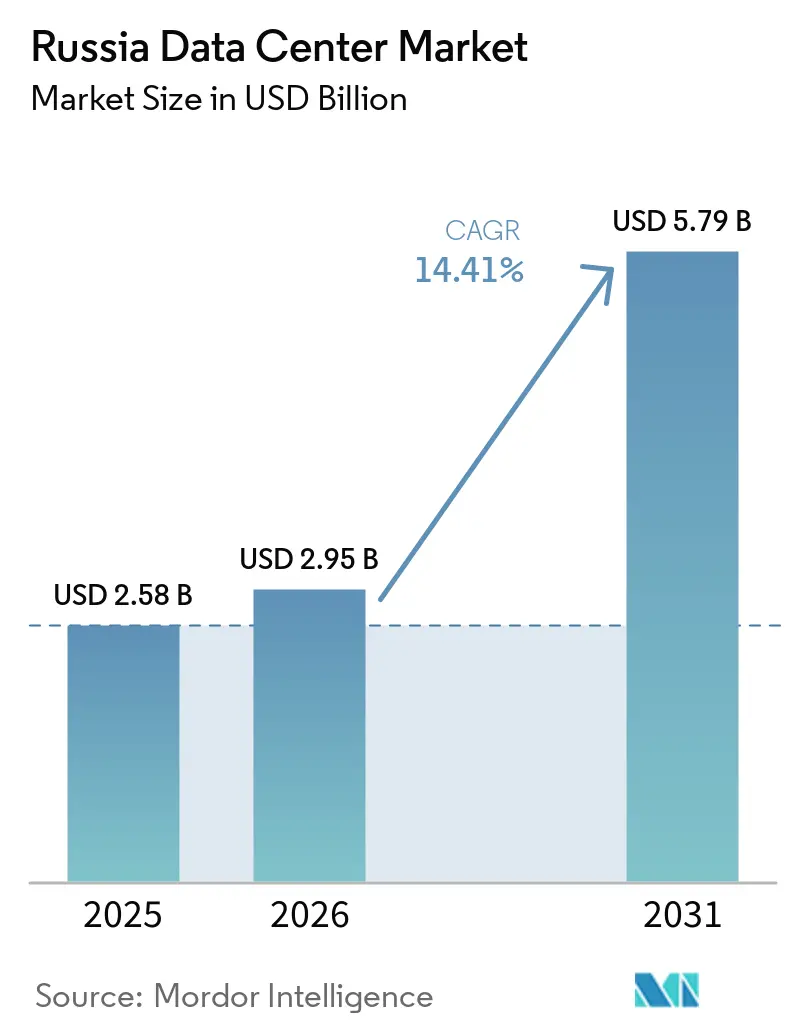
Die Größe des russischen Rechenzentrumsmarkts wird voraussichtlich von 2,58 Milliarden USD im Jahr 2025 auf 2,95 Milliarden USD im Jahr 2026 steigen und bis 2031 5,79 Milliarden USD erreichen, mit einer CAGR von 14,41 % über den Zeitraum 2026–2031. In Bezug auf die Marktgröße wurde der Markt im Jahr 2025 auf 1,08 Tausend Megawatt geschätzt und soll von 1,13 Tausend Megawatt im Jahr 2026 auf 1,29 Tausend Megawatt bis 2031 wachsen, mit einer CAGR von 2,56 % während des Prognosezeitraums (2026–2031).
Die Marktanteile und Schätzungen der Segmente werden in MW berechnet und ausgewiesen. Diese wachsende Lücke zwischen Kapazität und Wert spiegelt Premiumpreise wider, die durch eingeschränkte Serverimporte, steigende Baukosten und eine stark wachsende Nachfrage nach souveränen Cloud- und KI-Workloads verursacht werden. Digitale Souveränitätsregeln, die ab Juli 2025 gelten, das föderale Transformationsbudget von 695 Milliarden RUB sowie ein Anstieg des Internetverkehrs um 24,4 % im Jahr 2025 stärken die Auslastungsraten in Moskau und aufstrebenden regionalen Knotenpunkten. Betreiber profitieren zudem von der Cloud-Migration von Unternehmen, dem Edge-Einsatz für 5G sowie dem Ausbau der kostengünstigen nuklear betriebenen Campusse von Rosatom. Sanktionsbedingte Hardware-Engpässe, zweistellige Stromtariferhöhungen in den wichtigsten Ballungsräumen und ein Abwandern erfahrener Ingenieure dämpfen jedoch die kurzfristigen Kapazitätserweiterungen.[1]
Wichtigste Erkenntnisse des Berichts
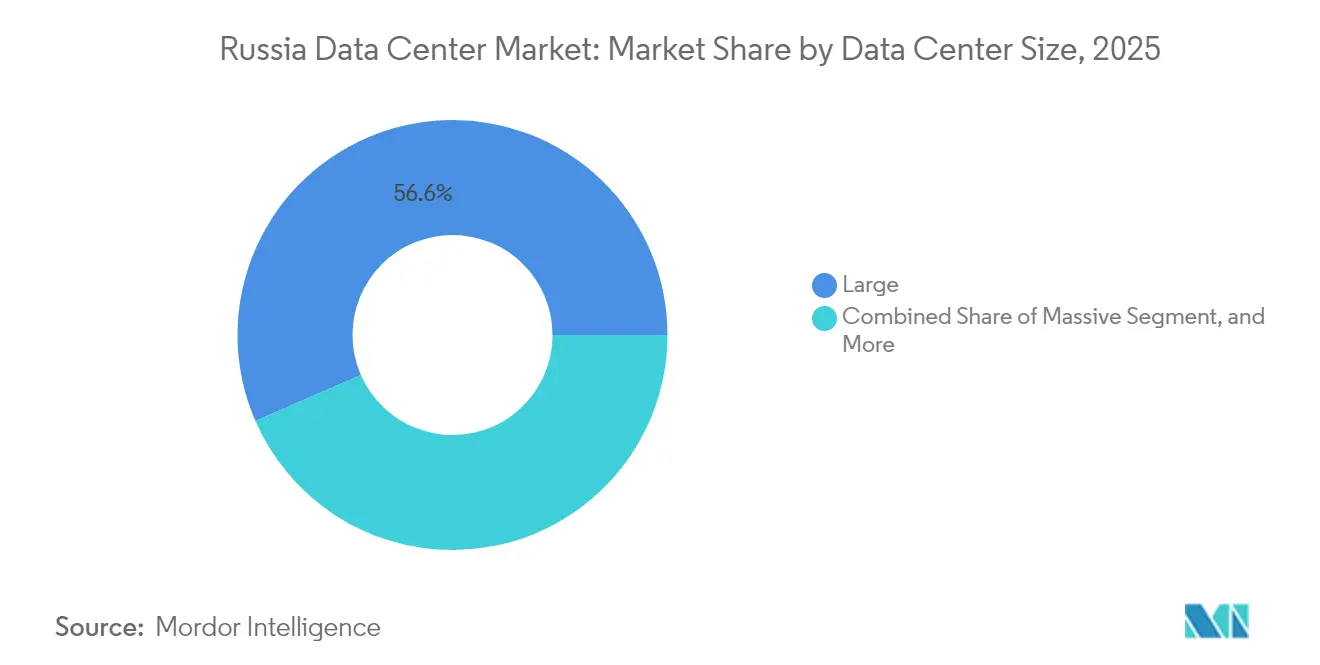
- Nach Rechenzentrumsgröße führten große Einrichtungen im Jahr 2025 mit einem Umsatzanteil von 56,55 %, während massive Campusse bis 2031 die höchste CAGR von 15,69 % verzeichneten.
- Nach Tier-Typ erfasste Tier 3 im Jahr 2025 einen Marktanteil von 77,10 % am russischen Rechenzentrumsmarkt, während Tier 4 bis 2031 mit der höchsten CAGR von 16,95 % wuchs.
- Nach Einrichtungstyp entfiel auf Colocation im Jahr 2025 ein Anteil von 59,10 % am russischen Rechenzentrumsmarkt, und hyperscale selbst errichtete Standorte verzeichnen über den Prognosezeitraum eine CAGR von 17,75 %.
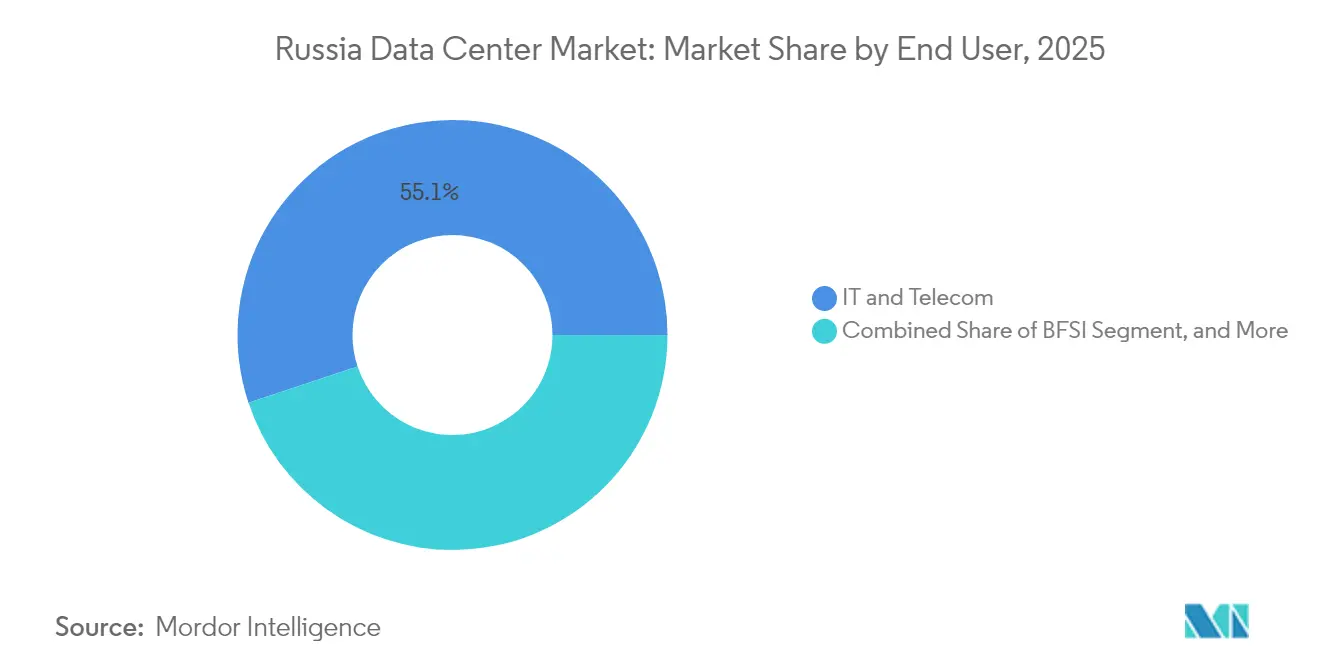
- Nach Endnutzer-Branche hielt IT und Telekommunikation im Jahr 2025 einen Anteil von 55,10 %, während BFSI bis 2031 die stärkste CAGR von 18,30 % aufweist.
- Nach Geografie repräsentierte Moskau im Jahr 2025 62,30 % der Ausgaben, und das übrige Russland expandiert bis 2031 mit einer CAGR von 15,06 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigter Cloud-Migrationsvorgang bei russischen Unternehmen | +0.80% | National, konzentriert in Moskau und Sankt Petersburg | Mittelfristig (2-4 Jahre) |
| Föderale Initiativen zur digitalen Wirtschaft, die die Datenlokalisierung vorantreiben | +0.60% | National, mit regionalem Programmfokus | Langfristig (≥ 4 Jahre) |
| Anstieg des OTT-Video-Streamings und des Online-Gaming-Traffics | +0.40% | National, städtische Konzentration | Kurzfristig (≤ 2 Jahre) |
| Edge-Computing-Nachfrage angetrieben durch den 5G-Ausbau | +0.30% | Großstädte, Ausweitung auf Regionen | Mittelfristig (2-4 Jahre) |
| Einsatz von KI-Supercomputern für souveräne LLMs | +0.20% | Moskau, Nowosibirsk, akademische Zentren | Langfristig (≥ 4 Jahre) |
| Rosatom nuklear betriebene grüne Rechenzentrumsprojekte | +0.20% | Bestimmte Kernkraftwerksstandorte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigter Cloud-Migrationsvorgang bei russischen Unternehmen
Die Unternehmens-Cloud-Ausgaben steigen jährlich um 30 %, wobei sich die durchschnittlichen Vertragslaufzeiten auf fünf Jahre verlängern und der monatliche Wallet-Anteil um 2 % steigt. Tier-1-Anbieter berichten von einem Umsatzwachstum von 50–70 %, was eine vorhersehbare Nachfrage im Bereich mehrerer Megawatt für Colocation-Hallen in der Nähe von Hauptsitzvierteln ankurbelt. Moskauer Campusse verzeichnen die meisten kurzfristigen Buchungen, da sie dichte Carrier-Konnektivität und etablierte Service-Desks bieten. Diese Verschiebung der Workloads hin zu skalierbaren Plattformen festigt einen grundlegenden Wachstumspfad für den Russland Rechenzentrum Markt.[2]
Föderale Initiativen zur digitalen Wirtschaft, die die Datenlokalisierung vorantreiben
Mehr als 695 Milliarden RUB sind für regionale Projekte in den Jahren 2025–2027 vorgesehen, die Behörden dazu verpflichten, auf inländische Clouds und Software zurückzugreifen. Verschärfte Gesetze zum Schutz personenbezogener Daten ab Juli 2025 zwingen multinationale Unternehmen dazu, Dateien russischer Bürger lokal zu verarbeiten, wodurch Workloads in konforme Tier-3- und Tier-4-Hallen gelenkt werden. Indem die Budgetauszahlungen an regionale Cloud-Nutzungskennzahlen geknüpft werden, beschleunigt das Programm den Bau in Sekundärstädten und verringert die Überabhängigkeit von der Hauptstadtregion.[3]
Anstieg des OTT-Video-Streamings und des Online-Gaming-Traffics
Inländische Plattformen ersetzten gesperrte ausländische Dienste, was zu einem Anstieg der Festnetz-Datenmengen um 28,1 % im Jahr 2024 und einem entsprechenden Anstieg des Gesamtverkehrs auf 188.530 Petabyte führte. Die Abonnentenzahlen bei Streaming-Diensten stiegen von 45 Millionen auf 58 Millionen, und lokale Spielestudios brachten latenzsensitive Titel auf den Markt. Diese Inhaltstrends erhöhen die Leistungsdichte auf Rack-Ebene, steigern die Edge-Cache-Ausgaben und stimulieren Upgrades an Peering-Knoten, die den russischen Rechenzentrumsmarkt verankern.
Edge-Computing-Nachfrage angetrieben durch den 5G-Ausbau
Pilotmäßige 5G-Cluster von MTS und seinen Mitbewerbern erfordern eine Verarbeitung mit geringer Latenz für VR, industrielles IoT und Netzwerkfunktionsvirtualisierung. Telekommunikationsbetreiber investierten im Jahr 2024 350 Milliarden RUB in die Infrastruktur und veranschlagten Budgets für Mikro-Rechenzentren, die innerhalb von Turmkomplexen und Industriezonen angesiedelt sind. Mit der Ausweitung von 5G über Moskau hinaus erschließt ein verteiltes Netz kleiner Einrichtungen neues adressierbares Nachfragepotenzial für regionale Anbieter und diversifiziert die Einnahmen über die traditionelle Großhandelslösung im Bereich Colocation hinaus.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Exportbeschränkungen für fortschrittliche Server-Hardware | -0.50% | National, akut bei Hyperscale-Einsätzen | Kurzfristig (≤ 2 Jahre) |
| Steigende Stromtarife in großen Ballungsräumen | -0.30% | Ballungsräume Moskau und Sankt Petersburg | Mittelfristig (2-4 Jahre) |
| Mangel an Tier-IV-zertifizierten Auftragnehmern außerhalb Moskaus | -0.20% | Regionale Märkte, ausgenommen Moskau | Mittelfristig (2-4 Jahre) |
| Abwanderung erfahrener Rechenzentrumsingenieure | -0.20% | National, konzentriert in technischen Zentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Exportbeschränkungen für fortschrittliche Server-Hardware
Sanktionen blockieren die Einfuhr der neuesten Generation von CPUs, GPUs und Switching-Silizium, was Betreiber dazu zwingt, über Broker in Drittländern überteuerte Preise zu zahlen oder auf inländische Alternativen zurückzugreifen. YADROs OpenYard-Reihe lindert zwar Engpässe, liegt aber noch hinter globalen Durchsatzstandards zurück und hat eine begrenzte Jahresproduktion. Die daraus resultierende Capex-Inflation verlangsamt die Baupläne und begrenzt Hyperscale-Erweiterungen, was das Aufwärtspotenzial für den Russland Rechenzentrum Markt vorübergehend einschränkt, bis lokale Fertigungsstätten skalieren.
Steigende Stromtarife in großen Ballungsräumen
Die Strompreise in der Oblast Moskau stiegen im Jahr 2025 um 12–16 %, und Energie macht 60–70 % der Betriebskosten von Rechenzentren aus. Betreiber reagieren darauf, indem sie die PUE verbessern, nicht kritische Beleuchtungslasten reduzieren und kältere nördliche Standorte mit günstigeren Wasser- und Kernkraftstromversorgungen erkunden. Während der Tarifsdruck die kurzfristigen Margen belastet, drängt er künftige Bauprojekte auch in Richtung Sibirien und Rosatom-nahe Zonen, wodurch die Wachstumstrajektorien im Russland Rechenzentrum Markt umverteilt werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumsgröße:
Massive Campusse gewinnen an DynamikGroße Standorte hielten im Jahr 2025 mit 56,55 % einen führenden Umsatzanteil, gestützt durch ausgewogene Kosten- und Skalierbarkeitsprofile. Die Gruppe der massiven Einrichtungen wird voraussichtlich bis 2031 eine CAGR von 15,69 % erzielen, da Cloud-Hyperscaler und KI-Labore Einzelstandort-Cluster von mehr als 50 MW in Auftrag geben. Nebius Groups KI-Campus im Wert von 1 Milliarde USD signalisiert eine wachsende Präferenz für hochdichte Flächen mit dedizierten Umspannwerken und proprietärer Kühlung. Die Konsolidierung rund um Mehrhallen-Komplexe schafft Skaleneffekte, die die Margen trotz Hardware-Engpässen schützen. Kleinere Edge- und mittelgroße Einrichtungen verbreiten sich weiterhin für 5G- und regulatorische Nähenanforderungen, doch ihr kombinierter Anteil sinkt stetig, da sich Kern-Workloads im großen Maßstab bündeln.
Die Größe des russischen Rechenzentrumsmarkts für massive Campusse wächst schneller, weil das souveräne LLM-Training die GPU-Rack-Nachfrage steigert, während Tier-4-Sicherheitsvorschriften zusammenhängende, kontrollierbare Gelände begünstigen. Umgekehrt schreiten staatliche Großbauten aufgrund von Kapitalintensität und Lieferkettenungewissheit vorsichtig voran. Ausgewogene Portfolios entstehen, da Betreiber große Backbone-Hubs in der Nähe von Moskau einsetzen, ergänzt durch Satelliten-Pods näher an den Nutzern, um Latenzanforderungen zu erfüllen.



Nach Tier-Typ:
Aufwärtsbewegung in Richtung Tier-4-ZuverlässigkeitTier-3-Konzepte hielten im Jahr 2025 einen Marktanteil von 77,10 % und gelten weithin als optimales Gleichgewicht zwischen Redundanz und Kosten. Finanzregulatoren und der neue Kritische-Infrastruktur-Kodex erhöhen jedoch die Verfügbarkeitsziele, sodass Tier-4-Hallen die höchste CAGR von 16,95 % verzeichnen. Kernbankensysteme, Wertpapierabwicklung und Plattformen für digitale Identitäten migrieren in gleichzeitig wartbare Umgebungen mit einer Verfügbarkeit von 99,995 %. Tier-1- und Tier-2-Flächen bestehen in abgelegenen Regionen weiter, wo Umgebungstemperaturen die Kühllast ausgleichen und Workloads geplante Ausfallzeiten tolerieren.
Aufgrund dieser Dynamik wird der Marktanteil von Tier 4 im russischen Rechenzentrumsmarkt voraussichtlich schrittweise, aber stetig steigen, angetrieben durch eine Kombination aus regulatorischen Anforderungen und wettbewerbsorientiertem Risikomanagement bei führenden Banken. Betreiber, die Tier-4-Einrichtungen außerhalb Moskaus entwerfen, zertifizieren und besetzen können, sichern sich einen First-Mover-Vorteil und tragen zur Dezentralisierung der nationalen Kapazität bei.
Nach Rechenzentrums-Typ:
Colocation behält die Führung, während Hyperscale beschleunigtMit 59,10 % des Umsatzes im Jahr 2025 bleibt Colocation der Anker für digitale Transformationen von Unternehmen und bietet bedarfsgerechte Kapazität ohne Investitionsaufwand. Dennoch verzeichnen selbst errichtete Hyperscale-Einrichtungen eine CAGR von 17,75 %, da Yandex Cloud, VK und Spielepublisher workload-spezifische Architekturen und direkte Kontrolle über Sicherheits-Stacks anstreben. Colocation-Anbieter reagieren mit modularen Bausteinen, flexiblen Stromtopologien und Konnektivitätsmarktplätzen, um relevant zu bleiben.
Die Infrastrukturknappheit in der Hauptstadt hält die Preise hoch und ermöglicht es etablierten Betreibern, Expansionen in das übrige Russland zu finanzieren. Gleichzeitig erfordern souveräne KI- und Suchindex-Pods häufig proprietäre Netzwerkstrukturen, was Entwickler dazu veranlasst, Greenfield-Hyperscale-Gebäude zu errichten, die für Flüssigkühlung und 100G-Spine-Leaf-Architekturen ausgelegt sind. Diese Dualität stellt sicher, dass beide Servicemodelle nebeneinander bestehen und gemeinsam den russischen Rechenzentrumsmarkt bis 2031 stützen.
Nach Endnutzer:
BFSI gewinnt an Dynamik inmitten der IT- und TelekommunikationsdominanzIT- und Telekommunikationsunternehmen machen 55,10 % der aktuellen Nachfrage aus, begünstigt durch die Verbreitung softwaredefinierter Netzwerke, Content-Distribution-Knoten und carrierneutraler Interconnection-Hubs. Banken und Versicherer beschleunigen mit einer CAGR von 18,30 %, angetrieben durch Echtzeitzahlungen, die Einführung von Remote-Banking und verschärfte Kontinuitätsregeln, die Tier-4-Hosting vorschreiben. E-Commerce folgt dicht dahinter und erfordert latenzarme APIs, Betrugsanalyse-Cluster sowie die Fähigkeit, während der Feiertagssaison unbegrenzt zu skalieren.
Workloads aus Fertigung, Medien und dem öffentlichen Sektor vertiefen jeweils ihre Durchdringung, wenn auch von kleineren Ausgangspunkten, und diversifizieren gemeinsam die Endnutzerexposition innerhalb des russischen Rechenzentrumsmarkts. Die Komplexität der Workloads – und nicht das reine Datenvolumen – prägt zunehmend die Kaufentscheidungen und treibt Anfragen nach hochdichten Racks, burstfähiger Stromversorgung und standortinternen Schlüsselverwaltungsdiensten als Reaktion auf branchenspezifische Vorschriften an.

Nach Hotspot:
Hauptstadtstärke trifft auf regionalen AufschwungMoskau behält eine Konzentration von 62,30 % aufgrund seiner unübertroffenen Carrier-Hotels, der Nähe zu Geschäftsvierteln und qualifizierten Arbeitskräftepools. Dennoch unterstreicht eine CAGR von 15,06 % im übrigen Russland eine Verlagerung hin zu Städten wie Nowosibirsk, Nischni Nowgorod und Twer, wo Grundstücks- und Stromkosten niedriger sind und Bundesfördermittel die Kosten für die Entwicklung der Verkehrsinfrastruktur ausgleichen. Die Größe des russischen Rechenzentrumsmarkts für Nicht-Hauptstadtzonen wächst, da Ministerien verlangen, dass ein Teil der Workloads in ihren Heimatbezirken verbleibt, um die Serviceresilienz zu verbessern und Latenzschwellenwerte einzuhalten.
BitRivers wasserkraftbetriebener Campus im Fernen Osten und Rosatoms nuklear betriebenes Twer-Projekt veranschaulichen, wie regionale Angebote günstige Energie mit erneuerbaren oder CO₂-neutralen Narrativen verbinden. Lücken im Glasfaser-Backhaul bleiben ein Hindernis, doch mehrjährige staatliche Finanzierungen für die digitale Wirtschaft sehen Upgrades des optischen Backbone vor, die regionale SLAs schrittweise an Moskauer Maßstäbe angleichen.
Geografische Analyse
Moskaus gefestigter Anteil von 63,07 % basiert auf dichten Dunkelglasfaserrouten, robusten Peering-Exchanges und der Nähe zu Hauptsitzen, die unmittelbaren Zugang zu Entscheidungsträgern und Support-Ingenieuren bieten. Obwohl Tariferhöhungen die Betriebskosten belasten, sichern hohe durchschnittliche Verkaufspreise und nahezu null Leerstand starke EBITDA-Margen. Betreiber fügen weiterhin Phasen durch Zwischengeschoss-Stromaufrüstungen und modulare Erweiterungen innerhalb bestehender Anlagen hinzu, anstatt die Kosten für neue Grundstückskäufe zu tragen.
Das übrige Russland verzeichnet eine schärfere CAGR von 15,06 %, da Subventionspakete und niedrigere Strompreise die Projekt-IRRs verbessern. Sibirische Wasserkraft- und fernöstliche Nuklearquellen bieten Strom zu Preisen, die 40–60 % unter Moskauer Preisen liegen, was Standorte zu Magneten für KI-Trainingscluster macht. Edge-Knoten in Industriegürteln verbreiten sich ebenfalls, um IoT-Workloads in der Metallurgie sowie in Öl- und Gasfeldern zu bedienen und Latenzen unter 10 Millisekunden sicherzustellen.
Interregionale Glasfaserkorridore, die im Rahmen des nationalen Programms „Digitale Wirtschaft” finanziert werden, verkürzen Backhaul-Zeiten und vereinfachen die Compliance für Behörden mit Hauptsitz außerhalb der Hauptstadt. Dieser Politikmix senkt schrittweise das Risiko geografischer Diversifizierung, verlagert den Wachstumsvektor weg von einem überzentralisierten Moskauer Fußabdruck und fördert letztlich einen polyzentrischen russischen Rechenzentrumsmarkt.[4]
Wettbewerbslandschaft
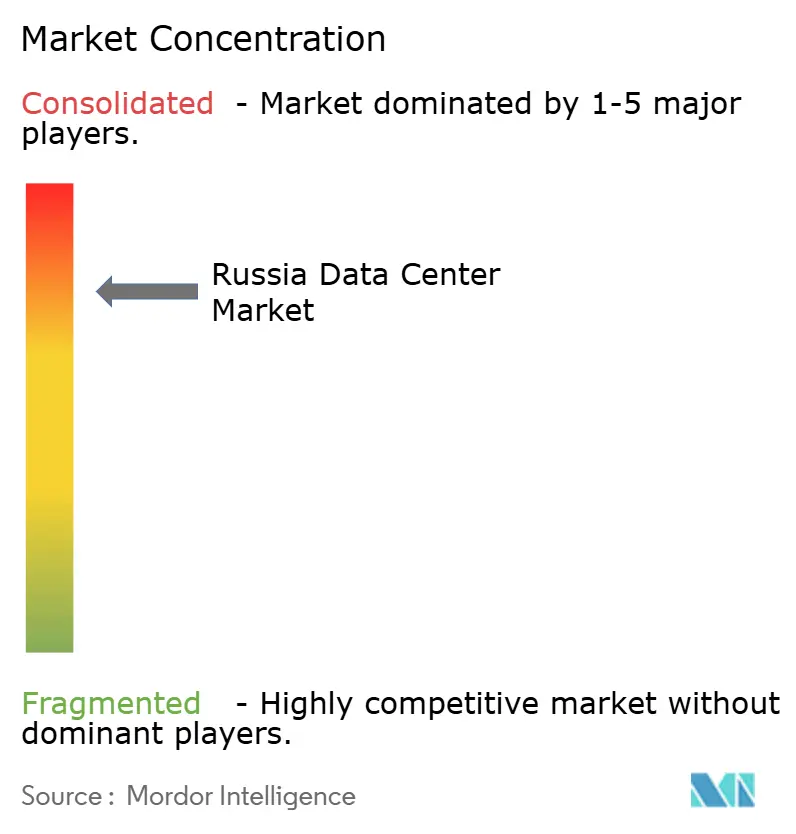
Marktkonzentration
Führende Unternehmen im Russland Rechenzentrum Markt
Die Marktkonzentration ist moderat. Das staatlich unterstützte Unternehmen Rostelecom und Rosatom bieten große Footprints, langfristige Versorgungsverträge und regulatorischen Einfluss. Rostelecom erweitert die Kanaltiefe unter Ministerien und großen Unternehmen, während Rosatom kernkraftwerksnahe Grundstücke nutzt, die eine 25-jährige Stromabnahmestabilität für hochdichte Lasten bieten. Private Spezialisten wie Nebius Group und IXcellerate konzentrieren sich auf technologische Differenzierung, setzen Immersionskühlung, KI-optimierte Netzwerkgewebe und CO₂-arme Zertifizierungen ein, um Premium-Kunden zu gewinnen.
YADROs eigene Serverproduktion und Aquarius' Expansion in die Hauptplatinen-Montage veranschaulichen vertikale Integrationsschritte zur Bekämpfung von Hardware-Embargo-Risiken. Selectel und DataPro erweitern Tier-3-Footprints in Sankt Petersburg und Krasnodar und bieten nationalen Ketten geografische Redundanzoptionen. Da Hyperscaler selbst finanzierte Rekordkapitalprogramme durchführen, während Colocation-Incumbents die Rack-Preise erhöhen, um die Nachfrage auszubalancieren, erhält der Russland Rechenzentrum Markt trotz Lieferkettenproblemen eine gesunde Rentabilität.
Führende Unternehmen der Russland Rechenzentrum Branche
-
IXELERATE LLC
-
MTS PJSC (MTS Group)
-
Rostelecom
-
Selectel Ltd
-
Yandex.Cloud LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Russland Rechenzentrum Markt Unternehmen in diesem Bericht
- Public Joint-Stock Company Rostelecom
- State Atomic Energy Corporation Rosatom
- Public Joint-Stock Company Mobile TeleSystems
- Limited Liability Company DataPro
- Nebius Group N.V.
- Limited Liability Company IXcellerate
- Limited Liability Company 3Data
- Joint-Stock Company Selectel
- Intelion Data Systems LLC
- Public Joint-Stock Company MegaFon
- LLC Linxdatacenter
- DataSpace LLC
- DataHouse.ru LLC
- Joint-Stock Company Concern Rosenergoatom
- Joint-Stock Company Moscow Internet Exchange (MSK-IX)
Neueste Industrielle Entwicklungen in Russland Rechenzentrum Markt
- Mai 2025: Das Ministerium für digitale Entwicklung veröffentlichte vollständige Leitlinien zur Klassifizierung kritischer Informationsinfrastrukturstandorte und erhöhte damit die Zuverlässigkeitsbenchmarks für telekommunikationsnahe Rechenzentren.
- April 2025: Das föderale Transformationsprogramm sicherte sich für 2025-2027 Mittel in Höhe von 695 Milliarden RUB und verankerte Cloud-Nutzungsziele für regionale Regierungen.
- März 2025: Der sektorweite Telekommunikationsumsatz erreichte im Jahr 2024 2,1 Billionen RUB, getrieben durch ein Wachstum von 11 % beim Festband-Breitband, was den Nachfragesog nach Bandbreite unterstreicht.
- Januar 2025: Nebius Group gab einen KI-Computing-Rollout im Wert von 1 Milliarde USD bekannt und signalisierte damit das private Engagement für souveräne Fähigkeiten für große Sprachmodelle.
Umfang des Russland Rechenzentrum Marktberichts
Moskau ist als Segment nach Hotspot abgedeckt. Groß, Massiv, Mittel, Mega, Klein sind als Segmente nach Rechenzentrumsgröße abgedeckt. Tier 1 und 2, Tier 3, Tier 4 sind als Segmente nach Tier-Typ abgedeckt. Nicht genutzt, Genutzt sind als Segmente nach Absorption abgedeckt.Segmentierungsübersicht
| Groß |
| Massiv |
| Mittel |
| Mega |
| Klein |
| Tier 1 und 2 |
| Tier 3 |
| Tier 4 |
| Hyperscale/Eigenbau | ||
| Enterprise/Edge | ||
| Colocation | Nicht genutzt | |
| Genutzt | Einzelhandels-Colocation | |
| Großhandels-Colocation | ||
| BFSI |
| IT und ITES |
| E-Commerce |
| Regierung |
| Fertigung |
| Medien und Unterhaltung |
| Telekommunikation |
| Sonstige Endnutzer |
| Moskau |
| Übriges Russland |
| Nach Rechenzentrumsgröße | Groß | ||
| Massiv | |||
| Mittel | |||
| Mega | |||
| Klein | |||
| Nach Tier-Typ | Tier 1 und 2 | ||
| Tier 3 | |||
| Tier 4 | |||
| Nach Rechenzentrums-Typ | Hyperscale/Eigenbau | ||
| Enterprise/Edge | |||
| Colocation | Nicht genutzt | ||
| Genutzt | Einzelhandels-Colocation | ||
| Großhandels-Colocation | |||
| Nach Endnutzer | BFSI | ||
| IT und ITES | |||
| E-Commerce | |||
| Regierung | |||
| Fertigung | |||
| Medien und Unterhaltung | |||
| Telekommunikation | |||
| Sonstige Endnutzer | |||
| Nach Hotspot | Moskau | ||
| Übriges Russland | |||
Marktdefinition
- IT-LASTKAPAZITÄT - Die IT-Lastkapazität oder installierte Kapazität bezieht sich auf die Energiemenge, die von Servern und Netzwerkgeräten verbraucht wird, die in einem installierten Rack untergebracht sind. Sie wird in Megawatt (MW) gemessen.
- ABSORPTIONSRATE - Sie bezeichnet das Ausmaß, in dem die Rechenzentrums-Kapazität vermietet wurde. Wenn beispielsweise ein 100-MW-Rechenzentrum 75 MW vermietet hat, beträgt die Absorptionsrate 75 %. Sie wird auch als Auslastungsrate und vermietete Kapazität bezeichnet.
- ERHÖHTER BODENRAUM - Es handelt sich um einen erhöhten Raum, der über dem Boden errichtet wird. Dieser Zwischenraum zwischen dem ursprünglichen Boden und dem erhöhten Boden wird zur Unterbringung von Verkabelung, Kühlung und anderen Rechenzentrums-Geräten genutzt. Diese Anordnung unterstützt eine ordnungsgemäße Verkabelungs- und Kühlinfrastruktur. Er wird in Quadratfuß (ft²) gemessen.
- RECHENZENTRUMSGRÖSSE - Die Rechenzentrumsgröße wird anhand des erhöhten Bodenraums segmentiert, der den Rechenzentrums-Einrichtungen zugewiesen ist. Mega-Rechenzentrum – Anzahl der Racks muss mehr als 9.000 betragen oder der erhöhte Bodenraum (RFS) muss mehr als 225.001 Quadratfuß betragen; Massiv-Rechenzentrum – Anzahl der Racks muss zwischen 9.000 und 3.001 liegen oder der RFS muss zwischen 225.000 Quadratfuß und 75.001 Quadratfuß liegen; Groß-Rechenzentrum – Anzahl der Racks muss zwischen 3.000 und 801 liegen oder der RFS muss zwischen 75.000 Quadratfuß und 20.001 Quadratfuß liegen; Mittel-Rechenzentrum – Anzahl der Racks muss zwischen 800 und 201 liegen oder der RFS muss zwischen 20.000 Quadratfuß und 5.001 Quadratfuß liegen; Klein-Rechenzentrum – Anzahl der Racks muss weniger als 200 betragen oder der RFS muss weniger als 5.000 Quadratfuß betragen.
- TIER-TYP - Gemäß dem Uptime Institute werden Rechenzentren in vier Tier-Typen eingeteilt, basierend auf den Fähigkeiten der redundanten Ausrüstung der Rechenzentrums-Infrastruktur. In diesem Segment werden die Rechenzentren als Tier 1, Tier 2, Tier 3 und Tier 4 segmentiert.
- COLOCATION-TYP - Das Segment ist in 3 Kategorien unterteilt, nämlich Einzelhandels-, Großhandels- und Hyperscale-Colocation-Dienste. Die Kategorisierung erfolgt anhand der Menge der IT-Last, die potenziellen Kunden vermietet wird. Einzelhandels-Colocation-Dienste haben eine vermietete Kapazität von weniger als 250 kW; Großhandels-Colocation-Dienste haben eine vermietete Kapazität zwischen 251 kW und 4 MW; und Hyperscale-Colocation-Dienste haben eine vermietete Kapazität von mehr als 4 MW.
- ENDVERBRAUCHER - Der Rechenzentrumsmarkt arbeitet auf B2B-Basis. BFSI, Regierung, Cloud-Betreiber, Medien und Unterhaltung, E-Commerce, Telekommunikation und Fertigung sind die wichtigsten Endverbraucher im untersuchten Markt. Der Umfang umfasst nur Colocation-Dienstleistungsanbieter, die der zunehmenden Digitalisierung der Endnutzerindustrien dienen.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Rack-Einheit | Allgemein als U oder RU bezeichnet, ist es die Maßeinheit für die im Rechenzentrum in den Racks untergebrachten Server-Einheiten. 1U entspricht 1,75 Zoll. |
| Rack-Dichte | Sie definiert die Menge der Leistung, die von den Geräten und Servern in einem Rack verbraucht wird. Sie wird in Kilowatt (kW) gemessen. Dieser Faktor spielt eine entscheidende Rolle beim Design von Rechenzentren sowie bei der Kühl- und Leistungsplanung. |
| IT-Lastkapazität | Die IT-Lastkapazität oder installierte Kapazität bezieht sich auf die Energiemenge, die von Servern und Netzwerkgeräten verbraucht wird, die in einem installierten Rack untergebracht sind. Sie wird in Megawatt (MW) gemessen. |
| Absorptionsrate | Sie bezeichnet, wie viel der Rechenzentrums-Kapazität vermietet wurde. Wenn beispielsweise ein 100-MW-Rechenzentrum 75 MW vermietet hat, beträgt die Absorptionsrate 75 %. Sie wird auch als Auslastungsrate und vermietete Kapazität bezeichnet. |
| Erhöhter Bodenraum | Es handelt sich um einen erhöhten Raum, der über dem Boden errichtet wird. Dieser Zwischenraum zwischen dem ursprünglichen Boden und dem erhöhten Boden wird zur Unterbringung von Verkabelung, Kühlung und anderen Rechenzentrums-Geräten genutzt. Diese Anordnung unterstützt eine ordnungsgemäße Verkabelungs- und Kühlinfrastruktur. Er wird in Quadratfuß/Meter gemessen. |
| Serverraum-Klimaanlage (CRAC) | Es handelt sich um ein Gerät zur Überwachung und Aufrechterhaltung von Temperatur, Luftzirkulation und Luftfeuchtigkeit im Serverraum des Rechenzentrums. |
| Gang | Es ist der offene Raum zwischen den Reihen von Racks. Dieser offene Raum ist entscheidend für die Aufrechterhaltung der optimalen Temperatur (20-25 °C) im Serverraum. Es gibt hauptsächlich zwei Gänge im Serverraum: einen Heißgang und einen Kaltgang. |
| Kaltgang | Es ist der Gang, in dem die Vorderseite des Racks zum Gang zeigt. Hier wird gekühlte Luft in den Gang geleitet, damit sie in die Vorderseite der Racks eintreten und die Temperatur aufrechterhalten kann. |
| Heißgang | Es ist der Gang, in dem die Rückseite der Racks zum Gang zeigt. Hier wird die von den Geräten im Rack abgegebene Wärme zum Auslassventil der CRAC geleitet. |
| Kritische Last | Sie umfasst die Server und andere Computerausrüstung, deren Betriebszeit für den Rechenzentrumsbetrieb entscheidend ist. |
| Energieeffizienzgrad (PUE) | Es ist eine Kennzahl, die die Effizienz eines Rechenzentrums definiert. Sie wird berechnet durch: (Gesamter Energieverbrauch des Rechenzentrums)/(Gesamter Energieverbrauch der IT-Ausrüstung). Darüber hinaus gilt ein Rechenzentrum mit einem PUE von 1,2–1,5 als hocheffizient, während ein Rechenzentrum mit einem PUE > 2 als hochineffizient gilt. |
| Redundanz | Sie ist definiert als ein Systemdesign, bei dem zusätzliche Komponenten (USV, Generatoren, CRAC) hinzugefügt werden, damit im Falle eines Stromausfalls oder Geräteausfalls die IT-Ausrüstung nicht beeinträchtigt wird. |
| Unterbrechungsfreie Stromversorgung (USV) | Es ist ein Gerät, das in Reihe mit dem Netzstromversorgung angeschlossen ist und Energie in Batterien speichert, sodass die Versorgung durch die USV für die IT-Ausrüstung auch bei einem Netzstromausfall kontinuierlich ist. Die USV unterstützt primär nur die IT-Ausrüstung. |
| Generatoren | Wie die USV werden Generatoren im Rechenzentrum eingesetzt, um eine ununterbrochene Stromversorgung zu gewährleisten und Ausfallzeiten zu vermeiden. Rechenzentrums-Einrichtungen verfügen über Dieselgeneratoren, und üblicherweise wird Diesel für 48 Stunden in der Einrichtung gelagert, um Unterbrechungen zu verhindern. |
| N+1 | Als "Bedarf plus eins" bezeichnet, deutet es auf die zusätzliche verfügbare Ausrüstungseinrichtung hin, um Ausfallzeiten im Falle eines Ausfalls zu vermeiden. Ein Rechenzentrum gilt als N+1, wenn für jeweils 4 Komponenten eine zusätzliche Einheit vorhanden ist. Wenn ein Rechenzentrum beispielsweise 4 USV-Systeme hat, wäre ein zusätzliches USV-System erforderlich, um N+1 zu erreichen. |
| 2N | Es bezieht sich auf ein vollständig redundantes Design, bei dem zwei unabhängige Stromverteilungssysteme eingesetzt werden. Im Falle eines vollständigen Ausfalls eines Verteilungssystems versorgt das andere System das Rechenzentrum weiterhin mit Strom. |
| In-Reihe-Kühlung | Es ist das zwischen den Racks in einer Reihe installierte Kühldesignsystem, das warme Luft aus dem Heißgang zieht und kühle Luft in den Kaltgang liefert, um so die Temperatur aufrechtzuerhalten. |
| Tier 1 | Die Tier-Klassifizierung bestimmt die Bereitschaft einer Rechenzentrums-Einrichtung, den Rechenzentrumsbetrieb aufrechtzuerhalten. Ein Rechenzentrum wird als Tier-1-Rechenzentrum klassifiziert, wenn es über eine nicht redundante (N) Leistungskomponente (USV, Generatoren), Kühlkomponenten und ein Stromverteilungssystem (aus dem Versorgungsstromnetz) verfügt. Das Tier-1-Rechenzentrum hat eine Betriebszeit von 99,67 % und eine jährliche Ausfallzeit von weniger als 28,8 Stunden. |
| Tier 2 | Ein Rechenzentrum wird als Tier-2-Rechenzentrum klassifiziert, wenn es über redundante Strom- und Kühlkomponenten (N+1) und ein einzelnes nicht redundantes Verteilungssystem verfügt. Redundante Komponenten umfassen zusätzliche Generatoren, USV-Geräte, Kältemaschinen, Wärmeabweisungsgeräte und Kraftstofftanks. Das Tier-2-Rechenzentrum hat eine Betriebszeit von 99,74 % und eine jährliche Ausfallzeit von weniger als 22 Stunden. |
| Tier 3 | Ein Rechenzentrum mit redundanten Strom- und Kühlkomponenten und mehreren Stromverteilungssystemen wird als Tier-3-Rechenzentrum bezeichnet. Die Einrichtung ist widerstandsfähig gegen geplante (Anlagenwartung) und ungeplante (Stromausfall, Kühlungsausfall) Unterbrechungen. Das Tier-3-Rechenzentrum hat eine Betriebszeit von 99,98 % und eine jährliche Ausfallzeit von weniger als 1,6 Stunden. |
| Tier 4 | Es ist der toleranteste Rechenzentrums-Typ. Ein Tier-4-Rechenzentrum verfügt über mehrere unabhängige redundante Strom- und Kühlkomponenten sowie mehrere Stromverteilungspfade. Alle IT-Ausrüstungen sind doppelt gespeist, was sie im Falle einer Unterbrechung fehlertolerant macht und so einen ununterbrochenen Betrieb gewährleistet. Das Tier-4-Rechenzentrum hat eine Betriebszeit von 99,74 % und eine jährliche Ausfallzeit von weniger als 26,3 Minuten. |
| Kleines Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche von ≤ 5.000 Quadratfuß oder einer installierbaren Rack-Anzahl von ≤ 200 wird als kleines Rechenzentrum klassifiziert. |
| Mittleres Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche zwischen 5.001 und 20.000 Quadratfuß oder einer installierbaren Rack-Anzahl zwischen 201 und 800 wird als mittleres Rechenzentrum klassifiziert. |
| Großes Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche zwischen 20.001 und 75.000 Quadratfuß oder einer installierbaren Rack-Anzahl zwischen 801 und 3.000 wird als großes Rechenzentrum klassifiziert. |
| Massives Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche zwischen 75.001 und 225.000 Quadratfuß oder einer installierbaren Rack-Anzahl zwischen 3.001 und 9.000 wird als massives Rechenzentrum klassifiziert. |
| Mega-Rechenzentrum | Ein Rechenzentrum mit einer Bodenfläche von ≥ 225.001 Quadratfuß oder einer installierbaren Rack-Anzahl von ≥ 9.001 wird als Mega-Rechenzentrum klassifiziert. |
| Einzelhandels-Colocation | Es bezeichnet Kunden mit einem Kapazitätsbedarf von 250 kW oder weniger. Diese Dienste werden hauptsächlich von kleinen und mittelständischen Unternehmen (KMU) in Anspruch genommen. |
| Großhandels-Colocation | Es bezeichnet Kunden mit einem Kapazitätsbedarf zwischen 250 kW und 4 MW. Diese Dienste werden hauptsächlich von mittleren bis großen Unternehmen in Anspruch genommen. |
| Hyperscale-Colocation | Es bezeichnet Kunden mit einem Kapazitätsbedarf von mehr als 4 MW. Die Hyperscale-Nachfrage stammt primär von großen Cloud-Anbietern, IT-Unternehmen, BFSI und OTT-Anbietern (wie Netflix, Hulu und HBO+). |
| Mobile Datengeschwindigkeit | Es ist die mobile Internetgeschwindigkeit, die ein Nutzer über sein Smartphone erlebt. Diese Geschwindigkeit hängt primär von der im Smartphone verwendeten Carrier-Technologie ab. Die auf dem Markt verfügbaren Carrier-Technologien sind 2G, 3G, 4G und 5G, wobei 2G die langsamste Geschwindigkeit bietet, während 5G die schnellste ist. |
| Glasfaserkonnektivitätsnetz | Es ist ein Netzwerk aus Glasfaserkabeln, das im ganzen Land eingesetzt wird und ländliche und städtische Regionen mit Hochgeschwindigkeits-Internetverbindung verbindet. Es wird in Kilometern (km) gemessen. |
| Datenverkehr pro Smartphone | Es ist ein Maß für den durchschnittlichen Datenverbrauch eines Smartphone-Nutzers in einem Monat. Es wird in Gigabyte (GB) gemessen. |
| Breitbanddatengeschwindigkeit | Es ist die Internetgeschwindigkeit, die über eine feste Kabelverbindung geliefert wird. Üblicherweise werden Kupferkabel und Glasfaserkabel sowohl im privaten als auch im gewerblichen Bereich verwendet. Dabei bietet das Glasfaserkabel eine schnellere Internetgeschwindigkeit als das Kupferkabel. |
| Unterseekabel | Ein Unterseekabel ist ein Glasfaserkabel, das an zwei oder mehr Landungspunkten verlegt wird. Über dieses Kabel wird die Kommunikation und Internetkonnektivität zwischen Ländern auf der ganzen Welt hergestellt. Diese Kabel können 100–200 Terabit pro Sekunde (Tbit/s) von einem Punkt zum anderen übertragen. |
| Kohlenstoff-Fußabdruck | Es ist das Maß des Kohlendioxids, das beim regulären Betrieb eines Rechenzentrums erzeugt wird. Da Kohle sowie Öl und Gas die primären Quellen der Stromerzeugung sind, trägt der Verbrauch dieses Stroms zu Kohlenstoffemissionen bei. Rechenzentrums-Betreiber integrieren erneuerbare Energiequellen, um den in ihren Einrichtungen entstehenden Kohlenstoff-Fußabdruck zu reduzieren. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen erstellt.
- Schritt 2: Erstellung eines Marktmodells: Marktgrößenschätzungen für die Prognosejahre erfolgen in nominalen Größen. Inflation ist kein Bestandteil der Preisgestaltung, und der durchschnittliche Verkaufspreis (ASP) bleibt während des gesamten Prognosezeitraums für jedes Land konstant.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden nach Ebenen und Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken & Abonnementplattformen




