
Rugged-Router-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
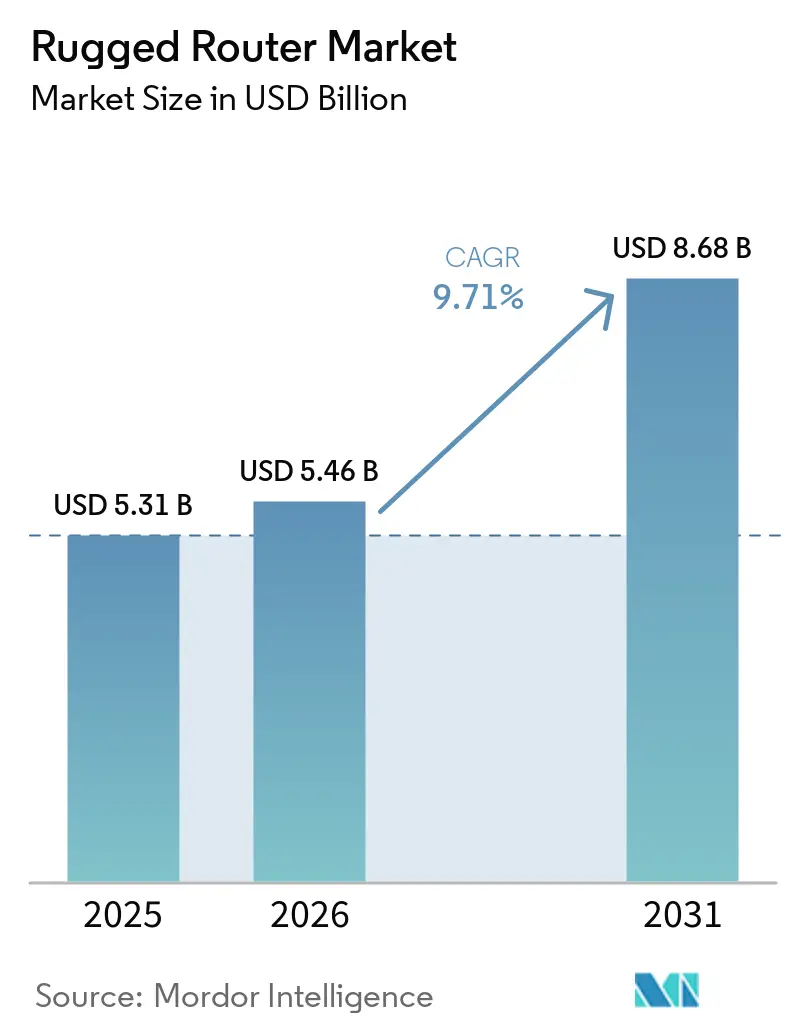
| Marktgröße (2026) | 5.46 Milliarden US-Dollar |
| Marktgröße (2031) | 8.68 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.71 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
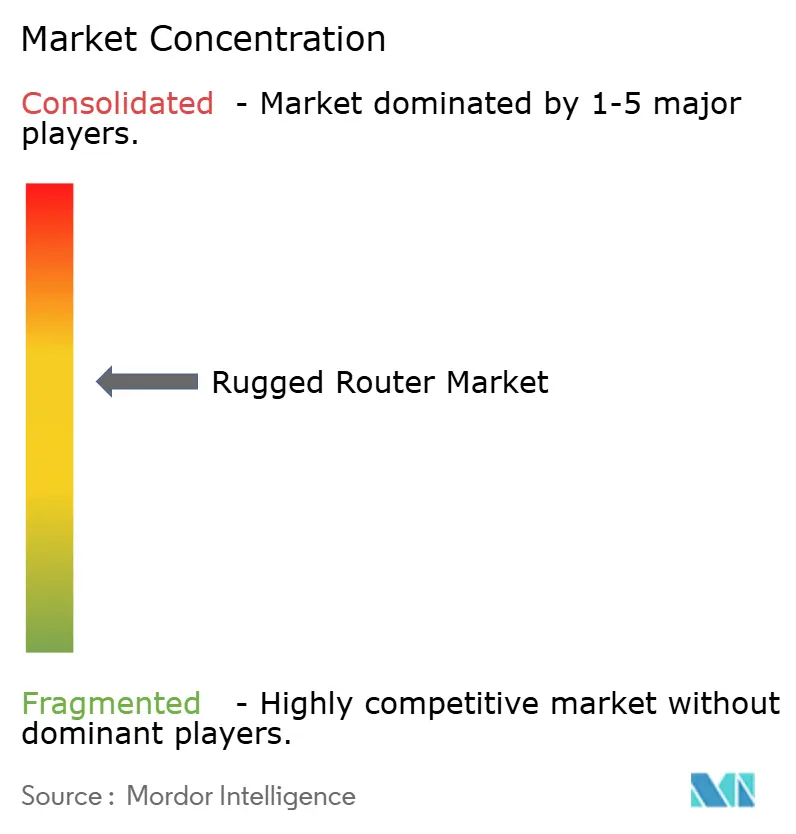
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Rugged-Router-Marktanalyse von Mordor Intelligence
Die Größe des Rugged-Router-Marktes wird voraussichtlich von 5,31 Milliarden USD im Jahr 2025 und 5,46 Milliarden USD im Jahr 2026 auf 8,68 Milliarden USD bis 2031 anwachsen, was einer CAGR von 9,71 % zwischen 2026 und 2031 entspricht. Der Schwung verlagert sich, weil Feldbetreiber gehärtete Konnektivität nun als Voraussetzung für Edge-Intelligenz, autonome Fahrzeuge und Echtzeit-Steuerungsschleifen betrachten und nicht mehr als Ad-hoc-Upgrade. Private 5G-Spektrumvergaben, Eisenbahnsicherheitsvorschriften und Zero-Trust-Verteidigungsnetzwerke beschleunigen die Erneuerungszyklen, während die Hardware-Konvergenz Switching-, Routing- und Sicherheitsfunktionen in einem einzigen IP67-Gehäuse zusammenführt. Software-Abonnementmodelle verdrängen einmalige Kapitalanschaffungen, und Anbieter, die in der Lage sind, Multi-Radio-Links aus der Cloud zu orchestrieren, gewinnen Marktanteile.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfiel Industrial Ethernet im Jahr 2025 auf 34,6 % des Rugged-Router-Marktanteils, während taktische, militärische Plattformen bis 2031 voraussichtlich mit einer CAGR von 11,12 % wachsen werden.
- Nach Konnektivitätstechnologie hielten 4G und LTE zusammen im Jahr 2025 einen Anteil von 46,23 % am Rugged-Router-Markt, während 5G-Installationen bis 2031 mit einer CAGR von 9,87 % zunehmen.
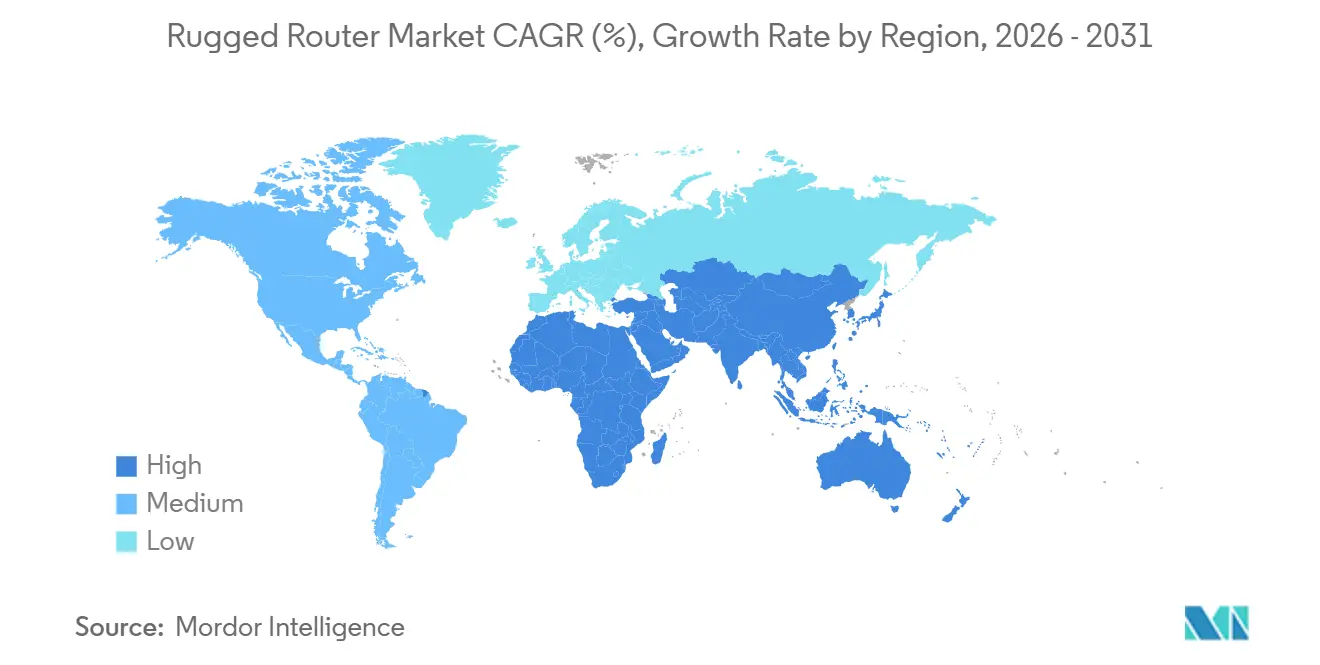
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Umsatzanteil von 31,34 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 11,34 % wachsen wird.
- Nach Endverbraucherbranche entfiel auf Energie und Versorgung im Jahr 2025 ein Anteil von 22,42 % am Rugged-Router-Markt, während der Bergbau mit einer CAGR von 10,12 % bis 2031 am schnellsten wachsen wird.
- Nach Bereitstellungsmodus entfielen auf feste oder stationäre Installationen im Jahr 2025 42,16 % der Lieferungen, während tragbare und handgehaltene Formfaktoren mit einer CAGR von 12,13 % bis 2031 wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung von Edge Computing in rauen Umgebungen | +2.1% | Global, frühe Einführung im nordamerikanischen Bergbau und in der asiatisch-pazifischen Fertigung | Mittelfristig (2–4 Jahre) |
| Integration von 5G NR in die industrielle Konnektivität | +1.9% | Global, angeführt von der europäischen Eisenbahndigitalisierung und dem Energiesektor im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Fernüberwachung von Anlagen im Energiesektor | +1.5% | Naher Osten, nordamerikanische Schieferbecken, vorgelagerter asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Militärische Modernisierungsprogramme mit Fokus auf taktische Vernetzung | +1.3% | Nordamerika, Europa, asiatisch-pazifische Verteidigungskorridore | Langfristig (≥ 4 Jahre) |
| Wachsende Einführung robuster IoT-Gateways im intelligenten Bergbau | +1.1% | Asiatisch-pazifischer Raum, Südamerika | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck für Positive Train Control-Systeme im Eisenbahnbereich | +0.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von Edge Computing in rauen Umgebungen
Inferenz-Workloads, die historisch in zentralisierten oder regionalen Rechenzentren verarbeitet wurden, verlagern sich zunehmend auf Edge-basierte, lüfterlose Gateways, die direkt auf autonomen Bohrgeräten, Bohrsystemen und abgelegenen Bohrlochköpfen montiert sind. Fortschrittliche Bohrplattformen führen nun Sub-50-ms-Maschinenvision und Steuerungsschleifen lokal aus, wodurch Backhaul-Latenz eliminiert und Echtzeit-Entscheidungsfindung in unternehmenskritischen Umgebungen ermöglicht wird. Ebenso verarbeiten robuste Edge-Geräte mit eingebetteter KI-Rechenleistung und privater LTE-Konnektivität seismische und operative Daten auf Anlagenebene, anstatt sie an entfernte Cloud-Umgebungen zu übertragen. Dieser Übergang treibt die Siliziumkonvergenz voran, bei der Rechen-, Speicher- und Routing-Funktionen in kompakte, IP67-bewertete Gehäuse integriert werden, die für Temperaturen von -40 °C bis +75 °C ausgelegt sind, was die Nachfrage nach leistungsstarken Rugged Routern verstärkt.[1]
Integration von 5G NR in die industrielle Konnektivität
Standalone-5G führt Funktionen wie Netzwerk-Slicing und zeitkritische Vernetzung ein, die die 4G-Leistung in industriellen Umgebungen wesentlich übertreffen. Großflächige private 5G-Netze verbinden nun Tausende von verteilten Anlagen über weitläufige Betriebsbereiche und ermöglichen deterministische, latenzarme Kommunikation für kritische Infrastrukturen. Gleichzeitig integrieren industrietaugliche Router Multi-Radio-Architekturen, die 5G, Wi-Fi 7 und SD-WAN kombinieren, um den Betriebstechnologie-Datenverkehr, wie SCADA, von Unternehmens-IT-Netzwerken zu trennen und dadurch sowohl Sicherheit als auch Zuverlässigkeit zu verbessern. Darüber hinaus reduzieren 5G-RedCap-Module den Stromverbrauch für Edge-Geräte und Smart-Grid-Sensoren und machen Installationen kosteneffizienter. Infolgedessen spezifizieren Greenfield-Infrastrukturprojekte ab 2026 zunehmend 5G-native Architekturen und positionieren Multi-Radio-Orchestrierung und nahtloses Netzwerkmanagement als wichtige Beschaffungskriterien.[2]
Steigende Nachfrage nach Fernüberwachung von Anlagen im Energiesektor
Private, unternehmenskritische Kommunikationsnetze expandieren in der vorgelagerten Energieversorgung und der Netzinfrastruktur und treiben die Nachfrage nach hochspezialisierten Rugged Routern an. Sub-GHz-Spektrum-Installationen ermöglichen nun eine Weitbereichsabdeckung über große Ölfeld-Geographien und unterstützen Tausende von Feldgeräten, die unter extremen klimatischen Bedingungen betrieben werden. Industrietaugliche Router, die IEC 61850-3 entsprechen, werden zunehmend eingesetzt, um deterministische Kommunikation und zuverlässigen Netzschutz zu gewährleisten. Gleichzeitig integriert fortschrittliche Netzwerkhardware präzise Zeitsynchronisierungsfunktionen, die eine Ereignisstempelung auf Mikrosekundenebene ermöglichen, um die Netzstabilität und das autonome Mikronetz-Inselbetrieb zu unterstützen. In Offshore- und abgelegenen Umgebungen gewährleisten hybride Satelliten- und LTE-fähige Router eine kontinuierliche Telemetrie auch bei Ausfällen des terrestrischen Netzes. Infolgedessen schreiben Versicherer und Regulierungsbehörden eine ununterbrochene Datenübertragung für die Risikoüberwachung und Compliance vor, was die Investitionszyklen direkt erhöht und die Router-Erneuerungsbudgets bei Energiebetreibern beschleunigt.[3]
Militärische Modernisierungsprogramme mit Fokus auf taktische Vernetzung
Moderne Verteidigungsnetzwerke entwickeln sich hin zu widerstandsfähigen, mehrschichtigen Kommunikationsgeflechten, die taktische Funkgeräte, Satellitenverbindungen und 5G in einheitliche Overlays integrieren, die in der Lage sind, den Datenverkehr unter umkämpften Bedingungen dynamisch umzuleiten. Diese Architektur gewährleistet die Betriebskontinuität auch dann, wenn einzelne Knoten beeinträchtigt oder verweigert werden. Gleichzeitig betten kompakte, leichte Router fortschrittliche Sicherheitsfunktionen wie Typ-1-Verschlüsselung ein, die einen sicheren Sprach- und Datenaustausch für abgesessene Kräfte in Echtzeit ermöglichen. Zusätzliche Fähigkeiten, einschließlich Trägheitsnavigation, ermöglichen es diesen Systemen, effektiv in GNSS-verweigerten Umgebungen zu funktionieren, die in Szenarien der elektronischen Kriegsführung zunehmend verbreitet sind. Da die Militärdoktrin Mobilität, Dezentralisierung und Entscheidungsfindung auf Edge-Ebene priorisiert, verlagert sich die Beschaffung von fahrzeugmontierten Systemen hin zu tragbaren Netzwerkeinheiten, was tragbare Rugged Router zum am schnellsten wachsenden Segment innerhalb des Marktes für taktische Kommunikation macht.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche Kapitalausgaben für robuste Netzwerkhardware | -1.2% | Global, besonders ausgeprägt im südamerikanischen und afrikanischen Bergbau | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit robuster 5G-Komponenten während der frühen Einführungsphase | -0.9% | Asiatisch-pazifischer Raum und Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Kompatibilitätsprobleme mit älteren industriellen Protokollen | -0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Komplexe Zertifizierungsanforderungen über globale Eisenbahnstandards hinweg | -0.4% | Europa, Nordamerika, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Kapitalausgaben für robuste Netzwerkhardware
Robuste Netzwerkhardware hat wesentlich höhere Vorabkosten als handelsübliche Alternativen, was in preissensiblen Branchen eine strukturelle Adoptionsbarriere schafft. Ein typischer MIL-STD-810H-konformer Router kostet zwischen 2.000 und 5.000 USD, gegenüber etwa 400 USD für handelsübliche Standardgeräte, was die Amortisationszeiten in Sektoren wie dem Bergbau, wo strenge Kostendisziplin herrscht, auf über 5 Jahre verlängert. Bei Verteidigungsanwendungen können taktische Systeme aufgrund eingebetteter Verschlüsselung, Multi-Radio-Integration und gehärteter Designanforderungen 15.000 USD pro Einheit übersteigen. Im Eisenbahnbereich fügt die Einhaltung der EN-50155-Normen über den Lebenszyklus von Installationen hinweg inkrementelle 10.000 bis 20.000 USD pro Waggon hinzu, was die Gesamtbetriebskosten weiter erhöht. Während abonnementbasierte Modelle wie Cradlepoint NetCloud die Ausgaben in Richtung OPEX verlagern und die anfängliche Kapitalbelastung reduzieren, besteht bei Betreibern, die Anlageneigentum gegenüber wiederkehrenden Gebührenstrukturen bevorzugen, weiterhin Widerstand, was die Durchdringung in konservativen Beschaffungsumgebungen begrenzt.
Begrenzte Verfügbarkeit robuster 5G-Komponenten während der frühen Einführungsphase
Ein knappes Angebot an fortschrittlichen 5G-Modem-Chipsätzen hat kurzfristige Produkteinführungen eingeschränkt, wobei mehrere Anbieter industrieller Netzwerklösungen die Markteinführung von Produkten der nächsten Generation aufgrund von Zuteilungsengpässen verzögert haben. Auf Hardware-Ebene führen Millimeterwellen-Radios zu höheren thermischen Lasten, die größere Wärmeabführungssysteme in versiegelten IP67-Gehäusen erfordern. Dies schafft eine sekundäre Einschränkung, da erhöhte Formfaktor- und thermische Designkomplexität Gefahrenbereichszertifizierungen wie ATEX Zone 2 verlangsamen und Genehmigungszyklen auf etwa neun Monate verlängern. Die kombinierte Wirkung von Komponentenknappheit und Zertifizierungsverzögerungen verlängert die Installationszeitpläne für industrielle Projekte. Infolgedessen spezifizieren viele Systemintegratoren im asiatisch-pazifischen Raum weiterhin Dual-Mode-4G-Lösungen als Übergangsarchitektur und verschieben die vollständige 5G-Einführung, bis sich Versorgungsstabilität und Zertifizierungsdurchsatz verbessern, voraussichtlich näher an 2028.[4]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
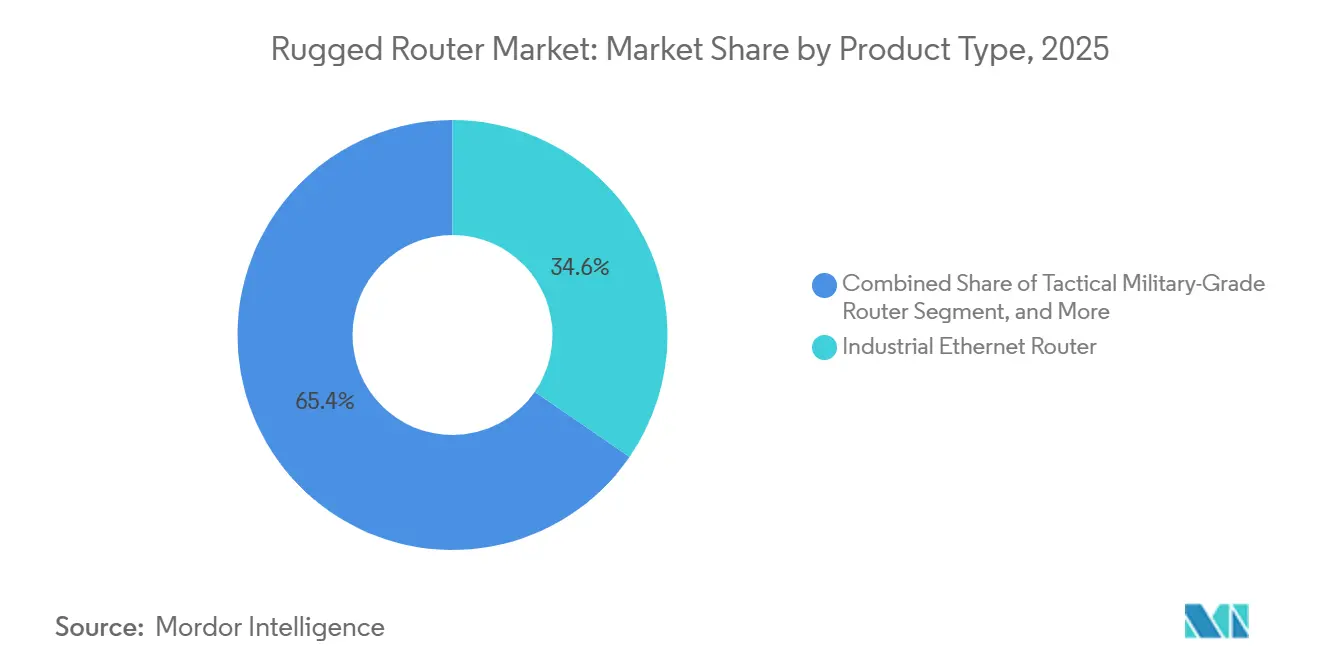
Taktische Plattformen überholen etablierte Ethernet-LinienIndustrial Ethernet entfiel im Jahr 2025 auf 34,6 % des Rugged-Router-Marktanteils, was seine fest verankerte Rolle in deterministischen, kabelgebundenen industriellen Netzwerken widerspiegelt. Taktische Router werden jedoch voraussichtlich mit einer CAGR von 11,12 % wachsen, angetrieben durch die Modernisierung der Verteidigung und den Bedarf an widerstandsfähiger, mehrschichtiger Kommunikation in umkämpften Umgebungen. Multi-Wellenform-Bonding-Architekturen ermöglichen nahtloses Failover über Radio-, Satelliten- und Mobilfunkverbindungen und gewährleisten Kontinuität auch bei Störungen oder Knotenausfällen. Gleichzeitig konvergieren industrielle Plattformen ihre Fähigkeiten, wobei Lösungen wie Cisco Catalyst IR8300 SD-WAN und duale 5G-Modems integrieren, um eigenständige Sicherheits- und Routing-Appliances zu eliminieren und die Betriebseffizienz zu verbessern.
Preisunterschiede bleiben ein bestimmender struktureller Faktor. Industrial-Ethernet-Router liegen typischerweise im Bereich von 2.000 bis 5.000 USD, während 4G-Mobilfunkeinheiten zwischen 800 und 1.500 USD und 5G-Varianten zwischen 1.800 und 3.500 USD liegen. Im Gegensatz dazu erzielen taktische Systeme aufgrund fortschrittlicher Verschlüsselung, Robustheit und Multi-Radio-Integration 15.000 bis 25.000 USD. Diese erhöhten durchschnittlichen Verkaufspreise erhöhen den Umsatzbeitrag überproportional trotz einer relativ kleineren installierten Basis. Gleichzeitig reduziert die steigende Nachfrage nach integrierten Switching-, Routing- und Sicherheitsfunktionen den Schrankplatzbedarf und treibt die Beschaffung hin zu einheitlichen Multifunktions-Appliances, was die traditionelle Gerätesegmentierung in industriellen und Versorgungsinstallationen effektiv auflöst.

Nach Konnektivitätstechnologie:
5G-Einführung beschleunigt sich trotz 4G-Dominanz4G und LTE entfielen im Jahr 2025 auf 46,23 % der Rugged-Router-Lieferungen, was ihre fest verankerte installierte Basis und Zuverlässigkeit in industriellen Brownfield-Umgebungen widerspiegelt. 5G-Router expandieren jedoch mit einer CAGR von 9,87 %, da private Spektrum-Installationen und industrielle 5G-Netze in den Bereichen Versorgung, Energie und Transport skalieren. Anbieter priorisieren Abwärtskompatibilität, um Migrationshürden zu reduzieren, wobei Plattformen wie Cradlepoint R2400 LTE-Fallback ermöglichen, um Kontinuität während stufenweiser Upgrades zu gewährleisten. Dieser hybride Ansatz reduziert das Wechselrisiko und unterstützt eine schrittweise Kapitalbereitstellung, anstatt einen vollständigen Infrastrukturersatz zu erfordern.
Auf Architekturebene wird Resilienz zu einem nicht verhandelbaren Beschaffungskriterium. Dual-Radio-Konfigurationen, die zu einem Sub-50-ms-Failover zwischen Mobilfunkverbindungen fähig sind, sind nun in Ausschreibungsspezifikationen eingebettet, insbesondere für unternehmenskritische Betriebe. Darüber hinaus adressiert die Satelliten-Mobilfunk-Konvergenz Abdeckungslücken in ultra-abgelegenen oder katastrophengefährdeten Regionen, wo terrestrische Netze unzuverlässig bleiben. Lösungen wie Meridian5G M1-R veranschaulichen diesen Wandel, indem sie Satelliten- und 5G-Konnektivität bündeln, um ununterbrochene Befehls- und Kontrollkommunikation aufrechtzuerhalten. Diese Entwicklung hin zu mehrpfadiger, softwareorchestrierter Vernetzung definiert Leistungsbenchmarks neu und beschleunigt die Einführung hybrider Kommunikationsstacks.
Nach Endverbraucherbranche:
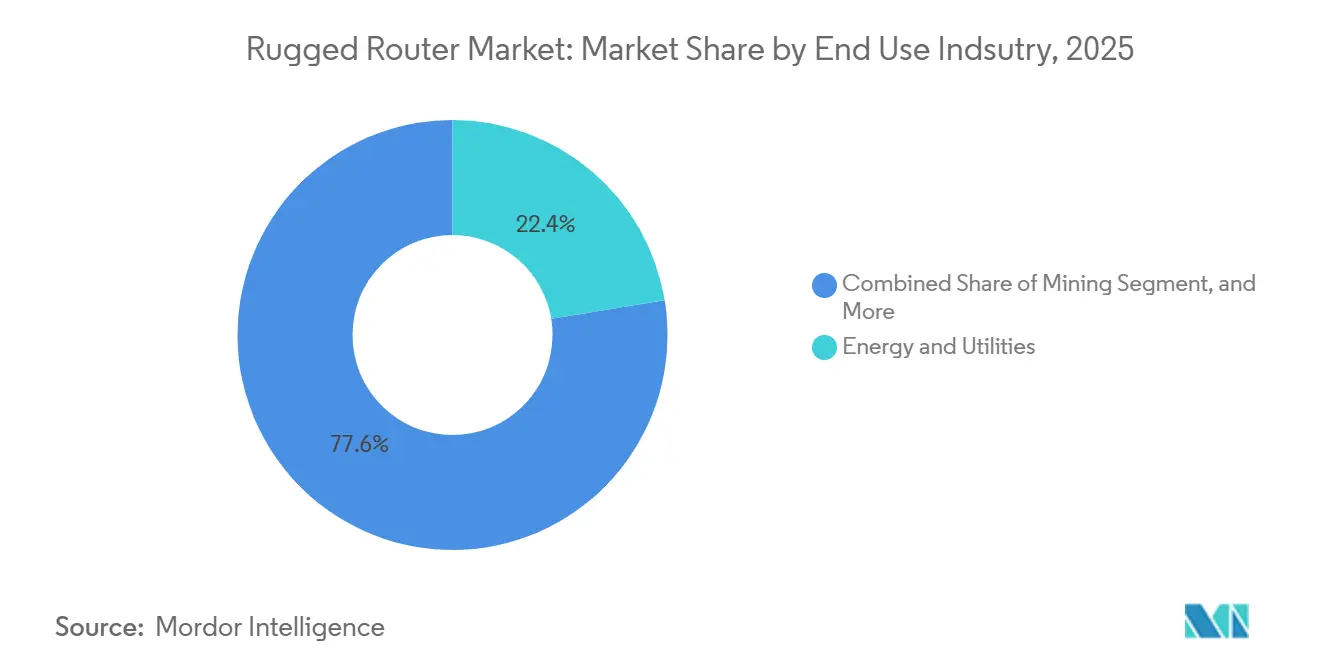
Bergbau entwickelt sich zum am schnellsten wachsenden SektorEnergie und Versorgung entfielen im Jahr 2025 auf 22,42 % des Rugged-Router-Umsatzes, unterstützt durch Netzmodernisierung, Umspannwerksautomatisierung und die Integration verteilter Energie. Der Bergbau wird jedoch bis 2031 mit einer CAGR von 10,12 % alle Sektoren übertreffen, angetrieben durch die rasche Einführung autonomer Förderung, Fernbetrieb und Edge-basierter Analytik in rauen Umgebungen. Großflächige Installationen autonomer Lkw-Flotten und vollständig vernetzter Bergwerksstandorte demonstrieren die operative Machbarkeit in großem Maßstab, während Installationen unter extremen Klimabedingungen wie -40 °C die Hardware-Resilienz validieren. Diese Faktoren stärken den Bergbau als ein wachstumsstarkes, hochabhängiges vertikales Segment für robuste Netzwerkinfrastruktur.
Über den Bergbau hinaus tragen Transport, Fertigung sowie Öl und Gas jeweils 12–18 % zum gesamten Marktumsatz bei, was eine diversifizierte Nachfrage in den Bereichen industrielle Automatisierung, Eisenbahnsignalisierung und vorgelagerte Energieoperationen widerspiegelt. Die öffentliche Sicherheit entwickelt sich ebenfalls zu einem Wachstumssegment, wobei dedizierte Breitbandnetzwerke es ermöglichen, Rugged Router in Streifenfahrzeuge und mobile Kommandoeinheiten einzubetten. Dies erweitert die Anwendungsfälle auf Echtzeit-Video, Koordination der Vorfallreaktion und sichere Feldkommunikation.
Nach Bereitstellungsmodus:
Tragbare Knoten gewinnen an DynamikFeste Installationen repräsentierten im Jahr 2025 42,16 % der Rugged-Router-Lieferungen, was ihre anhaltende Rolle in Umspannwerken, Eisenbahninfrastrukturen und Industriestandorten widerspiegelt, wo permanente Konnektivität erforderlich ist. Tragbare und handgehaltene Einheiten skalieren jedoch schneller mit einer CAGR von 12,13 %, angetrieben durch Mobilitätsanforderungen der Verteidigung und feldbasierte Operationen. Leichte, tragbare Systeme ersetzen fahrzeugmontierte Architekturen, da Streitkräfte verteilte, schnell einsetzbare Kommunikationsknoten priorisieren. Batteriebetriebene Designs mit mehrstündiger Ausdauer ermöglichen netzunabhängige Funktionalität, während integrierte Multi-Radio-Fähigkeiten Konnektivität in umkämpften oder infrastrukturarmen Umgebungen gewährleisten.
Parallel dazu expandiert die maritime Nachfrage, da Schiffe widerstandsfähige, stets verfügbare Kommunikation für Navigation, Besatzungswohlfahrt und operative Koordination benötigen. Hybride Konnektivitätslösungen, die Satellitenbänder mit Mobilfunknetzen kombinieren, werden zunehmend zum Standard, um die Abdeckung auf hoher See und in Küstennähe aufrechtzuerhalten. Produkte wie KVH TracNet H90 veranschaulichen diesen Wandel, indem sie einen Ku-Band-Satelliten mit LTE bündeln, um kontinuierliche Bandbreite bereitzustellen. Die Konvergenz von Tragbarkeit, Energieeffizienz und hybrider Vernetzung definiert daher Bereitstellungsmodelle neu und drängt Anbieter dazu, Gewicht, Stromverbrauch und Multi-Pfad-Kommunikationsresilienz zu optimieren.
Geografische Analyse
Markt für robuste Router in Nordamerika
Nordamerika entfiel im Jahr 2025 auf 31,34 % der Einnahmen aus robusten Routern, gestützt durch bundesweit vorgeschriebene Bahnsicherheitssysteme und Programme zur Modernisierung von Verteidigungsnetzwerken. Die Einführung des Positive Train Control-Systems erfordert weiterhin Dual-Cellular-Router mit GNSS-Integration, um die Echtzeit-Zugtrennung und die Betriebssicherheit in ausgedehnten Schienennetzen zu gewährleisten. Parallel dazu beschleunigen militärische Mesh-Netzwerk-Initiativen die Nachfrage nach sicherer und widerstandsfähiger Kommunikationsinfrastruktur. Einsätze unter rauen Umgebungsbedingungen in kanadischen Bergbaubetrieben stärken die regionale Nachfrage zusätzlich, wo für -40 °C ausgelegte Router einen kontinuierlichen Fernbetrieb und Video-Streaming ermöglichen. Die Region profitiert von einer starken Regulierungsdurchsetzung, einer hohen Technologieakzeptanz und einer konsistenten Kapitalallokation in den Bereichen Transport, Verteidigung und Rohstoffgewinnung.
Markt für robuste Router im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 11,34 % wachsen, angetrieben durch groß angelegte Infrastrukturdigitalisierung und industrielle Automatisierung. Australien ist führend im autonomen Bergbau, wobei Betreiber private LTE- und 5G-Netzwerke einsetzen, um die Echtzeit-Fahrzeugsteuerung und -analyse in abgelegenen Umgebungen zu unterstützen. Indiens BharatNet-Initiative erweitert die Breitbandversorgung im ländlichen Raum, wobei inländische Anbieter die Bereitstellung von über 130.000 Routern zur Anbindung unterversorgter Regionen ausbauen. Gleichzeitig treibt China RedCap-basierte IoT-Bereitstellungen voran, um eine kosteneffiziente industrielle Konnektivität zu ermöglichen. Unterirdische 5G-Versuche in australischen Minen unterstreichen den regionalen Vorstoß in Richtung Hochbreitband- und Niedriglatenzanwendungen und festigen den asiatisch-pazifischen Raum als den am schnellsten wachsenden Markt mit diversifizierten Nachfragetreibern.
Markt für robuste Router in EMEA und Südamerika
Das Wachstum in Europa ist an die Bahndigitalisierung im Rahmen von ETCS Level 2 und 3 geknüpft, die sichere und interoperable Kommunikationssysteme in grenzüberschreitenden Schienennetzen erfordert. Anbieter integrieren mehrere Funktionen wie Signalgebung und Fahrgastkonnektivität in einheitliche Plattformen und reduzieren so Hardware-Redundanzen. Im Nahen Osten beschleunigen sich die Investitionen durch eine groß angelegte Digitalisierung des Energiesektors, einschließlich privater 5G-Ölfeld-Netzwerke und Sub-GHz-Weitverkehrsbereitstellungen für den vorgelagerten Betrieb. Südamerika verzeichnet eine stetige Akzeptanz in bergbauintensiven Volkswirtschaften wie Chile und Peru, obwohl die Volatilität der Rohstoffpreise die 5G-Investitionszyklen einschränkt. Afrika bleibt ein aufstrebender Markt, wobei die Nachfrage auf den südafrikanischen Bergbau und den nigerianischen Ölbetrieb konzentriert ist, wo Satelliten-Backhaul aufgrund der begrenzten terrestrischen Infrastruktur nach wie vor unverzichtbar ist.
Wettbewerbslandschaft
Große etablierte Anbieter wie Cisco Systems, Siemens AG und Cradlepoint behaupten ihre Führungsposition durch globale Support-Netzwerke, umfangreiche Zertifizierungsportfolios und tiefe Integration in Routing-, Sicherheits- und industrielle Automatisierungsstacks. Ihr Wertversprechen konzentriert sich auf Zuverlässigkeit, Lebenszyklusmanagement und die Einhaltung von Multi-Regions-Standards, die für Versorgungs-, Transport- und Verteidigungskäufer entscheidend sind. Produktinnovationen konzentrieren sich zunehmend auf Konvergenz, wie bei Belden Inc. zu sehen, das Plattformen einführt, die virtualisierte Sicherheitsfunktionen einbetten, um die Hardware-Ausbreitung zu reduzieren und die Netzwerkarchitektur in regulierten Umgebungen zu vereinfachen.
Herausforderer, darunter Teltonika Networks, Robustel und Digi International, konkurrieren aggressiv über Preis und Flexibilität, insbesondere bei mobilen und kleinskaligen industriellen Installationen. Diese Anbieter unterbieten etablierte Anbieter oft erheblich, was eine schnellere Einführung in kostenempfindlichen Anwendungsfällen wie Logistik, Fernüberwachung und industrieller KMU-Automatisierung ermöglicht. Gleichzeitig differenzieren sich Nischeninnovatoren wie Meridian5G durch hybride Konnektivitätsmodelle, einschließlich Satelliten-Mobilfunk-Bonding, das anhaltende Abdeckungslücken in abgelegenen oder katastrophengefährdeten Umgebungen adressiert.
Spezialisierte Anbieter wie Moxa Inc. bauen Wettbewerbsvorteile durch compliance-geführte Differenzierung auf, wobei Zertifizierungen wie IEC 62443-4-2 sie stark in kritischen Infrastruktursegmenten positionieren. Es bestehen jedoch weiterhin Lücken im Markt, insbesondere bei hochanspruchsvollen Anwendungen wie ATEX-Zone-0-Gefahrenbereichen und fortschrittlichen Satelliten-Bonding-Fähigkeiten. Diese weißen Flecken schaffen Einstiegspunkte für agile Neueinsteiger, die Robustheit, fortschrittliche Sicherheit und Multi-Netzwerk-Orchestrierung kombinieren können.
Rugged-Router-Branchenführer
-
Cisco Systems Inc.
-
Sierra Wireless Inc.
-
Advantech Co. Ltd.
-
Digi International Inc.
-
Cradlepoint Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für robuste Router Unternehmen in diesem Bericht
- Cisco Systems Inc.
- Digi International Inc.
- Advantech Co. Ltd.
- Sierra Wireless Inc.
- Cradlepoint Inc.
- Belden Inc.
- Juniper Networks Inc.
- Peplink International Ltd.
- Westermo Network Technologies AB
- Teltonika Networks UAB
- Moxa Inc.
- Aruba Networks LLC
- Fortinet Inc.
- Ubiquiti Inc.
- Encore Networks Inc.
- CalAmp Corp.
- Robustel Technologies Co. Ltd.
- Industrial Networking Solutions Inc.
- GE Vernova (formerly GE Digital Energy)
- RAD Data Communications Ltd.
- Siemens AG (Scalance)
- Schneider Electric SE
Neueste Industrielle Entwicklungen in Markt für robuste Router
- April 2026: Belden führte den industriellen Switch BRS-5G mit Netzwerk-Slicing und virtuellen Firewalls ein.
- April 2026: Viasat stellte das Tactical Mission Fabric für Multi-Link-Bonding in umkämpften Zonen vor.
- März 2026: Digi International veröffentlichte den industriellen 5G-Router IX25 mit optionalem Wi-Fi 6E.
- März 2026: Belden kündigte ein Virtual-Firewall-Add-on für industrielle Netzwerke an.
Globaler Rugged-Router-Marktberichtsumfang
Der Rugged-Router-Markt umfasst Netzwerkgeräte, die für den zuverlässigen Betrieb unter rauen Umgebungsbedingungen entwickelt wurden, einschließlich extremer Temperaturen, Vibrationen, Feuchtigkeit und elektromagnetischer Störungen. Diese Router ermöglichen eine sichere, kontinuierliche Datenübertragung in unternehmenskritischen Anwendungen in Branchen wie Energie, Transport, Bergbau, Verteidigung und industrielle Automatisierung und unterstützen Technologien wie LTE, 5G und Industrial Ethernet für Remote- und mobile Konnektivität.
Der Rugged-Router-Marktbericht ist segmentiert nach Produkttyp (Mobilfunk, Industrial Ethernet, Drahtloses Mesh, Taktisch militärisch, und Software-definiert), Konnektivitätstechnologie (4G/LTE, 5G, Wi-Fi 6/6E, Duale Konnektivität und Satelliten-Backhaul), Endverbraucherbranche (Energie und Versorgung, Transport und Logistik, Öl und Gas, Bergbau, Fertigung, Militär und Verteidigung, Öffentliche Sicherheit und Intelligente Städte), Bereitstellungsmodus (Fest, Mobil fahrzeugmontiert, Tragbar und Marin) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Mobilfunk-Rugged-Router |
| Industrial-Ethernet-Router |
| Drahtloser Mesh-Router |
| Taktischer militärischer Router |
| Software-definierter Rugged Router |
| 4G / LTE |
| 5G |
| Wi-Fi 6 / 6E |
| Duale Konnektivität (Mobilfunk und Wi-Fi) |
| Satelliten-Backhaul-fähig |
| Energie und Versorgung |
| Transport und Logistik |
| Öl und Gas |
| Bergbau |
| Fertigung |
| Militär und Verteidigung |
| Öffentliche Sicherheit |
| Intelligente Städte / Infrastruktur |
| Fest / Stationär |
| Mobil fahrzeugmontiert |
| Tragbar / Handgehalten |
| Marin / Offshore |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Typ | Mobilfunk-Rugged-Router | |
| Industrial-Ethernet-Router | ||
| Drahtloser Mesh-Router | ||
| Taktischer militärischer Router | ||
| Software-definierter Rugged Router | ||
| Nach Konnektivitätstechnologie | 4G / LTE | |
| 5G | ||
| Wi-Fi 6 / 6E | ||
| Duale Konnektivität (Mobilfunk und Wi-Fi) | ||
| Satelliten-Backhaul-fähig | ||
| Nach Endverbraucherbranche | Energie und Versorgung | |
| Transport und Logistik | ||
| Öl und Gas | ||
| Bergbau | ||
| Fertigung | ||
| Militär und Verteidigung | ||
| Öffentliche Sicherheit | ||
| Intelligente Städte / Infrastruktur | ||
| Nach Bereitstellungsmodus | Fest / Stationär | |
| Mobil fahrzeugmontiert | ||
| Tragbar / Handgehalten | ||
| Marin / Offshore | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Rugged-Router-Markt bis 2031 sein?
Die Größe des Rugged-Router-Marktes wird voraussichtlich bis 2031 8,68 Milliarden USD erreichen und ab 2026 mit einer CAGR von 9,71 % wachsen, gemäß Mordor Intelligence.
Welches Segment hält derzeit den größten Anteil?
Industrial Ethernet führte im Jahr 2025 mit einem Rugged-Router-Marktanteil von 34,6 %, angetrieben durch Installationen in Umspannwerken und der Fabrikautomatisierung.
Welche Region wird im Prognosezeitraum voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich die höchste CAGR von 11,34 % bis 2031 verzeichnen, unterstützt durch BharatNet und Investitionen in intelligenten Bergbau.
Warum gewinnen taktische militärische Router an Dynamik?
Verteidigungsbehörden wechseln zu Zero-Trust-, selbstheilenden 5G- und SATCOM-Meshes und treiben taktische Router auf eine CAGR von 11,12 % bis 2031.
Was hemmt eine schnellere 5G-Einführung in industriellen Routern?
Hohe Vorabkosten für Hardware und knappes Angebot an robusten 5G-Komponenten haben die Lieferzeiten auf neun Monate verlängert und verlangsamen Upgrades in preissensiblen Regionen.
Wie konzentriert ist die Lieferantenmacht in diesem Markt?
Die drei größten Anbieter halten etwa 35–40 % des globalen Umsatzes, was auf eine moderate Konzentration hinweist, die dennoch Raum für spezialisierte Herausforderer lässt.