
Analyse des philippinischen Einzelhandelsmarkts von Mordor Intelligence
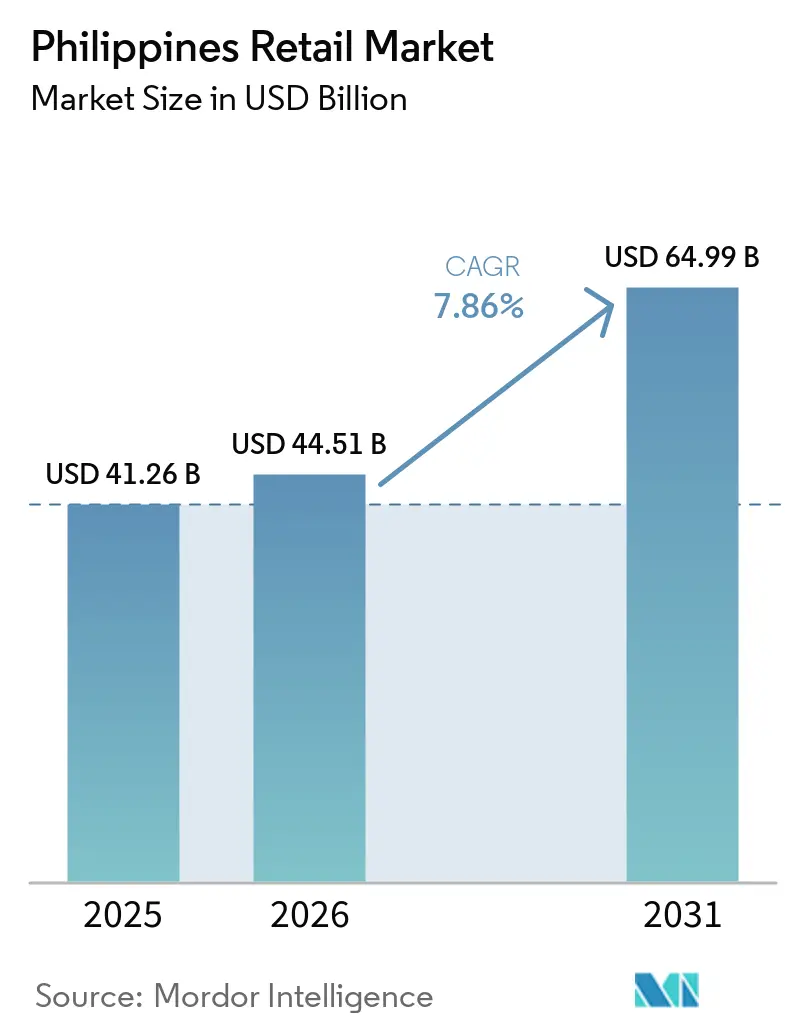
Das Volumen des philippinischen Einzelhandelsmarkts soll von 44,51 Milliarden USD im Jahr 2026 und 48,01 Milliarden USD im Jahr 2027 auf 68,67 Milliarden USD bis 2032 wachsen und dabei zwischen 2027 und 2032 einen CAGR von 7,42 % verzeichnen.
Auf den Philippinen stützen steigende durchschnittliche Familieneinkommen und eine breitere Nutzung digitaler Zahlungsmittel die Einzelhandelsnachfrage über Lebensmittelgeschäfte und Online-Kanäle. Umfangreichere Kassieroptionen können die Ausgaben in Convenience-Stores steigern, während kategoriespezifische Online-Angebote differenzierte stationäre Formate ergänzen. Höhere Energie- und Logistikkosten können einen Teil dieser zusätzlichen Ausgaben absorbieren, wodurch die Kosten für die Belieferung jedes Outlets oder die Abwicklung jeder Bestellung für die Filialgewinne zentral werden. Convenience-Betreiber können auf größere Warenkörbe an bestehenden Kassen setzen, während die Lebensmittellieferung nur dort profitabel wächst, wo jede zusätzliche Bestellung ihre Erfüllungskosten deckt.
Wichtigste Erkenntnisse des Berichts
- Bei den Produktkategorien führten Lebensmittel und Getränke mit einem Marktanteil von 41,18 % am philippinischen Einzelhandelsmarkt im Jahr 2026, während Gesundheit, Schönheit und Körperpflege mit einer CAGR von 11,45 % zwischen 2027 und 2032 das stärkste Wachstum verzeichnen soll.
- Bei den Vertriebskanälen hielten Hypermärkte und Supermärkte im Jahr 2026 einen Anteil von 35,26 % an der Größe des philippinischen Einzelhandelsmarkts, wobei der Online-Einzelhandel mit einer prognostizierten CAGR von 7,95 % zwischen 2027 und 2032 am schnellsten wachsen soll.
- Nach Zahlungsmethode führte Bargeld im Jahr 2026 mit einem Anteil von 25,14 % an der Einzelhandelsbranche auf den Philippinen, während E-Wallets mit einer prognostizierten CAGR von 13,15 % zwischen 2027 und 2032 das stärkste Wachstum verzeichnen sollen.
- Geografisch entfiel auf Luzon im Jahr 2026 mit 59,36 % der größte Anteil an der philippinischen Einzelhandelsbranche, und Mindanao soll mit einer prognostizierten CAGR von 7,55 % zwischen 2027 und 2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende verfügbare Einkommen und wachsende Mittelschicht | +2.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung des E-Commerce und digitaler Zahlungsmittel | +2.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Wachstum des convenience-orientierten Lebensmitteleinzelhandels | +1.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Staatliche Verbesserungen der Logistikinfrastruktur | +0.9% | Samar und Leyte | Mittelfristig (2–4 Jahre) |
| Auslandsüberweisungen als Antrieb für Ermessensausgaben | +0.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Entstehung von Mikro-Fulfillment-Zentren ("Dark Stores") | +0.5% | Metro Manila, Baguio, Cebu und Davao | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende verfügbare Einkommen und wachsende Mittelschicht
Steigende Familieneinkommen und ein schneller wachsender Haushaltskonsum deuten auf eine Nachfrageausweitung hin, die mit einem Druck auf Ausgabenentscheidungen einhergeht. Die Philippinische Statistikbehörde meldete, dass das durchschnittliche jährliche Familieneinkommen auf den Philippinen von 2023 bis 2025 um 16,5 % gestiegen ist. Die durchschnittlichen jährlichen Familienausgaben stiegen im gleichen Zeitraum um 24,7 %. Eine größere Ausgabenbasis kann die Nachfrage nach Waren stützen, aber ein schnelleres Ausgabenwachstum erhöht das Risiko, sich ausschließlich auf Premiumkäufe zu verlassen. Wenn die Ausgaben schneller wachsen als das Einkommen, kann das Angebot einer Einstiegspreisklasse neben Premiumlinien Einzelhändlern helfen, um zusätzliche Ausgaben zu konkurrieren.
Zunehmende Verbreitung des E-Commerce und digitaler Zahlungsmittel
Der Zugang zu Kassensystemen kann den Kundenstamm eines Convenience-Stores erweitern, da digitale Zahlungen immer weiter verbreitet sind. Digitale Zahlungen machten 2025 laut der Bangko Sentral ng Pilipinas 64,7 % des philippinischen Einzelhandelszahlungsvolumens aus, gegenüber 57,4 % im Jahr 2024.[1] Philippine Seven stattete im Zeitraum Oktober bis Dezember 2025 mehr als 1.000 7-Eleven-Filialen mit Kartenzahlungsterminals aus. Das Unternehmen gab an, dass die Initiative in diesen Standorten mehr als 6 % des Umsatzes generierte und neue Kunden mit größeren durchschnittlichen Einkaufskörben anzog. Diese gemeldeten Umsätze und größeren Einkaufskörbe machen die Kartenakzeptanz zu einem kommerziellen Hebel innerhalb bestehender Filialen, über ihre Rolle als Kassenbequemlichkeit hinaus.
Wachstum des convenience-orientierten Lebensmitteleinzelhandels
Der convenience-orientierte Lebensmitteleinzelhandel kann die Nutzung eines etablierten Filialnetzes vertiefen und zusätzliche Standorte unterstützen. Bei seiner Investorentag-Präsentation am 18. August 2026 gab Philippine Seven Corporation an, dass der Lebensmittelservice, einschließlich verzehrfertiger Reisgerichte, Sandwiches und Snacks, 20 % seines Gesamtumsatzes ausmachte. Der Betreiber verfügte zum Jahresende 2025 über 4.491 7-Eleven-Filialen auf den Philippinen. Für Lebensmittellieferanten bietet diese Kombination einen Weg zu Verbrauchern über ein großes Betriebsnetz, während sie dem Einzelhändler einen weiteren Grund gibt, warum Käufer das Convenience-Format nutzen. Käufer können über die bestehenden Betriebsstandorte von Philippine Seven auf ein breiteres Sortiment an zubereiteten Speisen zugreifen, bevor neue Standorte eröffnen, wodurch die Erweiterung des Lebensmittelsortiments vom Tempo des Netzwerkwachstums entkoppelt wird.
Staatliche Verbesserungen der Logistikinfrastruktur
Die Wiederherstellung einer unterbrochenen Frachtverbindung kann die Einzelhandelsversorgung verbessern, ohne dass Betreiber zusätzliche Filialen errichten müssen. Die San-Juanico-Brücke wurde am 12. Dezember 2025 für 15-Tonnen-Lkw wieder geöffnet, sodass Lkw zwischen Samar und Leyte verkehren können. Die Wiedereröffnung war teilweise, da die Brückenreparaturen zu diesem Zeitpunkt noch nicht abgeschlossen waren. Der Frachtverkehr über diese Verbindung kann die Nachschubversorgung für Filialen auf beiden Seiten unterstützen, indem eine Route für Lkw wiedereröffnet wird, die zuvor nicht passieren konnten. Das zulässige Lkw-Gewicht bestimmt, welche Nachschubladungen Einzelhändler auf Samar und Leyte über den wiederhergestellten Übergang leiten können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Chronische Verkehrsstaus und Ineffizienzen bei der letzten Meile | -0.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Steigende Betriebs- und Energiekosten für moderne Formate | -0.9% | Landesweit | Mittelfristig (2–4 Jahre) |
| Dominanz informeller Sari-Sari-Läden | -0.3% | Landesweit | Langfristig (≥ 4 Jahre) |
| Mehrwertsteuerausgleich für ausländische E-Commerce-Plattformen | -0.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Chronische Verkehrsstaus und Ineffizienzen bei der letzten Meile
Die Lebensmittellieferung in philippinischen Städten verliert Flottenzeit durch Verkehrsstaus, bevor eine Bestellung den Kunden erreicht. Wenn ein Fahrzeug mehr Betriebszeit im Stau verbringt, steht derselben Flotte weniger Zeit für die Filialbelieferung oder Haustürlieferungen zur Verfügung. Längere Fahrten reduzieren die Anzahl der Lieferungen, die ein Fahrzeug innerhalb seiner Betriebszeiten abschließen kann, sodass eine breitere Abdeckung die Flottenkapazität belasten kann. Bei Bestellungen mit geringem Wert kann ein höherer Lieferaufwand einen größeren Teil des mit der Ware erzielten Werts absorbieren. Eine Fahrt, die bei einer Bestellung mit geringem Wert wenig einbringt, lässt einen Betreiber zwischen einem engeren Lieferradius und dünneren Margen wählen.
Steigende Betriebs- und Energiekosten für moderne Formate
Die Expansion im modernen Einzelhandel muss ausreichend Filialgewinne generieren, um wiederkehrende Betriebskosten zu absorbieren. Bei seinem Investorentag im August 2026 gab Philippine Seven Corporation an, dass gestiegene Energie- und Logistikkosten seine Gewinnmargen unter Druck setzten. Dieser Druck erhöht die Gewinnschwelle für zusätzliche Standorte, selbst wenn der Warenabsatz Expansionspotenzial bietet. Jede zusätzliche Filiale trägt Energie- und Logistikkosten, die durch ihren eigenen Umsatz gedeckt werden müssen, bevor sie zum Kettengewinn beiträgt. Das Unternehmen gab an, Filialen über das Retail-Aggregation-Programm auf erneuerbare Energieversorger umzustellen und dabei Einsparungen anzustreben, obwohl die Verfügbarkeit digitaler Zähler den vollständigen Übergang behinderte. Bis diese Beschaffungsänderung Einsparungen liefert, trägt der Betreiber die höheren Kosten gegenüber denselben Anforderungen an den Filialgewinn.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktkategorie:
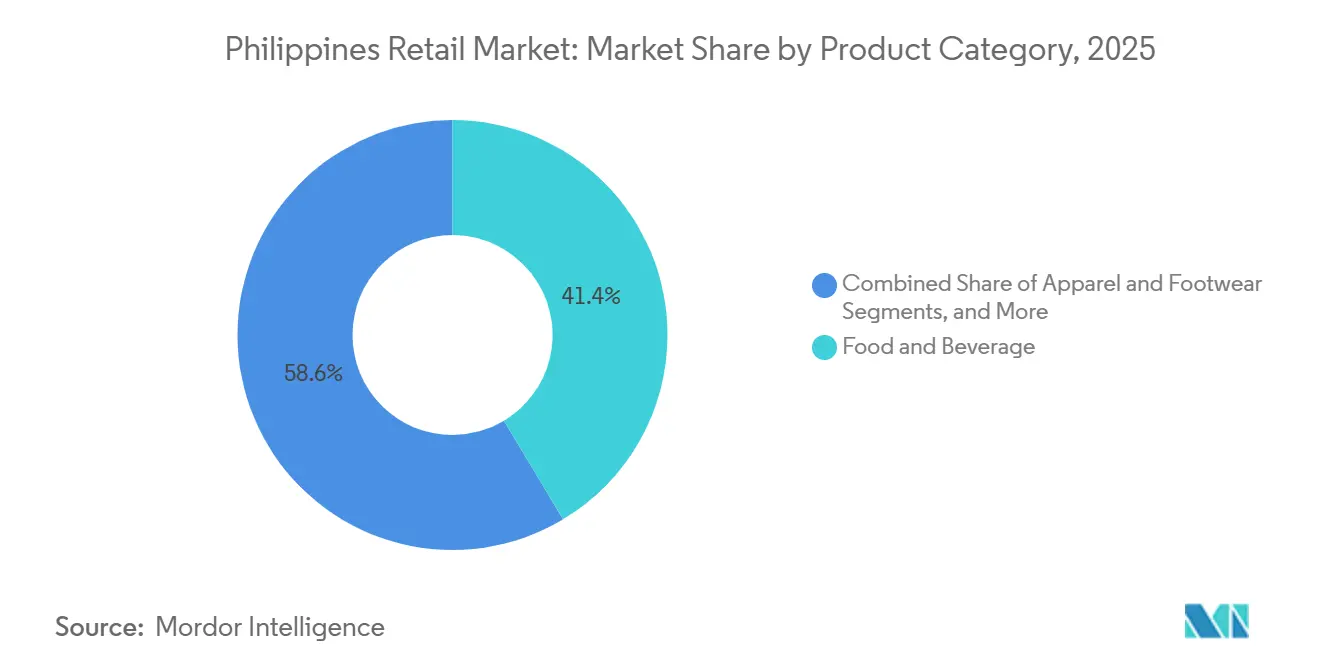
Lebensmittelausgaben verankern die Nachfrage, während Schönheitspflege den Zugang erweitertLebensmittel und Getränke machten im Jahr 2026 einen Anteil von 41,18 % an der Größe des philippinischen Einzelhandelsmarkts aus und bildeten damit das größte Segment. Im Jahr 2025 entfielen auf Lebensmittel und alkoholfreie Getränke 33,3 % der Gesamtausgaben philippinischer Familien und damit die größte Ausgabengruppe.[2] Diese Konzentration der Familienausgaben verschafft Lebensmittelhändlern eine erhebliche Nachfragebasis, macht ihre kommerzielle Reichweite jedoch davon abhängig, welche Haushaltseinkäufe ihr Sortiment abdecken kann. Händler, die routinemäßige Lebensmitteleinkäufe zuverlässig bedienen, schöpfen aus diesem etablierten Budget, was den regelmäßigen Lebensmitteleinkauf neben Ermessenskäufen kommerziell bedeutsam macht.
Gesundheit, Schönheit und Körperpflege ist das am schnellsten wachsende Segment im philippinischen Einzelhandelsmarkt mit einer prognostizierten CAGR von 11,45 % zwischen 2027 und 2032. Im September 2025 bot SM Beauty in seinen 77 philippinischen Filialen mehr als 1.000 Schönheitsmarken an. Diese Breite ermöglicht es Käufern, globale Premiummarken innerhalb desselben Einzelhandelsnetzwerks neben einem breiteren Schönheitssortiment zu finden. Unterhaltungselektronik und Haushaltsgeräte stellen andere Anforderungen: Robinsons Retail nennt Langlebigkeit, Energieeffizienz und ein starkes Servicenetzwerk als wichtigste Anforderungen der Kunden bei der Auswahl von Unterhaltungselektronik und Haushaltsgeräten. Die Chance im Schönheitsbereich liegt in der Erweiterung des Zugangs zu einem vielfältigen Sortiment, während Gerätehändler die Produktauswahl mit einem Serviceangebot verknüpfen müssen, das diese genannten Anforderungen erfüllt.



Nach Vertriebskanal:
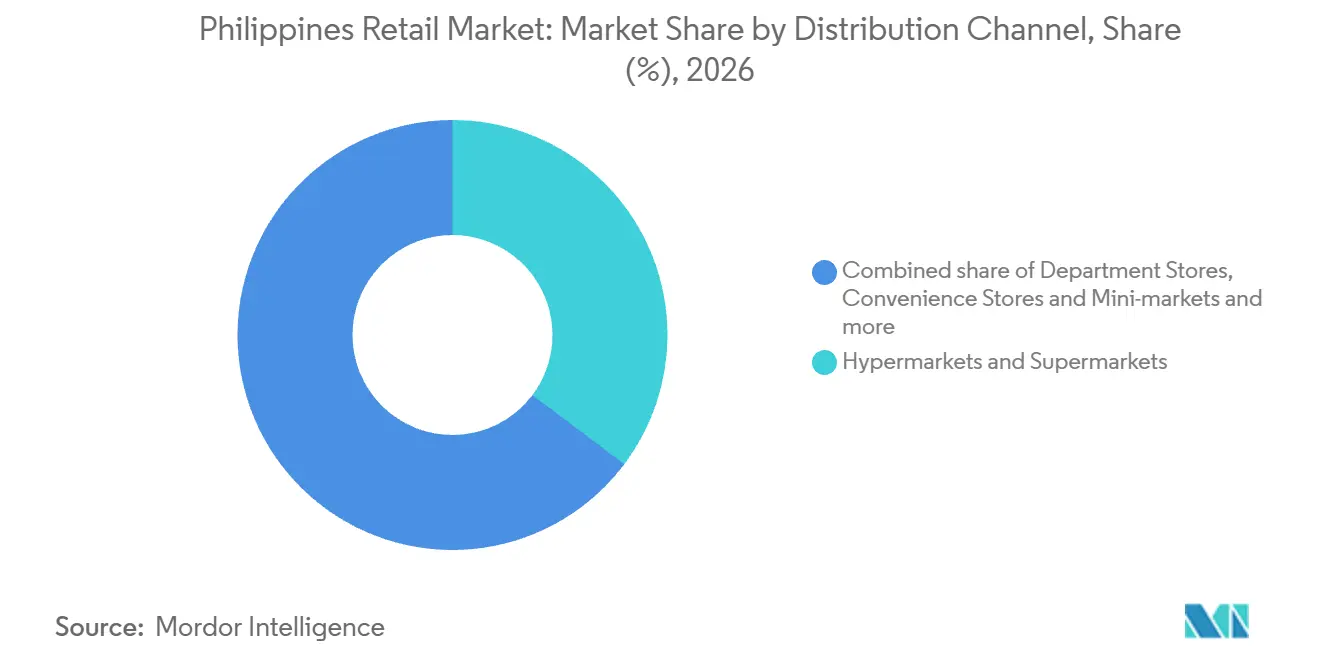
Supermarktgröße trifft auf digitale und wohnortnahe EinkaufsbedürfnisseHypermärkte und Supermärkte repräsentierten im Jahr 2026 einen Marktanteil von 35,26 % am philippinischen Einzelhandelsmarkt und bildeten damit das größte Segment. Der USDA FAS schätzte den philippinischen Supermarktumsatz für 2025 auf 12,2 Milliarden USD. Lebensmittel machten den Großteil des Umsatzes in dieser Supermarktschätzung aus. Diese lebensmittelgewichtete Basis verschafft Lebensmittellieferanten einen erheblichen Absatzweg über den organisierten Einzelhandel.
Der Online-Einzelhandel ist das am schnellsten wachsende Segment im philippinischen Einzelhandelsmarkt mit einer prognostizierten CAGR von 7,95 % zwischen 2027 und 2032. Der E-Commerce machte 2025 32,2 % der Bruttowertschöpfung der philippinischen Digitalwirtschaft aus. Digitale Handelsaktivitäten schaffen ein etabliertes Umfeld für Einzelhandelsbestellungen, aber ein Online-Kanal muss den Zugang in gelieferte Waren umwandeln, um seine Rolle bei den Haushaltsausgaben zu rechtfertigen. Traditionelle Sari-Sari-Läden bieten Verbrauchern, die am oder unter dem Mindestlohn leben, kleine Lebensmitteleinkäufe und auf saisonales oder tägliches Einkommen zugeschnittene Kredite. Kleine Einkäufe auf Kredit können die Rolle von Nachbarschaftsläden erhalten, da ein breiteres Online-Sortiment allein den Zeitpunkt des täglichen oder saisonalen Einkommens nicht berücksichtigt.

Nach Zahlungsmethode:
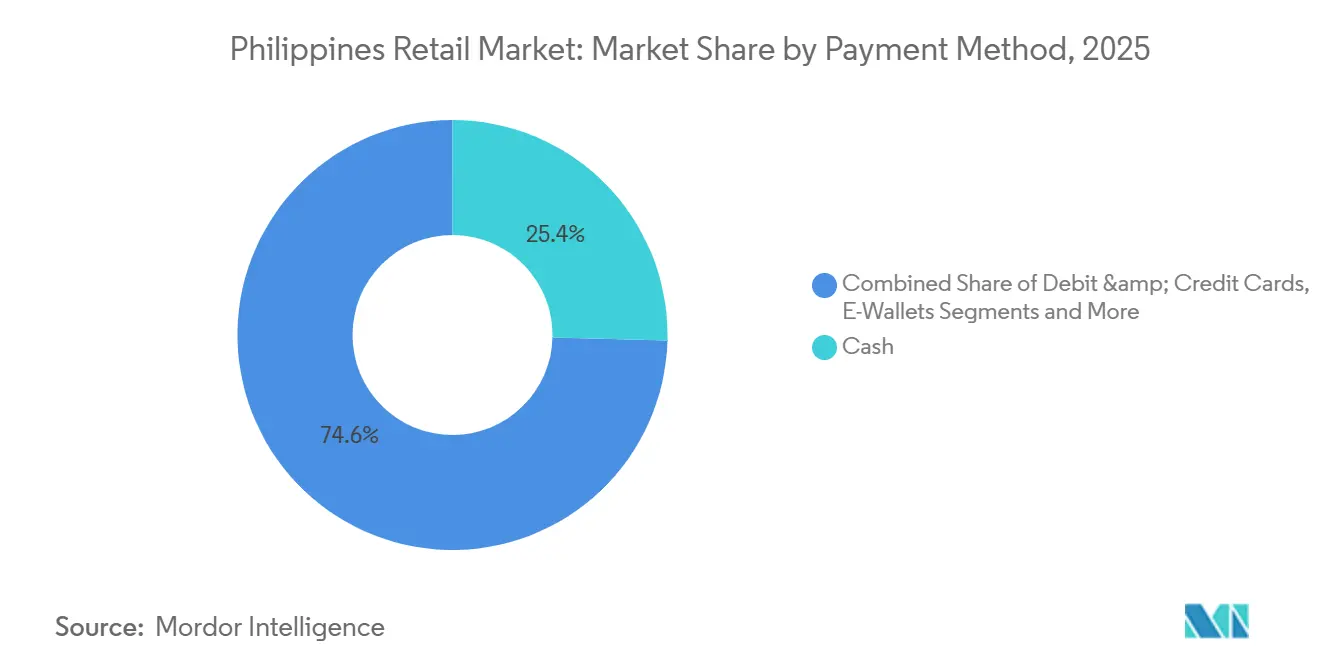
Bargeldnutzung koexistiert mit der Verbreitung von WalletsBargeld war das größte Segment mit einem Anteil von 25,14 % am Einzelhandelsumsatz im Jahr 2026. Der Global Payments Report 2026 von Worldpay berichtete, dass Bargeld im Jahr 2025 42 % des philippinischen Point-of-Sale-Transaktionswerts ausmachte. Dies stellt den physischen Filialbetrieb in den Mittelpunkt der Rolle von Bargeld, selbst wenn ein Händler auch in digitale Optionen investiert. Ein Händler, der physische Kassensysteme ausschließlich auf App-Zugang ausrichtet, würde den Zahlungsweg trotz der erheblichen Bargeldnutzung, die durch persönliche Transaktionen belegt ist, einengen.
E-Wallets sind das am schnellsten wachsende Segment im philippinischen Einzelhandelsmarkt mit einer prognostizierten CAGR von 13,15 % zwischen 2027 und 2032. GCash belegte im Dezember 2025 laut Sensor Tower den ersten Platz unter den philippinischen Finanz-Apps nach monatlich aktiven Nutzern. G-Xchange Inc., ein Unternehmen von Mynt, betreibt das GCash-Wallet. Die Akzeptanz von GCash an der Kasse ermöglicht es einem Händler, dieses Publikum über eine App zu erreichen, die Käufer bereits nutzen, und senkt so den Aufwand für den Einstieg in Wallet-Käufe.
Geografische Analyse
Einzelhandelsmarkt Luzon
Luzon entfiel im Jahr 2026 mit einem Anteil von 59,36 % am philippinischen Einzelhandelsmarkt auf die größte geografische Region. SM Investments berichtete, dass Alfamart Philippines im Jahr 2025 280 neue Minimart-Lebensmittelgeschäfte in Luzon eröffnete. Zum Jahresende 2025 umfasste das philippinische Netzwerk von Alfamart 2.309 Filialen, überwiegend außerhalb von Metro Manila, mit seinen Minimarts hauptsächlich in Wohngebieten. Die Eröffnungen in Luzon zeigen, wie der wohnortnahe Lebensmittelzugang zur Einzelhandelsversorgungsbasis der Region beiträgt.
Einzelhandelsmarkt Mindanao
Mindanao ist die am schnellsten wachsende geografische Region mit einem prognostizierten CAGR von 7,55 % zwischen 2027 und 2032. Die App-Netzwerkdaten von Packworks für 2025 für die Bangsamoro Autonome Region in Muslimisch-Mindanao (BARMM) zeigten einen Anstieg der app-aktiven Sari-Sari-Läden um 116 %, des Bruttowertes der Waren um 119 % und der Transaktionen um 97 %. Bis August 2025 hatte Puregold Price Club Inc. eine Supermarktfiliale in Sindangan, Zamboanga del Norte, eröffnet. Die App-Netzwerkaktivität von Packworks in BARMM und die einzelne Supermarkteröffnung in Sindangan zeigen unterschiedliche Wege zum Einzelhandelszugang innerhalb von Mindanao, wobei die Beteiligung kleiner Läden und die organisierte Lebensmittelkapazität unterschiedliche lokale Gegebenheiten bedienen.
Die Expansion in den Visayas kann den Zugang zu mehreren Einzelhandelsformaten verbessern, während die konsolidierten Ergebnisse von Metro Retail steigende, aber kontrollierte Betriebskosten zeigen. Bis Juni 2026 hatte Metro Retail Stores Group Metro Naval in Naval, Biliran, eröffnet und kombiniert dabei Markt-, Kaufhaus- und Wohnaccessoires-Angebote für Gemeinden in der gesamten Provinz Biliran. Die unternehmensweiten Betriebskosten der Gruppe stiegen im ersten Halbjahr 2026 gegenüber dem gleichen Zeitraum 2025 um 4,8 %, bedingt durch höhere Kosten für Fremdleistungen, Reparaturen, Energie und Personal. Neue Standorte und gesetzlich vorgeschriebene Mindestlohnerhöhungen trugen zu den Personal- und Fremdleistungskosten bei, während das konsolidierte Betriebsergebnis im gleichen Zeitraum um 22,8 % stieg. Umsatzgewinne und Kostenkontrolle können diesem expandierenden Einzelhändler Spielraum geben, um Provinzgemeinden zu bedienen und gleichzeitig eine größere Kostenbasis zu absorbieren.
Regulatorischer Rahmen und Ausblick
Der Vergleich ausgewählter Rechtsordnungen untersucht nationale Online-Einzelhandelszölle und die Regulierung von Einzelhandelsverpackungen in der Provinz Iloilo aus der Perspektive eines formellen Einzelhändlers, der physische und Online-Kanäle betreibt. Für qualifizierende Business-to-Business- und Business-to-Consumer-Internettransaktionen legt das Internet Transactions Act die primäre Haftung für Verbraucheransprüche auf E-Einzelhändler und Online-Händler. Die Provinzverordnung von Iloilo reguliert Einwegkunststoffe und Styropor für Waren und Güter und fördert einheimische Körbe, Öko-Taschen und andere biologisch abbaubare und recycelbare Materialien. Dies trennt die Verantwortlichkeit für die Transaktion von den zur Handhabung von Waren verwendeten Materialien und schafft unterschiedliche Compliance-Entscheidungen für denselben Betreiber.
Regulatorische Tabelle
| Entscheidungsfaktor | Philippinen | Provinz Iloilo |
|---|---|---|
| Primäre Behörde | DTI E-Commerce-Büro; Büro für interne Einnahmen (BIR) | Abteilung für Umweltprogramm-Managementdienste |
| Wichtigste Instrumente oder Ausrichtung | Republik-Gesetz Nr. 11967; BIR-Anforderung zur Anzeige des Registrierungssiegels | Provinzverordnung Nr. 2019-193 zur Regulierung von Einwegkunststoffen und Styropor für Waren und Güter |
| Kommerzielle Auswirkung | Preisgestaltung des Verkäufers, Lieferbedingungen und primäre Haftungspflichten; Anzeige des Registrierungsnachweises für erfasste Online-Unternehmen | Regulierte Verwendung von Verpackungsmaterialien; einheimische Körbe, Öko-Taschen und andere biologisch abbaubare und recycelbare Alternativen werden gefördert |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Verschärfend | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die nationale Bewertung „Mittel” balanciert klare Verkäuferpflichten gegen den Aufwand der Registrierungsanzeige, wobei die Befreiung von Strafen ausschließlich für Nicht-Anzeige bis zum 31. Oktober 2026 läuft. Das angegebene Ende dieser Befreiung unterstützt eine verschärfende Richtung für erfasste Online-Betriebe. Die Bewertung „Mittel” der Provinz Iloilo spiegelt eine regulierte Materialauswahl mit geförderten Alternativen wider, gestützt durch provinzielle Compliance-Überwachung am Janiuay Public Market am 23. April 2025. Die Überprüfung vom 13. August 2026 betraf eine vorgeschlagene Kreislaufwirtschaftsverordnung, wobei der bestehende Verpackungsrahmen in Kraft bleibt und eine Richtung ohne Änderung unterstützt.
Wertschöpfungskettenstufen
Der Wertschöpfungskettenvergleich verfolgt die Beschaffung von Frischprodukten, die Warenkonsolidierung, die Filialbelieferung und den Einzelhandelsbetrieb, um zu zeigen, wie die Marktteilnehmer Einnahmen erzielen. Am 17. September 2025 lieferte die Nueva Vizcaya Agricultural Terminal Inc. 1.900 Kilogramm Satsuma-Zitrusfrüchte an 6 Robinsons Supermarket-Filialen in Metro Manila.[3] Die Lieferung verband ein Frischprodukte-Terminal mit mehreren Supermarktfilialen und machte die Mehrfilialverteilung zu einem Teil des Lieferantenwegs zum Frischproduktverkauf.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtigste Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Beschaffung von Erzeugnissen | Erzeugnislieferanten und -terminals wie Nueva Vizcaya Agricultural Terminal Inc. | Erzeugnisabsatz | Abstimmung des Liefervolumens mit Filialbestellungen | Bestellungen über bediente Filialen bündeln |
| Warenkonsolidierung | Distributionszentrumsbetreiber wie Robinsons Retail Holdings Inc. | Einzelhandelswarenabsatz unterstützt durch interne Distribution | Versandzeitpunkt variiert je nach Segment und Zielort | Freigabepläne mit Versandfenstern des Zielorts abstimmen |
| Filiallieferung | Drittlogistikanbieter wie FAST Logistics Group | Raumbasierte Transportgebühren | Kleinere Sendungen füllen möglicherweise keinen Lkw | Sendungen von mehreren Versendern konsolidieren |
| Einzelhandelsbetrieb | Convenience-Store-Franchisegeber wie Philippine Seven Corporation | Franchisegeberanteil am Filialgewinn | Back-Office-Arbeitsaufwand konkurriert mit dem Filialverkauf | Buchhaltungs- und Wartungsunterstützung des Franchisegebers nutzen |
| Quelle: Mordor Intelligence | ||||
Im Jahr 2025 lagen die Versandfenster für den Nicht-Verderbliches-Cross-Docking von Robinsons Retail je nach Geschäftssegment zwischen 1 und 5 Tagen in Metro Manila und zwischen 3 und 10 Tagen in den Visayas und Mindanao. Die längeren Versandfenster für die Visayas und Mindanao erfordern mehr Planungsspielraum zwischen dem Eingang beim Lieferanten und der Freigabe an die Filialen. Für Lieferanten, die nicht verderbliche Waren an Robinsons-Filialen in den Visayas und Mindanao versenden, kann der Versand nach dem Eingang bis zu 10 Tage dauern, bevor die Weiterlieferung erfolgt.
Wettbewerbslandschaft
Marktkonzentration
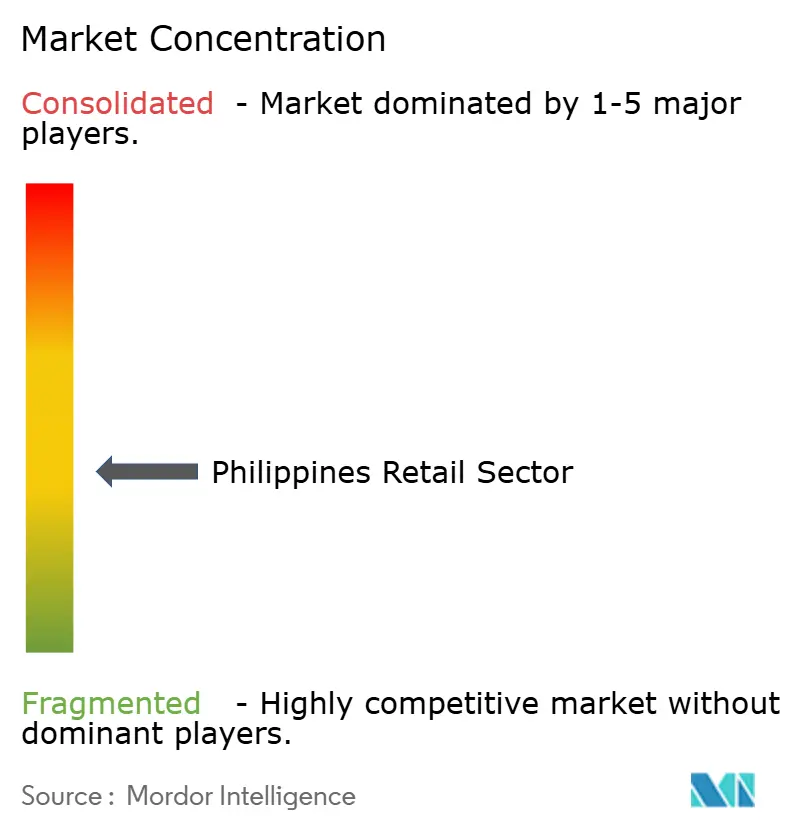
Der Wettbewerb kombiniert große Multi-Format-Gruppen mit spezialisierten Einzelhändlern und schafft eine mäßig fragmentierte Struktur mit mehreren Wegen zu den Haushaltsausgaben. SM Investments Corp. (SM Retail Inc.) ist über Einzelhandelsgesellschaften beteiligt, darunter der Schönheitshändler SM Beauty. Robinsons Retail Holdings Inc. betrieb zum Jahresende 2025 2.763 Filialen in den Bereichen Lebensmittel, Drogerie, Kaufhaus, Heimwerken und Spezialeinzelhandel, ohne die 2.154 TGP-Franchisefilialen. Der Lebensmittelhändler Puregold Price Club Inc. eröffnete im Jahr 2025 28 Puregold-Filialen und 3 S&R Membership Shopping-Lagerhäuser. Diese Netzwerke schaffen eine erhebliche Ausführungshürde für Herausforderer, die eine vergleichbare Breite anstreben, lassen aber Raum für Wettbewerber, die sich auf ein bestimmtes Format oder einen bestimmten Einkaufsanlass konzentrieren.
Metro Retail Stores Group Inc. hatte bis November 2025 seinen ersten Standort in Negros Oriental in Bais City eröffnet und kombiniert dabei einen Supermarkt und ein Kaufhaus. Sein separates Metro-Corner-Format in Mandaue City bot Grundbedarfsartikel, handwerkliche Waren und internationale Spezialitäten. SSI Group Philippines betrieb zum Jahresende 2025 628 Spezialgeschäfte in rund 110 philippinischen Einkaufszentren und vertrat 102 Marken in seinem eigenen Portfolio. Für Lieferanten schafft ein kombinierter Lebensmittel- und Kaufhausstandort einen anderen Zugangspunkt als ein Mall-Spezialportfolio, sodass Vertriebsentscheidungen davon abhängen, welchen Einkaufsauftrag jedes Format bedienen kann.
Im Jahr 2025 startete Robinsons Retail eine E-Commerce-Website für Haushaltsgeräte und Elektronik über Robinsons Appliances. Im September 2025 teilte das Ministerium für Handel und Industrie (DTI) mit, dass DAO Nr. 25-12 Online-Händler, E-Einzelhändler, E-Marktplätze und digitale Plattformen verpflichtete, sich bis zum 30. September 2025 für das E-Commerce Philippine Trustmark zu registrieren. Die FAQ des DTI beschreibt die Antragstellung als freiwillig. SSI eröffnete im vierten Quartal 2025 43 Filialen und schloss 21. Die gleichzeitigen Eröffnungen und Schließungen von SSI zeigen, wie die physische Expansion sein Spezialnetzwerk umgestaltet, während die Haushaltsgeräte-Website von Robinsons das Kategorieangebot einer etablierten Gruppe online erweitert.
Marktführer im philippinischen Einzelhandel
-
SM Investments Corp. (SM Retail Inc.)
-
Robinsons Retail Holdings Inc.
-
Puregold Price Club Inc.
-
Metro Retail Stores Group Inc.
-
SSI Group Philippines
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Philippinischer Einzelhandelsmarkt Unternehmen in diesem Bericht
- SM Investments Corp. (SM Retail Inc.)
- Puregold Price Club Inc.
- Robinsons Retail Holdings Inc.
- Metro Retail Stores Group Inc.
- SSI Group Philippines
- Rustan Supercenters Inc.
- Alfamart Philippines
- Philippine Seven Corp. (7-Eleven)
- Golden ABC Inc.
- Mercury Drug Corp.
- Rose Pharmacy Inc.
- Ever Bilena Cosmetics Inc.
- AllDay Marts Inc.
- Landers Superstore / S&R
- Gaisano Capital Group
- Prince Retail Group
- WalterMart (WM Retail)
- LCC Supermarket
- Davao Central Warehouse Club Inc.
- Uncle John's
Wichtigste Chancen für Marktteilnehmer
Der Chancenvergleich bewertet, wie ein rund um die Uhr verfügbarer Online-Lebensmittelservice unterschiedliche Ansätze in Bezug auf Einkaufsverfügbarkeit, Lieferantenzugang und stadtbezogenen Betrieb unterstützen kann. Im März 2026 stellte foodpanda Philippines pandamart auf einen 24/7-Betrieb um, mit aktivem Service in wichtigen städtischen Zentren, darunter Metro Manila, Baguio, Cebu und Davao. Seine Distributionszentren sind ausschließlich Online-Bestellungen gewidmet, was Servicezeiten und hub-basierte Warenversorgung zu praktischen Dimensionen macht, auf denen Lieferanten und Betreiber ein kommerzielles Angebot entwickeln können.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlener Ansatz | Haupthürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Online-Lebensmittelsortimente außerhalb der Hauptgeschäftszeiten | Eingesetztes Rund-um-die-Uhr-Servicefenster | Städtische Online-Lebensmittelkäufer | Kernlebensmittelbedarf whrend zusätzlicher Servicezeiten priorisieren | Zusätzliche Stunden müssen ihre Personal- und Lieferkosten einbringen | Online-Lebensmittelbetreiber wie foodpanda Philippines |
| Lieferantenzugang zu bestellungsexklusiven Hubs | Distributionszentren, die ausschließlich Online-Bestellungen gewidmet sind | Lebensmittellieferanten und Hub-Einkaufsteams | Nachschub für ein definiertes Hub-Sortiment bündeln | Lieferfrequenz muss dem Hub-Abverkauf entsprechen | Lebensmittellieferanten und Online-Lebensmittelbetreiber |
| Stadtbezogene Online-Lebensmittelabdeckung | Live-Service-Beispiele in Baguio, Cebu und Davao | Online-Lebensmittelbetreiber, die diese städtischen Gebiete bedienen | Merchandising- und Versandpläne für jede bediente Stadt entwickeln | Jede Stadt muss ihre eigenen Servicekosten tragen | foodpanda Philippines und potenzielle städtische Fulfillment-Anbieter |
| Quelle: Mordor Intelligence | |||||
Die zentrale Chance besteht darin, ein nachgewiesenes Servicefenster innerhalb der städtischen Hubs, die es bedienen kann, kommerziell produktiv zu machen. Ein fokussiertes Lebensmittelangebot kann auf zusätzliche Einkaufsanlässe abzielen und dabei den Waren- und Betriebseinsatz proportional zu den angezogenen Bestellungen halten. Betreiber können die Nachfrage außerhalb der Hauptgeschäftszeiten jedes Hubs gegen seine Personal- und Lieferkosten testen, bevor sie sich für die nächste Stadt entscheiden.
Neueste Industrielle Entwicklungen in Philippinischer Einzelhandelsmarkt
- Sep 2026: Metro Retail Stores Group Inc. eröffnete am 18. September Metro Living im Wohnbereich seines bestehenden Metro-Kaufhauses in Market! Market!.
- Jun 2026: Metro Retail Stores Group eröffnete Metro Naval in Naval, Biliran, und kombiniert dabei Markt-, Kaufhaus- und Wohnaccessoires-Angebote an einem Einzelhandelsziel.
- Feb 2026: In Partnerschaft mit Robinsons Retail Holdings Inc. eröffnete Konvy am 6. Februar seine erste philippinische Filiale in Robinsons Galleria in Quezon City und bietet Schönheitsmarken sowie seine Eigenmarkenprodukte an.
Philippinischer Einzelhandelsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der philippinische Einzelhandelsmarkt misst die jährlichen Haushaltsausgaben für Konsumgüter, die von Einzelhändlern auf den Philippinen zum endgültigen Ticketpreis verkauft werden, umgerechnet von Peso in USD unter Verwendung jährlicher Durchschnittswechselkurse. Er klassifiziert den Umsatz nach Produktkategorie, Einzelhandelskanal, Zahlungsmethode und Region.
Ausschlüsse aus dem Geltungsbereich: Großhandel, Duty-Free-Shops für Touristen und Offshore-E-Commerce-Bestellungen, die außerhalb des Landes erfüllt werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produktkategorie
- Lebensmittel und Getränke
- Bekleidung und Schuhe
- Unterhaltungselektronik und Haushaltsgeräte
- Heim und Möbel
- Gesundheit, Schönheit und Körperpflege
- Sonstige
- Nach Vertriebskanal
- Verbrauchermärkte und Supermärkte
- Kaufhäuser
- Convenience-Stores und Kleinstmärkte
- Spezialgeschäfte
- Traditionell (Warung / Kioske)
- Online
- Nach Zahlungsmethode
- Bargeld
- Debit- und Kreditkarten
- E-Wallets
- Banküberweisungen / Kauf auf Rechnung
- Nach Region
- Luzon
- Visayas
- Mindanao
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Sekundärforschung stützt sich auf Quellen wie die Haushaltausgangs- und Inlandshandelsreihen der Philippine Statistics Authority zur Einrahmung von Konsum und Warenbewegungen, die Einzelhandelszahlungsberichte der Bangko Sentral ng Pilipinas zur Bewertung der Zahlungsnutzung, den Retail Foods Annual des USDA Foreign Agricultural Service für den Supermarkt- und Lebensmittelkanalkontext sowie die Haushaltskonsumindikatoren der Weltbank für den weiteren Ausgabenhintergrund. Diese Quellen informieren über Kategorienachfrage, Kanalabdeckung, geografische Variation, Preisbewegungen, Währungsumrechnungseingaben und die Unterscheidung zwischen Haushaltseinkäufen und vorgelagerten Handelsaktivitäten.
Jahresberichte von Unternehmen, Investorenpräsentationen, regulatorische Einreichungen, Händlerankündigungen und seriöse Wirtschaftspresse liefern Querprüfungen zu Filialnetzen, Umsatztrends, Online-Aktivitäten und Formatexpansion. Die genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Strukturierte Interviews und Umfragen würden philippinische Einzelhändler aus den Bereichen Lebensmittel, Bekleidung, Elektronik, Heim, Gesundheit und Schönheit sowie Allgemeinwaren abdecken, einschließlich moderner Ketten, traditioneller Handelsbetreiber, Online-Händler sowie Zahlungs- oder Vertriebsspezialisten. Zu den Befragten würden Führungskräfte, Funktionsleiter und Manager gehören, die Umsatzdefinitionen, Kanalüberschneidungen, Kategorienmix und regionale Betriebsbedingungen erläutern können. Ihre Beiträge würden Interpretationen aus Sekundärquellen testen und fehlende Aufschlüsselungen oder inkonsistente Definitionen klären, wobei ungelöste Lücken durch unabhängige Unternehmensoffenlegungen, Regierungsdaten und beobachtete Marktindikatoren trianguliert würden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Vorstandsebene (CXOs): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Marktteilnehmer: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Eine Top-down-Schätzung würde die Einzelhandelsausgaben der Haushalte auf den Philippinen verankern und den Umsatz mit Konsumgütern zum endgültigen Ticketpreis des Einzelhändlers isolieren, unter Ausschluss von Großhandelsweiterverkäufen, Duty-Free-Verkäufen an Touristen und Offshore-E-Commerce-Bestellungen, die außerhalb des Landes erfüllt werden. Analysten würden den Haushaltskonsum nach Verwendungszweck, Einzelhandelshandelsindikatoren, Unternehmensverkaufsoffenlegungen und gemeldete Formataktivitäten abgleichen und dann Peso-Werte unter Verwendung jährlicher Durchschnittswechselkurse umrechnen. Eine selektive Bottom-up-Prüfung würde die Umsätze ausgewählter Händler oder Kanäle mit Filialzahlen oder Transaktionsvolumina und Durchschnittsverkaufspreisen multiplizieren, sofern diese Eingaben offengelegt werden, wobei Belege aus Supermärkten, Convenience-Stores, Fachgeschäften, dem traditionellen Handel und dem Online-Handel verwendet werden, um Gesamtwerte zu testen, anstatt ein vollständig Bottom-up-Modell zu erstellen. Produkt-, Kanal-, Zahlungs- und Regionalanteile würden aus kompatiblen veröffentlichten Aufschlüsselungen, Unternehmensoffenlegungen, Handelsindikatoren und Befragtenchecks abgeleitet, wobei Restkategorien nur zur Abstimmung identifizierter Abdeckungslücken verwendet werden. Prognosen würden eine Szenarioanalyse verwenden, die durch Haushaltseinkommen und -ausgaben, Bevölkerung und Haushaltsbildung, Einzelhandelspreisbewegungen, Akzeptanz digitaler Zahlungen, Filialexpansion und Logistikzugang informiert wird, während Analysten das Wertewachstum separat auf Preis- und Mixeffekte prüfen und Annahmen auf Variablenebene mit relevanten philippinischen Marktspezialisten testen würden. Wenn Quelldefinitionen oder -jahre nicht übereinstimmen, würden Analysten die nächstgelegene dokumentierte Reihe beibehalten, nur für unterstützte Abdeckungs- und Zeitunterschiede anpassen und Bandbreiten oder Szenarien verwenden, anstatt nicht unterstützte Details zu ergänzen.
Datenvalidierung und Aktualisierungszyklus
Analysten würden die Schätzung gegen Haushaltsausgaben, Einzelhandelshandelsaktivität, Zahlungstrends, Unternehmensoffenlegungen und selektive Kanalzusammenfassungen triangulieren und dann Ausreißer, unerklärliche Jahresveränderungen und wesentliche Abweichungen von vergleichbaren Schätzungen vor der Freigabe untersuchen. Eine zweite Überprüfung würde die Marktgrenze, Quelldaten, Wechselkursbehandlung, Einheitenkonsistenz, Segmentanteile und Berechnungen prüfen, wobei eine erneute Kontaktaufnahme ausgelöst wird, wenn Befragtenbelege mit veröffentlichten Offenlegungen in Konflikt stehen oder eine wesentliche Definition unklar bleibt. Das Modell würde jährlich aktualisiert, zwischen den Zyklen nach wesentlichen wirtschaftlichen, regulatorischen oder branchenbezogenen Ereignissen überprüft und einer neuen Überprüfung vor der Lieferung unterzogen.
Größe des philippinischen Einzelhandelsmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der philippinische Einzelhandelsmarkt misst die jährlichen Haushaltsausgaben für Konsumgüter, die von Einzelhändlern auf den Philippinen zum endgültigen Ticketpreis verkauft werden, umgerechnet von Peso in USD unter Verwendung jährlicher Durchschnittswechselkurse.
Zu den wesentlichen Unterschiedstreibern gehören die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Produkt-, Kanal-, Zahlungs- und Regionalanteile würden aus kompatiblen veröffentlichten Aufschlüsselungen, Unternehmensoffenlegungen, Handelsindikatoren und Befragtenchecks abgeleitet, wobei Restkategorien nur zur Abstimmung identifizierter Abdeckungslücken verwendet werden.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 48,01 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 74,8 Mrd. USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 55,8 % über dem Wert dieses Berichts für 2027 von 48,01 Mrd. USD, 2 Jahre später. Seine breite Einzelhandelsabdeckung gibt nicht dieselbe Grenze für Haushaltsgüter zum endgültigen Ticketpreis oder dieselben Ausschlüsse an. |
| Globales Beratungsunternehmen B | 107,7 Mrd. USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 124,3 % über dem Wert dieses Berichts für 2027 von 48,01 Mrd. USD, 2 Jahre später. Seine Prognose für 2020 ging von einem starken Wachstum des Einzelhandelsumsatzes nach der Pandemie in den Jahren 2021 und 2022 aus. |
Die Analysten von Mordor Intelligence würden die Schätzung gegen Haushaltsausgaben, Einzelhandelshandelsaktivität, Zahlungstrends, Unternehmensoffenlegungen und selektive Kanalzusammenfassungen triangulieren und dann Ausreißer, unerklärliche Jahresveränderungen und wesentliche Abweichungen von vergleichbaren Schätzungen vor der Freigabe untersuchen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der philippinische Einzelhandelsmarkt und wie ist der Wachstumsausblick?
Die Branche soll von 48,01 Milliarden USD im Jahr 2027 auf 68,67 Milliarden USD bis 2032 wachsen und dabei zwischen 2027 und 2032 einen CAGR von 7,42 % verzeichnen.
Was treibt die Einzelhandelsnachfrage auf den Philippinen an?
Höhere Familieneinkommen, der Zugang zu digitalen Zahlungsmitteln und der convenience-orientierte Lebensmitteleinzelhandel stützen die Nachfrage. Digitale Zahlungen machten im Jahr 2025 64,7 % des philippinischen Einzelhandelszahlungsvolumens aus.
Welche Produktkategorie führt den philippinischen Einzelhandelsumsatz an?
Lebensmittel und Getränke führten im Jahr 2026 mit einem Anteil von 41,18 %. Gesundheit, Schönheit und Körperpflege soll mit einem CAGR von 11,45 % zwischen 2027 und 2032 am schnellsten wachsen.
Welche Unternehmen sind die wichtigsten Einzelhändler auf den Philippinen?
Zu den wichtigsten Akteuren zählen SM Investments Corp. (SM Retail Inc.), Robinsons Retail Holdings Inc., Puregold Price Club Inc., Metro Retail Stores Group Inc. und SSI Group Philippines.
Welche betriebliche Herausforderung könnte die Einzelhandelsexpansion begrenzen?
Philippine Seven berichtete bei seinem Investorentag im August 2026 über den Druck von Energie- und Logistikkosten auf die Margen. Diese Kosten erhöhen die Gewinnschwelle für die Eröffnung neuer Filialen.
Welche philippinische Region hat die stärksten Wachstumsaussichten?
Mindanao soll mit einem CAGR von 7,55 % zwischen 2027 und 2032 am schnellsten wachsen. Luzon führte im Jahr 2026 mit einem Anteil von 59,36 %.