
Quinoa-Samen-Markt Analyse von Mordor Intelligence
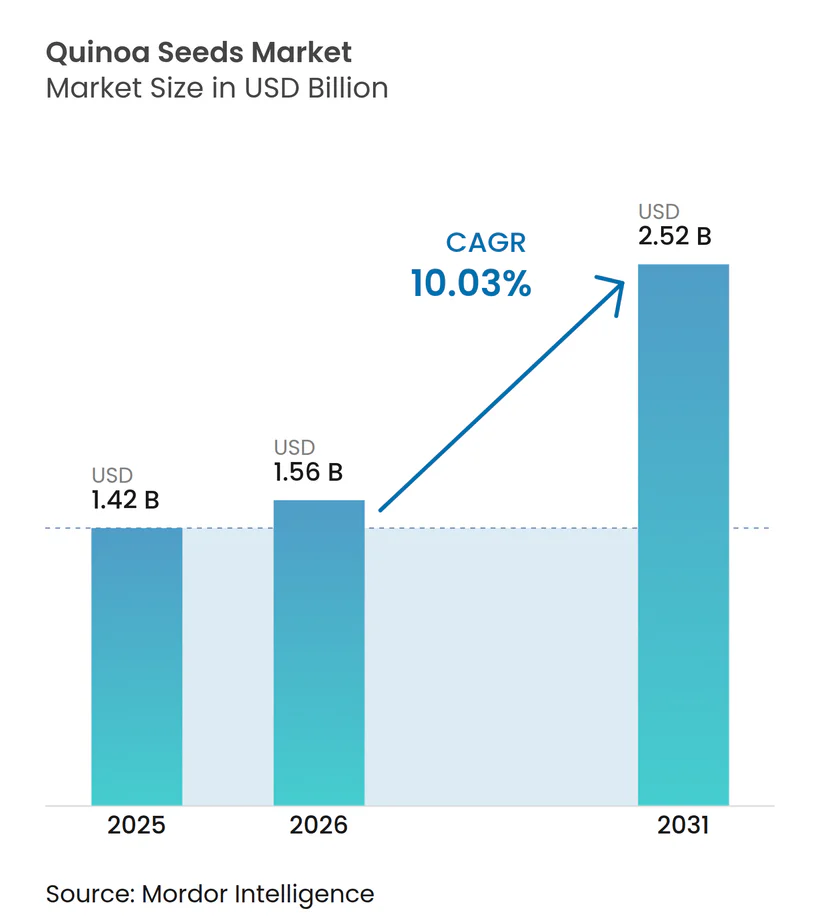
Die Quinoa-Samen-Marktgröße wird im Jahr 2026 auf USD 1,56 Milliarden geschätzt, wächst vom Wert 2025 von USD 1,42 Milliarden, mit Prognosen für 2031 von USD 2,52 Milliarden, und wächst mit einem CAGR von 10,03 % über 2026–2031.
Die Quinoa-Samen-Branche hat in den letzten Jahren einen bedeutenden Wandel erlebt, der durch sich verändernde globale landwirtschaftliche Praktiken und sich wandelnde Verbraucherpräferenzen angetrieben wird. Traditionelle Produzenten wie Peru und Bolivien dominieren weiterhin die globale Produktion, wobei Peru allein jährlich über 78.000 Metrische Tonnen zur globalen Lieferkette beiträgt. Die Quinoa-Branche hat eine Verlagerung hin zu nachhaltigen Anbaumethoden erlebt, wobei die Produzenten zunehmend biologische Quinoa-Anbaumethoden übernehmen, um der wachsenden Nachfrage nach chemiefreien Produkten gerecht zu werden. Dieser Wandel hat zur Entwicklung neuer Anbautechniken und zur Einführung regionsspezifischer Quinoa-Sorten geführt, die unter verschiedenen klimatischen Bedingungen gedeihen können.
Das Bewusstsein der Verbraucher für die ernährungsphysiologischen Vorteile von Quinoa hat ein beispielloses Niveau erreicht, insbesondere in entwickelten Märkten, wo gesundheitsbewusste Verbraucher die Nachfrage antreiben. Das außergewöhnliche Nährwertprofil des Getreides, einschließlich seines vollständigen Proteingehalts, hohen Ballaststoffgehalts und essenzieller Mineralien, hat es als erstklassiges Superfood-Getreide auf dem globalen Markt positioniert. Die Lebensmittelverarbeitungsindustrie hat auf diesen Trend reagiert, indem sie Quinoa in verschiedene Produktformulierungen integriert hat, von Frühstückscerealien bis hin zu verzehrfertigen Mahlzeiten, und so die Zugänglichkeit für Mainstream-Verbraucher erweitert hat. Der Aufstieg pflanzlicher Ernährungsweisen und glutenfreier Lebensstile hat das Marktwachstum weiter beschleunigt.
Landwirtschaftliche Innovation ist zu einem Eckpfeiler der Marktentwicklung geworden, mit bedeutenden Forschungs- und Entwicklungsinitiativen weltweit. Das Diverse Field Crop Cluster von Agriculture and Agri-Food Canada stellt einen wegweisenden Ansatz zur Unterstützung des Quinoa-Anbaus durch umfassende Forschungsprogramme dar. Diese Initiativen umfassen Strategien zur Schädlingsbekämpfung, Sortenzüchtung und die Etablierung bewährter Managementpraktiken, die es Landwirten ermöglichen, die Produktionseffizienz zu optimieren. Die Integration moderner Anbautechnologien und genetischer Forschung hat zur Entwicklung klimaresistenter Quinoa-Sorten geführt und potenzielle Anbaugebiete über traditionelle Anbauregionen hinaus erweitert.
Staatliche Unterstützung und politische Initiativen haben eine entscheidende Rolle bei der Marktexpansion gespielt, insbesondere in aufstrebenden Volkswirtschaften. Das umfassende Programm der Königlichen Regierung von Bhutan zur Förderung des Quinoa-Anbaus veranschaulicht diesen Trend, indem es ländlichen Gemeinschaften kostenlose Samen, Anbautechnologien und Mahlmaschinen zur Verfügung stellt. Ähnliche Initiativen werden in verschiedenen Regionen umgesetzt, mit Schwerpunkt auf landwirtschaftlicher Diversifizierung und Ernährungssicherheit. Boliviens strategischer Fokus auf die biologische Quinoa-Produktion für den europäischen Markt zeigt, wie staatliche Politiken mit internationalen Marktanforderungen in Einklang gebracht werden können, um nachhaltige Wachstumschancen für lokale Landwirte zu schaffen und gleichzeitig den globalen Verbraucherpräferenzen für biologische Produkte gerecht zu werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Steigende internationale Nachfrage und technologische Fortschritte
Jüngste technologische Entwicklungen haben den Quinoa-Anbau und die Produktionskapazitäten weltweit revolutioniert. Ein bedeutender Durchbruch gelang der King Abdullah University of Science and Technology in Saudi-Arabien, die die genetische Struktur von Quinoa erfolgreich kartierte. Dieser Fortschritt in der genetischen Kartierung ermöglicht potenzielle genetische Modifikationen, die sich als entscheidend für die Steigerung der Ernteerträge und die Entwicklung von Sorten erweisen könnten, die für verschiedene klimatische Bedingungen besser geeignet sind. Die Forschung ermöglicht es Wissenschaftlern, Quinoa-Sorten zu entwickeln, die in gemäßigten Klimazonen angebaut werden können, und erweitert so die Produktion über traditionelle Anbauregionen hinaus.
Die wachsende internationale Akzeptanz von Quinoa hat weltweit zu verstärkten Forschungs- und Entwicklungsinitiativen geführt. Länder investieren in Agrartechnologie und Forschung, um Quinoa-Anbautechniken zu verbessern und regionsspezifische Sorten zu entwickeln. So hat beispielsweise die Königliche Regierung von Bhutan das Potenzial von Quinoa erkannt und es in ihr Schulspeisingsprogramm aufgenommen, was die wachsende Bedeutung der Pflanze in der nationalen Ernährungspolitik verdeutlicht. Diese Art der institutionellen Übernahme treibt Investitionen in lokale Anbautechnologien voran und fördert die Forschung nach Sorten, die unter verschiedenen geografischen Bedingungen gedeihen können.
Gesundheitliche Vorteile und ernährungsphysiologische Vorzüge
Das außergewöhnliche Nährwertprofil von Quinoa hat es als erstklassiges Gesundheitsnahrungsgetreide auf den globalen Märkten positioniert. Mit einem durchschnittlichen Proteingehalt von 16 % übertrifft Quinoa traditionelle Getreidearten deutlich im Nährwert. Der Samen ist besonders wertvoll als vollständige Proteinquelle, da er alle essenziellen Aminosäuren enthält, was ihn besonders wichtig für vegetarische und vegane Ernährungsweisen macht. Darüber hinaus hat der reiche Gehalt an Omega-3- und Omega-6-Fettsäuren sowie der hohe Ballaststoffgehalt von Quinoa gesundheitsbewusste Verbraucher angezogen, die nach nährstoffdichten Lebensmitteloptionen suchen.
Die glutenfreie Natur des Samens hat sich als entscheidender Wachstumstreiber erwiesen, insbesondere in Regionen mit zunehmendem Bewusstsein für Glutenempfindlichkeit und Zöliakie-Diagnosen. Die Vielseitigkeit von Quinoa in verschiedenen Ernährungsanwendungen, von Frühstückscerealien bis hin zu verarbeiteten Quinoa-Lebensmitteln, hat es zu einer bevorzugten Zutat in der Gesundheitsnahrungsmittelindustrie gemacht. Das zunehmende Verbraucherbewusstsein für Nährwerteigenschaften und gesundheitliche Vorteile hat zu seiner Einbeziehung in verschiedene Quinoa-Produkte geführt, von traditionellen Getreidealternativen bis hin zu innovativen Gesundheitsnahrungsformulierungen. Diese Vielseitigkeit, kombiniert mit ihren ernährungsphysiologischen Vorteilen, hat Quinoa weltweit als Grundnahrungsmittel in gesundheitsorientierten Ernährungsweisen etabliert.
Wachsende biologische Produktion und Nachhaltigkeitsinitiativen
Der biologische Quinoa-Sektor hat ein erhebliches Wachstum erlebt, das durch die zunehmende Verbraucherpräferenz für nachhaltige und umweltbewusste Lebensmitteloptionen angetrieben wird. Laut FiBL-Daten nehmen biologische Getreidearten in wichtigen Erzeugerregionen etwa 160.000 Hektar ein, wobei biologisches Quinoa einen bedeutenden Anteil dieses Anbaus ausmacht. Die Andenregion behauptet ihre Führungsposition in der biologischen Quinoa-Produktion, wobei biologisches Quinoa 69,7 % der gesamten biologischen Getreidefläche in der Region ausmacht. Bolivien allein unterhält über 92.000 Hektar biologischen Quinoa-Anbau, was 83,1 % der gesamten biologischen Quinoa-Fläche der Region entspricht.
Der Nachhaltigkeitsaspekt des Quinoa-Anbaus ist zu einem bedeutenden Markttreiber geworden, wobei die Produzenten umweltfreundliche Anbaumethoden einsetzen. Traditionelle Anbaumethoden, insbesondere in den Andenregionen, stimmen mit modernen Grundsätzen der nachhaltigen Landwirtschaft überein, was Quinoa zu einer umweltverantwortlichen Wahl für bewusste Verbraucher macht. Die Fähigkeit der Pflanze, unter verschiedenen Bedingungen zu gedeihen, und ihre im Vergleich zu traditionellen Getreidesorten relativ geringe Umweltbelastung haben sie sowohl für Produzenten als auch für Verbraucher attraktiv gemacht, die sich auf nachhaltige Lebensmittelsysteme konzentrieren. Diese Übereinstimmung mit Nachhaltigkeitszielen hat mehr Landwirte dazu ermutigt, auf biologischen Quinoa-Anbau umzusteigen, was das Marktwachstum weiter antreibt.
Quinoa-Samen-Markt Geografische Segmentanalyse
Nordamerika Quinoa-Samen-Markt
Nordamerika ist einer der bedeutendsten Märkte für Quinoa-Samen weltweit, wobei die Vereinigten Staaten und Kanada die wichtigsten Beiträger zum regionalen Verbrauch sind. Der Markt der Region ist durch ein zunehmendes Gesundheitsbewusstsein der Verbraucher und eine wachsende Präferenz für glutenfreie Alternativen gekennzeichnet. Beide Länder haben ein erhebliches Wachstum bei der Einführung von Quinoa erlebt, insbesondere im Bereich der Gesundheitslebensmittel und der Lebensmittelverarbeitungsindustrie. Der Markt wird durch starke Vertriebsnetze, etablierte Einzelhandelsketten und zunehmende Bemühungen zur inländischen Produktion zur Verringerung der Importabhängigkeit gestützt.
Die Vereinigten Staaten dominieren den nordamerikanischen Quinoa-Samen-Markt und halten im Jahr 2025 einen Anteil von etwa 84,62 % am regionalen Markt. Das Land hat sich zu einem bedeutenden Verbraucher von Quinoa-Samen entwickelt, angetrieben durch die wachsende Beliebtheit pflanzenbasierter Ernährungsweisen und das zunehmende Bewusstsein für die ernährungsphysiologischen Vorteile von Quinoa. Amerikanische Verbraucher integrieren Quinoa zunehmend in ihre tägliche Ernährung, insbesondere als proteinreiche Alternative für Vegetarier und Veganer. Das Land hat auch bedeutende Entwicklungen in der inländischen Produktion erlebt, wobei Unternehmen wie Lundberg Family Farms die Anbaubemühungen in Kalifornien anführen. Der Einzelhandelssektor hat auf diese Nachfrage reagiert, indem er eine breite Palette von Quinoa-basierten Produkten anbietet, von ganzen Samen bis hin zu verarbeiteten Lebensmitteln.
Die Vereinigten Staaten weisen weiterhin das stärkste Wachstumspotenzial in Nordamerika auf, mit einem prognostizierten CAGR von etwa 6,74 % im Zeitraum 2026–2031. Dieses Wachstum wird durch die zunehmende Einführung in der Gastronomie, die steigende Nachfrage nach biologischen Quinoa-Sorten und die Ausweitung der Anwendung in verschiedenen Lebensmittelprodukten angetrieben. Die Lebensmittelhersteller des Landes integrieren Quinoa zunehmend in innovative Produktformulierungen, insbesondere in den Segmenten der verzehrfertigen Mahlzeiten und gesunden Snacks. Der Markt profitiert auch von robusten Forschungs- und Entwicklungsaktivitäten, die auf die Entwicklung neuer Quinoa-Sorten ausgerichtet sind, die an die lokalen Anbaubedingungen angepasst sind. Darüber hinaus steigert die starke Präsenz von Gesundheitslebensmittelhändlern und Fachgeschäften weiterhin die Marktzugänglichkeit und das Verbraucherbewusstsein.
Europa Quinoa-Samen-Markt
Europa stellt einen vielfältigen und sich rasch entwickelnden Markt für Quinoa-Samen dar, mit einem erheblichen Verbrauch in Deutschland, dem Vereinigten Königreich, Frankreich, Spanien und Russland. Der Markt der Region wird durch eine starke Verbraucherpräferenz für gesunde, biologische und nachhaltige Lebensmittelprodukte angetrieben. Europäische Länder haben ein zunehmendes Interesse an der inländischen Quinoa-Produktion gezeigt, insbesondere in Frankreich und Spanien, um die Abhängigkeit von Importen zu verringern. Der Markt ist durch ausgefeilte Vertriebsnetze, eine starke Präsenz von Biolebensmittelhändlern und eine zunehmende Einbeziehung von Quinoa in verarbeitete Lebensmittelprodukte gekennzeichnet.
Frankreich hat sich als der größte Quinoa-Samen-Markt in Europa etabliert und hält im Jahr 2025 einen Anteil von etwa 44,58 % am regionalen Markt. Die starke Position des Landes ist auf seinen gut entwickelten Biolebensmittelsektor und die zunehmende Verbraucherpräferenz für pflanzliche Proteine zurückzuführen. Französische Verbraucher haben ein besonderes Interesse an biologischen Quinoa-Sorten gezeigt, was die Nachfrage nach Premiumprodukten antreibt. Das Land hat auch bedeutende Fortschritte beim inländischen Quinoa-Anbau erzielt, insbesondere in Regionen mit geeigneten Anbaubedingungen. Der Einzelhandelssektor hat mit einem umfangreichen Angebot an Quinoa-basierten Produkten reagiert, von traditionellen Samen bis hin zu innovativen verarbeiteten Lebensmitteln.
Frankreich weist weiterhin das stärkste Wachstumspotenzial in Europa auf, mit einem prognostizierten CAGR von etwa 6,69 % im Zeitraum 2026–2031. Dieses Wachstum wird durch die zunehmende Einführung im Gastronomiesektor und die steigende Nachfrage nach glutenfreien Produkten gestützt. Die Lebensmittelverarbeitungsindustrie des Landes war besonders innovativ bei der Integration von Quinoa in verschiedene Produktformulierungen. Französische landwirtschaftliche Forschungseinrichtungen sind aktiv an der Entwicklung von Quinoa-Sorten beteiligt, die an die lokalen Anbaubedingungen angepasst sind. Der Markt wird ferner durch starke Vertriebsnetze und ein zunehmendes Verbraucherbewusstsein für die ernährungsphysiologischen Vorteile von Quinoa gestützt.
Asien-Pazifik Quinoa-Samen-Markt
Die Asien-Pazifik-Region stellt einen aufstrebenden Markt für Quinoa-Samen dar, wobei China, Australien und Indien unterschiedliche Entwicklungsstufen aufweisen. Der Markt der Region ist durch ein zunehmendes Gesundheitsbewusstsein unter städtischen Verbrauchern und ein wachsendes Interesse an westlichen Ernährungstrends gekennzeichnet. Während die Konsummuster in den einzelnen Ländern erheblich variieren, gibt es einen gemeinsamen Trend des zunehmenden Bewusstseins für die ernährungsphysiologischen Vorteile von Quinoa. Der Markt wird durch verbesserte Vertriebsnetze und die wachsende Präsenz von Gesundheitslebensmittelhändlern in großen städtischen Zentren gestützt.
China hat sich zur dominierenden Kraft auf dem Quinoa-Samen-Markt im Asien-Pazifik-Raum entwickelt. Das Land hat bedeutende Fortschritte bei der inländischen Produktion erzielt, insbesondere in Regionen wie Shanxi, Gansu und Qinghai. Chinesische Verbraucher, insbesondere in städtischen Gebieten, integrieren Quinoa zunehmend in ihre Ernährung als gesunde Alternative zu traditionellen Getreidesorten. Das Land hat auch robuste Verarbeitungskapazitäten und Vertriebsnetze für Quinoa-Produkte entwickelt. Der Markt wird durch starke staatliche Initiativen zur Förderung der landwirtschaftlichen Diversifizierung und nachhaltiger Anbaumethoden gestützt.
China führt die Wachstumsentwicklung in der Asien-Pazifik-Region an. Das Land hat bemerkenswerte Fortschritte bei der Anpassung des Quinoa-Anbaus an lokale Bedingungen und der Entwicklung effizienter Produktionssysteme erzielt. Chinesische landwirtschaftliche Forschungseinrichtungen sind aktiv an der Entwicklung neuer Quinoa-Sorten beteiligt, die an verschiedene regionale Anbaubedingungen angepasst sind. Der Markt wird ferner durch ein zunehmendes Gesundheitsbewusstsein der Verbraucher und eine wachsende Nachfrage nach vielfältigen Getreideprodukten gestützt. Die Lebensmittelverarbeitungsindustrie des Landes integriert Quinoa ebenfalls zunehmend in verschiedene Produktformulierungen.
Südamerika Quinoa-Samen-Markt
Südamerika stellt das traditionelle Kernland der Quinoa-Produktion und des Quinoa-Konsums dar, wobei Peru und Bolivien den Markt anführen, gefolgt von Brasilien und Argentinien. Die Region profitiert von idealen Anbaubedingungen und jahrhundertelanger Anbaupraxis. Peru und Bolivien bleiben die größten Produzenten und Exporteure weltweit, mit etablierten Anbaumethoden und Verarbeitungsinfrastruktur. Brasilien und Argentinien entwickeln sich zu bedeutenden Verbrauchern innerhalb der Region, angetrieben durch zunehmendes Gesundheitsbewusstsein und wachsende inländische Nachfrage. Peru sticht sowohl als größter Markt als auch als am schnellsten wachsendes Land in der Region hervor, gestützt durch einen starken inländischen Verbrauch und robuste Exportkapazitäten.
Afrika Quinoa-Samen-Markt
Afrika stellt einen aufstrebenden Markt für Quinoa-Samen dar, wobei Südafrika die regionale Entwicklung anführt. Der Kontinent zeigt ein zunehmendes Interesse an Quinoa-Anbau und -Konsum, insbesondere als Lösung für Ernährungssicherheit und landwirtschaftliche Diversifizierung. Südafrika fungiert sowohl als größter Markt als auch als am schnellsten wachsendes Land in der Region, mit sich entwickelnden Vertriebsnetzen und zunehmendem Verbraucherbewusstsein. Der Markt ist durch ein wachsendes Interesse gesundheitsbewusster städtischer Verbraucher und eine zunehmende Verfügbarkeit über moderne Einzelhandelskanäle gekennzeichnet. Afrikanische Agrarinstitutionen zeigen Interesse an Quinoa-Anbauversuchen und erkennen das Potenzial als dürreresistente Kulturpflanze, die für verschiedene afrikanische Klimabedingungen geeignet ist.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Quinoa-Samen beginnt mit der Vorleistungsversorgung, einschließlich der Auswahl zertifizierter Saatgüter, agronomischer Beratung und Inputs für die Bio-Konformität. Die Primärproduktion konzentriert sich weiterhin auf Kleinbauern in der Andenregion, angeführt von Peru und Bolivien. Auf die Aktivitäten auf Betriebsebene folgt die Sammlung durch Kooperativen und lokale Aufkäufer, danach die zentralisierte Nachernteverarbeitung, Reinigung, Entsaponisierung/Spülung, Trocknung, Sortierung und Verpackung in Sammelstellen oder bei Verarbeitern, bevor der Versand an inländische Vertriebskanäle oder Exporteure erfolgt.
Nachgelagert verbinden Exporteure und Händler das Angebot mit Importeuren, Zutatenkäufern und Herstellern verpackter Lebensmittel, wobei sich der Vertrieb über Einzelhandel, Gastgewerbe und industrielle Verarbeitungsanwendungen erstreckt. Der Zugang zu Premium-Exportmärkten ist eng mit Zertifizierung und Rückverfolgbarkeit verknüpft, insbesondere mit Bio-Zertifizierung, was die Anforderungen an Compliance, Prüfung und Dokumentation erhöht und kleinere Produzenten ohne ausreichende Infrastruktur auf Betriebsebene einschränken kann. Die Logistik über wichtige Export- und Eingangshäfen kann zum Engpass werden, wenn die Verfügbarkeit von Containern und der Hafenbetrieb angespannt sind, was die Rolle von Sammelstellen, Verarbeitern und gut kapitalisierten Exporteuren bei der Aufrechterhaltung des Servicelevels für internationale Käufer verstärkt.
Wettbewerbslandschaft
Führende Unternehmen im Quinoa-Samen-Markt
Der Quinoa-Samen-Markt ist durch Unternehmen gekennzeichnet, die sich auf Produktinnovation und nachhaltige Beschaffungspraktiken konzentrieren. Wichtige Akteure investieren in Forschung und Entwicklung, um neue Quinoa-Sorten zu entwickeln, die für verschiedene klimatische Bedingungen geeignet sind, und erweitern gleichzeitig ihre geografische Präsenz durch strategische Partnerschaften. Unternehmen betonen zunehmend die biologische Quinoa-Zertifizierung und faire Handelspraktiken, um der wachsenden Verbrauchernachfrage nach ethisch beschafften Quinoa-Produkten gerecht zu werden. Operative Agilität wird durch vertikale Integrationsstrategien demonstriert, wobei einige Akteure die gesamte Lieferkette vom Anbau bis zum Vertrieb kontrollieren. Strategische Schritte umfassen Partnerschaften mit lokalen Landwirten in wichtigen Erzeugerregionen wie Peru und Bolivien, während sich Expansionsbemühungen auf die Einrichtung von Verarbeitungsanlagen in wichtigen Verbrauchermärkten konzentrieren. Die Branche erlebt auch verstärkte Investitionen in Technologie für verbesserte Anbau- und Verarbeitungsmethoden.
Regionale Marktführer dominieren fragmentierten globalen Markt
Die Quinoa-Branche weist eine relativ fragmentierte Struktur mit starker regionaler Führung auf, insbesondere in südamerikanischen Ländern, wo traditioneller Anbau vorherrscht. Lokale landwirtschaftliche Genossenschaften und mittelständische Unternehmen dominieren die Produktion in wichtigen Anbauregionen, während größere internationale Lebensmittelunternehmen die Vertriebsnetze in wichtigen Verbrauchermärkten kontrollieren. Der Markt zeigt eine Mischung aus spezialisierten Quinoa-Produzenten und diversifizierten Agrarunternehmen, wobei letztere zunehmend Spezialkörner durch Übernahmen kleinerer, spezialisierter Akteure in ihr Portfolio aufnehmen.
Die Marktkonsolidierung nimmt allmählich zu, da größere Lebensmittelunternehmen die wachsende Nachfrage nach alten Getreidesorten und anderen nachhaltigen Getreidesorten erkennen. Fusions- und Übernahmeaktivitäten konzentrieren sich hauptsächlich auf die vertikale Integration, wobei Unternehmen Lieferanten erwerben, um ihre Lieferketten zu sichern und die Qualitätskontrolle aufrechtzuerhalten. Grenzüberschreitende Übernahmen werden häufiger, da Unternehmen versuchen, sowohl in produzierenden als auch in verbrauchenden Regionen präsent zu sein, obwohl regulatorische Anforderungen und lokale Anbaumethoden diese strategischen Entscheidungen oft beeinflussen.
Innovation und Nachhaltigkeit treiben zukünftiges Wachstum an
Der Erfolg auf dem Quinoa-Markt hängt zunehmend von der Fähigkeit der Unternehmen ab, eine nachhaltige Beschaffung zu gewährleisten und gleichzeitig Produktqualität und Lieferketteneffizienz aufrechtzuerhalten. Etablierte Akteure stärken ihre Marktposition durch Investitionen in Landwirtebildungsprogramme, die Implementierung von Rückverfolgbarkeitssystemen und die Entwicklung von Quinoa-Zutaten mit Mehrwert, um ihr Angebot zu differenzieren. Unternehmen konzentrieren sich auch auf den Aufbau starker Beziehungen zu Einzelhandelsketten und Lebensmittelherstellern, um stabile Vertriebskanäle zu sichern, und erweitern gleichzeitig ihre Präsenz in aufstrebenden Märkten, wo der Konsum von verarbeitetem Quinoa wächst.
Für Neueinsteiger und kleinere Akteure umfassen Erfolgsfaktoren die Entwicklung von Nischenmarktsegmenten, wie biologische oder spezielle Quinoa-Sorten, und die Etablierung starker lokaler Anbaupartnerschaften. Das Substitutionsrisiko durch andere alte Getreidesorten und Superfoods erfordert kontinuierliche Produktinnovation und Marketingbemühungen, um das Verbraucherinteresse aufrechtzuerhalten. Die Einhaltung von Vorschriften, insbesondere hinsichtlich biologischer Zertifizierung und Lebensmittelsicherheitsstandards, wird mit zunehmender Marktreife immer wichtiger. Unternehmen müssen auch Umweltbedenken ansprechen und eine faire Vergütung für Landwirte sicherstellen, um ihre Wettbewerbsposition in einem zunehmend bewussten Verbrauchermarkt zu erhalten.
Neueste Industrielle Entwicklungen in Quinoa-Saatgut-Markt
- Juli 2026: Jumbo Supermarkten stellte seine Eigenmarke Quinoa im Rahmen des Programms Plant Protein Forward auf eine 100 % biologische, in den Niederlanden angebaute Lieferkette um. Der Wandel spiegelt vom Einzelhandel getriebene Beschaffungsanforderungen hinsichtlich lokaler Beschaffung und zertifizierter Bio-Attribute wider und beeinflusst die Lieferantenqualifizierung und Vertragsgestaltung für Handelsmarken-Quinoa in Europa.
- Juni 2026: Marktberichte hoben festere Exportwerte für bolivianischen roten Quinoa in Europa hervor, inmitten von Logistikstörungen und hitzebedingten Verzögerungen bei der Abwicklung, die Warenströme über den Hafen von Rotterdam beeinträchtigten. Der Vorfall zeigte, wie der Hafendurchsatz und die marktinterne Logistik die Verfügbarkeit farbiger Sorten einschränken und die kurzfristige Preisbildung beeinflussen können.
- Juli 2024: Kiwi Quinoa führte One Lavi ein, eine saponinfreie Quinoa-Sorte für Verbraucher in den Vereinigten Staaten. Die Einführung erweiterte die Produktdifferenzierung im Segment der verpackten Quinoa und unterstützte eine Premium-Positionierung, die mit Geschmack und geringerem Verarbeitungsaufwand verbunden ist.
Quinoa-Saatgut-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Quinoa-Samen den Wert von Quinoa-Samen, die für den menschlichen Verzehr verkauft werden, einschließlich Inlandsverkäufe und grenzüberschreitendem Handel, erfasst an dem Punkt, an dem die Ware kommerziell gehandelt und bepreist wird.
Ausgeschlossene Bereiche: Ausgeschlossen sind auf Quinoa basierende verpackte Lebensmittel und fertige Mischungen, bei denen Quinoa nur eine Zutat ist, sowie Quinoa-Blätter und andere Nicht-Samenteile der Pflanze.
Übersicht der Segmentierung
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Russland
- Asien-Pazifik
- China
- Australien
- Indien
- Südamerika
- Brasilien
- Argentinien
- Peru
- Bolivien
- Afrika
- Südafrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Desk-Research begann mit der Kartierung des Angebots- und Nachfragebildes anhand öffentlicher Agrar- und Handelsdatensätze, die anschließend an die im Modell verwendete Produktdefinition angepasst wurden. Zu den geprüften Quellen zählten unter anderem FAOSTAT für Anbau- und Ertragssignale, UN Comtrade und nationale Zollstatistiken für Import-Export-Ströme sowie offizielle Landwirtschaftsministerien für Aktualisierungen zu Anbaufläche und Produktion.
Um die Preisgestaltung und Wertumrechnung fundiert zu halten, nutzten wir außerdem Quellen wie Inflations- und Wechselkursreihen von Zentralbanken und Statistikämtern sowie Handelsverbände der Lebensmittel- und Agrarbranche für den Kontext des Anbaukalenders und der Qualitätsklassen. Unternehmensberichte, Investorenpräsentationen und angesehene Presseberichte wurden verwendet, um Veränderungen bei Beschaffungsregionen, Kapazitätserweiterungen und Vertriebsverschiebungen plausibilitätszuprüfen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen sowie eine Datenbank auf Sendungsebene für Import-Export wurden selektiv genutzt, um berichtete Handelsmuster zu validieren und Preisbandbreiten anzunähern, wo die öffentliche Berichterstattung dünn war. Die hier aufgeführten Quellen sind lediglich beispielhaft, und wir haben uns außerdem auf viele weitere öffentliche Referenzen zur Datenerhebung, Validierung und Klärung gestützt.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung gehandelter Mengen, der Preisrealisierung und darauf, wie Produktform und Qualität die Preisgestaltung über die Regionen hinweg beeinflussen, da diese Faktoren den Endwert erheblich verändern können. Wir sprachen mit einer Mischung aus Erzeugern, Verarbeitern, Exporteuren, Importeuren, Distributoren und Großabnehmern in Amerika, EMEA und APAC, um Lücken zu schließen, die in öffentlichen Statistiken nicht sichtbar sind, und um die im Modell verwendeten Annahmen zu bestätigen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 32% | CXOs: 14% | APAC: 49% |
| Mid-Tier: 48% | Funktions-/Bereichsleiter: 38% | EMEA: 30% |
| Kleinere Marktteilnehmer: 20% | Manager: 48% | Amerika: 21% |
Marktdimensionierung & Prognose
Die Marktdimensionierung wurde mittels einer Top-down-Rekonstruktion des Marktes erstellt, bei der Produktion, Import-Export-Salden und der scheinbare Verbrauch mithilfe regionsspezifischer Preisreihen und Handelseinheitswerte in Werte umgerechnet werden. Da einige Länder in unterschiedlichen Einheiten und mit zeitlicher Verzögerung berichten, wurden die Daten vor der Aggregation auf gemeinsame Einheiten standardisiert und dann auf das Studienjahr normalisiert.
Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse mit selektiven Bottom-up-Näherungen überprüft, etwa mit stichprobenartigen Umsatzhinweisen von Exporteuren und Importeuren, Kanalprüfungen zur Preisgestaltung von Massensaatgut sowie Berechnungen aus Menge x durchschnittlichem Verkaufspreis für wichtige Verbrauchsregionen. Zu den im Modell verwendeten Eingaben zählten die Anbaufläche, die Erträge, der exportierbare Überschuss nach Herkunft, das Wachstum der Importnachfrage in wichtigen Zielmärkten, Verschiebungen im Verhältnis von Bio- zu konventionellem Anbau sowie durchschnittliche Preisunterschiede nach Qualitätsklasse und Verarbeitungsgrad (zum Beispiel gereinigtes und sortiertes Saatgut im Vergleich zu einfacher Massenware). Wo Bottom-up-Belege für kleinere Handelskorridore fehlten, wurden Lücken mithilfe von Proxy-Preisen aus vergleichbaren Routen und von Experten bestätigten Abschlags- oder Aufschlagsfaktoren gefüllt.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit das Modell widerspiegeln kann, wie sich Erträge, Anbaufläche und Preisrealisierung unter unterschiedlichen Wetter- und Handelsbedingungen entwickeln könnten, und anschließend wird ein Zentralszenario basierend auf dem in Interviews gehörten Konsens ausgewählt. Die Prognose berücksichtigt außerdem erwartete Veränderungen bei Ernährungstrends, Substitution durch andere Getreidearten und handelspolitische Signale, die grenzüberschreitende Mengen beeinflussen.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse wurden mit unabhängigen Signalen wie berichteten Handelssummen, regionaler Produktionssaisonalität und implizierten Pro-Kopf-Verbrauchsbereichen abgeglichen, und größere Abweichungen wurden vor der Fertigstellung untersucht. Konnte ein Preissprung oder eine Mengenschwankung nicht durch öffentliche Daten erklärt werden, wurden Folgeanrufe ausgelöst, um zu bestätigen, ob die Verschiebung auf den Qualitätsmix, den Verarbeitungsgrad oder eine vorübergehende Angebotsstörung zurückzuführen war.
Vor der Freigabe durchlaufen die Ergebnisse mehrstufige Analystenprüfungen, die auf mathematische Konsistenz, Probleme bei der Einheitenumrechnung und zeitliche Diskrepanzen bei Wechselkursen achten. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis die Handelsströme oder die Preisgestaltung verändert, etwa ein größerer Ernteausfall oder eine politische Änderung. Unmittelbar vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit die Kunden eine aktuelle Sicht und keine veraltete Momentaufnahme erhalten.
Vergleich der Marktdimensionierung von Mordor Intelligence für Quinoa-Samen mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Quinoa-Samen können erheblich variieren, selbst wenn sie scheinbar dasselbe Produkt abdecken, da der zugrunde liegende Umfang und die Umrechnungslogik nicht immer übereinstimmen. Unterschiede ergeben sich typischerweise daraus, was als Markttransaktion gezählt wird, welche Jahre als Basis verwendet werden und wie Mengen in Werte umgerechnet werden, wenn die Preise je nach Qualitätsklasse und Verarbeitungsgrad variieren.
Verpackte Quinoa-Lebensmittel und -Mischungen liegen außerhalb des Anwendungsbereichs von Mordor Intelligence, wodurch der erfasste Wert an die Preisgestaltung gehandelter Quinoa-Samen und nicht an den Einzelhandelsumsatz gebunden bleibt. Andere Lücken entstehen häufig durch die Verwendung eines einzigen globalen Durchschnittspreises, die Vermischung von Bio- und konventionellem Anbau ohne Anpassung für Preisaufschläge oder die Anwendung einer Prognoserate, die schnellere Nachfrageverschiebungen annimmt, als es die Anbaufläche und Importtrends stützen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,56 Mrd. USD (2026) | |
| Branchenverlag A | 0,38 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und scheint den Wert an eine engere Nachfragebetrachtung zu binden, was zu einer Untererfassung des handelsbedingten Verbrauchs führen kann, wenn Importe und Verarbeitungsmengen in neueren Märkten steigen. |
| Globaler Verlag B | 1,29 Mrd. USD (2024) | Erfasst ein anderes Jahr und wendet möglicherweise eine breitere Einbeziehung über Anwendungen hinweg an, ohne konsequent den Samenwert von nachgelagerten Lebensmittelprodukten zu trennen, was die Gesamtwerte je nach Einzelhandelspreisannahmen verschieben kann. |
Die Spanne erklärt sich hauptsächlich dadurch, was als Handelswert von Saatgut im Vergleich zu nachgelagerten Produktumsätzen gezählt wird, sowie durch die Art und Weise, wie Preise über Qualitätsklassen und Regionen hinweg gemittelt werden. Indem die Berechnung an beobachtbare Produktions- und Handelsmengen gebunden bleibt und die Preisrealisierung anschließend durch Primärprüfungen validiert wird, bleibt die resultierende Zahl auf wiederholbare Eingaben rückführbar, anstatt sich auf eine einzige gemischte Preisannahme zu verlassen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Quinoa-Samen-Markt?
Die Quinoa-Samen-Marktgröße wird voraussichtlich im Jahr 2026 USD 1,56 Milliarden erreichen und mit einem CAGR von 10,03 % wachsen, um bis 2031 USD 2,52 Milliarden zu erreichen.
Was ist die aktuelle Quinoa-Samen-Marktgröße?
Im Jahr 2026 wird die Quinoa-Samen-Marktgröße voraussichtlich USD 1,56 Milliarden erreichen.
Welche ist die am schnellsten wachsende Region im Quinoa-Samen-Markt?
Asien-Pazifik wird voraussichtlich im Prognosezeitraum (2026–2031) den höchsten CAGR aufweisen.
Welche Region hat den größten Anteil am Quinoa-Samen-Markt?
Im Jahr 2025 hat Südamerika den größten Marktanteil im Quinoa-Samen-Markt.
Welche Jahre deckt dieser Quinoa-Samen-Markt ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Größe des Quinoa-Saatgut-Marktes auf 1,42 Milliarden USD geschätzt. Der Bericht umfasst die historische Marktgröße des Quinoa-Saatgut-Marktes für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024. Der Bericht prognostiziert außerdem die Marktgröße des Quinoa-Saatgut-Marktes für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.