
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
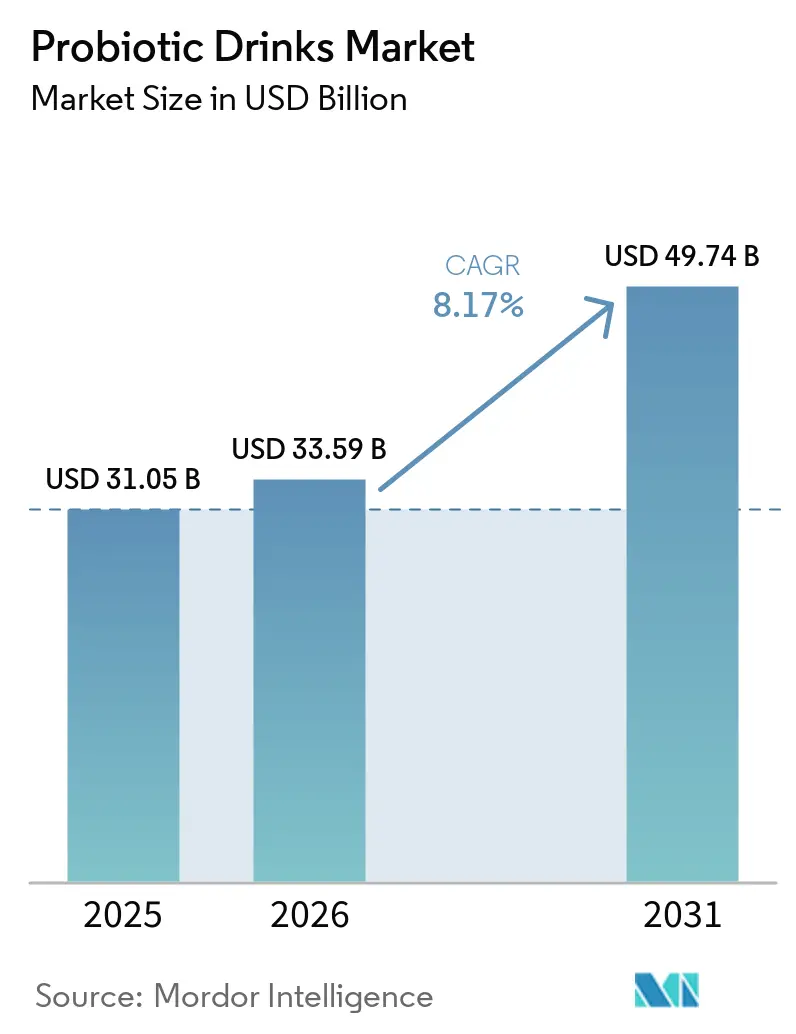
| Taille du Marché (2026) | 33.59 Milliards de dollars |
| Taille du Marché (2031) | 49.74 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.17 % |
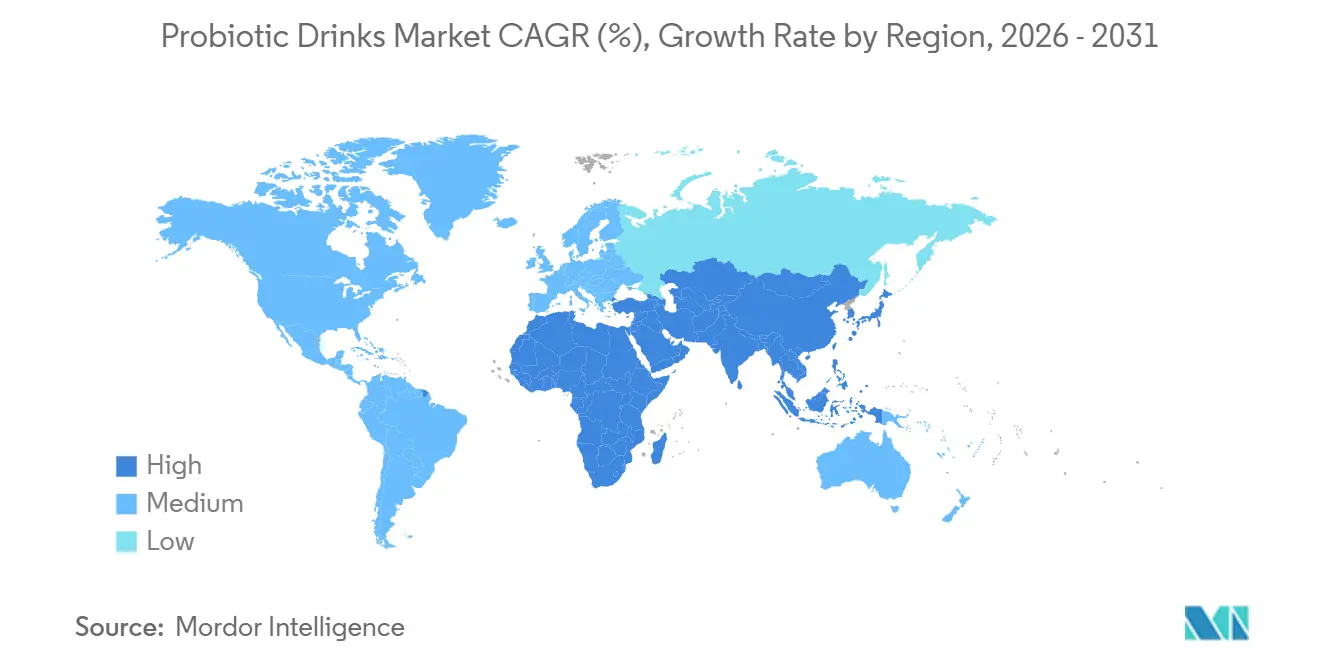
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des boissons probiotiques par Mordor Intelligence
La taille du marché des boissons probiotiques devrait augmenter de 31,05 milliards USD en 2025 à 33,59 milliards USD en 2026 et atteindre 49,74 milliards USD d'ici 2031, avec un CAGR de 8,17% sur la période 2026-2031. Cette croissance est portée par une sensibilisation croissante à la science du microbiome intestinal, un virage vers la nutrition préventive et la hausse des revenus disponibles dans les zones urbaines d'Asie. Les boissons au yaourt restent populaires en raison des habitudes de consommation bien établies en Europe et en Asie-Pacifique, tandis que les jus probiotiques gagnent du terrain, portés par des saveurs fruitées et des options sans lactose. La demande de produits à étiquette propre est en hausse, les millennials et la génération Z préférant des produits non aromatisés et exempts d'additifs artificiels. Les supermarchés dominent les ventes, mais les pharmacies s'imposent comme des circuits premium pour les boissons à cultures vivantes commercialisées comme aides au bien-être. Les innovations en matière d'emballage en aluminium soutiennent également la durabilité et la consommation nomade.
Principaux enseignements du rapport
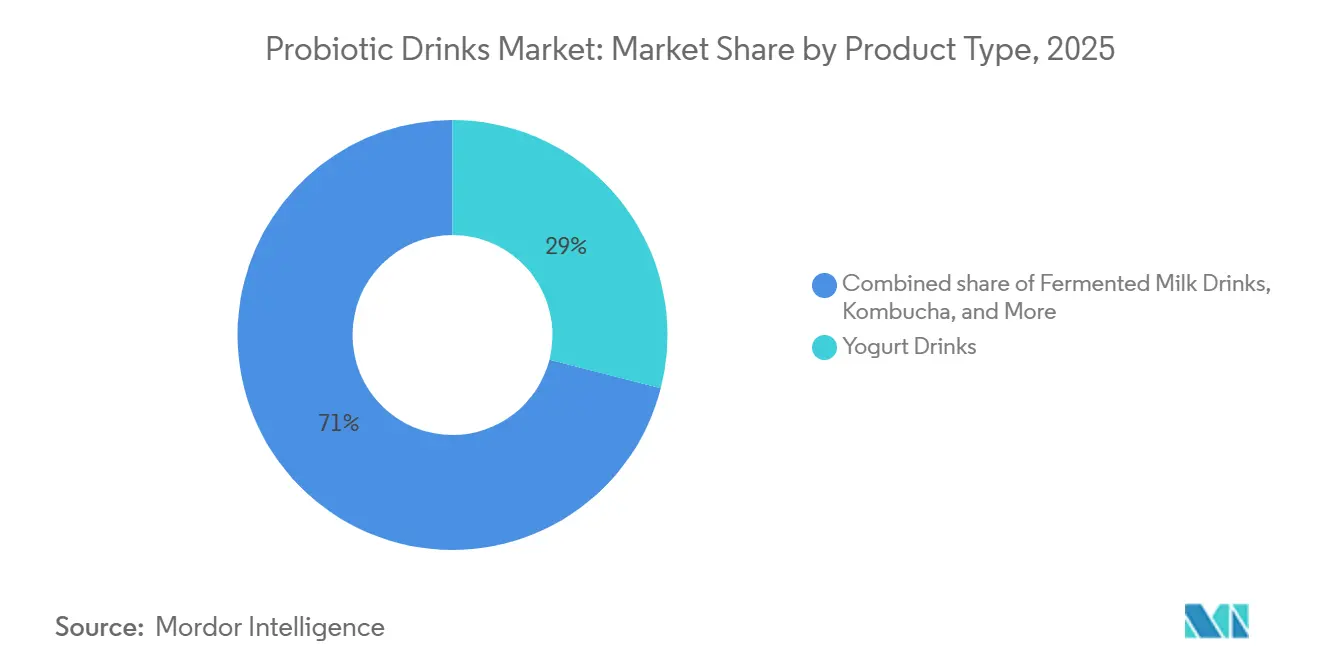
- Par type de produit, les boissons au yaourt ont dominé avec une part de chiffre d'affaires de 28,98 % en 2025 ; les jus probiotiques devraient afficher un CAGR de 9,21 % jusqu'en 2031.
- Par saveur, les variantes aromatisées représentaient 67,81 % du volume en 2025, tandis que les options non aromatisées devraient croître à 8,92 % jusqu'en 2031.
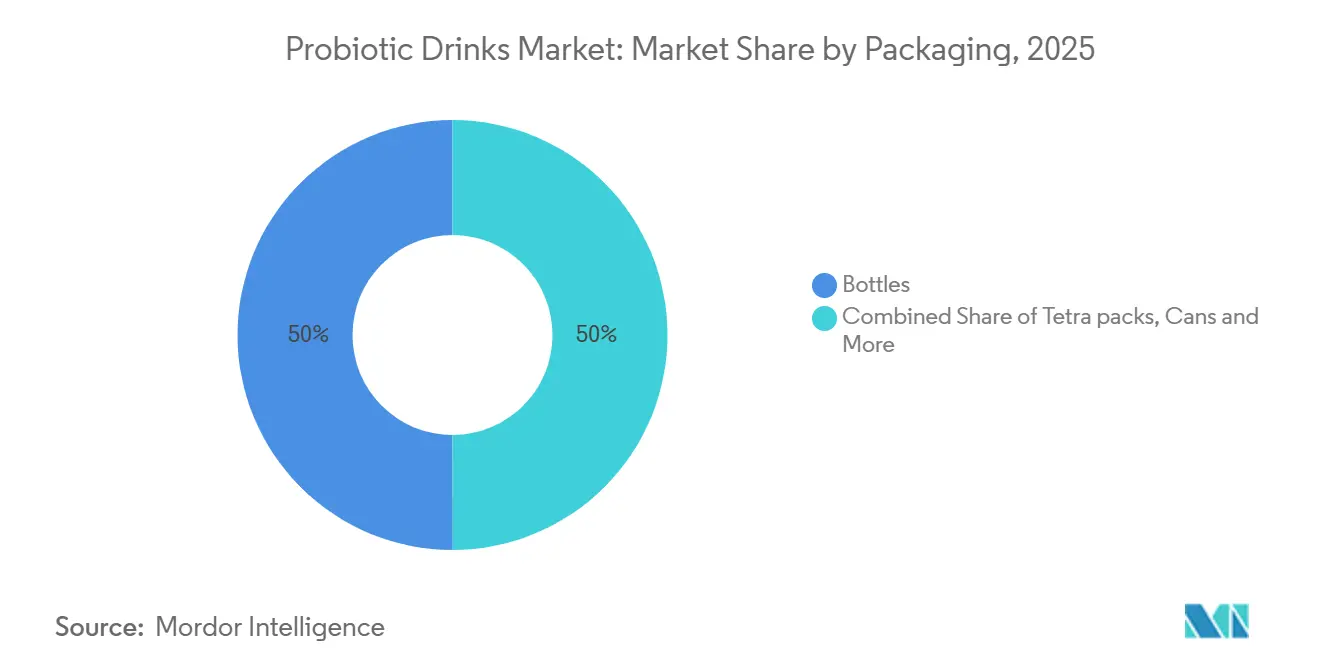
- Par emballage, les bouteilles détenaient une part de 50,01 % en 2025, tandis que les canettes devraient se développer à un CAGR de 9,01 % jusqu'en 2031.
- Par canal de distribution, les supermarchés et hypermarchés ont capté une part de 55,81 % en 2025, tandis que les pharmacies et parapharmacies progressent à un CAGR de 8,17 % jusqu'en 2031.
- Par géographie, l'Europe a conservé une part de 42,02 % en 2025, et l'Asie-Pacifique devrait enregistrer un CAGR de 9,52 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La hausse des troubles digestifs stimule la demande de boissons fonctionnelles soutenant le microbiote | +1.8% | Mondial, avec une concentration en Amérique du Nord, en Europe et dans les zones urbaines d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Les options faibles en sucre et en calories attirent les millennials et la génération Z soucieux de leur santé | +1.5% | Amérique du Nord, Europe, Australie, zones urbaines de Chine et d'Inde | Court terme (≤ 2 ans) |
| La demande d'étiquette propre pour des ingrédients naturels et biologiques stimule l'innovation | +1.3% | Amérique du Nord, Europe occidentale, Australie | Moyen terme (2 à 4 ans) |
| Les supermarchés dotés de rayons de boissons fonctionnelles améliorent l'accessibilité | +1.0% | Mondial, plus fort en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Les boissons fermentées comme les boissons au yaourt et le kéfir intègrent les probiotiques dans les régimes alimentaires | +1.2% | Europe, Asie-Pacifique (Japon, Corée du Sud, Chine), Moyen-Orient | Long terme (≥ 4 ans) |
| Les nouvelles saveurs, les variétés pétillantes et les mélanges prébiotiques renforcent l'attrait des produits | +1.4% | Amérique du Nord, Europe, centres urbains d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La hausse des troubles digestifs stimule la demande de boissons fonctionnelles soutenant le microbiote
Les consommateurs choisissent de plus en plus des solutions préventives plutôt que des médicaments pour gérer les problèmes gastro-intestinaux tels que le syndrome du côlon irritable et la dysbiose liée aux antibiotiques. Les Instituts nationaux de la santé des États-Unis rapportent que les troubles gastro-intestinaux fonctionnels touchent 35 % à 40 % des adultes dans le monde, stimulant la demande de produits contenant des micro-organismes vivants[1]. Les boissons probiotiques, alternative plus attrayante aux gélules, intègrent naturellement la santé intestinale dans les routines quotidiennes. En 2024, Lifeway Foods a lancé Muscle Mates,
un mélange de kéfir probiotique et de créatine conçu pour soutenir la récupération post-exercice et la santé digestive. Bien que les recherches sur l'axe intestin-cerveau mettent en évidence des bénéfices potentiels pour la santé mentale, les autorités réglementaires n'ont pas encore approuvé les allégations liées à l'humeur. Cette tendance est particulièrement forte en Amérique du Nord et en Europe, où la hausse des coûts de santé encourage l'automédication, et dans les zones urbaines d'Asie-Pacifique, où les régimes alimentaires occidentaux contribuent à l'augmentation des problèmes gastro-intestinaux.
Les options faibles en sucre et en calories attirent les millennials et la génération Z soucieux de leur santé
Les jeunes générations se détournent de plus en plus des sodas sucrés, optant pour des boissons fonctionnelles en accord avec leurs habitudes alimentaires saines et leurs objectifs de suivi des macronutriments. Les boissons au yaourt traditionnelles contiennent souvent plus de 15 grammes de sucre par portion, dépassant les limites journalières recommandées par l'Association américaine du cœur, soit 25 grammes pour les femmes et 36 grammes pour les hommes[2]. En réponse, les fabricants reformulent leurs produits en utilisant des édulcorants naturels comme la stévia et le fruit du moine, ou en supprimant entièrement les édulcorants, en se concentrant sur le segment non aromatisé, dont la croissance est projetée à 8,92 % jusqu'en 2031. Le Smoothie Probiotique + Collagène de Lifeway, lancé en 2025, est un produit sans sucre ajouté conçu pour répondre à la demande de boissons favorisant à la fois l'élasticité de la peau et la santé intestinale. Cette tendance est la plus marquée en Amérique du Nord, en Europe occidentale et en Australie, où la forte maîtrise des étiquettes nutritionnelles et les influenceurs des réseaux sociaux alimentent le mouvement faible en sucre. Elle s'étend également aux centres urbains de la région Asie-Pacifique, notamment parmi les millennials aisés de Chine et d'Inde, qui considèrent de plus en plus la réduction du sucre comme un marqueur de statut social.
La demande d'étiquette propre pour des ingrédients naturels et biologiques stimule l'innovation
Les consommateurs accordent de plus en plus la priorité à des ingrédients reconnaissables et peu transformés, s'éloignant des colorants, arômes et conservateurs artificiels. En 2024, les ventes de boissons biologiques aux États-Unis ont dépassé 3 milliards USD, selon l'Association du commerce biologique, les probiotiques s'imposant comme un moteur de croissance clé[3]. La même année, Danone s'est associé à Chr. Hansen pour co-développer des cultures probiotiques biologiques conformes aux normes de certification biologique de l'Union européenne, tout en garantissant la stabilité en rayon. Le positionnement à étiquette propre reste particulièrement fort en Amérique du Nord et en Europe occidentale, où des cadres réglementaires tels que le Programme national biologique de l'USDA et le Règlement biologique de l'UE offrent une validation tierce de confiance. Cette tendance stimule également les innovations en matière d'emballage, les marques adoptant des bouteilles en verre et des canettes en aluminium recyclable pour mettre en avant la durabilité. Cependant, concilier l'esthétique de l'étiquette propre avec l'efficacité des coûts reste un défi, car la certification biologique et les ingrédients premium peuvent augmenter les prix de détail de 20 % à 30 %, limitant potentiellement l'adoption plus large sur le marché.
Les boissons fermentées comme les boissons au yaourt et le kéfir intègrent les probiotiques dans les régimes alimentaires
Les pratiques de fermentation traditionnelles en Europe, en Asie et au Moyen-Orient ont établi une base culturelle solide pour la consommation de produits laitiers fermentés, facilitant l'adoption des probiotiques. En 2025, les boissons au yaourt représentaient une part de marché de 28,98 %, portées par des décennies d'efforts de construction de marque de la part d'entreprises comme Danone (Actimel et Activia) et Yakult sur des marchés clés tels que la France, le Japon et la Corée du Sud. Le kéfir, une boisson à base de lait fermenté originaire de la région du Caucase, gagne en popularité en Amérique du Nord, les consommateurs recherchant de plus en plus des alternatives au yaourt grec. La Société américaine de chimie a mis en évidence la diversité microbienne supérieure du kéfir, contenant jusqu'à 30 souches bactériennes et de levures, par rapport aux cultures à souche unique des yaourts traditionnels. En 2024, Yakult s'est développé dans les villes de premier rang en Chine, tirant parti de son réseau de distribution bien établi au Japon pour promouvoir la consommation quotidienne de probiotiques auprès des consommateurs chinois. Ce changement représente une tendance à long terme, car les préférences gustatives et les habitudes de consommation évoluent progressivement. Bien que l'Europe et l'Asie-Pacifique restent les marchés principaux, le Moyen-Orient émerge comme un acteur significatif, les produits laitiers fermentés s'alignant bien avec les normes alimentaires halal.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les obstacles réglementaires retardent les lancements de produits et augmentent les coûts de conformité | -0.9% | Mondial, plus aigu dans l'UE et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| La logistique de la chaîne du froid augmente les risques et le potentiel de détérioration | -1.1% | Asie-Pacifique (hors Japon, Corée du Sud), Amérique du Sud, Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| La diversité limitée des souches et leur efficacité entravent des résultats de santé fiables | -0.7% | Mondial | Long terme (≥ 4 ans) |
| La concurrence des boissons sucrées fragmente la part de marché | -0.8% | Mondial, plus fort en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les obstacles réglementaires retardent les lancements de produits et augmentent les coûts de conformité
Les allégations de santé probiotiques font l'objet d'un examen préalable à la mise sur le marché rigoureux dans les principaux marchés, avec des délais d'approbation de 18 à 24 mois et des coûts de 500 000 à 1 million USD pour la préparation des dossiers. Entre 2010 et 2020, l'Autorité européenne de sécurité des aliments a rejeté plus de 80 % de ces demandes, obligeant les marques à utiliser des allégations génériques telles que « soutient la santé digestive ». Aux États-Unis, la voie Généralement reconnu comme sûr de la FDA exige des données de sécurité étendues pour les nouvelles souches, créant des obstacles pour les innovateurs plus petits. De même, le Règlement de l'UE sur les nouveaux aliments 2015/2283 impose des évaluations complètes de sécurité pour les souches non largement consommées avant mai 1997, retardant la commercialisation d'espèces de nouvelle génération comme Akkermansia muciniphila. Ces obstacles réglementaires, particulièrement en Europe et en Amérique du Nord, affectent de manière disproportionnée les marques émergentes et aboutissent à un pipeline de produits conservateur dominé par les souches établies de Lactobacillus et Bifidobacterium, limitant l'innovation et l'efficacité révolutionnaire sur le marché.
La logistique de la chaîne du froid augmente les risques et le potentiel de détérioration
Les cultures probiotiques vivantes nécessitent une réfrigération constante pour maintenir les comptages d'unités formant des colonies au-dessus de 1 milliard d'UFC par portion. Une étude de 2024 de la Fédération internationale de laiterie a révélé qu'une exposition à des températures supérieures à 8 °C pendant plus de 48 heures peut réduire les comptages viables de 50 % à 70 %, rendant les produits inefficaces. Des régions comme l'Asie-Pacifique (hors Japon et Corée du Sud), l'Amérique du Sud, le Moyen-Orient et l'Afrique font face à des défis importants en raison d'une infrastructure de chaîne du froid fragmentée, d'une instabilité du réseau électrique et de températures ambiantes élevées, qui augmentent les risques de détérioration. Bien que les marques adoptent des formats lyophilisés et microencapsulés pour réduire la dépendance à la chaîne du froid, ces technologies ajoutent de 0,50 à 1,00 USD par unité aux coûts de production, comprimant les marges sur les marchés sensibles aux prix. Tant que les formulations stables à température ambiante n'atteignent pas la même efficacité que les formulations réfrigérées, les limites de la chaîne du froid continueront d'entraver la croissance dans les économies émergentes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les boissons au yaourt ancrent la demande historiqueEn 2025, les boissons au yaourt détenaient une part de marché de 28,98 %, portées par de solides habitudes de consommation en Europe et en Asie-Pacifique, où des marques comme Actimel de Danone et Yakult bénéficient de réseaux de distribution établis, de la confiance des consommateurs et de cadres réglementaires favorables. Danone a lancé Actimel+ Triple Action en 2024, ajoutant de la vitamine D et du zinc pour répondre à la demande croissante de soutien immunitaire. Ces boissons sont des produits de base dans des pays comme la France, l'Allemagne, le Japon et la Corée du Sud, soutenus par des décennies de marketing. Cependant, les produits à marque de distributeur en Europe mettent sous pression les marges en offrant des comptages de cultures vivantes similaires à des prix inférieurs de 20 % à 30 %. Pendant ce temps, le kéfir gagne du terrain en Amérique du Nord pour sa teneur microbienne diversifiée.
Les jus probiotiques, dont la croissance est projetée à 9,21 % jusqu'en 2031, séduisent les consommateurs à la recherche de saveurs fruitées ou d'options sans lactose, avec une croissance rapide en Amérique du Nord et dans les zones urbaines d'Asie-Pacifique. Lifeway Foods a lancé le Smoothie Probiotique + Collagène en 2025, combinant des purées de fruits, des cultures de kéfir et des peptides de collagène pour des bénéfices doubles. Le kombucha, bien que de niche, attire des investissements, comme en témoigne l'acquisition de Poppi par PepsiCo pour 1,95 milliard USD en mars 2025, soulignant la demande pour les sodas probiotiques. Cependant, garantir la survie des probiotiques dans les jus acides reste un défi, nécessitant des innovations telles que la microencapsulation ou la sélection de souches.



Par saveur :
les variantes aromatisées dominent, les non aromatisées gagnent du terrainEn 2025, les boissons probiotiques aromatisées dominaient 67,81 % du marché, utilisant des essences de fruits, de la vanille et des extraits botaniques pour atténuer l'acidité des produits fermentés. Ce segment stimule les achats d'essai et les achats répétés, l'attrait sensoriel convertissant les acheteurs pour la première fois en consommateurs fidèles. Lifeway Foods a lancé 10 nouvelles Fusions de Saveurs en 2024, dont mangue-curcuma et myrtille-lavande, ciblant les millennials et la génération Z avec des saveurs innovantes et des emballages visuellement attrayants. Les options aromatisées se portent bien en Amérique du Nord, où les profils à base de jus correspondent aux préférences, et dans les marchés urbains d'Asie-Pacifique, où les fruits tropicaux ont une pertinence culturelle. Cependant, équilibrer l'intensité des saveurs avec une teneur réduite en sucre reste un défi, incitant à des reformulations avec des édulcorants naturels comme la stévia, le fruit du moine et l'allulose.
Pendant ce temps, les boissons probiotiques non aromatisées croissent à 8,92 % jusqu'en 2031, portées par les tendances à l'étiquette propre et la demande des consommateurs pour la pureté et l'authenticité. Populaires en Europe et en Amérique du Nord, ces produits attirent les acheteurs soucieux des ingrédients et les utilisateurs culinaires qui les incorporent dans des recettes. La Société américaine de chimie souligne la diversité des souches microbiennes du kéfir comme supérieure pour la santé du microbiome, ajoutant de la crédibilité aux formats non aromatisés. Les marques éduquent les consommateurs sur leur polyvalence et leur potentiel de personnalisation, mais les options non aromatisées risquent de rester de niche à moins que les fabricants ne démontrent des avantages clairs ou des économies de coûts pour justifier le compromis sensoriel.
Par emballage :
les bouteilles en tête, les canettes en forte progressionEn 2025, les bouteilles représentaient 50,01 % du marché de l'emballage en raison des lignes de remplissage établies, de la familiarité des consommateurs et de la capacité à afficher la couleur et la texture du produit à travers le PET transparent ou le verre. Les bouteilles en verre, privilégiées par les marques biologiques et à étiquette propre pour leur image premium et leur attrait en matière de durabilité, augmentent les coûts de fret et les prix de détail de 10 % à 15 %. Les bouteilles en PET dominent les boissons au yaourt et le kéfir du marché de masse, offrant une commodité légère et des fermetures refermables, avec des entreprises comme Danone et Yakult atteignant des coûts d'emballage inférieurs à 0,10 USD par unité grâce à des chaînes d'approvisionnement optimisées. Cependant, le sentiment anti-plastique et les interdictions réglementaires en Europe et en Amérique du Nord stimulent la demande d'alternatives recyclables ou compostables.
Les canettes, dont la croissance est projetée à 9,01 % jusqu'en 2031, bénéficient des tendances de consommation nomade, d'une recyclabilité supérieure et d'une protection UV pour les cultures probiotiques. Les canettes en aluminium, idéales pour les sodas probiotiques pétillants et le kombucha, s'alignent sur les objectifs de durabilité, avec des taux de recyclage dépassant 70 % en Amérique du Nord et en Europe. L'acquisition de Poppi par PepsiCo pour 1,95 milliard USD en 2025 souligne le potentiel grand public des boissons probiotiques en canette, bien que le maintien de la viabilité des cultures vivantes reste un défi en raison de la pasteurisation. Les briques Tetra Pack et les cartons aseptiques détiennent une part plus faible, principalement en Asie-Pacifique et au Moyen-Orient, où la distribution à température ambiante est préférée en raison d'une infrastructure de chaîne du froid limitée.

Par canal de distribution :
les supermarchés dominent, les pharmacies accélèrentEn 2025, les supermarchés et hypermarchés dominaient la distribution avec une part de 55,81 %, tirant parti de la visibilité en rayon réfrigéré et du débit en volume pour stimuler la pénétration du marché de masse. Ces circuits sont essentiels en Europe et en Amérique du Nord, où les courses hebdomadaires dominent, et les consommateurs s'attendent à trouver des boissons probiotiques près des yaourts, du lait et des jus. Lifeway Foods s'est développé chez BJ's Wholesale Club, Publix et Target en 2024, obtenant des emplacements de choix en rayon qui ont stimulé les taux d'essai auprès des ménages sensibles aux prix. Les supermarchés permettent également des promotions telles que les offres un acheté un offert et les présentoirs en tête de gondole pour stimuler les achats impulsifs, bien que la concurrence pour l'espace en rayon reste un défi, les frais de référencement consommant jusqu'à 20 % du chiffre d'affaires brut.
Les pharmacies et parapharmacies, en croissance à 8,17 % jusqu'en 2031, bénéficient d'une tendance à la médicalisation où les probiotiques sont perçus comme des solutions de bien-être. En janvier 2025, Florastor est entré dans les rayons des pharmacies CVS, tirant parti de son réseau de 9 000 magasins pour cibler les consommateurs à la recherche de probiotiques de qualité clinique. Les pharmacies pratiquent des prix premium, souvent 20 % à 30 % plus élevés que les supermarchés, en raison de la valeur thérapeutique perçue. Les plateformes en ligne se développent également, portées par les modèles de vente directe aux consommateurs et les services d'abonnement, tandis que les épiceries et commerces de proximité captent les achats impulsifs malgré une capacité de réfrigération limitée.
Analyse géographique
Marché européen des Boissons Probiotiques
En 2025, l'Europe détenait une part de marché dominante de 42,02 %, soutenue par une longue tradition de consommation de probiotiques dans des pays comme la France, l'Allemagne et le Royaume-Uni. Des marques telles que Danone et Yakult ont ancré la prise quotidienne de probiotiques dans la culture, grâce à des efforts marketing persistants. Les normes rigoureuses de l'Autorité européenne de sécurité des aliments en matière d'allégations de santé confèrent une crédibilité à ces produits ; ceux qui parviennent à franchir avec succès ce processus d'approbation sont perçus par les consommateurs comme scientifiquement validés. L'Allemagne se distingue par un marché des boissons fonctionnelles particulièrement dynamique, alimenté par une culture axée sur la santé préventive et une volonté de dépenser pour des produits biologiques et naturels. Le règlement de l'UE sur les nouveaux aliments 2015/2283, tout en garantissant la sécurité des produits, représente un défi pour les marques désireuses d'innover, car elles se retrouvent souvent dans de longues attentes d'approbation pour de nouvelles souches. Parallèlement, l'Europe de l'Est, notamment la Pologne et la République tchèque, émerge comme un foyer dynamique, avec la hausse des revenus et l'occidentalisation des régimes alimentaires qui stimulent un appétit croissant pour les boissons fonctionnelles.
Marché des Boissons Probiotiques en Asie-Pacifique
L'Asie-Pacifique devrait afficher un taux de croissance robuste de 9,52 % d'ici 2031, porté par la hausse des revenus disponibles en Chine, en Inde et en Indonésie. L'urbanisation dans ces pays stimule une demande pour des produits qui privilégient la santé et la commodité. En 2024, Yakult a effectué une démarche stratégique dans les villes de premier rang en Chine, tirant parti de ses réseaux de distribution bien établis depuis le Japon pour promouvoir les habitudes probiotiques quotidiennes. Bien que la scène du kombucha en Inde en soit encore à ses débuts, elle gagne rapidement en dynamisme, avec des startups comme Atmosphere Kombucha et Boocha qui font sensation dans les grandes villes telles que Mumbai et Bangalore. Le Japon et la Corée du Sud, bien que disposant de marchés matures avec une consommation par habitant élevée, connaissent un ralentissement de la croissance à mesure qu'ils approchent de la saturation du marché. L'Asie du Sud-Est, notamment la Thaïlande, le Vietnam et les Philippines, émerge comme une frontière prometteuse, avec des boissons comme le kéfir qui résonnent avec les traditions locales de fermentation. Cependant, la région est confrontée à des défis liés aux infrastructures de chaîne du froid, en particulier dans les zones rurales, ce qui limite la distribution principalement aux zones urbaines et aux banlieues aisées.
Marché des Boissons Probiotiques dans les Amériques et en MEA
L'Amérique du Nord, l'Amérique du Sud, le Moyen-Orient et l'Afrique complètent le panorama du marché mondial. L'Amérique du Nord affiche une croissance modérée, la notoriété des probiotiques atteignant un plateau et la concurrence s'intensifiant. Une consolidation notable en 2025 a vu PepsiCo débourser 1,95 milliard USD pour acquérir Poppi, soulignant la valeur stratégique que les géants des boissons grand public accordent aux plateformes probiotiques. La trajectoire du marché canadien reflète étroitement celle des États-Unis, avec le kéfir et le kombucha qui se taillent des parts plus importantes dans les points de vente d'aliments naturels. En Amérique du Sud, bien que les défis liés à la chaîne du froid et les fluctuations économiques constituent des obstacles, les consommateurs de la classe moyenne urbaine au Brésil et en Argentine sont à l'avant-garde de l'adoption de ces produits. Le Moyen-Orient et l'Afrique font face à des problèmes d'infrastructure analogues, mais l'Afrique du Sud et les Émirats arabes unis se distinguent par leur pénétration avancée du commerce de détail moderne. Cependant, le cadre réglementaire dans ces régions est encore en cours de maturation, ce qui représente une arme à double tranchant : des opportunités d'entrée rapide sur le marché s'accompagnent du risque d'incohérences potentielles en matière de qualité, susceptibles de compromettre la confiance des consommateurs.
Éditions régionales
Paysage réglementaire
La réglementation des boissons probiotiques reste fragmentée selon les régions, avec un contrôle plus strict lorsque les produits sont positionnés avec un message fonctionnel ou lié à la santé. Dans l'Union européenne, la supervision de l'Autorité européenne de sécurité des aliments (EFSA) sur la justification des allégations de santé continue de façonner les stratégies d'étiquetage, tandis que le règlement européen sur les nouveaux aliments 2015/2283 peut ralentir la commercialisation de souches sans antécédent de consommation avant mai 1997 (par exemple, les espèces de nouvelle génération). Cela allonge le délai de mise sur le marché de l'innovation par rapport aux portefeuilles établis de Lactobacillus et Bifidobacterium.
Hors de l'UE, les régulateurs durcissent les normes concernant la viabilité et la divulgation. Les règles alimentaires probiotiques de la FSSAI indienne exigent que le genre, l'espèce, la souche et le nombre de cellules viables en fin de durée de conservation figurent sur les étiquettes, et l'agence BPOM d'Indonésie a fait appliquer des seuils minimaux de cellules viables dans les aliments transformés en fin de durée de conservation (1 x 10^6 UFC/g ou UFC/ml) jusqu'en 2025. En février 2025, la définition actualisée de la FDA américaine pour l'allégation implicite de teneur nutritionnelle « healthy » a remodelé l'éligibilité en matière d'étiquetage frontal et de marketing pour les boissons fonctionnelles, et la mise à jour de la monographie sur les probiotiques de Santé Canada d'avril 2026 a ajouté des exigences d'étiquetage liées aux allergènes lorsque les souches probiotiques sont cultivées en contact avec des allergènes prioritaires, augmentant les exigences de conformité en matière de traçabilité des ingrédients et des milieux de culture.
Analyse de la chaîne de valeur
La chaîne de valeur des boissons probiotiques commence par la découverte et la validation des souches (Lactobacillus, Bifidobacterium et cultures fonctionnelles émergentes), puis se poursuit par l'approvisionnement en ingrédients (cultures, prébiotiques, édulcorants, arômes), la formulation, la fermentation ou le mélange (bases laitières et non laitières), l'emballage et la distribution sous température contrôlée vers le commerce de détail moderne, les pharmacies et le commerce électronique. Les fournisseurs d'ingrédients et les partenaires biotechnologiques jouent un rôle central en permettant des allégations différenciées et une meilleure stabilité, comme l'illustre l'annonce de février 2025 selon laquelle Asahi Group Foods et ADM ont conclu un accord de distribution exclusif pour le postbiotique Lactobacillus gasseri CP2305, donnant aux fabricants de produits alimentaires et de boissons un accès plus large à un ingrédient fonctionnel standardisé grâce à la portée mondiale d'ADM.
L'économie de la fabrication et de la logistique reflète de plus en plus les contraintes de la chaîne du froid et l'ingénierie de la durée de conservation. Les marques qui s'appuient sur des cultures vivantes ont généralement besoin d'une production, d'un entreposage et d'une exécution du dernier kilomètre réfrigérés pour préserver le nombre de cellules viables, tandis que les approches à stabilité ambiante se développent grâce à la microencapsulation et au traitement aseptique pour aller au-delà des rayons réfrigérés. En novembre 2024, MilkyMist s'est associé à SIG et AnaBio Technologies pour lancer un lait fermenté probiotique longue conservation en cartons aseptiques utilisant la microencapsulation et le remplissage aseptique, indiquant une voie pour réduire la dépendance à la chaîne du froid et élargir la distribution vers les circuits ambiants. Du côté de la demande, les détaillants et les pharmacies façonnent l'assortiment via le référencement, l'espace réfrigéré et le positionnement bien-être, tandis que les abonnements en ligne et les formats en vente directe au consommateur accroissent l'importance d'un emballage protégeant les cultures pendant le transport.
Paysage concurrentiel
Concentration du Marché
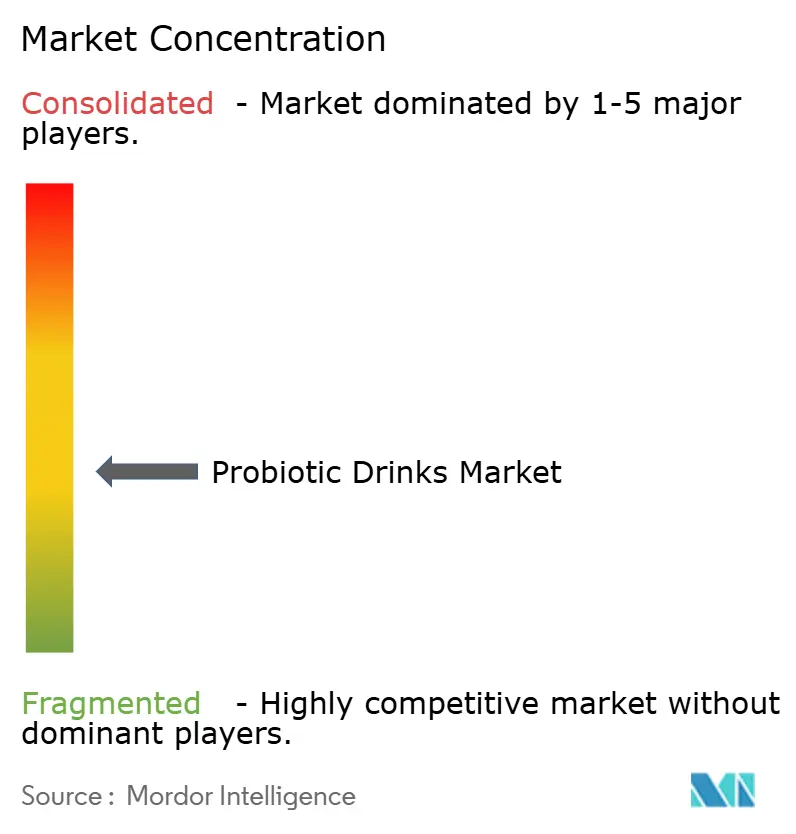
Le marché des boissons probiotiques est modérément fragmenté, avec la participation d'entreprises multinationales du secteur laitier et des boissons aux côtés de marques régionales et de startups émergentes de boissons fonctionnelles. Les grands acteurs bénéficient d'une infrastructure de chaîne du froid établie, d'une forte notoriété de marque et d'une large pénétration dans le commerce de détail, notamment dans les segments des yaourts à boire et des laits fermentés. Parmi les principaux acteurs du marché figurent Fonterra Co-op Group Ltd., Yakult Honsha Co. Ltd., Groupe Lactalis et Groupe Danone SA, entre autres. Cependant, le marché ne présente pas une forte concentration, car les habitudes de consommation, les préférences de saveurs et les environnements réglementaires varient considérablement selon les régions, permettant à plusieurs marques de se concurrencer efficacement.
Les acteurs plus petits et locaux contribuent significativement à la fragmentation en se concentrant sur des positionnements de niche tels que les boissons probiotiques à base végétale, faibles en sucre ou à étiquette propre. Des catégories comme le kombucha, les boissons fermentées non laitières et les eaux probiotiques présentent des barrières à l'entrée plus faibles, permettant aux startups de se différencier par la formulation, l'approvisionnement et le positionnement de style de vie. Ces acteurs tirent souvent parti du commerce électronique et des circuits de santé spécialisés pour atteindre directement les consommateurs, compensant partiellement leur échelle limitée et leur accès limité au commerce de détail traditionnel.
La concurrence sur le marché des boissons probiotiques est de plus en plus portée par l'innovation, la crédibilité des souches et la commodité plutôt que par le seul prix. Les entreprises leaders élargissent leurs portefeuilles avec des formulations multi-souches, des mélanges fonctionnels et une stabilité améliorée en rayon pour renforcer la confiance des consommateurs et la fréquence d'utilisation. Bien que des acquisitions sélectives et des partenariats se produisent pour capter des niches à forte croissance, la coexistence de leaders mondiaux et de nombreux innovateurs plus petits maintient la structure modérément fragmentée du marché.
Leaders du secteur des boissons probiotiques
-
Fonterra Co-op Group Ltd
-
Yakult Honsha Co. Ltd
-
Groupe Lactalis
-
Groupe Danone SA
-
Nestlé S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Boissons Probiotiques Entreprises couvertes dans ce rapport
- Danone SA
- Yakult Honsha Co. Ltd
- PepsiCo Inc. (KeVita)
- Fonterra Co-operative Group Ltd
- Nestle S.A.
- Groupe Lactalis
- Kerry Group PLC
- Grupo Lala
- Lifeway Foods Inc.
- Harmless Harvest Inc.
- Obi Probiotic Soda
- GT’s Living Foods LLC
- Chobani LLC
- NextFoods Inc.
- Arla Foods amba
- Inner Mongolia Yili
- General Mills Inc.
- The Coca-Cola Company
- Remedy Drinks Pty Ltd
- Humm Kombucha LLC
Opportunités de marché et perspectives d'avenir
Une opportunité clé se situe à l'intersection de l'homologation réglementaire et du positionnement fonctionnel premium, où les approbations et les enregistrements formels créent des voies à marge plus élevée par rapport aux messages génériques de soutien digestif. En Chine, l'enregistrement « blue-hat » obtenu par Mengniu Dairy en décembre 2025 auprès de la SAMR pour une boisson probiotique YoyiC (avec Lacticaseibacillus paracasei PC-01) illustre comment les systèmes d'enregistrement locaux peuvent se traduire par une commercialisation différenciée et conforme pour les boissons probiotiques commercialisées avec des bénéfices liés à la santé.
L'expansion du portefeuille vers des formats non laitiers et à stabilité ambiante crée également un espace blanc sur les marchés contraints par l'intolérance au lactose, les préférences végétaliennes et les infrastructures de réfrigération limitées. Le lancement par Yakult Europe B.V. en février 2026 de Yakult Vitals, une boisson probiotique fermentée à base de soja sans produits laitiers aux Pays-Bas, souligne l'extension continue de la catégorie au-delà des boissons lactées fermentées traditionnelles. Dans le même temps, les partenariats d'ingrédients et de transformation visant à réduire l'intensité de la chaîne du froid, tels que la microencapsulation associée au remplissage aseptique, favorisent la pénétration dans le commerce électronique et les formats de vente au détail ambiants. Des mouvements d'échelle stratégiques remodèlent également la concurrence et le levier de distribution, notamment l'accord annoncé par PepsiCo en mars 2025 pour acquérir Poppi pour 1,95 milliard USD, reflétant l'utilisation par les acteurs traditionnels des boissons de fusions-acquisitions pour accélérer leur entrée dans les segments des sodas fonctionnels et des boissons adjacentes liées à la santé intestinale.
Développements industriels récents dans Marché des Boissons Probiotiques
- Juillet 2026 : Yakult Singapore a élargi la disponibilité de sa boisson lactée fermentée probiotique au goût de pêche via la livraison à domicile à partir du 1er juillet 2026 et dans les points de vente à partir du 6 juillet 2026. Ce déploiement renforce la distribution directe en complément du commerce de détail moderne, aidant la marque à gérer le réapprovisionnement et la fréquence de consommation pour une catégorie de consommation quotidienne. L'ajout d'un nouveau parfum favorise également des occasions de consommation supplémentaires sans modifier la proposition de base de la boisson lactée fermentée.
- Octobre 2025 : Yakult Singapore a lancé Y1000, présenté comme une boisson probiotique hautement concentrée contenant plus de 100 milliards de bactéries vivantes de la souche Shirota de Lacticaseibacillus paracasei par bouteille. Le produit valorise le portefeuille et relève le plafond de croissance de valeur sur un marché mature en mettant l'accent sur l'intensité de la dose et la différenciation par rapport aux boissons lactées fermentées classiques. Il accroît également la pression concurrentielle sur les autres marques pour justifier leurs qualités de souche et de viabilité.
- Mars 2024 : Nova Easy Kombucha s'est associé aux San Diego Padres pour proposer un kombucha alcoolisé Sunset Slam Mango Lime, thématisé City Connect, au Petco Park à partir du jour d'ouverture de la saison MLB 2024. Le placement en stade crée un canal d'essai à forte visibilité pour le kombucha et les boissons fermentées adjacentes, élargissant les points de contact avec les consommateurs au-delà de la distribution traditionnelle de produits de santé. Ce partenariat montre comment des activations de marque sur le lieu de consommation peuvent renforcer la notoriété des formats de boissons à positionnement probiotique lors d'occasions de consommation sociale.
Marché des Boissons Probiotiques Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Pour cette étude, le marché des boissons probiotiques couvre les boissons prêtes à consommer contenant des cultures probiotiques vivantes et commercialisées via des circuits de distribution au détail ou de restauration hors domicile, sur des bases laitières et non laitières.
Exclusions du périmètre : ce dimensionnement ne prend pas en compte les compléments probiotiques, les gélules, les poudres, ni les ingrédients probiotiques vendus pour être utilisés dans la fabrication d'autres produits alimentaires et de boissons.
Aperçu de la Segmentation
- Type de produit
- Boissons au yaourt
- Boissons au lait fermenté
- Kombucha
- Kéfir
- Jus probiotiques
- Autres types de produits
- Saveur
- Aromatisé
- Non aromatisé
- Emballage
- Bouteilles
- Canettes
- Briques Tetra Pack
- Autres
- Canaux de distribution
- Circuit hors domicile
- Circuit à domicile
- Supermarchés et hypermarchés
- Pharmacies et parapharmacies
- Commerces de proximité et épiceries
- Boutiques en ligne
- Autres
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par l'alignement du périmètre produit et des indicateurs de demande, afin que les données issues des entretiens puissent être appliquées de manière cohérente à l'ensemble des régions. Nous avons examiné des références en matière de santé publique et de nutrition, notamment des documents de l'Organisation mondiale de la Santé, de la FDA américaine et du Département américain de l'Agriculture, afin de comprendre l'étiquetage, les allégations relatives aux cultures vivantes et les formats de consommation courants.
Pour ancrer le modèle sur des signaux observables, nous avons également utilisé des sources telles que FAOSTAT pour le contexte des produits laitiers et fermentés, des statistiques commerciales de type UN Comtrade pour les flux transfrontaliers pertinents, ainsi que des contenus d'associations ou d'organismes de normalisation sur les boissons fermentées. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse de référence ont été utilisés pour vérifier les évolutions du mix produit et l'expansion des circuits de distribution, et un abonnement payant axé sur les données financières et l'actualité des entreprises a permis de suivre les mises à jour et les événements ponctuels. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire a été utilisé pour convertir les signaux de consommation généraux en hypothèses réalistes de prix et de mix, les boissons probiotiques variant considérablement selon le format et le circuit de distribution. Nous avons échangé avec un panel de fabricants, de distributeurs, d'acteurs de l'écosystème des ingrédients et des cultures, ainsi que d'experts orientés vers le commerce de détail dans les principales régions, afin de vérifier les répartitions de parts, les tailles d'emballage typiques et la manière dont les remises et promotions modifient les prix nets réalisés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 12 % | APAC : 41 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 43 % | EMEA : 34 % |
| Acteurs de plus petite taille : 20 % | Managers : 45 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit à partir d'un bassin de demande descendant, dans lequel la consommation régionale de boissons fermentées et fonctionnelles est reconstituée à travers les signaux de ventes par catégorie, la présence dans les circuits de distribution et les tendances de consommation par habitant, puis filtrée pour ne retenir que les formats de boissons à positionnement probiotique. Pour maintenir des totaux réalistes, nous avons également corroboré les résultats par des approximations ascendantes sélectives, telles que la logique de revenus par gamme de marques échantillonnées et des vérifications du prix au litre appliquées aux volumes estimés.
Les principaux paramètres utilisés dans le modèle comprenaient : le mix entre boissons au yaourt, boissons au lait fermenté, kéfir, kombucha et jus probiotiques, la répartition entre circuit on-trade et off-trade, les parts d'emballage (bouteilles, canettes et briques), la taille moyenne des emballages et la fréquence d'achat, ainsi que la progression nette des prix après promotions. Dans les zones où les données publiques comparables étaient insuffisantes, les lacunes ont été comblées en reconduisant des hypothèses de mix conservatrices, qui ont ensuite été ajustées après des appels de suivi avec des experts locaux des circuits de distribution.
Les prévisions ont été produites à l'aide d'une analyse de scénarios appuyée par de courtes tendances sur les prix et la pénétration, puis alignées sur les attentes des personnes interrogées concernant l'adoption des cultures, l'expansion de la distribution et la premiumisation. L'objectif était de maintenir des étapes reproductibles, afin que les hypothèses puissent être retracées jusqu'à un petit ensemble de variables claires et actualisées sans avoir à reconstruire l'intégralité du modèle.
Cycle de Validation et de Mise à Jour des Données
La validation s'est déroulée en plusieurs passes, en commençant par de simples recoupements reliant les valeurs finales à des signaux indépendants tels que la direction de la consommation par habitant, les tendances de croissance des circuits de distribution et l'évolution du mix d'emballages. Les écarts importants ont été retestés en réexécutant les mêmes calculs avec des hypothèses alternatives de prix et de mix, puis en discutant des écarts en interne avant validation.
Avant la publication, nous recontactons les sources lorsqu'un point de données semble incohérent avec des annonces récentes ou des évolutions macroéconomiques susceptibles de modifier la demande à court terme. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des modifications réglementaires affectant les allégations ou des variations importantes des prix des intrants clés. Juste avant la livraison, un analyste effectue une dernière passe afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché des Boissons Probiotiques selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les différentes valeurs publiées pour les boissons probiotiques peuvent sembler très éloignées les unes des autres, même lorsque chacune cherche à mesurer la même tendance de consommation. Les écarts proviennent généralement de la manière dont chaque étude définit ce qui constitue une boisson probiotique, de l'année utilisée comme point de départ et de la façon dont les prix et le mix de circuits sont traités.
Certaines estimations externes combinent un ensemble plus large de boissons fonctionnelles ou comptabilisent des boissons bien-être à proximité du probiotique sur la base de mots-clés d'étiquetage généraux. Chez Mordor Intelligence, les boissons probiotiques ne sont comptabilisées que lorsqu'elles sont vendues en tant que boissons contenant des cultures probiotiques vivantes, et le modèle utilise le mix par catégorie, les répartitions par emballage et des vérifications on-trade versus off-trade afin que les variations de prix liées à l'inflation ne soient pas confondues avec une véritable croissance des volumes.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 33,59 milliards USD (2026) | |
| Éditeur Spécialisé A | 28,80 milliards USD (2024) | Utilise une année de base antérieure et tend à regrouper les boissons probiotiques dans des catégories larges de boissons fonctionnelles, de sorte que les hypothèses de mix et de prix peuvent différer selon la région et le circuit de distribution. |
| Observatoire Sectoriel B | 49,50 milliards USD (2024) | Reflète souvent un périmètre d'inclusion plus large et une trajectoire d'expansion plus agressive tirée par les prix, ce qui peut gonfler le total si des formats de boissons fermentées adjacents sont traités comme des boissons probiotiques. |
Le tableau montre que le choix de l'année et la définition de ce qui est comptabilisé comme boisson probiotique expliquent la majeure partie de l'écart. Lorsque le périmètre est strictement limité aux boissons contenant des cultures vivantes et que les paramètres sont rattachés à des variables claires de mix et de prix, le chiffre final devient plus facile à interpréter et à actualiser dans le temps.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des boissons probiotiques en 2026 et à quelle vitesse croît-il ?
La taille du marché des boissons probiotiques est de 33,59 milliards USD en 2026 et devrait atteindre 49,74 milliards USD d'ici 2031, reflétant un CAGR de 8,17 %.
Quel type de produit domine actuellement les ventes mondiales ?
Les boissons au yaourt représentent 28,98 % du chiffre d'affaires mondial, bénéficiant d'une notoriété de marque de longue date en Europe et en Asie-Pacifique.
Quelle région offre l'opportunité de croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait se développer à un CAGR de 9,52 %, portée par la hausse des revenus disponibles et l'urbanisation croissante en Chine, en Inde et en Indonésie.
Pourquoi les canettes en aluminium deviennent-elles populaires dans les boissons probiotiques ?
Les canettes soutiennent la consommation nomade, protègent les cultures de l'exposition à la lumière et s'alignent sur les objectifs de durabilité grâce à des taux de recyclabilité supérieurs à 70 %.