
Marktgröße und Marktanteil im Bereich Prävention und Management von Frühgeburten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
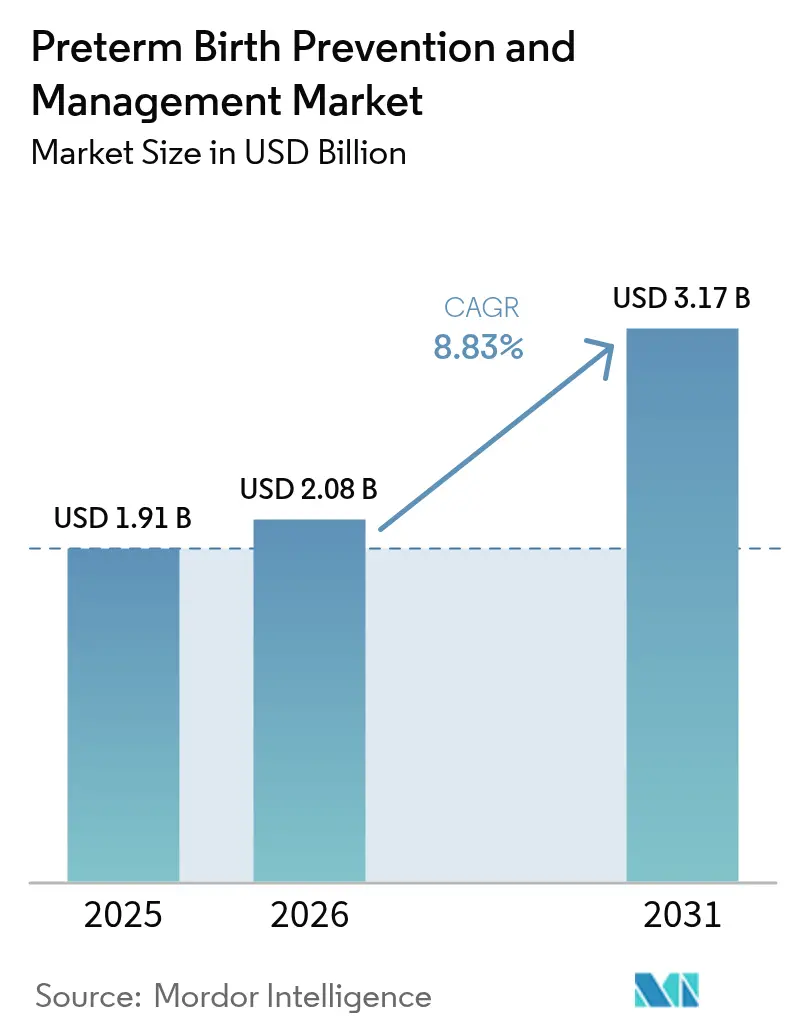
| Marktgröße (2026) | 2.08 Milliarden US-Dollar |
| Marktgröße (2031) | 3.17 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.83 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Prävention und Management von Frühgeburten von Mordor Intelligence
Die Marktgröße für Prävention und Management von Frühgeburten wird voraussichtlich von USD 1,91 Milliarden im Jahr 2025 auf USD 2,08 Milliarden im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 8,83 % über den Zeitraum 2026–2031 USD 3,17 Milliarden erreichen. Klinische Dringlichkeit, die Konvergenz von Leitlinien rund um die Progesterontherapie und die rasche Einführung von Point-of-Care-Biomarkertests bilden die Grundlage der aktuellen Nachfrage. Der regulatorische Rückzug unwirksamer Wirkstoffe hat Investitionen in Richtung evidenzbasierter Therapeutika und Diagnostika umgelenkt, während staatliche Förderprogramme Adoptionsbarrieren senken und Innovationen katalysieren. Der kommerzielle Fokus verlagert sich von reaktiven Akutversorgungsmedikamenten hin zu präzisen Risikostratifizierungsplattformen, die eine frühzeitigere und kosteneffektive Intervention ermöglichen. Die Wettbewerbsintensität steigt, da pharmazeutische Bestandsunternehmen ihre Formulierungsportfolios erweitern und Diagnostikspezialisten Schnelltests mit Künstlicher-Intelligenz (KI)-Analytik skalieren.
Wesentliche Erkenntnisse des Berichts
- Nach Intervention führten Therapeutika mit einem Marktanteil von 60,62 % im Markt für Prävention und Management von Frühgeburten im Jahr 2025; Diagnostika sollen bis 2031 mit einem CAGR von 9,41 % wachsen
- Nach Verabreichungsweg dominierten vaginale Formulierungen mit einem Anteil von 44,02 % an der Marktgröße für Prävention und Management von Frühgeburten im Jahr 2025, während die orale Verabreichung mit einem CAGR von 9,62 % zwischen 2026–2031 voranschreitet
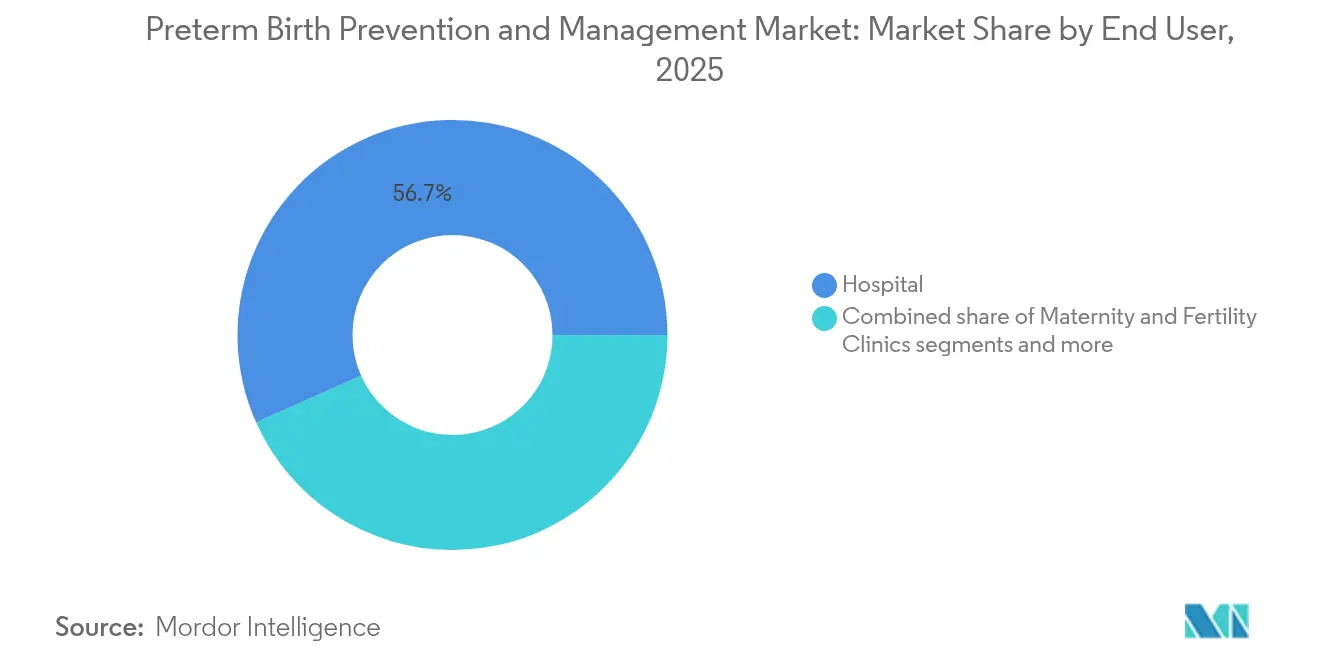
- Nach Endnutzer entfielen auf Krankenhäuser 56,68 % des Umsatzes im Jahr 2025, und die häusliche Gesundheitsversorgung verzeichnet den schnellsten CAGR von 10,65 % bis 2031
- Nach Gestationsalterkategorie hielten extrem frühgeboren Fälle (<28 Wochen) einen Anteil von 53,21 % und expandieren mit einem CAGR von 9,88 %, dem höchsten unter allen Kategorien
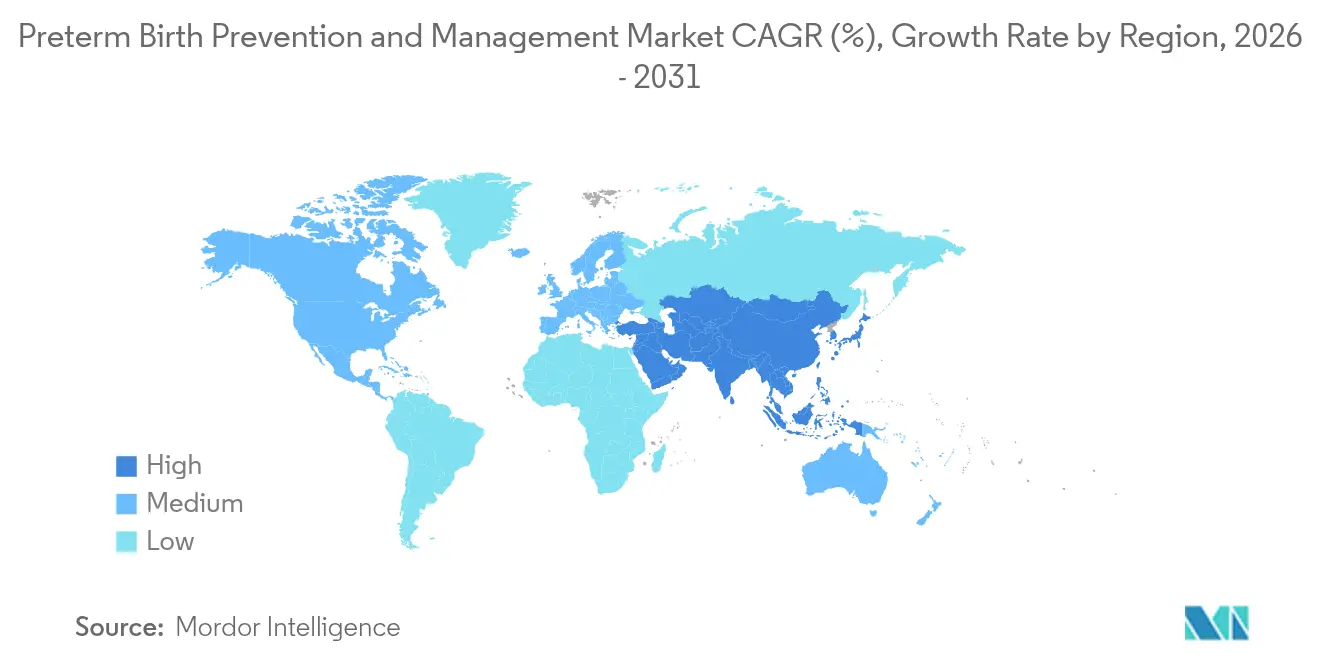
- Nach Geografie führte Nordamerika mit einem Anteil von 41,76 % im Jahr 2025, während Asien-Pazifik voraussichtlich den schnellsten CAGR von 10,05 % bis 2031 verzeichnen wird
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Prävention und Management von Frühgeburten
Treiberauswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende weltweite Inzidenz von Frühgeburten | +2.1% | Global, mit den stärksten Auswirkungen in Subsahara-Afrika und Südasien | Langfristig (≥ 4 Jahre) |
| Verlagerung klinischer Leitlinien hin zur Progesterontherapie | +1.8% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Rasante Einführung von Point-of-Care-Biomarkertests | +1.5% | Global, angeführt von entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Staatliche Fördermaßnahmen für die Gesundheit der Mutter | +1.2% | Nordamerika, mit Ausstrahlungseffekten auf Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| KI-gesteuerte Risikostratifizierungsplattformen | +0.9% | Asien-Pazifik-Kern, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Repurposed Vasodilatatoren in späten klinischen Phasen | +0.7% | Globale klinische Studiennetzwerke | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende weltweite Inzidenz von Frühgeburten
Frühgeburten betreffen mittlerweile 13,4 Millionen Säuglinge pro Jahr und bilden eine stabile Nachfragebasis für therapeutische und diagnostische Segmente. Zunehmendes Alter der Mütter, Mehrlingsschwangerschaften durch assistierte Reproduktionstechnologien und anhaltende Versorgungsungleichheiten befeuern den Aufwärtstrend. Länder mit niedrigem und mittlerem Einkommen tragen die schwerste Last, doch der Kostendruck ist global, da die lebenslange Versorgung von Überlebenden allein in den Vereinigten Staaten jährliche Ausgaben von über USD 30 Milliarden übersteigt. Diese epidemiologische Lage treibt gleichzeitiges Wachstum bei Präventionsinterventionen und neonatalen Intensivpflegetechnologien voran und verstärkt eine Doppelwachstumsdynamik, die den Markt für Prävention und Management von Frühgeburten auf mehreren Ebenen wachsen lässt.
Verlagerung klinischer Leitlinien hin zur Progesterontherapie
Fachgesellschaften empfehlen nun vaginales Progesteron für Frauen mit kurzem Gebärmutterhals nach dem Rückzug von 17-Hydroxyprogesteroncaproat. Die wegweisende PREGNANT-Studie zeigte einen Rückgang von 45 % bei Frühgeburten, beseitigte frühere Unsicherheiten und vereinheitlichte Verschreibungsmuster. Pharmaunternehmen reagieren mit Formulierungen mit verzögerter Freisetzung auf Mikrokristallbasis, die die Therapietreue verbessern, während die genetische Forschung klärt, welche Patientinnen am meisten profitieren. Die daraus resultierende Klarheit lenkt Kapital in Richtung Innovationen beim Verabreichungsweg und unterstützt ein vorhersehbares Volumenwachstum.
Rasante Einführung von Point-of-Care-Biomarkertests
Die Verlagerung von der subjektiven Beurteilung zur objektiven Biomarker-Auswertung verändert weiterhin klinische Arbeitsabläufe. Der Rapid-fFN-Test liefert Ergebnisse in 10 Minuten und weist einen negativen Vorhersagewert von 96 % auf, was eine sichere Entlassung von Niedrigrisikopatienten ermöglicht. Parallele Fortschritte kombinieren mehrere Analyten; zellfreie RNA-Signaturen können Frühgeburten vier Monate im Voraus vorhersagen und eröffnen ein neues Präventionsfenster. Die zunehmende Integration in elektronische Patientenakten ermöglicht Echtzeit-Entscheidungsunterstützung und treibt den schnellsten CAGR im gesamten Markt für Prävention und Management von Frühgeburten an.
Staatliche Fördermaßnahmen für die Gesundheit der Mutter
Die staatlichen Ausgaben steigen. Die NIH-IMPROVE-Initiative sicherte USD 53,4 Millionen für das Haushaltsjahr 2024, und 15 US-Bundesstaaten erhielten kombinierte Zuschüsse von USD 19 Millionen für innovative Projekte zur Gesundheit der Mutter[1]. Fördermittel konzentrieren sich auf Hypertonie-Screening, gemeindebasierte Schulungen und häusliche Diagnostika, erweitern direkt den adressierbaren Markt und reduzieren das privatwirtschaftliche Risiko. Eine ähnliche politische Dynamik entsteht in Kanada, dem Vereinigten Königreich und Japan und legt dauerhaft stabile Nachfragegrundlagen für den Markt für Prävention und Management von Frühgeburten.
Hemmnisauswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| FDA-Rückzug von Makena und strengere Regulierung | -1.4% | Nordamerika, mit Ausstrahlungseffekten auf globale Regulierungsbehörden | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Investitionen in die F&E neuer Arzneimittel | -0.8% | Globale Pharmaindustrie | Langfristig (≥ 4 Jahre) |
| Trend zur elektiven Sectio caesarea, der die Nachfrage nach Tokolytika dämpft | -0.6% | Entwickelte Märkte, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Instabilität der API-Lieferkette für wichtige Hormone | -0.5% | Global, mit den stärksten Auswirkungen in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
FDA-Rückzug von Makena und strengere Regulierung
Die Aufsichtsbehörden zogen 17-Hydroxyprogesteroncaproat 2023 vom Markt zurück, nachdem Zweifel an Wirksamkeit und Sicherheit aufgetaucht waren, was Kliniker zur Neugestaltung von Behandlungsprotokollen zwang und die Beweisanforderungen für neue Wirkstoffe erhöhte. Die Maßnahme verlängert Entwicklungszeiträume und erhöht den Kapitalbedarf für zukünftige Therapeutika, was das Wachstumstempo kurzfristig bremst, obwohl sie die Patientenergebnisse schützt.
Begrenzte Investitionen in die F&E neuer Arzneimittel
Hohe Versagensquoten bei klinischen Studien und ethische Komplexitäten rund um schwangere Populationen haben die Risikokapitalfinanzierung für First-in-Class-Moleküle gedämpft. Entwickler priorisieren nun repurposed Arzneimittel, wie Antibiotika, die in einer aktuellen Studie im New England Journal of Medicine eine Reduktion von Frühgeburten um 40 % zeigten. Dieser inkrementelle Ansatz schränkt das Durchbruchspotenzial ein, hält aber das Pipeline-Risiko handhabbar.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Intervention: Diagnostika stellen eine rasche Herausforderung für Therapeutika dar
Therapeutika behielten die Führung mit einem Anteil von 60,62 % im Markt für Prävention und Management von Frühgeburten im Jahr 2025, gestützt durch Progesteron, Kalziumkanalblocker und Kortikosteroide. Vaginales Progesteron bleibt die Erstlinientherapie, während Nifedipin historische Tokolytika bei der Verlängerung der Schwangerschaftsdauer übertrifft. Kortikosteroide unterstützen weiterhin die fetale Lungenreifung innerhalb strenger Gestationsalterfenster. Pipeline-Aktivitäten umfassen Oxytocinrezeptorantagonisten und Vasodilatatorkombinationen, doch die Marktdurchdringung hängt von klareren Überlebensdaten ab.
Diagnostika verzeichnen den schnellsten CAGR von 9,41 %, angetrieben durch Fibronectin-Kits, PAMG-1-Assays und Zervixlängen-Ultraschallsysteme, die mit maschinellem Lernens-Risikoscoring integriert werden. Ein hoher negativer Vorhersagewert verkürzt Krankenhausaufenthalte und leitet den gezielten Einsatz von Steroiden, was die Unterstützung durch Kostenträger stärkt. Zusammengenommen festigen diese Trends den Markt für Prävention und Management von Frühgeburten als klinisches Umfeld, das Prävention an erste Stelle setzt.


Nach Verabreichungsweg: Vaginale Dominanz trifft auf oralen Aufschwung
Die vaginale Verabreichung erfasste im Jahr 2025 einen Anteil von 44,02 % der Marktgröße für Prävention und Management von Frühgeburten, da die lokale Dosierung Progesteron dort konzentriert, wo es benötigt wird, und systemische Nebenwirkungen minimiert. Selbstverabreichung, Formulierungen mit verzögerter Freisetzung und niedrige Lagerkosten begünstigen eine weitere Marktdurchdringung.
Orale Formulierungen beschleunigen sich mit einem CAGR von 9,62 %, angetrieben durch Mikronisierung und Schutzumhüllungen, die die Bioverfügbarkeit auf therapeutische Schwellenwerte anheben. Patienten bevorzugen Tabletten aus Bequemlichkeitsgründen, und Ärzte schätzen die vereinfachte Verschreibung. Parenterale Wege behalten eine Nischenrolle bei der Notfall-Tokolyse, stehen jedoch vor Nutzerbeschwerden und höheren Versorgungskosten.
Nach Endnutzer: Krankenhäuser bleiben Anker, während die häusliche Gesundheitsversorgung expandiert
Krankenhäuser hielten im Jahr 2025 56,68 % des Umsatzes und stützten sich auf neonatale Intensivpflegestationen und rund um die Uhr verfügbare geburtshilfliche Teams, die komplexe Geburten managen. Tertiäre Zentren führen auch die meisten klinischen Studien durch, sodass sie frühen Zugang zu neuen Technologien behalten.
Die häusliche Gesundheitsversorgung wächst mit einem CAGR von 10,65 % dank vernetzter Geräte, die Gebärmutter-Aktivitäts- und Blutdruckdaten direkt an Kliniker übertragen. Fernbetreuungsmodelle senken Aufnahmeraten und verbessern den Zugang in ländlichen Regionen, wodurch die Reichweite des Marktes für Prävention und Management von Frühgeburten vergrößert wird.
Nach Gestationsalter-Risikokategorie: Extreme Frühgeburtlichkeit treibt die Ausgaben an
Extrem frühgeboren Geburten machten im Jahr 2025 53,21 % des Umsatzes aus, und ihr CAGR von 9,88 % unterstreicht sowohl den klinischen Bedarf als auch den technologischen Fortschritt. Intensive Beatmung, Surfactant-Therapie und personalisierte Steroidprotokolle verbessern das Überleben und rechtfertigen die Ressourcenkonzentration.
Die Segmente der sehr frühgeboren (28–32 Wochen) und mäßig bis spät frühgeboren (32–37 Wochen) Geburten wachsen stetig, da Kortikosteroid-Leitlinien breiter gefasst werden und der Zugang zur pränatalen Versorgung sich verbessert. Die Ergebnisse der ACTION-III-Studie könnten den Kortikosteroid-Einsatz bei späten Frühgeburten ausweiten und das adressierbare Volumen steigern.
Geografieanalyse
Nordamerika beherrschte im Jahr 2025 mit 41,76 % den Markt für Prävention und Management von Frühgeburten, gestützt durch Erstattungsstrukturen, NIH-Finanzierungsströme und ausgereifte Leitlinien. Die Marktdurchdringung von Schnell-Biomarkertests und Progesteron mit verzögerter Freisetzung ist bereits hoch. Regulatorische Unsicherheit nach dem Rückzug von Makena spornte zu strengerer Pharmakovigilanz an, lenkte Kliniken aber auch zu diagnostikgetriebenen Versorgungspfaden.
Asien-Pazifik verzeichnet den schnellsten CAGR von 10,05 %, angetrieben durch eine breitere Versicherungsabdeckung, staatliche Reformen zur Gerätezulassung und länderübergreifende Kohortenstudien wie CARE-Preterm, die die neonatale Versorgung standardisieren. Chinas expandierendes Netzwerk neonataler Intensivpflegestationen und Indiens Single-Window-Regulierungsportal verkürzen die Einführungszeiträume für Produkte, während Japan vaginales Progesteron in die routinemäßige Geburtshilfe integriert. Insgesamt verändert die Region die Volumendynamik für den Markt für Prävention und Management von Frühgeburten.
Europa, der Nahe Osten und Afrika sowie Südamerika bieten inkrementelles Wachstumspotenzial. Die Aussetzung von 17-Hydroxyprogesteroncaproat durch die Europäische Arzneimittel-Agentur beschleunigt die Einführung alternativer Wirkstoffe. Subsahara-Afrika bleibt die Region mit der höchsten Inzidenz, steht jedoch vor Infrastrukturlücken, die Chancen für kostengünstige Diagnostika und Telemedizin schaffen. Südamerikanische Regulierungsbehörden investieren in den Aufbau von Kapazitäten im Bereich der Gesundheit der Mutter und tragen dazu bei, die grundlegende Nachfrage zu steigern.

Regulatorisches Umfeld
Die Regulierung im Markt für die Prävention und Behandlung von Frühgeburten wird durch höhere Evidenzanforderungen für Schwangerschaftsindikationen und strengere Vorschriften zur Geräteübereinstimmung geprägt. In den Vereinigten Staaten setzte die Rücknahme von 17-Hydroxyprogesteroncaproat (Makena) durch die FDA im Jahr 2023 die therapeutische Messlatte für die Prävention rezidivierender Frühgeburten neu und stärkte die Abhängigkeit von leitlinienkonformen Progesteronpfaden und Diagnostika, die eine Risikotriage in der Routineversorgung unterstützen können.
Auf der Geräte- und IVD-Seite stützt sich der Marktzugang weiterhin auf etablierte Rahmenwerke, doch der Compliance-Aufwand steigt in den wichtigsten Regionen. Die FDA lässt weiterhin gynäkologische Geräte über den 510(k)-Pfad zu (zum Beispiel K253403, zugelassen im Dezember 2025). In Europa hat der Übergang zur MDR/IVDR der Europäischen Kommission wichtige Fristen erreicht, wobei bestimmte Kategorien bis zum 28. Mai 2026 vollständig konform sein müssen. Weltweit liefern aktualisierte WHO-Leitlinien, einschließlich ihrer Empfehlungen vom April 2025 zu antenatalen Kortikosteroiden zur Verbesserung der Ergebnisse bei Frühgeburten, einen klinisch-politischen Ankerpunkt, der die Einführung und Standardisierung von Protokollen in den Gesundheitssystemen beeinflusst.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst die Entdeckung und Generierung klinischer Evidenz, die regulierte Fertigung sowie den Mehrkanalvertrieb an Krankenhäuser, Entbindungs- und Fertilitätskliniken sowie häusliche Pflegeeinrichtungen. Auf der Therapieseite wird die Kette durch Hormon-Wirkstoffe und fertige Darreichungsformen verankert, insbesondere vaginale Progesteronformate, zusammen mit Kühlkette und Qualitätssystemen für die Kennzeichnung während der Schwangerschaft und die Pharmakovigilanz. Auf der Diagnostikseite konzentriert sich die Kette auf Assay-Entwicklung und -Validierung (einschließlich fFN, PAMG-1 und aufkommender Multi-Analyt-Panels), Kartuschen- oder Kit-Fertigung, Platzierung von Lesegeräten oder Analysegeräten sowie die laufende Versorgung mit Verbrauchsmaterialien, unterstützt durch Schulung, Qualitätskontrolle und Integration in elektronische Patientenakten.
Evidenzgenerierung und Finanzierung sind entscheidende vorgelagerte Schritte, da schwangere Populationen eine strenge Sicherheitsüberwachung erfordern und oft mit längeren Studienzeiträumen konfrontiert sind. Bei neuartigen Geräteansätzen bieten klinische Programme und Venture-Finanzierung eine Brücke von der Prototypenentwicklung zu entscheidenden Studien und schließlich zu Zulassungsanträgen. Beispielsweise sammelte Novocuff im Juli 2024 26 Millionen USD ein, um eine Technologie zur Reduzierung des Frühgeburtsrisikos voranzubringen, was verdeutlicht, wie Kapitalzuflüsse die Durchführung von Studien und den Ausbau der Fertigung unterstützen und Kanalpartnerschaften mit etablierten Anbietern von gynäkologischen Geräten und Distributionsstrukturen fördern können.
Wettbewerbslandschaft
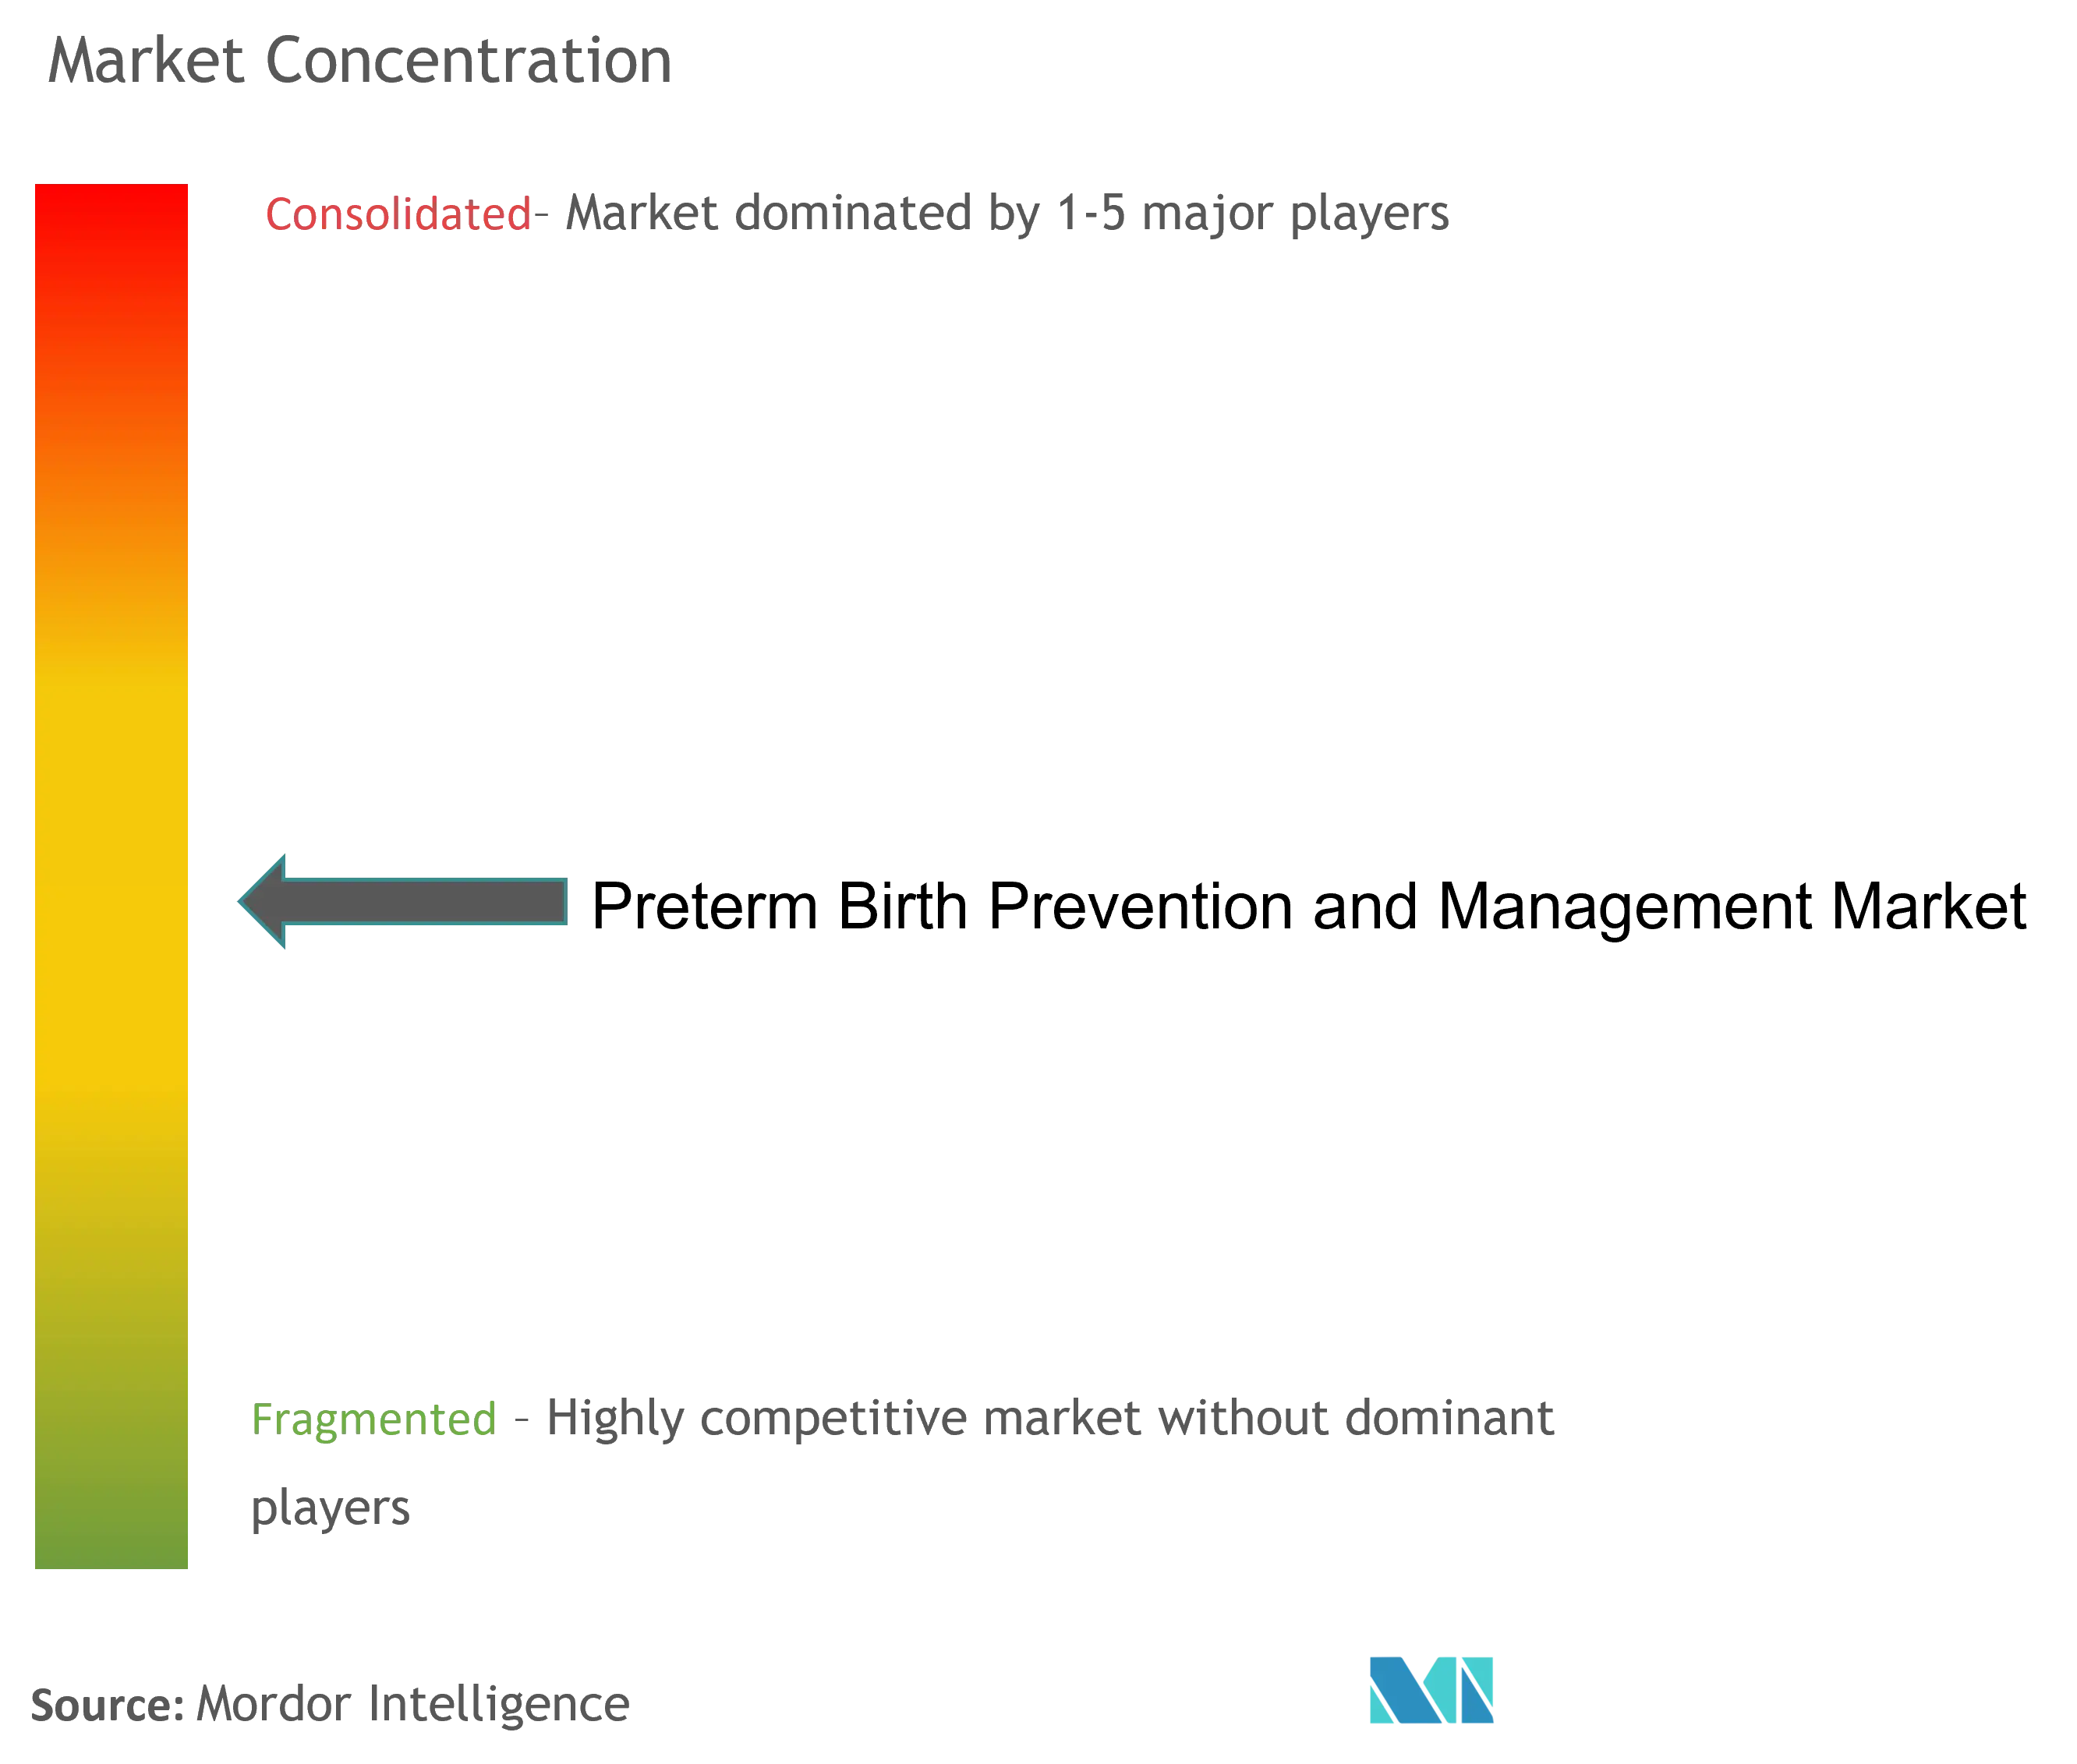
Der Markt für Prävention und Management von Frühgeburten ist mäßig fragmentiert, da unterschiedliche Gestationsalterprofile und gemischte Versorgungsumgebungen mehrere Lösungen erfordern. Führende Pharmalieferanten verankern das Segment für Progesteron und Tokolytika, aber Diagnostikinnovatoren skalieren schneller, da Point-of-Care-Tests zum Standard werden. Marktführer kombinieren Risikovorhersagealgorithmen mit proprietären Biomarker-Kits und bieten gebündelte Lösungen an, die Krankenhäuser schnell übernehmen.
Strategische Schritte in den Jahren 2024–2025 bestätigen den Trend. Roche erhielt die FDA-510(k)-Zulassung für seinen Elecsys sFlt-1/PlGF-Ratio-Test und erweiterte damit seinen Fußabdruck im Bereich der Gesundheit der Mutter[2]. Große Pharmaunternehmen aktualisieren Formulierungspatente, um Einnahmequellen zu verlängern, da generisches Progesteron in Sichtweite gerät. Inzwischen lizenzieren KI-Start-ups prädiktive Modelle an Gerätehersteller und integrieren Analytik in vorhandene Ultraschall- und Überwachungsgeräte.
Weißer Fleck besteht in aufstrebenden Volkswirtschaften, wo die Infrastruktur den diagnostischen Einsatz einschränkt. Unternehmen erproben solarbetriebene Analysegeräte und smartphone-integrierte Lesegeräte, um die Gesamtbetriebskosten zu senken. Partnerschaften mit Behörden des öffentlichen Gesundheitswesens beschleunigen die Einführung und verteilen das finanzielle Risiko, was eine wettbewerbsbezogene Neuausrichtung hin zu Zugänglichkeit und Skalierbarkeit im Markt für Prävention und Management von Frühgeburten verstärkt.
Marktführer für Prävention und Management von Frühgeburten
Covis Pharma GmbH. (AMAG Pharmaceuticals, Inc.)
Ferring B.V.
Pfizer Inc.
Takeda Pharmaceutical Company Limited.
ObsEva
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Produktweißflächen konzentrieren sich auf eine frühere, besser umsetzbare Risikostratifizierung und auf Interventionen, die auf Basis biologischer Subtypen ausgewählt werden können und nicht nur anhand breiter klinischer Risikofaktoren. Eine im Februar 2026 veröffentlichte Studie, die ein Drei-Protein-Serum-Biomarker-Panel (GPX3, NID1 und PAPPA2) für die Risikobewertung im ersten und zweiten Trimester validiert, zeigt einen Weg zu früheren Screening-Fenstern auf, der mit der Marktverschiebung hin zu einer präventionsorientierten Versorgung übereinstimmt und die Rolle der Diagnostik über die akute Triage hinaus erweitern kann. Daneben unterstützen Verbesserungen der Point-of-Care-Arbeitsabläufe, einschließlich KI-gestützter Ultraschallansätze, die in der klinischen Literatur von 2026 diskutiert werden, die Nachfrage nach integrierten Plattformen, die Bildgebung, Entscheidungsunterstützung und Schnelltests kombinieren.
Auf der therapeutischen Seite schafft das Umfeld nach Makena Raum für evidenzgestützte Alternativen und Zusatztherapien, wobei die aktive Studienaktivität aufzeigt, wohin sich die Innovation bewegt. March of Dimes gab im Mai 2026 den Start von FLIP-2 bekannt, einer klinischen Phase-2b-Studie zur Bewertung von LACTIN-V (einem lebenden biotherapeutischen Produkt) zur Prävention von Frühgeburten bei Hochrisikofrauen. Eine im April 2026 auf ClinicalTrials.gov registrierte Pilotstudie (NCT07305519) begann mit der Rekrutierung zur Bewertung eines Mehrkomponenten-Zusatzes neben vaginalem Progesteron. Zusammen deuten diese Initiativen auf eine kurzfristige Chance für Unternehmen hin, die gezielte Therapeutika mit biomarkergestützter Patientenauswahl und Versorgungspfaden kombinieren, die zu Krankenhaus- und Heimüberwachungsmodellen passen.
Aktuelle Branchenentwicklungen
- April 2026: Pfizer veröffentlichte in JAMA Network Open eine Studie zur sequenziellen Sicherheitsüberwachung der RSVpreF-Impfung (Abrysvo) während der Schwangerschaft, die Ergebnisse einschließlich Frühgeburten anhand von Daten analysierte, die vom 25. April 2024 bis zum 10. April 2025 erhoben wurden. Die Veröffentlichung stärkt das klinische Vertrauen in Programme zur mütterlichen Immunisierung und verstärkt die Erwartungen an die Pharmakovigilanz für Produkte im Zusammenhang mit Schwangerschaften, was die Art und Weise beeinflusst, wie Stakeholder Risikosignale für Frühgeburten überwachen und kommunizieren.
- Oktober 2025: Die Biden-Harris-Regierung vergab über die HRSA 19 Millionen USD an 15 Bundesstaaten zur Umsetzung innovativer Strategien im Bereich der Muttergesundheit, einschließlich früherer Identifizierungs- und Behandlungspfade für Schwangerschaftskomplikationen. Die Finanzierung erweitert die programmatische Kapazität für Screening und Versorgungsnavigation, was die Einführung von Diagnostik- und Fernüberwachungsmodellen zur Behandlung des Frühgeburtsrisikos beschleunigen kann.
- Juli 2024: Novocuff schloss eine überzeichnete Series-A-Finanzierungsrunde über 26 Millionen USD ab, angeführt von AXA IM Alts mit Beteiligung von Laerdal Million Lives Fund, Laborie, RH Capital, Avestria Ventures und March of Dimes, um eine Technologie zur Reduzierung des Frühgeburtsrisikos voranzubringen. Die Finanzierungsrunde stärkt die Pipeline interventioneller Geräte über die etablierte, auf Progesteron ausgerichtete Versorgung hinaus und unterstützt die Durchführung klinischer Studien sowie die Skalierungsplanung entlang der Wertschöpfungskette der Geräte.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Produkte und klinische Interventionen zur Prävention von Frühgeburten und zur Behandlung drohender oder tatsächlicher Frühwehen, ausgerichtet auf Schwangerschaften, die möglicherweise vor Abschluss der 37. Woche entbunden werden. Er umfasst gängige Arzneimitteltherapien, verfahrensbasierte Optionen und damit verbundene Diagnostikpfade zur Risikostratifizierung und Behandlungssteuerung.
Ausgeschlossene Bereiche: Käufe von Ausrüstung für neonatale Intensivstationen (NICU) und laufende Erträge aus der stationären neonatalen Versorgung sind von dieser Marktgröße ausgeschlossen.
Übersicht der Segmentierung
- Nach Intervention
- Therapeutika
- Kalziumkanalblocker
- Progesterontherapie
- Oxytocinrezeptorantagonisten
- Kortikosteroide
- Weitere
- Diagnostika
- Biomarker-Testkits (fFN, PAMG-1)
- Zervixlängen-Ultraschallgeräte
- Weitere diagnostische Hilfsmittel
- Therapeutika
- Nach Verabreichungsweg
- Vaginal
- Oral
- Parenteral
- Nach Endnutzer
- Krankenhäuser
- Entbindungs- und Fertilitätskliniken
- Häusliche Pflegeumgebungen
- Forschungs- und Akademische Institute
- Nach Gestationsalter-Risikokategorie
- Extrem frühgeboren (<28 W)
- Sehr frühgeboren (28–32 W)
- Mäßig bis spät frühgeboren (32–37 W)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den klinischen und nachfragebezogenen Kontext festzulegen und anschließend Modellinputs zu verankern, die im öffentlichen Bereich überprüft werden können. Wir bezogen uns auf Quellen wie die Weltgesundheitsorganisation, die US-CDC und die NIH für Inzidenz von Frühgeburten, Risikofaktoren und leitlinienbezogene Versorgungspfade.
Wir haben außerdem Quellen wie UN-Bevölkerungsstatistiken, OECD-Gesundheitsstatistiken und begutachtete Fachzeitschriften der Geburtshilfe und maternal-fetalen Medizin herangezogen, um Schwangerschaftsvolumina, Verhalten bei der Inanspruchnahme von Versorgung und Verschiebungen der Behandlungsmuster nach Umfeld zu verstehen. Unternehmensberichte, Investorenpräsentationen, regulatorische und erstattungsbezogene Hinweise sowie angesehene Presse wurden zur Validierung der Produktverfügbarkeit und Preisentwicklung genutzt, und wir haben selektiv ein kostenpflichtiges Abonnement für Unternehmensfinanzen und Patentverfolgung eingesetzt, wo dies half, den Reifegrad von Therapie- und Diagnostikansätzen zu bestätigen. Diese Sekundärquellen sind lediglich beispielhaft, und es wurden viele weitere öffentlich zugängliche Materialien zur Datenerhebung, Überprüfung und Klärung genutzt.
Primärinterviews und Umfragen
Primärarbeit wurde durchgeführt, um die Sekundärannahmen mit dem abzugleichen, was Kliniker und Kanal-Stakeholder in der tatsächlichen Praxis sehen, insbesondere hinsichtlich der Frage, welche Therapien zuerst eingesetzt werden und wie Diagnostik Behandlungsentscheidungen beeinflusst. Wir sprachen mit einer Mischung aus Entscheidungsträgern in Krankenhäusern und Kliniken, Klinikern für maternal-fetale Medizin, Apothekern und Branchenspezialisten in den wichtigsten Regionen, sodass die Abdeckung unterschiedliche Erstattungs- und Versorgungspfad-Realitäten widerspiegelte.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 37% | CXOs: 16% | APAC: 44% |
| Mittleres Segment: 41% | Funktions-/Bereichsleiter: 32% | EMEA: 37% |
| Kleinere Akteure: 22% | Manager: 52% | Amerika: 19% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Aufbau des Nachfragepools, der die behandelte Kohorte aus Schwangerschaftsvolumina, der Prävalenz des Frühgeburtsrisikos und dem Anteil der Frauen, die vor der Entbindung in einen betreuten Pfad eintreten, rekonstruiert, und wird dann anhand des Therapiemixes und der Verabreichungsmuster in Umsätze übersetzt. Um die Gesamtwerte realistisch zu halten, haben wir die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, wie beispielsweise stichprobenartig erhobenen Länderpreisen für wichtige Therapien, Kanalprüfungen zur typischen Nutzung und lieferantenseitigen Umsatzsignalen, soweit Daten verfügbar waren.
Zu den wichtigsten Modellinputs zählten beispielsweise Lebendgeburten und Schwangerschaften nach Geografie, geschätzte Frühgeburtenraten und Praktiken der Risikostratifizierung, die Einführung von Progesteron und anderen Arzneimittelklassen nach Versorgungsumfeld, die Intensität der diagnostischen Nutzung, die eine Intervention auslöst, sowie die durchschnittliche Behandlungsdauer nach Verabreichungsweg (oral, parenteral oder vaginal). Wo direkte Nutzungsdaten fehlten, wurden Lücken durch konservative Durchdringungsbandbreiten behandelt, die durch primäres Feedback verfeinert und anschließend gegen leitlinienkonforme Praxis stresstestgeprüft wurden.
Für die Prognose stützten wir uns auf Szenarioanalysen, unterstützt durch Zeitreihenglättung der wichtigsten Nachfragetreiber. Dies half uns, strukturelles Wachstum von kurzfristiger Variabilität zu trennen, die durch Faktoren wie politische Änderungen und Produktverfügbarkeit verursacht wird. Annahmen zu Verschiebungen im Therapiemix und zur Preisentwicklung wurden mit Experten überprüft, damit die Prognose mit dem klinischen Adoptionsverhalten und dem Beschaffungsverhalten konsistent blieb.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über unabhängige Signale hinweg überprüft, einschließlich der Plausibilität des behandelten Patientenpools, der implizierten Ausgaben pro Schwangerschaft und der Konsistenz des regionalen Mixes mit veröffentlichten epidemiologischen Daten und Indikatoren zum Versorgungszugang. Wenn ein Länderergebnis ungewöhnlich hoch oder niedrig erschien, überprüften wir die Input-Kette erneut und sahen die Interviewnotizen durch, und passten dann erst an, nachdem die Abweichung erklärt werden konnte.
Vor der Freigabe durchläuft das Modell schrittweise Analystenprüfungen, damit Berechnungslogik, Währungsbehandlung und Annahmebereiche über die Regionen hinweg abgestimmt sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis eintritt, etwa eine Leitlinienänderung, eine Verschiebung der Erstattung oder eine bedeutende Produkteinführung. Kurz vor der Auslieferung führen wir einen finalen Durchgang durch, damit die Kunden die aktuellste Sicht erhalten, die sich auf klare Inputs zurückverfolgen lässt.
Vergleich der Marktgröße für Prävention und Behandlung von Frühgeburten von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die Prävention und Behandlung von Frühgeburten unterscheiden sich häufig, da die Abgrenzung zwischen mütterlichen Interventionen, Diagnostik und nachgelagerter neonataler Versorgung nicht einheitlich gezogen wird und auch die zeitlichen Annahmen variieren. Unterschiede ergeben sich zudem daraus, wie jeder Herausgeber die behandelte Population aufbaut, welche Preispunkte angenommen werden und ob die Verschiebung des Mixes zwischen den Therapien häufig aktualisiert wird.
Ausrüstung für neonatale Intensivstationen und Erträge aus der stationären neonatalen Versorgung liegen außerhalb des Anwendungsbereichs von Mordor Intelligence. Dieser einzelne Ausschluss kann die Gesamtwerte in Studien nach oben verschieben, die breitere Krankenhausausgaben pro Geburt einbeziehen. Wir sehen auch Lücken, wenn manche Schätzungen aggressive Adoptionskurven für neuere Testpfade anwenden oder wenn der Zeitpunkt der Währungsumrechnung über die Regionen hinweg nicht konsistent ist, was ein bestimmtes Basisjahr aufblähen kann.
Vergleich anhand von Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,08 Mrd. USD (2026) | |
| Fachverlag A | 2,01 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und eine Umsatzdefinition, die dienstleistungsgetriebene Komponenten enthalten kann, und trennt nicht in allen Fällen klar zwischen Umsätzen aus mütterlicher Prävention und Behandlung und angrenzenden neonatalen Versorgungspositionen. |
| Branchenforschungsgruppe B | 2,45 Mrd. USD (2024) | Kombiniert häufig ein breiteres Paket, das diagnostisches Screening, PROM-Tests und breitere Ausgaben für die Krankenhausversorgung vermischen kann, und kann sich zudem auf verallgemeinerte Durchdringungsannahmen stützen statt auf Nutzungsprüfungen auf Ebene der Therapieklassen. |
Die Tabelle zeigt, dass die Streuung größtenteils dadurch erklärt wird, was rund um die Schwangerschaftsepisode gezählt wird und wie Basisjahrwerte normalisiert werden. Indem wir die Logik der behandelten Kohorte explizit halten und die Umsätze an den Therapiemix und beobachtbare Preissignale binden, liefern wir eine Zahl, die über Länder hinweg leichter abzustimmen und mit Verschiebungen der Praxismuster leichter zu aktualisieren ist.


Im Bericht beantwortete Schlüsselfragen
Was ist die aktuelle Größe des Marktes für Prävention und Management von Frühgeburten?
Der Markt für Prävention und Management von Frühgeburten wird im Jahr 2026 auf USD 2,08 Milliarden geschätzt.
Wie schnell wird der Markt in den nächsten fünf Jahren voraussichtlich wachsen?
Von 2026 bis 2031 wird der Markt voraussichtlich mit einem CAGR von 8,83 % wachsen und USD 3,17 Milliarden erreichen.
Welches Interventionssegment expandiert am schnellsten?
Diagnostika – angeführt von Schnelltests für fetales Fibronektin und PAMG-1-Biomarkertests – verzeichnen bis 2031 den schnellsten CAGR von 9,41 %.
Warum werden vaginale Progesteronformulierungen in der klinischen Praxis bevorzugt?
Vaginales Progesteron liefert höhere lokale Gebärmutterkonzentrationen bei weniger systemischen Nebenwirkungen und hält im Jahr 2025 einen Marktanteil von 44,02 %.
Seite zuletzt aktualisiert am:



