
Marktgröße und Marktanteil der Plattform für Preboarding- und Onboarding-Automatisierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
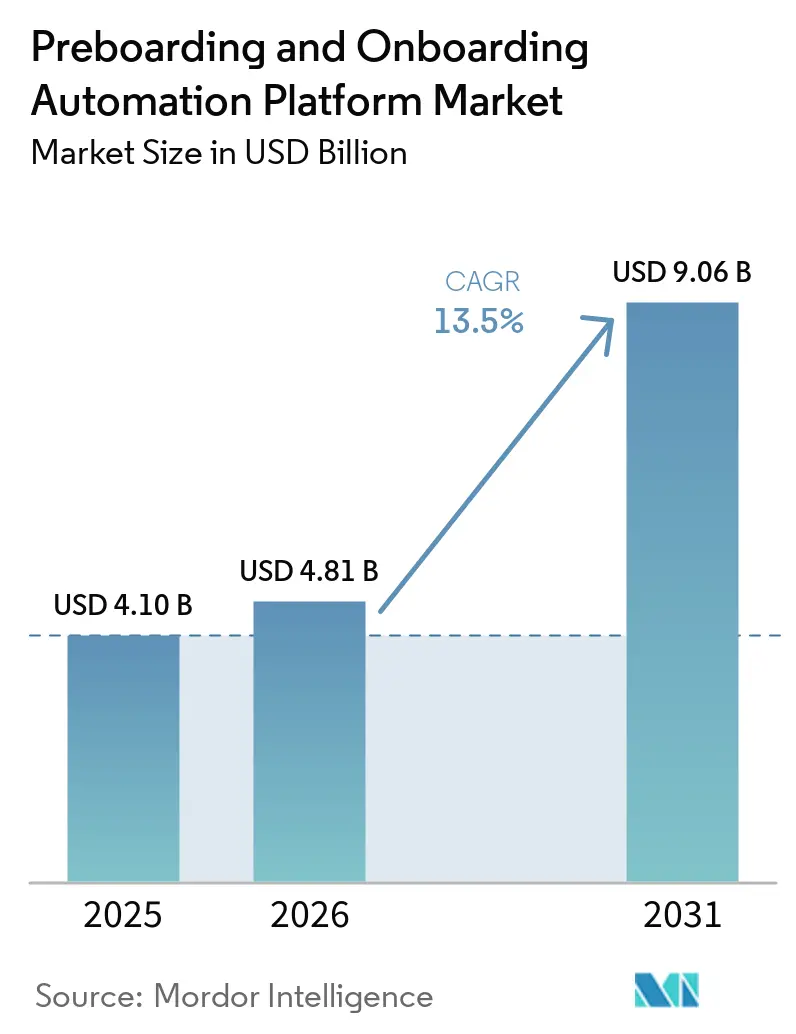
| Marktgröße (2026) | 4.81 Milliarden US-Dollar |
| Marktgröße (2031) | 9.06 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.50 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Plattformen für Preboarding- und Onboarding-Automatisierung von Mordor Intelligence
Die Marktgröße für Plattformen für Preboarding- und Onboarding-Automatisierung wird voraussichtlich von 4,10 Milliarden USD im Jahr 2025 und 4,81 Milliarden USD im Jahr 2026 auf 9,06 Milliarden USD bis 2031 anwachsen, was einer CAGR von 13,50 % zwischen 2026 und 2031 entspricht. Die Kategorie gewinnt an Bedeutung, weil Arbeitgeber den Zeitraum zwischen der Annahme eines Stellenangebots und der Produktivität am ersten Arbeitstag nun als einen messbaren und verbesserungsfähigen Prozess betrachten. Manuelle Übergaben per E-Mail, Tabellenkalkulationen und nicht verbundenen HR- und IT-Aufgaben sind schwerer zu rechtfertigen, wenn verzögerter Zugang, fehlende Dokumente und schwaches frühzeitiges Engagement auf vermeidbare Workflow-Lücken zurückgeführt werden können. Käufer konsolidieren daher Software rund um verknüpfte Einstellungs-, Preboarding- und Onboarding-Abläufe, sodass Dokumentenerfassung, Genehmigungen, Bereitstellung und frühe Erfahrungsaufgaben durch ein einziges System laufen. Dieser Wandel erhöht auch die Erwartungen an tiefere Integrationen über ATS, HRIS, Gehaltsabrechnung und Identitätstools hinweg, was den Druck auf engere Einzellösungen erhöht. Das Wachstum bleibt stark, ist jedoch nicht reibungslos, da Compliance-Verpflichtungen zunehmen und viele Arbeitgeber noch immer auf fragmentierten Legacy-HR-Systemen arbeiten.
Wichtigste Erkenntnisse des Berichts
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 39,61 % am globalen Umsatz, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 14,71 % im Markt für Plattformen für Preboarding- und Onboarding-Automatisierung wachsen wird.
- Nach Bereitstellungsmodell entfiel im Jahr 2025 ein Anteil von 68,41 % des Marktes für Plattformen für Preboarding- und Onboarding-Automatisierung auf die Cloud-basierte Bereitstellung, während Hybrid bis 2031 voraussichtlich mit einer CAGR von 16,47 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Marktanteil von 62,37 % im Markt für Plattformen für Preboarding- und Onboarding-Automatisierung, während kleine und mittelständische Unternehmen bis 2031 voraussichtlich mit einer CAGR von 17,83 % wachsen werden.
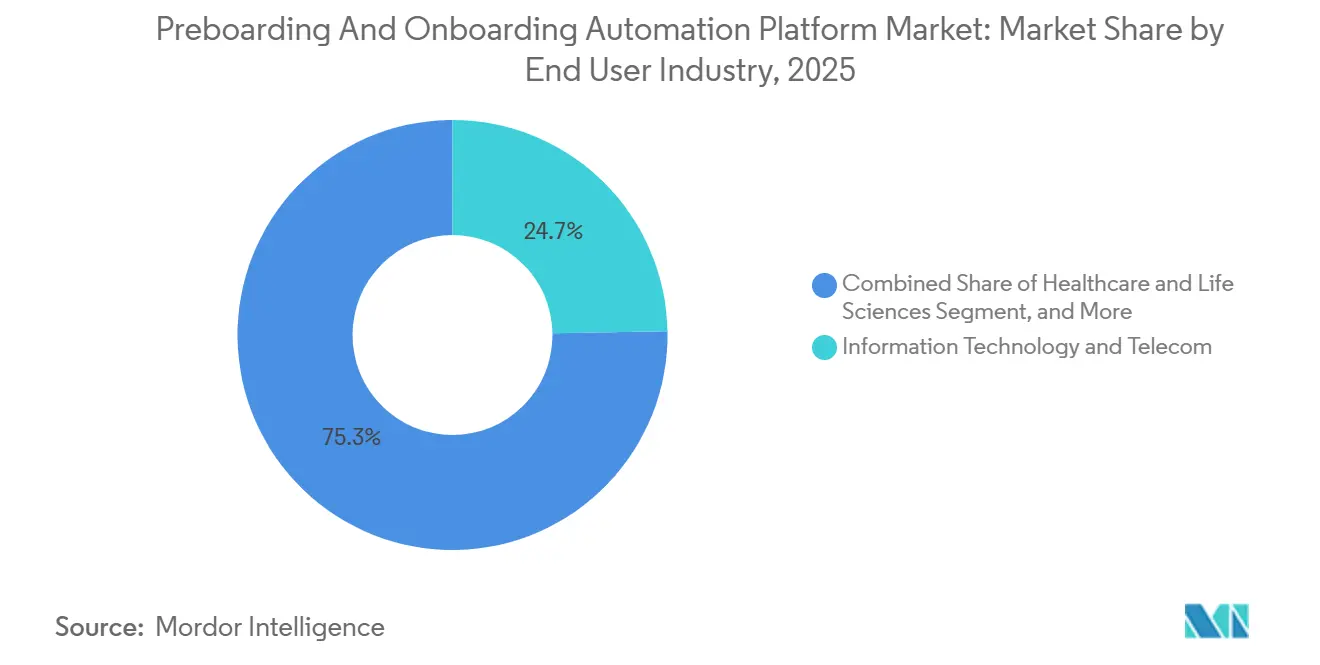
- Nach Endnutzerbranche führte Informationstechnologie und Telekommunikation mit einem Anteil von 24,73 % im Jahr 2025, während Gesundheitswesen und Biowissenschaften bis 2031 voraussichtlich mit einer CAGR von 18,29 % wachsen werden.
- Nach Funktionalität entfiel im Jahr 2025 ein Anteil von 23,87 % der Marktgröße für Plattformen für Preboarding- und Onboarding-Automatisierung auf die Automatisierung von der Rekrutierung bis zum Preboarding, während Compliance und Identity Governance bis 2031 voraussichtlich mit einer CAGR von 19,87 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung von manuellen HR-Workflows zu digitalen Mitarbeiter-Journeys | +3.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Hybrides und verteiltes Recruiting erweitert den Bedarf an Automatisierung vor dem ersten Arbeitstag | +2.8% | Nordamerika, Europa, APAC | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Compliance-Automatisierung in den Bereichen Arbeitsrecht, Datenschutz und Einstellungsvorschriften | +2.5% | Nordamerika und EU, Ausstrahlungseffekte auf APAC | Mittelfristig (2–4 Jahre) |
| Plattformkonsolidierung über ATS, HRIS, Gehaltsabrechnung und Erfahrungsebenen hinweg | +2.1% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| HR-zu-IT-Identitätsbereitstellung wird zur Priorität für die Einsatzbereitschaft am Tag null | +1.6% | Global, frühe Gewinne in Nordamerika | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitendes Recruiting erhöht den Bedarf an lokalisierten Preboarding- und Arbeitsgenehmigungsabläufen | +1.2% | APAC-Kernmarkt, Ausstrahlungseffekte auf EU und MEA | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung von manuellen HR-Workflows zu digitalen Mitarbeiter-Journeys
Der Übergang von manueller Koordination zu strukturierten digitalen Workflows bleibt der deutlichste Wachstumstreiber im Markt für Plattformen für Preboarding- und Onboarding-Automatisierung. Ältere Onboarding-Routinen stützten sich auf E-Mail-Nachverfolgungen, nicht verbundene Checklisten und separate Aktionen von HR, IT, Rechtsabteilung und Facility-Management, was Verzögerungen bei steigendem Einstellungsvolumen kaum vermeidbar machte. Arbeitgeber wollen nun einen einzigen Workflow, der unmittelbar nach der Annahme des Stellenangebots beginnt und sich durch Dokumentation, Zugangskonfiguration und Vorbereitung auf den ersten Arbeitstag fortsetzt. Da diese Schritte zusammengeführt werden, erhalten Käufer eine klarere Übersicht über Abschlusslücken und frühe Erfahrungssignale, was Onboarding für das Bindungsmanagement nützlicher macht – nicht nur für die Verwaltung. Anbieter, die den Workflow-Abschluss mit schnellerer Einsatzbereitschaft und messbaren Kosteneinsparungen verknüpfen können, gewinnen im Markt für Plattformen für Preboarding- und Onboarding-Automatisierung stärkere Aufmerksamkeit bei Käufern.[1]
Hybrides und verteiltes Recruiting erweitert den Bedarf an Automatisierung vor dem ersten Arbeitstag
Hybrides und Remote-Arbeiten hat verändert, was Preboarding vor dem ersten Arbeitstag im Markt für Plattformen für Preboarding- und Onboarding-Automatisierung leisten muss. Neue Mitarbeiter, Führungskräfte und Verifizierungskontakte befinden sich oft nicht am selben Ort, sodass Dokumentenerfassung, Gerätekoordination, Kommunikation und Bereitschaftsaufgaben asynchron ablaufen müssen. Das macht feste bürobasierte Onboarding-Routinen deutlich weniger effektiv als in früheren Einstellungsmodellen. Es wird erwartet, dass bis Ende 2026 mehr als 70 % der Belegschaft mindestens 5 Tage pro Monat remote arbeiten werden, was die Nachfrage nach geografisch bewussten Onboarding-Abläufen hoch hält. Anbieter, die es Arbeitgebern ermöglichen, Aufgaben nach Land, juristischer Einheit und Führungskraft anzupassen, ohne den Workflow jedes Mal neu aufzubauen, sind im Markt für Plattformen für Preboarding- und Onboarding-Automatisierung in einer stärkeren Position.[2]
Nachfrage nach Compliance-Automatisierung in den Bereichen Arbeitsrecht, Datenschutz und Einstellungsvorschriften
Compliance-Automatisierung wird im Markt für Plattformen für Preboarding- und Onboarding-Automatisierung zunehmend zentral, da Arbeits-, Datenschutz- und Einstellungsvorschriften durch manuelle Nachverfolgung allein schwerer zu handhaben sind. Der EU-KI-Act stuft bestimmte KI-gestützte Einstellungs- und arbeitnehmerbezogene Systeme als hochriskant ein, was die Dokumentations-, Transparenz- und Governance-Anforderungen für Arbeitgeber, die diese Tools nutzen, erhöht. Die EU-Omnibus-Änderung vom Mai 2026 verlängerte einige Durchsetzungspflichten für hochriskante Systeme bis Dezember 2027, aber die Transparenzpflichten gemäß Artikel 13 und 26(7) bleiben für arbeitnehmergerichtete Workflows ab August 2026 relevant. Deutschland fügt eine weitere Ebene hinzu, da die Betriebsratskonsultation anwendbar sein kann, bevor KI-gestützte Mitarbeitersysteme eingeführt werden. Arbeitgeber im Gesundheitswesen sehen sich zudem mit Anforderungen an die Dokumentenreihenfolge und Verifizierung konfrontiert, die sich durch manuelle Prozesse nicht gut skalieren lassen. Deshalb entwickeln sich Compliance-Module im Markt für Plattformen für Preboarding- und Onboarding-Automatisierung von optionalen Zusatzfunktionen zu Kernanforderungen.
Plattformkonsolidierung über ATS, HRIS, Gehaltsabrechnung und Erfahrungsebenen hinweg
Die Plattformkonsolidierung verändert die Käuferprioritäten im Markt für Plattformen für Preboarding- und Onboarding-Automatisierung. Separate Recruiting-, HR-, Gehaltsabrechnungs- und Erfahrungssysteme erzeugen redundante Wiedereingabearbeit, verlangsamen die Zugangskonfiguration und erhöhen das Risiko unvollständiger oder inkonsistenter Datensätze. SAP schloss die Übernahme von SmartRecruiters im September 2025 ab, und bis März 2026 ermöglichte die Phase-1-Integration, dass Anforderungen und Einstellungsdatensätze ohne die manuelle Wiedereingabe, die die Vorbereitung auf den ersten Arbeitstag verzögert hatte, in SuccessFactors Employee Central und Onboarding fließen konnten. Diese Art der Konsolidierung verringert den verfügbaren Raum für eigenständige Anbieter, die sich nicht tief in größere Softwareumgebungen integrieren können. Beschaffungsteams im Markt für Plattformen für Preboarding- und Onboarding-Automatisierung messen daher der Connector-Abdeckung und gemeinsamen Datenschichten mehr Gewicht bei als dem Interface-Design allein.[3]
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Legacy-HR-Systeme verlangsamen die durchgängige Workflow-Orchestrierung | -2.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Budgetprüfung und längere HR-Tech-Amortisierungshürden bei KMU | -1.7% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| EU-KI-Act und Arbeitnehmer-Informationspflichten erhöhen die Governance-Last für KI-gestützte Abläufe | -1.1% | EU, Ausstrahlungseffekte auf EWR | Mittelfristig (2–4 Jahre) |
| Haftung bei Remote-I-9- und Identitätsverifizierung hält regulierte Arbeitgeber vorsichtig | -0.8% | Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Legacy-HR-Systeme verlangsamen die durchgängige Workflow-Orchestrierung
Fragmentierte HR-Umgebungen bleiben das hartnäckigste operative Hemmnis im Markt für Plattformen für Preboarding- und Onboarding-Automatisierung. Viele Arbeitgeber betreiben Recruiting, HR, Gehaltsabrechnung, Benefits, Lernen und Identitätsaufgaben noch immer über Systeme, die zu unterschiedlichen Zeiten angeschafft wurden und nicht als einheitliche Architektur konzipiert sind. In diesem Umfeld ist der Hauptengpass oft der Systemverbindungspunkt und nicht das Workflow-Design selbst. SAPs Integrationskommunikation von 2026 hob die erhebliche manuelle Wiedereingabe hervor, die vor der Einrichtung eines gemeinsamen Datenflusses über Einstellungs- und Onboarding-Aufgaben hinweg bestand, und unterstreicht damit, warum nicht verbundene Systeme die Wertrealisierung weiterhin verzögern. Das Ergebnis sind längere Implementierungszyklen, höhere Serviceanforderungen und eine langsamere Time-to-Value für Käufer im Markt für Plattformen für Preboarding- und Onboarding-Automatisierung.[4]
Budgetprüfung und längere HR-Tech-Amortisierungshürden bei KMU
Kleine und mittelständische Unternehmen sind das am schnellsten wachsende Segment im Markt für Plattformen für Preboarding- und Onboarding-Automatisierung, sehen sich jedoch auch strengeren Genehmigungsschwellen als Großunternehmen gegenüber. Diese Käufer bevorzugen oft weniger Konfigurationsschritte, eine einfachere Einführung und einen einzigen Anbieter, der Gehaltsabrechnung, HR und Onboarding auf verknüpfte Weise abdecken kann. Intuits Übernahme von GoCo im Mai 2025 spiegelte diese Nachfrage des mittleren Marktsegments nach einer stärker integrierten Gehaltsabrechnungs-zu-Onboarding-Erfahrung wider. Anbieter benötigen daher stärkere Serviceunterstützung und schnellere Aktivierungspfade – nicht nur mehr Funktionalität –, wenn sie möchten, dass das KMU-Interesse in dauerhaften wiederkehrenden Umsatz umgewandelt wird. Dieses Hemmnis stoppt die Expansion im Markt für Plattformen für Preboarding- und Onboarding-Automatisierung nicht, verlängert aber die Verkaufszyklen und hält Premium-Automatisierungspakete für einige kleinere Arbeitgeber außer Reichweite.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungsmodell:
Hybrid gewinnt an Boden, während Cloud das Fundament legtDie Cloud-basierte Bereitstellung entfiel im Jahr 2025 auf 68,41 % des Umsatzes und ist damit das führende Modell im Markt für Plattformen für Preboarding- und Onboarding-Automatisierung. Käufer bevorzugten Cloud-Plattformen, weil sie sich leichter über ATS, HRIS und Gehaltsabrechnung hinweg verbinden lassen, ohne neue On-Premises-Infrastruktur zu erfordern. Die On-Premises-Bereitstellung blieb in einem engeren Kreis regulierter Umgebungen relevant, in denen Datenkontrolle und internes Hosting noch immer mehr Gewicht haben als Flexibilität. Die Hybrid-Bereitstellung wird bis 2031 voraussichtlich mit einer CAGR von 16,47 % wachsen, was sie zum am schnellsten wachsenden Modell in diesem Markt für Plattformen für Preboarding- und Onboarding-Automatisierung macht.
Dieses Muster spiegelt die Tatsache wider, dass viele globale Arbeitgeber Onboarding-Workflows modernisieren möchten, ohne das gesamte HR-Rückgrat zu ersetzen, das sie bereits betreiben. Ein Hybrid-Setup ermöglicht es ihnen, das zentrale System of Record beizubehalten und gleichzeitig Cloud-basierte Erfahrungs- und Compliance-Ebenen darüber hinzuzufügen. SAPs Integrationsarbeit vom März 2026 mit SmartRecruiters und SuccessFactors zeigte, wie ein verbundener Ablauf zwischen Recruiting und Onboarding die manuelle Wiedereingabe während dieses Übergangsmodells reduzieren kann. Innerhalb der Branche für Plattformen für Preboarding- und Onboarding-Automatisierung sind Anbieter, die sowohl stabile System-of-Record-Operationen als auch flexible Workflow-Orchestrierung unterstützen, in der stärksten Position.

Nach Unternehmensgröße der Endnutzer:
KMU beschleunigen sich, während Großunternehmen die Ausgaben verankernGroßunternehmen entfielen im Jahr 2025 auf 62,37 % des Umsatzes und sind damit die größte Käufergruppe im Markt für Plattformen für Preboarding- und Onboarding-Automatisierung. Ihr Umfang, ihr Bedarf an Einstellungen in mehreren Einheiten und ihre größere Compliance-Exposition machen eine durchgängige Workflow-Automatisierung leichter rechtfertigbar. Ein dokumentierter Fall eines Fortune-500-Herstellers wies jährliche Einsparungen von mehr als 400.000 USD und einen mehr als 5-fachen ROI nach der Automatisierung über Abteilungen hinweg aus. Kleine und mittelständische Unternehmen werden bis 2031 voraussichtlich mit einer CAGR von 17,83 % wachsen, was zeigt, dass die Akzeptanz über die größten Arbeitgeber hinaus zunimmt.
Das KMU-Wachstum wird durch PEPM-Preismodelle, No-Code-Workflow-Builder und gebündelte Compliance-Bibliotheken unterstützt, die die Einstiegshürde senken. Gleichzeitig erwarten diese Käufer noch immer eine schnellere Aktivierung und stärkere Anbieterunterstützung, da ihnen oft dedizierte HR-Technologieteams fehlen. Intuits Einstieg in die vernetzte HR-Automatisierung durch GoCo unterstützt auch die Ansicht, dass kleinere Arbeitgeber eine einheitliche Abdeckung von Gehaltsabrechnung, HR und Onboarding bevorzugen, anstatt eine Sammlung separater Tools. Die Branche für Plattformen für Preboarding- und Onboarding-Automatisierung sieht daher, wie sich die Lücke zwischen dem, was Großunternehmen und KMU von der Einsatzbereitschaft am Tag null erwarten, verringert, auch wenn der Kaufprozess für größere Unternehmen einfacher bleibt.
Nach Endnutzerbranche:
IT und Telekommunikation führt, während Gesundheitswesen und Biowissenschaften schneller expandierenInformationstechnologie und Telekommunikation entfielen im Jahr 2025 auf 24,73 % des Umsatzes und sind damit das größte vertikale Segment im Markt für Plattformen für Preboarding- und Onboarding-Automatisierung. Diese Führungsposition ergibt sich aus kontinuierlichem Recruiting, verteilten Teams und einem Arbeitsmodell, bei dem der Zugang am ersten Tag zu E-Mail, Code-Repositories und Kollaborationstools die produktive Leistung direkt beeinflusst. Gesundheitswesen und Biowissenschaften werden bis 2031 voraussichtlich mit einer CAGR von 18,29 % wachsen und sind damit das am schnellsten expandierende vertikale Segment. In diesem Segment liegt die Herausforderung weniger im Einstellungsvolumen als vielmehr in der Abfolge von Berechtigungsprüfungen, Richtlinienbestätigungen, Dokumentation und Schulungen, die abgeschlossen sein müssen, bevor der Mitarbeiter mit der Arbeit beginnen kann.
Das macht die Workflow-Orchestrierung besonders wertvoll, da Verzögerungen zeitkritische Personalbedarfe in klinischen und regulierten Umgebungen beeinträchtigen können. BFSI bleibt ebenfalls wichtig, da Aufzeichnungs- und Prüfungserwartungen es schwerer machen, Workflow-Konsistenz und Dokumentenkontrolle zu ersetzen, sobald eine Plattform eingeführt ist. Industrielle Fertigung, Einzelhandel und E-Commerce tragen durch Frontline- und Saisoneinstellungen zum Volumen bei, bei denen Geschwindigkeit bis zur Produktivität und mobile Zugänglichkeit wichtiger sind als fortgeschrittene Funktionstiefe. Der öffentliche Sektor und die Regierung tragen durch On-Premises- und Hybrid-Modelle, die an interne Kontrolle und Datensouveränitätsbedürfnisse im Markt für Plattformen für Preboarding- und Onboarding-Automatisierung gebunden sind, einen langsameren, aber dauerhaften Nachfragestrom bei.
Nach Funktionalität:
Preboarding-Umsatz führt, während Compliance und Identity Governance am schnellsten wächstDie Automatisierung von der Rekrutierung bis zum Preboarding hielt im Jahr 2025 mit 23,87 % den größten Funktionalitätsanteil und ist damit der primäre Umsatztreiber im Markt für Plattformen für Preboarding- und Onboarding-Automatisierung. Diese Ebene ist wichtig, weil sie ein angenommenes Stellenangebot in eine strukturierte Abfolge von Aufgaben umwandelt, die das Risiko von Nichterscheinen reduziert und dem Mitarbeiter hilft, arbeitsvorbereitet anzukommen. Dokumentation und Verifizierung bleibt das operative Rückgrat, da es E-Signaturen, Identitätsprüfungen und Hintergrundüberprüfungen innerhalb desselben Ablaufs abdeckt. BambooHRs Partnerschaft mit Turn vom April 2026 zeigte, wie Hintergrundprüfungen in Richtung nativer Workflow-Ausführung statt eines externen Handoffs tendieren.
Compliance und Identity Governance wird bis 2031 voraussichtlich mit einer CAGR von 19,87 % expandieren, was sie zur am schnellsten wachsenden Funktionalität im Markt für Plattformen für Preboarding- und Onboarding-Automatisierung macht. Die Nachfrage steigt, weil Arbeitgeber eine stärkere Kontrolle über I-9-Workflows, den Umgang mit datenschutzsensiblen Daten und arbeitnehmergerichtete Transparenz innerhalb von Onboarding-Journeys benötigen. IT-Bereitstellung und Workspace-Aktivierung wird ebenfalls relevanter, da Organisationen versuchen, Einstellungsereignisse mit nachgelagerten Kontoeinrichtungen und Zugangsvorbereitung zu verbinden. In der Branche für Plattformen für Preboarding- und Onboarding-Automatisierung erweitern Lernen und Produktivitätsförderung, Mitarbeitererfahrung und Journey-Management sowie Belegschaftsanalyse und -intelligenz den Plattformwert über die Verwaltung am ersten Tag hinaus in die frühe Anlaufleistung.
Geografische Analyse
Markt für Preboarding- und Onboarding-Automatisierungsplattformen in Nordamerika
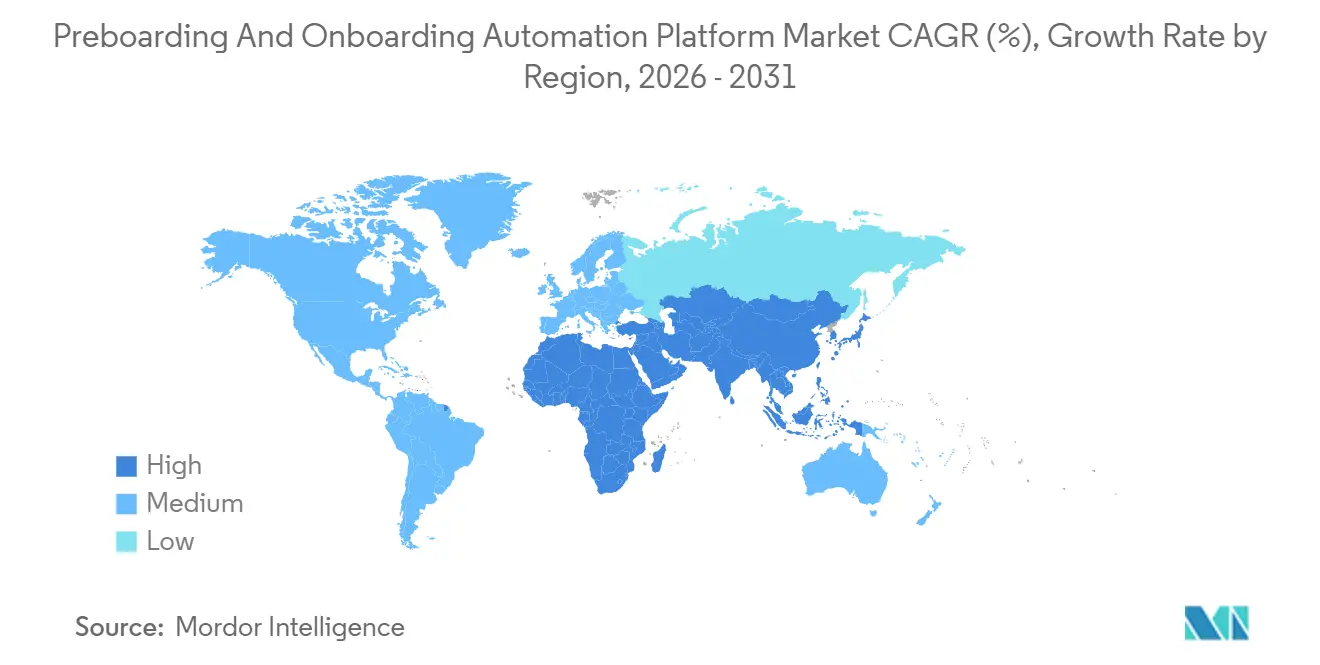
Nordamerika erzielte im Jahr 2025 einen Anteil von 39,61 % am globalen Umsatz und ist damit der größte regionale Markt fr Preboarding- und Onboarding-Automatisierungsplattformen. Die Region profitiert von einer ausgereiften Akzeptanz von HR-Software, einem hohen Anteil an Remote- und Hybrid-Einstellungen sowie einem Compliance-Umfeld, das Arbeitgeber zu prüfungssicheren Workflows drängt. Die Vereinigten Staaten werden derzeit durch die ICE-Revision vom März 2026 zu den Standards für wesentliche Verstöße beim Formular I-9 geprägt. Fehler bei der Fernverifizierung – darunter das Versäumnis, das Kontrollkästchen für das alternative Verfahren zu markieren, sowie die Nichterfüllung der E-Verify-Anforderungen bei der Verwendung der Fernprüfung von Dokumenten – können nun zu direkten Strafzahlungen von bis zu 2.861 USD pro Formular führen. Diese Entwicklung steigert die Nachfrage nach Remote-I-9- und E-Verify-fähigen Workflows als Standardproduktfunktionen im Markt für Preboarding- und Onboarding-Automatisierungsplattformen.
Markt für Preboarding- und Onboarding-Automatisierungsplattformen in Europa und Südamerika
Europa wird durch die DSGVO-Anforderungen und die umfassendere Governance-Last geprägt, die durch den EU-KI-Act entsteht. Deutschland bleibt das regulierungsintensivste Umfeld, da Beschäftigungsdatenvorschriften und die Konsultation von Betriebsräten die Art und Weise beeinflussen können, wie KI-gestützte Onboarding-Systeme eingesetzt werden. Die Benachrichtigungspflichten für Arbeitnehmer gemäß Artikel 26 Absatz 7 bleiben ab August 2026 relevant, was zusätzliche Offenlegungsschritte erfordert, die Plattformen in mitarbeiterseitigen Abläufen unterstützen müssen. Das Vereinigte Königreich verfolgt seinen eigenen Weg zur Überprüfung des Arbeitsrechts, während Südamerika noch in einem früheren Entwicklungsstadium ist und nach wie vor hauptsächlich durch multinationale Rollouts statt durch inländisch initiierte Implementierungen geprägt wird.
Markt für Preboarding- und Onboarding-Automatisierungsplattformen in APAC und MEA
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 14,71 % wachsen, was die Region zur am schnellsten wachsenden Region im Markt für Preboarding- und Onboarding-Automatisierungsplattformen macht. Das Wachstum wird durch die HR-Digitalisierung in Indien, Australien, Südkorea und Singapur unterstützt. Der Employment-Pass-Prozess Singapurs und der behördenübergreifende gesetzliche Einschreibungsbedarf der Philippinen schaffen einen klaren Bedarf an lokalisierten Workflow-Vorlagen. Japan und China bleiben große unerschlossene Chancen, erfordern jedoch eine stärkere Lokalisierung in Bezug auf Sprache, Datenkontrolle und Kommunikationsmuster. Der Nahe Osten und Afrika verzeichnen eine konzentrierte Nachfrage, angetrieben durch Saudi-Arabien, die Vereinigten Arabischen Emirate, Südafrika und Nigeria, wo multinationale Tochtergesellschaften und regionale Technologiearbeitgeber Cloud-first-Onboarding-Systeme einführen.
Wettbewerbslandschaft
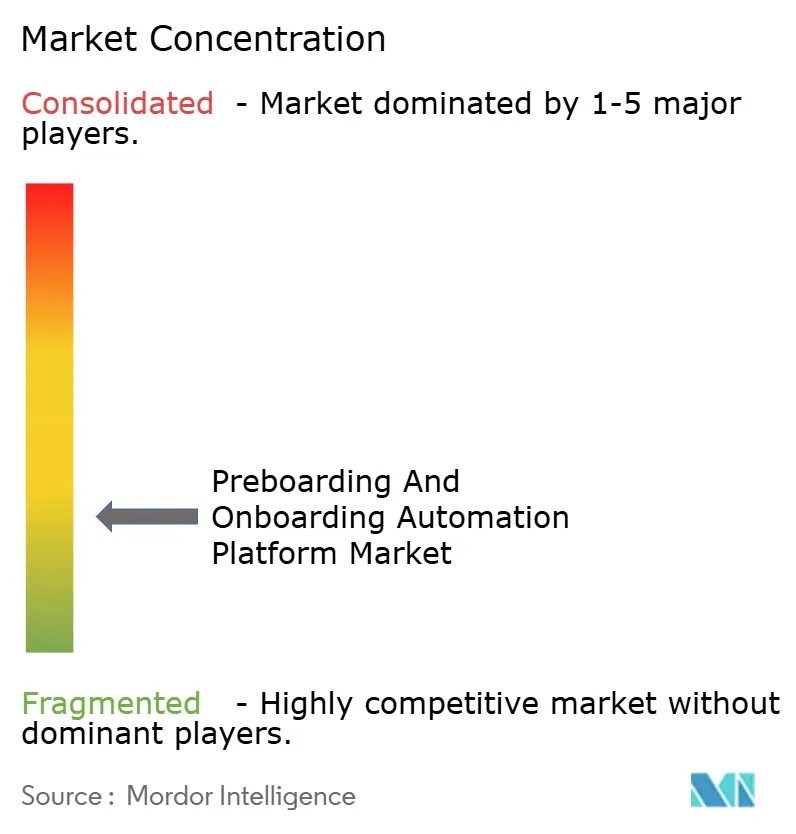
Der Markt für Plattformen für Preboarding- und Onboarding-Automatisierung ist mäßig fragmentiert, wobei der Wettbewerb auf breite Talent-Suiten, spezialisierte Onboarding-Anbieter und compliance-fokussierte Workflow-Anbieter verteilt ist. Große Suite-Anbieter wie SAP SuccessFactors mit SmartRecruiters, Phenom und iCIMS konkurrieren auf der Grundlage der Ökosystembreite und der Qualität der Verbindung von Recruiting-, HR-, Gehaltsabrechnungs-, Identitäts- und Lern-Workflows. Spezialisierte Anbieter wie Click Boarding, EMP Trust Solutions, HROnboard und Onboarded konkurrieren stärker auf der Grundlage von Konfigurierbarkeit, Compliance-Tiefe und Eignung für bestimmte Branchen oder Einstellungsmuster. Phenom stärkte seine Position durch die Übernahme von Be Applied im Februar 2026 und die Übernahme von Plum.io im April 2026, was seine Bewertungs- und Verhaltensvalidierungsfähigkeiten über den gesamten Talent-Lebenszyklus hinweg erweiterte. SAPs Übernahme von SmartRecruiters im September 2025, gefolgt von der Integration in SuccessFactors im März 2026, verstärkte den Vorstoß in Richtung einer einzigen Datensatz- und Workflow-Ebene von der Anforderungserstellung bis zur Einsatzbereitschaft am ersten Tag.
Der deutlichste verbleibende Weißraum liegt in der lokalisierten Compliance-Automatisierung, der KI-gesteuerten Orchestrierung und der Ergebnismessung, die mit früher Bindung und Einsatzbereitschaft verknüpft ist. Greenhouses Einführung des Model Context Protocol im Mai 2026 öffnete einen kontrollierten API-Zugang für KI-Tools, die mit Einstellungs- und Onboarding-Daten verbunden sind, was auf eine neue Wettbewerbsebene rund um kontrollierte Erweiterbarkeit statt einfacher Aufgabenautomatisierung hinweist. BambooHRs Partnerschaft mit Turn vom April 2026 zeigte, dass native Hintergrundüberprüfungen innerhalb des Onboarding-Ablaufs ein stärkeres Kaufsignal sind als ältere Drittanbieter-Handoff-Modelle. Anbieter, die starke Connector-Tiefe, eingebettete Compliance und kontrollierten Datenfluss vorweisen können, erscheinen im Markt für Plattformen für Preboarding- und Onboarding-Automatisierung häufiger auf Unternehmens-Shortlists.
Akquisitionsaktivitäten bleiben der wichtigste Weg, auf dem die Kategorie neu gestaltet wird. Der Wettbewerb intensiviert sich auch im mittleren Marktsegment, da Gehaltsabrechnungs-, HR- und Onboarding-Funktionen in stärker vernetzte Plattformen integriert werden. Intuits Übernahme von GoCo unterstrich diese Richtung für kleinere Arbeitgeber, die eine engere Gehaltsabrechnungs-zu-Onboarding-Verbindung innerhalb einer einzigen Umgebung suchen. Im gesamten Markt für Plattformen für Preboarding- und Onboarding-Automatisierung belohnen Käufer Anbieter, die Übergaben zwischen Recruiting, Dokumentation, Bereitstellung und früher Produktivität beseitigen. Das lässt das Feld aktiv und offen, erhöht aber auch die Messlatte für Anbieter, die ohne tiefere Integrationen oder stärkere Compliance-Abdeckung relevant bleiben wollen.
Marktführer in der Branche für Plattformen für Preboarding- und Onboarding-Automatisierung
-
Phenom People, Inc.
-
iCIMS, Inc.
-
Greenhouse Software, Inc.
-
SmartRecruiters, Inc.
-
Employ, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Preboarding- und Onboarding-Automatisierungsplattformen Unternehmen in diesem Bericht
- Phenom People, Inc.
- iCIMS, Inc.
- Greenhouse Software, Inc.
- SmartRecruiters, Inc.
- Employ, Inc.
- Lever, Inc.
- ClearCompany, LLC
- Bamboo HR LLC
- GoCo.io, Inc.
- Namely, Inc.
- Talentech Group AS
- Tribepad Ltd
- EMP Trust Solutions, LLC
- Click Boarding, LLC
- Enboard.Me Pty Ltd.
- WorkBright
- NEO Global Pty Ltd.
- Affirm Software Group Pty Ltd.
- HROnboard Pty Ltd.
- Onboarded Ltd.
Neueste Industrielle Entwicklungen in Markt für Preboarding- und Onboarding-Automatisierungsplattformen
- Mai 2026: Greenhouse führte das Model Context Protocol (MCP) mit den Partnern StubHub und Komodo Health ein und ermöglichte damit kontrollierte KI-Onboarding-Integrationen.
- April 2026: Phenom übernahm Plum.io und fügte psychometrische Validierung zur Bekämpfung von synthetischem Kandidatenbetrug hinzu; dies folgte auf die Übernahme von Be Applied im Februar 2026.
- März 2026: SmartRecruiters (SAP) schloss die Phase-1-Integration mit SuccessFactors ab und automatisierte den Anforderungs- und Einstellungsdatenfluss.
- März 2026: iCIMS veröffentlichte Frontline AI für die Frontline-Einstellung sowie Aktualisierungen der Onboarding-Automatisierung.
Berichtsumfang des globalen Marktes für Plattformen für Preboarding- und Onboarding-Automatisierung
Der Markt für Plattformen für Preboarding- und Onboarding-Automatisierung bezieht sich auf digitale Lösungen und Dienstleistungen, die die Mitarbeiter-Journey von der Rekrutierung bis zur Integration in die Belegschaft optimieren. Diese Plattformen automatisieren Prozesse wie Dokumentation und Verifizierung, Compliance und Identity Governance, IT-Bereitstellung und Workspace-Aktivierung, Lern- und Produktivitätsunterstützung, Mitarbeitererfahrungsmanagement und Belegschaftsanalyse. Sie werden über Cloud-basierte, On-Premises- und Hybrid-Bereitstellungsmodelle bereitgestellt und bedienen sowohl Großunternehmen als auch kleine und mittelständische Unternehmen in verschiedenen Branchen, darunter BFSI, Gesundheitswesen und Biowissenschaften, Informationstechnologie und Telekommunikation, Einzelhandel und E-Commerce, industrielle Fertigung, öffentlicher Sektor und Regierung sowie weitere Endnutzerbranchen. Der Kernzweck dieses Marktes besteht darin, Organisationen dabei zu helfen, das Onboarding zu beschleunigen, den Verwaltungsaufwand zu reduzieren, die Compliance sicherzustellen und das Mitarbeiterengagement zu verbessern, indem Automatisierung und Intelligenz während des gesamten Preboarding- und Onboarding-Lebenszyklus genutzt werden.
Der Bericht zum Markt für Plattformen für Preboarding- und Onboarding-Automatisierung ist segmentiert nach Bereitstellungsmodell (Cloud-basiert, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Endnutzerbranche (BFSI, Gesundheitswesen und Biowissenschaften, Informationstechnologie und Telekommunikation, Einzelhandel und E-Commerce, industrielle Fertigung sowie öffentlicher Sektor und Regierung), Funktionalität (Automatisierung von der Rekrutierung bis zum Preboarding, Dokumentation und Verifizierung, Compliance und Identity Governance, IT-Bereitstellung und Workspace-Aktivierung, Lernen und Produktivitätsförderung, Mitarbeitererfahrung und Journey-Management sowie Belegschaftsanalyse und -intelligenz) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Cloud-basiert |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| BFSI |
| Gesundheitswesen und Biowissenschaften |
| Informationstechnologie und Telekommunikation |
| Einzelhandel und E-Commerce |
| Industrielle Fertigung |
| Öffentlicher Sektor und Regierung |
| Weitere Endnutzerbranchen |
| Automatisierung von der Rekrutierung bis zum Preboarding |
| Dokumentation und Verifizierung |
| Compliance und Identity Governance |
| IT-Bereitstellung und Workspace-Aktivierung |
| Lernen und Produktivitätsförderung |
| Mitarbeitererfahrung und Journey-Management |
| Belegschaftsanalyse und -intelligenz |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien und Neuseeland | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Bereitstellungsmodell | Cloud-basiert | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße der Endnutzer | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Endnutzerbranche | BFSI | |
| Gesundheitswesen und Biowissenschaften | ||
| Informationstechnologie und Telekommunikation | ||
| Einzelhandel und E-Commerce | ||
| Industrielle Fertigung | ||
| Öffentlicher Sektor und Regierung | ||
| Weitere Endnutzerbranchen | ||
| Nach Funktionalität | Automatisierung von der Rekrutierung bis zum Preboarding | |
| Dokumentation und Verifizierung | ||
| Compliance und Identity Governance | ||
| IT-Bereitstellung und Workspace-Aktivierung | ||
| Lernen und Produktivitätsförderung | ||
| Mitarbeitererfahrung und Journey-Management | ||
| Belegschaftsanalyse und -intelligenz | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle und prognostizierte Wert des Marktes für Plattformen für Preboarding- und Onboarding-Automatisierung?
Der Markt für Plattformen für Preboarding- und Onboarding-Automatisierung wurde im Jahr 2025 auf 4,10 Milliarden USD bewertet, steht im Jahr 2026 bei 4,81 Milliarden USD und wird bis 2031 voraussichtlich 9,06 Milliarden USD bei einer CAGR von 13,50 % erreichen.
Welche Region führt bei der Umsatzgenerierung für Onboarding-Automatisierungsplattformen?
Nordamerika führte im Jahr 2025 mit 39,61 % des globalen Umsatzes, unterstützt durch eine starke HR-Software-Akzeptanz, hohe Remote-Einstellungsintensität und strengere Compliance-Anforderungen.
Welches Bereitstellungsmodell wächst am schnellsten bei der Onboarding-Automatisierung?
Die Cloud-basierte Bereitstellung führte im Jahr 2025 mit einem Anteil von 68,41 %, während Hybrid das am schnellsten wachsende Modell mit einer CAGR von 16,47 % bis 2031 ist.
Welche Käufergruppe expandiert am schnellsten unter den Arbeitgebern, die diese Plattformen nutzen?
Großunternehmen blieben mit einem Anteil von 62,37 % im Jahr 2025 die größte Käufergruppe, aber KMU werden voraussichtlich schneller mit einer CAGR von 17,83 % bis 2031 wachsen.
Welche Funktion wächst am schnellsten in den Workflows von Onboarding-Software?
Die Automatisierung von der Rekrutierung bis zum Preboarding führte im Jahr 2025 mit 23,87 % den Funktionalitätsumsatz an, während Compliance und Identity Governance bis 2031 voraussichtlich am schnellsten mit einer CAGR von 19,87 % wachsen wird.
Warum werden Compliance-Funktionen in dieser Kategorie immer wichtiger?
Arbeitgeber sehen sich nun mit steigenden Verpflichtungen rund um Identitätsverifizierung, Arbeitnehmerbenachrichtigung, Datenschutzhandhabung und Dokumentenkontrolle konfrontiert, was die Compliance-Automatisierung von einer Zusatzfunktion zu einer Kernworkflow-Anforderung macht.