
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 580.18 Millionen US-Dollar |
| Marktgröße (2026) | 604.98 Millionen US-Dollar |
| Marktgröße (2031) | 732.82 Millionen US-Dollar |
| CAGR (2026 - 2031) | 3.91% |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert |
Analyse des polnischen Schienengüterverkehrsmarktes von Mordor Intelligence
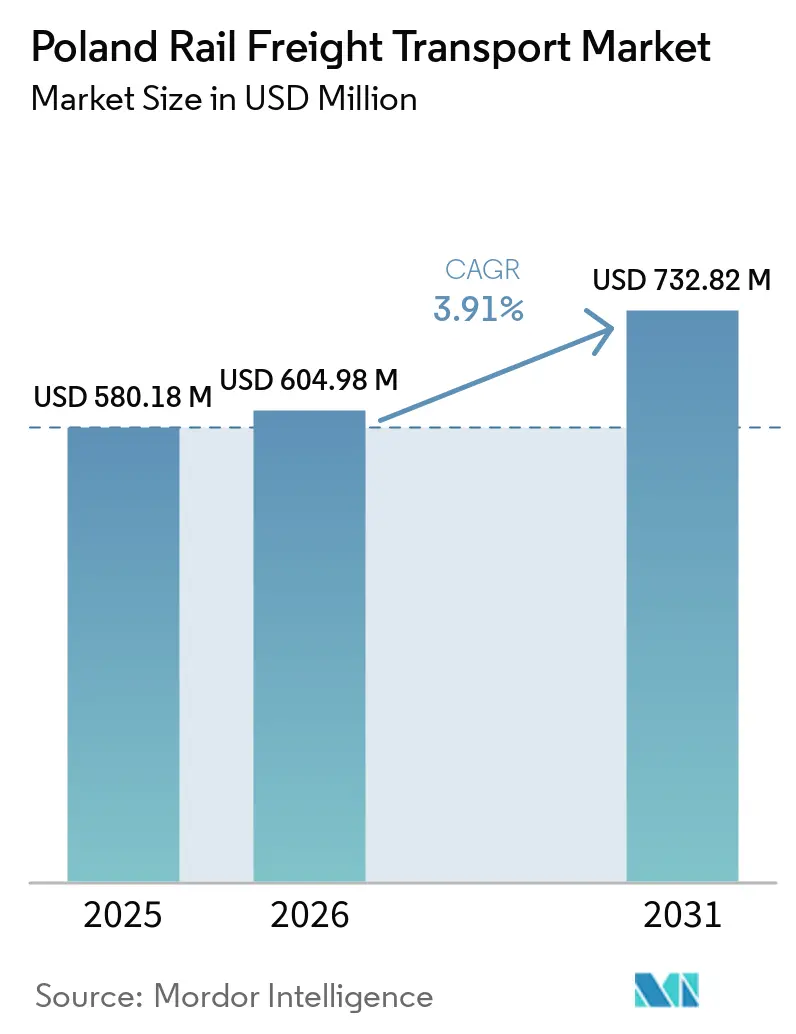
Die Größe des polnischen Schienengüterverkehrsmarktes wird voraussichtlich von 580,18 Millionen USD im Jahr 2025 auf 604,98 Millionen USD im Jahr 2026 steigen und bis 2031 einen Wert von 732,82 Millionen USD erreichen, mit einer CAGR von 3,91 % über den Zeitraum 2026–2031.
- Polen ist der zweitgrößte Schienengüterverkehrsmarkt in der EU. Der deutsche Schienengüterverkehrsmarkt blieb mit 108 Milliarden Tonnenkilometern im Jahr 2020 der größte. Der polnische Schienengüterverkehrsmarkt verzeichnete 52 Milliarden Tonnenkilometer und befand sich damit auf dem gleichen Niveau wie in den Jahren 2004 und 2008. Das praktisch einzige Segment des Schienengüterverkehrs, in dem das Volumen zunahm, ist der Containertransport. Im Bereich des Schienen-Containertransports wurde ein erhebliches Wachstum verzeichnet, das im Jahr 2020 2,7 Millionen TEU erreichte.
- Polen war nach Deutschland der zweitgrößte Beitragszahler zur Schienengüterverkehrsleistung in der EU mit 54 Milliarden Tonnenkilometern im Jahr 2021, gefolgt von Frankreich mit 36 Milliarden Tonnenkilometern. Mitte Juni 2021 waren in Polen 41 öffentliche Schienen-Straßen-Terminals in Betrieb. Die Gesamtumschlagskapazität dieser Terminals beträgt 9,2 Millionen TEU, davon 4,2 Millionen TEU in 35 Landterminals. Etwa 50 % der Kapazität der Landterminals für den kombinierten Schienen-Straßen-Verkehr konzentriert sich auf drei städtische Gebiete: Kattowitz, Posen und Warschau, weitere 10 % auf den Raum Breslau und Łódź.
- Die drei führenden Intermodal-Operatoren, die Schienen-Straßen-Terminals besitzen (und/oder betreiben), sind HHLA/Metrans (Polonia), PKP Cargo Group und PCC Intermodal. Im Hinblick auf den internationalen Handel sind die polnischen Ost- und Westgrenzen, jeweils mit Belarus und Deutschland, gut ausgebaut. Die polnischen Grenzen zu Belarus und Deutschland waren im Jahr 2021 die verkehrsreichsten, mit jeweils 9.399 bzw. 6.193 Zugüberquerungen.
- Aufgrund der Auswirkungen des Krieges in der Ukraine auf das Wachstum des intermodalen Transportvolumens entlang der Neuen Seidenstraße wurden im ersten Halbjahr 2022 307,2 Tausend TEU über Polen von China nach Europa transportiert, was 8,7 % weniger als im Vorjahr entspricht. In den vergangenen Monaten des Jahres 2022 hat der Schienengüterverkehr zwischen Polen und der Ukraine eine völlig neue Rolle übernommen. Mehrere Terminals wurden dem Netzwerk hinzugefügt, um die neue Handelsroute in diesem Sommer zu erleichtern, beispielsweise in Mostyska, Zamość und Sosnowiec. Diese Terminals haben der Route dringend benötigte Kapazitäten hinzugefügt. Die neue Realität, mit der Polen nach dem Krieg gegen die Ukraine konfrontiert ist, stand im Mittelpunkt der Diskussion beim Railfreight Summit 2022 in Warschau, der am 7. und 8. September 2022 stattfand.
- Innerhalb weniger Monate hat sich die Rolle Polens im internationalen Schienengüterverkehrsmarkt grundlegend verändert. War es früher das Tor nach Europa für den Verkehr aus Asien mit dem meistgenutzten Grenzübergang auf der Neuen Seidenstraße, muss es sich nun infolge des Krieges in der Ukraine neu erfinden. In den Jahren 2021–2027 wird der Gesamtwert der Investitionen in den polnischen Schienenverkehr auf rund 16 Milliarden EUR (16,94 Milliarden USD) geschätzt. Bis 2025 werden mehrere große Eisenbahnunternehmen in Polen ausschließlich erneuerbare Energien für den Gütertransport auf elektrifizierten Hauptstrecken nutzen. CTL Logistics ist das erste Schienengüterverkehrsunternehmen des Landes, das Energie aus Sonne und Wind einsetzt. Darüber hinaus hat sich der polnische Eisenbahnsektor verpflichtet, den Energieverbrauch in den kommenden Jahren erheblich zu reduzieren.
Trends und Erkenntnisse des polnischen Schienengüterverkehrsmarktes
PKP Cargo hält den größten Anteil am transportierten Schienengüterverkehr
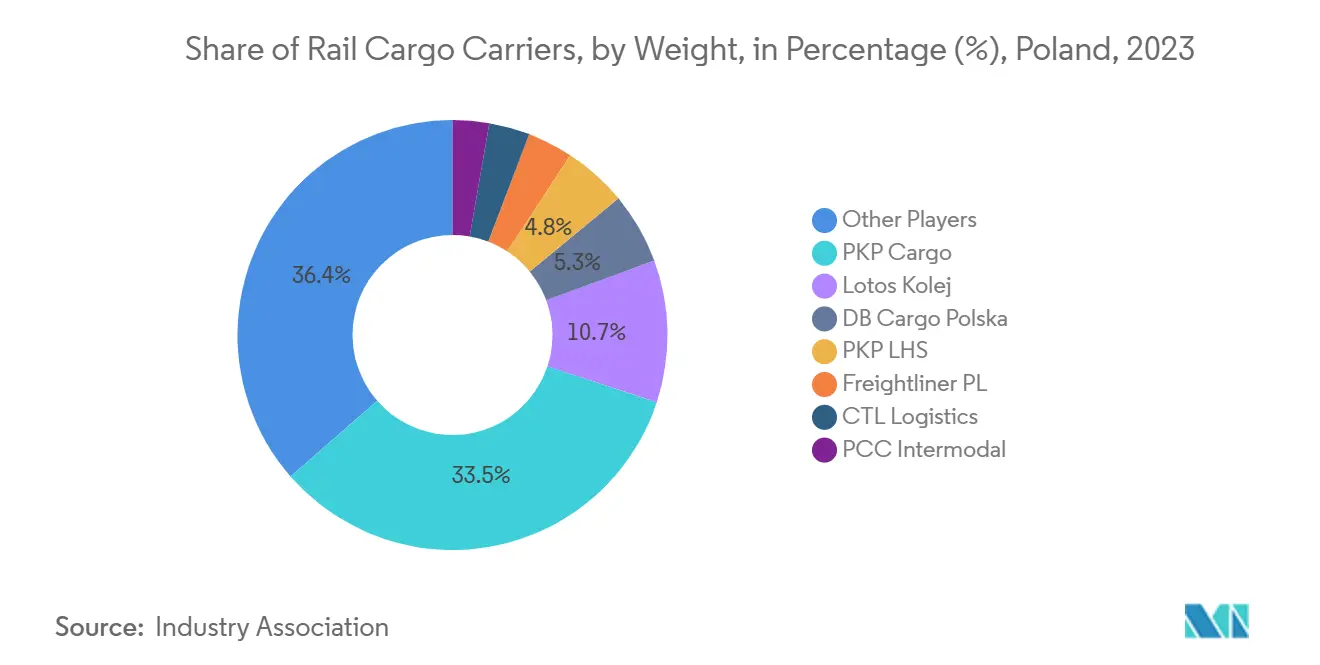
Im Jahr 2021 betrug der Marktanteil der fünf größten Eisenbahnbetreiber in Polen etwa 60% gemessen an der Transportleistung. Trotz eines erheblichen Marktanteilsverlustes zwischen 2004 und 2018 (von 80% auf 41%) bleibt PKP Cargo mit einem Marktanteil von etwa 37% der dominante Eisenbahnbetreiber in Polen. Die anderen Hauptbetreiber sind Lotos Kolej, DB Cargo Polska, PKP LHS, CTL Logistics und Freightliner. Im internationalen Transport hält PKP Cargo einen Anteil von etwa 45%, gefolgt von PKP LHS, DB Cargo und CTL Logistics.
PKP Cargo ist der Marktführer und wurde im Jahr 2000 von Polskie Koleje Państwowe (PKP), den polnischen Staatsbahnen, im Rahmen eines Restrukturierungsprogramms abgespalten, bei dem das Mutterunternehmen in 24 Einheiten aufgeteilt wurde. Seit dem 1. Oktober 2001 ist PKP Cargo Teil der PKP S.A. Gruppe, die der größte Anteilseigner ist (mit einem Anteil von 33%). Am 30. Oktober 2013 wurde PKP Cargo an der Warschauer Wertpapierbörse (WSE) notiert. Das Unternehmen wurde damit der erste Schienengüterverkehrsbetreiber in Europa, der einen Börsengang (IPO) durchführte. Außerhalb Polens ist PKP Cargo in Deutschland, der Tschechischen Republik, der Slowakei, Österreich, Belgien, den Niederlanden, Ungarn und Litauen tätig. PKP Cargo hat auch den größten Anteil am intermodalen Transport.

Kontinuierlich sinkender Anteil des Schienengüterverkehrs
Der Anteil des Schienengüterverkehrs in Polen sinkt im Verhältnis zum Straßenverkehr weiterhin (von 42% im Jahr 2000 auf 10% im Jahr 2020), bedingt durch die sehr hohe Wachstumsdynamik des Straßenverkehrs, der in diesem Zeitraum um mehr als das Fünffache zugenommen hat. Der Anteil des Schienenverkehrs am gesamten Binnengüterverkehr in Polen sank im Jahr 2020 im Vergleich zu 2019 auf 22,6%. Damit verzeichnete der Anteil des Schienenverkehrs in Polen im Jahr 2020 mit 22,6% seinen niedrigsten Wert.
Die gesamte europäische Schienengüterverkehrsbranche hat in den vergangenen 70 Jahren einen stetigen Rückgang erlebt. Der Marktanteil des Schienengüterverkehrs ist von rund 60% in den 1950er Jahren und 30% in den 1980er Jahren auf heute etwa 15% gesunken, was hauptsächlich auf große Branchenverschiebungen zurückzuführen ist. Die Europäische Union hat sich ein ehrgeiziges Ziel gesetzt, diesen Trend umzukehren. Sie plant, den Marktanteil des Schienengüterverkehrs bis 2030 zu verdoppeln, sowohl um die CO2-Emissionen des Verkehrssektors zu reduzieren als auch um die Überlastung wichtiger Straßenverbindungen zu verringern. Die Erreichung dieses Ziels würde bedeuten, dass das Schienengüterverkehrsvolumen um rund 6% pro Jahr in Tonnenkilometern (tkm) wächst.
Regionale Ausgaben
Alle Regionen
Wettbewerbslandschaft
Marktkonzentration
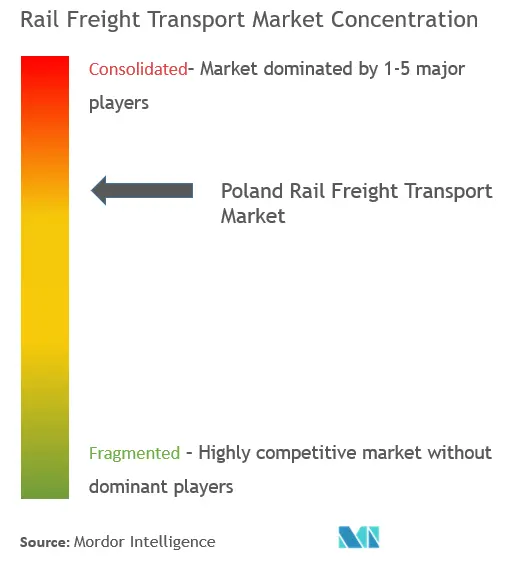
Der polnische Schienengüterverkehrsmarkt ist konsolidierter Natur, wobei die fünf größten Akteure mehr als 60% des Marktanteils halten. Zu den wichtigsten Akteuren zählen PKP Cargo, Lotos Kolej, DB Cargo Polska, CTL Logistics, Freightliner und viele weitere. Allerdings gewinnt die Schiene bei immer mehr Logistikakteuren in Polen an Bedeutung. Diese wachsende Anzahl von Akteuren intensiviert den Wettbewerb auf dem Markt. In diesem Wettbewerbsumfeld suchen einige dieser Unternehmen nach Möglichkeiten in Marktnischen, d.h. dem Transport von Gütern auf ausgewählten Routen oder dem Transport bestimmter Warengruppen.
Marktführer im polnischen Schienengüterverkehr
-
PKP Cargo
-
Lotos Kolej
-
DB Cargo Polska
-
CTL Logistics
-
Freightliner
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- September 2022: PKP CARGO, die Industrieentwicklungsagentur und Polski Tabor Szynowy unterzeichneten eine Absichtserklärung zur Zusammenarbeit im Bereich des rollenden Materials, einschließlich der Wiederherstellung des Schienenfahrzeugwerks Gniewczyn. Die Parteien kündigten an, dass sie bei dem zu entwickelnden Kooperationsmodell zwei wesentliche Gesichtspunkte berücksichtigen werden. Der erste betrifft die Konsolidierung des Potenzials im Bereich des rollenden Materials innerhalb der Industrieentwicklungsagentur-Gruppe durch den Erwerb von Vermögenswerten, einschließlich Immobilien und beweglichem Eigentum, die sich auf dem Gelände der ehemaligen Fabrik in Gniewczyn Lańcucka befinden, durch PTS von PKP CARGO S.A. Die zweite Prämisse der vorgeschlagenen Zusammenarbeit betrifft die Vergabe von Instandhaltungsdienstleistungen für das rollende Material von PKP CARGO sowie die Beschaffung neuen rollenden Materials.
- Januar 2022: Die polnische Tochtergesellschaft von LTG Cargo, LTG Cargo Polska, erwarb vier neue Lokomotiven, die ihr die Aufnahme des Schienengüterverkehrs in Polen ermöglichen werden. Die Lokomotiven gehören zur Baureihe Gama 111Ed mit dem Betriebssystem Marathon, hergestellt vom polnischen Unternehmen PESA Bydgoszcz. Die Gama Marathons sind dieselelektrische Lokomotiven, die von mehreren Unternehmen in Polen eingesetzt werden. LTG Cargo Polska schloss den Erwerbsvertrag mit Rail Capital Partners ab, einem Leasingunternehmen für rollendes Material, das die Lokomotiven dem Beförderer zur Verfügung stellen wird.
Berichtsumfang des polnischen Schienengüterverkehrsmarktes
Schienengüterverkehr bezeichnet die Nutzung von Eisenbahnen und Zügen zum Transport von Gütern im Gegensatz zu Personenbeförderung. Ein Güterzug ist eine Gruppe von Güterwagen, die von einer oder mehreren Lokomotiven auf einer Eisenbahn gezogen werden und Fracht auf dem gesamten oder einem Teil des Weges zwischen dem Versender und dem vorgesehenen Bestimmungsort als Teil der Logistikkette transportieren. Eine vollständige Hintergrundanalyse des polnischen Schienengüterverkehrsmarktes, einschließlich der Bewertung der Wirtschaft und des Beitrags der Sektoren zur Wirtschaft, einer Marktübersicht, einer Marktgrößenschätzung für Schlüsselsegmente sowie aufkommender Trends in den Marktsegmenten, Marktdynamiken und geografischen Trends sowie der Auswirkungen von COVID-19, ist im Bericht enthalten.
Der polnische Schienengüterverkehrsmarkt ist segmentiert nach Frachtart (Containerisiert, Nicht-containerisiert und Flüssigschüttgut), nach Zielort (Inland und International) und nach Dienstleistung (Transport und transportbezogene Dienstleistungen). Der Bericht bietet Marktgröße und Prognosen in Werten (Milliarden USD) für alle oben genannten Segmente.
Nach Frachtart
| Containerisiert (einschließlich Intermodal) |
| Nicht-containerisiert |
| Flüssigschüttgut |
Nach Zielort
| Inland |
| International |
Nach Dienstleistung
| Transport |
| Transportbezogene Dienstleistungen (Wartung von Güterwagen und Gleisanlagen, Umschlag von Fracht und Lagerung) |
| Nach Frachtart | Containerisiert (einschließlich Intermodal) |
| Nicht-containerisiert | |
| Flüssigschüttgut | |
| Nach Zielort | Inland |
| International | |
| Nach Dienstleistung | Transport |
| Transportbezogene Dienstleistungen (Wartung von Güterwagen und Gleisanlagen, Umschlag von Fracht und Lagerung) |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der polnische Schienengüterverkehrsmarkt?
Die Größe des polnischen Schienengüterverkehrsmarktes wird voraussichtlich im Jahr 2026 einen Wert von 604,98 Millionen USD erreichen und mit einer CAGR von 3,91 % bis 2031 auf 732,82 Millionen USD anwachsen.
Wie groß ist der aktuelle polnische Schienengüterverkehrsmarkt?
Im Jahr 2026 wird die Größe des polnischen Schienengüterverkehrsmarktes voraussichtlich 604,98 Millionen USD erreichen.
Wer sind die wichtigsten Marktteilnehmer im polnischen Schienengüterverkehrsmarkt?
PKP Cargo, Lotos Kolej, DB Cargo Polska, CTL Logistics und Freightliner sind die wichtigsten Unternehmen, die im polnischen Schienengüterverkehrsmarkt tätig sind.
Welche Jahre deckt dieser polnische Schienengüterverkehrsmarkt ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Größe des polnischen Schienengüterverkehrsmarkts auf 580,18 Millionen USD geschätzt. Der Bericht umfasst die historische Marktgröße des polnischen Schienengüterverkehrsmarkts für die Jahre: 2020, 2021, 2022, 2023 und 2024. Der Bericht prognostiziert außerdem die Marktgröße des polnischen Schienengüterverkehrsmarkts für die Jahre: 2025, 2026, 2027, 2028, 2029, 2030 und 2031.
polnischer Schienengüterverkehr Branchenbericht
Statistiken für 2026 polnischer Schienengüterverkehr Marktanteil, Größe und Umsatzwachstumsrate, erstellt von Mordor Intelligence™ Industry Reports. polnischer Schienengüterverkehr Die Analyse enthält einen Marktausblick für 2026 bis 2031 sowie einen historischen Überblick. Laden Sie ein Muster dieser Branchenanalyse als kostenlosen PDF-Bericht herunter.