
Point-of-Care-Middleware-Markt: Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.57 Milliarden US-Dollar |
| Marktgröße (2031) | 1.06 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.35 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
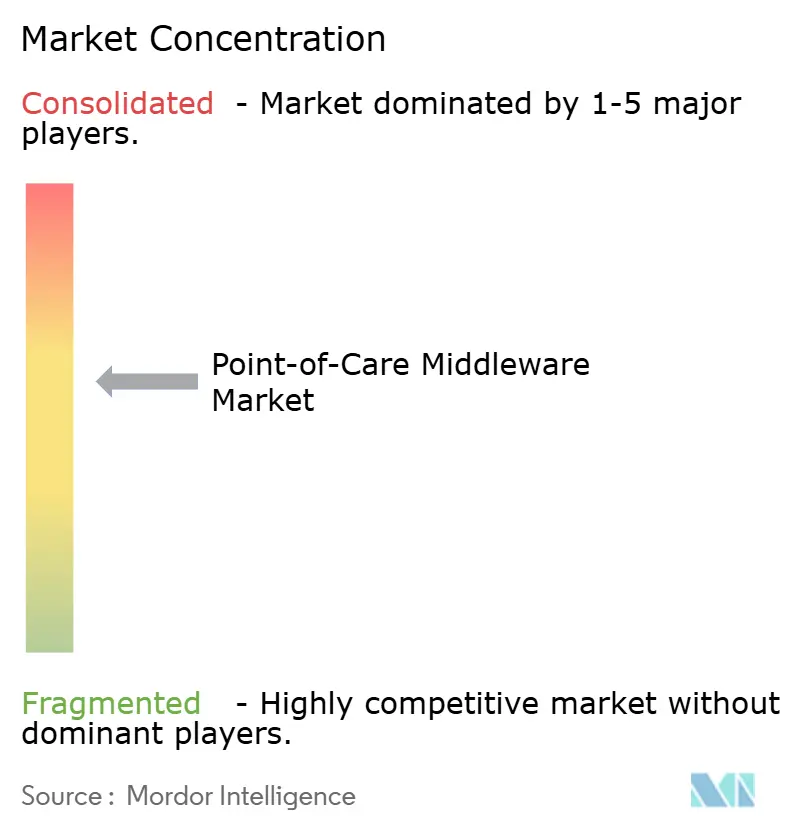
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Point-of-Care-Middleware-Marktanalyse von Mordor Intelligence
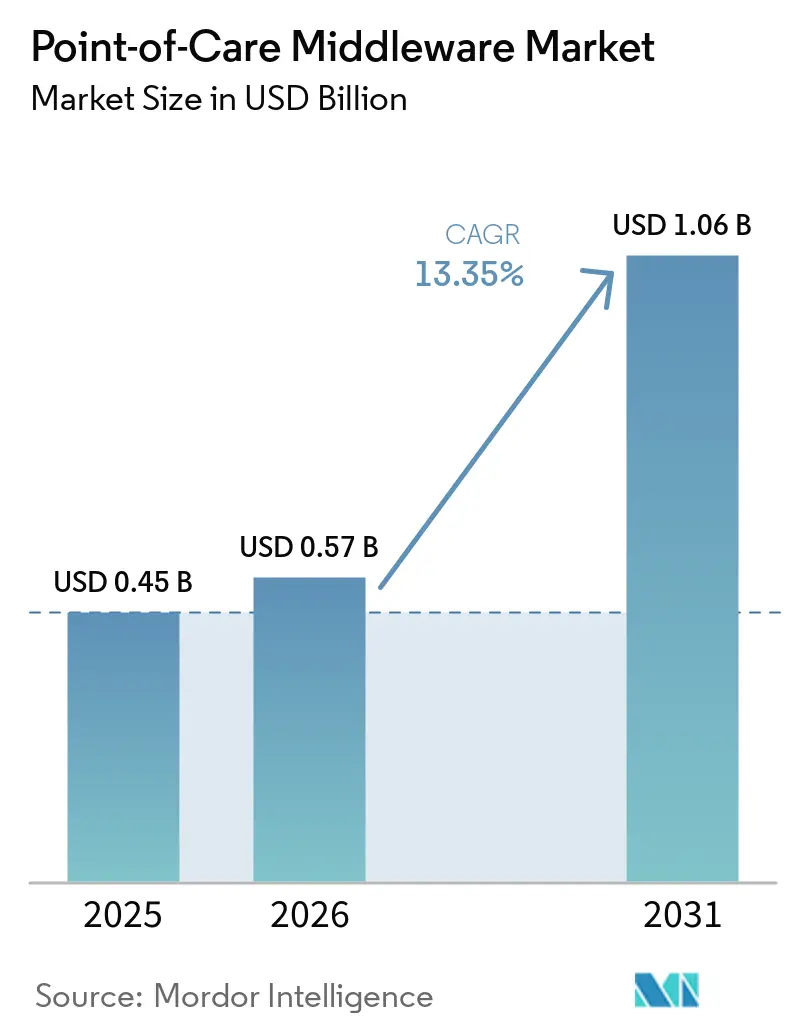
Die Größe des Point-of-Care-Middleware-Markts wurde im Jahr 2025 auf 0,45 Milliarden USD geschätzt und wird voraussichtlich von 0,57 Milliarden USD im Jahr 2026 auf 1,06 Milliarden USD bis 2031 wachsen, mit einer CAGR von 13,35 % während des Prognosezeitraums (2026–2031).
Der Point-of-Care-Middleware-Markt profitiert vom stetigen Wandel der diagnostischen Aktivität weg von zentralen Laboratorien hin zu Notaufnahmen, Kliniken, Gemeinschaftseinrichtungen und anderen patientennahen Umgebungen, in denen der Ergebnisfluss kontrolliert und nachvollziehbar bleiben muss. Middleware steht nun im Mittelpunkt dieses Betriebsmodells, da sie Instrumente mit EHR- und LIS-Umgebungen verbindet, die Steuerung über mehrere Standorte hinweg unterstützt und die operativen Risiken senkt, die mit der manuellen Ergebniseingabe verbunden sind. Der Point-of-Care-Middleware-Markt profitiert zudem von einer starken Anbieterbindung, da der Austausch der Software für den Kunden zeitaufwendig und störend wird, sobald Schnittstellen validiert und in institutionelle Arbeitsabläufe integriert sind. Der regulatorische Druck stärkt die Nachfrage ebenfalls, da ISO 15189:2022 die Akkreditierungsanforderungen für die POCT-Rückverfolgbarkeit ausgeweitet hat und die FDA-Cybersicherheitsleitlinie von 2026 die Software- und Dokumentationsanforderungen für vernetzte Produkte erhöht hat. Trotz hoher Schnittstellenkosten, Variationen bei älterer Firmware und steigenden Sicherheitsverpflichtungen entwickelt sich der Point-of-Care-Middleware-Markt von einer Abteilungssoftware hin zu einer kritischen Infrastruktur für die dezentrale Gesundheitsversorgung.
Wichtigste Erkenntnisse des Berichts
- Nach Bereitstellungsmodus hielt On-Premise im Jahr 2025 einen Anteil von 51,26 % an der Point-of-Care-Middleware-Marktgröße, während die Cloud-basierte Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 15,67 % wachsen wird.
- Nach Anwendung hielt die Glukoseüberwachung im Jahr 2025 einen Anteil von 32,02 % am Point-of-Care-Middleware-Markt, während die Gerätekonnektivität für Infektionskrankheiten bis 2031 voraussichtlich mit einer CAGR von 15,75 % wachsen wird.
- Nach Endnutzer entfielen im Jahr 2025 46,51 % des Umsatzes auf Krankenhäuser und Intensivpflegeeinheiten, während für Diagnosezentren bis 2031 eine CAGR von 14,98 % prognostiziert wird.
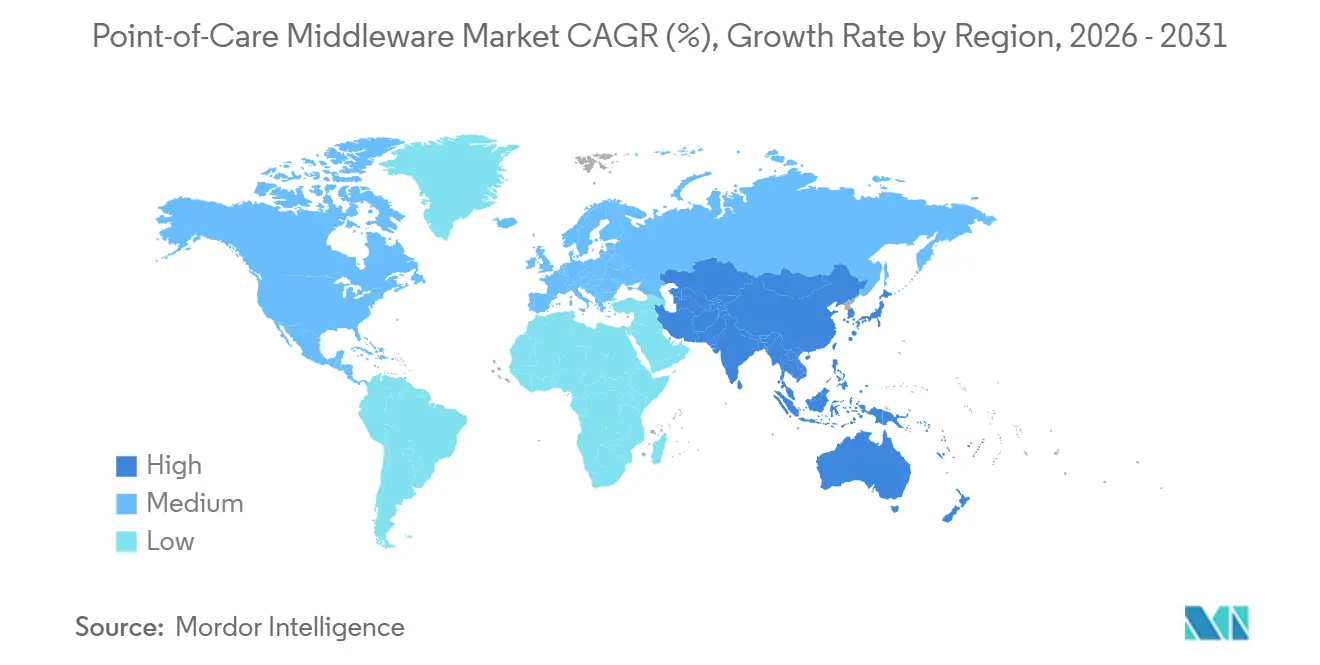
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 38,47 %, während für den Asien-Pazifik-Raum bis 2031 eine CAGR von 15,13 % erwartet wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Echtzeit-POCT-Integration in EHR und LIS | +3.2% | Global, mit höchster Intensität in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Cloud-basiertes Flottenmanagement | +2.8% | Nordamerika und Europa, mit früher Übernahme im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Bedienkompetenz und QC-Automatisierung | +2.1% | Global | Mittelfristig (2–4 Jahre) |
| Ausbau dezentraler Testnetzwerke | +2.5% | Asien-Pazifik, Naher Osten und Afrika, Südamerika, mit schrittweisen Gewinnen in Nordamerika | Mittelfristig (2–4 Jahre) |
| Konnektivitätsbedarf für Krankenhäuser zu Hause | +1.6% | Nordamerika, Europa, Australien | Langfristig (≥ 4 Jahre) |
| ISO 15189:2022 Rückverfolgbarkeitsdruck | +1.8% | Global, mit höchster Relevanz in ILAC-akkreditierten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Echtzeit-POCT-Integration in EHR/LIS beseitigt klinische Datenlatenzen
Der Point-of-Care-Middleware-Markt erhält weiterhin seine stärkste Unterstützung aus dem Bedarf, die manuelle POCT-Transkription durch einen automatisierten und bidirektionalen Ergebnisaustausch zwischen Instrumenten, EHR-Systemen und Laborplattformen zu ersetzen. Dieser Wandel ist bedeutsam, da Transkriptionsverzögerungen und nicht übereinstimmende Patientendaten den klinischen Wert patientennaher Tests in Versorgungseinrichtungen mit hohem Aufkommen beeinträchtigen können. Abbott gab an, dass seine Point-of-Care-Datenverwaltungsumgebung jährlich 225 Millionen Testergebnisse erfasst und mehr als 80.000 Messgeräte und Geräte unterstützt, die täglich Patiententests in seiner vernetzten Basis durchführen.
Sobald ein Gesundheitssystem POCT-Abläufe auf spezifische HL7 v2.x- oder FHIR R4-Nachrichtenstrukturen abgebildet hat, erfordert ein Wechsel zu einem anderen Middleware-Anbieter in der Regel eine umfassende Schnittstellenrevalidierung über Abteilungen und Standorte hinweg. Dieser Prozess schafft dauerhafte Wechselkosten, weshalb der Point-of-Care-Middleware-Markt tendenziell eine starke Bindung an bestehende Anbieter aufweist, selbst wenn Krankenhäuser ihre Technologiestacks überprüfen. Derselbe Integrationsdruck wird durch die US-amerikanische Interoperabilitätspolitik verstärkt, die einen konformen Datenaustausch im Mittelpunkt der Kaufentscheidungen für vernetzte Diagnosesoftware hält.
Cloud-basiertes Flottenmanagement verändert die POC-Wirtschaftlichkeit im großen Maßstab
Der Point-of-Care-Middleware-Markt wird auch durch die Grenzen älterer On-Premise-Architekturen neu gestaltet, wenn Gesundheitssysteme große Geräteflotten über Krankenhäuser, Kliniken und externe Standorte hinweg verwalten. TELCOR berichtete, dass seine QML-Middleware mehr als 2.700 Krankenhäuser und ambulante Standorte verbindet, was zeigt, wie das zentralisierte Management zu einer praktischen Anforderung im standortübergreifenden POCT-Betrieb geworden ist[1]. Siemens Healthineers gab an, dass seine POCcelerator-Plattform mehr als 250 POCT-Geräte von über 70 Herstellern verbindet, während das Ci-Modul KPI-Transparenz über Geräteleistung, QC-Status und Bedienaktivität bietet.
Diese Funktionen sind bedeutsam, da Cloud-Bereitstellung es Anbietern ermöglicht, Gerätetreiber, Qualitätsregeln und Compliance-Einstellungen über alle verbundenen Standorte gleichzeitig zu aktualisieren, anstatt Standort für Standort vorzugehen. Der Point-of-Care-Middleware-Markt profitiert daher nicht nur von der Konnektivitätsnachfrage, sondern auch von den betrieblichen Einsparungen, die durch zentralisierte Überwachung, bessere Bedienkontrolle, geringere Verschwendung und weniger lokale Serverbelastungen entstehen. Bedienkompetenz und QC-Automatisierung passen direkt in diesen Wandel, da zentralisierte Plattformen gemeinsame Zugriffsregeln, Prüfungsbereitstellung und Auditdokumentation anwenden können, ohne lokale manuelle Prozesse an jedem Standort zu erfordern.
Der Ausbau dezentraler Testnetzwerke eröffnet neue Konnektivitätsflächen
Der Point-of-Care-Middleware-Markt wächst mit der breiteren Verlagerung von Tests in ländliche Notaufnahmen, Gemeinschaftskliniken, Apothekenumgebungen und andere Nicht-Labor-Umgebungen. Die Saskatchewan Health Authority gab im November 2025 bekannt, dass sie ihr POCT-Programm auf 4 weitere ländliche Notaufnahmen ausweitet, und erklärte, dass das Programm seit seiner Einführung im Jahr 2023 bereits 214 potenzielle Serviceunterbrechungen verhindert hatte. Diese Art von Expansion erhöht die Anzahl der Versorgungsstandorte, Gerätetypen, Bediener und Netzwerkbedingungen, die unter einer einzigen Governance-Struktur verwaltet werden müssen. Eine von Fachleuten begutachtete Überprüfung des dezentralen COVID-19-Molekular-POCT-Netzwerks in Australien ergab, dass Middleware-Upgrades entscheidend für die Aufrechterhaltung der Übertragungsintegrität waren, als sich die Testrichtlinien während des Programms änderten.
Roche Diagnostics erklärte 2025 auch, dass die direkte POCT-zu-Labor-Konnektivität die Rückverfolgbarkeit unterstützt, Transkriptionsfehler reduziert und zu einer geringeren Hospitalisierungsrate und kürzeren Verweildauer beiträgt. Da sich dieser Fußabdruck weiter in haushaltsgebundene und gemeinschaftsgeführte Versorgungswege ausbreitet, gewinnt der Point-of-Care-Middleware-Markt neue Nachfrage von Kunden, die eine Thin-Client-Bereitstellung, Multi-Anbieter-Normalisierung und zuverlässige Überwachung außerhalb der traditionellen Krankenhausinfrastruktur benötigen.
ISO 15189:2022 Rückverfolgbarkeitsanforderungen erhöhen die Akkreditierungsgrundlage
Der Point-of-Care-Middleware-Markt erhält zusätzliche Unterstützung durch den Akkreditierungsdruck, nachdem ISO 15189:2022 die POCT-Anforderungen absorbiert hat, die zuvor unter ISO 22870 behandelt wurden. Eine Überprüfung aus dem Jahr 2024 in Accreditation and Quality Assurance erläuterte, dass die neue Ausgabe einen einheitlichen Standard für die Kompetenz medizinischer Laboratorien festgelegt hat, der ausdrücklich die Point-of-Care-Testtätigkeit abdeckt. Der dreijährige Übergangszeitraum hat viele akkreditierungsgebundene Kaufentscheidungen in die Jahre 2024 und 2025 verschoben, insbesondere in Märkten, in denen Laborqualitätssysteme aktiv durchgesetzt werden. Der Standard legt nun stärkeres Gewicht auf Rückverfolgbarkeit, externe Qualitätsvergleichbarkeit, Kontinuitätsplanung, Aufzeichnungen zur Bedienkompetenz und auditfähige Dokumentation, die alle schwer mit fragmentierten manuellen Arbeitsabläufen zu verwalten sind.
Radiometer erklärte, dass AQURE 2.7 die Rückverfolgbarkeit von Verbrauchsmaterialien und QC, die automatisierte Durchsetzung der Westgard-Regeln und die Active Directory-verknüpfte Bedienverwaltung unterstützt, was zeigt, wie sich das Produktdesign den Anforderungen des Akkreditierungsworkflows annähert. Dies bedeutet, dass der Point-of-Care-Middleware-Markt ebenso stark durch Qualitäts-Governance-Anforderungen wie durch reine Konnektivitätsbedürfnisse angetrieben wird, was tendenziell Anbieter mit größerer Dokumentationstiefe und validierten Workflow-Kontrollen begünstigt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Bereitstellungs- und Schnittstellenkosten | -1.2% | Global, am stärksten in öffentlichen Gesundheitssystemen und im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Cybersicherheits- und Datenschutzrisiken | -0.9% | Global, insbesondere Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Fragmentierung der Firmware älterer Geräte | -0.8% | Global, am stärksten in Entwicklungsmärkten | Langfristig (≥ 4 Jahre) |
| SBOM- und Patch-Validierungsaufwand | -0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Bereitstellungs- und Schnittstellenkosten begrenzen die breite Marktdurchdringung
Der Point-of-Care-Middleware-Markt steht weiterhin vor einer erheblichen Adoptionsbarriere, da die Schnittstellenentwicklung zwischen Middleware, POCT-Geräten, LIS-Systemen und EHR-Umgebungen technisch anspruchsvoll und kostspielig bleibt. In großen Multi-Anbieter-Krankenhausumgebungen können die anfänglichen Schnittstellen- und Validierungskosten in den sechsstelligen Bereich gehen, insbesondere wenn jeder Gerätetyp separate Tests, Dokumentation und Workflow-Genehmigung benötigt. Die endgültige Cybersicherheitsleitlinie der FDA vom Februar 2026 fügt neue Anforderungen rund um SBOM-Dokumentation, Patch-Validierungsplanung und Nachweise von Penetrationstests für vernetzte Medizinprodukte hinzu.
Diese Verpflichtungen erhöhen die Entwicklungs- und Implementierungskosten für Anbieter, und ein Teil dieser Last wird bei der Bereitstellung und dem Support an die Kunden weitergegeben. Der Point-of-Care-Middleware-Markt ist auch von dem Bündelungsverhalten großer IVD-Hersteller betroffen, das die offene Plattformkonnektivität zu konkurrierenden Instrumenten für unabhängige Diagnosebetreiber oft teurer macht. Öffentliche Gesundheitssysteme im Nahen Osten und Afrika sowie in Südamerika sind diesem Problem stärker ausgesetzt, da Beschaffungsbudgets häufig Analysegeräte und Verbrauchsmaterialien vor der digitalen Infrastruktur priorisieren, selbst wenn der Governance-Fall für Middleware klar ist.
Cybersicherheits- und Datenschutzrisiken erhöhen das Bereitstellungsrisiko
Der Point-of-Care-Middleware-Markt trägt ein erhöhtes Bereitstellungsrisiko, da die Software zwischen sensiblen Patientendaten, vernetzten Instrumenten und institutionellen Netzwerken sitzt. Im Juli 2025 warnte die FDA vor Cybersicherheitsschwachstellen in bestimmten vernetzten Patientenmonitoren von Contec und Epsimed, einschließlich der Möglichkeit eines unbefugten Zugriffs und der Offenlegung von Daten außerhalb der Gesundheitsversorgungsumgebung. Eine 2025 in Frontiers in the Internet of Things veröffentlichte Sicherheitsanalyse ergab, dass begleitende Middleware-Anwendungen in medizinischen IoT-Umgebungen Patientendaten dem Risiko des Abfangens und der Extraktion aussetzen könnten, wenn die Kontrollen schwach sind.
In Europa unterliegt Software, die als Software für In-vitro-Diagnostika gemäß IVDR 2017/746 qualifiziert, Konformitätsbewertungsanforderungen, was für Anbieter, die regionalen Zugang anstreben, eine weitere Arbeitsebene hinzufügt. Der Point-of-Care-Middleware-Markt erfordert daher nachhaltige Investitionen in Verschlüsselung, rollenbasierte Zugangskontrolle, Patch-Governance und Bereitschaft zur Reaktion auf Sicherheitsverletzungen. Kleinere Anbieter spüren diesen Druck am stärksten, da sie Sicherheitsausgaben absorbieren müssen und gleichzeitig Produktaktualisierungen für heterogene Geräteflotten und ältere Firmware-Umgebungen unterstützen müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungsmodus:
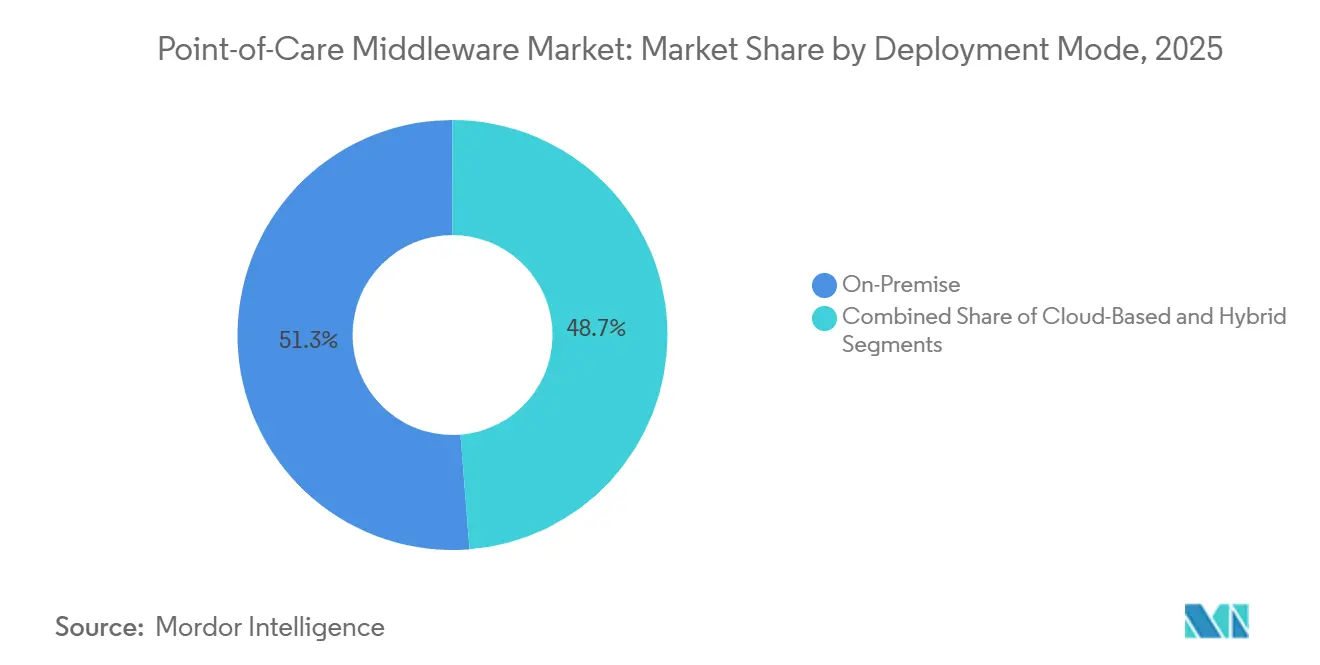
Cloud-Migration beschleunigt sich trotz dominanter On-Premise-InstallationsbasisDie On-Premise-Bereitstellung hielt im Jahr 2025 einen Anteil von 51,26 % an der Point-of-Care-Middleware-Marktgröße, was die große Basis von Krankenhausinstallationen widerspiegelt, die bereits rund um lokale Server, etablierte IT-Kontrollen und Datenspeicherungspräferenzen aufgebaut wurden. Viele Krankenhäuser behielten diese Umgebungen bei, weil Sicherheitsrichtlinien, Beschaffungshistorie und interne Supportmodelle bereits auf lokal gehostete Software ausgerichtet waren. Die Cloud-basierte Bereitstellung wird bis 2031 voraussichtlich mit einer CAGR von 15,67 % wachsen, was zeigt, dass der stärkste Schwung nun in Richtung zentral verwalteter Umgebungen für verteilte Testnetzwerke geht. Dieses Wachstum ist mit dem steigenden Bedarf verbunden, mehrere Einrichtungen zu unterstützen, ohne an jedem Versorgungsstandort eine lokale Middleware-Infrastruktur aufrechtzuerhalten. Die hybride Bereitstellung bleibt die kleinste Kategorie nach Anteil, zieht jedoch die Aufmerksamkeit von Organisationen auf sich, die Cloud-Analysen und zentralisiertes Management wünschen, ohne alle Patientenkennungen aus lokalen Systemen zu entfernen.
In der Praxis bietet die Cloud-Bereitstellung Anbietern einen einfacheren Weg, Gerätetreiber zu aktualisieren, Compliance-Änderungen einzuführen und die Flottenübersicht über große Netzwerke von einem einzigen Kontrollpunkt aus zu erweitern. Dieses Betriebsmodell wird attraktiver, wenn Organisationen ambulante Kliniken, Notfallversorgungseinrichtungen und Gemeinschaftsstandorte hinzufügen, die andernfalls separate Serverwartung und lokale Aktualisierungszyklen benötigen würden. Abbott positioniert AegisPOC als webbasierte offene Plattform mit sicherem Rechenzentrums-Hosting, während Clinisys eine Orchard Point-of-Care SaaS-Option anbietet, die Kunden mit geringeren Infrastrukturanforderungen unterstützt. Das australische Material von Abbott hebt auch die ISO 27001-Zertifizierung hervor, und diese Art von Nachweis wird zu einem praktischen Filter in Ausschreibungen, bei denen Käufer nach erprobter Governance statt nach reinen Funktionslisten suchen. Innerhalb der Point-of-Care-Middleware-Branche lässt dies On-Premise-Systeme in einer starken installierten Position, während Cloud-Modelle neue Nachfrage von Kunden sammeln, die Skalierbarkeit, Aktualisierungsgeschwindigkeit und geringeren Betriebsaufwand schätzen.
Der Point-of-Care-Middleware-Markt durchläuft daher keinen einfachen Ersatzzyklus, sondern einen schrittweisen Wandel in dem, was Kunden von Middleware über Standorte, Personal und Compliance-Aufgaben hinweg erwarten. Hybride Modelle bleiben ebenfalls relevant, da sie einen Mittelweg für Institutionen bieten, die lokale Governance-Anforderungen respektieren müssen und gleichzeitig gemeinsame Analysen und Remote-Flottenübersicht wünschen. Dies hält die Bereitstellungswahl eng an das Betriebsmodell des Kunden gebunden, anstatt an eine einzige universelle Architekturpräferenz. Der Point-of-Care-Middleware-Markt wird wahrscheinlich beide Modelle während des Prognosezeitraums aktiv halten, da sich die Installationsbasis langsam verändert und die neue Kaufpipeline stärker Cloud-orientiert ist.

Nach Anwendung:
Glukoseüberwachung verankert die Basisnachfrage, während das Testen auf Infektionskrankheiten beschleunigtDie Glukoseüberwachung hielt im Jahr 2025 einen Anteil von 32,02 % am Point-of-Care-Middleware-Markt, unterstützt durch die langjährig etablierte Basis von Blutzuckermessgeräten und zugehörigen Arbeitsabläufen in Krankenhäusern und Intensivpflegeeinrichtungen. Diese Anwendung bleibt zentral, da Glukosetests häufig, betrieblich sensibel und eng mit der Medikamentenabstimmung, der Insulindosierung und den Patientensicherheitskontrollen verknüpft sind. Das Wachstum ist hier zunehmend an Middleware-Erneuerungszyklen gebunden und nicht an die erstmalige Geräteplatzierung, da Anbieter von älteren Schnittstellen zu einem Echtzeit-Austausch mit aktuellen EHR-Umgebungen übergehen. Die Gerätekonnektivität für Infektionskrankheiten wird bis 2031 voraussichtlich mit einer CAGR von 15,75 % wachsen, was sie zur am schnellsten wachsenden Anwendung macht, da sich molekulare und Schnelltests weiterhin in ambulante und gemeinschaftliche Umgebungen ausbreiten. Der Point-of-Care-Middleware-Markt profitiert von diesem Wandel, da das Testen auf Infektionskrankheiten oft vielfältigere Instrumentenmischungen, häufigere Protokolländerungen und einen stärkeren Bedarf an normalisierter Ergebnisverarbeitung über Standorte hinweg mit sich bringt.
Roche erhielt 2025 die FDA 510(k)-Zulassung und die CLIA-Ausnahmegenehmigung für einen 15-minütigen cobas liat Bordetella PCR-Test, und diese Art von Markteinführung fügt einen weiteren vernetzten Gerätetyp zu verteilten Testumgebungen hinzu, die Ergebnisse in breitere Versorgungspfade einspeisen müssen[2]. Die Koagulationsüberwachung und kardiometabolische Tests bleiben ebenfalls wichtig, da sie tiefer in Notfall-, Verfahrens- und Akutversorgungsabläufe eindringen, wo eine strukturierte Datenweiterleitung für zeitnahe Entscheidungen erforderlich ist. Die hämatologiebezogene Nachfrage wird durch die breitere Rolle von Blutgas- und Hämostase-POCT in der Intensivpflege unterstützt, was die Anzahl der Ergebnisströme erhöht, die Middleware überwachen muss.
Das Testen auf Krebsmarker steckt noch in den Anfängen, aber die Richtung ist bedeutsam, da neuere Immunoassay-Panels eine konfigurierbare Regellogik benötigen werden, wenn sie in Onkologie- und Kardiologie-Arbeitsabläufe außerhalb zentraler Labore eintreten. Die Urinalyse-Nachfrage erscheint stabiler, unterstützt jedoch weiterhin den Point-of-Care-Middleware-Markt durch Dokumentationsanforderungen, die mit Stewardship-Programmen, nephrologischer Überwachung und auditfähiger Ergebniserfassung verbunden sind. Innerhalb der Point-of-Care-Middleware-Branche ist die Anwendungsbreite wichtig, da Anbieter, die viele Ergebnistypen ohne umfangreiche Anpassung normalisieren können, in Multi-Anbieter-Umgebungen besser positioniert sind. Deshalb verankern installierte Glukose-Workflows weiterhin den Umsatz, während die Konnektivität für Infektionskrankheiten einen größeren Anteil des inkrementellen Wachstums antreibt.
Nach Endnutzer:
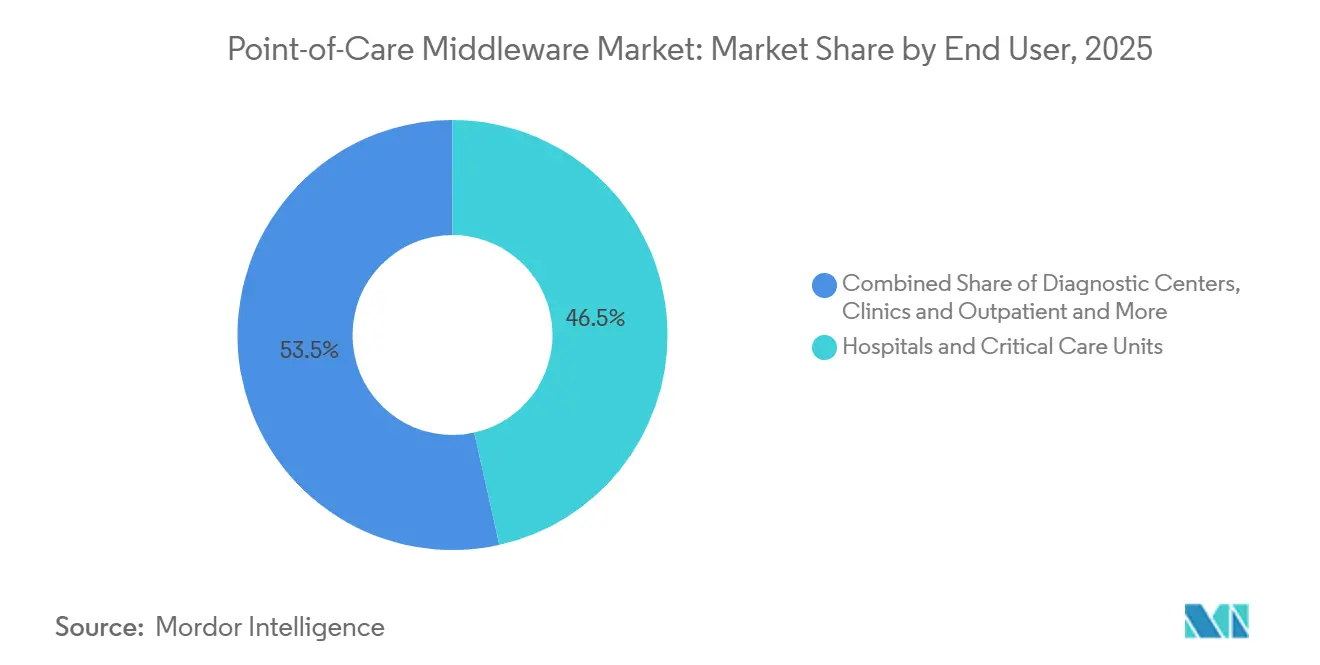
Krankenhäuser führen, während Diagnosezentren am schnellsten wachsenKrankenhäuser und Intensivpflegeeinheiten machten im Jahr 2025 46,51 % des Endnutzerumsatzes aus und waren damit die größte Käufergruppe im Point-of-Care-Middleware-Markt. Ihre Führungsposition spiegelt sowohl die hohe Konzentration von POCT-Geräten in der Akutversorgung als auch die stärkere Compliance-Last wider, die Krankenhäuser zu einer formalisierten Qualitäts- und Bedienüberwachung drängt. Große Tertiärzentren betreiben oft dichte Flotten über Notaufnahmen, Intensivstationen, Operationsbereiche und Spezialeinheiten hinweg, was Middleware zu einer zentralen Koordinationsschicht statt zu einem Back-Office-Zusatz macht. In diesen Umgebungen muss die Software gleichzeitig Gerätekonfiguration, Benutzerautorisierung, QC-Planung, Ausnahmebehandlung und Ergebnisweiterleitung verwalten. Der Akkreditierungsdruck stärkt diese Position, da dokumentierte QC-Protokolle und Aufzeichnungen zur Bedienkompetenz im Krankenhausmaßstab schwer manuell aufrechtzuerhalten sind.
Diagnosezentren werden bis 2031 voraussichtlich mit einer CAGR von 14,98 % wachsen und sind damit das am schnellsten wachsende Endnutzersegment im Point-of-Care-Middleware-Markt. Dieser Schwung spiegelt den Bedarf unabhängiger und kettenbasierter Labornetzwerke wider, Multi-Anbieter-POCT-Aktivitäten unter einem gemeinsamen Governance-Modell zu verwalten, ohne die gleiche interne IT-Tiefe wie in großen Krankenhäusern aufzubauen. Kliniken und ambulante Einrichtungen bleiben vergleichsweise unterversorgt, da kleinere Praxen oft keine dedizierten Supportteams für Schnittstellenvalidierung, Richtlinienpflege und Mitarbeiterschulung haben. Diese Lücke schafft Raum für Anbieter, die vorkonfigurierte Bereitstellung, automatisierte Zugangskontrolle und Self-Service-Onboarding ohne großen professionellen Serviceaufwand anbieten können. Clinisys gibt an, dass sein Orchard Point-of-Care-Modul die Bereitstellung von Compliance-Prüfungen und die Bedienverfolgung unterstützt, was zeigt, wie Workflow-Automatisierung zu einem praktischen Adoptionswerkzeug in kleineren Organisationen wird.
Der Point-of-Care-Middleware-Markt profitiert von diesem Muster, da das Wachstum nicht mehr auf große Krankenhaussysteme beschränkt ist. Der übergeordnete Punkt ist, dass sich die Endnutzernachfrage in 2 klare Spuren aufteilt: Krankenhäuser kaufen für das Komplexitätsmanagement und Diagnosezentren kaufen für die Standardisierung über expandierende Netzwerke hinweg. Beide Spuren belohnen weiterhin Anbieter, die die manuelle Überwachung reduzieren und die Aufrechterhaltung der Compliance erleichtern. Infolgedessen erweitert die Point-of-Care-Middleware-Branche ihre Kundenbasis, ohne die zentrale Rolle der Akutversorgungseinrichtungen zu schwächen.
Geografische Analyse
Point-of-Care-Middleware-Markt in Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 38,47 % am Point-of-Care-Middleware-Markt und war damit das größte regionale Cluster nach Umsatz. Die führende Position der Region resultierte aus einer hohen POCT-Gerätedichte, einer ausgereiften EHR-Durchdringung sowie einem politischen Umfeld, in dem Interoperabilität, Akkreditierung und Cybersicherheit die Softwarekaufentscheidungen beeinflussen. Abbott gibt an, dass seine Point-of-Care-Datenverwaltungsplattform mehr als 50 % der US-amerikanischen Krankenhäuser verbindet, was zeigt, wie tief die installierte Basis in der Region verwurzelt ist. Auch Kanada trägt zur Nachfrage bei: Die Saskatchewan Health Authority erklärte Ende 2025, dass ihr POCT-Programm auf 14 Standorte ausgeweitet worden sei und 214 potenzielle Serviceunterbrechungen in Notaufnahmen verhindert habe[3]. Mexiko befindet sich noch in einem früheren Stadium, doch der Bedarf an Krankenhausdigitalisierung und systemübergreifender Konnektivität unterstützt dennoch einen schrittweisen Expansionspfad für den Point-of-Care-Middleware-Markt in städtischen Versorgungsnetzwerken. Die FDA-Cybersicherheitsleitlinien von 2026 und die CLIA-gebundene Aufsicht tragen dazu bei, dass Middleware-Ausgaben auch bei angespannten Anbieterbudgets auf den Investitionsagenden sichtbar bleiben.
Point-of-Care-Middleware-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 15,13 % wachsen, was ihn zum am schnellsten wachsenden regionalen Segment im Point-of-Care-Middleware-Markt macht. Australien bietet ein anschauliches Beispiel für dezentrale Nachfrage: Das staatlich finanzierte COVID-19-POC-Testprogramm für Aborigines und Torres-Strait-Insulaner wurde in 105 Kliniken durchgeführt, umfasste 72.624 Tests und verzeichnete eine mediane Übertragungszeit von 1,4 Stunden, wobei Middleware-Upgrades als wichtig eingestuft wurden, wenn sich die Testvorschriften änderten. China und Indien bauen ebenfalls ihre Primärversorgungs- und Gemeinschaftstestkapazitäten aus, wodurch mehr Standorte entstehen, die einen kontrollierten Datenfluss, ein Benutzerverwaltungssystem und eine Geräteverfolgbarkeit benötigen. Japan und Südkorea generieren eine Premium-Nachfrage, da Krankenhäuser in diesen Systemen ein höheres Gewicht auf dokumentiertes Qualitätsmanagement und strukturierten Datenaustausch legen. Dies macht den asiatisch-pazifischen Raum zur Region, in der Volumenexpansion und Governance-Anforderungen gemeinsam und nicht getrennt voneinander voranschreiten.
Point-of-Care-Middleware-Markt in EMEA und Südamerika
Europa bleibt ein bedeutender regionaler Block, da Deutschland, das Vereinigte Königreich und Frankreich weiterhin Akkreditierungs- und regulierte Softwareanforderungen durchsetzen, die eine Verschiebung von Middleware-Käufen erschweren. ISO 15189:2022 hat den Anwendungsfall für Rückverfolgbarkeit und Dokumentation bei der POCT-Überwachung ausgeweitet, während die IVDR 2017/746 qualifizierende Software in einem formaleren regulatorischen Rahmen hält. Die Region Naher Osten und Afrika befindet sich noch in einem frühen Adoptionsstadium, doch GCC-Länder wie Saudi-Arabien und die Vereinigten Arabischen Emirate treiben die Krankenhausdigitalisierung im Rahmen nationaler Transformationsprogramme voran, die eine künftige Middleware-Nutzung unterstützen. Südafrika bleibt der am weitesten entwickelte MEA-Markt, da private Krankenhausgruppen aktivere Nutzer akkreditierungskonformer Qualitätssysteme sind. Die PEPFAR-finanzierte Initiative zur Optimierung des Diagnosenetzwerks in Kenia reduzierte die HIV-Testdurchlaufzeit in einem dezentralen Überweisungsnetzwerk von 7 Tagen auf 2 Tage, was den praktischen Nutzen einer vernetzten diagnostischen Überwachung in ressourcenarmen Umgebungen verdeutlicht. Südamerika, angeführt von Brasilien und Argentinien, entwickelt sich weiterhin durch die Nutzung privater Krankenhäuser und Diagnoseketten, während die öffentliche Beschaffung stärker dem Budgettiming und infrastrukturellen Abwägungen ausgesetzt bleibt.
Wettbewerbslandschaft
Der Point-of-Care-Middleware-Markt ist mäßig konsolidiert, wobei Abbott, Siemens Healthineers, Roche und Radiometer starke Positionen halten, da sie Middleware mit Instrumentenportfolios bündeln, die bereits in Krankenhaus-Workflows integriert sind. Diese Struktur verschafft Geräteherstellern bei vielen Konnektivitätsbewertungen einen ersten Blick, da Kunden oft mit dem Anbieter beginnen, der bereits einen großen Teil ihrer POCT-Hardware liefert. Abbotts installierte Präsenz in US-amerikanischen Krankenhäusern veranschaulicht, wie diese gerätegeführte Beziehung Middleware-Erneuerungs- und Expansionsentscheidungen im Laufe der Zeit prägen kann. Gleichzeitig bleiben Spezialanbieter wie TELCOR, Relaymed, Clinisys und Werfen relevant, da viele Gesundheitssysteme gemischte Flotten betreiben und breiteren Multi-Anbieter-Support benötigen, als ein einzelnes Geräte-Ökosystem bieten kann. TELCOR erklärte im Februar 2026, dass seine Plattform mehr als 160 Gerätetypen in mehr als 2.700 Krankenhäusern verbindet, was zeigt, warum Gerätebreite weiterhin einer der deutlichsten Wettbewerbsvorteile für unabhängige Akteure ist.
Strategische Schritte im Point-of-Care-Middleware-Markt sind zunehmend an Workflow-Tiefe und Qualitätsintelligenz gebunden, anstatt an grundlegende Konnektivität allein. Radiometers AQURE 2.7 fügte 2025 ein Peer-Qualitätskontrollmodul hinzu, das QC-Benchmarking gegen eine globale Peer-Gruppe und monatliche Rückverfolgbarkeitsberichte unterstützt, was das Produkt in Richtung Akkreditierungsanalytik erweitert. Abbott positioniert AegisPOC weiterhin als offene und webbasierte Plattform, während Clinisys auf SaaS-Bereitstellung und Compliance-Workflow-Unterstützung für Kunden mit weniger internen IT-Ressourcen setzt. Siemens Healthineers geht ebenfalls über einfaches Verbindungsmanagement hinaus, indem es Flottenübersicht, KPI-Überwachung und Unterstützung für breite Geräteinteroperabilität durch POCcelerator betont. Diese Schritte zeigen, dass Anbieter versuchen, ihre Rolle im Qualitätsmanagement, der Betriebseffizienz und der Unternehmensüberwachung zu stärken, anstatt allein auf der Anzahl der Schnittstellen zu konkurrieren.
Cybersicherheitszertifizierung wird zu einer weiteren klaren Trennlinie im Point-of-Care-Middleware-Markt. Die endgültige FDA-Leitlinie vom Februar 2026 hat die Produktanforderungen effektiv erhöht, indem sie stärkere Nachweise rund um sichere Entwicklung, SBOM-Bereitschaft und Patch-Validierung für vernetzte Medizinprodukte verlangt. Abbotts ISO 27001-Positionierung unterstützt die Anbieterqualifikation in Ausschreibungen, bei denen Käufer nun die Reife des Sicherheitsprozesses als Teil der Kernproduktbewertung suchen. Die europäische IVDR-Konformitätsbewertung fügt eine weitere Barriere für Anbieter hinzu, denen die Ressourcen fehlen, um eine formale Software-Qualifizierung und Dokumentation im regionalen Maßstab zu unterstützen. Kleinere regionale Anbieter stehen daher von beiden Seiten unter Druck: steigende Compliance-Kosten auf der einen Seite und gebündelte Konkurrenz von großen IVD-Herstellern auf der anderen. Dies hält den Point-of-Care-Middleware-Markt aktiv und wettbewerbsfähig, deutet aber auch auf eine weitere Konsolidierung hin, da Nischenanbieter während des Prognosezeitraums nach Skalierung, Partnerschaften oder Akquisitionswegen suchen.
Marktführer in der Point-of-Care-Middleware-Branche
-
Danaher Corporation (Radiometer Medical ApS)
-
Siemens Healthineers AG
-
F. Hoffmann-La Roche Ltd.
-
Abbott
-
TELCOR Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Point-of-Care-Middleware-Markt Unternehmen in diesem Bericht
- Abbott Laboratories
- Clinisys, Inc.
- Danaher Corporation (Radiometer Medical ApS)
- EKF Diagnostics Holdings plc.
- Roche
- Nova Biomedical
- Relaymed
- Siemens Healthineers
- TELCOR Inc.
- Werfen, S.A.
Neueste Industrielle Entwicklungen in Point-of-Care-Middleware-Markt
- Mai 2026: Labcorp und Epic integrierten die Diagnosetests von Labcorp in Epics Aura-Plattform, sodass US-amerikanische Kliniker Tests direkt im EHR anordnen und Ergebnisse einsehen können, ohne manuelle Schritte. Im Jahr 2025 führte Labcorp weltweit über 750 Millionen Tests durch. Dies baut auf ihrer früheren Arbeit mit Invitae auf und rationalisiert diagnostische Arbeitsabläufe durch Middleware.
- Februar 2026: Die US-amerikanische FDA erließ neue Cybersicherheitsregeln für Medizinprodukte, die SBOM-Dokumentation, Patch-Validierungspläne und Nachweise von Penetrationstests für mit dem Internet verbundene Geräte, einschließlich POC-Middleware, vorschreiben. Nicht konforme Zulassungsanträge werden nun abgelehnt, was die Produktstandards im Markt erhöht.
Berichtsumfang des globalen Point-of-Care-Middleware-Markts
Gemäß dem Umfang des Berichts ist Point-of-Care-Middleware eine Software, die als Vermittlungsschicht zwischen verschiedenen Medizingeräten, elektronischen Patientenakten (EHR) und klinischen Anwendungen am Point of Care fungiert. Sie erleichtert den nahtlosen Datenaustausch, die Integration und die Kommunikation zwischen heterogenen Systemen und ermöglicht es Gesundheitsdienstleistern, während klinischer Begegnungen schnell und effizient auf Patienteninformationen zuzugreifen, diese zu teilen und zu analysieren.
Die Segmentierung des Point-of-Care-Middleware-Markts ist nach Bereitstellungsmodus, Anwendung, Endnutzer und Geografie kategorisiert. Nach Bereitstellungsmodus ist der Markt in Cloud-basiert, On-Premise und Hybrid unterteilt. Nach Anwendung umfasst er Glukoseüberwachung, Geräte für Infektionskrankheiten, Koagulationsüberwachung, Urinalyse, kardiometabolische Überwachung, Krebsmarker, Hämatologie und weitere Anwendungen. Nach Endnutzer ist der Markt in Krankenhäuser und Intensivpflegeeinheiten, Diagnosezentren, Kliniken und ambulante Einrichtungen sowie weitere Endnutzer segmentiert. Nach Geografie deckt der Markt Nordamerika, Europa, den Asien-Pazifik-Raum, den Nahen Osten und Afrika sowie Südamerika ab. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wert (USD) angegeben.
Segmentierungsübersicht
| Cloud-basiert |
| On-Premise |
| Hybrid |
| Glukoseüberwachung |
| Geräte für Infektionskrankheiten |
| Koagulationsüberwachung |
| Urinalyse |
| Kardiometabolische Überwachung |
| Krebsmarker |
| Hämatologie |
| Weitere Anwendungen |
| Krankenhäuser und Intensivpflegeeinheiten |
| Diagnosezentren |
| Kliniken und ambulante Einrichtungen |
| Weitere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Bereitstellungsmodus | Cloud-basiert | |
| On-Premise | ||
| Hybrid | ||
| Nach Anwendung | Glukoseüberwachung | |
| Geräte für Infektionskrankheiten | ||
| Koagulationsüberwachung | ||
| Urinalyse | ||
| Kardiometabolische Überwachung | ||
| Krebsmarker | ||
| Hämatologie | ||
| Weitere Anwendungen | ||
| Nach Endnutzer | Krankenhäuser und Intensivpflegeeinheiten | |
| Diagnosezentren | ||
| Kliniken und ambulante Einrichtungen | ||
| Weitere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum im Bereich Point-of-Care-Middleware bis 2031 an?
Das Wachstum wird durch die Verlagerung von Tests in dezentrale Versorgungsumgebungen, einen stärkeren Integrationsbedarf zwischen POCT-Geräten und EHR- oder LIS-Plattformen sowie durch Akkreditierungs- und Cybersicherheitsanforderungen unterstützt, die eine strukturierte Überwachung schwerer aufschiebbar machen.
Wie groß wird der Point-of-Care-Middleware-Markt bis 2031 voraussichtlich sein?
Der Point-of-Care-Middleware-Markt wird voraussichtlich bis 2031 einen Wert von 1,06 Milliarden USD von 0,57 Milliarden USD im Jahr 2026 erreichen, mit einer CAGR von 13,35 % über den Zeitraum 2026 bis 2031.
Welches Bereitstellungsmodell wächst im Bereich Point-of-Care-Middleware am schnellsten?
Die Cloud-basierte Bereitstellung wächst mit einer CAGR von 15,67 % bis 2031 am schnellsten, obwohl On-Premise-Systeme im Jahr 2025 aufgrund der installierten Infrastruktur und interner IT-Richtlinien noch den größten Anteil von 51,26 % hielten.
Welcher Anwendungsbereich trägt heute am meisten zur Nachfrage bei?
Die Glukoseüberwachung blieb im Jahr 2025 mit einem Anteil von 32,02 % die größte Anwendung, hauptsächlich weil Krankenhäuser bereits eine große installierte Basis von Glukosegeräten betreiben, die eine zuverlässige Ergebnisweiterleitung und Dokumentation benötigen.
Welche Endnutzer wachsen am schnellsten?
Diagnosezentren werden bis 2031 voraussichtlich das schnellste Wachstum mit einer CAGR von 14,98 % verzeichnen, da unabhängige Betreiber und Kettenbetreiber die Überwachung in Multi-Anbieter-Testumgebungen standardisieren.
Welche Region führt und welche Region wächst am schnellsten?
Nordamerika führte im Jahr 2025 mit einem Anteil von 38,47 %, während der Asien-Pazifik-Raum voraussichtlich mit einer CAGR von 15,13 % bis 2031 am schnellsten wächst, aufgrund des Ausbaus der Primärversorgung und der breiteren Nutzung dezentraler Testmodelle.