
Marktgröße und Marktanteil für Kunststoffflaschen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 15.30 Milliarden US-Dollar |
| Marktgröße (2031) | 18.02 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.32 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kunststoffflaschen von Mordor Intelligence
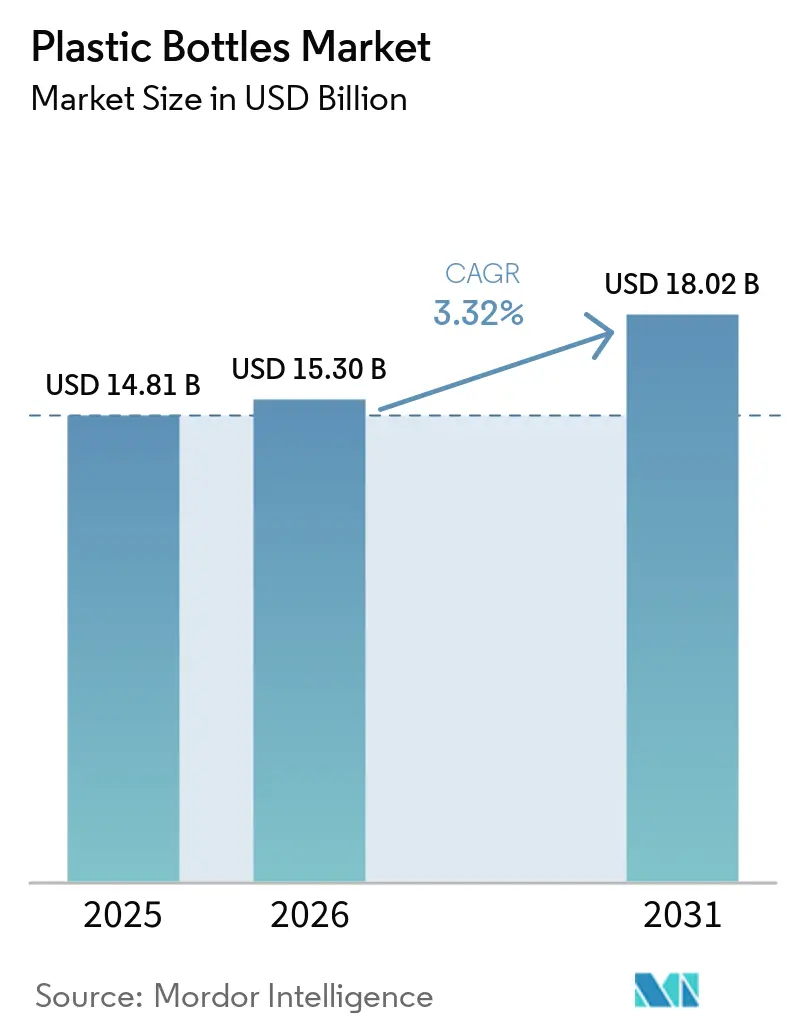
Die Marktgröße für Kunststoffflaschen wird im Jahr 2026 auf USD 15,3 Milliarden geschätzt und wächst ausgehend vom Wert 2025 von USD 14,81 Milliarden, mit Projektionen für 2031 von USD 18,02 Milliarden bei einem CAGR von 3,32 % für den Zeitraum 2026–2031. Der Schwung hält an, da Hersteller weiterhin auf leichte Designs, Kosteneffizienz und globale Skalierbarkeit der Lieferkette setzen, auch wenn der regulatorische Druck und der Nachhaltigkeitsdruck zunehmen. Die Nachfrage steigt in den Bereichen Getränke, Pharmazeutika und Körperpflege, wo Bruchfestigkeit, Barriereleistung und Transportabilität weiterhin zentrale Kauftreiber sind. Eine parallele Welle regulatorischer Maßnahmen, insbesondere Steuern auf Einwegkunststoffe und Vorschriften zu festgebundenen Deckeln, beschleunigt Investitionen in recyceltes PET (rPET) und fortschrittliche Leichtbautechnologien.[1] Die Wettbewerbsintensität wird durch Markenverpflichtungen zur Kreislaufwirtschaft, steigende Logistikanforderungen des E-Commerce und stetige Kapitalzuflüsse geprägt, die Kapazitätserweiterungen und Akquisitionen finanzieren. Kontinuierliche Prozessautomatisierung, Echtzeit-Qualitätsüberwachung und Hochgeschwindigkeits-Formgebungslinien ermöglichen es führenden Verarbeitern, ihre Margen trotz volatiler Harzpreise und steigender Kosten der Programme zur erweiterten Herstellerverantwortung zu schützen.
Wesentliche Erkenntnisse des Berichts
- Nach Material entfiel PET im Jahr 2025 auf 74,86 % des Marktanteils für Kunststoffflaschen, während biobasiertes PET mit einem CAGR von 4,03 % bis 2031 die stärkste Expansion verzeichnete.
- Nach Herstellungsverfahren entfiel das Spritzblasformen im Jahr 2025 auf 47,55 % der Marktgröße für Kunststoffflaschen, während das Extrusionsblasformen von 2025 bis 2031 mit einem CAGR von 4,45 % das höchste Wachstum verzeichnete.
- Nach Kapazität erfasste das Segment 251–500 ml im Jahr 2025 einen Anteil von 43,10 % an der Marktgröße für Kunststoffflaschen, und die Kategorie 100–250 ml soll im Prognosezeitraum mit einem CAGR von 4,29 % wachsen.
- Nach Endverbraucher führten Getränke im Jahr 2025 mit einem Umsatzanteil von 55,02 %, während für Pharmazeutika ein CAGR von 4,11 % bis 2031 prognostiziert wird.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Marktanteil von 45,92 % am Markt für Kunststoffflaschen und er bleibt die am schnellsten wachsende Region mit einem CAGR von 4,36 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach leichter, bruchfester Verpackung | +0.8% | Global mit stärkeren Auswirkungen im asiatisch-pazifischen Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Kostenvorteil und Skalierbarkeit von PET/HDPE | +0.6% | Global, bedeutsam in preissensiblen Märkten | Langfristig (≥ 4 Jahre) |
| Anstieg der E-Commerce-Logistik | +0.5% | Nordamerika und Europa führend, asiatisch-pazifischer Raum holt schnell auf | Kurzfristig (≤ 2 Jahre) |
| Markenverpflichtung zur Kreislaufwirtschaft für rPET | +0.4% | Europa und Nordamerika als Kern, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Durch EU-Vorschriften zu festgebundenen Deckeln getriebene Volumina | +0.3% | Europa primär, Ausstrahlungseffekte global | Kurzfristig (≤ 2 Jahre) |
| Aseptische Kaltabfüllung für Milchalternativen | +0.2% | Global, frühe Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach leichter, bruchfester Verpackung
Gewichtsoptimierte PET-Flaschen sind heute 30 % leichter als frühere Versionen und behalten dennoch ihre strukturelle Integrität, sodass Markenhersteller die Transportkosten um bis zu 15 % pro versandter Einheit senken können. Der E-Commerce verstärkt diesen Vorteil, da jedes eingesparte Gramm die Volumengewichtsgebühren und den CO₂-Fußabdruck auf langen, paketbasierten Vertriebswegen reduziert. Kontinuierliches Harzengineering ermöglicht dünnere Wandabschnitte ohne Beeinträchtigung der Druckfestigkeit, was Hochgeschwindigkeitsabfüllung ermöglicht und das Palettengewicht in Großmengenkanälen reduziert. Die PlantBottle-Technologie, die PET mit 30 % pflanzenbasiertem Inhalt mischt, veranschaulicht, wie Gewichtsreduzierung und erneuerbare Rohstoffe für gängige Getränkeformate koexistieren können. Insgesamt halten diese Fortschritte den Markt für Kunststoffflaschen gegenüber Glas und Aluminium in logistikintensiven Lieferketten wettbewerbsfähig.
Kostenvorteil und Skalierbarkeit von PET/HDPE
Die Produktionsökonomie bleibt überzeugend: PET- und HDPE-Flaschen kosten 40–60 % weniger pro Liter Kapazität als Aluminium und 70–80 % weniger als Glas. Während der Lieferkettenunterbrechungen im Jahr 2024 stellten Kunststoffverarbeiter die normale Produktion 3-mal schneller wieder her als Glashersteller, dank kürzerer Ofenausfallzeiten und flexiblerer Personalanforderungen. Neue Hochgeschwindigkeits-Spritzsysteme liefern 25 % Produktivitätssteigerungen und 15 % geringeren Kilowattstundenverbrauch pro Flasche, was den Betriebskostendruck selbst bei schwankenden rohölbasierten Harzpreisen mindert. Skalierbare Linienumrüstungen ermöglichen es Lohnabfüllern, sich schnell an SKU-Rotationen anzupassen, die mit Saisonaktionen verbunden sind, und stärken so die Dominanz des Marktes für Kunststoffflaschen in volumensstarken Verbraucherkategorien.
Anstieg der E-Commerce-Logistik
Der Online-Handel löst Verpackungsumgestaltungen aus, um mehrfache Übergaben und automatisierte Fulfillment-Center zu überstehen. Digitale Plattformen berichten von 40 % weniger Bruch bei Kunststoff im Vergleich zu Glasbehältern über gleichwertige Versanddistanzen. Folglich formulieren Marken ihre Verpackungsspezifikationen neu, um der Falltestleistung, der seitlichen Druckfestigkeit und den Stapelhöhenkennzahlen gegenüber der Regalästhetik Vorrang zu geben. Der Übergang ist besonders intensiv in aufstrebenden Volkswirtschaften, wo die E-Commerce-Infrastruktur schneller skaliert als der stationäre Einzelhandel. Amazons Zertifizierung für frustrationsfreie Verpackung enthält Leistungskriterien, die PET- und HDPE-Flaschen begünstigen, und beeinflusst das vorgelagerte Formdesign und die Harzauswahl bei Lieferanten im Markt für Kunststoffflaschen.
Markenverpflichtung zur Kreislaufwirtschaft für rPET
Große Getränke- und Körperpflegeunternehmen haben sich verpflichtet, bis 2030 einen Recyclinganteil von 25–50 % zu erreichen. Coca-Cola strebt weltweit 50 % an, und Danone hat in mehreren europäischen Ländern Evian-Flaschen aus 100 % rPET verkauft.[2] Recyceltes Harz erzielt einen Aufschlag von 10–15 % gegenüber Neuware; dennoch übernehmen Marken den Aufpreis für Marketingvorteile und die Einhaltung regulatorischer Anforderungen im Rahmen der erweiterten Herstellerverantwortung. Stabile Nachfragesignale erschließen Kapitalinvestitionen in fortschrittliches Recycling und ermöglichen die chemische Depolymerisation von PET für eine Harzversorgung in nahezu Neuqualität. Die Sicherung einer rPET-Versorgung wird damit zu einem strategischen Imperativ, der Gemeinschaftsunternehmen, langfristige Abnahmeverträge und Technologielizenzierung im Markt für Kunststoffflaschen antreibt.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbote und Steuern auf Einwegkunststoffe | -0.7% | Europa führend, globale Ausweitung | Kurzfristig (≤ 2 Jahre) |
| Umstieg auf Aluminium- und Papieralternativen | -0.5% | Nordamerika und Europa primär | Mittelfristig (2–4 Jahre) |
| Volatile Versorgung mit Post-Consumer-Recycling-Harz | -0.3% | Global, akut in Regionen mit Verpflichtungen | Kurzfristig (≤ 2 Jahre) |
| Leichtglas-Technologie erodiert Gewichtsvorteil | -0.2% | Premiumsegmente in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbote und Steuern auf Einwegkunststoffe
Die Richtlinie der Europäischen Union entfernte im Jahr 2024 2,3 Milliarden Flaschen aus dem Umlauf, während Deutschlands Kunststoffsteuer von 0,49 USD pro kg die Compliance-Kosten erhöhte und die Einführung von Recyclingmaterial beschleunigte. Kanada und mehrere US-Bundesstaaten erarbeiteten vergleichbare Maßnahmen, was das globale SKU-Management und die Kennzeichnungsanforderungen erschwert. Kleinere Verarbeiter spüren einen überproportionalen Margendruck, da ihnen das Kapital fehlt, um Linien umzurüsten oder in alternative Substrate zu diversifizieren. Obwohl gestaffelte Zeitpläne den kurzfristigen Schock abfedern, begrenzt die kumulative Wirkung das Volumenwachstum im Markt für Kunststoffflaschen.
Umstieg auf Aluminium- und Papieralternativen
Die Aluminionflaschmengen stiegen im Jahr 2024 um 15 % an, gestützt auf Premium-Energydrink- und Wassermarken, die nachhaltigkeitsbewusste Verbraucher ansprechen. Paperflaschenpilotprojekte von Paboco wurden vom Labor zu einer begrenzten Regaleinführung bei Carlsberg und L'Oréal weiterentwickelt und demonstrierten die Verbraucherakzeptanz in Nischensegmenten. Eine deutliche Stückkosten-Lücke von 2–3-mal gegenüber Kunststoff schränkt die Massenadoption noch ein; dennoch halten Lifestyle-Markenführung und Pfandrückgabeanreize Migrationsmöglichkeiten auf der Agenda der Markenmanager. Die daraus resultierende Substratsvielfalt entzieht dem Markt für Kunststoffflaschen in margenstarken Kategorien inkrementelle Nachfrage.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
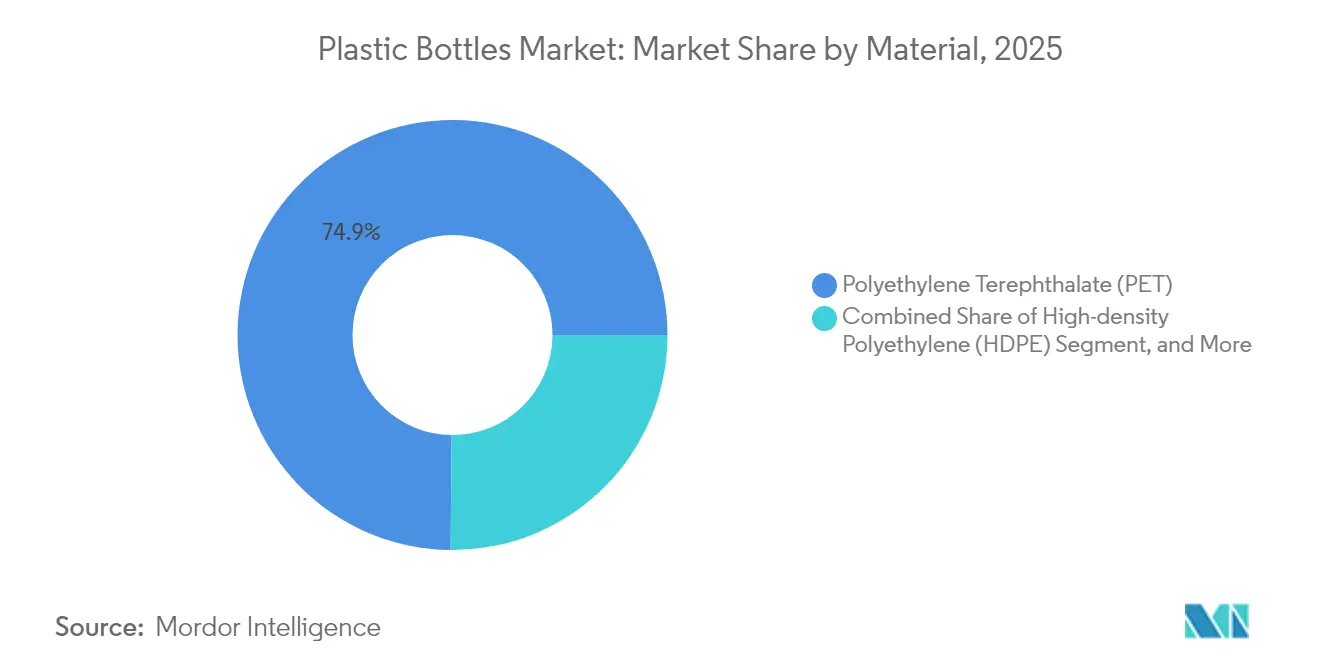
PET-Dominanz treibt RecyclinginnovationPET entfiel im Jahr 2025 auf 74,86 % der Marktgröße für Kunststoffflaschen und spiegelt seine Leistungsbalance aus Klarheit, Festigkeit und Recyclingfähigkeit wider. HDPE wird für chemikalienbeständige Haushalts- und Pharmaartikel verwendet, während LDPE quetschbare Formate und PP Heißabfüllbedarf bedient. Biobasierte Harze wie PLA und PHA erzielen Premiumpreise, gewinnen jedoch unter Europas Zielen für erneuerbare Inhalte an Bedeutung. Zwischen 2026 und 2031 wird PET voraussichtlich seine Führungsposition behalten, während biobasierte Mischungen den höchsten CAGR verzeichnen dürften, da Markeninhaber kompostierbare Lösungen für Nischenanwendungen pilotieren.
F&E-Kooperationen nehmen zu: Danimer und PepsiCo treiben die PHA-Kommerzialisierung voran, und NatureWorks verdoppelt die PLA-Produktion auf 150.000 Tonnen pro Jahr in seiner Thailand-Expansion. Diese Schritte erweitern die Materialoptionen, stimulieren Barrierebeschichtungsinnovationen und formen die Beschaffungsstrategien im Markt für Kunststoffflaschen neu.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Herstellungsverfahren:
Spritzguss führt trotz ExtrusionswachstumDas Spritzblasformen erfasste im Jahr 2025 47,55 % des Marktanteils für Kunststoffflaschen, dank Präzisionstoleranz und Oberflächenfinish-Gleichmäßigkeit, die für Pharma- und Kosmetiklinien entscheidend sind. Streckblassysteme dominieren die Produktion hochklarer Getränkeflaschen, während das Extrusionsblasformen, obwohl nach Volumen nur auf Platz zwei, bis 2031 mit einem CAGR von 4,45 % wachsen soll, aufgrund seiner Werkzeugflexibilität und Toleranz gegenüber Recyclingmaterialien.
Industrie-4.0-Upgrades integrieren Bildverarbeitungssysteme und vorausschauende Wartung in Extrusionslinien und minimieren Ausfallzeiten und Ausschuss. Hybridmaschinen, die sowohl Extrusions- als auch Spritzoperationen ermöglichen, erleichtern kürzere Produktentwicklungszyklen und unterstützen die agilen SKU-Aktualisierungen, die von Handelsmarkeneinzelhändlern im Markt für Kunststoffflaschen gefordert werden.
Nach Kapazitätsbereich:
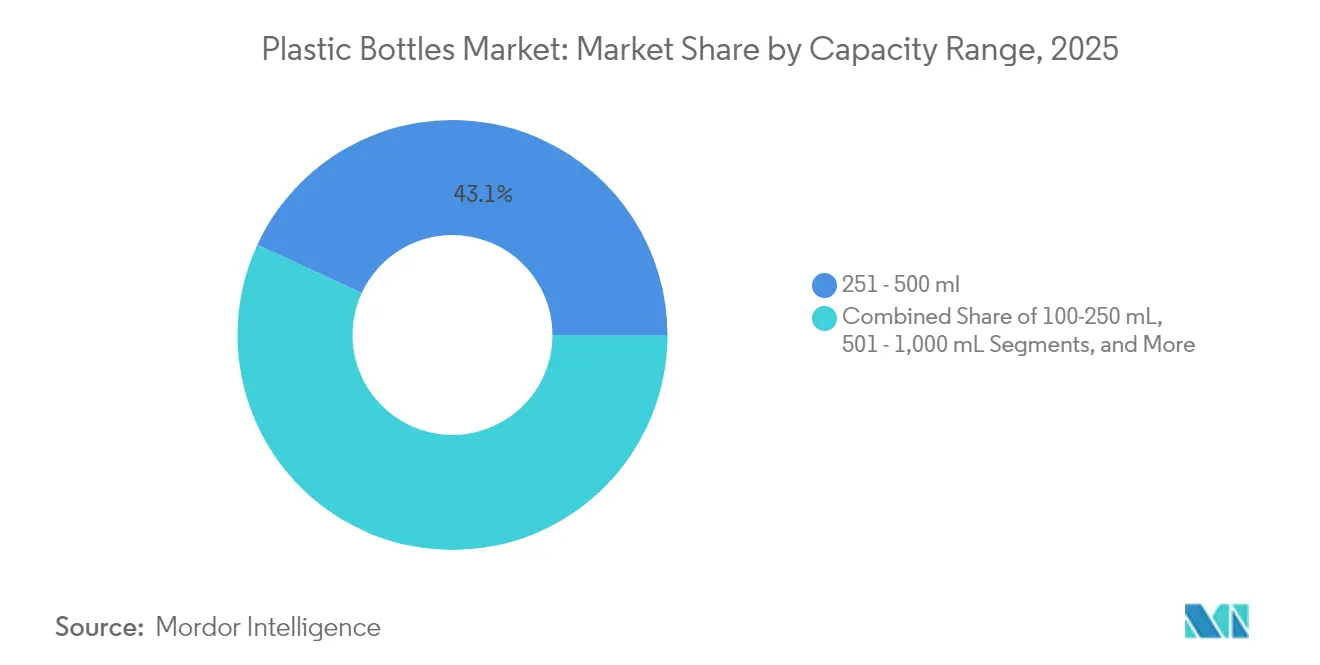
Mittelgroße Flaschen treffen VerbraucherpräferenzenDas Segment 251–500 ml entfiel im Jahr 2025 auf 43,10 % der Marktgröße für Kunststoffflaschen und schlägt eine Balance zwischen der Conveniencefor-unterwegs und dem Preiswert. Das Miniformat 100–250 ml weist einen CAGR von 4,29 % auf, da Ernährungs-Shakes für unterwegs und funktionale Getränke weiter zunehmen. Premium-Markenführung setzt auf kleinere Formate, um höhere Preise pro Unze zu rechtfertigen und gleichzeitig Abfall aus nicht konsumierten Portionen zu reduzieren.
Umgekehrt unterstützen 501–1.000-ml-SKUs den Familienkonsum, und Packungen über 1 l bleiben in der institutionellen Gastronomie entscheidend. Portfolio-Analysen beziehen zunehmend den CO₂-Einfluss pro Flüssigunze ein, was einige Marken dazu veranlasst, ihre Größenmixe neu zu kalibrieren, um sowohl das Verbrauchererlebnis als auch die Nachhaltigkeits-KPIs im Markt für Kunststoffflaschen zu optimieren.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Endverbraucher-Segment:
Führung des Getränkesektors inmitten der DiversifizierungGetränke repräsentierten im Jahr 2025 55,02 % des Marktanteils für Kunststoffflaschen, da karbonisierte Erfrischungsgetränke, Mineralwasser und RTD-Tees auf PET für ihre Regaloptik und CO₂-Bindung angewiesen sind. Pharmazeutische Flaschen, obwohl kleiner im Volumen, sollen aufgrund der steigenden Nachfrage nach Flüssigarzneimittelformulierungen, pädiatrischen Suspensionen und Sirupen, die barriereoptimiertes PET erfordern, einen CAGR von 4,11 % verzeichnen.
Körperpflegeverpackungen zeigen anspruchsvolle Formen, taktile Oberflächenveredelungen und Post-Consumer-Harzmischungen, um das auf Wellness ausgerichtete Marken-Storytelling zu stärken. Unterdessen migrieren Lebensmittelsaucen und Dressings zu quetschbaren Mehrschichtflaschen, die die Haltbarkeit ohne den Einsatz von Konservierungsstoffen verlängern und damit die Volumensströme im Markt für Kunststoffflaschen diversifizieren.
Geografische Analyse
APAC-Markt für Kunststoffflaschen
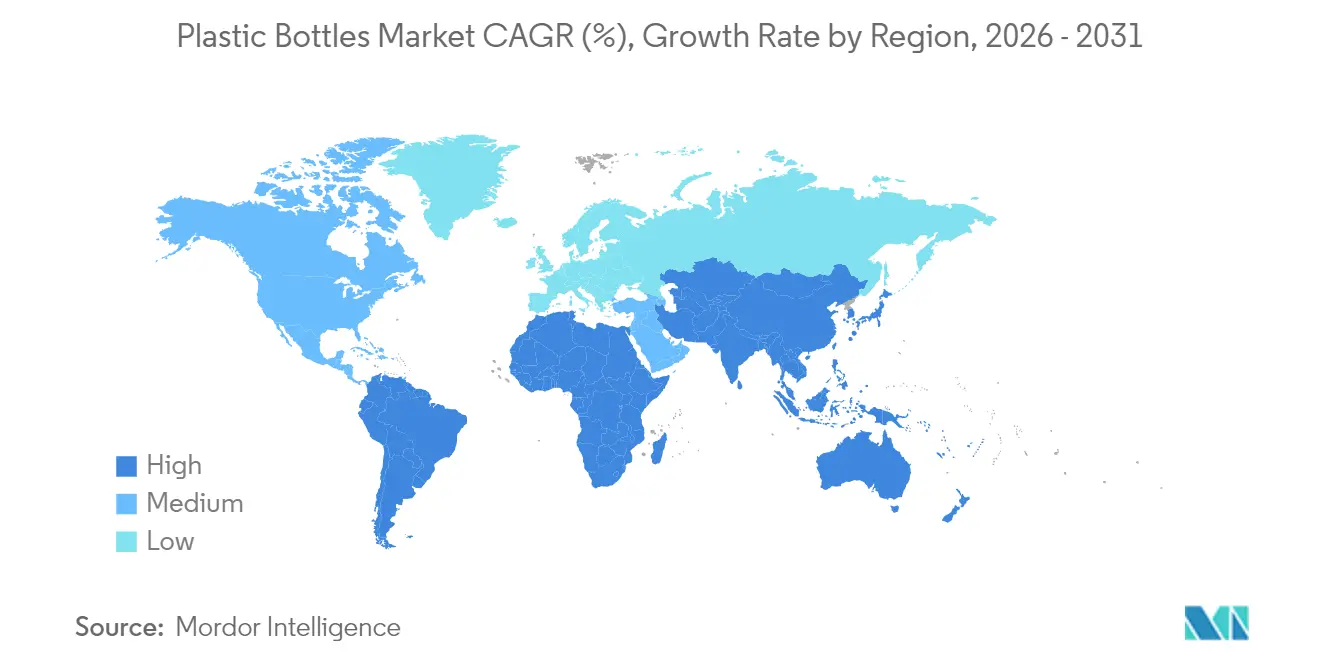
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 45,92 % am Markt für Kunststoffflaschen und wird voraussichtlich bis 2031 mit einer CAGR von 4,36 % wachsen. China, das mehr als die Hälfte des regionalen Volumens ausmacht, nutzt eine integrierte PET-Harzversorgung und kostengünstige Arbeitskräfte, um sowohl die Inlands- als auch die Exportnachfrage zu bedienen. Indiens rasche Einführung des E-Commerce in Verbindung mit strengeren Lebensmittelverpackungsgesetzen treibt ein zweistelliges Stückzahlwachstum an, während Indonesien, Malaysia und Thailand als Lohnfertigungsstandorte für multinationale Markeninhaber entstehen. Im indischen Markt für Kunststoffflaschen kann Indien durch das Sammeln, Verarbeiten und Umwandeln gebrauchter PET-Produkte in neue Verpackungsmaterialien die Abhängigkeit von Primärrohstoffen erheblich reduzieren, die breitere Kunststoffindustrie stärken und gleichzeitig den Umweltabfall verringern. Die Länder der Region führen Pfandrückgabesysteme ein, die die Sammlung von Post-Consumer-Material ankurbeln, liegen jedoch noch hinter den europäischen Rückgewinnungsquoten zurück.
Nordamerikanischer Markt für Kunststoffflaschen
Nordamerika zeigt Reife, jedoch keine vergleichbare Innovationstiefe. Die Vereinigten Staaten beherbergen fortschrittliche chemische Recyclingpilotprojekte und markenseitige Abnahmeverträge für Post-Consumer-Rezyklate, die die rPET-Rohstoffversorgung sichern. Kanadas bundesweites Verbot von Einwegkunststoffen beschleunigt den Wechsel von Substraten und Designs, und Mexiko nutzt seine kostengünstige Verarbeitungskapazität, die sowohl inländische als auch exportorientierte Abfüllanlagen bedient. Nachhaltigkeitskennzeichnungen und Kaliforniens Gesetz von 2024 über Mindestanteile an Recyclingmaterial zwingen zur Transparenz in der Lieferkette und erhöhen die Preise für Recyclingharze im gesamten Markt für Kunststoffflaschen.
EMEA- und südamerikanischer Markt für Kunststoffflaschen
Europa bleibt regulierungsgetrieben. Deutschlands Pfandsystem gewinnt mehr als 90 % des PET zurück, und Vorschriften zu angebundenen Verschlüssen treiben Upgrades bei Formen und Hardware voran. Frankreich verschärft die PCR-Anforderungen, während sich Italien auf biologisch abbaubare Produkte konzentriert. Das Vereinigte Königreich etabliert nach dem Brexit parallele, aber abweichende EPR-Gebühren, die lokalisierte Designanpassungen fördern. Mittel- und Osteuropa verzeichnen Kapazitätsinvestitionen, da Verarbeiter niedrigere Energie- und Arbeitskosten anstreben. In Südamerika nimmt die Durchdringung von verpackten Waren zu, während die Märkte im Nahen Osten und in Afrika langfristige Perspektiven verankern, da Urbanisierung und Kühlketteninfrastruktur reifen.
Regulatorisches Umfeld
Die Regulierung wird bei der Verifizierung von Rezyklatanteilen, der Kennzeichnung und der Verantwortung für die Entsorgung von Kunststoffverpackungen zunehmend verschärft, wobei die Europäische Union die Hauptrichtung für globale Flaschenspezifikationen vorgibt. Die Verordnung (EU) 2025/40 (Verpackungs- und Verpackungsabfallverordnung, PPWR) trat am 11. Februar 2025 in Kraft und soll ab dem 12. August 2026 allgemein gelten, wobei sie Compliance-Anforderungen einführt, die sich auf Flaschendesign, Kennzeichnung und grenzüberschreitende Dokumentation auswirken.
Für Getränkeflaschen legt die EU-Einwegkunststoffrichtlinie (EU) 2019/904 einen Mindestanteil an Rezyklat von 25% bis 2025 für PET-Getränkeflaschen fest, was die Nachfrage nach verifiziertem rPET und Rückverfolgbarkeitssystemen verstärkt. Die Europäische Kommission verabschiedete am 30. Juni 2026 den Durchführungsbeschluss (EU) 2026/1425, der Regeln zur Berechnung und Verifizierung des Rezyklatanteils in Einweg-Getränkeflaschen aus Kunststoff festlegt, einschließlich Bilanzierungsansätzen für Ergebnisse des chemischen Recyclings. In den Vereinigten Staaten hat die EPA Mikroplastik innerhalb der Wasserpolitik des Bundes stärker in den Fokus gerückt, unter anderem durch die Aufnahme von Mikroplastik als vorrangige Schadstoffgruppe in den Entwurf der sechsten Liste priorisierter Schadstoffkandidaten (CCL 6) im Rahmen des Safe Drinking Water Act, was die Prüfung von Materialentscheidungen und möglichen nachgelagerten Auswirkungen mit Relevanz für Getränkeflaschenanwendungen verstärkt.
Wettbewerbslandschaft
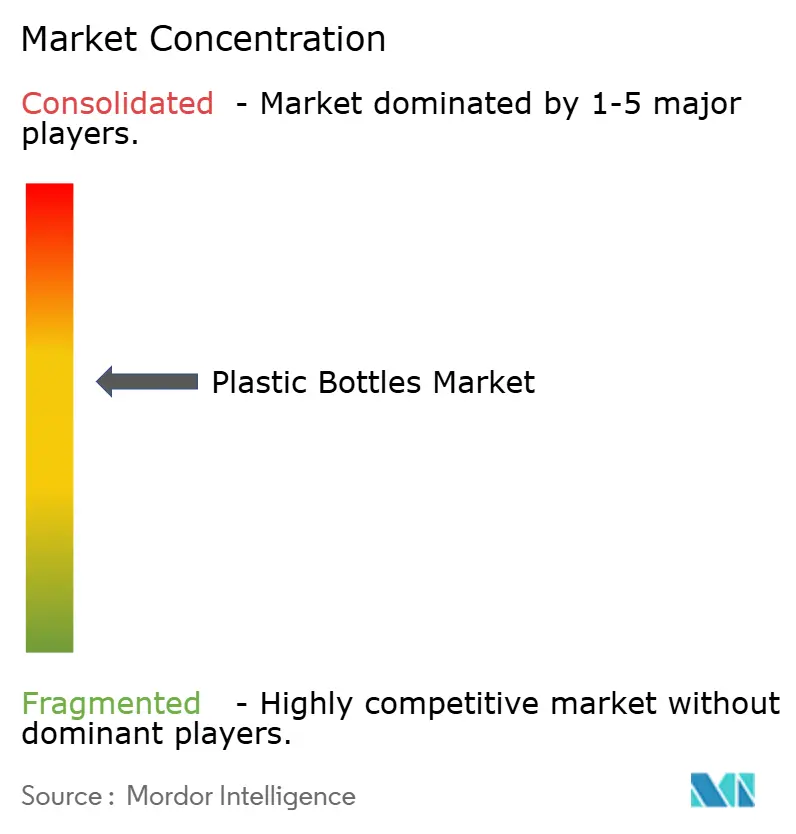
Der Markt für Kunststoffflaschen ist mäßig fragmentiert, wobei die fünf größten Verarbeiter rund 45 % des globalen Volumens kontrollieren. Amcor, ALPLA und Graham Packaging kombinieren weltweite Präsenz, proprietäre Leichtbautechnologien und mehrjährige Lieferverträge mit den größten FMCG-Unternehmen. Amcors Akquisition der Starre-Einheit von Berry Global für USD 8,43 Milliarden im Oktober 2024 fügt nordamerikanische Verschlüsse hinzu und stärkt die vertikale Integration sowie den Kundengeldbeutelanteil.
ALPLAs USD 49-Millionen-Werk in Vietnam bringt eine jährliche Kapazität von 1,2 Milliarden Flaschen online und exemplifiziert die Richtung der Kapitalinvestitionen in Richtung asiatisch-pazifischer Endmärkte.[3] Graham Packagings pharmazeutischer Barriere-PET-Durchbruch verdreifacht die Sauerstoff-Haltbarkeitsleistung, schützt hochwertige Flüssigarzneimittel und stärkt die Premiumisierung. Private-Equity-Eigentümerschaft mittelgroßer Verarbeiter, wie Silgans Akquisition von Weener Plastics für EUR 270 Millionen (USD 293 Millionen), unterstreicht den anhaltenden Dealethos und die Suche nach Verschlüssen und Dosierungssystemen.
Strategische Themen konzentrieren sich auf Gewichtsreduzierung, Skalierung des Recyclinganteils und digitale Rückverfolgbarkeit. Proprietäre Harzmischungen und Design-für-Recycling-Richtlinien richten sich nach den Scorecards der Markeninhaber. Aufkommende Disruptoren investieren in intelligente Flaschen, die QR-Codes und NFC-Chips für Authentifizierung und Rückfüllprogramme einbetten. Zusammen beeinflussen diese Vektoren die Preisrealisierung, die Kundenbindung und die Margenstabilität im gesamten Markt für Kunststoffflaschen.
Branchenführer im Bereich Kunststoffflaschen
-
Gerresheimer AG
-
Amcor plc
-
ALPLA Werke Alwin Lehner GmbH & Co KG
-
Grief, Inc.
-
Silgan Holdings Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kunststoffflaschen Unternehmen in diesem Bericht
- Amcor plc
- ALPLA Werke Alwin Lehner GmbH & Co KG
- Graham Packaging Company
- Silgan Holdings Inc.
- Gerresheimer AG
- Greiner Packaging International GmbH
- Resilux NV
- Altium Packaging LLC
- Retal Industries Ltd.
- Nampak Ltd.
- Comar LLC
- Alpha Packaging Pvt. Ltd.
- Plastipak Holdings Inc.
- Pretium Packaging LLC
- CoastPak Industrial Co. Ltd.
- Grief, Inc.
- O.Berk Company, LLC
- Richards Glass Co. Ltd.
- Triumbari Corp.
Marktchancen und Zukunftsaussichten
Die durch Compliance getriebene Nachfrage nach nachweisbarem Rezyklatanteil schafft Chancen bei der zertifizierten rPET-Versorgung, bei Chain-of-Custody-Systemen und bei Verpackungsdesigns, die dazu beitragen können, EPR-Gebühren zu senken und gleichzeitig die Sortierfähigkeit zu verbessern. Der Durchführungsbeschluss (EU) 2026/1425 der Europäischen Kommission (30. Juni 2026) formalisiert, wie der Rezyklatanteil bei Einweg-Getränkeflaschen berechnet und verifiziert wird, und drängt Markeninhaber und Verarbeiter zu prüfbaren Massenbilanz- und Dokumentationsprozessen. Diese Betonung erhöht auch die Anforderungen an die Flaschenversorgung dort, wo chemisches Recycling Teil der Rezyklatstrategie ist, was Materiallieferanten und Flaschenverarbeitern zugutekommt, die zertifizierte Inputs, rückverfolgbare Dokumentation und eine mit den EU-Kennzeichnungsvorgaben und den PPWR-Umsetzungsfristen abgestimmte Design-for-Recycling-Kompatibilität bieten können.
Investitionen in Kapazitäten und Technologien über Harz- und Verpackungsstandorte hinweg unterstützen kurzfristige Chancen bei der lokalisierten Versorgung für Getränke- und Pharmaflaschen, mit besonderem Fokus auf Asien und angrenzende Fertigungszentren. Im April 2026 unterzeichnete thyssenkrupp Uhde einen Vertrag mit KOKSAN für eine emissionsarme Polyesteranlage mit 324.000 Tonnen/Jahr in Yumurtalık, Türkei, was auf anhaltende Investitionen in PET-Wertschöpfungsketten hinweist, die die Verfügbarkeit von Flaschenmaterial unterstützen können. Im Juli 2026 kündigte Amcor den Ausbau einer Verpackungsanlage in China an, was der führenden Position Asien-Pazifiks bei der Nachfrage nach Kunststoffflaschen und der Verlagerung hin zu zusätzlichen Kapazitäten nahe den Endmärkten entspricht. Zugleich erweitern steigende Vorgaben für Rezyklatanteile in großen Märkten, darunter Indien (Plastic Waste Management Rules mit einer Vorgabe von 30% Rezyklatanteil für starre Verpackungen 2025–2026), den adressierbaren Markt für national konforme Flaschendesigns, qualifiziertes Rezyklat-Ausgangsmaterial und Produktionslinien, die höhere PCR-Anteile verarbeiten können, während sie die Leistungsanforderungen in den Bereichen Getränke und Pharmazeutika erfüllen.
Neueste Industrielle Entwicklungen in Markt für Kunststoffflaschen
- Juli 2026: Amcor kündigte den Ausbau einer Verpackungsanlage in China an. Das Unternehmen erweiterte seine regionale Fertigungskapazität näher an den Nachfragezentren im asiatisch-pazifischen Raum, was Markeninhabern hilft, die Vorlaufzeiten bei schnellen SKU-Rotationen und nachhaltigkeitsbedingten Materialwechseln zu verkürzen.
- Juni 2026: Die Europäische Kommission verabschiedete den Durchführungsbeschluss (EU) 2026/1425, der Regeln zur Berechnung und Verifizierung des Rezyklatanteils in Einweg-Getränkeflaschen aus Kunststoff festlegt. Standardisierte Verifizierung und Bilanzierung erhöhen den Wert von rückverfolgbarem rPET und dokumentierten Rezyklatanteilsangaben und prägen die Beschaffungs- und Qualitätskontrollanforderungen für die PET-Flaschenversorgung.
- Oktober 2024: Amcor gab die Übernahme des Geschäftsbereichs für starre Verpackungen von Berry Global für 8,43 Mrd. USD bekannt. Die Transaktion erweiterte die globalen Fähigkeiten im Bereich starre Flaschen und Behälter und stärkte Skalierung und Portfoliobreite bei Flaschen und Verschlüssen, was die Position des Unternehmens bei großen FMCG-Kunden festigt, die integrierte Verpackungspartner suchen.
Markt für Kunststoffflaschen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt für Kunststoffflaschen starre Kunststoffflaschen, die als Primärverpackung für Verbraucher- und Industrieprodukte verwendet werden, gezählt bei ihrer Herstellung und ihrem Verkauf als Flaschen (leer oder mit gefüllten Waren geliefert, je nach Datenbegrenzung der Quelle).
Ausschlüsse aus dem Umfang: Nicht in dieser Größenbestimmung enthalten sind flexible Beutel, Papier- oder Glasflaschen sowie Verschlüsse, Etiketten und Sekundärverpackungen wie Trays und Kartons.
Segmentierungsübersicht
- Nach Material
- Polyethylenterephthalat (PET)
- Hochdichtes Polyethylen (HDPE)
- Niedrigdichtes Polyethylen (LDPE)
- Polypropylen (PP)
- Biobasierte und kompostierbare Kunststoffe
- Andere Materialien
- Nach Herstellungsverfahren
- Extrusionsblasformen
- Spritzblasformen
- Streckblasformen
- Andere Herstellungsverfahren
- Nach Kapazitätsbereich
- Weniger als 100 ml
- 100–250 ml
- 251–500 ml
- 501–1.000 ml
- Mehr als 1.000 ml
- Nach Endverbraucher-Segment
- Getränke
- Lebensmittel
- Kosmetika und Körperpflege
- Pharmazeutika
- Haushaltspflege
- Andere Endverbraucher-Segmente
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Malaysia
- Übriger Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit dem Aufbau des Nachfragekontexts und der Festlegung der Regeln dafür, was in wertmäßiger Hinsicht als Flasche gilt. Wir haben öffentliche Produktions- und Kunststoffindikatoren aus Quellen wie der UN-Comtrade-Datenbank, nationalen Statistikbehörden sowie Zoll- oder Tarifklassifizierungshinweisen für Flaschen und ähnliche Kunststoffartikel ausgewertet.
Um das Modell zu verankern, haben wir auch Material- und Verpackungssignale aus Quellen wie der US-amerikanischen Umweltschutzbehörde (US EPA) und Eurostat (für Recycling- und Verpackungsabfallpolitikindikatoren) sowie Branchenverbände und begutachtete Verpackungsfachzeitschriften für Gewichtsreduzierung, rPET-Einführung und Flaschenformatverschiebungen herangezogen. Jahresberichte von Unternehmen, Investorenpräsentationen und Ergebniskommentare wurden verwendet, um Kapazitätserweiterungen, Preisüberwälzungssprache und Mixveränderungen zu verstehen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken und eine Import-/Export-Datenbank auf Sendungsebene zur Plausibilitätsprüfung in Richtungsangaben verwendet. Die hier aufgeführten Quellen sind illustrativ, und viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls zur Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primäre Eingaben wurden durch Experteninterviews und strukturierte Umfragen bei Flaschenherstellern, Harz- und Vorformlingteilnehmern, Verarbeitern sowie nachgelagerten Abnehmern in den Bereichen Getränke, Lebensmittel, Körperpflege und Pharmazeutika gesammelt. Wir nutzten diese Gespräche, um die Preislogik in Bezug auf Harz- und Auslastungsveränderungen, die Substitution durch alternative Verpackungen zu testen und anschließend regionale Unterschiede in der Nachfrage sowie den Zeitpunkt der regulatorischen Umsetzung zu bestätigen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | CXOs: 20 % | APAC: 49 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 30 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 50 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Produktions-, Handels- und Verpackungsverbrauchssignale verwendet werden, um den Flaschenbedarfspool nach Region zu rekonstruieren und dann mithilfe gemischter Preisbänder in Werte umzurechnen. Sobald die Gesamtwerte gebildet sind, werden sie durch selektive Bottom-up-Annäherungen bestätigt, wie z. B. Stichproben-Lieferantenumsatzabgleiche, einige Kanalprüfungen für gängige Flaschenformate und indikative Durchschnittsverkaufspreis-mal-Volumen-Berechnungen für stark genutzte Endmärkte.
Zu den wichtigsten Eingaben, die das Modell beeinflussen, gehören Harzpreistrends für PET, HDPE und PP, rPET-Inhaltszielvorgaben, die den Materialmix und die Kosten verschieben, Indikatoren für die Produktion von Getränken und verpackten Lebensmitteln, Volumensignale für Pharmazeutika und Körperpflege sowie die Richtung der Fertigungsauslastung (die die realisierten Preise beeinflusst). Die Prognose verwendet eine Szenarioanalyse, bei der der Basisfall durch Expertenmeinungen zum Regulierungstempo, zur Verfügbarkeit von Recyclingmaterial und zur erwarteten Preisüberwälzung geprägt wird, gefolgt von Anpassungen für makroökonomische Nachfrageabschwächungen oder Erholungsphasen. Wenn die Bottom-up-Sichtbarkeit in kleineren Ländern schwächer ist, werden Lücken durch Proxying mit Handelsintensität, Pro-Kopf-Verbrauch verpackter Getränke und lokalen Preisniveaus geschlossen und dann mit regionalem Interviewfeedback abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Triangulation über unabhngige Signale, sodass kein einzelner Datensatz die endgültige Zahl bestimmt. Wir vergleichen Modelloutputs mit Handelsströmen, Verpackungsabfall- und Recyclingindikatoren sowie Kommentaren auf Unternehmensebene und kennzeichnen dann starke Abweichungen zur Überprüfung vor der Freigabe.
Ausreißer werden untersucht, indem Währungszeitpunkte, Inflationseffekte auf den Preis und plötzliche Mixverschiebungen über Endverwendungen und Flaschengrößen hinweg geprüft werden. Wenn ein wesentliches Ereignis eintritt, wie z. B. eine wichtige Regulierungsänderung, ein Harzversorgungsschock oder eine Kapazitätsinbetriebnahme, nehmen wir erneut Kontakt zu ausgewählten Befragten auf, um Richtung und Ausmaß zu bestätigen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn marktbewegende Ereignisse eintreten, mit einem abschließenden Durchgang vor der Lieferung, um sicherzustellen, dass die Kunden die neueste aktualisierte Ansicht erhalten.
Vergleich der Marktgrößenbestimmung für Kunststoffflaschen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Kunststoffflaschen können weit auseinanderliegen, selbst wenn sie über denselben Verpackungsartikel sprechen, da jeder Herausgeber den Umfang und die Preisgestaltung auf seine eigene Weise abgrenzt. Unterschiede entstehen in der Regel dadurch, ob die Studie nur Flaschen zählt oder angrenzende Kunststoffverpackungen bündelt und ob die Werte Herstellerpreise, Großhandelspreise oder nachgelagerte Einzelhandelspreise widerspiegeln.
Die Vergleichstabelle zeigt einen deutlich kleineren Gesamtwert als einige breite Verpackungslesungen, und im Modell von Mordor Intelligence wird der Wert spezifisch für Kunststoffflaschen nach Harz und Endverwendung gehalten, anstatt auf breitere Kunststoffbehälter oder vollständige Verpackungssystemkosten ausgeweitet zu werden, was die gemeldete Größe aufblähen kann. Ein weiterer Treiber ist der Zeitpunkt und die Währung, da einige Quellen nominale Großhandelspreise und längerfristige Annahmen anwenden, während andere eine kurzfristigere Preislogik verwenden, die an aktuelle Harztrends und validierte Auslastungsänderungen gebunden ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,30 Milliarden USD (2026) | |
| Handelsdaten-Herausgeber A | 134,90 Milliarden USD (2024) | Verwendet eine breite Handelskategorie für Flaschen und ähnliche Kunststoffartikel und gibt den Wert zu nominalen Großhandelspreisen an, was breitere Behältergruppierungen und Preisbasen umfassen kann, die nicht mit der flaschenspezifischen Herstellerwirtschaft übereinstimmen. |
| Globale Unternehmensberatung B | 111,60 Milliarden USD (2025) | Spiegelt häufig einen breiteren Verpackungsumfang mit größerer Endverwendungsabdeckung und längerem Prognosehorizont wider und kann unterschiedliche Annahmen zur Durchschnittsverkaufspreisentwicklung anwenden, die Flaschenformate und Harzmixveränderungen nicht auf dieselbe Weise trennen. |
Zusammengenommen erklärt sich die Streuung hauptsächlich dadurch, was als Flaschenmarkt gezählt wird und welche Preisebene für die Bewertung verwendet wird. Unser Ansatz bleibt auf klare Hebel wie harzgebundene Preisgestaltung, Endverbrauchsnachfrageindikatoren sowie regionale Handels- und Produktionssignale zurückverfolgbar, was die Schätzung leichter reproduzierbar und aktualisierbar macht, wenn sich die Bedingungen ändern.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Kunststoffflaschen?
Die Marktgröße für Kunststoffflaschen erreichte im Jahr 2026 USD 15,3 Milliarden.
Wie schnell wächst die Nachfrage nach rPET-Flaschen?
Flaschen mit Recyclinganteil profitieren von Markenverpflichtungen, die rPET-Volumina mit einer zusammengesetzten Rate von 4,03 % bis 2031 vorantreiben.
Welche Region führt beim Verbrauch von Kunststoffflaschen?
Der asiatisch-pazifische Raum hält 45,92 % des globalen Volumens und bleibt die am schnellsten wachsende Geografie.
Welcher Kapazitätsbereich verkauft die meisten Einheiten?
Flaschen zwischen 251–500 ml machen 43,10 % der globalen Nachfrage aus, aufgrund einer Präferenz für Portionskontrolle.
Wie gestalten Vorschriften die Materialauswahl?
Steuern auf Einwegkunststoffe und Vorschriften zu festgebundenen Deckeln in Europa und Nordamerika beschleunigen die Einführung leichter und recycelter PET-Formate.
Wer sind die führenden Unternehmen?
Amcor, ALPLA und Graham Packaging führen in Bezug auf Größe, Technologie und globale Kundenbeziehungen im Markt für Kunststoffflaschen.