
Marktgröße und Marktanteil für PET-Flaschen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
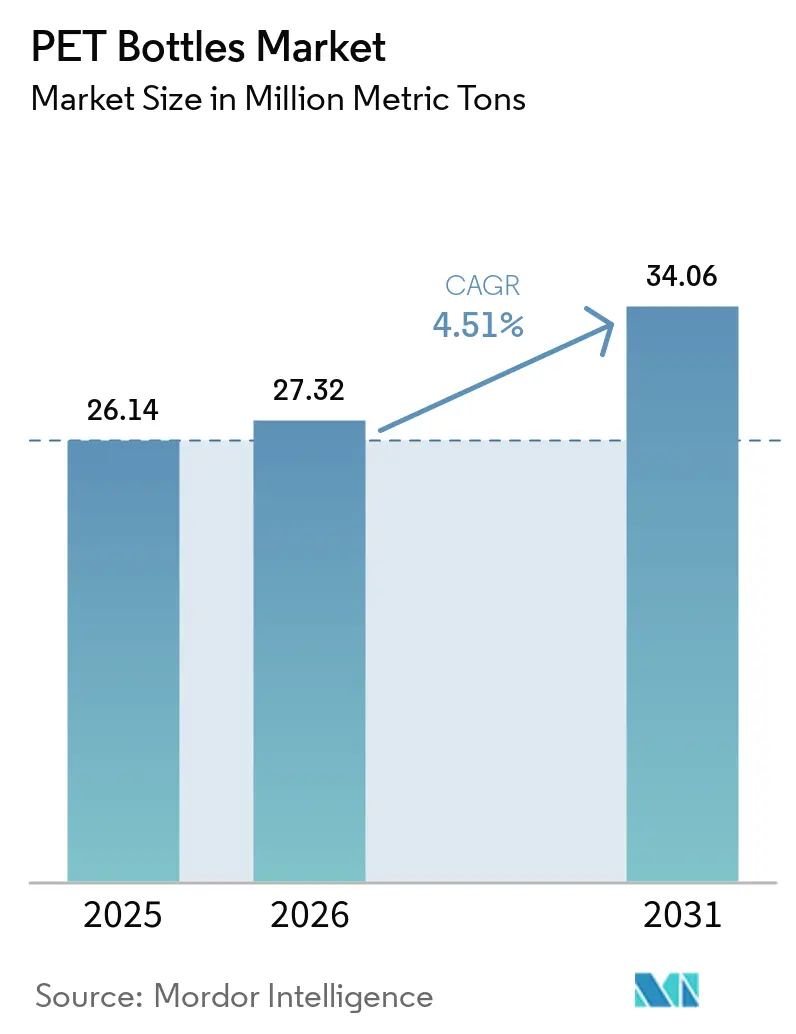
| Marktvolumen (2026) | 27.32 Millionen metrische Tonnen |
| Marktvolumen (2031) | 34.06 Millionen metrische Tonnen |
| Wachstumsrate (2026 - 2031) | 4.51 % |
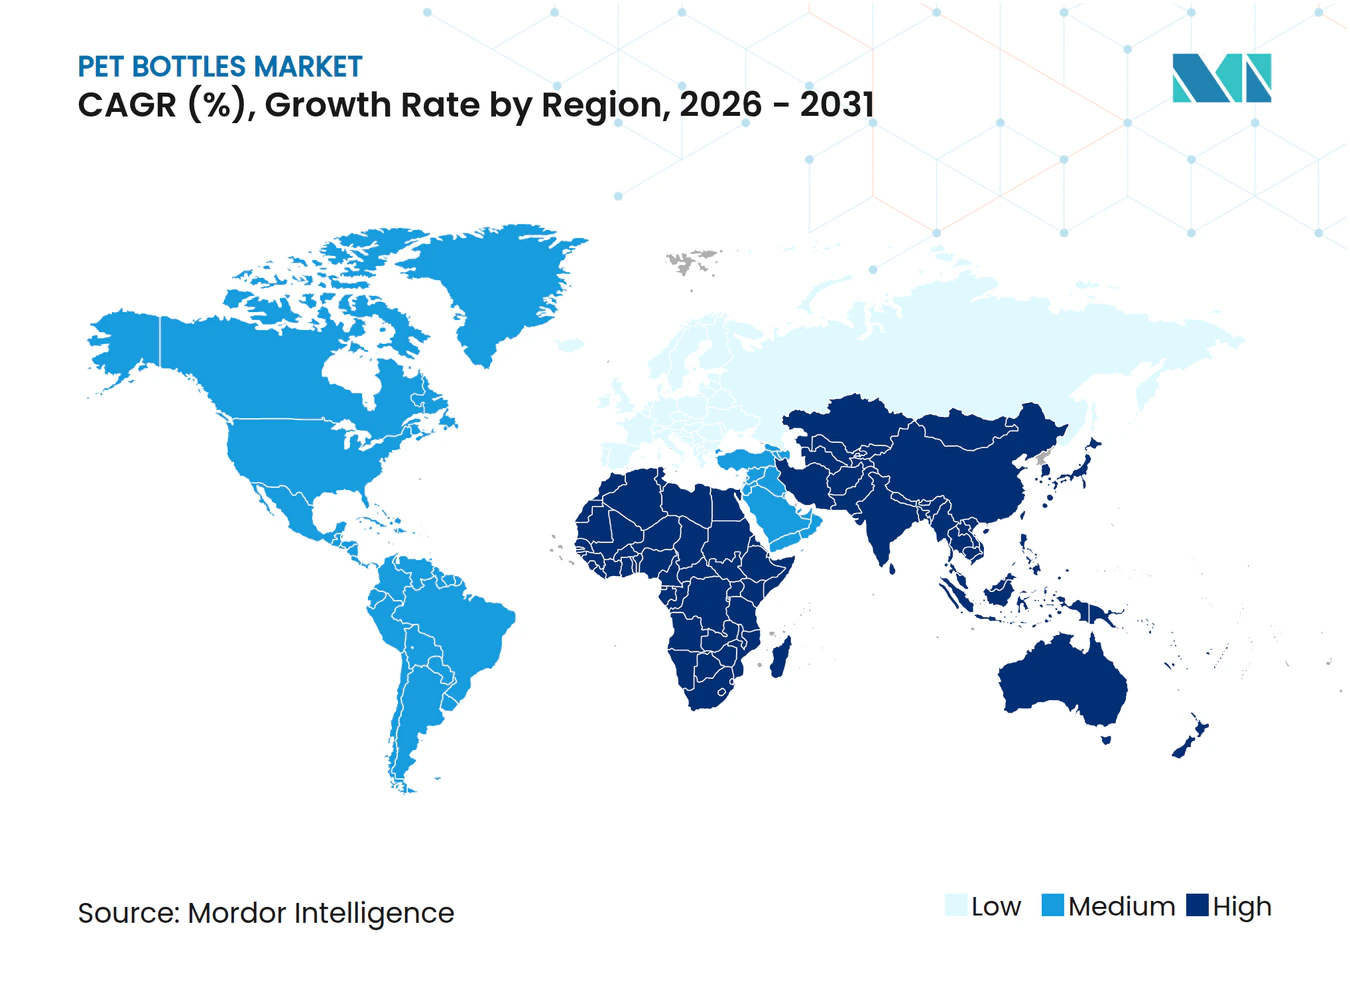
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für PET-Flaschen von Mordor Intelligence
Die Größe des PET-Flaschen-Markts erreichte im Jahr 2025 26,14 Millionen Tonnen, wird voraussichtlich im Jahr 2026 auf 27,32 Millionen Tonnen ansteigen und bis 2031 34,06 Millionen Tonnen erreichen, mit einer CAGR von 4,51 % von 2026 bis 2031. Die Nachfrageentwicklung spiegelt drei strukturelle Kräfte wider: erstens die markenseitig getriebene Gewichtsreduzierung, die die Kosten pro Befüllung senkt und gleichzeitig die Treibhausgasemissionen reduziert, zweitens regionsweite Vorschriften, die recycelten Inhalt kommerziell unverzichtbar machen, und drittens digitale Wasserzeichen, die die Ausbeute an lebensmittelechtem rPET steigern und eine konforme Versorgung sicherstellen. Getränkelinien bleiben das Rückgrat des PET-Flaschen-Markts, doch Pharmazeutika und Körperpflegeprodukte liefern überdurchschnittliches Wachstum, da Bruchfestigkeit, Klarheit und FDA-Konformität PET dabei helfen, Glas zu verdrängen. Der Wettbewerbsdruck durch Aluminium und Glas nimmt im Premiumsegment für Wasser und Energydrinks zu, dennoch behält PET seinen Kostenvorteil bei hochvolumigem abgefülltem Wasser und kohlensäurehaltigen Erfrischungsgetränken. Geografisch gesehen liefert Asien-Pazifik Skalierbarkeit und Preiswettbewerbsfähigkeit, Nordamerika und Europa verankern regulatorische Innovationen, und Afrika entwickelt sich zum am schnellsten wachsenden Nachfragezentrum, da die Urbanisierung den Zugang zur Kühlkette erweitert.
Wichtigste Erkenntnisse des Berichts
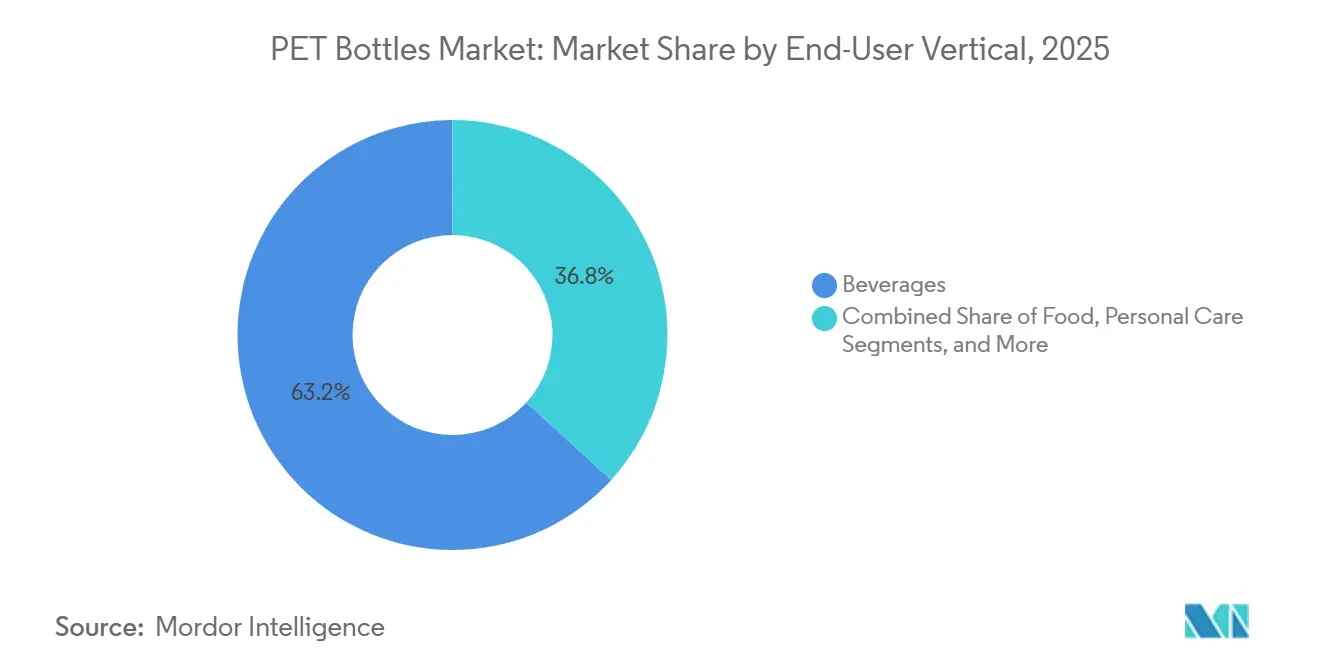
- Nach Endverbraucher-Vertikale kontrollierten Getränke im Jahr 2025 63,23 % des Marktanteils für PET-Flaschen, während Pharmazeutika mit einer CAGR von 5,34 % bis 2031 die schnellste Expansion verzeichneten.
- Nach Technologie erfasste das Streckblasformen 78,12 % der Marktgröße für PET-Flaschen im Jahr 2025, während das Thermoformen voraussichtlich eine CAGR von 4,71 % zwischen 2026 und 2031 erzielen wird.
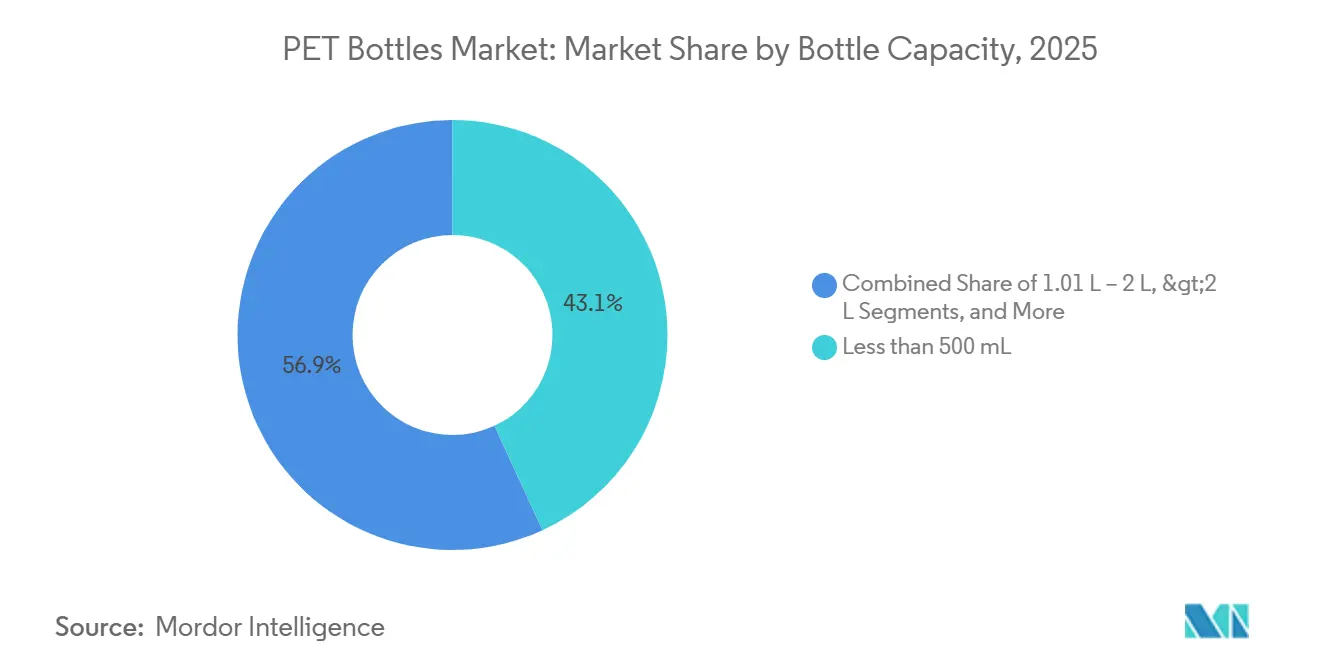
- Nach Flaschenkapazität dominierten Formate unter 500 ml mit einem Volumenanteil von 43,12 % im Jahr 2025, doch Behälter über 2 Liter werden voraussichtlich mit einer CAGR von 4,83 % bis 2031 wachsen.
- Nach Harztyp hielt Virgin-PET im Jahr 2025 72,34 % der Nachfrage, doch Recycling-PET ist auf dem Weg zu einer CAGR von 4,41 %, was den Unterschied in Regionen mit Pfandsystemen verringert.
- Nach Geografie führte Asien-Pazifik im Jahr 2025 mit einem Anteil von 39,21 %, während Afrika die schnellste Entwicklung verzeichnen soll und bis 2031 mit einer CAGR von 5,12 % voranschreitet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Einführung von Leichtverpackungen | +1.2% | Weltweit, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Weltweit steigende Nachfrage nach Flaschenwasser | +1.5% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Politisch getriebener Ausbau der Infrastruktur für geschlossene Recyclingkreisläufe | +0.9% | Europa und Nordamerika, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| HolyGrail 2.0 Digitale Wasserzeichen zur Steigerung der Sortierausbeute für lebensmittelechtes rPET | +0.4% | Europa, Pilotprojekte in Nordamerika | Mittelfristig (2–4 Jahre) |
| Einsatz von KI-gesteuerten Heißabfüll-Barriereadditivien für rPET-Premiumgetränke | +0.3% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Vor-Ort-Flasche-zu-Flasche-Mikrorecyclinganlagen in Getränkeabfüllbetrieben | +0.2% | Weltweit, frühe Einführung in Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung von Leichtverpackungen
Die Überarbeitung von Designs ist zu einem dauerhaften Hebel geworden, da jedes eliminierte Gramm den Harzmitteleinsatz, die Frachtmissionen und die Gebühren für die erweiterte Herstellerverantwortung reduziert. Neue Vorformgeometrien verteilen die Belastung gleichmäßig und ermöglichen es Flaschen, Druckkräfte von oben auch nach einer Materialreduzierung von 15 % standzuhalten. Anlagenlieferanten bieten Blasunterstützungsalgorithmen an, die die Wandstärke in Echtzeit kartieren und ein Einbeulen beim Heißabfüllen verhindern. Leichtbaulösungen können jetzt bis zu 25 % rPET ohne Trübung einbeziehen, was die Einhaltung von Recyclingmaterialquoten erleichtert. Da Einzelhändler ökomodulierte Gebühren einführen, die direkt an das Gewicht geknüpft sind, sehen Verarbeiter eine sofortige Amortisation, was die Gewichtsreduzierung zu einem zentralen Pfeiler von Investitions-Roadmaps macht. Der Markt für PET-Flaschen verbindet daher Nachhaltigkeit und Kosteneinsparungen in einer einzigen Initiative und beschleunigt die Einführung in den Bereichen Getränke, Körperpflege und Haushaltsreiniger.[1]
Weltweit steigende Nachfrage nach Flaschenwasser
Abgepackte Hydratation übertrifft weiterhin Erfrischungsgetränke, da Verbraucher Flaschenwasser mit Wohlbefinden, Bequemlichkeit und Geschmacksneutralität verbinden. Indien, China und Indonesien verzeichnen zweistelliges Mengenwachstum, da städtische Haushalte der Leitungsqualität misstrauen und bei langen Pendelwegen tragbare Formate suchen. Die Vereinigten Staaten verzeichneten im Jahr 2024 einen Zuwachs von 16,4 Milliarden Gallonen, wobei Einzelportions-PET rund 70 % des Kategorievolumens ausmachte.[2] Der Tourismus im Nahen Osten und ein arides Klima erzeugen ganzjährige Nachfragespitzen, die Kapazitätserweiterungspläne verstärken. Afrikas steigende Urbanisierungsrate wird voraussichtlich bis 2030 60 % überschreiten, was die Durchdringung mit abgepacktem Wasser dort verstärkt, wo die sichere kommunale Versorgung hinter Infrastrukturinvestitionen zurückbleibt. Obwohl Aluminium-Alternativen in Boutique-Sprudelwassersegmenten Marktanteile gewinnen, bleibt PET das bevorzugte Behältnis für Massenwasser mit geringen Margen, da es Klarheit, Sicherheit und logistische Wirtschaftlichkeit ausbalanciert.
Politisch getriebener Ausbau der Infrastruktur für geschlossene Recyclingkreisläufe
Die Europäische Verordnung 2025/40 schreibt bis 2030 einen Recyclinganteil von 30 % vor und verdoppelt das Ziel ein Jahrzehnt später, was Verarbeiter zwingt, rPET-Versorgung über mehrjährige Verträge zu sichern.[3] Deutschlands 98-%-Sammelquote durch sein Pfandsystem bietet einen Blaupause, was Frankreich, Spanien und Polen dazu veranlasst, ähnliche Einführungen zu beschleunigen. Kaliforniens SB 54 überträgt Recyclingkosten auf Markeninhaber und macht Abfallmanagementausgaben zu einer Wettbewerbsvariable. Chemische Recycler wie Eastman und Loop Industries skalieren Depolymerisationsreaktoren, die gefärbte und mehrschichtige Einsatzstoffe akzeptieren und jungfräulichem Harz gleichwertige Harze in den Markt für PET-Flaschen einbringen und den Druck auf mechanische Recyclingausbeuten reduzieren. Zusammengenommen übersetzen diese Maßnahmen politische Risiken in Kapitalchancen und begünstigen Lieferanten mit vertikal integrierten Recyclinganlagen.
HolyGrail 2.0 Digitale Wasserzeichen zur Steigerung der Sortierausbeute für lebensmittelechtes rPET
In jede Flaschenoberfläche eingebettete digitale Codes ermöglichen es optischen Sortierern, Marke, Farbe und vorherigen Inhalt mit einer Genauigkeit von 90 % zu identifizieren, gegenüber 70 % bei herkömmlicher Nah-Infrarot-Technologie. Europäische Versuche zeigen eine Steigerung der Ausbeute an lebensmittelechtem rPET um 15–20 %, was bei bestehenden Sammelmengen Tausenden von Tonnen an zusätzlichem Angebot entspricht. Das Programm ermöglicht auch die Überprüfung der Lieferkette, sodass Einzelhändler Recyclingmaterialansprüche prüfen und Greenwashing abschrecken können. Verarbeiter, die das System implementieren, berichten von einer schnelleren Ballenabnahme bei der Beschaffung, da das Kontaminationsrisiko sinkt. Während die Investitionsausgaben für neue Sortierer erheblich sind, kippt die Förderung durch den Europäischen Innovationsfonds und steigende Deponiegebühren die Waage zugunsten der Einführung und festigt die Sortiergenauigkeit als neuen Wettbewerbsmaßstab im Markt für PET-Flaschen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Umweltprüfung von Einwegkunststoffen | −0.8% | Weltweit, am stärksten in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsende Präferenz für Aluminium- und Glassubstitute | −0.5% | Nordamerika und Europa, Premiumsegmente | Mittelfristig (2–4 Jahre) |
| Mangel an FDA-konformem rPET mit niedrigem IV-Wert für Pharmaflaschen | −0.3% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Frachtbeschränkungen für rücklaufende Ballenströme, die das rPET-Angebot reduzieren | −0.2% | Asien-Pazifik und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Umweltprüfung von Einwegkunststoffen
Nichtregierungsorganisationen intensivieren Kampagnen, die Meeresabfälle mit Einwegbehältern in Verbindung bringen, und motivieren Einzelhändler, Nachfüllstationen und Konzentratformate zu testen. Kanadas Verbot bestimmter Artikel aus dem Jahr 2024 schloss PET aus, doch die Ausnahme ist an nachgewiesene hohe Recyclingquoten geknüpft. Europäische Lebensmittelhändler fügen Öko-Bewertungen im Regal hinzu, die wiederverwendbare oder PCR-reiche Verpackungen bevorzugen und nachzügelnde Marken in Strafzonen drängen. Kaliforniens Rahmenwerk sieht eskalierte Gebühren bei Nichteinhaltung vor und überträgt den Margendruck auf Verarbeiter ohne robuste rPET-Lieferketten. Die öffentliche Wahrnehmung prägt daher Beschaffung, Regalfläche und sogar Lizenzierung, was Nachhaltigkeitsnachweise zu einer zentralen Verkaufsvoraussetzung im Markt für PET-Flaschen macht.
Wachsende Präferenz für Aluminium- und Glassubstitute
Marken für Wasser in Aluminiumdosen nutzen eine Hochrecycling-Erzählung und angesagte Ästhetik, um Gen-Z-Verbraucher anzuziehen und Preisaufschläge von 20–30 % zu erzielen. Craft-Soda-Start-ups verwenden Glas für seinen Retro-Charakter, während Premium-Säfte Glas einsetzen, um Reinheit zu signalisieren. PETs überlegene Gewichtsreduzierung und Bruchsicherheit sichern die Führungsposition bei großvolumigem Wasser und Kohlensäuregetränken, doch inkrementelle SKU-Verluste in profitablen Nischen schmälern den Mix. Verarbeiter kontern mit der Einführung von Tethered Caps, Recyclingmaterialdeklarationen und Nachfüll-Pilotprojekten. Dennoch verlangsamt die Substitution in imagebewussten Kategorien das Umsatzwachstum für den Markt für PET-Flaschen in reifen Regionen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucher-Vertikale:
Pharmazeutika beschleunigen sich, während Getränke die Skalierung behaltenGetränke lieferten 63,23 % der Nachfrage im Jahr 2025 und bestätigten ihren Ankerstatus für den Markt für PET-Flaschen. Kontinuierliche Investitionen in ultraschnelle Abfüllung, kombiniert mit aggressiver Gewichtsreduzierung und Einhaltung von Tethered-Closure-Vorschriften, stärken PETs Kosten- und Leistungsvorsprung bei abgepacktem Wasser und kohlensäurehaltigen Erfrischungsgetränken. Transparenz und Designfreiheit unterstützen den Markenwert, und geringere Transportemissionen stärken die Akzeptanz beim Einzelhandel. In Regionen, in denen E-Commerce-Getränke expandieren, festigt PETs hohe Stapeleffizienz seinen logistischen Vorteil weiter. Trotz wachsendem Aluminiuminteresse bei Sprudelwasser sichern Massenmarktgetränke die Volumenstabilität und erhalten die Basisauslastung der Anlagen in Verarbeiternetzwerken.
Pharmazeutika, obwohl in absoluten Tonnagezahlen kleiner, verzeichnen mit einer CAGR von 5,34 % bis 2031 das schnellste Wachstum. Injizierbare Biologika, Hustensäfte und Nahrungsergänzungsgetränke wechseln von Glas zu PET für Bruchsicherheit und geringeres Versandgewicht. Gerresheimers FDA-konforme rPET-Fläschchen mit niedrigem IV-Wert zeigen, dass Recyclingmaterial strenge Extraktionsgrenzen erfüllen kann und Premiummargen-Segmente erschließt. Das Angebot bleibt durch begrenzte pharmazeutische rPET-Einsatzstoffe eingeschränkt, was die Preisaufschläge gegenüber Virgin-PET in den zweistelligen Bereich treibt. Chemische Recyclingprojekte versprechen jedoch eine erhöhte Verfügbarkeit von konformem Harz im Prognosezeitraum, was dem Markt für PET-Flaschen ermöglicht, die Durchdringung im Gesundheitswesen zu vertiefen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Thermoformen erschließt Weithalswachstum, Streckblasformen bleibt dominantDas Streckblasformen hielt im Jahr 2025 einen Anteil von 78,12 % an der Marktgröße für PET-Flaschen, da spritzgegossene Vorformen hohe Kavitätszahlen und Ausstoßleistungen von über 40.000 Flaschen pro Stunde ermöglichen, was für Wasser- und Sodalinien entscheidend ist. Fortschritte bei der Gewichtsreduzierung konzentrieren sich auf die Neugestaltung von Vorformen, die die Druckfestigkeit von oben beibehält und gleichzeitig das Gramm-Gewicht reduziert, wobei bis zu 25 % rPET ohne Leistungseinbußen integriert werden. OEMs bündeln Blasen, Etikettieren und Befüllen in einzelne Monoblöcke, die Umrüstzeiten und den Fabrikfußabdruck reduzieren.
Das Thermoformen schreitet mit einer CAGR von 4,71 % voran, dank Körperpflege- und Lebensmittelmarken, die Weithalsgläser mit taktiler Prägung und dicken Wänden für Premium-Regalattraktivität anstreben. Das Verfahren formt flache Platten, die große Klebeetiketten oder In-Mold-Dekoration aufnehmen und die Markendifferenzierung verbessern. Obwohl die Zykluszeiten hinter dem Streckblasformen zurückbleiben, schließen neue servoangetriebene Indexer die Lücke und machen das Thermoformen für mittelvolumige Kosmetik- und Nussbutter-Läufe kommerziell rentabel. Das Spritzgießen bleibt für die Vorformversorgung unverzichtbar, während das Extrusionsblasformen Reinigungsmitteln und Kfz-Flüssigkeiten dient, wo der Barrierebedarf gering und die Kostensensitivität hoch ist. Das Nebeneinander der Technologien spiegelt die vielfältige Spezifikationslandschaft des Marktes für PET-Flaschen wider.
Nach Flaschenkapazität:
Großformate steigern das Volumen in SchwellenmärktenBehälter unter 500 ml machten im Jahr 2025 43,12 % der Lieferungen aus, angetrieben durch den Grab-and-Go-Lebensstil, die Expansion von Automaten und Portionskontrolle. Einzelhändler drängen Lieferanten dazu, Tethered-Cap-Gesetze einzuhalten, ohne den Trinkkomfort zu beeinträchtigen, was zu Halsumgestaltungen führt, die zusätzliche Gramm einsparen. Umweltprüfungen erschweren die zukünftige Entwicklung, doch Gewichtsreduzierung, rPET-Integration und Pfandsysteme dämpfen die Kritik und erhalten das enorme Basisvolumen dieses Segments.
Flaschen über 2 Liter werden voraussichtlich eine CAGR von 4,83 % verzeichnen, da familiengroße Wasser- und Speiseölpackungen die Kosten pro Liter für budgetbewusste Haushalte in Indien, China, Nigeria und Kenia optimieren. Die E-Commerce-Erfüllung bevorzugt weniger, größere Einheiten, die die Kommissionierfrequenz und den Verpackungsabfall reduzieren. Griffmulden, Anti-Glug-Oberflächen und verstärkte Bodenbecher verbessern die Ergonomie für die Heimlagerung. Im Bereich zwischen 501 ml und 1 Liter profitieren Sportgetränke und aromatisiertes Wasser von wiederverschließbaren Kappen und konturierten Paneelen, die den Griff bei sportlicher Nutzung verbessern. Die Kohorte von 1,01 bis 2 Liter bleibt das Standbein für Soda-Multipacks und verzeichnet bescheidene Zuwächse, die an das Bevölkerungswachstum geknüpft sind. Insgesamt sorgen sich verändernde Haushaltswirtschaft und die Entwicklung der Einzelhandelskanäle für eine ausgewogene Nachfrage in jeder Größenklasse des Marktes für PET-Flaschen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Harztyp:
Recycling-PET verringert den Abstand zu Virgin-QualitätenVirgin-PET hielt im Jahr 2025 einen Anteil von 72,34 %, verankert durch optische Klarheit und vorhersehbare mechanische Eigenschaften, die Getränkeabfüller fordern. Die Rohstoffbindung an Paraxylolpreise setzt Verarbeiter der Ölpreisvolatilität aus, doch langfristige Lieferverträge dämpfen Kostenschwankungen. Hersteller investieren weiterhin in Schmelzfiltrations- und Festphasenkondensationslinien, um die Konsistenz der intrinsischen Viskosität zu steigern und die Kohlensäurebindung für Sodas zu sichern.
Recycling-PET, das mit einer CAGR von 4,41 % voranschreitet, erhält Rückenwind durch Regulierung und freiwillige Verpflichtungen, Flaggschiff-SKUs auf 100 % PCR umzustellen. Pfandsysteme in Deutschland, den Niederlanden und skandinavischen Ländern erzielen Ballenreinheit, die klare Flocken liefert, die für flaschenqualitatives rPET geeignet sind. Digitale Wasserzeichen steigern die Ausbeute weiter, während chemische Depolymerisation kontaminierte Abfallströme in nahezu jungfräuliche Ausgabe umwandelt. Regionale Unterschiede bestehen: Asien-Pazifik kämpft mit Sammellogistik und Exportzöllen auf Abfallballen, was das Angebot einschränkt und die Spotpreise für rPET erhöht. Im Prognosehorizont wird erwartet, dass skaliertes chemisches Recycling Preislücken schließt und dem Markt für PET-Flaschen ermöglicht, sich in den wichtigsten Regionen der Rohstoffparität anzunähern.
Geografische Analyse
APAC PET-Flaschen-Markt
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 39,21 % am globalen Volumen, angetrieben durch Chinas exportorientierte Verarbeiter und Indiens wachsende Mittelschicht. Chinesische Werke bedienen multinationale Getränkeverträge zu global wettbewerbsfähigen Kosten, und die Inlandsnachfrage beschleunigt sich, da urbane Lebensstile Fertiggetränkeformate bevorzugen. Indiens Boom bei abgefülltem Wasser wird durch Sicherheitsbedenken und ein wachsendes Netz an Convenience-Stores getragen, während staatliche Kunststoffabfallvorschriften beginnen, europäische Recyclingquoten-Schwellenwerte zu spiegeln, was lokale rPET-Investitionen ankurbelt. Japans strenge Lebensmittelhygienegesetz unterstützt Premium-PET für Pharmazeutika und Funktionsgetränke, und Südkorea verzeichnet Sammelquoten von über 85 % dank Pfandanreizen. Frachtbeschränkungen für Abfallballen stellen Versorgungsrisiken dar, doch die wachsende chemische Recyclingkapazität in China und Japan zielt darauf ab, den Rohstoffdruck zu mindern und den PET-Flaschen-Markt in der gesamten Region zu stabilisieren.
MEA und Türkei PET-Flaschen-Markt
Afrika wird voraussichtlich das am schnellsten wachsende Gebiet mit einer CAGR von 5,12 % von 2026 bis 2031 sein. Kenias neue PET-Anlage, die teilweise mit Solarenergie betrieben wird, bildet den Anker der ostafrikanischen Expansion und bedient einen Korridor von Nairobi bis Daressalam. Südafrikas PETCO-Rahmen erhöhte die Sammelquote im Jahr 2024 auf 65 % und ermöglicht eine inländische rPET-Versorgung, die Produzenten vor Devisenschwankungen schützt. Nigeria, Ghana und Côte d'Ivoire ziehen multinationale Getränkeunternehmen an, die Greenfield-Abfüllanlagen errichten, um die steigende städtische Nachfrage zu decken. Unzuverlässige Stromnetze und eine begrenzte Kühlketteninfrastruktur bleiben Hindernisse, doch modulare Anlagenkonzepte und Notstromaggregate mindern Ausfallzeiten. Der Nahe Osten hält eine ganzjährige Nachfrage nach abgefülltem Wasser aufrecht, wobei Saudi-Arabiens Vision 2030 Investitionen in die lokale Fertigung lenkt, um Importe zu verdrängen. Die Türkei fungiert als Brückendrehscheibe und exportiert Vorformlinge sowohl nach Europa als auch in den Golf-Kooperationsrat, wobei sie von günstigen Handelsabkommen und der Nähe zur Petrochemie profitiert.
PET-Flaschen-Markt in Amerika und Europa
Nordamerika und Europa bewältigen regulatorische Übergänge, die Wertschöpfungsketten neu definieren. Deutschlands Sammelquote von 98 % setzt den Maßstab, und Frankreichs kommendes Pfandsystem ist nach identischer Architektur modelliert. Kaliforniens SB 54 schreibt gestaffelte Mindestanteile an Recyclingmaterial vor und zwingt Verarbeiter, gemeinsam in Waschanlagen zu investieren oder langfristige rPET-Verträge zu sichern. Kanadas Verbot von Einwegkunststoffen nimmt PET aus, doch die Politik signalisiert die Bereitschaft, die Kriterien zu überprüfen, falls die Rückgewinnungsquoten stagnieren. Südamerika zeigt eine divergierende Dynamik: Brasiliens integrierter Petrochemiesektor liefert Jungfern-PET wettbewerbsfähig, während Argentiniens makroökonomische Volatilität die Kapitalausgaben dämpft. Mexiko entwickelt sich zu einem Nearshoring-Drehkreuz und baut die Vorformlings-Kapazität in Maquiladoras aus, um US-amerikanische Getränkemarken zu bedienen, die Zollerleichterungen und kürzere Lieferzeiten anstreben. Insgesamt sorgen diese regionalen Dynamiken dafür, dass der PET-Flaschen-Markt geografisch diversifiziert bleibt und ausgereifte regulatorische Rahmenbedingungen mit wachstumsstarken Schwellenländern in Einklang bringt.
Wettbewerbslandschaft
Marktkonzentration
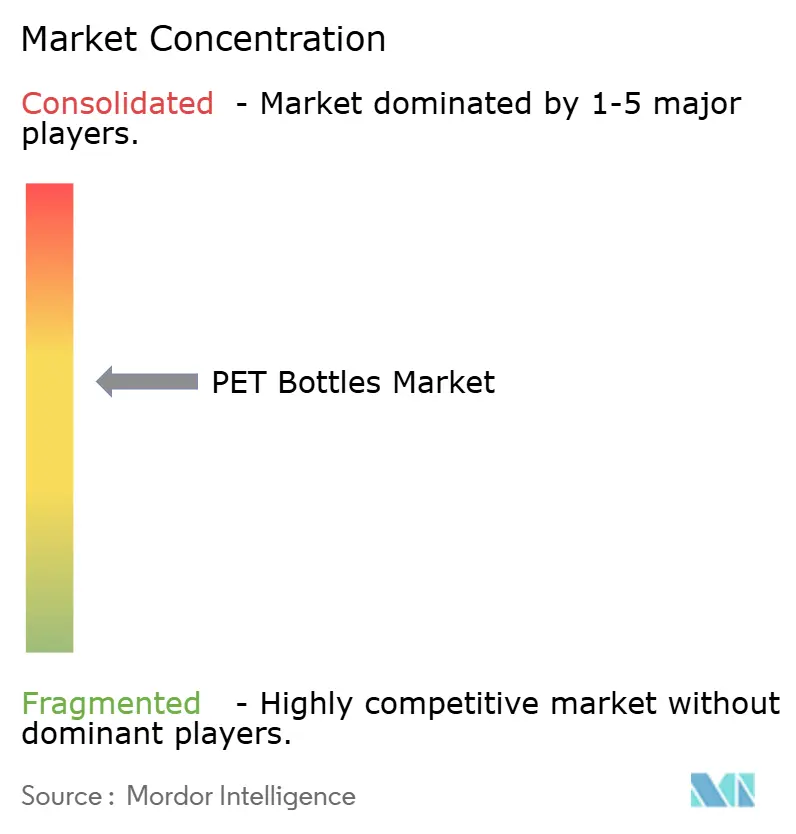
Der Markt für PET-Flaschen weist eine moderate Fragmentierung auf, wobei die fünf größten Verarbeiter rund 45 % des globalen Volumens halten und ausreichend Raum für regionale und Nischenspezialisten lassen. Amcor, ALPLA und Gerresheimer nutzen die vertikale Integration in das Recycling, sichern langfristige rPET-Versorgung und garantieren die Einhaltung für multinationale Getränke- und Pharmakunden. Amcors Expansion in Frankreich im Wert von 50 Millionen EUR (56,5 Millionen USD) fügt 25.000 Tonnen jährliche rPET-Kapazität hinzu und stärkt seine Position als bevorzugter Lieferant für Danone und Nestlé Waters. ALPLAs Vor-Ort-Flasche-zu-Flasche-Einheiten, die in den deutschen und polnischen Werken von Coca-Cola Europacific Partners installiert sind, reduzieren die Ballentransportemissionen um 30 % und komprimieren Lieferketten, was zeigt, wie operative Innovation in Vertragsverlängerungen übersetzt wird. Gerresheimer konzentriert sich auf regulierte pharmazeutische Nischen, in denen die Konformität mit FDA 21 CFR 177.1630 hohe Markteintrittsbarrieren schafft und stabile Margen trotz kleinerer Volumina ermöglicht.
Mittelständische Akteure wie Greiner, Resilux und Retal schaffen verteidigungsfähige Positionen durch geografische Nähe und schnelle Designanpassung. Greiners 100-%-rPET-Shampooflasche für Unilever enthält digitale Wasserzeichen und entspricht den Nachhaltigkeits-Scorecards des Einzelhandels. Resilux hat eine 15.000-Tonnen-Linie in Nairobi in Betrieb genommen, die teilweise mit Solarenergie betrieben wird, und erschließt Afrikas CAGR von 5,12 % und sichert sich gegen Netzinstabilität ab. Retal erweiterte die saudische Vorformkapazität um 800 Millionen Einheiten und nutzt dabei die Anreize für lokale Inhalte im Rahmen der Vision 2030 und die Nähe zu den Märkten des Golf-Kooperationsrats. Diese Verarbeiter priorisieren Agilität gegenüber Skalierung und reagieren auf kurzfristige Spezialgetränkeaufträge, die globale Konzerne wirtschaftlich unattraktiv finden.
Disruptoren im Bereich chemisches Recycling, darunter Eastman und Loop Industries, skalieren Depolymerisationsreaktoren, die kontaminiertes und gefärbtes PET-Abfallmaterial in jungfräulichem Harz gleichwertige Harze umwandeln und dabei die Qualitätsgrenze des mechanischen Recyclings umgehen. Plastipaks Joint Venture im Wert von 120 Millionen USD mit Loop Industries zielt auf eine jährliche Produktion von 18.000 Tonnen bis 2027 ab und bietet Verarbeitern einen zweiten Rohstoffkanal, der von der Ballenmarktvolatilität abgeschirmt ist. Graham Packagings KI-gesteuerte Heißabfüll-Barriereadditive ermöglichen 15 % rPET in Saftanwendungen, die bisher auf Virgin-Qualitäten beschränkt waren, und gewinnen einen PepsiCo-Vertrag im Wert von 75 Millionen USD für Gatorade und Tropicana. Da die Gebühren für die erweiterte Herstellerverantwortung steigen, sind Lieferanten mit proprietären Recycling- oder Spezialwerkstofffähigkeiten in der Lage, Marktanteile zu erweitern, während Rohstoffverarbeiter mit Margenkompression und potenzieller Konsolidierung konfrontiert sind.
Marktführer im Bereich PET-Flaschen
-
Amcor plc
-
ALPLA Werke Alwin Lehner GmbH & Co KG
-
Gerresheimer AG
-
PACT Group Holdings Ltd.
-
Retal Industries Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
PET-Flaschen-Markt Unternehmen in diesem Bericht
- Amcor plc
- ALPLA Werke Alwin Lehner GmbH & Co KG
- Gerresheimer AG
- PACT Group Holdings Ltd.
- Retal Industries Ltd.
- Resilux NV
- Greiner Packaging International GmbH
- Plastipak Holdings Inc.
- Graham Packaging Company LP
- Alpha Packaging LLC
- Manjushree Technopack Ltd.
- Silgan Plastics LLC (Silgan Holdings Inc.)
- Nampak Ltd.
- Altium Packaging LLC
- Apex Plastics (Plastic Industries, Inc.)
- Zhejiang Xinlei Packaging Co., Ltd.
- Shenzhen Zhenghao Plastic & Mold Co., Ltd.
- Comar LLC
- Container Corp. of Canada Ltd.
- Berry Global Group Inc.
Neueste Industrielle Entwicklungen in PET-Flaschen-Markt
- Januar 2026: Amcor verpflichtete sich zu einer Investition von 50 Millionen EUR (56,5 Millionen USD) zur Erweiterung seiner Recyclinganlage in Beaune, Frankreich, mit dem Ziel, bis Ende 2027 25.000 Tonnen neue rPET-Produktion zu erzielen.
- Dezember 2025: ALPLA und Coca-Cola Europacific Partners begannen mit der Installation von Vor-Ort-Flasche-zu-Flasche-Recyclingmodulen in drei deutschen und polnischen Werken und reduzierten die Ballentransportemissionen um 30 %.
- November 2025: Berry Global erwarb einen 60-%-Anteil an einem mexikanischen PET-Vorformlieferanten für 85 Millionen USD und fügte eine jährliche Vorformkapazität von 1,2 Milliarden Einheiten hinzu, um die Nearshoring-Getränkenachfrage zu bedienen.
- Oktober 2025: Gerresheimer führte eine rPET-Flaschenreihe mit niedrigem IV-Wert ein, die der FDA 21 CFR 177.1630 für Biologika und flüssige Arzneimittel entspricht.
Berichtsumfang des globalen Marktes für PET-Flaschen
Polyethylenterephthalat (PET) wird bei der Herstellung von Kunststoffflaschen verwendet. Seine Beliebtheit beruht auf seiner Langlebigkeit, Kosteneffizienz und hohen Recyclingfähigkeit, was es praktisch und umweltverantwortlich macht. PET-Flaschen zeichnen sich durch ihre Transparenz, ihr geringes Gewicht und ihre Flexibilität aus. Sie erhalten die Qualität ihres Inhalts effektiv und bewahren Geschmack und Geruch. Nach der Verwendung können PET-Flaschen über spezielle Sammelsysteme leicht recycelt werden. Die Getränkeindustrie setzt PET weit verbreitet ein, da es verschiedenen Temperaturen und Drücken standhalten kann und so Produktsicherheit und -qualität gewährleistet. Das geringe Gewicht des Materials reduziert Transportkosten und Energieverbrauch und verstärkt seine Umweltvorteile. PETs Recyclingfähigkeit trägt zu einem Kreislaufwirtschaftsmodell bei und fördert die Wiederverwendung von Materialien, Abfallreduzierung und Ressourcenschonung.
Der Bericht über den Markt für PET-Flaschen ist segmentiert nach Endverbraucher-Vertikale (Getränke, Lebensmittel, Körperpflege, Haushaltspflege, Pharmazeutika, sonstige Endverbraucher-Vertikalen), Technologie (Streckblasformen, Spritzgießen, Extrusionsblasformen, Thermoformen), Flaschenkapazität (weniger als 500 ml, 501 ml bis 1 l, 1,01 l bis 2 l, mehr als 2 l), Harztyp (Virgin-PET, Recycling-PET) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten, Afrika). Die Marktprognosen werden in Volumen (Millionen Tonnen) angegeben.
Segmentierungsübersicht
| Getränke | Abgepacktes Wasser |
| Kohlensäurehaltige Erfrischungsgetränke | |
| Fruchtsaft | |
| Energydrinks | |
| Sonstige Getränke | |
| Lebensmittel | |
| Körperpflege | |
| Haushaltspflege | |
| Pharmazeutika | |
| Sonstige Endverbraucher-Vertikalen |
| Streckblasformen |
| Spritzgießen |
| Extrusionsblasformen |
| Thermoformen |
| Weniger als 500 ml |
| 501 ml – 1 l |
| 1,01 l – 2 l |
| Mehr als 2 l |
| Virgin-PET |
| Recycling-PET (rPET) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Kenia | |
| Übriges Afrika |
| Nach Endverbraucher-Vertikale | Getränke | Abgepacktes Wasser |
| Kohlensäurehaltige Erfrischungsgetränke | ||
| Fruchtsaft | ||
| Energydrinks | ||
| Sonstige Getränke | ||
| Lebensmittel | ||
| Körperpflege | ||
| Haushaltspflege | ||
| Pharmazeutika | ||
| Sonstige Endverbraucher-Vertikalen | ||
| Nach Technologie | Streckblasformen | |
| Spritzgießen | ||
| Extrusionsblasformen | ||
| Thermoformen | ||
| Nach Flaschenkapazität | Weniger als 500 ml | |
| 501 ml – 1 l | ||
| 1,01 l – 2 l | ||
| Mehr als 2 l | ||
| Nach Harztyp | Virgin-PET | |
| Recycling-PET (rPET) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Kenia | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe und Wachstumsrate für PET-Flaschen bis 2031?
Das globale Volumen wird voraussichtlich bis 2031 34,06 Millionen Tonnen erreichen und von 2026 an mit einer CAGR von 4,51 % wachsen, angetrieben durch die Getränkenachfrage, Gewichtsreduzierung und Vorschriften zu recyceltem Inhalt.
Welche Endverbraucher-Vertikale wächst am schnellsten?
Pharmazeutika schreiten bis 2031 mit einer CAGR von 5,34 % voran, da Biologika und flüssige Formulierungen von Glas zu PET wechseln, um Bruchsicherheit und geringeres Versandgewicht zu erzielen.
Wie wirken sich Recyclingmaterialvorschriften auf die PET-Flaschenindustrie aus?
Die Europäische Verordnung 2025/40 schreibt bis 2030 einen Recyclinganteil von 30 % und bis 2040 von 65 % vor, was Verarbeiter zwingt, langfristige rPET-Verträge zu sichern und in chemisches Recycling zu investieren, um die Konformität zu erfüllen.
Welche Rolle spielt die Gewichtsreduzierung bei der Kostensenkung?
Die Gewichtsreduzierung senkt den Harzverbrauch um bis zu 15 %, reduziert Frachtmissionen und verringert die Gebühren für die erweiterte Herstellerverantwortung, was Verarbeitern und Markeninhabern eine sofortige Amortisation bietet.
Welche Region bietet das höchste Wachstumspotenzial?
Afrika wird voraussichtlich von 2026 bis 2031 eine CAGR von 5,12 % verzeichnen, angetrieben durch Urbanisierung, wachsenden Konsum der Mittelschicht und Infrastrukturinvestitionen in Kenia, Südafrika und Nigeria.
Wie verbessern digitale Wasserzeichen die Recyclingausbeuten?
HolyGrail 2.0 erreicht eine Erkennungsgenauigkeit von 90 % für die SKU-Ebenen-Sortierung, steigert die Ausbeute an lebensmittelechtem rPET um 15–20 % und ermöglicht die Überprüfung der Lieferkette für Recyclingmaterialansprüche.