
Marktgröße und Marktanteil für perkutane Koronarinterventions-Führungsgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.14 Milliarden US-Dollar |
| Marktgröße (2031) | 3.33 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
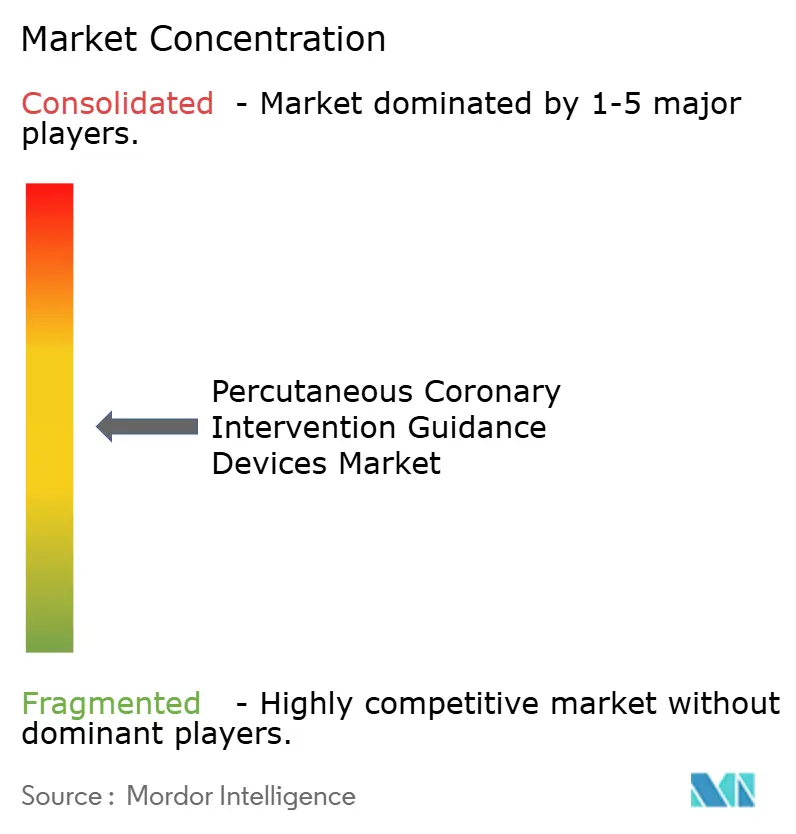
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für perkutane Koronarinterventions-Führungsgeräte von Mordor Intelligence
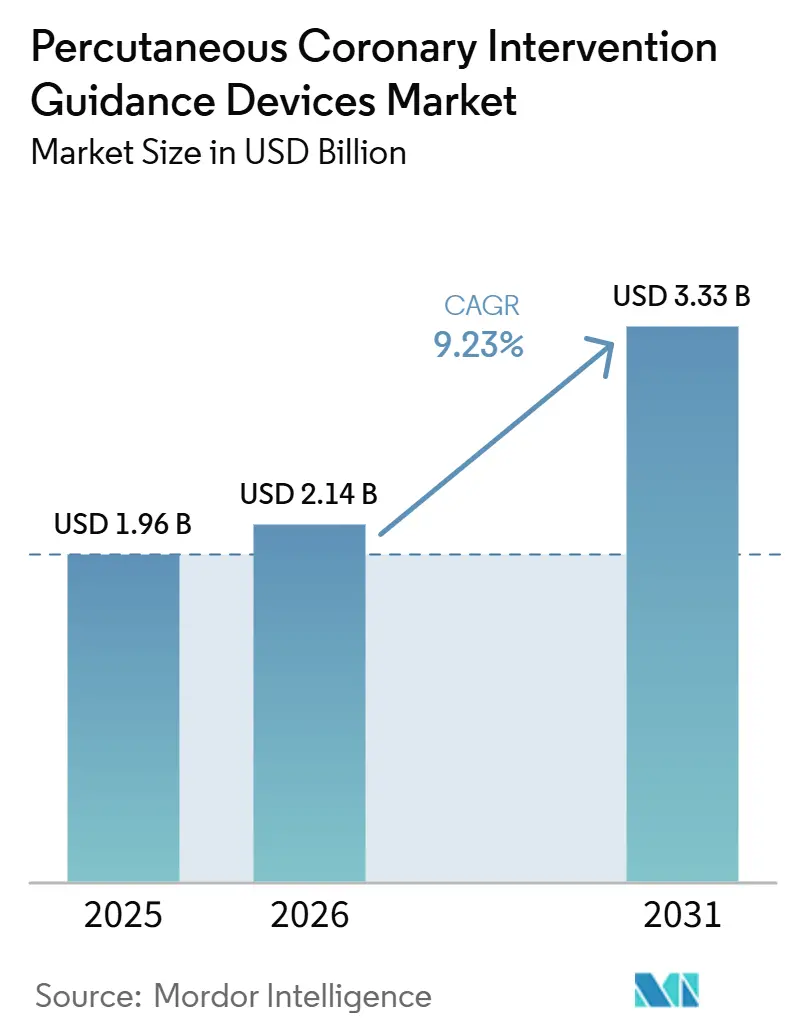
Die Marktgröße für perkutane Koronarinterventions-Führungsgeräte wird voraussichtlich von 1,96 Milliarden USD im Jahr 2025 und 2,14 Milliarden USD im Jahr 2026 auf 3,33 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 9,23 % verzeichnen.
Der Markt für perkutane Koronarinterventions-Führungsgeräte tritt in einen standardisierteren Adoptionszyklus ein, da führende kardiologische Leitlinien die intravaskuläre Bildgebung nun als zentralen Bestandteil komplexer perkutaner Koronarinterventionen (PCI) und nicht mehr als optionale Ergänzung betrachten. Die Nachfrage wird zusätzlich durch die zunehmende Belastung durch verkalkte Läsionen und chronische Totalverschlüsse gestärkt, bei denen die Angiografie allein den Schweregrad der Läsion häufig nicht erfasst und eine bildgebungsgestützte Behandlung messbar bessere Ergebnisse liefert. Die wirtschaftliche Argumentation wird stärker, da integrierte Konsolen IVUS, OCT und physiologische Führung auf einer Plattform vereinen, während KI-Werkzeuge die Interpretationszeit verkürzen und Operateuren helfen, konsistentere Entscheidungen bei der Größenbestimmung und Planung zu treffen. Die Erstattungsunterstützung in reifen Märkten begünstigt weiterhin die Adoption bei komplexen Eingriffen, insbesondere in Einrichtungen, in denen Krankenhäuser den Einsatz von Bildgebung mit Kodierungs- und Vergütungsstrukturen abstimmen können. Dennoch sieht sich der Markt für perkutane Koronarinterventions-Führungsgeräte nach wie vor mit einer ungleichmäßigen Verbreitung konfrontiert, da Katheterkosten, Grenzen bei der Software-Monetarisierung und Fachkräftemangel die breitere Nutzung außerhalb von Hochvolumenzentren weiterhin verlangsamen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten intravaskuläre Ultraschallsysteme im Jahr 2025 mit einem Umsatzanteil von 36,74 %, während iFR-Systeme im Markt für perkutane Koronarinterventions-Führungsgeräte bis 2031 voraussichtlich mit einer CAGR von 10,45 % wachsen werden.
- Nach Technologie hielt die IVUS-basierte Führung im Jahr 2025 einen Anteil von 34,68 %, während die physiologische FFR- und iFR-Führung bis 2031 voraussichtlich mit einer CAGR von 12,89 % wachsen wird.
- Nach Anwendung entfiel auf die Stentauswahl und -optimierung im Jahr 2025 ein Anteil von 32,59 %, während die komplexe PCI-Führung im Markt für perkutane Koronarinterventions-Führungsgeräte bis 2031 mit einer CAGR von 11,72 % voranschreitet.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Anteil von 60,43 %, während ambulante chirurgische Zentren bis 2031 voraussichtlich eine CAGR von 13,67 % verzeichnen werden.
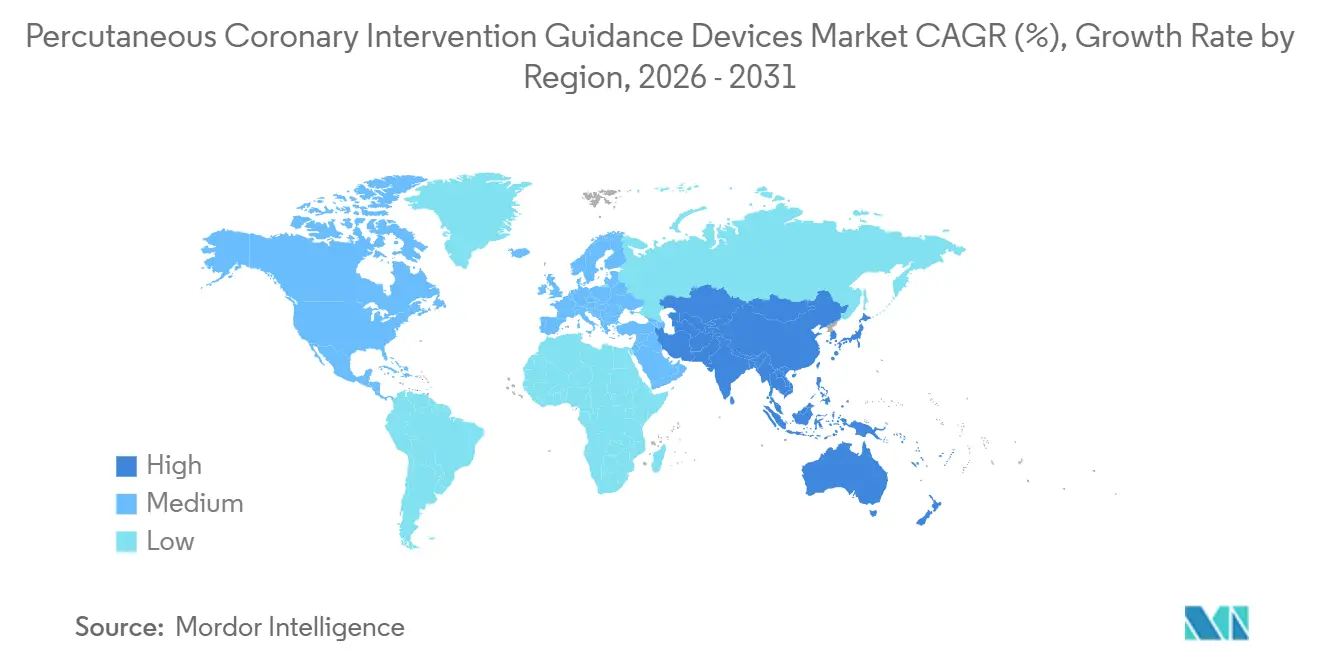
- Nach Geografie erfasste Nordamerika im Jahr 2025 39,58 % des Marktes für perkutane Koronarinterventions-Führungsgeräte, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 14,73 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch komplexe Läsionen und verkalkte Erkrankungen | +2.2% | Global, am stärksten in alternden Bevölkerungen in Nordamerika, Europa und Japan | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu bildgebungsgestützter und physiologisch geführter PCI | +2.0% | Global, mit frühen Gewinnen konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Läsionsbeurteilung und Workflow-Automatisierung | +1.8% | Nordamerika und Europa führend, mit Ausstrahlungseffekten auf die wichtigsten Märkte im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Erstattungsunterstützung für intravaskuläre Bildgebung | +1.6% | Nordamerika, Westeuropa und Japan | Kurzfristig (≤ 2 Jahre) |
| Adoption von Hybrid-IVUS-OCT und Multimodalitätskonsolen | +1.4% | Nordamerika und Europa, mit frühen Gewinnen in Südkorea und Japan | Mittelfristig (2–4 Jahre) |
| Standardisierung von Herzkatheterlaboren in Tertiärzentren | +1.0% | Kernmärkte im Asien-Pazifik-Raum, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch komplexe Koronarläsionen und verkalkte Erkrankungen
Der Markt für perkutane Koronarinterventions-Führungsgeräte profitiert von einem größeren Pool an Patienten mit verkalkten und anatomisch komplexen Läsionen, die mit der Angiografie allein schwer zu beurteilen sind. Eine moderate bis schwere Verkalkung liegt bei 20 % bis 30 % der Patienten vor, die sich einer invasiven Koronarangiografie unterziehen, und die Prävalenz steigt bei älteren Männern stark an, was die Bildgebungsnachfrage strukturell an alternde Bevölkerungen knüpft.[1] Dasselbe Muster zeigt sich bei der Behandlung chronischer Totalverschlüsse, bei der das PROGRESS-CTO-Register eine moderate oder schwere Verkalkung bei 49,6 % der Läsionen in 16.916 CTO-PCI-Eingriffen berichtete, die zwischen 2012 und 2025 eingeschlossen wurden.[2] Klinische Belege sind für Krankenhäuser auch schwerer zu ignorieren geworden, da die ECLIPSE-Studie zeigte, dass die intravaskuläre bildgebungsgestützte Führung das 1-Jahres-Zielgefäßversagen bei schwer verkalkten Läsionen von 13,2 % auf 9,3 % senkte. Dieses Ergebnis hält den Markt für perkutane Koronarinterventions-Führungsgeräte nicht nur an das Wachstum des Eingriffvolumens gebunden, sondern auch an den steigenden Anteil von Eingriffen, die eine bessere Läsionsvorbereitung, Kalzium-Scoring und Post-Stent-Beurteilung erfordern.
Verlagerung hin zu bildgebungsgestützter und physiologisch geführter PCI
Der Markt für perkutane Koronarinterventions-Führungsgeräte wird auch durch eine breitere Verlagerung von ausschließlich angiografiebasierten Workflows hin zu bildgebungsgestützten und physiologisch geführten PCI-Verfahren angetrieben. Integrierte Systeme ermöglichen es Ärzten nun, IVUS, OCT und druckbasierte Werkzeuge auf einer Konsole abzurufen, was den Einrichtungsaufwand reduziert und konsistentere Herzkatheterlabor-Workflows unterstützt. Eine Metaanalyse aus dem Jahr 2025, die 22 klinische Studien umfasste, ergab, dass die intravaskulär bildgebungsgestützte PCI die kardiale Sterblichkeit um 45 %, das Zielläsionsversagen um 29 % und die definitive Stentthrombose um 48 % gegenüber der alleinigen angiografischen Führung reduzierte.[3] Die OCTIVUS-Studie zeigte außerdem, dass Patienten, die eine Stentoptimierung erreichten, eine relative Reduktion des Zielgefäßversagens um 52 % aufwiesen, wobei der Nutzen unter OCT-Führung am stärksten war.[4] Diese Ergebnisse verändern das Beschaffungsverhalten, da Krankenhäuser Führungsplattformen nun als Werkzeuge betrachten, die sowohl bessere Ergebnisse als auch eine engere Einhaltung aktualisierter Praxisstandards unterstützen.
KI-gestützte Läsionsbeurteilung und Workflow-Automatisierung
KI wird zu einem praktischen Adoptionstreiber im Markt für perkutane Koronarinterventions-Führungsgeräte, da sie den Zeit- und Fachkenntnisaufwand für die Interpretation von Pullbacks und die Durchführung der Verfahrensplanung reduziert. Der unmittelbar stärkste Mehrwert liegt in der Workflow-Effizienz, da Programme mit geringerem Volumen häufig zögern, intravaskuläre Bildgebung einzusetzen, wenn die Interpretation von einer kleinen Anzahl hocherfahrener Operateure abhängt. Eine Studie aus dem Jahr 2025 ergab, dass Abbotts Ultreon KI-OCT-System die Genauigkeit der Stentgrößenbestimmung um das 2,83-Fache verbesserte und die Interpretationszeit gegenüber herkömmlicher Software reduzierte. Die FLASH-Studie demonstrierte außerdem die Nicht-Unterlegenheit der KI-QCA-gestützten PCI gegenüber der OCT-geführten PCI hinsichtlich der minimalen Stentfläche nach dem Eingriff bei 400 Patienten in 13 südkoreanischen Zentren. Infolgedessen beginnt sich der Markt für perkutane Koronarinterventions-Führungsgeräte von einer hardwaregeführten Kategorie zu einem softwaregestützten Plattformbereich zu entwickeln, in dem Effizienz und Konsistenz fast ebenso wichtig sind wie die Bildqualität.
Erstattungsunterstützung für intravaskuläre Bildgebung in reifen Märkten
Der Markt für perkutane Koronarinterventions-Führungsgeräte profitiert weiterhin von Vergütungsstrukturen, die den Einsatz von Bildgebung bei den komplexesten Eingriffen honorieren. In den Vereinigten Staaten behielt der stationäre Vergütungsrahmen für das Geschäftsjahr 2026 die separate Vergütungsunterstützung für IVUS und FFR im stationären Krankenhausbereich bei, während die MS-DRG-Vergütungen für PCI mit Stentimplantation 22.929 USD erreichten. CMS schloss außerdem den neuen komplexen PCI-Code 92930 für 2026 ab, der eine stärkere Anerkennung von Mehrläsions- und Bifurkationseingriffen bietet, bei denen intravaskuläre Führung am häufigsten eingesetzt wird. Japan bleibt das deutlichste Beispiel dafür, wie Erstattungsregelungen das klinische Verhalten verändern können, da mehr als 80 % der PCI-Eingriffe unter intravaskulärer Bildgebungsführung durchgeführt werden. Dies macht den Markt für perkutane Koronarinterventions-Führungsgeräte in reifen Systemen reaktionsfähiger auf politische Gestaltung als viele andere Gerätekategorien.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und wiederkehrende Katheterkosten | -1.8% | Global, am akutesten in preissensiblen Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Mangel an ausgebildeten interventionellen Kardiologen | -1.4% | Nordamerika und Europa, mit zunehmender Relevanz in Südasien | Mittelfristig (2–4 Jahre) |
| Variable Erstattung und Reibungsverluste bei der Vorabgenehmigung | -1.0% | Asien-Pazifik außerhalb Japans und Südkoreas, Naher Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Begrenzte Erstattung für ergänzende Analysesoftware | -0.8% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und wiederkehrende Katheterkosten
Der Markt für perkutane Koronarinterventions-Führungsgeräte wird weiterhin durch die Gesamtbetriebskosten für Konsolen, Software und Einwegkatheter eingeschränkt. Krankenhäuser bewerten nicht nur den Basispreis der Plattform, sondern beurteilen auch, ob der wiederkehrende Kathetereinsatz über eine breite PCI-Fallzahl im Rahmen von Pauschalvergütungsstrukturen gerechtfertigt werden kann. Der Erstattungsleitfaden 2026 von Boston Scientific weist darauf hin, dass IVUS und FFR in ambulanten chirurgischen Zentren nicht separat abrechenbar sind, was Einrichtungen dazu zwingt, Kosten über Kodierungsstrukturen zu decken, die viele ASC-Administratoren nach wie vor als schwierig zu handhaben empfinden. Dieses Problem ist in Schwellenmärkten noch akuter, wo Kapitalbudgets enger sind und Bildgebung für die höchsten Risikogruppen reserviert bleibt, anstatt bei Routineeingriffen standardmäßig eingesetzt zu werden. Infolgedessen ist der Markt für perkutane Koronarinterventions-Führungsgeräte nach wie vor stark von Premiumkrankenhäusern und Überweisungszentren abhängig, die sowohl die Hardwareanschaffung als auch einen stetigen Verbrauchsmaterialumsatz unterstützen können.
Mangel an ausgebildeten interventionellen Kardiologen
Personalengpässe sind ein weiteres strukturelles Hemmnis für den Markt für perkutane Koronarinterventions-Führungsgeräte, da das Eingriffswachstum nicht beschleunigt werden kann, wenn ausgebildete Operateure nicht Schritt halten. Das interventionelle Kardiologie-Fellowship-Match 2025 ließ 71 Stellen in 49 Programmen unbesetzt, was SCAI als Beleg für eine schrumpfende Nachwuchspipeline bezeichnete. Dieser Mangel wirkt sich direkt auf die Adoption von Führungssystemen aus, da fortschrittliche Bildgebungs- und Physiologiewerkzeuge am konsistentesten von Teams mit stärkerer Ausbildungstiefe und Fallvolumen eingesetzt werden. Dieselbe Lücke treibt Krankenhäuser auch dazu, KI-gestützte Systeme einzusetzen, die weniger erfahrenen Operateuren helfen können, Pullbacks zu interpretieren und die Stentgrößenbestimmung effizienter zu planen. Dennoch kann der Markt für perkutane Koronarinterventions-Führungsgeräte die Auswirkungen von Personalengpässen nicht vollständig ausgleichen, solange Rekrutierung, Bindung und Ausbildung unter Druck stehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
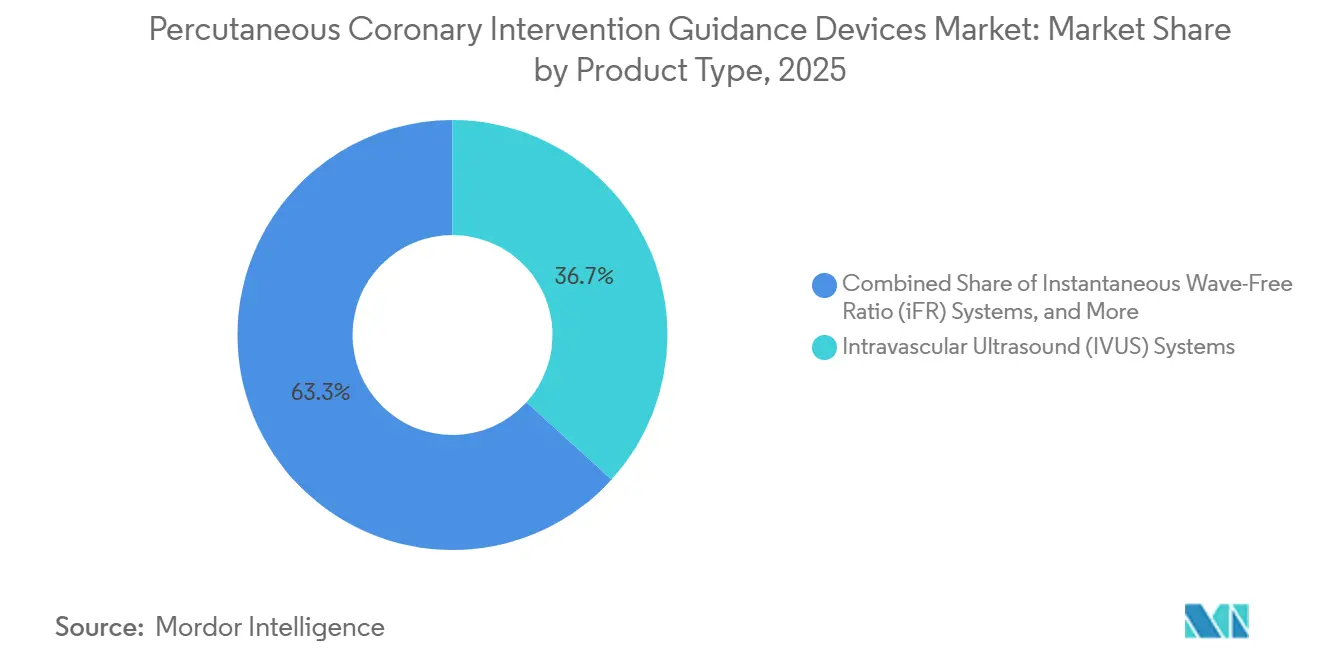
IVUS-Dominanz bleibt bestehen, während drahtfreie Physiologie aufholtIntravaskuläre Ultraschallsysteme machten im Jahr 2025 36,74 % des Marktanteils für perkutane Koronarinterventions-Führungsgeräte aus, was IVUS als führenden Produkttyp beibehielt. Diese Führungsposition spiegelte die langjährige Vertrautheit der Ärzte, eine ausgereifte Katheterlieferkette und den starken Einsatz bei ostialem und Hauptstammerkrankungen wider, wo OCT-Spülungsanforderungen die Praktikabilität einschränken können. Das Segment profitierte auch von der Verlagerung hin zu hochauflösenden IVUS-Kathetern bei komplexen PCI-Eingriffen, bei denen Ärzte eine tiefere Gefäßbeurteilung zusammen mit einer klareren Plaque- und Kalziumvisualisierung wünschen. OCT blieb die zweitgrößte Produktkategorie, und vergleichende Belege verringerten weiterhin die wahrgenommenen Ergebnisunterschiede zwischen den beiden Modalitäten. Eine Metaanalyse aus dem Jahr 2024 über 6 randomisierte kontrollierte Studien und 4.402 Patienten fand keinen signifikanten Unterschied zwischen OCT-geführter und IVUS-geführter PCI hinsichtlich MACE, kardialer Sterblichkeit oder Stentthrombose.
Der Markt für perkutane Koronarinterventions-Führungsgeräte verzeichnet seinen schnellsten produkttypbezogenen Schwung bei iFR-Systemen, die bis 2031 voraussichtlich mit einer CAGR von 10,45 % wachsen werden. Der Hauptvorteil liegt im adenosinfreien Workflow, da dieser die Verfahrenszeit verkürzt, den zusätzlichen Medikamenteneinsatz vermeidet und das Protokoll für die routinemäßige Physiologiebeurteilung vereinfacht. FFR-Systeme behalten eine ergänzende Rolle, aber der Wettbewerbsdruck rund um drahtfreie und angiografiederivierte Optionen wird deutlicher. Die im Jahr 2025 veröffentlichte FLAVOUR-II-Studie zeigte, dass eine angiografiederivierte FFR-geführte Strategie der IVUS-Führung hinsichtlich der klinischen 12-Monats-Ergebnisse nicht unterlegen war, was eine schrittweise Verlagerung weg von einigen drahtbasierten Fällen unterstützt. Zubehör und Verbrauchsmaterialien bleiben für die Branche der perkutanen Koronarinterventions-Führungsgeräte zentral, da Führungsdrähte, Bildgebungskatheter und Spülsets den wiederkehrenden Umsatz eng an die Konsolenplatzierung und die Arzttreue knüpfen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Physiologische Führung und KI erweitern den PlattformmixDie IVUS-basierte Führung hielt im Jahr 2025 einen Technologieanteil von 34,68 %, gestützt durch ihre installierte Basis und ihren praktischen Wert bei Läsionen, die eine Beurteilung der Plaquelast und der Verkalkungstiefe erfordern. Die Modalität bleibt besonders wichtig in Fällen, in denen die OCT-Kontrastspülung weniger geeignet ist, was IVUS eine dauerhafte Rolle bei komplexerer Koronaranatomie verleiht. Diese Führungsposition spiegelt auch die Tatsache wider, dass viele Krankenhäuser ihren Workflow bereits vor der aktuellen Welle von KI- und Multimodalitätsstarts auf IVUS-Konsolen aufgebaut haben. Gleichzeitig erweitert sich der Technologiemix, da Krankenhäuser bildgebungsgestützte Führung mit physiologisch geführten Strategien für ausgewählte Läsionen vergleichen. Dies macht den Markt für perkutane Koronarinterventions-Führungsgeräte weniger abhängig von einer einzigen Führungsmethode als noch vor einigen Jahren.
Die physiologische FFR- und iFR-Führung wird bis 2031 voraussichtlich mit einer CAGR von 12,89 % wachsen, was sie zur am schnellsten wachsenden Technologiegruppe macht. Die CathWorks ALL-RISE-Studie, die auf dem ACC.26 vorgestellt wurde, randomisierte 1.930 Patienten an 59 globalen Standorten und zeigte, dass FFRangio ähnliche klinische Ergebnisse wie die invasive drahtbasierte Physiologiebeurteilung lieferte. KI-gestützte PCI-Führung wird auch als Technologieschicht und nicht nur als Marketingmerkmal immer glaubwürdiger. Eine Studie im Journal of the Society for Cardiovascular Angiography & Interventions ergab, dass Abbotts Ultreon-KI-Plattform über alle Erfahrungsniveaus der Operateure hinweg genauere, weniger variable und zeiteffizientere PCI-Planungsentscheidungen als herkömmliche Software lieferte. Diese Verlagerung gibt der Branche der perkutanen Koronarinterventions-Führungsgeräte ein breiteres Wettbewerbsfeld, in dem Bildgebungstiefe, Physiologieintegration und Software-Produktivität allesamt Kapitalausgabenentscheidungen beeinflussen.
Nach Anwendung:
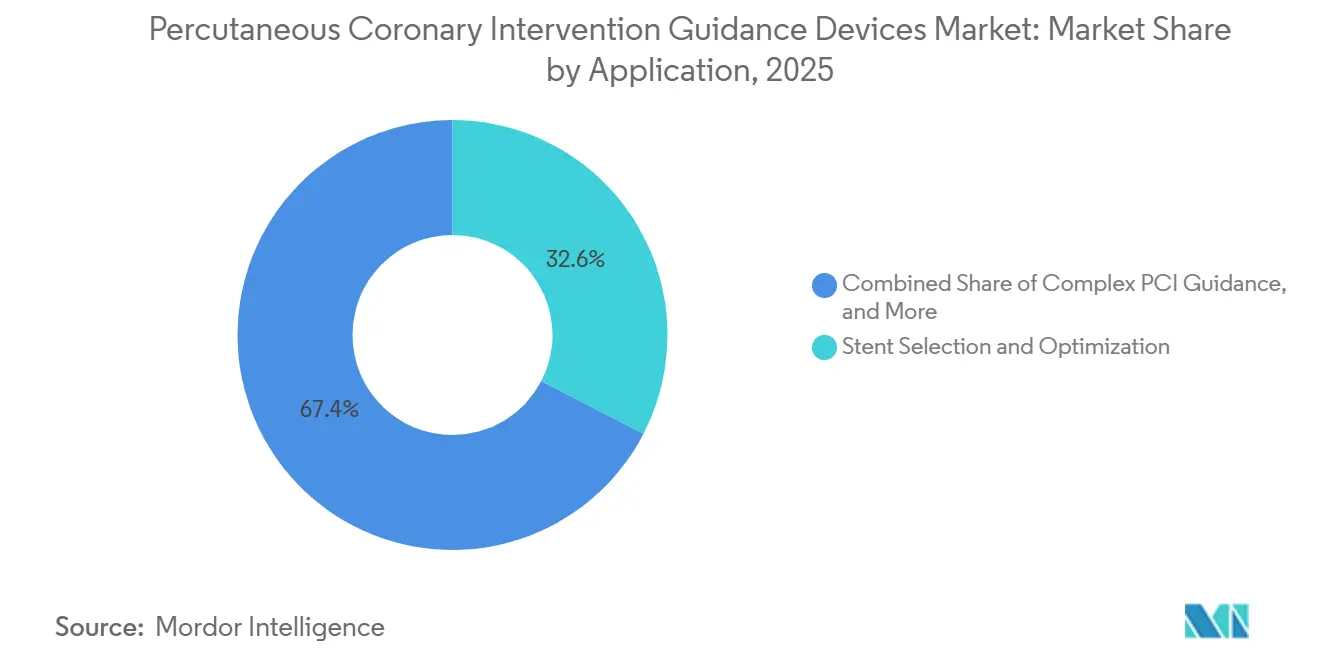
Komplexe PCI wird zum klinischen Anwendungsfall mit dem höchsten WachstumStentauswahl und -optimierung trugen im Jahr 2025 32,59 % des Anwendungsumsatzes bei, was sie zum größten Anwendungsfall im Markt für perkutane Koronarinterventions-Führungsgeräte machte. Diese Position ist logisch, da Post-Stent-Größenbestimmung, Expansion und Appositionsprüfungen der deutlichste Punkt sind, an dem intravaskuläre Führung unmittelbaren Verfahrenswert zeigen kann. Die OCTIVUS-Studie bestätigte diesen Wert, indem sie zeigte, dass die Stentoptimierung mit einer relativen Reduktion des Zielgefäßversagens um 52 % verbunden war. Krankenhäuser können den Einsatz von Bildgebung daher leichter rechtfertigen, wenn der Nutzen direkt an einen messbaren Verfahrensendpunkt geknüpft ist. Diese Anwendung bleibt die Basisschicht der Nachfrage, da sie klinische Verbesserung, Arztvertrauen und Vergütungsunterstützung auf die sichtbarste Weise verbindet.
Die komplexe PCI-Führung wird im Markt für perkutane Koronarinterventions-Führungsgeräte bis 2031 voraussichtlich mit einer CAGR von 11,72 % wachsen und ist damit die am schnellsten wachsende Anwendung. Das Wachstum ist an den steigenden Anteil von Mehrgefäßerkrankungen, Bifurkationen, Hauptstamminterventionen und verkalkten Läsionen in zeitgenössischen PCI-Fallzahlen gebunden. Die Leitlinienaktualisierung 2025 für intravaskuläre Bildgebung bei komplexen und Hauptstamm-PCI-Eingriffen im Rahmen des akuten Koronarsyndroms hat diese Verlagerung gestärkt, indem fortschrittliche Führung als Standardpraxis bei Hochrisikoanatomie behandelt wird. Die Läsionsbeurteilung gewinnt ebenfalls an Relevanz, da KI-Software die Plaque-Charakterisierung und Kalziummessung automatisiert und Deep-Learning-Werkzeuge bereits eine mit Experten vergleichbare Plaque-Segmentierung in validierten OCT-Datensätzen gezeigt haben. CTO- und Bifurkationsplanung bleiben spezialisierter, aber KI-basierte Planungswerkzeuge, die 2025 beschrieben wurden, zeigten auch eine reduzierte Verfahrenszeit und Strahlenbelastung, was die Adoption schrittweise über Expertenzentren hinaus ausweiten könnte.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Ambulante Migration verändert KaufmusterKrankenhäuser hielten im Jahr 2025 60,43 % des Endnutzerumsatzes, was sie als Kernkäufergruppe im Markt für perkutane Koronarinterventions-Führungsgeräte beibehielt. Ihre Führungsposition beruhte auf der Konzentration von Herzkatheterlabor-Infrastruktur, zugelassenen Operateuren und Erstattungswegen für komplexe PCI in Tertiär- und Universitätszentren. Krankenhäuser bleiben auch der primäre Ort für Hauptstamm-, Bifurkations- und stark verkalkte Fälle, also die Eingriffe, bei denen fortschrittliche Bildgebungs- und Physiologiewerkzeuge am wahrscheinlichsten eingesetzt werden. Dies gibt großen Gesundheitssystemen weiterhin Einfluss auf Plattformplatzierungen, Upgrade-Zyklen und bevorzugte Anbieter-Ökosysteme. Kurzfristig verankert die Krankenhausnachfrage weiterhin den Großteil des Umsatzes, da komplexe Versorgungspfade und Kapitalbudgets dort konzentriert bleiben.
Ambulante chirurgische Zentren werden bis 2031 voraussichtlich mit einer CAGR von 13,67 % wachsen, was sie zur am schnellsten wachsenden Endnutzerkategorie und zum wichtigsten neuen Beschaffungskanal macht. Eine MedPAC-Überprüfung ergab, dass die Kardiologie zwischen 2018 und 2023 die am schnellsten wachsende ASC-Fachrichtung war, und CMS fügte 2026 86 neue kardiovaskuläre Verfahrenscodes zur ASC-Liste der abgedeckten Verfahren hinzu. Eine landesweite Studie ergab außerdem, dass das ASC-Verfahrensvolumen zwischen 2024 und 2034 voraussichtlich um 21 % steigen wird, während das American College of Cardiology Anfang 2024 seine Cardiovascular ASC Registry Suite einführte. Diese Veränderungen sind für die Marktgröße der perkutanen Koronarinterventions-Führungsgeräte bedeutsam, da Anbieter kleinere Systeme, einfachere Workflows und andere Preismodelle für ambulante Wirtschaftlichkeit benötigen werden. Spezialisierte Kardiologiezentren und eigenständige Herzkatheterlabore bleiben kleiner, fügen aber eine wachsende Nachfrageschicht in Umgebungen hinzu, die Verfahrenseffizienz und flexible Kapitalbereitstellung schätzen.
Geografische Analyse
Markt für perkutane Koronarinterventions-Führungsgeräte in Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 39,58 % am Markt für perkutane Koronarinterventions-Führungsgeräte und blieb damit der größte regionale Beitragsgeber. Die Region profitiert von einer ausgereiften Erstattungsarchitektur, einer dichten Basis an Hochvolumen-PCI-Zentren sowie der kommerziellen Präsenz der führenden Plattformanbieter. Änderungen der US-amerikanischen Leitlinien stützen weiterhin die Nachfrage nach Investitionsgütern und Verbrauchsmaterialien, da Krankenhäuser den Einsatz bildgebender Verfahren zunehmend mit den erwarteten Versorgungsstandards bei komplexen PCI-Eingriffen verknüpfen. Die Zahlungsunterstützung ist hier nach wie vor stärker ausgeprägt als in den meisten anderen Regionen, auch wenn die Kodierungsdetails je nach Versorgungsstandort noch variieren. Kanada und Mexiko tragen zum regionalen Volumen bei, obwohl Beschaffungsfristen und ein ungleichmäßiger Zugang zu tertiären Versorgungseinrichtungen das Tempo einer breiteren Akzeptanz weiterhin begrenzen.
Markt für perkutane Koronarinterventions-Führungsgeräte in Europa
Europa blieb im Jahr 2025 die zweitgrößte Region, wobei Deutschland, Frankreich und das Vereinigte Königreich als Hauptzentren für den Einsatz fortschrittlicher intravaskulärer Führungssysteme fungierten. Die Region vereint eine etablierte interventionelle Kardiologiebasis mit einer wachsenden Nachfrage nach Systemerneuerungen, da ältere Plattformen ihren Ersatzzyklus erreichen. Koninklijke Philips stärkte seine europäische Position im März 2026 durch die Markteinführung von IntraSight Plus mit sowohl FDA- als auch CE-Kennzeichnung, was Krankenhäusern entgegenkommt, die einen kombinierten IVUS- und Physiologie-Workflow auf einem Bildschirm anstreben. Die Akzeptanz ist in der Region nach wie vor uneinheitlich, da Hochvolumenzentren schneller voranschreiten als Gemeinschaftskrankenhäuser, in denen Kapitalbeschränkungen die angiographiegestützte Praxis häufiger aufrechterhalten.
Markt für perkutane Koronarinterventions-Führungsgeräte in APAC, MEA und Südamerika
Für den asiatisch-pazifischen Raum wird bis 2031 ein CAGR von 14,73 % beim Marktvolumen für perkutane Koronarinterventions-Führungsgeräte prognostiziert, was ihn zur am schnellsten wachsenden Region macht. Japan bleibt der Referenzmarkt, da mehr als 80 % der PCI-Eingriffe bereits unter intravaskulärer Bildführung durchgeführt werden. Dieses Nutzungsniveau zeigt, wie Erstattungsanpassungen und klinische Kultur sich im Laufe der Zeit gegenseitig verstärken können. Die gesamte Region profitiert zudem vom Wachstum des Eingriffvolumens, dem Ausbau der Herzkatheterlabor-Infrastruktur sowie dem steigenden Interesse an integrierten und hybriden Plattformen. Südkorea ist von Bedeutung, da es wegweisende Belege zur Validierung KI-gestützter PCI-Workflows geliefert hat, darunter die FLASH-Studie. Indien und Südostasien bleiben Märkte mit längeren Konversionszyklen, in denen private Krankenhausnetzwerke Kapazitäten aufbauen, die Erstattungsunterstützung für adjunkte Bildgebung jedoch weiterhin uneinheitlich ist. Der Nahe Osten und Afrika wachsen von einer kleinen Basis aus, angeführt von tertiären Investitionen in den Golfstaaten und einer frühen Akzeptanz in Südafrika. Südamerika bleibt durch Brasilien verankert, obwohl Erstattungsbeschränkungen und Zulassungshürden eine breitere Nutzung in öffentlichen Systemen weiterhin einschränken.
Wettbewerbslandschaft
Der Markt für perkutane Koronarinterventions-Führungsgeräte bleibt mäßig konzentriert um eine kleine Gruppe globaler Plattformanbieter. Abbott, Philips und Boston Scientific kontrollieren den Großteil der installierten Konsolenbasis und machen einen großen Anteil der wiederkehrenden Kathetternachfrage aus, was ihnen erheblichen Preis- und Beschaffungseinfluss verleiht. Ihre Position wird durch breite Produktportfolios gestärkt, die Konsolen, Katheter, Führungsdrähte und Software in einem Ökosystem kombinieren. Diese Struktur erhöht die Wechselkosten für Krankenhäuser, da eine Plattformentscheidung häufig den Verbrauchsmaterialeinkauf und den Mitarbeiter-Workflow für mehrere Jahre prägt. Dennoch ist die Kategorie nicht mehr geschlossen, da Hybrid-Bildgebungsspezialisten und softwareorientierte Neueinsteiger nun in spezifische klinische und Workflow-Lücken vordringen.
Strategische Aktivitäten in den Jahren 2025 und 2026 zeigten, wie schnell sich das Wettbewerbsfeld entwickelt. Philips stimmte im Dezember 2025 der Übernahme von SpectraWAVE zu und fügte DeepOCT-NIRS-Bildgebung und X1-FFR-angiografiebasierte Physiologie zu seinem Portfolio hinzu. Abbott erhielt dann im April 2026 die FDA-Zulassung und CE-Kennzeichnung für Ultreon 3.0, das einen 1-Sekunden-Pullback und stärker automatisierte KI-gestützte Erkenntnisse für die Koronarbildgebung einführte. Philips führte außerdem im März 2026 IntraSight Plus ein, was den Wettbewerb rund um integrierte IVUS-, iFR-, FFR- und Co-Registrierungs-Workflows verschärfte.
Eine zweite Wettbewerbsebene entsteht rund um Hybrid-Bildgebung und softwaregestützte Führung. Terumo schloss im Juni 2026 den ersten US-Eingriff mit OPUSWAVE ab, was eine direktere Herausforderung bei der Dual-Sensor-Bildgebung für Hochvolumenzentren signalisiert. CathWorks stärkte den Fall für angiografiederivierte Physiologie mit der ALL-RISE-Studie, die eine breitere kommerzielle Glaubwürdigkeit für die drahtfreie Beurteilung unterstützte. Diese Schritte deuten darauf hin, dass zukünftige Marktanteilsgewinne aus besserer Workflow-Integration und Software-Benutzerfreundlichkeit kommen könnten, nicht nur aus der Bildqualität allein. Der Markt für perkutane Koronarinterventions-Führungsgeräte bleibt daher auf der Ebene der installierten Basis top-schwer, ist aber noch offen genug, damit gezielte Innovation den Verfahrensmix, Ersatzzyklen und Premiumpreise in ausgewählten Segmenten verändern kann.
Branchenführer im Markt für perkutane Koronarinterventions-Führungsgeräte
-
Abbott Laboratories
-
Boston Scientific Corporation
-
Esaote S.p.A.
-
Koninklijke Philips N.V.
-
Terumo Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für perkutane Koronarinterventions-Führungsgeräte Unternehmen in diesem Bericht
- Abbott Laboratories
- ACIST Medical Systems, Inc.
- ACUTUS Medical (Acutus Medical, Inc.)
- Avinger, Inc.
- Boston Scientific
- Canon
- CathWorks Ltd.
- Conavi Medical Corp.
- Esaote S.p.A.
- HeartFlow, Inc.
- Infraredx, Inc.
- Insight Lifetech
- Koninklijke Philips
- Magnetecs, Inc.
- Medis Medical Imaging B.V.
- Opsens Inc.
- Pie Medical Imaging
- Sino Medical Sciences Technology Inc. (SINOMED)
- Stereotaxis, Inc.
- Terumo
Neueste Industrielle Entwicklungen in Markt für perkutane Koronarinterventions-Führungsgeräte
- Juni 2026: Terumo Corporation schließt den ersten US-Eingriff mit dem OPUSWAVE Dual-Sensor-Bildgebungssystem ab. Der OFDI+IVUS DualView-Kathetereingriff, der am Mount Sinai Fuster Heart Hospital von Dr. Annapoorna Kini durchgeführt wurde, markiert Terumos kommerziellen Einstieg in den US-Markt für intravaskuläre Bildgebung, wo das Unternehmen seine etablierte Marktführerschaft in Japan in US-amerikanische Tertiärzentren mit hohem Volumen übertragen möchte.
- April 2026: Abbott Laboratories erhält FDA-Zulassung und CE-Kennzeichnung für die KI-gestützte OCT-Bildgebungsplattform Ultreon 3.0. Die Plattform führt einen 1-Sekunden-Pullback, KI-automatisierte Plaque-Charakterisierung und verbesserte Stentgrößenbestimmungs-Workflows ein und zielt direkt auf komplexe verkalkte Fälle und Bifurkationsinterventionen ab, bei denen eine genaue präprozedurale Planung am wichtigsten ist.
- März 2026: Koninklijke Philips N.V. führt die interventionelle Führungsplattform IntraSight Plus ein. Die neu gestaltete Plattform vereint IVUS der Klasse IA, direkte iFR/FFR-Messung, Co-Registrierung, Tri-Registrierung und Echtzeit-Gerätevisualisierung auf einem einzigen Bildschirm mit einer behaupteten Reduzierung der Systembedienungszeit um 47 %. Sie ist nach FDA 510(k) zugelassen und CE-gekennzeichnet.
Berichtsumfang des globalen Marktes für perkutane Koronarinterventions-Führungsgeräte
Gemäß dem Berichtsumfang sind perkutane Koronarinterventions-Führungsgeräte (PCI) spezialisierte Werkzeuge, die während der Koronarangioplastie eingesetzt werden, um die Stentplatzierung oder Ballondilatation in Koronararterien zu visualisieren, zu messen und zu führen. Sie umfassen intravaskuläre Ultraschall- (IVUS), optische Kohärenztomografie- (OCT) und fraktionelle Flussreserve- (FFR) Systeme, die Echtzeit-Bildgebung und physiologische Beurteilung bieten. Diese Geräte verbessern Genauigkeit, Sicherheit und Patientenergebnisse, indem sie eine präzise Läsionscharakterisierung und optimierte Interventionsplanung ermöglichen.
Die perkutanen Koronarinterventions-Führungsgeräte (PCI) sind nach Produkttyp, Technologie, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in intravaskuläre Ultraschallsysteme (IVUS), optische Kohärenztomografiesysteme (OCT), Systeme zur fraktionellen Flussreserve (FFR), iFR-Systeme, Hybrid-IVUS-OCT-Systeme, Zubehör und Verbrauchsmaterialien segmentiert. Nach Technologie ist der Markt in IVUS-basierte Führung, OCT-basierte Führung, physiologische FFR/iFR-Führung, KI-gestützte PCI-Führung und weitere segmentiert. Nach Anwendung ist der Markt in Läsionsbeurteilung, Stentauswahl und -optimierung, Post-PCI-Expansionsbeurteilung, komplexe PCI-Führung und weitere segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, ambulante chirurgische Zentren, spezialisierte Kardiologiezentren, kardiale Herzkatheterlabore und weitere segmentiert. Das Geografiesegment ist weiter unterteilt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet die Marktgröße und Prognosen in Wert (USD) für die oben genannten Segmente.
| Intravaskuläre Ultraschallsysteme (IVUS) |
| Optische Kohärenztomografiesysteme (OCT) |
| Systeme zur fraktionellen Flussreserve (FFR) |
| iFR-Systeme |
| Hybrid-IVUS-OCT-Systeme |
| Zubehör und Verbrauchsmaterialien |
| IVUS-basierte Führung |
| OCT-basierte Führung |
| Physiologische FFR/iFR-Führung |
| KI-gestützte PCI-Führung |
| Sonstige |
| Läsionsbeurteilung |
| Stentauswahl und -optimierung |
| Post-PCI-Expansionsbeurteilung |
| Komplexe PCI-Führung |
| Sonstige |
| Krankenhäuser |
| Ambulante chirurgische Zentren |
| Spezialisierte Kardiologiezentren |
| Kardiale Herzkatheterlabore |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Intravaskuläre Ultraschallsysteme (IVUS) | |
| Optische Kohärenztomografiesysteme (OCT) | ||
| Systeme zur fraktionellen Flussreserve (FFR) | ||
| iFR-Systeme | ||
| Hybrid-IVUS-OCT-Systeme | ||
| Zubehör und Verbrauchsmaterialien | ||
| Nach Technologie | IVUS-basierte Führung | |
| OCT-basierte Führung | ||
| Physiologische FFR/iFR-Führung | ||
| KI-gestützte PCI-Führung | ||
| Sonstige | ||
| Nach Anwendung | Läsionsbeurteilung | |
| Stentauswahl und -optimierung | ||
| Post-PCI-Expansionsbeurteilung | ||
| Komplexe PCI-Führung | ||
| Sonstige | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante chirurgische Zentren | ||
| Spezialisierte Kardiologiezentren | ||
| Kardiale Herzkatheterlabore | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum bei perkutanen Koronarinterventions-Führungsgeräten bis 2031 an?
Das Wachstum wird durch den zunehmenden Einsatz von bildgebungsgestützter und physiologisch geführter PCI, komplexere verkalkte Läsionen und stärkere Erstattungsunterstützung in reifen Märkten gestützt. Die Kategorie wird voraussichtlich von 2,14 Milliarden USD im Jahr 2026 auf 3,33 Milliarden USD bis 2031 mit einer CAGR von 9,23 % wachsen.
Warum führt IVUS weiterhin gegenüber anderen Produkttypen?
IVUS hielt im Jahr 2025 36,74 % des Umsatzes, da Ärzte damit vertraut sind, Krankenhäuser bereits installierte Systeme haben und es bei Hauptstamm- und verkalkten Erkrankungen praktisch bleibt.
Welche Technologie expandiert am schnellsten bei koronaren Führungsplattformen?
Die physiologische FFR- und iFR-Führung wird bis 2031 voraussichtlich mit einer CAGR von 12,89 % wachsen, unterstützt durch einfachere Workflows und stärkere Belege für angiografiederivierte und drahtfreie Beurteilungsoptionen.
Warum sind komplexe PCI-Fälle so wichtig für die Gerätenachfrage?
Die komplexe PCI-Führung ist die am schnellsten wachsende Anwendung mit einer CAGR von 11,72 %, da Hauptstamm-, Bifurkations-, Mehrgefäß- und verkalkte Läsionen zunehmend bessere Werkzeuge zur Läsionsvorbereitung und -optimierung erfordern.
Wie verändert die Verlagerung hin zu ambulanten chirurgischen Zentren die Anbieterstrategie?
ASCs werden voraussichtlich mit einer CAGR von 13,67 % wachsen, was bedeutet, dass Anbieter kleinere Systeme, einfachere Workflows und Preismodelle benötigen werden, die für ambulante Wirtschaftlichkeit geeignet sind.
Welche Region bietet die stärkste langfristige Expansionsmöglichkeit?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 14,73 % wachsen, unterstützt durch steigendes Eingriffvolumen, expandierende Herzkatheterlabor-Kapazität und starke Adoptions-Benchmarks in Japan.