
経皮的冠動脈インターベンションガイダンスデバイス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.14 十億米ドル |
| 市場規模 (2031) | 3.33 十億米ドル |
| 成長率 (2026 - 2031) | 9.23 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる経皮的冠動脈インターベンションガイダンスデバイス市場分析
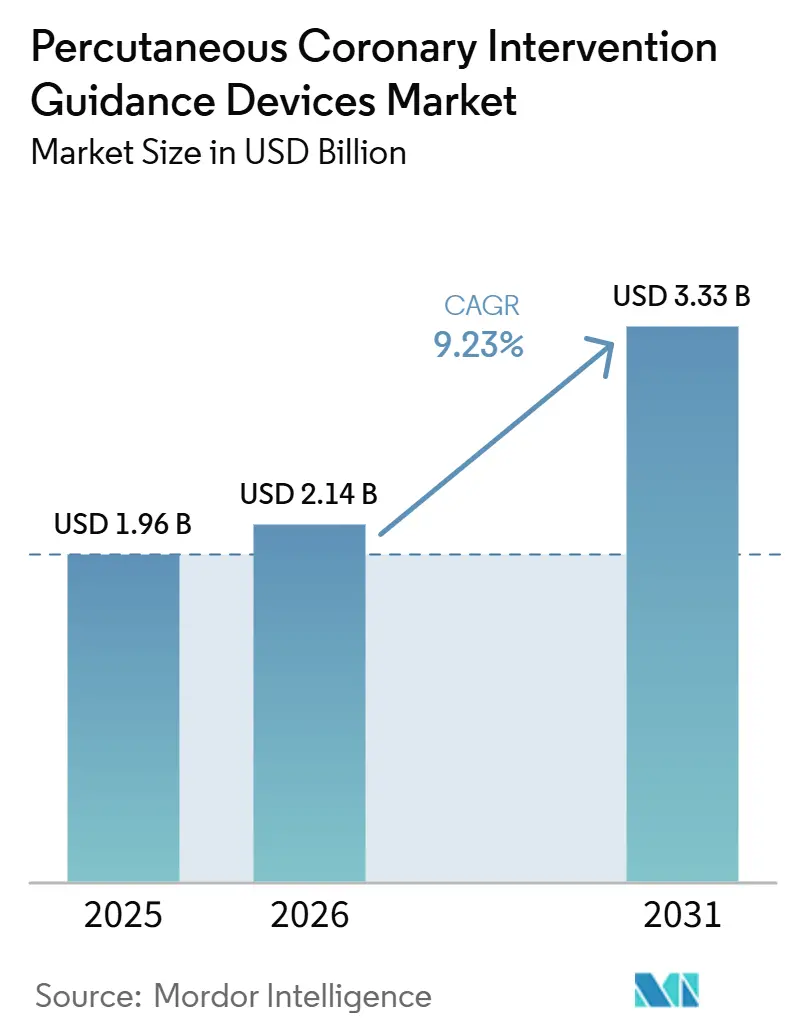
経皮的冠動脈インターベンションガイダンスデバイス市場規模は、2025年の19.6 ビリオン 米ドル、2026年の21.4 ビリオン 米ドルから2031年までに33.3 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 9.23%を記録する見込みです。
経皮的冠動脈インターベンションガイダンスデバイス市場は、主要な循環器ガイドラインが血管内イメージングを複雑なPCIの中核的要素として位置づけ、オプションの付加機能ではなく標準的な手技として扱うようになったことで、より標準化された普及サイクルへと移行しています。石灰化病変や慢性完全閉塞病変の負担増大も需要を後押ししており、これらの病変では血管造影単独では病変の重症度を見逃すことが多く、イメージングガイド下治療が測定可能なアウトカムを改善します。IVUSとOCT、生理学的ガイダンスを一つのプラットフォームに統合したコンソールが登場し、AIツールが読影時間を短縮してオペレーターがより一貫したサイジングおよびプランニング判断を下せるよう支援することで、商業的な優位性も高まっています。成熟市場における償還支援は、特に病院がイメージング使用をコーディングおよび支払い構造と連携できる環境において、複雑症例での普及を引き続き後押ししています。それでもなお、経皮的冠動脈インターベンションガイダンスデバイス市場は、カテーテルコスト、ソフトウェアの収益化の限界、人材不足が高ボリュームセンター以外での広範な普及を引き続き阻害しているため、依然として普及にばらつきが見られます。
主要レポートのポイント
- 製品タイプ別では、血管内超音波システムが2025年に36.74%の収益シェアでトップとなり、iFRシステムは経皮的冠動脈インターベンションガイダンスデバイス市場において2031年までにCAGR 10.45%で拡大する見込みです。
- 技術別では、IVUSベースガイダンスが2025年に34.68%のシェアを占め、FFRおよびiFR生理学的ガイダスは2031年までにCAGR 12.89%で成長すると予測されています。
- 用途別では、ステント選択と最適化が2025年に32.59%のシェアを占め、複雑PCI ガイダンスは経皮的冠動脈インターベンションガイダンスデバイス市場において2031年までにCAGR 11.72%で拡大しています。
- エンドユーザー別では、病院が2025年に60.43%のシェアを占め、外来手術センターは2031年までにCAGR 13.67%を記録する見込みです。
- 地域別では、北米が2025年の経皮的冠動脈インターベンションガイダンスデバイス市場において39.58%を占め、アジア太平洋は2031年までにCAGR 14.73%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間 |
|---|---|---|---|
| 複雑病変および石灰化疾患の負担増大 | +2.2% | グローバル、特に北米・欧州・日本の高齢化人口において最も顕著 | 中期(2〜4年) |
| イメージングガイドおよび生理学的ガイドPCIへのシフト | +2.0% | グローバル、初期の恩恵は北米と欧州に集中 | 短期(2年以内) |
| AI支援による病変評価とワークフロー自動化 | +1.8% | 北米と欧州がリード、アジア太平洋主要市場への波及あり | 中期(2〜4年) |
| 血管内イメージングに対する償還支援 | +1.6% | 北米、西欧、日本 | 短期(2年以内) |
| ハイブリッドIVUS-OCTおよびマルチモダリティコンソールの普及 | +1.4% | 北米と欧州、韓国と日本での初期普及あり | 中期(2〜4年) |
| 三次医療センターにおけるカテーテル検査室の標準化 | +1.0% | アジア太平洋主要市場、中東・アフリカ・南米への波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
複雑冠動脈病変および石灰化疾患の負担増大
経皮的冠動脈インターベンションガイダンスデバイス市場は、血管造影単独では評価が困難な石灰化病変や解剖学的に複雑な病変を有する患者プールの拡大から恩恵を受けています。侵襲的冠動脈造影を受ける患者の20〜30%に中等度から重度の石灰化が認められ、高齢男性での有病率は急激に上昇するため、イメージング需要は構造的に高齢化人口と結びついています。[1] 同様のパターンは慢性完全閉塞治療においても見られ、PROGRESS-CTOレジストリでは2012年から2025年にかけて登録された16,916件のCTO PCI手技のうち49.6%の病変に中等度または重度の石灰化が報告されています。[2] 臨床的エビデンスも病院が無視しにくいものとなっており、ECLIPSEトライアルでは血管内イメージングガイダンスにより重度石灰化病変における1年後の標的血管不全が13.2%から9.3%に低下することが示されました。この結果は、経皮的冠動脈インターベンションガイダンスデバイス市場が手技件数の増加だけでなく、より優れた病変前処置、石灰スコアリング、ステント後評価を必要とする手技の割合の上昇とも結びついていることを示しています。
イメージングガイドおよび生理学的ガイドPCIへのシフト
経皮的冠動脈インターベンションガイダンスデバイス市場は、血管造影のみのワークフローからイメジングガイドおよび生理学的ガイドPCIへの広範なシフトによっても押し上げられています。統合システムにより、医師は一つのコンソールでIVUS、OCT、圧力ベースのツールにアクセスできるようになり、セットアップの負担が軽減され、より一貫したカテーテル検査室ワークフローが支援されます。22件の臨床試験を対象とした2025年のメタ分析では、血管内イメージングガイドPCIが血管造影ガイド単独と比較して心臓死を45%、標的病変不全を29%、確定的ステント血栓症を48%低減することが示されました。[3] OCTIVUSトライアルでも、ステント最適化を達成した患者において標的血管不全が52%相対的に低減し、その効果はOCTガイダンス下で最も顕著であることが示されました。[4] これらの結果は調達行動を変えつつあり、病院はガイダンスプラットフォームをより良いアウトカムと更新された診療基準への準拠の両方を支援するツールとして捉えるようになっています。
AI支援による病変評価とワークフロー自動化
AIは、プルバックの読影と手技計画の完了に必要な時間と専門知識を削減するため、経皮的冠動脈インターベンションガイダンスデバイス市場における実用的な普及促進要因となっています。最も即効性の高い価値はワークフロー効率にあり、低ボリュームプログラムでは読影が少数の高度に経験を積んだオペレーターに依存する場合、血管内イメージングの使用をためらうことが多いためです。2025年の研究では、AbbottのUltreon AI-OCTシステムが従来のソフトウェアと比較してステントサイジング精度を2.83倍改善し、読影時間を短縮することが示されました。FLASHトライアルでも、韓国の13施設における400例の患者において、AI-QCA支援PCIが術後最小ステント面積においてOCTガイドPCIに対して非劣性であることが実証されました。その結果、経皮的冠動脈インターベンションガイダンスデバイス市場は、効率性と一貫性が画質とほぼ同等に重要視されるソフトウェア対応プラットフォーム空間へと、ハードウェア主導のカテゴリーから拡大し始めています。
成熟市場における血管内イメージングへの償還支援
経皮的冠動脈インターベンションガイダンスデバイス市場は、最も複雑な手技においてイメージング使用を評価する支払い構造から引き続き恩恵を受けています。米国では、2026年度入院患者支払いフレームワークにより病院入院環境でのIVUSおよびFFRに対する個別支払い支援が維持され、ステント留置PCI MS-DRG支払いは22,929米ドルに達しました。また、米国医療保険・メディケイドサービスセンター(CMS)は2026年に新たな複雑PCI コード92930を確定し、血管内ガイダンスが最も頻繁に使用される多病変および分岐部病変への対応をより適切に評価するものとなりました。日本は償還が臨床行動をどのように変えうるかの最も明確な例であり、PCI手技の80%以上が血管内イメージングガイダンス下で実施されています。これにより、経皮的冠動脈インターベンションガイダンスデバイス市場は、他の多くのデバイスカテゴリーよりも成熟したシステムにおける政策設計に対してより敏感に反応します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストおよび繰り返し発生するカテーテルコスト | -1.8% | グローバル、価格に敏感な新興市場で最も深刻 | 短期(2年以内) |
| 訓練を受けたインターベンショナル心臓専門医の不足 | -1.4% | 北米と欧州、南アジアでの関連性が高まりつつある | 中期(2〜4年) |
| 変動する償還と事前承認の摩擦 | -1.0% | 日本と韓国を除くアジア太平洋、中東、アフリカ、南米 | 長期(4年以上) |
| 補助的分析ソフトウェアに対する限定的な償還 | -0.8% | 北米と西欧 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い資本コストおよび繰り返し発生するカテーテルコスト
経皮的冠動脈インターベンシンガイダンスデバイス市場は、コンソール、ソフトウェア、単回使用カテーテルの総所有コストによって引き続き制約を受けています。病院はベースプラットフォーム価格だけを評価するのではなく、バンドル支払い構造の下で広範なPCI症例全体にわたってカテーテルの繰り返し使用を正当化できるかどうかも判断します。Boston Scientificの2026年償還ガイドでは、IVUSおよびFFRは外来手術センターでは個別に請求できないと記載されており、多くのASC管理者がいまだに使いにくいと感じているコーディング構造を通じてコストを回収することを施設に求めています。この問題は、資本予算がより厳しく、イメージングが日常的な手技全体に標準化されるのではなく最高リスク症例に限定される新興市場ではさらに深刻です。その結果、経皮的冠動脈インターベンションガイダンスデバイス市場は依然として、ハードウェア取得と安定した消耗品の継続的需要の両方を支援できるプレミアム病院および紹介センターに大きく依存しています。
訓練を受けたインターベンショナル心臓専門医の不足
人材の限界は、経皮的冠動脈インターベンションガイダンスデバイス市場に対するもう一つの構造的抑制要因です。訓練を受けたオペレーターが増加ペースに追いつかなければ、手技の成長は加速できないためです。2025年のインターベンショナル心臓病学フェローシップマッチでは49プログラムにわたって71ポジションが未充足となり、米国心血管インターベンション学会(SCAI)はこれを研修生パイプラインの縮小の証拠として説明しました。この不足はガイダンス普及に直接的な影響を与えます。高度なイメージングおよび生理学的ツールは、より深い訓練深度と症例ボリュームを持つチームによって最も一貫して使用されるためです。同じギャップは、経験の少ないオペレーターがプルバックを読影し、より効率的にステントサイジングを計画するのを支援できるAI対応システムへの需要も押し上げています。それでも、採用、定着、訓練が引き続き圧力下にある場合、経皮的冠動脈インターベンションガイダンスデバイス市場は人材不足の影響を完全に相殺することはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
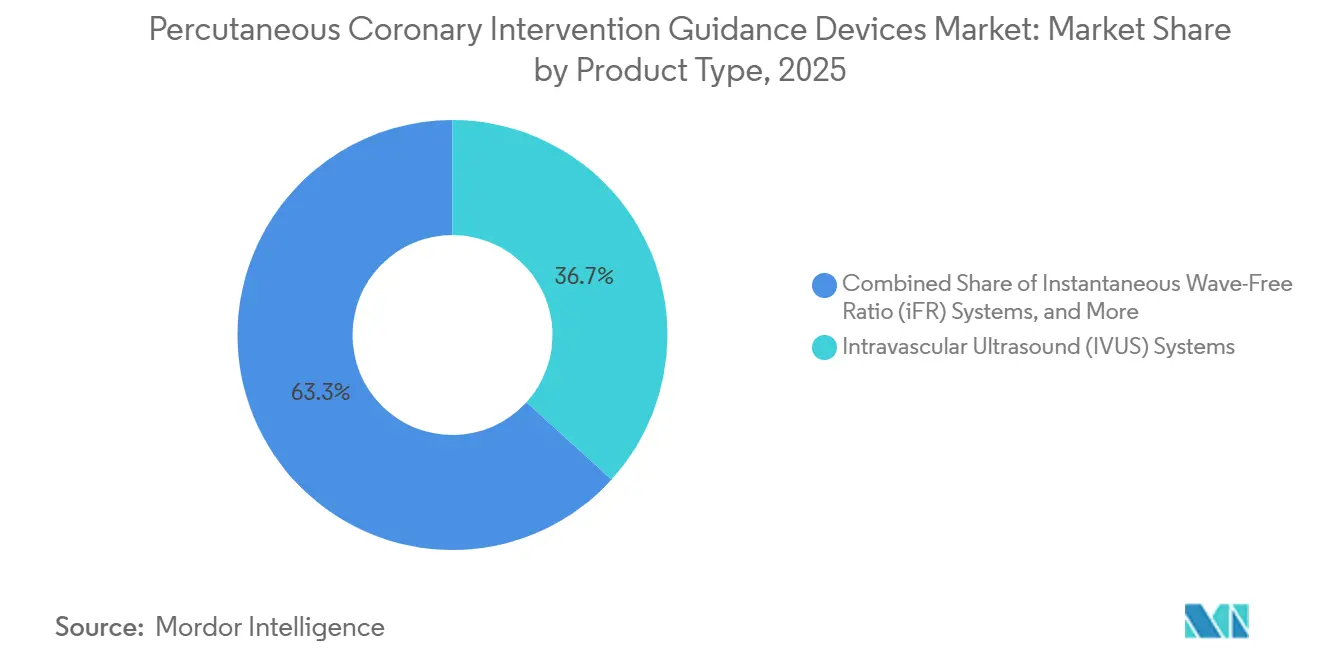
IVUSの優位性が持続しながらワイヤーフリー生理学がギャップを縮める血管内超音波システムは2025年の経皮的冠動脈インターベンションガイダンスデバイス市場シェアの36.74%を占め、IVUSが主要製品タイプとしての地位を維持しました。この優位性は、医師の長年の習熟度、成熟したカテーテルサプライチェーン、およびOCTフラッシュ要件が実用性を制限しうる開口部および左主幹部疾患における強力な使用実績を反映しています。このセグメントはまた、医師がより明確なプラークおよび石灰化の可視化とともに深部血管評価を求める複雑PCIにおける高精細IVUSカテーテルへのシフトからも恩恵を受けました。OCTは2番目に大きな製品カテゴリーであり続け、比較エビデンスは2つのモダリティ間の知覚されるアウトカム差を引き続き縮小させています。6件の無作為化対照試験と4,402例の患者を対象とした2024年のメタ分析では、OCTガイドPCIとIVUSガイドPCIの間でMACE、心臓死亡率、またはステント血栓症に有意差は認められませんでした。
経皮的冠動脈インターベンションガイダンスデバイス市場では、iFRシテムが最も速い製品タイプの勢いを示しており、2031年までにCAGR 10.45%で成長すると予測されています。主な魅力はアデノシンフリーのワークフローであり、手技時間を短縮し、追加薬剤使用を回避し、日常的な生理学的評価のプロトコルを簡素化します。FFRシステムは依然として補完的な役割を担っていますが、ワイヤーフリーおよび血管造影由来オプションをめぐる競争圧力はより明確になっています。2025年に発表されたFLAVOUR IIトライアルでは、血管造影由来FFRガイド戦略が12ヶ月の臨床アウトカムにおいてIVUSガイダンスに対して非劣性であることが示され、一部のワイヤーベース症例からの段階的なシフトを支持しています。アクセサリーと消耗品は経皮的冠動脈インターベンションガイダンスデバイス産業の中核であり続けており、ガイドワイヤー、イメージングカテーテル、フラッシュキットがコンソール設置と医師のロイヤルティに密接に結びついた繰り返し収益を維持しています。
注記: 全セグメントのセグメトシェアはレポート購入時に入手可能
技術別:
生理学的ガイダンスとAIがプラットフォームミックスを拡大IVUSベースガイダンスは2025年に34.68%の技術シェアを占め、インストールベースとプラーク負荷および石灰化深度評価を必要とする病変における実用的価値に支えられました。このモダリティは、OCTコントラストフラッシュが適さない症例において特に重要であり続け、より複雑な冠動脈解剖においてIVUSに持続的な役割を与えています。このリーダーシップはまた、多くの病院が現在のAIおよびマルチモダリティ展開の波の前にすでにIVUSコンソールを中心にワークフローを構築していたという事実を反映しています。同時に、病院が選択された病変に対してイメージング主導のガイダンスと生理学主導の戦略を比較するにつれて、技術ミックスは広がています。これにより、経皮的冠動脈インターベンションガイダンスデバイス市場は数年前と比べて単一のガイダンス方法への依存度が低くなっています。
FFRおよびiFR生理学的ガイダンスは2031年までにCAGR 12.89%で成長すると予測されており、最も成長の速い技術グループとなっています。ACC.26で発表されたCathWorks ALL-RISEトライアルでは、59のグローバルサイトにわたって1,930例の患者を無作為化し、FFRangioが侵襲的ワイヤーベース生理学的評価と同様の臨床アウトカムをもたらすことが示されました。AI対応PCIガイダンスも、マーケティング機能ではなく技術レイヤーとしての信頼性が高まっています。心血管造影・インターベンション学会誌に掲載された研究では、AbbottのUltreon AIプラットフォームが、オペレーターの経験レベルにわたって従来のソフトウェアよりも正確で変動が少なく、時間効率の高いPCI計画決定を生み出すことが示されました。このシフトにより、経皮的冠動脈インターベンションガイダンスデバイス産業は、イメージング深度、生理学的統合、ソフトウェア生産性がすべて資本支出決に影響を与える、より広い競争フィールドを持つようになっています。
用途別:
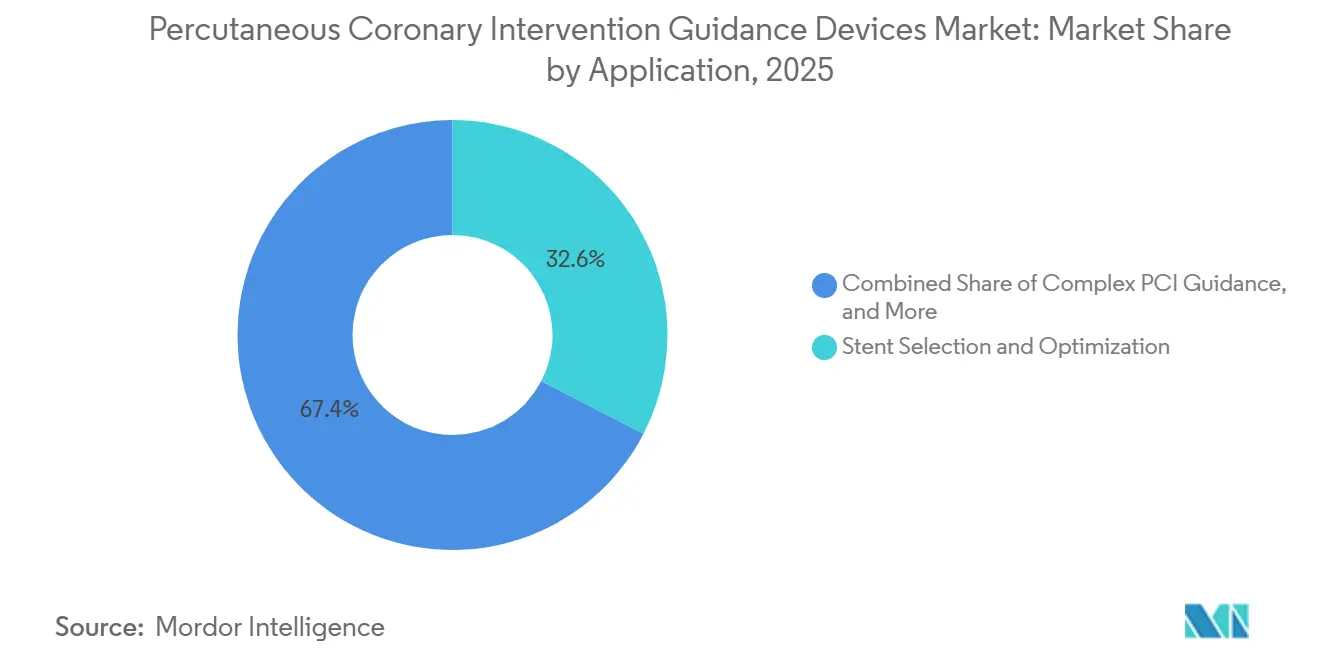
複雑PCIが最も成長の速い臨床用途となるステント選択と最適化は2025年の用途別収益の32.59%を占め、経皮的冠動脈インターベンションガイダンスデバイス市場における最大の用途となりました。この位置づけは論理的であり、ステント後のサイジング、拡張、アポジションチェックが血管内ガイダンスが即時の手技的価値を示せる最も明確なポイントであるためです。OCTIVUSトライアルはステント最適化が標的血管不全の52%相対的低減と関連していることを示すことでこの価値を強化しました。病院は、利益が測定可能な手技的エンドポイントに直接結びついている場合、イメージング使用をより容易に正当化できます。この用途は、臨床的改善、医師の信頼、支払い支援を最も可視的な方法で結びつけるため、需要のベースレイヤーであり続けています。
複雑PCIガイダンスは、経皮的冠動脈インターベンションガイダンスデバイス市場において2031年までにCAGR 11.72%で拡大すると予測されており、最も成長の速い用途なっています。成長は、現代のPCI症例負荷における多枝病変、分岐部、左主幹部インターベンション、石灰化病変の割合の上昇と結びついています。急性冠症候群における複雑および左主幹部PCIでの血管内イメージングに関する2025年のガイドライン改訂は、高リスク解剖における高度ガイダンスを標準的診療として位置づけることでこのシフトを強化しました。病変評価もAIソフトウェアがプラーク特性評価と石灰測定を自動化するにつれて関連性を高めており、深層学習ツールはすでに検証済みOCTデータセットにおいて専門家に匹敵するプラークセグメンテーションを示しています。CTOおよび分岐部計画はより専門的なままですが、2025年に記述されたAIベースの計画ツールも手技時間と放射線被曝の低減を示しており、専門センター以外への普及を徐々に広げる可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
外来移行が購買パターンを再形成病院は2025年のエンドユーザー収益の60.43%を占め、経皮的冠動脈インターベンションガイダンスデバイス市場における中核的な購買グループとしての地位を維持しました。その優位性は、三次医療および学術センターにおけるカテーテル検査室インフラ、資格を持つオペレーター、複雑PCIの償還経路の集中に基づいています。病院はまた、高度なイメージングおよび生理学的ツールを使用する可能性が最も高い手技である左主幹部、分岐部、高度石灰化症例の主要な場であり続けています。これにより、大規模医療システムはプラットフォーム設置、アップグレードサイクル、優先ベンダーエコシステムに対して継続的な影響力を持ちます。近い将来、複雑なケアパスウェイと資本予算が依然としてそこに集中しているため、病院の需要が大部分の収益を支え続けています。
外来手術センターは2031年までCAGR 13.67%で成長すると予測されており、最も成長の速いエンドユーザーカテゴリーおよび最も重要な新たな調達チャネルとなっています。メディケア支払い諮問委員会(MedPAC)のレビューでは、循環器科が2018年から2023年にかけて最も成長の速いASC専門科であることが判明し、CMSは2026年にASC対象手技リストに86件の新たな心血管手技コードを追加しました。全国規模の研究でも、ASCの手技ボリュームは2024年から2034年にかけて21%増加すると予測されており、米国心臓病学会は2024年初頭に心血管ASCレジストリスイートを立ち上げました。これらの変化は、ベンダーが外来経済に適した小型システム、シンプルなワークフロー、異なる価格モデルを必要とするため、経皮的冠動脈インターベンションガイダンスデバイス市場規模にとって重要です。専門循環器センターおよび独立型カテーテル検査室は規模としては小さいままですが、手技効率と柔軟な資本展開を重視する環境において需要の成長レイヤーを加えています。
地域分析
北米経皮的冠動脈インターベンションガイダンスデバイス市場
北米は2025年の経皮的冠動脈インターベンションガイダンスデバイス市場シェアの39.58%を占め、最大の地域貢献者としての地位を維持した。同地域は、成熟した償還制度、高件数のPCIセンターの密な集積、および主要プラットフォームベンダーの商業的プレゼンスという恩恵を受けている。米国のガイドライン改定は、病院が複雑なPCIにおけるケアの期待される標準とイメージング使用を結びつけるようになっているため、資本財および消耗品の需要を引き続き支えている。支払いサポートも、コーディングの詳細がケアの提供場所によって依然として異なるものの、他のほとんどの地域よりもここでは強固である。カナダとメキシコも地域全体の需要量に貢献しているが、調達タイムラインや三次医療へのアクセスの不均一さが、より広範な普及のペースを依然として制限している。
欧州経皮的冠動脈インターベンションガイダンスデバイス市場
欧州は2025年においても第2位の地域にとどまり、ドイツ、フランス、英国が先進的な血管内ガイダンス使用の主要拠点として機能した。同地域は、確立されたインターベンショナル心臓病学の基盤と、旧型プラットフォームが更新サイクルを迎えるにつれて高まるシステム刷新需要を組み合わせている。Philipsは2026年3月にFDAおよびCEマークの両方を取得したIntraSight Plusを欧州で発売し、IVUSと生理学的ワークフローを1つの画面で統合したソリューションを求める病院を支援することで、欧州での地位を強化した。高件数センターはコミュニティ病院よりも速く移行する一方、資本制約により血管造影ガイド下の診療がより一般的なコミュニティ病院では普及が遅れているため、地域全体での採用は依然として不均一である。
アジア太平洋、中東・アフリカおよび南米経皮的冠動脈インターベンションガイダンスデバイス市場
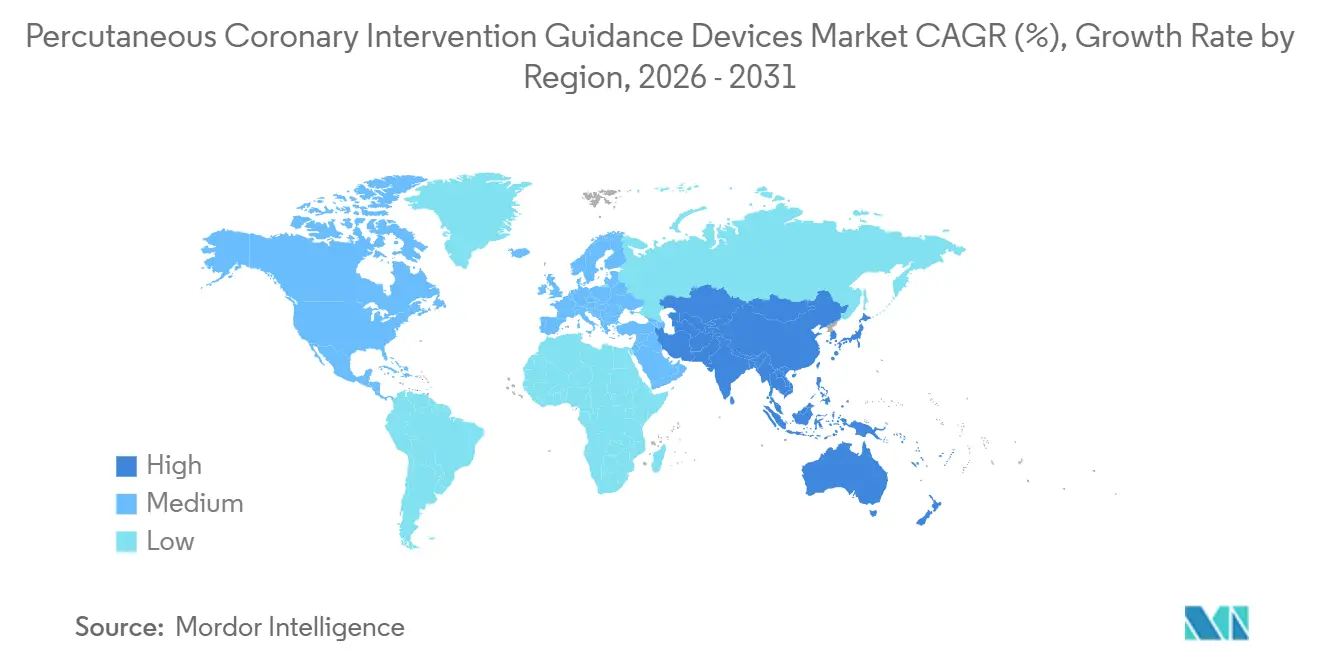
アジア太平洋地域は、2031年までの経皮的冠動脈インターベンションガイダンスデバイス市場規模において14.73%のCAGRで成長すると予測されており、最も成長の速い地域となっている。日本はPCI手術の80%以上がすでに血管内イメージングガイダンス下で実施されているため、ベンチマーク市場であり続けている。この使用水準は、償還制度の整合性と臨床文化が長期にわたって相互に強化し合う様子を示している。より広い地域においても、手術件数の増加、カテーテル検査室インフラの拡充、および統合型・ハイブリッド型プラットフォームへの関心の高まりという恩恵を受けている。韓国は、FLASHトライアルを含むAI支援PCIワークフロー検証において重要なエビデンスを提供しており、重要な市場である。インドおよび東南アジアは、民間病院ネットワークが能力を拡充しているものの、補助的イメージングに対する償還支援が依然として一貫していないため、転換期間が長い市場にとどまっている。中東・アフリカは小さな基盤から成長しており、湾岸諸国における三次医療への投資と南アフリカでの早期採用が牽引している。南米はブラジルを中心に展開しているが、償還の制限と承認手続きの摩擦が公的システム全体でのより広範な使用を依然として制約している。
競合環境
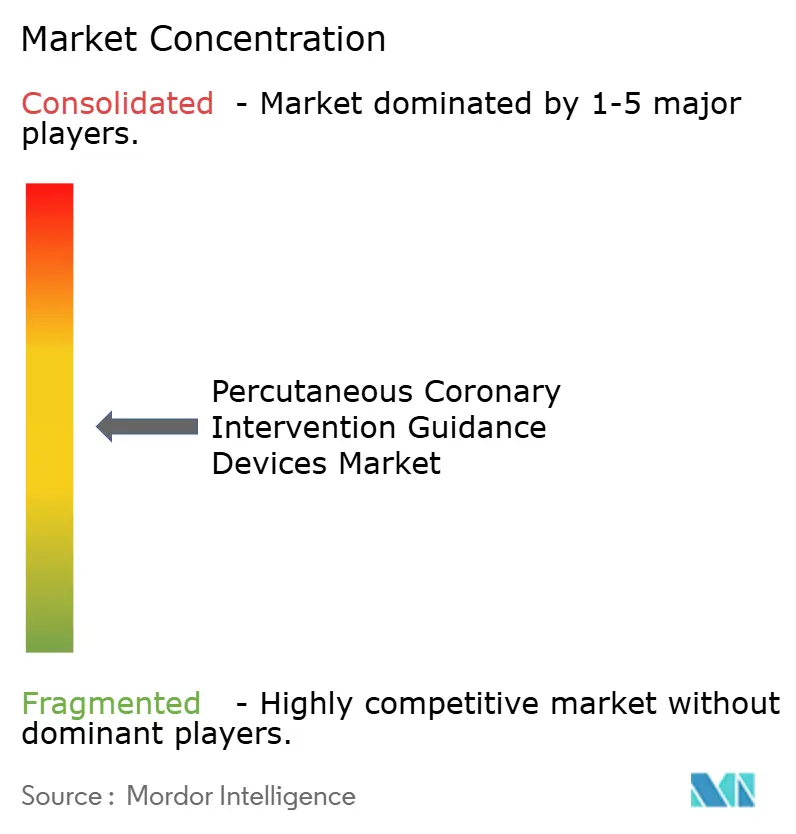
経皮的冠動脈インターベンションガイダンスデバイス市場は、少数のグローバルプラットフォームベンダーを中心に中程度の集中度を維持しています。Abbott、Philips、Boston Scientificはインストール済みコンソールベースの大部分を支配し、繰り返し発生するカテーテル需要の大きなシェアを占めており、これにより価格設定と調達において意味のある影響力を持っています。彼らのポジションは、コンソール、カテーテル、ガイドワイヤー、ソフトウェアを一つのエコシステムに組み合わせた幅広い製品ポートフォリオによって強化されています。この構造は、プラットフォームの決定が消耗品の購買とスタッフのワークフローを数年間にわたって形成することが多いため、病院の切り替えコストを高めます。それでも、ハイブリッドイメージングスペシャリスとソフトウェア重視の参入者が特定の臨床およびワークフローのギャップに参入しているため、このカテゴリーはもはや閉鎖的ではありません。
2025年と2026年の戦略的活動は、競争フィールドがいかに急速に進化しているかを示しています。Philipsは2025年12月にSpectraWAVEの買収に合意し、DeepOCT-NIRSイメージングとX1-FFR血管造影ベース生理学をポートフォリオに追加しました。Abbottは2026年4月にUltreon 3.0のFDA承認とCEマークを取得し、冠動脈イメージングに1秒プルバックとより自動化されたAI支援インサイトを導入しました。Philipsはまた2026年3月にIntraSight Plusを発売し、統合IVUS、iFR、FFR、コレジストレーションワークフローをめぐる競争を激化させました。
競争の第2層は、ハイブリッドイメージングとソフトウェア主導のガイダンスを中心に形成されています。Terumoは2026年6月に米国でOPUSWAVEを用いた最初の手技を完了し、高ボリュームセンター向けのデュアルセンサーイメージングにおけるより直接的な挑戦を示しました。CathWorksはALL-RISEトライアルにより血管造影由来生理学の根拠を強化し、ワイヤーフリー評価のより広い商業的信頼性を支持しました。これらの動きは、将来のシェア獲得が画質だけでなく、より優れたワークフロー統合とソフトウェアの使いやすさからもたらされる可能性があることを示唆しています。したがって、経皮的冠動脈インターベンションガイダンスデバイス市場はインストールベースレベルでは依然としてトップヘビーですが、標的を絞ったイノベーションが選択されたセグメントにおける手技ミックス、交換サイクル、プレミアム価格設定を変える余地は十分にあります。
経皮的冠動脈インターベンションガイダンスデバイス産業リーダー
-
Abbott Laboratories
-
Boston Scientific Corporation
-
Esaote S.p.A.
-
Koninklijke Philips N.V.
-
Terumo Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
経皮的冠動脈インターベンションガイダンスデバイス市場 このレポートでカバーされる企業
- Abbott Laboratories
- ACIST Medical Systems, Inc.
- ACUTUS Medical (Acutus Medical, Inc.)
- Avinger, Inc.
- Boston Scientific
- Canon
- CathWorks Ltd.
- Conavi Medical Corp.
- Esaote S.p.A.
- HeartFlow, Inc.
- Infraredx, Inc.
- Insight Lifetech
- Koninklijke Philips
- Magnetecs, Inc.
- Medis Medical Imaging B.V.
- Opsens Inc.
- Pie Medical Imaging
- Sino Medical Sciences Technology Inc. (SINOMED)
- Stereotaxis, Inc.
- Terumo
最近の産業開発事情 経皮的冠動脈インターベンションガイダンスデバイス市場
- 2026年6月:Terumo CorporationがOPUSWAVEデュアルセンサーイメージングシステムを用いた米国初の手技を完了。マウントサイナイ・フスター心臓病院でアンナプールナ・キニ博士が実施したOFDI+IVUS DualViewカテーテル手技は、Terumoの米国血管内イメージング市場への商業参入を示し、確立された日本でのリーダーシップを高ボリュームの米国三次医療センターに活用することを目指しています。
- 2026年4月:Abbott LaboratoriesがUltreon 3.0 AI搭載OCTイメージングプラットフォームのFDA承認とCEマークを取得。このプラットフォームは1秒プルバック、AI自動プラーク特性評価、強化されたステントサイジングワークフローを導入し、正確な術前計画がも重要な複雑石灰化症例と分岐部インターベンションを直接ターゲットとしています。
- 2026年3月:Koninklijke Philips N.V.がIntraSight Plusインターベンショナルガイダンスプラットフォームを発売。再設計されたプラットフォームは、クラスIA IVUS、直接iFR/FFR測定、コレジストレーション、トライレジストレーション、リアルタイムデバイス可視化を一つの画面に統合し、システム操作時間を47%削減すると主張しています。FDA 510(k)承認済みおよびCEマーク取得済みです。
グローバル経皮的冠動脈インターベンションガイダンスデバイス市場レポートの範囲
レポートの範囲として、経皮的冠動脈インターベンション(PCI)ガイダンスデバイスは、冠動脈形成術中に冠動脈内のステント留置またはバルーン拡張を可視化、測定、ガイドするために使用される専門的なツールです。これらには、リアルタイムイメージングと生理学的評価を提供する血管内超音波(IVUS)、光干渉断層撮影(OCT)、血流予備量比(FFR)システムが含まれます。これらのデバイスは、正確な病変性評価と最適化されたインターベンション計画を可能にすることで、精度、安全性、患者アウトカムを改善します。
経皮的冠動脈インターベンション(PCI)ガイダンスデバイスは、製品タイプ、技術、用途、エンドユーザー、地域別に区分されています。製品タイプ別では、市場は血管内超音波(IVUS)システム、光干渉断層撮影(OCT)システム、血流予備量比(FFR)システム、iFRシステム、ハイブリッドIVUS-OCTシステム、アクセサリーおよび消耗品に区分されています。技術別では、市場はIVUSベースガイダンス、OCTベースガイダンス、FFR/iFR生理学的ガイダンス、AI対応PCIガイダンス、その他に区分されています。用途別では、市場は病変評価、ステント選択と最適化、PCI後拡張評価、複雑PCIガイダンス、その他に区分されています。エンドユーザー別では、市場は病院、外来手術センター、専門循環器センター、心臓カテーテル検査室、その他に区分されています。地域セグメントはさらに北米、欧州、アジア太平洋、中東・アフリカ、南米に分割されています。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントの金額(米ドル)での市場規模と予測を提供しています。
| 血管内超音波(IVUS)システム |
| 光干渉断層撮影(OCT)システム |
| 血流予備量比(FFR)システム |
| iFRシステム |
| ハイブリッドIVUS-OCTシステム |
| アクセサリーおよび消耗品 |
| IVUSベースガイダンス |
| OCTベースガイダンス |
| FFR/iFR生理学的ガイダンス |
| AI対応PCIガイダンス |
| その他 |
| 病変評価 |
| ステント選択と最適化 |
| PCI後拡張評価 |
| 複雑PCIガイダンス |
| その他 |
| 病院 |
| 外来手術センター |
| 専門循環器センター |
| 心臓カテーテル検査室 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| キシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | 血管内超音波(IVUS)システム | |
| 光干渉断層撮影(OCT)システム | ||
| 血流予備量比(FFR)システム | ||
| iFRシステム | ||
| ハイブリッドIVUS-OCTシステム | ||
| アクセサリーおよび消耗品 | ||
| 技術別 | IVUSベースガイダンス | |
| OCTベースガイダンス | ||
| FFR/iFR生理学的ガイダンス | ||
| AI対応PCIガイダンス | ||
| その他 | ||
| 用途別 | 病変評価 | |
| ステント選択と最適化 | ||
| PCI後拡張評価 | ||
| 複雑PCIガイダンス | ||
| その他 | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 専門循環器センター | ||
| 心臓カテーテル検査室 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| キシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2031に向けて経皮的冠動脈インターベンションガイダンスデバイスの成長を牽引しているものは何か?
成長は、イメージングガイドおよび生理学的ガイドPCIの使用拡大、より複雑な石灰化病変、成熟市場における強力な償還支援によって支えられています。このカテゴリーは2026年の21.4 ビリオン 米ドルから2031年までに33.3 ビリオン 米ドルへとCAGR 9.23%で成長すると予測されています。
なぜIVUSは他の製品タイプよりも依然としてリードしているのか?
IVUSは2025年に収益の36.74%を占めました。これは医師がIVUSに習熟しており、病院がすでにシステムをインストールしており、左主幹部および石灰化疾患において実用的であり続けているためです。
冠動脈ガイダンスプラットフォームにおいて最も速く拡大している技術はどれか?
FFRおよびiFR生理学的ガイダンスは、よりシンプルなワークフローと血管造影由来およびワイヤーフリー評価オプションに対するより強力なエビデンスに支えられ、2031年までにCAGR 12.89%で成長すると予測されています。
なぜ複雑PCI症例がデバイス需要にとってそれほど重要なか?
複雑PCIガイダンスは、左主幹部、分岐部、多枝病変、石灰化病変がより優れた病変前処置と最適化ツールをますます必要とするため、CAGR 11.72%で最も成長の速い用途となっています。
外来手術センターへのシフトはベンダー戦略をどのように変えているか?
ASCはCAGR 13.67%で成長すると予測されており、ベンダーは外来経済に適した小型システム、より簡単なワークフロー、価格モデルを必要とすることを意味しています。
最も強力な長期的拡大機会を提供している地域はどこか?
アジア太平洋は、手技ボリュームの増加、カテーテル検査室キャパシティの拡大、日本における強力な普及ベンチマークに支えられ、2031年までにCAGR 14.73%で成長すると予測されています。