
Outdoor Solar LED Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
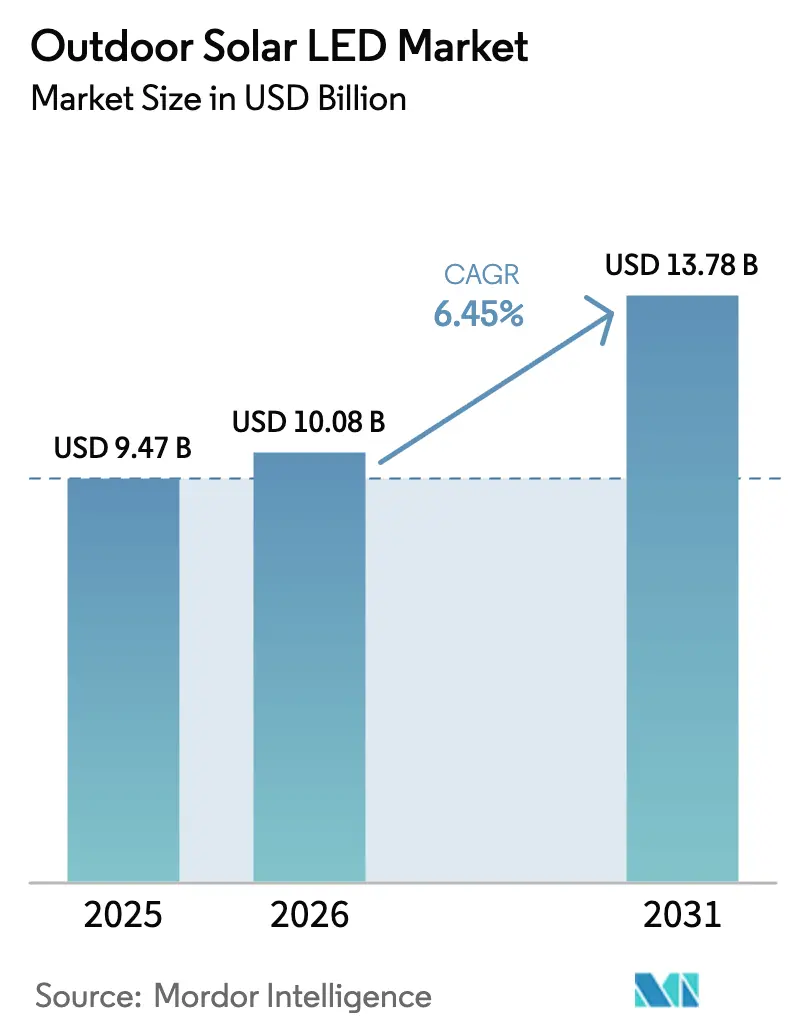
| Marktgröße (2026) | 10.08 Milliarden US-Dollar |
| Marktgröße (2031) | 13.78 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.45 % |
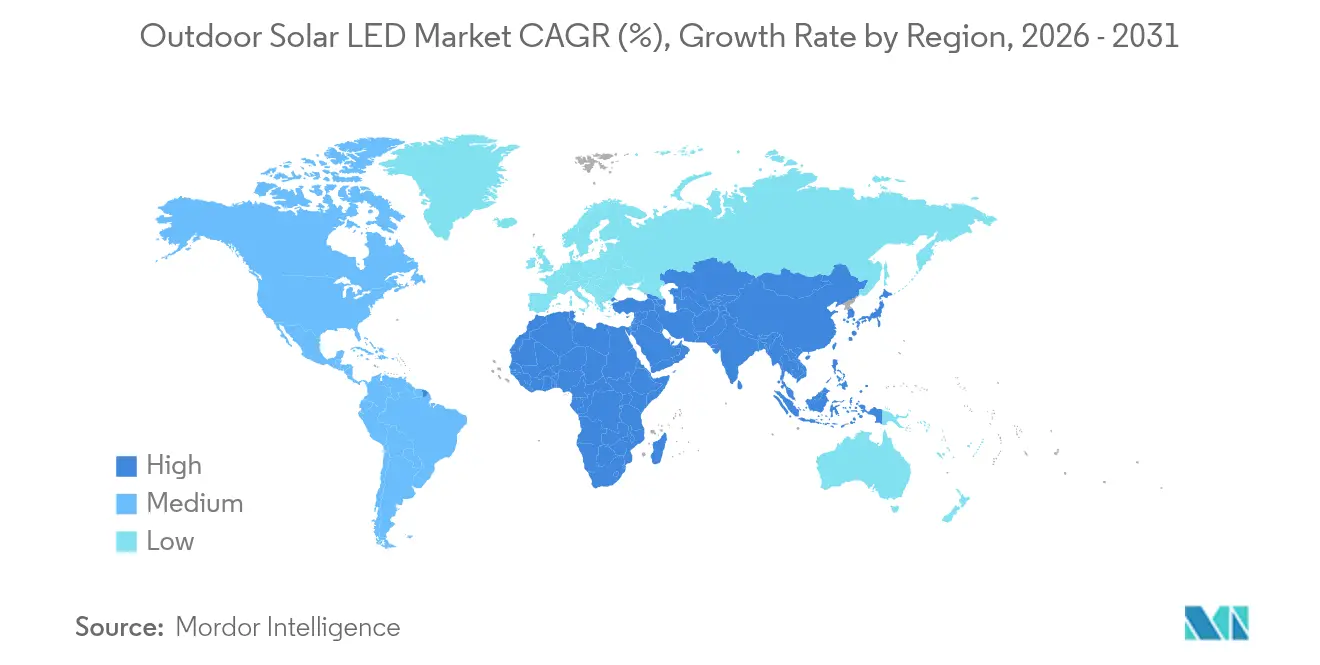
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Asien |
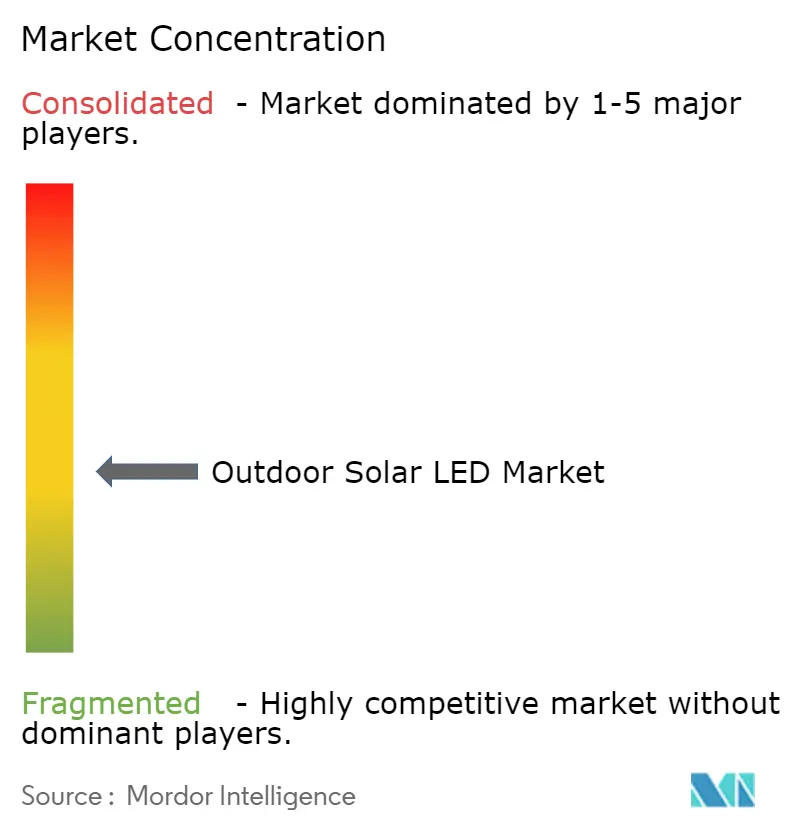
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Outdoor Solar LED Marktanalyse von Mordor Intelligence
Die Marktgröße für Outdoor Solar LED im Jahr 2026 wird auf 10,08 Milliarden USD geschätzt, ausgehend von einem Wert von 9,47 Milliarden USD im Jahr 2025, mit Prognosen für 2031, die 13,78 Milliarden USD zeigen, und einer CAGR von 6,45 % im Zeitraum 2026–2031. Regulierungsbehörden verschärfen Vorschriften zur Lichtverschmutzung, Batteriepreise sinken, und Regierungen finanzieren die Elektrifizierung ländlicher Gebiete – all dies verstärkt den Wandel von netzgebundener zu autonomer Beleuchtung. Asien beherrscht die Nachfrage durch groß angelegte öffentliche Projekte, während Afrika die stärkste Wachstumsdynamik liefert, da multilaterale Kreditgeber dezentrale Solarenergie unterstützen. Hochleistungsleuchten sind nun auch in kälteren Klimazonen einsetzbar, da die Kosten für Lithiumeisenphosphat-Akkupacks (LiFePO₄) weiter sinken und hybrides Laden Winterausfallzeiten reduziert. Etablierte Anbieter reagieren mit der Lokalisierung der Montage und der Integration intelligenter Steuerungen, während regionale Spezialisten lokale Inhaltsvorschriften ausnutzen. Diesen Treibern gegenüber stehen Akkudiebstahl, thermische Managementgrenzen oberhalb von 150 W und Finanzierungslücken für mittelgroße gewerbliche Geländeanlagen – Herausforderungen, die die Akzeptanz in bestimmten Anwendungsfällen verlangsamen könnten.
Wichtigste Erkenntnisse des Berichts
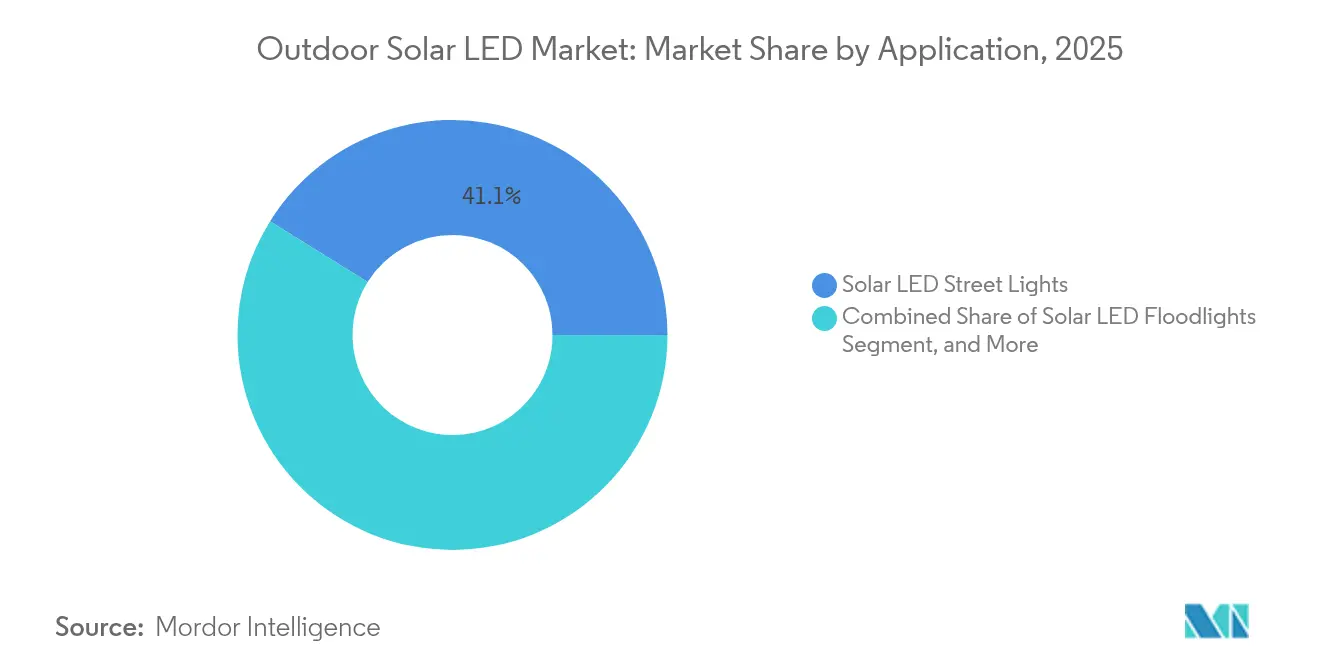
- Nach Anwendung hielten Straßenleuchten im Jahr 2025 einen Outdoor Solar LED Marktanteil von 41,12 %; Flutlichtleuchten werden bis 2031 voraussichtlich mit einer CAGR von 8,32 % zulegen.
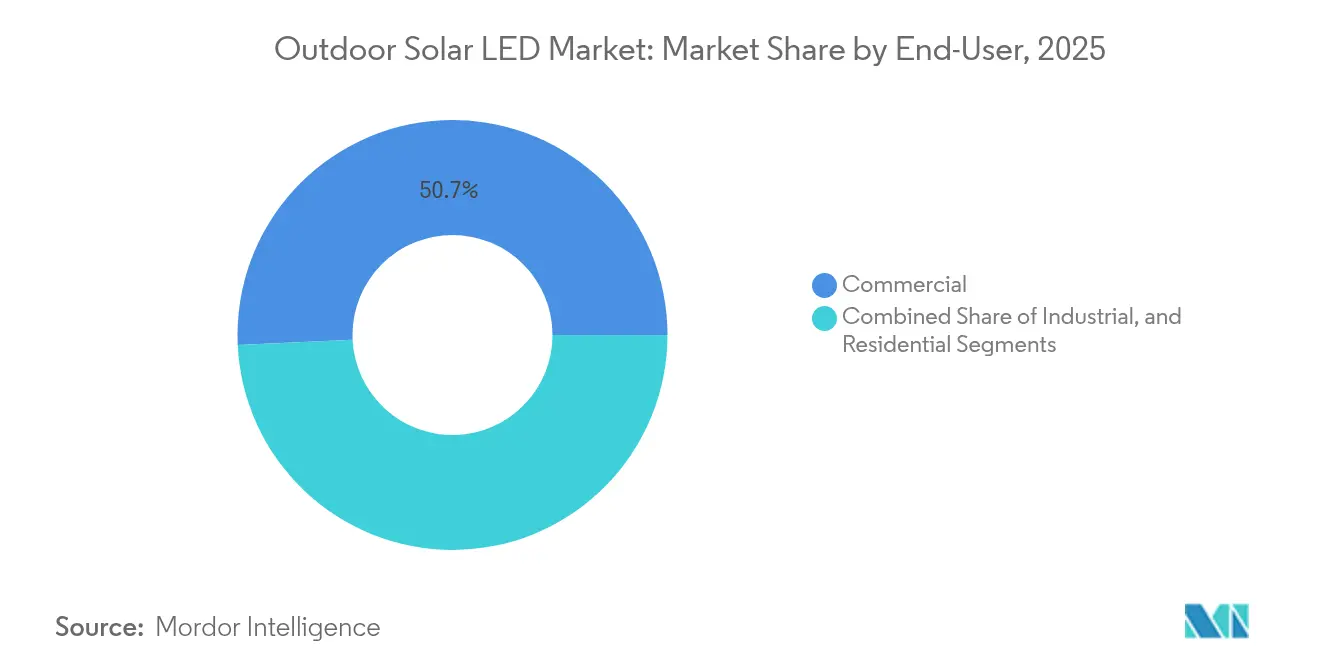
- Nach Endverbraucher entfielen im Jahr 2025 50,74 % der Outdoor Solar LED Marktgröße auf gewerbliche Installationen, während Industriestandorte bis 2031 eine CAGR von 6,94 % erzielen sollen.
- Nach Wattage erfassten 40-W-149-W-Leuchten im Jahr 2025 einen Outdoor Solar LED Marktanteil von 46,05 %; Einheiten mit ≥ 150 W werden bis 2031 voraussichtlich mit einer CAGR von 7,55 % expandieren.
- Nach Komponente führten Leuchten mit 34,22 % der Outdoor Solar LED Marktgröße im Jahr 2025; Akkupacks weisen die schnellste CAGR von 8,14 % bis 2031 auf.
- Nach Geografie beherrschte Asien im Jahr 2025 mit 44,75 % den Outdoor Solar LED Marktanteil, während Afrika für den Zeitraum 2026 bis 2031 eine CAGR von 7,2 % prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse und Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkungen |
|---|---|---|---|
| Solar-LED-Straßenbeleuchtungsvorschriften | +1.2% | Subsaharisches Afrika, Ausstrahlungseffekte auf MENA | Mittelfristig (2–4 Jahre) |
| Vorschriften zur Reduzierung der Lichtverschmutzung (Dark-Sky-Regelungen) | +0.8% | Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Hybride Telekommunikationsturm-Aufrüstungen | +0.9% | Südasien, Südostasien | Mittelfristig (2–4 Jahre) |
| Programme zur Elektrifizierung ländlicher Gebiete | +1.4% | Indien, Kenia, Nigeria | Langfristig (≥ 4 Jahre) |
| Schneller LiFePO₄-Preisverfall | +1.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Beschaffungsanreize für Smart Cities | +0.6% | Europa, Ostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbindliche Solar-LED-Straßenbeleuchtungsvorschriften in Subsahara-Afrika
Regierungen, die mit Energiearmut konfrontiert sind, schreiben Solar-LEDs in Straßenverträgen vor und schaffen so eine planbare Nachfrage, die lokale Montagebetriebe fördert. Die 35-Milliarden-USD-Elektrifizierungsinitiative der Weltbank erkennt Solarenergie als schneller und kostengünstiger an als die Erweiterung von Stromnetzen, während private Anbieter in Niger bereits qualitativ hochwertige Module unter 75 USD verkaufen und damit Erschwinglichkeitsschwellen bestätigen.[1]„Ein 35-Milliarden-USD-Darlehensprojekt unter der Führung der Weltbank zielt darauf ab, die Stromversorgung in Afrika auszubauen,” The New York Times, nytimes.com
Dark-Sky-Regelungen fördern kommunale Nachrüstungen in Europa und Nordamerika
Gesetze wie Maines LD 1934 begrenzen Helligkeit und Farbtemperatur und zwingen Kommunen dazu, Hochdrucknatriumleuchten gegen konforme Solar-LEDs auszutauschen, die nativ nach unten gerichtete Abstrahlungs- und Lumengrenzwerte einhalten. Frühe Anwender wie Groveland, Florida, veranschlagen sechsstellige Summen für schrittweise Nachrüstungen und verankern damit einen Ersatzzyklus, der netzunabhängige Systeme mit integrierten Steuerungen bevorzugt.[2]„Stadt orientiert sich an den Sternen für die Beleuchtungspolitik,” Kongress für den Neuen Urbanismus, cnu.org
Hybride Telekommunikationsturm-Aufrüstungen mit Solar-LEDs in Südasien
Turmbetreiber senken Dieselkosten und verbessern die Perimetersicherheit, indem sie Beleuchtung mit erneuerbaren Micro-Grids bündeln. Indiens 8-kW-Systeme auf Dorfebene funktionieren bei Stromausfällen einwandfrei und belegen die technische Machbarkeit, während Förderprogramme wie PM-KUSUM Investitionsausgaben für ländliche Betriebe erschließen.
Programme zur Elektrifizierung ländlicher Gebiete beschleunigen netzunabhängige Straßenbeleuchtung
Gemeinschaftliche Solarenergie erreicht heute dreimal mehr Menschen als im Jahr 2010, da Subventionen Vorabkosten abfedern und monatliche Tarife die Wartung finanzieren. Indiens Aspirational Districts (Aufstrebende Distrikte) und Kenias Landkreisprogramme bevorzugen Solar-LED-Straßenleuchten, die eine sofortige und zuverlässige Beleuchtung bieten, während der Netzausbau Jahrzehnte in Anspruch nehmen würde.
Analyse der Hemmnisse und Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkungen |
|---|---|---|---|
| Akkudiebstahl und Vandalismus | -0.7% | Subsaharisches Afrika, Lateinamerika, Südasien | Kurzfristig (≤ 2 Jahre) |
| Hohe Betriebs- und Wartungskosten in Städten mit geringer Sonneneinstrahlung | -0.5% | Nordeuropa, Kanada, Alaska | Mittelfristig (2–4 Jahre) |
| Begrenzte Finanzierungsmöglichkeiten für Campus-Anlagen mittlerer Größe | -0.4% | Globale Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Thermische Herausforderungen über 150 W | -0.3% | Regionen mit heißem Klima | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Risiko von Akkudiebstahl und Vandalismus in Entwicklungsregionen
Kommunen, die Solarenergie eingeführt haben, um Kupferkabeldiebstahl zu stoppen, stehen nun vor neuen Risiken, da Diebe Li-Ionen-Akkupacks ins Visier nehmen. Los Angeles gibt jährlich 20 Millionen USD für Kabelreparaturen aus, was zu einem Rollout von 900 Solar-Einheiten geführt hat; dennoch erhöhen manipulationssichere Gehäuse und Alarmsysteme die Investitionsausgaben für netzunabhängige Systeme, insbesondere in Subsahara-Afrika, wo die Wiederverkaufsanreize hoch bleiben.[3]„Anwohner sind es leid, dass Kupferdiebstahl die Straßenbeleuchtung abschaltet,” LAist, laist.com
Hohe Betriebs- und Wartungskosten in Städten mit hohem Breitengrad und geringer Sonneneinstrahlung
Saisonale Dunkelheit verringert die Energiegewinnung und erfordert größere Akkus und häufigere Wartung. Kanadas 300-Millionen-CAD-Arktisprogramm unterstreicht den Kostendruck, während bifaziale Module und vertikale Montagen den Ertrag verbessern, aber technische Komplexität hinzufügen, die die Amortisationszeiten nördlich von 60° Breitengrad verlängert.[4]„Potenzial der Solarenergie in der Arktis,” Universität Oulu, oulu.fi
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Straßenleuchten verankern die kommunale AkzeptanzStraßenleuchten trugen im Jahr 2025 3,89 Milliarden USD zur Outdoor Solar LED Marktgröße bei und behielten einen Anteil von 41,12 %, da Städte bewährten Beschaffungsvorlagen den Vorzug gaben. Kommunale Käufer nennen Amortisationszeiten von 3 Jahren und verbesserte Bürgersicherheit als Argumente, veranschaulicht durch Sevillas 20 SunStay-Einheiten, die 3.000 Lumen bei 175 lm/W liefern. Solar-LED-Flutlichtleuchten gewannen in Industriehöfen und Stadien an Bedeutung und wuchsen mit einer CAGR von 8,32 %, da Versicherer eine bessere Nachtüberwachung fordern.
Sich verändernde Prioritäten führen zu einer Konvergenz der Beleuchtungsformen. Fonroche's 67.000-Einheiten-Projekt im Senegal garantiert eine 365-Nacht-Autonomie und bestätigt die Zuverlässigkeit für groß angelegte öffentliche Rollouts. Campus-Manager kombinieren nun Straßen-, Flächen- und Gartenleuchten innerhalb einer einzigen Steuerungsplattform, die während verkehrsarmer Zeiten dimmt, und erweitern so die Einsatzmöglichkeiten, ohne die Betriebs- und Wartungskosten in die Höhe zu treiben. Da sich Dark-Sky-Regelungen ausbreiten, gewinnen nach unten gerichtete Flutlichtleuchten einen Vorteil, und politisch getriebene Nachrüstungen halten das Volumen aufrecht, während sie intelligente Funktionen hinzufügen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Wattage:
Mittlerer Bereich dominiert, Hochleistung beschleunigt sichLeuchten mit einer Leistung von 40 W–149 W repräsentierten im Jahr 2025 4,36 Milliarden USD und einen Outdoor Solar LED Marktanteil von 46,05 %, da sie Helligkeit mit Modulgröße und Akkutiefe in Einklang bringen. Sie beleuchten die meisten Sammelstraßen und Einzelhandelsparkplätze, und die Standardisierung hält die Installationskosten planbar. Einheiten über 150 W werden voraussichtlich mit einer CAGR von 7,55 % wachsen, da LiFePO₄-Akkupacks Kostenschwellen erreichen, die Hochmastportanlagen und Güterumschlaghöfe erschließen.
Crees XFL10K-Diode liefert 20.000 Lumen bei größerer Wurfweite, was die Mastanzahl und den Tiefbauaufwand reduziert. Kühlkörperfortschritte und Graphitverbundwerkstoffe mildern thermische Belastungen, insbesondere an Standorten an der Golfküste und in äquatorialen Regionen. Geräte unter 39 W bleiben eine Nische in dekorativen Landschaften, da ein begrenzter Lumenausstoß die gewerbliche Nutzung einschränkt; Smart-Home-Ökosysteme könnten jedoch bei sinkenden Preisen eine inkrementelle Nachfrage erschließen.
Nach Endverbraucher:
Gewerbliche Führung, industrieller SchwungGewerbliche Unternehmen generierten im Jahr 2025 4,81 Milliarden USD bzw. 50,74 % der Outdoor Solar LED Marktgröße, was auf Parkplatznachrüstungen, Wegweiseraufrüstungen und mietergetriebene ESG-Ziele zurückzuführen ist. Finanzierungsinstrumente wie Stromabnahmeverträge (Power Purchase Agreements) orientieren sich an Laufzeiten von Mietverträgen und erleichtern so die Investitionsausgabenhürden für Einkaufszentren und Universitäten. Industrielle Nutzer setzen auf Solarenergie, um Ausfallzeiten zu vermeiden; Fertigungsstandorte weisen bis 2031 eine CAGR-Prognose von 6,94 % auf, da sie Perimeterzonen und Verladerampen bei Netzausfällen absichern.
Entwickler integrieren Beleuchtung in Ausstattungspakete. D.R. Horton integriert Solarmasten in neuen Gemeinden, steigert den Immobilienwert und erfüllt kommunale Nachhaltigkeitsvorschriften. Industriekomplexe verfolgen Micro-Grid-Resilienzstrategien, bei denen Dach-PV mit Hofbeleuchtung kombiniert wird, um den Dieselnotstromverbrauch zu senken und Scope-2-Emissionen zu reduzieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponente:
Leuchten führen, Akkus beschleunigen sichLeuchten machten im Jahr 2025 34,22 % des Umsatzes aus, da Optik, Farbwiedergabe und Gehäusedesign die Wahrnehmung der Endverbraucher bestimmen. Aufchip-integrierte Solarzellen übertreffen nun 25,79 % Umwandlungseffizienz auf Testscheiben und deuten auf eine künftige Integration hin, die Modulflächen verkleinern könnte.
Akkupacks wachsen mit einer CAGR von 8,14 %, was die Skaleneffekte bei LiFePO₄ und die steigende Nachfrage nach mehrtägiger Autonomie widerspiegelt. KI-gesteuerte Regler reduzieren die Leistung dynamisch, verlängern die Betriebszyklen und unterstützen IoT-Sensoren, die Asset-Management-Dashboards mit Daten versorgen. Module, Masten und Montagesysteme folgen Preiskurvenrückgängen, doch Innovationen wie neigungsverstellbare Halterungen und integrierte 5G-Antennen bereichern Wertversprechen, die über bloße Beleuchtung hinausgehen.
Geografische Analyse
APAC-Markt für Outdoor-Solar-LED
Asien erwirtschaftete 2025 44,75 % des weltweiten Umsatzes, bedingt durch tiefe Lieferketten, staatliche Subventionen und massive Lücken bei der Netzausdehnung, die nach wie vor am besten durch netzunabhängige Beleuchtung geschlossen werden. China ist der Anker für Modulexporte, während Indiens Nationale Solarmission Dorf-Mikronetze fördert, die Telekommunikations-, Haushalts- und Straßenbeleuchtungslasten in einzelne Servicepakete bündeln. Japans 20-GW-Perowskit-Fahrplan signalisiert regionale F&E-Führerschaft, die das Panelgewicht senken und Dachstandorte erweitern könnte. Nachrüstungen von Mobilfunktürmen in Südostasien verstärken die Nachfrage nach hybriden Beleuchtungskits, die Batteriestrings mit Funkgeräten teilen und so die Logistikeffizienz verbessern.
Afrika-Markt für Outdoor-Solar-LED
Afrika sticht mit einem prognostizierten CAGR von 7,2 % bis 2031 hervor, gestützt durch das Kreditprogramm der Weltbank und private Leasingmodelle, die auf 600 Millionen Menschen abzielen, die noch immer ohne Abendbeleuchtung auskommen müssen. Nigers Einzelhandelsboom bei Panels unter 100 USD belegt, dass die Erschwinglichkeit die Schwelle der Verbraucher überschritten hat, während Senegals Straßenbeleuchtungsausbau im Rekordmaßstab zeigt, wie nationale Mandate unmittelbar in Aufträge umgesetzt werden. Entstehende Montagewerke in Ägypten und Kenia schaffen Vorteile durch lokale Wertschöpfung, die Ausschreibungen beschleunigen.
Markt für Outdoor-Solar-LED im Nahen Osten, Nordamerika und Europa
Der Nahe Osten hat seine Solarstromerzeugung in fünf Jahren verdreifacht, da Ölexporteure ihre Wirtschaft diversifizieren. Saudi-Arabien strebt bis 2030 58 GW Photovoltaik an, und regionale LED-Fabriken überschreiten mittlerweile eine jährliche Produktion von 3 GW, was die Einstandskosten senkt und Lieferzeiten verkürzt. Extreme Sommertemperaturen treiben die Nachfrage nach Leuchten mit hoher Wärmetoleranz und intelligenter Kühlung an. Nordamerika und Europa konzentrieren sich eher auf den Ersatz bestehender Anlagen als auf Neuinstallationen; dennoch sorgen Verordnungen zur Lichtverschmutzungsreduzierung, Maßnahmen gegen Kupferdiebstahl und Steuerkredit-Übertragungen für einen kontinuierlichen Mittelfluss und ein stetiges Wachstum im mittleren einstelligen Bereich.

Regulatorisches Umfeld
Solar-LED-Produkte für den Außenbereich unterliegen zunehmend strengeren Effizienz- und Konformitätsanforderungen, die die Ausschreibungsfähigkeit und das Produktdesign beeinflussen. In China traten am 1. Juni 2026 neue verbindliche Energieeffizienzanforderungen für LED-Straßen- und Tunnelleuchten (GB 37478-2025) für neue und importierte Produkte in Kraft, und GB/T 31832-2025 wurde am 1. Februar 2026 umgesetzt, was die Anforderungen an gekennzeichnete Leistung und Konformitätsdokumentation für öffentliche Bauvorhaben und Großprojekte erhöht.
Außerhalb Chinas prägen Bau- und Elektrovorschriften die Systemarchitektur, insbesondere im Hinblick auf PV-Verkabelung, Trennvorrichtungen und die Abnahme installierter Systeme. In der Europäischen Union verpflichtet die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden (EPBD) die Mitgliedstaaten, die Maßnahmen bis zum 29. Mai 2026 umzusetzen, wobei die Fristen auf Gebäudeebene ab dem 31. Dezember 2026 gelten, während die CE-Kennzeichnung weiterhin die Marktplatzierung von Produkten regelt. In Indien hat die BIS die Norm IS 10322 (Teil 1):2026 für LED-Leuchten herausgegeben, und bestehende Lizenznehmer sind verpflichtet, die überarbeitete Norm bis zum 2. August 2026 umzusetzen, was Lieferanten zu aktualisierten Prüf-, Kennzeichnungs- und Zertifizierungsanpassungen für Leuchten drängt, die in die kommunale und institutionelle Beschaffung verkauft werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Solar-LED-Produkte im Außenbereich beginnt mit Systemdesign und Spezifikation, die Photometrie, Autonomieziele, Thermomanagement und Steuerungslogik umfassen. Darauf folgt die Komponentenbeschaffung für Leuchten, einschließlich LED-Packages, Optiken sowie Treiber oder Gehäuse, zuzüglich Solarpaneele, Akkupacks (einschließlich LiFePO4) sowie Ladereglern und Sensoreinheiten. Die Vorprodukte fließen dann in Montagemodelle ein, die von vollständig integrierter Fertigung über SKD/CKD-Montage bis hin zu Kitting reichen, bevor der Vertrieb über nationale Großhändler, EPC-Unternehmen und kommunale Beschaffungskanäle erfolgt, ergänzt durch Kundendienstleistungen wie Inbetriebnahme, Batterieaustausch, Firmware- oder Steuerungsanpassung sowie Wartungsverträge.
Die Marktstruktur verschiebt sich zudem in Richtung Lokalisierung und compliance-getriebener Beschaffung, wobei immer mehr Ausschreibungen die inländische Wertschöpfung und dokumentierte Normkonformität bevorzugen. In Afrika arbeitet der Bundesstaat Abia in Nigeria mit Investoren an einem Vorschlag für ein Solarfertigungswerk im Wert von 145 Millionen USD, mit dem Ziel, die Abhängigkeit von Importen und Devisen zu verringern und lokale technische Kapazitäten aufzubauen. Auf der Nachfrageseite verschieben mehrjährige Wartungsanforderungen bei öffentlichen und behördlichen Beschaffungen mehr Wertschöpfung nachgelagert in Servicenetzwerke und Ersatzteillogistik, wodurch die Bedeutung der Installateurskompetenz, der Garantieabwicklung und sicherer Hardwareauswahl zur Bewältigung von Diebstahl- und Vandalismusrisiken steigt.
Wettbewerbslandschaft
Etablierte Anbieter wie Signify, Hubbell und Cree behalten ihre Führungsposition durch die Kombination aus optischer Konstruktion, netzhybrider Firmware und länderübergreifenden Servicenetzwerken. Signifys hybrides Laden erweitert die Einsetzbarkeit in Skandinavien und Alaska, während sein zu 60 % in ägyptischem Gemeinschaftseigentum stehendes Joint Venture lokale Inhaltsvorgaben in öffentlichen Ausschreibungen in der MENA-Region erfüllt. Hubbell berichtet, dass 65 % der Umsätze im Jahr 2024 mit erneuerbaren Anwendungen verbunden sind, was einen Schwenk hin zu vollständigen Energieresilienzpaketen signalisiert.
Regionale Spezialisten differenzieren sich durch Finanzierung und klimaspezifische Konstruktion. Ambient Photonics liefert Innenraumzellen mit extrem geringem Lichtbedarf, die Bewegungssensoren in überdachten Transitknotenpunkten versorgen können, und erschließt so Cross-Selling-Möglichkeiten mit Außenleuchten für einheitliche Plattformen. Fonroche und Sunna Design skalieren rasch im frankophonen Afrika dank konzessionärer Exportgarantien. Chinesische OEMs nutzen die vertikale Integration, um Preise zu unterbieten, sehen sich jedoch nun mit Zöllen in Nordamerika und strengeren Qualitätsprüfungen in Europa konfrontiert.
Die Finanzierungslandschaft verändert sich, da Steuergutschriftsmärkte es Immobilien-Investmentfonds ermöglichen, Solarattribute zu monetarisieren, ohne direktes Eigentum zu halten. Black Bear Energys Transaktion aus dem Jahr 2025 überträgt Investitionsgutschriften an institutionelle Käufer und bringt so Liquidität in Beleuchtungsnachrüstungen im Campus-Maßstab. Technologie-Roadmaps betonen KI-gestützte Steuerungsknoten, Akkuzustandsüberwachung und Edge-basierte Belegungserkennung – Funktionen, die Wechselhürden erhöhen und Kunden an langfristige Serviceverträge binden.
Marktführer im Outdoor Solar LED-Bereich
CREE Lighting
Gamasonic
Hubbell Outdoor
Ligman Lighting
Sokoyo Solar Lighting Co. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Outdoor-Solar-LED
- Signify Holding
- Hubbell Outdoor Lighting
- Sokoyo Solar Lighting Co. Ltd
- Sunna Design SA
- Greenshine New Energy
- CREE Lighting
- Gamasonic
- Ligman Lighting
- Jiawei Renewable Energy
- LEADSUN
- OkSolar
- SBM-SolarTech
- SEPCO Solar Electric Power Company
- Solar Street Lights USA
- Acuity Brands (Holophane)
- Fonroche Lighting
- Sol Inc. (Carmanah Technologies)
- SolarOne Solutions
- Evluma
- ELEDLIGHTS

Marktchancen und Zukunftsaussichten
Kurzfristige Freiräume konzentrieren sich dort, wo sich regulatorische Änderungen, öffentliche Förderung und servicegebundene Beschaffung überlappen. Der Umsetzungszeitplan 2026 für aktualisierte Normen und Energiekennzeichnungssysteme, einschließlich der ab 1. Juni 2026 verbindlichen GB 37478-2025 in China und der Umstellung Indiens auf BIS IS 10322 (Teil 1):2026 mit einer Umsetzungsfrist zum 2. August 2026 für bestehende Lizenznehmer, schafft eine Chance für Lieferanten, die Leistungsdaten schnell dokumentieren und Kunden mit Zertifizierungsunterlagen für Ausschreibungen und Importwege unterstützen können. Bei der Produktstrategie passen leistungsstärkere Außensysteme und intelligente Steuerungspakete dort, wo Diebstahlschutz und Verfügbarkeitsanforderungen in kommunalen und Campus-Ausschreibungen explizit gefordert werden, was manipulationssichere Batteriegehäuse, Fernüberwachung und servicebereite modulare Designs unterstützt.
Chancen ergeben sich auch bei Einsatzmodellen in Schwellenmärkten, die dezentrale Stromversorgung und Beleuchtung verbinden. In Indien zeigt die Vergabe eines Vertrags für solare Heimbeleuchtungssysteme durch CREDA an Lords Mark Industries, der einen fünfjährigen Wartungsumfang beinhaltet, wie Behörden Produkte mit langfristiger Wartung bündeln – eine Struktur, die sich über standardisierte Servicemodelle auf Außenbeleuchtungsbestände ausweiten lässt. In Afrika deutet der Fortschritt von WeLight bei einer Investition von 650 Millionen USD zum Ausbau des Betriebs von Solar-Minigrids nach Nigeria und in die Demokratische Republik Kongo auf angrenzende Infrastrukturausbauten hin, bei denen Beleuchtung für Umzäunungen und öffentliche Flächen zu einem Zusatzangebot für Betreiber und lokale Behörden wird, was den Querverkauf von Solar-LED-Straßen- und Flächenleuchten in Minigrid- und Gemeindeelektrifizierungsgebiete unterstützt.
Recent Industry Developments in Markt für Outdoor-Solar-LED
- April 2026: Govee brachte die Govee Outdoor Solar String Lights auf den Markt, ausgestattet mit der proprietären LuminBlend-Technologie, einem 6-W-Solarpaneel und IP67-Schutzklasse, zum Preis von 99,99 USD. Die Produkteinführung im Bereich solarer Lichterketten für den Außenbereich erweitert Govees verbraucherorientiertes Solarportfolio. Sie zielt auf die Nachfrage im Wohnbereich nach integrierten Solarbeleuchtungslösungen ab.
- April 2026: Hausolar gab die Einführung einer neuen Serie von All-in-One-Solarstraßenleuchten bekannt, die zu 100 % Grade-A-LiFePO4-Batterien verwenden und für kommunale Hochtemperaturprojekte in Afrika ausgelegt sind. Die Veröffentlichung stärkt Hausolars Angebot im kommunalen Segment und seinen Batterietechnologie-Stack. Sie unterstützt den Betrieb in Hochtemperaturumgebungen und die Erschließung lokaler Märkte.
- Februar 2026: Cree Lighting unterzeichnete eine langfristige Auftragsfertigungsvereinbarung mit einem in den USA ansässigen Leuchtenhersteller, um Kapazitätsengpässe und Lieferleistung anzugehen. Die Vereinbarung sichert die Versorgung mit Außenleuchten für industrielle und raue Umgebungen. Sie könnte sich auf die Kostenstruktur und die Lieferzuverlässigkeit in der gesamten Lieferkette für Solar-LED-Außenbeleuchtung auswirken.


Markt für Outdoor-Solar-LED Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für Solar-LED-Außenbeleuchtung Umsätze aus fertiggestellten Außenleuchten, die ein Solarpaneel, eine Batterie und eine LED-Lichtquelle nutzen, um Beleuchtung im Freien bereitzustellen.
Umfangsausschlüsse: Ausgeschlossen sind Solarleuchten für den Innenbereich, Solarpaneele, die als eigenständige Komponenten verkauft werden, sowie herkömmliche LED-Außenleuchten ohne integriertes Solarstromsystem.
Übersicht der Segmentierung
- Nach Anwendung
- Solar-LED-Straßenleuchten
- Solar-Garten-LED-Leuchten
- Solar-LED-Flutlichtleuchten
- Solar-LED-Flächenleuchten
- Solar-LED-Spotleuchten
- Nach Wattage
- Weniger als 39 W
- 40 W – 149 W
- Über 150 W
- Nach Endverbraucherbranche
- Wohnbereich
- Gewerbe
- Industrie
- Nach Komponente
- Leuchte (LED-Modul)
- Solarmodul
- Monokristallin
- Polykristallin
- Dünnschicht
- Akkupack
- Li-Ionen
- LiFePO₄
- Bleisäure
- Laderegler und intelligente Sensoreinheit
- Mast und Montagestruktur
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Übriges Südamerika
- Asien-Pazifik
- China
- Japan
- Indien
- Südostasien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Länder des Golfkooperationsrats
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Zunächst erstellten wir die Marktkarte anhand öffentlicher, nicht kostenpflichtiger Quellen, die aufzeigen, woher die Nachfrage nach Außenbeleuchtung kommt und wie sie finanziert wird. Übliche Eingaben umfassen Veröffentlichungen von Regierungsbehörden zu Energie und Effizienz (etwa dem US-Energieministerium), internationale Energiestatistiken (etwa der IEA), Zoll- und Handelsmitteilungen für Beleuchtungsprodukte sowie Normen oder Leitlinien von Beleuchtungsgremien (etwa der IES) zusammen mit Referenzen aus der Solarindustrie (etwa IRENA).
Um diese Signale in eine praktikable Struktur zur Marktgrößenbestimmung umzuwandeln, überprüften wir zudem Unternehmensberichte, Investorenpräsentationen, Ausschreibungsankündigungen und glaubwürdige Presseberichte zu kommunalen Projekten und Programmen zur ländlichen Elektrifizierung. Parallel dazu wurden ausgewählte kostenpflichtige Abonnements nur für Unternehmensfinanzdaten und -informationen, Patentdatenbankprüfungen sowie Import-Export-Kontext auf Sendungsebene genutzt, sofern dies zur Validierung der Richtung beitrug. Diese Liste an Desk-Research-Quellen ist beispielhaft, und viele weitere Referenzen wurden verwendet, um Daten zu erfassen, Annahmen zu überprüfen und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um Aspekte zu überprüfen, die Desk Research nicht klar aufzeigen kann, wie typische Preisspannen nach Watt-Leistung, den Anteil von Ersatz- gegenüber Neuinstallationen und den Einfluss der Batteriechemie auf Produktlebensdauer und Wartung. Wir sprachen mit Führungskräften, Produkt- und Vertriebsleitern sowie operativen Managern aus wichtigen Käufergruppen wie Kommunen, Gewerbekomplexen, Auftragnehmern und Vertriebshändlern in den wichtigsten Regionen, damit die Annahmen tatsächliches Beschaffungsverhalten widerspiegeln.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 27% | Führungskräfte (CXOs): 22% | APAC: 48% |
| Mittleres Segment: 51% | Funktions-/Bereichsleiter: 24% | EMEA: 30% |
| Kleinere Akteure: 22% | Manager: 54% | Amerika: 22% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-Down-Rekonstruktion des adressierbaren Nachfragepools für Außenbeleuchtung, der anschließend anhand von Solaradoptionstreibern gefiltert wird, die in öffentlichen Programmen und Käuferverhalten sichtbar sind. Das Modell verwendet Indikatoren wie Ausgaben für städtische Infrastruktur für Straßen und öffentliche Flächen, Elektrifizierungsaktivitäten in ländlichen und stadtnahen Gebieten, Preisentwicklung von Solarmodulen und Batteriepacks, typischen Leistungsmix für Straßen- gegenüber Flächenbeleuchtung sowie regionale Ausschreibungsintensität.
Diese Gesamtwerte werden anschließend mit ausgewählten Bottom-up-Näherungen überprüft, wobei wir Stichprobenpreise und Sendungsproxys verwenden, um sicherzustellen, dass die implizierten Volumina realistisch erscheinen. Wo direkte Datenpunkte spärlich sind (zum Beispiel bei kleineren privaten Projekten), werden Lücken durch Kanalprüfungen und die Anwendung konservativer, in Gesprächen validierter Durchdringungsbereiche geschlossen. Für Prognosen stützen wir uns auf Szenarioanalysen, unterstützt durch eine einfache multivariate Betrachtung der am besten wiederholbaren Treiber, und stimmen die Bandbreiten mit den Erwartungen der Befragten hinsichtlich politischer Förderung, Ersatzzyklen und Komponentenkostentrends ab.
Datenvalidierung und Aktualisierungszyklus
Ergebnisse werden schrittweise validiert, sodass große Abweichungen erklärt werden, bevor die Zahlen finalisiert werden. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Ausschreibungspipelines, Richtung der Handelsbewegungen und Umsatzexposition von Unternehmen im Bereich Solarbeleuchtung, und Anomalien werden anschließend überprüft und durch Anpassung der Annahmen korrigiert.
Vor der endgültigen Freigabe wird eine zusätzliche Analystenprüfung durchgeführt, um Berechnungen, Währungsbehandlung und regionale Aufteilungen erneut zu überprüfen, und Folgegespräche werden ausgelöst, wenn eine Schlüsselannahme außerhalb des erwarteten Bereichs liegt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung wird ein abschließender Durchlauf vorgenommen, damit Kunden die aktuellste Ansicht erhalten.
Marktgröße von Mordor Intelligence für Solar-LED-Außenbeleuchtung im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Solar-LED-Außenbeleuchtung unterscheiden sich häufig, da die Produktabgrenzung nicht einheitlich behandelt wird und weil einige Studien schnellere Preis- und Adoptionsänderungen annehmen, als von Käufern tatsächlich berichtet wird. Auch zeitliche Entscheidungen spielen eine Rolle, da ein Basisjahr 2025 und ein Basisjahr 2026 wie eine reale Lücke wirken können, selbst wenn der zugrunde liegende Trend ähnlich ist.
Die Hauptursachen für Abweichungen liegen meist darin, ob die Schätzung nur vollständige Solarleuchten zählt oder auch angrenzende Ausgaben wie eigenständige Solarpaneele, Steuerungen oder Installationsdienstleistungen einbezieht. Ein weiterer häufiger Unterschied ist die Art, wie der durchschnittliche Verkaufspreis fortgeschrieben wird: Manche Methoden halten die Preise konstant, während andere starke Rückgänge durch fallende Batterie- und Modulkosten annehmen. Aktualisierungszyklen und der Zeitpunkt der Währungsumrechnung können die Spanne zusätzlich vergrößern, insbesondere wenn Ausschreibungen in einer Region über einen kurzen Zeitraum zunehmen. Deshalb wurden die reine Leuchtenbetrachtung und ein Nachfrageabgleich für 2026 explizit beibehalten – eine von Mordor Intelligence angewandte Modellierungsentscheidung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,08 Mrd. USD (2026) | |
| Branchenberichtsverlag A | 7,74 Mrd. USD (2025) | Verwendet ein früheres Basisjahr und scheint Annahmen zur Endnutzereinführung zu betonen, die eine schnellere kurzfristige Adoption nahelegen, was den Wert für 2026 unterschätzen kann, wenn Preis- und Volumenverschiebungen nicht jahresübergreifend abgeglichen werden. |
| Branchenberichtsverlag B | 7,60 Mrd. USD (2025) | Verwendet ein Basisjahr 2025 und einen längeren Zeithorizont mit einer höheren Wachstumskurve, wobei die Formulierung des Anwendungsbereichs auf breitere Produktgruppierungen hindeutet, die dekorative Solarleuchten mit umfassenderen Ausgaben für Solaraußenbeleuchtung vermischen können, wodurch sich ändert, was als Kernmarktumsatz gezählt wird. |
Über die drei Werte hinweg lässt sich die Spanne größtenteils durch die Wahl des Basisjahres, die Unterscheidung zwischen Leuchte und angrenzenden Ausgaben sowie die Art erklären, wie die Entwicklung des durchschnittlichen Verkaufspreises in die Prognose einfließt. Durch die Verknüpfung der Zahl für 2026 mit beobachtbaren Nachfragesignalen und deren Abgleich mit Preis- und Mixdaten aus Interviews bleibt die Schätzung auf klare Variablen und wiederholbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Outdoor Solar LED Markt derzeit?
Der Markt beläuft sich im Jahr 2026 auf 10,08 Milliarden USD und wird bis 2031 voraussichtlich 13,78 Milliarden USD erreichen.
Welche Anwendung trägt den größten Umsatz bei?
Solar-LED-Straßenleuchten dominieren mit einem Marktanteil von 41,12 % im Jahr 2025, da Kommunen ihre bewährten Modelle zur Kapitalrendite bevorzugen.
Warum gilt Afrika als die am schnellsten wachsende Region?
Multilaterale Darlehen und staatliche Vorschriften zur Verbesserung des Stromzugangs für 600 Millionen Menschen treiben eine CAGR-Prognose von 7,2 % für den Zeitraum 2026–2031 an.
Wie beeinflussen sinkende LiFePO₄-Akkupreise die Akzeptanz?
Niedrigere Akkukosten machen Leuchten mit ≥ 150 W nun wirtschaftlich rentabel und erweitern die Solarbeleuchtung auf Industriehöfe und Städte in hohen Breitengraden.
Was sind die wichtigsten Hindernisse für eine breitere Verbreitung?
Akkudiebstahl, hohe Wartungskosten in Zonen mit geringer Sonneneinstrahlung, begrenzte Finanzierung für mittelgroße Campusse und thermische Beschränkungen über 150 W bleiben wesentliche Hemmnisse.
Wie wettbewerbsintensiv ist die Anbieterschaft?
Die fünf größten Anbieter kontrollieren knapp über 60 % des globalen Umsatzes, während regionale Spezialisten durch lokale Inhaltsvorgaben und Finanzierungsinnovationen Marktanteile gewinnen.
Seite zuletzt aktualisiert am:



