
Marktgröße und Marktanteil für Fahrzeuginsassen-Klassifizierungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.38 Milliarden US-Dollar |
| Marktgröße (2031) | 4.47 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.71 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
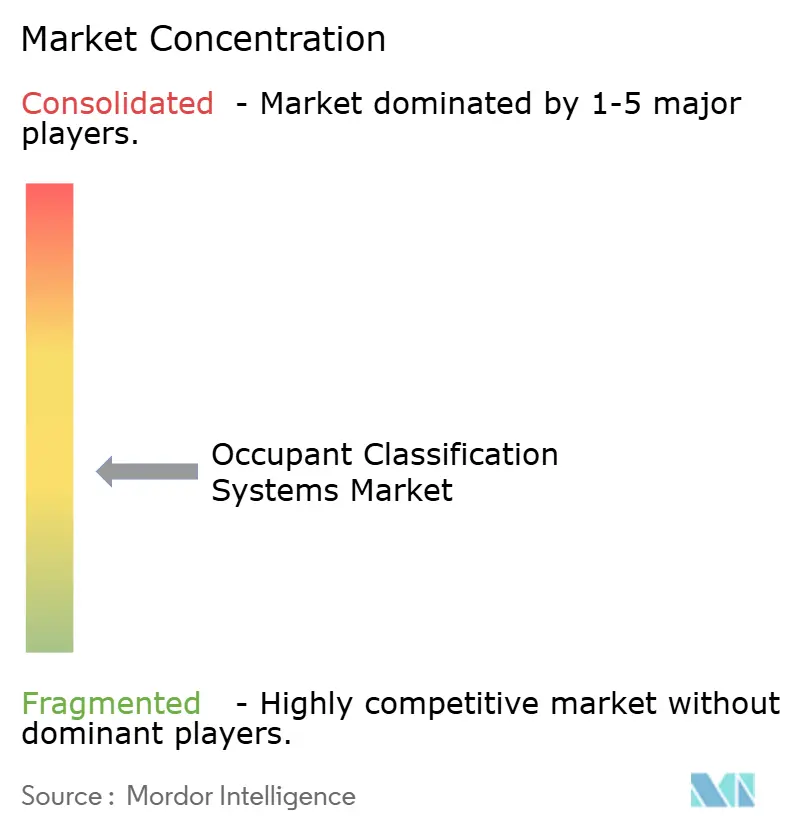
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Fahrzeuginsassen-Klassifizierungssysteme von Mordor Intelligence
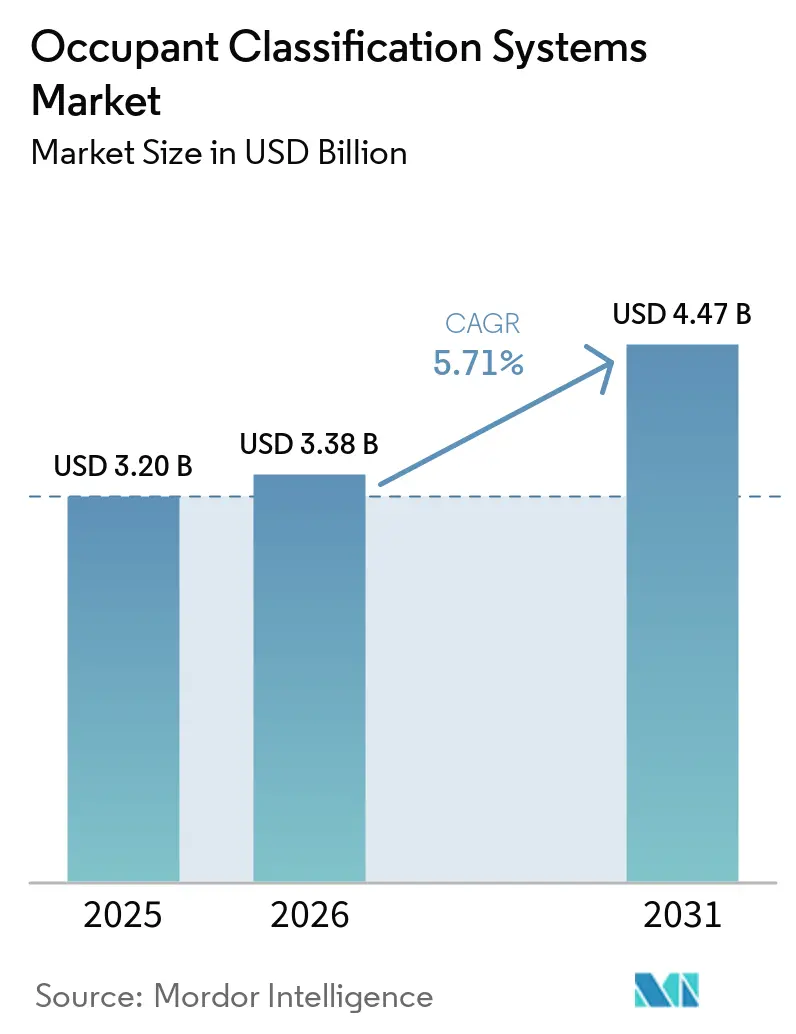
Die Marktgröße für Fahrzeuginsassen-Klassifizierungssysteme wurde im Jahr 2025 auf 3,2 Milliarden USD geschätzt und soll von 3,38 Milliarden USD im Jahr 2026 auf 4,47 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,71 % während des Prognosezeitraums (2026–2031). Die Nachfrage beschleunigt sich, da das Euro NCAP-Protokoll 2026 und Chinas Norm GB 15083-2024 die Anforderungen an die Echtzeit-Insassenerkennung verschärfen und Automobilhersteller dazu veranlassen, ausgefeiltere Sensorarrays zu integrieren. Zulieferer profitieren auch von der Migration zu softwaredefinierten Fahrzeugen, die Over-the-Air-Sicherheitsupdates unterstützen, wodurch Rückrufkosten gesenkt und Systemlebenszyklen verlängert werden. Asien-Pazifik hat einen klaren Vorsprung, da seine Radar-Modul-Lieferkette eine kostengünstige Integration ermöglicht, während Südamerika das schnellste Wachstum verzeichnet, da regionale Regulierungsbehörden globale Sicherheitsnormen übernehmen. Die Wettbewerbsintensität steigt, da Tier-1-Zulieferer mmWave-Radar und KI-fähige Domänencontroller zu ihrer etablierten Airbag-Expertise hinzufügen, um langfristige Plattformaufträge bei globalen OEMs zu sichern.
Wichtigste Erkenntnisse des Berichts
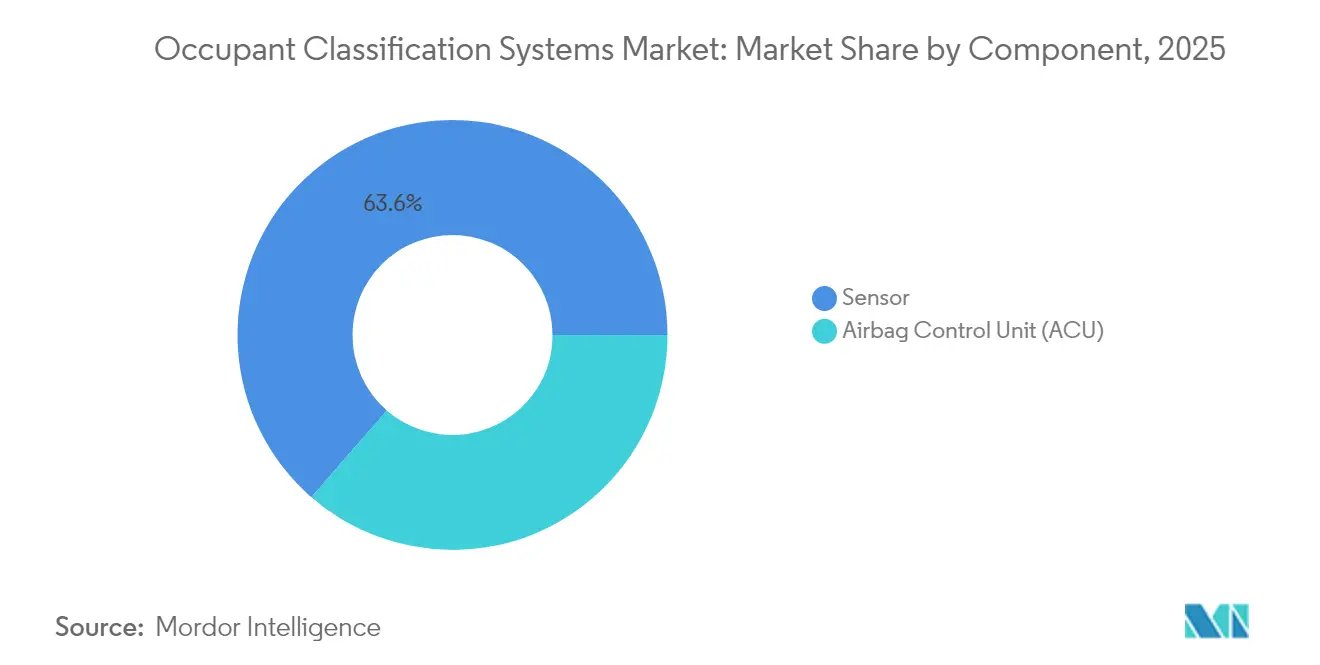
- Nach Komponente führten Sensoren im Jahr 2025 mit einem Umsatzanteil von 63,60 %; Airbag-Steuergeräte expandieren bis 2031 mit einer CAGR von 8,18 %.
- Nach Sensortyp hielten Drucksensoren im Jahr 2025 einen Marktanteil von 47,30 % am Markt für Fahrzeuginsassen-Klassifizierungssysteme, während Radarsensoren bis 2031 eine CAGR von 12,21 % erzielen sollen.
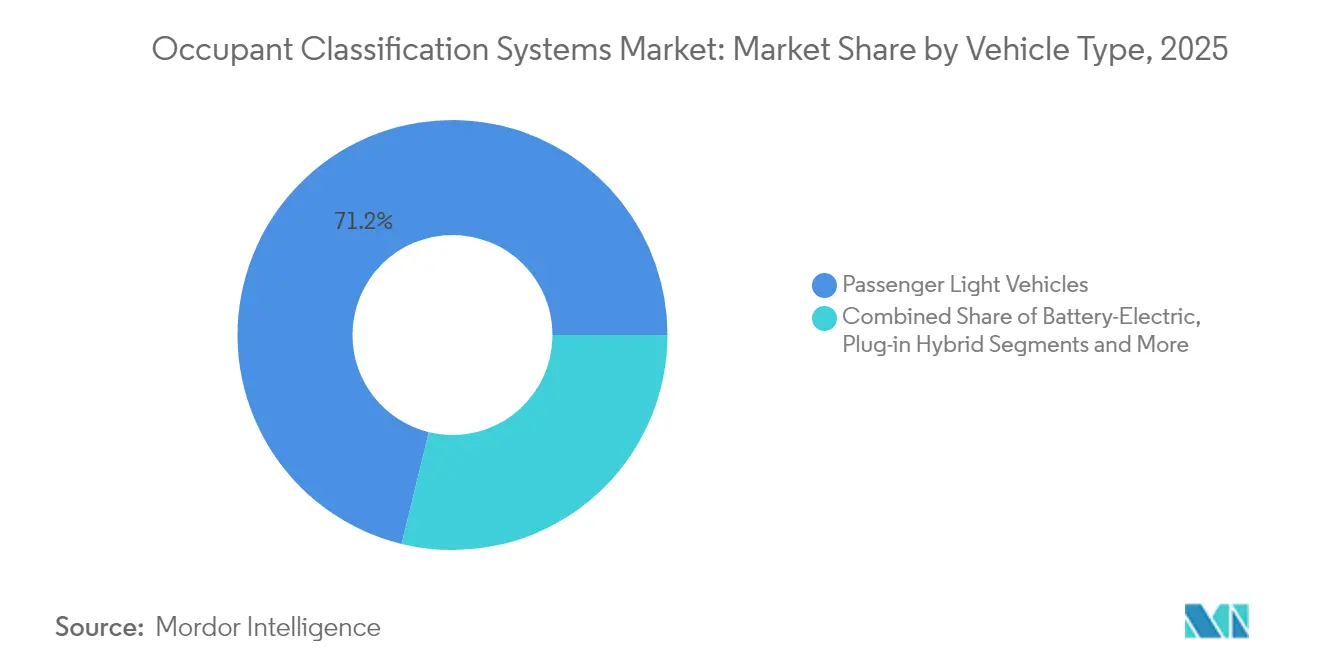
- Nach Fahrzeugtyp entfielen im Jahr 2025 71,20 % der Marktgröße für Fahrzeuginsassen-Klassifizierungssysteme auf Personenkraftwagen; batterieelektrische Fahrzeuge wachsen bis 2031 mit einer CAGR von 9,94 %.
- Nach Vertriebskanal entfielen im Jahr 2025 57,30 % des Marktes für Fahrzeuginsassen-Klassifizierungssysteme auf OEM-Erstausrüstungslösungen, während Nachrüstsätze die schnellste CAGR von 9,76 % bis 2031 aufweisen.
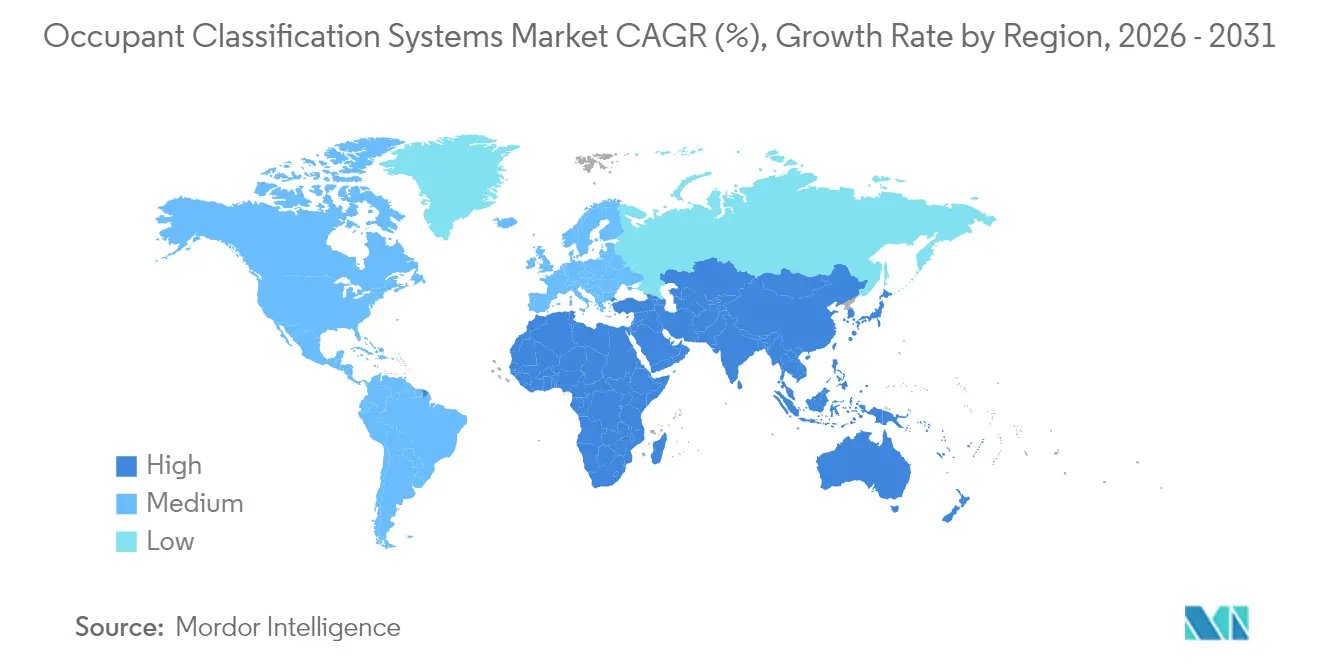
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit einem Anteil von 30,60 %; Südamerika ist bis 2031 auf eine CAGR von 8,48 % ausgerichtet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Aufkommen kostengünstiger mmWave-Radar-Module für die Innenraumsensorik (Asien) | +1.2% | Asien-Pazifik, mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| NCAP-2026-Mandat für Sicherheitsgurt-Erinnerungssysteme auf Rücksitzen (USA und EU) | +0.9% | Nordamerika und EU, mit Übernahme in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Rasante Verbreitung intelligenter Vorhang-Airbag-Architekturen in SUVs | +0.7% | Global, mit Konzentration auf Premium-SUV-Segmente | Mittelfristig (2–4 Jahre) |
| Skateboard-Böden batterieelektrischer Fahrzeuge (BEV) schaffen Platz für integrierte Fahrzeuginsassen-Klassifizierungssysteme | +0.8% | Global, angeführt von China und Europa | Langfristig (≥ 4 Jahre) |
| Chinas Crashsicherheitsnorm GB 15083-2024 mit dynamischer Gewichtssensorik | +0.6% | China, mit regulatorischen Ausstrahlungseffekten auf ASEAN | Kurzfristig (≤ 2 Jahre) |
| Umstieg der Automobilhersteller auf softwaredefinierte Fahrzeuge ermöglicht Over-the-Air-Updates für Fahrzeuginsassen-Klassifizierungssysteme | +0.5% | Global, zunächst konzentriert auf Premium-Segmente | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Aufkommen kostengünstiger mmWave-Radar-Module
60-Gigahertz- und 77-GHz-Chips wie Infineons BGT60ATR24C werden nun zu Verbraucherpreisen angeboten, sodass Radar auch in Fahrzeugen unter 25.000 USD Gewichtsmatten ersetzen kann. Diese Festkörpergeräte klassifizieren Erwachsene, Kinder und leere Sitze unter allen Licht- und Temperaturbedingungen und reduzieren Garantieansprüche im Zusammenhang mit Schaumstoff-Hysterese. Asiatische OEMs integrieren die Technologie rasch, um Chinas neue Norm zur dynamischen Gewichtssensorik zu erfüllen und Plattformen für Exportmärkte zu standardisieren.[1]Infineon Technologies, "BGT60ATR24C XENSIV Radar MMIC erkennt Fahrzeugbelegung," infineon.com
NCAP-2026-Mandat für Sicherheitsgurt-Erinnerungssysteme auf Rücksitzen
Euro NCAP und NHTSA verlangen nun die Erkennung belegter Rücksitze in Kombination mit audiovisuellen Warnungen, wenn Gurte nicht angelegt bleiben, was Automobilhersteller dazu zwingt, Multi-Sensor-Arrays einzusetzen, die zwischen Kleinkindern, Kindersitzen und Gepäck unterscheiden. Der Volumeneinsatz steigert die Skaleneffekte für Radar- und kapazitive Lösungen und senkt die Systemkosten pro Fahrzeug um bis zu 18 % gemäß Zulieferangeboten.
Skateboard-Böden von BEVs schaffen Sensorraum
Flache Batteriepakete öffnen Kabinenvolumen, das Ingenieure für die verteilte Sensorplatzierung nutzen, und ermöglichen bodenintegrierte Druckzellen und Sitzrahmen-Radar ohne Komforteinbußen. Die zonale 48-V-Verkabelung reduziert das Kabelbaum-Gewicht um 85 % und schafft Spielraum für zusätzliche Insassen-Überwachungsendpunkte.
Umstieg auf softwaredefinierte Fahrzeuge ermöglicht Over-the-Air-Updates
Zentrale Domänencontroller übertragen nun zertifizierte Algorithmus-Updates über sichere Kanäle, wodurch händlerbasierte ECU-Neuflashings entfallen und eine schnelle Kalibrierung für demografische Vielfalt ermöglicht wird. Das Modell entspricht den OEM-Bemühungen, Funktionen nach dem Verkauf zu monetarisieren, und macht die Leistung von Fahrzeuginsassen-Klassifizierungssystemen zu einem upgradefähigen Vermögenswert statt einer festen Spezifikation.
Analyse der Hemmnisswirkung*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Schaumstoff-Hysterese verursacht Kalibrierungsdrift bei Gewichtssensoren | -0.8% | Global, besonders in kostensensiblen Segmenten | Mittelfristig (2–4 Jahre) |
| Hochfrequenz-Radar-Interferenz mit 5G-Modulen in EV-Kabinen | -0.6% | Global, konzentriert auf Premium-EV-Segmente | Kurzfristig (≤ 2 Jahre) |
| Zollbedingte Kosteninflation bei MEMS-Druckzellen (USA-China) | -0.4% | Nordamerika, mit Ausstrahlungseffekten auf globale Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Datenschutzbedenken der Verbraucher gegenüber kamerabasierter Belegungsanalyse | -0.3% | Nordamerika und EU, mit aufkommenden Bedenken in Asien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schaumstoff-Hysterese verursacht Kalibrierungsdrift
Hyperelastische Schaumstoffe verformen sich im Laufe der Zeit und bei Temperaturveränderungen, verschieben den Basiswert der Gewichtssensorausgabe und verursachen kostspielige Neukalibrierungen. Eine MDPI-Studie aus dem Jahr 2022 bestätigte, dass die Drift innerhalb von zwei Jahren 6 kg überschreiten kann, was ausreicht, um kleine Erwachsene als Kinder zu klassifizieren, und die Migration zu Radar oder fortschrittlichen Verpackungsstrukturen erzwingt.
Hochfrequenz-Radar-Interferenz mit 5G-Modulen
Wenn mehrere 76–77-GHz-Sensoren in ruhigen EV-Kabinen betrieben werden, kann die Überschneidung mit den 71–76-GHz-Telekommunikationsbändern die Paketfehlerrate erhöhen und Belegungsdatenströme korrumpieren, insbesondere in mehrzeiligen SUVs. Die Abhilfe erfordert adaptives Wellenformmanagement und EMV-Abschirmung, was laut Tier-1-Angeboten zwischen 4 und 7 USD an Materialkosten pro Fahrzeug hinzufügt.[2]IOPscience, "Kompatibilitätsstudien zu IMT-Systemen und Fahrzeugradaren," iop.org
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Sensoren verankern den SystemwertSensoren erfassten im Jahr 2025 63,60 % des Umsatzes, da OEMs auf multimodale Arrays angewiesen waren, um globale Sicherheitsnormen zu erfüllen. Druck-, kapazitive und Radar-Elemente erzeugen gemeinsam die Echtzeitdaten, die Airbag-Logiken benötigen. Der größte Wert entfällt auf Zulieferer, die Hardware-Stacks mit eingebetteter Diagnose kombinieren können, um ASIL-D-Ziele zu erfüllen. Das Segment der Airbag-Steuergeräte wächst mit einer CAGR von 8,18 %, da Domänencontroller nun Insassendaten mit Crash-Algorithmen in einer einzigen Einheit zusammenführen, was Kabelbaumlänge und Montagezeit reduziert.
Continentals ACU-Premium-Plattform konsolidiert die Rückhaltelogik und ermöglicht Over-the-Air-Kalibrierungen, die die Garantiekosten über den Fahrzeuglebenszyklus um 22 % senken. Veoneer's SC3-Controller ist in einem Viertel aller weltweit neu produzierten Fahrzeuge verbaut, was das OEM-Vertrauen in integrierte Sicherheits-Siliziumlösungen widerspiegelt. Diese Beispiele veranschaulichen, wie Softwarekompetenz Margen übernimmt, die früher ausschließlich von diskreten Sensoren im Markt für Fahrzeuginsassen-Klassifizierungssysteme gehalten wurden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Sensortyp:
Radar überholt herkömmliche MattenDruckmatten hielten 2025 einen Anteil von 47,30 %, bedingt durch niedrige Stückkosten; dennoch verzeichnet mmWave-Radar nun einen CAGR von 12,21 %, da OEMs kalibrierungsfreie Genauigkeit anstreben. Kapazitive Gitter kommen in Premium-Innenräumen zum Einsatz, wo Berühroberflächen gleichzeitig als HMI dienen, und Ultraschallgeräte werden in kompakten Fahrgastzellen eingesetzt, leiden jedoch unter akustischen Interferenzen. Dual-Mode-Kits aus Druck und Radar entwickeln sich zu einer kostengünstigen Fahrzeugbelegungserkennungssystem-Lösung, die die vorhandene Sitzarchitektur nutzt und gleichzeitig eine Kindanwesenheitserkennung für die NCAP-Bewertung hinzufügt.
Beim Vergleich der Lebenszykluskosten schätzen Zulieferer, dass Radarmodule die Garantierückstellungen durch Immunität gegenüber Schaumstoffdrift um 30 % senken. Dieser Risikoreduzierungsvorteil untermauert die schnellen Marktanteilsgewinne des Radars innerhalb der Marktgröße für Insassenkategorisierungssysteme bei neuen Plattformen, die ab 2027 in die Produktion gehen.
Nach Fahrzeugtyp:
Elektrifizierung gibt das Tempo vorPersonenkraftwagen repräsentierten im Jahr 2025 71,20 % der Lieferungen; dennoch wachsen batterieelektrische Fahrzeuge am schnellsten mit einer CAGR von 9,94 % bis 2031. Skateboard-Fahrgestelle ermöglichen bündig montierte Bodensensoren, und geräuscharme Kabinen unterstreichen die Komfortvorteile von lautlosem Festkörper-Radar. Plug-in-Hybride übernehmen ähnliche Architekturen, bleiben aber Übergangslösungen. Nutzfahrzeuge und leichte Lastkraftwagen rüsten zunehmend Belegungssätze nach, um Flottenversicherungsvorschriften zu erfüllen, was für Sensorzulieferer zusätzliche Umsätze erschließt.
Teslas Entscheidung im Jahr 2024, Kabinenradar hinzuzufügen, zeigt, wie BEVs Gewichtsmatten überspringen und neue Maßstäbe für die globale Typgenehmigung setzen können. Mit zunehmender Elektrifizierung werden sich diese Konstruktionsfreiheiten auf Mainstream-Segmente ausweiten und die Entwicklung von Radar im Markt für Fahrzeuginsassen-Klassifizierungssysteme stärken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Nachrüstnachfrage beschleunigt sichOEM-Installationen dominierten im Jahr 2025 mit einem Anteil von 57,30 %; dennoch expandieren Nachrüstsätze mit einer CAGR von 9,76 %. Flottenoperatoren rüsten ältere Busse und Transporter nach, um die Haftung zu reduzieren, während die Verbrauchernachfrage dort steigt, wo Neuwagenpreise das Einkommen übersteigen. Standardisierte CAN- und LIN-Gateways vereinfachen die Installation, und gedruckte flexible Drucksensoren ermöglichen es Installateuren, Matten unter vorhandene Polsterung zu schieben, ohne Sitze auseinanderzunehmen – ein Faktor, der die Reichweite in Schwellenländern vergrößert.
IDTechEx prognostiziert, dass der Umsatz mit gedruckten Sensoren innerhalb des Jahrzehnts aufgrund starker Nachrüstnachfrage auf nahezu 1 Milliarde USD ansteigen wird. Da Funktionen-auf-Abruf-Modelle an Bedeutung gewinnen, werden Nachrüstkanäle als Testfelder für softwaregestützte Sicherheitsdienste in der Branche der Fahrzeuginsassen-Klassifizierungssysteme dienen.
Geografische Analyse
Markt für Insassenkategorisierungssysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum erzielte 2025 einen Umsatzanteil von 30,60 %, angetrieben durch Chinas dynamische Gewichtssensorvorschriften und eine tiefe Radar-Lieferkette, die die Komponentenkosten senkt. Inländische OEMs repräsentieren bereits 40 % von Autoliv's chinesischen Umsätzen, was den lokalen Bedarf an fortschrittlichen Rückhaltesystemtechnologien belegt. Japan fördert die Fahrerüberwachung für Level-3-Autonomie, und Südkoreas EV-Anreize stimulieren die Radaradoption, wodurch ein robustes regionales Ökosystem rund um den Markt für Insassenkategorisierungssysteme entsteht.
Markt für Insassenkategorisierungssysteme in Nordamerika und Europa
Nordamerika und Europa geben den regulatorischen Ton vor. Die Euro NCAP 2026 und die Überarbeitungen der FMVSS 208 der NHTSA harmonisieren Rücksitzwarnungen und standardisieren damit die Sensorspezifikationen. Die EU-Allgemeine Sicherheitsverordnung II, die seit Juli 2024 in Kraft ist, bündelt die Insassenerkennung mit Schläfrigkeitswarnungen und treibt den Einsatz mehrerer Sensoren voran. Datenschutzbewusste Verbraucher in beiden Regionen bevorzugen Radar gegenüber Kameraanalysen, was die Lieferanten-Roadmaps prägt und die Nachfrage nach nicht-visueller Sensorik innerhalb der Marktgröße für Insassenkategorisierungssysteme stärkt.
Markt für Insassenkategorisierungssysteme in Südamerika und dem Nahen Osten und Afrika
Südamerika verzeichnet mit einer CAGR von 8,48 % die stärkste Wachstumsdynamik, da Brasilien und Argentinien ihre Sicherheitsstandards anheben und OEM-Investitionen anziehen. Argentiniens Straßenverkehrsgesetz von 2025 verweist nun auf autonome Funktionen und fördert damit indirekt die Integration von Insassenüberwachungssystemen. Während die Preissensibilität den Kamerabetrieb einschränkt, bringen flexible Drucksensoren und vereinfachte Radarsysteme konforme Pakete in Mittelklassemodelle und erweitern das adressierbare Volumen. Der Nahe Osten und Afrika sind noch in einem frühen Entwicklungsstadium, doch Flottenumrüstungen in den Golfstaaten nutzen Nachrüstkits, um Versicherungsrabatte zu erzielen, was auf eine schrittweise Verbreitung im globalen Markt für Insassenkategorisierungssysteme hindeutet.

Regulatorisches Umfeld
Systeme zur Insassenklassifizierung (OCS) sind weiterhin eng mit vorgeschriebenen Anforderungen an den Insassenschutz bei Unfällen sowie der zugehörigen Airbag-Deaktivierungs- und Aktivierungslogik verknüpft. In den Vereinigten Staaten legt der von der NHTSA verwaltete FMVSS 208 (49 CFR 571.208) die Leistungsanforderungen an fortschrittliche Airbags und den Insassenschutz fest und stützt sich auf die Ergebnisse der Insassenerkennung und -klassifizierung, um die Auslösung des Beifahrerairbags zu steuern. Eine endgültige Regelung vom August 2024 aktualisierte die Liste der Kinderrückhaltesysteme, die für Konformitätsprüfungen verwendet wird.
In Europa und im Hinblick auf die globale Harmonisierung der Typgenehmigung legt die UNECE-Regelung Nr. 145 Anforderungen an ISOFIX-Verankerungssysteme und die zugehörigen Sitzpositionen fest, was sich auf die Erkennung von Kindersitzen und die bei der OCS-Validierung zugrunde gelegten Annahmen zur Sitzposition auswirkt. Auf Seiten der Verbrauchersicherheitsbewertung formalisiert Euro-NCAP-Leitlinien wie SD 103 (Occupant Stature Classification Dossier Guidance) die Dokumentations- und Testanforderungen für die Leistung der Insassengrößenklassifizierung, wodurch die Notwendigkeit robuster Multisensor-Ansätze zur Insassenerkennung bis 2026 mit strenger werdenden Protokollen zunimmt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für OCS reicht von Halbleiter- und Materialvorleistungen (MEMS-Drucksensoren, Radar-MMICs sowie Kamera- und Rechenkomponenten) über die Fertigung von Sensoren und Unterbaugruppen (Druck-, kapazitive, Dehnungs- oder Gewichtssensoren, Ultraschall-, Radar- und Kameramodule). Die Tier-1-Integration verbindet diese Sensorelemente anschließend mit Sitzsystemen und Rückhalte-Elektronik, wobei Zulieferer in der Regel das Sensor-und-Software-Paket bereitstellen, das die Airbag-Steuereinheit (ACU) oder das zentralisierte Fahrzeugrechnersystem versorgt. OEMs validieren das integrierte System anhand regulatorischer Anforderungen und Verbrauchertestvorgaben, einschließlich der FMVSS-208-Konformität und der Euro-NCAP-Dossieranforderungen.
Die Wertschöpfung verschiebt sich zunehmend in Richtung Software, Sensorfusion und Integration in ECUs oder Domänen-Controller, da sich die Architekturen von diskreter Gewichtsmatten-Logik hin zu softwaredefinierten Implementierungen entwickeln, die sich gemeinsame Sensorik im Fahrzeuginnenraum teilen. Normen und Compliance-Dokumente, einschließlich ISO/TS 22239-1:2018 zur Erkennung von Vorhandensein und Ausrichtung von Kindersitzen sowie Euro-NCAP-SD-103-Dossiers, beeinflussen die Lieferantenauswahl, die Testwerkzeuge und den Validierungsaufwand. Gleichzeitig können Foundry-Kapazitäten und Single-Sourcing-Risiken bei MEMS und automobiltauglichem Silizium die Lieferzeiten und Kostenstabilität für Großserienprogramme beeinträchtigen.
Wettbewerbslandschaft
Tier-1-Zulieferer wie Autoliv, Continental und ZF beanspruchen Skalenvorteile aus jahrzehntelanger Airbag-Entwicklung und schwenken nun auf Radar und KI-Software um. Continentals Einführung der Marke Aumovio im April 2025 vor dem geplanten Automobil-Börsengang bündelt Sensorfusion, Domänensteuerung und Cybersicherheit in einem einzigen Stack und zielt auf die neuen Software-Wertpools des Marktes für Fahrzeuginsassen-Klassifizierungssysteme ab. ZF gliedert seinen LIFETEC-Passivssicherheitsbereich aus, um den Fokus auf hochentwickelte Radar-Insassenerkennung zu schärfen und dem Investorenwunsch nach reinen Sicherheitswerten zu entsprechen.
Automobilhersteller melden auch Patente an, um Kernalgorithmen zu besitzen: Eine US-Anmeldung von Tesla aus Januar 2024 kombiniert Gewichtssensoren mit Radar-Präsenzprüfungen zur Verfeinerung der Airbag-Logik. Start-ups bieten datenzentrierte Werkzeuge an; Anyverse trainiert Insassenmodelle auf synthetischen Datensätzen, um Datenschutzhürden zu umgehen, und wirbt bei OEMs, die regulatorische Bußgelder fürchten. Die Komponentenkonsolidierung ist sichtbar, da Chiphersteller Radar-Frontends mit On-Chip-KI-Beschleunigern bündeln und so Entwicklungszyklen für Tier-1-Integratoren verkürzen.
Strategische Schritte unterstreichen die Konvergenz. Volvo und ZF stellten gemeinsam adaptive Gurte vor, die sich basierend auf der Echtzeit-Insassenmasse straffen und Rückhalte-Hardware mit Sensor-Feedback verbinden. Autoliv kooperierte mit der Formel E, um Sicherheitstechnologie für Elektrofahrzeuge zu präsentieren, den Markenwert zu steigern und gleichzeitig Streckentelemetrie für die Algorithmenverfeinerung zu gewinnen. Diese Initiativen zeigen, wie Produktführerschaft im Markt für Fahrzeuginsassen-Klassifizierungssysteme nun ebenso sehr von Software-Erweiterbarkeit wie von mechanischer Zuverlässigkeit abhängt.
Marktführer in der Branche der Fahrzeuginsassen-Klassifizierungssysteme
ZF Group
Continental AG
Robert Bosch GmbH
Autoliv Inc.
Denso Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Insassenkategorisierungssysteme
- ZF Group
- Continental AG
- Robert Bosch GmbH
- Autoliv Inc.
- Denso Corporation
- Aptiv PLC
- Aisin Seiki Co. Ltd
- IEE Sensing
- TE Connectivity Ltd
- ON Semiconductor Corp.
- Joyson Safety Systems
- Infineon Technologies AG
- Veoneer AB
- Murata Manufacturing Co., Ltd
- Lear Corporation
- Hyundai Mobis
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- Visteon Corporation
- Flexpoint Sensor Systems Inc.
Lesen Sie die Analyse der Insassenkategorisierungssysteme-Unternehmen

Marktchancen und Zukunftsaussichten
Ein zentraler Weißraum ist die funktionale Konsolidierung, bei der derselbe Innenraum-Sensorstack sowohl für die Insassenklassifizierung als auch für sicherheitsgurtbezogene Funktionen und eine breitere Insassenüberwachung genutzt wird, ohne zusätzliche sitzintegrierte Hardware. Die im Juni 2026 eingeführte Advanced Occupancy Classification (AOC) von Aptiv unterstützt diese Entwicklung, indem sie als reines Kamerasystem zur Insassenerkennung positioniert wird, das KI und Computer Vision nutzt, um Insassen nach Größe, Gewicht und Position zu klassifizieren, und den OCS-Wert stärker auf softwarezentrierte Wahrnehmung verschiebt, die auf bestehender Cockpit-Kamera-Infrastruktur läuft.
Auch regulatorische Updates und Testaktualisierungen schaffen Chancen für upgradebare, validierungsfreundliche Sensorlösungen. In den Vereinigten Staaten aktualisierte die Änderung von FMVSS 208 vom August 2024 die Liste der Kinderrückhaltesysteme, die für Konformitätsprüfungen fortschrittlicher Airbag-Deaktivierungssysteme verwendet wird, wodurch der Bedarf an robuster Klassifizierung über verschiedene Kinderrückhaltesystem-Konfigurationen hinweg steigt. Die Euro-NCAP-SD-103-Dossierleitlinien formalisieren, wie die Leistung der Insassengrößenklassifizierung nachgewiesen wird, und unterstützen damit die Nachfrage nach Zulieferern, die neben der Sensorhardware nachvollziehbare Algorithmen, wiederholbare Testergebnisse und integrierte Dokumentation liefern können.
Recent Industry Developments in Markt für Insassenkategorisierungssysteme
- Juni 2026: Aptiv stellte Advanced Occupancy Classification (AOC) vor, positioniert als reines Kamerasystem zur Insassenerkennung, das KI und Computer Vision zur Klassifizierung von Insassen nutzt. Der Ansatz zielt auf die Konsolidierung der Insassenklassifizierung in den digitalen Cockpit-Kamerastack ab, verringert die Abhängigkeit von sitzintegrierter Sensorhardware und verlagert die Differenzierung hin zu Software- und Wahrnehmungsleistung.
- Oktober 2025: Adient und Autoliv gaben eine Partnerschaft zur Kommerzialisierung von Z-Guard-Sicherheitslösungen für geneigte Sitzpositionen bekannt, bei der Adient-Sitzkonzepte mit Autoliv-Rückhaltetechnologien integriert werden. Die Zusammenarbeit adressiert die durch flexiblere Sitzhaltungen entstehenden Herausforderungen bei der Insassenklassifizierung und dem Insassenschutz und unterstützt Entwicklungsarbeiten auf Plattformebene mit OEM-Entscheidungsträgern für Sitz und Sicherheit.
- Dezember 2024: Continental kündigte eine biometrische Innenraum-Überwachungslösung mit trinamiX an, um Vitalsignale für Innenraumanwendungen zu erfassen. Die Einbindung biometrischer Signale in den Innenraum-Sensorstack erweitert die für insassenbezogene Sicherheitsentscheidungen verfügbaren Daten und stärkt integrierte, softwaredefinierte Architekturen zur Insassenüberwachung.


Markt für Insassenkategorisierungssysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt Insassenkategorisierungssysteme, die in Fahrzeugen eingesetzt werden, um die Anwesenheit, Position und Eigenschaften von Insassen zu erkennen, damit Rückhaltesysteme und Sicherheitsfunktionen auf Sitzebene korrekt ausgelöst werden können.
Ausschlüsse aus dem Umfang: Diese Marktgröße schließt Gebäudebelegungssensoren und Personenzählungslösungen aus, die nicht für fahrzeuginterne Sicherheits- und Rückhaltesystementscheidungen konzipiert sind.
Segmentierungsübersicht
- Nach Komponente
- Airbag-Steuergerät (ACU)
- Sensoren
- Nach Sensortyp
- Drucksensoren
- Sicherheitsgurt-Zugsensoren
- Dehnungsmessstreifen-Mattensensoren
- Kapazitive Sensoren
- Ultraschallsensoren
- 60-GHz- und 77-GHz-Radarsensoren
- Nach Fahrzeugtyp
- Personenkraftwagen
- Batterieelektrische Fahrzeuge
- Plug-in-Hybridfahrzeuge
- Leichte Nutzfahrzeuge und Transporter
- Nach Vertriebskanal
- OEM-Erstausrüstungssysteme
- Nachrüst- und Retrofit-Sätze
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem öffentlichen Kontext zur Kraftfahrzeugproduktion und zum Fahrzeugbestand, da die Nachfrage nach Insassenkategorisierungssystemen an Fahrzeugproduktionszahlen und die Ausstattung mit Sicherheitsmerkmalen geknüpft ist. Wir beziehen uns auf Quellen wie die OICA-Fahrzeugproduktionsstatistiken, die Regelgebungs- und Rückrufdatenbanken des U.S. DOT und der NHTSA, die Texte der UNECE-Fahrzeugsicherheitsvorschriften sowie die Protokollveröffentlichungen von Euro NCAP, um zu verstehen, was wann vorgeschrieben wird.
Anschließend werden die Modelleingaben mithilfe öffentlicher Offenlegungen und technischer Nachweise präzisiert. Elemente wie Jahresberichte von OEMs und Zulieferern, Investorenpräsentationen, Verbandsaktualisierungen wie von SAE International, in Quellen wie NCBI indexierte, von Fachleuten begutachtete Artikel sowie seriöse Automobilpresse werden gesichtet, um Adoptionstrends, Sensorpräferenzen und Preisentwicklungen zu kartieren. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie ausgewählte Datensätze zu Automobilverkäufen und Fahrzeugbeständen genutzt, um Lücken in der Abdeckung zu schließen und Zeitpläne gegenzuprüfen. Die hier aufgeführten Quellen sind lediglich illustrativ; viele weitere öffentliche Dokumente und Datenpunkte wurden ebenfalls für die Erhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentriert sich darauf, zu bestätigen, was tatsächlich geliefert wird, wie Systeme in neue Plattformen integriert werden und wie sich die Preisgestaltung mit der Sensoranzahl und dem Softwareinhalt verändert. Wir sprechen mit einer Mischung aus Fahrzeugsicherheitsstakeholdern, Komponentenzulieferern, Integrationspartnern und nachgelagerten Nutzern, und wir achten darauf, dass die Abdeckung über APAC, EMEA und Amerika verteilt ist, damit regionale Regelungszeitpläne und Produktionsmixe die Annahmen beeinflussen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 35 % | CXOs: 15 % | APAC: 52 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 29 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 56 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt durch eine Kombination aus Top-down- und Bottom-up-Ansatz, bei dem zunächst die Fahrzeugproduktion nach Region und Fahrzeugtyp ermittelt und anschließend mithilfe von Ausstattungsannahmen, die an Rückhaltesystem- und Airbaginhalte geknüpft sind, in die Nachfrage nach Insassenkategorisierungssystemen umgerechnet wird. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch Stichproben-Durchschnittsverkaufspreise multipliziert mit geschätzten Stückvolumina für wichtige Sensorfamilien sowie durch Kanal- und Integrationsfeedback aus Interviews.
Einige praktische Eingaben steuern das Modell und werden bei jeder Aktualisierung erneuert. Dazu gehören der Anteil der Pkw-Produktion, Trends bei der Ausstattung mit Airbags und Rückhaltesystemen, regionale Zeitpläne für Sicherheitsprotokolle, typischer Sensorinhalt pro Sitz und die erwartete Entwicklung der Durchschnittsverkaufspreise bei sich änderndem Elektronikinhalt. Da die Adoption sich schnell verschieben kann, wenn sich Protokolle ändern, stützt sich die Prognose auf eine Szenarioanalyse; der Basisfall wird dann ausgewählt, nachdem Experten bestätigt haben, welcher Zeitplan und welcher Durchdringungspfad am wahrscheinlichsten erscheint. Wo die Bottom-up-Abdeckung für kleinere Regionen unvollständig ist, werden Lücken durch analoge Adoptionskurven geschlossen, die an Produktions- und Regulierungszeitpläne geknüpft sind, und die Gesamtwerte werden normalisiert, um Doppelzählungen zu vermeiden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfpunkte, da ein einzelner Datensatz die Nachfrage nach Insassenkategorisierungssystemen selten vollständig erklärt. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Fahrzeugproduktionsgesamtzahlen, gemeldeter Adoption von Sicherheitsmerkmalen und beobachteter Preisentwicklung und überprüfen dann Ausreißer vor der Freigabe.
Wenn eine Region oder ein Fahrzeugtyp einen plötzlichen Sprung zeigt, werden die Annahmen erneut geprüft und Folgegespräche ausgelöst, um zu bestätigen, was sich in Programmen oder Vorschriften geändert hat. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchgang wird kurz vor der Lieferung abgeschlossen, damit die Zahlen die aktuellen Marktbedingungen widerspiegeln.
Marktgröße für Insassenkategorisierungssysteme von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Insassenkategorisierungssysteme stimmen häufig nicht überein, hauptsächlich weil Umfang und Zähleinheit in verschiedenen Studien unterschiedlich festgelegt werden und die Preislogik dann auf unterschiedliche Weise angewendet wird. Unterschiede entstehen auch dadurch, wie jedes Modell den Zeitplan für Sicherheitsprotokolle, den regionalen Produktionsmix und die Häufigkeit der Überprüfung von Annahmen behandelt.
Einige Quellen fassen Insassenerkennung, Innenraumsensorik und umfassendere Fahrgastraumüberwachung zusammen, was die Gesamtwerte durch angrenzende Hardware- und Softwareerlöse erhöhen kann. Diese angrenzenden Fahrgastraumüberwachungselemente liegen außerhalb des Umfangs; Mordor Intelligence zählt ausschließlich Systeme, die mit der Insassenkategorisierung auf Sitzebene verbunden sind und Airbag- und Rückhaltesystementscheidungen informieren, wobei die Durchschnittsverkaufspreise anhand des aktuellen Plattformeinführungsmix und Interviewprüfungen aktualisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,38 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 4,10 Milliarden USD (2026) | Verwendet einen breiteren Warenkorb, der Insassenkategorisierung mit umfassenderen Einnahmen aus der Innenraumsensorik und Insassenüberwachung vermischt, und wendet eine höhere durchschnittliche Inhaltsannahme pro Fahrzeug über alle Regionen hinweg an. |
| Fachzeitschrift B | 2,90 Milliarden USD (2026) | Verwendet eine engere Installationsperspektive, die druckmattenbasierte Sensorik und ausgewählte Pkw-Programme betont, und hält die Durchschnittsverkaufspreise relativ konstant, was den modellierten Wert reduziert. |
Die Spanne in der Tabelle erklärt sich hauptsächlich dadurch, was als Teil des Systems gezählt wird und wie Inhalt pro Fahrzeug und Preisgestaltung über die Prognosejahre aktualisiert werden. Unser Modell bleibt auf Fahrzeugproduktionszahlen, Ausstattungsraten und eine kleine Anzahl überprüfbarer Eingaben zurückverfolgbar, was Teams hilft, Szenarien zu vergleichen, ohne angrenzende Kategorien zu vermischen.


Im Bericht beantwortete Schlüsselfragen
Was treibt den Markt für Fahrzeuginsassen-Klassifizierungssysteme zwischen 2026 und 2031 an?
Die CAGR von 5,71 % wird durch strengere Sicherheitsvorschriften wie Euro NCAP 2026, Chinas GB 15083-2024 und den Wechsel zu softwaredefinierten Fahrzeugen angetrieben, die kontinuierliche Algorithmus-Upgrades ermöglichen.
Welche Komponente trägt heute den größten Umsatz bei?
Sensoren tragen 63,60 % des Umsatzes im Jahr 2025 bei, da Druck-, kapazitive und Radar-Geräte die Rohdaten liefern, die Rückhaltecontroller benötigen.
Warum gewinnen Radarsensoren Marktanteile gegenüber Druckmatten?
Radar vermeidet Kalibrierungsdrift durch Schaumstoff-Hysterese und erfüllt neue Anforderungen zur Kinderpräsenzerkennung, was eine CAGR von 12,21 % bis 2031 unterstützt.
Welche Region wird am schnellsten wachsen?
Südamerika weist die höchste regionale CAGR von 8,48 % auf, da Brasilien und Argentinien Sicherheitsvorschriften aktualisieren und neue Fahrzeugmontageninvestitionen anziehen.
Wie differenzieren sich Zulieferer in einem überfüllten Markt?
Tier-1-Zulieferer integrieren Sensorfusion und Over-the-Air-fähige Domänencontroller; beispielsweise konzentrieren sich Continentals Aumovio und ZFs LIFETEC-Ausgliederung auf KI-Software und vertikale Integration.
Können bestehende Fahrzeugflotten auf fortschrittliche Insassenerkennung aufgerüstet werden?
Ja. Nachrüstsätze – die mit einer CAGR von 9,76 % expandieren – verwenden gedruckte flexible Drucksensoren und Standard-CAN-Gateways, um ältere Fahrzeuge mit konformer Insassenüberwachung nachzurüsten.
Seite zuletzt aktualisiert am:



