
Größe und Marktanteil des nordamerikanischen Marktes für Warmwasserbereiter im Wohnbereich
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Marktgröße (2026) | 4.49 Milliarden US-Dollar |
| Marktgröße (2031) | 5.73 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.98 % |
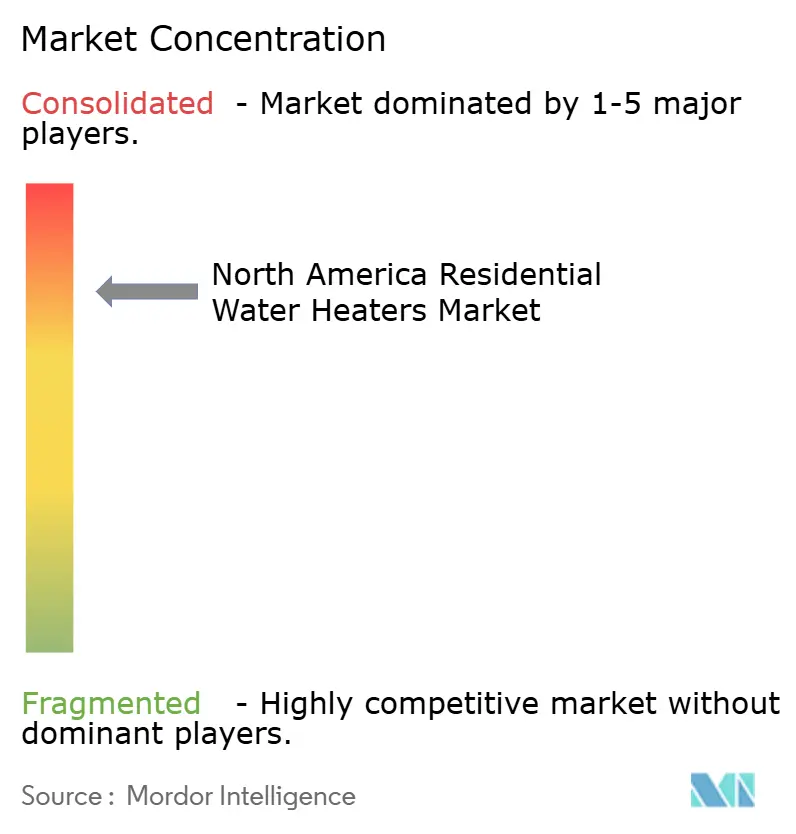
| Marktkonzentration | Hoch |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des nordamerikanischen Marktes für Warmwasserbereiter im Wohnbereich von Mordor Intelligence
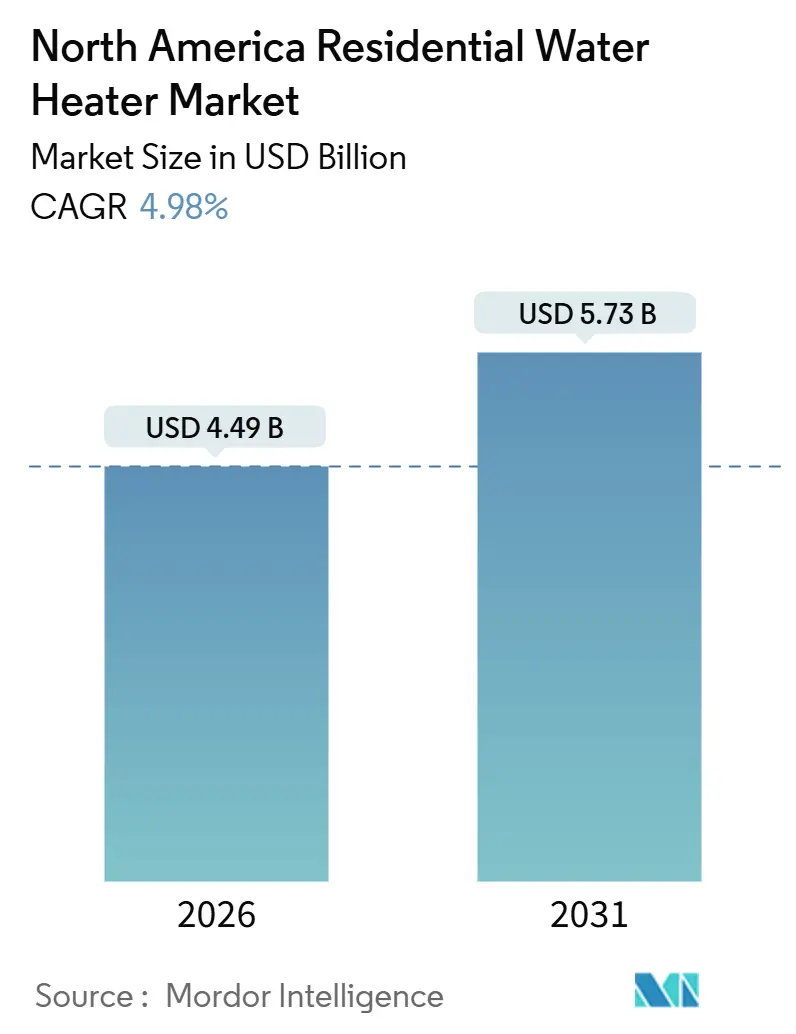
Die Größe des nordamerikanischen Marktes für Warmwasserbereiter im Wohnbereich wird im Jahr 2026 auf 4,49 Milliarden USD geschätzt und soll bis 2031 einen Wert von 5,73 Milliarden USD erreichen, bei einer CAGR von 4,98 % während des Prognosezeitraums (2026–2031).
Die zunehmende Bautätigkeit, insbesondere der prognostizierte Aufschwung von 13,1 % bei Einfamilienhausstarts und ein Zuwachs von 9,5 % im Mehrfamilienhaussegment im Jahr 2025, sichert eine stabile Grundnachfrage von rund 6–7 Millionen Einheiten jährlich. Der im Mai 2029 in Kraft tretende Standard des Energieministeriums, der Wärmepumpentechnologie für elektrische Speichergeräte mit mehr als 35 Gallonen vorschreibt, schafft das größte Effizienzgebot in der Geschichte der Haushaltsgeräte und beschleunigt den Technologiewandel. Nachfragesteuerungsprogramme der Versorgungsunternehmen verwandeln vernetzte Warmwasserbereiter in netzweite Vermögenswerte, die jährliche Systemvorteile von 3,6 Milliarden USD liefern können, und fördern OEM-Investitionen in netzinteraktive Funktionen. Gleichzeitig verkürzen staatliche und bundesstaatliche Anreize – allen voran die Steuergutschrift von 2.000 USD aus dem Inflation Reduction Act – die Amortisationszeiten für Wärmepumpenmodelle auf drei bis fünf Jahre, was die Akzeptanz bei den Verbrauchern stärkt.
Wichtigste Erkenntnisse des Berichts
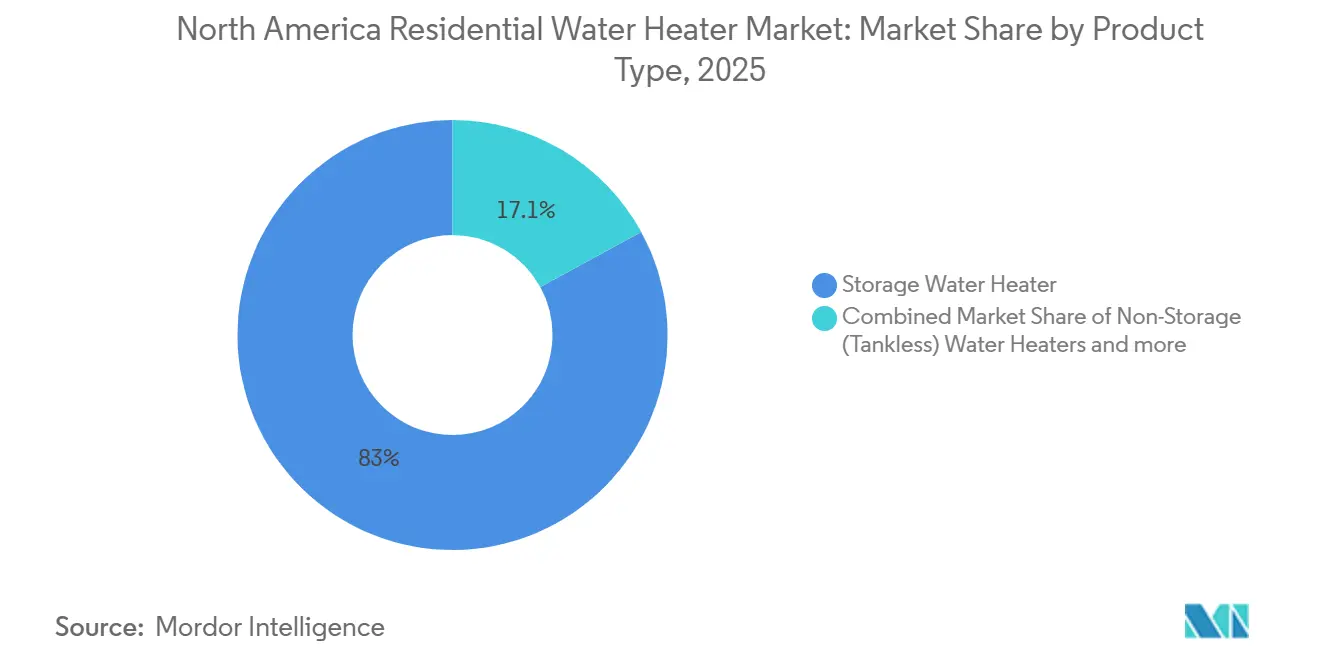
- Nach Produkttyp führten Speicherwarmwasserbereiter mit einem Marktanteil von 82,95 % am nordamerikanischen Markt für Warmwasserbereiter im Wohnbereich im Jahr 2025, während Hybrid-Wärmepumpenmodelle bis 2031 mit einer CAGR von 18,52 % wachsen.
- Nach Energiequelle entfielen gasbetriebene Geräte auf 53,88 % der Marktgröße des nordamerikanischen Marktes für Warmwasserbereiter im Wohnbereich im Jahr 2025; Solarlösungen verzeichnen bis 2031 eine CAGR von 20,9 %.
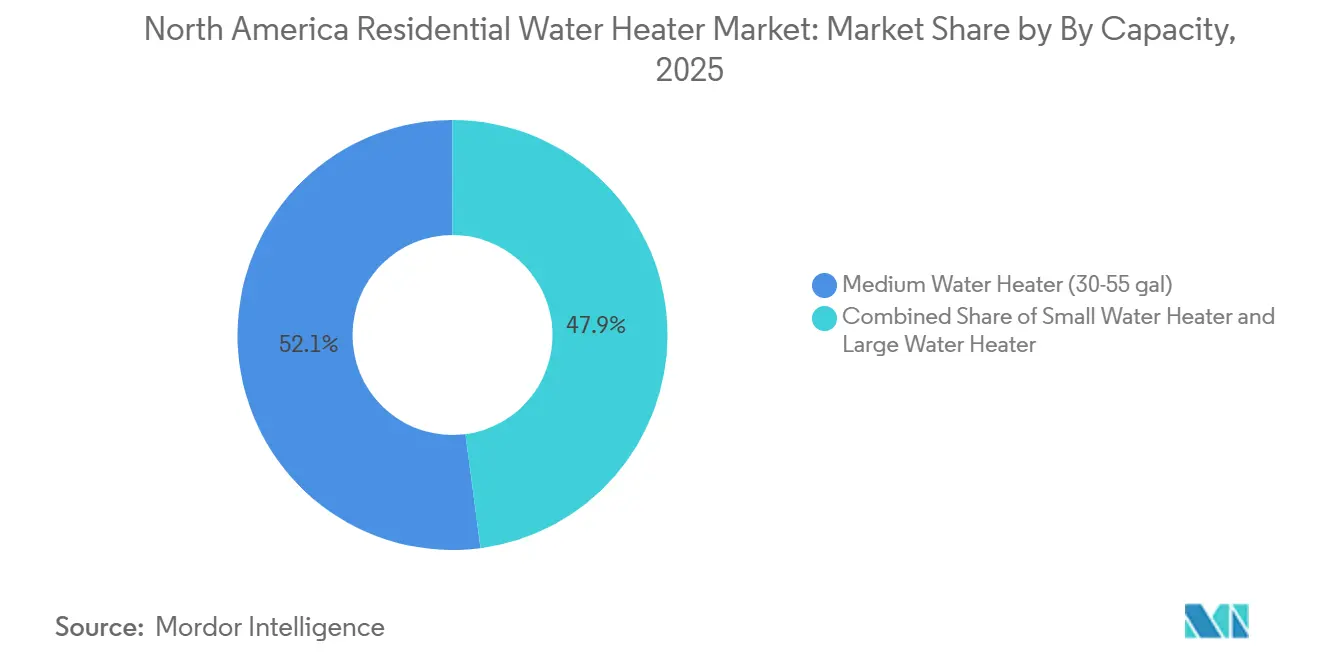
- Nach Kapazität hielten mittlere Systeme (30–75 Gallonen) im Jahr 2025 einen Marktanteil von 52,08 % am nordamerikanischen Markt für Warmwasserbereiter im Wohnbereich, und große Systeme expandieren bis 2031 mit einer CAGR von 8,78 %.
- Nach Land erfassten die Vereinigten Staaten im Jahr 2025 einen Marktanteil von 78,05 % am nordamerikanischen Markt für Warmwasserbereiter im Wohnbereich, während Mexiko die schnellste CAGR von 7,94 % bis 2031 verzeichnete.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des nordamerikanischen Marktes für Warmwasserbereiter im Wohnbereich
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| DOE-Effizienzstandards 2029 treiben die Ersatznachfrage an | +1.8% | Vereinigte Staaten primär, Kanada harmonisiert | Mittelfristig (2–4 Jahre) |
| Aufschwung im Wohnungsbau in Nordamerika | +1.2% | Vereinigte Staaten, Kanada, städtische Zentren Mexikos | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu Durchlauferhitzern und Wärmepumpen-Warmwasserbereitern zur Energieeinsparung | +0.9% | Global, konzentriert in Regionen mit hohen Energiekosten | Langfristig (≥ 4 Jahre) |
| Rabatte der Versorgungsunternehmen und Steuergutschriften aus dem Inflation Reduction Act für die Elektrifizierung | +0.7% | Bundesstaatliche und einzelstaatliche Programme in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Programme der Versorgungsunternehmen zur Lastverschiebung in Winterspitzenzeiten zur Finanzierung von Wärmepumpen-Warmwasserbereitern | +0.4% | Nördliche Vereinigte Staaten, kalte Klimazonen Kanadas | Langfristig (≥ 4 Jahre) |
| Build-to-Rent-Projekte mit zentralisierten Wärmepumpen-Warmwasserbereiter-Anlagen | +0.3% | Ballungsräume der Vereinigten Staaten, Städte Kanadas | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
DOE-Effizienzstandards 2029 treiben die Ersatznachfrage an
Die im Mai 2029 in Kraft tretende Abschlussregelung schreibt Wärmepumpenfunktionalität für elektrische Speichergeräte über 35 Gallonen vor und erhöht die Effizienz von Gasspeichergeräten von 65 % auf 70 % des einheitlichen Energiefaktors, während gasbetriebene Durchlauferhitzer durch Kondensationstechnologie 91 % erreichen müssen[2]Quelle: Bundesregister, „Energieeinsparstandards für Warmwasserbereiter für Verbraucher”, federalregister.gov. Die Durchdringung von Wärmepumpen wird daher voraussichtlich von 2,1 % der Verkäufe im Jahr 2023 auf 40 % bis 2030 steigen, was rund 3 Millionen Einheiten pro Jahr entspricht. Hersteller investieren stark in neue Produktionslinien, doch der Markt erwartet einen Anstieg vor der Einhaltungsfrist, da Hausbesitzer beeilen, kostengünstigere Modelle vor dem Stichtag zu installieren. Verbraucher werden zusammen schätzungsweise 7,6 Milliarden USD jährlich an Energiekosten einsparen, und die Regelung soll über drei Jahrzehnte 332 Millionen Tonnen Kohlenstoff einsparen.
Aufschwung im Wohnungsbau in Nordamerika
Das prognostizierte Wachstum von Einfamilien- und Mehrfamilienhäusern von 13,1 % bzw. 9,5 % im Jahr 2025 sichert die Grundnachfrage, da jedes neue Gebäude in der Regel mindestens einen Warmwasserbereiter umfasst. Neubauszenarien sind ideal für die Spezifikation von Wärmepumpen- oder Durchlauferhitzersystemen, da Designer elektrische Aufrüstungen, Leitungsführung und Kondensatmanagement bereits in der Planungsphase berücksichtigen. Sonnengürtelstaaten führen mit rein elektrischen Hausdesigns, die mit lokalen Dekarbonisierungszielen übereinstimmen, während Mehrfamilienentwickler zunehmend zentralisierte Wärmepumpenanlagen einsetzen, um Skaleneffekte und Anreize der Versorgungsunternehmen zu nutzen. Trotz günstiger Nachfrage belasten Fachkräftemangel im Handwerk und volatile Materialpreise die Bauzeitpläne und können die Installationsraten fortschrittlicher Technologien einschränken. Die inländische Fertigungskapazität verschafft in diesem Umfeld einen Kostenvorteil durch geringere Frachtexposition. Weitere Verbesserungen der Wohnbezahlbarkeit im Zusammenhang mit der Lockerung der Hypothekenzinsen werden die Einführung effizienter Warmwasserbereitungslösungen weiter ankurbeln.
Verlagerung hin zu Durchlauferhitzern und Wärmepumpen-Warmwasserbereitern zur Energieeinsparung
Wärmepumpengeräte liefern typischerweise einen Leistungskoeffizienten von über 3,0 und profitieren von Vorab-Steueranreizen, die die Amortisationszeiten auf rund vier Jahre verkürzen und so eine breitere Akzeptanz im Mainstream fördern[3]Quelle: US-Umweltschutzbehörde, „Steuergutschrift für Wärmepumpen-Warmwasserbereiter”, energystar.gov. Durchlauferhitzersysteme eliminieren Bereitschaftsverluste, die bei herkömmlichen Speichermodellen bis zu 20 % betragen können, was sie attraktiv macht, wo Strompreise 0,15 USD/kWh übersteigen. Californias Title-24-Vorschrift schränkt Gas ein und fördert elektrische oder kondensierende Ersatzlösungen, während NOx-Obergrenzen auch herkömmliche gasbetriebene Durchlauferhitzer in bestimmten Luftbezirken betreffen. Smart-Home-Plattformen steigern den wahrgenommenen Wert, da die Teilnahme an Nachfragesteuerungsprogrammen jährlich wiederkehrende Anreize von 50–200 USD einbringen kann. Dennoch verlangsamen Installationskomplexität und begrenzte Vertrautheit der Installateure die Verbreitung, insbesondere in Notfallersatzszenarien, die gleichartige Austausche bevorzugen. Hersteller und Versorgungsunternehmen führen daher Schulungs- und Sensibilisierungskampagnen durch, die sich sowohl an Auftragnehmer als auch an Endnutzer richten, um proaktive Systemaufrüstungen zu fördern.
Rabatte der Versorgungsunternehmen und Steuergutschriften aus dem Inflation Reduction Act für die Elektrifizierung
Die 25C-Bestimmungen des Inflation Reduction Act gewähren bis zu 2.000 USD für qualifizierte Wärmepumpen-Warmwasserbereiter, und staatliche oder Versorgungsunternehmensprogramme können zusätzlich 500–4.000 USD aufstocken, wodurch die Gesamtanreize bedeutend genug sind, um die Erschwinglichkeitslücke zu schließen. Das neue Programm für Haushaltsstromerzeugung und Geräterabatte bietet einkommensschwachen Haushalten bis zu 8.000 USD und verlagert den politischen Fokus auf eine gerechte Elektrifizierung. Komplexe Antragsverfahren, unterschiedliche Programmzeitpläne und begrenzte Kenntnisse der Auftragnehmer dämpfen jedoch die Nutzungsraten. Von Versorgungsunternehmen geleitete Nachfragesteuerungsprogramme verbessern die Lebenszyklusökonomie weiter durch Einschreibeprämien und Leistungszahlungen. Die Integration dieser Anreize in Point-of-Sale-Tools bleibt ein entscheidender Schritt zur Vereinfachung der Kundenwege und zur Steigerung der Akzeptanz in rückständigen Regionen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für Durchlauferhitzer und Wärmepumpen-Warmwasserbereiter | -0.8% | Global, ausgeprägt in preissensiblen Segmenten | Mittelfristig (2–4 Jahre) |
| Volatilität der Rohstoffpreise (Stahl) treibt Tankkosten in die Höhe | -0.6% | Fertigungsregionen Nordamerikas | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen durch veraltete Elektroverteilungen in älteren Wohngebäuden | -0.4% | Älterer Wohnungsbestand der Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Qualifikationslücke bei Auftragnehmern und Kultur des „Notfallaustauschs” | -0.5% | Ländliche Gebiete der Vereinigten Staaten und Kanadas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für Durchlauferhitzer und Wärmepumpen-Warmwasserbereiter
Premium-Technologien kosten 1.500–4.000 USD gegenüber 500–1.200 USD für elektrische Widerstandsspeichergeräte, und die Installation fügt häufig weitere 500–1.500 USD für Elektroarbeiten, Kondensatableitungen oder Belüftungsmodifikationen hinzu[4]Quelle: US-Ministerium für Wohnungsbau und Stadtentwicklung, „Analyse der Kosten- und Energieverbrauchsauswirkungen”, hud.gov. Da 60–70 % der Verkäufe unter Notfallersatzbedingungen stattfinden, wählen Haushalte häufig die Option mit den niedrigsten Installationskosten, anstatt langfristige Einsparungen zu bewerten. Einkommensgefälle verschärfen die Barriere, insbesondere in ländlichen Gebieten, wo die Pro-Kopf-Energiekosten hoch sind, der Zugang zu Finanzierungen jedoch begrenzt ist. Obwohl Fertigungsmaßstäbe und Anreizprogramme die Preisunterschiede verringern, wird die Erschwinglichkeit während des gesamten Prognosehorizonts im nordamerikanischen Markt für Warmwasserbereiter im Wohnbereich eine zentrale Herausforderung bleiben.
Volatilität der Rohstoffpreise (Stahl) treibt Tankkosten in die Höhe
Warmwasserbereitertanks verbrauchen große Mengen Stahl und setzen die OEM-Margen Rohstoffschwankungen aus, die in den letzten Jahren 70 % überstiegen haben. Tankhersteller reagieren mit häufigen Preisaktualisierungen, was bei Händlern und Auftragnehmern Budgetunsicherheit schafft. Während Zuschläge die Margen schützen, schmälern sie die Rentabilität der Auftragnehmer und können Kaufentscheidungen bei freiwilligen Nachrüstungen verzögern. Die Lokalisierung der Versorgung und die Absicherung von Stahlverträgen mindern das Risiko teilweise, doch kleinere Hersteller haben Kapitalengpässe bei der Umsetzung solcher Strategien. Diese Volatilität dämpft das Wachstum im nordamerikanischen Markt für Warmwasserbereiter im Wohnbereich während Materialpreisanstiegen leicht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Dominanz der Speichergeräte steht vor Disruption durch Wärmepumpen-Warmwasserbereiter
Die Speicherkategorie hielt im Jahr 2025 einen Anteil von 82,95 % am nordamerikanischen Markt für Warmwasserbereiter im Wohnbereich und unterstreicht damit ihre fest verankerte Rolle in Ersatzzyklen und die weitverbreitete Kompatibilität mit bestehenden Anschlüssen. Die Widerstandsfähigkeit von Speichergeräten beruht auf niedrigeren Anschaffungskosten und unkomplizierten Austauschprozessen, was besonders bei Notfallausfällen attraktiv ist, die den Großteil der Käufe ausmachen. Dennoch expandieren Hybrid-Wärmepumpengeräte bis 2031 mit einer CAGR von 18,52 %, bedingt durch DOE-Vorschriften, die die Widerstandsheizung in Geräten über 35 Gallonen auslaufen lassen, und durch lukrative bundesstaatliche Steuervergünstigungen im Wert von bis zu 2.000 USD. Hersteller skalieren Fabriklinien, um einem erwarteten Nachfrageanstieg gerecht zu werden, doch begrenzte aktuelle Produktionskapazitäten verlängern die Lieferzeiten, was einige Auftragnehmer dazu zwingt, auf Speichergeräte zurückzugreifen, wenn ein schneller Austausch erforderlich ist. Durchlauferhitzersysteme ohne Speicher navigieren gemischte Entwicklungen: Sie gewinnen im Neubau an Bedeutung, sehen sich jedoch in Kalifornien bei Gasmodellen mit NOx-Einschränkungen konfrontiert.
Wärmepumpen-Warmwasserbereiter erfassen bis 2029 mehr als 50 % der neuen elektrischen Speicherinstallationen – ein Meilenstein, der den Produktmix verändert und neue Kompetenzen bei Auftragnehmern erfordert. Die Einführung von Durchlauferhitzern schreitet am schnellsten in Hochstrompreiszonen wie dem Nordosten voran, wo die Eliminierung von Bereitschaftsverlusten und zeitvariable Preisgestaltung überzeugende Amortisationszeiten liefern. Die Innovation bei Speichergeräten setzt sich durch intelligentere Steuerungen und dickere Isolierung fort, und OEMs halten diese Linien aufrecht, um Regionen zu unterstützen, die Elektrifizierungsmandaten gegenüber resistent sind. Der nordamerikanische Markt für Warmwasserbereiter im Wohnbereich jongliert daher gleichzeitig mit mehreren Aktivitätsniveaus: beschleunigter technologischer Innovation auf der einen Seite und pragmatischer Ersatznachfrage auf der anderen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Energiequelle: Gasführerschaft durch Elektrobeschleunigung herausgefordert
Gasbetriebene Systeme hielten im Jahr 2025 einen Marktanteil von 53,88 %, gestützt durch reichlich vorhandenes nordamerikanisches Erdgasangebot und historisch niedrigere Betriebskosten. Dennoch beschleunigen Elektrifizierungspolitiken und günstige Anreize die Migration zu elektrischen Wärmepumpenlösungen, insbesondere in Bundesstaaten, die Bauvorschriften einführen, die fossile Brennstoffanschlüsse einschränken. Die mit elektrischen Geräten verbundene Marktgröße des nordamerikanischen Marktes für Warmwasserbereiter im Wohnbereich wird voraussichtlich bis 2031 das breitere Marktwachstum übertreffen. Solarthermie bleibt eine Nische, verzeichnet jedoch eine robuste CAGR von 20,9 %, angetrieben durch Californias 30-%-Bundessteuergutschrift und staatliche Anreize, die auf die Kohlenstoffreduzierung in Mehrfamilienhäusern abzielen.
Gas sieht sich verschärfenden Vorschriften gegenüber, die Kondensationstechnologie für Durchlauferhitzer und höhere Effizienz für Speichermodelle erfordern, was die Preisparität näher an elektrische Gegenstücke rückt und seinen historischen Kostenvorteil erodiert. Elektrische Systeme profitieren auch von Netzreinigungstrends; da erneuerbare Energien ihren Anteil erhöhen, sinken die Lebenszyklusemissionen und steigern ihre regulatorische Attraktivität. Das Solarwachstum bleibt geografisch begrenzt, illustriert aber das latente Potenzial in Klimazonen mit hoher Sonneneinstrahlung und strengen Energieeffizienzvorschriften. Folglich diversifizieren OEMs ihre Energiequellenportfolios, balancieren Gas- und Elektrokapazitäten und pilotieren solarkompatible Modelle in ausgewählten Segmenten.
Nach Kapazität: Stärke des mittleren Segments inmitten des Wachstums großer Systeme
Mittlere Modelle mit 30–75 Gallonen erfassten im Jahr 2025 52,08 % der Marktgröße des nordamerikanischen Marktes für Warmwasserbereiter im Wohnbereich – ein Beleg für ihre optimale Größe für Vier-Personen-Haushalte. Kontinuierliche Designverbesserungen, wie integrierte Nachfragesteuerungsmodule, verbessern die Wertversprechen und halten die Stückverkäufe widerstandsfähig. Große Systeme über 75 Gallonen expandieren mit einer CAGR von 8,78 %, angetrieben durch Build-to-Rent- und Mehrfamilienanlagen, die zentralisierte Wärmepumpenanlagen einsetzen, um Versorgungsrabatte und Wartungseffizienzen zu nutzen. Kleine Geräte (< 30 Gallonen) bleiben eine Nische für Punkt-der-Nutzung- oder platzbeschränkte Anwendungen, obwohl ihr Marktfußabdruck stagniert, da die Vollhausversorgung zum Standard wird.
Der Marktanteil des nordamerikanischen Marktes für Warmwasserbereiter im Wohnbereich für große Systeme wird voraussichtlich leicht steigen, da Entwickler und politische Entscheidungsträger verdichtetes Wohnen zur Bewältigung von Wohnungsengpässen fördern. Wärmepumpentechnologie erweist sich in diesem Segment als überzeugend, wo höhere Leistungskoeffizienten in ausgeprägten Energie- und Kosteneinsparungen resultieren. Mittelkapazitätsgeräte bleiben dominant, werden jedoch schrittweise Leistungsverbesserungen erfahren, um strengere Vorschriften zu erfüllen, ohne die Bauform wesentlich zu verändern. Eine enge Koordination zwischen OEMs und Bauträgern stellt sicher, dass Kapazitätsentscheidungen mit sich entwickelnden Haushaltsgrößen, Gerätenutzungsmustern und regulatorischen Obergrenzen übereinstimmen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Die Vereinigten Staaten dominieren den nordamerikanischen Markt für Wohngebäude-Warmwasserbereiter im Jahr 2025 mit einem Marktanteil von 78,05 %. Diese Führungsposition wird durch den großen Wohngebäudebestand, etablierte Ersatzzyklen und mehrschichtige politische Rahmenbedingungen gestützt, die von bundesstaatlichen Energiestandards bis hin zu lokalen Elektrifizierungsvorschriften reichen. Regionale Unterschiede bleiben erheblich: Gasreiche Bundesstaaten wie Texas bevorzugen weiterhin konventionelle Systeme, während Bundesstaaten wie Kalifornien, New York und Massachusetts die Einführung elektrischer Lösungen durch Bauvorschriften und NOx-Beschränkungen vorantreiben. Diese fortschrittlichen Vorschriften beschleunigen die Diversifizierung und verlagern die Nachfrage hin zu effizienten Alternativen. Kanada hingegen hält eine ausgereifte, aber stabile Marktposition, in der kältere Klimabedingungen und provinzielle CO₂-Bepreisungsmaßnahmen elektrische Lösungen begünstigen.
Die kanadische Politik gleicht sich schrittweise den Standards des US-amerikanischen Energieministeriums an, insbesondere mit neuen harmonisierten Vorschriften, die für Januar 2026 geplant sind. Diese Harmonisierung verbessert die Koordination der Lieferkette und verringert den Compliance-Aufwand für Erstausrüster, die in beiden Ländern tätig sind. Mexiko entwickelt sich unterdessen zum am schnellsten wachsenden Markt in der Region mit einem prognostizierten CAGR von 7,94 %. Das Wachstum wird durch rasche Urbanisierung und effizienzorientierte Programme wie EcoCasa angetrieben, das Solarthermietechnologien integriert, darunter Solarthermie-Warmwasserbereiter, als Ersatz für gasbasierte Anlagen. Diese Maßnahmen reduzieren sowohl Emissionen als auch fördern die Akzeptanz nachhaltiger Heizsysteme bei Verbrauchern.
Mexikos Nearshoring-Initiativen stärken seine Position zusätzlich, indem sie Hersteller anziehen, die von Zollvorteilen und logistischen Effizienzgewinnen profitieren. Dieser Trend fördert die regionale Fertigungsintegration und macht Mexiko zu einem wichtigen Knotenpunkt für die Bedienung der kontinentalen Nachfrage. Trotz dieser Fortschritte hinken ländliche Regionen in ganz Nordamerika bei der Einführung fortschrittlicher Technologien weiterhin hinterher, behindert durch veraltete elektrische Infrastruktur und begrenzte Fachkenntnisse von Installateuren. Städtische Märkte hingegen führen bei der Einführung vernetzter Lösungen und versorgungsunternehmensbetriebener Anreizprogramme. Insgesamt spiegelt die Region ein zweigeteiltes Wachstumsmuster wider, das von Herstellern flexible Strategien erfordert, die unterschiedliche politische Rahmenbedingungen berücksichtigen und gleichzeitig gemeinsame Lieferketteneffizienzen nutzen.
Regulatorisches Umfeld
In den Vereinigten Staaten hat das Department of Energy (DOE) am 6. Mai 2024 überarbeitete Energiesparstandards für Haushaltswarmwasserbereiter finalisiert, wobei die Einhaltung für Produkte, die ab dem 6. Mai 2029 im Land hergestellt oder importiert werden, verpflichtend ist. Die Vorschrift verschärft die Effizienzanforderungen über alle Kategorien hinweg und ist ein wesentlicher Treiber für die Verschiebung von elektrischen Speichersystemen mit Widerstandsheizung hin zu Wärmepumpen-basierten Designs, was Produktroadmaps, Zertifizierungsplanung und Zeitpläne für die Umrüstung von Werken neu gestaltet. In Kanada treibt Natural Resources Canada (NRCan) die Harmonisierung der Anforderungen für elektrische Haushaltswarmwasserbereiter mit den Prüfmethoden und Effizienzstufen des US-DOE im Rahmen der Energieeffizienzverordnung voran. Übergangsbestimmungen erlauben die Einhaltung entweder der früheren oder der neuen Anforderungen für Einheiten, die zwischen dem 1. Januar 2025 und dem 1. Januar 2027 hergestellt werden, danach gelten strengere harmonisierte Anforderungen für elektrische Haushaltswarmwasserbereiter, die in Kanada hergestellt oder importiert werden, was die grenzüberschreitende technische Reibung für OEMs verringert, die Nordamerika mit gemeinsamen Plattformen bedienen.
Wertschöpfungskettenanalyse
Zu den zentralen Vorprodukten zählen Stahl für Tanks und Rahmen, Glasauskleidungs-/Emailsysteme, Isolierung, Steuerungen und, zunehmend bei Hybrid-Wärmepumpen-Warmwasserbereitern (HPWH), Kompressor- und Kältemittelkreislaufkomponenten, die im Vergleich zu Widerstandsheizungsdesigns zusätzliche Komplexität bringen. Die Fertigung konzentriert sich auf eine begrenzte Anzahl großer OEMs mit nordamerikanischer Präsenz in den Vereinigten Staaten und Mexiko, unterstützt durch Komponentenlieferanten sowie Zertifizierungs- und Prüfabläufe gemäß den Anforderungen des DOE und den harmonisierten kanadischen Vorschriften. Die Markterschließung bleibt kanalgetrieben: Großhandelsvertrieb sowie Klempner- und HVAC-Fachbetriebe dominieren die Auswahl der Geräte und das Kaufverhalten, insbesondere da die Ersatznachfrage häufig durch Notfälle ausgelöst wird. Installateure fungieren als primäre Entscheidungsbeeinflusser am Point of Replacement, sodass OEMs und Distributoren sich auf Schulungen für Fachbetriebe, Lagerhaltungsstrategien und die Zuverlässigkeit der Lieferzeiten konzentrieren; der DOE-Compliance-Termin im Mai 2029 für Haushaltswarmwasserbereiter erhöht die Bedeutung der Versorgungssicherheit für HPWH-spezifische Komponenten und vernetzte Steuerungen, während sich die Produktmischungen wandeln.
Wettbewerbslandschaft
Der nordamerikanische Markt für Warmwasserbereiter im Wohnbereich ist durch eine oligopolistische Struktur geprägt, in der eine kleine Gruppe von Akteuren die dominierende Kontrolle hält. A.O. Smith führt den Markt an, gefolgt von Rheem, während die fünf größten Hersteller zusammen den Großteil der Brancheneinnahmen auf sich vereinen. Ihre Dominanz wird durch Skaleneffekte, vertikal integrierte Betriebe und weitreichende Vertriebssysteme gestützt, die eine schnelle landesweite Abdeckung ermöglichen, insbesondere bei Notfallersätzen. Regulatorische Änderungen haben zudem erhebliche Forschungs- und Entwicklungsausgaben im gesamten Sektor angetrieben. A.O. Smiths Produktentwicklungszentrum im Wert von 30 Millionen USD unterstreicht seinen Fokus auf Wärmepumpentechnologien und fortschrittliche Nachfragesteuerungskonnektivität.
Rheem reagiert mit starken Nachhaltigkeitsverpflichtungen und erreicht 76 % Null-Abfall-zur-Deponie-Konformität, während es umfangreiche Schulungsprogramme für Auftragnehmer aufbaut, um seinen Servicefußabdruck zu erweitern. Bradford White stärkt seine Präsenz durch die Ausrichtung auf Nischensegmente und die Übernahme von Bock Water Heaters, um ölbefeuerte und gewerbliche Lösungen in sein Portfolio aufzunehmen. Solche strategischen Schritte verdeutlichen, wie etablierte Akteure auf Spezialisierung, Nachhaltigkeit und Innovation setzen, um langfristige Vorteile zu sichern. Zusammen behaupten diese Akteure durch Markenanerkennung und technisches Know-how eine starke Stellung im Markt. Ihre Position wird jedoch zunehmend durch sich verändernde Vorschriften und die sich wandelnde Verbrauchernachfrage nach effizienten, vernetzten Lösungen herausgefordert.
Neue Wettbewerbsbedrohungen entstehen auch, insbesondere von HLK-Unternehmen, die ihre bestehenden Stärken nutzen. Lennox beispielsweise ist durch Joint Ventures eingetreten und nutzt HLK-Vertriebsnetzwerke für den Querverkauf von Wärmepumpen-Warmwasserbereitern. Navien hat einen Nearshoring-Ansatz verfolgt und ein Werk in Virginia errichtet, um Lieferzeiten zu verkürzen und die lokale Markenbildung zu stärken. Gleichzeitig beeilen sich OEMs, CTA-2045-Kommunikationsmodule zu integrieren, um sicherzustellen, dass Produkte mit Netzdiensten kompatibel sind, die wiederkehrende Umsatzmöglichkeiten bieten. Steigende Stahlkosten und strenge Compliance-Fristen stellen Hersteller vor weitere Herausforderungen und machen flexible Produktionslinien und abgesicherte Rohstoffverträge entscheidend für die Widerstandsfähigkeit.
Marktführer im nordamerikanischen Bereich für Warmwasserbereiter im Wohnbereich
-
Bradford White
-
A. O. Smith Corporation
-
Rheem Manufacturing
-
Rinnai Corp.
-
Navien Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Der DOE-Compliance-Termin am 6. Mai 2029 schafft ein definiertes Zeitfenster für beschleunigte Aufrüstungen bei Hybrid-Wärmepumpen-Warmwasserbereitern (HPWH) und eröffnet Freiraum für OEMs, Distributoren und Fachbetriebe, die Produktverfügbarkeit mit Installationsbereitschaft (elektrische Nachrüstungen, Kondensatmanagement und Schulung von Fachbetrieben) kombinieren können. Maßnahmen zur Fertigungs- und Versorgungskapazität bieten greifbare Unterstützung für diesen Wandel, darunter die Ankündigung von GE Appliances über eine fünfjährige US-Fertigungsinvestition von 3 Milliarden USD, die eine Verdopplung der Hybrid-HPWH-Kapazität am Standort Camden, South Carolina, umfasst. Netzinteraktive Fähigkeiten sind eine zweite Chancenebene, da Versorgungsunternehmen Demand-Response-Programme nutzen, um vernetzte Warmwasserbereiter als flexible Last zu behandeln; dies erhöht den adressierbaren Wert kommunikationsfähiger Geräte (zum Beispiel CTA-2045-kompatible Designs) und stärkt das Geschäftsmodell für gebündelte Steuerungen und Anmeldedienste bei der Installation. Regionale Initiativen wie die Arbeitsströme des California Market Transformation Administrator rund um Wärmepumpen-Warmwasserbereitung im Wohnbereich unterstreichen ebenfalls die aktive Abstimmung des Ökosystems bei netzinteraktiven Funktionen und Kältemittel-/Technologiepfaden, was Raum für differenzierte SKUs, Programme zur Befähigung von Fachbetrieben und die distributorgeführte Integration von Verkaufsstelleninitiativen schafft.
Aktuelle Branchenentwicklungen
- April 2026: Rinnai America eröffnete eine 306.000 Quadratfuß große Fertigungsanlage und ein Distributionszentrum in Griffin, Georgia. Der neue Standort stärkt die lokalisierte Versorgung und Auftragsabwicklung für den nordamerikanischen Produktfluss des Unternehmens und unterstützt schnellere Lieferzyklen, die beim Notfall-Ersatzkauf wichtig sind.
- April 2025: Bradford White übernahm Bock Water Heaters und erweiterte damit sein Portfolio in Spezialkategorien der Warmwasserbereitung. Der Deal unterstützt die Kanalbreite und Produktlinienabdeckung für Fachbetriebe und Großhändler, die eine konsolidierte Beschaffung über wohnnahe Anwendungen hinweg bevorzugen.
- Dezember 2024: Das US-Department of Energy finalisierte aktualisierte Standards für gasbetriebene Durchlauferhitzer, wobei die Einhaltung an einen Zeitplan für Dezember 2029 gekoppelt ist. Die Maßnahme hebt die Anforderungen für hocheffiziente Designs an und beeinflusst die technischen Prioritäten der OEMs sowie die Lagerplanung der Distributoren vor dem Umsetzungstermin.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus Wohngebäude-Warmwasserbereitern, die für den Warmwasserbedarf in Privathaushalten in Nordamerika verkauft werden, einschließlich Ersatzbedarf und Neuinstallationen in Wohngebäuden. Er schließt die wichtigsten Heiztechnologien und Energiequellen ein, die üblicherweise in Privathaushalten verwendet werden.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind gewerbliche und industrielle Warmwasserbereitungssysteme, Einnahmen aus reinen Ersatzteilen und Serviceleistungen sowie umfassendere HLK-Geräte, die nicht primär der Erwärmung von Brauchwasser dienen.
Segmentierungsübersicht
-
Nach Produkttyp
- Speicherwarmwasserbereiter
- Durchlauferhitzer (ohne Speicher)
- Hybrid-Warmwasserbereiter (Wärmepumpe)
-
Nach Energiequelle
- Elektrisch
- Gas
- Solar
- Sonstige
-
Nach Kapazität
- Kleiner Warmwasserbereiter (<30 Gallonen)
- Mittlerer Warmwasserbereiter (30–55 Gallonen)
- Großer Warmwasserbereiter (>55 Gallonen)
-
Nach Land
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um die Marktgrenzen festzulegen und die erste Schicht von Angebots- und Nachfragesignalen für die Warmwasserbereitung in Wohngebäuden aufzubauen. Wir stützten uns auf öffentliche Quellen wie die US Energy Information Administration (Brennstoffverbrauch und -preise in Haushalten), das US Census Bureau (Fertigstellungen und Baugenehmigungen für Wohngebäude), Statistics Canada und INEGI (Bau- und Wohngebäudeindikatoren) sowie Effizienzstandards und technische Dokumente des US-amerikanischen Energieministeriums.
Um diese Signale mit dem Marktwert zu verknüpfen, haben wir auch Offenlegungen von Herstellern und Händlern in Jahresberichten, Investorenpräsentationen und seriösen Pressemitteilungen sowie Verbandsmaterial ausgewertet, das Produktmixverschiebungen und politische Auswirkungen erläutert. Bei Bedarf griffen unsere Analysten auf kostenpflichtige Abonnements für finanzielle Unternehmensinformationen, Patente und handelsstrombezogene Versanddaten zurück, um Importabhängigkeiten und Produktbewegungen gegenzuprüfen. Die hier aufgeführten Quellen sind illustrativ; weitere öffentliche Dokumente wurden ebenfalls für die Datenerhebung, Validierung und Klärung während der Studie herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung der Treiber von Ersatzzyklen, der Preisentwicklung nach Technologie sowie der Auswirkungen von Vorschriften und Rückvergütungen auf den Mix zwischen Speicher-, Durchlauf- und Wärmepumpengeräten. Wir befragten Teilnehmer entlang der gesamten Wertschöpfungskette, darunter Hersteller, Großhändler, Installateure und Akteure im Bereich Energieeffizienz, und balancierten die Diskussion über die USA, Kanada und Mexiko aus, sodass länderspezifische Unterschiede nicht herausgemittelt wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 31 % | Führungskräfte der obersten Ebene (CXOs): 14 % |
| Mittlere Ebene: 52 % | Bereichs-/Abteilungsleiter: 31 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde mithilfe eines Top-down-Nachfragepools erstellt, bei dem Wohngebäudebestand und Fertigstellungen anhand von Ersatztiming und Neuinstallationsintensität in jährliche Einheitenbedarfe umgerechnet und dann mithilfe technologiespezifischer Preisspannen in Werte umgewandelt werden. Um die Ergebnisse zu erden, wurden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. Stichprobenpreise für Modelle, in Interviews besprochene Kanalaufschläge und Lieferantenzusammenfassungen für einige hochsichtbare Produktlinien.
Zu den wichtigsten Eingangsgrößen, die das Modell geprägt haben, gehören: Wohngebäudestarts und -fertigstellungen nach Land, der Anteil der Haushalte mit elektrischer gegenüber gasbasierter Warmwasserbereitung, die Mixverschiebung hin zu mittelgroßen Speicherbehältern (30–75 Gallonen), das Adoptionsniveau von Wärmepumpengeräten im Rahmen von Effizienzprogrammen sowie beobachtete Preisbewegungen im Zusammenhang mit Stahl und Fracht. Bei Datenlücken wurden konservative Spannen verwendet, die durch Installateurrückmeldungen und Gegenprüfungen anhand der Handelsströmungsrichtung eingeengt wurden.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, unterstützt durch kurzfristige Zeitreihenglättung für Wohnbauaktivitäten, wobei der Technologiemix anschließend auf Basis erwarteter Verschärfungen von Vorschriften und der Kontinuität von Rückvergütungen angepasst wurde. Die endgültige Prognose wurde mit Primärbefragten überprüft, sodass das implizierte Einheitenwachstum und die Preisentwicklung mit dem typischen Kaufverhalten im Wohnbereich konsistent blieben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte in mehreren Prüfrunden, bei denen der modellierte Marktwert mit unabhängigen Signalen verglichen wurde, wie z. B. Trends bei der Wohngebäudelieferung, der Richtung der Energiepreise und dem von Kanalakteuren berichteten Versandmomentum. Ausreißer auf Länder- und Technologieebene wurden untersucht, und Annahmen wurden überarbeitet, wenn implizierte Einheitenvolumina oder Preisspannen mit realen Kaufmustern inkonsistent erschienen.
Vor der Freigabe wurden das Modell und der Bericht von einem weiteren Analysten überprüft, um Berechnungsfehler, zeitliche Unstimmigkeiten und Umfangserweiterungen zu erkennen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. bedeutende Änderungen von Effizienzvorschriften oder plötzliche Kostenschocks, die die durchschnittlichen Verkaufspreise verschieben. Unmittelbar vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröe für nordamerikanische Wohngebäude-Warmwasserbereiter von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für diesen Markt können voneinander abweichen, selbst wenn das Thema gleich klingt, da die zugrunde liegenden Zählregeln nicht immer übereinstimmen. Die größten Unterschiede entstehen in der Regel dadurch, wie Unternehmen die Länderabdeckung behandeln, ob sie Installations- und Serviceumsätze einbeziehen und wie sie eine Einheitennachfragegeschichte mithilfe von Preisen in Werte umrechnen.
Eine häufige Lücke bei der Größenbestimmung des Marktes für Wohngebäude-Warmwasserbereiter besteht darin, ob die Schätzung auf Wohngebäude- und Ersatznachfrage mit Technologiemix aufgebaut ist oder ob sie aus partiellen Produktkategorien extrapoliert und dann hochskaliert wird. Einige Quellen veröffentlichen auch ältere Referenzjahre und verlängern dann die Reihe, ohne den Mixwechsel hin zu Wärmepumpen- und Durchlaufgeräten zu überprüfen, was die durchschnittliche Verkaufspreiskurve erheblich verändern kann – ein Unterschied, der im von Mordor Intelligence verwendeten Modell berücksichtigt wird.
Vergleich mit Referenzwerten
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,49 Milliarden USD (2026) | |
| Fachzeitschrift A | 4,28 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und einen kürzeren Zeithorizont; die Wertlinie ist häufig auf breiten Preisannahmen verankert, ohne eine klare Aktualisierung für die Wärmepumpendurchdringung und länderspezifische Mixverschiebungen. |
| Pressemitteilung B | 2,00 Milliarden USD (2027) | Scheint eine engere Definition widerzuspiegeln (häufig kategorie- oder technologiebeschränkt) und wird als Schwellenwert angegeben, was den vollständigen Satz an Wohngebäudetechnologien in der gesamten Region untererfassen kann. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Jahresausrichtung und den Umfang des Marktes, insbesondere ob der vollständige Satz an Wohngebäudetechnologien und alle drei nordamerikanischen Länder einbezogen sind. Durch die Verknüpfung des Wertes mit wohngebäudebezogenem Einheitenbedarf, Ersatztiming und einem aktualisierten Technologiemix mit Interviewprüfungen bleibt die endgültige Zahl auf praktische Eingangsgrößen zurückführbar und kann bei sich ändernden Bedingungen wiederholt werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Markt für Warmwasserbereiter im Wohnbereich im Jahr 2026?
Die Größe des nordamerikanischen Marktes für Warmwasserbereiter im Wohnbereich erreicht im Jahr 2026 4,49 Milliarden USD und soll bis 2031 mit einer CAGR von 4,98 % wachsen.
Welche Technologie wächst am schnellsten im nordamerikanischen Bereich der Warmwasserbereitung?
Hybrid-Wärmepumpen-Warmwasserbereiter führen das Wachstum mit einer CAGR von 18,52 % an und sollen bis 2029 mehr als die Hälfte der neuen elektrischen Speicherinstallationen erfassen.
Welche Energiequelle dominiert die Warmwasserbereitung im Wohnbereich in der Region?
Gasbetriebene Geräte halten derzeit einen Anteil von 53,88 %, obwohl elektrische Wärmepumpengeräte unter neuen Effizienzstandards und Anreizen rasch an Bedeutung gewinnen.
Seite zuletzt aktualisiert am:



