
Nordamerika Polymeremulsionsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 6.80 Milliarden US-Dollar |
| Marktgröße (2026) | 7.08 Milliarden US-Dollar |
| Marktgröße (2031) | 8.64 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.06 % |
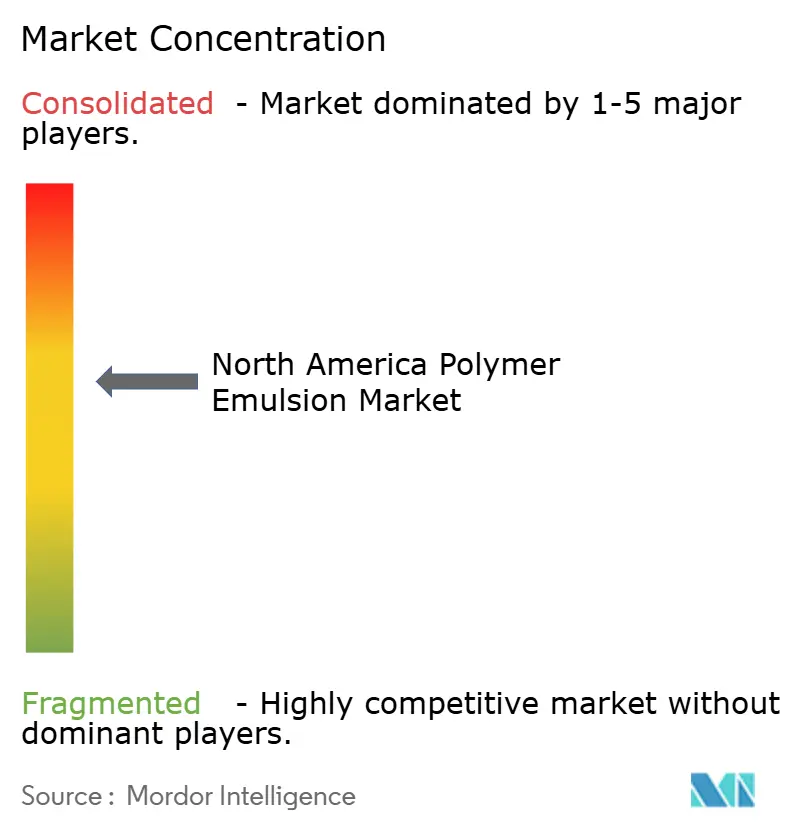
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Polymeremulsionsmarkt Analyse von Mordor Intelligence
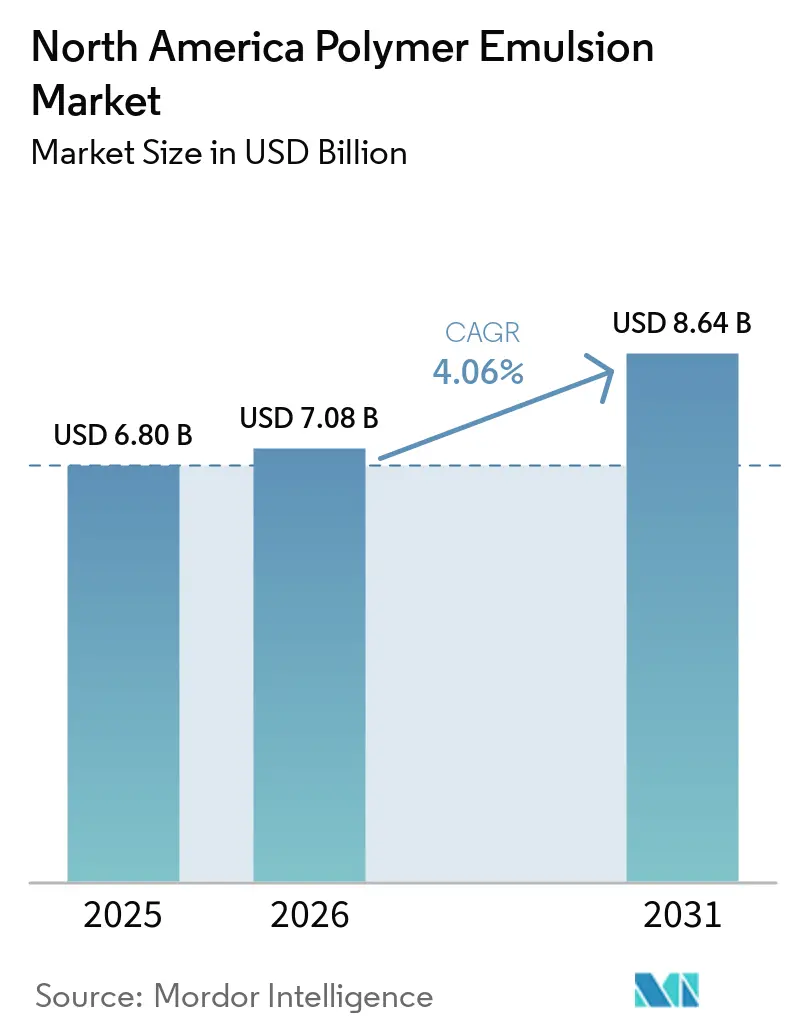
Die Größe des Nordamerika Polymeremulsionsmarkts wurde 2025 auf USD 6,80 Milliarden bewertet und soll von USD 7,08 Milliarden im Jahr 2026 auf USD 8,64 Milliarden bis 2031 wachsen, bei einer CAGR von 4,06 % während des Prognosezeitraums (2026–2031). Verschärfte Nachhaltigkeitsvorgaben, infrastrukturbezogene Ausgaben und stabile Wartungszyklen im Wohnbereich sorgen für dauerhaften Mengenrückhalt und drängen Formulierer in Richtung wasserbasierter Systeme. Strengere VOC-Grenzwerte, insbesondere Kaliforniens 50-g/l-Limit für ausgewählte Architekturfarben, beschleunigen den Abkehr von lösemittelbasierten Chemikalien. Rohstoffvolatilität und der PFAS-Ausstieg erzeugen Margendruck, lösen jedoch gleichzeitig eine rasche Innovation bei biobasierten Acrylaten und silikonbasierten Additiven aus. Vor diesem Hintergrund skalieren multinationale Hersteller Spezialdispersionen hoch, und mittelständische Lieferanten treiben Kapazitätserweiterungen voran, um Premium-Verpackungs-, Automobil-Innenraum- und infrastrukturgerechte Beimischungsnischen zu bedienen.
Wichtigste Erkenntnisse des Berichts
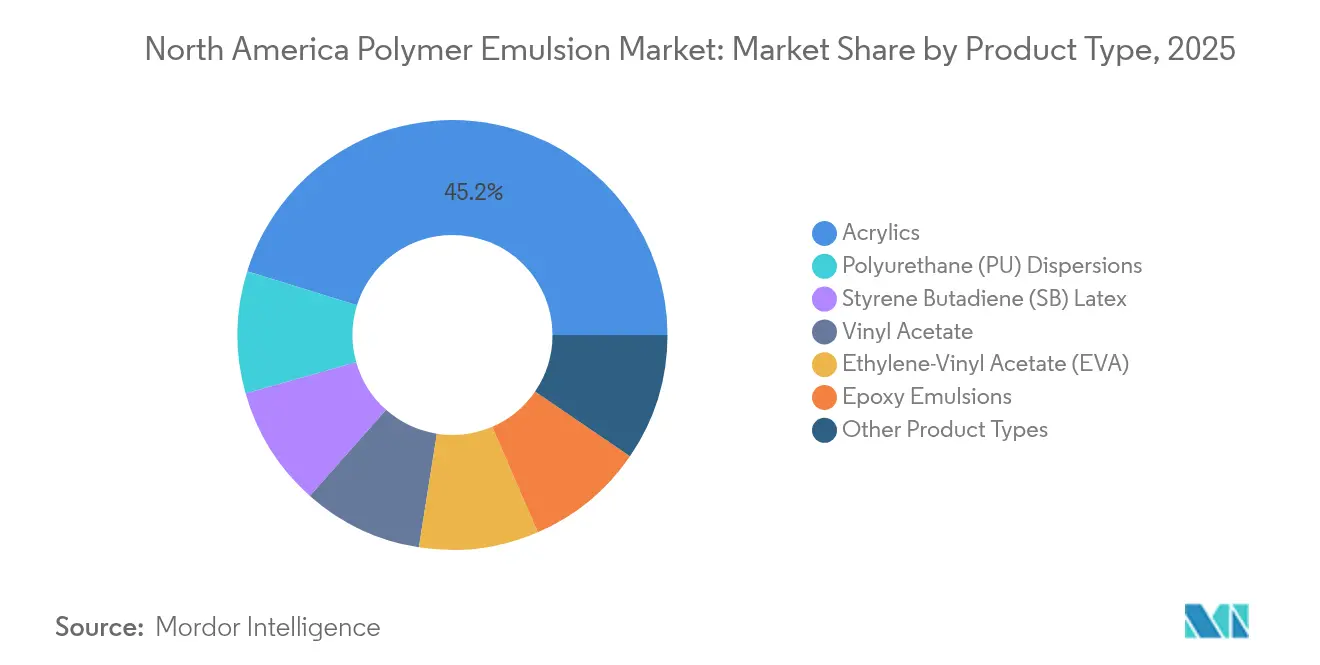
- Nach Produkttyp führten Acrylate mit einem Anteil von 45,20 % am Nordamerika Polymeremulsionsmarkt im Jahr 2025, während Polyurethan (PU)-Dispersionen bis 2031 die schnellste CAGR von 4,65 % verzeichnen sollen.
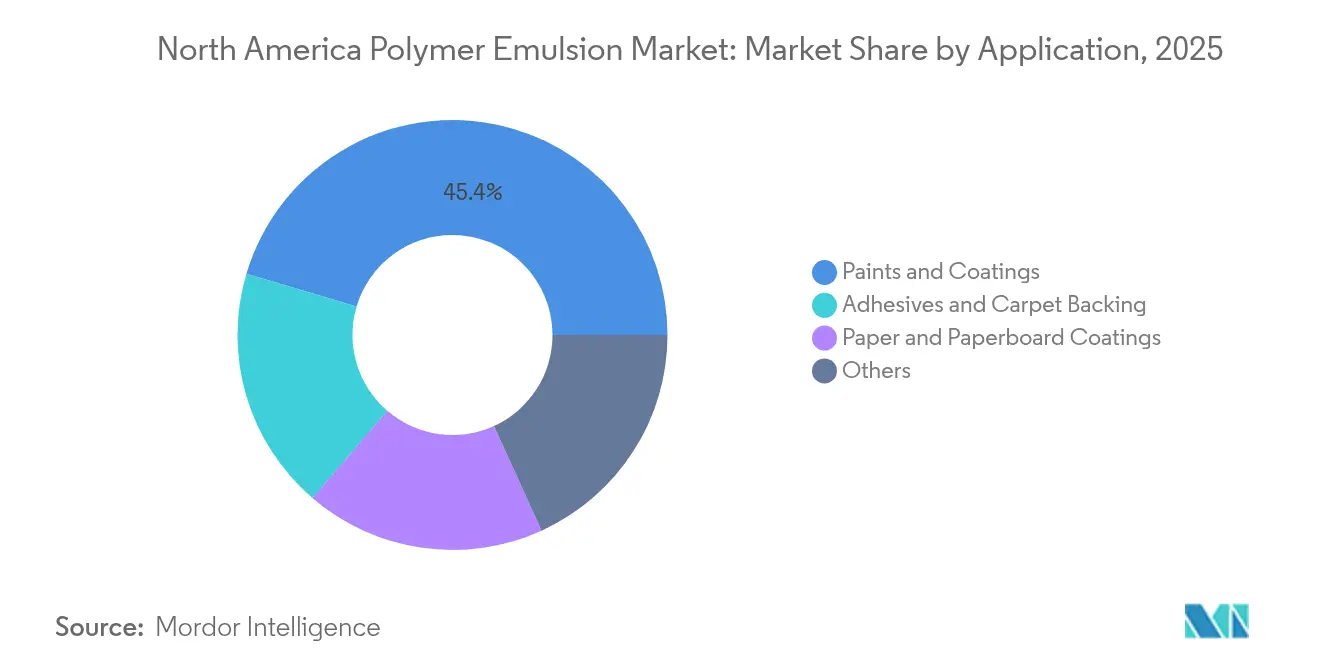
- Nach Anwendung entfielen 2025 45,40 % der Nachfrage auf Farben und Beschichtungen, während Klebstoffe und Teppichrücken bis 2031 mit einer CAGR von 4,48 % expandieren sollen.
- Nach Geografie hielten die Vereinigten Staaten 2025 einen Umsatzanteil von 82,70 % und sollen bis 2031 mit einer CAGR von 4,12 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Umstieg auf VOC-arme, wasserbasierte Systeme | +1.2% | Kalifornien, Nordosten der USA | Mittelfristig (2–4 Jahre) |
| Wohnungsbaugetriebene Nachstrichnachfrage | +0.8% | US-amerikanischer Sonnengürtel, städtische Kernregionen Kanadas | Kurzfristig (≤ 2 Jahre) |
| Einsatz infrastrukturgerechter Latex-Beimischungen | +0.7% | Vereinigte Staaten; Übertragung auf Kanada, Mexiko | Langfristig (≥ 4 Jahre) |
| Boom bei E-Commerce-Verpackungsklebstoffen | +0.6% | Logistikkorridore in ganz Nordamerika | Mittelfristig (2–4 Jahre) |
| Biobasierter Latex in hochwertigen Architekturanwendungen | +0.4% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umstieg auf VOC-arme, wasserbasierte Systeme
Strenge Emissionsgrenzwerte verleihen wasserbasierten Dispersionen einen strukturellen Kostenvorteil gegenüber konventionellen Lösemitteltechnologien. Kaliforniens VOC-Grenzwert von 50 g/l und parallele kanadische Vorschriften schränken Formulierer ein und lenken die Nachfrage in Richtung Acryllatices und Bioacrylate der nächsten Generation mit 40 % zertifiziertem erneuerbarem Anteil, die zugleich den CO₂-Fußabdruck von der Wiege bis zum Werkstor um 30 % senken[1]California Air Resources Board, „VOC-Grenzwerte”, arb.ca.gov. Industrielle Beschichter nennen einfachere Reinigung und sicherere Innenanwendung als weitere Anreize, was sicherstellt, dass der Einfluss dieses Treibers mindestens bis zur Mitte des Jahrzehnts anhält.
Wohnungsbaugetriebene Nachstrichnachfrage in den USA und Kanada
Alternder Wohngebäudebestand erzeugt einen Instandhaltungszyklus, der von der Volatilität im Neubau entkoppelt ist. Sherwin-Williams erhöhte die inländischen Preise für Architekturfarben 2024 um 5 % und verzeichnete dennoch Mengenzuwächse, was die Endelastizität des Marktes unterstreicht. Die Einfamilienhausstarts in Nordamerika sollen 2025 um weitere 5 % steigen, doch Nachstricharbeiten – bei denen leistungsstärkere Emulsionen Premiumpreise erzielen – treiben den Großteil der zusätzlichen Liter voran, insbesondere in kälteklimatischen Provinzen, in denen Frost-Tau-Beständigkeit geschätzt wird.
Einsatz infrastrukturgerechter Latex-Beimischungen
Bundesstimuli, die über den Infrastrukturinvestitions- und Beschäftigungsgesetz (Infrastructure Investment and Jobs Act) geleitet wurden, finanzierten mehr als 56.000 Verkehrsprojekte und trieben die US-amerikanischen Ausgaben für den Straßenbau auf USD 126 Milliarden im Jahr 2024. Polymermodifizierte Beimischungen verbessern die Rissbeständigkeit von Asphalt und die Biegezugfestigkeit von Beton, was Latex-Lieferanten eine mehrjährige Mengensichtbarkeit verschafft. Die Bauchemie-Sparte von Sika verzeichnete bereits ein Umsatzwachstum von 12,8 % auf Basis dieser Spezifikationen.
Biobasierter Latex in hochwertigen Architekturfarben
Grüne Gebäudezertifizierungen wie LEED belohnen kohlenstoffärmere Materialien und fördern die Nachfrage nach sojabasierten oder CO₂-nutzenden Dispersionen, die Alkydglanz imitieren und gleichzeitig wasserbasierte Reinigung ermöglichen. Celanese und Partnermörtelmarken integrieren jetzt gebundenes Kohlenstoffdioxid in Polymergerüste, erstellen vermarktbare Umweltproduktdeklarationen und erschließen margenreiche Ausschreibungskanäle bei hochkarätigen Gewerbeobjekten.
Hemmnis-Wirkungsanalyse*
| Hemmnisse | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Volatile Butadien-Rohstoffpreise | -0.9% | US-amerikanische Golfküste; Styrol-Butadien-Nutzer | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch Pulver- und High-Solids-Harze | -0.6% | US-amerikanischer Mittlerer Westen, kanadische Prärien | Mittelfristig (2–4 Jahre) |
| Bevorstehende PFAS-bezogene Additivbeschränkungen | -0.4% | Kalifornien, New York, Neuengland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch Pulver- und High-Solids-Harze
In Haushaltsgeräte- und Metallmöbellinien bieten Pulverbeschichtungen VOC-freie Schnellhärtevorteile und entziehen wasserbasierten Emaillen Marktanteile. Wacker Chemies Polymersparte verzeichnete 2024 trotz höherer Volumina einen Umsatzrückgang von 7 %, was den Preisdruck unterstreicht, da Kunden die Gesamtanwendungskosteneinsparungen durch Pulver- und High-Solids-Alternativen abwägen.
Bevorstehende PFAS-bezogene Additivbeschränkungen
Kaliforniens abgeschlossene Regelgebung eliminiert wichtige PFAS-Tenside bis 2026 und zwingt Formulierer, Stabilitätspakete neu zu optimieren. Führende Hersteller haben bereits einen vollständigen PFAS-Ausstieg bis 2025 zugesagt, aber kleinere Lohnhersteller verfügen möglicherweise nicht über ausreichende Forschungs- und Entwicklungskapazitäten, was die kurzfristige Angebotsflexibilität einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Acrylat-Skaleneffekte treffen auf PU-AgilitätAcrylate erfassten 2025 45,20 % des Nordamerika Polymeremulsionsmarktanteils, was das ausgewogene Kosten-Leistungs-Verhältnis und den breiten Formulierungsspielraum in dekorativen und leichtindustriellen Kategorien widerspiegelt. Obwohl die Preisgestaltung gegenüber Schwankungen bei Acrylat-Monomeren empfindlich bleibt, stabilisieren Skaleneffekte und reichlicher Lieferwettbewerb die Margen für erstklassige Hersteller. Das mittlere einstellige Wachstum des Segments profitiert von VOC-Konformitätsrückenwind und kontinuierlichen Tönbasis-Innovationen, die die Deckkraft bei geringerer Filmdicke verbessern.
Polyurethandispersionen sind das am schnellsten wachsende Segment mit einer CAGR von 4,65 %, gestützt durch steigende Nachfrage nach abriebfesten Automobil-Innenräumen und flexiblen Lebensmittelfolien. Hohe Dehnungs- und chemische Beständigkeitsprofile ermöglichen es Formulierern, PVC-Plastisole in Premium-Sitzbezugsträgern zu ersetzen, während Tieftemperatur-Heißsiegelqualitäten die Durchsatzziele von E-Commerce-Verpackungen erfüllen. Da Kapazitätserweiterungen in North Carolina und dem US-amerikanischen Mittleren Westen in Betrieb genommen werden, soll der Beitrag des PU-Segments zur Größe des Nordamerika Polymeremulsionsmarkts stetig zunehmen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Anwendung:
Beschichtungen als Anker, Klebstoffe als WachstumstreiberFarben und Beschichtungen verbrauchten 2025 45,40 % der gesamten Polymeremulsionen und sicherten eine widerstandsfähige Nachfragebasis für Massen-Acrylat- und Vinylacetat-Qualitäten. Nachstrichzyklen, witterungsbeständige Deckschichten für Infrastruktur und OEM-Reparaturlackierungskanäle machen Beschichtungen zu einem verlässlichen Cashflow-Motor, der es Lieferanten ermöglicht, Forschung und Entwicklung für Spezialdispersionen zu finanzieren. Architekturmarken betonen Waschbarkeit und frühe Regenbeständigkeit, was die Chance für höherfeststoffhaltige Bindemittelplattformen erhöht, die die offene Zeit ohne Lösemittelzusatz bewahren.
Klebstoffe und Teppichrücken bilden die am schnellsten wachsende Anwendungsgruppe und sollen bis 2031 mit einer prognostizierten CAGR von 4,48 % expandieren. Wellpappenhersteller bevorzugen wasserbasierte Latices gegenüber Stärke, um Feuchtigkeitsbeständigkeitstestprotokolle für digital bedruckte Kartons für Lebensmittel- und Meal-Kit-Lieferungen zu erfüllen. Teppichmühlen steigen auf geruchsarme SBR-Acrylat-Hybride um, die eine Heißwasserextraktionsstabilität bieten – eine Voraussetzung für hochwertige Hospitality-Spezifikationen. Papier- und Pappebeschichtungen nutzen Latex, um Porositätslücken zu schließen, und das Stärke-zu-Latex-Verhältnis in Klingenauftragswerken nimmt weiter zu, was steadige Bindemittelzuwächse selbst in stagnierenden Druckpapiertonnagen-Umgebungen unterstützt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Vereinigte Staaten Polymeremulsionsmarkt
Der Polymeremulsionsmarkt der Vereinigten Staaten macht 82,70 % des Marktvolumens für Polymeremulsionen in Nordamerika im Jahr 2025 aus, gestützt durch Autobahnausgaben in Höhe von 126 Milliarden USD und Preiserhöhungen von 5 %, die Lackhersteller erfolgreich weitergeben konnten, ohne eine Nachfrageerosion zu verzeichnen. Lubrizols Acryl-Erweiterung in North Carolina im Wert von 20 Millionen USD und BASFs MDI-Aufrüstung in Louisiana belegen den anhaltenden Reinvestitionszyklus des Landes in wasserbasierte Downstream-Technologien.
Kanada Polymeremulsionsmarkt
Kanada präsentiert einen kleineren, aber stabilen Markt, der von Vorschriften profitiert, die den US-amerikanischen VOC-Grenzwerten entsprechen, sowie von einer beständigen Renovierungsaktivität in Ontario und British Columbia. Bundesweite Nachrüstungsanreize fördern den Einsatz witterungsbeständiger Außenlatexe und unterstützen ein mittleres einstelliges Dispersionswachstum. Während Dow sein Path2Zero-Ethylenprojekt verschoben hat, sind lokale Lackhersteller auf grenzüberschreitende Rohstoffflusse angewiesen, was den integrativen Charakter der regionalen Lieferkette unterstreicht.
Mexiko Polymeremulsionsmarkt
Mexiko trägt inkrementellen Schwung bei, da Industrielackierungs-, Haushaltsgeräte- und Automobilwerke lokal bezogene Bandlackierungsharze nachfragen. Akzo Nobels Kapazitätssteigerung um 35 % in García unterstreicht den Nearshoring-Trend, der Mexiko als Fertigungsbrücke zwischen US-amerikanischen Verbrauchern und lateinamerikanischen Wachstumskorridoren positioniert.
Wertschöpfungskettenanalyse
Die regionale Wertschöpfungskette beginnt vorgelagert mit petrochemischen und biobasierten Rohstoffen (Acrylatmonomere wie Butylacrylat und 2-Ethylhexylacrylat, Vinylacetat, Butadien und Styrol) sowie Initiatoren, Tensiden, Entschäumern und Rheologiemodifikatoren. Diese Ausgangsstoffe werden in Emulsionspolymerisationsanlagen verarbeitet, typischerweise Edelstahlreaktoren mit kontrollierter Dosierung und Temperaturführung, betrieben von integrierten Großkonzernen (zum Beispiel Dow, BASF, Arkema, Celanese und Wacker Chemie) sowie von Spezialisten wie Mallard Creek Polymers, StanChem, Essential Polymers und Wyn Polymers. Eine vertikale Integration in Monomere und Additive kann die Anfälligkeit gegenüber Spotmarktschwankungen verringern, während unabhängige Hersteller das Risiko meist durch Lieferantendiversifizierung und Vertragsbeschaffung steuern.
Im Midstream-Bereich liefern Hersteller Standard- und Spezialdispersionen über die CASE-Wertschöpfungsketten (Beschichtungen, Klebstoffe, Dichtstoffe und Elastomere), wobei die Veredelungsschritte typischerweise Filtration, Stabilisierung und Verpackung in Großgebinde, Container und Fässer für den Versand umfassen. Nachgelagert erfolgt der Vertrieb über Direktlieferungen an große Formulierer sowie über Chemikaliendistributoren an regionale und Nischenformulierer, wobei Logistik und Lagerung, einschließlich Frost-Tau-Stabilität und bei Bedarf temperaturgeführter Lagerhaltung, das Serviceniveau prägen. Nachfrage und Margen werden durch Engpässe beeinflusst, die mit der Volatilität ölgebundener Monomere zusammenhängen, insbesondere Butadien für SBR-Latex, sowie durch Reformulierungszyklen infolge strengerer Additivvorgaben, einschließlich PFAS-bezogener Änderungen, die Kunden zu höherwertigen, differenzierten Dispersionen und Additivpaketen bewegen können, die helfen, niedrige VOC-Leistungsziele einzuhalten.
Wettbewerbslandschaft
Der Nordamerika Polymeremulsionsmarkt ist moderat fragmentiert. BASF, Dow und Arkema nutzen die Rückwärtsintegration in Monomere und ermöglichen so schnelle Formulierungsschwenks, wenn sich Rohstoffmargen ausweiten. Die Größe ermöglicht es diesen Marktführern, Konformitätskosten im Zusammenhang mit dem PFAS-Ausstieg und der Übernahme erneuerbarer Rohstoffe zu absorbieren und dann die Erkenntnisse an globale Standorte weiterzugeben. Rohstoffvolatilität und Nachhaltigkeitsprämien treiben Deal-Aktivitäten an. Arkema veräußerte nichtstrategische Lösemittelaktiva, um die Skalierung von Bioacrylaten zu finanzieren, während Propylentight ggf. Allianzen zwischen Monomerlieferanten und nachgelagerten Dispersionsproduzenten beschleunigen könnte.
Branchenführer des Nordamerika Polymeremulsionsmarkts
Arkema
BASF
Celanese Corporation
Wacker Chemie AG
Dow
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Polymeremulsionsmarkt
- 3M
- Akzo Nobel N.V.
- Allnex
- Arkema
- BASF
- Celanese Corporation
- Covestro AG
- DIC Corporation
- Dow
- H.B. Fuller Company
- Lubrizol
- Nouryon
- Syensqo
- SYNTHOMER PLC
- TRINSEO
- Wacker Chemie AG
Lesen Sie die Analyse der Nordamerika Polymeremulsionsmarkt-Unternehmen

Marktchancen und Zukunftsaussichten
Die Substitution durch wasserbasierte Systeme bleibt der klarste Freiraum, in dem sich Regulierung und Kundenanforderungen überschneiden, insbesondere bei Bautenanstrichen und Verpackungsklebstoffen, die geruchsarme und VOC-arme Ziele erfüllen müssen, ohne auf Scheuerbeständigkeit, frühe Regenbeständigkeit oder Heißsiegelleistung zu verzichten. Jüngste Produkt- und Kapazitätsmaßnahmen bestätigen diese Richtung für regionale Anbieter: Lubrizol kündigte eine Investition von 20 Millionen USD für Kapazitätserweiterungen bei Acrylemulsionen in seiner Anlage in Gastonia, North Carolina, an (April 2024), und Wyn Polymers meldete die Inbetriebnahme eines neuen Reaktors, der die Produktion wasserbasierter Polymere für den nordamerikanischen Markt um etwa 30 % erhöht (April 2026). Dies steht vor dem Hintergrund einer Nachfragebasis, die von Farben und Beschichtungen dominiert wird (45,40 % der Nachfrage 2025), während Klebstoffe und Teppichrückenbeschichtungen die am schnellsten wachsende Anwendungsgruppe im Untersuchungsbereich darstellen.
Ein zweiter Chancenbereich konzentriert sich auf regulatorisch getriebene Reformulierungswerkzeuge, bei denen Innovationen bei Additiven und Bindemitteln sowohl die Kosten als auch die Zeit verringern, die nötig sind, um Kunden zu Systemen der nächsten Generation zu bewegen. Nouryon brachte Alcosperse OTA-100 (April 2026) auf den Markt, um leistungsstärkere, geruchsarme, VOC-arme Bautenanstriche zu unterstützen, und BASF führte Acrylate mit Zuordnung von erneuerbarem Strom aus seinem Standort Freeport, Texas, ein (März 2026), wodurch mehr Optionen mit geringerem Fußabdruck für nachgelagerte Dispersionen und Bindemittel entstehen. Für Anbieter erhöht dies den Wert von Anwendungslabors und der gemeinsamen Entwicklung mit Formulierern von Farben und Klebstoffen sowie die Vermarktung PFAS-freier Stabilitätspakete für Bundesstaaten und Provinzen, die VOC- und Additivbeschränkungen verschärfen.
Recent Industry Developments in Nordamerika Polymeremulsionsmarkt
- Juli 2026: BASF erweiterte sein zertifiziertes Portfolio biomassenbilanzierter Additive für Bautenanstriche. Die Einführung verbessert den Zugang zu Formulierungskomponenten mit geringerem Fußabdruck, die zusammen mit Polymeremulsionen in wasserbasierten Anstrichsystemen eingesetzt werden, und unterstützt Kunden, die strengere VOC- und Nachhaltigkeitsvorgaben erfüllen müssen.
- September 2025: Arkema und BASF gingen eine Partnerschaft mit AkzoNobel ein, um Rohstoffe mit geringerem CO2-Fußabdruck und biobasierter Herkunft für superdauerhafte Bautenpulverbeschichtungen zu liefern. Obwohl Pulverbeschichtungen mit einigen Flüssigbeschichtungen konkurrieren, unterstützt die Zusammenarbeit die Einführung biobasierter Acrylbausteine und verändert die Beschaffungserwartungen an kohlenstoffärmere Ausgangsstoffe entlang der Beschichtungswertschöpfungsketten.
- April 2024: Lubrizol kündigte eine Investition von 20 Millionen USD zur Erweiterung der Produktionskapazität für Acrylemulsionen in seiner Anlage in Gastonia, North Carolina, an, einschließlich Modernisierungen bei Verarbeitung, Lagerung und Verpackung. Das Projekt erhöht die regionale Versorgungsverfügbarkeit für wasserbasierte Beschichtungsbindemittel und unterstützt Kunden, die eine inländische Beschaffung und kürzere Lieferzeiten anstreben.


Nordamerika Polymeremulsionsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der in Nordamerika verkauften Polymeremulsionen für den Einsatz in wasserbasierten Formulierungen, hauptsächlich in den Bereichen Farben und Lacke, Klebstoffe, Papierbeschichtungen und ähnliche industrielle und bauliche Anwendungen.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt lösungsmittelbasierte Harze und Nicht-Emulsions-Polymerformate aus sowie die Werte nachgelagerter Fertigwaren, die über die Polymeremulsionskomponente hinausgehen.
Segmentierungsübersicht
- Nach Produkttyp
- Acrylate
- Polyurethan (PU)-Dispersionen
- Styrol-Butadien (SB)-Latex
- Vinylacetat
- Ethylen-Vinylacetat (EVA)
- Epoxidemulsionen
- Sonstige Produkttypen
- Nach Anwendung
- Klebstoffe und Teppichrücken
- Papier- und Pappebeschichtungen
- Farben und Beschichtungen
- Sonstiges
- Nach Geografie
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit begann damit, die Grenzen der Polymeremulsionschemien und ihrer typischen Verwendungsbereiche in Nordamerika festzulegen und anschließend zu ermitteln, welche Nachfrageindikatoren konsistent von Jahr zu Jahr verfolgt werden können. Hierfür stützten wir uns auf öffentliche Quellen wie die Fertigungs- und Baustatistiken des US Census Bureau, den US Geological Survey für materialspezifischen Kontext, Statistics Canada für Signale zur Industrieproduktion sowie die Handelsdaten der US International Trade Commission, bei denen Import- und Exportmuster zur Plausibilitätsprüfung der Versorgungsverfügbarkeit herangezogen wurden.
Um die Annahmen zu fundieren, nutzten wir zudem Quellen wie EPA-Veröffentlichungen zu Beschichtungs- und Chemikalienverwendungsregeln sowie begutachtete Fachzeitschriften, die typische Formulierungsverschiebungen erläutern (beispielsweise die Umstellung auf wasserbasierte Systeme und VOC-bedingte Veränderungen). Wir prüften Unternehmensberichte, Investorenpräsentationen, Verbandswebseiten und renommierte Fachpresse, um Kapazitätserweiterungen, Kommentare zur Anlagenauslastung und die Endverbrauchsmischung zu bestätigen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen sowie eine kostenpflichtige Patentdatenbank wurden selektiv eingesetzt, um Herstellerstandorte und Innovationsrichtungen zu validieren. Diese Liste ist nicht abschließend, da viele weitere Quellen zur Querprüfung und Klärung herangezogen wurden.
Primärinterviews und Umfragen
Primärinterviews und Kurzumfragen wurden eingesetzt, um die Aufteilung nach Polymertyp sowie den Nachfragesog aus den Bereichen Farben und Lacke, Klebstoffe und Papierbeschichtungen in den Vereinigten Staaten, Kanada, Mexiko und dem Rest der Region zu überprüfen. Wir sprachen mit einer Mischung aus Herstellern, Distributoren und nachgelagerten Formulierern, um Preisspannen, Substitutionsverhalten und saisonale Nachfrageschwankungen in operativen Begriffen zu verstehen. Wenn Desk-Signale inkonsistent erschienen, wurden die Annahmen entsprechend angepasst.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 33 % | CXOs: 16 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 33 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 51 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe einer Top-down- und Bottom-up-Logik in einem einzigen Modell erstellt. Die Top-down-Perspektive rekonstruiert einen nordamerikanischen Nachfragepool aus der Endverbrauchsaktivität und der Akzeptanz wasserbasierter Bindemittel und gleicht die Gesamtwerte mit selektiven Lieferanten- und Kanalschätzungen ab. In der Praxis verknüpften wir die Nachfrage mit Indikatoren wie Trends bei den Bauausgaben, der Produktion von Architektur- und Industrielacken, Proxys für den Klebstoffverbrauch in Verpackung und Bodenbelägen, der Beschichtungsaktivität bei Papier und Karton sowie typischen Preisbewegungen für wichtige Emulsionsqualitäten.
Für die Bottom-up-Prüfungen wurden Stichproben von Preisspannen mit Volumenmustern kombiniert, die sich aus dem Endverbrauchsdurchsatz ergaben; anschließend integrierten wir das Distributor-Feedback zu Mischungsverschiebungen zwischen Acrylaten, Styrol-Butadien-Latex, Vinylacetat, Polyurethandispersionen und anderen Emulsionen. Wenn ein Unternehmen oder eine Teilregion nur begrenzte öffentliche Sichtbarkeit hatte, wurde die Lücke mithilfe von Peer-Group-Quoten geschlossen und diese Quoten durch Interviews validiert, sodass das Gesamtergebnis mit den regionalen Verbrauchssignalen übereinstimmte. Die Prognose stützte sich auf eine Szenarioanalyse, unterstützt durch eine einfache multivariate Regression auf die stabilsten Treiber (Bau- und Lackierungsaktivität sowie relative Preisniveaus), wobei Expertenbeiträge genutzt wurden, um Adoptions- und Substitutionspfade realistisch zu halten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen trianguliert, sodass keine einzelne Datenreihe das Gesamtergebnis bestimmte. Wir überprüften große Vorjahressprünge anhand bekannter Kontextinformationen, einschließlich Kapazitätsänderungen, Rohstoffschwankungen und Nachfrageschocks. Varianzprüfungen wurden über Polymertypen und Anwendungen hinweg durchgeführt, anschließend wurde die Logik schrittweise von einem weiteren Analysten überprüft, bevor die Freigabe erfolgte – was dabei half, Einheitenfehler und potenzielle Doppelzählungen aufzudecken.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa größere Anlagenstarts, Abschaltungen oder starke Preisrückgänge, die das Kaufverhalten verändern. Vor der Auslieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Kunden die aktuellste Einschätzung auf Basis der neuesten Veröffentlichungen und erneuten Kontaktaufnahmen erhalten.
Vergleich der Marktschätzung für nordamerikanische Polymeremulsionen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für nordamerikanische Polymeremulsionen können unterschiedlich aussehen, selbst wenn das Thema gleich klingt, da jeder Herausgeber eigene Entscheidungen darüber trifft, welche Chemien einbezogen werden, welches Jahr als Basisjahr gilt und wie die Preise über Qualitäten und Verträge hinweg gemittelt werden. Unterschiede zeigen sich auch, wenn eine Prognose auf aggressiveren Bau- und Lackierungsannahmen basiert im Vergleich zu einer gleichmäßigeren mittleren Einschätzung.
Die Tabelle zeigt eine Spanne gegenüber dem Wert von 6,80 Milliarden USD (2025), und im Modell von Mordor Intelligence ist der Umfang auf Polymeremulsionen beschränkt, die in definierten Anwendungen wie Farben und Lacke, Klebstoffe und Papierbeschichtungen in Nordamerika verkauft werden, anstatt angrenzende Nicht-Emulsions-Polymerformate oder breitere nachgelagerte formulierte Produktwerte einzubeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,80 Milliarden USD (2025) | |
| Branchenforschungsanbieter A | 7,46 Milliarden USD (2025) | Verwendet eine breitere Definition, die Emulsionspolymere mit angrenzenden Kategorien vermischen kann, und kann eine schnellere Preis- und Nachfrageentwicklung im Prognosezeitraum anwenden, was den Ausgangswert bei Rückrechnung anhebt. |
| Marktdatenanbieter B | 10,66 Milliarden USD (2022) | Verwendet ein früheres Basisjahr und kann einen breiteren Emulsionspolymerkorb mit stärkerer Erfassung nachgelagerter Wertschöpfung einschließen, was die Zahl weniger vergleichbar mit einer reinen Polymeremulsionsverkaufsbetrachtung für Nordamerika macht. |
Betrachtet man die drei Zahlen, ergibt sich der größte Teil der Differenz aus der Umfangsbreite, der Basisjahranpassung und der Behandlung der Durchschnittspreise über Qualitäten und Anwendungen hinweg. Indem das Modell an beobachtbare Endverbrauchsaktivitäten gebunden und die Annahmen durch Interviews überprüft werden, bleibt die Schätzung auf klare Nachfragesignale und nachvollziehbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Nordamerika Polymeremulsionsmarkt im Jahr 2026?
Er beläuft sich auf USD 7,08 Milliarden, mit einer Prognose, bis 2031 USD 8,64 Milliarden zu erreichen.
Welche Produktkategorie hält den größten Anteil an der regionalen Nachfrage?
Acrylemulsionen führen und erfassen 45,20 % des Umsatzes 2025 dank breiter Nutzung in der Architektur und Industrie.
Was ist der wichtigste Wachstumstreiber bis 2031?
Strengere VOC-Vorschriften, insbesondere in Kalifornien, beschleunigen die Migration hin zu emissionsarmen wasserbasierten Systemen.
Welche Anwendung wächst am schnellsten?
Klebstoffe und Teppichrücken sollen mit einer CAGR von 4,48 % steigen, da die E-Commerce-Verpackungsvolumina zunehmen.
Warum sind die Vereinigten Staaten so dominant?
Sie halten einen Anteil von 82,70 % aufgrund umfangreicher Infrastrukturausgaben, strenger Umweltvorschriften und eines großen Wohngebäudebestands.
Wie werden PFAS-Beschränkungen die Lieferanten beeinflussen?
Unternehmen, die PFAS-freie Tensidpakete und silikonbasierte Alternativen vermarkten, sind gut positioniert, Marktanteile zu gewinnen, wenn die Verbote ab 2026 verschärft werden.
Seite zuletzt aktualisiert am:



