
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 150.53 Milliarden US-Dollar |
| Marktgröße (2026) | 155.41 Milliarden US-Dollar |
| Marktgröße (2031) | 182.24 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.24 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Markt für Schönheits- und Körperpflegeprodukte Analyse von Mordor Intelligence
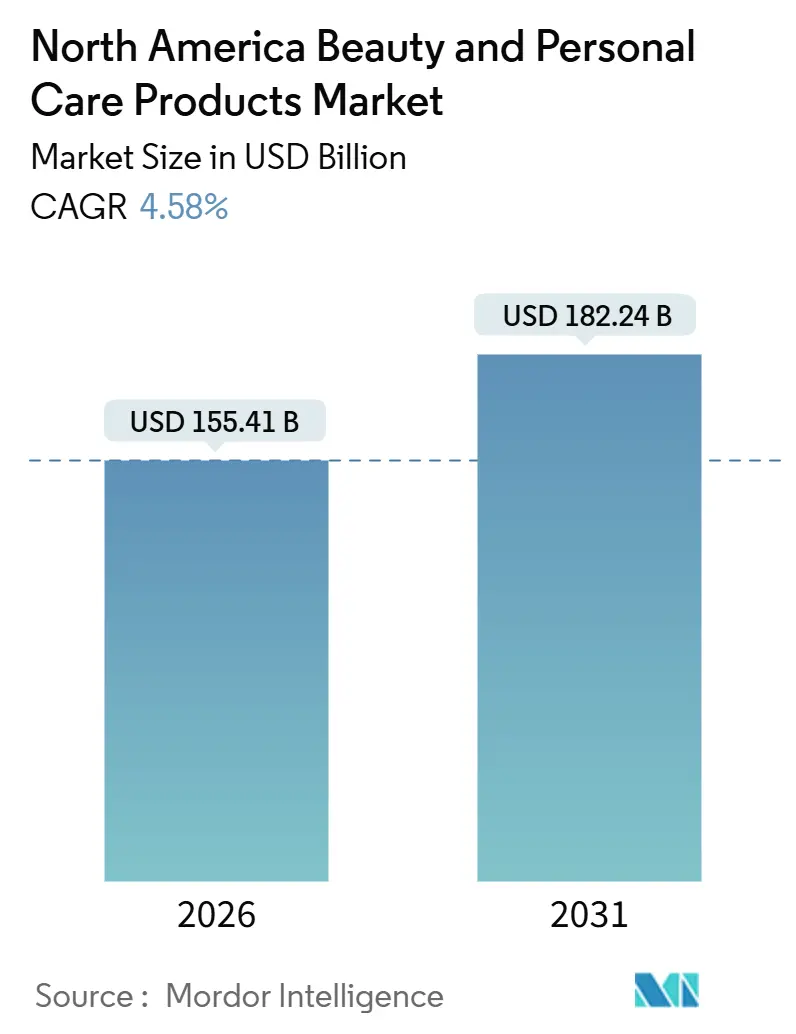
Die Größe des nordamerikanischen Marktes für Schönheits- und Körperpflegeprodukte wird voraussichtlich von 150,53 Milliarden USD im Jahr 2025 auf 155,41 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 3,24% über den Zeitraum 2026–2031 einen Wert von 182,24 Milliarden USD erreichen. Die Wachstumstrajektorie spiegelt eine entschiedene Verlagerung der Verbraucher hin zu wissenschaftlich fundierten Formulierungen, digitalen Einkaufserlebnissen und Inhaltsstofftransparenz wider. Körperpflegeprodukte halten den Löwenanteil der Ausgaben, Innovationen im Bereich Mundpflege steigern die Wiederkaufhäufigkeit, und die Herrenpflege erweitert die adressierbare Basis über traditionelle demografische Gruppen hinaus. Die regulatorische Modernisierung – angeführt von der U.S. Food and Drug Administration (FDA) und Health Canada – erhöht die Compliance-Kosten, verbessert jedoch das Verbrauchervertrauen und veranlasst Marken, der Sicherheitssubstantiierung und der vollständigen Formeloffenlegung Priorität einzuräumen. Gleichzeitig mindert das Nearshoring, insbesondere nach Mexiko, das Zollrisiko und verkürzt die Vorlaufzeiten, während es die lokale Beschäftigung ankurbelt. Die Wettbewerbsintensität liegt auf einem moderaten Niveau, was Raum für digital-first-Disruptoren lässt, die im Social Commerce und bei ethischer Positionierung hervorstechen.
Wichtigste Erkenntnisse des Berichts
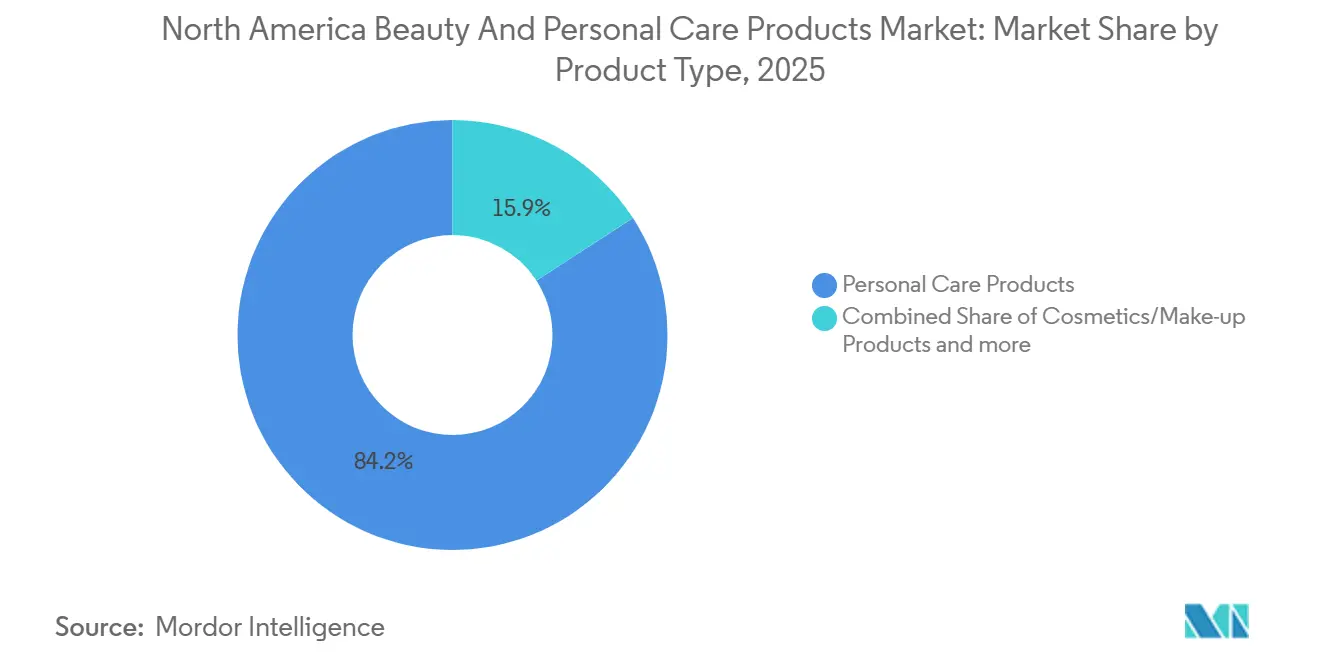
- Nach Produkttyp entfielen im Jahr 2025 84,15% des nordamerikanischen Marktanteils für Schönheits- und Körperpflegeprodukte auf Körperpflegeprodukte, die im Prognosezeitraum voraussichtlich einen CAGR von 4,34% erreichen werden.
- Nach Kategorie hielten Massenprodukte im Jahr 2025 72,25% des Umsatzes, während Premiumangebote bis 2031 voraussichtlich mit einem CAGR von 4,48% wachsen werden.
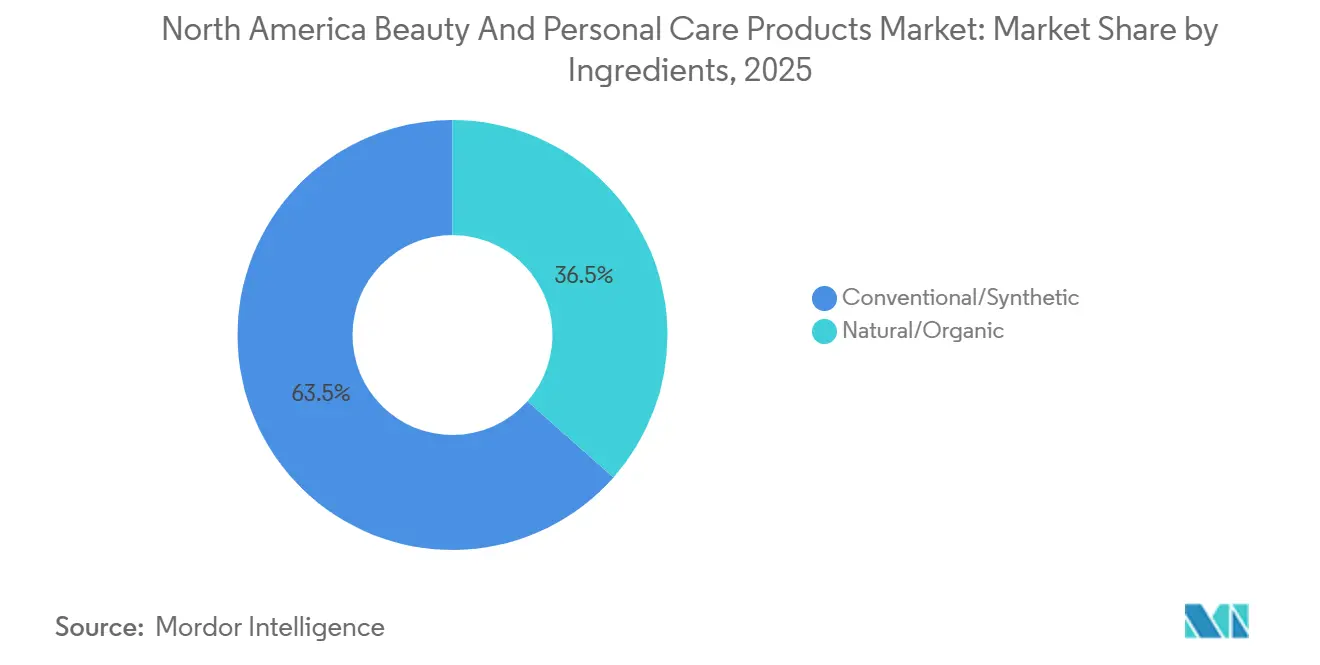
- Nach Inhaltsstoffen behielten konventionelle und synthetische Inputs im Jahr 2025 einen Umsatzanteil von 63,48%; natürliche und organische Alternativen werden jedoch mit einem CAGR von 5,23% wachsen – dem stärksten Tempo unter allen Segmentierungstypen.
- Nach Vertriebskanal erfasste der Online-Einzelhandel im Jahr 2025 35,62% der Verkäufe und wird bis 2031 einen CAGR von 5,34% verzeichnen, womit er Fachgeschäfte, Supermärkte und andere Formate übertrifft.
- Nach Geografie führten die Vereinigten Staaten im Jahr 2025 mit 80,29% des Umsatzes, während Mexiko bis 2031 voraussichtlich den schnellsten CAGR von 4,57% verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Haut- und Haarprobleme durch Umweltverschmutzung und Lebensstilfaktoren | +0.7% | Vereinigte Staaten, Kanada, Mexiko (städtische Zentren) | Mittelfristig (2–4 Jahre) |
| Wachsendes Bewusstsein für Mundhygiene und Zahngesundheit | +0.5% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Stark steigende Nachfrage nach Anti-Aging-Produkten angesichts alternder Bevölkerungen und präventiver Hautpflegetrends | +0.9% | Vereinigte Staaten, Kanada | Langfristig (≥ 4 Jahre) |
| Neigung der Verbraucher zu natürlichen und biologischen Produkten | +1.2% | Vereinigte Staaten, Kanada, mit Ausstrahlungseffekten auf Mexiko | Mittelfristig (2–4 Jahre) |
| Bewusstsein für vegane und tierversuchsfreie Schönheitsstandards | +0.8% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Rasantes E-Commerce-Wachstum und verbesserte Zugänglichkeit | +1.3% | Vereinigte Staaten, Kanada, Mexiko | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Haut- und Haarprobleme durch Umweltverschmutzung und Lebensstilfaktoren
Städtische Bevölkerungen in Nordamerika sind zunehmend von oxidativem Stress betroffen, der durch Feinstaub verursacht wird. Laut einem Bericht des American Journal of Managed Care vom Mai 2025 lebt 99 % der Weltbevölkerung in Gebieten, die die Luftqualitätsstandards der Weltgesundheitsorganisation (WHO) nicht erfüllen. Studien zeigen, dass die Exposition gegenüber Feinpartikeln mit einem Anstieg der Gesichtspigmentflecken um mehr als 20 % verbunden ist, was die Nachfrage nach Anti-Verschmutzungs-Seren und Formulierungen zur Reparatur der Hautbarriere antreibt. In Frontiers in Pharmacology und im Journal of the European Academy of Dermatology veröffentlichte Forschungsergebnisse zeigen, dass Schadstoffe den Arylkohlenwasserstoffrezeptor aktivieren, der Melanogenese und Kollagenabbau auslöst. Als Reaktion darauf integrieren Marken Antioxidantien wie Niacinamid und Resveratrol und positionieren diese Produkte als tägliche Schutzlösungen statt als korrigierende Behandlungen. Dieser Trend ist besonders in Ballungsräumen der Vereinigten Staaten und Kanadas ausgeprägt, wo Industrieemissionen und Pendelmuster die Exposition verstärken. Die Verlagerung von reaktiven zu präventiven Hautpflegegewohnheiten verlängert die Produktlebenszyklen und erhöht die durchschnittlichen Warenkorbwerte, was sowohl Massenmarkt- als auch Premiummarken zugute kommt.
Wachsendes Bewusstsein für Mundhygiene und Zahngesundheit
Die Größe des Mundpflegemarktes wird durch das zunehmende Bewusstsein für präventive Zahngesundheit angetrieben. Laut den Zentren für Seuchenkontrolle und -prävention (CDC) hatten im Jahr 2024 mehr als 21 % der Erwachsenen in den Vereinigten Staaten im Alter von 20 bis 64 Jahren unbehandelte Karies [1]. Diese Gesundheitsbedenken haben zu einer verstärkten Nutzung fortschrittlicher Zahnpflegeprodukte geführt, darunter oszillierende und Schallzahnbürsten. Der Markt entwickelt sich hin zu abonnementbasierten Modellen für den Austausch von Bürstenköpfen und Mundpflegeprodukten, was stabile Einnahmequellen schafft. Die Integration verbesserter Batterietechnologie und recycelbarer Materialien in Mundpflegeprodukte trägt wachsenden Umweltbedenken Rechnung. Die Verbraucherpräferenz für Premium-Mundpflegeprodukte legt nahe, dass nordamerikanische Mundpflegehersteller ihre Produkte ähnlich wie Hautpflegeangebote positionieren könnten, wodurch die Lücke zwischen Zahnhygiene und Schönheitsprodukten geschlossen wird.
Stark steigende Nachfrage nach Anti-Aging-Produkten angesichts alternder Bevölkerungen und präventiver Hautpflegetrends
Die SIRTIVITY-LP-Technologie von Estée Lauder, die sich auf Sirtuin-Signalwege zur Förderung der zellulären Langlebigkeit konzentriert, verdeutlicht den Übergang von topischer Feuchtigkeitspflege zu Interventionen auf molekularer Ebene. Evolus erhielt im Februar 2025 die FDA-Zulassung für Evolysse, ein Hyaluronsäure-Dermalfiller, der für die Volumisierung der mittleren Gesichtspartie konzipiert ist und die Optionen sowohl für Heimanwendungen als auch für Behandlungen in der Praxis erweitert. Im Dezember 2025 schlug die FDA vor, Bemotrizinol, einen Breitband-UV-Filter, in ihre Liste der zugelassenen Sonnenschutzinhaltsstoffe aufzunehmen[2]. Dieser Vorschlag schließt eine seit langem bestehende Lücke beim photostabilen UVA-Schutz und bringt die USA näher an europäische und asiatische Standards heran. Heimgeräte wie NuFACE-Mikrostromgeräte und NIRA-Lasersysteme machen professionelle Behandlungen zugänglicher. Circana berichtete, dass die Umsätze mit Prestige-Hautpflege in den USA in den ersten neun Monaten des Jahres 2025 um 4 % auf USD 24,1 Milliarden gestiegen sind. In Kanada halten 54 % der Verbraucher eine tägliche Hautpflegeroutine ein, und 58 % zeigen Markentreue, was den anhaltenden Trend zur Premiumisierung unterstützt. Die Konvergenz der alternden Babyboomer und des präventiven Ansatzes der Generation Z schafft einen generationsübergreifenden Markt, der traditionelle altersbasierte Marketingstrategien herausfordert.
Neigung der Verbraucher zu natürlichen und biologischen Produkten
Obwohl 72 % bis 74 % der Verbraucher Produkte mit biologischen Inhaltsstoffen bevorzugen, ergab eine Umfrage von NSF International, dass das Vertrauen in freiwillige Kennzeichnungen gering bleibt. Dieses mangelnde Vertrauen hat die Nachfrage nach Zertifizierungen durch Dritte wie NSF/ANSI 305 und USDA Organic gesteigert. Laut dem Trendbericht 2025 von NATRUE stellen biotechnologisch gewonnene Inhaltsstoffe – wie im Labor gezüchtetes Squalan und fermentierte Hyaluronsäure – die nächste Innovation dar, die Nachhaltigkeit mit Wirksamkeit verbindet. In Kanada machen natürliche und biologische Formulierungen 40 % des Hautpflegemarktes aus. Darüber hinaus ergab eine Umfrage des Kanadischen Verbands für Gesundheitslebensmittel (CHFA), dass 77 % der Verbraucher der Aussage zustimmen, dass „die Natur es am besten weiß”. Während die Organic Trade Association ein starkes Wachstum im Bereich der biologischen Körperpflege gemeldet hat, bleiben spezifische Zahlen für 2025 bis zur Fertigstellung der Jahresdaten unter Embargo. Marken stehen vor der Herausforderung, saubere Formulierungen mit Leistungserwartungen in Einklang zu bringen. Konservierungsmittelfreie Produkte haben zwar eine kürzere Haltbarkeit, während synthetische Alternativen Stabilität bieten, aber möglicherweise nicht den Verbraucherpräferenzen entsprechen. Das regulatorische Umfeld bleibt fragmentiert und es fehlt ein einheitlicher nordamerikanischer Standard, was Zertifizierungsstellen eine entscheidende Rolle bei der Regulierung eingeräumt hat.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedenken der Verbraucher hinsichtlich Produktsicherheit und Inhaltsstoffen | -0.6% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Gefälschte Produkte beeinträchtigen den Markenruf | -0.5% | Vereinigte Staaten, Kanada, Mexiko | Mittelfristig (2–4 Jahre) |
| Lieferkettenunterbrechungen beeinträchtigen Boutique- und lokale Marken | -0.4% | Vereinigte Staaten, Kanada, Mexiko | Kurzfristig (≤ 2 Jahre) |
| Preissensibilität bei Premiumprodukten | -0.7% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken der Verbraucher hinsichtlich Produktsicherheit und Inhaltsstoffen
Im Dezember 2022 führte die FDA den Modernisierungsakt für die Regulierung von Kosmetika (MoCRA) ein. Bis Januar 2025 hatte sich die Kosmetikdatenbank der Behörde erheblich erweitert und war von 35.102 Einträgen auf 589.762 angewachsen. Dieser 16-fache Anstieg, der durch verbesserte Compliance und strengere Aufsicht vorangetrieben wurde, umfasste bis Juli 2025 12.049 registrierte Einrichtungen. Während Marken höhere Kosten für die Sicherheitssubstantiierung und Kennzeichnungsaktualisierungen tragen, haben Verbraucher nun Zugang zu einer durchsuchbaren Datenbank, die die Recherche auf Inhaltsstoffebene erleichtert. Ebenso verlangt Health Canada von Herstellern, alle Inhaltsstoffe in absteigender Reihenfolge ihrer Konzentration offenzulegen, und setzt Beschränkungen für bestimmte Konservierungsmittel wie Parabene und Formaldehyd freisetzende Mittel durch. Soziale Medien verstärken isolierte Nebenwirkungen zu weitreichenden Kontroversen und setzen Marken oft unter Druck, Produkte neu zu formulieren oder zurückzurufen, selbst wenn Vorfälle keine statistische Signifikanz aufweisen. Die zunehmende Verbreitung von „frei von”-Angaben – wie parabenfreioder sulfatfrei – erzeugt eine negative Wahrnehmung konventioneller Inhaltsstoffe, erschwert die Verbraucheraufklärung und treibt kostspielige Neuformulierungszyklen für Marken an.
Gefälschte Produkte beeinträchtigen den Markenruf
Im Geschäftsjahr 2025 beschlagnahmte der US-amerikanische Zoll- und Grenzschutz (CBP) 79 Millionen gefälschte Artikel im geschätzten Wert von 7,3 Milliarden USD. Bemerkenswert ist, dass im Geschäftsjahr 2023 Schönheits- und Körperpflegeprodukte 31 % dieser beschlagnahmten Waren ausmachten[3]. Eine im Jahr 2024 von MarqVision durchgeführte Umfrage ergab, dass 31,8 % der Käufer unwissentlich gefälschte Schönheitsprodukte über soziale Medien erworben hatten. Alarmierend ist, dass jeder dritte dieser Verbraucher angab, die echte Marke nach einer negativen Erfahrung mit einer Fälschung nicht mehr kaufen zu wollen. Die ernsten Risiken wurden deutlich, als die Behörden in Los Angeles im Jahr 2018 gefälschte Kosmetika im Wert von 700.000 USD beschlagnahmten, die mit Fäkalien kontaminiert waren. Dieser Vorfall unterstreicht die Gesundheitsrisiken, die über die Markenverwässerung hinausgehen. Über 90 % der Fälschungsbeschlagnahmungen erfolgen im Post- und Expressumfeld, wo das hohe Aufkommen kleiner Pakete die Inspektionsprozesse überfordert. OECD-Daten zeigen, dass China und Hongkong wesentliche Herkunftsländer sind und 45 % bis 62 % der beschlagnahmten Artikel ausmachen. Dies spiegelt sowohl die Konzentration der Fertigung als auch die Bedeutung von E-Commerce-Exportrouten wider. Um Fälschungen zu bekämpfen, setzen Marken auf fortschrittliche Strategien, darunter Blockchain-Rückverfolgbarkeit, QR-Code-Authentifizierung und spezialisierte Teams zur Überwachung von Online-Marktplätzen. Fälscher passen sich jedoch weiterhin an, indem sie Verpackungen imitieren und Zuständigkeitslücken ausnutzen. Die Folgen sind erheblich: Wenn Verbraucher das Versagen gefälschter Produkte mit echten Marken in Verbindung bringen, führt dies zu Reputationsschäden, untergräbt das Vertrauen und verringert den langfristigen Kundenwert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Körperpflege dominiert mit Innovationen in der MundpflegeIm Jahr 2025 machten Körperpflegeprodukte 84,15% des Marktanteils aus und werden voraussichtlich bis 2031 mit einem CAGR von 4,34% wachsen, womit sie Kosmetika übertreffen. Dieses Wachstum wird in erster Linie durch Fortschritte in der Mundpflege und die zunehmende Normalisierung der Herrenpflege angetrieben. Haarpflegeprodukte begegnen städtischen Umweltherausforderungen mit Anti-Verschmutzungs-Shampoos und Kopfhaut-Gesundheitsseren. Die Hautpflege ist in Gesichts-, Körper- und Lippen-und-Nagel-Kategorien unterteilt, die jeweils auf spezifische Verbrauchergewohnheiten zugeschnitten sind. Bade- und Duschprodukte wie Duschgels und Seifen stehen vor Kommodifizierungsherausforderungen, führen jedoch weiterhin volumenmäßig in Massenkanälen. Die Mundpflege, zu der Zahnbürsten, Zahnpasten, Mundspülungen und Spülungen gehören, hat durch Procter & Gambles FDA-zugelassenes Crest Pro-Health Clinical Plaque Control und Oral-Bs KI-gestützte iO Series 10 Zahnbürste, die auf der CES 2024 vorgestellt wurde, an Dynamik gewonnen. Herrenpflegeprodukte bei Bath & Body Works wuchsen über drei Jahre um 50%, was einen Rückgang geschlechtsspezifischer Kaufnormen widerspiegelt. Deodorants und Antitranspirantien wechseln zu aluminiumfreien Formulierungen.
Obwohl kleiner im Umfang, erfassen Kosmetik- und Make-up-Produkte Aspirationsausgaben und profitieren von viralen Social-Media-Trends. Gesichtskosmetika wie Foundations und Concealer betonen nun hautähnliche Oberflächen und SPF-Integration. Augenkosmetika, einschließlich Mascaras und Eyeliner, treiben Impulskäufe an, während Lippen- und Nagel-Make-up-Produkte hohe Wiederkaufraten aufrechterhalten. Die Umsetzung von MoCRA durch die FDA hat die Compliance-Kosten für Farbkosmetika aufgrund strengerer Pigmenttests erhöht, was etablierte Unternehmen mit eigenen Laboratorien begünstigt. E.l.f. Beauty stört den Kosmetikmarkt mit seiner 100% veganen Positionierung und beweist, dass ethische Formulierungen kosteneffektiv sein können. Fenty Beauty hat die Messlatte mit seiner inklusiven Palette von über 50 Foundation-Farbtönen höher gelegt und etablierte Marken zur Anpassung veranlasst. Der starke CAGR von 5,34% des Körperpflegesegments unterstreicht seine breite Anziehungskraft und Widerstandsfähigkeit.


Nach Kategorie:
Premium gewinnt an Dynamik bei MassendominanzIm Jahr 2025 machten Massenprodukte 72,25% des Marktanteils aus. Premiumangebote werden jedoch voraussichtlich bis 2031 mit einem CAGR von 4,48% wachsen, was einen Trend zur Bifurkation statt zur weitverbreiteten Demokratisierung widerspiegelt. Im Jahr 2024 wuchsen Masstige-Hautpflegeprodukte, die typischerweise in Massenkanälen verkauft, aber als Prestige positioniert werden, sechsmal schneller als traditionelle Prestigeangebote. Baird Equity Research berichtete von einer Expansion von 17%, was darauf hindeutet, dass Verbraucher diese Produkte wählen, ohne auf wahrgenommene Wirksamkeit zu verzichten. Circana-Daten zeigten, dass die US-amerikanischen Massenbeauty-Verkäufe um 5% stiegen und bis September 2025 54,5 Milliarden USD erreichten. Dieses Wachstum übertraf den Anstieg von 4% bei Prestigeverkäufen, die sich auf 24,1 Milliarden USD beliefen. Als Reaktion darauf lancieren Premiummarken abgestufte Produktlinien und betonen Dermatologen-Empfehlungen, um ihre höheren Preispunkte zu validieren.
Das Massensegment gedeiht durch Volumen und umfangreiche Distribution, wobei Supermärkte, Hypermärkte und Drogerien als wichtige Kanäle für Impulskäufe dienen. Einzelhändler wie Target und Walmart können durch ihre Eigenmarkenangebote die Margen komprimieren, erweitern aber gleichzeitig den Markt, indem sie Eintrittsbarrieren senken. Premiumprodukte hingegen konzentrieren sich in Fachgeschäften, Kosmetik- und Körperpflegegeschäften und Online-Plattformen, wo kuratierte Auswahl und personalisierte Beratungen ihre höheren Preispunkte rechtfertigen. Der CAGR von 5,48% für Premiumangebote spiegelt die Bereitschaft wohlhabender Verbraucher wider, in Innovation, Nachhaltigkeitszertifizierungen und Markenerbe zu investieren, auch wenn Verbraucher mit mittlerem Einkommen zu Masstige-Alternativen tendieren. Unterdessen treibt Mexikos wachsende Mittelschicht die Massenmarktdurchdringung voran, während Premiumimporte in städtischen Gebieten an Bedeutung gewinnen. Diese Spaltung innerhalb der Kategorie unterstreicht eine doppelte Realität: Preissensibilität koexistiert mit Premiumisierung, da verschiedene Verbrauchergruppen unterschiedliche Wertversprechen priorisieren.
Nach Inhaltsstoffen:
Natürliche und biologische Produkte auf dem Vormarsch trotz synthetischer FührungIm Jahr 2025 machten konventionelle und synthetische Inhaltsstoffe einen Marktanteil von 63,48% aus. Natürliche und organische Formulierungen werden jedoch voraussichtlich bis 2031 mit einem CAGR von 5,23% wachsen, was das schnellste Wachstum unter allen Segmenten darstellt. Eine Umfrage von NSF International ergab, dass 72% bis 74% der Verbraucher organische Inhaltsstoffe bevorzugen. Das geringe Vertrauen in freiwillige Kennzeichnung hat jedoch die Nachfrage nach Drittanbieter-Zertifizierungen wie NSF/ANSI 305 und USDA Organic erhöht. NATRUEs Trendbericht 2025 identifiziert biotechnologisch gewonnene Inhaltsstoffe, darunter im Labor gezüchtetes Squalan und fermentierte Hyaluronsäure, als nächste Innovation, die Nachhaltigkeit mit Wirksamkeit verbindet. In Kanada machen natürliche und organische Formulierungen 40% des Hautpflegemarktes aus, wobei 77% der Verbraucher zustimmen, dass „die Natur es am besten weiß”. E.l.f. Beautys vollständig vegane Produktpalette widerlegt die Überzeugung, dass ethische Produkte einen Aufpreis tragen müssen, und zeigt, dass sie im Massenmarkt erfolgreich sein können.
Konventionelle und synthetische Inhaltsstoffe behalten ihre Marktdominanz aufgrund ihrer zuverlässigen Leistung, längeren Haltbarkeit und regulatorischen Vertrautheit. Konservierungsmittel wie Phenoxyethanol und Parabene schützen vor mikrobieller Kontamination, während synthetische Emulgatoren Stabilität unter wechselnden Temperaturbedingungen gewährleisten. MoCRA der FDA erfordert Inhaltsstofftransparenz, schränkt jedoch nur synthetische Verbindungen ein, die als unsicher eingestuft werden, was Marken Flexibilität bei der Formulierung lässt. Health Canada setzt ähnliche Offenlegungsanforderungen durch, mit spezifischen Einschränkungen für Konservierungsmittel und Farbstoffe. Der CAGR von 6,23% des natürlichen und organischen Segments spiegelt das wachsende Verbraucherinteresse an sauberen Formulierungen wider. Der Anteil von 63,48% synthetischer Inhaltsstoffe unterstreicht jedoch anhaltende Bedenken hinsichtlich Wirksamkeit und Sicherheit. Marken begegnen dieser Dynamik, indem sie duale Portfolios anbieten – konventionelle Produkte für leistungsorientierte Verbraucher und natürliche Alternativen für wertegetriebene Verbraucher. Diese Spaltung bei den Inhaltsstoffen spiegelt den breiteren Markttrend wider, bei dem verschiedene Verbrauchergruppen unterschiedliche Produktattribute priorisieren.


Nach Vertriebskanal:
Online-Einzelhandel führt das Wachstum anIm Jahr 2025 machten Online-Einzelhandelsgeschäfte 35,62% des Vertriebsanteils aus und führten alle Kanäle mit einem prognostizierten CAGR-Wachstum von 5,34% bis 2031 an. Das U.S. Census Bureau berichtete, dass der E-Commerce im dritten Quartal 2025 16,4% des gesamten Einzelhandelsumsatzes ausmachte, während der E-Commerce für Körperpflege im Jahr 2024 54,3 Milliarden USD erreichte, mit Penetrationsraten zwischen 30% und 35%. McKinsey prognostiziert, dass bis 2030 digitale Kanäle ein Drittel des globalen Schönheitsumsatzes ausmachen werden, angetrieben durch Augmented-Reality-Anproben, influencer-geführte Entdeckung und Abonnementmodelle. Amazon hat seine Führungsposition im nordamerikanischen Schönheits-E-Commerce gefestigt, indem es Prime-Mitgliedschaften und Same-Day-Delivery nutzt, um Kaufzyklen zu verkürzen.
Supermärkte und Hypermärkte bleiben die Marktführer im Massenmarktvolumen und sprechen zeitknappe Verbraucher mit ihrer One-Stop-Shopping-Bequemlichkeit an. Walmart und Target erweitern ihr Schönheitsangebot durch die Einführung von Prestigemarken, sodass Verbraucher aufsteigen können, ohne Fachgeschäfte aufzusuchen. Andere Kanäle, darunter Apotheken, Direct-to-Consumer-Websites und Duty-Free-Outlets, bedienen Nischenbedürfnisse, verfügen jedoch nicht über die Skalierung, um das Gesamtwachstum voranzutreiben. Der CAGR von 6,34% für Online-Kanäle spiegelt inhärente Vorteile wie niedrigere Gemeinkosten, personalisierte Empfehlungen und mühelose Nachbestellung wider. Online-Plattformen setzen Marken jedoch auch Fälschungsrisiken aus, wobei 90% der beschlagnahmten Fälschungen über Post- und Expresssendungen eingehen. Um dem entgegenzuwirken, investieren Marken in Blockchain-Rückverfolgbarkeit und QR-Code-Authentifizierung, um ihre digitalen Verkäufe zu sichern, obwohl Fälscher sich weiterhin anpassen, indem sie Verpackungen imitieren.
Geografische Analyse
Markt für Schönheits- und Körperpflegeprodukte in den Vereinigten Staaten
Im Jahr 2025 führten die Vereinigten Staaten den Schönheits- und Körperpflegesektor Nordamerikas an und trugen 80,29 % des regionalen Umsatzes bei. Diese Führungsposition wurde durch hohe Pro-Kopf-Ausgaben, eine fortschrittliche Einzelhandelsinfrastruktur und regulatorische Rahmenbedingungen gestützt, die Innovationen fördern. Das Modernization of Cosmetics Regulation Act (MoCRA) der FDA, das im Dezember 2022 in Kraft trat, erweiterte die Kosmetikdatenbank erheblich – von 35.102 Einträgen auf 589.762 bis Januar 2025. Diese Entwicklung stärkte nicht nur die Compliance, sondern auch das Vertrauen der Verbraucher. Obwohl die Reife des US-amerikanischen Marktes das organische Wachstum begrenzt, haben Premiumisierung und Kanalinnovationen eine Expansion im mittleren einstelligen Bereich unterstützt. Gefälschte Produkte bleiben jedoch eine erhebliche Herausforderung: Der US-amerikanische Zoll- und Grenzschutzbehörde beschlagnahmte im Haushaltsjahr 2025 79 Millionen gefälschte Artikel im Wert von 7,3 Milliarden USD.
Markt für Schönheits- und Körperpflegeprodukte in Kanada und Mexiko
Die Canadian Health Food Association stellte fest, dass 77% der Kanadier glauben, dass „die Natur es am besten weiß”. Health Canada setzt strenge Kennzeichnungsanforderungen für Aufhellungsprodukte durch, die mehr als 3% Wasserstoffperoxid enthalten, was klinische Studien erforderlich macht. Dies erhöht zwar die Compliance-Kosten, stärkt aber auch das Verbrauchervertrauen. Kanadas zweisprachiger Markt erfordert jedoch zweisprachige Verpackungen, was die Komplexität erhöht und eine Eintrittsbarriere für kleinere Akteure schafft. Mexiko ist für das schnellste Wachstum in der Region positioniert, mit einem prognostizierten CAGR von 4,57% bis 2031. Dieses Wachstum wird durch eine wachsende Mittelschicht, Nearshoring-Investitionen und die Expansion lokaler Marken angetrieben. L'Oréal hat sich verpflichtet, bis 2026 80 Millionen USD in die Erweiterung seiner Fertigungskapazitäten in Mexiko zu investieren, wobei 70% der Produktion seines Werks in San Luis Potosí in den US-Markt exportiert werden.
Markt für Schönheits- und Körperpflegeprodukte in Mexiko und der Karibik
Im Jahr 2024 überstieg der mexikanische Schönheitsmarkt 280 Milliarden MXN (rund 14 Milliarden USD), was einem Jahreswachstum von 6 % entspricht. Dies positioniert Mexiko als den zweitgrößten Schönheitsmarkt in Lateinamerika und unter den Top 10 weltweit. Während COFEPRIS, die mexikanische Regulierungsbehörde, die Kosmetiksicherheit überwacht, ist deren Durchsetzung weniger streng als die der FDA oder Health Canada, was agilen Marktteilnehmern Chancen eröffnet. Da Aufklärungskampagnen in städtischen Gebieten an Bedeutung gewinnen, bieten die Kategorien Männerpflege und Sonnenschutzmittel erhebliches Wachstumspotenzial. Die karibischen Gebiete Nordamerikas sind derweil stark auf tourismusgetriebene Duty-Free-Kanäle angewiesen, obwohl detaillierte Marktdaten nach wie vor begrenzt sind. Diese geografische Verteilung verdeutlicht einen klaren Trend: Schwellenmärkte treiben das Wachstum voran, während reife Märkte sich auf Premiumisierung und Kanalinnovation konzentrieren.
Regulatorisches Umfeld
In den Vereinigten Staaten schreibt MoCRA die Registrierung von Betriebsstätten, die Produktlistung, den Sicherheitsnachweis und die Bereitschaft für Vorfälle vor, wobei die FDA im Dezember 2025 einen Leitlinienentwurf veröffentlichte, der Rückrufauslöser und -verfahren klarstellt. Kanada operiert unter dem Food and Drugs Act und den Cosmetic Regulations, wobei die Anforderungen von Health Canada zur Kennzeichnung von Duftstoffallergenen ab dem 12. April 2026 in Kraft treten und die Kennzeichnungskomplexität für grenzüberschreitende SKUs erhöhen. Ein paralleler Strang ist die Überprüfung des USMCA im Jahr 2026, die trilaterale Handels- und Beschaffungsrisiken für nordamerikanische Beauty-Lieferketten, die auf dem trilateralen Fluss von Zutaten, Komponenten und Fertigerzeugnissen beruhen, weiterhin auf der Agenda hält.
Wertschöpfungskettenanalyse
Die nordamerikanische Wertschöpfungskette für Beauty- und Körperpflegeprodukte beginnt mit vorgelagerten Inputs wie Tensiden, Weichmachern, Pigmenten, Konservierungsmitteln, Duftstoffen und Verpackungskomponenten, gefolgt von Formulierung/F&E und Fertigung im großen Maßstab, die häufig an Contract Development and Manufacturing Organizations (CDMOs) ausgelagert wird. CDMOs und integrierte Betreiber unterstützen Marken bei Compoundierung, Abfüllung, Prüfung und Verpackung, während regulatorische Anforderungen im Rahmen von MoCRA in den Vereinigten Staaten und den Meldevorschriften von Health Canada in Kanada die Bedeutung validierter Qualitätssysteme, der Chargenrückverfolgbarkeit und der Dokumentation erhöhen, die Produkte über Kanäle und Grenzen hinweg begleiten kann.
Nachgelagert vertreiben Marken über eine Mischung aus Massenvertrieb, Fachhandel und schnell wachsenden E-Commerce- und Social-Commerce-Kanälen, die auf spezialisierte 3PL-Partner für Kitting, temperaturbewusste Handhabung, Retourenabwicklung und händlerkonforme Routing-Vorgaben angewiesen sind. Vertriebs- und Fulfillment-Spezialisten wie Grace Beauty (Omnichannel-Vertriebsnetz) und auf Kosmetik ausgerichtete Fulfillment-Betriebe an mehreren US-Standorten (zum Beispiel Advanced Distribution Systems, Inc.) verdeutlichen, wie Logistikfähigkeiten zu einem Differenzierungsmerkmal geworden sind, da sich das Sortiment erweitert und sich die Nachbestellzyklen verkürzen. Engpässe bestehen weiterhin bei der Verwaltung der grenzüberschreitenden Compliance, der Fälschungsgefahr in Paketnetzwerken und der operativen Belastung durch variantenreiche Verpackung und Kennzeichnung für die Vereinigten Staaten, Kanada (einschließlich zweisprachiger Anforderungen) und Mexiko.
Wettbewerbslandschaft
Marktkonzentration
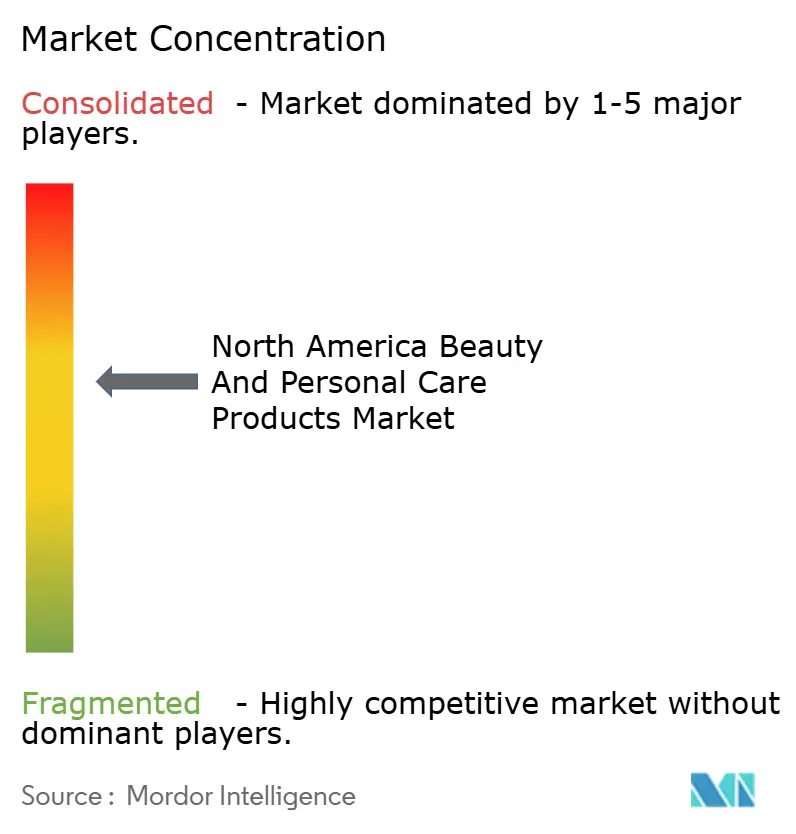
In Nordamerika erlebt der Markt für Schönheits- und Körperpflegeprodukte einen moderaten Konsolidierungstrend. Dieser Trend ebnet sowohl etablierten multinationalen Unternehmen als auch aufstrebenden Disruptoren den Weg, um um Marktanteile zu konkurrieren. Während Marktführer die Vorteile globaler Lieferketten, robuster Forschung und Entwicklung sowie umfangreicher Marketingreichweite nutzen, schaffen sich kleinere Akteure ihre Nische. Sie tun dies durch Direktverbraucher-Modelle und authentische Markennarrative, die bei gezielten Verbrauchersegmenten tief resonieren. Darüber hinaus ermöglicht die moderate Konsolidierung des Marktes Innovation und Wettbewerb und fördert ein dynamisches Umfeld, in dem sowohl etablierte als auch neue Marktteilnehmer gedeihen können.
Strategische Schritte im Markt unterstreichen eine ausgeprägte Verlagerung hin zur Technologieintegration. Ein Beispiel hierfür ist die Zusammenarbeit von Estée Lauder Companies mit Microsoft im April 2024, die zur Schaffung eines KI-Innovationslabors führte, das auf die Verfeinerung der Produktentwicklung und die Verbesserung der Kundenerlebnisse abzielt. Diese Partnerschaft unterstreicht die wachsende Bedeutung künstlicher Intelligenz bei der Förderung von Innovationen und der Erfüllung sich wandelnder Verbraucherbedürfnisse. Wichtige Akteure der Branche stärken ihre Marktpositionen durch eine Kombination aus umfangreichen Forschungskapazitäten, gut etablierten Vertriebsnetzwerken und beachtlichen finanziellen Ressourcen.
Die Marktlandschaft ist eine Mischung aus traditionellen Schönheitsgiganten und spezialisierten Premiummarken. Globale Schwergewichte wie L'Oréal, Procter & Gamble, Estée Lauder und Unilever PLC dominieren die Szene und setzen Multi-Marken-Strategien ein und bieten umfassende Produktlinien an. Die Wettbewerbslandschaft begünstigt zunehmend jene Unternehmen, die Technologie, Nachhaltigkeit und Personalisierung geschickt miteinander verweben, während sie gleichzeitig operative Effizienz sicherstellen und regulatorischen Standards in einem immer komplexer werdenden Markt entsprechen. Darüber hinaus spiegelt die Betonung von Nachhaltigkeit und Personalisierung eine breitere Verschiebung der Verbraucherpräferenzen wider, wobei Käufer zunehmend Produkte suchen, die ihren Werten und individuellen Bedürfnissen entsprechen.
Nordamerika Schönheits- und Körperpflegeprodukte Branchenführer
-
L'Oréal S.A.
-
Unilever PLC
-
Procter & Gamble Company
-
Estée Lauder Companies Inc.
-
Colgate-Palmolive Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Markt für Schönheits- und Körperpflegeprodukte Unternehmen in diesem Bericht
- L’Oréal S.A.
- Unilever PLC
- Procter & Gamble Company
- Estée Lauder Companies Inc.
- Johnson & Johnson Services Inc.
- Coty Inc.
- Mary Kay Inc.
- Colgate-Palmolive Company
- LVMH Moët Hennessy Louis Vuitton
- Natura & Co Holding S.A.
- Revlon Group Holdings LLC
- e.l.f. Beauty Inc.
- Shiseido Company Ltd.
- Beiersdorf AG
- Henkel AG & Co. KGaA
- Kao Corporation
- Church & Dwight Co. Inc.
- Edgewell Personal Care Company
- The Honest Company Inc.
- Glossier Inc.
- Burt’s Bees (The Clorox Company)
- Fenty Beauty LLC
- Anastasia Beverly Hills LLC
- Kylie Cosmetics LLC
Marktchancen und Zukunftsaussichten
Compliance-getriebene Differenzierung ist ein kurzfristiges Whitespace, da MoCRA vom Onboarding zu einem laufenden Betriebsrhythmus übergeht, einschließlich zweijähriger Erneuerungszyklen für Betriebsregistrierungen und Produktlistungen ab 2026 basierend auf individuellen Terminen. Marken und Hersteller, die Sicherheitsnachweise, Beschwerdemanagement und Rückrufbereitschaft institutionalisieren, können das Onboarding bei Händlern verkürzen und Kanalreibung reduzieren, während Drittanbieter-Rahmenwerke eine weitere Vertrauenssignalebene hinzufügen: NSF International veröffentlichte im März 2026 den NSF/ANSI 527 als freiwilligen Standard für Fertigkosmetika, der die Sicherheits- und Qualitätsbewertung für Marken unterstützt, die in stark kontrollierte Kanäle verkaufen.
Kanalmix und Preisarchitektur eröffnen weiterhin Raum für gezielte Innovationen. Circana berichtete, dass in den Vereinigten Staaten Prestige-Beauty um 6 % auf 8,1 Milliarden USD im ersten Quartal 2026 wuchs und Massen-Beauty um 7 % auf 18,1 Milliarden USD, was die Nachfrage sowohl nach premiumisierten Angeboten als auch nach schnell drehenden Massensortimenten verstärkt. Social Commerce ist ein weiterer Hebel für Kundengewinnung und Nachbestellung; Daten von Anfang 2026 deuten darauf hin, dass TikTok Shop einen messbaren Anteil des US-Beauty-E-Commerce einnimmt, was Marken dazu ermutigt, content-gestütztes Merchandising, Live-Shopping-Fähigkeiten und eine strengere Kontrolle des autorisierten Vertriebs aufzubauen, um Fälschungen und Graumarkt-Leckagen zu begrenzen.
Neueste Industrielle Entwicklungen in Nordamerika Markt für Schönheits- und Körperpflegeprodukte
- März 2026: L'Oréal kündigte eine strategische Neuausrichtung seines Luxusduft-Lizenzportfolios an, um Markenpartnerschaften zu straffen und die Omnichannel-Distribution in ganz Nordamerika zu beschleunigen.
- Februar 2025: L'Oréal eröffnete ein 160 Millionen USD teures North America Research and Innovation Center in Clark, New Jersey.
- Oktober 2024: Estee Lauder brachte seine Flaggschiffmarke im Amazon Premium Beauty Store in den Vereinigten Staaten heraus.
Nordamerika Markt für Schönheits- und Körperpflegeprodukte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt die Umsätze aus fertigen Schönheits- und Körperpflegeprodukten, die in Nordamerika über den Einzel- und Online-Handel an Verbraucher verkauft werden, wobei die Werte am Verkaufspunkt in der Region erfasst werden.
Ausschlüsse aus dem Umfang: Dienstleistungen wie Salonbehandlungen, Spa-Anwendungen und sonstige professionelle Serviceumsätze sind nicht in der Marktgröße enthalten.
Segmentierungsübersicht
- Nach Produkttyp
- Körperpflege
- Haarpflege
- Shampoo
- Conditioner
- Haarfärbemittel
- Haarstylingprodukte
- Sonstige
- Hautpflege
- Gesichtspflegeprodukte
- Körperpflegeprodukte
- Lippen- und Nagelpflegeprodukte
- Bad und Dusche
- Duschgels
- Seifen
- Sonstige
- Mundpflege
- Zahnbürste
- Zahnpasta
- Mundspülungen und Spülungen
- Sonstige
- Herrenpflegeprodukte
- Deodorants und Antitranspirantien
- Parfüms und Düfte
- Haarpflege
- Kosmetik / Make-up-Produkte
- Gesichtskosmetika
- Augenkosmetika
- Lippen- und Nagelmake-up-Produkte
- Körperpflege
- Nach Kategorie
- Premiumprodukte
- Massenprodukte
- Nach Inhaltsstoffen
- Natürlich/Bio
- Konventionell/Synthetisch
- Nach Vertriebskanal
- Fachgeschäfte
- Supermärkte/Hypermärkte
- Online-Einzelhandelsgeschäfte
- Andere Vertriebskanäle
- Nach Geografie
- Vereinigte Staaten
- Kanada
- Mexiko
- Rest Nordamerikas
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau einer soliden Faktenbasis zu Nachfrage und Einzelhandelsaktivitäten, damit unsere Annahmen mit den tatsächlichen Verbraucherausgaben in Nordamerika übereinstimmen. Wir stützen uns auf öffentlich zugängliche, nicht kostenpflichtige Quellen wie US-Volkszählungs-Einzelhandels- und Handelsdaten, Preisindizes des Bureau of Labor Statistics, Veröffentlichungen von Health Canada, Aktualisierungen der US-amerikanischen Lebensmittel- und Arzneimittelbehörde (einschließlich MoCRA-bezogener Punkte) sowie UN Comtrade, soweit relevant für Produktströme.
Anschließend werden die Zahlen mit Unternehmensberichten, Investorenpräsentationen, Jahresberichten, seriöser Presseberichterstattung und Verbandsstatistiken abgeglichen, die uns helfen, Verschiebungen im Kategorienmix und Kanalveränderungen zu verfolgen. In einigen Bereichen werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz, Patentdatenbanken sowie eine Import-Export-Datenbank auf Sendungsebene genutzt, um Querprüfungen zu unterstützen und Lücken zu schließen, wo öffentliche Datenreihen nicht spezifisch genug sind. Diese Liste der Sekundärforschungsquellen ist nicht abschließend, und viele weitere Quellen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um die Annahmen aus der Sekundärforschung zu überprüfen und zu klären, was als umsatzrelevanter Bereich über Produktkategorien und Vertriebskanäle hinweg gezählt wird. Wir sprechen mit Herstellern, Markeninhabern, Distributoren, großen Einzelhändlern und Branchenspezialisten in den Vereinigten Staaten, Kanada und Mexiko, damit das Modell Unterschiede in Preisgestaltung, Promotionen und Kanalmix nach Ländern widerspiegelt.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 27 % | CXOs: 14 % |
| Mittlere Ebene: 59 % | Funktions-/Bereichsleiter: 41 % |
| Kleinere Unternehmen: 14 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Verbraucherausgaben und Einzelhandelsumsatzsignale in die Nachfrage auf Kategorieebene für Schönheits- und Körperpflegeprodukte in Nordamerika übersetzt und anschließend mit den Ländertotalen abgeglichen werden. Sobald der erste Gesamtwert gebildet ist, wird er durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichproben von Marken- und Kanalumsatzzusammenstellungen sowie Preis-pro-Einheit-mal-Volumen-Prüfungen anhand verfügbarer öffentlicher Indikatoren.
Zu den wichtigsten Eingaben im Modell gehören der Kategorienmix über Hautpflege, Haarpflege, Mundpflege, Bad und Dusche, Düfte, Deodorants, Herrenpflege und dekorative Kosmetik hinweg, zusammen mit Trends beim Online-Anteil, Inflations- und Preisindexbewegungen, Importabhängigkeit für ausgewählte Unterkategorien sowie länderspezifischen Wachstumsunterschieden (wobei Mexiko häufig eine schnellere Expansion zeigt). Wenn die Datenlage für kleinere Kategorien dünn wird, wenden wir eine konservative Proxy-Logik an, indem wir uns an nahen Substituten orientieren und die resultierenden Anteile durch Interviews validieren.
Für die Prognose wird eine Szenarioanalyse angewendet, damit das erwartete Wachstum mit den für diesen Markt relevanten Variablen flexibel gestaltet werden kann, darunter die Entwicklung des verfügbaren Einkommens, Preis- und Promotionsintensität, Kanalverschiebungen hin zum E-Commerce sowie regulierungsbedingte Reformulierungs- und Kennzeichnungskosten. Die endgültige Zeitreihe wird erst geglättet, nachdem die Annahmen mit den Primärbefragten abgestimmt wurden, sodass die Prognose nachvollziehbar und wiederholbar bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schichten, damit Fehler nicht unbemerkt in die endgültige Marktgröße einfließen. Modellergebnisse werden mit unabhängigen Signalen verglichen, wie z. B. der Richtung der Einzelhandelsumsätze, Preisbewegungen und den impliziten Kategorienaufteilungen, die in öffentlichen Bekanntmachungen und Kanalkommentaren auftauchen, und Ausreißer werden vor der Freigabe untersucht.
Ein zweiter Analyst überprüft die Struktur, Einheiten und Konvertierungslogik, und eine Nachverfolgung wird ausgelöst, wenn das Interview-Feedback in einem wesentlichen Umfang vom Modell abweicht. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn bedeutende Ereignisse eintreten, wie z. B. starke Inflationsschwankungen, regulatorische Änderungen oder große Kanalunterbrechungen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Nordamerika Markt für Schönheits- und Körperpflegeprodukte von Mordor Intelligence – Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Schönheits- und Körperpflege in Nordamerika sehen oft unterschiedlich aus, weil jeder Herausgeber die Grenzen rund um Produkte, Kanäle und Geografien auf seine eigene Weise zieht und möglicherweise auch unterschiedliche Basisjahre und Währungszeitpunkte verwendet. Unterschiede entstehen auch dadurch, wie schnell Annahmen aktualisiert werden, wenn sich Preisgestaltung, Promotionen und Online-Mix verschieben.
Die Vergleichstabelle zeigt eine merkliche Streuung, und im Modell von Mordor Intelligence wird der Gesamtwert für Nordamerika als Ganzes aufgebaut und der Wert an die Umsätze aus fertigen Produkten in den Vereinigten Staaten, Kanada und Mexiko geknüpft, während Salon- und Spa-Serviceumsätze außerhalb des Umfangs bleiben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 155,41 Milliarden USD (2026) | |
| Regionale Unternehmensberatung A | 124,53 Milliarden USD (2023) | Verwendet ein früheres Basisjahr und vermischt möglicherweise die Definitionen von professionellen und direkten Verkäufen unterschiedlich, was beeinflussen kann, was als Produktumsatz gegenüber Kanalaktivität gezählt wird, wenn man über Jahre hinweg vergleicht. |
| Globale Unternehmensberatung B | 109,56 Milliarden USD (2025) | Deckt nur die Vereinigten Staaten ab, was Kanada und Mexiko naturgemäß ausschließt, und der höhere Wachstumspfad deutet auf eine aggressivere Preis- und Premiumisierungsannahme über den Prognosezeitraum hin. |
Was der Vergleich hauptsächlich zeigt, ist, dass Umfang und Zeitpunkt die größten Unterschiede verursachen, nicht nur die Mathematik. Wenn die Geografie angeglichen und die produktbezogenen Umsätze von Dienstleistungen und Kanal-Proxys getrennt werden, wird die resultierende Marktgröße leichter auf klare Nachfrageindikatoren zurückführbar und auf wiederholbare Weise aktualisierbar.
Im Bericht beantwortete Schlüsselfragen
Wie schnell wächst die Nachfrage nach natürlichen Formulierungen im nordamerikanischen Schönheitsmarkt?
Natürliche und organische Produkte werden voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 5,23% wachsen und den Gesamtmarkt übertreffen, da Drittanbieter-Zertifizierungen Vertrauen aufbauen.
Welcher Vertriebskanal expandiert am schnellsten für Schönheits- und Körperpflege in Nordamerika?
Der Online-Einzelhandel, der im Jahr 2025 bereits 35,62% des Umsatzes hält, wird voraussichtlich mit einem CAGR von 5,34% wachsen, da Verbraucher schnelle Lieferung und virtuelle Anprobe-Tools nutzen.
Welches Segment macht den größten Teil der Ausgaben im nordamerikanischen Schönheitsmarkt aus?
Körperpflege macht 84,15 % des Umsatzes im Jahr 2025 aus, gestützt durch Innovationen in der Mundpflege, Herrenpflege und Anti-Verschmutzungs-Haarpflegeprodukte.
Welches Land soll im nordamerikanischen Schönheitsmarkt am schnellsten wachsen?
Mexiko wird bis 2031 voraussichtlich einen CAGR von 4,57% verzeichnen, angetrieben durch eine wachsende Mittelschicht und erweiterte lokale Fertigungskapazitäten.