
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
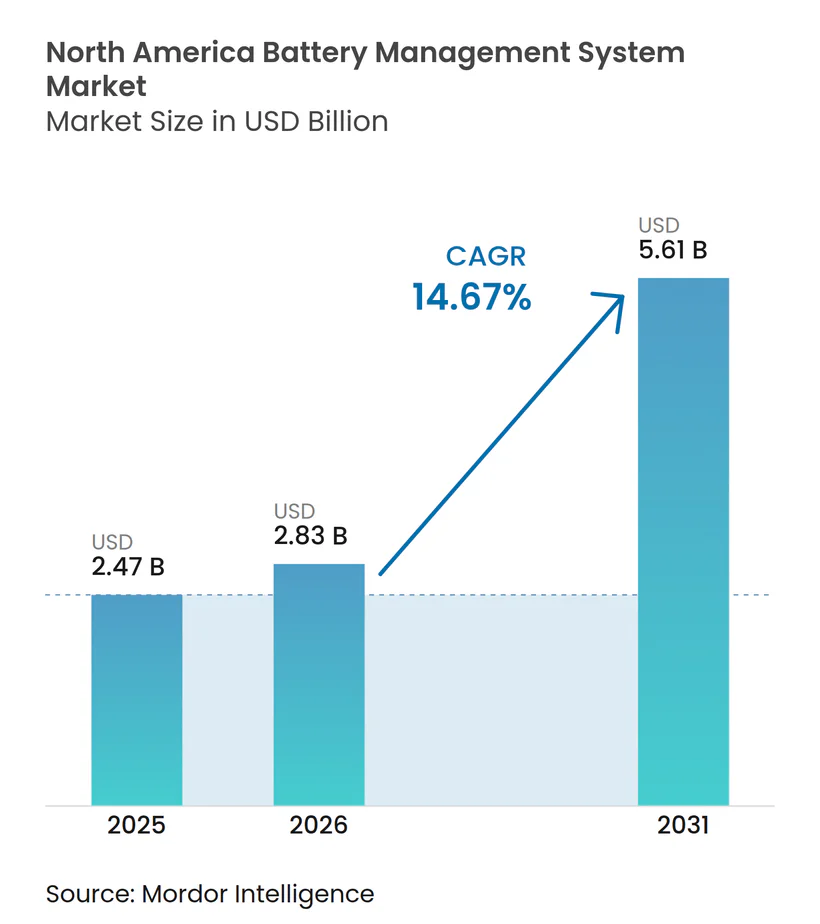
| Marktgröße (2026) | 2.83 Milliarden US-Dollar |
| Marktgröße (2031) | 5.61 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.67 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Batteriemanagementsysteme in Nordamerika von Mordor Intelligence
Die Größe des Nordamerika Batteriemanagementsystem Marktes wird voraussichtlich von 2,47 Milliarden USD im Jahr 2025 und 2,83 Milliarden USD im Jahr 2026 auf 5,61 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 14,67 % zwischen 2026 und 2031. Der Markt geht über eine grundlegende Schutzfunktion hinaus, da Käufer Batteriemanagementsysteme nun als Intelligenzplattformen betrachten, die die Bewertung von Vermögenswerten, Entscheidungen zur Betriebszeit und die Serviceplanung unterstützen. Versorgungsunternehmen legen mehr Wert auf die Sichtbarkeit des Batteriezustandsstatus, und Hersteller von Elektrofahrzeugen nutzen Batterietelemetrie direkter bei der Garantiegestaltung und dem Lebenszyklusmanagement von Akkupacks. Diese Verschiebung weitet die Nachfrage auf Fahrzeugplattformen, stationäre Speicherung und Flottenanwendungen im Nordamerika Batteriemanagementsystem Markt aus. Inlandsinhaltliche Vorschriften und FEOC-verknüpfte Beschaffungsanforderungen lenken die Beschaffung auch in Richtung nordamerikanischer Hardware- und Software-Stacks in den Vereinigten Staaten und Kanada. Die Wettbewerbsstrategie konzentriert sich zunehmend auf zertifizierte lokale Lieferung, softwaregestützte Differenzierung und Architekturen, die die Fehlerausbreitung in großen Batteriesystemen reduzieren.[1]
Wichtigste Erkenntnisse des Berichts
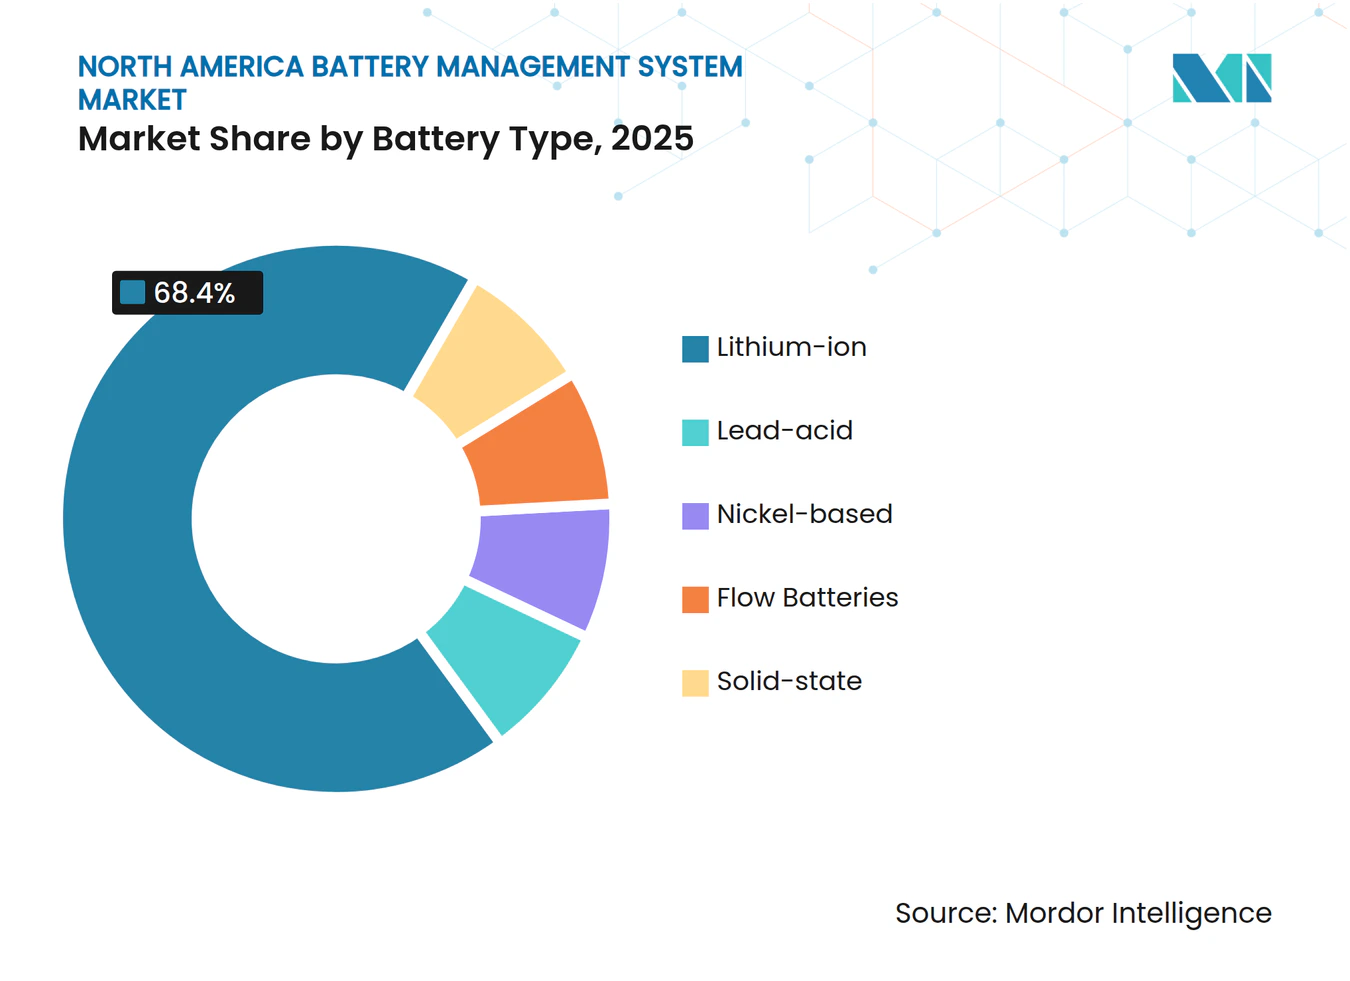
- Nach Batterietyp hielt Lithium-Ionen im Jahr 2025 einen Segmentumsatzanteil von 68,4 %, während Batteriemanagementsysteme für Festkörperbatterien bis 2031 voraussichtlich mit einer CAGR von 31,8 % wachsen werden.
- Nach Topologie führten verteilte Systeme im Jahr 2025 mit einem Anteil von 39,3 % und werden voraussichtlich auch die schnellste CAGR von 21,1 % bis 2031 verzeichnen.
- Nach Komponente erfasste Hardware im Jahr 2025 67,8 % des Komponentenumsatzes, während Software bis 2031 voraussichtlich mit einer CAGR von 21,9 % wachsen wird.
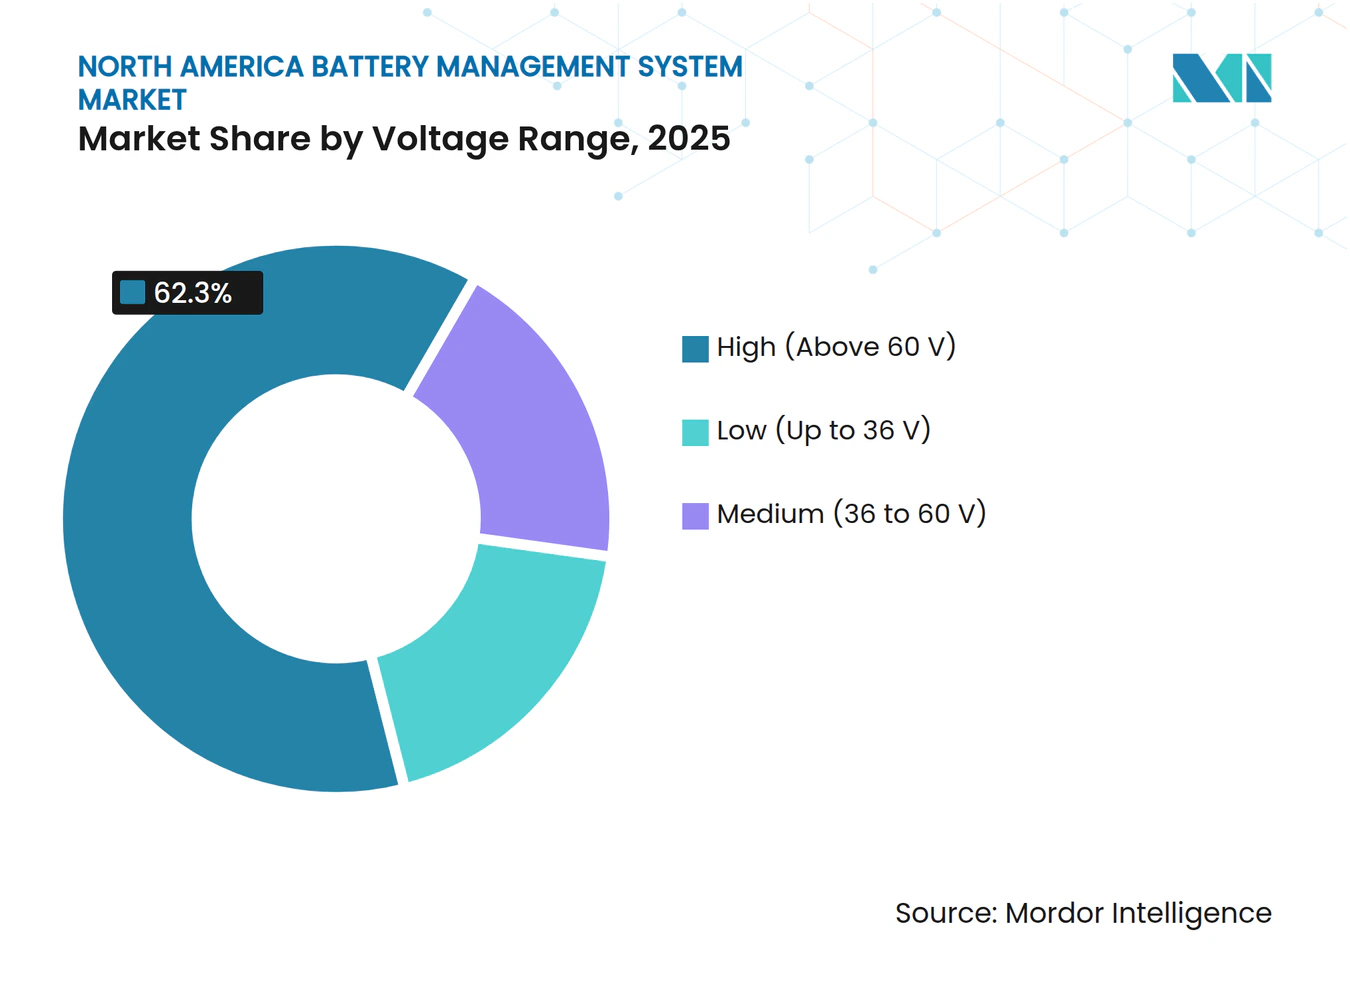
- Nach Spannungsbereich entfielen auf Hochspannungssysteme über 60 V im Jahr 2025 62,3 % des Segments, und es wird erwartet, dass sie bis 2031 mit einer CAGR von 17,6 % wachsen.
- Nach Anwendung hielt der Automobilbereich im Jahr 2025 48,9 % des Segmentumsatzes, während stationäre Energiespeicherung bis 2031 voraussichtlich mit einer CAGR von 25,4 % wachsen wird.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2025 78,6 % des Nordamerika Batteriemanagementsystem Marktanteils, während Mexiko bis 2031 voraussichtlich mit einer CAGR von 19,1 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigung der Elektrofahrzeugdurchdringung und Nullemissionsmandate | +3.5% | Vereinigte Staaten und Kanada, mit Ausstrahlungseffekten auf Mexiko | Mittelfristig (2–4 Jahre) |
| Bundes- und provinzielle Energiespeicheranreize | +2.8% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Sinkende Lithium-Ionen-Batteriekosten | +2.2% | Regionsweit, mit stärkerem Impuls durch den Aufbau inländischer Gigafabriken | Mittelfristig (2–4 Jahre) |
| Von Versorgungsunternehmen geleitete Fahrzeug-zu-Netz-Pilotprojekte benötigen fortschrittliche Batteriemanagementsysteme | +1.8% | Kernmärkte der Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Cloud-verbundene Batterie-als-Service-Erlösmodelle | +1.0% | Vereinigte Staaten und Kanada, mit frühen Gewinnen in Mexiko | Mittelfristig (2–4 Jahre) |
| Start-ups für Wärmemanagement in Kälteklimata | +0.8% | Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung der Elektrofahrzeugdurchdringung und Nullemissionsmandate
Die Elektrofahrzeugpolitik im Nordamerika Batteriemanagementsystem Markt verlagert sich vom direkten Verkaufsdruck hin zu Kaufunterstützung und Infrastrukturausbau. Kanada hat im Februar 2026 Kaufanreize für Elektrofahrzeuge von bis zu 5.000 CAD (3.600 USD) wieder eingeführt und diese Entscheidung mit 1,5 Milliarden CAD (1,1 Milliarden USD) für Ladeinfrastruktur verknüpft. Diese Art von Nachfragesog erzeugt in der Regel gleichmäßigere Fahrzeugerneuerungszyklen, was die wiederkehrende Nachfrage nach Batteriemanagementsystemen über einen längeren Zeitraum unterstützt. In den Vereinigten Staaten drängen Zölle, die an den Fahrzeuginhalt geknüpft sind, Automobilhersteller auch dazu, mehr Elektrofahrzeugplattformen und Akkupackmontagen zu lokalisieren. Der kombinierte Effekt ist eine größere installierte Elektrofahrzeugbasis und ein breiterer adressierbarer Fuhrpark für fortschrittliche Überwachung, Wärmemanagement und Garantieanalysen im Nordamerika Batteriemanagementsystem Markt.
Bundes- und provinzielle Energiespeicheranreize
Energiespeicheranreize bleiben eine der deutlichsten Wachstumsstützen für den Nordamerika Batteriemanagementsystem Markt. Projekte, die 2026 mit dem Bau beginnen, können Investitionssteuergutschriften von bis zu 50 % erhalten, wenn Inhalts- und Arbeitsbedingungen im Inland erfüllt sind. FEOC-Rückforderungsregeln machen Beschaffungsentscheidungen auch sensibler, da Zahlungen an verbotene ausländische Unternehmen den ursprünglichen Steuervorteil über die Lebensdauer des Vermögenswerts gefährden können. Dies verbessert die Position inländischer Lieferanten wie Nuvation Energy, deren nach UL 1973 zertifizierte G5-Plattform in den Vereinigten Staaten und Kanada hergestellt wird. Provinzprogramme in Kanada bauen auch die Nachfrage hinter dem Zähler auf und halten die Einhaltung von UL 1973 und UL 9540 im Mittelpunkt der Beschaffungsentscheidungen im Nordamerika Batteriemanagementsystem Markt.
Sinkende Lithium-Ionen-Batteriekosten
Niedrigere Zellkosten erweitern den kommerziellen Wert von Steuerung, Analytik und Zertifizierung im Nordamerika Batteriemanagementsystem Markt. Da Akkupacks günstiger werden, machen Hardware und Software für Batteriemanagementsysteme einen größeren Anteil der gesamten Systemökonomie aus. Dies ist am wichtigsten bei Speicher- und industriellen Sicherungsprojekten, bei denen Käufer die Lebenszykluskosten, Wartbarkeit und Fernüberwachung genau prüfen. Die nordamerikanische Fertigungskapazität für Speicherzellen skaliert ebenfalls schnell, und die Anlage von LG Energy Solution in Holland hat ihre dedizierte Speicherzellenkapazität von 4 GWh auf 16,5 GWh ausgebaut, mit einem regionalen Produktionsziel von 50 GWh bis Ende 2026. Diese lokale Skalierung sollte Batterieinstallationen erschwinglicher machen und die Nachfrage aus kostenempfindlichen Anwendungen erschließen, die bisher auf einfachere Überwachungssysteme angewiesen waren.
Von Versorgungsunternehmen geleitete Fahrzeug-zu-Netz-Pilotprojekte benötigen fortschrittliche Batteriemanagementsysteme
Fahrzeug-zu-Netz-Programme schaffen eine neue Software- und Steuerungsanforderung im Nordamerika Batteriemanagementsystem Markt. PG&E startete im April 2026 ein wechselstrombasiertes Fahrzeug-zu-Netz-Programm mit Teslas Cybertruck-Plattform, das die bidirektionale Stromversorgung vom Pilotstatus zu einem kommerziellen Betriebsmodell in Kalifornien überführte. Frühere Programme von Toyota mit Oncor in Texas und Ford mit Sunrun in Maryland zeigten, dass die Logik von Batteriemanagementsystemen nun Einsatzzeitpunkte, Wärmesteuerung und garantiesensiblen Abbau unter bidirektionalen Stromflüssen verwalten muss. Dies erhöht den Wert von Steuerungs-APIs mit niedriger Latenz und einer engeren Interoperabilität mit Versorgungsunternehmen. Anbieter, die Netzeinnahmen mit Batteriezustandsbeschränkungen in Einklang bringen können, sollten eine attraktivere Softwareposition im Nordamerika Batteriemanagementsystem Markt einnehmen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sicherheitsrückrufe aufgrund von thermischem Durchgehen | -1.5% | Vereinigte Staaten, mit Ausstrahlungseffekten auf Lieferketten in Kanada und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von importierten Zellen | -2.0% | Alle 3 Länder, mit stärkerem Risiko in Mexiko | Mittelfristig (2–4 Jahre) |
| Wenige Labore für funktionale Sicherheit in Mexiko | -0.6% | Mexiko | Mittelfristig (2–4 Jahre) |
| Patentdickicht bei Ladezustandsalgorithmen | -0.7% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sicherheitsrückrufe aufgrund von thermischem Durchgehen
Sicherheitsrückrufe erhöhen die Nachfrage nach stärkerer Steuerungslogik im Nordamerika Batteriemanagementsystem Markt, obwohl sie auch kurzfristigen Reputationsdruck auf die Elektrofahrzeugakzeptanz ausüben. Im Oktober 2025 umfasste Rückrufnummer 25V655 19.077 Nissan LEAF-Einheiten in den Vereinigten Staaten, da das Risiko einer schnellen Überhitzung beim Level-3-Laden mit Lithiumablagerungen und schwacher Steuerung unter hohen Ladebedingungen in Verbindung gebracht wurde. Solche Ereignisse veranlassen OEMs und Lieferanten häufig, mehr in Sensorik, Wärmemodelle und Validierung zu investieren. Das kurzfristige Problem besteht darin, dass Rückrufschlagzeilen die Verbraucherakzeptanz verlangsamen und das Tempo neuer Fahrzeuginstallationen verringern können. Die Einhaltung von ISO 26262 und UL 2580 erhöht auch Kosten und Entwicklungszeit, was den Einstieg für kleinere Teilnehmer schwieriger macht.
Abhängigkeit von importierten Zellen
Die Abhängigkeit von importierten Zellen bleibt das deutlichste strukturelle Versorgungsrisiko im Nordamerika Batteriemanagementsystem Markt. Mexiko erreichte den Februar 2026 ohne kommerzielle Produktion von Elektrofahrzeugbatteriezellen, was lokale Batterieprogramme von Importen abhängig ließ und regionale Beschaffungspläne erschwerte. Dies ist wichtig, weil Batteriemanagementsystem-Schnittstellen, Softwarevalidierung und Compliance-Arbeit oft früh in einem Batterieprojekt festgelegt werden. Wenn sich der Zellursprung spät im Programm ändert, müssen Integratoren möglicherweise Kommunikation, Steuerung und Dokumentation überarbeiten. Die inländische Fertigungskapazität steigt, aber der Versorgungsübergang schafft immer noch Timing-Risiken und Kostendruck im gesamten Nordamerika Batteriemanagementsystem Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batterietyp:
Festkörper gestaltet eine Lithium-Ionen-Basis umLithium-Ionen hielt im Jahr 2025 68,4 % des Batterietypsegments, was es im Mittelpunkt der aktuellen Nachfrage im Nordamerika Batteriemanagementsystem Markt hielt. Diese Position spiegelt die Standardisierung von Elektrofahrzeugplattformen, ausgereifte Lieferketten und Softwaremodelle wider, die bereits auf das Verhalten von Lithium-Ionen ausgerichtet sind. Die installierte Basis begünstigt auch Lieferanten mit bewährten Ladezustands-, Ausgleichs- und Wärmemodellen für Flüssigelektrolytzellen. Diese Vorteile sollten Lithium-Ionen in naher Zukunft in Fahrzeug- und Speicherprogrammen dominant halten, auch wenn Beschaffungsregeln und neue Chemien beginnen, Entwicklungspläne zu verändern.
Batteriemanagementsysteme für Festkörperbatterien werden bis 2031 voraussichtlich mit einer CAGR von 31,8 % wachsen, was diese zur am schnellsten wachsenden Batterietypverschiebung im Nordamerika Batteriemanagementsystem Markt macht. Lieferanten engagieren sich frühzeitig, weil Festkörperelektrolyte andere Sensoransätze erfordern und konventionelle Coulomb-Zähl- und Leerlaufspannungsmethoden bei diesen Widerstandsprofilen weniger zuverlässig sind.[2] Blei-Säure-, Nickel-basierte und Durchflussbatterien dienen weiterhin engeren Anwendungen wie industrieller USV, Hybridantrieben und Mehrstundenspeicherung, tragen aber nicht den gleichen Plattformschwung. Eine frühe Algorithmuszertifizierung nach IEC 62619 und ISO 26262 erhöht die Qualifikationskosten, schafft aber auch eine stärkere Wechselbarriere für Lieferanten, sobald Festkörperprogramme in die skalierte Produktion übergehen.



Nach Topologie:
Verteilte Designs führen bei Resilienz und SkalierungDie verteilte Topologie hielt im Jahr 2025 39,3 % des Segments und wird voraussichtlich auch mit einer CAGR von 21,1 % wachsen, was für ein führendes Design im Nordamerika Batteriemanagementsystem Markt ungewöhnlich ist. Versorgungsunternehmen bevorzugen diese Architektur, weil sie die Fehlerausbreitung begrenzt und modulare Erweiterung unterstützt. Diese Präferenz hat sich verstärkt, da Käufer mehr Wert auf Systemisolierung, Resilienz und teilweise Betriebszeit bei Ausfällen legen. Das Design hilft auch, das Versicherungs- und Betriebsrisiko bei großen Speicheranlagen zu reduzieren, bei denen ein einzelner Fehler eine hochwertige Installation beeinträchtigen kann.
Die zentralisierte Topologie passt immer noch zu vielen Automobilprogrammen, da sie einen kompakten Platzbedarf und einen einfacheren Homologationsweg unter Fahrzeugsicherheitsregeln bietet. Modulare Systeme gewinnen in 800-Volt-Elektrofahrzeugpacks und wiederverwendeten Batteriespeichern an Boden, da Kanalzahlen effizienter an den Anwendungsfall angepasst werden können. BorgWarners modulare Batteriemanagementsystem-Plattform zeigt, wie Fahrzeuglieferanten diese Flexibilität in einen plattformübergreifenden Vorteil bei Personen- und Nutzfahrzeugprogrammen umwandeln. Hybriddesigns entstehen auch dort, wo Kunden die niedrigeren Kosten der zentralen Steuerung und die Fehlertoleranz der verteilten Sensorik in derselben Installation wünschen.
Nach Komponente:
Softwarewachstum übertrifft HardwarevolumenHardware erfasste im Jahr 2025 67,8 % des Nordamerika Batteriemanagementsystem Marktanteils innerhalb der Komponenten, sodass physische Steuereinheiten, Sensoren und Überwachungs-ICs immer noch die aktuellsten Ausgaben definieren. Dies spiegelt den Umfang von Automobil- und Netzprojekten wider, bei denen zertifizierte Sensorhardware obligatorisch ist. Käufer verankern die Lieferantenauswahl weiterhin rund um Messgenauigkeit, Sicherheitshistorie und Integrationsunterstützung. In der Batteriemanagementsystem-Branche hält dies Halbleiterführer und Hardwarelieferanten im Mittelpunkt wichtiger Designgewinne.
Software wird bis 2031 voraussichtlich mit einer CAGR von 21,9 % wachsen, was sie zur am schnellsten wachsenden Komponentenschicht im Nordamerika Batteriemanagementsystem Markt macht. Die B.around-Plattform von LG Energy Solution spiegelt diese Verschiebung wider, da sie KI-basierte Werkzeuge für Sicherheitsdiagnostik, Degradationsvorhersage und Fahrmusteroptimierung mit engeren Restkapazitätsfehlerbereichen als ältere Methoden anwendet. Texas Instruments treibt auch drahtlose Batteriemanagementsystem-Designs voran, die die Verkabelung reduzieren und Over-the-Air-Updates in kommerziellen Elektrofahrzeugpacks praktischer machen. Da Hardware reift, sollten wiederkehrende Analysen, Cybersicherheitsschichten und Fernservicewerkzeuge mehr Wert erfassen als grundlegende Überwachungsfunktionen allein.
Nach Spannungsbereich:
Hochspannungssysteme setzen das technische TempoHochspannungssysteme über 60 V hielten im Jahr 2025 62,3 % des Spannungsbereichssegments und bleiben der wichtigste Wertpool im Nordamerika Batteriemanagementsystem Markt. Der Übergang zu 800-Volt-Elektrofahrzeugplattformen und großen Speicherstapeln erhöht sowohl die Sensorkomplexität als auch den durchschnittlichen Systemwert. Genauigkeit ist wichtiger, da die Packspannung steigt, weil selbst kleine Messfehler größere Sicherheits-, Garantie- und Leistungsfolgen haben können. Dies veranlasst Lieferanten, sich auf Redundanz, Langzeitdriftstabilität und breitere thermische Betriebsbereiche zu konzentrieren.
Hochspannungs-Batteriemanagementsysteme sind auch die am schnellsten wachsende Spannungsklasse mit einer CAGR von 17,6 % bis 2031, was die Investitionen am oberen Ende des Nordamerika Batteriemanagementsystem Marktes konzentriert hält. Texas Instruments' RES60A-Q1 veranschaulicht die Komponentenantwort, da er für präzise Hochspannungsmessung über lange Betriebslebensdauern ausgelegt wurde. Mittelspannungssysteme unterstützen weiterhin leichte Elektrofahrzeuge, industrielle fahrerlose Transportfahrzeuge und Lagerautomatisierung, während Niederspannungsdesigns auf tragbare Geräte und Unterhaltungselektronik ausgerichtet bleiben. Strengere Automobilqualifikationsstandards vergrößern die Lücke zwischen einfachen Überwachungsprodukten und den zertifizierten Lösungen, die für große Batterieplattformen erforderlich sind.

Nach Anwendung:
Automobil führt, während Speicherung den Mix verändertDer Automobilbereich hielt im Jahr 2025 48,9 % des Anwendungssegments, was Fahrzeuge als größten Endverbrauch im Nordamerika Batteriemanagementsystem Markt hielt. Jahre der Zertifizierungsarbeit, Lieferantenausrichtung und Plattformskalierung geben Automobilprogrammen immer noch einen starken Betriebsvorsprung. Dieser Vorsprung ist am deutlichsten bei der Packvalidierung, Garantieanalysen und Hochvolumenbeschaffungsbeziehungen. Der Anwendungsmix ändert sich immer noch, weil neuere Nachfragezentren schneller wachsen als die Fahrzeugproduktion allein.
Stationäre Energiespeicherung wird bis 2031 voraussichtlich mit einer CAGR von 25,4 % wachsen, was sie zur am schnellsten wachsenden Anwendung im Nordamerika Batteriemanagementsystem Markt macht. Unterstützung durch den Inflation Reduction Act, Bedarf an Integration erneuerbarer Energien und Stromstrategien für Rechenzentren erhöhen die Nachfrage nach Batteriemanagementsystemen in Netz- und kommerziellem Speicher. Microsofts 500-MWh-Kostandortspeicherprojekt in Virginia zeigt, dass Batterieanlagen als einnahmengenerierende Netzwerkzeuge und nicht nur als Sicherungssysteme gebaut werden. Zweitlebens-Batterieinstallationen schaffen auch eine neue Anwendungsschicht, die konfigurierbare Plattformen wie Nuvation Energys G5 begünstigt, die mehrere Chemien und Spannungen von 60 V bis 1.500 V unterstützt.
Geografische Analyse
Vereinigte Staaten Batteriemanagementsystem-Markt
Die Vereinigten Staaten hielten im Jahr 2025 einen Marktanteil von 78,6 % am nordamerikanischen Batteriemanagementsystem-Markt und bleiben das größte Nachfragezentrum der Region. Bundessteuergelder für Stromspeicher, die Skalierung der Elektrofahrzeugproduktion und der hohe Strombedarf von Rechenzentren verankern weiterhin die Bereitstellungsaktivitäten. Allein Texas verzeichnete in den Jahren 2024 und 2025 Netzanschlussanfragen für netzunabhängige Speicher von insgesamt 40 GW, was den Umfang der Projektpipeline verdeutlicht, die nun mit der Beschaffung von Batteriemanagementsystemen verknüpft ist. Kalifornien und Texas zusammen machten bis 2025 55 % der installierten BESS-Kapazität in den USA aus, und die inländische Produktionskapazität für Netz-Batterien wird bis Ende 2026 voraussichtlich 145 GWh pro Jahr erreichen. Die FERC-Anordnung 2222 hilft zudem Bundesstaaten wie Kalifornien, New York, Virginia und Colorado, zu frühen Einsatzorten für bidirektionale Batteriemanagementsystem-Plattformen zu werden.
Kanada Batteriemanagementsystem-Markt
Kanada verfügt über eine kleinere Volumenbasis, übt jedoch einen starken Einfluss in den Bereichen Forschung und Entwicklung, strukturierte Beschaffung und Batterieleistung bei Kälte aus. Die IESO in Ontario suchte im Rahmen ihres LT2-Prozesses 2025 nach 1,6 GW neuer Speicherkapazität, was eine stetige Versorgungspipeline für den nordamerikanischen Batteriemanagementsystem-Markt unterstützt. Die Bundesförderung umfasste außerdem 22 Millionen CAD (16,1 Millionen USD) für Batterieinnovationen im Oktober 2025 sowie 11 Millionen CAD (7,9 Millionen USD) für auf Quebec ausgerichtete Batterieprojekte im April 2026. Der im Februar 2026 wiedereingeführte kanadische Elektrofahrzeug-Anreiz von bis zu 5.000 CAD (3.600 USD) dürfte ein gleichmäßigeres Flottenwachstum und eine anhaltende Nachfrage aus dem Automobilsektor unterstützen.
Mexiko Batteriemanagementsystem-Markt
Mexiko ist das am schnellsten wachsende Land im nordamerikanischen Batteriemanagementsystem-Markt und wird voraussichtlich bis 2031 mit einer CAGR von 19,1 % wachsen. Der im März 2025 verabschiedete Speicherrahmen sowie die späteren Genehmigungsregeln gaben privaten Investoren einen klareren Weg zur Bereitstellung von Speichern innerhalb des nationalen Elektrizitätssystems. Das Batteriemodul-Projekt von BMW im Wert von 800 Millionen EUR (864 Millionen USD) in San Luis Potosí sowie die LFP-Investition von Pomega in Höhe von 400 Millionen USD zeigen, wie die lokale Produktion der Integration von Batteriemanagementsystemen nähert. Der Markt steht noch vor begrenzten Laborkapazitäten für funktionale Sicherheit und einer kleineren Ingenieurbasis, doch Nearshoring und neue Batterieinvestitionen sollten Mexiko schneller als den regionalen Durchschnitt wachsen lassen.
Wettbewerbslandschaft
Marktkonzentration
Führende Unternehmen im nordamerikanischen Markt für Batteriemanagementsysteme
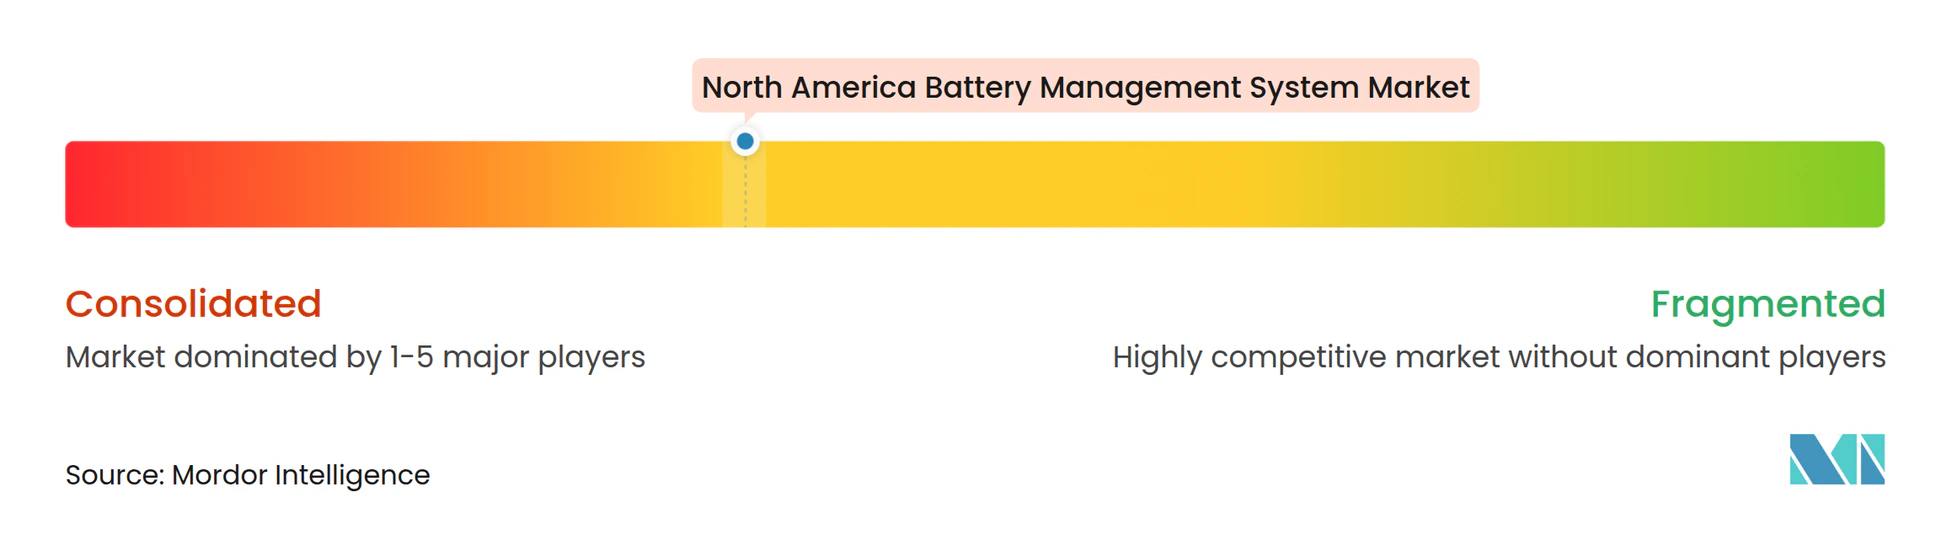
Der Nordamerika Batteriemanagementsystem Markt ist in Halbleitern mäßig konzentriert und in Systemintegration und Software viel fragmentierter. Texas Instruments, Analog Devices, STMicroelectronics und Renesas halten starke Positionen bei Batterieüberwachungs-ICs, da Qualifikation nach Automobilstandard, lange Designzyklen und Algorithmus-IP schwer zu replizieren sind. Texas Instruments nutzte die CES 2026, um drahtlose Batteriemanagementsysteme als produktionsreif für kommerzielle Elektrofahrzeugpacks zu positionieren, was einen Vorstoß zeigt, Kabelreduzierung und OTA-freundliche Architektur zu einem Standardmerkmal statt einer Premiumoption zu machen. STMicroelectronics stärkte die Sicherheitsseite im April 2026 mit seinem L9963E-Mehrzellen-Überwachungs-IC, der für ISO 26262 ASIL-D-Fähigkeit entwickelt wurde. Diese Marktschicht belohnt Skalierung, Zertifizierungstiefe und Plattformkontinuität mehr als Preiswettbewerb allein.
Der Wettbewerb ändert sich auf der Systemebene, wo Automobillieferanten und Netzspezialisisten im Nordamerika Batteriemanagementsystem Markt sehr unterschiedliche Wege gehen. BorgWarner erweiterte sein Serienproduktions-Batteriemanagementsystem-Programm im Februar 2026, um zusätzliche Personen- und leichte Nutzfahrzeugplattformen abzudecken, was seine Reichweite in Hochvolumen-Automobilanwendungen vertiefte. Nuvation Energy hat den entgegengesetzten Weg eingeschlagen, indem es sich auf FEOC-konformen Netzspeicher mit einer inländisch hergestellten Plattform und kundenspezifischen Designdienstleistungen für Anwendungen konzentriert, die nicht zu Standardprodukten passen. Diese Schritte zeigen, dass der Wettbewerbsvorteil nun weniger davon abhängt, breit aufgestellt zu sein, als vielmehr davon, die Compliance-, Zertifizierungs- und Serviceanforderungen eines bestimmten Batterieprogramms zu erfüllen.
Ein zweiter Wettbewerb bildet sich rund um Software und Zweitlebens-Batterien, wo Chemievariationen und Cloud-Analysen mehr zählen als Hardwarevolumen allein. Die Arbeit von LG Energy Solution mit Qualcomm an einer SoC-basierten Diagnoselösung deutet auf ein Modell hin, bei dem höhere Rechenleistung Echtzeit-Gesundheitsüberwachung und KI-basierte Sicherheitsanalyse ohne separate Serververbindung unterstützt. Moment Energy und Nuvation Energy gewinnen auch bei wiederverwendeten Batteriesystemen an Sichtbarkeit, da die Anwendung konfigurierbare Steuerungslogik und starke Sicherheitsvalidierung erfordert. Softwaregeführte Neueinsteiger können immer noch etablierte Lieferanten unter Druck setzen, aber sie benötigen Interoperabilität mit Versorgungsunternehmen, Cybersicherheitsglaubwürdigkeit und Zertifizierungsunterstützung, um einen dauerhaften Anteil im Nordamerika Batteriemanagementsystem Markt zu gewinnen.
Branchenführer im nordamerikanischen Markt für Batteriemanagementsysteme
-
Texas Instruments Inc.
-
Sensata Technologies Inc.
-
BorgWarner Inc.
-
Nuvation Energy
-
Schneider Electric SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Batteriemanagementsystem-Markt Unternehmen in diesem Bericht
- Texas Instruments Inc.
- Sensata Technologies Inc.
- BorgWarner Inc.
- Nuvation Energy
- Eberspaecher Vecture Inc.
- Schneider Electric SE
- Johnson Controls plc
- Analog Devices Inc.
- STMicroelectronics N.V.
- Continental AG
- Renesas Electronics Corp.
- Panasonic Corp.
- Leclanche SA
- Navitas Systems
- Cummins Inc.
- Lithium Balance A/S
- LG Energy Solution
- ION Energy
- Romeo Power Inc.
- Ewert Energy Systems Inc.
Neueste Industrielle Entwicklungen in Nordamerika Batteriemanagementsystem-Markt
- April 2026: Nuvation Energy und Stem, Inc. schlossen eine Co-Marketing-Vereinbarung, um eine vollständig in Nordamerika hergestellte BESS-Steuerungslösung zu liefern, die Stems PowerTrack Energiemanagementsystem mit Nuvation Energys nach UL 1973 zertifiziertem Batteriemanagementsystem kombiniert. Die Vereinbarung zielt auf wachsende FEOC-Compliance-Anforderungen bei der Beschaffung von Netzspeichern in den USA ab und umfasst eine gemeinsame Leistungsvalidierung vor der Bereitstellung
- April 2026: PG&E und Tesla starteten das erste wechselstrombasierte Fahrzeug-zu-Netz-Programm in Kalifornien, das es Tesla Cybertruck-Besitzern ermöglicht, über die Powershare Gateway-Technologie Strom ins Netz einzuspeisen. Das wechselstrombasierte System reduziert die Hardwarekosten im Vergleich zu gleichstrombasierten Fahrzeug-zu-Netz-Setups und bietet Teilnehmern Anreize von bis zu 4.500 USD, was einen kommerziellen Meilenstein bei der bidirektionalen Bereitstellung von Batteriemanagementsystemen markiert
- Februar 2026: BorgWarner erweiterte sein Serienproduktions-Batteriemanagementsystem-Programm mit einem globalen OEM, um zusätzliche B-Segment- und C-Segment-Personenkraftwagen und leichte Nutzfahrzeuge für BEV- und PHEV-Anwendungen abzudecken, mit erweiterter Produktion ab 2029. Das modulare Batteriemanagementsystem unterstützt bis zu 800-Volt-Packs und erfüllt die ASIL-D-Anforderungen an die funktionale Sicherheit
- Januar 2026: Texas Instruments positionierte sein drahtloses Batteriemanagementsystem-Protokoll auf der CES 2026 als produktionsreife Lösung für kommerzielle Elektrofahrzeugpacks unter Verwendung eines zeitgeschlitzten Frequenzsprung-2,4-GHz-Protokolls auf dem drahtlosen Mikrocontroller CC2662R-Q1. Das System unterstützt bis zu 100 Knoten mit einer Latenz unter 2 ms und zielt auf die Eliminierung von Daisy-Chain-Kupferverdrahtung ab, die 15–20 kg pro Fahrzeug hinzufügt
Berichtsumfang für den nordamerikanischen Markt für Batteriemanagementsysteme
Ein Batteriemanagementsystem (BMS) ist ein elektronisches System, das das Laden und Entladen von Batterien steuert und überwacht sowie Benachrichtigungen über den Status und Zustand des Akkupacks bereitstellt. Eine der Hauptfunktionen des BMS besteht darin, kritische Schutzmaßnahmen zum Schutz von Batterien vor Schäden bereitzustellen.
Der Nordamerika Batteriemanagementsystem Markt ist nach Batterietyp, Topologie, Komponente, Spannung, Anwendung und Geografie segmentiert. Nach Batterietyp ist der Markt in Lithium-Ionen-, Blei-Säure-, Nickel-, Durchfluss- und Festkörperbatterien segmentiert. Nach Topologie ist der Markt in zentralisierte, verteilte, modulare und hybride Systeme segmentiert. Nach Komponente ist der Markt in Hardware und Software segmentiert. Nach Spannung ist der Markt in Niederspannungs-, Mittelspannungs- und Hochspannungssysteme segmentiert. Nach Anwendung ist der Markt in Automobil, stationäre Speicherung, Unterhaltungselektronik, Industrie- und Telekommunikations-USV, Medizin sowie Luft- und Raumfahrt und Marine segmentiert. Nach Geografie ist der Markt in die Vereinigten Staaten, Kanada und Mexiko segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den Batteriemanagementsystem Markt in 3 Ländern in Nordamerika ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
Segmentierungsübersicht
Anwendung
| Stationär |
| Tragbar |
| Transport |
Geografische regionale Marktanalyse {Marktgröße und Nachfrageprognose bis 2028 (nur für Regionen)}
| Vereinigte Staaten |
| Kanada |
| Übriges Nordamerika |
| Anwendung | Stationär |
| Tragbar | |
| Transport | |
| Geografische regionale Marktanalyse {Marktgröße und Nachfrageprognose bis 2028 (nur für Regionen)} | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika |
Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für Batteriemanagementsysteme in Nordamerika bis 2031?
Der Nordamerika Batteriemanagementsystem Markt wird bis 2031 voraussichtlich 5,61 Milliarden USD von 2,83 Milliarden USD im Jahr 2026 erreichen, mit einer CAGR von 14,67 %.
Welcher Batterietyp wächst in der Region am schnellsten?
Batteriemanagementsysteme für Festkörperbatterien werden voraussichtlich am schnellsten mit einer CAGR von 31,8 % bis 2031 wachsen, weit vor ausgereiften Lithium-Ionen-Programmen.
Warum gewinnt Software schneller an Boden als Hardware?
Hardware führte im Jahr 2025 immer noch mit einem Anteil von 67,8 %, aber Software wächst mit einer CAGR von 21,9 %, weil Käufer zunehmend Diagnostik, Analysen und Fernaktualisierungsfähigkeit schätzen.
Welcher Endverbrauch verändert den Nachfragemix am stärksten?
Der Automobilbereich blieb im Jahr 2025 mit einem Anteil von 48,9 % die größte Anwendung, aber stationäre Energiespeicherung wächst schneller mit einer CAGR von 25,4 % und gestaltet die Beschaffungsprioritäten um.
Warum wächst Mexiko schneller als die Vereinigten Staaten und Kanada?
Mexiko wird voraussichtlich mit einer CAGR von 19,1 % wachsen, weil Nearshoring, Speicherregulierung und neue Batteriefertigungsinvestitionen die Integration von Batteriemanagementsystemen in Industrie- und Automobilprogramme ziehen.
Was sind die Hauptrisiken, die das Wachstum beeinflussen?
Rückrufe aufgrund von thermischem Durchgehen, Abhängigkeit von importierten Zellen und begrenzte Infrastruktur für funktionale Sicherheit in Mexiko bleiben die Hauptbeschränkungen für den Bereitstellungszeitplan und die Lieferantenqualifikation.