
Nordamerika Landmaschinen Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
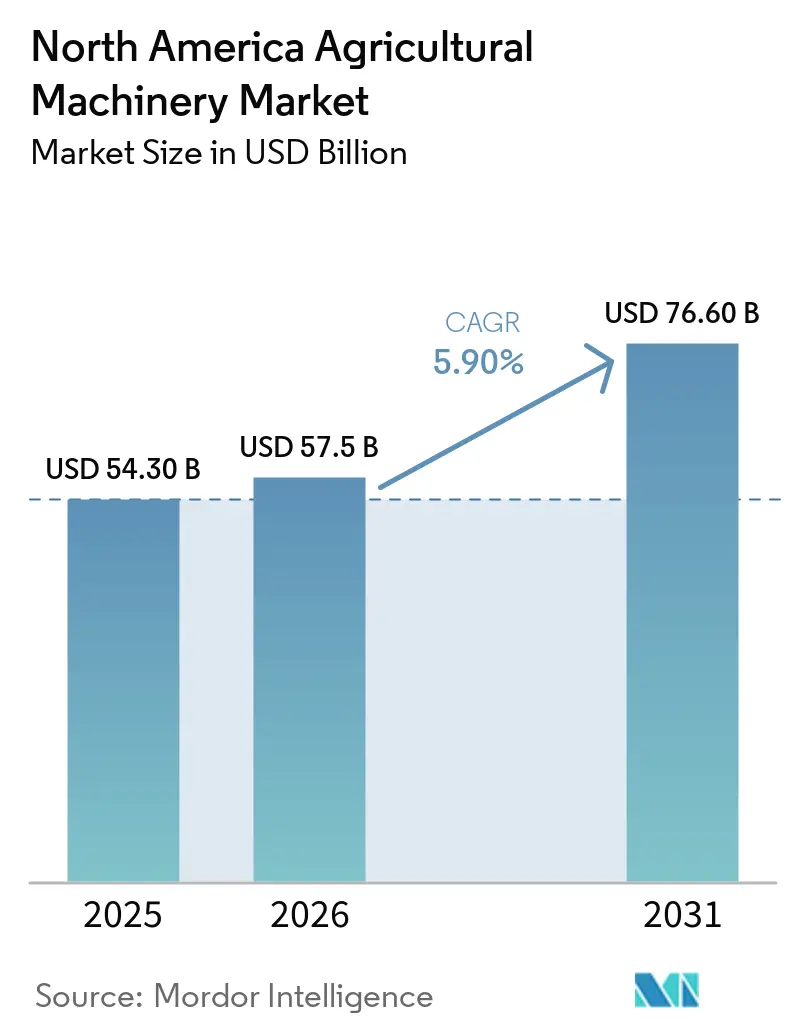
| Marktgröße im Basisjahr (2025) | 54.30 Milliarden US-Dollar |
| Marktgröße (2026) | 57.5 Milliarden US-Dollar |
| Marktgröße (2031) | 76.60 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.90 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Landmaschinen Marktanalyse von Mordor Intelligence
Der nordamerikanische Landmaschinenmarkt wurde im Jahr 2025 auf 54,30 Milliarden USD geschätzt und soll von 57,50 Milliarden USD im Jahr 2026 auf 76,60 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,90 % von 2026 bis 2031. Staatliche Fördermaßnahmen, steigende Arbeitskosten und die Einführung von Präzisionslandwirtschaft verändern die Nachfrage nach landwirtschaftlichen Maschinen[1]. Solide Zahlungen haben die Liquidität der Landwirte erhalten, auch als die Getreidepreise auf langfristige Durchschnittswerte zurückgekehrt sind, während ein sich verknappender Arbeitsmarkt die Automatisierung beim Spritzen, bei der Bodenbearbeitung und bei der Ernte beschleunigt hat. Präzisionstechnologien werden zunehmend in Großbetriebe integriert und treiben die Nachfrage nach autosteer-fähigen Traktoren und sensorbestückten Mähdreschern an. Gleichzeitig finanzieren die Finanzierungsabteilungen der großen Hersteller einen Großteil der Maschinenkäufe und helfen den Erzeugern, höhere Zinssätze zu bewältigen. Zusammen verkürzen diese Faktoren die Ersatzzyklen und steigern den jährlichen Maschinenabsatz im nordamerikanischen Landmaschinenmarkt.
Wichtigste Erkenntnisse des Berichts
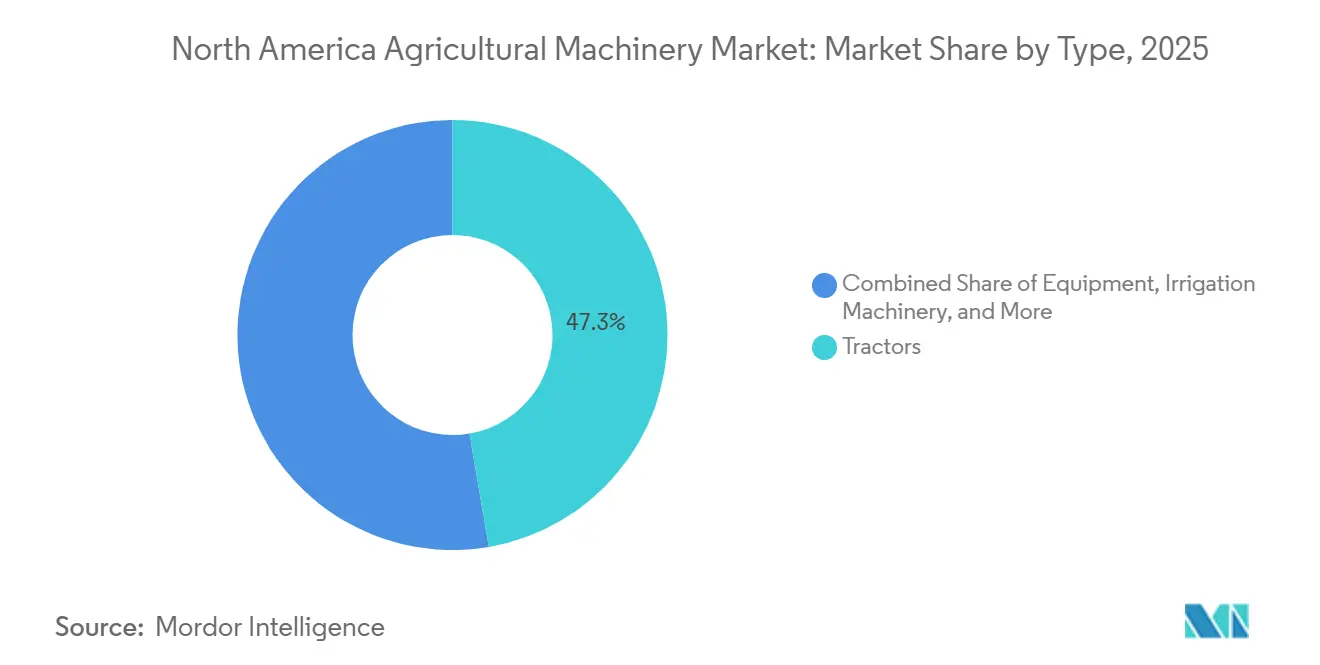
- Nach Typ entfiel das größte Marktanteil auf das Traktorsegment mit 47,3 % des nordamerikanischen Landmaschinenmarkts im Jahr 2025, während Bewässerungsmaschinen voraussichtlich mit dem schnellsten CAGR von 6,4 % von 2026 bis 2031 wachsen werden.
- Nach Geografie entfiel der größte Anteil auf die Vereinigten Staaten mit 61,4 % im Jahr 2025, während Mexiko voraussichtlich mit dem schnellsten CAGR von 6,6 % von 2026 bis 2031 wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Solide Einkommensaussichten in der Landwirtschaft und Subventionsprogramme | +1.2% | Vereinigte Staaten, Kanada, selektive Förderung in Mexiko | Mittelfristig (2–4 Jahre) |
| Zunehmender Arbeitskräftemangel und Lohninflation | +1.0% | Vereinigte Staaten und Kanada, aufkommend in Mexiko | Kurzfristig (≤ 2 Jahre) |
| Einführung der Präzisionslandwirtschaft beschleunigt den Maschinenersatz | +0.9% | Maisanbaugürtel der Vereinigten Staaten, kanadische Prärien, Pilotgebiete in Mexiko | Mittelfristig (2–4 Jahre) |
| Eingebettete Finanzierung durch Erstausrüster (OEM) stärkt die Kaufkraft | +0.7% | Vereinigte Staaten und Kanada, Ausweitung auf Mexiko | Kurzfristig (≤ 2 Jahre) |
| Abonnementbasierte Modelle für den Maschinenzugang | +0.4% | Vereinigte Staaten, frühe Versuche in Kanada | Langfristig (≥ 4 Jahre) |
| Klimaorientierte Fördermittel treiben emissionsarme Maschinen an | +0.5% | Vereinigte Staaten, Ausstrahlungseffekte auf Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Robuste Aussichten für landwirtschaftliche Einkommen und Subventionsprogramme
Staatliche Förderprogramme stützen die Maschinennachfrage weiterhin, auch wenn die Ernteerträge nachlassen. Im März 2022 investierte die Regierung Kanadas in Innovationen und Technologien für Landmaschinen und unterstrich damit die Rolle der öffentlichen Finanzierung bei der Aufrechterhaltung von Kapitalausgaben. Direkte staatliche Zahlungen, einschließlich klimabezogener Mittelzuweisungen, haben einen Puffer geschaffen, der es den Erzeugern ermöglichte, trotz niedrigerer Getreidepreise weiter zu investieren. Das Landwirtschaftsgesetz verlängerte die Subventionen für Ernte-Versicherungen und führte gezielte Zuschüsse für Präzisionsgeräte ein, die den Stickstoffabfluss reduzieren, wodurch die effektiven Kosten für GPS-gesteuerte Pflanzmaschinen und Streugeräte mit variabler Ausbringrate gesenkt wurden. Kanada spiegelt dieses Muster durch Programme wider, die das Einkommen der Prärieerzeuger stabilisierten, während Mexikos Initiativen erhebliche Mittel für die Mechanisierung von Kleinbauern bereitstellten, von denen wichtige Agrarstaaten überproportional profitierten. Die durch Subventionen geförderte Liquidität verkürzt die Ersatzzyklen, da Betreiber ältere Traktoren gegen präzisionsfertige Flotten eintauschen.
Zunehmende Arbeitskräfteknappheit und Lohninflation
Die landwirtschaftlichen Arbeitsmärkte haben sich stark verengt, wobei viele Erzeuger die Verfügbarkeit von Arbeitskräften als ihre primäre Einschränkung einstufen. Die durchschnittlichen Löhne in der Landwirtschaft sind weiter gestiegen, während Verzögerungen bei der Bearbeitung von Saisonvisa die Einstellungsfristen verlängert haben. Laut dem Verband der Maschinenhersteller (Association of Equipment Manufacturers, AEM) stiegen die Verkäufe von Allradtraktoren um 31,7 %, von 3.466 Einheiten im Jahr 2022 auf 4.564 im Jahr 2023, was die zunehmende Einführung von Mechanisierung zur Kompensation des Arbeitskräftemangels widerspiegelt. Dieser Lohndruck wirkt sich überproportional auf arbeitsintensive Segmente wie die Gemüseernte, die Obstgartenbewirtschaftung und die Tierhaltung aus und treibt die Einführung autonomer Traktoren, robotischer Unkrautjäter und selbstfahrender Feldhäcksler voran [2]. Kanada steht vor ähnlichen Einschränkungen: Die Provinzen bieten Anreize, um Betreiber während der Ernte zu gewinnen, während Mexikos Land-Stadt-Migration den traditionellen Arbeitskräftepool erodiert. Genossenschaften bündeln Kapital für gemeinsame Maschinenflotten, wodurch Mechanisierung für mittelgroße Betriebe zu einer Überlebensnotwendigkeit wird.
Einführung der Präzisionslandwirtschaft beschleunigt den Maschinenersatz
Die Verbreitung der Präzisionslandwirtschaft hat sich unter Großbetrieben rasch ausgeweitet, wobei Autosteer-Systeme und vernetzte Plattformen zum Standard geworden sind. Diese Einführungswelle zwingt die Erzeuger dazu, ältere Maschinen ohne moderne Architektur auszumustern, da eine Nachrüstung im Vergleich zum Kauf neuer Einheiten oft kostenunwirtschaftlich ist [3]. Der Wandel ist besonders ausgeprägt im Corn Belt, wo Landwirte Ertragskarten nutzen, um die Saatdichte und Stickstoffausbringungsmengen anzupassen und so Betriebsmitteleinsparungen und Ertragssteigerungen zu erzielen. Integrierte Plattformen führender Hersteller aggregieren Daten über Pflanzmaschinen, Spritzgeräte und Mähdrescher hinweg und schaffen Ökosystem-Lock-in-Effekte, die Paketankäufe begünstigen. Kanadas Prärieprovinzen mit ihren großen Feldgrößen verzeichnen eine noch höhere Akzeptanz der Präzisionslandwirtschaft.
Klimafreundliche Fördermittel treiben emissionsarme Ausrüstung an
Klimaorientierte Initiativen haben erhebliche Mittel für Maschinenaufrüstungen bereitgestellt, die Treibhausgasemissionen reduzieren. Förderfähige Investitionen umfassen Elektrotraktoren, Methanvergärer und Präzisionsspritzgeräte, die den Chemikalieneinsatz reduzieren. Neue Elektrotraktoren-Modelle sind in Weinberge, Obstgärten und Milchwirtschaftsbetriebe eingezogen, unterstützt durch Rabatte im Rahmen staatlicher und bundesstaatlicher Programme. Kanadas Saubertechnologieprogramme spiegeln diesen Ansatz wider und vergeben Mittel für solarbetriebene Bewässerungspumpen und elektrische Nutzfahrzeuge. Die Einschränkung bleibt die Verfügbarkeit von Halbleitern in Batteriequalität, da die landwirtschaftliche Nachfrage mit dem Automobil- und Netzwerkspeichersektor konkurriert und die Lieferzeiten für Elektromodelle verlängert. Klimaorientierte Subventionen spalten den Markt und schaffen ein Premiumsegment emissionsarmer Maschinen, die höhere Preise erzielen, aber für Fördermittel qualifizieren, die die Kosten ausgleichen, wodurch die Gesamtbetriebskosten für Betreiber in Kohlenstoffgutschriftprogrammen gegenüber Dieselalternativen wettbewerbsfähig werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Wartungskosten für fortschrittliche Maschinen | -0.8% | Vereinigte Staaten und Kanada, akut in Mexiko | Kurzfristig (≤ 2 Jahre) |
| Volatile Rohstoffpreise dämpfen Investitionszyklen (CapEx) | -0.6% | Vereinigte Staaten und Kanada, moderat in Mexiko | Mittelfristig (2–4 Jahre) |
| Zinssatzbedingte Kreditverknappung auf Betriebsebene | -0.5% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Versorgungsengpässe bei Halbleitern in Batteriequalität für Elektrotraktoren | -0.3% | Vereinigte Staaten und Kanada, minimal in Mexiko | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Wartungskosten für fortschrittliche Maschinen
Die steigenden Kosten für Traktoren, Pflanzmaschinen und Mähdrescher haben die Erzeuger, insbesondere kleinere Betreiber, unter erheblichen finanziellen Druck gesetzt. Moderne Präzisionsgeräte haben hohe Anschaffungspreise, während Wartungskosten durch Software-Abonnements und hochwertige Ersatzteile zusätzliche Belastungen verursachen. Für Kleinbauern können selbst kompakte Maschinen ohne subventionierte Finanzierung unerschwinglich teuer sein. Das Ergebnis ist eine wachsende Technologielücke zwischen Großbetrieben, die Kosten auf umfangreiche Anbauflächen verteilen können, und kleineren Erzeugern, die Schwierigkeiten haben, Investitionen zu rechtfertigen. Diese Dynamik konzentriert das Marktwachstum auf größere Betriebe, die durch Effizienzgewinne und Vorteile der Präzisionslandwirtschaft eine Amortisation erzielen können.
Volatile Rohstoffpreise dämpfen Kapitalausgaben (CapEx)-Zyklen
Rohstoffpreisschwankungen komprimieren weiterhin die Margen der Reihenkulturbetriebe und schränken deren Fähigkeit ein, sich zu neuen Maschinenkäufen zu verpflichten. Landwirte verschieben Kapitalausgaben oft, bis sich die Terminmärkte über den Gewinnschwellen stabilisieren, was das Alter der bestehenden Maschinenflotten verlängert. In Kanada haben Erzeuger Ersatzkäufe für Mähdrescher und Luftsämaschinen aufgeschoben, während in Mexiko staatliche Preisstützungen mehr Stabilität für Grundnahrungsmittelkulturen geboten haben. Exportorientierte Erzeuger haben jedoch Investitionen in Bewässerungs- und andere Systeme zurückgefahren, da die Nachfrage nachließ. Die weitergehende Implikation ist, dass die Volatilität auf den Rohstoffmärkten Zyklizität in die Maschinenersatzzyklen einführt, wobei die Erzeuger auf eine nachhaltige Erholung warten, bevor sie sich zu mehrjährigen Finanzierungen verpflichten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Traktoren führen, während Bewässerungsmaschinen an Dynamik gewinnenNach Typ entfielen auf Traktoren der größte Marktanteil mit 47,3 % des nordamerikanischen Landmaschinenmarkts im Jahr 2025. Traktoren bleiben das Rückgrat des Ackerbaus und spiegeln ihre unverzichtbare Rolle in verschiedenen Landwirtschaftssystemen wider. Das Segment profitiert von autonomen Nachrüstungen, die ausgiebig getestet wurden und damit die reale Betriebszeit validieren und die Skepsis gegenüber fahrerloser Bodenbearbeitung verringern. Diese Innovationen unterstreichen Traktoren als zentralen Knotenpunkt der Mechanisierung, der Präzisionstechnologien integriert, die Effizienz und Produktivität verbessern. Ihre Dominanz unterstreicht, wie Betriebe weiterhin vielseitige Maschinen priorisieren, die mehrere Aufgaben bewältigen können, während sie sich gleichzeitig an neue digitale Plattformen anpassen, die Konnektivität und Betriebskontrolle verbessern.
Bewässerungsmaschinen sollen mit dem schnellsten CAGR von 6,4 % von 2026 bis 2031 wachsen. Bewässerungsgeräte gewinnen an Dynamik, da Projekte zur Minderung von Wasserknappheit in ganz Nordamerika ausgeweitet werden und Kreisberegnungsumrüstungen die Einführung in Mexiko beschleunigen. Es wird erwartet, dass dieses Segment andere Kategorien übertrifft, angetrieben durch den Bedarf an nachhaltigem Wassermanagement und Klimaresilienz. Präzisionsbewässerungssysteme werden zunehmend mit digitalen Überwachungstools integriert, sodass Landwirte den Wasserverbrauch optimieren und gleichzeitig die Erträge aufrechterhalten können. Die Wachstumstrajektorie spiegelt wider, wie sich Bewässerungsmaschinen von einer Unterstützungsfunktion zu einer strategischen Investition entwickeln und sich als einer der dynamischsten Bereiche der Nachfrage nach landwirtschaftlichen Maschinen positionieren.


Geografische Analyse
Markt für Landmaschinen in den Vereinigten Staaten
Die Vereinigten Staaten hatten im Jahr 2025 mit 61,4 % den größten Marktanteil. Traktoren bleiben für Großbetriebe unverzichtbar, wobei Farmen im Corn Belt ihre Flotten regelmäßig erneuern, um die Kompatibilität mit Telematik- und Präzisionssystemen zu gewährleisten. Anbauer von Spezialkulturen in Kalifornien investieren weiterhin in Bewässerungsanlagen, um die Grundwasservorschriften einzuhalten, während Baumwollproduzenten in den Southern Plains Präzisionssprühgeräte einsetzen, um Herbizidresistenzen zu bekämpfen. Die ersatzgetriebene Nachfrage dürfte das Wachstum aufrechterhalten und spiegelt die Abhängigkeit des US-amerikanischen Marktes von Technologie-Upgrades wider, um Produktivität und Effizienz in verschiedenen landwirtschaftlichen Regionen zu erhalten.
Markt für Landmaschinen in Mexiko
Mexiko wird voraussichtlich mit der höchsten CAGR von 6,6 % von 2026 bis 2031 wachsen. Staatliche Förderprogramme, die einen Teil der Gerätekosten für kleine Genossenschaften übernehmen, beschleunigen die Verbreitung auf fragmentierten Anbauflächen. Gemüseanbauer in Sinaloa dominieren die Traktornachfrage, Avocadoplantagen in Jalisco investieren in hangstabile Sprühgeräte, und bewässerte Weizenfarmen in Sonora weiten den Mähdrescheinsatz aus. Mietplattformen überbrücken Erschwinglichkeitslücken für Kleinbauern und ermöglichen einen breiteren Zugang zu modernen Maschinen. Diese Dynamik positioniert Mexiko als die am schnellsten wachsende Region in der Gesamtregion, wobei Mechanisierung zunehmend als unverzichtbar für Wettbewerbsfähigkeit und Resilienz sowohl in der Binnenwirtschaft als auch in der exportorientierten Landwirtschaft angesehen wird.
Markt für Landmaschinen in Kanada
Kanada trug einen bedeutenden Anteil am regionalen Umsatz bei, der sich auf Saskatchewan, Alberta und Manitoba konzentrierte. Großflächige Drillmaschinen dominieren die Frühjahrsaussaat in den Prärien, während die Milchwirtschaftszentren in Ontario und Quebec eine anhaltende Nachfrage nach Feldhäckslern und Güllestreuern aufrechterhalten. Beerenproduzenten in British Columbia bevorzugen kompakte Traktoren mit schmaler Spurweite, die für Spezialkulturen geeignet sind. Vielfältige Kulturprofile in den Provinzen treiben weiterhin eine stetige Nachfrage nach modernen Maschinen an und festigen Kanadas Rolle als stabiler und wichtiger Beitragender zum nordamerikanischen Markt für Landmaschinen.
Regulatorisches Umfeld
Landmaschinen in Nordamerika unterliegen einem Mix aus Sicherheits-, Straßensichtbarkeits- und Emissionsvorschriften, die das Produktdesign und die Anforderungen nach dem Verkauf prägen. In den Vereinigten Staaten schreibt die OSHA Überrollschutzstrukturen (ROPS) für landwirtschaftliche Traktoren vor, die nach dem 25. Oktober 1976 hergestellt wurden (29 CFR 1928.51), während für den Straßenbetrieb neue landwirtschaftliche Maschinen Beleuchtungs- und Kennzeichnungsanforderungen unterliegen (49 CFR Part 562, mit Verweis auf ANSI/ASAE 279.14). Für die Antriebsstrangkonformität reguliert die US-amerikanische Umweltschutzbehörde (U.S. EPA) Emissionen von Nicht-Straßen-Kompressionszündungsmotoren gemäß 40 CFR Part 1039 (Tier 4), was den OEM-Fokus auf Motorsteuerungen und die Integration von Abgasnachbehandlungssystemen lenkt.
Kanada orientiert sich eng an den Motoremissionsvorschriften durch Environment and Climate Change Canada und hält Anforderungen aufrecht, die den US-äquivalenten Standards für Ackerschlepper und andere Maschinen entsprechen. Die politische Aufmerksamkeit hat sich auch auf Wartbarkeit und Betriebszeit verlagert. Im Jahr 2025 erließ die U.S. EPA eine Leitlinie, die klarstellt, dass der Clean Air Act Landwirte nicht daran hindert, ihre eigenen Maschinen zu reparieren, und dass Hersteller den Zugang zu wesentlichen Reparaturwerkzeugen oder Software nicht einschränken können, was die Rolle des Zugangs zu Diagnosesystemen bei den Betriebskosten und den Händler-OEM-Servicemodellen stärkt. Gesetzgebungsaktivitäten wie H.R. 7849 signalisieren auch eine anhaltende Debatte darüber, wie Emissionskonformität auf Nicht-Straßen-Landwirtschaftsmotoren angewendet werden sollte, was für Hersteller und Flottenoperatoren eine zusätzliche Compliance-Überwachungskomplexität schafft.
Wettbewerbslandschaft
Der nordamerikanische Landmaschinenmarkt bleibt im Jahr 2025 konsolidiert, wobei die fünf größten Erstausrüster den Großteil des Umsatzes auf sich vereinen. Deere & Company führt das Segment an, gefolgt von CNH Industrial N.V., AGCO Corporation, Kubota Corporation und CLAAS KGaA mbH. Der Wettbewerbsfokus hat sich von mechanischen Spezifikationen hin zu digitalen Ökosystemen verlagert. Deere & Company setzt auf ein flächenbasiertes Softwaremodell, CNH Industrial N.V. integriert Raven-Autonomie, und AGCO Corporation nutzt sein Gemeinschaftsunternehmen mit Trimble Inc., um eine offene Plattform für gemischte Flotten bereitzustellen. Im April 2025 erweiterte AGCO Corporation sein Händlernetz mit Carter Agri-Systems in Utah und der Eröffnung von Delta Ag Equipment, dem ersten vollständigen Fendt- und Massey-Ferguson-Händler in Mississippi, was den Marktzugang für fortschrittliche Maschinen verbessert. Diese Strategien verdeutlichen, wie digitale Integration, Konnektivität und Präzisionstechnologien heute die Führungsposition im Landmaschinenmarkt definieren.
Kleinere Marken differenzieren sich durch Kundennähe und Innovation. Kubota Corporation hat eine hohe Händlerzufriedenheit erzielt und seine Elektrotraktoren-Produktlinie auf wichtigen Branchenveranstaltungen präsentiert. CLAAS KGaA mbH hat den Vertrieb in Dakota reorganisiert, um direkte Kontaktpunkte zu stärken, während Butler Machinery während des Übergangs weiterhin Teile liefert. Eingebettete Finanzierungsstrategien führender OEMs schaffen Markteintrittsbarrieren für Start-ups, aber abonnementbasierte Zugangsmodelle wie MachineryLink Sharing beginnen, traditionelle Eigentumsstrukturen herauszufordern. Durch die Monetarisierung ungenutzter Kapazitäten führen diese Plattformen neue Wege ein, wie Erzeuger auf fortschrittliche Maschinen zugreifen können, ohne vollständige Kapitalverpflichtungen einzugehen.
Innovatoren in der Feldrobotik und Sensorik kooperieren zunehmend mit etablierten OEMs, um die Kommerzialisierung zu beschleunigen. Spezialisten für autonome Anbaugeräte integrieren sich auf bestehende Traktorplattformen und erweitern die Funktionalität, während sie Einführungshürden reduzieren. Präzisionslandwirtschafts-Softwareunternehmen steigern ihren Umsatz durch anwendungsspezifische Module, die markenübergreifend betrieben werden und nahtlos auf Kabinendisplays laufen. Diese Kreuzkompatibilität könnte Lock-in-Effekte schrittweise erodieren und offenere Ökosysteme fördern. Partnerschaften mit Unternehmen wie Horsch Maschinen GmbH, KUHN SAS, Bernard Krone Holding SE & Co. KG, The Toro Company, Vermeer Corporation und J.C. Bamford Excavators Ltd. veranschaulichen, wie die Zusammenarbeit zwischen Innovatoren und OEMs die Wettbewerbslandschaft neu gestaltet.
Marktführer der nordamerikanischen Landmaschinen Branche
-
Deere & Company
-
AGCO Corporation
-
CLAAS KGaA mbH
-
Kubota Corporation
-
CNH Industrial N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerikanischer Markt für Landmaschinen Unternehmen in diesem Bericht
- Deere & Company
- CNH Industrial N.V.
- AGCO Corporation
- Kubota Corporation
- CLAAS KGaA mbH
- Mahindra & Mahindra Limited
- Netafim Inc.
- Lindsay Corporation
- Trimble Inc.
- Horsch Maschinen GmbH
- KUHN SAS
- Bernard Krone Holding SE & Co. KG
- The Toro Company
- Vermeer Corporation
- J.C. Bamford Excavators Ltd.

Marktchancen und Zukunftsaussichten
Präzisionslandwirtschaft und Automatisierung schaffen neue Nachfragebereiche bei Traktoren, Anbaugeräten und Bewässerungssystemen, unterstützt durch benannte öffentliche Programme und OEM-Ökosystemstrategien. Im April 2026 startete das USDA das National Proving Grounds Network for AgTech (NPG-Ag), das von Grand Farm verwaltet wird, um landwirtschaftliche Technologien unter realen Bedingungen zu bewerten und zu validieren, was den Weg vom Prototyp bis zur skalierten Bereitstellung von Autonomie-, Sensor- und vernetzten Anbaugeräten verkürzt. In Kanada hat sich die Förderung der Sustainable Canadian Agricultural Partnership ebenfalls zu KI-gestützten Feldentscheidungstools verschoben, wobei Agriculture and Agri-Food Canada A.U.G. Signals Ltd. für KI-gestützte Prognosen zur Pflanzengesundheit und zum Ertrag unterstützt (angekündigt im Juli 2026), was die Datenpipeline hinter der variablen Ausbringung und der Einführung sensorausgestatteter Geräte stärkt.
Die Lokalisierung der Fertigung und die Verfügbarkeit von Ersatzteilen werden neben den Upgrades der digitalen Fähigkeiten ebenfalls zu praktischen Hebeln. Deere kündigte ein langfristiges Engagement zur Investition in die US-Fertigung an und detaillierte im Januar 2026 Anlageninvestitionen, einschließlich eines Ersatzteilvertriebszentrums in Hebron, Indiana, um die schnellere Serviceerbringung für vernetzte Flotten zu unterstützen, bei denen die Betriebszeit über Modelle pro Acre und Abonnements monetarisiert wird. Getrennt davon unterstreicht die von AEM gemeldete Volatilität bei den Traktor- und Mähdrescherverkäufen 2026 den Wert flexibler Zugangsmodelle, einschließlich Vermietung, gemeinsamer Nutzung und eingebetteter Finanzierung, sowie von Nachrüstungen, die die Flottenkompatibilität mit modernen Präzisionsplattformen erweitern. Zusammen konzentrieren diese Verschiebungen Chancen auf autonomiebereite Traktoren, sensorgesteuerte Spritzgeräte und Bewässerungsautomatisierung, wo programmgestützte Validierung, Händlerservicedichte und Ersatzteilverfügbarkeit die Einführung und den Zeitpunkt des Austauschs beeinflussen.
Neueste Industrielle Entwicklungen in Nordamerikanischer Markt für Landmaschinen
- April 2026: AGCO Corporation erweiterte seine Händlerabdeckung für Produktionslandwirtschaft im oberen Mittleren Westen, als Ritchie Implement als autorisierter Vollsortiment-Händler für Produktionslandwirtschaft im Südwesten von Wisconsin unter dem FarmerCore Hub-and-Spoke-Modell zu operieren begann. Die Erweiterung erhöht die lokale Servicedichte und den Betriebssupport, was für die Betriebszeit von Präzisions- und vernetzten Maschinen wichtig ist, und stärkt den Vertriebsweg von AGCO Corporation in einer wichtigen Reihenkulturen-Geografie.
- Januar 2025: Deere & Company stellte auf der CES 2025 autonome Landwirtschaftslösungen vor, darunter vollständig autonome Bodenbearbeitungs- und Nachrüstoptionen für Traktoren der 8er- und 9er-Serie mit einem niedrigen Vorabpreis und einem flächenbasierten Monetarisierungsansatz. Die Einführung unterstrich den Wandel hin zu Software und Autonomie als gebündeltes Wertversprechen, das neue Maschinenverkäufe ankurbeln und gleichzeitig wiederkehrende Einnahmen schaffen kann, die an die Maschinenauslastung gebunden sind.
- Juli 2024: CLAAS KGaA mbH stellte den LEXION 8900 TT Mähdrescher vor und erweiterte damit seine Hochleistungsernte-Produktlinie um eine raupenausgestattete Konfiguration. Die Aktualisierung richtete sich an Landwirte und Lohnunternehmer, die auf Produktivität und Bodenschutz fokussiert sind, und unterstützt das Premiumsegment für Mähdrescher, in dem Leistungsaufrüstungen und Technologiepakete Ersatzentscheidungen vorantreiben.


Nordamerikanischer Markt für Landmaschinen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der in Nordamerika verkauften und eingesetzten Landmaschinen für zentrale landwirtschaftliche Tätigkeiten wie Bodenbearbeitung, Pflanzung, Bewässerung, Kulturpflege, Ernte und Futterhandhabung, wobei die Werte in USD erfasst werden.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung zählt keine landwirtschaftlichen Betriebsmittel oder Dienstleistungen wie Saatgut, Düngemittel, Pflanzenschutzmittel, Lohnunternehmerverträge oder landwirtschaftliche Arbeitsdienstleistungen.
Segmentierungsübersicht
- Nach Typ
- Traktor
- Weniger als 40 PS
- 40 bis 100 PS
- Mehr als 100 PS
- 4WD-Traktoren
- Ausrüstung
- Pflüge
- Eggen
- Kultivatoren und Grubber
- Sonstige Ausrüstung
- Bewässerungsmaschinen
- Sprinkler
- Tropfbewässerung
- Sonstige Bewässerung
- Erntemaschinen
- Mähdrescher
- Feldhäcksler
- Sonstige Erntemaschinen
- Heu- und Futtermaschinen
- Mähwerke
- Ballenpressen
- Sonstige Heu- und Futtermaschinen
- Sonstige Typen
- Traktor
- Nach Geografie
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde verwendet, um die Leitplanken für das Modell festzulegen, insbesondere welche Maschinengruppen gezählt werden und wie die regionale Aufteilung über die Vereinigten Staaten, Kanada und Mexiko hinweg gehandhabt wird. Wir haben uns auf öffentliche Statistiken und technische Referenzen wie USDA- und Statistics Canada-Datentabellen, Veröffentlichungen mexikanischer Agrarstatistiken, FAO-Datenreihen und UN-Comtrade-Handelsströme für relevante Maschinenkategorien bezogen.
Um diese Signale in verwendbare Markteingaben umzuwandeln, nutzte die Schreibtischrecherche auch Elemente wie Jahresberichte und Investorenpräsentationen von Unternehmen, Produktkataloge und Offenlegungen von Händlernetzwerken sowie seriöse Presseberichterstattung über Nachfragezyklen bei Maschinen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichtenintelligenz wurde selektiv genutzt, um die Umsatzexposition zu validieren und den Zeitpunkt wichtiger Produkteinführungen zu überprüfen, und Patentdatenbanken wurden referenziert, um zu verfolgen, wo Automatisierungs- und Präzisionsfunktionen am aktivsten sind. Diese Schreibtischrecherchequellen sind nur illustrativ, und viele andere öffentliche und kostenpflichtige Referenzen wurden ebenfalls für Querprüfungen und Klärungen während der Studie verwendet.
Primärinterviews und Umfragen
Interviews und Umfragen mit Herstellern, Distributoren, Händlern, Landwirtschaftsbetreibern und Agrarfinanzierungsspezialisten in den Vereinigten Staaten, Kanada und Mexiko klären Produktnachfrage, Kanalinventare, Finanzierungsbedingungen und Ersatzzeitpunkte. Die Befragten helfen auch dabei, Länder- und Produktlücken zu schließen und Annahmen zum durchschnittlichen Verkaufspreis (ASP) anhand von Maschinenvolumina zu testen. Ungewöhnliche Antworten werden anhand von Einheits-, Handels- und Landwirtschaftseinkommenssignalen überprüft, bevor die endgültige Triangulation erfolgt.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 27 % | Führungskräfte (CXOs): 18 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem die nordamerikanische Nachfrage aus Maschinenprodukions- und Handelsindikatoren, landwirtschaftlichen Aktivitätsproxys und dem Maschinenersatzverhalten rekonstruiert und dann den abgedeckten Maschinengruppen zugeordnet wird. Danach werden die Ergebnisse mit selektiven Bottom-up-Annäherungen quergeprüft, wie z. B. stichprobenartige Händlerabsatzprüfungen und ASP-nach-Einheit-Berechnungen für einige umsatzstarke Kategorien, was hilft, Überschätzungen aus einer Datenreihe zu korrigieren.
Zu den im Modell verwendeten Schlüsselinputs gehören die Richtung der Traktor- und Mähdrescherlieferungen, Händlerlagerbestände, Landwirtschaftseinkommen und Bareinnahmentrends, Zinssätze und Finanzierungsverfügbarkeit, Verschiebungen der Anbauflächen für wichtige Kulturen sowie die im Kanal beobachtete Maschinenpreisinflation (und Rabattierung). Prognosen wurden mithilfe von Szenarioanalysen erstellt, die durch Expertenmeinungen unterstützt wurden, da der Markt empfindlich auf wetterbedingte Einkommensschwankungen und Kreditbedingungen reagiert. Wo die Bottom-up-Sichtbarkeit für kleinere Maschinenlinien unvollständig ist, werden Lücken durch verhältnisbasierte Erweiterung aus besser verfolgten Kategorien geschlossen und dann durch Interviews revalidiert, damit die Gesamtsummen realistisch bleiben.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden validiert, indem geprüft wird, ob die implizierten Einheitsvolumina und die Preisentwicklung zu unabhängigen Signalen wie Handelsströmen, Landwirtschaftseinkommensrichtung und Kanalkommentaren passen. Starke Sprünge werden untersucht und Annahmen überarbeitet, gefolgt von einer zweiten Analytikerprüfung, bevor die Zahlen freigegeben werden.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. wichtige politische Änderungen, ungewöhnliche Finanzierungsmaßnahmen oder schnelle Preisänderungen bei Maschinen. Kurz vor der Lieferung wird ein abschließender Durchgang durchgeführt, um die neuesten Datenpunkte zu bestätigen und sicherzustellen, dass das Modell über Vergangenheit und Prognose hinweg konsistent bleibt.
Marktgröße des nordamerikanischen Landmaschinenmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Verschiedene veröffentlichte Marktwerte für nordamerikanische Landmaschinen können weit auseinanderliegen, da der Umfang nicht immer konsistent ist und das Basisjahr zwischen den Quellen variieren kann. Bei unseren Prüfungen ergibt sich die Streuung in der Regel daraus, ob Ersatzteile und Landwirtschaftsdienstleistungen einbezogen sind, wie Bewässerungs- und Ernteverarbeitungsmaschinen behandelt werden und wie die Preisgestaltung in Jahren mit hoher Inflation projiziert wird.
Einige Schätzungen erweitern die Definition um Ersatzteilumsätze, Service- und Reparaturaktivitäten sowie breitere Ausgaben für die Landwirtschaftsmechanisierung. Für Mordor Intelligence wird der Markt als Maschinenwert über Traktoren, Geräte, Bewässerungsmaschinen, Erntemaschinen, Heu- und Futtermaschinen sowie sonstige Typen erfasst und dann an länderspezifische Nachfragesignale in der Region angepasst.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 57,50 Milliarden USD (2026) | |
| Regionale Unternehmensberatung A | 38,52 Milliarden USD (2024) | Verwendet einen Rahmen für die Landwirtschaftsmechanisierung, der bei den Maschinenkategorien enger gefasst ist und möglicherweise Teile der Bewässerungs- und Futtermaschinenausrüstung ausschließt, und verankert den Zyklus auch an einem anderen Basisjahr mit einem längeren Zeithorizont. |
| Globale Unternehmensberatung B | 67,06 Milliarden USD (2024) | Scheint einen breiteren Umfang anzuwenden, der Ersatzteile und eine breitere Palette von Anwendungen und Kanälen einbeziehen kann, was die Gesamtsummen gegenüber einer reinen Maschinenbetrachtung erhöhen kann, selbst wenn die Geografie ähnlich ist. |
Der Vergleich zeigt, dass die größten Schwankungen in der Regel davon abhängen, was als Maschinenausgaben gezählt wird und wie Preisgestaltung und Timing rund um das Basisjahr gehandhabt werden. Indem die Eingaben auf Maschinennachfrageindikatoren zurückführbar gehalten und ASP- und Ersatzannahmen durch Primärprüfungen validiert werden, bleibt die endgültige Zahl leichter erklärbar und wiederholbar, wenn Nutzer dieselben Variablen später aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Landmaschinen Markt im Jahr 2026?
Der nordamerikanische Landmaschinenmarkt wird im Jahr 2026 auf 57,50 Milliarden USD geschätzt.
Welcher CAGR wird für die Nachfrage nach Landmaschinen in Nordamerika erwartet?
Der nordamerikanische Landmaschinenmarkt soll von 2026 bis 2031 mit einem CAGR von 5,90 % wachsen.
Welcher Gerätetyp hat den größten Umsatzanteil?
Traktoren hielten den größten Marktanteil mit 47,3 % im Jahr 2025, was ihre Vielseitigkeit in landwirtschaftlichen Betrieben widerspiegelt.
Wer sind die führenden OEMs in der Region?
Im Jahr 2025 kontrollieren Deere & Company, CNH Industrial N.V., AGCO Corporation, Kubota Corporation und CLAAS KGaA mbH gemeinsam den Großteil des Markts.
Wie beeinflussen USDA-Fördermittel für klimafreundliche Landwirtschaft Maschinenkäufe?
Fördermittel subventionieren emissionsarme Maschinen, senken effektiv die Anschaffungskosten und beschleunigen die Einführung von Elektro- oder kraftstoffeffizienten Modellen.
Wie beeinflussen USDA-Klimafreundliche Fördermittel Gerätekäufe?
Fördermittel subventionieren emissionsarme Maschinen, senken effektiv die Anschaffungskosten und beschleunigen die Einführung von Elektro- oder kraftstoffeffizienten Modellen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
