
Marktgröße und Marktanteil für mobile Gerätesicherheit
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 12.14 Milliarden US-Dollar |
| Marktgröße (2031) | 30.78 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 20.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
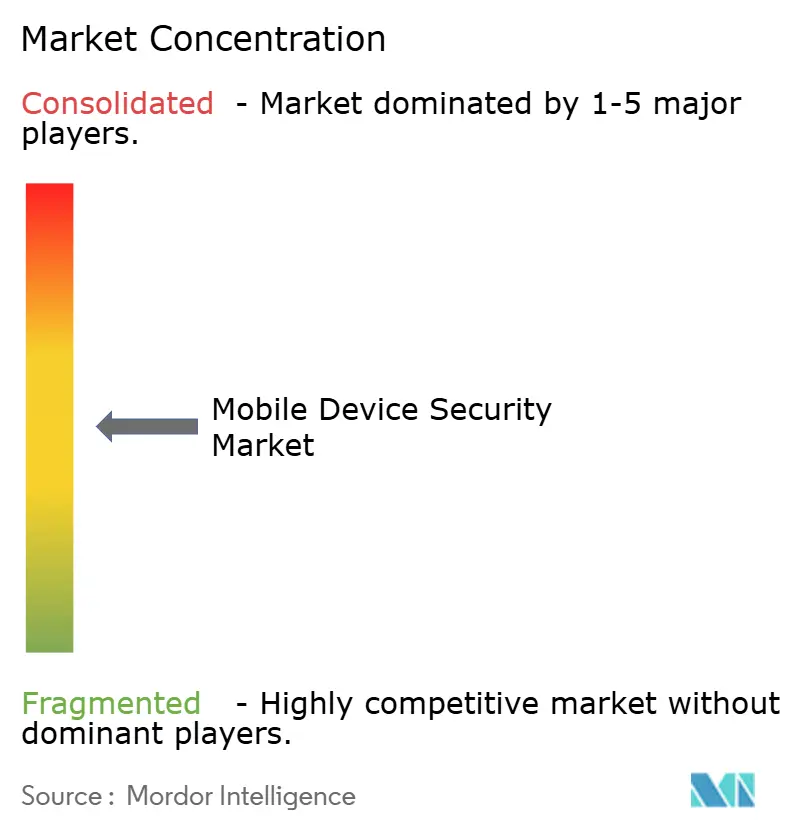
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für mobile Gerätesicherheit von Mordor Intelligence
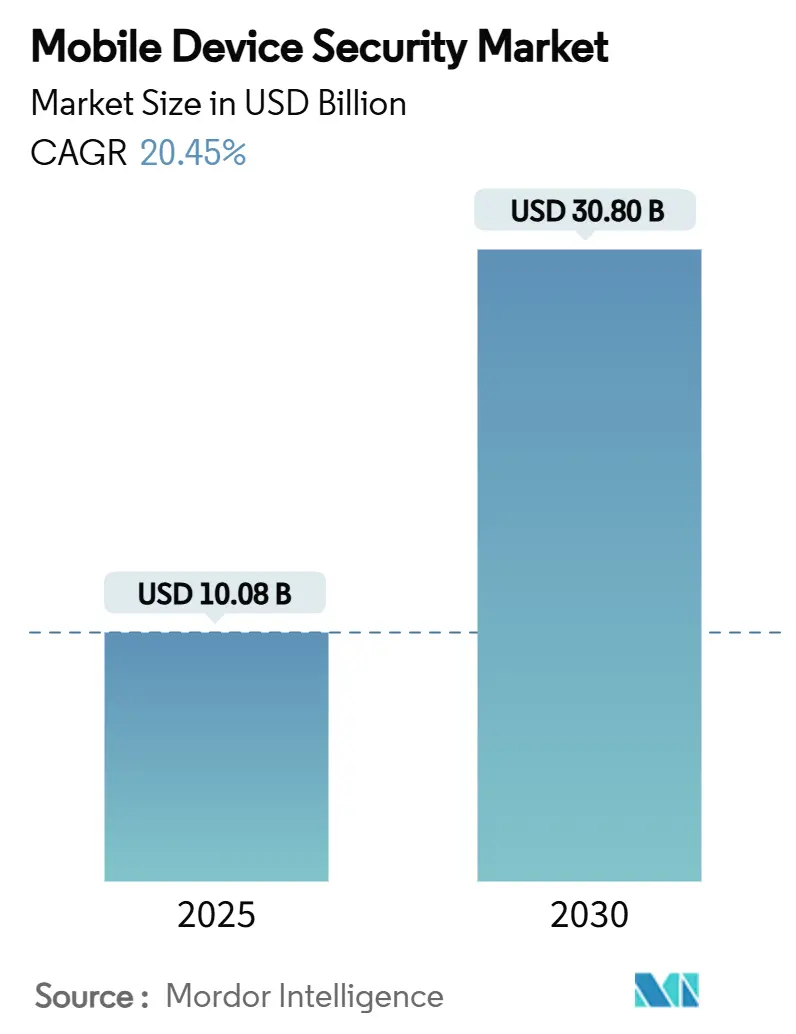
Die Marktgröße für mobile Gerätesicherheit wird für 2025 auf 10,08 Milliarden USD, für 2026 auf 12,14 Milliarden USD geschätzt und soll bis 2031 einen Wert von 30,78 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 20,45 % von 2026 bis 2031 entspricht.
Zunehmend ausgefeilte Schadsoftware, eine breitere Einführung von Zero-Trust-Konzepten und strengere Datenschutzvorgaben veranlassen Unternehmen dazu, den Schutz mobiler Geräte als Priorität auf Vorstandsebene zu behandeln. Cloud-basierte Abwehrlösungen skalieren schnell mit wachsenden mobilen Geräteflotten, während KI-gestützte Analysen die Zeit zwischen Bedrohungserkennung und Reaktion verkürzen. Anbieter differenzieren sich durch integrierte Orchestrierung, die Geräte-, Anwendungs- und Identitätskontrollen miteinander verbindet, und schaffen damit klare Upgrade-Pfade für Käufer, die einheitliche Plattformen anstreben. Der Wettbewerbsimpuls ergibt sich auch aus verwalteten Erkennungs- und Reaktionsdiensten, die die Betriebslast für überlastete IT-Teams reduzieren.
Wesentliche Erkenntnisse des Berichts
- Nach Lösungstyp führte Mobile Device Management mit einem Umsatzanteil von 34,2 % im Jahr 2025; Mobile Threat Defense verzeichnet bis 2031 eine CAGR von 26,2 %.
- Nach Bereitstellungsmodus entfielen im Jahr 2025 67,3 % der Marktgröße für mobile Gerätesicherheit auf Cloud-Plattformen, die mit einer CAGR von 24,5 % wachsen.
- Nach Betriebssystem erfasste Android im Jahr 2025 einen Marktanteil von 81,4 % im Bereich mobile Gerätesicherheit, während die auf iOS ausgerichteten Ausgaben mit einer CAGR von 19,3 % steigen.
- Nach Endnutzerbranche hielt BFSI im Jahr 2025 einen Anteil von 24,1 % an der Marktgröße für mobile Gerätesicherheit; das Gesundheitswesen wächst mit einer CAGR von 25,6 % am schnellsten.
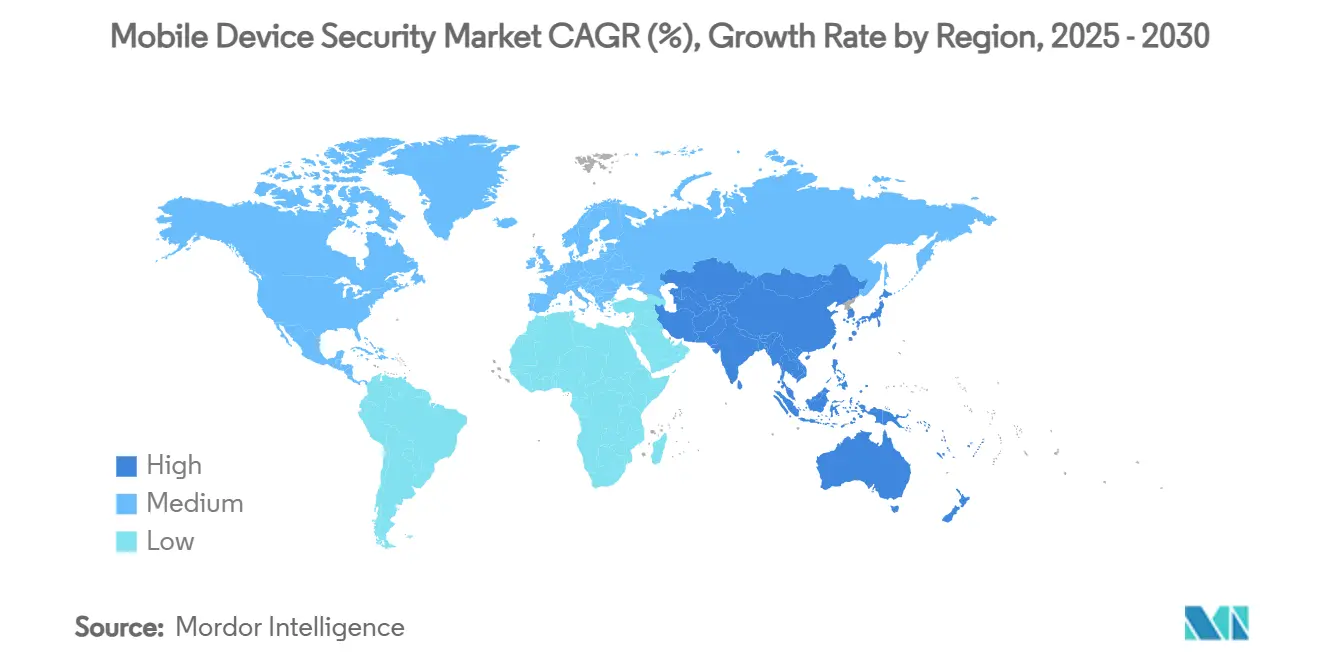
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 38,2 %, während der asiatisch-pazifische Raum bis 2031 eine CAGR von 27,3 % erzielen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Verbreitung von BYOD-Richtlinien | +4.2% | Global, mit stärkerer Verbreitung in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Zunahme mobiler Zahlungs- und M-Commerce-Transaktionen | +3.8% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Raffinesse mobiler Schadsoftware und Phishing-Angriffe | +5.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck zur Einhaltung des Datenschutzes | +3.5% | Nordamerika und die EU, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Einführung von Zero-Trust-Frameworks in mobilen Sicherheitsarchitekturen | +2.9% | Nordamerika und die EU, frühe Einführung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachfrage von KMU nach MDR-Diensten mit Fokus auf mobile Endpunkte | +1.8% | Global, mit Schwerpunkt in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von BYOD-Richtlinien
Programme zur Nutzung privater Geräte (Bring-your-own-device) haben sich nach der Pandemie ausgeweitet, da Mitarbeiter einen nahtlosen Zugriff von persönlichen Mobiltelefonen erwarten. Das Zero-Trust-Mandat des US-Verteidigungsministeriums für 2027 beschleunigt datenzentrierte Modelle, die den Schutz von der Hardware-Eigentümerschaft entkoppeln. Auftragnehmer in der gesamten Lieferkette müssen nun sichere mobile Arbeitsabläufe nachweisen, um Bundesaufträge zu behalten. Schwache Antivirenlösungen für Verbraucher erschweren die Lage – 47 % der kostenlosen Android-Tools erkennen bekannte Schadsoftware nicht, was die Angriffsflächen für Unternehmen vergrößert. Unternehmen kombinieren daher Mobile Application Management mit Echtzeit-Telemetrie, um anomales Verhalten auf nicht verwalteten Geräten zu erkennen und Bedrohungen sofort zu isolieren. Die Richtlinienabdeckung wird von der Gerätesicherheit auf Anwendungs-Sandboxing und Content-Containerisierung ausgeweitet, um sicherzustellen, dass sensible Daten verschlüsselte Bereiche nie verlassen.
Zunahme mobiler Zahlungs- und M-Commerce-Transaktionen
Das Transaktionsvolumen auf Mobiltelefonen ist gestiegen, da Schwellenländer direkt auf mobile Geldbörsen umgestiegen sind. Forschungsergebnisse der Zentralbanken identifizieren Point-of-Sale-Endpunkte als bevorzugte Angriffsziele, wodurch das Interesse der Angreifer von Mobilgeräten auf Zahlungs-Back-Ends verlagert wird.[1] Finanzinstitute integrieren SDK-basierte Schutzschichten, die Sitzungen verschlüsseln und Code-Injection blockieren, um Checkout-Prozesse zu sichern. Hardware-basierte Attestierung – veranschaulicht durch Samsung Knox – validiert die Geräteintegrität vor der Genehmigung einer Zahlung, eine Funktion, die sich in Lateinamerika schnell verbreitet, wo 65 % der Bevölkerung im Jahr 2024 mobile Zahlungs-Apps nutzten. Einzelhändler integrieren ihrerseits Bedrohungstelemetrie in Betrugserkennungssysteme und verbinden Cybersicherheits- und Geldwäschebekämpfungs-Workflows für ein einheitliches Risikoscoring.
Zunehmende Raffinesse mobiler Schadsoftware und Phishing-Angriffe
Angreifer automatisieren Social-Engineering-Köder nun mit generativer KI, erreichen dabei menschliche Erfolgsquoten und senken gleichzeitig die Kampagnenkosten erheblich. Ein Datenschutzverstoß im Jahr 2024 bei einer großen indischen Bank nutzte Chatbots mit natürlicher Sprachverarbeitung, um Führungskräfte zu imitieren und Zugangsdaten zu stehlen. Schwachstellen auf Chipsatz-Ebene verstärken die Gefahr; Google legte Qualcomm-GPU-Fehler offen, die Milliarden von Android-Telefonen für Remote-Code-Ausführung anfällig machen. Lieferketten-Infektionen wie BadBox 2.0 installieren Schadsoftware auf kostengünstigen Geräten vor und schaffen Botnetze mit mehr als 10 Millionen Endpunkten. Mitarbeiter im Gesundheitswesen sind bevorzugte Ziele, wobei 39 % der mobilen Angriffe auf klinische Nutzer abzielen, um Patientenakten zu stehlen. Unternehmen setzen daher auf Laufzeit-Kernel-Überwachung und anomaliebasierte Phishing-Abwehr, um mehrstufige Exploits zu blockieren.
Regulatorischer Druck zur Einhaltung des Datenschutzes
Regierungen verfeinern Vorschriften, die explizit die mobile Nutzung abdecken. Die iOS/iPadOS-18-Leitlinien des NIST und das Cybersecurity Framework 2.0 legen technische Grundlagen für Bundesbehörden fest. Finanzaufsichtsbehörden stellen fest, dass 84 % der Banken ihre Budgets für mobile Sicherheit nach Prüfungsergebnissen erhöht haben, die die Häufigkeit von Datenschutzverletzungen aufzeigten. Die STIGs der Defense Information Systems Agency für Samsung Android 15 schreiben detaillierte Knox-Richtlinien vor und beeinflussen kommerzielle Best Practices. Die DSGVO-Durchsetzung der EU erstreckt Privacy-by-Design auf die App-Entwicklung und zwingt Entwickler, Daten im Ruhezustand und bei der Übertragung zu verschlüsseln. Bußgelder bei Nichteinhaltung lenken Vorstandsmittel in Richtung kontinuierlicher Compliance-Dashboards, die direkt in MDM-Ereignisströme eingebunden sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Gesamtbetriebskosten für fortschrittliche Sicherheitspakete | -2.8% | Global, mit stärkerem Einfluss in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Breite Verfügbarkeit kostenloser oder raubkopierter Sicherheits-Apps | -1.9% | Global, mit Schwerpunkt in preissensiblen Märkten | Kurzfristig (≤ 2 Jahre) |
| Batterieentladung und Auswirkungen auf die Benutzererfahrung durch dauerhaft aktive Schutz-Agenten | -1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Firmware-Fragmentierung im kostengünstigen Android-Ökosystem | -2.1% | Asien-Pazifik und Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gesamtbetriebskosten für fortschrittliche Sicherheitspakete
Die Konsolidierung von Anbietern verspricht einheitliche Dashboards, erhöht jedoch häufig die Abonnementausgaben. Die Übernahme von HashiCorp durch IBM für 6,4 Milliarden USD und der Kauf von QRadar durch Palo Alto Networks treiben die Listenpreise für Pakete in die Höhe, da Anbieter durch Breite Margen anstreben. Kleinere Unternehmen kämpfen mit Gebühren pro Gerät und Integrationsaufwand und begnügen sich daher mit einem grundlegenden MDM ohne vollständige Bedrohungsabwehr. Budgetplaner sehen sich zudem mit variablen Gerätezahlen konfrontiert, wenn Saisonkräfte ein- und ausscheiden, was mehrjährige Vertragsverhandlungen erschwert. Verwaltete Dienste lösen das Kostenproblem teilweise, führen jedoch bei einem Anbieterwechsel zu Bedenken hinsichtlich der Anbieterabhängigkeit. Diese Spannung verlangsamt die Einführung bei preissensiblen Käufern trotz klarer Risikoexposition.
Batterieentladung und Auswirkungen auf die Benutzererfahrung durch dauerhaft aktive Schutz-Agenten
Kontinuierlich laufende Scan-Agenten verbrauchen Energie und Daten und lösen Widerstand bei Nutzern aus. Studien zeigen, dass Antiviren-Apps bis zu 28,9 % des täglichen Akkuverbrauchs eines Telefons verursachen können, wenn der Bildschirm ausgeschaltet ist. Hintergrundaktivitäten korrelieren zudem mit der Gerätealterung und veranlassen Mitarbeiter, den Schutz zu deaktivieren, um die Laufzeit zu verlängern. Unternehmen setzen daher auf risikoadaptive Richtlinien, die die Überwachungsintensität je nach Kontext anpassen und ein Gleichgewicht zwischen Sicherheit und Benutzerfreundlichkeit herstellen. Plattformanbieter nutzen ebenfalls Chipsatz-Telemetrie, um Anomalien zu erkennen, ohne ressourcenintensiven Benutzerraum-Code auszuführen, was die Akkuleistung und die Nutzerakzeptanz verbessert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
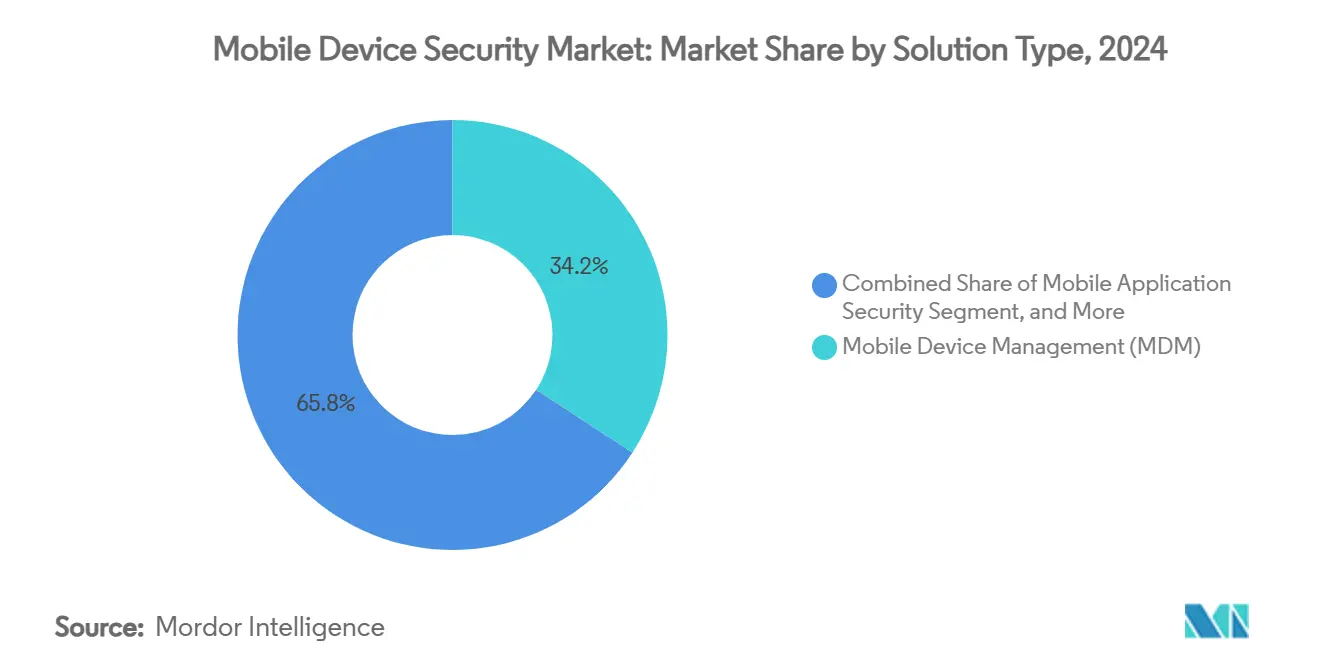
Bedrohungsorientierte Tools holen aufMobile Device Management hielt 2025 mit 34,2 % die führende Position beim Umsatz und belegt damit den grundlegenden Bedarf an Richtliniendurchsetzung. Dennoch verlagert sich der Markt für mobile Gerätesicherheit in Richtung intelligenzgesteuerter Abwehr, da Mobile Threat Defense mit einer CAGR von 26,2 % wächst. Finanzinstitute setzen MTD ein, um die Erkennungsklauseln gemäß 23 NYCRR 500 zu erfüllen, und gehen damit über die bloße Checklisten-Compliance hinaus hin zu Verhaltensanalysen.[2] Die Marktgröße für mobile Gerätesicherheit im Bereich MTD wird innerhalb von vier Jahren voraussichtlich mehr als die Hälfte der MDM-Ausgaben übertreffen, was auf eine dauerhafte Verlagerung hin zu Bedrohungstransparenz hindeutet. Anwendungssicherheits- und Identitätsmodule profitieren von Zero-Trust-Einführungen und integrieren Least-Privilege-Logik direkt in Workflow-Anwendungen. Datenzentrierte Verschlüsselungstools bleiben eine Nische, ziehen jedoch regulierte Branchen an, die eine Governance auf Dateiebene anstreben, und positionieren sich für ein zusammengesetztes Wachstum, sobald Datenschutzbußgelder eskalieren.
Der Markt für mobile Gerätesicherheit setzt seinen Übergang von der Perimeter-Absicherung zur risikobasierten Orchestrierung fort. Käufer wünschen sich eine Ereigniskorrelation über EMM-, SIEM- und XDR-Kanäle hinweg, um geräteübergreifende Muster zu erkennen. Anbieter reagieren mit offenen APIs und cloud-nativen Data Lakes, die täglich Milliarden von Signalen verarbeiten. Der Erfolg wird davon abhängen, Reaktions-Playbooks zu automatisieren, die die Verweildauer von Bedrohungen verkürzen, ohne Analysten mit Warnmeldungen zu überfluten – eine Fähigkeit, bei der KI-Start-ups die etablierten Anbieter herausfordern.

Nach Bereitstellungsmodus:
Cloud zuerst, Hybrid auf dem VormarschCloud-Konfigurationen hielten 2025 einen Anteil von 67,3 % an der Marktgröße für mobile Gerätesicherheit, da Unternehmen elastische Rechenkapazitäten für die Machine-Learning-basierte Erkennung suchten. Die Unterstützung von Intune für Vision Pro am selben Tag veranschaulicht, wie SaaS-Modelle neue Hardware schneller aufnehmen als On-Premises-Lösungen. Stets aktualisierte Analyse-Engines verbessern die Erkennungsraten bei Zero-Day-Exploits und bestätigen die CAGR-Prognose von 24,5 % für die Cloud. Der Markt für mobile Gerätesicherheit unterstützt dennoch hybride Modelle für datensouveräne Workloads und kombiniert Edge-Gateways mit SaaS-Konsolen.
Die wachsende 5G-Verbreitung verstärkt den Sog zur Cloud, da Datenverkehrspfade bereits über Betreiberkerne verlaufen. Betreiber bündeln nun Konnektivität mit mobiler Sicherheit, wie T-Mobile und Palo Alto Networks im Mai 2025, und stärken damit die Serviceintegration. Regierungsbehörden bevorzugen weiterhin On-Premises-Prozessoren für klassifizierte Protokolle und erhalten damit Single-Tenant-Bereitstellungen aufrecht. Mit der Zeit werden containerisierte Mikrodienste es Behörden ermöglichen, analytische Workloads flexibel zwischen Standorten zu verlagern und die Cloud-Hybrid-Kluft zu überbrücken.
Nach Betriebssystem:
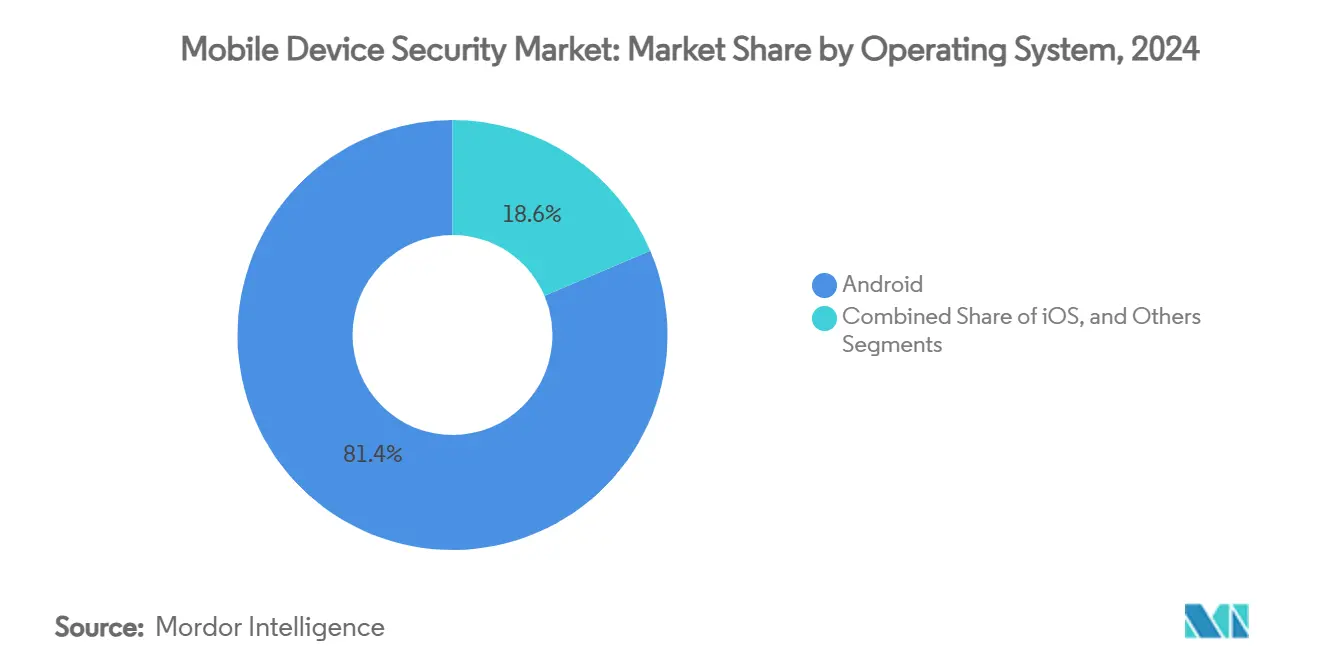
Skalierung versus EinheitlichkeitAndroid hatte 2025 einen Anteil von 81,4 % am Markt für mobile Gerätesicherheit, angetrieben durch kostengünstige Geräte im asiatisch-pazifischen Raum. Diese Skalierung erschwert jedoch die Patch-Disziplin, wenn Chipsatz-Schwachstellen wie der GPU-Fehler von Samsung auftreten. Unternehmen bevorzugen daher Samsung Knox oder gehärtete OEM-Images, um Basiskontrollen durchzusetzen. Apples homogenes Ökosystem zieht Führungskräfte an, die zertifizierbare Sicherheit benötigen, und treibt die iOS-Ausgaben an, obwohl der Geräteanteil zurückbleibt. Die Marktgrößenchance für mobile Gerätesicherheit auf iOS wächst, da Apple in den Bereich Spatial Computing expandiert und die geschützte Oberfläche erweitert.
Alternative Plattformen machen zusammen weniger als 5 % aus, erhöhen jedoch die Komplexität für Richtlinien-Engines, die HarmonyOS und robuste Windows-Handhelds erkennen müssen. Um damit umzugehen, verwenden Sicherheits-Dashboards Hardware-Attestierungsstandards wie FIDO, die OS-Besonderheiten abstrahieren. Anbieter, die auf Android-Bedrohungstelemetrie spezialisiert sind, wie Zimperium, vertiefen ML-Modelle, um Exploit-Ketten zu erkennen, die für offene Kernel einzigartig sind, und segmentieren das Wettbewerbsfeld weiter.
Nach Endnutzerbranche:
Dynamik im Gesundheitswesen nimmt zuDer Anteil des BFSI-Sektors von 24,1 % im Jahr 2025 unterstreicht seinen regulatorischen Vorsprung, doch das Gesundheitswesen verzeichnet nun mit einer CAGR von 25,6 % das stärkste Wachstum, bedingt durch die Allgegenwart von Telemedizin. Die Marktgröße für mobile Gerätesicherheit im Zusammenhang mit Kliniken wird schnell steigen, da Ferndiagnostik und Tablet-Geräte am Krankenbett die Endpunkte vervielfachen. Vorschriften wie der mobile Zusatz zu HIPAA veranlassen Krankenhäuser, Daten während der Übertragung und im Ruhezustand zu verschlüsseln, was Investitionen in datenzentrierte Kontrollen ankurbelt. Einzelhandels- und E-Commerce-Unternehmen erhöhen ebenfalls ihre Budgets, um Checkout-Betrug in Apps zu reduzieren, und verbinden mobile Sicherheitsprotokolle mit KI zur Betrugsbewertung.
Regierungsbehörden stellen Mittel bereit, um Zero-Trust-Fristen einzuhalten und Feldgeräte für Verteidigungs- und Ersthelfer-Einsätze zu sichern. Die Fertigungsindustrie, noch in einem frühen Stadium, integriert mobile Dashboards mit OT-Netzwerken und fordert Segmentierungsgateways, die laterale Bewegungen von Mobiltelefonen in speicherprogrammierbare Steuerungen blockieren. Diese branchenspezifischen Muster belegen, dass der Markt für mobile Gerätesicherheit flexibel auf Branchenbesonderheiten reagieren muss, während die Plattformgemeinsamkeit erhalten bleibt.
Geografische Analyse
Markt für mobile Gerätesicherheit in Nordamerika
Nordamerika hielt 2025 einen Anteil von 38,2 % der Ausgaben, da Unternehmen ausgereifte BYOD-Flotten unter strengen Compliance-Vorschriften aufrüsteten. Die frühe Einführung von Zero-Trust und große Budgets sorgen für ein stetiges – wenn auch einstelliges – Wachstum. Die Cloud-Direktive des kanadischen öffentlichen Sektors überträgt US-amerikanische Best Practices nach Norden und erhöht die regionale Nachfrage nach FedRAMP-konformen SaaS-Konsolen.
Markt für mobile Gerätesicherheit im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist der Wachstumsmotor mit einer prognostizierten CAGR von 27,3 % bis 2031. Digitalisierungsprogramme in Indien, Indonesien und Vietnam integrieren Millionen von Erstnutzern mobiler Arbeitskräfte, und die GSMA beziffert den regionalen Beitrag der Mobilwirtschaft für 2023 auf 880 Milliarden USD.[3] Dieses wirtschaftliche Gewicht veranlasst Regierungen, Sicherheitsgrundlagen ähnlich dem NIST zu erarbeiten, und treibt Unternehmen zu frühzeitigen Investitionen an. Inländische Anbieter konkurrieren über Erschwinglichkeit, während multinationale Unternehmen hochsichere Tools an Konzerne und große Banken liefern.
Markt für mobile Gerätesicherheit in EMEA und Lateinamerika
Europa verbindet ein stetiges Wachstum von 15 % mit einem starken Fokus auf Datensouveränitätskontrollen. DSGVO-Bußgelder fördern Verschlüsselung und Pseudonymisierung auf Anwendungsebene und prägen die Nachfrage nach granularen Modellen zum mobilen Datenschutz. Die 65-prozentige Bevölkerungsadoption mobiler Zahlungen in Lateinamerika treibt Projekte im BFSI- und Einzelhandelsbereich an, obwohl die Budgetsensibilität die Akzeptanz von Premium-Suiten dämpft. Afrika und der Nahe Osten erleben schnelle 5G-Einführungen, die die veraltete Infrastruktur überspringen; Regierungen bündeln Spektrumlizenzen mit Cybersicherheits-Compliance-Codes und eröffnen so neue Möglichkeiten für Anbieter, die schlüsselfertige verwaltete Sicherheitslösungen anbieten. In all diesen Regionen spiegelt der Markt für mobile Gerätesicherheit unterschiedliche regulatorische Reife wider, strebt jedoch dasselbe Zero-Trust-Ziel an.
Wettbewerbslandschaft
Der Markt für mobile Gerätesicherheit beherbergt eine Mischung aus umfassenden Enterprise-Mobility-Paketen und spezialisierten KI-Anbietern. Microsoft, IBM und VMware nutzen bestehende Endpunkt-Präsenzen, um mobile Zusatzlösungen im Querverkauf anzubieten und dabei tiefe Integrationen mit Produktivitätspaketen zu nutzen. Jamfs Übernahme von Identity Automation für 215 Millionen USD erweitert Apple-zentrierte Identitäts-Governance-Pfade und spricht Käufer aus dem Bildungs- und Gesundheitsbereich an.[4] Lookout und Zimperium behalten einen Vorsprung, indem sie umfangreiche mobile Telemetrie in Cloud-KI einspeisen, um polymorphe Schadsoftware innerhalb von Sekunden zu erkennen. CrowdStrike bringt XDR-Korrelation ein und verbindet mobile Warnmeldungen mit Workstation- und Server-Protokollen für eine ganzheitliche Reaktion auf Vorfälle.
Sicherheitsallianzen mit Netzbetreibern nehmen zu, wie das Beispiel von T-Mobile und Palo Alto Networks zeigt, die SASE in 5G-Pläne integrieren und damit die Grenzen zwischen Telekommunikations- und Sicherheitsanbieter verwischen. Managed-Service-Anbieter nutzen den KMU-Appetit auf schlüsselfertige Schutzlösungen und bündeln MDM, Bedrohungsabwehr und Helpdesk-Dienste zu einem Preis pro Nutzer. Die Konsolidierung wird sich voraussichtlich fortsetzen, da Plattformanbieter spezialisierte Analysen erwerben, um ihre Fähigkeitskarten zu erweitern – ein Echo des QRadar-Asset-Kaufs von Palo Alto im Jahr 2024. Die künftige Differenzierung wird von offenen APIs, Richtlinienautomatisierung und transparenter ML-Erklärbarkeit abhängen, nicht von der Anzahl der Funktionen auf einer Checkliste.
Marktführer in der Branche für mobile Gerätesicherheit
-
Microsoft Corporation
-
IBM Corporation
-
VMware Inc. (AirWatch)
-
Broadcom Inc. (Symantec)
-
BlackBerry Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für mobile Gerätesicherheit Unternehmen in diesem Bericht
- Ivanti MobileIron
- Lookout Inc.
- Zimperium Inc.
- Jamf Holding Corp.
- Wandera Ltd. (Jamf)
- BlackBerry Limited
- Check Point Software Technologies Ltd.
- Sophos Group plc
- CrowdStrike Holdings Inc.
- Trend Micro Incorporated
- Broadcom Inc. (Symantec)
- VMware Inc. (AirWatch)
- Citrix Systems Inc.
- IBM Corporation (MaaS360)
- Microsoft Corporation (Intune)
- Pradeo Security Systems
- Check Point Harmony Mobile
- Better Mobile Security
- Digital.ai Software Inc.
- ThreatFabric B.V.
- McAfee LLC
- F-Secure Corporation
- Keeper Security Inc.
- Appdome Inc.
- Arctic Wolf Networks Inc.
Neueste Industrielle Entwicklungen in Markt für mobile Gerätesicherheit
- Juni 2025: Microsoft Intune erweiterte die Unterstützung auf Apple Vision Pro und stärkte damit die schnelle SaaS-Anpassung an neue Formfaktoren.
- Mai 2025: T-Mobile und Palo Alto Networks stellten ein verwaltetes SASE-Paket für drahtlose Geräte vor, das 5G Advanced-Konnektivität mit Prisma SASE 5G-Sicherheit integriert.
- März 2025: Jamf vereinbarte die Übernahme von Identity Automation für 215 Millionen USD und fügte seinem Mobility-Paket erweiterte Identitäts-Lifecycle-Kontrollen hinzu.
- März 2024: F-Secure ging eine Partnerschaft mit einem Tier-1-Netzbetreiber ein, um mobile Sicherheit in Kundenpakete zu integrieren, und nutzte dabei seine Lookout Life-Akquisition für Bedrohungsanalysen.
Berichtsumfang des globalen Marktes für mobile Gerätesicherheit
Segmentierungsübersicht
| Cloud |
| On-Premises |
| Mobile Device Management (MDM) |
| Sicherheit mobiler Anwendungen |
| Mobile Threat Defense |
| Mobile Identität und Authentifizierung |
| Mobiler Datenschutz |
| Android |
| iOS |
| Andere (HarmonyOS, KaiOS, Windows) |
| BFSI |
| Gesundheitswesen |
| Einzel- und E-Commerce |
| Regierung und Verteidigung |
| IT und Telekommunikation |
| Fertigung |
| Andere |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Bereitstellungsmodus | Cloud | ||
| On-Premises | |||
| Nach Lösungstyp | Mobile Device Management (MDM) | ||
| Sicherheit mobiler Anwendungen | |||
| Mobile Threat Defense | |||
| Mobile Identität und Authentifizierung | |||
| Mobiler Datenschutz | |||
| Nach Betriebssystem | Android | ||
| iOS | |||
| Andere (HarmonyOS, KaiOS, Windows) | |||
| Nach Endnutzerbranche | BFSI | ||
| Gesundheitswesen | |||
| Einzel- und E-Commerce | |||
| Regierung und Verteidigung | |||
| IT und Telekommunikation | |||
| Fertigung | |||
| Andere | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriger Asien-Pazifik-Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für mobile Gerätesicherheit im Jahr 2025?
Die Marktgröße für mobile Gerätesicherheit beträgt 10,08 Milliarden USD.
Welche CAGR wird bis 2031 prognostiziert?
Der Markt wird voraussichtlich mit einer CAGR von 20,45 % wachsen und bis 2031 einen Wert von 30,78 Milliarden USD erreichen.
Welche Region verzeichnet das schnellste Ausgabenwachstum?
Asien-Pazifik führt mit einer prognostizierten CAGR von 27,3 %, angetrieben durch Mobile-First-Strategien in Schwellenländern.
Welches Lösungssegment übertrifft die anderen?
Mobile Threat Defense ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 26,2 %, da Unternehmen bedrohungszentrierte Transparenz anstreben.
Warum beschleunigt das Gesundheitswesen seine Investitionen?
Die Normalisierung der Telemedizin und strenge Patientendatenschutzvorschriften treiben die Gesundheitsausgaben bis 2031 auf eine CAGR von 25,6 %.
Welches Bereitstellungsmodell dominiert?
Cloud-basierte Dienste halten einen Anteil von 67,3 % und expandieren weiter dank elastischer Rechenkapazität und schneller Funktionserweiterungen.