
Taille et part du marché des cellules de batterie au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2021 - 2024 |
| Growth Rate | 12.98 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cellules de batterie au Moyen-Orient et en Afrique par Mordor Intelligence
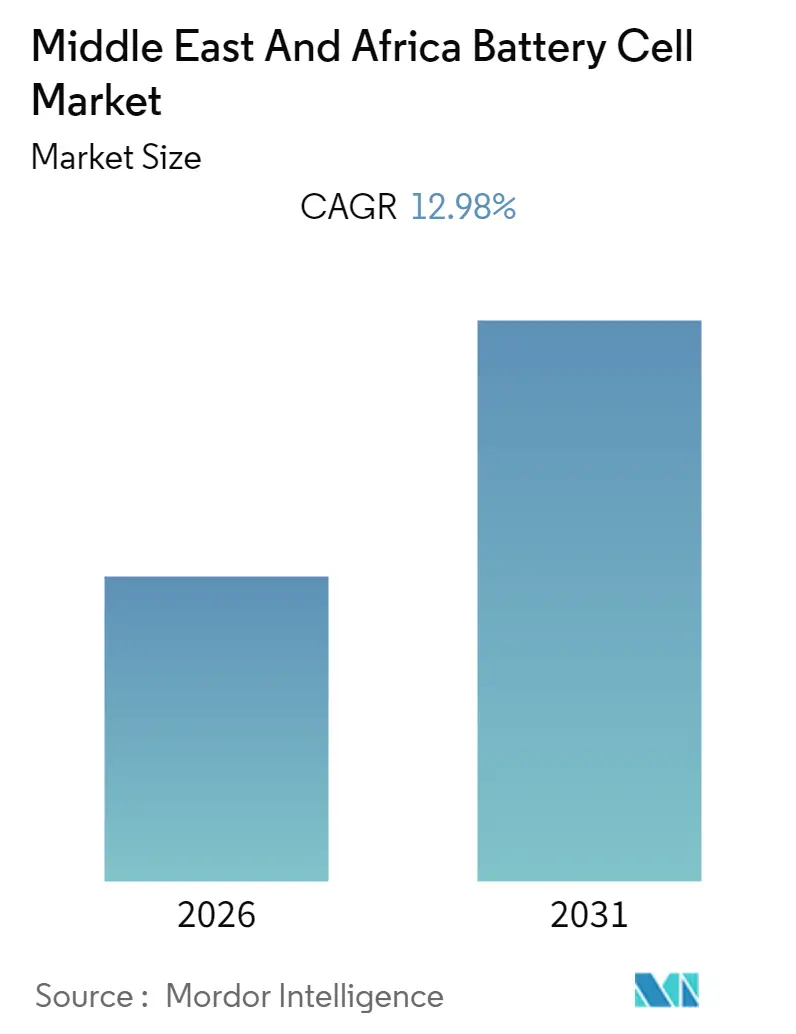
La taille du marché des cellules de batterie au Moyen-Orient et en Afrique devrait enregistrer un CAGR supérieur à 12,98 % au cours de la période de prévision (2026-2031).
- La hausse des investissements dans les projets d'énergie renouvelable et les politiques gouvernementales favorables sont susceptibles de stimuler le marché des cellules de batterie au cours de la période de prévision.
- L'accent accru sur la sécurité des cellules de batterie, conjugué à la hausse des investissements en R&D dans les cellules de batterie, devrait représenter une opportunité significative pour les entreprises de fabrication de cellules de batterie dans un avenir proche.
- L'Afrique du Sud a dominé le marché des cellules de batterie. Les politiques gouvernementales favorables au développement des sources d'énergie renouvelable, ainsi que le développement des infrastructures liées aux véhicules électriques, devraient stimuler le marché dans ce pays.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des cellules de batterie au Moyen-Orient et en Afrique
Hausse de la production d'énergie renouvelable
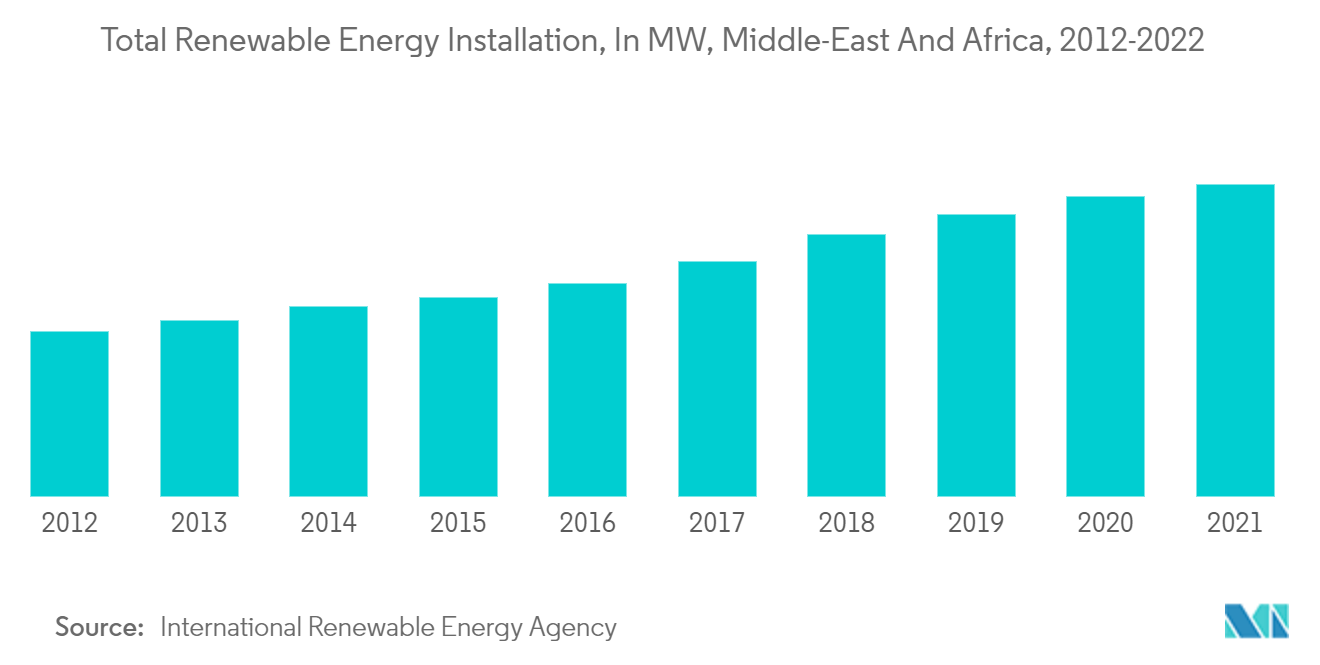
- Au cours de la dernière décennie, la capacité installée et la production d'énergie renouvelable ont augmenté régulièrement au Moyen-Orient et en Afrique. Étant donné que les ressources renouvelables telles que le solaire et l'éolien produisent de l'électricité de manière intermittente et à des niveaux variables, le stockage de cette énergie lors des périodes de pointe de la demande est essentiel. De ce fait, les systèmes modernes de stockage d'énergie deviennent une composante indispensable des projets d'énergie renouvelable.
- Traditionnellement, les systèmes de stockage par pompage sont la technologie de stockage d'énergie la plus utilisée dans le monde. Cependant, en raison des contraintes géographiques du stockage hydroélectrique par pompage, de son empreinte foncière importante et de la baisse des coûts des batteries, les systèmes de stockage d'énergie par batterie sont devenus de plus en plus populaires pour le stockage de l'énergie produite à partir de sources renouvelables.
- Divers gouvernements du Moyen-Orient et d'Afrique investissent massivement dans des projets d'énergie renouvelable afin d'atteindre la neutralité carbone d'ici 2050. Par exemple, selon l'Agence internationale pour les énergies renouvelables (IRENA), les Émirats arabes unis devraient installer plus de 18 GW d'énergie solaire d'ici 2030, ce qui devrait à son tour stimuler la demande de réseaux intelligents, indispensables à l'intégration des sources d'énergie renouvelable, créant ainsi de vastes opportunités pour les acteurs du marché des cellules de batterie à l'avenir.
- Le gouvernement saoudien investit considérablement dans des projets d'énergie renouvelable et vise à produire 50 % de son énergie à partir de sources renouvelables d'ici 2030. De plus, dans le cadre de la Vision 2030, le pays devrait produire 27,3 GW d'énergie renouvelable d'ici 2024 et 58,7 GW d'ici 2030. Pour atteindre ces objectifs en matière d'énergie renouvelable, le gouvernement travaille sur environ 13 projets d'énergie renouvelable dans le pays. Ces projets ont une capacité totale de 4 870 MW, une capacité solaire photovoltaïque de 4 470 MW et une capacité éolienne de 400 MW. Ces projets devraient être commercialisés d'ici 2024. Ainsi, ces initiatives gouvernementales sont susceptibles de stimuler la demande de cellules de batterie cylindriques et prismatiques au cours de la période de prévision.
- L'Égypte est considérée comme le pays africain le plus favorable au développement et à l'investissement dans des projets d'énergie renouvelable en raison des conditions idéales pour les projets d'énergie solaire dans le pays. En 2021, l'Égypte a reçu un montant significatif d'investissements directs étrangers. Les nouveaux projets d'énergie renouvelable en Égypte ont atteint 3,5 milliards USD en 2021, soit le double de la valeur enregistrée en 2020, avec une capacité de production d'électricité d'environ 3 570 MW. De plus, en décembre 2021, la société Alnowais Investment, basée aux Émirats arabes unis, prévoit d'investir 1 milliard USD dans deux projets d'énergie propre en Égypte. Ces projets devraient être opérationnels d'ici 2025.
- Toutes ces initiatives prises par les gouvernements du Moyen-Orient et d'Afrique devraient se traduire par une hausse significative de la demande de systèmes de stockage d'énergie, propulsant ainsi le marché des cellules de batterie au cours de la période de prévision.
L'Afrique du Sud domine le marché
- Selon une étude de l'Institut pour le changement environnemental de l'Université d'Oxford, en janvier 2022, l'Afrique du Sud a été identifiée comme le pays africain le plus favorable au développement et aux investissements dans des projets d'énergie renouvelable. L'étude indique que des investissements stratégiques dans le solaire et l'éolien sont essentiels pour garantir la sécurité énergétique et la durabilité à travers l'Afrique.
- En raison de ces conditions favorables aux projets d'énergie solaire et éolienne, de nombreux pays investissent dans des projets d'énergie renouvelable. Par exemple, en novembre 2021, les États-Unis, le Royaume-Uni, la France, l'Allemagne et l'Union européenne ont convenu d'un partenariat de plusieurs milliards de dollars pour aider l'Afrique du Sud à financer une transition plus rapide du charbon vers les énergies renouvelables. L'initiative a été évaluée à 8,5 milliards USD.
- De plus, le 23 mars 2022, la Norvège et le Royaume-Uni investissent également 39 millions USD dans les énergies renouvelables en Afrique du Sud. Cet investissement aiderait la société H1 Capital à construire 2 400 MW de nouvelles installations éoliennes et solaires.
- Le gouvernement sud-africain a approuvé le Plan de ressources intégré (IRP) 2019, qui vise à augmenter la part des énergies renouvelables dans le mix énergétique total. D'ici 2030, le pays vise une capacité supplémentaire de 14,4 GW d'énergie éolienne, 6 GW de solaire, 3 GW de gaz, 2,5 GW d'hydroélectricité, 2,088 GW de stockage, y compris des systèmes de stockage d'énergie par batterie, et 1,5 GW de charbon.
- En juin 2021, Eskom, la principale société de services publics d'Afrique du Sud et le plus grand émetteur de gaz à effet de serre, prévoit d'investir 10 milliards USD dans des projets d'énergie renouvelable et devrait fermer la majorité de ses centrales électriques au charbon d'ici 2050. La société produit plus de 90 % de l'électricité de l'Afrique du Sud et vise à investir davantage dans des projets d'énergie solaire pour atteindre la neutralité carbone du pays d'ici 2050.
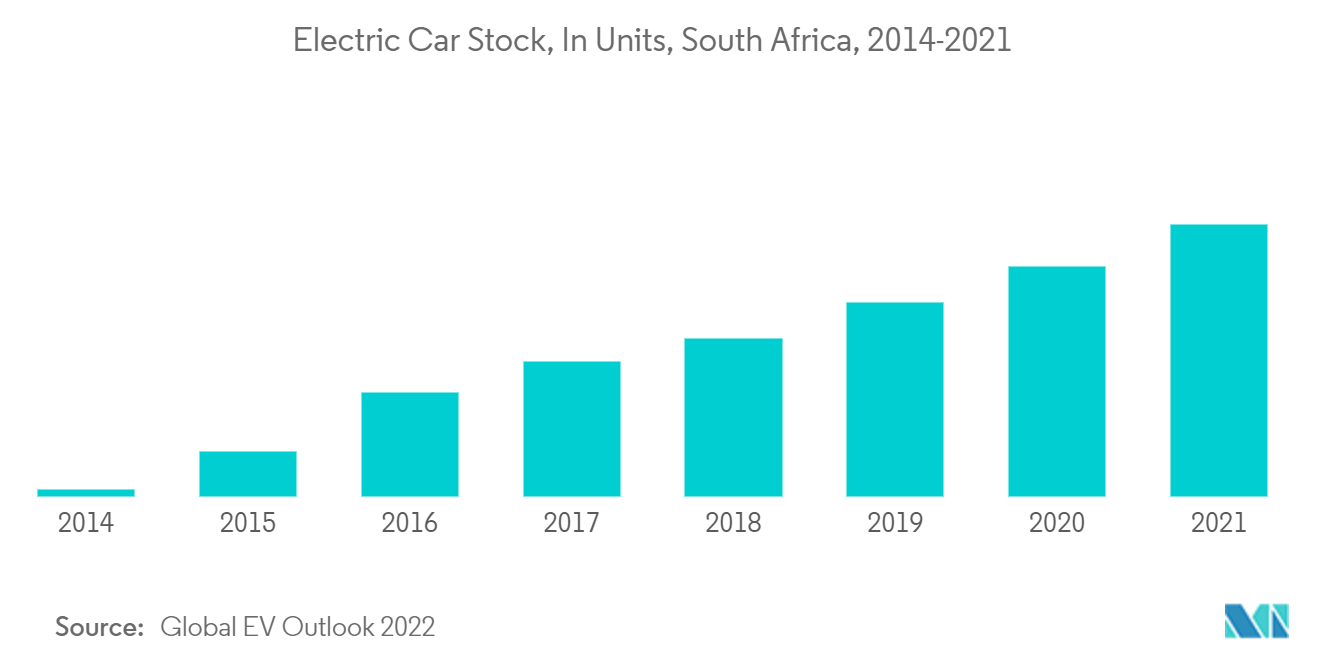
- Le gouvernement sud-africain promeut les véhicules électriques. Les ventes de véhicules électriques en 2021 se sont élevées à 1 739 unités, soit une hausse de plus de 18 % par rapport aux ventes de véhicules électriques en 2020. La hausse des ventes automobiles peut être attribuée au soutien du gouvernement sud-africain, notamment les programmes d'incitation et les subventions accordés aux fabricants et aux acheteurs, qui visent à stimuler les exportations de véhicules et de composants avec un nouvel accent sur les véhicules électriques.
- Ainsi, ces initiatives gouvernementales devraient se traduire par une augmentation des investissements dans les véhicules électriques et les énergies renouvelables, ce qui stimulerait probablement le marché des cellules de batterie en Afrique du Sud au cours de la période de prévision.
Paysage réglementaire
Les régimes réglementaires du Moyen-Orient et de l'Afrique façonnent le déploiement des cellules de batterie et des BESS, les exigences nationales en matière de sécurité et de conformité fixant la base. En Afrique du Sud, le National Regulator for Compulsory Specifications (NRCS) exige des tests UN 38.3 et des preuves de sécurité connexes pour les produits de stockage d'énergie importés. En Arabie saoudite, la SASO régit l'évaluation de la conformité en utilisant des tests de type IEC 62660 pour les cellules lithium-ion, tandis que les exigences d'approvisionnement des services publics et de traçabilité aux Émirats arabes unis, menées par DEWA et EWEC, poussent les fournisseurs à documenter la provenance et les performances.
Les exigences en matière de politique régionale et de zones industrielles sont complétées par les approbations de l'Atlantic Free Zone au Maroc. Les contraintes de contrôle des exportations sur les concentrés de lithium dans plusieurs pays influencent également le contenu local et les flux de matériaux, affectant la manière dont les fournisseurs structurent l'approvisionnement et la fabrication en aval.
Analyse de la chaîne de valeur
La localisation de la chaîne de valeur des batteries s'accélère grâce à l'activité des giga-usines et aux investissements dans les usines de matériaux. Le projet de gigafactory de Kenitra au Maroc et l'usine d'anodes de la Sohar Freezone à Oman ancrent la localisation en amont, soutenus par des partenariats avec des fabricants chinois tels que Gotion et Zhongke Electric pour permettre le transfert de technologie et l'assemblage local.
L'Afrique du Sud poursuit également une participation à la chaîne de valeur nationale par le biais d'initiatives du DTIC. Dans toute la région, les chaînes d'approvisionnement relient de plus en plus la production de cathodes et d'anodes à l'assemblage des cellules pour soutenir le déploiement des BESS et d'autres solutions de stockage stationnaire.
Paysage concurrentiel
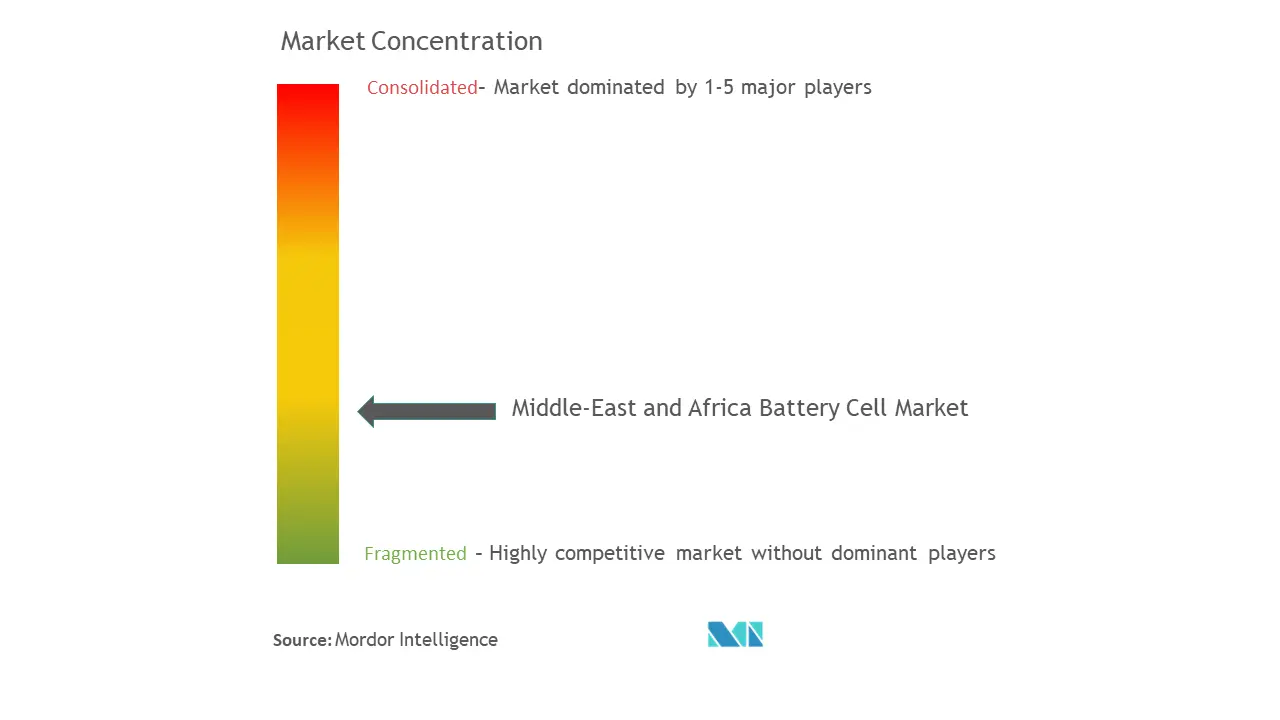
Le marché des cellules de batterie au Moyen-Orient et en Afrique est très fragmenté. Parmi les principaux acteurs du marché figurent BYD Co. Ltd, Contemporary Amperex Technology Co. Limited, Duracell Inc., EnerSys et Clarios.
Leaders du secteur des cellules de batterie au Moyen-Orient et en Afrique
BYD Co. Ltd
Contemporary Amperex Technology Co. Limited
Duracell Inc.
EnerSys
Clarios
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Les moteurs de la demande de cellules de batterie au MEA comprennent le stockage à l'échelle des services publics, les besoins de fiabilité du réseau, l'électrification des transports et l'alimentation de secours industrielle. Le projet RTC de Masdar à Abou Dhabi illustre un approvisionnement à l'échelle multi-GWh, ce qui relève la barre pour les fournisseurs finançables et renforce les exigences de traçabilité dans les contrats de services publics.
Du côté de l'offre, la phase 1 de production de la giga-usine de Kenitra au Maroc vise 20 GWh par an, avec un potentiel de capacité totale de 100 GWh. Le projet de la Sohar Freezone à Oman implique un investissement de 1 milliard USD pour la capacité d'anodes sur trois phases, tandis que la base ZOE Energy Storage en Arabie saoudite vise une capacité initiale de 6 GWh avec une expansion à 18 GWh. La dynamique commerciale soutenue par l'AfCFTA favorise les corridors de fabrication, et les programmes nationaux aux Émirats arabes unis et en Arabie saoudite renforcent la localisation et la couverture après-vente pour le stockage stationnaire et les services de réseau.
Développements récents du secteur
- Juillet 2026 : le contrat sécurise 11,275 GWh de stockage par batterie pour le projet renouvelable Round the Clock RTC de Masdar à Abou Dhabi, en s'appuyant sur le système de stockage Haohan. Le déploiement vise le stockage d'énergie à l'échelle des services publics et met en évidence la capacité de BYD à intégrer sa technologie de stockage dans des méga-projets MEA, indiquant une demande pour des déploiements à l'échelle du réseau et un potentiel de localisation régionale.
- Juillet 2026 : BYD a annoncé son intention d'explorer une usine de fabrication de batteries et de composants en Afrique du Sud pour localiser la production de la Blade Battery plutôt que l'assemblage de véhicules. Ce développement localise la chaîne d'approvisionnement en Afrique du Sud et étend la capacité de fabrication de composants régionale, ce qui soutient les emplois locaux et réduit l'exposition aux importations sur le marché MEA.
- Juillet 2026 : BYD a signé un mémorandum de coopération avec Eskom pour piloter des nœuds de charge rapide spécialisés en Afrique du Sud. Ce travail soutient une infrastructure de charge plus rapide et l'intégration au réseau, ce qui contribue à favoriser une adoption plus large des véhicules électriques et des services énergétiques dans la région.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché correspond à la valeur des cellules de batterie vendues pour des usages finaux à travers le Moyen-Orient et l'Afrique, comptabilisée au niveau de la cellule et exprimée en USD courants pour l'année mesurée.
Exclusions du périmètre : les blocs-batteries, les modules de batterie, les chargeurs et l'électronique de gestion de batterie non liée aux cellules sont exclus de la valeur du marché.
Aperçu de la segmentation
- Type
- Prismatique
- Cylindrique
- Pochette
- Application
- Batteries automobiles (VHE, VHRE, VE)
- Batteries industrielles (traction, stationnaire (télécommunications, onduleurs, systèmes de stockage d'énergie (SSE), etc.))
- Batteries portables (électronique grand public, etc.)
- Batteries pour outils électriques
- Batteries SLI
- Autres
- Géographie
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la base du modèle, en se concentrant sur les signaux de demande par pays et sur les vérifications des flux commerciaux et de l'activité de transition énergétique. Les sources publiques comprenaient les publications de l'Agence internationale de l'énergie sur les batteries et le stockage, les publications de l'Agence internationale pour les énergies renouvelables sur les ajouts de capacité électrique, et les jeux de données de type IRENASTAT lorsqu'ils étaient disponibles.
Pour vérifier la cohérence des volumes et des prix, nous avons également consulté des sources telles que UN Comtrade pour les codes commerciaux liés aux batteries, les indicateurs de la Banque mondiale pour l'activité macroéconomique et industrielle, et les statistiques nationales ou les publications des ministères de l'énergie dans les marchés clés (par exemple, l'Arabie saoudite, les Émirats arabes unis, l'Afrique du Sud et l'Égypte). Les rapports annuels des entreprises, les présentations aux investisseurs et la presse réputée ont été utilisés pour confirmer les annonces d'usines, les calendriers de mise en service et les moteurs de la demande dans les domaines de la mobilité, de l'industrie et du stockage stationnaire. Nous avons utilisé des abonnements payants pour les données financières des entreprises et pour les données d'importation et d'exportation au niveau des expéditions de manière sélective afin de combler les lacunes dans la divulgation des entreprises privées, et pour valider la direction des flux transfrontaliers. Ces sources documentaires ne sont qu'illustratives, et de nombreux autres documents et jeux de données publics ont également été consultés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce que les sources documentaires ne peuvent pas entièrement expliquer, principalement la répartition réelle de la demande de cellules par application, les canaux d'approvisionnement typiques et les hypothèses d'évolution des prix utilisées dans les prévisions. Nous avons échangé avec un mélange d'acteurs de la chaîne d'approvisionnement des cellules et des batteries, de développeurs de projets, de distributeurs et de grands acheteurs, puis avons aligné les informations régionales entre le CCG, l'Afrique du Nord et l'Afrique subsaharienne afin de réduire les angles morts au niveau des pays.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 28% | Cadres dirigeants : 16% |
| Rang intermédiaire : 56% | Responsables fonctionnels/d'unité : 40% |
| Acteurs plus petits : 16% | Managers : 44% |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une construction descendante qui reconstitue la demande régionale de cellules à l'aide d'indicateurs d'activité par usage final, puis traduit cette demande en valeur à l'aide de points de prix mixtes par chimie et par facteur de forme. Nous avons utilisé une perspective unique de valeur de marché pour assurer la cohérence, où les principales données ont été vérifiées pays par pays avant d'être agrégées au total régional.
Le modèle a été ancré sur une courte liste d'indicateurs de marché observables et actualisables, tels que les signaux de déploiement des véhicules électriques et des deux-roues, l'activité des appels d'offres de stockage à l'échelle des services publics et les dates de mise en service, les ajouts de capacité renouvelable, les signaux de demande de secours pour les télécoms et les centres de données, et les importations liées aux batteries indiquant une disponibilité à court terme. Les hypothèses de tarification ont été guidées par les trajectoires de coûts des blocs-batteries et des cellules évoquées dans les rapports énergétiques publics, puis ajustées à l'aide des retours d'entretiens sur les droits locaux, la logistique et les structures contractuelles typiques.
Pour les prévisions, une analyse de scénarios a été utilisée car la demande dans la région peut évoluer par paliers lorsque de grands projets sont attribués ou retardés. En arrière-plan, nous avons effectué une simple vérification par régression par rapport aux indicateurs macroéconomiques et de développement énergétique pour vérifier que la trajectoire du scénario restait réaliste. Des approximations ascendantes ont été appliquées de manière sélective, en utilisant des vérifications auprès des fournisseurs et des canaux et des calculs échantillonnés de prix de vente moyen multiplié par le volume, et lorsque les données au niveau de l'entreprise faisaient défaut, nous avons comblé les lacunes à l'aide des calendriers de capacité et des schémas d'intensité d'importation plutôt que de forcer une agrégation totale artificielle.
Validation des données et cycle de mise à jour
La validation a été effectuée par triangulation progressive, où les résultats du modèle ont été comparés à des signaux indépendants tels que la direction des échanges, les pipelines de projets et la consommation implicite par usage final, puis réexaminés lorsque les écarts semblaient élevés. Nous avons également effectué des vérifications d'anomalies sur les variations annuelles de la valeur afin que les sauts soudains puissent être attribués à un facteur clair, tel qu'une attribution de stockage importante, un changement de politique ou une fluctuation de prix.
Avant validation finale, les hypothèses et les calculs intermédiaires passent par plusieurs revues d'analystes, et les répondants sont recontactés lorsqu'une variable clé change ou qu'un écart reste significatif. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs surviennent et peuvent modifier les perspectives. Avant la livraison, une dernière relecture par un analyste est effectuée afin que les clients reçoivent la vision la plus actuelle disponible à ce moment-là.
Comparaison du dimensionnement du marché des cellules de batterie au Moyen-Orient et en Afrique de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les cellules de batterie au Moyen-Orient et en Afrique peuvent différer même lorsqu'elles semblent couvrir le même sujet, car la frontière entre les cellules, les modules et les blocs-batteries n'est pas traitée de manière cohérente. Les différences proviennent également du fait que les études traitent ou non les flux commerciaux comme de la demande, de la manière dont elles convertissent les prix en USD, et de la rapidité avec laquelle elles actualisent les hypothèses lorsque de grands projets régionaux modifient leurs calendriers.
En suivant les indicateurs de demande au niveau des cellules, en actualisant les hypothèses de calendrier des prix et des devises, puis en validant l'agrégation par le biais des pipelines de projets et des vérifications commerciales, Mordor Intelligence maintient la valeur du marché liée aux cellules de batterie plutôt qu'aux revenus des systèmes de batteries connexes, ce qui peut gonfler les totaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,00 milliards USD (2026) | |
| Cabinet de conseil régional A | 1,54 milliard USD (2024) | Utilise une année de référence antérieure et semble s'appuyer sur une narration générale des tendances sans montrer comment le prix de vente moyen des cellules et les volumes par usage final sont reconstruits pour le MEA, ce qui peut sous-estimer les changements de palier liés aux grands projets. |
| Revue commerciale B | 2,36 milliards USD (2024) | Qualifie souvent le marché de batteries lithium-ion et peut mélanger les cellules avec les batteries et les blocs-batteries, et applique généralement une courbe de croissance unique sans séparer les attributions de stockage à l'échelle des services publics de la demande électronique plus petite. |
L'écart entre les estimations provient principalement des limites de périmètre et du calendrier, et non d'une simple erreur de calcul. Lorsque les cellules ne sont comptabilisées qu'au niveau de la cellule, et que la demande est recoupée avec les appels d'offres de stockage, les signaux liés aux véhicules électriques et les schémas commerciaux, le total devient plus facile à expliquer et à reproduire lors des mises à jour, ce que nous avons cherché à faire dans ce rapport.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des cellules de batterie au Moyen-Orient et en Afrique ?
Le marché des cellules de batterie au Moyen-Orient et en Afrique devrait enregistrer un CAGR supérieur à 12,98 % au cours de la période de prévision (2026-2031)
Quels sont les principaux acteurs du marché des cellules de batterie au Moyen-Orient et en Afrique ?
BYD Co. Ltd, Contemporary Amperex Technology Co. Limited, Duracell Inc., EnerSys et Clarios sont les principales entreprises opérant sur le marché des cellules de batterie au Moyen-Orient et en Afrique.
Quelles années ce rapport sur le marché des cellules de batterie au Moyen-Orient et en Afrique couvre-t-il ?
Le rapport couvre la taille historique du marché des cellules de batterie au Moyen-Orient et en Afrique pour les années : 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché des cellules de batterie au Moyen-Orient et en Afrique pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



