
Marktgröße und Marktanteil für Flughafengepäckabfertigungssysteme im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
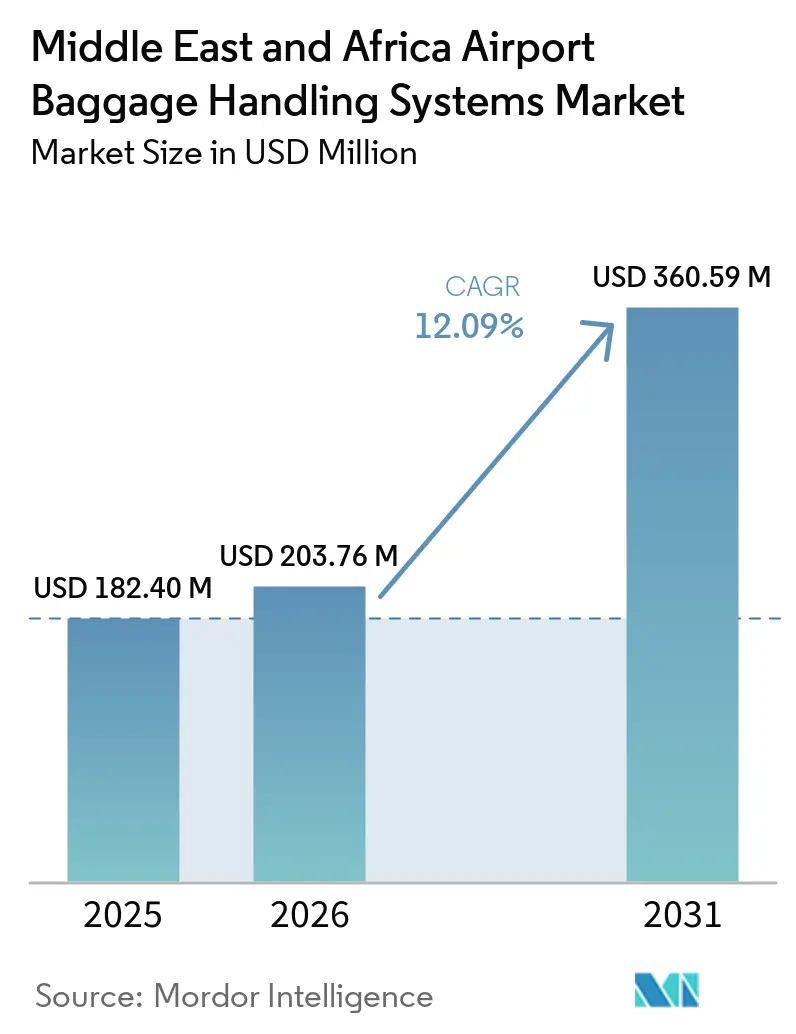
| Marktgröße (2026) | 203.76 Millionen US-Dollar |
| Marktgröße (2031) | 360.59 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.09 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flughafengepäckabfertigungssysteme im Nahen Osten und Afrika von Mordor Intelligence
Der Markt für Flughafengepäckabfertigungssysteme im Nahen Osten und Afrika wurde im Jahr 2025 auf 182,40 Millionen USD geschätzt und soll von 203,76 Millionen USD im Jahr 2026 auf 360,59 Millionen USD bis 2031 bei einer CAGR von 12,09 % zwischen 2026 und 2031 wachsen. Flughafenerweiterungsprogramme in den Golfstaaten konzentrieren die Nachfrage auf große Terminals, die integrierte Systeme für Förderung, Sicherheitskontrolle, Lagerung, Verfolgung und Steuerung erfordern. Neubauprojekte können Automatisierung bereits in der Planungsphase integrieren, während bestehende Flughäfen neue Anlagen in den laufenden Betrieb einbinden müssen. Staatliche Luftfahrt- und Tourismusprogramme prägen die Beschaffungspläne in Saudi-Arabien, den Vereinigten Arabischen Emiraten, Katar, Ägypten und der Türkei. Dies schafft Chancen für Anbieter, die Hardware, Software, Inbetriebnahme und langfristigen Serviceunterstützung kombinieren können.
Wesentliche Erkenntnisse des Berichts
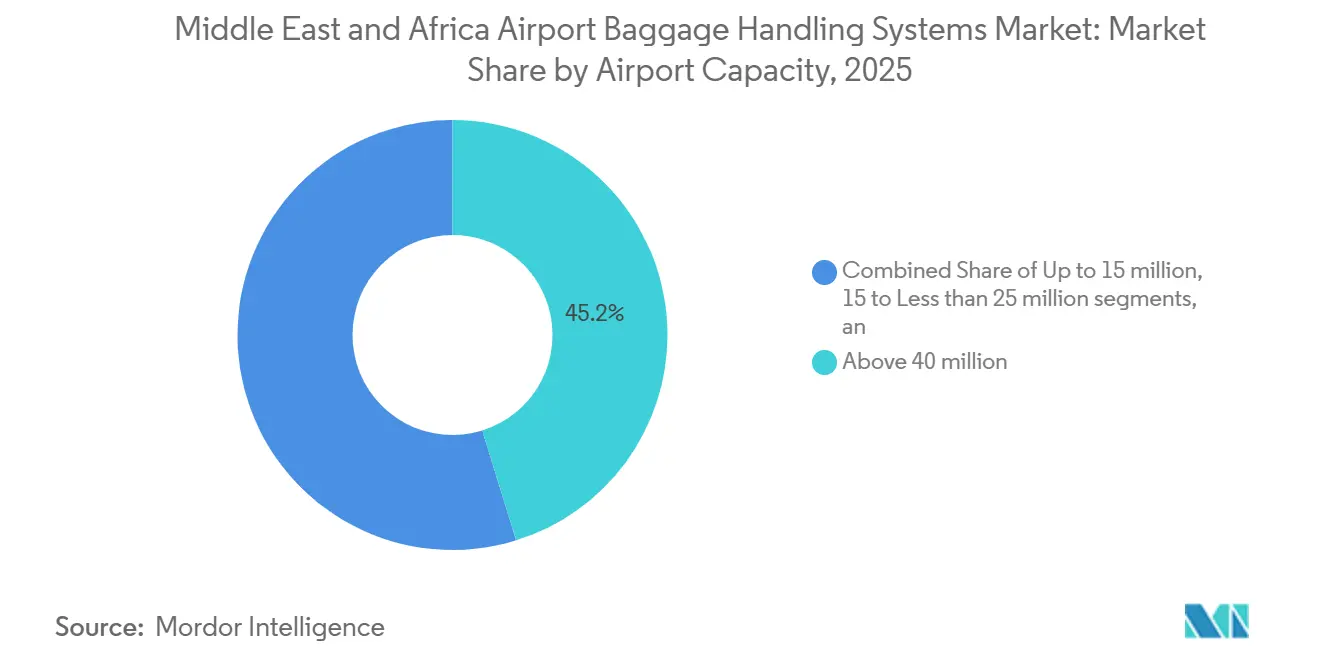
- Nach Flughafenkapazität entfielen auf Flughäfen mit mehr als 40 Millionen Passagieren im Jahr 2025 45,20 % des Marktanteils, während dieses Segment bis 2031 mit einer CAGR von 12,57 % wachsen soll.
- Nach Lösung hielt Förderung und Sortierung im Jahr 2025 einen Marktanteil von 31,93 %, während Verfolgung und Rückverfolgung bis 2031 mit einer CAGR von 13,03 % wachsen soll.
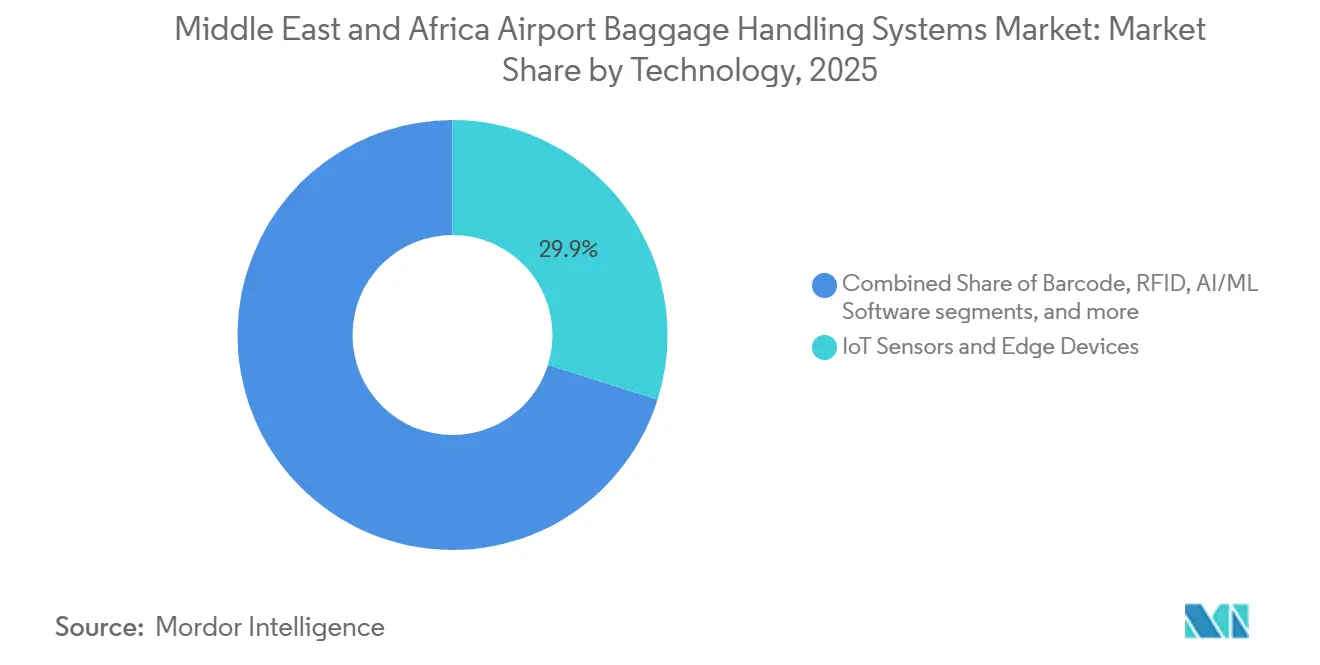
- Nach Technologie hielten IoT-Sensoren und Edge-Geräte im Jahr 2025 einen Anteil von 29,85 %, während KI/ML-Software bis 2031 mit einer CAGR von 17,86 % wachsen soll.
- Nach Systemtyp hielten Förderbandsysteme im Jahr 2025 einen Anteil von 44,15 %, während hybride und andere aufkommende Systeme bis 2031 mit einer CAGR von 14,47 % wachsen sollen.
- Nach Geografie hielt Saudi-Arabien im Jahr 2025 einen Anteil von 24,15 % und soll bis 2031 mit einer CAGR von 13,83 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasche Flughafenkapazitätserweiterungen im gesamten Golf-Kooperationsrat (GCC) | +2.80% | GCC-weit: Saudi-Arabien, VAE, Katar, Kuwait, Oman und Türkei | Langfristig (≥ 4 Jahre) |
| Staatlich geförderte Tourismus-Diversifizierungsprogramme | +2.10% | Saudi-Arabien, VAE, Katar und Ägypten | Mittelfristig (2–4 Jahre) |
| KI-gestützte vorausschauende Wartung zur Reduzierung von Ausfallzeiten | +1.90% | Dubai, Dschidda, Doha, Istanbul, Südafrika und Ägypten | Langfristig (≥ 4 Jahre) |
| Obligatorische Sicherheits-Compliance-Upgrades gemäß ICAO Annex 17 | +1.60% | GCC und Nordafrika, mit Ausstrahlungseffekten auf Subsahara-Afrika | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu vollständig selbstbedienten Passagierreisen | +1.40% | VAE, Katar, Saudi-Arabien, Südafrika und Ägypten | Mittelfristig (2–4 Jahre) |
| Ökologische Flughafenauflagen zur Begünstigung energiesparender Förderbänder | +1.20% | VAE, Katar, Ägypten, Marokko und Türkei | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Flughafenkapazitätserweiterungen im gesamten GCC
Dubai Aviation Engineering Projects bestätigte 2025, dass Verträge im Wert von über 55 Milliarden AED (14,97 Milliarden USD) für den Flughafen Al Maktoum International für die Vergabe im Jahr 2026 vorgesehen waren. Dedizierte Gepäckabfertigungspakete gehören zu den ersten Beschaffungsmaßnahmen für das Projekt. Al Maktoum und der King Salman International Airport streben gemeinsam eine Kapazität von über 445 Millionen Passagieren jährlich an. Ein solcher Durchsatz erfordert Sortiersysteme, die 15.000 bis 20.000 Gepäckstücke pro Stunde verarbeiten können. Der Markt bevorzugt daher automatisierte Sortierkonzepte gegenüber herkömmlichen reinen Förderbandsystemen. Bechtels Vereinbarung vom Mai 2025 zur Verwaltung von 3 Terminalpaketen am King Salman International Airport zeigt, dass die Umsetzung in die aktive Beschaffungsphase übergegangen ist.[1] Parsons erhielt im Mai 2025 ebenfalls Lieferpartnerschaften für die Vorfeld- und Landseiteinfrastruktur des Flughafens. Matarat Holding verwaltet 22 Regionalflughäfen und treibt zudem Kapazitätsprojekte in Hail, Abha, Taif und Qassim voran. Dies weitet die Nachfrage über die Flaggschiff-Drehkreuze hinaus aus. Inbetriebnahme-bezogene Vergaben für das erste Terminal von King Salman und die erste Phase von Al Maktoum stützen eine nachhaltige Projektpipeline für den Markt.
Staatlich geförderte Tourismus-Diversifizierungsprogramme
Saudi-Arabien verzeichnete 2025 laut dem offiziellen Jahresbericht der Vision 2030 123 Millionen Touristen und Einnahmen aus dem Tourismus in Höhe von 81 Milliarden USD.[2] Das Land revidierte sein Besucherziel für 2030 auf 150 Millionen, nachdem das frühere Ziel von 100 Millionen vorzeitig erreicht worden war. Die Passagiereinrichtungen müssen parallel zu diesem Tourismusprogramm ausgebaut werden. Automatisierte Gepäckabfertigung unterstützt das Passagiererlebnis, das an Umsteigeflughäfen und Besuchereingangspforten erforderlich ist. Folglich ist die Tourismuspolitik zu einem vorgelagerten Treiber der Marktnachfrage geworden. Sie verkürzt auch den Zeitraum zwischen angekündigten Kapazitätsplänen und Systemausschreibungen. Ägypten treibt Terminal 4 am Kairoer Internationalen Flughafen voran, das für die Abfertigung von mindestens 30 Millionen Passagieren jährlich ausgelegt ist und KI, digitale Technologien sowie intelligente Flughafenbetriebssysteme integrieren soll. Separat beriet die Internationale Finanz-Corporation Ägypten im März 2025 zur Beteiligung des Privatsektors an 11 Flughäfen, wobei der Internationale Flughafen Hurghada als Pilottransaktion für eine öffentlich-private Partnerschaft dient. Das Programm könnte einen Weg für privates Kapital und operative Expertise schaffen, um die Flughafeninfrastruktur zu unterstützen, die Betriebseffizienz zu verbessern und die Passagierdienstleistungen an den teilnehmenden Flughäfen aufzuwerten. SITA hat mit Ägypten zudem ein nationales Programm zur digitalen Transformation von Flughäfen erörtert. Diese Programme verbinden die Tourismusexpansion mit der betrieblichen Modernisierung. Sie schaffen Nachfrage nach flexiblen Anbietern auf dem Markt.
Verbindliche ICAO-Anlage-17-Sicherheitskonformitäts-Upgrades
Die Anforderungen an die Luftsicherheit und die Gepäckverfolgung erhöhen die Bedeutung konformer Sicherheitsscreening- und Gepäckinfrastruktur. Die CAR Part VII Edition 05 der UAE GCAA, die im Mai 2025 herausgegeben und anschließend im Februar 2026 überarbeitet wurde, verpflichtet Flughafenbetreiber dazu, fortschrittliche Sicherheitsausrüstung zu berücksichtigen, Sicherheitsanforderungen in das Flughafendesign zu integrieren und eine angemessene Durchleuchtung von Aufgabegepäck sicherzustellen. Die ICAO-Änderung 18 zu Anhang 14 Band I führte ebenfalls aktualisierte Bestimmungen zur Flughafengestaltung und ab November 2026 zur Bodenabfertigung ein. Die IATA-Resolution 753 verpflichtet Mitgliedsfluggesellschaften zur Verfolgung von Gepäck bei Annahme, Verladung, Umladung und Ankunft, während die im Mai 2025 gestartete Global Baggage Roadmap eine 10-Jahres-Richtung hin zu mehr Gepäcktransparenz, Automatisierung und standardisiertem Datenaustausch vorgab. Die Barcode-Erfassung bleibt weit verbreitet, während die RFID-Einführung an größeren Flughäfen weiter zunimmt. Im Mai 2025 vergab Dubai Aviation Engineering Projects einen Auftrag für fortschrittliche CT-Checkpoint-Screening-Systeme, darunter HI-SCAN 6040 CTiX Model-S-Einheiten, für die Terminals am Internationalen Flughafen Dubai. Zusammen werden diese Anforderungen und Investitionen voraussichtlich die fortlaufende Modernisierung der Gepäckverfolgung, der Screening-Integration und der Abfertigungsinfrastruktur an regionalen Flughäfen unterstützen.
Verlagerung hin zu durchgängig selbstbedienten Passagierreisen
Im Juli 2026 führten der Hamad International Airport, Qatar Airways und SITA Fast Pass an mehr als 700 biometrischen Kontaktpunkten ein, sodass registrierte Passagiere mittels Gesichtserkennung einchecken, Gepäck aufgeben, die Sicherheitskontrolle passieren und an Bord gehen können. SITAs Self-Service-Gepäckaufgabeeinheiten führen ebenfalls eine biometrische Gesichtsverifikation durch und integrieren so die biometrische Passagierverarbeitung direkt mit der Gepäckannahme. Im November 2025 investierte Emirates 85 Millionen AED (ca. 23,11 Millionen USD), um mehr als 200 biometrisch aktivierte Kameras im Terminal 3 des Internationalen Flughafens Dubai zu installieren und die Gesichtserkennung auf wichtige Passagierabfertigungsstufen auszuweiten. Diese Implementierungen spiegeln einen breiteren Wandel hin zu schnellerer und zunehmend selbstbedienter Terminalabfertigung im Nahen Osten wider. Automatisiertes Einchecken und Gepäckaufgabe können Warteschlangen reduzieren und den Passagierdurchsatz erhöhen, während sie gleichzeitig die Rate und das Muster der Gepäckaufgabe in die Flughafenabfertigungssysteme verändern. Dieser Wandel erhöht den Bedarf, die Gepäckannahme mit Verfolgung, Screening, Sortierung und Fördersteuerung zu koordinieren, insbesondere in Spitzenzeiten. Für Anbieter von Gepäckabfertigungssystemen erstreckt sich die Chance über eigenständige Kioske hinaus auf integrierte Plattformen, die Gepäckidentifikation, Routing-Transparenz und zuverlässige Verarbeitung aufrechterhalten können, wenn Passagierströme zunehmend automatisiert werden.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Investitionsengpässe in Subsahara-Afrika nach COVID-19 | -1.80% | Subsahara-Afrika, Nigeria, Kenia, Tansania und Äthiopien vor Bishoftu | Langfristig (≥ 4 Jahre) |
| Hohe Integrationskomplexität mit veralteter Informationstechnologie (IT) und Betriebstechnologie (OT) | -1.30% | Bestehende Drehkreuze in Ägypten, der Türkei und Südafrika, mit Ausstrahlungseffekten im gesamten Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Volatile regionale Lieferkette für elektromechanische Teile | -0.90% | GCC-Beschaffungsketten und Subsahara-Afrika | Kurzfristig (≤ 2 Jahre) |
| Verschärfte Cybersicherheits- und Datensouveränitätsgesetzgebung | -0.70% | VAE, Saudi-Arabien, Ägypten und weitere GCC-Projekte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapitalausgaben-Engpässe in Subsahara-Afrika nach COVID-19
Die Afrikanische Union erklärte im Oktober 2025, dass Afrika in den nächsten zehn Jahren 25–30 Milliarden USD benötigt, um Lücken in der Luftfahrtinfrastruktur zu schließen. Sie identifizierte 10 Milliarden USD für Flughafen- und Flugplatzinfrastruktur.[3] Viele Flughafenmodernisierungen hängen daher von multilateraler oder konzessionärer Finanzierung ab. Dies kann die Vertragsumwandlung nach Ausschreibungen verzögern. Kenias geplantes Greenfield-Terminal ist weiterhin an die Bestätigung der Finanzierung gebunden. Der Markt weist eine deutliche Finanzierungskluft zwischen Golf-Megaprojekten und Flughafenprogrammen in Subsahara-Afrika auf. Südafrikanische Flughafenausschreibungen zeigen, dass der Betriebsbedarf trotz Finanzierungsdruck stark bleibt. ACSA veröffentlichte 2025 und 2026 Wartungsausschreibungen für die Gepäckabfertigung am Bram Fischer, King Shaka und Cape Town International Airport. Diese Beschaffungen können bestehende Systeme erhalten, finanzieren aber nicht immer vollständige Ersetzungen. Anbieter müssen die Finanzierungssicherheit neben dem technischen Umfang bewerten. Die Ausschreibungspipeline kann breiter sein als die Pipeline vergebener Verträge. Dies verlangsamt die Umsetzungspläne in Teilen Afrikas und macht modulare Projekte für den Markt für Flughafengepäckabfertigungssysteme im Nahen Osten und Afrika relevanter.
Hohe Integrationskomplexität mit veralteter IT und OT
Flughafengepäckabfertigungssysteme integrieren speicherprogrammierbare Steuerungen, übergeordnete Steuerungssysteme, Gepäckabstimmung und proprietäre Sortiersoftware und schaffen damit eine komplexe operative Technologieumgebung, die kontinuierlich verfügbar bleiben muss. Veraltete Geräte und herstellerspezifische Protokolle können Cybersicherheits-Upgrades schwer umsetzbar machen, ohne den laufenden Betrieb zu stören. Im Juli 2025 veröffentlichte ACI EUROPE dedizierte Leitlinien für Penetrationstests von OT und ICS, die Gepäckabfertigungssysteme abdecken, und hob den zusätzlichen Planungs-, Lieferantenkoordinations- und Spezialtestaufwand für veraltete und proprietäre Flughafensysteme hervor. Die Leitlinien wiesen darauf hin, dass OT-Tests betriebliche Risiken erzeugen können und dass die Abhängigkeit von Gerätelieferanten Sicherheitsbewertungen verzögern kann. Das regulatorische Umfeld wird ebenfalls anspruchsvoller. EASA Part-IS wurde im Oktober 2025 für Flughafenbetreiber innerhalb seines europäischen Geltungsbereichs anwendbar, während Saudi-Arabiens Cybersicherheitskontrollen für operative Technologie und der Informationssicherungsrahmen der VAE die Cybersicherheitsanforderungen für relevante kritische und operative Systeme verstärken. Gleichzeitig führten die VAE-Vorschriften Datensouveränität und grenzüberschreitende Datenerwägungen ein, anstatt eine pauschale Lokalisierungsanforderung vorzuschreiben. Für Integratoren von Gepäcksystemen kann die Einbindung von Netzwerksegmentierung, sicheren Schnittstellen, Überwachung und Sicherheitstests in bestehende Anlagen die technische Komplexität erhöhen und Upgrade- und Inbetriebnahmezeitpläne verlängern. Diese Herausforderungen können die Umwandlung von Modernisierungsnachfrage in abgeschlossene Projekte auf dem Markt verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Flughafenkapazität:
Mega-Drehkreuze geben das Tempo vor, regionale Cluster folgenFlughäfen mit mehr als 40 Millionen Passagieren machten 2025 einen Marktanteil von 45,20 % aus. Dubai, Doha, Riad, Istanbul und Dschidda sind wichtige Nachfragezentren für hochkapazitive Gepäckabfertigungsinfrastruktur, da große Drehkreuzflughäfen ihre Passagierkapazität und ihren Terminalbetrieb ausbauen. Am Flughafen Al Maktoum International umfasst die geplante Entwicklung ein automatisiertes unterirdisches Gepäckabfertigungssystem, das für eine großangelegte Passagierexpansion ausgelegt ist. Im Februar 2025 eröffnete der Hamad International Airport das Concourse E und fügte 51.000 m2 und acht Kontaktgates hinzu. Die anschließende Fertigstellung der Concourses D und E erhöhte die Gesamtkapazität des Flughafens auf mehr als 65 Millionen Passagiere jährlich. Diese großen Drehkreuze erfordern umfangreiche Förder-, Sortier-, Lager-, Screening-Schnittstellen-, Steuerungs- und Gepäckverfolgungsinfrastruktur.
Flughäfen mit mehr als 40 Millionen Passagieren sind auch das am schnellsten wachsende Kapazitätssegment mit einer prognostizierten CAGR von 12,57 % bis 2031. Software, Überwachung, vorausschauende Wartung und übergeordnete Steuerungssysteme gewinnen ebenfalls zunehmend an Bedeutung, da Betreiber die Leistung der installierten Gepäckinfrastruktur verbessern wollen. Der Flughafen Istanbul veranschaulicht diese Anforderung durch sein großangelegtes Gepäcksystem, das individuelle Trägertechnologie, Frühgepäckspeicherung, integrierte Software und kontinuierliche Verfolgung kombiniert. Kleinere und mittelgroße Flughäfen bevorzugen im Allgemeinen skalierbare Modernisierungsansätze. Die Technologieauswahl hängt jedoch von Gepäckvolumen, Transferintensität, Terminalkonfiguration, Screening-Anforderungen und verfügbaren Investitionen ab, nicht allein von der Passagierkapazität.

Nach Lösung:
Förderung und Sortierung als tragende SchichtFörder- und Sortiersysteme machten im Jahr 2025 31,93 % des Marktes aus. Der Anteil spiegelt die Basisinfrastruktur wider, die bei großen Terminalprojekten benötigt wird. Hochkapazitive Kipptablett- und Quergurtsortierer können bis zu 2.400 Auswürfe pro Stunde erreichen. Diese Systeme bewegen Gepäck zwischen Check-in, Sicherheitskontrolle, Lagerung, Umladung und Gepäckausgabebereichen. Ihre Bedeutung ist am größten, wo große Flughäfen einen kontinuierlichen Hochvolumen-Gepäckfluss benötigen. Das Segment bleibt die physische Basis für integrierte Gepäckabfertigung.
Verfolgung und Rückverfolgung ist das am schnellsten wachsende Lösungssegment mit einer prognostizierten CAGR von 13,03 % bis 2031. Verfolgung und Rückverfolgung gewinnen an Bedeutung, da Flughäfen die Gepäcktransparenz verbessern und Passagieren zeitnahe Updates bereitstellen wollen. Im Mai 2025 berichtete IATA, dass 81 % der Reisenden eine bessere Gepäckverfolgung wünschten, während 74 % Echtzeit-Updates auf dem Mobilgerät erwarteten. SITA meldete auch einen Rückgang der Fehlabfertigungsrate um 23 % im Jahr 2025. Am Hamad International Airport bietet das CrisBag-System von BEUMER mehr als 10.000 Lagerplätze und ermöglicht eine kontinuierliche Gepäckverfolgung über wichtige Abfertigungsstufen hinweg.
Nach Technologie:
IoT als Datenfundament, KI als LeistungsmotorIoT-Sensoren und Edge-Geräte führten das Technologiesegment 2025 mit einem Anteil von 29,85 % an. Sensoren liefern Daten von Motoren, Förderbändern, Sortiersystemen und Screening-Anlagen. Diese Informationen unterstützen die vorausschauende Wartung und die betriebliche Überwachung. Der Markt für Flughafengepäckabfertigungssysteme im Nahen Osten und Afrika nutzt IoT als Grundlage für die digitale Betriebssteuerung. Die hardwarebezogene Datenerfassung bleibt wichtig, da andere Softwaretools auf konsistente Felddaten angewiesen sind. Dies verleiht vernetzten Geräten eine breite Rolle in installierten Gepäcksystemen.
KI/ML-Software ist das am schnellsten wachsende Technologiesegment mit einer prognostizierten CAGR von 17,86 % bis 2031. Zu den Anwendungsfällen gehören Fehlervorhersage, Durchflussoptimierung, Routing-Aktualisierungen und Anomalieerkennung. Eine Studie in Scientific Reports aus dem Jahr 2025 demonstrierte das Potenzial von Computer Vision bei der Erkennung von Gepäckschäden und betrieblichen Anomalien. Der Ansatz blieb jedoch experimentell validiert und wurde nicht im Flughafenmaßstab eingesetzt. IATA berichtete, dass 27 % der befragten Flughäfen RFID im Jahr 2024 nutzten, wobei die Einführungsrate bei Mega-Flughäfen auf 54 % stieg, während die Barcode-Erfassung die dominante Verfolgungstechnologie blieb. Robotik und autonome Fahrzeuge schreiten ebenfalls voran, aber Flughäfen setzen sie weiterhin selektiv in der Gepäckabfertigung ein.
Nach Systemtyp:
Förderer als Betriebsanker, hybride Modelle im AufstiegFörderbandsysteme hielten im Jahr 2025 einen Anteil von 44,15 %, was ihren Einsatz als Basisinfrastruktur sowohl bei Neubau- als auch bei Nachrüstprojekten widerspiegelt. Modulares Design, etablierte Wartungsanforderungen und kosteneffizienter Betrieb unterstützen weiterhin den Einsatz dieser Systeme in neuen Terminals und Nachrüstprojekten. BEUMER gibt an, dass moderne Einzelträgersysteme den Energieverbrauch im Vergleich zu herkömmlichen Gepäckförderern um bis zu 60 % reduzieren können, was Energieeffizienz zu einem wichtigen Faktor bei Lebenszyklusentscheidungen macht.
Hybride und andere aufkommende Systeme sind der am schnellsten wachsende Systemtyp mit einer prognostizierten CAGR von 14,47 % von 2026 bis 2031. Hybride und aufkommende Systeme verwenden Architekturen, die herkömmliche Förderer mit DCVs, autonomen Trägern und anderen automatisierten Technologien kombinieren. Behälterbasierte Einzelträgersysteme ermöglichen eine kontinuierliche Gepäckverfolgung und können die Energieeffizienz und Betriebssteuerung verbessern. Der Flughafen Istanbul demonstriert diesen Ansatz durch das TUBTRAX-System von Vanderlande, das eine 100%ige Gepäckverfolgung, integrierte Steuerungen und mehr als 10.000 Frühgepäcklagerplätze bietet.
Geografische Analyse
Markt für Flughafengepäckabfertigungssysteme im GCC
Saudi-Arabien hielt im Jahr 2025 einen Marktanteil von 24,15 % und wird voraussichtlich bis 2031 mit einem CAGR von 13,83 % wachsen. Die GACA strebt bis 2030 330 Millionen jährliche Passagiere, 4,50 Millionen Tonnen Ladung und Verbindungen zu 250 Destinationen an. Das Land beförderte im Jahr 2025 140,90 Millionen Passagiere, darunter 76 Millionen internationale Reisende. Der King Salman International Airport sowie das umfassendere saudi-arabische Flughafenportfolio von MATARAT Holding werden voraussichtlich die Nachfrage im Bereich der Mega-Hub- und Regionalflughafeninfrastruktur ankurbeln. Der Al Maktoum International Airport der VAE stellt ebenfalls ein bedeutendes langfristiges Kapazitätserweiterungsprogramm dar. In Katar trat der Hamad International Airport im Jahr 2026 mit einem stärkeren Fokus auf Optimierung und Systemleistung in die neue Phase ein, nachdem die jüngste Terminalerweiterung abgeschlossen wurde.
Markt für Flughafengepäckabfertigungssysteme in der Türkei und Ägypten
Die Türkei bleibt ein bedeutendes Nachfragezentrum, wobei der Flughafen Istanbul im Jahr 2025 rund 84,5 Millionen Passagiere abfertigte. Der Flughafen betreibt derzeit drei Hauptstartbahnen und zwei Reservestartbahnen, wobei die vierte Hauptstartbahn planmäßig im vierten Quartal 2026 in Betrieb genommen werden soll. Im Juli 2026 wurde Lödige Industries für die SMARTIST 2.0-Erweiterung von Turkish Cargo ausgewählt, durch die die jährliche automatisierte Frachtabfertigungskapazität von 2,0 Millionen Tonnen auf 4,5 Millionen Tonnen erhöht wird. Ägypten bietet zusätzliche Chancen durch das Terminal 4 in Kairo sowie das vom IFC unterstützte PPP-Programm für Flughäfen.
Markt für Flughafengepäckabfertigungssysteme im Nahen Osten und Afrika
Südafrika treibt das netzwerkweite Kapitalinvestitionsprogramm der ACSA in Höhe von 21,70 Milliarden ZAR (1,14 Milliarden USD) sowie ein Fünfjahresprogramm zur Infrastrukturmodernisierung am O.R. Tambo International Airport im Wert von 14,50 Milliarden ZAR (0,90 Milliarden USD) voran. Äthiopien trat ebenfalls in die Projektausführungsphase ein, als der Bau des Bishoftu International Airport im Januar 2026 offiziell begann, unterstützt durch Finanzierungsmittel der Afrikanischen Entwicklungsbank. Zusammen stellen Saudi-Arabien, die VAE, Katar, die Türkei, Ägypten, Südafrika und Äthiopien wichtige regionale Zentren für Investitionen in Flughafeninfrastruktur und Abfertigungssysteme dar.
Regulatorisches Umfeld
Die Beschaffung von Flughafengepäckabfertigungssystemen im Nahen Osten und Afrika ist in der Flugplatzzertifizierung und der Einhaltung von Luftfahrtsicherheitsvorschriften verankert. Viele nationale Zivilluftfahrtbehörden richten ihre Anforderungen an ICAO Annex 14 (Flugplätze) aus, der zertifizierte Flugplatzaufsicht und betriebliche Grundlagen abdeckt. In den VAE verankert das Rahmenwerk der Allgemeinen Zivilluftfahrtbehörde (GCAA), einschließlich der Zivilluftfahrtvorschriften (CAR) Teil VII (Luftfahrtsicherheit) und der zugehörigen Bodenabfertigungsrichtlinien (AMC/CAAP 46), obligatorische Sicherheitskontrollen für Aufgabegepäck, wie Kontrolle vor der Verladung und Schutz des Gepäcks vor unbefugtem Zugriff in der gesamten Abfertigungskette.
Regulatorische Aktualisierungszyklen beeinflussen auch den Zeitpunkt von Upgrades und Spezifikationsentscheidungen. ICAO veröffentlichte im März 2026 Annex 14 Band I Corrigendum Nr. 2, das die regionsweite Grundlage für Flugplatzdesign und -betrieb stärkt, die von Behörden wie der Oman CAA (CAR-139) und der Tanzania CAA (Flugplatzdesign- und Betriebsvorschriften, 2024) genutzt wird. Parallel dazu koordiniert das UAE National Air Transport Facilitation Program (NATFP) Ausgabe 3 (März 2026) Maßnahmen von Flughafenbetreibern und Regierungsbehörden, die Gepäck- und Frachtprozesse betreffen, und erhöht den Bedarf an konformer Systemintegration in den Bereichen Sicherheitskontrolle, Abstimmung und operative Datenverarbeitung.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Flughafengepäckabfertigungssysteme im Nahen Osten und Afrika beginnt typischerweise mit Systemdesign und -engineering, das Konzept- und Detailplanung für neue Terminals und Nachrüstungen umfasst. Anschließend folgt die Gerätelieferung, einschließlich Förderer, Sortierer, DCVs/Behälter, Frühgepäcklagerung und In-Line-Sicherheitskontrollschnittstellen, gefolgt von Software und Steuerungen wie übergeordneter Steuerung, Verfolgung und Abstimmungsplattformen. Die Kette setzt sich fort mit der Integration in Flughafen-IT/OT, gefolgt von Inbetriebnahme und Lebenszyklusdienstleistungen.
Bei Mega-Drehkreuzen wird die Auftragsvergabe oft als Teil von EPC-artigen Terminalprogrammen gebündelt, die von Flughafenentwicklungsgremien und Generalunternehmern geleitet werden. Spezialisierte Gepäckabfertigungssystem-Integratoren liefern Leistungsgarantien und mehrjährige Betriebs- und Wartungsverträge. Vorgelagerte Abhängigkeiten umfassen elektromechanische Komponenten, Sensoren und Steuerungen, während nachgelagerte Wertschöpfung zunehmend in Dienstleistungen, Ersatzteilen und digitalem Betrieb wie vorausschauender Wartung, Diagnose und cybersicherem Betrieb anfällt. Programmskalige Beschaffung liefert klare Nachfragesignale für Integratoren und Unterlieferanten: Dubai Aviation Engineering Projects hob hervor, dass über 55 Milliarden AED (14,97 Milliarden USD) an Verträgen, die 2026 für die Entwicklung des Al Maktoum International Airport vergeben werden sollen, ein dediziertes Gepäckabfertigungssystempaket umfassen. In Afrika sind große Modernisierungsprogramme und Greenfield-Bauten stärker auf externe Finanzierung und große Bauunternehmen angewiesen, wie der JKIA-Modernisierungsvertrag in Kenia und das Bishoftu-Greenfield-Flughafenprojekt in Äthiopien zeigen, die beide die Nachfrage nach schlüsselfertiger Integration und langfristiger Unterstützungskapazität antreiben.
Wettbewerbslandschaft
Der Markt für Flughafengepäckabfertigungssysteme im Nahen Osten und Afrika ist mäßig konzentriert, wobei BEUMER Group GmbH & Co. KG, Vanderlande Industries B.V., Smiths Group plc und Alstef Group SAS starke Positionen bei GCC-Megaprojekten innehaben. Ihre Angebote kombinieren Systemdesign, Automatisierung, Steuerungssysteme, Inbetriebnahme und langfristige Leistungsunterstützung. Die geplante Übernahme der Siemens Logistics-Aktivitäten in Europa, Asien und dem Nahen Osten durch Vanderlande im Jahr 2025 erweiterte dessen Gepäck-, Fracht-, Software- und Servicefähigkeiten und stärkte seine Position in der integrierten Flughafenautomatisierung. SITA konkurriert über seine Gepäckabstimmungs-, Verfolgungs- und Datenverwaltungsplattformen, während Smiths Detection und Rapiscan Systems wichtige Lieferanten von Screening-Technologie bleiben. Leonardo, Alstef Group und Pteris Global bieten umfassendere Gepäckabfertigungs- und Automatisierungsfähigkeiten.
Im Dezember 2024 soll SITA eine Partnerschaft mit dem Red Sea International Airport eingehen, um Bag Manager für die Echtzeit-Gepäckabstimmung und -verfolgung einzusetzen. Im Juli 2026 wurde Lödige Industries für die SMARTIST 2.0-Automatisierungserweiterung von Turkish Cargo ausgewählt. Infolgedessen prägen Systemintegration, Software, Automatisierung und Lebenszyklusunterstützung zunehmend den Wettbewerb unter den Anbietern.
Die saudi-arabische Lokalisierung gewinnt ebenfalls an Relevanz. METCO und Smiths Detection haben lokale Montage- und Fertigungskapazitäten für Screening-Lösungen aufgebaut, während das regionale Flughafenportfolio von MATARAT eine breitere Pipeline für künftige Flughafenmodernisierungen bietet. Autonomer Gepäcktransport ist eine weitere aufkommende Chance, wobei dnata bereits sechs autonome elektrische Gepäckschlepper am Dubai World Central betreibt und den Flughafen als Testfeld für eine breitere Einführung nutzt.
Marktführer in der Branche für Flughafengepäckabfertigungssysteme im Nahen Osten und Afrika
-
BEUMER Group GmbH & Co. KG
-
Vanderlande Industries B.V.
-
Smiths Group plc
-
Rapiscan Systems, Inc.
-
Alstef Group SAS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Flughafengepäckabfertigungssysteme im Nahen Osten und Afrika Unternehmen in diesem Bericht
- BEUMER Group GmbH & Co. KG
- Vanderlande Industries B.V.
- Daifuku Co., Ltd.
- SITA N.V.
- Alstef Group SAS
- Smiths Group plc
- Pteris Global Limited
- ADB SAFEGATE
- Fives SAS
- Logplan LLC
- ULMA Manutención S.Coop
- Rapiscan Systems, Inc.
- Leonardo S.p.A.
- TAV Technologies (TAV Airports Holding)
- Middle East Tasks Co. Ltd.
Neueste Industrielle Entwicklungen in Markt für Flughafengepäckabfertigungssysteme im Nahen Osten und Afrika
- Juli 2026: Airports Company South Africa (ACSA) initiierte ein Kapitalausgabenprogramm im Wert von 20 Milliarden ZAR (1,23 Milliarden USD) für den OR Tambo International Airport, einschließlich Upgrades für Gepäckabfertigung und Frachtterminal bis 2031. Der Schritt formalisiert einen mehrjährigen Finanzierungsrahmen, der in phasenweise Erneuerung von Gepäckabfertigungssystemen, Modernisierung der Steuerungsebene sowie erweiterte Wartungs- und Ersatzteilverträge für in Südafrika tätige Anbieter umgewandelt werden kann.
- Dezember 2025: Vanderlande schloss ein Upgrade der übergeordneten Steuerung (HLC) für Gepäckabfertigungssysteme in allen Terminals des Dubai International Airport ab. Ein Upgrade der Steuerungsebene in diesem Maßstab erhöht die Rolle von Software, Daten und Systemorchestrierung bei Leistungsgarantien und schafft Folgenachfrage nach Cybersicherheit, Analytik und Lebenszyklusdienstleistungen, die an die Betriebszeit gebunden sind.
- Mai 2025: Smiths Detection, ein Teil von Smiths Group, schloss eine mehrjährige Vereinbarung mit Dubai Aviation Engineering Projects zur Implementierung fortschrittlicher Checkpoint-Sicherheitskontrolltechnologien (HI-SCAN 6040 CTiX Model-S) in allen Terminals des Dubai International Airport.
Markt für Flughafengepäckabfertigungssysteme im Nahen Osten und Afrika Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Gepäckabfertigungssysteme, die an Flughäfen im Nahen Osten und Afrika eingesetzt werden, um Passagiergepäck vom Check-in bis zur Gepäckausgabe zu bewegen, zu kontrollieren, zu sortieren, zu verfolgen, zu lagern und auszuliefern, einschließlich der Automatisierungssteuerungen und Software, die das System von Ende zu Ende betreiben.
Ausschlüsse aus dem Umfang: Ausschließlich manuelle Gepäckabfertigungswerkzeuge sowie Fracht- oder ausschließlich frachtspezifische Abfertigungssysteme werden bei dieser Marktbewertung nicht berücksichtigt.
Segmentierungsübersicht
- Nach Flughafenkapazität
- Bis zu 15 Millionen
- 15 bis 25 Millionen
- 25 bis 40 Millionen
- Über 40 Millionen
- Nach Lösung
- Check-in- und Ticketsysteme
- Sicherheitsscreening-Systeme
- Förder- und Sortiersysteme
- Frühgepäckspeicher
- Gepäckausgabe/Entladung
- Tracking und Tracing
- Nach Technologie
- Barcode
- RFID
- IoT-Sensoren und Edge-Geräte
- Roboter und autonome Fahrzeuge
- KI/ML-Software
- Nach Systemtyp
- Förderbandsysteme
- Kipptablar- und Quergurtsortierer
- Zielcodiertes Fahrzeug (DCV)
- Totebasierte/individuelle Trägersysteme
- Hybride und andere aufkommende Systeme
- Nach Geografie
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Kuwait
- Oman
- Katar
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
Datenquellen, Marktbewertung und Validierung
Desk Research
Die Desk-Arbeit beginnt mit dem Aufbau eines einfachen Überblicks über Flughafenaktivitäten und geplante Infrastruktur in der Region, da Gepäckabfertigungssysteme größtenteils an Terminalerweiterungen und Modernisierungszyklen gebunden sind. Wir haben öffentliche Quellen wie ICAO-Verkehrsstatistiken, IATA-Flughafen- und Fluggesellschaftspublikationen, Airports Council International (ACI)-Datensätze und Berichte, Veröffentlichungen nationaler Zivilluftfahrtbehörden sowie Regierungsbudget- oder Projektankündigungen herangezogen, soweit verfügbar.
Anschließend wurde die Systemnachfrage anhand von Flughafenentwicklungsplänen, Ausschreibungsbekanntmachungen und öffentlichen Projektaktualisierungen geformt, gefolgt von Gegenprüfungen mit Unternehmensberichten, Investorenpräsentationen und seriöser Luftfahrtpresse. Wo es der Konsistenz diente, wurden auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie globale Vertrags- und Ausschreibungsdatenbanken genutzt. Die hier aufgeführte Liste der Desk-Quellen ist nur illustrativ, und viele weitere öffentliche und kostenpflichtige Quellen wurden geprüft, um Daten zu sammeln, Eingaben zu validieren und Annahmen zu klären.
Primärinterviews und Umfragen
Die Primärarbeit nutzte Experteninterviews und strukturierte Umfragen mit Flughafen-Engineering- und Betriebsteams, Systemintegratoren, Komponentenlieferanten und Wartungsdienstleistern, die im Nahen Osten und Afrika tätig sind. Unsere Fragen konzentrierten sich auf die Bestätigung typischer Upgrade-Auslöser, Zeiträume von Auftragsvergabe bis Installation und Preisspannen für Förder-, Sortier-, Sicherheitskontrollschnittstellen- und Verfolgungsebenen.
Um die Annahmen geerdet zu halten, wurde das Feedback zwischen Drehkreuzflughäfen und Sekundärflughäfen verglichen und dann erneut überprüft, wenn Desk-Signale auf eine Änderung des Ausschreibungszeitpunkts oder der Investitionsprioritäten hindeuteten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 33 % | Führungskräfte (CXOs): 16 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 28 % |
| Kleinere Akteure: 22 % | Manager: 56 % |
Marktbewertung und Prognose
Die Bewertungslogik verwendet einen Top-down-Ansatz, bei dem Flughafenkapazitätserweiterungen und Modernisierungspipelines in einen Nachfragepool für Gepäckabfertigungssysteme umgewandelt und dann anhand typischer Systemmixe und Preisspannen in jährliche Ausgaben umgerechnet werden. Um die Gesamtsummen realistisch zu halten, wurden auch selektive Bottom-up-Prüfungen anhand von Stichprobenprojektwerten aus öffentlichen Ausschreibungen, Kanal-Feedback zu durchschnittlichen Verkaufspreisbewegungen und einer Plausibilitätsprüfung der Nachrüstintensität an großen Drehkreuzflughäfen durchgeführt.
Zu den im Modell verwendeten Schlüsselinputs gehören Passagierdurchsatztrends an regionalen Gateways, geplante Terminalerweiterungszeitpläne, der Anteil der Projekte, die eine höhere Automatisierung erfordern (wie Quergurt- oder Kipptablettsortierung und Frühgepäcklagerung), Sicherheitskontroll-Compliance-Anforderungen im Zusammenhang mit Flughafenupgrades sowie Währungsumrechnungszeitpunkte für Vertragswerte. Wenn Projektdetails begrenzt waren, wurden Ausgaben anhand von Flughafengrößen-Proxys und typischen Kosten pro Abfertigungskapazität abgeleitet und nach Interview-Feedback angepasst.
Für die Prognose wurde eine Szenarioanalyse angewendet, da die Nachfrage ungleichmäßig ist und mit dem Vergabezeitpunkt, Beschaffungsverzögerungen und phasenweiser Inbetriebnahme zusammenhängt. Der Basisfall kombinierte bestätigte Projektpipelines mit erwarteten Nachrüstzyklen, und Sensitivitätsfälle spiegelten langsamere Vergaben oder schnellere Drehkreuzerweiterungen wider, wo das Interview-Feedback auf höheres Vertrauen hindeutete.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt schrittweise, damit große Lücken frühzeitig erkannt und vor der Freigabe erneut überprüft werden. Modellergebnisse werden mit unabhängigen Signalen wie Flughafen-Investitionsankündigungen, Ausschreibungsaktivitäten und beobachteten Inbetriebnahmeplänen verglichen und dann auf ungewöhnliche Sprünge überprüft, die nicht zur bekannten Projektphasierung passen.
Wenn Abweichungen festgestellt werden, werden Annahmen überprüft und gezielte Rückkontakte mit Interviewpartnern ausgelöst, um zu bestätigen, ob die Änderung aus Umfang, Preisgestaltung oder Zeitplanung resultiert. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen für wesentliche Ereignisse wie große Projektvergaben, Stornierungen oder umfangreiche Neuausrichtungen von Flughafenerweiterungen. Vor der Lieferung führen wir einen abschließenden Durchgang der wichtigsten Inputs durch, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße für Flughafengepäckabfertigungssysteme im Nahen Osten und Afrika von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für diesen Bereich sehen oft weit auseinander aus, weil jeder Herausgeber unterschiedliche Entscheidungen darüber trifft, was als Gepäckabfertigungssystem gezählt wird, welche Jahre als Basis verwendet werden und wie die Projektzeitplanung in Jahresumsätze umgerechnet wird. Unterschiede im Währungszeitpunkt und in der Behandlung von Nachrüstarbeiten können die Spanne weiter vergrößern.
Ein häufiger Treiber von Lücken ist, ob manuelle Abfertigungswerkzeuge oder frachtspezifische Systeme einbezogen werden, da diese die Gesamtsummen aufblähen können, ohne die Ausgaben für die Automatisierung von Passagiergepäck widerzuspiegeln. Ein weiterer Treiber ist das Ausmaß der Abhängigkeit von langfristigen Pipelines, bei denen einige Schätzungen mehrjährige Projekte zu gleichmäßig glätten oder eine aggressive Preissteigerung anwenden, was einen Einzeljahres-Marktwert erhöhen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 203,76 Millionen USD (2026) | |
| Fachzeitschrift A | 800,00 Millionen USD (2023) | Verwendet ein breiteres Label, das Passagiergepäcksysteme mit angrenzenden Flughafenabfertigungs- und Automatisierungsausgaben zu vermischen scheint, und trennt frachtspezifische Abfertigung nicht klar von Terminal-Gepäcksystemen. |
| Regionale Unternehmensberatung B | 90,71 Millionen USD (2022) | Erscheint konservativ, da viele angekündigte Drehkreuzerweiterungen und sicherheitskontrollgetriebene Nachrüstungen nicht sichtbar in Ausgaben umgesetzt werden und der Zeitpunkt der Umsatzrealisierung von Auftragsvergabe bis Umsatz nicht erläutert wird. |
Die Tabelle verweist auf Umfang und Zeitplanung als die größten Gründe für die Streuung, insbesondere wenn frachtspezifische Anlagen oder manuelle Abfertigungswerkzeuge in die Gesamtsummen einbezogen werden. Durch die ausschließliche Berücksichtigung der Automatisierung von Passagiergepäck vom Check-in bis zur Gepäckausgabe und durch die Verknüpfung des Umsatzzeitpunkts mit Ausschreibungsvergaben und Inbetriebnahmephasen bleibt die Schätzung nachvollziehbar – so wird es bei Mordor Intelligence gehandhabt.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Flughafengepäckabfertigungssysteme im Nahen Osten und Afrika?
Der Sektor soll zwischen 2026 und 2031 mit einer CAGR von 12,09 % wachsen und von 203,76 Millionen USD im Jahr 2026 auf 360,59 Millionen USD bis 2031 steigen.
Welches Land führt die Nachfrage nach Flughafengepäckabfertigungssystemen in der Region an?
Saudi-Arabien führte im Jahr 2025 mit einem Anteil von 24,15 % und soll bis 2031 mit einer CAGR von 13,83 % wachsen.
Welche Lösung wächst bei der Flughafengepäckabfertigung am schnellsten?
Verfolgung und Rückverfolgung ist das am schnellsten wachsende Lösungssegment mit einer prognostizierten CAGR von 13,03 % bis 2031.
Warum investieren Flughäfen in Gepäckverfolgungstechnologie?
IATAs Gepäck-Roadmap unterstützt die lückenlose Verfolgung, während Reisende genaue und Echtzeit-Gepäck-Updates erwarten.
Welche Technologie hat das höchste prognostizierte Wachstum?
KI/ML-Software soll bis 2031 mit einer CAGR von 17,86 % wachsen, unterstützt durch Anwendungen in vorausschauender Wartung und Flussoptimierung.
Wer sind die wichtigsten Anbieter in diesem Bereich?
Zu den wichtigsten Anbietern gehören BEUMER Group, Vanderlande, Daifuku, SITA, Smiths Group, Leonardo, Rapiscan Systems, Alstef Group und Pteris Global.