
Taille et part du marché de l'impression commerciale au Mexique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
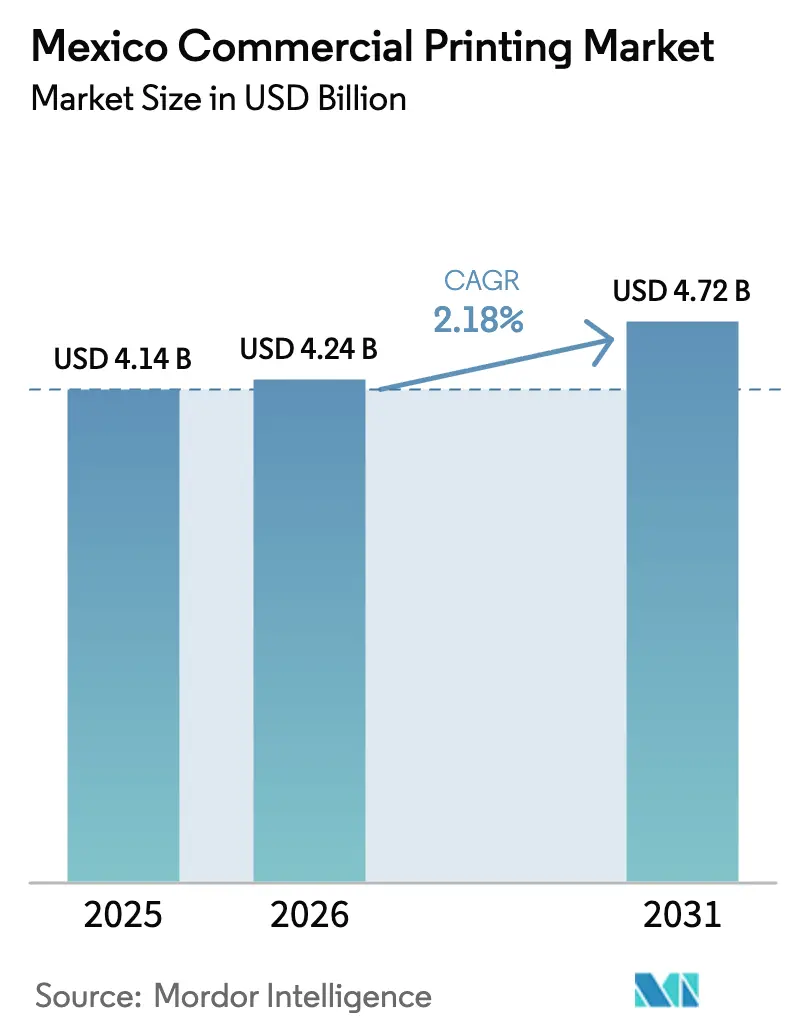
| Taille du marché de l'année de base (2025) | 4.14 Milliards de dollars |
| Taille du Marché (2026) | 4.24 Milliards de dollars |
| Taille du Marché (2031) | 4.72 Milliards de dollars |
| Growth Rate (2026 - 2031) | 2.18 % |
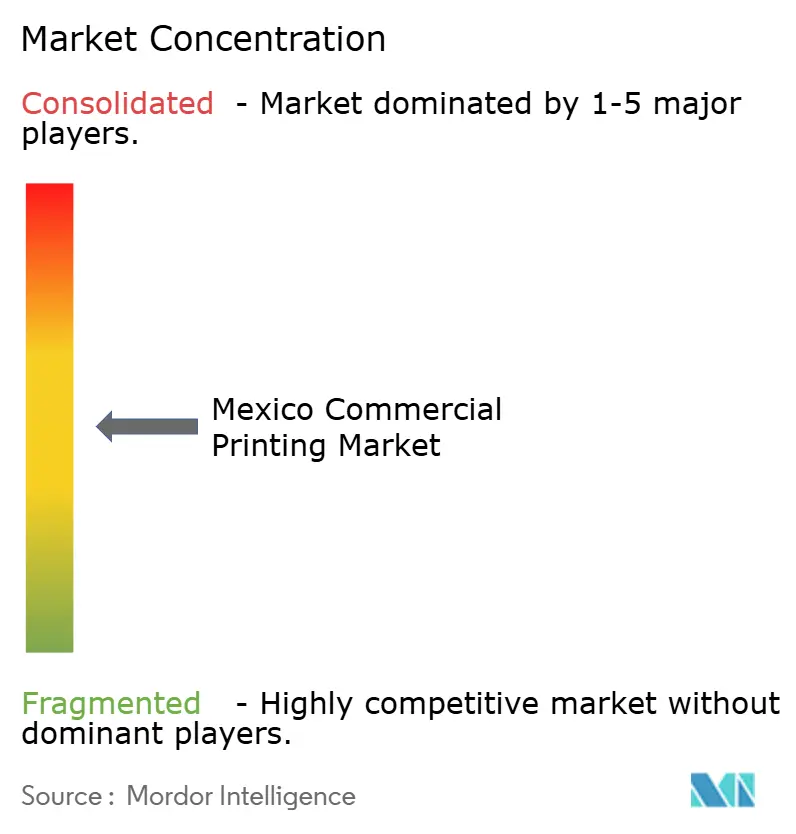
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'impression commerciale au Mexique par Mordor Intelligence
La taille du marché de l'impression commerciale au Mexique devrait passer de 4,14 milliards USD en 2025 et 4,24 milliards USD en 2026 à 4,72 milliards USD d'ici 2031, enregistrant un TCAC de 2,18 % entre 2026 et 2031.
Portée par le phénomène de délocalisation de proximité, le marché de l'impression commerciale au Mexique connaît une demande soutenue pour les emballages en petites séries, l'étiquetage de conformité et les supports de point de vente (PDV) que les imprimeries offset traditionnelles peinent à fournir de manière rentable. Les propriétaires de marques qui relocalisent leur production à Querétaro, Monterrey et dans les États frontaliers du nord exigent désormais des travaux à données variables avec des délais d'exécution de 48 heures, poussant les transformateurs vers des presses hybrides numérique-flexo. Parallèlement, les fabricants de produits alimentaires et de boissons développent des initiatives en faveur de substrats recyclables dans le cadre de la loi sur l'économie circulaire de janvier 2026, stimulant les investissements dans la flexographie à base d'eau et les systèmes de séchage par ultraviolets (UV). Les tarifs d'électricité ont augmenté de 6 à 8 % en 2024, incitant les petites et moyennes entreprises (PME) à recourir aux prêts subventionnés du FIDE pour des installations photovoltaïques et des systèmes de séchage à LED, tandis que les normes plus strictes sur les composés organiques volatils (COV) imposées par la SEMARNAT accélèrent la migration hors des encres à solvants. Malgré une pénurie chronique d'opérateurs, le marché de l'impression commerciale au Mexique continue d'attirer des capitaux, les fournisseurs d'équipements ouvrant des centres de service locaux et proposant des financements libellés en pesos.
Points clés du rapport
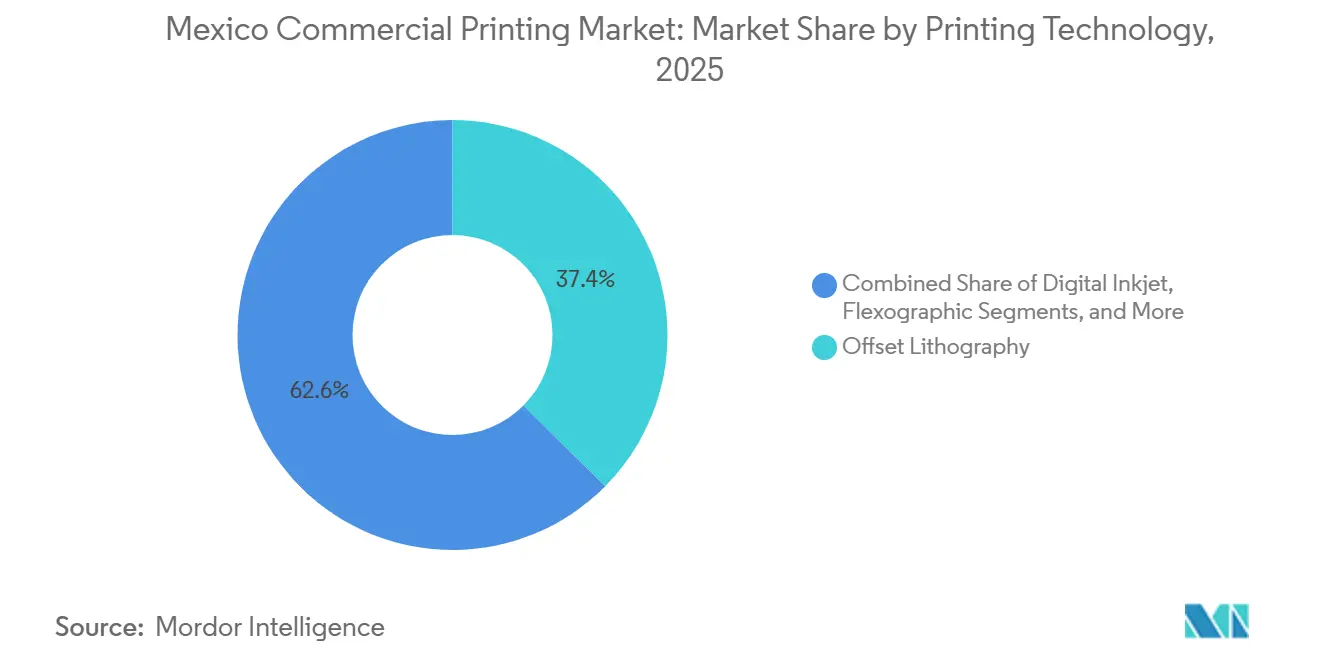
- Par technologie d'impression, la lithographie offset a dominé avec 37,43 % de la part du marché de l'impression commerciale au Mexique en 2025, tandis que le jet d'encre numérique devrait progresser à un TCAC de 3,37 % jusqu'en 2031.
- Par application, l'emballage a représenté 53,48 % de la taille du marché de l'impression commerciale au Mexique en 2025 et progresse à un TCAC de 3,23 % jusqu'en 2031.
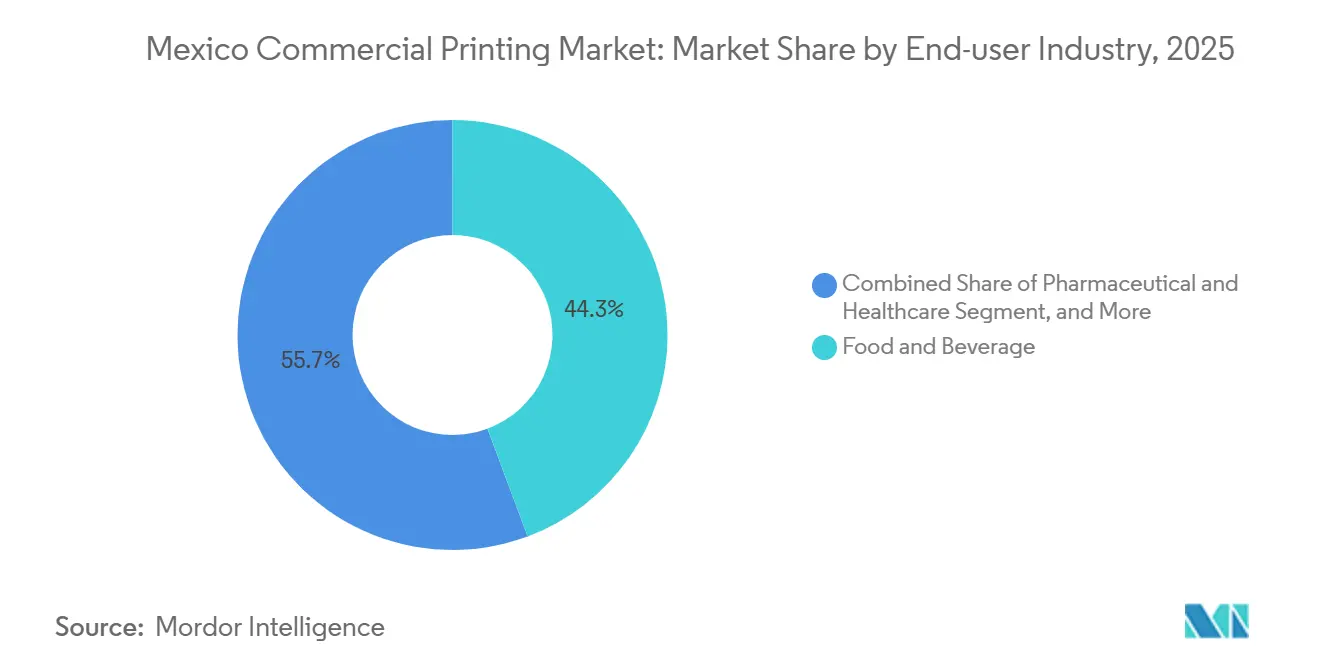
- Par secteur d'utilisation final, l'alimentation et les boissons ont contribué à hauteur de 44,31 % du chiffre d'affaires en 2025, tandis que le commerce de détail et l'e-commerce devrait enregistrer le TCAC le plus rapide, à 3,16 %, jusqu'en 2031.
- Par type de substrat, le papier et le carton ont dominé avec une part de 58,23 % en 2025, mais les films plastiques et les étiquettes devraient croître à un TCAC de 2,94 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de l'impression commerciale au Mexique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance de la demande en emballages et étiquettes | +0.8% | National, fort à Querétaro, Estado de México, Jalisco | Moyen terme (2-4 ans) |
| Expansion du commerce de détail PDV et de la publicité hors domicile au Mexique | +0.3% | National, gains précoces à Mexico, Monterrey, Guadalajara | Court terme (≤ 2 ans) |
| Adoption rapide des presses jet d'encre numérique haute vitesse | +0.5% | National, premiers adoptants dans la zone métropolitaine de Mexico, Querétaro | Moyen terme (2-4 ans) |
| Pression des propriétaires de marques en faveur de substrats et d'encres durables | +0.4% | National, extension vers les corridors d'Amérique centrale | Long terme (≥ 4 ans) |
| La délocalisation de proximité stimule la demande d'impression en petites séries pour le commerce avec les États-Unis | +0.6% | États frontaliers du nord et Bajío | Court terme (≤ 2 ans) |
| Financement gouvernemental de l'efficacité énergétique pour les imprimeries PME | +0.2% | National, adoption plus élevée dans l'Estado de México, Puebla | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la demande en emballages et étiquettes
Les emballages et étiquettes ont représenté 53,48 % du chiffre d'affaires 2025 et surpasseront tous les autres usages à un TCAC de 3,23 % alors que Coca-Cola FEMSA, Grupo Bimbo et d'autres géants des boissons et de la boulangerie augmentent leurs capacités tout en respectant les règles d'étiquetage d'avertissement en face avant renforcées en 2024. Les deux principaux embouteilleurs ont traité plus de 31 500 tonnes de PET recyclé et réduit le plastique vierge de plus de 2 100 tonnes, obligeant les transformateurs à certifier la migration des encres sur les résines recyclées de qualité alimentaire [1]Coca-Cola FEMSA, "Formulaire 20-F 2024," coca-colafemsa.com. L'expansion de SIG à Querétaro pour 35 millions USD, dont la mise en service est prévue au second semestre 2026, augmentera la production de cartons aseptiques de 50 %, ouvrant de nouveaux volumes pour les revêtements flexo séchés aux UV. Les projets d'amendements à la gestion des déchets visant 20 % de contenu recyclé d'ici 2025 et 30 % d'ici 2030 ancrent davantage l'innovation en matière de substrats.
Expansion du commerce de détail PDV et de la publicité hors domicile au Mexique
Les dépenses en médias de détail passent de 1,99 milliard USD en 2024 à 3,2 milliards USD d'ici 2030, portées par le déploiement par OXXO de plus de 8 000 écrans numériques en magasin. Les cycles de renouvellement rapide des campagnes stimulent la demande hebdomadaire de stop-rayons et d'adhésifs de vitrine produits sur des presses jet d'encre numérique, tandis que les volumes d'affichage statique diminuent au profit des écrans LED. Labelexpo Mexico 2025 a présenté des flux de travail hybrides alliant la personnalisation numérique à l'économie de la flexographie, offrant aux transformateurs la flexibilité nécessaire pour les détaillants omnicanaux.
Adoption rapide des presses jet d'encre numérique haute vitesse
Le jet d'encre numérique est le segment technologique à la croissance la plus rapide avec un TCAC de 3,37 % jusqu'en 2031, les plateformes HP Indigo 6K, Domino et Durst réduisant le temps de calage jusqu'à 30 % par rapport aux lignes flexo traditionnelles. La deuxième presse BOBST Master M5 de Flexopolis, installée en décembre 2024, combine des caméras en ligne avec le contrôle de repérage PrintTutor pour réduire les déchets lors des changements de travaux, illustrant comment les presses modulaires augmentent la capacité sans agrandir l'empreinte. Les extensions de service locales de HP, Netstal et Koenig and Bauer réduisent les temps d'arrêt et encouragent l'adoption par les PME.
Pression des propriétaires de marques en faveur de substrats et d'encres durables
La loi sur l'économie circulaire de janvier 2026 a formalisé la responsabilité élargie des producteurs et les seuils de recyclabilité, accélérant la transition vers des systèmes d'encres à base d'eau et UV compatibles avec le polyéthylène et les structures de films mono-matériaux. Grupo Bimbo compte déjà 94 % de ses emballages mondiaux comme recyclables et a détourné 4 861 tonnes de déchets en 2024, établissant un précédent d'approvisionnement qui se répercute dans toutes les chaînes d'approvisionnement.[2]Grupo Bimbo, "Rapport annuel 2024," grupobimbo.comLes nouvelles obligations de divulgation IFRS S1/S2 à partir des déclarations de 2026 obligent les sociétés cotées à auditer les émissions de portée 3 provenant des emballages, de sorte que les imprimeurs fournissant des marques multinationales doivent documenter l'origine des substrats et la composition chimique des encres.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Montée de la numérisation et substitution des médias | -0.5% | National, aigu dans les centres urbains | Long terme (≥ 4 ans) |
| Volatilité des prix des matières premières (papier/pâte à papier) | -0.4% | National, lié aux fluctuations des matières premières mondiales | Court terme (≤ 2 ans) |
| Réglementations plus strictes sur les COV et les encres à base de solvants | -0.2% | Grandes métropoles, notamment Monterrey et Mexico | Moyen terme (2-4 ans) |
| Pénurie d'opérateurs de presse qualifiés | -0.3% | Maquiladoras frontalières et corridor industriel du Bajío | Moyen terme (2-4 ans) |
| Hausse des tarifs d'électricité | -0.3% | PME sans énergie solaire dans la plupart des régions | Court terme (≤ 2 ans) |
| La consolidation comprime les marges des PME | -0.2% | Zone métropolitaine de Mexico et pôles de Querétaro | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Montée de la numérisation et substitution des médias
Les banques, les services publics et les organismes gouvernementaux ont accéléré le déploiement des relevés électroniques, réduisant les volumes transactionnels de deux chiffres annuellement. Le programme de billets en polymère de la Banque du Mexique a prolongé la durabilité du billet de 20 pesos de 8,3 mois à 28,8 mois, réduisant les remplacements annuels de 42 % et diminuant les tirages d'impression sécurisée [3]Banque du Mexique, "Statistiques sur les billets contrefaits," banxico.org.mx. La publicité poursuit sa transition numérique, et de nouveaux permis restreignent les personnages sur les emballages des aliments à haute teneur en sucre, réduisant la complexité d'impression et le chiffre d'affaires par travail.
Volatilité des prix des matières premières (papier/pâte à papier)
Les prix du carton ondulé sont passés de 725 USD par tonne en janvier 2024 à 650 USD au quatrième trimestre 2024. Cependant, les fluctuations des prix de la pâte à papier, du PET recyclé et des taux de change continuent d'impacter les marges. Cela est particulièrement difficile pour les petites et moyennes entreprises (PME) qui ne disposent pas de programmes de couverture [4]Banque du Mexique, "Statistiques sur les billets contrefaits," banxico.org.mx. De plus, les primes sur les polymères recyclés se situant à 10-20 % au-dessus des prix des résines vierges, les coûts sont encore gonflés. Cela intervient à un moment où la législation impose un contenu recyclé de 20 % d'ici 2025. Alors que les grands transformateurs sécurisent des contrats pluriannuels, les petites imprimeries offset optent fréquemment pour des achats au comptant, les laissant vulnérables à la volatilité du marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie d'impression : le jet d'encre numérique capte l'élan de croissance
La lithographie offset a conservé une part de 37,43 % du marché de l'impression commerciale au Mexique en 2025, mais ses perspectives d'expansion sont limitées face à la demande des acheteurs pour des données variables et une agilité en termes de références. Le jet d'encre numérique, bien que plus modeste, devrait capter l'essentiel de la croissance incrémentale de la taille du marché de l'impression commerciale au Mexique grâce à un TCAC de 3,37 % qui souligne son attrait pour les tirages inférieurs à 5 000 feuilles. Les presses flexographiques restent des incontournables pour les étiquettes et les emballages souples, mais les configurations hybrides combinant des têtes jet d'encre UV avec des stations flexo à servomoteurs brouillent les frontières traditionnelles et offrent aux transformateurs une voie vers une mise en route plus rapide et moins de déchets.
Les installations HP Indigo 6K, les modules Domino N610i et la plateforme Tau de Durst offrent aux transformateurs un vernissage en ligne, un découpage à l'emporte-pièce et des embellissements sans interruption, améliorant les marges dans les travaux de manchons thermorétractables haut de gamme et d'étiquettes autoadhésives. Pendant ce temps, les lignes BOBST Master M5 chez Flexopolis démontrent comment le repérage automatisé offre un débit 30 % supérieur par rapport aux équipements plus anciens. L'héliogravure persiste dans les stratifiés pour snacks à grand volume mais fait face aux vents contraires de la réglementation sur les solvants, tandis que la sérigraphie et l'impression par tampographie se consolident dans des niches tactiles et de marquage industriel. Le résultat est un panorama technologique où le jet d'encre numérique mène la croissance et l'offset cède des parts, ancrant un avenir à plusieurs vitesses pour le marché de l'impression commerciale au Mexique.


Par application : l'emballage étend son avance dans un contexte de déclin de l'édition
L'emballage a représenté 53,48 % du chiffre d'affaires 2025 et continuera à gagner des parts alors que la taille du marché de l'impression commerciale au Mexique s'étend à 4,72 milliards USD d'ici 2031. La demande provient des 2,124 milliards de caisses unitaires de Coca-Cola FEMSA et du réseau national de boulangeries de Grupo Bimbo, qui nécessitent tous deux des étiquettes autoadhésives, des manchons thermorétractables et des flans de carton conformes aux règles de recyclabilité plus strictes.
Les travaux d'édition, de catalogues et de magazines continuent de diminuer à mesure que les consommateurs se tournent vers le numérique, tandis que la publicité évolue des grands panneaux d'affichage statiques vers des supports PDV à cycle court renouvelés chaque semaine dans les chaînes de proximité. Les volumes d'impression sécurisée diminuent parce que les billets en polymère durent plus longtemps, mais la complexité augmente avec les couches anti-contrefaçon RFID et QR. Les manuels industriels et les étiquettes de conformité liés à la délocalisation de proximité constituent un contrepoids, mais la gravité des revenus reste fermement du côté de l'emballage au sein du marché de l'impression commerciale au Mexique.
Par secteur d'utilisation final : le commerce de détail et l'e-commerce accélèrent
L'alimentation et les boissons ont représenté 44,31 % des dépenses 2025 dans le marché de l'impression commerciale au Mexique, reflétant la dépendance des embouteilleurs de boissons et des géants de la boulangerie aux étiquettes enveloppantes et aux emballages souples. Le commerce de détail et l'e-commerce est cependant le moteur de croissance remarquable, enregistrant un TCAC de 3,16 % alors que les ventes de marchandises en ligne se dirigent vers 66,3 milliards USD d'ici 2028.
Les étiquettes numériques de bord de rayon, les prospectus promotionnels encodés QR et les boîtes d'expédition ondulées de marque se répandent à travers le réseau de 8 000 écrans d'OXXO et les centres de distribution nationaux. Les utilisateurs pharmaceutiques, de soins de santé et automobiles ajoutent collectivement une demande d'étiquettes inviolables et de manuels multilingues, bien que les cycles réglementaires stricts orientent souvent l'impression vers des spécialistes conformes. Dans l'ensemble, l'accélération du commerce de détail garantit que des points de contact diversifiés continuent d'alimenter le secteur de l'impression commerciale au Mexique, même si les clients alimentaires établis maintiennent leur échelle.
Par type de substrat : les films plastiques et les étiquettes gagnent du terrain
Le papier et le carton ont représenté 58,23 % de l'utilisation en 2025, mais les objectifs stricts de contenu recyclé poussent les propriétaires de marques vers des films de polyéthylène, BOPP et PET légers. Les films plastiques et les étiquettes devraient donc surpasser le carton à un TCAC de 2,94 %, contribuant de manière significative à la croissance incrémentale de la part du marché de l'impression commerciale au Mexique jusqu'en 2031.
L'objectif de PET recyclé de Coca-Cola FEMSA est déjà fixé à 30 %, et Grupo Bimbo fabrique des coins de protection à partir d'emballages de pain récupérés, des initiatives qui soulèvent des obstacles en matière de migration des encres et d'adhérence pour les transformateurs. Les feuilles métallisées restent pertinentes dans les niches premium du café et de la confiserie, mais les coûts élevés des matériaux plafonnent les volumes. La nouvelle unité de Netstal à Querétaro accélère la transition vers des formats de bouteilles sans étiquette nécessitant une décoration dans le moule. Le choix du substrat devient ainsi un levier stratégique pour le coût, la circularité et l'alignement de l'image de marque sur l'ensemble du marché de l'impression commerciale au Mexique.
Analyse géographique
La délocalisation de proximité a concentré de nouveaux capitaux le long de la frontière nord du Mexique et du corridor du Bajío, canalisant des commandes d'étiquettes à fort mélange et faible volume vers Nuevo León, Chihuahua et Querétaro. Les imprimeurs de Monterrey font régulièrement la navette avec des étiquettes de conformité à travers la frontière du Texas en 48 heures, tirant parti des couloirs USMCA en franchise de droits, tandis que l'inflation salariale et le roulement des opérateurs ont stimulé l'adoption de l'automatisation. Mexico et l'Estado de México restent les plus grands pôles par nombre d'établissements, ancrés par l'édition, la publicité et l'emballage de biens de consommation, mais la hausse des tarifs industriels a accéléré l'adoption de panneaux solaires dans le cadre de l'Eco-Crédito Empresarial du FIDE.
Les incitations fiscales à la fabrication de Querétaro ont contribué à attirer l'expansion des cartons aseptiques de SIG, créant une demande dérivée pour la flexo séchée aux UV et la capacité de fabrication de plaques. Guanajuato et Aguascalientes, parties intégrantes de la chaîne automobile, nécessitent de la documentation technique multilingue et des stocks d'étiquettes sous capot résistants à la chaleur et aux fluides, élargissant l'empreinte d'impression spécialisée. L'Amérique centrale, desservie par le Chiapas et le Tabasco, offre des perspectives de croissance mais reste en retard par rapport à l'infrastructure robuste du Mexique.
Les disparités régionales en matière de disponibilité de l'eau et de fiabilité de l'électricité compliquent le calcul des investissements. La prochaine révision des droits sur l'eau par la SEMARNAT pourrait plafonner les prélèvements dans les États sujets à la sécheresse, tandis que les tarifs d'électricité varient jusqu'à 15 % selon les plages horaires. Les PME qui ne peuvent pas déployer de panneaux solaires en toiture ou de boucles de recyclage de l'eau pourraient se relocaliser ou se retirer, concentrant davantage les capacités dans des parcs industriels à alimentation électrique stable. Même avec ces contraintes, le marché de l'impression commerciale au Mexique continue de bénéficier de sa proximité géographique avec les clients des États-Unis.
Paysage réglementaire
L'environnement réglementaire mexicain de l'impression commerciale est de plus en plus façonné par la durabilité des emballages et la conformité aux émissions. La loi fédérale Ley General de Economia Circular (LGEC) est entrée en vigueur le 20 janvier 2026, formalisant la responsabilité élargie des producteurs (REP) et exigeant que les producteurs et importateurs enregistrent des plans de gestion circulaire et s'alignent sur le Programme national d'économie circulaire. Pour les imprimeurs et transformateurs, cela se traduit par des exigences documentaires plus strictes concernant l'origine des substrats et la chimie des encres lorsqu'ils servent des flux d'emballages réglementés.
Les normes et la surveillance passent également par l'infrastructure qualité du Mexique, notamment la Comision Nacional de Infraestructura de la Calidad (CNIC) et les comités consultatifs concernés qui mettent à jour les normes techniques relatives aux matériaux et au contenu recyclé, telles que la NMX-N-107-SCFI-2010 pour les fibres recyclées. Parallèlement au cadre fédéral, les imprimeurs fournissant des emballages et des étiquettes doivent naviguer entre les restrictions étatiques et municipales sur les plastiques à usage unique et la posture d'autorisation environnementale de SEMARNAT, qui a renforcé le glissement des procédés à forte teneur en solvants vers des systèmes à base d'eau et durcissables aux UV.
Analyse de la chaîne de valeur
La chaîne de valeur de l'impression commerciale au Mexique s'étend des matières premières (papier et carton, films plastiques, encres, plaques et consommables) au prépresse (conception, gestion des couleurs et épreuvage), aux opérations de presse (offset, flexographie, héliogravure et numérique) et à la transformation post-presse (lamination, revêtement, découpe, pliage et assemblage) jusqu'à la distribution vers les propriétaires de marques, les détaillants et les exportateurs. La délocalisation de proximité et l'étiquetage de conformité tirent la chaîne vers des travaux plus rapides et à tirage plus court, ce qui augmente la valeur des flux de travail numériques à exécution rapide, l'emballage restant le plus grand centre de demande sur le marché national.
Du côté de l'offre, des organisations sectorielles telles qu'ANIDIGRAF et UILMAC fournissent des conseils techniques et une représentation, tandis que des programmes comme Printed in Mexico (PIM) aident à connecter les imprimeurs mexicains qualifiés avec des acheteurs internationaux grâce à des référentiels de vérification et de traçabilité. La spécialisation des entreprises illustre comment les capacités sont segmentées à travers la chaîne, avec Grupo Formex couvrant les boîtes pliantes, les rouleaux PLV et les opérations d'impression commerciale, Dataprint mettant l'accent sur la production numérique à la demande et personnalisée, et Ink Throwers de Mexico (Tijuana) se concentrant sur la sérigraphie et les services liés à l'emballage. Dans ce contexte, la capacité de niche et la réactivité du service déterminent fréquemment les taux de réussite.
Paysage concurrentiel
Le secteur de l'impression au Mexique est nettement fragmenté, Quad/Graphics de México, Grupo Litoprint et Litho Formas ne commandant qu'une modeste part du marché de l'impression commerciale au Mexique. Les leaders en termes d'échelle se différencient par des investissements dans des presses jet d'encre haute vitesse, des contrôles de repérage automatisés et l'intégration de progiciels de gestion intégrés qui rationalisent la chaîne de prépresse à l'expédition. Par exemple, Litho Formas conserve la certification ISO 14298 de banque centrale pour l'impression sécurisée, lui conférant un avantage concurrentiel sur les bulletins de vote et les articles de protection de marque.
Les pressions de consolidation s'intensifient alors que les groupes d'emballage multinationaux poursuivent des acquisitions complémentaires pour sécuriser des capacités régionales. L'acquisition d'Etiflex par ProMach en 2024 illustre comment les acquéreurs étrangers considèrent les imprimeries d'étiquettes mexicaines comme des points d'appui stratégiques. Les fournisseurs d'équipements renforcent la transition, HP finançant des contrats de location libellés en pesos et BOBST regroupant des accords de service qui minimisent les temps d'arrêt. Ces dynamiques élèvent l'accès à la technologie comme facteur décisif séparant les transformateurs en croissance des imprimeries offset de commodité.
Les PME dominent encore par le nombre, mais luttent contre la hausse des coûts des intrants et les pénuries de talents. Les hausses d'électricité réduisent les marges des ateliers utilisant des lampes de séchage aux halogénures métalliques, et les opérateurs de presse expérimentés migrent souvent vers des usines automobiles mieux rémunérées. Les lignes de crédit gouvernementales allègent partiellement le fardeau, mais de nombreuses entreprises familiales manquent des garanties ou de la sophistication financière nécessaires pour se qualifier. En conséquence, l'intensité concurrentielle se déplace vers les acteurs de taille intermédiaire capables de combiner un service localisé avec des flux de travail numérisés.
Leaders du secteur de l'impression commerciale au Mexique
Ink Throwers DE Mexico SA
Dataprint Mexico
Central Print Mexico
Imprime TUS Ideas
Grupo Formex
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les exigences de conformité et de circularité créent des espaces vacants pour les imprimeurs capables de fournir une production d'emballages et d'étiquettes traçable et prête pour l'audit dans le cadre de la LGEC de janvier 2026, en particulier pour les référencements dans l'alimentation, les boissons, la pharmacie et les produits orientés vers l'export, qui font face à des exigences documentaires clients plus strictes. La nécessité d'enregistrer des plans de gestion circulaire et de démontrer la conformité des matériaux et des procédés augmente la valeur des offres intégrées qui combinent des substrats certifiés (par exemple, des spécifications de fibres recyclées alignées sur la NMX-N-107-SCFI-2010) avec des systèmes d'encre à faible teneur en COV et une saisie de données du prépresse à l'expédition.
Le regroupement industriel dans des corridors tels que Querétaro et les États frontaliers du nord favorise les opportunités dans l'étiquetage de conformité à exécution rapide, les données variables et les services hybrides d'impression-transformation liés à la fabrication délocalisée à proximité. Les ajouts de capacité et la localisation de la chaîne d'approvisionnement fournissent des preuves actuelles de cette orientation, notamment l'expansion engagée de SIG à Querétaro pour la production de cartons aseptiques et un investissement côté fournisseurs tel que l'implantation par Zebra Technologies d'une production de fournitures d'impression thermique à Querétaro, ce qui peut réduire les délais pour les flux de travail d'étiquetage et d'identification utilisés dans la logistique et le commerce de détail. La participation à des organismes sectoriels (ANIDIGRAF, UILMAC) et aux voies de qualification orientées acheteurs comme Printed in Mexico crée également une voie plus claire pour les PME afin de monter dans la chaîne de valeur en alignant les processus, les systèmes qualité et la traçabilité sur les exigences d'achat des multinationales.
Développements récents du secteur
- Juin 2026 : Grupo Flexográfico a installé une ligne de transformation Cartes GT364HFSR à León, Guanajuato, pour développer la production d'étiquettes autocollantes à haute valeur ajoutée. Ce déploiement renforce la capacité de transformation d'étiquettes du centre du Mexique et soutient la préparation à la délocalisation de proximité grâce à des capacités de transformation automatisées.
- Mai 2026 : SIG a annoncé un plan d'expansion pour son usine de Querétaro visant à doubler la capacité de production de cartons aseptiques d'ici 2028. L'expansion augmente la production de cartons aseptiques pour les marques nord-américaines et étend l'empreinte de fabrication régionale.
- Mai 2026 : Zebra Technologies a ouvert une nouvelle usine de fabrication à Querétaro pour les rubans d'impression thermique et fournitures connexes. L'installation élargit la présence de fournitures d'impression en Amérique latine et améliore la résilience des chaînes d'approvisionnement des imprimeurs basés au Mexique.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les revenus générés au Mexique par les services d'impression commerciale et les produits imprimés vendus aux clients professionnels, où la valeur est créée par la production d'impression pour l'emballage et d'autres usages marketing ou d'information.
Exclusions du périmètre : il exclut les ventes pures d'équipements et les ventes autonomes de matières premières lorsqu'aucun service d'impression commerciale n'est fourni.
Aperçu de la segmentation
- Par technologie d'impression
- Lithographie offset
- Jet d'encre numérique
- Flexographique
- Héliogravure
- Sérigraphie
- Autres technologies d'impression
- Par application
- Emballage
- Publicité
- Édition
- Impression sécurisée et transactionnelle
- Autres applications
- Par secteur d'utilisation final
- Alimentation et boissons
- Commerce de détail et e-commerce
- Pharmaceutique et soins de santé
- Industriel et automobile
- Autre secteur d'utilisation final
- Par type de substrat
- Papier et carton
- Films plastiques et étiquettes
- Métal/feuille
- Autres substrats
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour élaborer la vision initiale des moteurs de la demande au Mexique et pour vérifier la cohérence du calendrier des évolutions à travers les applications d'impression, telles que l'emballage et la publicité. Nous nous sommes appuyés sur des sources publiques telles que les indicateurs industriels et économiques de l'INEGI, les séries macroéconomiques et les données d'inflation de la Banco de México, les statistiques douanières mexicaines relatives aux produits imprimés et substrats pertinents, ainsi que des publications de statistiques du commerce international telles que UN Comtrade. Pour ancrer la demande d'utilisation finale, nous avons également consulté des communiqués publics d'associations sectorielles desservant les chaînes de valeur de l'emballage et du papier, ainsi que des articles évalués par des pairs sur l'adoption des technologies d'impression et les tendances des substrats.
Au-delà des sources publiques, nous avons examiné les dépôts d'entreprises, les présentations aux investisseurs et une couverture médiatique crédible pour comprendre les ajouts de capacité, la pression sur les prix et les évolutions vers les tirages courts et les travaux variables. Le cas échéant, des abonnements payants couvrant les données financières et de veille des entreprises, des bases de données de brevets et des relevés d'importation et d'exportation au niveau des expéditions ont été utilisés pour vérifier les tendances directionnelles et combler les lacunes non visibles dans les tableaux publics. Les sources de recherche documentaire énumérées ci-dessus sont illustratives et non exhaustives, et de nombreuses autres références ont été utilisées pour la collecte, la validation et la clarification des données au cours de l'étude.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation du pool de revenus et de la répartition entre l'emballage, la publicité et l'édition, puis sur des tests de résistance pour observer le comportement des prix et des volumes lorsque les clients passent de l'offset à l'impression numérique à jet d'encre. Nous avons échangé avec des imprimeurs, transformateurs, fournisseurs et grands acheteurs d'impression à travers le Mexique, et nous avons revérifié les enseignements auprès de différentes tailles d'entreprises afin que le comportement des tirages courts et les modes de tarification contractuelle ne soient pas surgénéralisés.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant |
|---|---|
| Premier niveau : 28 % | Dirigeants (CXO) : 12 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 35 % |
| Acteurs plus petits : 14 % | Managers : 53 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une reconstruction descendante où la production nationale et les signaux de demande sont traduits en un pool de revenus d'impression commerciale pour le Mexique, puis répartis dans les principales catégories d'applications observées dans le secteur. Pour garder les totaux réalistes, nous corroborons le résultat par des vérifications ascendantes sélectives, telles que des échantillons de revenus d'imprimeurs, des vérifications de canal sur les tailles de travaux typiques, et un prix par mètre carré ou par mille impressions appliqué à des volumes plausibles.
Le modèle est alimenté par des données pratiques, notamment les niveaux d'activité d'emballage (pour les cartons, étiquettes et formats flexibles), l'intensité de l'impression publicitaire et promotionnelle, les tirages d'édition, et les évolutions de la part de travail se déplaçant vers l'impression numérique à jet d'encre pour les tirages plus courts. L'inflation, les mouvements de devises et les coûts d'intrants du papier et des films sont également suivis car ils influencent la répercussion des prix et la valeur finale en USD. Lorsque les signaux ascendants sont incomplets, les lacunes sont traitées à l'aide de fourchettes conservatrices issues des entretiens primaires et en limitant l'extrapolation aux segments où les indicateurs de demande restent cohérents.
Les prévisions sont élaborées à l'aide d'une analyse de scénarios ancrée sur des indicateurs macroéconomiques et la demande d'utilisation finale, puis ajustées à l'aide de retours primaires sur les prix attendus et l'utilisation des capacités. En pratique, la croissance du scénario de base reflète une demande d'emballage stable et une évolution progressive du mix technologique, plutôt qu'une hypothèse d'augmentation soudaine des volumes d'impression.
Validation des données et cycle de mise à jour
La validation se fait en triangulant les totaux modélisés avec des signaux indépendants, tels que les flux commerciaux d'articles imprimés et de substrats, les tendances macroéconomiques de consommation, et les mouvements de prix observés rapportés par les participants. Les valeurs aberrantes sont signalées lorsqu'une ligne d'application ou de technologie évolue plus rapidement que son moteur de demande, puis les hypothèses sont révisées et, si nécessaire, les répondants sont recontactés pour confirmer ce qui a changé. Avant validation finale, les chiffres et la logique passent par des révisions d'analystes en plusieurs étapes afin de détecter les erreurs de calcul, les incohérences d'unités et les problèmes de calendrier de devises.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie la demande, les coûts ou la capacité. Avant livraison, un analyste effectue une dernière relecture pour s'assurer que les données et développements les plus récents sont reflétés dans les valeurs de marché et le récit.
Taille du marché mexicain de l'impression commerciale selon Mordor Intelligence, comparée à d'autres estimations publiées
Les valeurs de marché publiées pour l'impression commerciale au Mexique semblent souvent différentes car chaque éditeur regroupe les activités d'impression à sa propre manière, puis applique des hypothèses de prix et de volume différentes lors de la conversion de l'activité en USD. Les différences proviennent également du cycle de mise à jour, car des intrants tels que l'inflation, les coûts du papier et les taux de change peuvent modifier la valeur rapportée même lorsque les volumes d'impression sous-jacents restent stables.
L'impression de journaux et de magazines est en dehors du périmètre de Mordor Intelligence pour ce marché, ce qui explique en partie pourquoi la valeur de 2025 peut se situer en dessous des chiffres plus larges du secteur de l'impression qui incluent la production éditoriale et d'autres services adjacents. En outre, certaines estimations supposent une escalation de prix plus rapide pour l'impression d'emballage, ou utilisent un prix moyen unique pour toutes les technologies, ce qui peut surestimer la valeur lorsque le mix évolue vers des tirages plus courts en numérique. Un troisième facteur est la cadence d'actualisation, où des années de base plus anciennes manquent le récent ralentissement de l'impression publicitaire discrétionnaire et la normalisation des délais d'emballage.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,14 milliards USD (2025) | |
| Fournisseur de données sectorielles A | 4,60 milliards USD (2025) | Utilise une définition plus large de l'impression qui peut mêler l'impression orientée édition et les services connexes, et applique une hausse de prix moyenne plus élevée sans distinguer les changements de mix entre offset et numérique à jet d'encre. |
| Cabinet de conseil régional B | 3,80 milliards USD (2024) | Ancre l'estimation à une année antérieure puis prolonge les tendances avec un ajustement limité pour le calendrier des devises et la répercussion des coûts d'intrants, ce qui peut sous-estimer l'évolution de la valeur 2025 en termes d'USD. |
Globalement, l'écart entre les chiffres provient principalement de ce qui est comptabilisé dans l'impression commerciale, de la manière dont le mix technologique et les prix sont traduits en valeur, et de si l'année de base reflète les conditions actuelles de coûts et de demande. En maintenant le modèle traçable à des signaux de demande clairs et à des vérifications reproductibles, le résultat est plus facile à concilier avec l'activité réelle sur le terrain.


Questions clés auxquelles le rapport répond
Quelle sera la taille du marché de l'impression commerciale au Mexique d'ici 2031 ?
Le marché devrait atteindre 4,72 milliards USD d'ici 2031, progressant à un TCAC de 2,18 % de 2026 à 2031.
Quel segment d'application connaît la croissance la plus rapide ?
L'emballage progresse à un TCAC de 3,23 % jusqu'en 2031, la demande de l'alimentation et des boissons et du e-commerce en emballages recyclables à petites séries stimulant cette croissance.
Pourquoi l'adoption du jet d'encre numérique s'accélère-t-elle ?
Les propriétaires de marques exigent des données variables, des changements rapides et une flexibilité des substrats, faisant des presses jet d'encre haute vitesse le choix le plus économique pour les tirages inférieurs à 5 000 impressions.
Comment les réglementations sur la durabilité affectent-elles les imprimeurs ?
La loi sur l'économie circulaire de 2026 impose des seuils de contenu recyclé, entraînant une transition vers des encres à base d'eau et durcissables aux UV et augmentant les exigences de certification pour les transformateurs.
Quelles options de financement existent pour les PME qui modernisent leurs équipements ?
L'Eco-Crédito Empresarial du FIDE propose des prêts subventionnés remboursés via les factures d'électricité mensuelles, permettant aux PME d'installer des panneaux solaires et des systèmes de séchage économes en énergie.
Quelles régions du Mexique connaissent la plus forte demande d'impression liée à la délocalisation de proximité ?
Nuevo León, Chihuahua et le corridor du Bajío reçoivent d'importants investissements étrangers, générant des commandes à délai d'exécution rapide pour les étiquettes de conformité et les emballages.
Dernière mise à jour de la page le:


