
Größe und Marktanteil des mexikanischen Marktes für Künstliche Intelligenz (KI) Rechenzentren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 70 Millionen US-Dollar |
| Marktgröße (2026) | 87.19 Millionen US-Dollar |
| Marktgröße (2031) | 261.5 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 24.57 % |
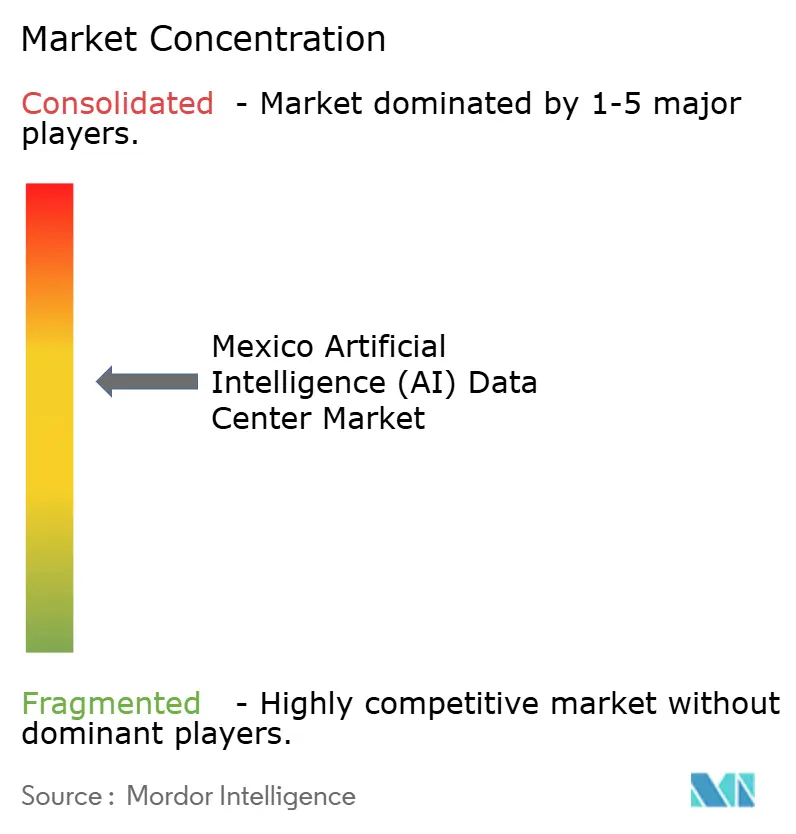
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des mexikanischen Marktes für Künstliche Intelligenz (KI) Rechenzentren durch Mordor Intelligence
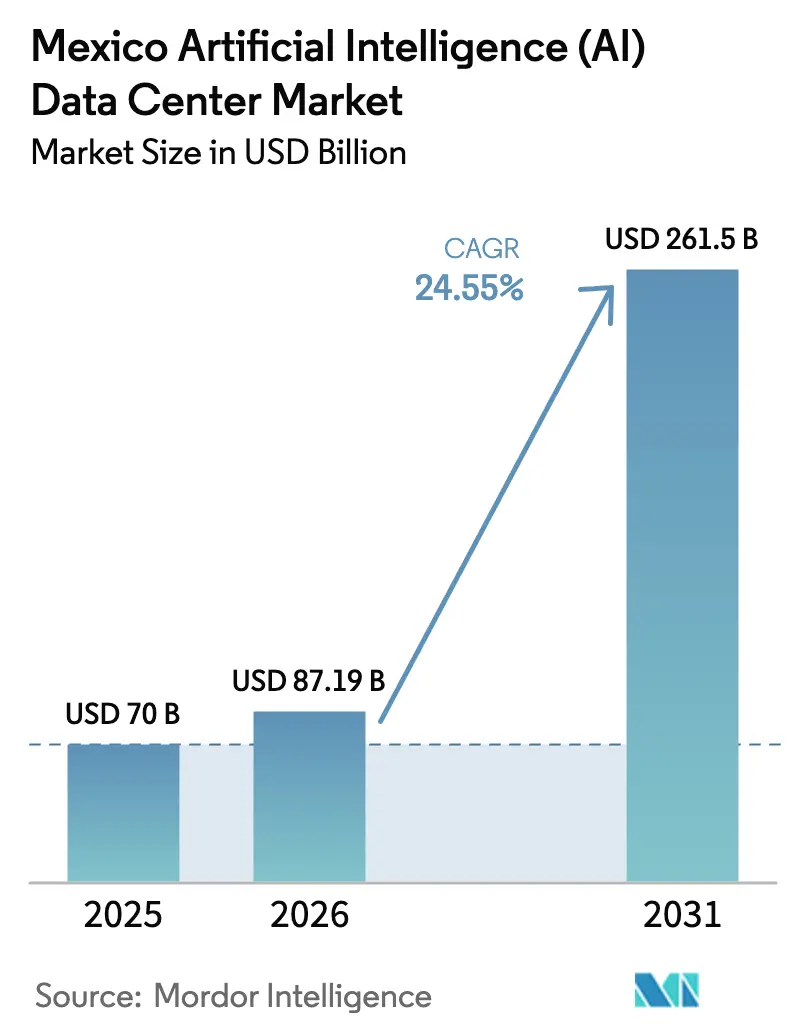
Die Größe des Mexiko Marktes für Künstliche Intelligenz Rechenzentren wird für 2025 auf 70 Millionen USD und für 2026 auf 87,19 Millionen USD prognostiziert und soll bis 2031 einen Wert von 261,5 Millionen USD erreichen, mit einer CAGR von 24,57 % von 2026 bis 2031.
Mexikos Rolle als digitale Brücke zwischen Nord- und Südamerika sowie steigende digitale Arbeitslasten treiben die Nachfrage nach Rechenzentrumkapazitäten an. AWS, Microsoft und Google haben gemeinsam 6,3 Milliarden USD für neue Cloud-Regionen und Infrastruktur eingeplant, was eine beispiellose Nachfrage nach KI-optimierter Kapazität befeuert. Die zunehmende Einführung von 5G, staatliche Digitalisierungsanreize und eine entstehende KI-Hardware-Fertigungsbasis in Guadalajara stärken die Aussichten zusätzlich. Infrastrukturbetreiber reagieren darauf, indem sie Flüssigkühlsysteme einsetzen, erneuerbare Energien beschaffen und verteilte Edge-Standorte einrichten, um die Latenz für industrielle IoT- und Medien-Streaming-Plattformen zu reduzieren.
Wichtigste Erkenntnisse des Berichts
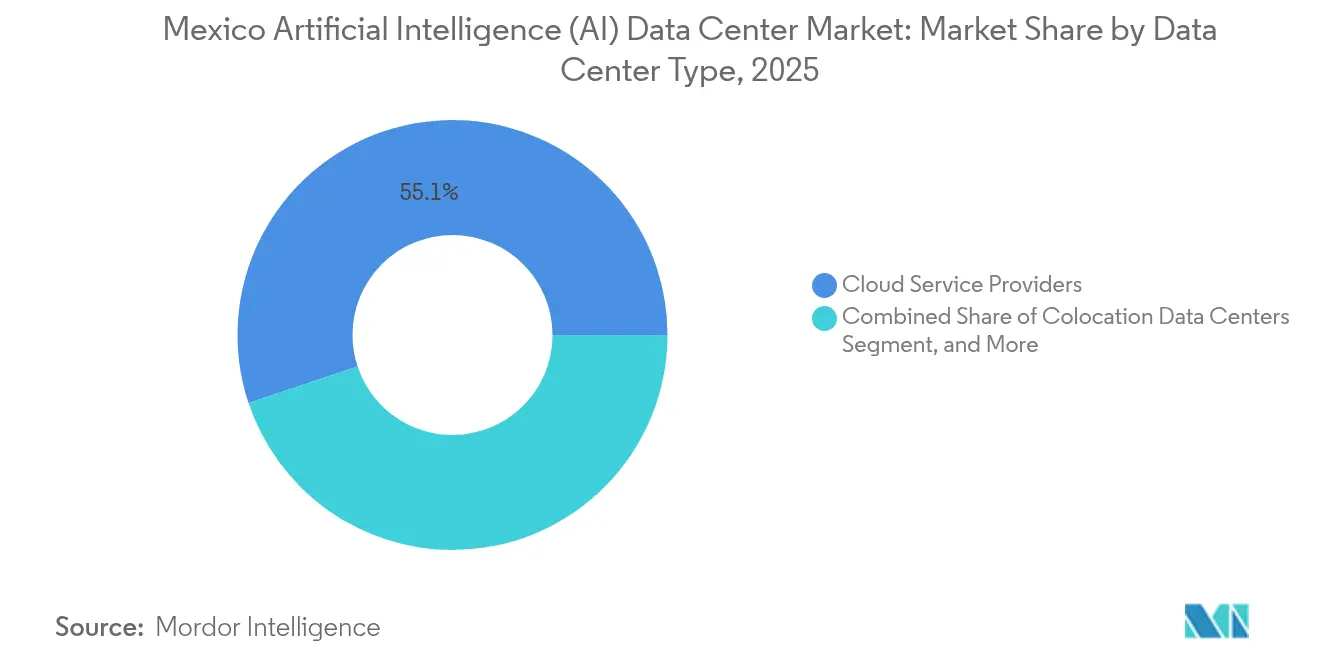
- Nach Rechenzentrumstyp erfassten Cloud-Dienstanbieter im Jahr 2025 einen Marktanteil von 55,12 % am mexikanischen Markt für Künstliche Intelligenz (KI) Rechenzentren, während Colocation-Rechenzentren bis 2031 die höchste CAGR von 26,25 % verzeichneten.
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 45,10 % der Größe des mexikanischen Marktes für Künstliche Intelligenz (KI) Rechenzentren auf Software, während Hardware zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 26,2 % expandieren wird.
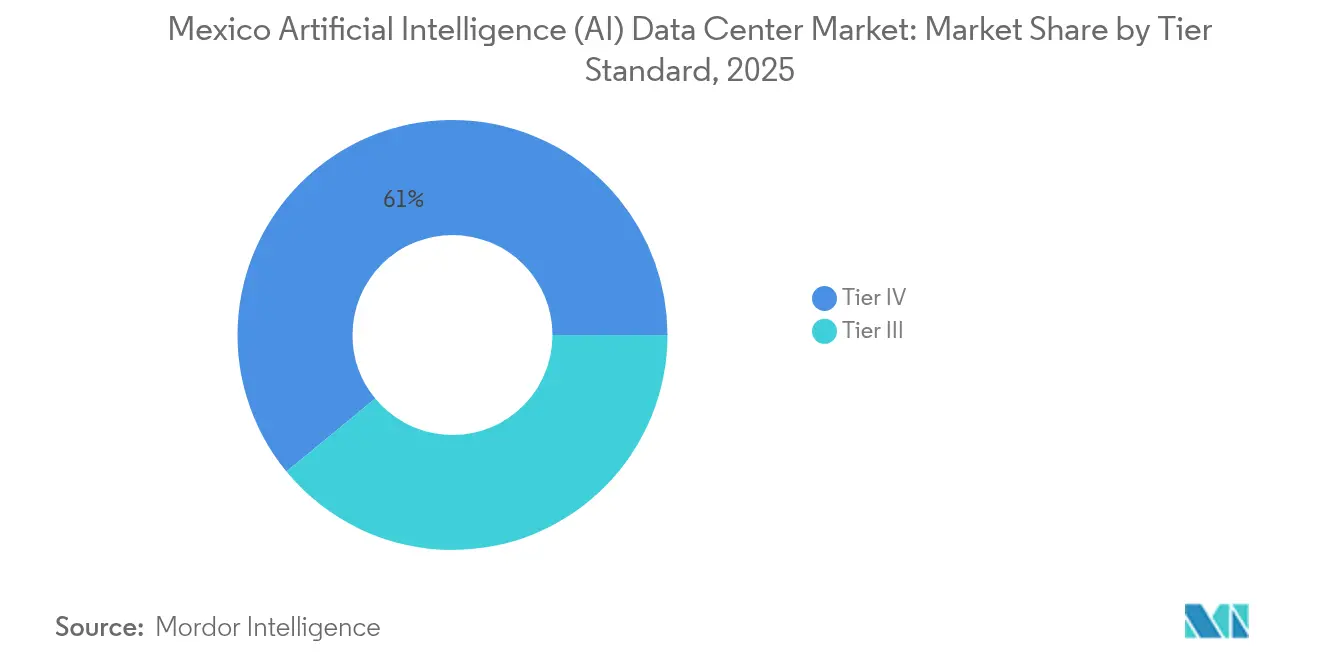
- Nach Tier-Standard hielten Tier-IV-Standorte im Jahr 2025 einen Umsatzanteil von 60,95 % am mexikanischen Markt für Künstliche Intelligenz (KI) Rechenzentren; Tier-III-Einrichtungen werden voraussichtlich bis 2031 mit einer CAGR von 25,6 % wachsen.
- Nach Endnutzerbranche führte IT und ITES den mexikanischen Markt für Künstliche Intelligenz (KI) Rechenzentren mit einem Anteil von 33,10 % im Jahr 2025 an, und das Segment Internet und digitale Medien wird voraussichtlich bis 2031 mit einer CAGR von 27,4 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des mexikanischen Marktes für Künstliche Intelligenz (KI) Rechenzentren
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkungen |
|---|---|---|---|
| Investitionsboom der Hyperscaler von AWS, Google und Microsoft | +7.2% | Landesweit, Schwerpunkt in Querétaro und Guadalajara | Mittelfristig (2-4 Jahre) |
| Nearshoring-Nachfrage bei knapper werdenden US-Kapazitäten | +5.8% | Nordmexiko und Bajío | Langfristig (≥ 4 Jahre) |
| 5G-Einführung zur Förderung von Edge- und latenzarmen KI-Berechnungen | +4.1% | Mexiko-Stadt, Guadalajara, Monterrey | Kurzfristig (≤ 2 Jahre) |
| Staatliche Digitalisierungsanreize und Steuervergünstigungen | +3.7% | National, Sonderwirtschaftszonen des Interozeánischen Korridors | Mittelfristig (2-4 Jahre) |
| KI-Urheberrechtsurteil des Obersten Gerichtshofs zur Ermöglichung der Datenlokalisierung | +2.4% | National | Langfristig (≥ 4 Jahre) |
| Zunahme von Schulungen im Bereich generativer KI-Kompetenzen | +0.9% | Technologiezentren | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Investitionsboom der Hyperscaler von AWS, Google und Microsoft
Ein kombinierter Zufluss von 6,3 Milliarden USD von den drei globalen Cloud-Anbietern verändert Mexikos Ausbautempo grundlegend. AWS allein hat 5 Milliarden USD zugesagt - die größte einzelne Infrastrukturausgabe in Lateinamerika.[1] Jede Milliarde USD löst typischerweise 2,3 Milliarden USD an Ausgaben im Ökosystem aus und stimuliert Auftragnehmer, Gerätehersteller und professionelle Dienstleistungen. Die Grundstückswerte in den Industrieparks von Querétaro sind seit 2024 um 340 % gestiegen, was zur Entwicklung sekundärer Knotenpunkte in San Luis Potosí und Aguascalientes geführt hat. KI-Racks von Hyperscalern haben nun durchschnittlich 40-50 kW, was die Einführung von Immersions- und Kaltplattenkühlung beschleunigt. Lokale Bauunternehmen überarbeiten daher Energieräume, um 400-V-Sammelschienensysteme, doppelte Umspannwerke und Lithium-Ionen-USV-Systeme zu unterstützen, die die für moderne GPUs erforderliche Leistungsdichte liefern.
Nearshoring-Nachfrage bei knapper werdenden US-Kapazitäten
Kapazitätsbeschränkte Knotenpunkte wie in Northern Virginia und Silicon Valley haben die Bereitstellungszyklen auf 18-24 Monate verlängert, während Bauprojekte in Mexiko noch in 6-12 Monaten fertiggestellt werden.[2] Automobil- und Elektronikwerke in Chihuahua und Nuevo León benötigen eine Latenz von unter 10 ms für industrielle KI-Inspektion und Robotik. Grenzüberschreitende Glasfaserverbindungen und neue Pazifik-Unterseekabel bieten <20 ms Hin- und Rücklaufzeiten zu US-amerikanischen Cloud-Regionen. EdgeConneX und Layer 9 konzentrieren sich auf verteilte Hallen mit 5-10 MW entlang des Fertigungskorridors und kombinieren Fertigungstelemetrie mit GPU-Clustern, die Bildverarbeitungsmodelle am Edge neu trainieren, anstatt an zentralen Standorten.
5G-Einführung zur Förderung von Edge- und latenzarmen KI-Berechnungen
Bis Mitte 2024 wurden 15 Millionen 5G-Verbindungen hergestellt, und 70 % der befragten Führungskräfte beabsichtigten, 5G-Lösungen zu implementieren.[3] Transportunternehmen führen mit einer Übernahmeabsicht von 90,9 % für KI-gestützte Flottensteuerung, was Rechenzentren zu städtischen Mikro-Standorten mit einer Latenz von ≤5 ms treibt. Die Übernahmeabsicht der Fertigungsindustrie von 80,5 % fördert den Einsatz von containerisierten Edge-Modulen auf dem Werksgelände. Die Gerätekompatibilität bleibt ein Hemmnis, da nur 15 % der neuen Mobiltelefone mit 5G-Funkmodulen ausgestattet sind. Frequenzgebühren schrecken Netzbetreiber ab, doch in Städten, in denen die Abdeckung 80 % übersteigt, entstehen kompakte GPU-Einheiten für AR/VR und Echtzeit-Analysen.
Staatliche Digitalisierungsanreize und Steuervergünstigungen
Der Plan México gewährt beschleunigte Abschreibungen und reduzierte Körperschaftsteuer auf qualifizierte digitale Vermögenswerte, insbesondere in Sonderwirtschaftszonen des Interozeánischen Korridors. Das Programm Internet para Todos zielt darauf ab, 25 Millionen unterversorgte Bürger anzubinden, und schreibt lokalisierte Cloud-Zonen für staatliche Arbeitslasten vor. Bundesbehörden müssen bis 2026 60 % ihrer IT-Lasten in die Cloud migrieren, was die Einführung hybrider Hosting-Modelle vorantreibt. Querétaro bietet Grundsteuerbefreiungen für Bauprojekte ab 50 Millionen USD; Jalisco subventioniert die KI-Berufsausbildung. Diese Vergünstigungen verkürzen die Amortisationszeiten und verbessern die internen Renditekennzahlen für Multi-Megawatt-Campusse.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkungen |
|---|---|---|---|
| Verfügbarkeit von Netzstrom und Engpässe bei der Übertragung | -4.3% | Landesweit, akut in Querétaro | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel für hochdichte KI-Rechenzentrum-Ingenieurwesen | -3.1% | Landesweit | Mittelfristig (2-4 Jahre) |
| Bevorstehende strengere Wassernutzungsvorschriften | -2.8% | Zentral- und Nordmexiko | Kurzfristig (≤ 2 Jahre) |
| Geringe Vorvermietungsquoten in der Querétaro-Pipeline | -1.6% | Querétaro und Umgebung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verfügbarkeit von Netzstrom und Engpässe bei der Übertragung
Die Bundeselektrizitätskommission schätzt die eingeschränkte Nachfrage aus angekündigten Rechenzentrumsprojekten auf 3,6 GW, gegenüber einem Spielraum von 1,5 GW.[4] Umspannwerk-Warteschlangen in Querétaro erstrecken sich über 12-18 Monate und fügen dem Anlagenbudget 15-25 Millionen USD hinzu. Betreiber reagieren mit stationären Gasturbinen, Batteriespeichern und netzinteraktiven USV-Architekturen, die Spitzenlasten kappen. Flüssigkühlung senkt die PUE von 1,8-2,0 auf 1,2-1,4 und quetscht effektiv die doppelte IT-Last in denselben Leistungsrahmen. Ohne kurzfristige Übertragungsaufrüstungen könnten sich jedoch Projektzeitpläne verschieben, was den gesamten mexikanischen Markt für Künstliche Intelligenz (KI) Rechenzentren dämpfen würde.
Fachkräftemangel für hochdichte KI-Rechenzentrum-Ingenieurwesen
Ein prognostiziertes Defizit von 77 % beim IT-Personal bis 2025 zwingt Unternehmen dazu, Talente abzuwerben, wodurch das Gehalt von Senior-Ingenieuren auf bis zu 65.000 MXN pro Monat steigt. Erfahrung mit Flüssigkühlung ist selten, weshalb Bauunternehmen häufig Auftragnehmer aus den USA und Brasilien importieren. Anbieter von Managed Services florieren und verzeichnen ein Wachstum von 150 % bei der Auslagerung von KI-Infrastruktur. Ausbildungspartnerschaften werden ausgebaut, doch die Pipeline von 15.000 zusätzlichen Spezialisten, die bis 2030 benötigt werden, bleibt in weiter Ferne, was die Einführungsgeschwindigkeit im mexikanischen Markt für Rechenzentren mit Künstlicher Intelligenz dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumstyp: Cloud-Dominanz treibt Colocation-Wachstum an
Cloud-Dienstanbieter erfassten im Jahr 2025 einen Marktanteil von 55,12 % am mexikanischen Markt für Künstliche Intelligenz (KI) Rechenzentren, was die rasche Expansion der regionalen Einführungen von AWS, Azure und Google Cloud widerspiegelt. Ihre Hyperscale-Campusse stimulieren eine angrenzende Nachfrage; jedes von einem Cloud-Betreiber errichtete Megawatt löst 2-3 MW in Carrier-neutralen Hallen für Verbindungen, Backup und Compliance-Arbeitslasten aus. Colocation verzeichnet daher eine CAGR von 26,25 %, da Unternehmen öffentliche Cloud mit gemieteten Abteilen kombinieren, um Souveränitätsanforderungen zu erfüllen. Die Größe des mexikanischen Marktes für Künstliche Intelligenz (KI) Rechenzentren für Colocation wird bis 2031 voraussichtlich dreimal so groß sein, wenn Edge-Knoten entlang der Fertigungskorridore zunehmen.
Colocation-Eigentümer rüsten ihre Einrichtungen nach, um 40-50-kW-Racks, Flüssigkühler und 400-V-Backbone-Strom für GPU-Cluster zu beherbergen, die generative Modelle betreiben. Enterprise-eigene Rechenzentren bestehen weiterhin in Finanz- und Regierungscampussen, wo klassifizierte Daten intern verbleiben. Hybride Konnektivitätsprodukte wie AWS Direct Connect und Azure ExpressRoute terminieren nun jedoch in mexikanischen Carrier-Hotels, sodass regulierte Banken KI-Trainingsaufgaben in Cloud-GPUs auslagern können, während die Inferenz vor Ort verbleibt. Diese Symbiose sichert eine dauerhafte Nachfrage über alle drei Einrichtungstypen hinweg und verknüpft mehr als 24 Vorkommen des mexikanischen Marktes für Künstliche Intelligenz (KI) Rechenzentren auf natürliche Weise in strategische Analysen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponente: Hardware-Beschleunigung übertrifft Software-Wachstum
Die Hardware-Ausgaben werden voraussichtlich mit einer CAGR von 26,2 % steigen und ihren Umsatzanteil bis 2031 mehr als verdoppeln, da Betreiber Nvidia H100/H200- und künftige GB200-Klasse-Cluster bereitstellen. Die Lieferungen von Flüssigkühlsystemen stiegen im Jahresvergleich um 340 %, und Antriebsstrang-Upgrades folgen nur knapp dahinter, da 800-V-Batteriekabinette nun bei Neubauten standardisiert sind. Software hielt 2025 einen Anteil von 45,10 %, dank Mexikos KI-Anwendungsentwicklern; die Ausgaben verlagern sich jedoch zunehmend auf Orchestrierungs-Stacks, die spezialisierte Beschleuniger nutzen.
Im mexikanischen Markt für Künstliche Intelligenz Rechenzentren wird eine steigende Nachfrage nach Kühlhardware erwartet. Auch der Dienstleistungsumsatz soll wachsen, da verwaltetes GPU-Hosting, Modellbetrieb als Dienstleistung und Leistungsoptimierungsaufträge angesichts des Fachkräftemangels an Bedeutung gewinnen. Betreiber bündeln Colocation-Flächen mit KI-Frameworks, sodass Unternehmen ohne eigene Cluster-Administratoren Investitionsausgaben in planbare Betriebsausgaben umwandeln können.
Nach Tier-Standard: Tier III gewinnt durch Effizienzfokus an Boden
Tier IV dominiert weiterhin mit 60,95 % des Umsatzes im Jahr 2025, da Finanzinstitute und Hyperscaler eine Verfügbarkeit von 99,995 % für Zahlungen, Suche und Empfehlungsmaschinen fordern. Dennoch wächst Tier III mit einer CAGR von 25,6 % aufgrund seines ausgewogenen Kosten-Resilienz-Verhältnisses. Moderne Tier-III-Designs erreichen eine Betriebszeit von 99,982 % durch N+1-Redundanz, wodurch die Notwendigkeit einer Duplizierung des Maschinenraums entfällt und die Investitionskosten um 30–40 % gesenkt werden. Der mexikanische Markt für Künstliche Intelligenz Rechenzentren für Tier-III-Anlagen wird voraussichtlich wachsen, sofern Engpässe im Stromnetz bestehen bleiben, da Entwickler diese Anlagen schneller innerhalb kapazitätsbeschränkter Umspannwerke errichten können.
Entwickler gestalten zudem maßgeschneiderte „Tier-III-plus”-Hallen, die Schwungrad-USV, isobare Kammern und geschlossene Kaltwasserkreisläufe integrieren und so die Verfügbarkeitslücke für KI-Training überbrücken, das Arbeitslasten regelmäßig prüfen kann. Tier IV bleibt unverzichtbar, wo Transaktionsintegrität von höchster Bedeutung ist, doch die Zunahme von Tier III unterstreicht einen breiteren Übergang zu kostenorientierten KI-Experimentierphasen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche: Digitale Medien beschleunigen sich über die traditionelle IT hinaus
Internet und digitale Medien werden voraussichtlich mit einer CAGR von 27,4 % wachsen, da Streaming- und Gaming-Unternehmen Echtzeit-Personalisierungsmaschinen nachfragen. Video-Plattformen setzen multimodale KI ein, die Audio, Bilder und Untertitel verbindet und Tensor-Kerne sowie latenzarme Inferenz in der Nähe von Nutzer-Clustern erfordert. IT und ITES mit einem Anteil von 33,10 % im Jahr 2025 bleibt kernstark, reift jedoch aus, indem Budgets von der grundlegenden Cloud-Migration zu fortschrittlichen KI-Produktivitätswerkzeugen verlagert werden.
Banken setzen GPU-Sandboxes für die Betrugserkennung ein und zielen auf eine KI-Integration von 80 % über Transaktionsflüsse hinweg. Hersteller nutzen Edge-Knoten für die sichtbasierte Qualitätskontrolle, wobei 73 % KI einsetzen, um Ausschussraten zu senken, und 57 % die OT-Cybersicherheit stärken. Das Gesundheitswesen, obwohl kleiner, beschleunigt sich durch Tele-Radiologie und KI-Diagnostik, die der NOM-024-SSA3-2012 entsprechen müssen, was die Nachfrage nach HIPAA-ähnlichen sicheren Racks fördert. Staatliche Arbeitslasten migrieren unter föderalen Cloud-Mandaten, die eine inländische Datenhaltung vorschreiben, und stärken die lokale KI-Cluster-Nutzung.
Geografische Analyse
Querétaro verankert 22 aktive Projekte im Wert von 9,2 Milliarden USD und festigt damit seinen Status als Mexikos Hyperscale-Herzland. Die Nähe zum Finanzzentrum Mexiko-Stadt, Glasfaserringe und Flächennutzungsanreize ziehen Betreiber wie CloudHQ, Odata und KIO Networks an. Dennoch nähert sich die Netzauslastung zu Spitzenzeiten 95 %, und Wasserknappheit veranlasst sofortige Pilotprojekte zur Immersionskühlung. Wettbewerber sichern sich durch Voranmietungen in San Luis Potosí und Aguascalientes ab, wo Stromreserven und Grundstückskosten noch günstig sind.
Guadalajara entwickelt sich zu einer KI-Hardware-Enklave. Foxconns Nvidia-GB200-Fertigungsanlage katalysiert einen Lieferkettencluster für Platinentests und Firmware-Laden, was 5–10-MW-Hilfslabore erforderlich macht. Scala Data Centers und EdgeConneX verlegen Glasfaser zu Unterseekabellandestationen am Pazifik und erreichen Roundtrip-Zeiten von unter 20 ms zu Cloud-Regionen in Kalifornien – ideal für grenzüberschreitende Kollaborationswerkzeuge.
Der Rest Mexikos gliedert sich in spezialisierte Nischen. Monterrey bedient das Automotive-Nearshoring mit dreifachen Carrier-Routen westwärts nach Texas. Mexiko-Stadt, durch Flächen- und Strommangel eingeschränkt, setzt auf dichte Interconnection-Einrichtungen und Disaster-Recovery-Vaults. Sekundärstädte wie Mérida und Puebla erkunden Micro-Edge-Bauten im Zusammenhang mit Smart-City-Initiativen. Zusammen stärken diese vielfältigen Regionen die landesweite Resilienz innerhalb des mexikanischen Marktes für Künstliche Intelligenz Rechenzentren.
Wettbewerbslandschaft
Der Sektor weist eine moderate Konzentration auf, wobei KIO Networks und Equinix durch Carrier-Hotel-Ökosysteme ihre Marktstellung behaupten. Frisches Kapital von CloudHQ, Odata und Layer 9 fügt jedoch Multi-Gigawatt-Pipelines hinzu. Verhandlungen über Stromabnahmeverträge und EPC-Auftragnehmer-Listen bestimmen nun die Geschwindigkeitsvorteile bei der Markteinführung. Nachhaltige Designmerkmale sind zahlreich vorhanden; Microsofts wasserfreie Halle belegt ein WUE von 0,30 L/kWh - ein Maßstab, den andere nun anstreben.
Immersionssysteme, die die Gesamtbetriebskosten um bis zu 40 % senken, gewinnen an Bedeutung, insbesondere für H100-Cluster, die mit über 700 W pro Einheit betrieben werden. Strategische Cloud-Betreiber mieten sich in lokale Colocation-Hallen ein und verkürzen die Zeit bis zur Betriebsbereitschaft. Der Fachkräftemangel prägt den Wettbewerb; Betreiber finanzieren gemeinsam Berufsbildungszentren und werben erfahrenes Personal mit Kapitalbeteiligungen ab.
Freie Marktchancen bestehen weiterhin bei Edge-Knoten, die Industriekorridore, Grenzstädte und unterversorgte südliche Bundesstaaten bedienen. Markteintrittsbarrieren drehen sich um Stromanschlussgehmigungen, doch agile Entwickler sichern Land in der Nähe von Solar- und Windparks und bündeln erneuerbare Energiezertifikate, um ESG-bewusste Mieter zu gewinnen. Insgesamt intensiviert sich der Wettbewerb, lässt jedoch Raum für Nischenanbieter und erhält einen gesunden Schwung im mexikanischen Markt für Künstliche Intelligenz (KI) Rechenzentren.
Marktführer im mexikanischen Markt für Künstliche Intelligenz (KI) Rechenzentren
-
KIO Networks S.A.
-
Equinix Inc.
-
Odata Brasil S.A. (Aligned)
-
Ascenty LLC (Digital Realty)
-
HostDime Global Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- April 2026: Flex kündigte eine Investition von 1 Milliarde USD von 2026 bis 2028 an, um KI-Rechenzentruminfrastruktur in Mexiko zu entwickeln, vorwiegend in Guadalajara, Aguascalientes und Ciudad Juárez. Die Investition soll mehr als 5.000 direkte Arbeitsplätze schaffen und Mexikos Position als regionales Zentrum für KI-Infrastruktur und Rechenzentrumtechnologie stärken.
- Februar 2026: Terranova eröffnete seinen ersten Rechenzentrumcampus in der Region Querétaro in Mexiko zur Unterstützung von KI-, Cloud- und geschäftskritischen Arbeitslasten. Die Anlage kann auf rund 20 MW skaliert werden und ist Teil von Terranovas umfassendem Investitionsplan über 1,5 Milliarden USD in Brasilien, Mexiko und Chile.
- September 2025: CloudHQ kündigte eine Investition von 4,8 Milliarden USD in sechs Rechenzentren in Querétaro mit einer geplanten Kapazität von rund 900 MW an. Die Anlagen werden KI- und fortgeschrittene Rechenarbeitslasten unterstützen und wasserfreie Kühlung sowie LEED-zertifizierte Designs verwenden.
- Januar 2025: Microsoft führte wasserfreie Kühlung auf Chip-Ebene in neuen lokalen Einrichtungen ein und erreichte einen WUE-Wert von 0,30 L/kWh.
Berichtsumfang des mexikanischen Marktes für Künstliche Intelligenz (KI) Rechenzentren
Die Forschung umfasst das gesamte Spektrum der KI-Anwendungen in Rechenzentren und deckt Hyperscale-, Colocation-, Enterprise- und Edge-Einrichtungen ab. Die Analyse ist nach Komponente segmentiert und unterscheidet zwischen Hardware und Software. Zu den Hardware-Überlegungen gehören Strom, Kühlung, Netzwerke, IT-Ausrüstung und mehr. Zu den untersuchten Softwaretechnologien gehören maschinelles Lernen, Deep Learning, Verarbeitung natürlicher Sprache und Computer Vision. Die Studie bewertet auch die geografische Verteilung dieser Anwendungen.
Darüber hinaus bewertet sie den Einfluss von KI auf Nachhaltigkeits- und Kohlenstoffneutralitätsziele. Eine umfassende Wettbewerbslandschaft wird präsentiert, die Marktteilnehmer beschreibt, die in KI-unterstützender Infrastruktur tätig sind, einschließlich Hardware und Software, die in verschiedenen KI-Rechenzentrumstypen eingesetzt werden. Die Marktgröße wird in Bezug auf die von Produkt- und Lösungsanbietern im Markt generierten Einnahmen berechnet, und Prognosen werden in Milliarden USD für jedes Segment präsentiert.
| Cloud-Dienstanbieter |
| Colocation-Rechenzentren |
| Enterprise / Vor-Ort / Edge |
| Hardware | Strominfrastruktur |
| Kühlinfrastruktur | |
| IT-Ausrüstung | |
| Racks und weitere Hardware | |
| Software | Technologie |
| Maschinelles Lernen | |
| Deep Learning | |
| Verarbeitung natürlicher Sprache | |
| Computer Vision | |
| Dienstleistungen | Verwaltete Dienstleistungen |
| Professionelle Dienstleistungen |
| Tier III |
| Tier IV |
| IT und ITES |
| Internet und digitale Medien |
| Telekommunikationsbetreiber |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Gesundheitswesen und Biowissenschaften |
| Fertigungs- und industrielles IoT |
| Regierung und Verteidigung |
| Nach Rechenzentrumstyp | Cloud-Dienstanbieter | |
| Colocation-Rechenzentren | ||
| Enterprise / Vor-Ort / Edge | ||
| Nach Komponente | Hardware | Strominfrastruktur |
| Kühlinfrastruktur | ||
| IT-Ausrüstung | ||
| Racks und weitere Hardware | ||
| Software | Technologie | |
| Maschinelles Lernen | ||
| Deep Learning | ||
| Verarbeitung natürlicher Sprache | ||
| Computer Vision | ||
| Dienstleistungen | Verwaltete Dienstleistungen | |
| Professionelle Dienstleistungen | ||
| Nach Tier-Standard | Tier III | |
| Tier IV | ||
| Nach Endnutzerbranche | IT und ITES | |
| Internet und digitale Medien | ||
| Telekommunikationsbetreiber | ||
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) | ||
| Gesundheitswesen und Biowissenschaften | ||
| Fertigungs- und industrielles IoT | ||
| Regierung und Verteidigung | ||
Im Bericht beantwortete Schlüsselfragen
Was ist der Prognosewert für Mexikos KI-Rechenzentrums-Bereich im Jahr 2031?
Der mexikanische Markt für Künstliche Intelligenz Rechenzentren soll bis 2031 einen Wert von 261,5 Millionen USD erreichen.
Welcher Einrichtungs-Tier wächst am schnellsten?
Tier-III-Standorte expandieren mit einer CAGR von 24,57 %, da Unternehmen Betriebszeit und Kosteneffizienz in Einklang bringen.
Warum ist Querétaro so wichtig für Rechenzentren?
Querétaro beherbergt 22 angekündigte Projekte im Wert von 9,2 Milliarden USD und bietet Grundstücksanreize, hohe Glasfaserdichte und die Nähe zum Finanzzentrum der Mexiko-Stadt.
Wie gehen Betreiber mit Mexikos Strombeschränkungen um?
Sie investieren in stationäre Stromerzeugung, Batteriespeicher und Flüssigkühlung, die die PUE auf 1,2-1,4 senkt, und setzen sich gleichzeitig für Netzaufrüstungen ein.
Welche Endnutzer-Branche wird voraussichtlich am schnellsten wachsen?
Internet und digitale Medien wird voraussichtlich mit einer CAGR von 27,4 % aufgrund von Streaming-, Gaming- und Social-Media-KI-Arbeitslasten steigen.
Welcher Nachhaltigkeitstrend prägt neue Bauprojekte?
Wasser-freie oder nahezu wasserfreie Kühldesigns, wie Microsofts 0,30-L/kWh-System, werden zum Standard, um strengere Vorschriften zu erfüllen.
- Markt für KI-Rechenzentren
- Markt für KI-Rechenzentren in Brasilien
- Markt für KI-Rechenzentren in Frankreich
- Markt für KI-Rechenzentren in Deutschland
- Südkorea KI-Rechenzentrumsmarkt
- Markt für KI-Rechenzentren in Kanada
- Markt für KI-optimierte Rechenzentren in China
- Japan Markt für KI-optimierte Rechenzentren
- Markt für KI-Rechenzentren in Südamerika
- Spanien Markt für KI-Rechenzentren
- Markt für Rechenzentrumsbau Bauleistungen im globalen Markt, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsserver Globale Servernachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Mexikanischer Markt für Hyperscale-Rechenzentren Mexikos Hyperscale-Standorte, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.