
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.78 Milliarden US-Dollar |
| Marktgröße (2026) | 0.83 Milliarden US-Dollar |
| Marktgröße (2031) | 1.14 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.50 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des MENA-Markts für mobile virtuelle Netzwerkbetreiber von Mordor Intelligence
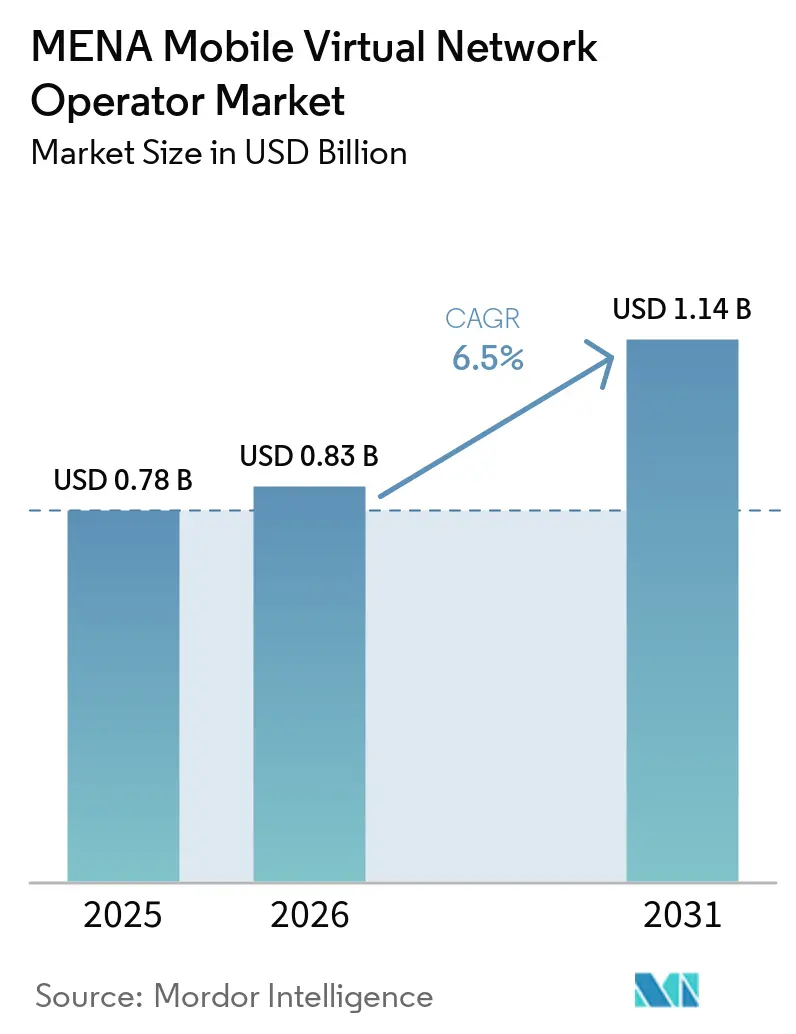
Der MENA-Markt für mobile virtuelle Netzbetreiber wurde im Jahr 2025 auf 0,78 Milliarden USD geschätzt und wird voraussichtlich von 0,83 Milliarden USD im Jahr 2026 auf 1,14 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,5 % während des Prognosezeitraums (2026–2031). In Bezug auf das Abonnentenvolumen wurde der Markt im Jahr 2025 auf 12,5 Millionen Abonnenten geschätzt und wird voraussichtlich von 13,24 Millionen Abonnenten im Jahr 2026 auf 17,62 Millionen Abonnenten bis 2031 wachsen, bei einer CAGR von 5,89 % während des Prognosezeitraums (2026–2031).
Die Expansion spiegelt eine sich beschleunigende digitale Transformation, günstige Großhandelsvorschriften und die Attraktivität kostengünstiger, app-zentrierter Mobilfunkangebote wider. Cloud-native Plattformen, die Einführung von eSIM und Satelliten-NTN-Verbindungen reduzieren die Kapitalintensität und ermöglichen es Betreibern, Nischensegmente schnell zu erschließen. Regulatorische Preisobergrenzen komprimieren weiterhin die Großhandelsgebühren in Saudi-Arabien, den Vereinigten Arabischen Emiraten und Oman und erweitern den Bruttomargespielraum für agile Neueinsteiger. Der Wettbewerbsfokus verlagert sich hin zu IoT-Aktivierung, grenzüberschreitendem Überweisungsbündeln und lifestyle-basierten Untermarken, anstatt auf reinen Preissenkungen.
Wesentliche Erkenntnisse des Berichts
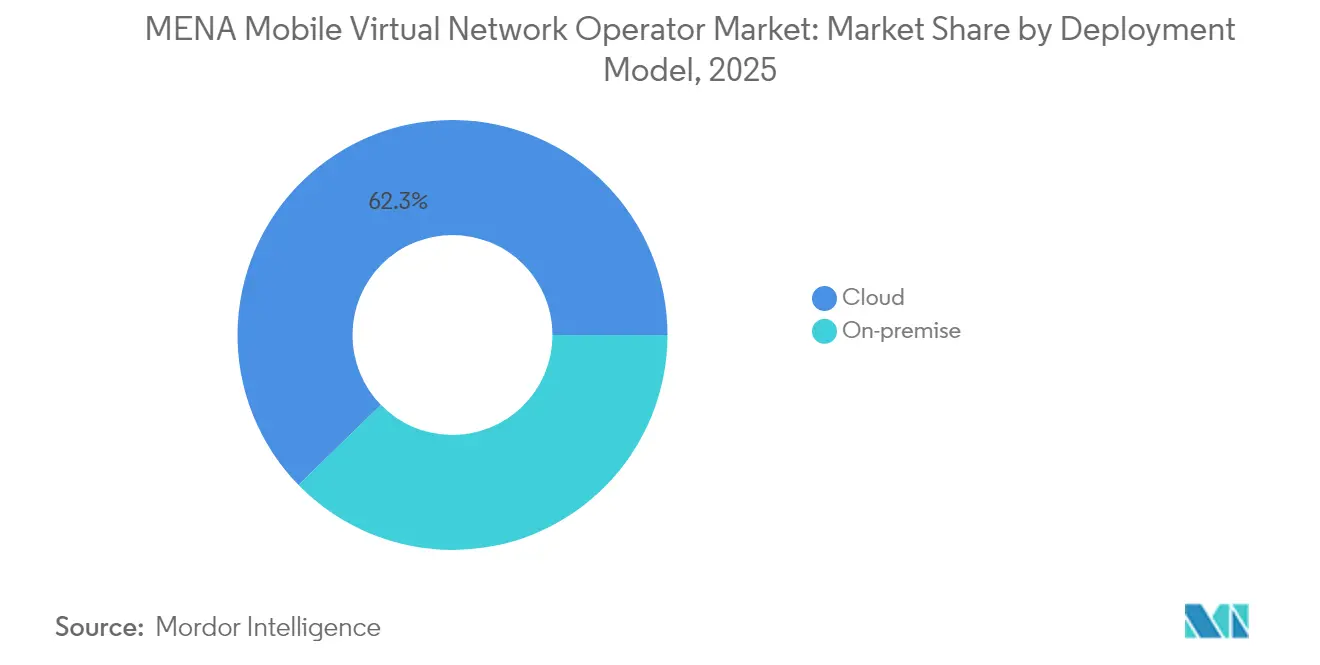
- Nach Bereitstellungsmodell erfasste die Cloud-Infrastruktur im Jahr 2025 einen Umsatzanteil von 62,30 % am MENA-MVNO-Markt, und das Segment wird voraussichtlich bis 2031 mit einer CAGR von 11,45 % wachsen.
- Nach Betriebsmodus hielten Wiederverkäufer/leichte/Marken-MVNOs im Jahr 2025 einen Anteil von 62,85 % am MENA-MVNO-Markt, während Full-MVNOs mit einer CAGR von 23,6 % bis 2031 vorankommen.
- Nach Abonnententyp dominierte das Verbrauchersegment im Jahr 2025 mit einem Anteil von 84,10 % an der MENA-MVNO-Marktgröße, während IoT-spezifische Verbindungen voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 24,9 % expandieren werden.
- Nach Anwendung führten Discount-Dienste im Jahr 2025 mit einem Anteil von 43,10 %, während Mobilfunk-M2M-Konnektivität mit einer CAGR von 17,75 % bis 2031 die am schnellsten wachsende Anwendung ist.
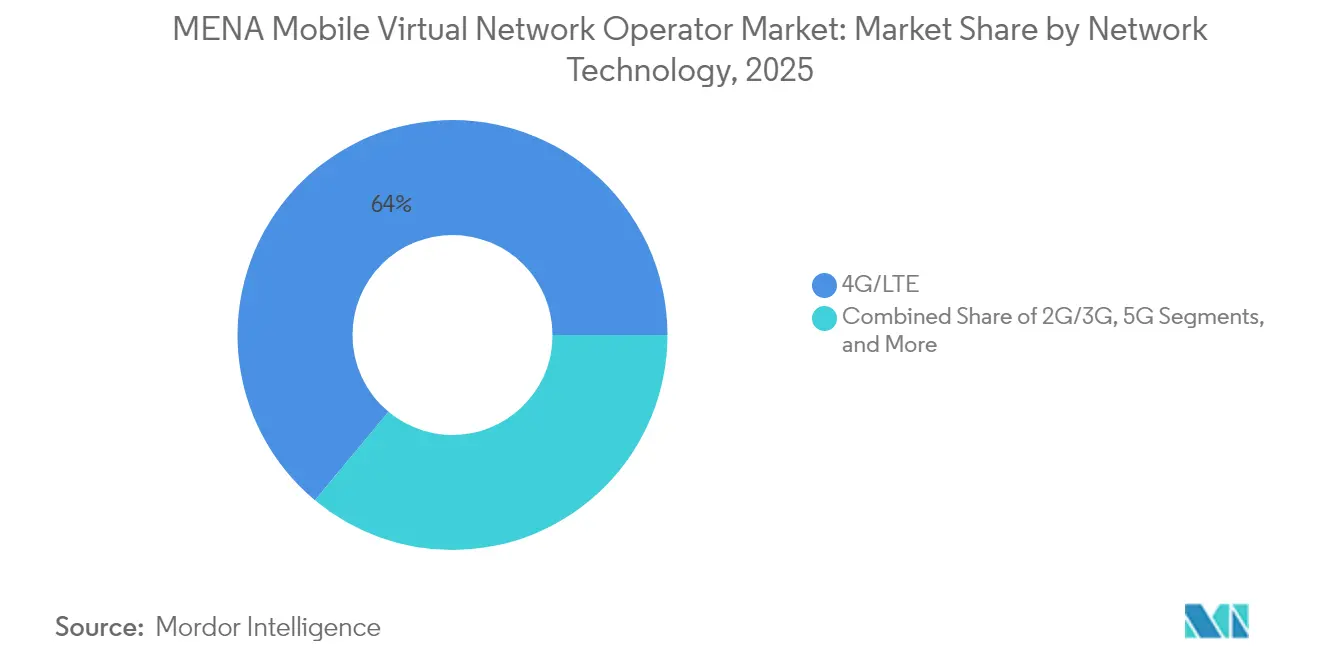
- Nach Netzwerktechnologie unterstützte 4G/LTE im Jahr 2025 63,95 % der Bereitstellungen, doch Satelliten-/NTN-Verbindungen werden voraussichtlich bis 2031 mit einer CAGR von 124,8 % steigen.
- Nach Vertriebskanal erfasste der Online-/Nur-Digital-Kanal im Jahr 2025 einen Umsatzanteil von 50,05 % am MENA-MVNO-Markt, während das Drittanbieter-/Großhandelssegment bis 2031 voraussichtlich mit einer CAGR von 12,9 % wachsen wird.
- Nach Geografie trug der Nahe Osten im Jahr 2025 60,10 % des Umsatzes bei und steuert auf eine CAGR von 7,75 % bis 2031 zu.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Preissensible Expatriate- und Jugendsegmente treiben die Prepaid-Abwanderung zu MVNOs voran | +1.8% | GCC-Kern; Ausstrahlungseffekte nach Nordafrika | Mittelfristig (2–4 Jahre) |
| 5G-fähige digitale Marken nutzen eSIM und ausschließlich App-basiertes Onboarding | +1.2% | Naher Osten; selektiv Nordafrika | Kurzfristig (≤ 2 Jahre) |
| Durch Regulierungsbehörden vorgeschriebene Netzwerknutzungs-/Großhandelspreisdeckel verbessern die MVNO-Wirtschaftlichkeit | +0.9% | Saudi-Arabien, Vereinigte Arabische Emirate, Oman; weiteres MENA | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitendes Remittance-Bündeling (z. B. Guthabenübertragungs-Korridore) | +0.7% | GCC–Nordafrika-Korridore | Mittelfristig (2–4 Jahre) |
| Satelliten-NTN-Konnektivität für abgelegene Öl- und Gasstandorte | +0.6% | Saudi-Arabien, Vereinigte Arabische Emirate, Oman | Langfristig (≥ 4 Jahre) |
| Grüne Fintech-MVNO-Hybride monetarisieren Kohlenstoffkredit-Mikrotransaktionen | +0.4% | Vereinigte Arabische Emirate, Saudi-Arabien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preissensible Expatriate- und Jugendsegmente treiben die Prepaid-Abwanderung voran
Rund 10 Millionen Expatriates in Saudi-Arabien und große Jugendkohorten im gesamten GCC suchen nach Prepaid-Tarifen ohne langfristige Bindung, was zu einer stetigen Abonnentenmigration hin zu MVNO-Angeboten führt, die günstigere internationale Gesprächsminuten mit flexiblen Datenkontingenten kombinieren. Rufnummernportierungsreformen und vollständig digitales Onboarding beseitigen die Wechselhürden und beschleunigen die Abwanderung von etablierten Betreibern. Der Anstieg von Virgin Mobile auf 3,5 Millionen regionale Nutzer veranschaulicht, wie vereinfachte Tarife in Verbindung mit App-internem Service schnell Skalierung ermöglichen. Der daraus resultierende Druck zwingt die Hostbetreiber, die Großhandelsbedingungen neu zu verhandeln, um abgehenden Datenverkehr zu halten, was indirekt die MVNO-Wirtschaftlichkeit verbessert. Das durch Expatriates und Jugendliche angetriebene Wachstum sichert daher eine stabile Nachfragebasis für den MENA-MVNO-Markt ohne hohe Marketingausgaben.
5G-fähige digitale Marken nutzen eSIM und ausschließlich App-basiertes Onboarding
Regionale eSIM-Verbindungen verzeichnen ein jährliches Wachstum von 20 %, mit Prognosen von 135 Millionen aktiven Profilen bis 2028, was MVNOs ermöglicht, auf physischen Vertrieb zu verzichten und Nutzer in wenigen Minuten zu aktivieren.[1] Plattformen wie Jawwy by stc stützen sich auf Cloud-native Abrechnungs-Stacks, die Echtzeit-Angebote und Richtlinienkontrollen an Kunden-Apps übermitteln, was die Akquisitionskosten senkt und eine granulare Segmentierung unterstützt. Die Konvergenz von 5G-Netz-Slicing mit eSIM-Bereitstellung ermöglicht Mikrobündel, tägliche Gigabyte-Pässe oder latenzsoptimierte Streams und schafft monetarisierbare Anwendungsfälle, die in SIM-Karten-Kanälen nicht vorhanden sind. Infolgedessen verbessern digitale Marken die Kundenbindung und steigern den ARPU, selbst wenn die Haupttarife niedrig bleiben, was die Wachstumsaussichten für den MENA-MVNO-Markt stärkt.
Durch Regulierungsbehörden vorgeschriebene Netzwerknutzung und Großhandelspreisdeckel verbessern die Wirtschaftlichkeit
Saudi-Arabien, die Vereinigten Arabischen Emirate und Oman haben kostenbasierten Großhandelszugang durchgesetzt, der die Retail-minus-Spanne verringert und MVNOs vorhersehbare Margenstrukturen bietet. Kuwaits SMS-Terminierungsregeln und Marokkos Strafen gegen Maroc Telecom wegen Marktmachtmissbrauchs zeugen weiter von einem politischen Wandel zugunsten von Dienstevielfalt. Stabile Großhandelseingaben verkürzen die Amortisationszeiten und erschließen aggressivere Markteinführungsstrategien für neue Marktteilnehmer. Langfristig tragen diese Reformen fast einen Prozentpunkt zur prognostizierten CAGR des MENA-MVNO-Markts bei, da Markteintrittsbarrieren sinken und Preisinnovationen zunehmen.
Satelliten-NTN-Konnektivität für abgelegene Öl- und Gasstandorte
Neue auf 5G-NR basierende nicht-terrestrische Netzwerke von Space42 und Viasat versprechen Direktverbindungen zu Endgeräten, die terrestrische Abdeckungslücken in Wüsten, auf Bohrinseln und in Schifffahrtsrouten überbrücken. Da der regionale vorgelagerte Energiesektor eine belastbare Telemetrie und Sicherheitsversorgung für die Belegschaft benötigt, können Satelliten-MVNO-Angebote Premiumpreise berechnen und dabei aufwendige Turmerrichtungen vermeiden. Frühe Tests in den Vereinigten Arabischen Emiraten und Oman deuten auf Downloadgeschwindigkeiten hin, die für HD-Videoinspektion ausreichen – ein entscheidender Anwendungsfall für Außendienstingenieure. Diese aufkommende Fähigkeit soll zusätzliche Einnahmen in den MENA-MVNO-Markt einbringen und dessen adressierbaren Marktbereich über urbane Kerne hinaus ausweiten.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Hohe Mindestpreise für mobile Daten in den Golfstaaten drücken den MVNO-ARPU | -0.8% | GCC-Märkte, insbesondere Vereinigte Arabische Emirate, Kuwait, Bahrain | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Rufnummernportierung in Nordafrika schränkt den Anbieterwechsel der Abonnenten ein | -0.5% | Nordafrika-Kern, Ägypten, Marokko, Tunesien, Algerien | Mittelfristig (2–4 Jahre) |
| Steigende Großhandels-5G-Slicing-Gebühren gegenüber älteren 4G-Tarifen | -0.4% | Gesamt-MENA, frühe Auswirkungen in Saudi-Arabien, Vereinigte Arabische Emirate | Kurzfristig (≤ 2 Jahre) |
| Geopolitische Verzögerungen bei der Spektrumszuweisung (z. B. Libyen, Jemen) | -0.3% | Libyen, Jemen, ausgewählte konfliktbetroffene Gebiete | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Mindestpreise für mobile Daten in den Golfstaaten drücken den ARPU
Großhandels-Datenmindestpreisregelungen bedeuten, dass MVNOs in den Vereinigten Arabischen Emiraten und Kuwait häufig Pro-Gigabyte-Tarife zahlen, die 15–20 % über europäischen Vergleichswerten liegen, was Hauptrabatte einschränkt und adressierbare Massenmarktsegmente begrenzt. Während wertschöpfende Funktionen einige Margenverluste ausgleichen können, ist es für Betreiber schwierig, bei datenhungrigen Verbrauchertarifen mit etablierten Anbietern zu konkurrieren. Die Wettbewerbsdifferenzierung verlagert sich daher auf Lifestyle-Markenbildung, Treueprogramme und Fintech-Zusatzleistungen statt auf aggressive Preismaßnahmen, was die kurzfristigen Aufwärtspotenziale für den MENA-MVNO-Markt dämpft.
Begrenzte Rufnummernportierung in Nordafrika schränkt den Anbieterwechsel ein
Lückenhafte Portierungsverfahren in Ägypten und Algerien verlängern die Aktivierungszyklen und zwingen viele Nutzer dazu, langjährig gehaltene Rufnummern aufzugeben, wenn sie zu alternativen Anbietern wechseln, was die Abwanderungsraten dämpft und die Akquisitionskosten erhöht. Der regulatorische Fokus auf Infrastrukturinvestitionen statt auf Einzelhandelswettbewerb verzögert vollständige Portierungsverpflichtungen. Für MVNOs reduziert die Friktion die Kampagneneffizienz und hemmt die Mundpropaganda-Viralität, was den erwarteten CAGR-Beiträgen in nordafrikanischen Teilmärkten etwa einen halben Prozentpunkt abzieht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungsmodell:
Cloud-Plattformen sichern die KostenführerschaftCloud-Implementierungen hielten 2025 einen Umsatzanteil von 62,30 % und trieben die Größe des MENA-MVNO-Markts mit einer CAGR von 11,45 % voran. Das Betriebsmodell eliminiert erhebliche Investitionsausgaben wie mobile Vermittlungsknoten und ermöglicht wachstumsbasierte Skalierung, was für Greenfield-Marken einen Gewinnschwellenhorizont von unter 18 Monaten schafft. KI-gestützte Betrugsprüfungen und Echtzeit-Richtlinien-Engines sind bei den meisten Hyperscale-Angeboten im Paket enthalten und stärken die Servicequalität.
On-Premise-Umgebungen bestehen dort fort, wo Datensouveränitätsklauseln eine lokale Verarbeitung erfordern, insbesondere in souveränen Energie- und Verteidigungsbereichen. Diese Bereitstellungen bedingen längere Implementierungszyklen, bieten jedoch enge Netzwerkintegration für Service-Level-Verpflichtungen. Anbieter hybridisieren Lösungen zunehmend, indem sie geschäftskritische Funktionen auf privaten Clouds verankern und gleichzeitig Vermittlung, Analytik und Abrechnung in mandantenfähige Regionen verlagern, was Migrationspfade für ältere MVNOs vereinfacht.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Betriebsmodus:
Full-MVNOs erlangen strategische KontrolleWiederverkäufer-/leichte/Markenformate machten im Jahr 2025 62,85 % des Marktanteils der MENA-MVNO aus, da schnell gestartete Marken vorhandene Host-Assets nutzten. Doch Full-MVNO-Frameworks, die Kernnetzwerkelemente und SIM-Profile kontrollieren, sollen eine CAGR von 23,6 % verzeichnen, was den Marschweg des Markts in Richtung Diensteautonomie signalisiert.
Markenkonzepte wie Red Bull Mobile experimentieren mit dauerhaften Gigacoin-Datenguthaben, einer Struktur, die unter restriktiven Wiederverkäuferverträgen nicht realisierbar ist. Vollständige Kontrolle ermöglicht unabhängige Roaming-Vereinbarungen und bedarfsgesteuerte Qualitätsstufen, die auf 5G-Netz-Slices aufgebaut sind. Langfristig treiben reichhaltigere Margen und differenzierte Funktionssets die Attraktivität von Full-MVNOs voran und festigen die langfristige Wettbewerbsfähigkeit im MENA-MVNO-Markt.
Nach Abonnententyp:
IoT wird zum nächsten UmsatzschwerpunktVerbraucher dominierten im Jahr 2025 mit einem Anteil von 84,10 %, angetrieben durch die Nachfrage von Expatriates nach kostengünstigen internationalen Gesprächen. Unternehmensanschlüsse fügen vorhersehbare Einnahmen durch verwaltete Mobilitätsverträge hinzu, doch IoT-Verbindungen verzeichnen mit einer CAGR von 24,9 % das schnellste Wachstum.
In Oman stiegen IoT-SIMs um 72 % im Jahresvergleich auf 1,1 Millionen und decken Tanküberwachung, intelligente Bewässerung und Flottentracking ab. Spezialisierte MVNOs, die Sensormodule, Cloud-Dashboards und Datenanalyse bündeln, erzielen ARPU-Vielfache gegenüber reiner Konnektivität. Folglich verlagert der MENA-MVNO-Markt Investitionen hin zu branchenspezifischen Lösungsstrategien, die Konnektivität mit Fachdienstleistungen kombinieren.
Nach Anwendung:
M2M-Konnektivität überholt Discount-SpracheDiscount-Pakete behielten im Jahr 2025 einen Anteil von 43,10 % und bedienen preisgetriebene Abwanderer. Doch maschinenzentrischer Mobilfunk-M2M-Datenverkehr soll bis 2031 mit einer CAGR von 17,75 % wachsen und bei inkrementellen Umsatzzuwächsen die Unternehmenstelefonie überholen.
Globale IoT-Aggregatoren wie Emnify mieten Kapazitäten im Großhandel und verkaufen SIMs mit gepoolten Daten, Multi-IMSI-Fallback und Richtlinien-APIs weiter – Funktionen, die von Energie- und Logistikkunden geschätzt werden. MVNOs, die solche Stacks nutzen, können ohne umfangreiche Forschung und Entwicklung in Industriesegmente vordringen und sich so über margenarme Prepaid-Sprache hinaus diversifizieren.
Nach Netzwerktechnologie:
Satelliten erweitern die Randabdeckung4G/LTE bildete 2025 mit 63,95 % die Basis der aktiven Nutzer, während der 5G-Ausbau in sieben GCC-Ländern bandbreitenreiche Angebote verspricht. Satelliten-/NTN ist der Ausreißer und wächst mit einer CAGR von 124,8 %, da Feldstandorte, maritime Flotten und Wüstenversorgungsketten stets verfügbare Telemetrie fordern.
Katar beabsichtigt, 3G-Netze bis Dezember 2025 abzuschalten, um Spektrum für 5G zurückzugewinnen und ältere Geräte zur Migration zu zwingen. MVNOs, die Satelliten-Nutzlasten mit terrestrischem Roaming integrieren, bieten nahtlosen Fallback, schützen Industriekunden vor geplanten Abschaltungen und erweitern die Grenzen des MENA-MVNO-Markts.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Vertriebskanal:
Digitale Portale senken die KundenakquisitionskostenOnline-/Nur-Digital-Kanäle machten 2025 durch den Wegfall von SIM-Logistik und Kiosk-Personal 50,05 % des Umsatzes aus. eSIM-QR-Codes und sofortiges KYC über nationale Ausweis-Apps ermöglichen eine Ein-Klick-Aktivierung und senken die Akquisitionskosten um 40–60 %.
Drittanbieter-E-Voucher-Plattformen wie Paynet.red erweitern die Reichweite in Expatriate-Vierteln über Lebensmittelgeschäfte und Web-Wallets und liefern ein CAGR-Wachstum von 12,9 % für Großhandelskanäle. Obwohl physische Geschäfte für Gerätebündel und Unternehmensdemonstrationen fortbestehen, dominiert das digitale Onboarding die inkrementellen Nettoneuzugänge und unterstreicht die Bedeutung von UX-Investitionen im MENA-MVNO-Markt.
Geografische Analyse
Markt für mobile virtuelle Netzbetreiber im Nahen Osten
Betreiber aus dem Nahen Osten erzielten 2025 einen Umsatzanteil von 60,10 % und sollen bis 2031 eine CAGR von 7,75 % verzeichnen. Saudi-Arabiens Vision-2030-Strategie schuf regulatorische Anreize, die die MVNO-Lizenzierung beschleunigten, während Mobilys sechsjähriger Infrastrukturvertrag, der über 5 % des Umsatzes von 2023 ausmacht, Kapazitäten für Markenpartner sichert. Die VAE verbinden eine hohe eSIM-Durchdringung mit dem nationalen digitalen Identitäts-Onboarding und bieten MVNOs reibungslose Anmeldekanäle. Oman erhöhte die Zahl der lizenzierten Unternehmen auf 24 und verzeichnete 7,5 Millionen aktive Leitungen, was den Weg für KMU-orientierte virtuelle Marken ebnet.
Markt für mobile virtuelle Netzbetreiber in Nordafrika
Nordafrika hielt einen Anteil von 39,90 %, doch unterschiedliche Portabilitätsrichtlinien und eingeschränkte Gerätefinanzierung dämpfen das Wachstum. Ägyptens e& Cash-Wallet eröffnet Airtime-zu-Bargeld-Kanäle für 10 Millionen Migranten, doch das Fehlen einer nahtlosen Nummernübertragung verlangsamt die Abwanderung von etablierten Anbietern. Marokkos kartellrechtliche Maßnahmen gegen Maroc Telecom kommen Neueinsteigern zugute, während Tunesiens Fünf-G-Auktion mit drei Betreibern auf künftige Großhandelsöffnungen hindeutet. Algeriens vorsichtige Liberalisierung hält MVNO-Vorschläge in der Schwebe, obwohl große Gemeinschaften von Überweisungsempfängern nach wie vor verlockend bleiben.
MEA-Markt für mobile virtuelle Netzbetreiber
Regionale grenzüberschreitende strategische Vereinbarungen, wie jene mit Ooredoo sowie von Mobily mit iBASIS, schaffen ein harmonisiertes IKT-Rückgrat, das es MVNOs ermöglicht, einheitliche regionale Tarife mit nahtlosem Roaming bereitzustellen. Satellitenstrahlen ergänzen terrestrische Lücken – von libyschen Wüstenölfeldern bis zu jemenitischen Hochländern – und erweitern den adressierbaren Gesamtmarkt. Unterschiedliche Reifegrade bei der Fünf-G-Einführung erfordern länderspezifische Markteintrittsstrategien, doch die Region insgesamt befindet sich auf einem aufsteigenden Adoptionskurs, von dem der gesamte MENA-MVNO-Markt profitiert.
Regulatorisches Umfeld
Der Markteintritt und die Betriebsmodelle von MVNOs in der MENA-Region werden vorwiegend durch nationale Telekommunikationsregulierungsbehörden geprägt, die Lizenzierung, Nummerierung, Interkonnektion und Vorleistungszugang zu den Host-MNOs überwachen. In Saudi-Arabien verfügt die Communications, Space and Technology Commission (CST) über ein eigenes MVNO- und IoT-VNO-Regelwerk (eingeführt 2022), das die Rollen von MVNO und Host-MNO formalisiert, mit Schwerpunkt auf kostenbasiertem Vorleistungszugang, technischer Compliance und Verbraucherschutzanforderungen.
Andernorts wenden Regulierungsbehörden ähnliche Kontrollansätze an, jedoch mit unterschiedlichem Grad an Offenheit. Kuwaits CITRA verfolgt im Rahmen ihrer Telekommunikationsgesetze ein Verfahren mit Bewerbungsaufforderung, ergänzt durch spezifische Nummerierungs- und Interkonnektionsregeln, während das Rahmenwerk der TDRA in den VAE weiterhin in eine Richtlinienstruktur von du und Etisalat (e&) eingebettet ist, die eine eigenständige neue MVNO-Lizenzierung einschränkt. Für Betreiber sind die Skalierungszeiträume von MVNOs eng mit den von der Regulierungsbehörde festgelegten Vorleistungsbedingungen (einschließlich Preisobergrenzen oder kostenbasiertem Zugang) und den Rufnummernübertragungsprozessen verknüpft, die in Nordafrika uneinheitlich bleiben und die Kundengewinnung für MVNOs erschweren können.
Wertschöpfungskettenanalyse
Die MVNO-Wertschöpfungskette in der MENA-Region beginnt bei nationalen Regulierungsbehörden (Lizenzierung, Nummerierung und KYC-/Verbraucherregeln) und Host-MNOs, die Funkzugang, Kernkonnektivität, Roaming und Vorleistungsvereinbarungen bereitstellen. MVNOs ergänzen anschließend Enabler wie cloudbasierte BSS/OSS, Policy-Control und Abrechnung, eSIM-Bereitstellung sowie Betrugs- und Identitätstools, bevor sie Endkundenangebote (Prepaid-Bundles, digital-only Tarife und Nischen-Submarken) zusammenstellen und über Online-Onboarding, Submarkenshops der Netzbetreiber sowie Drittanbieter-Gutschein- und Zahlungskanäle vertreiben.
Die Beziehung zum Host-MNO ist der wichtigste Hebelpunkt, da sie die Stückkostenökonomie, den Zugang zu 4G-/5G-Fähigkeiten und die Servicagilität bestimmt. In Saudi-Arabien untermauern host-geführte Partnerschaften die Skaleneffekte, veranschaulicht durch Mobilys Rolle als MVNO-Host und die fortlaufende Zusammenarbeit mit Marken wie Lebara Mobile KSA, ergänzt durch mehrjährige Infrastrukturvereinbarungen, die Kapazität für MVNO-Partner garantieren. Die Differenzierung im nachgelagerten Bereich resultiert zunehmend aus app-zentrierten Kundenerlebnis-Stacks sowie Abrechnungs- oder Content-Partnerschaften (einschließlich Carrier-Billing-Plattformen, die von MVNO-Marken im GCC genutzt werden), während vorgelagerte Einschränkungen unter anderem Vorleistungs-Mindestpreise für Daten in einigen Golfmärkten und unterschiedliche Portabilitätsbereitschaft in Nordafrika umfassen.
Wettbewerbslandschaft
Marktkonzentration
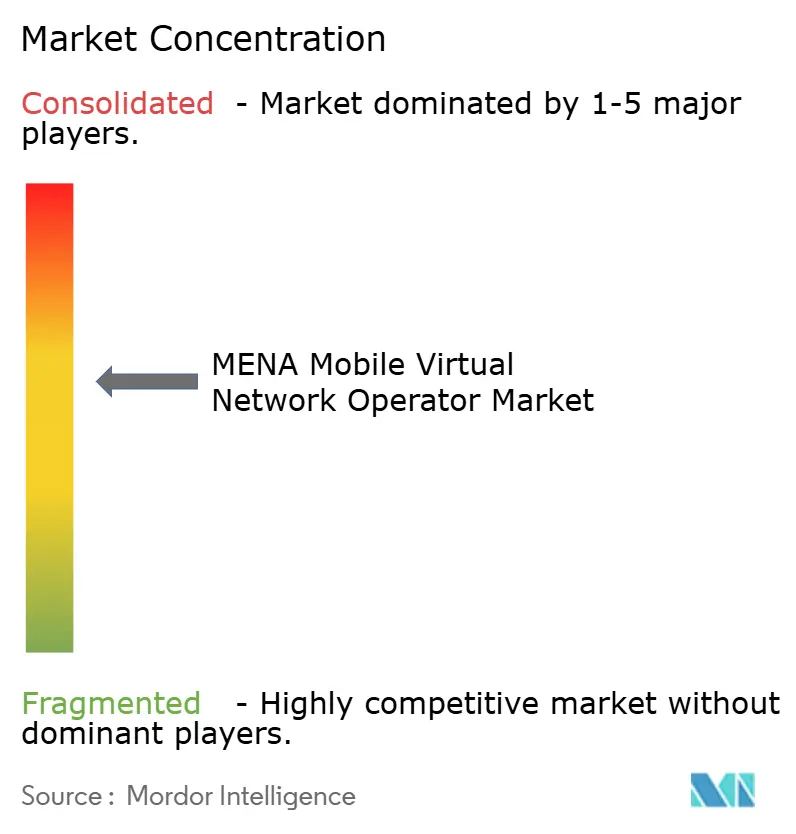
Der Wettbewerb befindet sich auf einem mittleren Punkt zwischen Oligopol und Fragmentierung. Virgin Mobile MEA, FRiENDi, Jawwy und Red Bull MOBILE überschreiten zusammen 4,5 Millionen Abonnenten, während Dutzende von Mikromarken Fintech- oder Lifestyle-Nachbarschaften ausnutzen. Cloud-Abrechnung, KI-gesteuerte Betrugssperren und Netz-Slice-Vermittlung werden zu standardmäßigen Differenzierungsmerkmalen.
Die einzige App von Virgin Mobile unterstützt KYC, eSIM-Download und grenzüberschreitendes Guthaben-Aufladen und senkt die durchschnittliche Bearbeitungszeit auf unter fünf Minuten. Red Bull Mobile kombiniert unbegrenzte Social-Media-Pässe mit Veranstaltungszugang und nutzt das Eigenkapital der Muttermarke, um die Preisstarre auszugleichen. Jawwy, durch die Integration der Richtlinienkontrolle von Celfocus mit der Bewertung von MATRIXX, ermöglicht es Nutzern, Daten in Echtzeit gegen Gesprächsminuten zu tauschen und steigert so seinen wahrgenommenen Wert.
Beyond ONE und TIMWETECH liefern Carrier-Billing an 3,5 Millionen GCC-Nutzer und monetarisieren digitale Inhalte in bargeldintensiven Gesellschaften. Bevorstehende grüne Fintech-Hybride planen, Kohlenstoffkredit-Mikrotransaktionen mit Airtime zu bündeln, was auf Service-Modularitätsimperative hindeutet, die den zukünftigen Wettbewerb im MENA-MVNO-Markt prägen werden.
Marktführer der MENA-Branche für mobile virtuelle Netzwerkbetreiber
-
Lebara Mobile KSA
-
FRiENDi Mobile Oman (Beyond ONE)
-
Renna Mobile Oman
-
Jawwy (Saudi Telecom Company)
-
Virgin Mobile Middle East and Africa (Beyond ONE)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
MENA Markt für mobile virtuelle Netzbetreiber Unternehmen in diesem Bericht
- Virgin Mobile Middle East and Africa (Beyond ONE)
- Lebara Mobile KSA
- FRiENDi Mobile Oman (Beyond ONE)
- Renna Mobile Oman
- Jawwy (Saudi Telecom Company)
- Salam Mobile
- Red Bull MOBILE Bahrain
- Swyp (Etisalat UAE)
- Lyca Mobile Tunisia
Lesen Sie die Analyse der MENA Markt für mobile virtuelle Netzbetreiber-Unternehmen
Marktchancen und Zukunftsaussichten
Kurzfristige Freiräume sind dort am deutlichsten, wo Regulierungsbehörden die Markteintrittsbarrieren gesenkt oder die Betriebsbedingungen für MVNOs klargestellt haben. Oman liefert ein konkretes Beispiel: Im November 2025 senkte die Telecommunications Regulatory Authority die MVNO-Lizenzgebühren (auf etwa 140.000 USD von 5 Millionen USD) und verlängerte die Lizenzdauer auf 15 Jahre, was den Business Case für neue, auf Endkunden und KMU ausgerichtete virtuelle Marken stärkt. Dies unterstützt zudem höhere Investitionen in digitales Onboarding und Kundenerlebnis, statt Ausgaben auf Vorablizenzkosten zu konzentrieren.
Unternehmens- und IoT-getriebene Angebote sind eine weitere Wachstumsspur, unterstützt durch die regionale Umwidmung von Altfrequenzen und den Ausbau der 5G-Fähigkeiten. Die im Juli 2024 erfolgte Verifizierung einer End-to-End-5G-RedCap-Softwarelösung auf einem eigenständigen 5G-Netz durch e& und Ericsson zeigt einen praktischen Weg für weniger komplexe IoT-Geräte (Tracking, Versorgungsunternehmen und Industriesensoren), die sich in vertikale MVNO-Bundles einfügen lassen. Die länderübergreifende Koordination von Vorleistungen schafft zudem Raum für einfachere grenzüberschreitende Angebote, unterstützt durch das im September 2024 unterzeichnete MoU zwischen der stc Group und der Ooredoo Group zur Koordinierung von Vorleistungsrahmenwerken in der MENA-Region, im Einklang mit dem MVNO-Bedarf an vorhersehbarem regionalem Roaming und einheitlichen Tarifen für Expatriates und Korridorverkehr. Dies wird durch eSIM-first-Vertriebsmodelle weiter verstärkt, die die Abhängigkeit von physischen Kanälen verringern.
Neueste Industrielle Entwicklungen in MENA Markt für mobile virtuelle Netzbetreiber
- Juni 2026: Mobily bestätigte eine langfristige Verlängerung seiner Hosting-Partnerschaft mit Lebara Mobile KSA und stärkte damit Mobilys Position als wichtiger Vorleistungsanbieter für MVNO-Angebote in Saudi-Arabien. Die Fortführung unterstützt die Servicekontinuität für Lebaras auf Prepaid und Expatriates ausgerichtete Kundenbasis und hält den Vorleistungszugang im Zentrum der Wettbewerbsdifferenzierung.
- März 2025: Beyond ONE ging eine Partnerschaft mit TIMWETECH ein, um digitale Content-Abrechnung bei Virgin Mobile Saudi Arabia und FRiENDi Oman einzuführen, was rund 3,5 Millionen Anschlüsse betrifft. Dies stärkte gebündelte digitale Dienste und die Monetarisierung über Carrier-Billing und schuf zusätzliche, nicht konnektivitätsbezogene Umsatzquellen, die MVNOs unter engen Preisbedingungen unterstützen.
- Februar 2024: Jawwy (stc Group) verbesserte sein digitales Kundenerlebnis mit Echtzeit-Policy- und Abrechnungsfunktionen über MATRIXX Software und Celfocus, was eine personalisiertere, app-gesteuerte Tarifsteuerung ermöglicht. Dieser Schritt erhöhte die Agilität für Mikro-Bundles und Self-Service-Funktionen wie Datenverwaltung und unterstützt den regionalen Wandel hin zu einem rein digitalen MVNO-Vertrieb.
MENA Markt für mobile virtuelle Netzbetreiber Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Einnahmen, die mobile virtuelle Netzbetreiber in der MENA-Region durch die Bereitstellung von Mobilfunkkonnektivität und damit verbundenen Telekommunikations-Einzelhandelsdienstleistungen für Endnutzer unter Nutzung von geleasten Kapazitäten von Host-Mobilfunknetzbetreibern erzielen.
Ausschlüsse aus dem Umfang: Wir schließen Einnahmen von eigenen Einzelhandelsmarken der Mobilfunknetzbetreiber, reines Infrastruktur-Leasing sowie Handgeräte oder geräteexklusive Verkäufe aus, die nicht in den MVNO-Dienstleistungserlös eingebündelt sind.
Segmentierungsübersicht
- Nach Bereitstellungsmodell
- Cloud
- On-Premise
- Nach Betriebsmodus
- Wiederverkäufer / Leichter MVNO / Marken-MVNO
- Diensteanbieter
- Full-MVNO
- Nach Abonnententyp
- Verbraucher
- Unternehmen
- IoT-spezifisch
- Nach Anwendung
- Discount
- Geschäftlich
- Mobilfunk-M2M
- Sonstige
- Nach Netzwerktechnologie
- 2G/3G
- 4G/LTE
- 5G
- Satellit/NTN
- Nach Vertriebskanal
- Online / Nur digital
- Traditionelle Einzelhandelsgeschäfte
- Betreibereigene Untermarken-Geschäfte
- Drittanbieter / Großhandel
- Nach Geografie
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Nordafrika
- Ägypten
- Marokko
- Tunesien
- Algerien
- Übriges Nordafrika
- Naher Osten
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit dem Aufbau einer länderspezifischen Sicht auf die Mobilfunknutzung und die Telekommunikationswirtschaft, gefolgt von der Kartierung der Regionen, in denen MVNOs aktiv und zugelassen sind. Öffentliche Statistiken und Referenzdatensätze, wie die ITU-Mobilfunkabonnementreihen, Bevölkerungs- und Einkommensindikatoren der Weltbank, öffentliche Veröffentlichungen im GSMA-Intelligence-Stil sowie Veröffentlichungen nationaler Telekommunikationsregulatoren in der MENA-Region, helfen uns dabei, realistische Adoptions- und Preisbänder festzulegen.
Wir prüfen außerdem Jahresberichte von Betreibern, Investorenpräsentationen, geprüfte Finanzunterlagen, sofern verfügbar, sowie seriöse Presseberichterstattung, um Markteinführungen, Lizenzbedingungen, Großhandelszugangsregeln und wesentliche Tarifbewegungen zu verfolgen. Patentdatenbanken werden selektiv geprüft, um ermöglichende Themen wie eSIM und digitales Onboarding zu verstehen, die die Aktivierungsreibung im Laufe der Zeit verschieben können. In einigen Ländern werden Einfuhr- oder Handelszusammenfassungen auf Versandebene als unterstützendes Signal für die Gerätedurchdringung und SIM-Aktivität verwendet. Diese Quellen sind nicht erschöpfend, und andere öffentliche Materialien wurden ebenfalls verwendet, um Daten zu sammeln, Annahmen zu validieren und offene Punkte zu klären.
Primärinterviews und Umfragen
Wir führen Experteninterviews und Umfragen mit CXOs, Funktions- und Einheitsleitern sowie Managern durch, die im Bereich Mobilfunkdienste, Großhandelszugang, Regulierung, Vertrieb und digitaler Betrieb im Nahen Osten und Nordafrika tätig sind. Ihre Beiträge helfen dabei, Abonnententrends, Dienstleistungspreise, Großhandelsabzüge, Kanalaktivitäten und Annahmen zu testen, die öffentliche Daten nicht vollständig erklären können. Die Antworten werden verwendet, um Länderlücken zu schließen und das endgültige Marktmodell zu triangulieren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 28 % | CXOs: 18 % |
| Mittlere Ebene: 47 % | Funktions-/Einheitsleiter: 31 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 51 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepoolaufbau, der den MVNO-Umsatz aus Mobilfunkabonnementbasen, erwarteter MVNO-Durchdringung und länderspezifischen ARPU-Niveaus rekonstruiert, die dann für den Prepaid-Anteil und typische MVNO-Rabattierung angepasst werden. Sobald die Ländersummen gebildet sind, werden sie auf MENA-Ebene zusammengefasst und auf logische Konsistenz mit den Telekommunikationsumsatztrends überprüft.
Um die Schätzung zu verankern, werden selektive Bottom-up-Prüfungen durchgeführt, wie das Stichprobenziehen von Planpreiskarten, die Verwendung fundierter Volumenannahmen für aktive Abonnenten und die Validierung von Großhandelsmargenbereichen, die von Interviewpartnern mitgeteilt wurden. Wo harte Daten für kleinere Märkte fehlen, werden Proxy-Annahmen aus vergleichbaren Ländern mit ähnlicher Regulierung und Prepaid-Intensität verwendet und dann nach Bevölkerung und Smartphone-Durchdringung skaliert.
Für die Prognose wird eine Szenarioanalyse verwendet, da Regulierung, Großhandelsbedingungen der Hostnetze und digitales Onboarding sich schnell verschieben können. Zu den häufig einem Stresstest unterzogenen Eingaben gehören MVNO-Lizenzeröffnungen, eSIM-Adoptionsrate, Wachstum des mobilen Datenkonsums, ARPU-Entwicklung nach Aktionszeiträumen und Abonnenten-Churn-Muster, wobei die Zukunftsperspektive auf das ausgerichtet ist, was primäre Befragte als plausibles Timing betrachten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültigen Zahlen nicht auf einem einzigen Datenpfad beruhen. Modellergebnisse werden mit unabhängigen Signalen verglichen, wie der Umsatzentwicklung im Telekommunikationssektor, gemeldeten Abonnentenstämmen und länderspezifischen Preisentwicklungen, und dann werden große Abweichungen vor der Freigabe untersucht.
Wenn ein Ergebnis ungewöhnlich erscheint, überprüfen wir die Stückökonomie, den Währungszeitpunkt und ob ein einmaliges Ereignis doppelt gezählt wird, und dann werden die Annahmen bei Bedarf mit einem weiteren Expertengespräch erneut geprüft. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie größere Lizenzänderungen, große MVNO-Markteinführungen oder starke Preisrücksetzungen ausgelöst werden. Vor der Lieferung wird ein abschließender Überprüfungsdurchgang abgeschlossen, damit Kunden eine aktualisierte Sicht auf Basis der neuesten verfügbaren Informationen erhalten.
Marktgröße des MENA-Marktes für mobile virtuelle Netzbetreiber von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Verschiedene Herausgeber berichten häufig unterschiedliche Marktwerte für MVNOs in der MENA-Region, da sie nicht dieselben Umsatzlinien zählen und möglicherweise auch unterschiedliche Basisjahre oder Währungsumrechnungszeitpunkte verwenden. In diesem Bereich kann selbst eine kleine Änderung in der ARPU-Logik oder der Behandlung inaktiver SIMs den Gesamtmarkt merklich verschieben.
Wesentliche Lücken entstehen in der Regel dadurch, ob eine Zahl die Einzelhandelsmarken der Hostnetze einschließt, wie Unternehmens-Mobilitätspakete behandelt werden und wie schnell angenommen wird, dass sich der ARPU nach Aktionen normalisiert. Die Wahl der Prognosehaltung spielt ebenfalls eine Rolle, da einige Modelle aggressiv auf neue Lizenzvergaben und eSIM-Nutzung setzen, während andere eine langsamere regulatorische Umsetzung und mehr Preisdruck annehmen.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,78 Milliarden USD (2025) | |
| Regionale Beratungsgesellschaft A | 1,85 Milliarden USD (2026) | Verwendet ein späteres Jahr und scheint einen breiteren Umsatzpool einzuschließen, bei dem hostgeführte Untermarken und breitere Telekommunikations-Dienstleistungszusätze möglicherweise neben dem MVNO-Einzelhandelsdienstleistungserlös gezählt werden. |
| Branchenpublikation B | 0,70 Milliarden USD (2025) | Tendiert zu einer konservativen Einschätzung bei Durchdringung und ARPU-Entwicklung und kann neuere MVNO-Hochläufe unterschätzen, wenn prepaid-lastige Basen mit einer flachen Ausgabenannahme modelliert werden. |
Die Tabelle zeigt eine Streuung, die hauptsächlich auf Unterschiede in Umfang und Zeitpunkt zurückzuführen ist. Im Modell von Mordor Intelligence wird der Wert ausschließlich für den von MVNOs erzielten Dienstleistungserlös innerhalb der MENA-Region gezählt, wobei die Ländersummen vor der Zusammenfassung mit Durchdringungs- und ARPU-Prüfungen abgeglichen werden. Indem die Eingabetreiber sichtbar gehalten und mit Feldrückmeldungen überprüft werden, bleibt die Schätzung nachvollziehbar, auch wenn sich die Marktbedingungen verschieben.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des MENA-MVNO-Markts?
Der MENA-MVNO-Markt wird im Jahr 2026 auf 0,83 Milliarden USD geschätzt und soll bis 2031 1,14 Milliarden USD erreichen.
Welches Bereitstellungsmodell führt die Einführung an?
Cloud-Plattformen dominieren mit einem Umsatzanteil von 62,30 %, da sie die Investitionsausgaben senken und regionale Markteinführungen beschleunigen.
Wie schnell wächst die Satelliten-NTN-Konnektivität?
Satelliten- und andere nicht-terrestrische Verbindungen sollen bis 2031 eine CAGR von 124,8 % verzeichnen, da Energie- und Schifffahrtssektoren eine Fernabdeckung benötigen.
Welches Abonnentensegment wächst am schnellsten?
IoT-spezifische Verbindungen sollen mit einer CAGR von 24,9 % wachsen und Verbraucher- sowie Unternehmensanschlüsse überholen.
Welches Land trägt den größten Anteil bei?
Der Nahe Osten, angeführt von Saudi-Arabien und den Vereinigten Arabischen Emiraten, macht 60,10 % des Marktumsatzes im Jahr 2025 aus.
Was hält den ARPU in den Golfmärkten unter Druck?
Großhandels-Datenmindestpreise verhindern, dass MVNOs tiefe Rabatte anbieten können, was zur Differenzierung durch nicht-preisliche Merkmale zwingt.